
カナダ データセンター電力市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
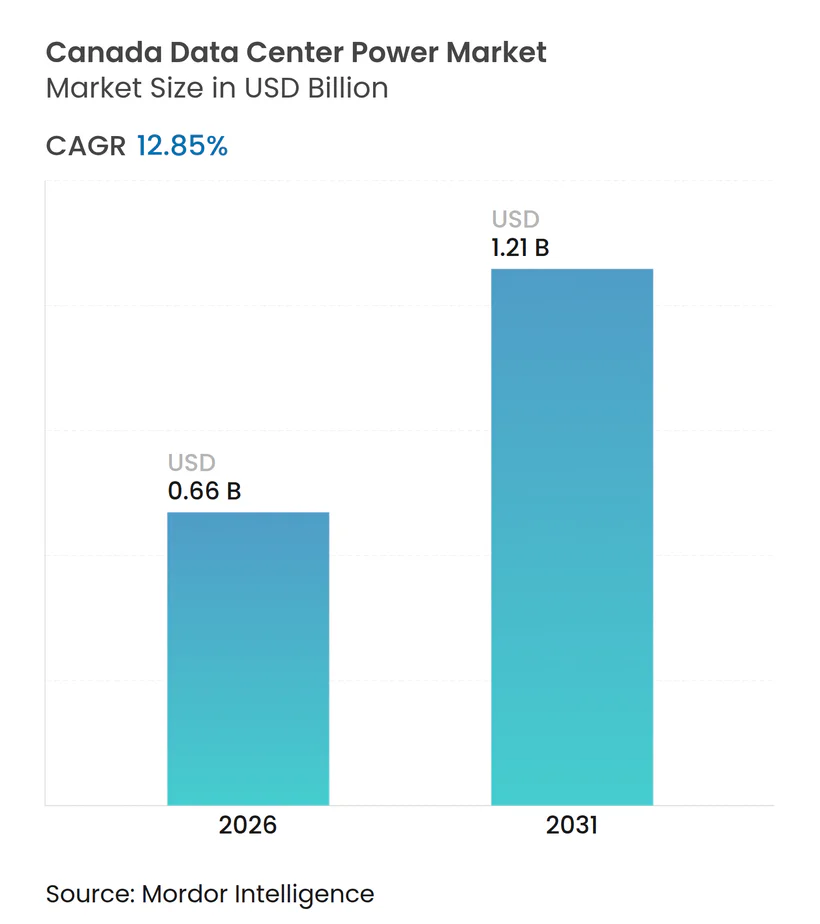
| 市場規模 (2026) | 0.66 十億米ドル |
| 市場規模 (2031) | 1.21 十億米ドル |
| 成長率 (2026 - 2031) | 12.85 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ データセンター電力市場分析
カナダ データセンター電力市場規模は2026年に6億6,000万USDと推定され、予測期間(2026年~2031年)において年平均成長率(CAGR)12.85%で成長し、2031年までに12億1,000万USDに達する見込みです。急増する人工知能(AI)ワークロードがラック電力密度を150~300キロワットへと押し上げており、これはレガシーエンタープライズレベルをはるかに上回り、冗長電気アーキテクチャへの前例のない投資を促進しています。総額44億カナダドル(31億7,000万USD)に上る連邦政府のインセンティブが、低炭素発電を有する州への新規キャパシティ整備を誘導する一方、ハイパースケーラーは数十億ドル規模のキャンパスパイプラインを発表し、無停電電源装置(UPS)システム、発電機、系統連系型蓄電池への需要を加速させています。同時に、州の系統混雑が系統連系待ちを制約しており、開発者は天然ガスタービン、蓄電池エネルギー貯蔵、再生可能エネルギー資産を組み合わせた系統背後マイクログリッドの採用を余儀なくされています。既存の設備ベンダーは効率98%を達成する炭化ケイ素インバータープラットフォームで対応しており、水素燃料電池の新規参入企業はディーゼル規制の強化を回避するためにゼロエミッションバックアップソリューションを打ち出しています。
主要レポートのポイント
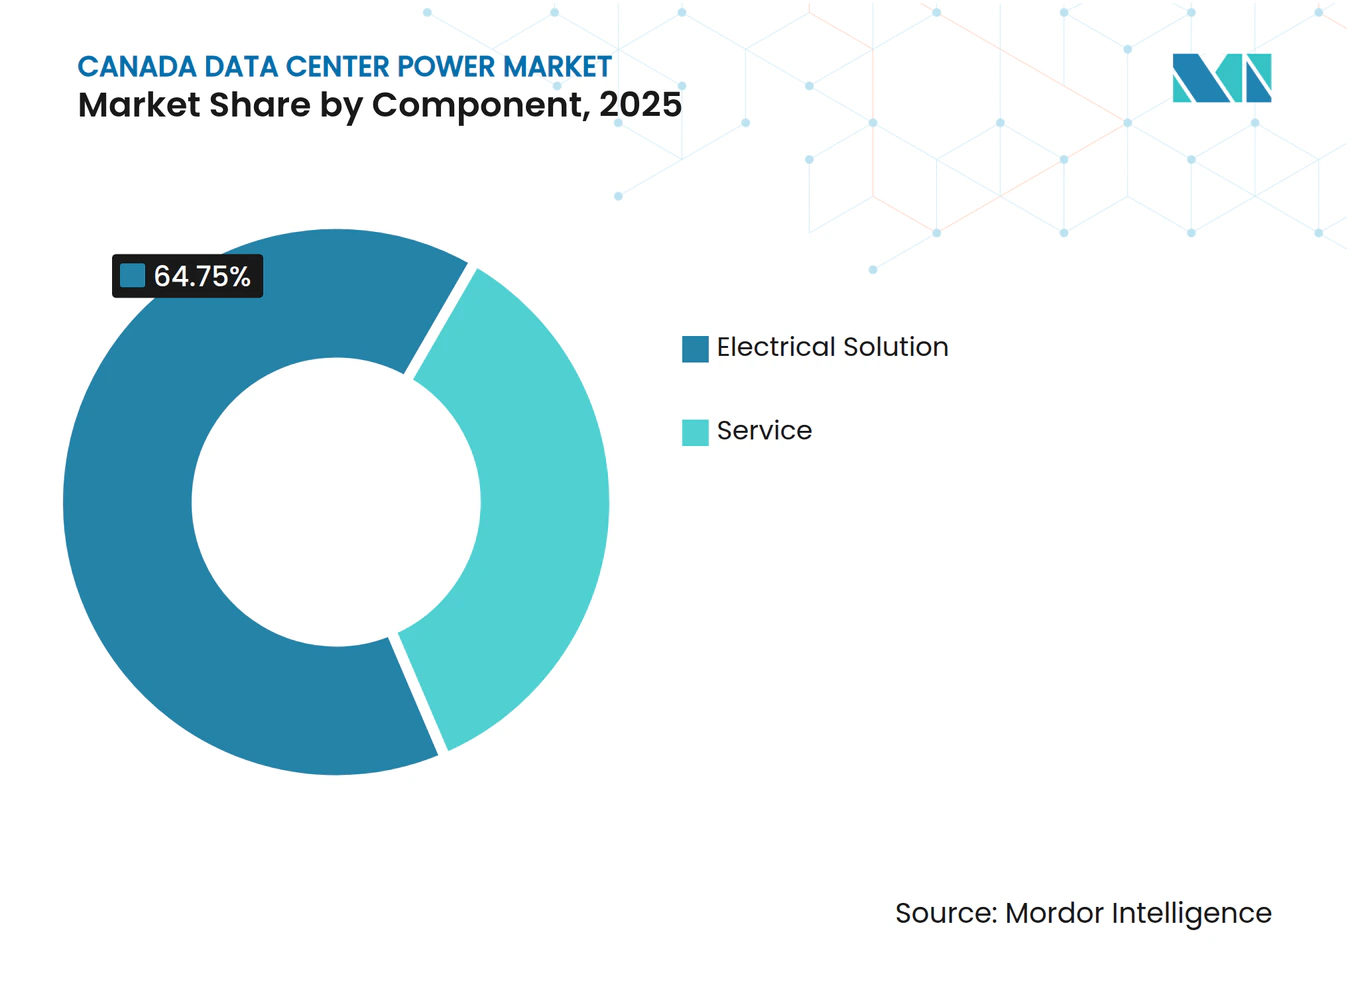
- コンポーネント別では、電気ソリューションが2025年に64.75%の収益シェアをリードし、サービス契約は2031年までに年平均成長率(CAGR)13.43%で拡大する見込みです。
- ティア別では、ティア3施設が2025年に63.42%のシェアを保持し、ティア4の導入は2031年まで年平均成長率(CAGR)13.65%で進展しています。
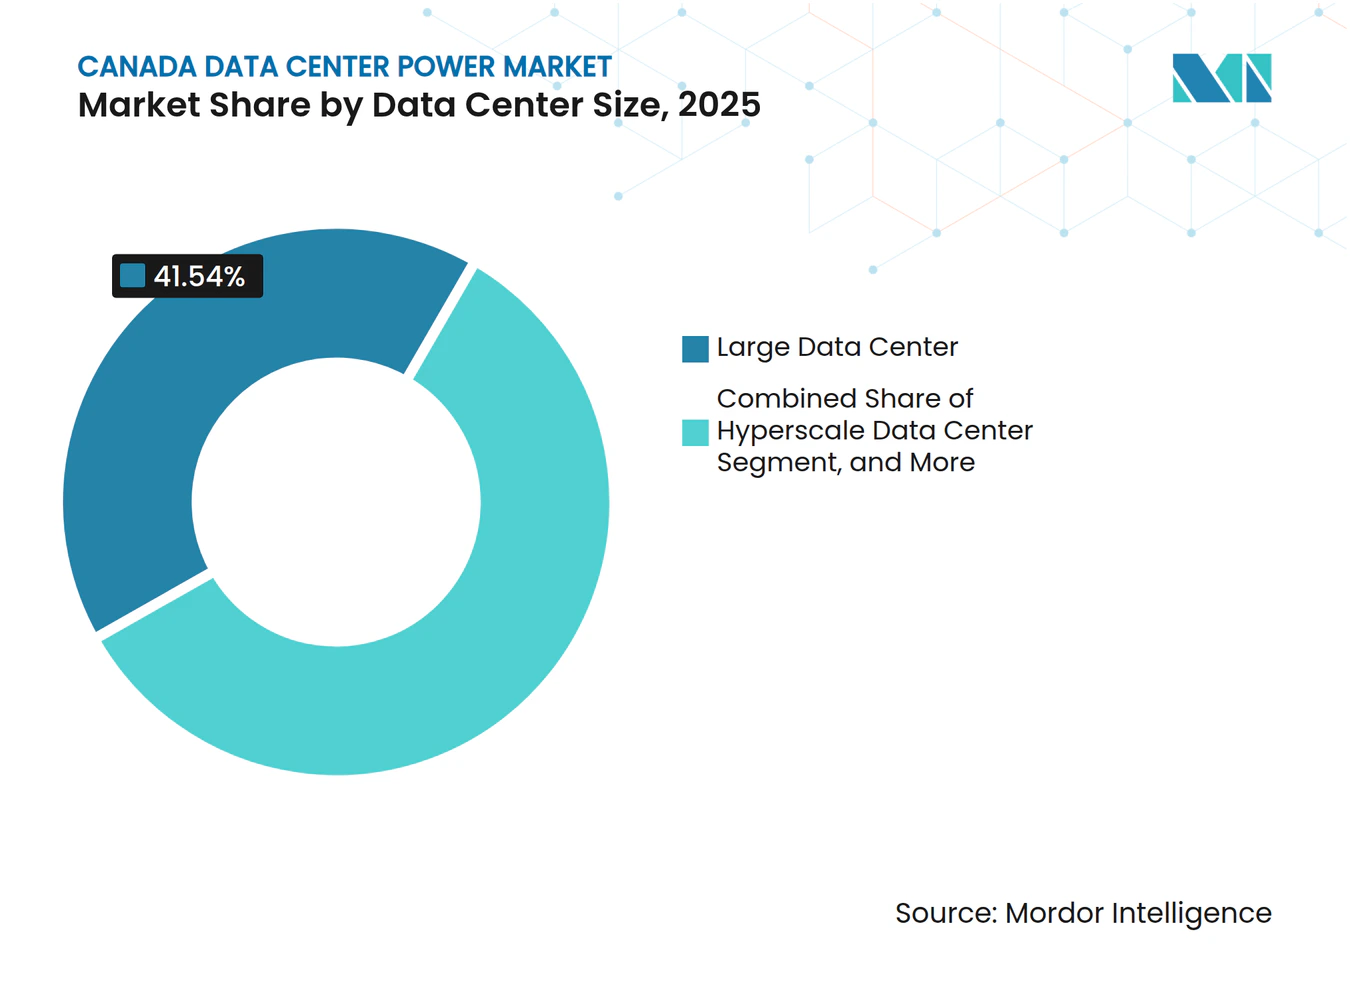
- データセンター規模別では、大規模データセンターが2025年のカナダ データセンター電力市場規模の41.54%のシェアを獲得し、ハイパースケールキャンパスは2026年~2031年の間に年平均成長率(CAGR)13.87%で拡大する見込みです。
- データセンタータイプ別では、コロケーション事業者が2025年に44.65%のシェアを保持し、ハイパースケーラーおよびクラウドサービスプロバイダー(CSP)セグメントは2031年まで年平均成長率(CAGR)13.78%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) 年平均成長率(CAGR)予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 加速する AI/GPUワークロードによる高密度電力需要 | +3.5% | 全国規模、 トロント、モントリオール、バンクーバー、カルガリーに集中 | 短期 (2年以内) |
| ハイパースケールおよびクラウドキャンパスの急速な展開 | +2.8% | オンタリオ州、 ケベック州、アルバータ州 | 中期 (2~4年) |
| 低炭素水力・原子力電源ミックスへの選好 | +2.0% | ケベック州、 オンタリオ州、ブリティッシュコロンビア州 | 長期 (4年以上) |
| 州の電力会社によるデータセンター エネルギー効率義務化 | +1.5% | オンタリオ州、 ブリティッシュコロンビア州、アルバータ州 | 中期 (2~4年) |
| オンサイト小型モジュール炉(SMR)への関心の高まり | +1.2% | オンタリオ州、 サスカチュワン州、アルバータ州 | 長期 (4年以上) |
| 系統背後再生可能エネルギーと蓄電池ソリューションの拡大 | +1.0% | 全国規模 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
高密度電力を求めるAIおよびGPUワークロードの加速
大規模トレーニングクラスターがラック密度を150キロワット超へと押し上げており、事業者はGPUの更新サイクルに先んじるため電気容量を最大50%過剰プロビジョニングしています。eStruxureはバンクーバーのVAN-3にAI対応キャビネットを導入し、連邦政府は国内キャンパスへのワークロード誘導のため20億カナダドルを主権コンピューティングに充当するプログラムを設けています。ブリティッシュコロンビア州でIRENが運営する10メガワットの水力発電施設は、低炭素ベースロードが事業者のカーボンオフセットコスト回避にいかに貢献するかを示しています。オンタリオ州の系統運用者は、データセンターの負荷が2035年までに州の新規需要の13%に達すると予測しています。[1] メガワット当たりの設備投資額の急増は、高効率UPSプラットフォームおよび予備容量を収益化できる系統連系型蓄電池への需要を刺激しています。
ハイパースケールおよびクラウドキャンパスの急速な展開
Microsoftはアジュールローカルの拡張と脅威インテリジェンスハブの構築に75億USDを投じることを表明し、Vantageはケベックシティのキャンパスを86メガワットに拡大するため5億カナダドル(3億6,100万USD)を投資しています。eStruxureは9,000万メガワットのカルガリー建設とトロント・モントリオールのフットプリント拡充に向け13億5,000万USDの資金調達を確保しました。[2] 系統運用者は系統連系申請の急増に直面しており、アルバータ州だけでデータセンター向けに16ギガワットが申請され、開発者は天然ガスタービンと蓄電池を組み合わせたマイクログリッドの検討を余儀なくされています。ハイパースケールの勢いは、カナダ データセンター電力市場における発電機、開閉装置、電力分配ユニット全体の設備需要を増幅させています。
低炭素水力・原子力電源ミックスへの選好
ハイドロ・ケベックは産業用レートL(1キロワット当たり14.476カナダドル)でほぼ100%の再生可能エネルギーを供給しており、事業者はオフセットなしにカーボンニュートラル目標を達成できます。オンタリオ州は水力と原子力を組み合わせており、小型モジュール炉のロードマップは長期的なベースロード拡大を裏付けています。ブリティッシュコロンビア州ハイドロはデータセンター顧客専用に100メガワットのブロックを確保し、エネルギー効率の高い提案を優先しています。このクリーンエネルギーの優位性はハイパースケーラーにとって決定的な立地要因であり、カナダ データセンター電力市場の成長軌道を支える長期的なコミットメントを固定化しています。
州の電力会社によるデータセンターエネルギー効率義務化
電力会社は現在、電力契約にカーテイルメント条項とデマンドレスポンスインセンティブを組み込んでいます。ハイドロ・ケベックは大口顧客に対してカーテイルされた1キロワット当たり数千カナダドルを支払い、データセンターがバッチジョブをオフピーク時間帯にシフトできるようにしています。オンタリオ州は2025年に26施設で2,916メガワットの蓄電池を調達し、コストは前年比24%低下しました。ブリティッシュコロンビア州のプログラムは太陽光発電と蓄電池の設備投資の最大75%を補助し、分散型リソースの普及を加速しています。Eatonなどの設備ベンダーは、ピーク時に蓄積電力を注入できる系統連系型UPSプラットフォームを展開し、バックアップ資産を収益源に転換しています。
制約要因の影響分析*
| 制約要因 | (~) 年平均成長率(CAGR)予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| トロント・モントリオール回廊における 系統混雑 | -1.8% | オンタリオ州、 ケベック州 | 短期 (2年以内) |
| 送電系統連系承認の 長期化 | -1.5% | アルバータ州、 オンタリオ州、ブリティッシュコロンビア州 | 中期 (2~4年) |
| 冗長電力インフラへの 高い初期設備投資 | -1.2% | 全国規模 | 中期 (2~4年) |
| 熟練した電気技術者および 技術者の不足 | -0.8% | 全国規模 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
トロント・モントリオール回廊における系統混雑
トロント統合地域資源計画は、ノーザンヨーク地域の確定容量が16メガワットに制限されているのに対し、予測需要は750メガワットに上り、2034年以前の解消は見込めないことを示しています。ハイドロ・ケベックは2024年に大口負荷の新規接続を停止し、豊富な水力容量にもかかわらずモントリオールの全グリーンフィールドプロジェクトが停滞しています。開発者は系統背後のガス発電に転換しており、Caterpillarは15年間の電力購入契約のもとでLinamar向けに15.5メガワットを設置し、混雑した変電所を迂回しています。これらのボトルネックはプロジェクトリスクを高め、カナダ データセンター電力市場の近期成長を抑制しています。
送電系統連系承認の長期化
オンタリオ州の建設許可プロセスは12ヶ月以上に及ぶ場合があり、開発者は数百万ドル規模のアップグレードを前払いで負担することを求められる場合があります。アルバータ州は2028年まで確定接続を1,200メガワットに上限設定し、申請者は100メガワット当たり1,400万カナダドル(1,010万USD)の保証金を提供することを義務付けています。クラインバーグのような基幹変電所は4億カナダドル(2億9,200万USD)を超え、計画から通電まで4~5年を要します。これらの遅延は収益プロファイルを悪化させ、投機的資本を抑制し、カナダ データセンター電力産業の拡大を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービス契約が稼働率プレミアムを獲得電気ソリューションは2025年収益の64.75%を占め、カナダ データセンター電力市場における冗長アーキテクチャ提供の基盤的役割を裏付けています。発電機、UPSシステム、電力分配ユニット、開閉装置がこの支出の大部分を占めており、ベンダーは効率を98%に高める炭化ケイ素半導体を統合しています。Generacの3.25メガワットディーゼルラインとCumminsのティアIII準拠Centumモデルは、高効率プラットフォームを優遇する活発な更新サイクルを示しています。
年率13.43%で成長するサービス契約は、事業者が99.995%の稼働率を追求する中で、試運転、予知保全、系統連系最適化をカバーしています。EatonのEnergyAware UPSは周波数調整への参加を可能にし、BallardとVertivの水素モジュールはディーゼルの稼働時間制限を排除しています。電力会社が柔軟な負荷に報酬を与えるにつれ、カーテイルメント収益のために資産を調整できるサービスプロバイダーはハードウェア専業の競合他社を凌駕し、カナダ データセンター電力市場内の上昇モメンタムを強化するでしょう。


ティアタイプ別:
フォールトトレランスがプレミアムを要求ティア3は2025年投資の63.42%を占め、デュアルユーティリティフィードのコスト負担なしに同時保守可能な設計を求めるコロケーションプロバイダーの意向を反映しています。eStruxureのティアIII TOR-5施設は、N+1 UPS系統と冗長発電機によりこのバランスを体現しています。
年平均成長率(CAGR)13.65%で拡大するティア4は、単一経路障害のリスクを許容できないミッションクリティカルなAIトレーニングを実行するハイパースケーラーに支持されています。カナダ天然資源省のベストプラクティスガイドは、2N アーキテクチャが資本集約度で40~60%高いと位置付けていますが、ハイパースケーラーは1分当たり10万USD超に達しうる停電コストを回避するためにプレミアムを吸収しています。その結果、ティア4ソリューションのカナダ データセンター電力市場規模は2031年まで急激に拡大する見込みです。
データセンター規模別:
ハイパースケールがメガワット需要を牽引大規模施設は2025年支出の41.54%を獲得しましたが、10メガワット超のハイパースケールキャンパスはMicrosoft、Vantage、eStruxureが拡張を計画する中で13.87%の成長率に向かっています。VantageのQC24棟は水力発電で稼働する86メガワットキャンパスに32メガワットを追加し、大容量開閉装置と発電機への需要を強化しています。
アルバータ州の暫定系統連系フレームワークは75メガワット超のプロジェクトを優遇し、開発者をオンサイトガスタービンと急速にスケール可能な蓄電池へと誘導しています。Eatonの9395XC(定格2.25メガワット)などのモジュール型UPSアーキテクチャは、テナントの立ち上げに合わせた段階的な建設を可能にします。これらのトレンドが相まって、カナダ データセンター電力市場のハイパースケールセグメントに強い追い風をもたらしています。

注記: 個別セグメントのシェアはレポート購入後に入手可能です
データセンタータイプ別:
ハイパースケーラーがコロケーションを凌駕コロケーションは依然として2025年収益の44.65%を支配しており、350のネットワークと15のクラウドオンランプを接続するCologixのトロントポートフォリオのような高密度相互接続ハブに支えられています。エンタープライズテナントは、コロケーションが提供する柔軟な電力プロビジョニングとキャリアニュートラルなエコシステムを重視しています。
しかし、ハイパースケーラーおよびクラウドセグメントは、アジュールローカル、AWSアウトポスト、グーグル分散クラウドが主権ゾーンに展開されるにつれ、2031年まで13.78%で成長しています。eStruxureのアンカーテナント向け90メガワットカルガリーキャンパスのようなビルドトゥスーツ案件は、コロケーションと専用キャパシティの境界を曖昧にしています。一方、エッジ事業者は統合電力を備えたプレハブモジュールを展開してタイムラインを短縮しており、カナダ データセンター電力市場全体の機会の多様化をさらに促進しています。
地理的分析
オンタリオ州は80以上の施設と、スコープ2排出量を最小化する水力・原子力発電ミックスにより、全国市場の中核を担っています。系統運用者は、データセンターが2035年までに年間13テラワット時の需要を追加し、2026年までに137メガワットを追加すると予測しています。グレータートロントの送電制限により、開発者はピーク需要を削減しながらバックアップ容量を確保するLinamar向けCaterpillar15.5メガワット設置のような系統背後ソリューションの採用を余儀なくされています。
ケベック州は第2位に位置し、モントリオールの54サイトとケベックシティの8サイトが産業用レートLでほぼ100%の水力発電を活用しています。ハイドロ・ケベックの2024年の調達停止により新規建設が停滞しましたが、VantageのCAD5億ドルのキャンパス拡張(86メガワット)は、容量が解放された際の投資家の継続的な信頼を示しています。カーテイルされた1キロワット当たり数万カナダドル相当のデマンドレスポンスクレジットは、柔軟な事業者に追加の収益源をもたらします。
アルバータ州とブリティッシュコロンビア州は高成長フロンティアを形成しています。アルバータ州は1.2ギガワットの暫定上限に対してデータセンター申請が16ギガワットに達し、マイクログリッドとガス火力発電への関心を高めています。ブリティッシュコロンビア州ハイドロはデータセンター顧客向けに100メガワットのブロックを確保し、設備投資の最大75%をカバーする太陽光発電と蓄電池の補助金を支援しています。[3] IRENの10メガワット水力発電AI施設は同州の低炭素優位性を示し、eStruxureのバンクーバーキャンパスはAI推論向けに150キロワットラックを提供し、カナダ データセンター電力市場の地域的モメンタムを強化しています。
競争環境
市場集中度
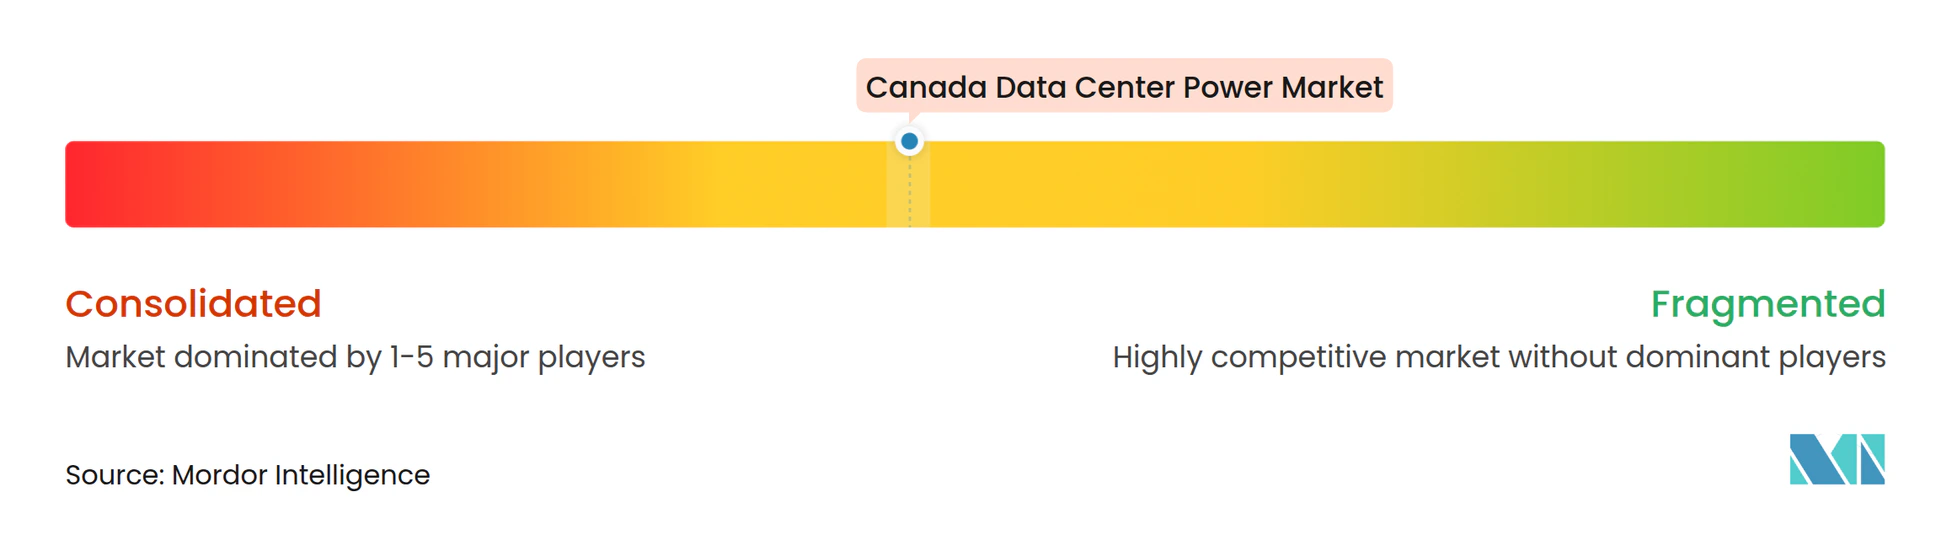
グローバルな既存企業であるABB、Schneider Electric、Eaton、Vertivは、UPSシステム、開閉装置、電力分配ソフトウェアにまたがる統合ポートフォリオにより収益の約55%を占めています。Schneiderのエネルギー管理セグメントは2025年第1四半期にオーガニックで17.3%成長し、Motivairの買収により500キロワットラック向けの液冷機能が加わりました。EatonのEnergyAwareプラットフォームはUPSフリートが周波数調整収益を得ることを可能にし、三菱電機の9900Dシリーズは炭化ケイ素エレクトロニクスを採用して損失を1~2パーセントポイント削減しています。
発電機専業メーカーは排出規制の強化への対応を急いでいます。Generacは3.25メガワットのディーゼルラインを投入し、CumminsのティアIII対応Centumシリーズは稼働時間を制限する地域に対応しています。水素イノベーターはバックアップのパラダイムを変革しており、BallardとVertivの400キロワットモジュールはゼロエミッションの信頼性を実証し、CaterpillarのMicrosoftとの1.5メガワット燃料電池パイロットは48時間の無停電電力を模擬しました。
ホワイトスペースは太陽光発電、蓄電池、ガス発電を共同最適化するマイクログリッドにあります。EatonとSiemens Energyは、送電アップグレードを待つハイパースケールキャンパス向けに500メガワットまでスケール可能なハイブリッドパッケージを販売しています。州の電力会社が柔軟な負荷に報酬を与える中、系統連系機能を提供するベンダーはカナダ データセンター電力産業内でシェアを獲得できる立場にあり、水素参入企業がディーゼルの既存地位を侵食しています。
カナダ データセンター電力産業のリーダー企業
-
ABB Ltd.
-
Cummins Inc.
-
Eaton Corporation
-
Vertiv Group Corp.
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
カナダ データセンター 電力市場 このレポートでカバーされる企業
- ABB Ltd
- Schneider Electric SE
- Eaton Corporation plc
- Vertiv Group Corp.
- Legrand SA
- Cummins Inc.
- Caterpillar Inc.
- Rolls-Royce plc (MTU)
- Rittal GmbH & Co. KG
- Bloom Energy
- Huawei Technologies Canada Co. Ltd.
- Delta Electronics Inc.
- Mitsubishi Electric Canada
- Generac Power Systems Inc.
- Kohler Co.
- Piller Power Systems
- Riello Elettronica S.p.A.
- Socomec Group
- Tripp Lite by Eaton
最近の産業開発事情 カナダ データセンター 電力市場
- 2026年1月:Boralexがブリティッシュコロンビア州でSanjgon蓄電池システム(80メガワット/320メガワット時)を稼働させ、隣接するデータセンター負荷向けに系統サービスとバックアップ電力を提供。
- 2025年12月:Microsoftがカナダの AIデータセンター容量の2年間にわたる75億USD規模の拡張を発表し、主権脅威インテリジェンスハブの構築を含む。
- 2025年11月:Potentia Renewablesがオンタリオ州でSkyview 2(411メガワット/1,858メガワット時の蓄電池プロジェクト、総工費7億5,000万カナダドル(5億4,200万USD))の建設を開始。
- 2025年10月:CologixがトロントのTOR4およびTOR5の完全所有権を取得し、151フロントストリートの相互接続ハブ近くに14メガワットを追加。
カナダ データセンター電力市場レポートの調査範囲
データセンター電力とは、データセンター内のデバイスやサーバーの稼働・支援に必要な電力を供給する電力インフラを指し、電気部品および電力分配システムを含みます。これには、無停電電源装置(UPS)、電力分配ユニット(PDU)、バックアップ発電機、その他データセンター固有のニーズに合わせた電力管理ソリューションなど、データセンターのIT機器に信頼性の高い無停電電源を確保するために設計された各種コンポーネントと技術が含まれます。データセンター事業者は、コンポーネントを二重化することで冗長性を確保し、コンポーネント障害時の継続運用と保守中の稼働維持を実現しています。
カナダ データセンター電力市場レポートは、コンポーネント(電気ソリューション、およびサービス)、ティアタイプ(ティア1および2、ティア3、ティア4)、データセンター規模(小規模データセンター、中規模データセンター、大規模データセンター、ハイパースケールデータセンター)、データセンタータイプ(コロケーション、ハイパースケーラー/CSP、エンタープライズおよびエッジ)によってセグメント化されています。市場予測は金額(USD)ベースで提供されています。
セグメンテーション概要
| 電気ソリューション | UPSシステム | |
| 発電機 | ディーゼル発電機 | |
| ガス発電機 | ||
| 水素燃料電池発電機 | ||
| 電力分配ユニット | ||
| 開閉装置 | ||
| 切替スイッチ | ||
| リモート電力パネル | ||
| エネルギー貯蔵システム | ||
| サービス | 設置および試運転 | |
| 保守およびサポート | ||
| トレーニングおよびコンサルティング | ||
| ティア1および2 |
| ティア3 |
| ティア4 |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| ハイパースケーラーデータセンター/CSP |
| エンタープライズおよびエッジデータセンター |
| コンポーネント別 | 電気ソリューション | UPSシステム | |
| 発電機 | ディーゼル発電機 | ||
| ガス発電機 | |||
| 水素燃料電池発電機 | |||
| 電力分配ユニット | |||
| 開閉装置 | |||
| 切替スイッチ | |||
| リモート電力パネル | |||
| エネルギー貯蔵システム | |||
| サービス | 設置および試運転 | ||
| 保守およびサポート | |||
| トレーニングおよびコンサルティング | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンター規模別 | 小規模データセンター | ||
| 中規模データセンター | |||
| 大規模データセンター | |||
| ハイパースケールデータセンター | |||
| データセンタータイプ別 | コロケーションデータセンター | ||
| ハイパースケーラーデータセンター/CSP | |||
| エンタープライズおよびエッジデータセンター | |||
レポートで回答される主要な質問
2031年までのカナダのデータセンター電力支出の予測値は?
支出は年平均成長率(CAGR)12.85%で成長し、2031年までに12億1,000万USDに達する見込みです。
ハイパースケール事業者がカナダを新規キャンパスの優先地として選ぶ理由は?
同国の豊富な水力・原子力ベースロードにより、ハイパースケーラーは44億カナダドル(31億7,000万USD)相当の連邦インセンティブを活用しながらカーボンニュートラル目標を達成できます。
トロントの系統制約が新規建設に与える影響は?
開発者は、2034年まで系統連系を遅延させる可能性のある送電ボトルネックを回避するため、系統背後マイクログリッドとガスタービンを採用しています。
最も普及が進んでいる電力インフラ技術は?
高効率炭化ケイ素UPSシステムと系統連系型蓄電池が、事業者が予備容量を収益化するにつれて急速に普及しています。
水素燃料電池はカナダのデータセンターでどのような役割を果たすか?
VertivおよびMicrosoftとのパイロットプロジェクトは、水素がゼロエミッションバックアップのためにディーゼルを代替できることを示しており、炭素コストの上昇に伴いこのトレンドは加速する可能性が高いです。
サービス契約の機会規模は?
試運転、予知保全、エネルギー最適化に関連するサービス契約は、2031年まで年率13.43%で成長しており、ハードウェア販売を上回っています。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- カナダ ハイパースケールデータセンター市場 カナダにおけるハイパースケールサイトを、施設タイプ、コンポーネント、ティア別に分類。
- 英国データセンター建設市場 英国における建設(ティア別、施設規模別、施設タイプ別)。
- カナダ データセンター建設市場 カナダの建設市場(ティア別)
- ドイツデータセンターストレージ市場 ドイツ全域におけるストレージ需要を、ストレージ技術、ストレージタイプ、施設タイプ別に網羅。
- カナダAIデータセンター市場 カナダのAI施設を、施設タイプ、コンポーネント、ティア別に分類。
- イタリアのデータセンター建設市場 イタリアにおける建設需要を、ティア、施設タイプ、インフラ別に網羅。
- ベトナム データセンター建設市場 ベトナムにおける建設市場を、ティア、施設タイプ、インフラ別に分類。