
カナダサイバー(賠償責任)保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.59 十億米ドル |
| 市場規模 (2026) | 0.67 十億米ドル |
| 市場規模 (2031) | 1.29 十億米ドル |
| Growth Rate (2026 - 2031) | 13.96 % |
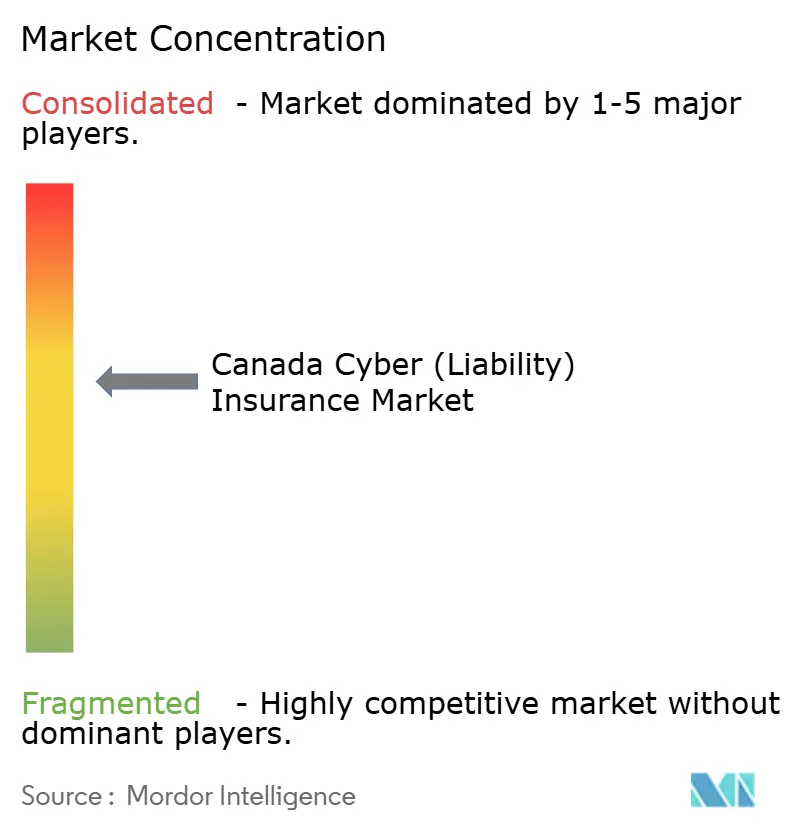
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダサイバー(賠償責任)保険市場分析
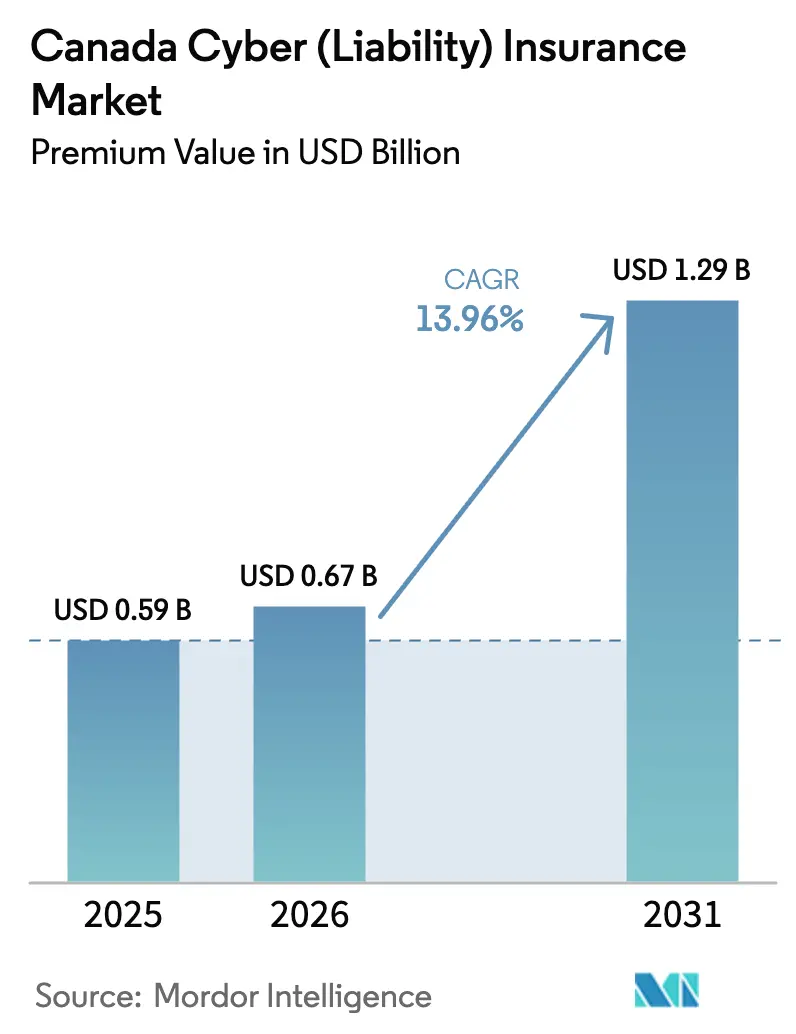
2026年のカナダサイバー保険市場規模はUSD 6億7,000万と推定され、2025年のUSD 5億9,000万から成長し、2031年にはUSD 12億9,000万に達すると予測されており、2026年から2031年にかけて13.96%のCAGRで成長しています。この拡大は、中小企業の急速なデジタルトランスフォーメーション、より厳格な規制フレームワーク、およびランサムウェア攻撃の頻度増加によって支えられており、これらが総合的に保険対象リスクの範囲を拡大させています。需要の高まりにもかかわらず、再保険会社がシステミックリスクに対して慎重な姿勢を示していることから引受能力は依然として制約されており、元受保険会社はリアルタイムのセキュリティテレメトリーを組み込んだ高度なアンダーライティング手法の採用を余儀なくされています。流通モデルは変革を遂げており、引き続きブローカーが大半の保険契約を管理している一方、MGA主導のデジタルプラットフォームが市場シェアを着実に獲得し、製品イノベーションに影響を与え、市場投入までの時間を短縮しています。これらのダイナミクスは、技術的進歩と規制上の圧力がリスク評価と流通戦略の双方を再形成しつつある市場の進化する性質を浮き彫りにしています。
主要レポートのポイント
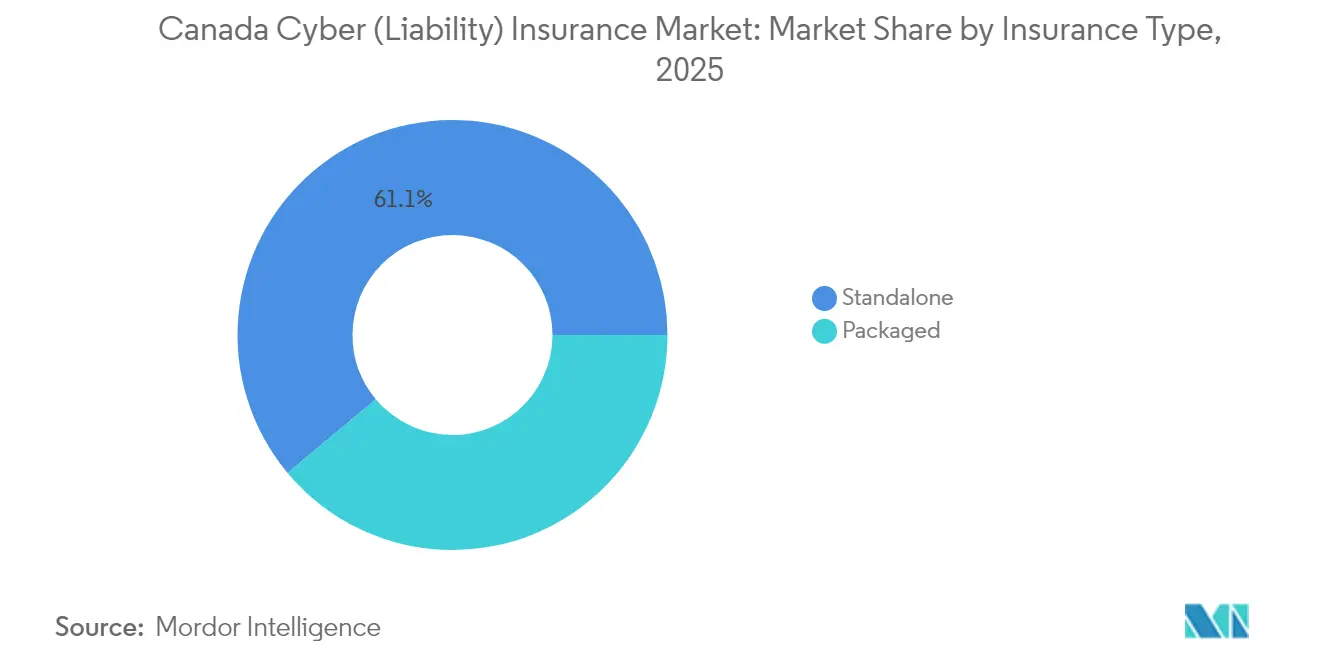
- 保険タイプ別では、スタンドアロン保険が2025年のカナダサイバー保険市場の収入保険料の61.08%を占め、中小企業向けパッケージ商品は2031年にかけて15.35%のCAGRで成長すると予測されています。
- 組織規模別では、大企業が2025年のカナダサイバー保険市場において収益シェアの45.75%を占め、小規模企業は2031年にかけて17.25%のCAGRで成長する見込みです。
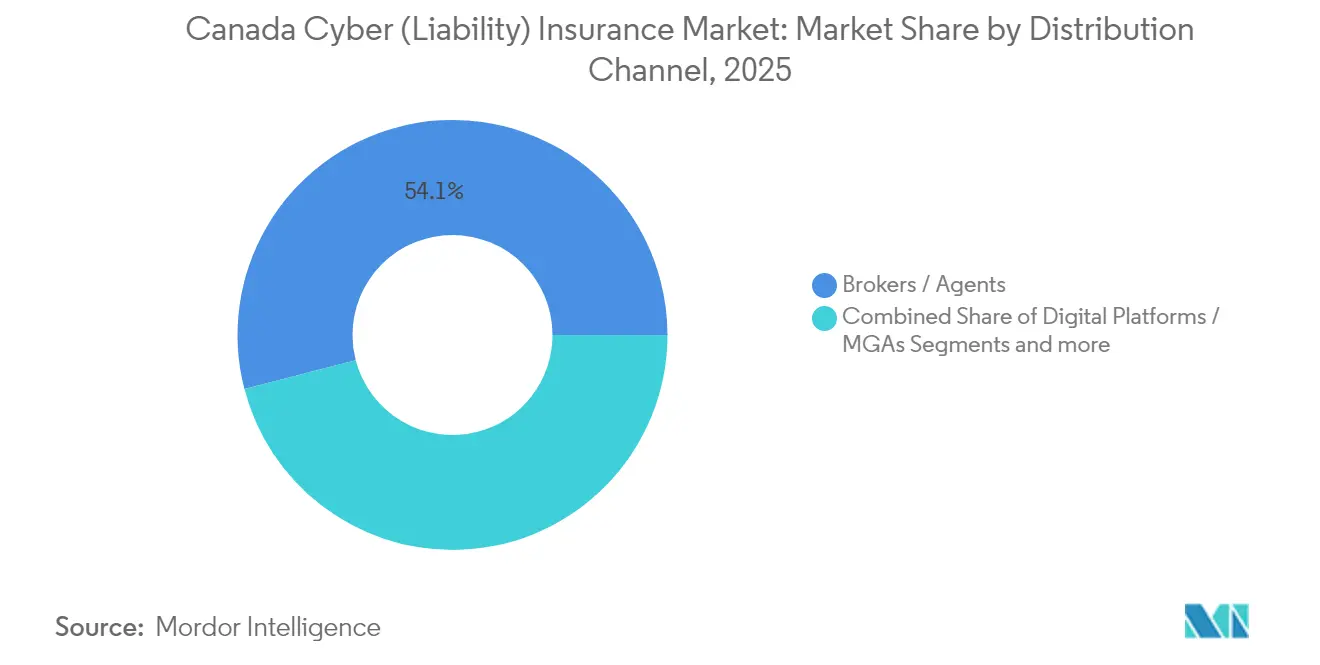
- 流通チャネル別では、ブローカーおよび代理店が2025年のカナダサイバー保険市場の保険料の54.05%を保持する一方、デジタルプラットフォームおよびMGAは18.85%のCAGRで拡大しています。
- 最終用途産業別では、金融サービスが2025年のカナダサイバー保険市場規模の27.55%を占め、重要インフラが18.05%のCAGRで最も速く成長しています。
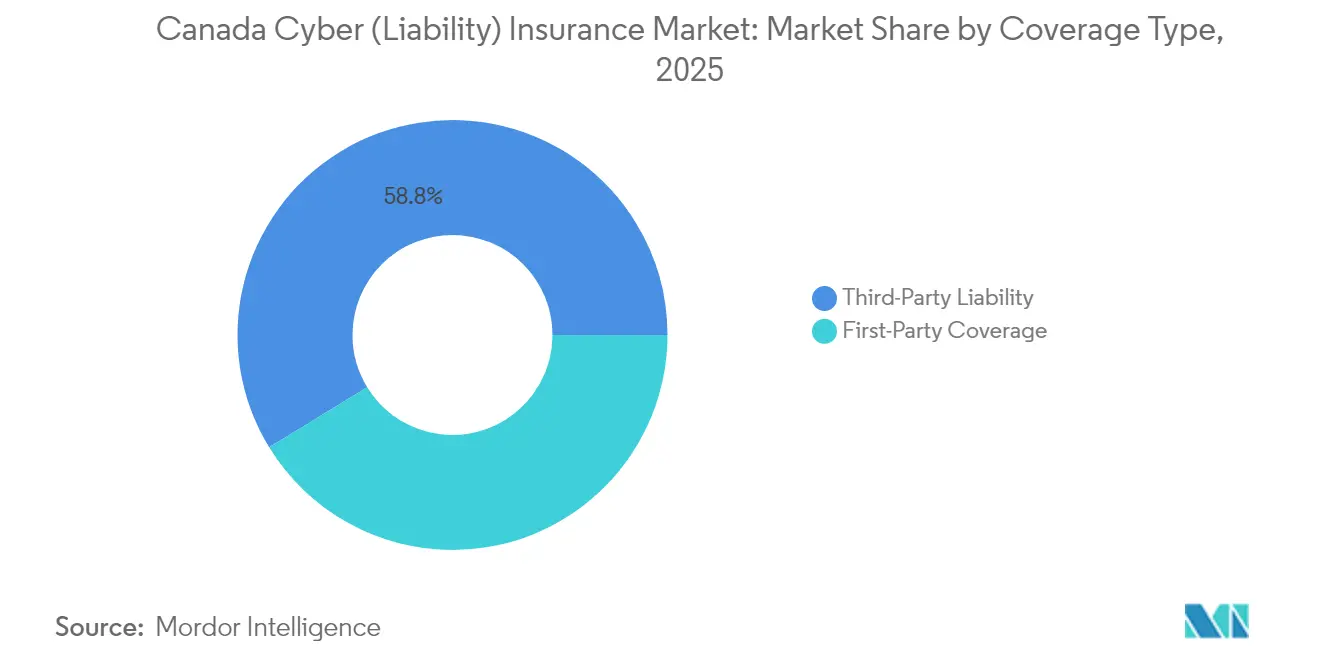
- 補償タイプ別では、第三者賠償責任が2025年のカナダサイバー保険市場シェアの58.75%を占め、自社補償(ファーストパーティ)は16.55%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダサイバー(賠償責任)保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小企業の急速なデジタル化 | +3.2% | オンタリオ州、ケベック州、ブリティッシュコロンビア州 | 中期(2〜4年) |
| ランサムウェアの深刻度と頻度の上昇 | +4.1% | 全国、特に都市部の重要インフラハブ | 短期(2年以内) |
| PIPEDAに基づく義務的な侵害通知 | +2.8% | 全国、特に連邦規制セクター | 中期(2〜4年) |
| 保険料の税控除(カナダ歳入庁2026年裁定) | +1.9% | 全国、特に税に敏感な中小企業 | 長期(4年以上) |
| インフラにおけるサイバーセキュリティフレームワーク | +2.3% | エネルギー、テレコム、および銀行クラスター | 長期(4年以上) |
| MGA主導のマネージドサイバー保険プラットフォーム | +1.5% | 主要都市圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カナダ中小企業の急速なデジタル化
2022年以降、71,000社を超える企業がカナダデジタル採用プログラムのCAD 12億のグラント、融資、および賃金補助金プールを活用し、eコマース、クラウド、およびハイブリッドワークツールの導入を加速させています[1]イノベーション・科学・経済開発カナダ、「カナダデジタル採用プログラム」、ised-isde.canada.ca 。この技術的な飛躍により、セキュリティ管理が新たな導入環境に追いついていないため、中小企業の攻撃対象領域が拡大しています。多くのデータ損失事象において、ヒューマンエラーが直接的な原因となっており、運用面とセキュリティ面の成熟度の乖離を浮き彫りにしています。保険会社はリスク評価と従業員研修モジュールを保険に組み込むことで対応しており、これにより提供価値の認知度が高まっています。これらの企業がオンライン取引を増やすにつれ、サイバー補償は任意の支出から、サプライヤー契約や資金調達の前提条件へと進化しています。
ランサムウェアの深刻度と頻度の上昇
カナダサイバーセキュリティセンターが特定したとおり、ランサムウェアは2026年にかけてカナダの重要インフラに対する最大の脅威であり続けると予測されています[2]カナダ通信セキュリティ機関、「国家サイバー脅威評価2025〜2026年」、cyber.gc.ca 。国家支援アクターや組織犯罪グループによるサービスとしてのサイバー犯罪モデルの採用が攻撃者への参入障壁を低下させ、経験の浅い個人による高度なサイバーツールの使用を可能にしています。2023年、カナダにおけるデータ侵害解決の平均コストはCAD 690万に達し、組織は身代金の支払い、フォレンジック分析、および事業中断からの回復に対処するため、高限度額のファーストパーティ保険補償を優先するようになっています。保険会社はより厳格なインシデント協力条項を実施するようになっており、補償適格性を確保するため、被保険者に対して数時間以内にインシデントを報告することを求めています。これらの動向は、サイバー脅威がもたらす財務的・業務的リスクの拡大を示しており、企業がサイバーセキュリティ戦略とリスク管理フレームワークを強化することを迫っています。
PIPEDAに基づく義務的な侵害通知
2024年のケベック州法律第25号およびオンタリオ州法案第194号の施行以降、組織は重複する州法と連邦要件への対応を迫られており、コンプライアンス違反のリスクが高まっています。侵害の開示は法的費用、通知費用、および潜在的な集団訴訟を引き起こすため、賠償責任保険は不可欠なものとなっています。保険会社にとって、請求データのより豊富な流入はアクチュアリー上の洞察を改善する一方、インシデント後のクレジットモニタリングなど予期せぬコストの規模も浮き彫りにしています。その結果、アンダーライターは通知費用のサブ限度額を追加する一方、推奨されるセーフガードを採用した保険契約者に対して侵害前コンサルティングクレジットを提供しています。この追加的な透明性は、今後3年間で価格モデルにおけるデータギャップを縮小することが期待されています。
サイバー保険料の税控除(カナダ歳入庁裁定)
2024年予算は、企業がサイバー保険料を営業費用として分類することを可能にする規定を概説しており、税率に応じて実効税引き後支出を大幅に削減できる可能性があります。この措置は、キャッシュフローが限られている企業の財務的制約を緩和し、より高い保険限度額を確保してサイバーリスク管理能力を強化することを可能にすると期待されています。業界団体は、予想される税制上の優遇措置を最大限に活用するため、企業が見積もりプロセスを会計年度末スケジュールに合わせるよう積極的に促しています。保険会社は短期的な価格競争の激化に備える一方、この機会を活用してサイバーセキュリティサービスを組み合わせ、制度実施前に複数年契約を締結しようとしています。アクチュアリー分析によれば、保険料ベースの拡大はリスクプールを多様化することでロスレシオの変動性を低下させ、市場の安定性向上に貢献する可能性が高いと示唆されています。
制約要因の影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 歴史的なアクチュアリー損失データの不足 | -2.1% | 全州、特殊リスクで最も深刻 | 長期(4年以上) |
| 世界的再保険会社による引受能力の縮小 | -1.8% | 全国の高限度額契約 | 中期(2〜4年) |
| 国家支援脅威に関する厳格なアンダーライティング | -1.4% | 重要インフラおよび政府契約者 | 短期(2年以内) |
| 従業員数50名未満の企業における低い認知度 | -1.2% | 地方および非都市圏の中小企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
歴史的なアクチュアリー損失データの不足
従来の保険種目は数十年分の請求履歴から恩恵を受けていますが、サイバー脅威は急速に変化するため、バックテストの予測力が低下しています。カナダ保険業界協会は、2019年から2023年にかけてのコンバインドレシオ153%を、相関するランサムウェア損失および侵害対応コスト上昇の過小評価に起因するものとしています[3]カナダ保険業界協会、「サイバー保険料と請求2019〜2023年」、ibc.ca 。保険会社は現在、脅威インテリジェンスフィードとシナリオストレステストを古典的な頻度・深刻度曲線と組み合わせて活用していますが、依然として判断的な要素が残っています。長期的には、義務的開示によってデータセットが拡大しますが、モデルの較正の遅れにより、少なくとも2029年まで価格戦略では慎重さが支配的となります。この制約により、特に高い総量限度額において保険料が高止まりするため、成長が抑制されます。
国家支援脅威に関連する厳格なアンダーライティング
インシデント初期段階での帰属の不明確さが、サイバー犯罪と国家関連スパイ活動の区別を複雑にしています。その結果、保険会社は被保険者に対して地政学的エクスポージャー、ソフトウェアサプライチェーンガバナンス、および運用技術ネットワークのセグメンテーションについて調査を行っています。重要インフラを扱う事業体は、セグメンテーションとインシデント対応プレイブックを文書化するまで、戦争リスク除外条項や高額なレート・オン・ライン引き上げに直面しています。カナダサイバーセキュリティセンターのアラートは有益なコンテキストを提供していますが、保険会社は少なくとも2027年まで敵対国家の行動に対するカーブアウトを維持することを見込んでいます。買い手はより広範な補償を確保するため、監視および脅威インテリジェンスサブスクリプションを強化することで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保険タイプ別:スタンドアロン保険が成長の基盤を形成
スタンドアロン保険は2025年に61.08%のシェアで優位を占め、身代金要求、データ復旧費用、およびシステミックな事業中断損失をカバーするオーダーメイド条件に対する組織のニーズを反映しています。アンダーライターは、脅威ベクターの進化に伴い、ソーシャルエンジニアリング詐欺やクリプトジャッキングのサブ限度額を追加するなど、条件を継続的に調整しています。事業主向けや過失・不作為補償形式に組み込まれたパッケージ型附加補償は、利便性を求める中小企業にとって依然として魅力的です。ハイタッチ型のブローカーは、包括的な条項を必要とする金融や医療などの規制対象の業種にスタンドアロン補償を提案しています。インシデントコストが上昇するにつれ、スタンドアロンの平均限度額は上昇傾向にあり、保険会社と再保険会社の深い協力関係が重要性を増しています。
パッケージ商品は規模は小さいものの、15.35%という高いCAGRを示しており、市場における存在感の高まりを反映しています。これらのサービスには、24時間365日対応の侵害コーチホットラインやフィッシングシミュレーションプラットフォームなどの高度な付加価値サービスが含まれており、クライアントのサイバー衛生管理の強化を目的として設計されています。保険会社はこれらのパッケージをエントリーレベルのソリューションとして戦略的に位置付け、業務規模の拡大に伴い、クライアントをより包括的なスタンドアロン保険に移行させることを意図しています。このアプローチは、カナダサイバー保険市場内のデュアルトラックモデルを強調しており、補償の複雑さを組織の成熟度の進化に効果的に合わせるものです。その結果、市場は多様な組織ニーズに対応できる体制が整っており、サービス提供におけるスケーラビリティと適応性が確保されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


組織規模別:エンタープライズの支配と中小企業の勢いの融合
大企業は2025年の保険料の45.75%を占めました。これは、複雑で複数の法域にまたがるエクスポージャーが幅広い補償と高度なインシデント対応ベンダーを必要とするためです。これらの買い手はマニュスクリプト条項を交渉し、国内マーケットとロンドンマーケットのキャパシティを組み合わせたレイヤードタワーを構築して、CAD 4億を超える限度額を確保しています。また、保険会社の損失防止プラットフォームと連携する継続的監視ツールに投資しており、アンダーライティングクレジットの取得と保有額の削減につなげています。サイバー業務に対する取締役会レベルの精査が年次補償レビューを確実なものとし、しばしばテクノロジーエラーおよびレピュテーション損害費用の追加特約につながっています。
特にCAD 2,000万未満の売上高を持つ中小企業は、17.25%のCAGRで最も急速に成長するコホートです。デジタル化助成金が技術導入のタイムラインを圧縮し、セキュリティ人員およびプロセス成熟度のギャップを露呈しています。MGAプラットフォームは自動スキャンと公開脅威インテリジェンスを活用して、即座に契約可能な見積もりを提供し、営業サイクルを数週間から数分に短縮しています。売上高CAD 2,000万〜2億円の中堅企業は両者の中間に位置し、ITの規模は欠くものの洗練された脅威に直面しています。これらはハイブリッド流通の主要ターゲットであり、ブローカーがMGAツールを活用してデジタルスピードと並行してアドバイザリーの深みを提供することで、カナダサイバー保険市場が組織スペクトラム全体の支出を取り込むことを確実にしています。
流通チャネル別:デジタルプラットフォームがブローカー優位性を脅かす
ブローカーおよび代理店は2025年の保険料の54.05%を仲介し、引き続き複雑な契約に対してオーダーメイドのアドバイザリーサービスを提供しています。その競争上の優位性は保険証券比較の専門性と請求支援能力にありますが、手動ワークフローがスピードを阻害しています。18.85%のCAGRを記録するデジタルMGAプラットフォームは、申込受付を自動化し、AIスコアリングを活用し、リスク低減ソフトウェアをバンドルしています。これらはセルフサービスモデルとほぼ即時の補償確認を好む、テクノロジーに精通した中小企業に支持されています。直接保険会社ポータルは中間的な位置を占め、仲介手数料なしでブランド保証を求める中堅企業をターゲットとしています。
代理店は技術提携を通じて適応しており、アプリケーション・プログラミング・インターフェース(API)接続を導入してMGAの見積もりを比較格付けダッシュボードに取り込んでいます。一方、MGAはセキュリティオペレーションセンターベンダーと提携して継続的監視サブスクリプションを追加し、継続更新を促す経済モデルを構築しています。これらのモデルが収束するにつれ、買い手はトランザクションの複雑さに応じてチャネルを切り替える可能性があります。高限度額案件はブローカーアドバイザリー経由で、低限度額の更新は組み込まれたデジタルタッチポイント経由となります。この相互作用が競争的な緊張を生み出し、より広い製品選択とサービスイノベーションを通じてクライアントに恩恵をもたらします。
注記: 全セグメントのセグメントシェアはレポード購入後にご利用いただけます
最終用途産業別:金融サービスが先導し、インフラが加速
金融サービスは2025年のカナダサイバー保険市場規模の27.55%を占めました。これはOSFIガイドラインB-13が堅固なガバナンス、リスク、およびコンプライアンスフレームワークを義務付けているためです。銀行や信用組合は、資金移動詐欺や決済システム障害に関連する運用技術(OT)停止を含む完全なカバレッジを定期的に購入しています。取締役会レベルの高い関与が複数年の保険パートナーシップを維持し、分析ダッシュボードと卓上演習がバンドルされることが多くなっています。請求トレンドは規制調査および顧客通知義務のコスト上昇を示しており、第三者賠償責任層の必要性を強化しています。
エネルギー、公益事業、輸送などの重要インフラセクターは、法案C-26が堅固なOTセーフガードを求めることから、18.05%のCAGRで最も高い成長率を記録しています。これらの業種におけるサイバーインシデントは物理的な影響を及ぼすリスクがあり、事業中断および偶発的事業中断エクスポージャーを高めています。保険会社はサイバーイベントによって引き起こされる財物損害や環境上の賠償責任を想定した専門的な条項で対応しています。ヘルスケア、小売、製造、政府、および教育はそれぞれ独自のトリガーを持ちます。患者データのプライバシー、PCI-DSSコンプライアンス、知的財産の盗難、およびシステム障害です。この多様性はセグメンテーションの精度を強調し、保険会社が補償内容と価格を精緻に調整することを可能にしています。
補償タイプ別:賠償責任のコアが業務的保護へと拡大
第三者賠償責任は2025年のカナダサイバー保険市場シェアの58.75%を維持しており、厳格なプライバシー義務と集団訴訟の広まりに牽引されています。PIPEDAおよび州法は迅速な開示と是正を義務付けており、法的費用を押し上げています。その結果、保険会社は侵害コーチ、プライバシー法律顧問、およびメディア危機アドバイザーの専任パネルを組み込み、レピュテーション上の影響を緩和しています。侵害通知の対象範囲がサプライチェーンインシデントにまで拡大するにつれ、限度額の適切性が取締役会における懸念事項として高まっています。
ファーストパーティ補償は16.55%のCAGRで進展しており、ランサムウェアの優勢を反映しています。保険には現在、恐喝支払い、デジタル資産の復旧、およびレピュテーション損害の軽減費用が含まれています。多くの保険会社は、事業中断に対するサブ限度額を日次集計ではなく時間単位の収益で測定するよう提供しており、高速デジタルコマースに伴う補償をより適切に整合させています。一部の保険会社は、損失頻度を削減するためにペネトレーションテスト、パッチ管理監査などのプロアクティブなサービスをバンドルし、保険料クレジットを提供しています。賠償責任とファーストパーティ補償の融合により、カナダサイバー保険市場は総合的なリスク移転ソリューションを提供できる体制に位置付けられています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理的分析
採用率は経済集中度と強い相関があり、オンタリオ州、ケベック州、およびブリティッシュコロンビア州が保険料ベースで最大の購入者となっています。トロントの金融コリドー、モントリオールの航空宇宙およびAIクラスター、ならびにバンクーバーの急成長するテクノロジーセクターは、激しいランサムウェアおよびサプライチェーン脅威に直面しており、平均限度額の引き上げを促しています。ケベック州の法律第25号は連邦基準を超えており、賠償責任エクスポージャーを高め、地元企業がより広範な通知コスト補償を交渉するよう促しています。ブリティッシュコロンビア州のエネルギーパイプラインインフラは、物理的損害トリガーに対するオーダーメイド特約を必要とするOT中心のリスクをもたらしています。
アルバータ州のエネルギーおよびミッドストリーム事業者は、OTおよびSCADAの脆弱性に対するソリューションを求めており、産業用制御システムエクスポージャーに精通した保険会社のキャパシティを引き付けています。同州のサイバー成熟度推進施策は法案C-26と連動しており、中堅油田サービス企業間での保険加入を促しています。大西洋岸各州は規模こそ小さいものの、州の助成金が水産養殖および物流におけるデジタル貿易採用を後押しし、着実な成長を見せています。北部地域は人口が少なく、ブロードバンドが限られているため依然として初期段階にありますが、連邦インフラプロジェクトが時間をかけて加入を促進する可能性があります。
国家的な脅威情報共有協定が統一されたアンダーライティングを促進していますが、地域ごとのインシデント頻度や法的環境の違いに基づく保険料格差は依然として存在しています。都市化が進んだ州ではサイバー犯罪の報告率が高く、保険会社の損失モデルや価格の粒度に影響を与えています。マイクロビジネスの補償ギャップを解消することを目的とした農村部の強靭化プログラムには、補助金付きのサイバー啓発ワークショップが含まれています。クラウド採用が地域を越えた高度なツールへのアクセスを均等化するにつれ、保険会社はリスク分散が縮小し、州間の基本料率のばらつきが減少すると予測しています。
規制環境
カナダのサイバー(賠償責任)保険は、連邦のプライバシー義務とセクター単位の監督を組み合わせた重層的なコンプライアンス環境によって規律されている。PIPEDAの侵害通知要件と、ケベック州法25を含む2024年以降の州プライバシー規則の厳格化は、第三者賠償責任リスクを高め、開示に伴う請求コスト(弁護士費用、通知、信用監視)を増大させている。保険会社はこれに対応し、保険約款内でサブリミットとインシデント報告条件を厳格化してきた。
規制対象の金融機関にとって、OSFIはサイバーリスクガバナンスと保険購入に関する重要な参照点を提供している。OSFIガイドラインB-13(テクノロジー・サイバーリスク管理)は、外国保険会社の支店を含む連邦規制金融機関に対する期待事項を定めており、保険会社が引受時に求める管理体制を形作っている。OSFIはまた、2026年4月14日に発表した2026-2027会計年度の年次リスク見通しにおいてサイバーとAIの重要性を高め、2026-2027年にかけてサイバー保険引受とP&C保険会社向けAI補償のテーマ別モニタリングを実施することを明記しており、モデルガバナンス、免責事項、AI関連エクスポージャーが約款上どのように補償されるかに対する精査を強化している。
バリューチェーン分析
カナダにおいて、サイバー保険のバリューチェーンはリスクの発生とアドバイザリーから始まり、ブローカーおよびエージェントが複雑な保険付保・更新における主要な経路であり続ける一方、MGA主導のデジタルプラットフォームは標準化されたインテークと効率化されたワークフローを通じて、中小企業向けの見積もりから成約までの時間をますます圧縮している。その後、保険会社は脆弱性スキャン、セキュリティ管理の証明、脅威インテリジェンスの入力などのサードパーティテレメトリと社内サイバーモデルを併用して、申込内容を引受判断に変換する。システミックな損失懸念に対処するため、保険会社は集積エクスポージャーを再保険やその他のキャパシティ構造に配分する。
保険の提供とサービス提供は、侵害対応コーチ、プライバシー顧問、デジタルフォレンジック、インシデント対応、ランサムウェア交渉支援など、製品に組み込まれた専門パートナーに依存している。保険会社が管理するベンダーパネルと24時間対応ホットラインは損失結果と更新維持率の両方に影響を与えうるため、保険金請求の実行は重要な価値獲得ポイントである。上流では、カナダ保険協会(IBC)がサイバー保険自己評価を含む中小企業向けの準備ツールを保険流通パートナーに提供し、申込品質の向上と引受判断の迅速化を目指している。
競争環境
上位5社—Intact、Aviva Canada、Chubb、Zurich、およびCNA—が保険料のほぼ半分を支配しており、カナダサイバー保険市場に中程度の集中スコアをもたらしつつ、専門MGAおよびロイズシンジケートがシェアを争う余地を残しています。これらの既存企業は複数種目の関係とスケールを活用して、財物・損害保険の保険契約にサイバー特約をバンドルし、クライアントの粘着性を高めています。技術投資は明確な差別化要因です。IntactのUniversité de SherbrookeサイバーセキュリティハブへのCAD 225万のコミットメントは分析能力を強化し、Zurichのノースアメリカプラットフォームはミドルマーケットのサイバーアンダーライティングに予測分析を統合しています。
戦略的パートナーシップが盛んに進められています。既存企業はMGAのフロンティングプログラムに対してアンダーライティングを提供するようになっており、モデルを精緻化するデータ分析を見返りにキャパシティを提供しています。総量サイバーエクスポージャーに関する再保険会社の慎重な姿勢は、保険会社がサイバーキャットボンドなどのキャピタルマーケット手段を通じてレトロセッションを多様化することを促しています。統合は引き続き活発です。DefinityによるTravelers Canadaの買収(CAD 33億)は商業種目のフットプリントを高め、ポートフォリオにサイバーの専門知識を注入しています。BeazleyやHiscoxなどの海外専門家は、国内元受保険のキャパシティ上限によって生じるギャップを埋めるために、ロイズプラットフォームを維持してハイエクセス層を提供しています。
競争の激しさは、システミックリスクの不確実性に起因するアンダーライティング規律によって抑制されています。保険会社は価格を超えた差別化を図るため、脆弱性スキャンや脅威ハンティングリテーナーなどの侵害前サービスをクロスセルしています。MGAは、広く利用されているクラウドプロバイダーが障害を被った際に支払われるパラメトリックトリガーを先駆け、事業中断補償に関する論争点に対処しています。サイバーインシデントが財物、賠償責任、および犯罪の要素を重複して含むケースが増えるにつれ、統合された請求とフォレンジックインフラを持つ保険会社がロスコストの管理と収益性の維持においてより有利な立場にあります。全体として、市場構造は再保険会社の信頼を維持するのに十分な安定性を保ちながら、継続的な製品イノベーションを促進しています。
カナダサイバー(賠償責任)保険業界のリーダー企業
Intact Financial Corp.
Chubb
AIG Canada
Zurich Canada
CNA Canada
- *免責事項:主要選手の並び順不同

市場機会と将来展望
成長機会は、パッケージ化されたリスク移転と運用支援を求める中小企業および中堅市場組織向けのマネージド型サイバー製品に集中している。2026年3月のCoalitionによるActive Cyber Policyを携えたカナダ市場参入は、年間収益最大50億米ドルの組織向けに持続的な製品展開が進んでいることを示す一つのシグナルである。保険会社はまた、引受の信頼性を構築しインシデントの深刻度を低減するために、監視・検知・対応サービスをサイバー保険に組み込んでおり、これはMGA主導のデジタルプラットフォームがシェアを拡大し、保険会社が制約されたキャパシティを管理するためにリアルタイムのセキュリティテレメトリを活用するという、レポート全体で説明されているより広範な流れに合致している。
補償の革新は、AI主導のリスク評価に関連した脅威とガバナンスのシグナルによっても形作られている。ファイブアイズ連携のガイダンスとカナダサイバーセキュリティセンターのAIセキュリティに関する取り組みは、ブローカーと保険会社のレジリエンス評価への注目を高めている。この背景の中で、OSFIの2026-2027会計年度年次リスク見通し(2026年4月)におけるサイバーとAIに対する監督上の重視、および2026-2027年のP&C保険会社向けサイバー引受とAI補償のテーマ別モニタリングは、AI関連インシデントに対するより明確な肯定的補償文言と、サイバー管理とプライシングとのより緊密な統合を後押ししており、これは特に、より高い運用・コンプライアンス要求に直面する金融サービスおよび重要インフラの購入者にとって重要である。
最近の業界動向
- 2026年6月:Chubb Canadaは、Marketplace Portal内のCyber Enterprise Risk Managementスイートにおいて、新たなサイバー補償とポータル機能強化を開始した。サイバー補償の拡大とブローカーポータルの機能強化は、ブローカーおよび被保険者向けの保護を拡大し見積もりを効率化するもので、カナダ市場のダイナミクスを変化させる可能性がある。
- 2026年5月:Intact Insurance(Intact Financial Corp.)のコマーシャルライン担当マネージングディレクターは、同社が2027年の市場再参入の可能性を含め、サイバー保険戦略を見直していると述べた。この戦略的再評価は、2026年の引き締め後のカナダサイバー市場における再参入の時期と競争環境の再編の可能性を示唆している。
- 2026年2月:Intact Financial Corporationの2025年第4四半期決算発表は、流通チャネルの拡大、商品ラインナップの拡充、付加価値技術の展開による成長戦略を確認した。サイバー分野における流通・製品能力の拡大は、Intactの成長軌道を強化し、カナダサイバー市場における競争の激化をもたらす。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、商業購入者タイプ全体にわたり、第一者補償と第三者賠償責任補償を含む、サイバー関連の金融リスクを移転する保険契約について、カナダで書かれたサイバー保険料の価値として測定される。
対象範囲の除外事項:付随的なサイバー条項のみを有する非サイバー分野は除外され、損失、支払われた保険金請求、またはセキュリティソフトウェア・サービス支出は市場価値として計上されない。
セグメンテーション概要
- 保険タイプ別
- スタンドアロン
- パッケージ
- 組織規模別
- 小規模企業
- 中規模企業
- 大企業
- 流通チャネル別
- ブローカー/代理店
- 直接販売(保険会社直販チャネル)
- デジタルプラットフォーム/MGA
- 最終用途産業別
- 金融サービス
- ヘルスケア
- 小売およびeコマース
- 製造
- 重要インフラ(エネルギー、公益事業、輸送)
- 政府および公共セクター
- その他(教育、非営利)
- 最終用途補償タイプ別
- ファーストパーティ補償(身代金、ダウンタイム、フォレンジクス)
- 第三者賠償責任(法律、プライバシー侵害、罰金)
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、保険料プール、補償テーマ、そしてカナダにおけるサイバーエクスポージャーの変化速度を理解するため、公開されている保険・リスクデータから開始した。使用した一般的な情報源には、カナダ政府のサイバーガイダンスおよびインシデント報告資料、カナダ統計局の企業・ICT導入シリーズ、入手可能な場合のOSFIおよび州規制当局の刊行物、カナダ保険協会などの業界団体の知見が含まれる。
また、サイバーを項目または開示された成長テーマとして解釈するため、保険会社の財務報告、年次報告書、投資家向けプレゼンテーションを確認し、その後、信頼できるカナダの保険業界メディアで報告されている引受・プライシングに関する論評と照合した。企業のポジショニングやポートフォリオ構成に関するギャップが存在する場合、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに特化した有料サブスクリプションを選択的に使用し、前提条件の時系列的な一貫性を保った。このデスクリサーチの情報源リストはあくまで例示であり、収集、検証、明確化のために他の多くの公開・有料情報源も使用された。
一次インタビューおよび調査
一次調査は、カナダにおけるサイバー保険のパッケージ化・プライシング方法を検証し、補償がスタンドアロンとして引き受けられる場合と、より広範な商業保険契約に組み込まれる場合を明確にするために使用された。カナダ全域の保険側関係者および購入側のリスク・財務責任者と対話し、浸透度、最低限度額、更新時のプライシングについての考え方を確認した。目標は、当社の前提条件を市場で実際に付保されている内容と整合させることであった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | 経営幹部(CXO):21% |
| ミッドティア:47% | 機能・部門責任者:19% |
| 中小プレーヤー:22% | マネージャー:60% |
市場規模算定と予測
規模算定は混合アプローチを用いて構築され、まずトップダウン方式の需要プールがカナダの保険料シグナルと補償導入パターンから再構築され、続いて選択的なボトムアップ近似を用いた検証が行われた。実務上、トップダウンの視点では、対応可能なサイバー保険料総額を固定するために公開されている保険料シリーズと保険会社の開示情報を用い、その後、第一者補償と第三者補償、パッケージ型とスタンドアロン型の付保、購入者タイプについて観察された構成パターンを用いて分割した。
モデルを実用的なものに保つため、保険料に目に見える形で影響を与える少数の入力項目を注視した:サイバーインシデントの頻度とランサムウェア圧力、更新時の平均料率変化、パッケージ型商業保険契約へのサイバー補償の付帯、要求されている最低限度額と自己負担額、そしてセクターごとのリスク集中(例えば、金融と医療では見積もりが異なる)。予測はシナリオ分析を用いて生成され、引受方針、再保険キャパシティ、免責事項やサブリミットがどの程度の速さで厳格化・緩和されているかについてインタビュー対象者が共有した内容に基づいて前提条件が調整された。直接的なデータポイントが欠落している場合、隣接年のシグナルを用いた保守的な補間によってギャップに対処し、その後インタビューの再確認を通じて確定させたうえで、最終的な合計値を確定した。
データ検証と更新サイクル
モデルの出力は、公開されている保険料数値や開示情報・規制当局の論評からの方向性を示す指標を含む独立したシグナルと照合され、その後、承認前に差異が調査された。ある前提条件が市場合計値を予想以上に変動させた場合、その入力項目は新たなデスクチェックとフォローアップの通話によって再検証され、その変化が平易な事業上の用語で説明できるようになるまで検証が続けられた。
複数段階の内部レビューが実施され、計算、分割、予測ドライバーは別のアナリストによってレビューされ、その後、複数年にわたる整合性について再確認された。レポートは毎年更新され、重要な文言変更や急激なプライシング変動などの重大な事象が発生した場合には中間更新が行われる。納品前には最終確認が実施され、クライアントは市場の最新の更新済みの見解を受け取ることができる。
Mordor Intelligenceによるカナダサイバー保険市場推計と他の公表推計との比較
公表されているカナダサイバー保険の数値は、同じものを説明しているように聞こえても常に一致するわけではない。それぞれの発行元が異なる保険料ベース、補償の定義、対象年を選択しているためである。また、ある推計が単一の保険料データセットに依拠している一方で、別の推計が複数のシグナルを統合しようと試み、その後独自の予測曲線を適用している場合にも差異が生じる。
主な差異は、合計値が限定された保険会社グループによって報告されたサイバー保険料のみを計上しているのか、それともパッケージ型保険契約やより広範な商業保険付保も捕捉されているのかによって生じる。Mordor Intelligenceは、市場をカナダのサイバー(賠償責任)保険料プール全体として捉え、第三者賠償責任補償対第一者補償などの補償構成と照合している点がこれに当たる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.59 B (2025) | |
| 業界団体A | USD 0.40 B (2023) | パッケージ型付保、未報告のサブラインまたはより広範な保険会社の参加が十分に反映されていない場合、市場全体を過小評価しうる報告済みのサイバー賠償責任保険料の数値を反映していることが多く、また対象年も古い。 |
| 業界誌B | USD 0.35 B (2022) | 通常、P&C保険会社の特定の規制対象サブセットが報告する直接保険料に基づいており、他の構造を通じて引き受けられた部分を見落とす可能性があり、また年ごとのプライシング変動や補償の厳格化を正規化していない可能性がある。 |
情報源間のばらつきは、主にどの保険料ベースが計上されているか、そしてパッケージ型補償がどのように扱われているかによって説明され、次いで選択された年とプライシング変動が正規化されているかどうかによる。入力項目を観測可能な保険料シグナルに紐付け、インタビューを通じて分割を検証することで、本推計は明確で再現可能なステップに追跡可能な状態を維持している。


レポートで回答される主要な質問
2031年までのカナダサイバー保険市場の予測規模は?
USD 12億9,000万に達すると予測されており、13.96%のCAGRを反映しています。
現在カナダのサイバー保険において主流の補償タイプはどれですか?
第三者賠償責任が58.75%のシェアで先導していますが、ファーストパーティ補償が最も速く拡大しています。
なぜMGAデジタルプラットフォームがカナダでシェアを獲得しているのですか?
アンダーライティングを自動化し、セキュリティサービスを組み込み、見積もりから契約成立までの時間を数分に短縮することで中小企業に支持されています。
カナダ歳入庁の今後の税務裁定は採用にどのように影響しますか?
保険料を税控除可能とすることは、中小企業にとっての実効コストを削減し、2026年以降の潜在需要を刺激する可能性があります。
サイバー保険の加入において最も急成長しているセクターはどれですか?
法案C-26のコンプライアンスへの圧力から、重要インフラ(エネルギー、公益事業、輸送)が18.05%のCAGRで成長しています。
競争環境の集中度はどの程度ですか?
上位5社の保険会社が総保険料のほぼ半分を占めており、市場の高い集中度を示しています。
最終更新日:



