
熱傷軟膏市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
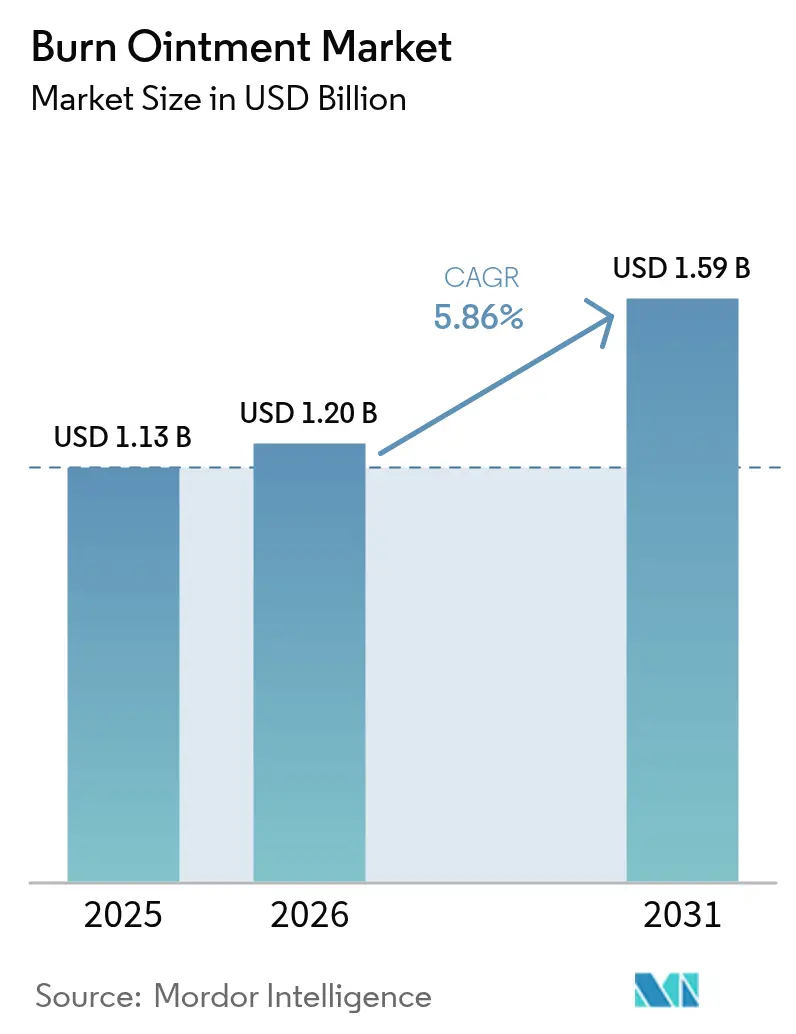
| 市場規模 (2026) | 1.2 十億米ドル |
| 市場規模 (2031) | 1.59 十億米ドル |
| Growth Rate (2026 - 2031) | 5.86 % |
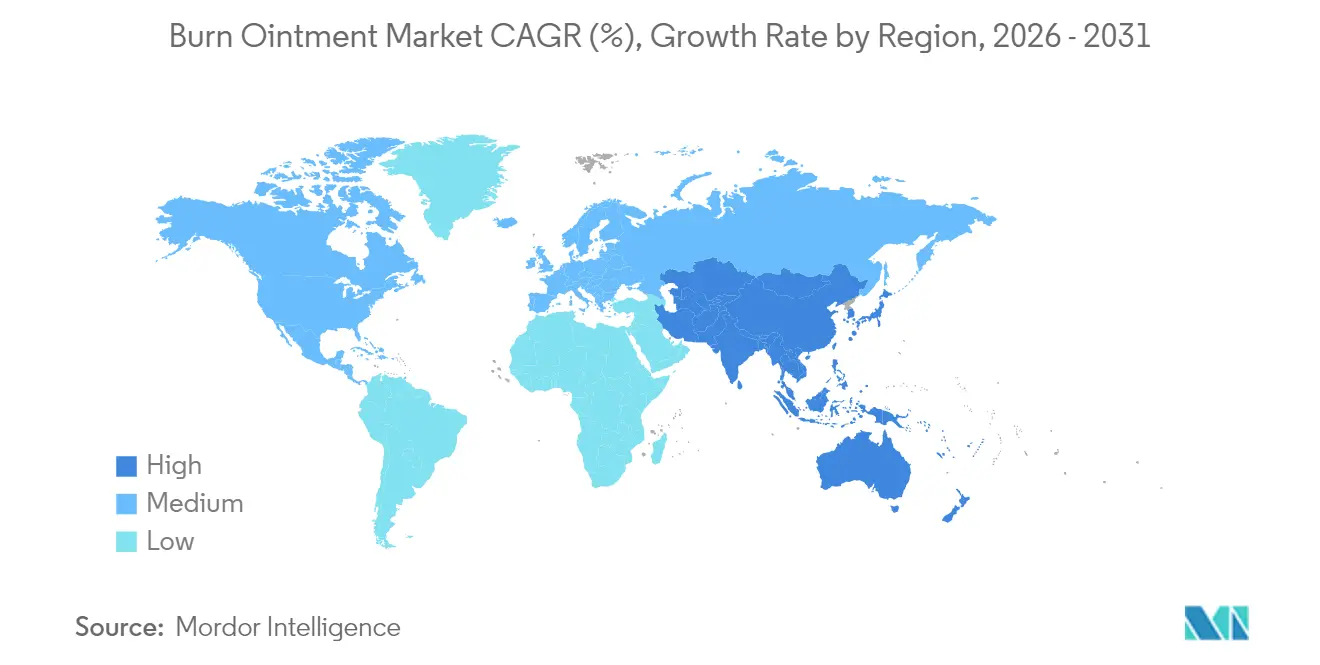
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱傷軟膏市場分析
熱傷軟膏市場規模は、2025年の11億3,000万USDから2026年には12億USDへ成長し、2031年までには2026年~2031年の間にCAGR 5.86%で15億9,000万USDに達すると予測されています。リチウムイオン電池の爆発、電子タバコ関連の負傷、産業事故が外来熱傷症例の裾野を広げており、商業需要が高まっています。外科医と戦闘衛生兵はいずれも、バイオフィルム形成菌に対抗できる銀系抗菌剤を好むようになっており、国防機関は野戦展開向けの迅速対応製剤に資金を投じています。FDA(米国食品医薬品局)による局所抗菌剤の高リスク区分への再分類により、製造業者は厳格な検証プロセスへの対応を迫られており、堅固な臨床データを持つ企業が優位に立っています。一方、デジタル薬局が製品リーチを拡大し、遠隔医療が在宅利用者に対してエビデンスに基づく治療計画を提供することで、全体的なケアコストの削減に貢献しています。
主要レポートの要点
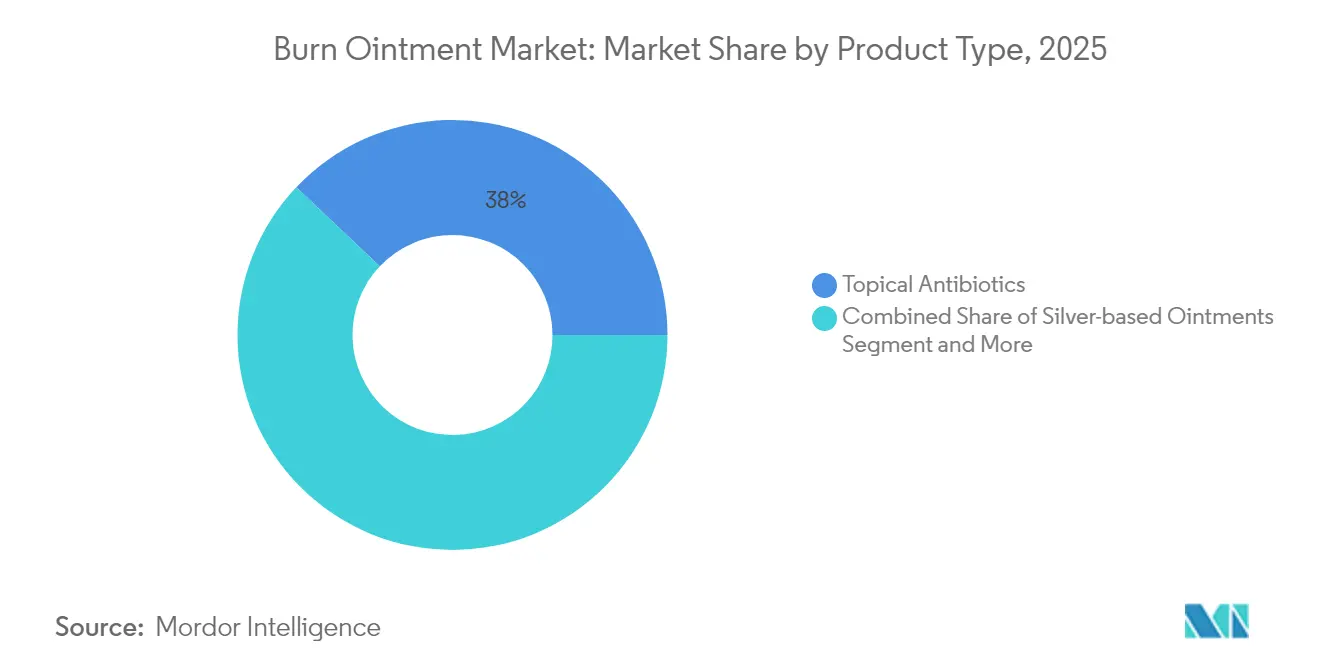
- 製品タイプ別では、局所抗生物質が2025年の熱傷軟膏市場シェアの37.95%を占め、銀系製品は2031年までにCAGR 8.13%を記録すると予測されています。
- 熱傷深度別では、一度熱傷が2025年の需要の46.05%を占め、三度熱傷症例は2031年までにCAGR 7.41%を記録すると見込まれています。
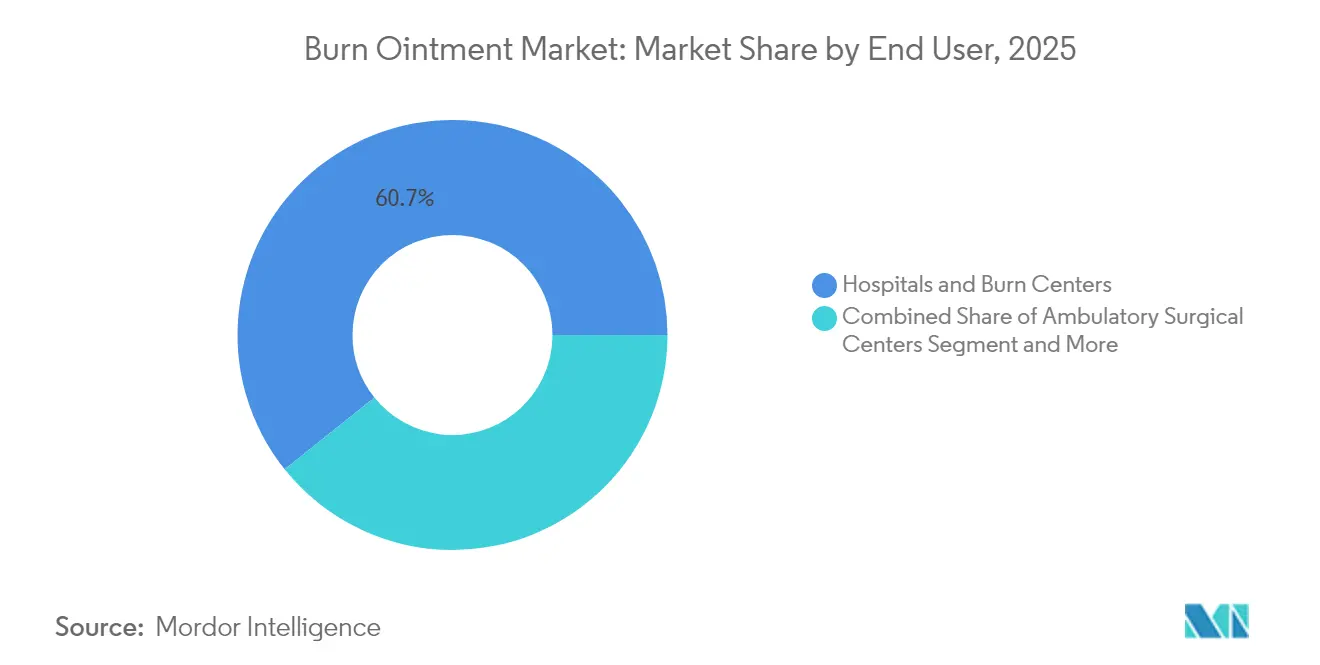
- エンドユーザー別では、病院・熱傷センターが2025年の熱傷軟膏市場規模の60.74%を占め、在宅医療はCAGR 7.06%で拡大しています。
- 流通チャネル別では、病院薬局が2025年の熱傷軟膏市場規模の45.35%のシェアをリードしており、オンライン薬局は2031年までにCAGR 11.08%で成長する見込みです。
- 地域別では、北米が2025年の世界収益の37.55%を占め、アジア太平洋は医療システムの近代化を背景にCAGR 8.68%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 低・中所得国(LMIC)における熱傷発生率の上昇 | +1.8% | アジア太平洋、アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 患者意識の向上と先進的治療へのアクセス拡大 | +1.2% | 世界全体、特に北米・欧州に集中 | 長期(4年以上) |
| 銀系抗菌軟膏の急速な普及 | +1.5% | 世界全体 | 短期(2年以内) |
| 戦闘熱傷に対する軍事野戦用調達 | +0.8% | 北米、欧州、一部アジア太平洋 | 中期(2〜4年) |
| リチウム電池・電子タバコの爆発による外来熱傷の増加 | +0.6% | 北米、欧州、先進アジア太平洋 | 短期(2年以内) |
| ナノテクノロジーによる持続放出製剤 | +0.9% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低・中所得国(LMIC)における熱傷発生率の上昇
火災関連の死亡率は低・中所得国において依然として高く、専用の熱傷病棟を有する病院は全体の3分の1にとどまっています[1]ジュディス・リンデルト、「アフリカにおける熱傷管理の現状」、PubMed、pubmed.ncbi.nlm.nih.gov。都市化により家庭用燃料の危険性が高まり、工場の拡張によって迅速な局所介入を要する産業事故が増加しています。インドの医療支出は2025年に12.59%増加し、州立病院が農村部の普及プログラム向けに多目的抗菌ジェルを備蓄することを可能にしました。政府はコミュニティクリニックに配布するトラウマケアキットに熱傷軟膏の調達を組み込んでいます。この構造的な需要は、多国籍パートナーからコア技術のライセンスを受けながら低価格パックを供給する製造業者のベースラインとなる販売量を押し上げています。救急部門が患者の在院期間短縮を報告する中、低コスト製剤は応急処置と紹介医療の間のつなぎとなり、熱傷軟膏市場を牽引しています。
患者意識の向上と先進的治療へのアクセス拡大
遠隔医療ポータルは、患者が表在性熱傷と部分層熱傷を区別し、受傷後数時間以内に薬用クリームの自己塗布を開始できるよう指導しています。米国の保険支払者は、保守的治療が4週間以上奏功しなかった場合にのみ皮膚代替移植を償還するという方針を採用しており、これが高機能製剤を用いた早期局所治療を間接的に促進しています。熱傷サバイバー財団が主導するソーシャルメディアキャンペーンは、銀および持続放出型ナノジェルに関連した治癒の促進を広め、製品の有効性に対する消費者の認識を形成しています。欧州の外来クリニックは現在、入院ではなくデジタルフォローアップを実施するようになっており、間接費を削減し、価値に基づく医療モデルにおける熱傷軟膏産業の役割を確固たるものにしています。
銀系抗菌軟膏の急速な普及
実験室試験により、銀イオンが細菌のDNA複製を妨害し、慢性感染症の65%の原因となるバイオフィルムマトリックスを分解することが示されています[2]M. レグルスキーら、「創傷ケア製品の抗バイオフィルム有効性」、DOI.ORG。米軍は10年以上前に銀含浸ドレッシングを採用し、戦闘現場での創傷デブリードマンの削減と搬送関連合併症の低下を報告しています。FDA(米国食品医薬品局)による一度・二度熱傷向け銀ゾルジェルの認可は、次世代コロイドプラットフォームを検証し、プレミアム軟膏への医師の信頼を高めています。日本の病院は小児熱傷プロトコルで銀系ドレッシングを義務付けており、院内感染を低減するこの方針が地域の調達基準に影響を与えています。抗生物質耐性の高まりを受け、製剤開発者はナノシルバーとクルクミンなどの天然抗炎症剤を配合し、コスト目標を損なうことなく治療上の訴求力を拡大しています。
戦闘熱傷に対する軍事野戦用調達
軍事熱傷研究プログラムは、2025年に除染ジェルと過酷な環境でも機能する常温保存可能なドレッシングに6億5,000万USDを充当しました。米国国防総省はSmith+Nephewに銀系ジェルと統合した陰圧創傷治療システムについて7,500万USDの発注を行い、先進製剤の大量調達チャネルを確立するとともに、製品性能を極限状態で検証しました。NATO演習では現在、迅速な傷病者搬送を想定した自己活性化ケモパックドレッシングを備えたモジュール式熱傷キットを備蓄しており、新たな性能基準を設定しています。国内の中小サプライヤーはサイバーセキュリティ準拠のサプライチェーンを確保するためグローバル大手と提携し、民間トラウマセンターへの技術移転を加速させています。軍事的な実証は、保険会社が戦闘実証済み製品を臨床的に優れているとみなすことで、民間市場における採用曲線を短縮し、熱傷軟膏市場を強化しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 抗生物質耐性と局所副作用 | -1.4% | 世界全体、特に病院環境で深刻 | 短期(2年以内) |
| 高コストな先進銀系・生物学的製剤療法 | -1.1% | 低・中所得国(LMIC)、価格敏感セグメント(世界全体) | 中期(2〜4年) |
| 局所抗菌剤の規制上の再分類 | -0.9% | 北米、欧州、規制市場 | 短期(2年以内) |
| 銀のサプライチェーンにおける価格変動 | -0.5% | 世界の製造業、コスト敏感分野 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
抗生物質耐性と局所副作用
65病院を対象とした世界規模の研究により、熱傷患者の32.4%が受傷から1週間以内に全身性抗生物質を投与されており、緑膿菌(Pseudomonas)およびアシネトバクター(Acinetobacter)株の耐性化を促進していることが判明しました。臨床医は、接触性皮膚炎リスクによって再上皮化が遅延するため、局所抗生物質の長期使用に慎重です。ルワンダでは、汎薬剤耐性緑膿菌(Pseudomonas)の小児症例が国境を越えた病原体拡散への警戒を呼び起こしました。病院は消毒薬クラスをローテーションし、低温プラズマ療法を組み合わせることで、従来型軟膏への依存度を低下させています。こうした制約が使用量を抑制し、代替製剤が耐性の壁を克服するまでは熱傷軟膏市場に上限を設けることになります。
高コストな先進銀系・生物学的製剤療法
ナノ粒子懸濁液と生物学的ジェルは、ジェネリック抗生物質クリームの最大8倍のコストを要し、熱傷発生率が最も高い低・中所得国における調達予算を圧迫しています。メディケアのルールでは、先進移植の償還前に4週間の標準治療の失敗を求めており、補完的なプレミアム軟膏の採用が遅れています。製造業者は生物製剤配合製品に対して費用のかかる製造品質管理(GMP)監査に直面しており、その負担が消費者に転嫁されています。コスト制約により、公立病院は旧来の消毒製剤の一括購入に向かい、次世代ジェルの普及が遅れています。助成プログラムは依然として限定的であり、熱傷軟膏市場は高所得地域と資源制約地域に二分化したまま推移しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
銀系のイノベーションが従来の抗生物質を凌駕局所抗生物質は、臨床的な親しみやすさと低単価を背景に、2025年の熱傷軟膏市場シェアの37.95%を占め収益をリードしました。しかし銀系クリームは、病院がバイオフィルム形成に対抗できる広域スペクトルカバレッジへとプロトコルを転換するにつれ、2031年までにCAGR 8.13%を記録すると予測されています。ヨウ素製品は、酸化的殺菌機序により深部または汚染熱傷への関連性を保ちつつも、着色および細胞毒性への懸念から成長が緩慢です。2025年に開発されたカーボンドットキャリアシステムは、活性成分の放出を3日間延長し、看護時間を削減して患者の快適性を向上させます。
競争上の差別化は、有効成分そのものよりも特許取得可能なデリバリーマトリックスに左右されます。各社は浸出液に接触すると膨潤するハイドロコロイド層に銀イオンを埋め込み、48〜72時間にわたって金属を放出しながら水分をコントロールします。銀とリドカインを組み合わせた複合製剤は、感染管理と鎮痛を一つにまとめた緊急対応者向けのソリューションです。規制の格上げにより、クラスIIIの銀ジェルには微生物耐性の推移に関するデータの提供が義務付けられ、より充実した市販後調査プログラムが促進されています。先進製品が承認を獲得するにつれ、販売量の伸びが従来のクリームに劣る場合でも、プレミアム価格設定が金額ベースでの成長に不均衡に貢献しています。有効性、コンプライアンス、コストの相互作用が、熱傷軟膏市場の長期的な競争構造を形成していくことになります。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


熱傷深度別:
三度熱傷の治療複雑性がプレミアム需要を牽引表在性の一度熱傷は家庭での発生頻度が高いため、2025年の販売金額の46.05%を占め最も多くみられました。しかし、産業爆発、化学物質漏洩、軍事行動による複雑な外傷が高価値局所ケアを必要とすることから、三度熱傷はCAGR 7.41%を記録すると予測されています。これらの全層熱傷は水分管理、抗菌カバレッジ、再生サポートを必要とし、成長因子模倣物を配合したバイオアクティブジェルの適切な候補となっています。
治療経路では現在、受傷後3日以内のデブリードマンとそれに続く持続放出型軟膏の塗布により、感染を抑制して移植準備を促進することが重視されています。エクソソーム様小胞を研究する製剤開発者は、肥厚性瘢痕に至る線維芽細胞の過剰刺激なしにコラーゲン沈着を誘発しようとしています。病院は高度なイメージングを用いて創傷深度をマッピングし、投与量を誘導することで、プレミアム製品のコスト効率を改善しています。三度熱傷用途における熱傷軟膏市場規模は、二桁の価格帯のため単位出荷量を上回るペースで拡大しています。国防機関が戦場プロトコルを洗練させるにつれ、軍事用途向けに構築された三度熱傷ソリューションが民間トラウマセンターに波及し、収益基盤を広げる可能性があります。
エンドユーザー別:
在宅医療の加速が治療の分散化を反映病院および専門熱傷センターは、中等度・重症症例の管理における役割から、2025年の熱傷軟膏市場規模の60.74%を占めました。CAGR 7.06%で拡大する在宅医療は、遠隔医療による指導への患者の信頼の高まりと、低コストケア環境を評価する保険会社の方針恩恵を受けています。
外来手術センター(ASC)は、従来の入院ケアと在宅回復の橋渡し役を担い、当日の切除と退院前の局所ドレッシングを提供しています。製造業者は色分けされた投与指示とQRコードを備えたパッケージをカスタマイズし、動画の説明と連携させることで、非臨床環境でのアドヒアランスを向上させています。価値に基づく償還が再入院にペナルティを課すにつれ、病院は感染の再発を最小化するために複数日分のキットを患者に提供しています。熱傷軟膏市場はこうして施設調達を超え、消費者直販チャネルへと広がり、収益源を多様化しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
デジタルトランスフォーメーションがオンライン薬局の成長を加速病院薬局は2025年の販売の45.35%を占め、処方集プロトコルに沿った一括購入を反映しています。年率11.08%の成長が予測されるオンライン薬局は、自宅配送、目立たないパッケージ、アルゴリズムによる製品推薦を活用しています。小売チェーンはクリック・アンド・コレクトロッカーを導入し、デジタルの利便性と即時受け取りを組み合わせ、eコマース拡大の中でも存在感を維持しています。
電子処方プラットフォームは熱傷軟膏の処方を、リアルタイムの在庫確認を提供する優先ネットワークへ自動的に転送します。オンラインの価格透明性は実店舗のマークアップへの下押し圧力となっており、チェーン薬局は慢性創傷患者向けのサブスクリプションモデルを展開しています。規制当局は偽造局所薬剤を取り締まる越境電子薬局規則の策定を進めており、認可プラットフォームへの信頼を高めています。デジタル普及が成熟するにつれ、製造業者は検索最適化コンテンツに投資して直接トラフィックを獲得し、熱傷軟膏市場においてプレミアムラインを第一選択ソリューションとして位置付けています。
地域分析
北米熱傷軟膏市場
北米は37.55%のシェアを占め、最大の地域貢献者であり続けており、高度なトラウマシステム、広範な保険適用範囲、およびプレミアム熱傷軟膏プロトコルを検証する持続的な軍事研究開発資金を活用しています。米国の調達チャネルは、戦場での有効性を実証した最先端の銀系製品を民間病院へ継続的に供給しています。カナダの単一支払者モデルは、費用対効果の高いジェネリック医薬品を優先する全国入札を交渉しつつも、バイオアクティブゲルを導入する小児熱傷ユニットへの予算を確保しています。メキシコの民間病院はメディカルツーリズムの成長に伴い米国製剤を輸入しており、それによって地域の流通フットプリントが拡大しています。
アジア太平洋および欧州熱傷軟膏市場
アジア太平洋地域は最も成長が速いクラスターであり、医療近代化プログラムが熱傷センター向けの設備投資予算を解放することで、2031年までに8.68%のCAGRを記録しています。インドでは2024年に導入された州保険制度がハイリスク患者への局所製剤を償還対象とし、基礎需要を押し上げています。中国の省政府は創傷ケアイノベーションハブへの共同出資を行い、国内ナノゲルスタートアップを育成しており、これらの企業は国内電子商取引プラットフォームを活用して急速な規模拡大を図っています。工業回廊での火災や家庭での調理事故に悩む東南アジア諸国は、コストとパフォーマンスのバランスを取った中級抗菌クリームを輸入しています。日本では、より速い上皮化を促進する成果報酬型償還制度が導入され、病院が徐放性プラットフォームへと移行しています。フランスは国家公衆衛生機関のガイダンスに従い、銀系ゲルを救急室の必須備蓄品に追加しました。東欧市場はEU構造基金を活用してトラウマ施設を改修しており、定番の抗生物質クリームへの段階的な需要を生み出しています。
中東・アフリカおよび南米熱傷軟膏市場
中東・アフリカは普及率が低いものの有望な地域です。湾岸諸国は、ガス爆発による熱傷が多発する外国人労働者密集の建設現場向けに高度な生物学的ゲルを調達しています。北アフリカ諸国は非政府織と連携して公共クリニックで基本的な抗菌軟膏を配布し、応急処置の対応時間を改善しています。サブサハラ市場では、患者を使い捨てサシェを備えた地域熱傷ユニットへ誘導するモバイルヘルスアプリが普及しており、インフラの制約にもかかわらず治療のリーチを高めています。南米では中程度の普及が見られ、ブラジルは地域の皮膚バンクへの投資を進めており、これが感染管理軟膏への長期的な需要を支える基盤となります。これらの地理的な特性が相まって、熱傷軟膏市場は世界規模での着実な成長を続けています。

規制環境
火傷用軟膏および関連する火傷創傷製品は、その適応や技術によって複数の規制ルートに分類される。米国では、米国食品医薬品局(FDA)が標準的な火傷緩和成分に関するOTC医薬品モノグラフの遵守を管轄しており、また火傷治療に使用される高度創傷ケア製品向けの医療機器および生物製剤の承認経路も管轄している。一般的な局所火傷緩和・鎮痛製品は、成分および表示要件が定められたOTCモノグラフの枠組みに該当することが多い。より高リスクの抗菌または高度創傷適応の場合は、Class II機器に対する特別管理を伴う510(k)や、必要に応じてClass IIIカテゴリー向けの市販前承認経路など、より厳格な申請が求められることもある。
火傷治療のワークフローにおいて、局所抗菌剤とともに使用される陰圧創傷治療(NPWT)システムは、FDAの分類枠組みの下で医療機器として規制される。例えば、21 CFR 878.4780に基づくNPWTはClass IIとして特別管理下に分類され、これはエビデンス要件やサプライヤーの品質システムの整備状況に影響を及ぼす。こうした経路の違いは、局所製品と統合創傷ケアシステムの両方を販売するグローバルメーカーのポートフォリオ戦略を形づくっている。企業がFDAの認可を通じて新たな創傷被覆材やNPWTプラットフォームを市場に投入するにつれ、検証、表示、市販後の遵守要件が市場投入の速度に一層影響を与え、病院の採用医薬品リストを支え、火傷センターのプロトコルとの整合を図っている。この環境は、複数経路の規制プログラムを運用できるサプライヤー、局所製品と規制対象の機器プラットフォームを組み合わせられるサプライヤー、そして規制されたeファーマシー流通経路における追跡可能性および模倣品対策を支援できるサプライヤーに有利に働く。
競争環境
熱傷軟膏市場は適度に集中しており、上位5社が2024年に合計で相当のシェアを保持しています。Smith+Nephew、Convatec、Mölnlyckeなどの大手既存企業は、グローバルな流通チャネルと臨床試験インフラを活用して競争優位を維持しています。規制の再分類はコンプライアンス負担を中小企業に課しており、確立したプレイヤーとの統合またはライセンスパートナーシップを促進しています。技術上の差別化は、ナノキャリア設計、水分応答性マトリックス、抗菌と再生特性を融合させたデュアルアクション製剤に集中しています。
戦略的な動きがこの焦点を浮き彫りにしています。Smith+Nephewの7,500万USDの国防契約は、銀系ジェルと統合した陰圧創傷治療システムを供給し、大量購入を確保しながら極限条件での製品性能を検証しています。Convatecは2025年の研究開発(R&D)予算の4分の1をドレッシング交換を減らす持続放出型プラットフォームに充て、高コスト市場での看護労働時間の削減を目指しています。Avita Medicalは2025年にCohealyxを発売し、エクソソーム技術と局所デリバリーを組み合わせて再上皮化を促進し、新興のバイオ再生ニッチに自社を位置付けました。
パイプラインの買収が競争環境をさらに形成しています。多国籍企業は、ハードウェアと消耗品を一括提供するためにAI(人工知能)駆動の創傷診断ツールを持つスタートアップを発掘しています。日本と韓国でのクロスライセンス契約により地域製造が実現し、高まる地域需要に対応しながら通貨変動リスクをヘッジしています。銀のスポット価格が変動する中、大手企業は一括供給契約を交渉し、製造廃棄物から金属を回収するリサイクルプログラムに投資してマージンを守っています。全体として、競争は規制力と具体的な臨床成果を結びつける能力に左右されており、熱傷軟膏市場の継続的な発展を確かなものにしています。
熱傷軟膏産業のリーディングカンパニー
Solventum Corporation
Smith & Nephew PLC
Johnson & Johnson
ConvaTec Group PLC
Cardinal Health Inc.
- *免責事項:主要選手の並び順不同
熱傷軟膏市場
- Solventum Corporation
- Smiths Group
- Johnson & Johnson
- Convatec
- Cardinal Health
- GlaxoSmithKline
- Pfizer
- Cipla
- Sun Pharmaceuticals Industries
- Perrigo Company
- Mankind Pharma
- DeRoyal Industries
- Molnlycke Health Care
- Leo Pharma
- Medline Industries
- B. Braun
- Acelity (KCI)
- Integra LifeSciences
- Morepen
- Trio Lifescience Pvt. Ltd.

市場機会と将来展望
外来火傷ケア、高度創傷管理、デジタル流通の交差点には依然として空白地帯が残っている。遠隔医療によるセルフケア支援の強化を背景とした在宅ケアの成長は、火傷用軟膏メーカーにとって、より簡便な用法、改善された耐容性(皮膚炎や局所抗生物質の過剰使用への懸念を含む)、および病院や火傷センターでのプロトコルへの採用を支えるエビデンスパッケージによって差別化を図る余地を生み出している。また、この市場には、病院が必要に応じて局所抗菌剤を高度な被覆材やNPWTと組み合わせることが多いため、バンドルケア経路を通じた実践的な商業化の道筋も存在する。この組み合わせは、共同マーケティング、キット単位の調達、プロトコル主導の利用を後押しする。
最近の業界動向は、隣接プラットフォームの発売が火傷ケアの経路をどのように変化させ、局所製品の使用を促進しうるかを示している。2026年5月、Smith+NephewはRENASYS EDGE NPWTシステムについてFDAの510(k)認可(K260646)を取得し、2026年3月にはALLEVYN COMPLETE CAREフォーム被覆材を発売した。これらの動きは、局所薬剤とともに火傷管理に使用される統合創傷ケアポートフォリオを強化するものである。火傷用軟膏サプライヤーにとっては、互換性試験(軟膏と被覆材の相互作用)、病院と在宅環境をまたぐ併用療法に関する教育、そしてオンライン薬局や電子処方ワークフローを通じた販路拡大といった機会が示唆されており、規制に準拠した表示と明確な使用説明が誤用を減らし、服薬遵守を改善する。
Recent Industry Developments in 熱傷軟膏市場
- 2026年5月:Smith+Nephewは、EWMA 2026での発売を予定するALLEVYN COMPLETE CARE被覆材およびRENASYS EDGE tNPWTにより、慢性創傷ケアの進展を推進している。この更新は、火傷用軟膏の治療プロトコルに影響を及ぼしうる高度創傷ケアの進歩を示し、火傷後ケア経路を形づくっている。統合創傷ケアポートフォリオを拡大し、補助的な火傷ケア製品の採用を後押しする可能性がある。
- 2026年3月:Smith+Nephewは、ALLEVYN COMPLETE CAREフォーム被覆材を発売した。この新しいフォーム被覆材は、火傷および創傷管理の製品選択肢を広げるものである。高度創傷被覆材における主導的地位を強化し、火傷用軟膏の使用パターンに影響を与えている。
- 2026年1月:Solventumは、英国でV.A.C. Peel and Place被覆材を導入した。NPWTと被覆材の統合は、火傷後の創傷ケア経路に影響を与える可能性がある。これは創傷治療プラットフォームと火傷ケアワークフローの融合を示すもので、火傷用軟膏製品への需要波及の可能性がある。


熱傷軟膏市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、火傷用軟膏市場を、皮膚を鎮静させ、治癒を支援し、感染リスクを低減することで火傷傷害を管理するために使用される局所軟膏製品から生じる収益として、小売および臨床の購買チャネル全体にわたって定義する。
対象範囲の除外事項:本規模算定では、軟膏以外の火傷用被覆材、機器、および病院での処置を除外しており、また火傷治療を目的として位置付けられていない、または使用されていない一般的なスキンケアクリームも除外している。
セグメンテーション概要
- 製品タイプ別
- 局所抗生物質
- 銀系軟膏
- ヨウ素系軟膏
- 複合製剤・その他
- 熱傷深度別
- 一度(軽度)熱傷
- 二度(部分層)熱傷
- 三度(全層)熱傷
- エンドユーザー別
- 病院・熱傷センター
- 外来手術センター
- 在宅医療施設
- 流通チャネル別
- 病院薬局
- 小売薬局・ドラッグストア
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC(湾岸協力会議)諸国
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公衆衛生および傷害に関するシグナルから開始し、これによりボリュームをモデル化する前に現実的な需要の境界を設定することができた。火傷負荷の背景については世界保健機関(WHO)などの資料を、傷害およびケア環境の指標については米国疾病予防管理センター(CDC)を参照し、さらに火傷発生率の報告が入手可能な同様の各国の保健機関も参照した。
商業面を裏付けるため、局所製品に関する背景情報として米国FDAの医薬品・製品情報ページなどの資料も使用し、該当する場合には、関連する局所製剤の流通を確認するために米国税関・貿易統計も参照した。製品使用率を把握するため、火傷ケアの実践に関する査読済み臨床文献を使用した。企業の年次報告書、投資家向け資料、信頼性の高い報道は、製品の注力分野および地理的な事業展開を把握するために使用し、企業財務情報については有料サブスクリプションを、特許検索については別の有料サブスクリプションを、中小企業や製剤活動に関する情報の空白を補うために選択的に使用した。ここに挙げたソースは網羅的なものではなく、データポイントを検証し前提を明確化するために他の多数の公開資料も確認した。
一次インタビューおよび調査
一次確認は、メーカー、流通業者、臨床医、薬局チャネル関係者を組み合わせたインタビューおよび短期調査を通じて実施し、実際の購買環境における需要の前提と価格ロジックを検証した。これらの議論は、どの重症度の火傷が通常軟膏の使用を促すか、再塗布の頻度、そして全体的な消費を左右する主要地域間でのチャネル構成のばらつきを確認する上でも役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 経営幹部(CXO):12% | アジア太平洋(APAC):41% |
| 中位層:55% | 機能/事業部門リーダー:35% | 欧州・中東・アフリカ(EMEA):33% |
| 小規模プレイヤー:15% | マネージャー:53% | 南北アメリカ:26% |
市場規模算定と予測
市場規模の算定には、火傷発生率のシグナルを起点とし、それを各ケア環境において軟膏で治療される可能性が高い部分へと絞り込むトップダウン型の需要プール構築手法を用いた。治療対象プールを定義した後、実用的な使用プロファイル(1エピソード当たりの平均パック数、再塗布頻度、一般的な治療期間)を適用して収益を構築し、次に一次調査で検証した平均販売価格帯を用いてボリュームを価値に変換した。
算定結果を現実的なものに保つため、入手可能な範囲でのサプライヤーの収益開示、ブランド構成に関する流通業者・薬局チャネルの確認、一般的なパックサイズに対するASPとボリュームのサンプル計算といった選択的なボトムアップ手法との照合を行った。密に追跡した入力項目には、重症度別の火傷症例構成(軽症対深部熱傷)、外来対入院での治療割合、小売対病院のチャネル比率、消費に影響を与えるパックサイズと使用ガイドライン、そしてインフレーションや原料入手可能性に起因する価格変動などが含まれる。予測はシナリオ分析を用いて策定し、コアケースは専門家のフィードバックによって確認された、予想される火傷発生率の傾向、医療アクセス、価格推移パターンに基づいている。上振れ・下振れシナリオでは、チャネル構成のより速い、あるいはより遅い変化とASPの変動を検証している。ボトムアップのシグナルが不完全な場合には、保守的なカバレッジ比率を適用し、複数の独立したインタビュー確認結果が一致した場合にのみ調整を行うことでギャップに対応した。
データ検証と更新サイクル
モデルの出力結果は、信頼できる治療対象需要プールと結果が結び付いた状態を保つため、独立したシグナルと照合された。一人当たりの想定消費量および地域別支出パターンを火傷負荷の方向性と比較し、また、チャネル構成と価格帯が回答者が日々の購買で目にしているものと一致しているかも確認した。
各段階でばらつきの確認を行い、前年比成長の妥当性確認、通貨換算タイミングの確認、異常な変動を示す地域の外れ値レビューなどを実施した。最終承認前には多段階の社内レビューを実施し、主要な前提が変化した場合や新たなデータポイントが既存モデルと矛盾する場合には再確認を行う。レポートは年次で更新し、重要な事象が発生した場合には中間更新を行い、納品直前には最終確認を実施することで、クライアントが最新の見解を得られるようにしている。
Mordor Intelligenceの火傷用軟膏市場規模と他の公表推定値との比較
火傷用軟膏の公表市場規模は、同じ最終用途について議論している場合でも、発行者ごとに軟膏として数えるものの境界や治療対象となる火傷プールの構築方法が異なるため、ばらつきが生じることがある。差異は、チャネル間で価格をどのように平均化するか、また臨床上の使用パターンや小売価格が変化した際に前提をどれだけ迅速に更新するかによっても生じる。
主要なギャップは通常、対象範囲と、ボリュームを価値に変換する方法に現れる。特に、隣接する火傷ケア用品が含まれる場合や、ASPが単一のグローバル平均として適用される場合に顕著である。治療エピソードのボリューム、チャネル別の価格帯、および年次更新のトリガーを追跡することで、Mordor Intelligenceは、より広範な火傷ケアカテゴリーを混在させたり、単発の価格スナップショットを用いたりすることなく、推定値を軟膏のみの収益に絞り込んでいる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.20 B (2026) | |
| 市場トラッカーA | USD 1.06 B (2024) | より早い基準年を採用しており、チャネル間で単一の混合ASPを適用することが多く、病院と薬局の価格が大きく異なる場合には価値を過小評価する可能性がある。 |
| 業界会報B | USD 1.19 B (2024) | 報告値はより短い予測期間に基づいており、製品の包含ルールによっては、より広範な局所火傷治療の収益を反映する場合があり、これが総額と軟膏のみの集計との違いを生じさせる。 |
この表における差異は、主に基準年の選択と、火傷用軟膏の収益として数えるものの包含境界によって説明される。治療対象となる火傷プール、パックの使用状況、およびチャネル別の価格設定が明確にされれば、推定値はより再現しやすくなり、状況の変化に応じた更新も容易になる。


レポートで回答される主要な質問
熱傷軟膏の現在の市場規模と予想成長率は?
熱傷軟膏市場規模は2026年に12億USDであり、CAGR 5.86%で成長して2031年までに15億9,000万USDに達すると予測されています。
なぜ銀系製剤が注目を集めているのか?
銀イオンはバイオフィルムを破壊し、抗生物質耐性菌に対する有効性を示すことから、病院や軍部隊がこれらの製品を急速に採用しています。
熱傷軟膏市場において最も急速に拡大している地域はどこか?
アジア太平洋はインドや中国などの国々における医療インフラ投資に牽引され、2031年までにCAGR 8.68%で拡大すると予測されています。
FDA(米国食品医薬品局)の再分類は製造業者にどのような影響を与えるか?
多くの抗菌クリームは現在、より高リスクの規制申請を必要とするようになっており、開発コストが増加してコンプライアンス体制の確立した企業が優位に立っています。
最も急成長している流通チャネルはどれか?
消費者がデジタルの利便性と自宅配送を好む傾向から、オンライン薬局は2031年までにCAGR 11.08%を記録すると予測されています。
最終更新日:



