
脳コンピューターインターフェース市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
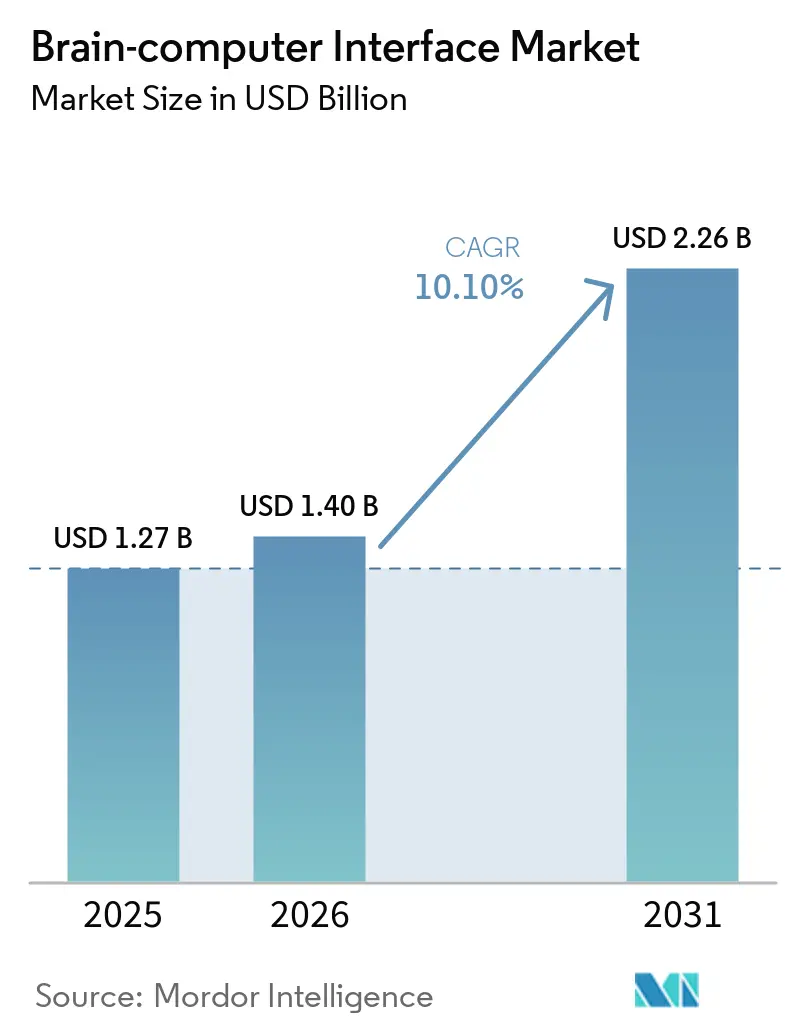
| 市場規模 (2026) | 1.40 十億米ドル |
| 市場規模 (2031) | 2.26 十億米ドル |
| Growth Rate (2026 - 2031) | 10.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脳コンピューターインターフェース市場分析
脳コンピューターインターフェース市場規模は2026年に14億米ドルと推定され、2025年の12億7,000万米ドルから成長し、2031年には22億6,000万米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率10.1%で成長します。
資本流入、ハードウェアプラットフォームの成熟、そして神経デコーディングと高度な人工知能の組み合わせが、この拡大を牽引する主要な力となっています。ベンチャー資金調達は商業化のタイムラインを短縮し続け、病院は植込み型ソリューションの早期導入を加速させ、消費者向けヘッドセットは脳コンピューターインターフェース市場の範囲をゲーミング、ウェルビーイング、人間と機械の共生へと拡大しています。ハイブリッド信号アーキテクチャとソフトウェア定義機能は製品差別化をさらに支援し、政府資金による臨床試験は安全性と倫理の基準を前進させています [1]出典:米国国立衛生研究所、「脳コンピューターインターフェースが麻痺した男性の発話を支援」、nih.gov 。需要面では、神経変性疾患の有病率の上昇と補助的コミュニケーションツールへの期待の高まりが、臨床ユーザーを収益創出の中核に位置づけ続けています。
主要レポートの要点
- コンポーネント別では、非侵襲型ハードウェアが2025年の脳コンピューターインターフェース市場シェアの75.90%を占め、ソフトウェア&アルゴリズムは2031年にかけて最速の年平均成長率11.88%を記録します。
- インターフェースタイプ別では、モーター・出力型BCIが2025年に50.30%の収益シェアをリードし、ハイブリッドシステムは2031年にかけて年平均成長率13.34%で成長します。
- アプリケーション別では、神経補綴が2025年の脳コンピューターインターフェース市場規模の49.10%を占め、コミュニケーション・制御アプリケーションは年平均成長率12.78%で成長します。
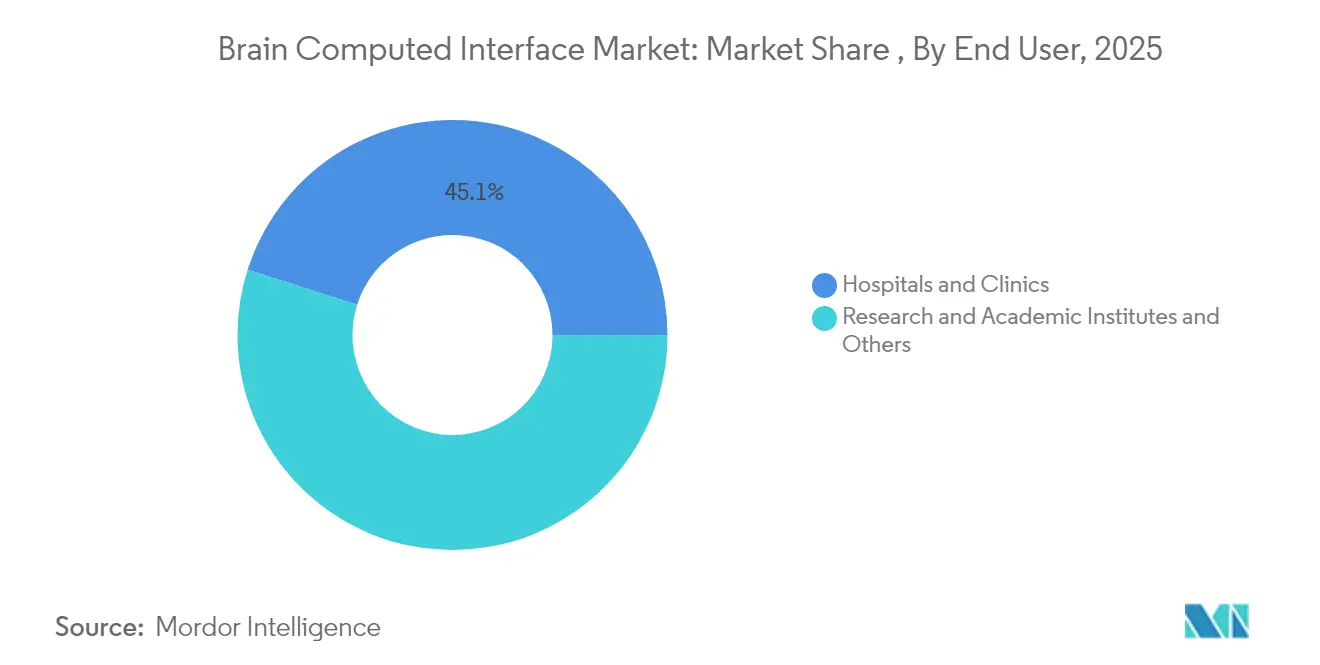
- エンドユーザー別では、病院・クリニックが2025年の脳コンピューターインターフェース市場の45.10%のシェアを占め、研究・学術機関は最高の予測年平均成長率12.29%を記録します。
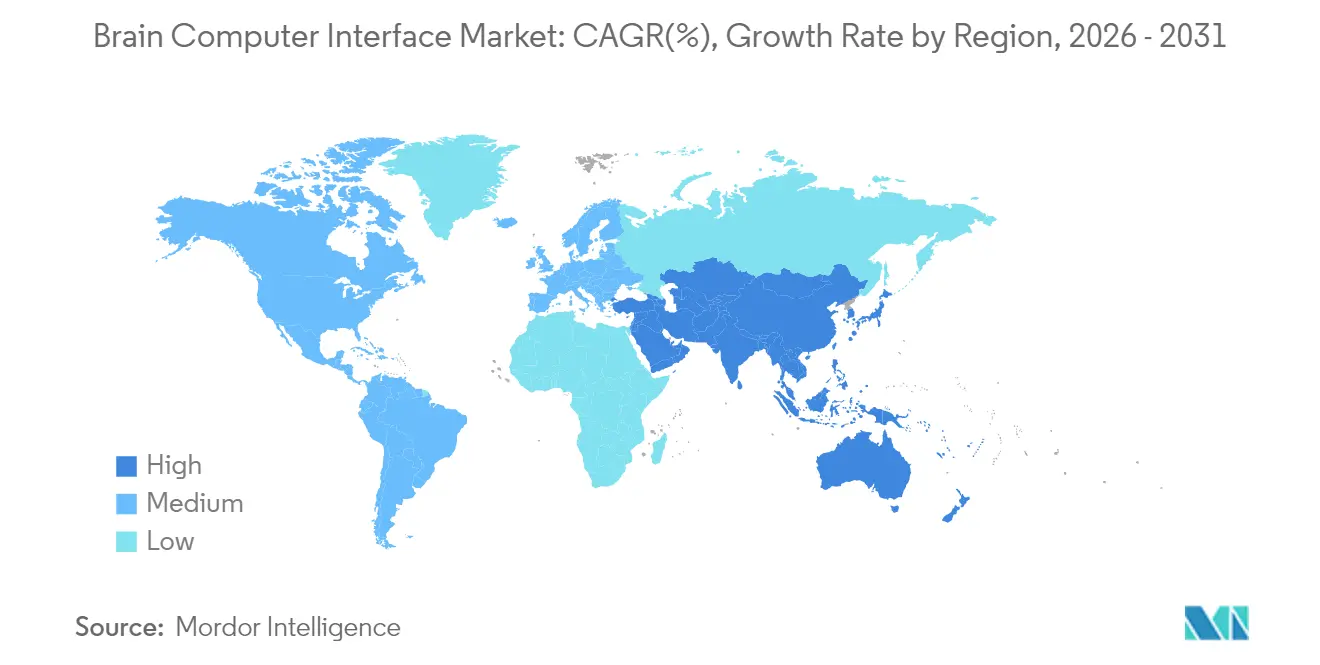
- 地域別では、北米が2025年の収益の48.10%を占め、アジア太平洋地域は2031年にかけて年平均成長率12.38%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ブレイン・コンピューター・インターフェース市場のドライバー影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | ピーク影響 |
|---|---|---|---|
| ALS患者および重度麻痺患者向け補助的コミュニケーション技術への需要急増 | 〜+2.3 | 北米および欧州を中心としたグローバル | 中期(〜3〜4年) |
| eスポーツおよびゲーミング企業によるEEGベースのウェアラブルヘッドセットの急速な普及 | 〜+1.5 | 北米、欧州、東アジア | 短期(2年以内) |
| シリコンバレー、ローザンヌ、ウィーンの神経技術ハブへの高いベンチャーキャピタル投資が製品商業化タイムラインを加速 | 〜+2.1 | 北米(シリコンバレー)、欧州(ローザンヌ、ウィーン) | 短期(2年以内) |
| 脳コンピューターインターフェース技術向上に向けた政府による研究開発活動の増加 | 〜+1.8 | 米国、英国、中国を中心としたグローバル | 中期(〜3〜4年) |
| 日本およびEUの高齢化人口における神経変性疾患の有病率上昇が臨床試験を促進 | 〜+1.4 | 日本、EU、北米 | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
補助的コミュニケーション技術への需要急増
米国国立衛生研究所が支援する研究により、麻痺患者に対して単語レベルの精度99%で明瞭な発話が回復されました [2]。その後Synchronは、そのStentrode植込み型デバイスと生成AIモデルを組み合わせ、追加ユーザーのハンズフリーテキスト入力を可能にしました。病院では介護サイクルの短縮と患者自律性スコアの向上が報告されており、臨床的な対象患者層がALSを超えて外傷性脊髄損傷や脳幹脳卒中にまで拡大しています(ユーザーデータ)。米国の民間保険会社は音声デコーディング植込み型デバイスの早期償還事例の審査を開始しており、生活の質の持続的な向上に対する支払者の認識が高まっていることを示しています。欧州の教育病院は、多職種神経リハビリテーションプログラムに言語モデル強化型BCIを統合しており、地域全体での中期的な普及を強化しています。
EEGベースのウェアラブルヘッドセットの急速な普及
ゲームスタジオ、eスポーツ主催者、コンシューマー・ウェルネスブランドは、ドライ電極ヘッドセットをインタラクティブタイトル、フィットネスプログラム、瞑想プラットフォームに統合しています。ストリーマーはニューラル入力によるゲームプレイの完全制御を実演し、競技リーグはコーチング目的で集中力および感情状態データの試験運用を行っています。これらの展開により、低遅延信号抽出のアルゴリズムが精緻化され、小型化が加速し、非医療分野の利用者に対してニューロテクノロジー ブレイン・コンピューター・インターフェースシステムの日常的なメリットが周知されています。出荷台数の増加に伴い、規模の経済がユニットコストの低下をもたらし始め、ベンダーはサブスクリプション型アナリティクスをバンドル提供することでユーザーあたりの収益を深化させることが可能となっています。
神経技術ハブへの高いベンチャーキャピタル投資
1億米ドルを超える単一ラウンドの投資により、クリーンルーム電極製造、動物実験、早期ヒト試験の迅速なスケールアップが可能になっています。シリコンバレー、ローザンヌ、ウィーンへの資本集中は、スタートアップ、大学、受託製造業者間でベストプラクティスを移転する密な知識ネットワークを育んでいます。暗号通貨プラットフォームやクラウドサービスプロバイダーによるポートフォリオ多様化は、神経インターフェースの収益化に対する業界横断的な信頼を示しています。投資家は規制申請の加速を求め、企業は内部品質保証能力を高め、プロトタイプから枢軸試験までの反復サイクルを短縮するよう促されています。
政府による研究開発活動の増加
英国の国民保健サービスは、超音波ベースの気分向上型BCIを評価する650万ポンドの研究を含む、精密神経技術試験に6,900万ポンドを割り当てました。中国の工業情報化部は脳機械インターフェースを戦略的優先事項として位置づけ、国家標準化委員会を設立しました。一方、米国政府説明責任局はデータ所有権と償還経路を明確にするための政策フレームワークを勧告しました。
ブレイン・コンピューター・インターフェース市場の抑制要因影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | ピーク影響 |
|---|---|---|---|
| 植込み型BCIシステムの普及を制限する外科的リスクと規制上のハードル | -1.9 | グローバル | 中期(〜3〜4年) |
| 神経データ収集に関するデータプライバシーの懸念 | -1.2 | 北米、欧州 | 短期(2年以内) |
| 大衆市場向けEEGデバイスにおける毛髪・頭皮インピーダンスによる信号精度の課題 | -1.0 | 消費者市場を中心としたグローバル | 短期(2年以内) |
| 公的医療システムにおけるBCIベースのリハビリテーション療法の償還コードの不足 | -0.7 | 新興市場を中心としたグローバル | 中期(〜3〜4年) |
| 情報源: Mordor Intelligence | |||
外科的リスクと規制上のハードル
植込み型システムは優れた信号忠実度を提供しますが、実施できる施設が少ない頭蓋または血管手術を伴います。電極の移動、感染、デバイス摘出の報告が臨床医や保険会社の間に慎重さをもたらしています。規制当局は長期的な安全性モニタリングを要求し、市場投入までの時間を延ばし、試験予算を膨らませています。これらの障害により、早期導入は資金力のある学術病院と裕福な自費患者に限定され、広範な普及が遅れています。ベンダーはステント様の送達ツールを改良し、可逆的な植込み型デバイスを開発することで対応していますが、依然として複数年にわたる承認経路を乗り越える必要があります。
神経データ収集に関するデータプライバシーの懸念
立法者は神経データを機密として分類し、企業に明示的な同意、ローカルストレージオプション、詳細なユーザーコントロールの維持を義務付けています。米国における連邦基準の不在と欧州における地域ルールの相違が、クラウドサービスの統合複雑性を高めています。消費者団体は、思考パターン分析が意図、政治的見解、精神的健康状態を明らかにする可能性があると警告し、ウェルネスおよびゲーミングヘッドセットの大衆市場への普及を妨げています。企業は信頼を高めるためにデバイス上の暗号化、エッジ処理、データ匿名化機能を組み込んでいますが、コンプライアンスの負担が開発コストを増加させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ブレイン・コンピューター・インターフェース市場セグメント分析
コンポーネント別:
非侵襲型ハードウェアがリーダーシップを維持しながらソフトウェアが加速非侵襲型ヘッドセットと電極アレイが2025年の収益の75.90%を生み出し、脳コンピューターインターフェース市場における多くの開発者の参入ポイントとしての役割を裏付けています。ドライ電極と低エネルギーBluetoothを搭載した製品ローンチにより、セットアップ時間が短縮され、快適性が向上し、仮想現実ゲーミングやリモートニューロフィードバックなどの日常的な使用シナリオが可能になっています。病院は外科的リスクの回避を評価し、消費者ブランドは低い規制上のハードルを活用して棚への配置を迅速化しています。価格の低下と信号対雑音比の改善が、競争激化にもかかわらず二桁成長を支え続けています。
ソフトウェアとアルゴリズム層は 1Mass General Brigham、「植込み型脳コンピューターインターフェース共同コミュニティ」、massgeneralbrigham.org 1Mass General Brigham、「植込み型脳コンピューターインターフェース共同コミュニティ」、massgeneralbrigham.org.88%の年平均成長率で拡大しており、これはすべての増分ヘッドセット設置が繰り返しのライセンス機会をもたらすため、ハードウェアを上回るペースです。トランスフォーマーベースのデコーダー、転移学習、自己較正フレームワークが情報転送率を三桁のパーセンテージで向上させています。これらの進歩により、2031年までに3億8,000万米ドルから9億7,000万米ドルに成長すると予測される新興のサービスとしてのソフトウェアサブセグメントが生まれています 1Mass General Brigham、「植込み型脳コンピューターインターフェース共同コミュニティ」、massgeneralbrigham.org。サービスプロバイダーはその後に続き、社内専門家を持たない臨床バイヤーにクラウドダッシュボード、電極メンテナンス契約、コンプライアンス監査を提供しています。これらの活動が合わさって、ベンダーを純粋なハードウェアマージン圧縮から守るバランスの取れた収益ミックスを維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


インターフェースタイプ別:
モーター・出力型が支配しながらハイブリッドシステムが急増モーター・出力型プラットフォームが2025年の支出の50.30%を占め、麻痺患者のカーソル制御、車椅子ナビゲーション、補綴操作の回復に関する臨床上の優先事項を反映しています。サブ秒応答速度が可能な非侵襲型深層学習デコーダーの実証成功により、集中治療室を超えた訴求力が広がっています。消費者向け開発者はこれらのブレークスルーを拡張現実ヘッドセットやスマートホームデバイスのジェスチャーレス入力に応用し、セグメントの成熟度を強化しています。
EEG、筋電図、機能的近赤外分光法、または集束超音波を組み合わせたハイブリッドアーキテクチャは、 1Mass General Brigham、「植込み型脳コンピューターインターフェース共同コミュニティ」、massgeneralbrigham.org3.34%の年平均成長率に向かっています。複数の神経信号と末梢信号を融合することで信頼性を高め、単一モダリティシステムを妨げるアーティファクトを補正します。実験的な脳卒中リハビリテーション装置はその利点を示しており、2週間のハイブリッド脳筋トレーニング後、患者の83%が測定可能な手の機能を回復しました。コンポーネントコストが低下するにつれて、ハイブリッド回路は研究室からモジュール式消費者アクセサリーへと移行するでしょう。
アプリケーション別:
神経補綴が収益を牽引しながらコミュニケーションが加速神経補綴・運動機能回復ソリューションが2025年の売上の49. 1Mass General Brigham、「植込み型脳コンピューターインターフェース共同コミュニティ」、massgeneralbrigham.org0%を支配し、脳コンピューターインターフェース市場の中核としての地位を確固たるものにしています。直接皮質刺激が形状、圧力、質感の触覚フィードバックを提供し、ロボット義肢のより直感的な使用を可能にしています。規制当局はこれらの生活を変える治療法を優先し、枢軸試験を合理化するブレークスルーデバイス指定を付与しています。軍事医療助成金と保険パイロットが神経補綴適応症の堅固な償還見通しをさらに強化しています。
コミュニケーション・制御システムは、言語モデルの統合がキーストロークを半分以上削減し、転送速度を倍増させることで、最速の 1Mass General Brigham、「植込み型脳コンピューターインターフェース共同コミュニティ」、massgeneralbrigham.org2.78%の年平均成長率を記録しています。個別較正を不要とするユニバーサルBCIがトレーニング時間を短縮し、リハビリテーションセンターや在宅ケア環境全体でのスケーラブルな展開を約束しています。思考ベースのテキスト入力の初期成功事例が一般認知を高め、ソーシャルメディアの報道がテクノロジーに精通した患者の間での普及を加速させています。認知状態モニタリングやデジタルウェルネスにおける二次的なアプリケーションが市場の地平を広げています。
エンドユーザー別:
病院が支配しながら研究機関が加速病院・クリニックが2025年の売上高の45. 1Mass General Brigham、「植込み型脳コンピューターインターフェース共同コミュニティ」、massgeneralbrigham.org0%を支配しており、これは複雑な植込み手術、長期リハビリテーション、多職種ケアチームにおける役割によるものです。主要な学術センターは音声回復、感覚フィードバック、神経調節の並行プログラムを運営しており、デバイスメーカーが単一の契約フレームワークの下で多様な患者コホートにアクセスできるようにしています。植込み型脳コンピューターインターフェースコミュニティなどの協力団体がプロトコル標準を整合させ、試験スポンサーの管理上の負担を軽減しています。
研究・学術機関は、工学、心理学、コンピューターサイエンスの学部が学際的な研究室を形成し、しばしばベンチャーキャピタルの参加を得て、2031年にかけて 1Mass General Brigham、「植込み型脳コンピューターインターフェース共同コミュニティ」、massgeneralbrigham.org2.29%の年平均成長率で拡大するでしょう 1Mass General Brigham、「植込み型脳コンピューターインターフェース共同コミュニティ」、massgeneralbrigham.org。ハイブリッドリアリティ、適応学習、精密メンタルヘルス介入を対象とした助成金が、商業規模に先立ってプロトタイプ製造を刺激しています。これらのキャンパスはスタートアップや大手デバイス企業の人材パイプラインとしても機能し、将来の製品世代への革新の安定した流れを確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
北米ブレイン・コンピューター・インターフェース市場
北米は2025年の収益の48. 1Mass General Brigham、「埋め込み型ブレイン・コンピューター・インターフェース協働コミュニティ」、massgeneralbrigham.org0%を創出しており、ブレイン・コンピューター・インターフェース市場の中核を担い続けている。国立衛生研究所の資金援助、充実したベンチャー資本、および専門的な外科チームが、音声デコーディング、双方向感覚、うつ病に対する神経調節にわたる継続的な治験パイプラインを支えている。この地域は、診療ワークフローに償還研究を統合するアーリーアダプター型医療システムの恩恵を受けており、支払者による受け入れを加速させている。プライバシー法制は急速に進化しており、安全なデータアーキテクチャへの早期投資を行う企業にとって、コンプライアンス上の負担と競争上の優位性の両方をもたらしている。
アジア太平洋ブレイン・コンピューター・インターフェース市場
アジア太平洋地域は最も速い 1Mass General Brigham、「埋め込み型ブレイン・コンピューター・インターフェース協働コミュニティ」、massgeneralbrigham.org2.38%のCAGRを達成しており、これは中国政府がブレイン・マシン・インターフェースを戦略的産業として指定したことによって推進されている。国家補助金が産学コンソーシアムを奨励する一方、新たな標準化機関が信号取得プロトコルおよび倫理ガイドラインに取り組んでいる。中国のスタートアップ企業はすでに中国語音声のデコーディングにおいて7 1Mass General Brigham、「埋め込み型ブレイン・コンピューター・インターフェース協働コミュニティ」、massgeneralbrigham.org%の精度を実証しており、地域の勢いを裏付けている。日本の高齢化人口動態は神経変性疾患管理に対する構造的な需要ドライバーを加え、韓国の大手電子機器メーカーはセンサーの小型化技術を提供している。
欧州・中東・アフリカおよび南米ブレイン・コンピューター・インターフェース市場
欧州は大きなシェアを保持しており、公的医療システムが気分改善試験および脳卒中回復プログラムに資金を提供している。英国国民保健サービスによる650万ポンドの超音波ベースのブレイン・コンピューター・インターフェース試験は、精神疾患に対する非薬物療法へのポリシーレベルのコミットメントを強化している。今後施行されるEU AI法は、AI対応医療機器の多くを高リスクに分類し、ベンダーに対して厳格なサイバーセキュリティおよびパフォーマンス検証手順の採用を義務付けており、これが他の地域における競争上の差別化要因となり得る。中東、アフリカ、南米の比較的小規模ながら成長中の市場は、モバイル接続性と国境を越えたトレーニングパートナーシップを活用し、遠隔リハビリテーションおよび遠隔神経モニタリングに投資している。

規制環境
脳コンピュータインタフェースの規制は、臨床グレードの植込み型システムとリスクの低い非侵襲デバイスとの間で二極化が続いている。米国では、神経デバイスに関する米国食品医薬品局(FDA)の審査経路と、IDEに基づくBCIの初期段階の実現可能性試験が基盤となっている。本レポートはデバイスと医薬品の組み合わせという文脈に位置するため、神経インタフェースと医薬品または生物製剤成分を組み合わせた製品にとって、主要作用機序(PMOA)の判定が依然として重要な関門となっており、FDAの複合製品審査室(Office of Combination Products)を通じてCDRH、CDER、またはCBERへの審査振り分けが行われ、申請がデバイス主導の経路(PMA/510(k))か医薬品・生物製剤主導の経路かを左右する。
国際的には、医薬品・デバイス複合製品に関するEU市場アクセスは、デバイス構成要素についてMDRの一般安全性・性能要件への適合性を評価する認証機関(Notified Bodies)に大きく依存しており、使用性、リスクマネジメント、生体適合性に関する文書作成の負担が増している。相互運用性とデータ取り扱いに関する標準化も強化されつつある。ISO/IEC 8663:2025(2025年9月発行)はBCI用語を正式に定義し、ISO/IEC TS 27571:2026(2026年4月発行)は非侵襲的な脳情報収集(EEGおよびfNIRSを含む)のデータ形式を規定している。並行して、ISO/IEC JTC 1/SC 43は、非医療用の市販後調査を含む参照アーキテクチャと試験プロトコルの策定を継続しており、これが各地域における消費者向けヘッドセットベンダーのデータパイプラインおよびコンプライアンス管理の構築方法に影響を与えている。
競合環境
競合環境
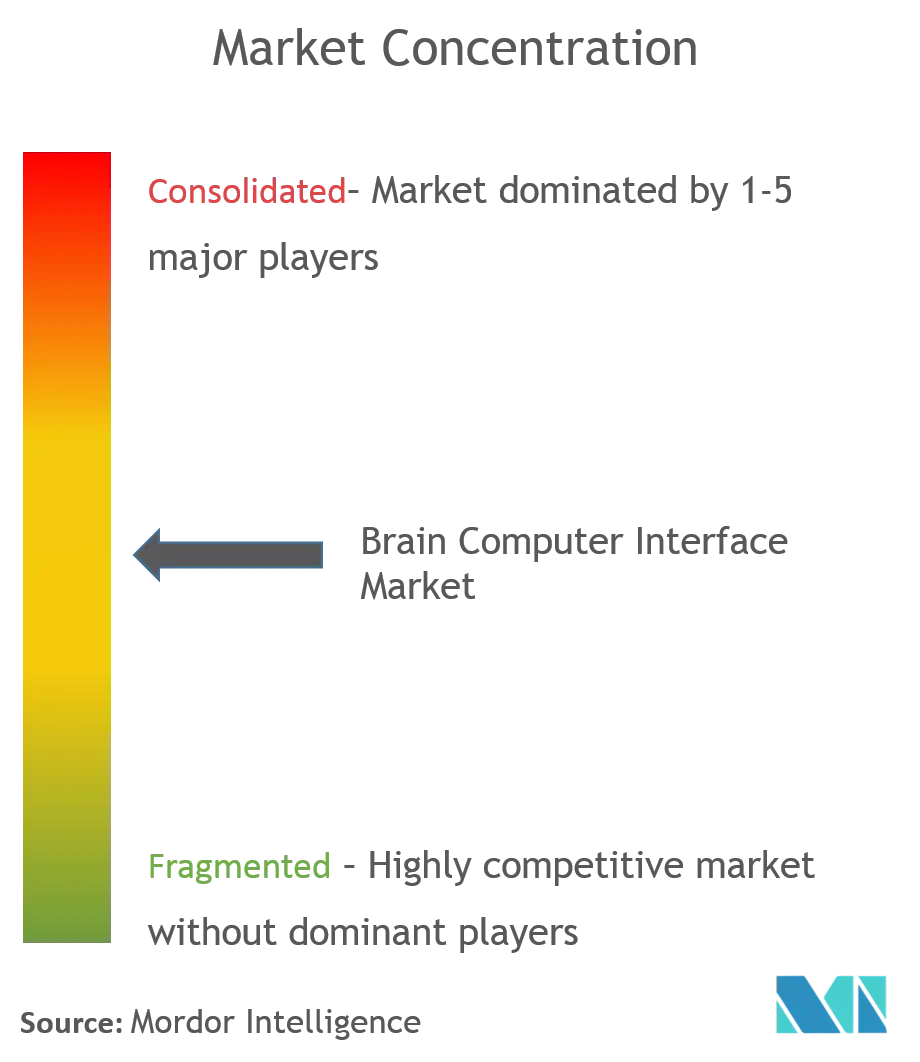
脳コンピューターインターフェース市場は中程度に分散しており、既存の医療技術メーカー、ベンチャー支援の専門企業、テクノロジーコングロマリットの間で活発な相互作用が見られます。主要な侵襲型デバイス企業は、音声、タイピング、四肢運動の回復を記録した臨床試験の成果を示すことで、複数年にわたる病院契約を確保しています。非侵襲型の消費者向けベンダーは、クラウド分析をバンドルした手頃な価格のEEGヘッドセットの大量生産を通じてスケールを追求しています。テクノロジー大手は、より深いエコシステム統合を約束する自社シリコンとソフトウェアスタックを探求しています。
戦略的提携が市場の境界を再定義しています。植込み型BCIファームの支配権を取得する暗号通貨投資家が流動性を注入し、将来の神経アプリストアの決済システム相互運用性を拡大しています。クラウドサービスプロバイダーはヘッドセットメーカーと提携し、エッジコンピューティングプラットフォームに供給する低遅延神経処理インターフェースを共同開発しています。一方、新興の破壊的企業は1,000を超える電極数を持つウェーハ薄型皮質グリッドをスケールアップし、高解像度感覚フィードバックへの道を開いています。
ホワイトスペースの機会は、中枢神経、末梢神経、筋肉信号を統合制御スキーマに結合するハイブリッドアーキテクチャを中心としています。言語障害、慢性疼痛、メンタルヘルスアプリケーションを対象とした垂直統合ソリューションへの需要も高まっています。ベンダーは高度な暗号化、ローカル推論エンジン、縦断的モニタリングを簡素化する臨床医向けダッシュボードを組み込むことで差別化を図っています。価値がソフトウェアの卓越性とサービスの信頼性へとシフトするにつれて、価格決定力は純粋なハードウェアからフルスタック神経プラットフォームへと移行しています。
脳コンピューターインターフェース業界リーダー
Natus Medical Incorporated
Compumedics Ltd
EMOTIV
g.tec medical engineering GmbH
NeuroSky
- *免責事項:主要選手の並び順不同
本レポートで取り上げたブレイン・コンピューター・インターフェース市場企業
- g.tec medical engineering
- Blackrock Neurotech
- Emotiv, Inc.
- NeuroSky, Inc.
- Kernel
- Paradromics, Inc.
- MindMaze SA
- Cognixion
- CTRL-Labs (Meta Platforms)
- NextMind (Snap Inc.)
- OpenBCI
- Synchron
- Neurable
- BrainCo, Inc.
- Interaxon Inc. (Muse)
- Bitbrain Technologies
- Cyberkinetics
- Nihon Kohden
- Compumedics
- Alea Neurotherapeutics

市場機会と将来展望
商業化における中核的なホワイトスペースは、専門家の監督下での実験室的なBCI利用から、専門家の介入を減らした日常的な在宅利用への移行であり、これは病院、クリニック、在宅ケアの現場において、対象となるサービス層およびソフトウェア層を直接的に拡大する。2026年に発表されたBrainGate2に関する査読済みの証拠は、この実用性の変化を裏付けている。公表された結果によれば、数か月にわたる期間で数千時間の独立した在宅利用が報告され、タッチタイピング型の神経補綴デバイスが1分間に22語の入力速度を達成したことが示された。これらはいずれも、単発のハードウェア販売ではなく、ワークフローソフトウェア、自動セットアップ、遠隔モニタリングのツールチェーンへの需要を高めるものである。
規制および標準化の動きは、更新可能な復号ソフトウェアとデータの相互運用性を通じてベンダーが差別化を図る余地をさらに広げている。言語再建を目指す開発企業は、FDAのブレークスルーデバイス制度などのプログラムを活用しており(例えば、Neuralinkは2025年5月にブレークスルーデバイス指定を取得した)、一方で運動制御用BCIシステムに関する完全なFDA PMAが(2026年7月時点で)存在しないことから、当面の支出は臨床試験、品質システム、エビデンス創出に集中している。ISO/IEC TS 27571:2026が非侵襲的BCIのデータ形式を標準化したことで、機器間分析、サードパーティ製アルゴリズムのマーケットプレイス、多施設試験の調整といった分野で機会が拡大しており、特に安全かつ規制当局に受け入れられやすい更新プロセス(AI駆動型デコーダ向けの事前決定変更管理計画(Predetermined Change Control Plan)手法を含む)を支援できるソフトウェア・アルゴリズム提供企業にとって好機となる。
ブレイン・コンピューター・インターフェース市場における最近の業界動向
- 2026年3月:Natus Medical Incorporatedは、臨床用EEG解釈のためのAI解析ツール「autoSCORE」の世界展開を発表した。同ツールはFDAの510(k)認可およびCEマークを取得している。この発表は、標準化されたEEG解析とレポート自動化の機能を強化し、BCIに関連する信号処理ワークフローを支援するとともに、臨床神経技術プログラムにおける解釈上のボトルネックを低減する可能性がある。
- 2025年5月:Neuralinkは、言語再建デバイスに対してFDAのブレークスルーデバイス指定を取得した。この指定により、影響力の大きいBCI適応症に対するFDAとのやり取りの強度と構造が強化され、早期の臨床経路としての支援的コミュニケーション成果への業界の注目が一層高まった。
- 2024年7月:Synchronは、可動性に制約のある利用者向けに、植込み型BCIを用いてApple Vision Proを制御することを実証した。この相互運用性の到達点は、植込み型神経インタフェースを主要な消費者向けコンピューティングプラットフォームに接続するものであり、エコシステムパートナーシップにおける価値提案を明確にし、BCIの用途を純粋な臨床エンドポイントを超えて拡大した。


ブレイン・コンピューター・インターフェース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、脳信号を取得してデジタルコマンドに変換し、デバイスまたはソフトウェアの制御を可能にするブレイン・コンピューター・インターフェースシステムから生じる収益として定義され、主要なエンドユーザー全体にわたるハードウェア、サポートソフトウェア、および関連サービスを対象としています。
対象外の範囲:脳信号を解読しない神経刺激インプラント、およびニューラルセンサーを搭載しないスタンドアロンのARまたはVRヘッドットは除外されます。
セグメンテーション概要
- コンポーネント別(金額)
- ハードウェア
- 侵襲型
- 非侵襲型
- その他
- ソフトウェア&アルゴリズム
- サービス
- ハードウェア
- インターフェースタイプ別(金額)
- モーター・出力型BCI
- コミュニケーションBCI
- 受動型・モニタリングBCI
- ハイブリッドBCI
- アプリケーション別(金額)
- 神経補綴・運動機能回復
- コミュニケーション&制御
- その他
- エンドユーザー別(金額)
- 病院・クリニック
- 研究・学術機関
- その他
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、BCIの販売として計上されるものを定義することから始まり、次に需要と普及を説明するアンカー指標の収集へと進みます。主に、FDAデバイスデータベースおよび承認情報、米国国立衛生研究所(NIH)の資金提供および出版記録、世界保健機関(WHO)の神経疾患統計、OECDヘルスデータ、ならびにIEEEまたは査読済みの神経科学・生体医工学ジャーナルなどの公開情報を参照しています。
次に、企業の年次報告書、投資家向けプレゼンテーション、臨床試験登録、大学研究室の発表、およびパイロット展開に関する信頼性の高い報道を用いて市場コンテキストを構築します。有料サブスクリプションは、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および貿易コードが有意なシグナルを提供する場合の輸出入チェックに限定的に使用されます。ここに記載されているソースは例示であり、データポイントの相互確認、検証、および明確化のために他の多くの公開情報も使用されています。
一次インタビューおよびサーベイ
一次調査は、平均販売価格の範囲、典型的なデバイスとソフトウェアのバンドル、試験から商業展開までのタイムラグなど、BCI収益が実際にどのように形成されるかを検証するために使用されます。仮定に異議を唱え、精緻化できるよう、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたるデバイス開発者、コンポーネント・ソフトウェア専門家、臨床ユーザー、研究グループ、およびチャネルパートナーと幅広く対話しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):13% | アジア太平洋地域(APAC):45% |
| 中位層:47% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ地域(EMEA):32% |
| 中小規模プレイヤー:20% | マネージャー:47% | 南北アメリカ地域:23% |
市場規模算定と予測
規模算定は、観察可能な普及シグナルを用いて対応可能な需要プールを再構築し、BCIの購入として適格なものに絞り込むトップダウン構築から始まります。例えば、手術・試験活動、BCI用途で使用されるEEGおよびインプラント型センシングシステムの導入基盤、病院・研究機関の調達パターン、および規制承認のペースを用いて年次ベースの数量を形成し、それを典型的な平均販売価格(ASP)の範囲を用いて金額に換算します。
次に、サプライヤー収益のサンプルセットの積み上げ、チャネル価格の確認、主要ユースケースにおける数量×ASPの検証など、選択的なボトムアップ近似によって合計値を裏付け、結果が現実的な範囲に収まるようにします。企業の開示情報が限られている場合、ギャップはピアグループのベンチマークおよびエキスパートコールで検証された普及率を用いて対処します。予測は、デバイス価格の推移、臨床パイプラインの商業展開への転換、ニューロテクノロジー研究への資金投入の強度、および地域の臨床インフラの整備状況を含む少数のドライバーに支えられたシナリオ分析を用いて作成され、その後、専門家の見通しに対してトレンドの妥当性を確認します。
データ検証と更新サイクル
アウトプットは、モデルを独立したシグナルと比較し、最終承認前に異常な急変を査する一連のチェックを通じて検証されます。地域間の分散チェックを実施し、推定数量を既知の展開能力と比較し、価格設定の前提がチャネルでの対話や公開調達情報で確認されるものと一致しているかを確認します。
多段階のアナリストレビューが完了し、普及タイミング、価格設定、またはBCI収益として計上されるものに関して不一致が生じた場合は回答者に再連絡します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceのブレイン・コンピューター・インターフェース市場規模と他の公表推計値との比較
ブレイン・コンピューター・インターフェースの公表市場規模が大きく乖離して見えることがありますが、これは調査によって対象とする製品ファミリー、基準年の選択、価格設定および展開速度に関する前提が異なるためです。実際には、BCIの販売として扱われるものにわずかな違いがあるだけで、合計値は大きく変動する可能性があります。
脳信号を解読しない神経刺激インプラントはMordor Intelligenceの対象範囲外であり、この単一の除外により、刺激、センシング、およびより広範なニューロテクノロジーを組み合わせた調査と比較して市場規模が低下する可能性があります。その他の一般的な乖離要因としては、コンシューマー・ウェルネスヘッドセットをBCIとして計上するかどうか、複数年にわたるサービス収益の認識方法、数量増加に伴うASP低下のモデル化方法、および通貨換算を年間平均レートで適用するか固定するかが挙げられます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.0億米ドル(2026年) | |
| トレード出版社A | 21.0億米ドル(2023年) | より早い基準年と、隣接するニューロテクノロジー収益を取り込む可能性のある広範なセグメンテーションフレームを使用し、より速い商業化ランプで将来予測を行っているため、比較可能な合計値が膨らんでいます。 |
| グローバルリサーチデスクB | 26.2億米ドル(2025年) | 通常、より広い製品・アプリケーションの視点と高い成長軌道を適用しており、非解読型ニューロデバイスの除外に関する対象範囲の説明が明確でないため、計上される収益プールが大きくなる可能性があります。 |
この表は、乖離の大部分がBCI収益として含まれるものと起点として選択された年によって説明されることを示しています。インプットを普及シグナル、価格範囲、および繰り返し可能な検証コールに結び付けることで、当社の推計は明確なステップと実践的な前提に基づいて追跡可能な状態を維持しています。


レポートで回答される主要な質問
Q1. 脳コンピューターインターフェース市場の現在の規模はどのくらいですか?
A1. 脳コンピューターインターフェース市場規模は2026年に14億米ドルに達し、年平均成長率10.10%で2031年までに22億6,000万米ドルに達する見込みです。
Q2. 脳コンピューターインターフェース市場をリードするコンポーネントカテゴリーはどれですか?
A2. 非侵襲型ハードウェアが2025年に75.90%のシェアで支配しており、使いやすいヘッドセットと低い規制上のハードルに支えられています。
Q3. 最も急速に成長しているアプリケーションはどれですか?
A3. コミュニケーション・制御アプリケーションが2031年にかけて最高の年平均成長率12.78%を記録しており、AI強化型音声デコーディングBCIによって牽引されています。
Q4. なぜアジア太平洋地域が最も急速に成長している地域なのですか?
A4. 集中的な政府資金調達、標準化イニシアチブ、中国語音声デコーディングなどのブレークスルーがアジア太平洋地域を年平均成長率12.38%へと推進しています。
Q5. 市場が直面している主要な制約は何ですか?
A5. 植込み型システムの外科的リスクと進化する神経データプライバシー規制が、予測年平均成長率からそれぞれ1.9パーセントポイントと1.2パーセントポイントを差し引いており、設計とコンプライアンスの革新が必要とされています。
Q6. 主要プレーヤー間の競争はどの程度集中していますか?
A6. 上位5社が収益の約35%を保有しており、競争は中程度に分散しており、継続的な製品差別化とパートナーシップ活動を促進しています。
最終更新日:



