
血圧モニタリングデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
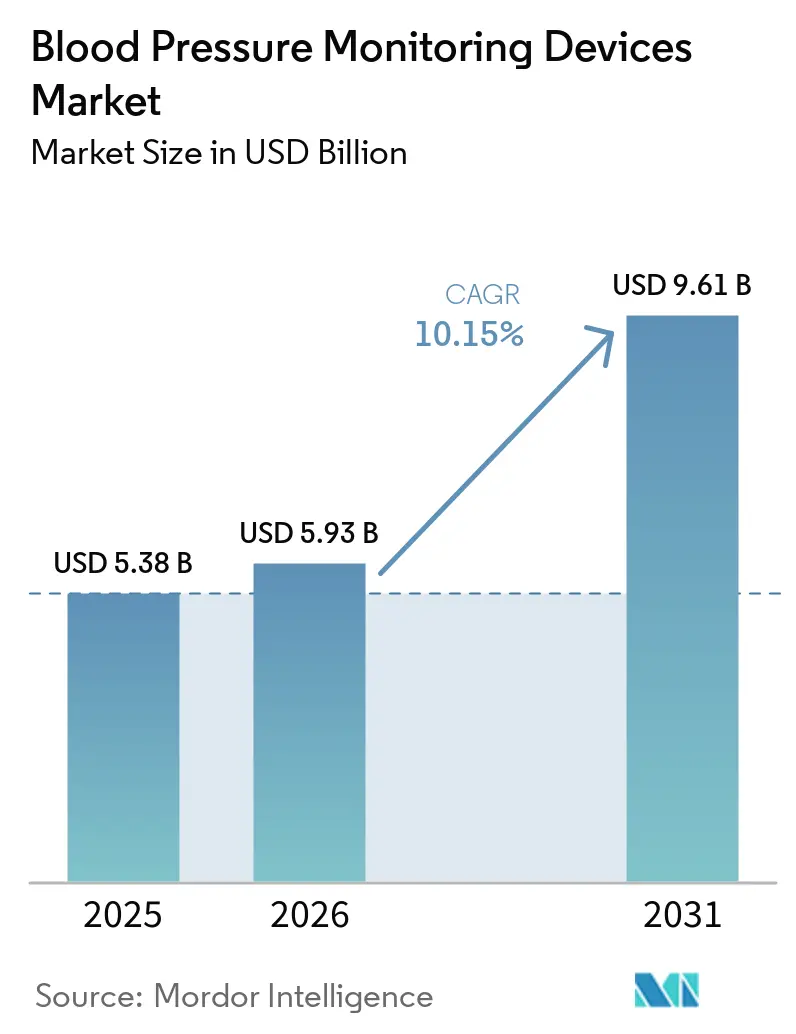
| 市場規模 (2026) | 5.93 十億米ドル |
| 市場規模 (2031) | 9.61 十億米ドル |
| 成長率 (2026 - 2031) | 10.15 % |
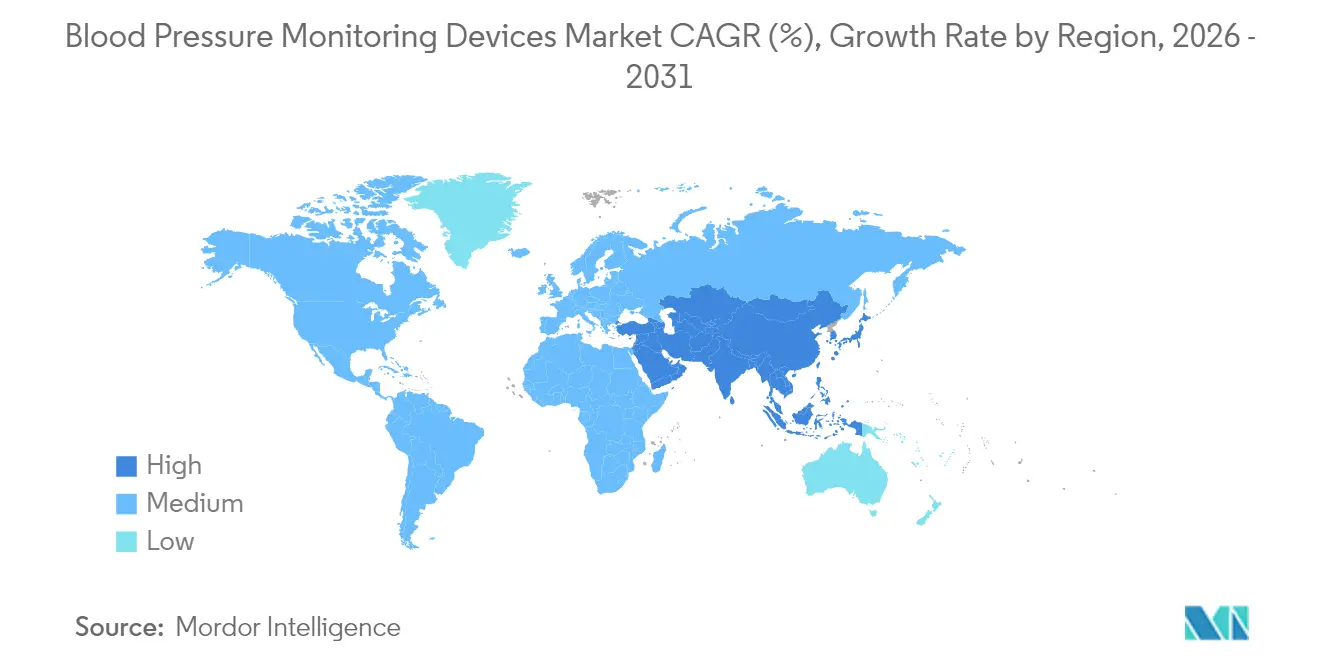
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
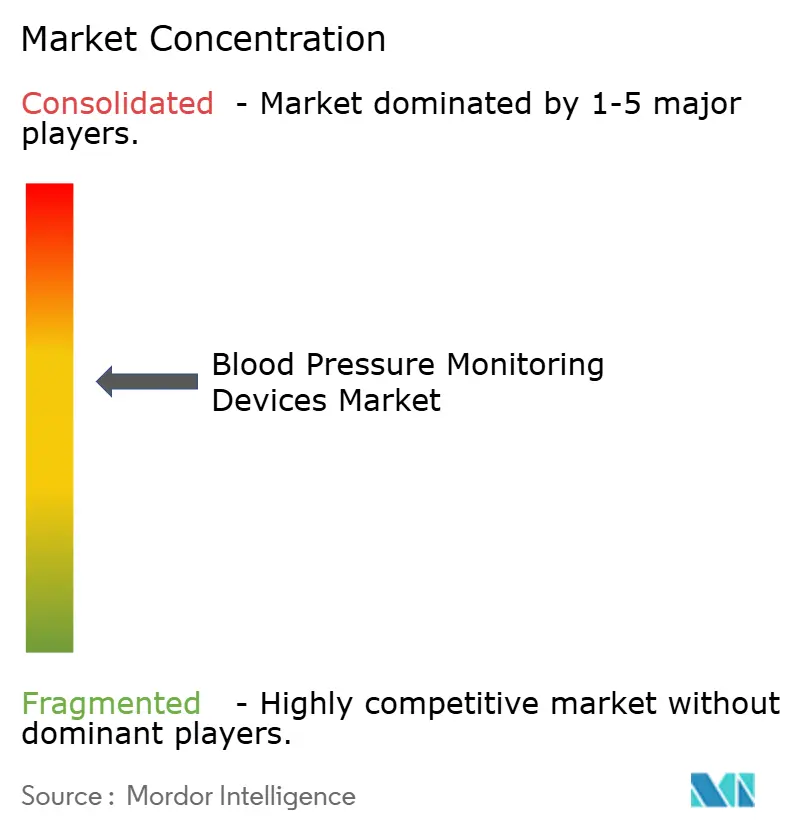
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血圧モニタリングデバイス市場分析
血圧モニタリングデバイス市場規模は2026年に59億3,000万米ドルと推計され、2025年の53億8,000万米ドルから拡大し、2031年には96億1,000万米ドルに達する見込みであり、2026年〜2031年の年平均成長率は10.15%です。
従来型カフとコネクテッドケアエコシステムの融合から生まれた堅調な需要が、心血管ケアを断続的な検査から継続的な管理へとシフトさせています。広範な予防ケア政策、遠隔患者モニタリングに対する支払者の償還制度、およびカフレスウェアラブルに対するより厳格な精度基準が相まって、市場拡大を持続的に支えています。同時に、関税に起因するサプライチェーンの見直しと厳格化した承認規則が、調達戦略をレジリエントかつ地域規制に適合したサプライヤーへと再編しています。血圧モニタリングデバイス市場は、技術進歩と規制適応という並行する力によって成長を続けています。
主要レポートのポイント
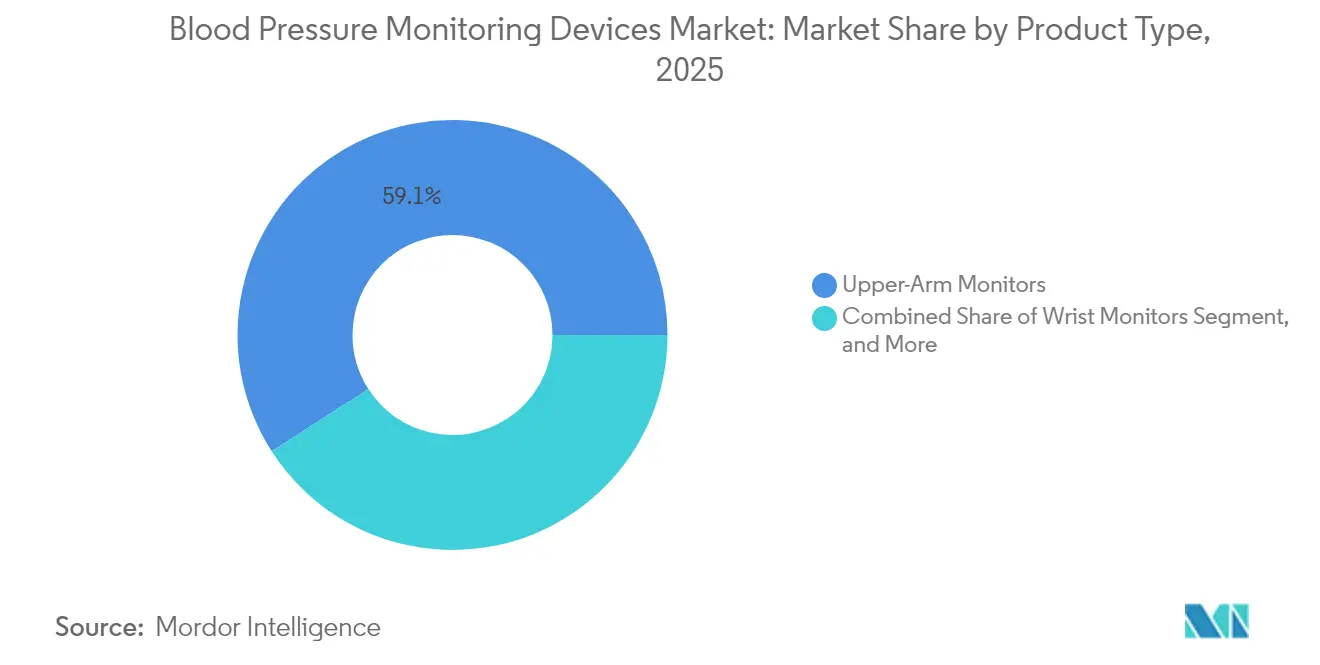
- 製品タイプ別では、2025年の血圧モニタリングデバイス市場シェアにおいて上腕式モニターが59.10%を占めてトップとなり、一方でカフレスウェアラブルは2031年にかけて最速となる年平均成長率12.07%を記録しました。
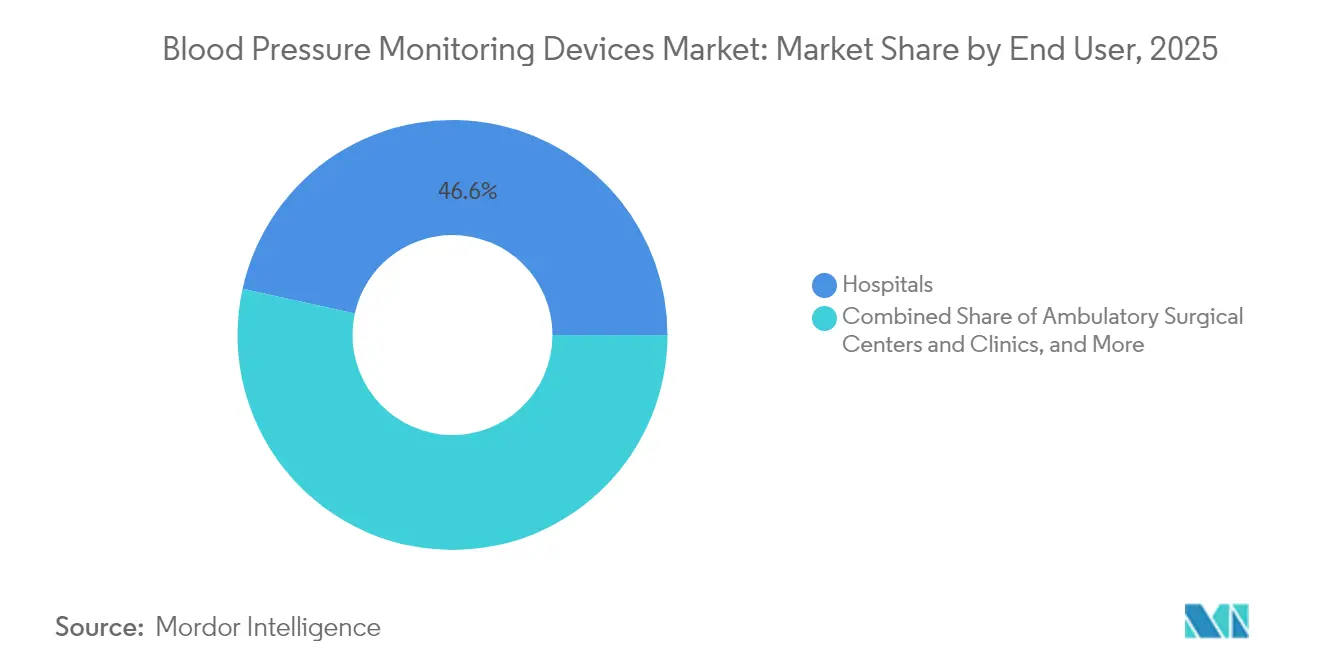
- エンドユーザー別では、2025年の血圧モニタリングデバイス市場シェアにおいて病院が46.55%を保持しており、在宅医療セグメントは2025年から2031年にかけて年平均成長率11.05%で拡大する見込みです。
- 地域別では、北米が2025年の収益シェア35.20%で市場を主導しており、アジア太平洋地域は2031年にかけて年平均成長率12.02%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
成長要因インパクト分析*
| 成長要因 | CAGRへの影響(〜%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 高血圧および心血管疾患の有病率の上昇 | +3.2% | 北米およびアジア太平洋への影響が最大となるグローバル市場 | 長期(4年以上) |
| カフレスモニタリングにおける技術的進歩 | +2.8% | 北米・EU主導、アジア太平洋での普及が加速 | 中期(2〜4年) |
| 遠隔患者モニタリングの普及拡大 | +2.1% | 北米・EUが中核、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 在宅医療のメリットに対する意識の高まり | +1.7% | 農村部および高齢化人口に重点を置くグローバル市場 | 長期(4年以上) |
| 高齢化人口動態 | +1.4% | 先進国経済への影響が最大となるグローバル市場 | 長期(4年以上) |
| 予防医療に向けた政府の取り組み | +1.2% | アジア太平洋主導、北米・EUが後続 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高血圧および心血管疾患の有病率の上昇
高血圧は世界で10億人以上に影響を与えており、年齢標準化率が低下しているにもかかわらず、収縮期血圧の上昇に起因する死亡者数は絶対数として増加し続けています。大企業での健診プログラムでは、既往診断のない従業員の17.6%が高血圧値を示すことが判明し、潜在的な疾患プールの広範な存在が明らかになっています。医療制度の分析では、職場での早期検出が高血圧の新規診断を81%増加させ、降圧薬の処方を127%増加させたことが示されており、継続的モニタリングの直接的な治療上の価値が確認されています。これらの知見は、診療所を超えて機能するスケーラブルなデバイスの調達を加速させ、血圧モニタリングデバイス市場を統合ソリューションへと向かわせています。また、将来の心血管治療コストを相殺する予防給付に対する支払者の関心も強化しています。
カフレスモニタリングにおける技術的進歩
カフレス血圧モニタリングが製品革新のペースを主導しています。NanowearのSimpleSense-BPは2024年にFDA 510(k)認可を取得し、初の非侵襲的連続モニタリングシステムとして、ナノテクノロジーとAI解析の日常的な高血圧ケアへの応用を実証しました。Appleは液体充填センサーの特許を取得し、将来のApple Watchモデルに医療グレードの精度をもたらす可能性を示し、規制された心血管ウェアラブルへのビッグテック参入を示唆しています。カリフォルニア工科大学の研究チームは、音波と超音波を組み合わせて動脈ラインなしで完全波形読み取りを生成するレゾナンス・ソノマノメトリー(共鳴音圧測定法)を発表しました。各ブレークスルーがリアルタイムのトレンド分析、データポータビリティ、患者の快適性に対する期待を高め、血圧モニタリングデバイス市場におけるプレミアム需要を促進しています。
遠隔患者モニタリングの普及拡大
メディケアの2025年スケジュールでは、患者が30日間に少なくとも16回の測定値を送信した場合、RPMオンボーディングに対して22.25 米ドル、月次管理に対して49.04 米ドルをプロバイダーに支払います。NYUランゴーンなどの医療システムは、55%のアドヒアランスでRPM高血圧プログラムにおいて22.2%のリターンを実証しており、財務的持続可能性を確認しています。これらの償還保証により、医療ネットワークはアナリティクスダッシュボードと家庭用血圧モニタリングデバイスを組み合わせたリモートパネルを展開するよう促され、血圧モニタリングデバイス市場における継続的な需要量を牽引しています。これらの償還保証により、医療ネットワークはアナリティクスダッシュボードと家庭用ユニットを組み合わせたリモートパネルを展開するよう促され、血圧モニタリングデバイス市場における継続的な需要量を牽引しています。
在宅医療のメリットに対する意識の高まり
在宅医療に対する消費者の選好はパンデミック後も持続しています。アジア全域での臨床検証研究では、在宅自己測定を行った患者の68.2%が診察室での測定による55.5%と比較して、朝の収縮期血圧を目標範囲内に維持していることが判明しました。WithingsはBPM Visionを150米ドルで発売し、カラーディスプレイとWi-Fiシンク機能を搭載し、消費者向け価格設定がFDA対応の性能と共存できることを示しました。米国疾病予防管理センター(CDC)の国家予防ガイドラインは現在、雇用主が認定された在宅モニターを健康増進プログラムに統合することを推奨しています。在宅測定精度への信頼が高まるにつれ、調達予算は病院の外でもモニタリングを拡張するスマートデバイスへとシフトし、血圧モニタリングデバイス市場を拡大させています。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの影響(〜%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 革新的デバイスに対する規制承認の複雑性 | -1.8% | EU・FDA管轄への影響が最大となるグローバル市場 | 中期(2〜4年) |
| 高度なモニタリング技術の高コスト | -1.3% | 主として新興市場、コスト感応度の高いセグメント | 短期(2年以下) |
| カフレスデバイスの精度に関する懸念 | -1.1% | グローバル市場、臨床導入の障壁 | 中期(2〜4年) |
| データプライバシーとセキュリティに関する懸念 | -0.9% | 主にEU・北米、グローバルに拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
革新的デバイスに対する規制承認の複雑性
カフレスデバイスの検証プロトコルは依然として流動的です。FDAはIEEE 1708-2014を認定したものの、自動化ワークフローと相容れない特定のオブザーバートレーニング条項を指摘し、部分的なガイダンスのみを提供するにとどまっています。多施設試験では、一部の光学式ウェアラブルが特に薬物滴定後に携帯型血圧モニターと比較して性能が劣ることが明らかになり、支払者の採用を遅らせています。小児への使用には3歳〜12歳を対象とした個別試験が必要であり、中小規模の革新企業を阻むコスト層を追加しています。その結果、市場投入までの期間が長期化し、コンプライアンスコストが増加し、血圧モニタリングデバイス市場への抑制力として働いています。
高度なモニタリング技術の高コスト
カフレスウェアラブルのプレミアム価格設定は、コスト感応度の高い地域で障壁となっています。関税は現在、米国への輸入医療機器の70%に影響を与えており、医療提供者は早期契約を確定するか、国内製品ラインへの転換を余儀なくされています。予算インパクト分析によると、RPMプログラムはコンプライアンスが55%を超えた場合にのみ損益分岐点に達し、低価格と継続的な利用が連動しています。その結果、所得水準の低い地域の病院では、高級光学デバイスよりも中価格帯のデジタルカフを好むことが多く、血圧モニタリングデバイス市場の一部セグメントにおける上昇余地を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
デジタルの優位性とカフレスイノベーションの台頭上腕式モニターカテゴリは2025年の血圧モニタリングデバイス市場シェアの59.10%を支配しており、オシロメトリック式カフに対する臨床的信頼が根付いていることを反映しています。それにもかかわらず、カフレスウェアラブルは2031年にかけて年平均成長率12.07%で拡大しており、血圧モニタリングデバイス市場規模において急速に増大するセグメントとなっています。病院と保険会社は、夜間高血圧管理のための連続波形キャプチャの重要性をますます認識しており、光電子パッチやスマートウォッチを優位に立たせています。NanowearのFDA認可済みSimpleSense-BPは、膨張サイクルなしで実世界の精度を実証することでこのシフトを裏付けた一方、Appleの特許パイプラインは主流の消費者向けポテンシャルを示しています。
臨床医が白衣高血圧または仮面高血圧の確認のために24時間プロファイルを処方することから、携帯型モニターへの需要も持続しています。SunTech MedicalによるMeditech社の買収は、このニッチを対象とした専門知識を統合し、電子記録への報告を自動化するソフトウェアを付加しました。一方、医療施設の近代化に伴いアネロイド血圧計は後退しています。デジタル手首式カフは快適性向上のためのアップグレードにより恩恵を受けているものの、ほとんどのガイドラインでは依然として二次的な位置付けです。全体的な競争ダイナミクスは、検証に対する医師の要求と目立たない着用に対する患者の要望のバランスを取ることに左右されており、このバランスが血圧モニタリングデバイス市場における長期的な需要量を形成しています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能
エンドユーザー別:
病院主導から在宅医療の成長へ病院は2025年の血圧モニタリングデバイス市場シェアの46.55%を保持しており、急性期の環境が依然として診断と滴定プロトコルを開始する場であるためです。それにもかかわらず、在宅医療は2031年にかけて年平均成長率11.05%で最速の拡大を主導し、在宅チャネルの血圧モニタリングデバイス市場規模を拡大させています。メディケアによる遠隔患者モニタリング(RPM)フォローアップへの月額49.04米ドルの償還は、事前設定済みキットを配送する医療システムに安定した経済性を提供しています。NYU LangoneのRPM高血圧プログラムは、患者一人当たり330米ドル、55%のアドヒアランスで22.2%の投資収益率を実現し、大規模な在宅展開における収益ポテンシャルを実証しています。
外来手術センターと外来クリニックは、電子健康記録への自動記録を行う統合バイタルサインプラットフォームへのアップグレードを進め、手動チャート作業時間を削減しています。職場やフィットネスセンターは、企業の健康増進チームが従業員の潜在的な高血圧を検出するための認定デバイスを採用する新興マイクロチャネルとして台頭しています。これらの分散化トレンドは、単一拠点での大量一括注文から分散した多ステークホルダー需要へと調達を再分配し、業界内のサービスモデルを多様化させながら血圧モニタリングデバイス市場を拡大させています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能
地域別分析
北米血圧モニタリングデバイス市場
北米は2025年の収益の35.20%を占め、高度なインフラと遠隔モニタリングを促進する明確な請求コードによって支えられています。しかし同地域は、関税が医療機器の輸入量の70%を混乱させた後、サプライチェーンの強靭性を検討しており、購買担当者はサプライヤーの原産地認証やニアシアリングの選択肢を検討しています。カナダとメキシコは、eHealth資金調達と国境を越えた規制の整合化を通じて地域の勢いを高め、通関期間を短縮しています。こうした状況は血圧モニタリングデバイス市場を支えると同時に、デュアルソース部品への投資を促進しています。
アジア太平洋血圧モニタリングデバイス市場
アジア太平洋地域は2031年までに12.02%のCAGRで最も急速な成長を遂げており、人口の高齢化、高血圧の有病率、およびデバイス承認を加速する積極的な政策を反映しています。中国の国家薬品監督管理局は2023年に61件の革新的医療機器を承認し、前年比11%増を記録しました。これは高インパクト技術を優先する迅速審査経路のもとで実現されたものです。インドは、生産連動型インセンティブとワンストップ承認システムに牽引され、医療機器セクターを2030年までに52億米ドルから500億米ドルへと成長させる見通しです。これらの改革は、地域製造補助金とともに国内供給を拡大し、価格を引き下げることで、血圧モニタリングデバイスの地域市場を広げています。
EMEAおよび南米血圧モニタリングデバイス市場
欧州は、検証済みの精度を重視する根付いた普遍的医療制度の恩恵を受けています。各国の審査機関がカフレス型デバイスの性能要件を統一するにつれて普及が進み、イノベーターに予測可能な申請経路を提供しています。ブラジルはANVISAを通じてFDAまたはTGAの承認を受け入れ、市場参入を合理化しており、これは他のラテンアメリカ市場にも影響を与える規制収斂の好例です。さらに、汎米保健機関のHEARTSプログラムは、2025年までにプライマリケアにおいて検証済みモニターの独占使用を義務付け、南米全域で品質基準を促進しています。中東およびアフリカ諸国は慢性疾患管理への資本配分を増やし、検証済みの血圧モニタリングモジュールを統合したテレヘルスハブを設置しています。これらの多様な地域全体において、政策の整合化と疾病負担が血圧モニタリングデバイス市場のグローバルな拡大を引き続き支えています。
規制環境
血圧モニタリング装置に関する規制要件は、臨床検証、ラベリングにおける表示、市販後のエビデンスをめぐって厳格化が続いており、カフレス技術については監視が一段と強化されている。米国では、FDAが2026年1月23日に「カフレス非侵襲血圧測定装置:臨床性能試験及び評価」(Docket FDA-2025-D-0851)と題するドラフトガイダンスを発出した。このドラフトは、カフレス血圧装置の市販前申請を支援するための推奨臨床性能試験の概要を示し、従来のオシロメトリック方式カフを超えたエビデンスパッケージの標準化を後押しするものである。
欧州では、血圧モニタリング装置市場は医療機器規則(EU MDR)の下で運営されており、適合性評価の一貫性を改善するための変更が進められている。欧州委員会は2026年5月5日に実施規則(EU)2026/977を採択し、MDRおよびIVDRの下でのノーティファイドボディに関する共通運用規則を定めた。これは、CEマーキングのスケジュール管理や文書要件への対応を行うメーカーにとって実務上の基準となる。規格については、ISO 81060-2が間欠的非侵襲血圧計の臨床試験において依然として中心的な位置を占めており、ISO 81060-2:2018/Amd 2:2024(2024年3月発行)および2026年4月に登録されたISO/DIS 81060-2は、複数の規制当局・保険者の審査経路で用いられる精度および試験方法の要件が積極的に更新されていることを示している。
バリューチェーン分析
バリューチェーンは、部品供給業者(圧力センサー、カフ用ポンプ/バルブ、ウェアラブル向けMEMSおよび光学センサー、マイクロコントローラー、Bluetooth/Wi-Fiモジュール、バッテリー)、装置OEMおよび受託製造業者(組立、キャリブレーション、品質システム)、臨床検証パートナー(基準規格との比較試験を実施する施設)、そして病院、クリニック、在宅ケア事業者、リテール/eコマース、RPMプログラム運営者を含む下流チャネルにまで及ぶ。業界が単発のカフ測定から接続型・カフレス型のモニタリングへ移行するにつれ、ソフトウェア層(デバイスアプリ、データパイプライン、分析ダッシュボード、電子カルテ統合)が差別化要因としての重要性を増しており、臨床エビデンスの生成と規制文書の整備が、エンジニアリングと商業化の間のゲーティングステップとして機能している。
近年の動きとしては、関税を起点とした調達見直しや地域化の取り組みに加え、標準化の進展が設計管理や検証計画に反映されつつある。2026年1月に発出されたFDAのドラフトガイダンス(Docket FDA-2025-D-0851)は、カフレス臨床性能試験に関する要件を体系化しており、IEEE 1708-2025(2026年4月発行)はウェアラブル・カフレス血圧装置の検証指針を提供している。企業の動きも上流から下流への連関を示している。Biozenは2026年5月に、キャリブレーション不要のカフレス指先装置「BP1000」についてFDA 510(k)クリアランスを取得し、Vital Signalsは2026年7月にカフレス・キャリブレーション不要のウェアラブル「Signal Ring」を発表した。これらのセンサー方式は、小型化されたセンシングおよび組込みコンピューティングのための新たな供給業者を呼び込むと同時に、規模拡大に先立って臨床・規制パートナーの役割が一層大きくなっていることを示している。
競争環境
血圧モニタリングデバイス市場は中程度に分散しているものの、ダイナミックな状況にあります。Omronは世界累計販売台数3億5,000万台超を誇るリーディングブランドであり、最近では感度95%・特異度98%を示すAI搭載心房細動検出デバイスのFDA De Novo認可を取得しました。同社は夜間血圧を測定するNightView手首式モニターを活用し、新たなガイドライン要求に応えています。PhilipsとGE HealthCareはカフモジュールと予測分析を組み合わせたマルチパラメーターのプラットフォームを統合し、血圧モニタリングデバイス業界を病院ネットワークのアップグレードに組み込んでいます。
戦略的取引が機能の統合を加速させています。BDはEdwards LifesciencesのクリティカルケアポートフォリオをA42億米ドルで取得し、1万以上の病院に設置されたスマート圧力センサーへのアクセスを獲得しました。[3]さらに、SunTech MedicalはMeditectを取得して携帯型専門知識を強化した一方、SpaceLabsはMasimoと提携して高度な光学メトリクスを統合しました。NanowearやAktiiaなどの新興挑戦者はカフレスおよびキャリブレーションフリーの設計に特化し、利便性が従来型カフの利点を上回るセグメントを標的にしています。
小児向け認定、企業健康増進、継続的データストリームを収益化するサービスとしてのデータ(データ・アズ・ア・サービス)レイヤーにおいて、ホワイトスペースの機会が存在します。幅広い年齢層での検証とサイバーセキュリティコンプライアンスを確保した企業がプレミアム契約を獲得できる立場にあります。全体として、トッププレイヤーは既存の販売量を守りつつも、革新企業へのシェア移行が着実に進んでおり、血圧モニタリングデバイス市場を推進する競争的緊張が確保されています。
血圧モニタリングデバイス業界リーダー
-
A&D Medical Inc.
-
American Diagnostics Corporation
-
Withings
-
GE Healthcare
-
Omron Healthcare
- 注:主要企業の掲載順は順位を示すものではありません。
血圧モニタリングデバイス市場 このレポートでカバーされる企業
- OMRON
- A&D Medical
- Koninklijke Philips
- Microlife
- Withings
- Beurer
- Welch Allyn / Hillrom
- GE Healthcare
- Smiths Group
- SunTech Medical
- Yuwell Jiangsu Yuyue
- Rossmax
- iHealth Labs
- Qardio Inc.
- ForaCare AG
- Braun (Healthcare)
- Panasonic Healthcare
- Greater Goods
- Veridian Healthcare
- American Diagnostic
市場機会と将来展望
血圧モニタリング装置市場における機会は、一度限りのハードウェア買い替え周期よりも、検証済みの家庭用装置を継続的な臨床管理に結びつけるプログラムへと重点を移している。償還制度に連動したRPMワークフローは、導入時および月次管理に対するメディケアの支払い(30日ごとに少なくとも16回の測定値送信が要件)によってすでに定着しており、NYUランゴーンなどの医療システムでは、プログラム単位で見た経済性が良好なリターンと測定されたアドヒアランスを伴って示されている。これは、事前設定済みキットの提供、患者オンボーディングの簡素化、監査対応可能な文書付きで臨床医のダッシュボードへ装置データを統合できるベンダーにとってのホワイトスペースを支えている。
第二の機会は、臨床的に検証されたカフレスおよび非接触型の測定であり、装置が進化する規制・規格要件を満たすことを前提に、モニタリングの頻度と快適性を拡大できる点にある。2026年1月23日に発出されたカフレス非侵襲血圧装置向けFDAドラフトガイダンス(Docket FDA-2025-D-0851)と、ISO 81060-2に関する積極的な更新(ISO 81060-2:2018/Amd 2:2024、および2026年4月に登録されたISO/DIS 81060-2の活動を含む)は、市場を次世代装置向けのより明確なエビデンス枠組みへと押し進めている。技術面では、2026年に発表された研究として、FDAが認めるAAMIガイドライン閾値に整合した非接触拡張期血圧推定を行うAI対応ミリ波レーダーの概念実証システムや、動脈内基準に対してISO 81060-2:2018の精度仕様で検証されたウェアラブル型力検知フィンガークリップ方式などが含まれる。これらの進展は総じて、多施設検証、サイバーセキュリティ対策、明確な表示文言と組み合わされることで、メーカーが規制対応製品へと転換できる技術方式のパイプラインを示している。
最近の産業開発事情 血圧モニタリングデバイス市場
- 2026年6月:OMRONヘルスケアは、カリフォルニア大学サンフランシスコ校(UCSF)と共同で、家庭用血圧モニタリングを用いた高血圧患者における早期心房細動検出の新モデルを評価する無作為化対照試験を発表した。OMRON-AF研究は約1,900人の参加者登録を目標としている。これは、通常の血圧測定から追加の臨床シグナルを抽出する方向への転換を強化し、在宅ベースのワークフローに関するエビデンスを補強するものである。
- 2026年4月:Withingsは、伸縮式ハンドルと6ゾーン部位別分析を備えた家庭用体組成トラッキング機器「BodyFit」を発売した。この製品は、血圧関連のインサイトも表示するより広範な心血管ウェルネスハブとして体重計を位置づけるものである。展開は2026年6月2日から米国での提供開始を含み、その後欧州・英国が続く予定であり、消費者向け家庭用ヘルス機器とコネクテッドケアエコシステムとの融合が、装置選定やエンゲージメントに影響を与えていることを反映している。
- 2025年4月:Withingsは、FDAクリアランスを受けて価格149.95米ドルの「BPM Vision」を投入し、カラーディスプレイとWi-Fi同期機能を追加することで、簡素化された在宅測定とデータ共有を支援した。この発売は、中価格帯の接続型上腕式モニター分野を強化し、検証済みの家庭用装置に依存する医療提供者および雇用主向けプログラムを支えるものとなった。
血圧モニタリングデバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、カフ式モニター、アンビュラトリーシステム、カフレスウェアラブルを含む臨床および家庭環境における動脈血圧測定に使用されるデバイス、ならびに測定サイクルを完了するために必要な必須アクセサリーを対象としています。数値は主要地域にわたるメーカー販売価格での米ドルで跡されます。
対象範囲の除外事項:侵襲的カテーテルベースの血圧モニタリング設備、および血圧測定デバイスの一部として販売されていないスタンドアロンのソフトウェアプラットフォームは除外します。
セグメンテーション概要
- 製品タイプ別
- 上腕式モニター
- 手首式モニター
- 携帯型血圧モニター(ABPM)
- カフレスウェアラブル
- アクセサリー(カフおよびその他)
- エンドユーザー別
- 病院
- 外来手術センター・クリニック
- 在宅医療環境
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)加盟国
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、どの製品がカウントされるか、どこで使用されるか、どのように需要が生まれるかを明確にすることで、市場モデルの基本構造を構築します。主に、高血圧負担シグナルに関する世界保健機関、人口レベルの心血管指標に関する米国疾病管理予防センター、技術の方向性と承認ペースの把握に役立つ製品承認に関するFDAデータベースなど、公衆衛生および医療機器の参考資料を使用しました。
規模測定の根拠を確かなものにするため、ケア設定の利用パターンに関するOECD保健統計、測定実践の変化に関する査読済み心臓病学・高血圧学ジャーナル、広範なデバイス貿易シグナルのための利用可能な国家統計および税関リリースなどのソースも検討しました。これらは、家庭用モニタリング、アンビュラリー使用、ウェアラブル全体のミックスシフトを理解するために、企業の提出書類、投資家向けプレゼンテーション、信頼性の高い報道で補完されました。一部のケースでは、小規模事業体のギャップを埋め、イノベーションのタイムラインをマッピングするために、企業財務および特許データベースの有料サブスクリプションが使用されました。上記のソースリストは例示的なものであり、データ収集、検証、および明確化のために他の公開および独自の参考資料も確認しました。
一次インタビューおよびサーベイ
一次調査は、特に価格帯、交換サイクル、シェアを獲得しているチャネルに関して、デスクリサーチで確認した内容を検証するために使用されました。デバイスメーカー、ディストリビューター、ケア提供ステークホルダーと幅広く対話し、主要地域の臨床ユーザーおよび調達関連の役割を持つ担当者と仮定を検証しました。これにより、最終モデルは公表された声明だけでなく、実際の購買行動を反映しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:14% | アジア太平洋:44% |
| 中位層:59% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:37% |
| 小規模プレイヤー:15% | マネージャー:52% | 南北アメリカ:19% |
市場規模測定と予測
規模測定は、人口負担シグナル、ケアパスウェイの強度、および家庭、アンビュラトリー、施設設定で監視されている患者のシェアを使用して高血圧モニタリング需要を再構築するトップダウンビルドから始まります。これらの需要プールは、デバイス形式別の平均販売価格範囲と予想される交換行動を使用してデバイス価値に変換され、地域によって調達パターンが異なる場合はそれらの変換を調整します。
一つの視点への過度な依存を避けるため、製品ファミリー別のサンプリングされたサプライヤー収益の積み上げ、ユニット動向のチャネルチェック、主要デバイス形式の平均販売価格×ユニット数の妥当性確認など、選択的なボトムアップ近似値とのクロスチェックを行います。モデルは、高血圧の有病率と診断トレンド、家庭用血圧モニタリングの普及、上腕と手首式デバイス間のシェアシフト、クリニックにおけるアンビュラトリーモニタリングの使用状況、機能採用(接続性およびカフレスフォームファクター)に連動した平均販売価格の推移など、繰り返し使用可能なインプットを使用します。企業レベルの分割が開示されていない場合は、製品ミックスの手がかりとインタビューのフィードバックに基づいて保守的な配分ルールを適用し、合計をマクロ需要シグナルに照らして調整します。
ウェアラブルおよび家庭用モニタリングの採用率は、ガイドライン、償還、および消費者の取り込みに応じて速くも遅くもなり得るため、予測には専門家のコンセンサスに支えられたシナリオ分析を使用します。手頃な価格とチャネルリーチが依然として制限要因となっている地域で成長が過大評価されないよう、地域別に仮定を見直します。
データ検証と更新サイクル
検証は、デバイス承認活動、目に見える製品ローンチ、地域レベルの医療利用方向など、独立したシグナルとモデル出力の間の不一致を探す複数のチェックを通じて行われます。インプトが急激な跳ね上がりを生じさせる場合、ドライバーを遡って追跡し、ソースを再確認し、明確なイベントによって差異が説明できない場合は選択したインタビュー対象者に再連絡します。
承認前に、仮定、変換、および前年比の動きが合理性について再テストされる内部アナリストレビューを経ます。レポートは年次で更新され、主要な規制変更や価格・チャネルの重大な変化など、重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終更新パスを実行し、クライアントがその時点で利用可能な最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの血圧モニタリングデバイス市場規模と他の公表推計値との比較
血圧モニタリングデバイスの公表市場価値は、同じものを測定しているように聞こえても、スコープの選択と価格ロジックが常に一致しているわけではないため、異なる場合があります。差異は通常、アクセサリーがカウントされているかどうか、カフレスウェアラブルがどのように扱われているか、どの販売価格ポイントが使用されているか採用が変化した際に仮定がどれだけ迅速に更新されるかによって生じます。
一般的なギャップの要因は、関連カテゴリーを合計に混入させることです。例えば、より広範な患者モニタリング機器、遠隔患者モニタリングサービス収益、または非デバイスソフトウェアサブスクリプションを折り込むことです。もう一つの頻繁な差異は価格基準から生じており、一部のソースは小売価格またはブレンドされたエンドユーザー支出を使用しているように見える一方、他のソースはメーカー販売価格を使用しており、ユニット需要が類似していても合計が変わります。スプレッドはまた、家庭用モニタリングとウェアラブルの普及がどれだけ積極的に予測されているか、および診断、ガイドライン使用、交換行動に合わせて成長を維持するために地域需要チェックが適用されているかどうかによっても説明されます。ここで適用されたアプローチには、Mordor Intelligenceが使用するアクセサリー処理とメーカー価格基準が含まれています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.93 ビリオン 米ドル(2026年) | |
| 医療機器データセットA | 2.50 ビリオン 米ドル(2024年) | 自動血圧モニターに近いより狭いデバイスのみの定義を使用しており、価値は以前の年の監査済みデバイス収益カテゴリーに基づいており、アンビュラトリーシステム、アクセサリー、および新しいカフレス形式の包含が減少しています。 |
| 産業レポートB | 3.70 ビリオン 米ドル(2023年) | ベースを以前の年に固定し、中一桁の成長プロファイルを適用しており、アクセサリー価値を除外し、接続された家庭用モニタリングとウェアラブル主導のアップグレードへのシフトを過小評価している可能性が高く、開始値が低く抑えられています。 |
3つの数値全体を通じて、最大の示唆は、年の選択と製品スコープがギャップのほとんどを説明しており、残りは価格基準と採用速度の仮定から来ているということです。価値ビルドを明確な需要ドライバー(家庭用モニタリングの普及、アンビュラトリー使用、デバイス交換)に結び付け、サプライヤーおよびチャネルシグナルに対して出力を確認することで、最終的な数値は画のために透明性が高く繰り返し使用可能なものとなります。
レポートで回答される主要な質問
血圧モニタリングデバイス市場の現在の規模はどのくらいですか?
血圧モニタリングデバイス市場規模は2026年に59億3,000万米ドルであり、2031年までに96億1,000万米ドルに達することが見込まれています。
最も急成長している製品セグメントはどれですか?
カフレスウェアラブルモニターは年平均成長率12.07%で拡大しており、2031年にかけて全製品タイプの中で最高の成長率を記録しています。
在宅医療が血圧モニタリングにおいて注目を集めている理由は何ですか?
遠隔モニタリングに対するメディケアの月額49.04米ドルの償還と、病院プログラムにおいて実証された22.2%の投資収益率が、在宅環境を経済的に魅力的なものにしています。
世界の血圧モニタリングデバイス市場において最も高い成長率を示している地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)において最高のCAGRで成長すると推計されています。
カフレスデバイスに対する主な規制上のハードルは何ですか?
FDAによるIEEE 1708-2014の部分的な認定、精度検証のギャップ、および別途の小児試験が承認タイムラインを延長し、コストを増加させています。