
自動車用特殊目的ロジックIC市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
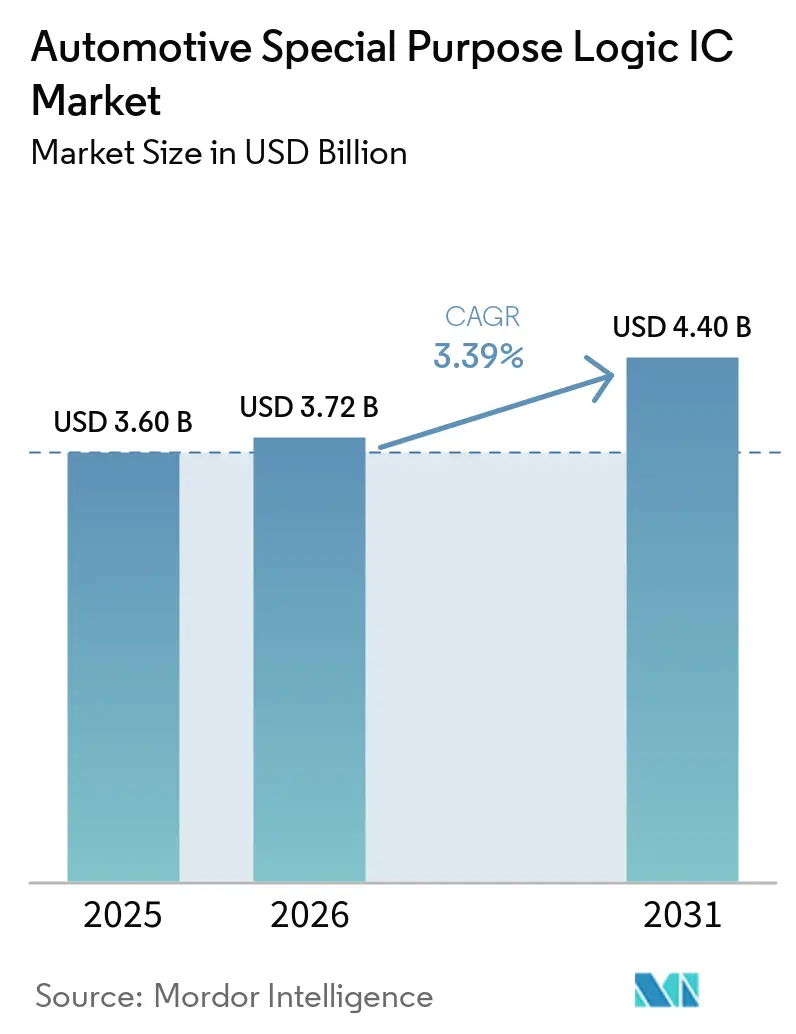
| 市場規模 (2026) | 3.72 十億米ドル |
| 市場規模 (2031) | 4.40 十億米ドル |
| Growth Rate (2026 - 2031) | 3.39 % |
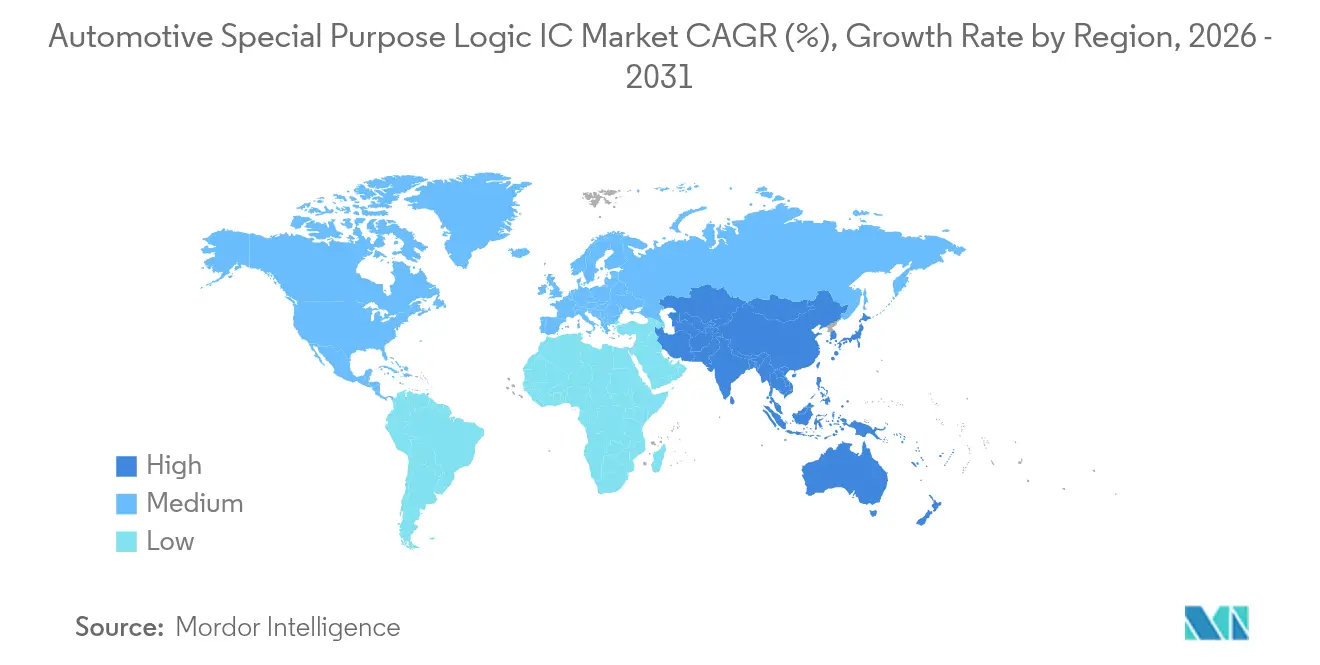
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
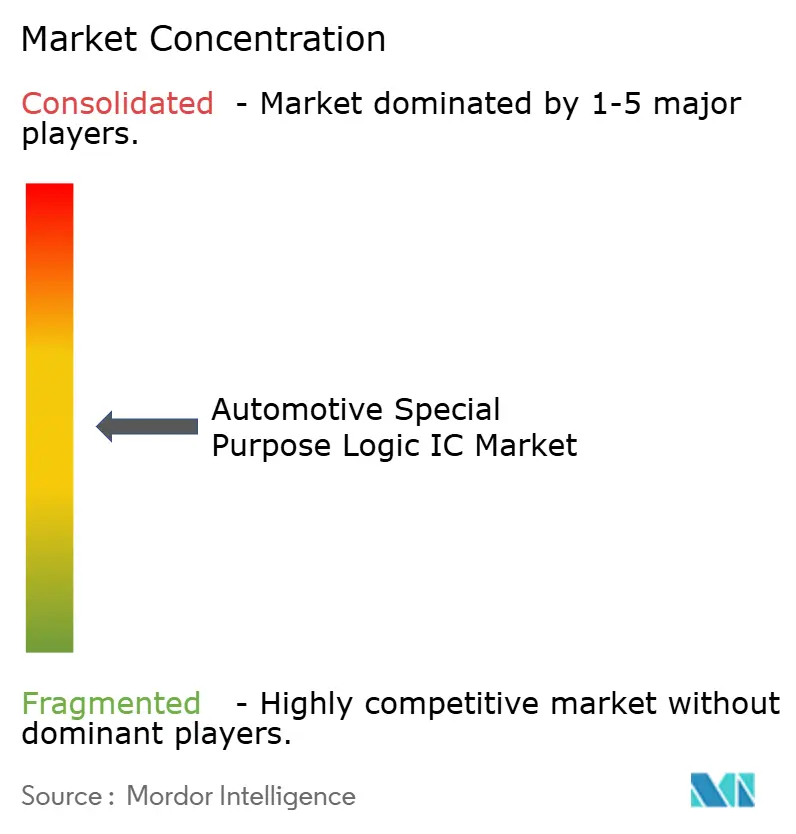
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用特殊目的ロジックIC市場分析
2026年における自動車用特殊目的ロジックIC市場規模は37億2,000万USDと推定されており、2025年の36億USDから成長し、2031年には44億USDに達すると予測されており、2026年〜2031年にかけて3.39%のCAGRで成長します。堅調な需要は、ADASの普及拡大、パワートレインの電動化の進展、およびゾーン型電気・電子(E/E)アーキテクチャへの着実な移行から生じており、より高い集積密度とリアルタイム処理能力が求められています。自動車メーカーは、低遅延性能と厳格な機能安全適合性を兼ね備えたロジックICを好む傾向があり、サプライヤーは汎用デバイスからアプリケーション特化型ソリューションへの移行を推進しています。地政学的緊張による成熟ノードウェーハキャパシティの逼迫を背景に、サプライチェーンの強靭化が戦略的優先課題となっており、OEMはデュアルソーシングや長期ファウンドリ契約の締結を進めています。また、チップレット指向のSiP(システム・イン・パッケージ)設計は、フルマスク再スピンなしで段階的な機能更新を可能にすることで、総所有コストを低減します。
主要レポートポイント
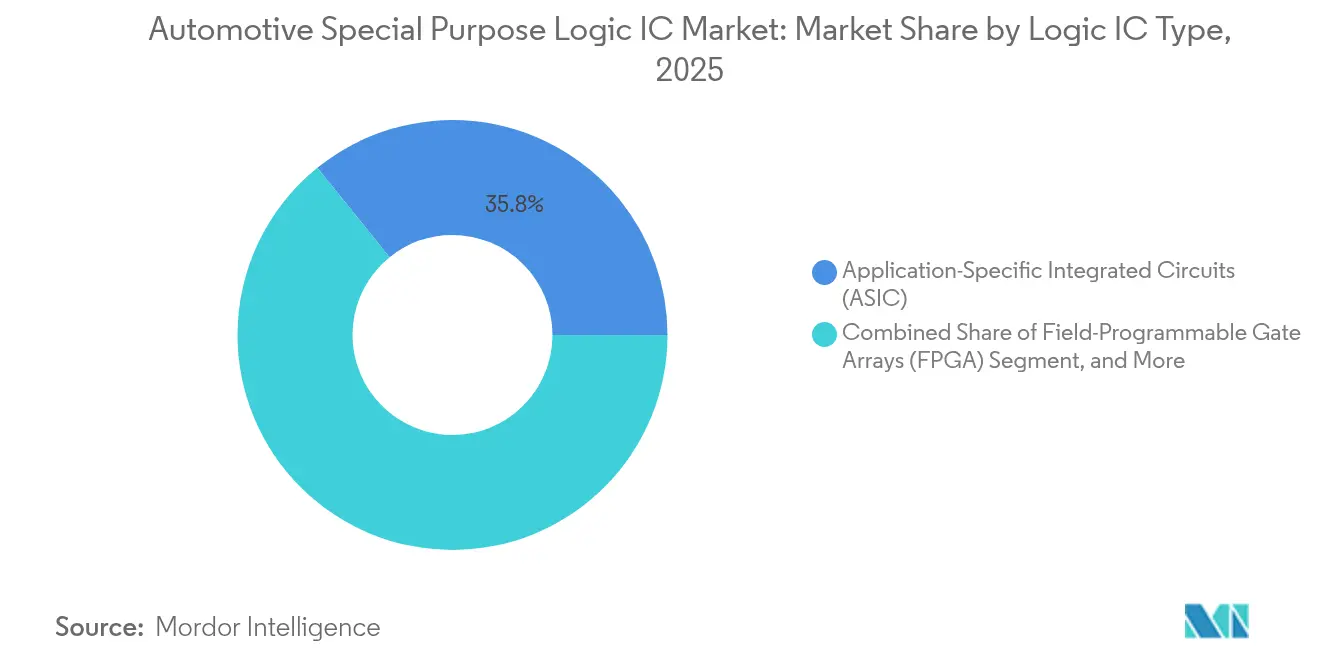
- ロジックICタイプ別では、ASICが2025年の売上シェアの35.82%をリードし、FPGAは2031年にかけて3.58%のCAGRで拡大すると予測されています。
- アプリケーション別では、ADASが2025年の自動車用特殊目的ロジックIC市場において29.55%の市場シェアを占め、2031年にかけて3.88%のCAGRで成長する見込みです。
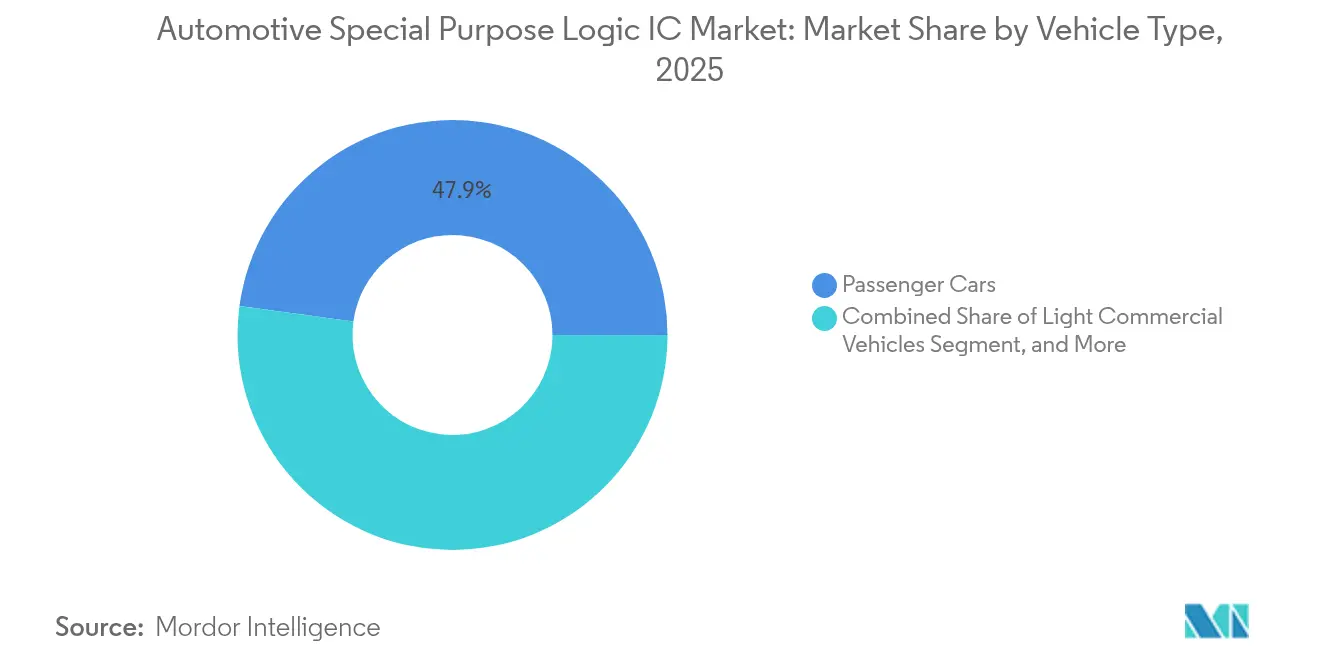
- 車両タイプ別では、乗用車が2025年の自動車用特殊目的ロジックIC市場規模の47.85%を占め、電気自動車は2031年にかけて3.95%のCAGRで成長すると予測されています。
- パッケージング技術別では、SiPが2025年の売上の30.76%を占め、予測期間中に3.74%のCAGRで上昇すると見込まれています。
- 地域別では、アジア太平洋地域が2025年の世界販売の32.05%を占め、2025年〜2031年にかけて最も速い3.46%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ADASおよび自動運転の普及急増 | +0.8% | 世界;北米およびヨーロッパでの早期採用 | 中期(2〜4年) |
| パワートレインの急速な電動化によるロジックICコンテンツの増大 | +0.6% | アジア太平洋をコアとし、北米およびヨーロッパへの波及 | 長期(4年以上) |
| 政府の安全義務化が半導体需要を加速 | +0.4% | ヨーロッパのフレームワークが牽引する世界全体 | 短期(2年以下) |
| ゾーン型・集中型E/Eアーキテクチャへの移行 | +0.3% | 北米およびヨーロッパのプレミアムセグメント | 中期(2〜4年) |
| チップレットベースのSiPによるコスト効率の高いカスタマイズの実現 | +0.2% | アジア太平洋に集中する世界の製造 | 中期(2〜4年) |
| オートモーティブ・イーサネットPHYの高速データバックボーンへの採用 | +0.1% | 世界のプレミアムおよびラグジュアリーセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ADASおよび自動運転の普及急増
Euro NCAPプロトコルの更新により、商用車への自動緊急ブレーキが義務付けられ、ASIL-D安全目標を満たしながらレーダー、カメラ、LiDAR入力を統合するロジックデバイスの需要が即座に高まっています。[1]欧州委員会スタッフ、「道路安全—車両安全」、欧州委員会、ec.europa.euレベル3自律走行へのシフトにより、デュアルコア・ロックステップアーキテクチャが標準化され、OEMは汎用MCUと比較して電力バジェットとBOMコストを削減するカスタムASICを指定するようになっており、先進国市場では新車販売台数に占めるADASの普及率が近づいています。
パワートレインの急速な電動化によるロジックICコンテンツの増大
各バッテリー電気自動車モデルは、パックモニタリング、モーターインバーター、オンボード充電器向けに高付加価値のロジックコントローラーを搭載しており、Teslaの4680セル設計だけで、バッテリー管理のために車両1台あたり150〜200USDの半導体ロジックが追加されます。[2]Tesla Investor Relations.「四半期業績報告」2024年. https://ir.tesla.com/quarterly-earningsプレミアムEVにおける800Vアーキテクチャの普及拡大により、絶縁ゲートドライバーおよびフォールトトレラントロジックの新たな需要が生まれており、SiCおよびGaNコンポーネントがスイッチング周波数と熱限界を押し上げ、レガシーデバイスでは対応不能な水準に達しています。[3]Infineon Technologies.「2024年プレスリリース」https://www.infineon.com/cms/en/about-infineon/press/press-releases/2024/
政府の安全義務化による半導体需要の加速
EUの一般安全規則は、すべての新型車に対してインテリジェント速度支援と緊急ブレーキを義務付けており、立法上の要件が具体的な半導体需要へと転換されています。これらの規制は、先進的な車両技術の活用によって事故や死者数を削減し、道路安全を強化することを目的としています。同時に、NHTSAの大型車両フリートに関する提案や日本の機能安全ガイドラインもロジックICの需要をさらに支えています。これらの措置は、現代の車両が増大する複雑性に対応しながら安全基準への準拠を確保するために設計されています。このトレンドはサプライヤーに対して受注状況に関する明確な見通しを提供し、認定コストの財政的負担を軽減し、生産とイノベーションの長期計画を可能にします。
ゾーン型・集中型E/Eアーキテクチャへの移行
BMWが100以上の電子制御ユニット(ECU)をわずか5つのゾーンコントローラーに統合する取り組みは、高度なロジックICの使用を必要としています。これらのICは多様なタスクを管理し、オートモーティブ・イーサネットを介してギガビットデータを伝送しなければなりません。この移行は、車両アーキテクチャを簡素化し、配線の複雑性を削減し、システム全体の効率を向上させる業界の取り組みを反映しています。旧来システムとの互換性を確保するブリッジロジックの需要は急増していますが、スケーラビリティの強化と将来の技術進歩への対応を提供するゾーン型アーキテクチャへの業界の完全移行に伴い、この需要は減少すると予測されています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 製造プロセスの複雑性と欠陥密度限界に関する厳格な規制 | –0.4% | 世界全体;成熟ノードファブで深刻 | 長期(4年以上) |
| 長期にわたるAEC-Q認定サイクルが市場投入までの時間を延長 | –0.3% | 世界全体;地域別の試験差異 | 中期(2〜4年) |
| 成熟ノードウェーハ供給に関する地政学的リスク | –0.2% | アジア太平洋ハブ;世界への波及 | 短期(2年以下) |
| 低量産プログラム向けASIC NREコストの増大 | –0.1% | 世界全体、プレミアム車両 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
製造プロセスの複雑性と欠陥密度限界に関する厳格な規制
AEC-Q100グレード0は、−40°Cから+150°CにおいてDPPMが一桁台であることを義務付けています。この要件により、TSMCは自動車向けラインで特殊な調整を実施することを余儀なくされており、その結果、稼働率の低下、ユニットコストの上昇、需要急増時のスペアキャパシティの制約が生じています。さらに、延長バーンイン期間と厳格なSPCループは、コンシューマーロジック向けフローと比較してファブサイクルタイムを最大60%延長する可能性があります。これらの要因が総合的に、自動車グレード半導体の製造プロセスに関連するコストと複雑性の増大に寄与しています。
長期にわたるAEC-Q認定サイクルによる市場投入の遅延
認定ウィンドウは通常12〜18ヶ月に及び、デバイスファミリーごとに200〜500万USDの追加コストが発生します。この財政的負担は、ニッチ市場における小規模イノベーターを締め出し、技術的な有効性を超えて旧来のシリコンを生産し続けることを強いる要因となります。このような遅延は、V2Xなど急速に進化する標準の迅速な採用を妨げ、早期収益となり得たものを先送りの利益へと変えてしまいます。延長された認定プロセスはまた、製造業者が市場の需要に迅速に対応する能力にも影響を与え、競争環境をさらに複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロジックICタイプ別:
ASICソリューションがコスト管理の中核を担うASICは2025年の特殊目的ロジックIC市場における売上の35.82%を占めており、OEMがFPGAのプログラマブルな利便性よりも大量生産による経済性を優先していることを示しています。しかしFPGAの採用は、無線アップデート要件が機械的なリコールなしに再構成可能性を求めることから、3.58%のCAGRで最も急速に拡大しています。Intelの最新の車載用FPGAファミリーは消費電力を30%削減し、コスト差を縮小しており、アルゴリズムの俊敏性が最重要視される場面でより広範な設計採用を促しています。FPGAベースの実装における自動車用特殊目的ロジックIC市場規模は、レベル3自律走行レイヤーがセンサーフュージョンの調整にコードの適応性を求めるにつれ、着実に拡大すると予測されています。
第二層のCPLDは、エアバッグ起動ロジックなどの決定的タスクに使用されており、ナノ秒単位の応答時間とほぼゼロのスタンバイ電力が純粋な演算能力を上回ります。ASSPは、カスタムASICの経済性が成立しない場合の中量生産向けデフォルト選択肢として残っており、Tier 1サプライヤーに単位コストとスケジュールリスクのバランスを提供しています。全カテゴリーにわたり、自動車用特殊目的ロジックIC市場の機会は、UNECE(国連欧州経済委員会)サイバーセキュリティ規制の下で義務付けられた組み込み安全モニターとセキュアブート機能を統合したデバイスへと傾いています。


アプリケーション別:
ADASが最上位を維持ADASは2025年の業界売上の29.55%を生み出し、自動緊急ブレーキと車線維持支援ルールが世界規模で実施されるにつれて、2031年にかけて3.88%のCAGRが見込まれています。ADASの計算負荷はもはやビジョンやレーダーを孤立させることなく、集中型ドメインコントローラーが50msの遅延内でヘテロジニアスなセンサーフュージョンと決定ループを実行するようになっています。QualcommのSnapdragon Rideは、ロジックファブリック、AIアクセラレーター、コネクティビティPHYを1つのSoCに統合しており、収束トレンドを反映してOEMがPCB実装面積を最大30%縮小することを可能にしています。
インフォテインメントおよびコネクティビティは、デュアルスクリーンコックピットとメモリ帯域幅を拡大しマルチコアロジックを必要とする5Gテレマティクスに牽引され、僅差で後を追っています。パワートレインおよびバッテリー管理ロジックICは、特に800Vプラットフォームがラグジュアリー層を超えて普及するにつれて、EVラインアップで急速に拡大しています。ボディエレクトロニクスは着実なペースを維持していますが、電動ドア、アンビエントライティング、HVACゾーナルコントロールといった機能クリープが依然として車両あたりのロジック密度を高めています。安全・セキュリティロジックセグメントは最高のASILグレードを要求するため、周期的市場においてユニット量が軟化した際にも収益を下支えするプレミアムASPを維持します。
車両タイプ別:
EVがシリコン価値を高める乗用車は2025年に47.85%のシェアを維持しており、主流の販売量と段階的なADASコンテンツに牽引されています。電気自動車は販売量では劣るものの成長のペースメーカーとして、3.95%のCAGRを記録しており、すべてのパックコントローラー、熱ループ、インバーターに絶縁ロジックを搭載することが求められ、これは内燃機関プラットフォームでは前例のなかったイノベーションです。Teslaの自社シリコンはOEMの垂直統合を象徴しており、ファームウェアの一貫性を最適化しながらBOMの分散を縮小しています。専門的なEVサブシステムが現在支配する自動車用特殊目的ロジックIC市場シェアは、中国ブランドがローカライズされた半導体エコシステムを活用してコスト削減を進める中で拡大すると予測されています。
小型商用車は、都市部の配送電動化義務化の恩恵を受け、大型トラックよりも速くADASとテレマティクスを採用しています。大型商用車は15年の耐用年数を持つ堅牢なロジックを必要としており、サプライヤーは信頼性のフィールドデータが豊富な成熟プロセスノードでの延長供給スケジュールを保証することを余儀なくされています。
パッケージング技術別:
SiPがフォームファクターを圧縮SiPは2025年に30.76%のシェアでリードし、その3.74%のCAGRは複数コンポーネントの認定なしにAEC-Q100を満たすフットプリント制約モジュールへのOEMの需要を裏付けています。Amkorの最新の自動車向けSiPは個別組立品と比較してPCB面積を半減させ、密度の高いバッテリーパックの熱ルーティングを容易にします。チップレット方法論が設計者にエンジニアリング済みのダイ上の重要なIPブロックを組み合わせることを可能にするにつれて、SiP中心設計から導出される自動車用特殊目的ロジックIC市場規模は引き続き拡大します。
MCMアプローチは、コンパクトなパッケージを排除する放熱が支配する高電力トラクションインバーターにおいて依然として主流です。ディスクリートパッケージはコスト重視のエントリーモデルやアフターマーケット改装に残存していますが、これらのセグメントでさえ、旧来のSOICフットプリントを超えて、より高いピン数のQFNフォーマットを採用しています。
地域分析
アジア太平洋地域の自動車用特定用途ロジックIC市場
アジア太平洋地域は2025年の世界収益の32.05%を創出し、2031年にかけて3.46%のCAGRで成長する軌道にある。これは、3,000万台を超える中国の生産規模、積極的なEV補助金、および国内ファブレスエコシステムの拡大によって支えられている。日本はルネサスおよびローム(Rohm)を通じてエンジニアリング面での強みを加え、グローバルサプライチェーンを支えるロジックICを輸出している。韓国はバックエンド生産能力を供給しているが、メモリ寄りの傾向がある。それでも、サムスンの自動車向けファウンドリサービスは欧米OEMの設計受注を引き付けている。
北米の自動車用特定用途ロジックIC市場
北米は第2位に位置し、厳格な連邦自動車安全基準および高度運転支援システム(ADAS)プレミアムパッケージに対する消費者需要に支えられている。USMCA(米国・メキシコ・カナダ協定)の枠組みは半導体の現地調達を促進しており、CHIPS法の補助金は28nmおよび16nmの自動車向け生産能力に数十億ドルを投入しているが、実際のウェーハ生産開始は2020年代後半にずれ込む見通しである。テスラのオースティン・ギガファクトリーは、トラクションインバーターロジックおよび高電圧ゲートドライバーの需要を牽引しており、これらは一部国内サプライヤーから調達されている。
欧州の自動車用特定用途ロジックIC市場
欧州はドイツの高級ブランドを中心とした技術の中心地であり続けている。厳格なCO₂規制およびグリーンディールがEV販売を加速させており、それによってバッテリーマネジメント用ロジックICおよび高効率パワーエレクトロニクスへの需要が高まっている。ブレグジットが英仏海峡を越えた部品の流通を複雑にするというサプライチェーンの課題が浮上しているが、欧州大陸のOEMはSTMicroelectronics、NXP、およびグローバルファウンドリーズとの合弁事業を通じてウェーハ調達先を多様化し、成熟ノードの生産量を確保している。

規制環境
自動車向け特定用途ロジックICの需要は、安全性、サイバーセキュリティ、ソフトウェアアップデートに関する要件によって形作られており、これらがシリコン搭載量を増加させ、認証要件のハードルを引き上げている。ISO 26262機能安全規格(半導体向けのISO 26262-11を含む)はASIL主導の設計・検証の基礎を定め、一方ISO/SAE 21434サイバーセキュリティエンジニアリング規格は、車両ライフサイクル全体にわたる製品開発とインシデント対応プロセスを結びつけている。
車両承認の層では、UNECE WP.29規則のR155(サイバーセキュリティマネジメントシステム)およびR156(ソフトウェアアップデートマネジメントシステム)が、OEMおよびサプライヤーに対して型式認証のための監査可能な管理体制の導入を促している。この要件により、ロジックICベンダーはドメインコントローラーやゾーンコントローラーにセキュアブート、ハードウェアセキュリティモニター、アップデート耐性を備えたアーキテクチャを組み込むようになっている。産業政策もサプライの現地化とレジリエンス計画に影響を与えており、EUチップス法(430億ユーロの予算枠)は、自動車グレードデバイスに関連する半導体能力を拡大するためのレバーとして関係者に引き合いに出されている。
バリューチェーン分析
バリューチェーンは、EDAおよびIPイネーブルメントから半導体設計、ウエハー製造(多くの場合、成熟した28/16nmの自動車認証ノード)へと進み、その後アセンブリとテストの工程へと移る。次の段階では、ティア1インテグレーターがこれらのデバイスをECUや新興のゾーンコントローラーに組み込む。Infineon、NXP、Renesas、STMicroelectronics、Texas Instrumentsなどのサプライヤーは、通常ティア1と長期的なプラットフォームコミットメントを結んでおり、AEC-Q認証とISO 26262準拠が長期の変更管理サイクルと実績あるデバイスファミリーの長期にわたる収益テールを支えている。
製造とサプライのレジリエンスも重要な要素である。多くの自動車向けロジックおよびMCUクラスのデバイスにとってファウンドリへの依存は大きく、TSMCは自動車グレードのフローで頻繁に言及される一方、Renesasのように社内製造能力をより多く保持するプレイヤーも存在する。電動化が進むにつれ、エコシステム内の制約は、先進的なインターコネクトや高信頼性プロセスを含む専門的なパッケージングおよびアセンブリ能力へとシフトしつつある。これにより、フロントエンドのウエハー供給に加えて、OSATキャパシティと自動車認証を受けたバックエンドラインの戦略的重要性が高まっている。
競争環境
市場は適度に集中しており、主要プレーヤーは数十年にわたるOEMとの関係と広範なAEC-Qポートフォリオを活用しています。InfineonによるGaN Systemsの32億USD買収(2024年10月)は、800V EV駆動向けの高電圧ロジックおよびパワースタックを強化します。NXPのテキサス州およびアリゾナ州における28億USDのキャパシティ拡張(2024年9月発表)は、ファウンドリ逼迫の中での国内自動車向けウェーハ供給を確保します。
Renesas Electronics Corporationは2024年8月にR-Car Gen4 SoCを発表し、ロジック、AIアクセラレーション、ネットワークセキュリティを1チップに統合してレベル3自律走行の計算負荷をサポートします。STMicroelectronics N.V.とCATLは2024年7月に合弁事業を設立し、バッテリー管理ロジックを対象とし、中国の主要パックサプライヤーからの需要を確保しています。NVidia Corporation、Qualcomm Incorporated、Intel Corporationは、2024年6月のQualcommのSnapdragon Ride Flexの発表に示されるように、従来のロジックIC、GPU、コネクティビティIPを統一された自動車向けコンピューティングプラットフォームに統合することで競争圧力を強めています。自動車向けロジックICの特許出願は前年比40%増加しており、ニッチイノベーターがASIL-B/C最適化または超低リーク・バッテリー管理プロセスを通じて差別化できるIPランドスケープが過密化していることを示しています。
自動車用特殊目的ロジックIC産業リーダー
Infineon Technologies AG
NXP Semiconductors N.V.
Renesas Electronics Corporation
STMicroelectronics N.V.
Texas Instruments Incorporated
- *免責事項:主要選手の並び順不同
自動車用特定用途ロジックIC市場
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Qualcomm Incorporated
- Broadcom Inc.
- NVidia Corporation
- Marvell Technology, Inc.
- Intel Corporation
- ON Semiconductor Corporation
- Microchip Technology Inc.
- Rohm Co., Ltd.
- Lattice Semiconductor Corporation
- MediaTek Inc.
- Toshiba Electronic Devices & Storage Corporation
- Skyworks Solutions, Inc.
- Socionext Inc.
- Himax Technologies, Inc.
- Synaptics Incorporated
- HiSilicon Technologies Co., Ltd.
- Achronix Semiconductor Corporation

市場機会と将来展望
ゾーンアーキテクチャおよび集中型E/Eアーキテクチャにおいて、高度に統合され安全規格に準拠した電力・ネットワーキング用コンパニオンロジックに対して、特にOEMがECUを統合しレイテンシと機能安全目標を厳格化している領域で、ホワイトスペースが開きつつある。ドメインコントローラー向けの電源管理、ネットワーキングインターフェース、安全モニターに関わるシステムベースチップ(SBC)と統合ポイントは、短期的な商業化のレーンとして際立っている。この点は観測可能な供給の逼迫によって裏付けられており、SBC関連デバイスのリードタイムは2026年6月時点で38週以上と報告されており、需要が満たされておらずOEMおよびティア1による優先順位付けが行われていることを示している。
サプライチェーンおよびコストのダイナミクスもまた、成熟ノードで自動車グレードのキャパシティを確保しつつ、認証負担を軽減する統合を提供できるサプライヤーに機会をもたらしている。2026年半ばに主要な自動車半導体ベンダー(NXP、ST、TI、Infineon、Renesasを含む)で言及された価格改定の動きは、認証済みキャパシティ、長期サポート、検証済みの信頼性に対するプレミアムを示している。並行して、ソフトウェア定義車両および集中型コンピューティングアーキテクチャは、UNECE R155/R156のワークフローおよびISO/SAE 21434に沿った組み込みサイバーセキュリティ機能を備えたロジックICへの需要を高めており、機能安全のエビデンスとともに監査可能なセキュリティとアップデート耐性のあるハードウェア基盤を提供できるベンダーが優位に立っている。
Recent Industry Developments in 自動車用特定用途ロジックIC市場
- 2026年7月:Micronは、Qualcomm、Visteon、HARMAN、JOYNEXT、DENSO、Astemo、Hyundai Mobisを含む主要ティア1との戦略的顧客契約を通じて自動車エコシステムを強化し、長期的なメモリ供給を確保。自動車向けADASおよび車内コンピューティング向けの長期メモリ供給を確保し、AIデータ需要と進化する車両アーキテクチャの中でメモリのレジリエンスを強化する。
- 2026年7月:MicronとFordが、次世代車両生産向けのメモリ/ストレージ供給を確保する戦略的契約を締結、Manassas工場での能力拡大に支えられる。Fordの次世代プラットフォーム向けメモリ/ストレージ供給を保証し、Fordのソフトウェア定義車両への取り組みにおけるメモリ基盤としてのMicronの地位を強固にする。
- 2026年7月:MicronとGeneral Motorsが、AI対応の車内システムおよびADASシステム向けにLPDRAM、NOR、UFS NANDメモリを提供する戦略的契約を締結。GMのAI対応コックピット/ADASロードマップ向けメモリプラットフォームを提供し、安全なメモリ供給によりGMのデータ中心型コンピューティング能力を強化する。


自動車用特定用途ロジックIC市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、車両に使用される特殊目的ロジック集積回路からの売上を対象としており、当該デバイスが定義された車載機能向けに設計され、車載電子機器向けのOEMおよびティア型サプライチェーンに販売されているものを指します。
調査範囲の除外事項:非自動車用途向けに販売される汎用ロジックの汎用品は除外します。また、車両に搭載される場合であっても、ディスクリートアナログ、センサー、メモリ、およびパワーデバイスは除外します。
セグメンテーション概要
- ロジックICタイプ別
- 特定用途向け標準製品(ASSP)
- 特定用途向け集積回路(ASIC)
- フィールドプログラマブルゲートアレイ(FPGA)
- 複合プログラマブルロジックデバイス(CPLD)
- アプリケーション別
- 先進運転支援システム(ADAS)
- インフォテインメントおよびコネクティビティ
- パワートレインおよびバッテリー管理
- ボディエレクトロニクスおよびコンフォート
- 安全・セキュリティシステム
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- 電気自動車(BEV、PHEV、FCEV)
- パッケージング技術別
- システム・イン・パッケージ(SiP)
- マルチチップモジュール(MCM)
- ディスクリートICパッケージ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要プールのマッピングと、ロジックICが車載グレードとなるための規則を整理し、それを車両電子機器コンテンツに結びつけることから始まります。OICA(国際自動車工業会)の車両生産データやIEA(国際エネルギー機関)の電動化統計などの公開情報源、NHTSAおよびUNECEの安全規制参照資料、ならびにUN Comtradeなどの貿易データポータルを活用し、出荷方向と製品ミックスの変化を把握します。
また、製品ポジショニング、生産能力に関するコメント、および成熟ノードにおける価格動向を理解するために、企業の開示資料、決算説明資料、および信頼性の高い報道資料を精査します。さらに、企業財務情報・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の出荷レベルの記録を活用し、ユニットトレンドが公開指標から得られる情報と整合しているかを相互確認します。これらのデスクソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他にも多数の参考資料が参照されています。
一次インタビューおよびサーベイ
一次調査は、実際の購買において特殊目的ロジックとして何が該当するかを確認し、ユニット数量、平均販売価格(ASP)の動向、および設計サイクルのタイミングを妥当性確認するために使用されます。プログラムの受注方法や部品の認定方法に照らして仮定を検証できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる半導体チーム、車載電子機器関係者、およびチャネル向け専門家と対話を行います。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:16% | アジア太平洋地域:41% |
| 中位層:53% | 部門・ユニットリーダー:24% | 欧州・中東・アフリカ地域:34% |
| 小規模プレーヤー:16% | マネージャー:60% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのアプローチを組み合わせて構築されており、地域別の車両生産台数を対応可能な電子機器需要プールに再構成します。次に、特殊目的ロジックを使用する主要アプリケーションの普及率によってそのプールをフィルタリングします。カテゴリーレベルのASP範囲を推定ユニット需要に適用して売上を算出し、サンプリングされたデバイス価格に推定数量を乗じるなどの選択的なボトムアップ近似値と合計値を相互確認します。カバレッジが利用可能な場合は、サプライヤーおよびチャネルチェックも活用します。
モデルに大きく影響するインプットには、乗用車および商用車の生産台数、ADASおよびコネクティビティ機能の採用率、制御コンテンツを変化させる電動パワートレインのシェア、SiPおよび類似の統合スタイルへのパッケージングミックスの移行、ならびに量産開始(SOP)年度への売上認識を遅延させる車載認定リードタイムが含まれます。小規模サプライヤーに対してボトムアップの視点が薄い場合、ギャップはインタビューに基づくシェア帯域と、出荷方向および公開財務開示の三角測量によって対処されます。
予測は、車両生産見通しと機能普及率を基準としたシナリオ分析を使用します。次に、ノードの成熟度とコスト削減パターンを反映するようにASPの推移を平滑化します。仮定は一次回答者とともに見直され、将来の見通しがプラットフォームの進捗とプログラム受注の可視性と整合した状態を維持します。
データ検証と更新サイクル
検証は、自動車用半導体コンテンツのトレンド、貿易フローの方向性、および地域別生産の変動などの独立したシグナルとモデル出力を比較するなど、複数のチェックを通じて実施されます。大きな乖離が生じた場合は、ドライバーの仮定を見直し、計算を再確認し、問題が調査範囲または価格の誤解を示している場合は関連する専門家に再連絡します。
作業はサインオフ前にアナリストが段階的にレビューし、不整合を早期に除去して後期段階の修正を最小限に抑えます。レポートは年次で更新され、需要、供給、または価格に影響を与える重大なイベントが発生した場合は中間更新が行われます。納品前にアナリストが最新の確認作業を実施し、クライアントが最新の更新済みビューを受け取れるようにします。
Mordor Intelligenceの自動車用特殊目的ロジックIC市場規模他の公表推計値との比較
自動車用特殊目的ロジックICの公表市場規模は、各出版社が何を計上するかについて異なる基準を設けているため、しばしば差異が生じます。価格設定と車両コンテンツの仮定が常に明確に示されているわけではなく、これが不確実性をさらに高めます。基準年の選択と通貨タイミングの違いも、出版社が類似した成長シナリオに従っている場合でも、ノイズを加えます。
主な乖離は通常、隣接するロジックカテゴリーが混在しているかどうか、モデルが内部移転と外部マーチャント販売をどのように扱うか、および成熟プロセスノードにおけるASPの低下速度の仮定から生じます。もう一つの一般的な問題は予測スタンスであり、一部の数値は認定リードタイムとプラットフォームサイクルを確認せずにADAS普及率の積極的な拡大を反映しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 37.2億米ドル(2026年) | |
| 産業調査デスクA | 62.0億米ドル(2024年) | より広いロジックICバケットと早期の基準年を使用しており、特殊目的デバイスに限定されない広範な自動車用ロジック売上が混在しているようで、合計値を過大評価しています。 |
| グローバルコンサルタンシーB | 95.9億米ドル(2025年) | 自動車用ロジックIC合計に近い数値であり、車両あたりの汎用ロジックおよび関連ICコンテンツを計上し、より高いASPと急速な機能拡大を仮定していることと整合しています。 |
この表は、主にカテゴリー境界に起因する広範な差異を示しています。Mordor Intelligenceのモデルでは、売上は定義された車載アプリケーション向けに販売された特殊目的ロジックICのみを対象として計上されており、広範な自動車用ロジックカテゴリーが二重計上されないよう、車両生産台数、ADASおよび電動化の採用率、ならびにパッケージングミックスのシグナルを用いて合計値を相互確認しています。


レポートで回答される主要な質問
2026年における自動車用特殊目的ロジックICの市場評価額はいくらですか?
市場は2026年に37億2,000万USDと評価されています。
2031年まで予測される複合年間成長率はどのくらいですか?
2026年〜2031年にかけて3.39%のCAGRが予測されています。
最も速く拡大しているエンドユーザーアプリケーションはどれですか?
先進運転支援システムが最も強いモメンタムを生み出しており、3.88%のCAGRで成長しています。
自動車メーカーが依然としてASICベースのソリューションを好む理由は何ですか?
ASICは大量生産のコスト効率と機能安全のカスタマイズを両立させており、FPGAよりも柔軟性は低いものの実用的な選択肢となっています。
システム・イン・パッケージ技術は車両電子機器プログラムにどのように役立ちますか?
SiPは複数のダイを1つのフットプリントに統合し、AEC-Q100信頼性目標を満たしながらボード面積を最大50%削減します。
どの地域が最も速い需要拡大を示していますか?
アジア太平洋地域が3.46%のCAGRでトップの成長を示しており、中国の電気自動車生産量と強固な地域半導体サプライチェーンがその原動力です。
最終更新日:



