
自動車用アルミニウム押出市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 63.88 十億米ドル |
| 市場規模 (2031) | 95.31 十億米ドル |
| Growth Rate (2026 - 2031) | 8.33 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用アルミニウム押出市場分析
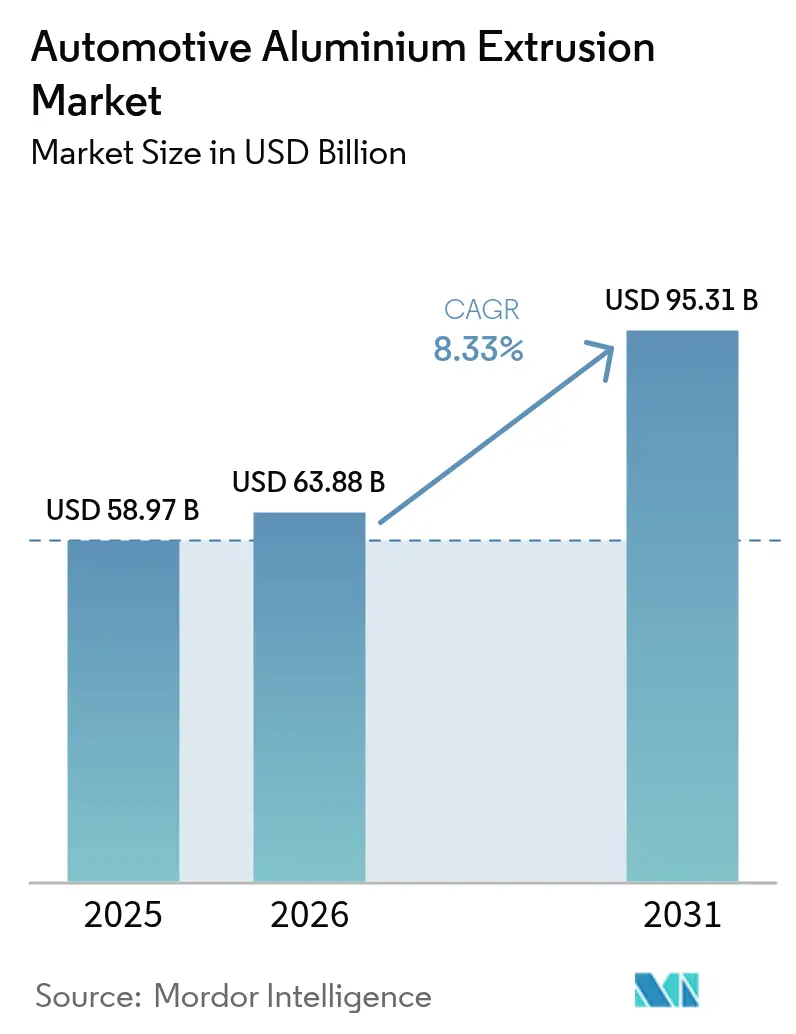
自動車用アルミニウム押出市場の規模は、2025年の589億7,000万USDから2026年には638億8,000万USDへと成長し、2026年〜2031年の8.33%のCAGRで2031年までに953億1,000万USDに達すると予測されています。車両軽量化目標の継続、より厳格なフリート平均CO₂上限規制、およびバッテリー電気自動車アーキテクチャの急速な拡大が、押出需要を上昇軌道に維持しています。自動車メーカーは、一体型中空プロファイルをファスナー、溶接、および組立工数を削減しながら衝突強度を維持する手段として捉えています。押出業者は、より大型のプレスおよびクローズドループリサイクルシステムへの投資で応じており、これにより内包炭素を低減しビレットコストを安定させています。北米および欧州におけるサプライチェーンの地域化は、最終組立ブロック内で調達されたアルミニウムを優遇する貿易規制によって地域の強靭性を強化しています。
主要レポートのポイント
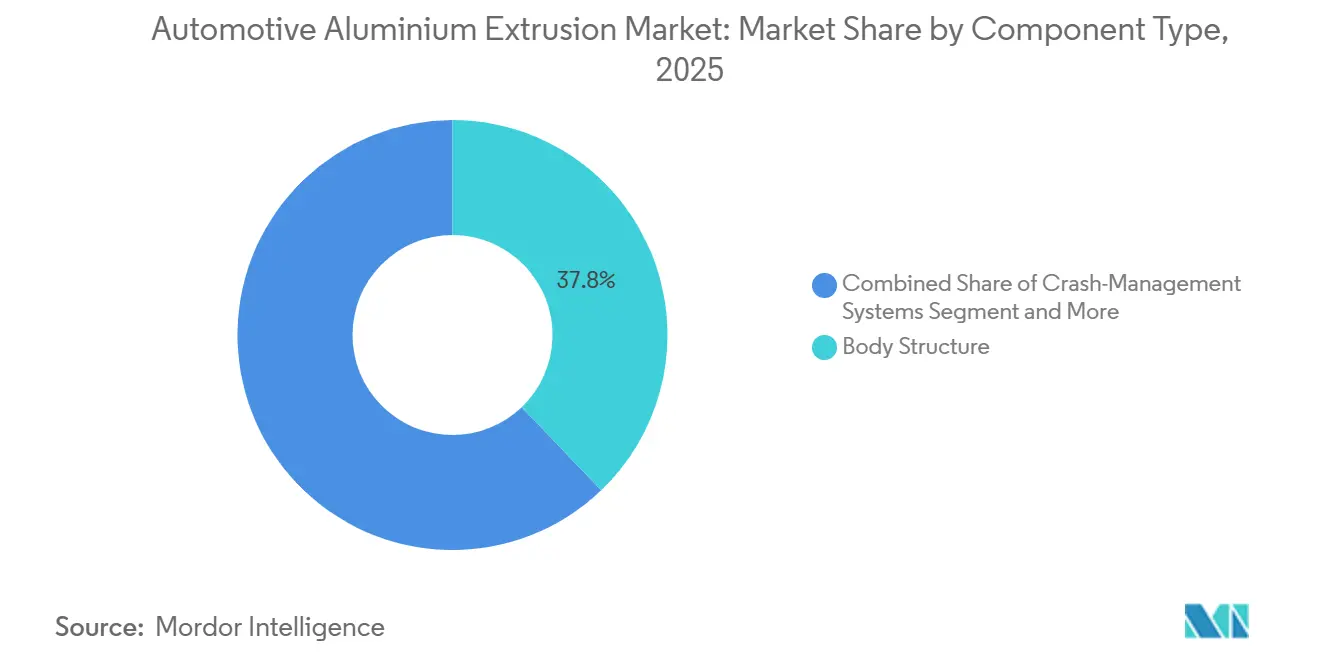
- コンポーネント別では、ボディ構造部品が2025年の自動車用アルミニウム押出市場シェアの37.83%を占め、一方でバッテリーエンクロージャーおよびサーマルモジュールは2031年にかけて9.87%のCAGRで拡大しています。
- 車両タイプ別では、乗用車が2025年に52.38%の収益シェアでトップとなり、2031年にかけて最高の予測CAGRである9.88%を記録すると見込まれています。
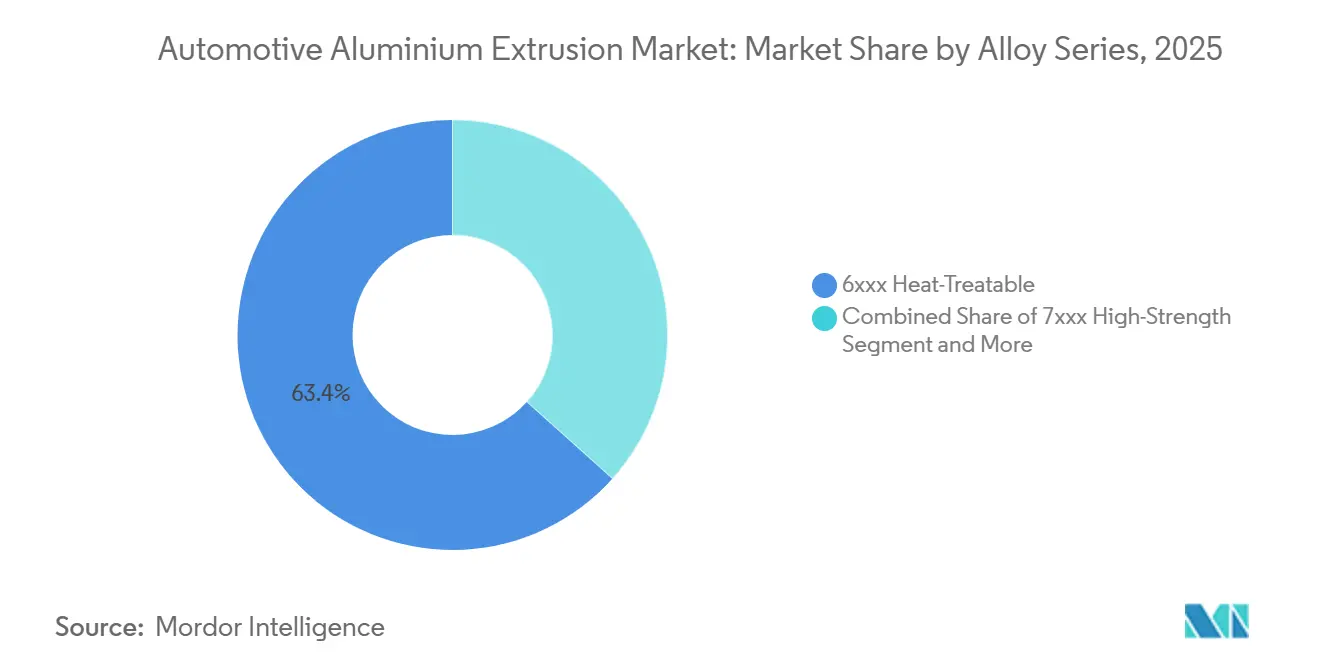
- 合金シリーズ別では、6xxx系グレードが2025年の自動車用アルミニウム押出市場の63.37%を占め、一方で7xxx系高強度合金は9.95%のCAGRで成長すると予測されています。
- プレス能力別では、16〜25MNラインが2025年市場の最大シェアである37.81%を保持していますが、35MN超のプレスは2031年にかけて9.93%のCAGRで最も速く成長する見込みです。
- 地域別では、アジア太平洋地域が2025年に39.92%のシェアで首位を占め、2031年にかけて9.91%のCAGRで成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の自動車用アルミニウム押出市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量ボディ・イン・ホワイトの採用 | +2.1% | 中国、EU、カリフォルニア州ZEV規制州への早期集中を伴うグローバル | 中期(2〜4年) |
| フリートCO2および燃費規制 | +1.8% | 北米、EU-27、中国(国家);技術移転によるASEANへの波及 | 短期(2年以内) |
| 複雑な中空押出要件 | +1.5% | アジア太平洋地域のセル製造ハブおよび北米バッテリーベルト投資が主導するグローバル | 中期(2〜4年) |
| ティア1押出能力 | +1.2% | 北米(USMCA)、EU-27(CBAM準拠);メキシコおよびトルコへの二次的影響 | 長期(4年以上) |
| ギガキャスティングと押出のハイブリッドアーキテクチャ | +0.9% | 北米およびEUプレミアムセグメント;中国高級ブランドでのパイロット採用 | 長期(4年以上) |
| コスト削減とスクラップリサイクル | +0.7% | 北米(Novelis)およびEU(Norsk Hydro)での先進的実装を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EV普及の拡大が軽量ボディ・イン・ホワイトの採用を加速
電気自動車のパワートレインはバッテリー質量で数百キログラムを追加するため、自動車メーカーはクラッシュレールとマウントボスを統合した中空アルミニウム押出材を用いて構造を再設計しています。アジア太平洋地域の主要ブランドによるデモンストレーションでは、一定の安全評価を維持しながら20%超の重量削減が示されています。アルミニウム協会は、2030年までに車両1台あたりのアルミニウム含有量が最大550PPVに達すると予測しており、その成長の大部分を押出材が占めるとしています。量産ハッチバックは現在、プレミアムSUVと同様に押出ロッカーおよびルーフレールを採用しており、工具償却費を数百万台に分散させています。航続距離への不安、原材料コスト、および保証リスクが、この大量生産へのシフトを共同で動機付けています。
米国、欧州連合、および中国におけるフリートCO₂および燃費規制
欧州連合は2025年に乗用車フリートの上限を93.6g/kmに引き下げ、2030年までにほぼ半減させる予定であり、超過1グラムごとに高額の車両1台あたりの罰金が課されます。同様の段階的引き下げは、2026年までに米国フリート平均40.4マイル毎ガロンを要求する米国CAFE改定にも見られます[1]「2022年〜2031年モデルイヤーの乗用車および小型トラックに関するSAFE車両規則III(より安全で手頃な燃費効率の高い車両規則)の補足環境影響評価書草案」、NHTSA、nhtsa.gov。中国のデュアルクレジット制度は、軽量材料を優遇し不遵守に対してペナルティを課すことで、これらの目標を反映しています。押出アルミニウムにより、メーカーは車両質量を削減し、バッテリー重量を相殺し、1台あたり数千USDに達する可能性のある罰金を回避できます。明確な規制ロードマップはまた、サプライヤーが新たな工具および設備への投資に自信を持てるようにしています。成熟した衝突データ、実証済みのリサイクル性、およびスケーラブルな生産が、マグネシウムや炭素繊維に対してアルミニウム押出材の優位性をさらに高めています。
バッテリー熱管理エンクロージャーには複雑な中空押出材が必要
リチウムイオンパックは、セル温度が狭い適正範囲内に保たれた場合にのみ安定して動作するため、効果的な熱制御が設計上の優先事項となっています。エンジニアは、振動下で漏れる可能性のある溶接継ぎ目を排除する一体型アプローチにより、より重いろう付けアセンブリから多孔アルミニウム押出材で形成された液体冷却器へと移行しています。AA6xxx合金ファミリーは、導電性、成形性、および押出後強度の適切な組み合わせを提供し、同一プロファイルが構造荷重を担いながらバッテリー近傍に冷却材を流すことを可能にしています。このような長い中空形状の製造には依然として非常に大型のプレスが必要であり、金属を一回のパスで押し出すのに十分なトン数の設備を保有する工場は限られています。この希少性が設備能力を制約し続け、大型機械に早期投資した押出業者にプレミアム価格決定力をもたらしています。
ティア1押出能力の近隣調達(USMCA、EU-CBAM)
北米の貿易規制は、関税免除の車両資格を地域内で調達されたアルミニウムの高い割合に結び付けており、自動車メーカーが地域内でビレットおよび完成アルミニウム製品を調達するよう促しています。米国南東部および北部メキシコへの最近の製造設備追加により、プレス加工および組立工場は数週間ではなく数日以内に金属を受け取ることができ、在庫リスクと輸送排出量を削減しています。大西洋の反対側では、欧州の炭素国境政策が化石燃料を多用する電力で製造されたアルミニウムにペナルティを課しているため、OEMは関税同盟内の水力発電製錬所からのビレットをますます優先しています。これらの措置が合わさって、輸送遅延や地政学的緊張に対してより脆弱性の低い地理的にコンパクトなサプライウェブを促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格変動とサプライチェーン投機 | -0.8% | スポット指数連動契約および長期引取契約を欠く地域で深刻なエクスポージャーを持つグローバル | 短期(2年以内) |
| 35MN超プレスラインの希少性 | -0.6% | ギガキャスティングの採用がプレス投資を上回る北米およびEUに集中するグローバル | 中期(2〜4年) |
| 炭素税転嫁リスク | -0.4% | EU-27が主要な影響;英国、トルコ、および欧州向け輸出国であるMENAへの二次的影響 | 中期(2〜4年) |
| プラスチックおよびCFRP代替材 | -0.3% | 北米およびEUのプレミアムセグメント;アジア太平洋地域の量産市場への浸透は限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ロンドン金属取引所アルミニウム価格変動とサプライチェーン投機
ロンドン金属取引所のアルミニウム基準価格は、中国の製錬所が生産を削減しエネルギーコストが急騰した後、2024年第4四半期に2021年以来の最高水準となる1トンあたり2,500USD近くまで上昇しました。年次またはそれ以上の車両価格サイクルに縛られた自動車メーカーは、これらの急騰を十分に速く転嫁することができず、すでに高い部品表コストを抱えるバッテリー電気自動車モデルの粗利益率を圧迫しました。倉庫在庫は現在ロシア産金属が主流となっており、突然の制裁や輸出割当が数百万トンをアクセス可能な供給から奪い、別の急騰を引き起こす可能性があります。ヘッジは部分的な緩和を提供しますが、現物金属と付加価値ビレットの間のベーシスリスクは、プレミアムが拡大した際に押出業者を依然としてリスクにさらします。スポット契約に依存する小規模な完成品メーカーは、垂直統合されたビレット生産者との固定価格引取契約を交渉するスケールを欠くため、最も脆弱なままです。
大型EV用プロファイル向け35MN超プレスラインの希少性
中型および大型電気自動車のバッテリートレイ周囲は2メートルを超え、35メガニュートン超のプレスを必要とします。このようなラインは世界で10数本しか稼働しておらず、新規設置ごとに基礎、補助設備、および金型に約1億5,000万USDの設備投資と2年のリードタイムが必要です。このボトルネックにより、多くのプログラムが溶接、ガスケット、および質量を追加する複数部品トレーへ、または押出材を完全に排除するギガキャスティングへと向かわされています。大型トン数能力が非常に集中しているため、所有者は標準押出レートより15〜25%のプレミアムを請求でき、車両コストを引き上げ、鉄鋼に対する価格均等化の取り組みを複雑にしています。開発試験の待ち行列は数ヶ月に及ぶ可能性があり、モデル発売を遅らせ、一部の自動車メーカーを理論的に最善の解決策ではなく実際に利用可能な設備に合わせて再設計することを余儀なくさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネントタイプ別:バッテリーエンクロージャー、駆動用途の進化
ボディ構造は2025年の自動車用アルミニウム押出市場の37.83%を占め、軽量車両設計への業界の急速なシフトを強調しています。自動車メーカーは従来の鋼鉄部材を押出アルミニウムに置き換えることで、重量を削減しながら剛性を高め、燃費を改善し、より厳格な排出規制を満たしています。これらのコンポーネントはまた衝突エネルギーを効果的に吸収し、乗員の安全性を高めています。マルチマテリアルボディ・イン・ホワイト設計の台頭が、アルミニウムの優先構造材料としての役割を確固たるものにしています。その結果、ボディ構造は現代の車両における押出需要の礎石であり続けています。
バッテリーエンクロージャーおよびサーマルモジュールは最も成長の速いコンポーネントクラスを形成しており、電気自動車の採用加速に伴い2031年にかけて9.87%のCAGRで拡大しています。アルミニウム押出材の耐食性と寸法精度は、繊細なバッテリーパックの保護に理想的です。自動車メーカーが高密度バッテリーおよびモジュール式EVプラットフォームへと移行するにつれ、高度な熱管理ハウジングの需要は高まり続けています。軽量エンクロージャーはまた走行距離を延ばし、購入者にとって重要な性能指標となっています。この成長軌道は、バッテリーシステムを将来のアルミニウム押出需要の中心に位置付けています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


車両タイプ別:乗用車が電動化採用をリード
乗用車は2025年の自動車用アルミニウム押出市場の52.38%を占め、BEV普及率の上昇に伴い市場全体の9.88%のCAGRを反映しています。小型商用車は、ラストマイル配送向けに小包フリートが電動化するにつれ、航続距離と積載量を優先しながら続いています。中型・大型トラックは、初期コストに制約されながら、より慎重に押出キャブフレームを採用しています。バスおよびコーチは安定した代替市場を提供しており、フリートオペレーターは長いライフサイクルと軽量化のメリットを比較検討しています。
乗用車向け自動車用アルミニウム押出市場は、プラットフォームの規模の経済が工具コストを高い生産台数に分散させることで成長しています。配送バンはコスト意識が高いものの、床下のバッテリーパックの重量を相殺するために押出ルーフボウをますます採用しています。ドレイジトラクターおよび地域輸送トラックは、失われた積載量を回収するためにアルミニウムデイキャブ構造を検討していますが、フレームレールはねじり剛性の理由から鋼鉄のままであることが多いです。路線バスはすでに合金集約的であるため、段階的な採用はより高いリサイクル含有量を持つ次世代合金に集中しています。
合金シリーズ別:7xxx系高強度合金が勢いを増す
6xxx系熱処理可能シリーズは、強度、耐食性、および成形性のバランスにより2025年市場の63.37%を占めました。これらの合金は、ボディ・イン・ホワイトパネル、クラッシュマネジメント部品、およびシャシーコンポーネントに使用されています。自動車メーカーは、熱処理後に優れた機械的特性を達成しながら押出が容易であるため、これらを好んでいます。その柔軟性は、現代の車両設計に見られる複雑な形状に適しています。軽量化が標準的な慣行となるにつれ、6xxx系ファミリーはその圧倒的なリードを維持しています。
7xxx系高強度シリーズは最も成長の速いグループであり、優れた強度対重量比に牽引されて9.95%のCAGRを記録しています。自動車メーカーは高荷重構造、高性能車両、およびバッテリー保護フレームにこれらの合金を採用しています。高い機械的性能により、完全性を損なうことなく薄肉断面が可能となり、より深い軽量化目標を推進しています。より厳格なグローバル衝突規制が、より強力で化学的に安定した合金への需要をさらに高めています。次世代EVおよび先進シャシープログラムが7xxx系の採用を引き続き促進しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
プレス能力別:大型フォーマット需要が供給を上回る
2025年に37.81%のシェアでトップとなった16MN〜25MN定格のプレスは、安定したスループットで複雑なプロファイルを生産できる汎用設備に対する業界のニーズを満たしました。ティア1サプライヤーは、均一な強度を持つ中〜大断面部品を提供するため、ボディ構造、トリム、およびパワートレイン部品にこの範囲を好んでいます。コスト効率と生産柔軟性のバランスが、これらのプレスを自動車押出の基盤としています。その能力は現在の車両要件の大部分に適合しています。したがって、このセグメントは市場全体の能力を支えています。
35MN超のプレスは、EV用バッテリーハウジングおよび重構造に使用されるより大型で強力なプロファイルへの需要に牽引されて、9.93%のCAGRで最も速く拡大しています。高トン数設備は、現代の電気プラットフォームおよび高性能シャシーに必要な、より厚く、より広く、より複雑な形状を押し出すことができます。主要なアルミニウム生産者は、次世代車両プログラムを獲得するためにこのようなプレスを追加しています。構造統合とプラットフォーム統合が一体型押出材の価値を高めています。このトレンドは、35MN超クラスを将来の製造能力の主要な推進力として位置付けています。
地域分析
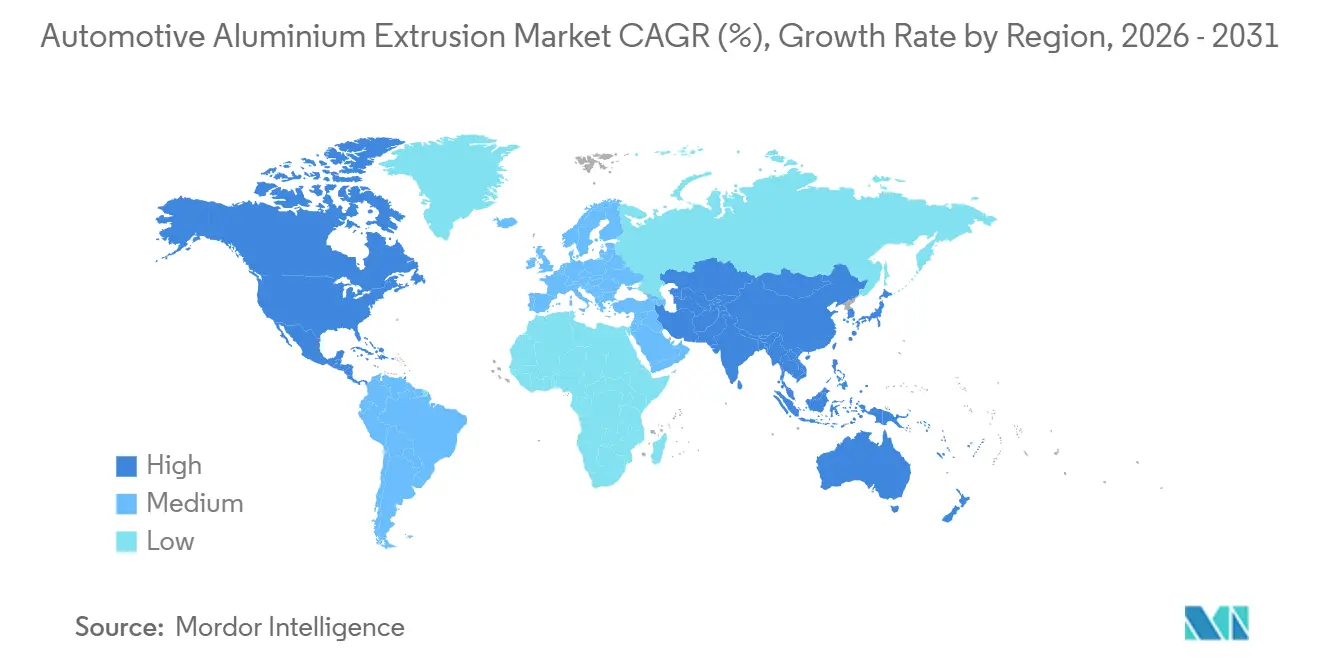
アジア太平洋地域は2025年の自動車用アルミニウム押出市場シェアの39.92%を占め、2031年にかけて9.91%のCAGRで成長する見通しです。中国のデュアルクレジット制度は高い新エネルギー車生産を優遇し、一方でインドの押出稼働率は約40%で推移しており、国内EV生産の増加に伴い地域サプライヤーに余地を残しています。日本および韓国のバリューチェーンはASEANに延び、地域の組立ハブにサービスを提供するためにタイにプレスラインを追加しています。中国における一次金属の厳格な上限は、同国を純輸出国からバランスの取れた貿易へと転換させており、ブロック全体のビレット供給に影響を与えています。
北米は、三国ゾーン内で調達・加工されたアルミニウムを優遇するUSMCA地域価値規則の恩恵を受けています。米国南東部および北部メキシコへの最近の能力追加により、デトロイトおよびオンタリオの工場へのサプライレーンが短縮されています。カナダは水力発電製錬所を通じて低炭素一次アルミニウムを供給しており、欧州の脱炭素化ベンチマークと一致し、グリーンメタル認証を求める押出業者の関心を集めています。
欧州は最も厳格なフリートCO₂上限の下で運営されており、2026年に炭素国境調整メカニズム関税を実施する予定です[2]「パリ協定に基づくルクセンブルクの第1回隔年透明性報告書」、UNFCCC、unfccc.int 。ノルウェーおよびアイスランドの水力発電製錬所から産出される地域ビレットは、自動車メーカーがこれらの費用を回避するのに役立っています。ドイツ、フランス、およびスペインが需要を牽引していますが、2025年後半の補助金削減がBEV普及を鈍化させ、押出業者が能力のバランスを取ることを困難にしています。隣国トルコは近隣代替地として自らを位置付けていますが、低炭素製錬に投資するか、同様のCBAM課税に直面するかを選択しなければなりません。

規制環境
自動車用アルミニウム押出材需要を形成する規制は、車両群CO2目標、循環性要件、貿易措置および炭素国境調整措置によって推進されている。欧州連合では、乗用車車両群目標が2025年に93.6 g/kmへと厳格化され、CO2基準枠組みは2026年も改定作業が続けられており、業界からの提案には、コンプライアンス経路をアルミニウムを含む低炭素材料に明確に結び付ける内容が含まれている。循環性規則も自主的なものから義務化へと移行が進んでいる。EUの使用済み車両(ELV)指令案は2026年2月に暫定合意に達し、義務的なリサイクル含有率目標を定めるための委任法令が続く予定であり、これはボディおよびバッテリー構造用の押出部材における合金選択、スクラップ適格性確認、文書化要件に影響を与える。
供給側では、押出加工業者およびOEMは変化する貿易・製品コンプライアンス上の制約に対応している。EUの炭素国境調整メカニズムは2026年に実施段階に入り、下流製品への対象範囲拡大により、より多くのアルミニウム製品を対象とする可能性についての議論が進められており、ビレットおよび押出材の入力データに関する検証済み排出データの価値が高まっている。北米では、セクション232アルミニウム関税が依然として重要な調達変数であり、2026年7月に予定されている見直しが、USMCA規則の下での地域化されたビレットおよび押出能力に対するビジネスケースを支えている。材料規格の更新も続いており、NS-EN 573-3:2026(2026年4月発行)は展伸用アルミニウム合金の化学組成仕様を更新し、ISO 6362-7:2022は自動車認証に用いられる押出ロッド、バー、チューブ、プロファイルの基本参照規格として位置付けられている。
バリューチェーン分析
自動車用アルミニウム押出材のバリューチェーンは、上流のアルミナ、一次アルミニウム生産、リサイクルから始まり、ビレット鋳造(一次および二次)を経て、押出プレス加工、そして延伸、熱処理、機械加工、表面仕上げ、接合(アセンブリ用の摩擦攪拌接合を含む)などの下流付加価値工程へと進む。自動車プログラムは通常、合金とプロファイル設計を早期に固定し、クラッシュおよびバッテリー構造用途の認証サイクルは1年を大きく超えて延びることが多く、中空プロファイル用の硬化鋼工具が大幅なリードタイムを生じさせることが多い。主な製造上のボトルネックは、複雑な中空・大型プロファイルに対応できる認証済みプレス拠点にあり、特にEVバッテリートレイの外周部や熱管理用マルチポートチャンネルでは、より高いトン数、厳密な寸法管理、堅牢なダイ設計が求められる。
下流では、Tier-1サプライヤーおよびOEM車体工場が、切断、機械加工、接着、溶接を通じて押出材を構造モジュールに変換し、その後、ボディインホワイト、衝突管理、バッテリーエンクロージャーシステムに統合する。競争上の差別化は、スタンピングおよび加工工程からのクローズドループ・スクラップ回収をビレットへ戻すことを含む統合的な循環サプライ、さらにリサイクル含有率が上昇する中で不純物を管理する冶金・工程管理能力への依存を一層強めている。押出工場での技術更新、例えばノルスク・ハイドロが2026年2月にジョージア州ゲインズビルでHybrExプレスを稼働させたことは、低エネルギー・高生産性の押出への移行を示している。リサイクルアルミニウムグレードを指定するOEMプロジェクト、例えばHydro CIRCALが2026年4月にメルセデス・ベンツ・トラックスの循環型製造プロジェクトに供給された例も、リサイクル原料が調達、鋳造、押出工程に影響を与える明確なマテリアルストリームへと移行していることを示している。
競合環境
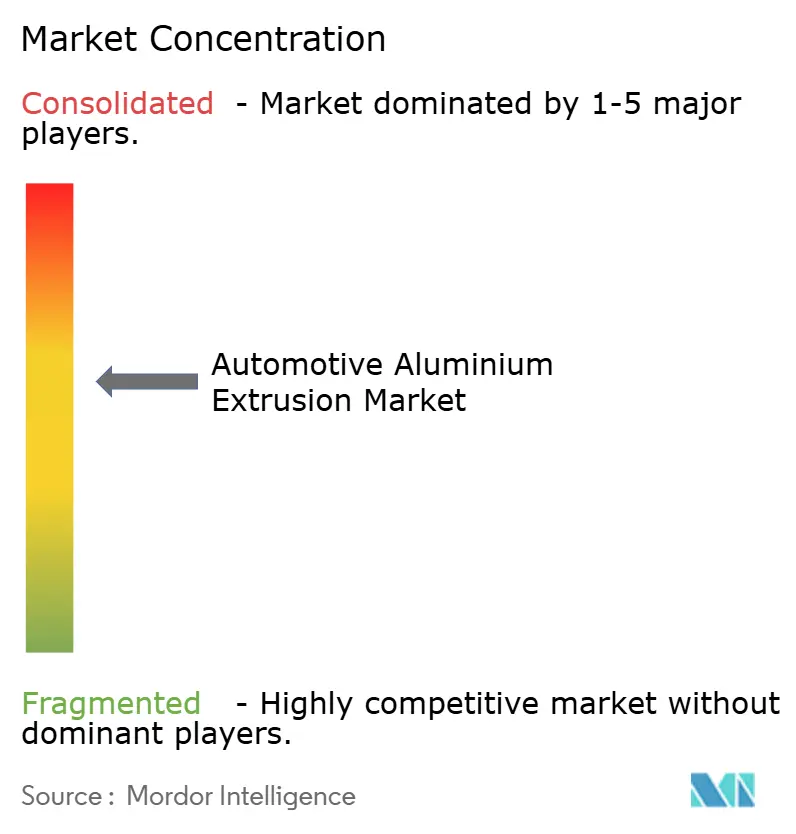
Constellium SE、Novelis Inc.、Norsk Hydro ASA、Kaiser Aluminum Corp.、およびUACJ Corp.の5つのグローバルグループが世界の自動車押出市場の大部分を支配しており、業界に中程度の集中度をもたらしています。これらのリーダーは、自社ビレット鋳造と大型トン数プレスを組み合わせることで、ボディ構造またはバッテリーエンクロージャープログラムをターンキーで、より安定したコストで見積もることができます。中堅地域企業は、迅速な金型交換と短い物流レーンを提供することで競争力を維持していますが、ロンドン金属取引所プレミアムが急騰した際にはほとんどのビレットをオープン市場で購入するため、マージンが縮小します。
技術競争は現在、液体冷却用の多孔中空材を作成するポートホールダイと、界面を溶融させずに押出パネルを接合し母材強度の大部分を維持する摩擦攪拌溶接に集中しています。ドイツにあるConstelliumのプレスはトン数競争を象徴しており、バッテリートレイフレームを一回のパスで提供できる能力は、競合工場が匹敵するのに苦労しています。一方Norsk Hydroは、水力発電製錬所からの低炭素ビレットを販売し、顧客が欧州の炭素国境調整メカニズム費用を回避し、ゲートまでの環境フットプリントを改善するのを支援しています。
破壊的圧力は、6,000トンから12,000トンのダイカストマシンによりOEMがほとんどのリアアンダーボディ部品を単一部品に統合できるギガキャスティングベンダーからもたらされています。押出業者は、鋳造ノードを中空レールに接合するハイブリッドアーキテクチャを設計することで対抗し、側面衝突時の鋳造品に対するアルミニウムのエネルギー吸収優位性を活用しながら一部の量を取り戻しています。クローズドループスクラッププログラムは別の競争上のレバーを追加しています。プレス加工の切り落としをビレットに溶かし戻すことができるサプライヤーは、新興のスコープ3義務の下で低炭素サプライチェーンを認証しようとする顧客を囲い込んでいます。
自動車用アルミニウム押出業界のリーダー
Novelis Inc.
Constellium SE
Norsk Hydro ASA
Kaiser Aluminum Corporation
UACJ Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
自動車用アルミニウム押出材における主要なホワイトスペースは、軽量化と検証可能な低炭素含有率が重なる領域にあり、政策とOEM調達方針が同時に厳格化している。欧州では、2026年2月のELV規則に関する暫定合意と、それに並行するEUのCO2規則見直しに関する2026年の議論により、リサイクル含有率の追跡性および低炭素材料の宣言が、調達上の選好事項から短期的な設計・サプライヤー認証要件へと格上げされた。これは、文書化されたリサイクル含有率合金を供給し、6xxx系および高強度系合金の安定した化学組成範囲を維持し、ボディレール、サイドシル、バッテリー保護フレームの構造性能を犠牲にせずに自動車メーカーの循環性目標達成を支援するクローズドループ・スクラッププログラムを拡大できる押出加工業者にとって機会を生む。
生産能力とプロセス技術も短期的な機会の全体像を形成している。バッテリーエンクロージャーおよび熱管理モジュール向けの大型で複雑な中空プロファイルは、超大型プレスの限られた入手性と長いダイリードタイムによって依然として制約されており、これが共同設計、シミュレーション、自社内工具製作を通じて工業化サイクルを短縮できるサプライヤーの価値を高めている。北米では、投資と現地化の兆候が見られ、圧延・リサイクルと自動車向け生産を組み合わせた能力が、ボディインホワイトおよびクロージャー用マテリアルストリーム向けに構築されている。その一例が、アラバマ州にあるノベリスのベイ・ミネット、41億米ドル規模のプロジェクトで、完成アルミニウム製品能力60万トンを目標とし、2026年後半に商業運転開始を予定している。押出側では、ハイドロがジョージア州ゲインズビルで2026年に稼働開始したハイブリッド電動・油圧プレスなどの工場更新が、トン当たりのエネルギー・CO2e性能がRFQにおける差別化要因になりつつあることを示しており、マルチポート冷却および衝突管理プロファイルの生産能力とともに評価されている。
最近の業界動向
- 2026年6月:ノベリスは、アラバマ州にある圧延・リサイクル施設ベイ・ミネットに関する市場向け最新情報を発表し、60万トンの生産能力計画と2026年後半を目標とする商業運転開始を強調した。この拠点は、押出材中心のボディおよびバッテリーアーキテクチャを補完する自動車用板材ストリームを供給する位置付けとされ、米国南東部における地域化アルミニウム供給の選択肢を強化する。リサイクルと大量仕上げをOEMおよびTier-1の拠点に近づけることは、リードタイムの短縮と低炭素排出調達戦略を支える。
- 2026年2月:ノルスク・ハイドロは、ジョージア州ゲインズビルでHybrExプレスを稼働開始し、低エネルギー押出と高生産性への一歩を刻んだ。これにより、高度なマルチポート冷却および衝突管理プロファイルの製造が可能となる。この更新は、炭化水素フリーの生産ラインにおける継続的なエネルギー効率化・CO2削減の取り組みと合致し、大量生産・低炭素アルミニウム加工能力を拡大するハイドロの戦略を支えている。
- 2024年7月:コンステリウムは、バッテリー用箔材の供給に関してロッテ・インフラセルと長期契約を締結し、ドイツ・ジンゲン施設の生産能力増強に向けて3,000万ユーロの投資を発表した。この動きは欧州のバッテリー材料サプライチェーンを強化し、EV関連アルミニウム価値ストリームへの継続的な資本投入を示すものである。増加した仕上げ能力は、持続可能性および追跡性への要求がますます厳しくなる中で事業を行う下流のコンバーターおよびセルメーカーに対して、より高いスループットと安定性を支えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、自動車用途で使用されるアルミニウム押出製品の価値として定義され、押出プロファイルは車両構造、安全部品、クロージャー、および電動化関連モジュール向けに供給される。
対象範囲の除外:アルミニウム鋳造品、鍛造品、板材およびスタンピング品、ならびに類似の合金系を使用していても自動車用途以外の押出需要は対象から除外する。
セグメンテーション概要
- コンポーネントタイプ別
- ボディ構造
- クラッシュマネジメントシステム
- バッテリーエンクロージャーおよびサーマルモジュール
- 外装トリムおよびルーフレール
- 内装モジュール
- その他のコンポーネント
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型・大型トラック
- バスおよびコーチ
- 合金シリーズ別
- 6xxx系熱処理可能
- 7xxx系高強度
- 5xxx系非熱処理可能
- スカンジウムおよび新規合金
- プレス能力別
- 15MN以下
- 16〜25MN
- 26〜35MN
- 35MN超
- 地域別
- 北米
- 米国
- カナダ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、何が自動車用押出材に含まれるか、また材料がビレットから押出プレスを経て完成プロファイルへとどのように移行するかを整理することから始まり、これにより需要側と供給側を同一モデル内で検証できるようにした。全体の総量を固定するために、OICAなどの機関による車両生産・登録データ系列や、UN Comtradeなどのソースによる貿易・関税品目統計といった公開情報源を活用した。価値と入力要因を結び付けるため、USGSや各国統計局などのソースによる産業指標および価格指標も参照した。
次に、車両当たりの押出材使用量に影響を与える軽量化および安全性採用の動向を、規制排出基準の公表資料、交通安全に関する参考資料、合金系や接合トレンドを扱う査読済みの材料工学系ジャーナルなどのソースを用いて確認した。その後、企業の年次報告書、投資家向け資料、プレスリリースを用いて、生産能力の増強、工場の立地、衝突管理部品やバッテリーエンクロージャーといったプロファイルの典型的な用途を確認した。一部では、公開情報での詳細が限られていたギャップを埋めるため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入記録を用いた。上記のデスクソースは例示にすぎず、相互確認および明確化のために他にも多数の公開参照資料を用いた。
一次インタビューおよび調査
一次調査では、実際の購買行動と、特にEVバッテリートレイ、サイドレール、構造モジュールにおいて、プラットフォームごとに押出材の使用量がどのように変化しているかを検証することに重点を置いた。押出材メーカー、自動車部品サプライヤー、OEM関連のエンジニアリングチーム、および流通業者など幅広い関係者と対話を行った。これらの議論は、需要構成や典型的な価格変動に関する前提を確認するため、主要な大量生産地域間でバランスをとって実施された。これらの情報は、デスクリサーチの前提を検証し、不明確な定義を解消し、自動車用押出材収益として計上される範囲の実務的な境界を確認するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | 最高幹部(CXO):16% | アジア太平洋:39% |
| ミドルティア:44% | 機能/事業部門責任者:35% | 欧州・中東・アフリカ:34% |
| 小規模企業:20% | マネージャー:49% | アメリカ大陸:27% |
市場規模算定と予測
市場規模算定は、地域別車両生産を車両当たりの押出材使用量を用いて押出材需要プールに変換し、それを用途別平均販売価格で評価するというトップダウン手法を用いて構築した。需要プールを確立した後、サンプル抽出したサプライヤーの収益構成、生産能力利用率の兆候、チャネル確認などを用いた選択的なボトムアップ近似値と照合し、総量がサプライチェーンが実際に提供できる範囲から外れていないことを確認した。
モデルの主要な入力には、地域別の乗用車およびLCV生産、地域別EV比率、バッテリーエンクロージャーおよび衝突管理システムへの構成シフト、合金系の選好(特に6xxx系対高強度系)、主要生産地域におけるプレス生産能力の展開が含まれる。価格は、アルミニウム価格の動向、加工プレミアムの論理、製品構成の変化を組み合わせた実務的な手法で処理し、契約タイミングがパススルーを遅らせる可能性があるため、インタビューで裏付け検証を行った。
予測に関しては、採用が規制とプラットフォーム再設計サイクルの両方によって推進され、毎年一直線に進むわけではないため、シナリオ分析を用いた。ベースケースは、業界関係者が共有した予定の生産計画および軽量化目標に従い、上振れおよび下振れケースは、EVおよびハイブリッドの浸透がより遅い、またはより速い場合を反映するために用いた。国別または小規模用途について明確なボトムアップ数値が入手できない場合は、類似地域の強度範囲を適用し、その後生産および貿易の指標に照らして調整することでギャップを処理した。
データ検証と更新サイクル
検証は、最終的な市場総量を、アルミニウム消費動向、車両生産トレンド、生産能力に関する発表などの独立した指標と比較し、その後、大きな差異を地域ごとに精査することで行った。モデルが生産、構成、または価格要因では説明できない急変を示した場合、前提を再検討し、最も関連性の高い回答者への追加確認を行った。
最終承認前には、定義、計算、および論理が地域・年を通じて一貫性を保つよう、段階的に作業内容を確認する。レポートは年次で更新され、大規模な生産能力の開始、車両生産の急激な減速、軽量材料に影響する政策変更などの重要な事象が発生した場合には、暫定的な更新も行う。納品直前には最終確認を行い、クライアントが最新の視点を得られるようにしている。
Mordor Intelligenceの自動車用アルミニウム押出市場規模と他の公表推定値との比較
公表されている自動車用アルミニウム押出材の市場規模は、同一のテーマを対象としているように見えても、しばしば一致しない。このギャップは通常、各調査が自動車専用の押出材と関連するアルミニウム製品との境界をどのように引いているか、また基準年として使用される年の違いに起因する。
Mordor Intelligenceは、プレス生産能力の展開、EVプラットフォーム構成、用途別価格を追跡することにより、より広範なアルミニウム押出材収益を混在させることなく、推定値を衝突システムやバッテリーエンクロージャーといった自動車最終用途の押出材に結び付けている。一部の推定値は、積極的な価格成長率を一律に適用したり、単一時点のレートで通貨換算を行ったりしており、これは為替レートが不安定な地域において数値を大きく変動させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 63.88 B (2026) | |
| 地域コンサルティング会社A | USD 32.43 B (2024) | より早い基準年を使用しており、選定されたコンポーネントタイプに紐づいたより狭い需要プールを適用しているように見え、これは新しいEV主導の押出用途や後期サイクルのプラットフォーム展開を過小評価する可能性がある。 |
| グローバルコンサルティング会社B | USD 98.30 B (2025) | この値の水準は、より広い対象範囲またはより高い平均販売価格の経路を示唆しており、車両生産および用途構成に対して検証する前に、非押出アルミニウム含有分を組み込んだり、より強い価格上昇を適用している可能性がある。 |
表に示された差異の大部分は、対象範囲の境界と、価格およびEV関連コンテンツの上昇速度の想定に起因する。モデルが車両生産量および用途別押出材使用量から構築され、その後供給側の指標に照らして確認される場合、その結果は年ごとに追跡・再現しやすい状態を維持する。


レポートで回答される主要な質問
2031年までの自動車用アルミニウム押出市場の予測値は?
予測では2031年までに953億1,000万USDとなり、セグメントの持続的な8.33%のCAGRを反映しています。
2031年にかけて最も速く成長するコンポーネントはどれですか?
バッテリーエンクロージャーおよびサーマルモジュールが、液冷バッテリーパックの拡大に伴い9.87%のCAGRでトップとなっています。
7xxx系合金が自動車押出でシェアを拡大している理由は?
400MPa超の降伏強度を提供し、安全性を損なうことなく薄肉クラッシュレールを実現しています。
クローズドループリサイクルが自動車メーカーにもたらすメリットは?
ビレットコストの変動を抑制し、内包炭素を削減することで、企業のスコープ3目標への準拠を支援します。
最終更新日:



