
Análisis del Mercado de Calzado Deportivo por Mordor Intelligence
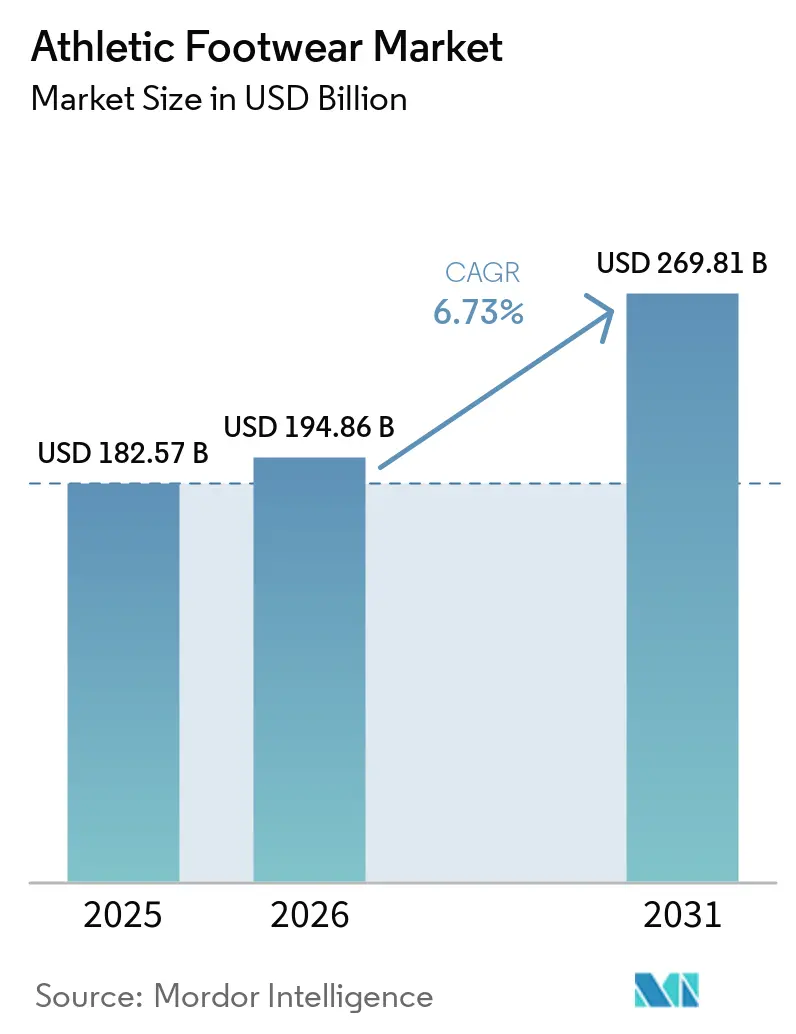
Se espera que el tamaño del mercado de calzado atlético crezca de 179,4 mil millones de USD en 2026 a 187,7 mil millones de USD en 2027 y se prevé que alcance los 232,6 mil millones de USD en 2032 con una CAGR del 4,38% durante 2027-2032.
El aumento de la participación femenina en el deporte en España y la financiación de instalaciones multideportivas en el Reino Unido pueden ampliar la base potencial de usuarios de calzado de rendimiento. La demanda de calzado para correr y las preferencias de amortiguación dan a los proveedores razones para diferenciar la experiencia deportiva. La venta física y digital coordinada puede conectar esas propuestas con los consumidores a través de tiendas y pedidos remotos. La volatilidad de los costes de materiales y la aplicación infructuosa de medidas contra las falsificaciones pueden limitar los ingresos disponibles derivados de esa demanda.
Conclusiones Clave del Informe
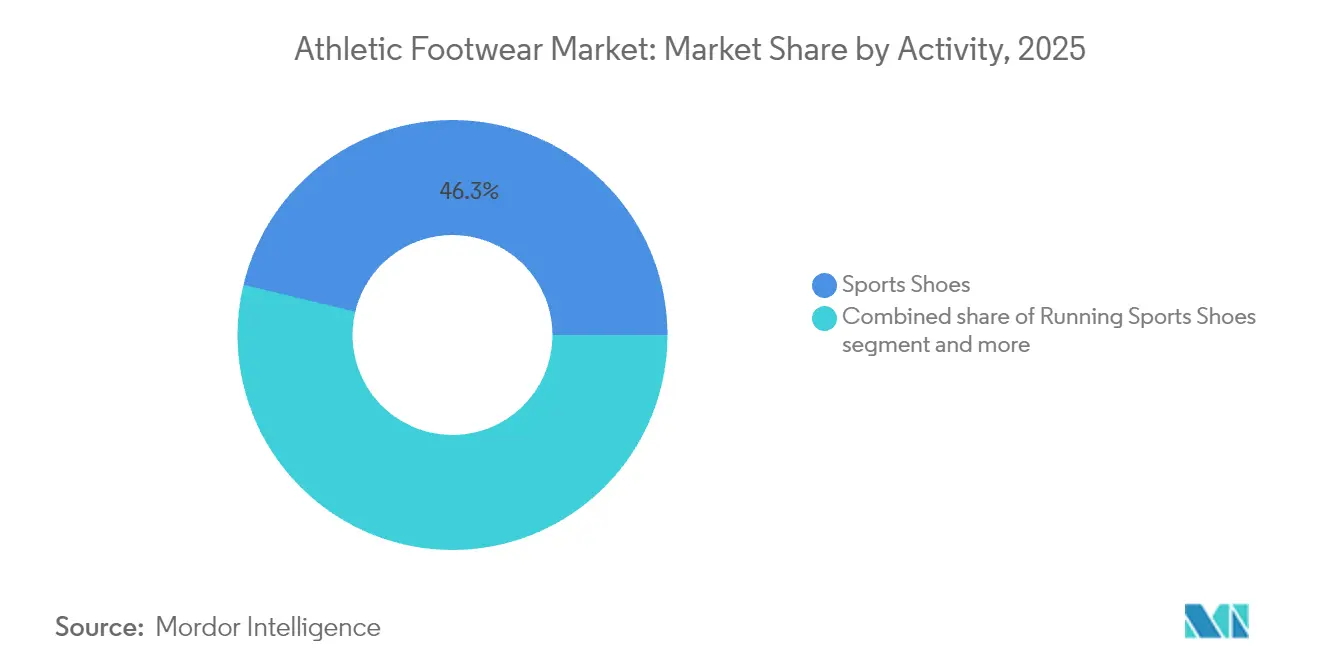
- Por actividad, el calzado deportivo tuvo una participación del 46,16% en el mercado de calzado atlético en 2026, mientras que se prevé que el calzado para correr sea el de mayor crecimiento con una CAGR del 4,85% durante 2027-2032.
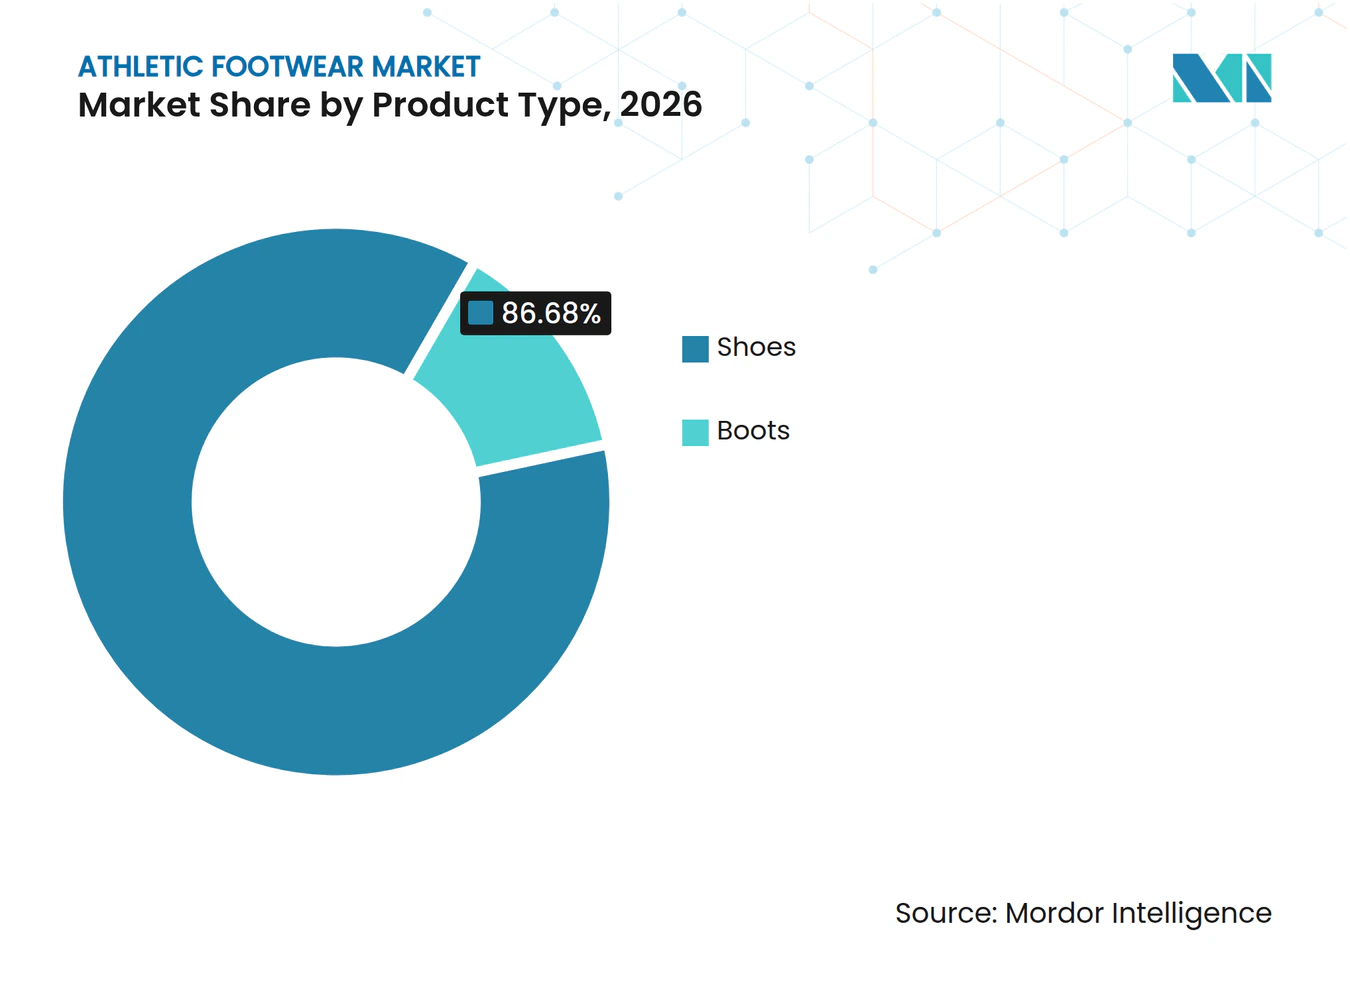
- Dentro de los tipos de producto, los zapatos representaron el 86,68% del tamaño del mercado de calzado atlético en 2026, con las botas proyectadas para el crecimiento más rápido con una CAGR del 4,7% durante 2027-2032.
- Los hombres lideraron la combinación de usuarios finales con el 61,24% de los ingresos en 2026, y el calzado infantil es el segmento de mayor crecimiento con una CAGR del 5% durante 2027-2032.
- El calzado masivo lideró la combinación de categorías con el 67,12% de los ingresos en 2026, mientras que se prevé que el calzado premium sea el de mayor crecimiento con una CAGR del 6% durante 2027-2032.
- Entre los canales de distribución, las tiendas de artículos deportivos y atléticos representaron el 58,9% de los ingresos en 2026, mientras que se prevé que las tiendas minoristas en línea sean las de mayor crecimiento con una CAGR del 6,5% durante 2027-2032.
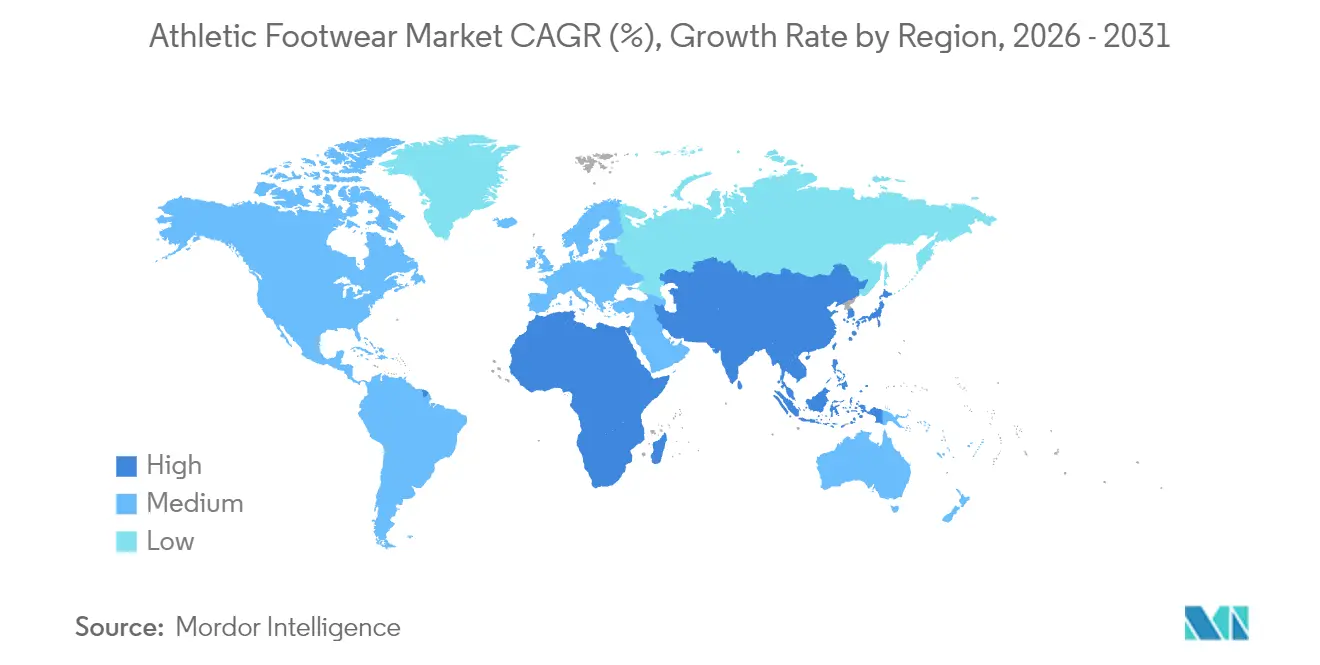
- Geográficamente, América del Norte tuvo el 33,74% de los ingresos en 2026, y se prevé que Asia-Pacífico sea la región de mayor crecimiento con una CAGR del 6,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento significativo en la tasa de participación femenina en el deporte | +1.4% | España en Europa | Mediano plazo (2-4 años) |
| Marketing agresivo por parte de marcas reconocidas | +1.2% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Influencia de las plataformas de redes sociales y los avales de celebridades | +1% | Estados Unidos en América del Norte | Corto plazo (≤ 2 años) |
| Iniciativas gubernamentales favorables para impulsar la cultura deportiva | +0.9% | Inglaterra, Escocia, Gales e Irlanda del Norte | Mediano plazo (2-4 años) |
| Las innovaciones como una mejor amortiguación atraen a los consumidores. | +0.8% | Estados Unidos en América del Norte | Corto plazo (≤ 2 años) |
| Las compras en línea han hecho que el calzado deportivo sea más accesible. | +0.7% | Portugal en Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento significativo en la tasa de participación femenina en el deporte
El aumento de la participación femenina en el deporte refuerza el argumento a favor de surtidos de calzado construidos en torno a varias actividades específicas. En España, la proporción de mujeres que practicaron deporte durante el año anterior aumentó del 51,8% en 2022 al 59,5% en 2024/25. La encuesta de 2024/25 identificó la gimnasia suave y vigorosa, la natación, y el senderismo y el montañismo como las actividades más practicadas por las mujeres. El ejercicio en interiores y el senderismo ofrecen caminos separados desde la participación hasta la demanda de calzado, lo que permite que una oferta femenina sirva para múltiples propósitos deportivos. Una marca puede, en consecuencia, ampliar su negocio femenino mediante la especialización funcional en esos usos, con los patrones de actividad locales guiando qué propuestas de calzado reciben espacio en el surtido.
Marketing agresivo por parte de marcas reconocidas
Los grandes compromisos de marketing dan a las marcas de calzado establecidas oportunidades repetidas para conectar los productos de rendimiento con la atención del consumidor. Nike Inc. reportó 4,75 mil millones de USD en gastos de creación de demanda en el ejercicio fiscal 2026 en todo su negocio, incluyendo publicidad de marca y marketing deportivo. Adidas Group aumentó el gasto en marketing y punto de venta un 8% hasta 3,08 mil millones de EUR (3,48 mil millones de USD) en 2025 en toda su cartera de productos más amplia.[1] Su actividad incluyó campañas para los zapatos Evo SL y Superstar, vinculando el gasto a propuestas de calzado específicas. Dicha inversión puede hacer que las diferencias técnicas y de estilo sean más fáciles de reconocer para los compradores potenciales antes de que encuentren productos de la competencia. Las campañas de Evo SL y Superstar pueden dirigir ese reconocimiento hacia la compra de zapatos específicos, conectando la atención de la marca con la demanda de modelos particulares.
Influencia de las plataformas de redes sociales y los avales de celebridades
El descubrimiento en redes sociales puede crear valor para una marca de calzado antes de que se elija el vendedor minorista final. En la encuesta de calzado de EE. UU. de primavera de 2026, el 26% de los encuestados identificó a los influenciadores de redes sociales o celebridades como un canal de descubrimiento de productos para zapatos. Dado que el descubrimiento puede ocurrir fuera del escaparate propio de un vendedor, el control de la atención y el control de la transacción pueden recaer en diferentes empresas. El 20 de marzo de 2025, el minorista estadounidense DICK'S Sporting Goods lanzó una campaña de calzado con el creador IShowSpeed y los atletas Tom Brady, Kevin Durant, Suni Lee y Travis Hunter. La campaña promocionó zapatillas de rendimiento y de estilo de vida, así como tacos, a través de canales sociales, digitales, de radiodifusión y de streaming. Al promocionar su propio surtido a través de creadores, DICK'S puede reunir el descubrimiento y la venta final bajo la responsabilidad comercial del mismo minorista.
Iniciativas gubernamentales favorables para impulsar la cultura deportiva
Los requisitos multideportivos pueden distribuir la oportunidad de demanda de calzado entre varias actividades dentro del mismo recinto financiado. El gobierno del Reino Unido otorgó financiación a 991 proyectos en Inglaterra, Escocia, Gales e Irlanda del Norte a través de su Programa de Instalaciones Multideportivas de Base en 2025/26. El Departamento de Cultura, Medios de Comunicación y Deporte exigió que al menos el 40% de los proyectos financiados ofrecieran múltiples deportes, como rugby, cricket o baloncesto.[2] La financiación para el Campo de Ben Scott en Inglaterra cubrió un campo de césped artificial 3G compatible con rugby, instalaciones de vestuario y mejoras de acceso planificadas. Un recinto multideportivo puede dar a los hogares participantes diferentes razones funcionales para comprar calzado, vinculando la oportunidad a las actividades realmente ofrecidas. Para los minoristas de calzado locales, la entrega de esas instalaciones determina cuándo un surtido más amplio específico por deporte tiene una base de clientes práctica.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de productos falsificados | -0.6% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| La volatilidad de los precios de las materias primas aumenta los gastos de producción y reduce los márgenes de beneficio. | -0.5% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Regulaciones laborales y medioambientales estrictas | -0.3% | Alemania, Francia, Italia y España | Mediano plazo (2-4 años) |
| Preocupaciones sobre sostenibilidad y abastecimiento. | -0.2% | Estados Unidos, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de productos falsificados
La exposición a falsificaciones pone en riesgo el valor de la diferenciación de marca para los proveedores de calzado atlético. Nike Inc. informó en su presentación de 2026 que descubre periódicamente reproducciones falsificadas de sus productos. La empresa advirtió que las ventas continuadas podrían perjudicar sus ventas y su marca, y desviar las preferencias de los consumidores si no lograba hacer valer sus derechos de propiedad intelectual. Para los vendedores de calzado genuino, esa exposición condicional hace que el reconocimiento de marca sea una defensa incompleta contra la sustitución. Una mejora del producto puede fortalecer la oferta auténtica, pero por sí sola no impide que otro vendedor haga un uso indebido de la identidad asociada a ella. Los rendimientos comerciales de la diferenciación dependen, por tanto, en parte de la titularidad ejecutable, lo que añade una restricción que el desarrollo adicional de productos por sí solo no puede resolver.
La volatilidad de los precios de las materias primas aumenta los gastos de producción y reduce los márgenes de beneficio.
La incertidumbre en los precios de los materiales hace que sea más difícil comprometerse con los precios del calzado atlético antes de que se conozcan los costes de producción. En su presentación del ejercicio fiscal 2026, Nike Inc. informó que la volatilidad de los productos básicos y las materias primas había afectado y podría afectar materialmente a los costes, los márgenes brutos y la rentabilidad en todos sus productos y cadena de suministro. Sus fabricantes contratados compran los materiales utilizados para fabricar su calzado. Adidas Group informó en su informe anual de 2025 que supervisaba los costes relevantes y negociaba precios fijos de materiales por temporada con los socios de producción, renegociando solo en casos excepcionales. Dado que el caucho, los materiales de amortiguación de espuma y los textiles son los principales insumos del calzado, los precios más altos pueden dejar a las marcas eligiendo entre menores ganancias por par y un precio de venta más elevado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Actividad:
Escala Deportiva y Demanda de Calzado para CorrerEl calzado deportivo representó el 46,16% del tamaño del mercado de calzado atlético en 2026, convirtiéndolo en el segmento más grande. Stella International Holdings Limited reportó un crecimiento de ventas del 2,6% en su categoría de fabricación Deportiva en el primer semestre de 2026. Dentro de esa categoría, la expansión de volumen en una base de clientes más amplia, en particular los clientes recién incorporados, compensó con creces la reducción de envíos a sus mayores clientes Deportivos. El valor comercial de atender a múltiples marcas de calzado deportivo es, por tanto, una base de pedidos más resiliente, ya que la expansión en nuevas cuentas puede absorber la demanda más débil de los compradores establecidos.
El calzado para correr es el segmento de mayor crecimiento, con una CAGR del 4,85% prevista para 2027-2032. Circana informó que las ventas en dólares y en unidades de calzado para correr en EE. UU. aumentaron cada una un 13% en el primer semestre de 2026 en comparación con el primer semestre de 2025. El calzado para deportes de aventura sirve para usos de senderismo y trekking fluvial dentro de las series de exteriores Counter, Lin y Xun de Li-Ning Company Ltd. En China, esas series vendieron más de 500.000 pares en 2025 entre zapatos y sandalias de senderismo, uso urbano y trekking fluvial. El aumento en EE. UU. en calzado para correr respalda la planificación de más pares, mientras que el volumen de exteriores de Li-Ning debe distribuirse entre diseños de senderismo, uso urbano y trekking fluvial.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Liderazgo del Zapato y Renovación de la Bota de FútbolLos zapatos representaron el 86,68% de la participación del mercado de calzado atlético en 2026, convirtiéndolos en el segmento más grande. On Holding AG informó que las ventas netas de zapatos aumentaron un 11,5% en los seis meses finalizados el 30 de junio de 2026, en comparación con el mismo período de 2025. El formato de zapato puede servir tanto para el rendimiento específico de un deporte como para el uso cotidiano de inspiración atlética, lo que permite que un tipo de producto atienda distintas ocasiones de uso. El resultado de On demuestra que el formato de zapato dominante también respaldó un crecimiento de ventas netas a nivel de marca de dos dígitos durante el primer semestre de 2026.
Las botas son el segmento de mayor crecimiento, con una CAGR del 4,7% prevista para 2027-2032. En 2025, Adidas Group atribuyó los aumentos en calzado de fútbol a nuevas colecciones y mejoras de rendimiento para sus franquicias Predator y F50, vinculando la expansión comercial a familias de productos específicas. Predator es una bota de fútbol de rendimiento, y Adidas posiciona F50 junto a ella dentro de sus franquicias de calzado de fútbol. La renovación de franquicias ofrece a los fabricantes de botas una forma de crecer a través del desarrollo de productos, aportando una nueva propuesta de rendimiento a un uso deportivo establecido en el siguiente período de ventas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Participación Masculina y Crecimiento Minorista InfantilLos hombres representaron el 61,24% de los ingresos del mercado en 2026, convirtiéndolos en el segmento más grande. En Irlanda, en el tercer trimestre de 2025, los hombres de entre 15 y 74 años tenían más probabilidades que las mujeres de participar en ciclismo, fútbol, fútbol gaélico, golf o atletismo. En ese grupo de edad, 1.462.700 hombres participaron en deporte o actividad física. Las gamas masculinas irlandesas pueden, por tanto, priorizar el calzado de fútbol y fútbol gaélico utilizando la combinación de actividades, en lugar de asignar estilos únicamente a partir del total de hombres.
El calzado infantil es el segmento de mayor crecimiento, con una CAGR del 5% prevista para 2027-2032. Kids Foot Locker, operado durante el período por Foot Locker, Inc., ahora parte de DICK'S Sporting Goods, registró 165 millones de USD en ventas de la enseña en las 13 semanas finalizadas el 2 de agosto de 2025. Las cifras de la enseña cubrieron calzado atlético, ropa y accesorios, y las ventas comparables aumentaron un 7,6% respecto al mismo período del año anterior. Una enseña construida en torno al calzado atlético infantil dio a los proveedores una ruta minorista dedicada hacia los compradores jóvenes, y su ganancia en ventas comparables muestra que el gasto a través de esa ruta aumentó en el trimestre medido.
Por Categoría:
Accesibilidad Masiva y Alcance al Cliente PremiumEl calzado masivo fue el segmento más grande, representando el 67,12% de los ingresos del mercado en 2026. Campus Activewear Limited posiciona sus diseños de calzado contemporáneo a precios accesibles. Su volumen total de calzado en India alcanzó los 26 millones de pares en el ejercicio fiscal 2026, un 4,2% más que en el ejercicio fiscal 2025. La empresa también reportó una combinación de productos más rica y una premiumización continua de la cartera. La combinación de mayor volumen y una combinación más rica de Campus demuestra que una posición de marca accesible puede acomodar mejoras de cartera en lugar de depender únicamente de pares adicionales.
El calzado premium es el segmento de mayor crecimiento, con una CAGR del 6% prevista para 2027-2032. On Holding AG se identifica como una marca de ropa deportiva de rendimiento premium cuya cartera incluye calzado, ropa y accesorios. En su actualización del segundo trimestre de 2026, la empresa señaló que los consumidores menores de 34 años representaban más de un tercio de su base total de clientes. Su canal directo al consumidor representó el 45,7% de las ventas netas en toda su gama de productos más amplia en el segundo trimestre de 2026. Esa combinación respalda una estrategia de calzado premium que combina la relevancia para clientes más jóvenes con un entorno de venta propio que puede presentar y capturar el valor de la propuesta de producto.
Por Canal de Distribución:
Redes de Tiendas y Cumplimiento DigitalLas tiendas de artículos deportivos y atléticos fueron el segmento más grande, con el 58,9% de los ingresos del mercado en 2026. Decathlon S.A., fabricante y distribuidor integrado de artículos deportivos, contaba con una red de 1.902 tiendas en todo el mundo al 31 de diciembre de 2025. Dicha red integrada conecta la creación de productos con la venta física, dando al minorista una forma de presentar su propia oferta deportiva en una base instalada sustancial. El acceso al espacio en tienda se convierte en una decisión sobre la relación con el proveedor, además de la ubicación de venta, ya que un operador integrado de artículos deportivos combina capacidades de fabricación y venta minorista.
Las tiendas minoristas en línea son el segmento de mayor crecimiento, con una CAGR del 6,5% prevista para 2027-2032. Adidas Group informó que los ingresos del comercio electrónico en toda su gama de productos más amplia aumentaron un 26% en términos neutrales en cuanto a divisas en el primer semestre de 2026 en comparación con el primer semestre de 2025. El negocio en línea de JD Sports Fashion, incluidos los pedidos de recogida en tienda y entrega a domicilio enviados desde las tiendas, representó el 21% de las ventas en todo su grupo multicategoría en el ejercicio fiscal 2025/26. Dado que JD contabiliza los pedidos enviados desde tiendas dentro de las ventas en línea, la expansión de ese canal requiere que las tiendas atiendan pedidos remotos además de los compradores presenciales.
Análisis Geográfico
Mercado de Calzado Deportivo de América del Norte
América del Norte tuvo el 33,74% del tamaño del mercado de calzado atlético en 2026. En 2025, las ventas mayoristas de calzado atlético en EE. UU. totalizaron 24,1 mil millones de USD.[3] DICK'S Sporting Goods operaba 1.531 tiendas del negocio Foot Locker en Estados Unidos y Canadá al 1 de agosto de 2026. Un propietario minorista de múltiples enseñas de esa escala puede ofrecer a las marcas la oportunidad de llegar a muchos puntos de venta a través de una relación comercial compartida. Para las marcas que buscan acceso a esta red, asegurar la colocación del surtido con su propietario minorista puede abrir una ruta hacia tiendas en todo Estados Unidos y Canadá.
Mercado de Calzado Atlético de Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR del 6,1% prevista para 2027-2032. Anta Sports Products Ltd. reportó un crecimiento de ingresos del 4,8% para su segmento de ropa deportiva ANTA más amplio en el primer semestre de 2026 en comparación con el primer semestre de 2025. La empresa atribuyó principalmente el aumento al crecimiento del comercio electrónico y a su estrategia minorista diferenciada por niveles. Para los proveedores de calzado que atienden a ANTA en China, la oportunidad es adaptar los zapatos a posiciones minoristas diferenciadas mientras también se asegura el alcance en línea.
En 2026, las ventas de ropa deportiva europea más amplias de Adidas Group crecieron un 6% en términos neutrales en cuanto a divisas en el primer semestre, mientras que los ingresos netos del mercado doméstico brasileño consolidado de Vulcabras S.A. aumentaron un 12,6% en el primer trimestre, ambos en términos interanuales. La industria del calzado de Portugal exportó 68 millones de pares en 2025. El outlet Sport House de KEMSA en Plaza Norte dio a los clientes de la zona norte de Paraguay acceso a marcas deportivas. ANTA International anunció la apertura de 4 tiendas de ropa deportiva ANTA en Dubái y Sharjah, Emiratos Árabes Unidos, mientras que el socio distribuidor de Nike, Hudson Brand Development Kenya, lideró la apertura de la tienda insignia de Nike en Nairobi el 6 de mayo de 2026. Atender el negocio europeo de Adidas Group, las operaciones brasileñas de Vulcabras y las nuevas tiendas de ANTA en los EAU requiere socios diferentes, por lo que un proveedor no puede tratar la expansión regional como una única tarea de desarrollo de cuentas.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Esta comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un gran fabricante de calzado atlético que vende líneas para adultos y niños. Las normas de seguridad del producto, etiquetado y conformidad determinan los materiales, registros y pasos de entrada al mercado que el proveedor debe controlar. Las restricciones de plomo en EE. UU. se refieren a productos destinados principalmente a niños de 12 años o menos e incluyen excepciones legales.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Comisión de Seguridad de Productos de Consumo | Autoridades de vigilancia del mercado de los Länder | Ministerio de Industria y Tecnología de la Información | Red de inspección de Inmetro y RBMLQ-I | Organización Saudita de Normas, Metrología y Calidad (SASO) |
| Instrumentos clave o dirección | 15 U.S.C. §1278a; 100 partes por millón de plomo total para componentes accesibles de productos infantiles cubiertos, sujeto a excepciones legales; presentación electrónica para la mayoría de las importaciones cubiertas que requieren certificación a partir del 8 de julio de 2026 | Reglamento UE 2023/988, Artículo 9, para productos de consumo cubiertos | Norma de seguridad de calzado obligatoria GB 25038-2024, vigente desde el 1 de junio de 2025 | Portaria 459/2025 y etiquetado ABNT NBR 16679:2018 para calzado cubierto | Reglamento técnico de calzado; exclusiones de calzado médico y de juguete; requisitos adicionales para calzado profesional |
| Efecto comercial | Conformidad de materiales y presentación electrónica del importador para productos terminados cubiertos que requieren certificación | Análisis de riesgo interno y documentación técnica de seguridad antes de la comercialización | Seguridad mecánica y límites para 7 sustancias peligrosas | Conformidad de etiqueta e información del producto con fechas de incorporación progresiva específicas por actor | Certificado de organismo notificado aprobado por SASO; etiquetas de marca y origen en árabe o árabe/inglés; Tipo 3 para bebés menores de 36 meses y Tipo 1A para otro calzado |
| Atractivo de la política actual | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación media de EE. UU. refleja los controles sobre productos infantiles, con un endurecimiento a partir del 8 de enero de 2027 para la presentación electrónica de productos terminados cubiertos que requieren certificados ingresados desde zonas de comercio exterior para consumo o almacenamiento. La documentación de riesgo de Alemania y la línea de base de seguridad operativa de China respaldan calificaciones medias y continuidad en los procesos repetibles de conformidad de productos para un gran fabricante. La calificación media de Brasil refleja una transición de etiquetado definida, con conformidad de suministro del fabricante/importador prevista para el 31 de diciembre de 2026 y conformidad de ventas del distribuidor/minorista prevista para el 31 de diciembre de 2027. La certificación de organismo notificado de Arabia Saudita, las etiquetas específicas por idioma y la ruta de evaluación separada para bebés justifican un bajo atractivo y dependencias continuas de entrada al mercado para un proveedor establecido.
Etapas de la Cadena de Valor
La cadena de valor compara dónde las empresas de calzado obtienen ingresos y cómo el control pasa del diseño del producto a la venta al consumidor. Nike Inc. diseña y vende calzado atlético a través de canales mayoristas y directos, mientras que contratistas independientes fabrican casi todos sus productos. Esa separación convierte la traducción de un diseño en producción repetible en una transferencia comercial importante, ya que el control de la marca y la ejecución de la fabricación recaen en diferentes empresas.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño y desarrollo de productos | Propietarios de marcas de calzado atlético como Nike Inc. | Ventas mayoristas y minoristas de calzado terminado | Traducir conceptos de producto en construcción repetible | Validar los requisitos de construcción con los socios de producción antes de escalar |
| Formulación y suministro de materiales | Proveedores de poliuretano para calzado como BASF | Ventas de sistemas de poliuretano para componentes de calzado | Adaptar el comportamiento del material al componente previsto | Calificar conjuntamente las especificaciones de material y componente |
| Fabricación por contrato | Fabricantes OEM/ODM de calzado atlético y casual como Pou Chen Group | Ventas de calzado por contrato a clientes de marca | Reproducir las especificaciones de diferentes clientes a escala de producción | Separar las especificaciones de los clientes y verificar la consistencia del proceso |
| Venta mayorista y directa | Vendedores mayoristas y directos de marca como Nike Inc. y Adidas Group | Ventas mayoristas y ventas minoristas al consumidor | Coordinar las rutas de socios y propias hacia la misma demanda del consumidor | Definir el surtido y las responsabilidades de venta de cada ruta |
| Fuente: Mordor Intelligence | ||||
El canal mayorista generó el 60% de las ventas netas totales de Adidas Group en 2025, mientras que su propio negocio minorista y de comercio electrónico generó el 40%. Esta combinación muestra por qué la venta directa y la distribución a través de socios pueden coexistir dentro del modelo de ingresos de una marca. Ser propietario de la venta al consumidor puede capturar ingresos minoristas sin ser propietario de una fábrica, como ilustran los canales directos de Nike y su producción externalizada.
Panorama Competitivo
Concentración del Mercado
La competencia liderada por marcas está moderadamente concentrada, con varias empresas internacionales de calzado que abarcan la demanda de rendimiento y estilo de vida. Los principales competidores incluyen Puma SE, Nike Inc., Skechers USA Inc., ASICS Corporation y Adidas Group. Los ingresos por calzado de la marca Nike fueron de 29,5 mil millones de USD en el ejercicio fiscal 2026, sin cambios en términos reportados y con una caída del 2% en términos neutrales en cuanto a divisas respecto al ejercicio fiscal 2025. Las ventas unitarias de calzado cayeron un 1%, mientras que los precios de venta promedio más bajos redujeron los ingresos neutrales en cuanto a divisas en aproximadamente 1 punto porcentual. Skechers, que 3G Capital adquirió el 12 de septiembre de 2025, diseña, desarrolla y comercializa calzado de estilo de vida y rendimiento.
Los ingresos por calzado de Adidas Group aumentaron un 2% en términos neutrales en cuanto a divisas en el primer semestre de 2026 en comparación con el primer semestre de 2025. El resultado se produjo a pesar de una venta conservadora centrada en el negocio a precio completo en un mercado promocional, mientras que el running, el entrenamiento y el motorsport lideraron ganancias de dos dígitos en varias categorías de calzado de Rendimiento. Esa amplitud ofrece a los consumidores varios usos de rendimiento dentro de la misma marca, al tiempo que proporciona al proveedor múltiples categorías a través de las cuales capturar la demanda. Las fuertes ganancias en la categoría de Rendimiento no necesitan traducirse en un crecimiento igualmente rápido del calzado en general cuando la venta prioriza las ventas a precio completo.
La garantía de producción añade una base operativa para la competencia, vinculando la propuesta de calzado a los materiales que pueden entrar en el producto terminado. Puma SE reportó un cumplimiento del 98,2% de la lista de sustancias restringidas para productos finales en PUMA, Cobra y stichd, utilizando datos de enero a octubre de 2025 de 498 fábricas de Nivel 1 y Nivel 2. También informó de la exclusión de materiales fallidos de los productos PUMA hasta que el fallo fuera corregido y el material superara las pruebas nuevamente. El requisito de corrección y nueva prueba de PUMA sitúa la aprobación del material antes del uso en producción, por lo que un diseño atractivo por sí solo no puede asegurar el lugar de un material en sus productos. La diferenciación competitiva puede basarse en el control repetible de materiales, además del atractivo del producto, lo que eleva las exigencias de ejecución para una nueva marca.
Líderes de la Industria del Calzado Deportivo
-
Puma SE
-
Nike Inc.
-
Skechers USA Inc.
-
ASICS Corporation
-
Adidas Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calzado Deportivo Empresas cubiertas en este informe
- Nike Inc.
- Adidas Group
- Puma SE
- Skechers USA Inc.
- ASICS Corporation
- Under Armour Inc.
- New Balance Athletics Inc.
- VF Corporation (Vans, The North Face)
- Misto Holdings Corp.
- Columbia Sportswear Company
- Brooks Sports, Inc.
- On Holding AG (On Running)
- Deckers Outdoor Corporation
- Li-Ning Company Ltd.
- Anta Sports Products Ltd.
- Decathlon S.A.
- Mizuno Corporation
- Xtep International Holdings Ltd.
- Wolverine World Wide, Inc.
- Yonex Co. Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la construcción duradera, la entrega asistida en tienda y la reventa de existencias no vendidas como rutas hacia ventas adicionales de calzado atlético al consumidor. Las respuestas de la encuesta de EE. UU. combinan la disposición a pagar más por zapatos atléticos duraderos con el abandono de compras de calzado en general relacionado con el precio y el tamaño. Los rendimientos comerciales dependen de adaptar la intervención a su barrera, ya que un producto de mayor valor y una compra más accesible resuelven partes diferentes de la transacción.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Calzado atlético duradero con una propuesta de valor clara | El 43% de los encuestados en EE. UU. declaró disposición a pagar más por una construcción de calzado atlético resistente o duradera en la primavera de 2026 | Consumidores de calzado atlético en EE. UU. que priorizan la durabilidad | Construir y fundamentar una oferta de construcción duradera | El coste del artículo fue citado por el 67% en la encuesta de calzado de EE. UU. más amplia en la primavera de 2026 | Marcas de calzado atlético como Nike Inc. |
| Selección en tienda con entrega a domicilio | La preferencia de la encuesta de calzado de EE. UU. por este método de pedido aumentó del 8% en 2025 al 20% en 2026 | Compradores de calzado atlético que buscan una talla específica | Conectar la selección asistida en tienda con la disponibilidad de tallas agrupadas y la entrega a domicilio | Las tallas no disponibles fueron citadas por el 65% de los encuestados de calzado en EE. UU. en la primavera de 2026 | Minoristas de calzado atlético y vendedores directos como Nike Inc. |
| Redistribución en primera venta de calzado atlético no vendido | La prohibición de destrucción de grandes empresas de la UE aplicada desde el 19 de julio de 2026, con excepciones especificadas | Consumidores orientados al valor de calzado atlético nuevo no vendido | Ofrecer pares vendibles mediante descuentos o mercados alternativos | Hacer coincidir tallas y estilos disponibles con compradores dispuestos | Minoristas de calzado de outlet en la UE |
| Fuente: Mordor Intelligence | |||||
La apertura central es el calzado atlético duradero a un precio creíble y en una talla obtenible, conectando la disposición declarada de los consumidores estadounidenses a pagar más por la construcción con sus barreras de compra de calzado más amplias. La prohibición de destrucción de la UE añade una apertura de redistribución porque las grandes empresas deben priorizar las ventas, donaciones o preparación para la reutilización a partir del 19 de julio de 2026, con las medianas empresas siguiendo en 2030 y las pequeñas y microempresas exentas. Las excepciones especificadas incluyen bienes inseguros, dañados, falsificados, que infringen la propiedad intelectual o rechazados por organizaciones benéficas, y las empresas que utilizan exenciones deben proporcionar pruebas, publicar informes anuales de bienes desechados y conservar registros durante 5 años. La destrucción permitida debe seguir la jerarquía de tratamiento de residuos, priorizando el reciclaje, por lo que un servicio de redistribución necesita tanto acceso a compradores para los pares vendibles como una ruta documentada para las eliminaciones excepcionales.
Desarrollos recientes de la industria en Mercado de Calzado Deportivo
- Oct 2026: Nike Basketball y LeBron James anunciaron el zapato de baloncesto de firma LeBron 24, con disponibilidad global prevista para el 17 de noviembre de 2026.
- Oct 2026: ASICS Japan anunció el zapato para correr GEL-SLOWCUSH el 1 de octubre, programando las ventas en Japón a través de su tienda en línea y tiendas directas, excluyendo los outlets de fábrica, para el 8 de octubre de 2026. El zapato anunciado incorporó una nueva espuma de amortiguación de mediasuela desarrollada recientemente y una nueva función de absorción de impactos en el talón.
Mercado de Calzado Deportivo Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de calzado atlético mide el gasto anual del consumidor en calzado diseñado para deportes, fitness y uso cotidiano de inspiración atlética en el mercado global. Los valores reflejan las ventas de calzado terminado a usuarios finales a través de canales minoristas.
Exclusiones del alcance: La ropa deportiva y los accesorios, los componentes de calzado vendidos por separado y los servicios de reparación de calzado, el calzado de trabajo protector y el calzado de moda formal no posicionado para uso atlético están excluidos.
Descripción General de la Segmentación
- Por Actividad
- Zapatillas de Running
- Zapatillas Deportivas
- Calzado para Deportes de Aventura
- Otros Tipos de Productos
- Por Tipo de Producto
- Zapatillas
- Botas
- Por Usuario Final
- Hombres
- Mujeres
- Niños/as
- Por Categoría
- Premium
- Masivo
- Por Canal de Distribución
- Tiendas de Artículos Deportivos y de Atletismo
- Supermercados/Hipermercados
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria utilizaría fuentes públicas como los informes de participación de la Asociación de la Industria del Deporte y el Fitness para rastrear los niveles de actividad, la hoja informativa de actividad física de la Organización Mundial de la Salud para enmarcar las tendencias de participación, los informes anuales de Adidas para revisar los resultados por división de producto y canal, y las presentaciones de NIKE para examinar las ventas, costes y abastecimiento de calzado. Estas fuentes ayudan a relacionar la participación, la demanda del consumidor, la combinación de productos y el acceso minorista con el conjunto de ventas de calzado medido.
Las presentaciones de empresas, los materiales para inversores, las estadísticas gubernamentales, las publicaciones especializadas y la cobertura de prensa de reputación añadirían detalles sobre el rendimiento financiero, los precios, los lanzamientos de productos, la distribución y los eventos del mercado. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas breves incluirían especialistas en marca de calzado, venta minorista, producto, merchandising y planificación de mercado en toda la cadena de valor del calzado atlético global. Las preguntas verificarían los hallazgos secundarios sobre la actividad del consumidor, la combinación de canales, los niveles de precio y la demanda de productos, al tiempo que pedirían a los encuestados que identificaran categorías faltantes, patrones regionales inusuales o cambios desde los últimos datos publicados. Los analistas compararían las respuestas con la evidencia de empresas y mercados públicos, investigarían las brechas materiales con seguimiento específico y conservarían rangos donde las fuentes no respaldan un único punto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 18% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% | EMEA: 32% |
| Actores más pequeños: 23% | Gerentes: 50% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el gasto minorista anual global en calzado atlético terminado de arriba hacia abajo, utilizando un valor de mercado del año base y extendiéndolo a través de actividad, tipo de producto, usuario final, categoría de precio, canal y región. Rastrearía la participación en deportes y fitness como señal de demanda, los ingresos del hogar y el gasto minorista como indicadores de capacidad de compra, los precios del calzado y la combinación de productos como impulsores de valor, y la actividad de los canales en línea y especializados como medidas de la ruta al mercado. Las participaciones por categoría y región se construirían a partir de divisiones de mercado publicadas, divulgaciones de marcas y minoristas, y la evidencia de crecimiento relativo para cada grupo. Una regresión multivariante relacionaría la serie histórica del mercado con estos indicadores, con análisis de escenarios utilizado cuando un evento importante o una historia corta hace que una única tendencia sea poco fiable. Las verificaciones ascendentes selectivas multiplicarían los precios minoristas muestreados por los volúmenes estimados de pares y compararían el resultado con los totales de proveedores o canales. Los expertos revisarían si la dirección del pronóstico y las relaciones entre variables se ajustan a las condiciones de compra de calzado y regionales, mientras que las brechas en los recuentos de pares, precios o cobertura de canales se delimitarían con los datos públicos más cercanos y se mantendrían como rangos hasta ser corroborados.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían los totales del mercado y los movimientos de segmentos con las presentaciones independientes de empresas, las divulgaciones de minoristas, las medidas de participación y las estadísticas públicas relevantes, luego verificarían los cambios interanuales, las participaciones y los totales regionales en busca de rupturas o variaciones inexplicadas. Un revisor rastrearía cada anomalía hasta su fuente, unidad, año y límite antes de la aprobación, y el analista volvería a contactar a los encuestados cuando las respuestas conflicten materialmente, un nuevo evento cambie las perspectivas o un insumo clave no pueda conciliarse. El modelo se actualizaría anualmente, se revisaría entre ciclos tras eventos materiales del mercado y se sometería a una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado de Calzado Atlético de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de calzado atlético mide el gasto anual del consumidor en calzado diseñado para deportes, fitness y uso cotidiano de inspiración atlética en el mercado global.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los expertos revisarían si la dirección del pronóstico y las relaciones entre variables se ajustan a las condiciones de compra de calzado y regionales, mientras que las brechas en los recuentos de pares, precios o cobertura de canales se delimitarían con los datos públicos más cercanos y se mantendrían como rangos hasta ser corroborados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 187,7 mil millones de USD (2027) | |
| Editorial de Investigación Global A | 130,1 mil millones de USD (2025) | En su base de 2025, esta estimación está un 30,7% por debajo del valor de este informe para 2027 de 187,7 mil millones de USD, 2 años después. La estimación del año base publicada precede al año de este informe, y la página muestra una trayectoria de mercado ascendente posterior. |
| Editorial de Investigación Global B | 142,8 mil millones de USD (2025) | En su base de 2025, esta estimación está un 23,9% por debajo del valor de este informe para 2027 de 187,7 mil millones de USD, 2 años después. La estimación del año base publicada precede al año de este informe, mientras que sus pasos de pronóstico siguientes apuntan hacia arriba. |
Los analistas de Mordor Intelligence triangularían los totales del mercado y los movimientos de segmentos con las presentaciones independientes de empresas, las divulgaciones de minoristas, las medidas de participación y las estadísticas públicas relevantes, luego verificarían los cambios interanuales, las participaciones y los totales regionales en busca de rupturas o variaciones inexplicadas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de calzado atlético y sus perspectivas de crecimiento?
Se espera que alcance los 187,7 mil millones de USD en 2027 y los 232,6 mil millones de USD en 2032, con una CAGR del 4,38% durante 2027-2032.
¿Qué impulsa la demanda de calzado atlético?
La participación deportiva y la inversión en marcas respaldan la demanda. La encuesta de España de 2024/25 registró que el 59,5% de las mujeres practicaron deporte durante el año anterior.
¿Qué actividad representa los mayores ingresos en calzado atlético?
El calzado deportivo tuvo el 46,16% de los ingresos en 2026, mientras que se prevé que el calzado para correr sea el de mayor crecimiento con una CAGR del 4,85% durante 2027-2032.
¿Qué empresas son los principales competidores en calzado atlético?
Los principales competidores incluyen Puma SE, Nike Inc., Skechers USA Inc. bajo 3G Capital, ASICS Corporation y Adidas Group. 3G Capital completó su adquisición de Skechers el 12 de septiembre de 2025.
¿Qué podría limitar las perspectivas de los proveedores de calzado atlético?
La volatilidad de los costes de materiales y la aplicación infructuosa de medidas contra las falsificaciones pueden presionar los ingresos y las ventas, como ilustran las divulgaciones de riesgo del ejercicio fiscal 2026 de Nike Inc.
¿Qué región lidera los ingresos del calzado atlético y dónde es más rápido el crecimiento?
América del Norte tuvo el 33,74% de los ingresos en 2026, y se prevé que Asia-Pacífico sea la región de mayor crecimiento con una CAGR del 6,1% durante 2027-2032.