
アジア太平洋地域の砂糖菓子市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場規模 (2026) | 17.90 十億米ドル |
| 市場規模 (2031) | 22.5 十億米ドル |
| 成長率 (2026 - 2031) | 4.68 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の砂糖菓子市場分析
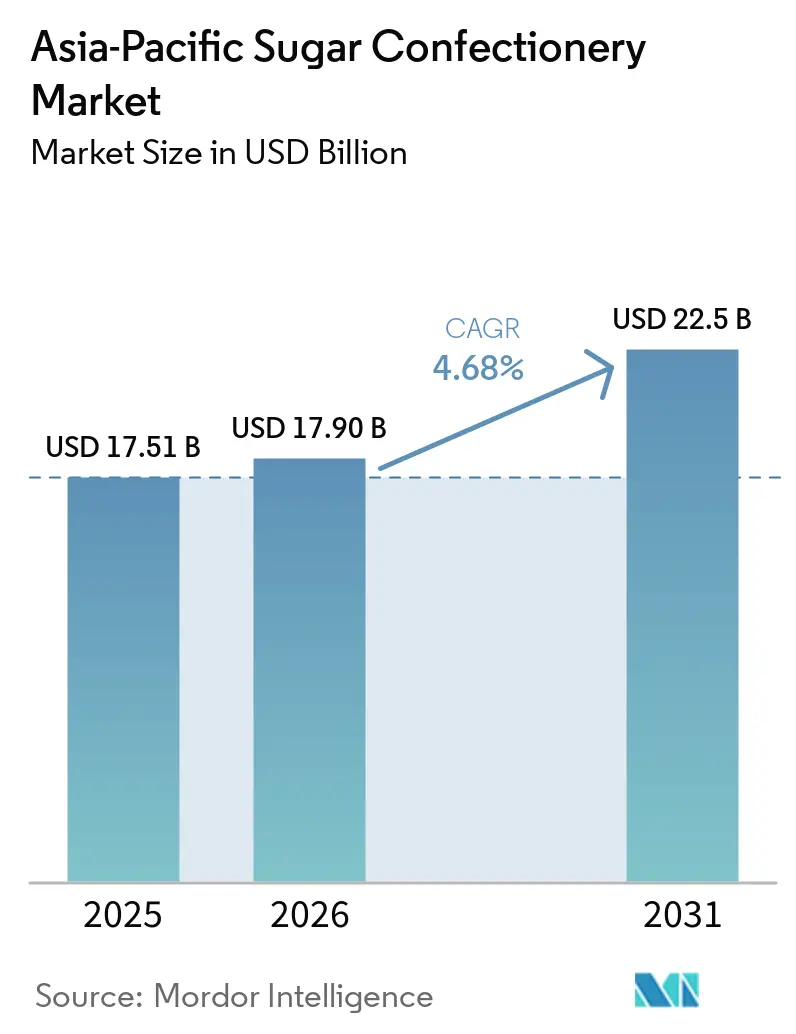
アジア太平洋地域の砂糖菓子市場は2026年に17.90 ビリオン 米ドルに達し、2025年の17.51 ビリオン 米ドルから拡大しました。2031年までに22.50 ビリオン 米ドルに達すると予測されており、CAGR 4.68%を反映し、アジア太平洋地域の砂糖菓子市場規模が安定した中一桁台の成長を続けていることが確認されています。製品の処方改良、機能性強化ゲーミフィケーションを取り入れたパッケージングが消費者の期待を再形成する一方、食料品のeコマースやコンビニエンスストアが購買機会を増やしています。多国籍企業はリードタイムの短縮と関税障壁への対応を目的として現地生産を強化していますが、地域プレーヤーはハラール、植物由来、低糖分のニッチ市場を通じて競争力を維持しています。原糖価格の落ち着きがコスト圧力を緩和している一方、異常気象は依然として利益率へのリスクとなっています。合成着色料に対する規制当局の監視強化が天然代替品の採用を加速させ、アジア太平洋地域の砂糖菓子市場全体の研究開発予算にも影響を与えています。
主要レポートのポイント
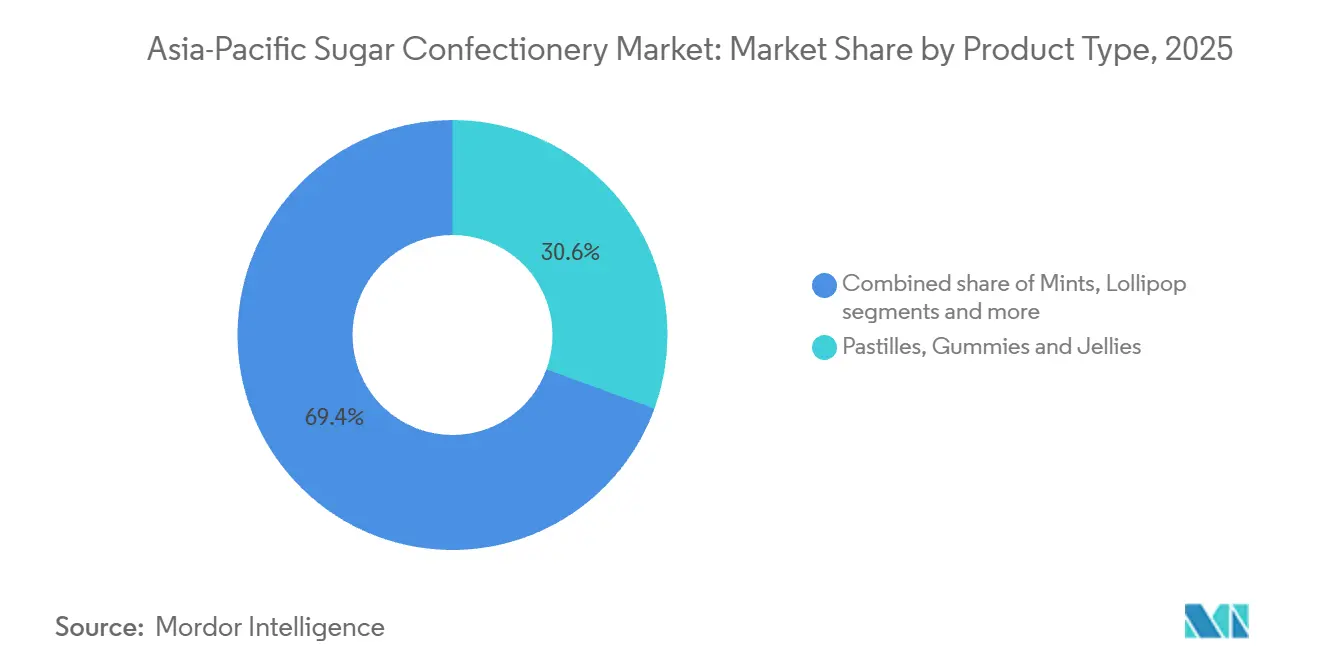
- 製品タイプ別では、パスティーユ、グミ、ゼリーが2025年のアジア太平洋地域の砂糖菓子市場シェアの30.57%を占めました。パワーミントは2031年にかけてCAGR 5.68%で拡大すると予測されています。
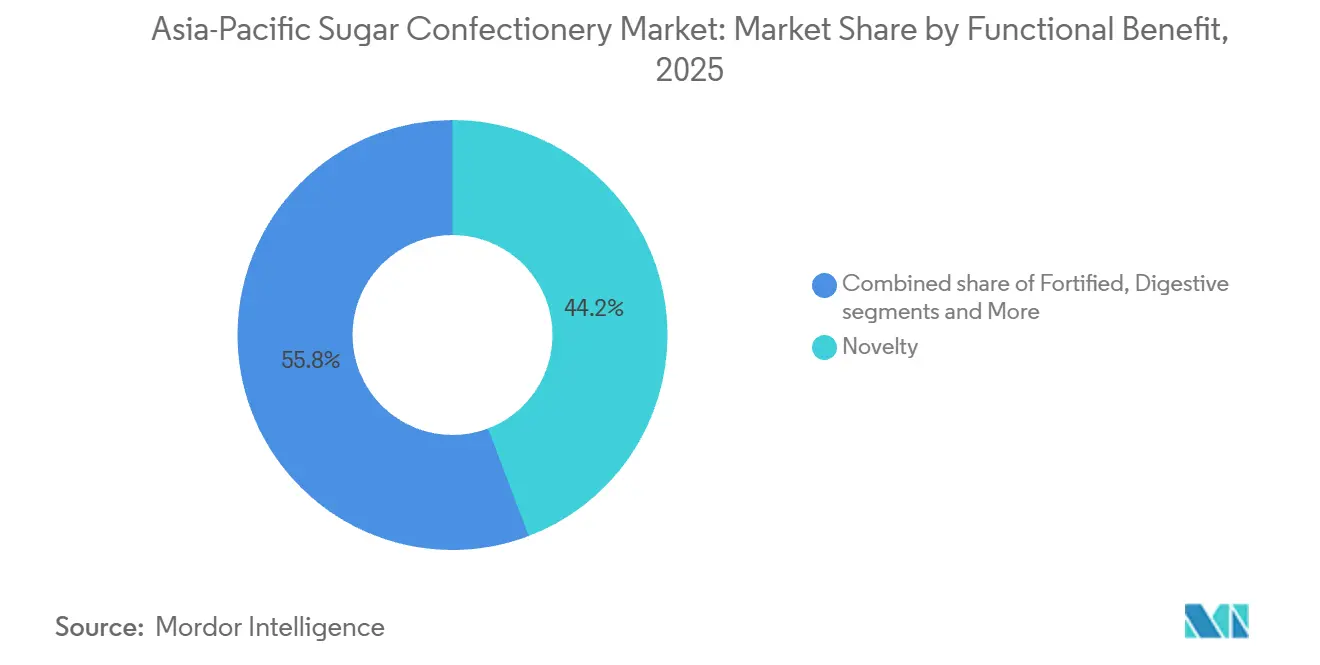
- 機能的便益別では、ノベルティ主導の品種が2025年の売上高の44.23%を占め、強化キャンディは2031年にかけてCAGR 6.11%で拡大しています。
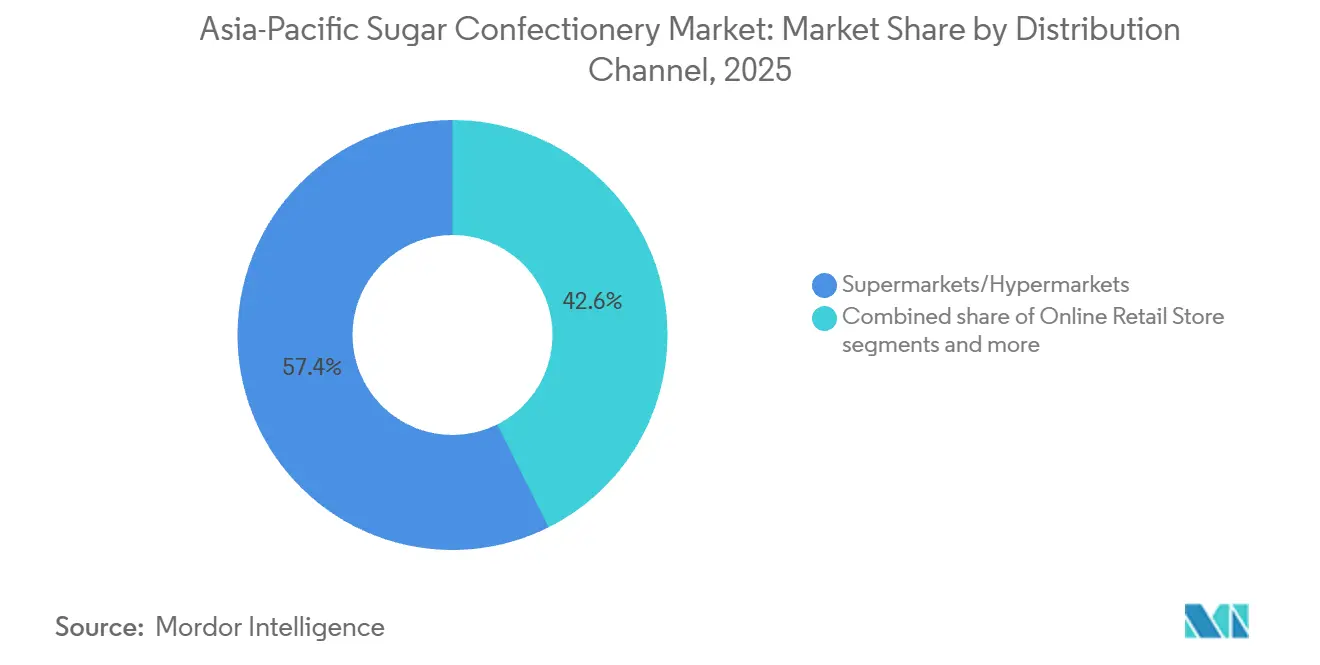
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが市場シェアの57.37%を占め、オンライン小売チャネルは2031年にかけてCAGR 6.34%で拡大すると予測されています。
- 地域別では、中国が2025年の売上高の28.19%をリードしていますが、インドは2031年にかけてCAGR 6.82%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興経済国における一人当たりスナック機会の増加 | +1.2% | インド、インドネシア、ベトナム、フィリピン、タイへの波及効果あり | 中期(2〜4年) |
| 主要ブランドによる継続的なフレーバーおよびテクスチャー革新サイクル | +0.9% | グローバル、特に中国、日本、韓国での急速な採用 | 短期(2年以内) |
| 祝祭シーズンにおけるプレミアムギフト需要の急増 | +0.7% | 中国、インド、東南アジア(旧正月、ディーワーリー、中秋節) | 短期(2年以内) |
| ディスカウントおよびダラーストア小売形態の急速な拡大 | +0.8% | インドネシア、タイ、ベトナム、フィリピン、インド農村部 | 中期(2〜4年) |
| 低糖レシピによる許容的嗜好品ポジショニング | +0.6% | シンガポール、オーストラリア、日本、都市部中国 | 長期(4年以上) |
| ゲーミフィケーション・コレクタブルパッケージングによる衝動購買の促進 | +0.5% | 東南アジア、中国、韓国(若年層) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
新興経済国における一人当たりスナック機会の増加
インド、インドネシア、ベトナムにおける都市化は、食事パターンを複数のスナック機会へと細分化しており、菓子類が朝食と昼食の間や夕方のエネルギー補給として活用されています。インドの組織的小売業の普及率は2025年に14%超に達しましたが、プネーやコインバトールなどの地方中核都市では、近代的な商業施設の床面積が全国平均の2倍のペースで拡大しており、ブランド砂糖菓子がこれまで無名の地元菓子に支配されていた流通ネットワークへと引き込まれています。2030年までに1.35 リオン人を超えると予測されるインドネシアの中産階級は、バイク通勤に適した個別包装キャンディへの需要を牽引しており、Mars WrigleyとPerfetti Van Melleは東南アジアの製品ロードマップでこのフォーマットを優先しています[1]。フィリピンのコンビニエンスストア密度は、メトロマニラで1店舗あたり2,800人という水準にあり、1日に複数回の購買接点を生み出し、偶発的な来店者を習慣的なキャンディ購買者へと転換させています。
低糖レシピによる許容的嗜好品ポジショニング
シンガポール、オーストラリア、日本の健康志向の消費者は、罪悪感なく楽しめる菓子を求めており、ブランド各社は低糖質処方と機能性強化によってこのパラドックスを解消しています。タイの砂糖税の最終段階は2025年4月に施行され、固形フォーマットに対して100ミリリットルあり10グラムの上限を設定しており、菓子メーカーは将来の規制を先取りする形でこれを自主的に採用しています[2]。シンガポールのニュートリグレード表示制度は、糖分と飽和脂肪含有量に基づいてAからDのグレードを付与するもので、メーカーをステビアやモンクフルーツなどの天然甘味料へと誘導していますが、後味に関する懸念から消費者の受容度は依然として一様ではありません。韓国で2024年に発売されたEKOLOの無糖フロロタンニンキャンディは、海藻由来の甘味料を活用し、「機能的な楽しみ」として位置づけており、代謝の健康効果を求める35歳から50歳の層に共鳴しています。オーストラリアの規制枠組みでは、ビタミンやミネラルを強化した菓子に健康強調表示が認められており、NestléとPerfetti Van Melleはこの制度を活用して、味だけで競合する可能性のある製品にプレミアム価格を正当化しています。
祝祭シーズンにおけるプレミアムギフト需要の急増
アジア太平洋地域における祝祭のギフティングは、中国やインドのような市場ではコンフェクショナリー年間売上の30%〜40%を占める需要急増を生み出す。旧正月は繁栄を象徴する赤と金のブリキ缶に包装された個別包装ハードキャンディやトフィーの大量購入を促し、インドのディーワーリーシーズンは家族が伝統的な菓子とともにアソートキャンディボックスを贈り合う機会となっている。Mondelezの2024年における同社スリシティ施設への2億USD投資には、日常用と祝祭用フォーマットを4時間以内に切り替えられるフレキシブルパッケージングラインが含まれており、閑散期の在庫リスクを低減する能力となっている。日本のホワイトデーとバレンタインデーの慣習はプレミアムチョコレートコーティングコンフェクショナリーへの年間需要を持続させているが、シュガーキャンディブランドはフルーツゼリーをより軽くカロリーの低いギフト代替品として位置づけることでシェアを獲得している。東南アジアの中秋節はムーンケーキを超えてコンフェクショナリーギフトセットへと拡大しており、Lotteと Meiji はコレクタブルな記念品にもなる限定版パッケージングでこのトレンドを活用している。
ディスカウントおよびダラーストア小売形態の急速な拡大
ディスカウントチェーンやディスカウントストアは、アジア太平洋地域の農村部および都市周辺部においてブランド菓子へのアクセスを民主化しており、この流通シフトはサプライヤーにパックサイズと価格体系の見直しを迫っています。7-Elevenは2025年に地域全体で65,000店舗以上を運営しており、インドネシアとタイが最も速い純増率を記録している一方、ローソンとアルファマートの提携は、これまで個人商店に依存していたジャワ島の農村部にコンビニエンスストアを展開しています[3]。これらの業態は0.50 米ドル未満の価格帯の個食SKUを優先しており、メーカーは1食分のサイズを縮小するか、1単位あたりの利益率の低下を受け入れることを余儀なくされています。Mars Wrigleyが2025年にインドとフィリピンで発売した5グラムのスキットルズ小袋は、このチャネルを狙ったもので、試用が習慣的消費への入口となる市場において、利益率よりも販売量を優先しています。タイのマクロやロータスなどのディスカウントグローサーは、スーパーマーケット価格比15%から20%の節約を提供するマルチパックに菓子を組み込んでおり、価格に敏感な買い物客をプレミアムハイパーマーケットの売り場から引き離す戦術を採っています。
制約要因影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低糖質化の普及と肥満対策キャンペーン | -0.8% | タイ、シンガポール、マレーシア、インドネシアおよびフィリピンへの拡大可能性あり | 中期(2〜4年) |
| 原糖価格の変動によるメーカー利益率の圧迫 | -0.5% | グローバル、インド、中国、オーストラリア(サトウキビ産地)への急性暴露あり | 短期(2年以内) |
| グミ用医薬品グレードゼラチンの不足 | -0.4% | 中国、日本、韓国(一人当たりグミ消費量が高い) | 中期(2〜4年) |
| 合成着色料に関する規制当局の監視強化 | -0.3% | 中国、オーストラリア、日本(厳格な食品安全体制) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低糖採用および肥満防止キャンペーン
砂糖入り製品を対象とした財政的措置は、政府が産業収益よりも公衆衛生成果を優先する市場において処方戦略を再形成し、数量成長を侵食している。世界保健機関の2025年砂糖入り飲料(SSB)課税マニュアルは、タイの段階的アプローチが2019年から2025年の間に一人当たり砂糖消費量を8.6%削減したと記録しており、コンフェクショナリーブランドはポーションコントロールと天然甘味料による代替でこの減少を補っている。シンガポールの栄養グレード制度は財政的ではないものの、直感的な文字グレードを付与するフロントオブパックラベリングを通じて低糖オプションへの消費者の選択を誘導しており、肥満率が上昇し続けた場合に固形コンフェクショナリーにも拡大される可能性をブランドが懸念している。マレーシアの保健省は2025年末に砂糖税の枠組みを提案したが、議会の承認はいまだ保留中であり、新生産ラインへの長期的な資本配分を遅らせる規制上の不確実性が生じている。
合成着色料に関する規制当局の監視強化
中国、オーストラリア、日本の食品安全当局は合成着色料の許容限度を厳格化しており、メーカーは製品を再処方するか、主要小売チェーンからの取り扱い廃止リスクを負うかを迫られている。2025年1月に施行された中国のGB 2760-2024基準は、タートラジン(イエロー5)およびアルラレッド(レッド40)の許容濃度を20%削減し、Mars WrigleyとMondelezが中国市場向けのSkittlesとCadbury処方を調整する必要性をもたらした。オーストラリアの食品基準局(FSANZ:Food Standards Australia New Zealand)は子供の多動と関連する6種類の合成着色料を含む製品への警告ラベルを義務付け、これによりNestléはKITKAT チャンキーバリアントを天然ビーツおよびターメリック抽出物に切り替えた。天然着色料は合成代替品より3〜5倍のコストがかかり、熱や光に対する安定性が低く、生産コストを押し上げ賞味期限を短縮するという課題がある。日本の消費者擁護団体は小売業者に「クリーンラベル」コンフェクショナリーを優先するよう圧力をかけており、このトレンドは合成原料からの移行をまだ進めている多国籍ポートフォリオよりも小規模な職人ブランドに有利に働いている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
グミがシェアを確保、パワーミントが急伸パスティーユ、グミ、ゼリーは2025年の市場の30.57%を占め、その優位性はあらゆる年齢層への汎用性と、ビタミン、カフェイン、植物成分などの機能性成分の担体としての役割に根ざしています。パワーミントは2031年にかけてCAGR 5.68%で拡大すると予測されており、ポケットに収まるサイズで即座のリフレッシュ感を提供する携帯型エネルギー補給を求める都市部の通勤者や学生に支持され、他のすべての製品タイプを上回る成長を見せています。ハードキャンディは、カテゴリーの伝統的な柱として、バタースコッチやペパーミントなどのノスタルジックなフレーバーと砂糖不使用処方を組み合わせることで歯の健康を優先する高齢消費者を取り込み、約20%のシェアで安定しています。
トフィーとヌガーはプレミアムギフト要の恩恵を受けながらも、べたつく食感が外出先での消費を制限するため、中間的な位置づけにあります。ロリポップはニッチながら、ディズニーやマーベルのキャラクターライセンスを活用することで東南アジアでの支持を拡大しており、子ども向けエンターテインメントをレジ前での衝動買いに転換しています。スタンダードミントは、口腔衛生に関する社会的エチケットが習慣的消費を促す日本や韓国などの市場において、口臭ケアの定番として安定したシェアを維持しています。2025年に発売されたAwak'n Energy Mintsは、50ミリグラムのカフェインとBビタミンを配合し、エナジードリンクの機能的代替品として位置づけられており、フィットネス愛好家や夜勤労働者に支持されています。



機能的ベネフィット別:
ノベルティがリード、強化型が加速ノベルティ主導の製品は2025年の機能的便益別売上の44.23%を占め、基本的な甘さを超えた限定フレーバー、季節限定パッケージ、感覚的体験への消費者需要を反映しています。強化菓子はCAGR 6.11%で加速しており、ブランドがビタミンC、亜鉛、カルシウムなどの微量栄養素を配合することでプレミアム価格を正当化し、子どもへの許容できるおやつを求める健康意識の高い親にアピールしています。
消化系および植物由来のバリアントは絶対量では小規模ながら、伝統的な中国医学の原則がショウガ、高麗人参、キク花配合キャンディに信頼性を与える中国都市部やシンガポールでニッチを開拓しています。「その他」セグメントには、糖尿病患者や体重管理を意識する消費者向けの砂糖不使用・低カロリー製品が含まれており、オーストラリアの規制環境は許容的な健康強調表示の枠組みを通じてこの層を支援しています。

流通チャネル別:
ハイパーマーケットが支配、オンラインが急伸スーパーマーケットおよびハイパーマーケットは2025年の流通の57.37%を占め、菓子製品の主要小売チャネルとしての地位を強固にしています。広範な店舗ネットワーク、幅広い品揃え、プロモーション価格戦略、レジ前の商品陳列により、ブランドは大規模な消費者基盤にリーチしながら衝動買いを促進しています。オンライン小売店はCAGR 6.34%で拡大すると予測されており、ジャカルタ、バンコク、マニラなどの主要都市圏における当日配送インフラの普及が成長を牽引しています。
これらのサービスは配送待ち時間を短縮し、消費者がデジタルブラウジングを即時購買に転換できるようにすることで、チャネルの成長を支えています。コンビニエンスストアは流通シェアでは小規模ながら、24時間営業と高密度な都市型店舗網が日常的な購買機会を複数生み出す日本や韓国において重要な役割を果たしています。自動販売機や専門菓子ブティックなどのその他チャネルは、特定の消費者ニーズやニッチな製品セグメントに対応しています。ただし、これらチャネルの分散した性質は、広範な市場カバレッジを目指すブランドにとって流通上の課題となる場合があります。
地域別分析
アジア太平洋地域の砂糖菓子市場
中国は2025年に地域収益の28.19%を占めているが、都市化の伸びが鈍化し、健康志向の消費者が裁量支出を機能性食品・飲料へとシフトさせるにつれ、成長率は緩やかになっている。インドは2031年にかけて6.82%のCAGRで拡大しており、一人当たり所得の上昇、組織的小売の浸透、ディワリ・ホーリー・地域の収穫祭といった祝祭シーズンの需要急増が牽引している。日本市場は、高齢化社会が伝統的なハードキャンディより喉をなだめるトローチや低糖分フォーマットを優先するにつれて安定化しており、Meiji および Morinaga & Co. Ltd はコラーゲン強化製品やプロポリス配合製品ラインを通じてこの人口動態の変化に対応している。オーストラリアの規制環境は強化菓子への健康強調表示を認めており、親が子どもへの許容できるおやつとして求めるビタミン強化グミへのイノベーションを促進している。2030年までに1億3,500万人を超えると予測されるインドネシアの中間層は、ブランド砂糖菓子を、かつてはブランドなしの地元菓子が支配していた流通ネットワークへと引き込んでおり、Lotte および Perfetti Van Melle Holding B.V. はAlfamartおよびIndomartのコンビニエンスチェーンとのパートナーシップを通じてこの移行を加速させている。
ソウルにおける韓国の高いコンビニエンスストア密度は、消費者が週に複数回立ち寄る習慣的な購買ループを生み出しており、このパターンが限定版キャンディパッケージやコレクタブルコラボレーションの衝動買いを促進している。2025年4月に実施されたタイの砂糖税最終段階は、メーカーを低糖処方や天然甘味料へと向かわせており、シンガポールのNutri-Gradeラベリングは非財政的な消費者ガイダンスを通じてこの規制の動きを模倣している。シンガポールのコンパクトな地理的条件と高いスマートフォン普及率は、30分以内の配送ウィンドウや拡張現実パッケージング体験といったeコマースイノベーションの試験場となっており、デジタルエンゲージメントを実際の購買へと転換している。ベトナム、フィリピン、マレーシア、ミャンマー、カンボジアなどの新興市場を含むアジア太平洋地域のその他の地域は、現代的な小売フォーマットがかつて個人商店のキオスクに依存していた流通ネットワークにブランド菓子を浸透させるにつれ、地域平均を上回るペースで拡大している。2024年のLotte Confectioneryによるベトナム工場の開設は、同国の製造コスト構造および近隣ASEAN市場への輸出ハブとしての役割に対する多国籍企業の信頼を示している。
東アジアおよびASEAN砂糖菓子市場
Ferrero Groupによる2024年の杭州施設の拡張は、デュアルテクスチャーグミ専用ラインを追加したものであり、消費市場および地域製造ハブとしての中国の継続的な重要性を強調している。2024年に発表されたMondelēz International, Inc.のスリシティ施設への2億米ドルの投資は、原材料インフレや分散した流通という短期的な逆風にもかかわらず、同国の長期的な成長軌道への信頼を反映している。日本のプレミアム菓子セグメントは、LindtやFazer Groupなどの欧州ブランドの注目を集めており、これらのブランドは国内の既存企業に対して50%から80%のプレミアムを要求する高級ギフトオプションとして自社を位置づけている。東南アジアの祝祭カレンダー——中国正月、ハリラヤ、ソンクラン——は年間収益の30%から40%を占める可能性のある需要急増を生み出しており、この季節性はオフピーク期の在庫陳腐化を避けるために柔軟な製造・包装能力を必要とする。
競合状況
市場集中度
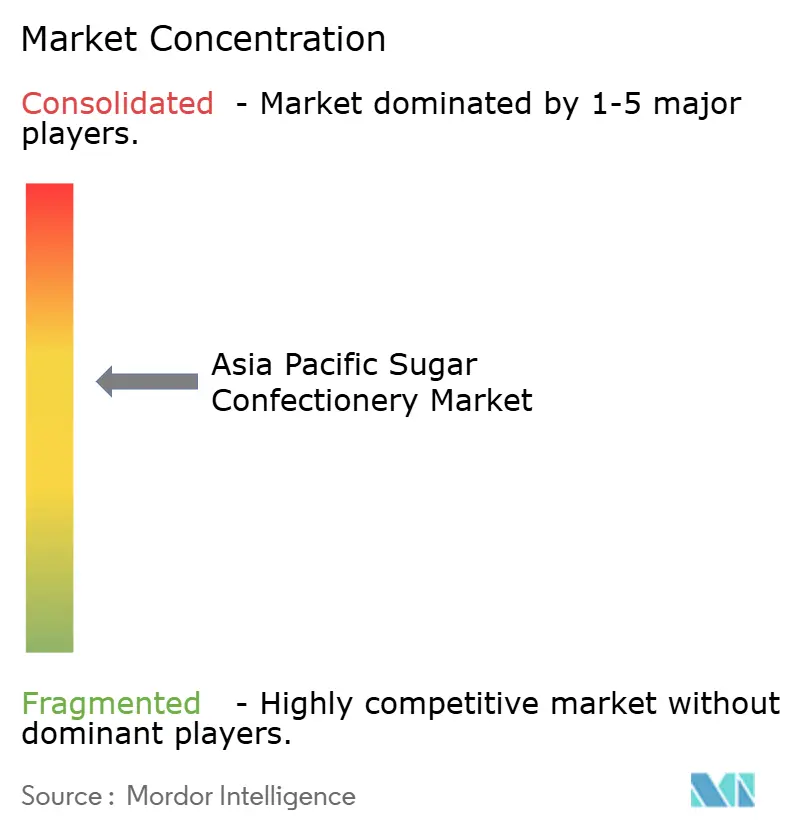
アジア太平洋シュガーコンフェクショナリー市場は中程度の集約を示しており、グローバル大手のMars、Ferrero、Mondelez、Haribo、Perfetti Van Melleが、Lotte、Meiji、Hsu Fu Chi、Morinagaなどの地域チャンピオンと競合している。このバランスはインドネシアのハラール認証グミ、韓国の無糖ハードキャンディ、都市部中国の植物性配合のどあめなど、多国籍ポートフォリオがスケールの閾値や規制の複雑さにより見落としがちなセグメントでニッチプレーヤーに空白機会を生み出している。
戦略的パターンは祝祭シーズンの需要急増を取り込むための現地生産を強調しており、Mars Wrigleyの2025年プネー工場拡張とFerreroの杭州施設はリードタイムと関税負担を削減する現地製造へのコミットメントを示している。ゲーミフィケーションパッケージング(東南アジアのOREO × ポケモン、シンガポールのKITKAT × POP MART)は棚での存在をソーシャルメディアのバイラリティに変換しており、コレクタビリティを味と同様に重視するZ世代とミレニアル世代の消費者の衝動購買を不均衡に促進している。テクノロジーの活用がリーダーと追随者を差別化している:Mondelezの2024年スリシティ投資には日常用と祝祭用フォーマットを4時間以内に切り替えられるフレキシブルパッケージングラインが含まれており、在庫リスクを低減し限定版SKUの市場投入時間を短縮する能力となっているMondelēz International。
韓国のEKOLOや日本のBoncha Bioなどの小規模プレーヤーは、フロロタンニン、プロバイオティクス、アダプトゲンなどの機能性成分をキャンディマトリクスに組み込んで嗜好と並行して健康上の利点を提供することで既存企業を揺さぶっており、このポジショニングはプレミアム価格を要求し標準フォーマットより30%〜50%多く払う意欲のある健康志向消費者を引き付けている。新興の破壊的企業は直接消費者向けeコマースを活用して従来の小売マージンを回避しており、Mars WrigleyがパーソナライズされたM&M'sで中国でパイロット展開し、小規模ブランドがTmallとJD.comのサブスクリプションボックスやインフルエンサーパートナーシップを通じて再現しているこの戦略が広がっている。中国のGB 2760-2024やオーストラリアのFSANZ着色料警告などの食品安全基準への対応は競合上の堀となりつつあり、強固な研究開発パイプラインを持つブランドは、レガシーサプライチェーンや天然原料サプライヤーへのアクセス制限により制約されている競合他社よりも速く再処方できる。
アジア太平洋地域の砂糖菓子業界リーダー
-
Mars Incorporated
-
Mondelēz International Inc.
-
Morinaga & Co. Ltd
-
Nestlé SA
-
Perfetti Van Melle Holding B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の砂糖菓子市場 このレポートでカバーされる企業
- Mars, Incorporated
- Morinaga & Co. Ltd
- Mondelēz International, Inc.
- Nestlé S.A.
- Perfetti Van Melle Holding B.V.
- Haribo GmbH & Co. KG
- Lotte Confectionery
- pladis Global
- Cloetta AB
- Arcor S.A.I.C.
- Meiji Holdings
- UHA Mikakuto
- Ferrero Group
- Fujiya Co., Ltd.
- Roshen Confectionery
- Hsu Fu Chi International
- Kravitz Confectionery
- Katjes Fassin
- Fazer Group
- United Confectioners
最近の産業開発事情 アジア太平洋地域の砂糖菓子市場
- 2026年3月:ITC Limitedは、外出先での爽快感を求める成人消費者向けにポジショニングされたプレミアム砂糖不使用ミント「Ultra Mintz」の発売により菓子ポートフォリオを拡充しました。本製品はポケットサイズのフォーマットで洗練された持続的なミント体験を提供します。
- 2026年2月:Wipro Consumer Care & Lightingのエネルギー補給ブランドGlucovitaは、5ルピーで販売されるインド初のグルコースベースのロリポップを発売しました。本製品はグルコースとビタミンCを手軽な菓子フォーマットで組み合わせており、学校、スポーツ、屋外遊びなどの活動中の子どもへの素早いエネルギー補給オプションとして位置づけられています。
- 2025年1月:Mondelēzはインドのスリシティ施設の拡張に1,600クローレルピーを投資しています。同工場は現在、年間約1ラクトン(10万トン)の生産能力を有しています。この拡張により、同社は施設に追加の製品バリアントを導入する計画です。
アジア太平洋地域の砂糖菓子市場レポートの調査範囲
アジア太平洋地域の菓子市場は、ハードキャンディ、ミント、パスティーユ/グミ/ゼリー、トフィー/ヌガー、ロリポップ、その他の菓子製品を含む主要製品タイプにわたる菓子製品の販売を対象としています。市場はさらに、ノベルティ、強化食品、消化機能・植物由来、その他の機能的提供物などの機能的便益、ならびにスーパーマーケット/ハイパーマーケット、オンライン小売店、コンビニエンスストア、その他のチャネルを含む流通チャネルによって評価されています。地理的範囲には、中国、インド、日本、オーストラリア、インドネシア、韓国、タイ、シンガポール、およびその他のアジア太平洋地域が含まれます。
セグメンテーション概要
| ハードキャンディ | |
| ミント | パワーミント |
| スタンダードミント | |
| パスティーユ、グミ、ゼリー | |
| トフィーとヌガー | |
| ロリポップ | |
| その他 |
| ノベルティ |
| 強化型 |
| 消化器系・植物由来 |
| その他 |
| スーパーマーケット・ハイパーマーケット |
| オンライン小売店 |
| コンビニエンスストア |
| その他のチャネル |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| インドネシア |
| 韓国 |
| タイ |
| シンガポール |
| アジア太平洋その他地域 |
| 製品タイプ別 | ハードキャンディ | |
| ミント | パワーミント | |
| スタンダードミント | ||
| パスティーユ、グミ、ゼリー | ||
| トフィーとヌガー | ||
| ロリポップ | ||
| その他 | ||
| 機能的ベネフィット別 | ノベルティ | |
| 強化型 | ||
| 消化器系・植物由来 | ||
| その他 | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| オンライン小売店 | ||
| コンビニエンスストア | ||
| その他のチャネル | ||
| 地域別 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他地域 | ||
市場の定義
- ミルクチョコレートおよびホワイトチョコレート - ミルクチョコレートは牛乳(粉乳、液体ミルク、または練乳の形態)とカカオ固形分で作られた固形チョコレートである。ホワイトチョコレートはカカオバターと牛乳から作られ、カカオ固形分を一切含まない。対象範囲にはレギュラーチョコレート、低糖、無糖バリアントが含まれる。
- トフィーとヌガー - トフィーはトフィーまたはトフィー様コンフェクショナリーとしてラベル表示されて販売されている硬い、歯ごたえのある、小さいまたは一口サイズのキャンディを含む。ヌガーはアーモンド、砂糖、卵白を基本原料とする歯ごたえのある菓子であり、ヨーロッパと中東諸国が発祥地である。
- シリアルバー - 朝食用シリアルを棒状に圧縮し、食用接着剤の一形態で固めたスナックである。対象範囲には米、オーツ麦、トウモロコシなどのシリアルを結合シロップと混合したスナックバーが含まれる。シリアルバー、シリアルトリートバー、またはグレインバーとして表示される製品も含まれる。
- チューインガム - 通常はフレーバーと甘味を付けたチクル、またはポリ酢酸ビニルなどの代替品から作られる咀嚼用の調製品である。対象範囲に含まれるチューインガムの種類は砂糖入りチューインガムと無糖チューインガムである。
| キーワード | 定義#テイギ# |
|---|---|
| ダークチョコレート | ダークチョコレートはカカオ固形分とカカオバターを含み牛乳を含まないチョコレートの一形態である。 |
| ホワイトチョコレート | ホワイトチョコレートは最も高い割合の乳固形分を含むチョコレートの種類であり、通常30%以上である。 |
| ミルクチョコレート | ミルクチョコレートはカカオ固形分含有量が低く糖分含有量が高いダークチョコレートに乳製品を加えたものである。 |
| ハードキャンディ | 砂糖とコーンシロップを結晶化させずに煮詰めて作ったキャンディである。 |
| トフィー | 砂糖とバターを煮詰めて作られた硬くて歯ごたえのある、多くの場合茶色の菓子である。 |
| ヌガー | アーモンドまたはその他のナッツを含み、時にはフルーツを含む歯ごたえのあるまたはもろいキャンディである。 |
| シリアルバー | シリアルバーは棒状の食品であり、シリアルと通常はドライフルーツまたはベリーを押し固めて作られ、ほとんどの場合グルコースシロップで固定されている。 |
| プロテインバー | プロテインバーは炭水化物・脂肪に対してたんぱく質の割合が高い栄養バーである。 |
| フルーツ・ナッツバー | これらはデーツをベースにその他のドライフルーツやナッツを加え、場合によってはフレーバーを付けたものが多い。 |
| NCA(全米コンフェクショナーズ協会) | 全米コンフェクショナーズ協会(National Confectioners Association)はチョコレート、キャンディ、ガム、ミント、およびこれらのおやつを製造する企業を推進するアメリカの業界団体である。 |
| CGMP | 現行製造基準(Current Good Manufacturing Practices)は、関連機関が推奨するガイドラインに準拠したものである。 |
| 非標準化食品 | 非標準化食品とは、同一性の基準を持たないか、定められた基準からいかなる意味でも逸脱している食品である。 |
| GI | グリセミック指数(GI)は、炭水化物を含む食品が一定期間にわたってどれだけゆっくりまたは速く消化され血糖値を上昇させるかに基づいてランク付けする方法である。 |
| 脱脂粉乳 | 脱脂粉乳は低温殺菌脱脂乳をスプレードライによって水分を除去することで得られる。 |
| フラバノール | フラバノールはカカオ、茶、リンゴ、その他多くの植物性食品および飲料に含まれる化合物の一群である。 |
| WPC | ホエイプロテインコンセントレート(WPC):低温殺菌ホエイから十分な非タンパク質成分を除去することで得られる物質であり、完成した乾燥製品はタンパク質を25%超含む。 |
| LDL | 低密度リポタンパク質(LDL):悪玉コレステロール |
| HDL | 高密度リポタンパク質(HDL):善玉コレステロール |
| BHT | ブチル化ヒドロキシトルエン(BHT)は、保存料として食品に添加される実験室で製造された化学物質である。 |
| カラギーナン | カラギーナンは食品および飲料の増粘、乳化、保存に使用される添加物である。 |
| フリーフォーム | グルテン、乳製品、砂糖などの特定の成分を含まない。 |
| カカオバター | カカオバターはカカオ豆から得られる脂肪性物質であり、コンフェクショナリーの製造に使用される。 |
| パステリー | 砂糖、卵、牛乳から作られるブラジルのキャンディの一種。 |
| ドラジェ | 硬い砂糖殻でコーティングされた小さな丸いキャンディ |
| CHOPRABISCO(ショプラビスコ) | ベルギー王立チョコレート・プラリーヌ・ビスケット・コンフェクショナリー産業協会:ベルギーのチョコレート産業を代表する業界団体。 |
| 欧州指令2000/13 | 食品製品のラベリングを規制する欧州連合の指令 |
| カカオ条例(カカオ・フェアオルドヌング) | ドイツにおけるチョコレートに関する条例であり、ドイツで「チョコレート」と表示できるものを定義する規制の集合体。 |
| FASFC(食品チェーン安全局) | 食品チェーンの安全のための連邦機関 |
| ペクチン | 果物や野菜から抽出される天然物質。コンフェクショナリーでゲル状のテクスチャーを作るために使用される。 |
| 転化糖 | グルコースとフルクトースからなる砂糖の一種。 |
| 乳化剤 | 混合しない2つの液体を混合するのを助ける物質。 |
| アントシアニン | コンフェクショナリーの赤、紫、青の色素に関与するフラボノイドの一種。 |
| 機能性食品 | 基本的な栄養を超えた追加の健康上の利点を提供するために改良された食品。 |
| コーシャー認証 | この認証は、原材料、全機械を含む生産工程、および/または食品サービス工程がユダヤ教の食事規定の基準に準拠していることを証明する。 |
| チコリ根エキス | チコリの根から抽出される天然エキスで、繊維質、カルシウム、リン、葉酸の優れた供給源である。 |
| RDD(推奨1日投与量) | 推奨1日摂取量 |
| グミ | ゼラチンをベースにしたよく噛む食感のキャンディであり、しばしばフルーツ風味が付けられている。 |
| ニュートラシューティカル | 健康上の利点があると主張される食品または栄養補助食品。 |
| エナジーバー | 炭水化物とカロリーが高いスナックバーであり、外出先でエネルギーを補給するために設計されている。 |
| BFSO(ベルギー食品安全機関) | 食品チェーンのためのベルギー食品安全機関。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 強固な予測方法論を構築するため、ステップ1で特定した変数および要因を利用可能な市場の過去データと照合して検証する。反復プロセスを通じて市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築する。
- ステップ2:市場モデルの構築 予測年度の市場規模推計は名目値で行う。価格設定にインフレは含まれず、平均販売価格(ASP)は各国の予測期間全体にわたって一定に保たれる。
- ステップ3:検証と確定 この重要なステップにおいて、全ての市場数値、変数、アナリストの判断は調査対象市場の一次調査専門家の広範なネットワークを通じて検証される。回答者は市場の全体像を把握するために各レベルおよび職務横断的に選定される。
- ステップ4:調査アウトプット シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




