
超音波画像診断における人工知能市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.33 十億米ドル |
| 市場規模 (2031) | 9.27 十億米ドル |
| Growth Rate (2026 - 2031) | 31.81 % |
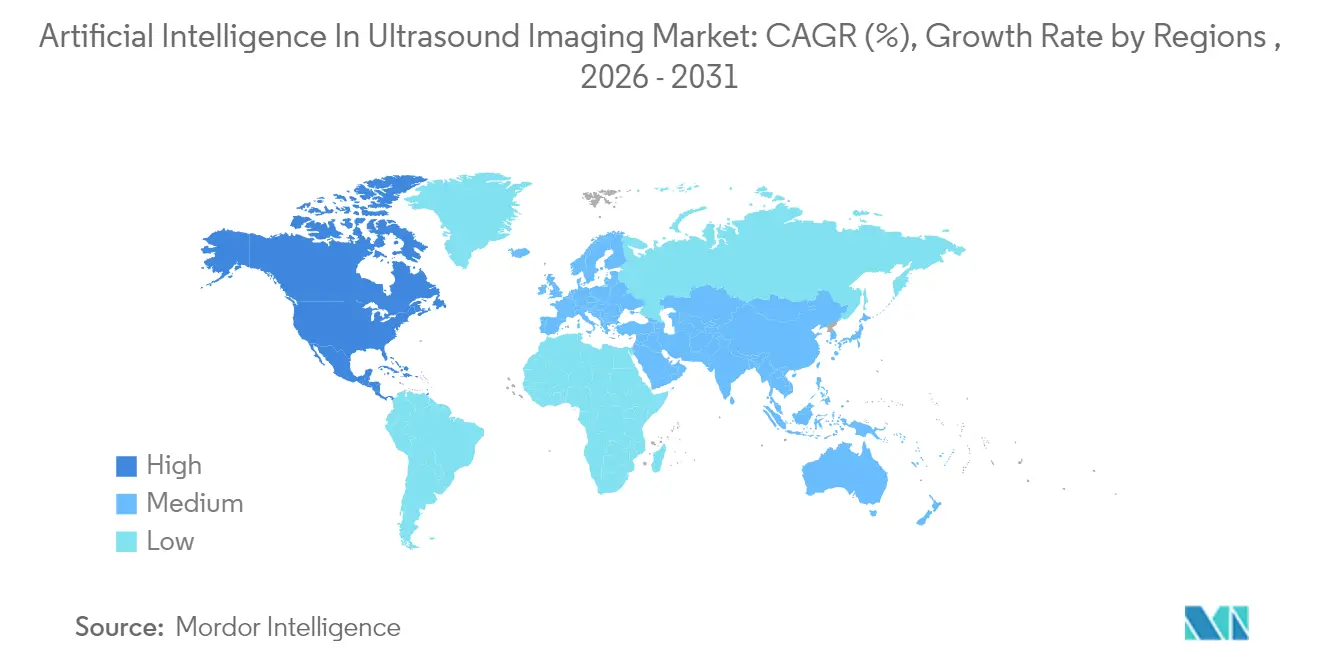
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
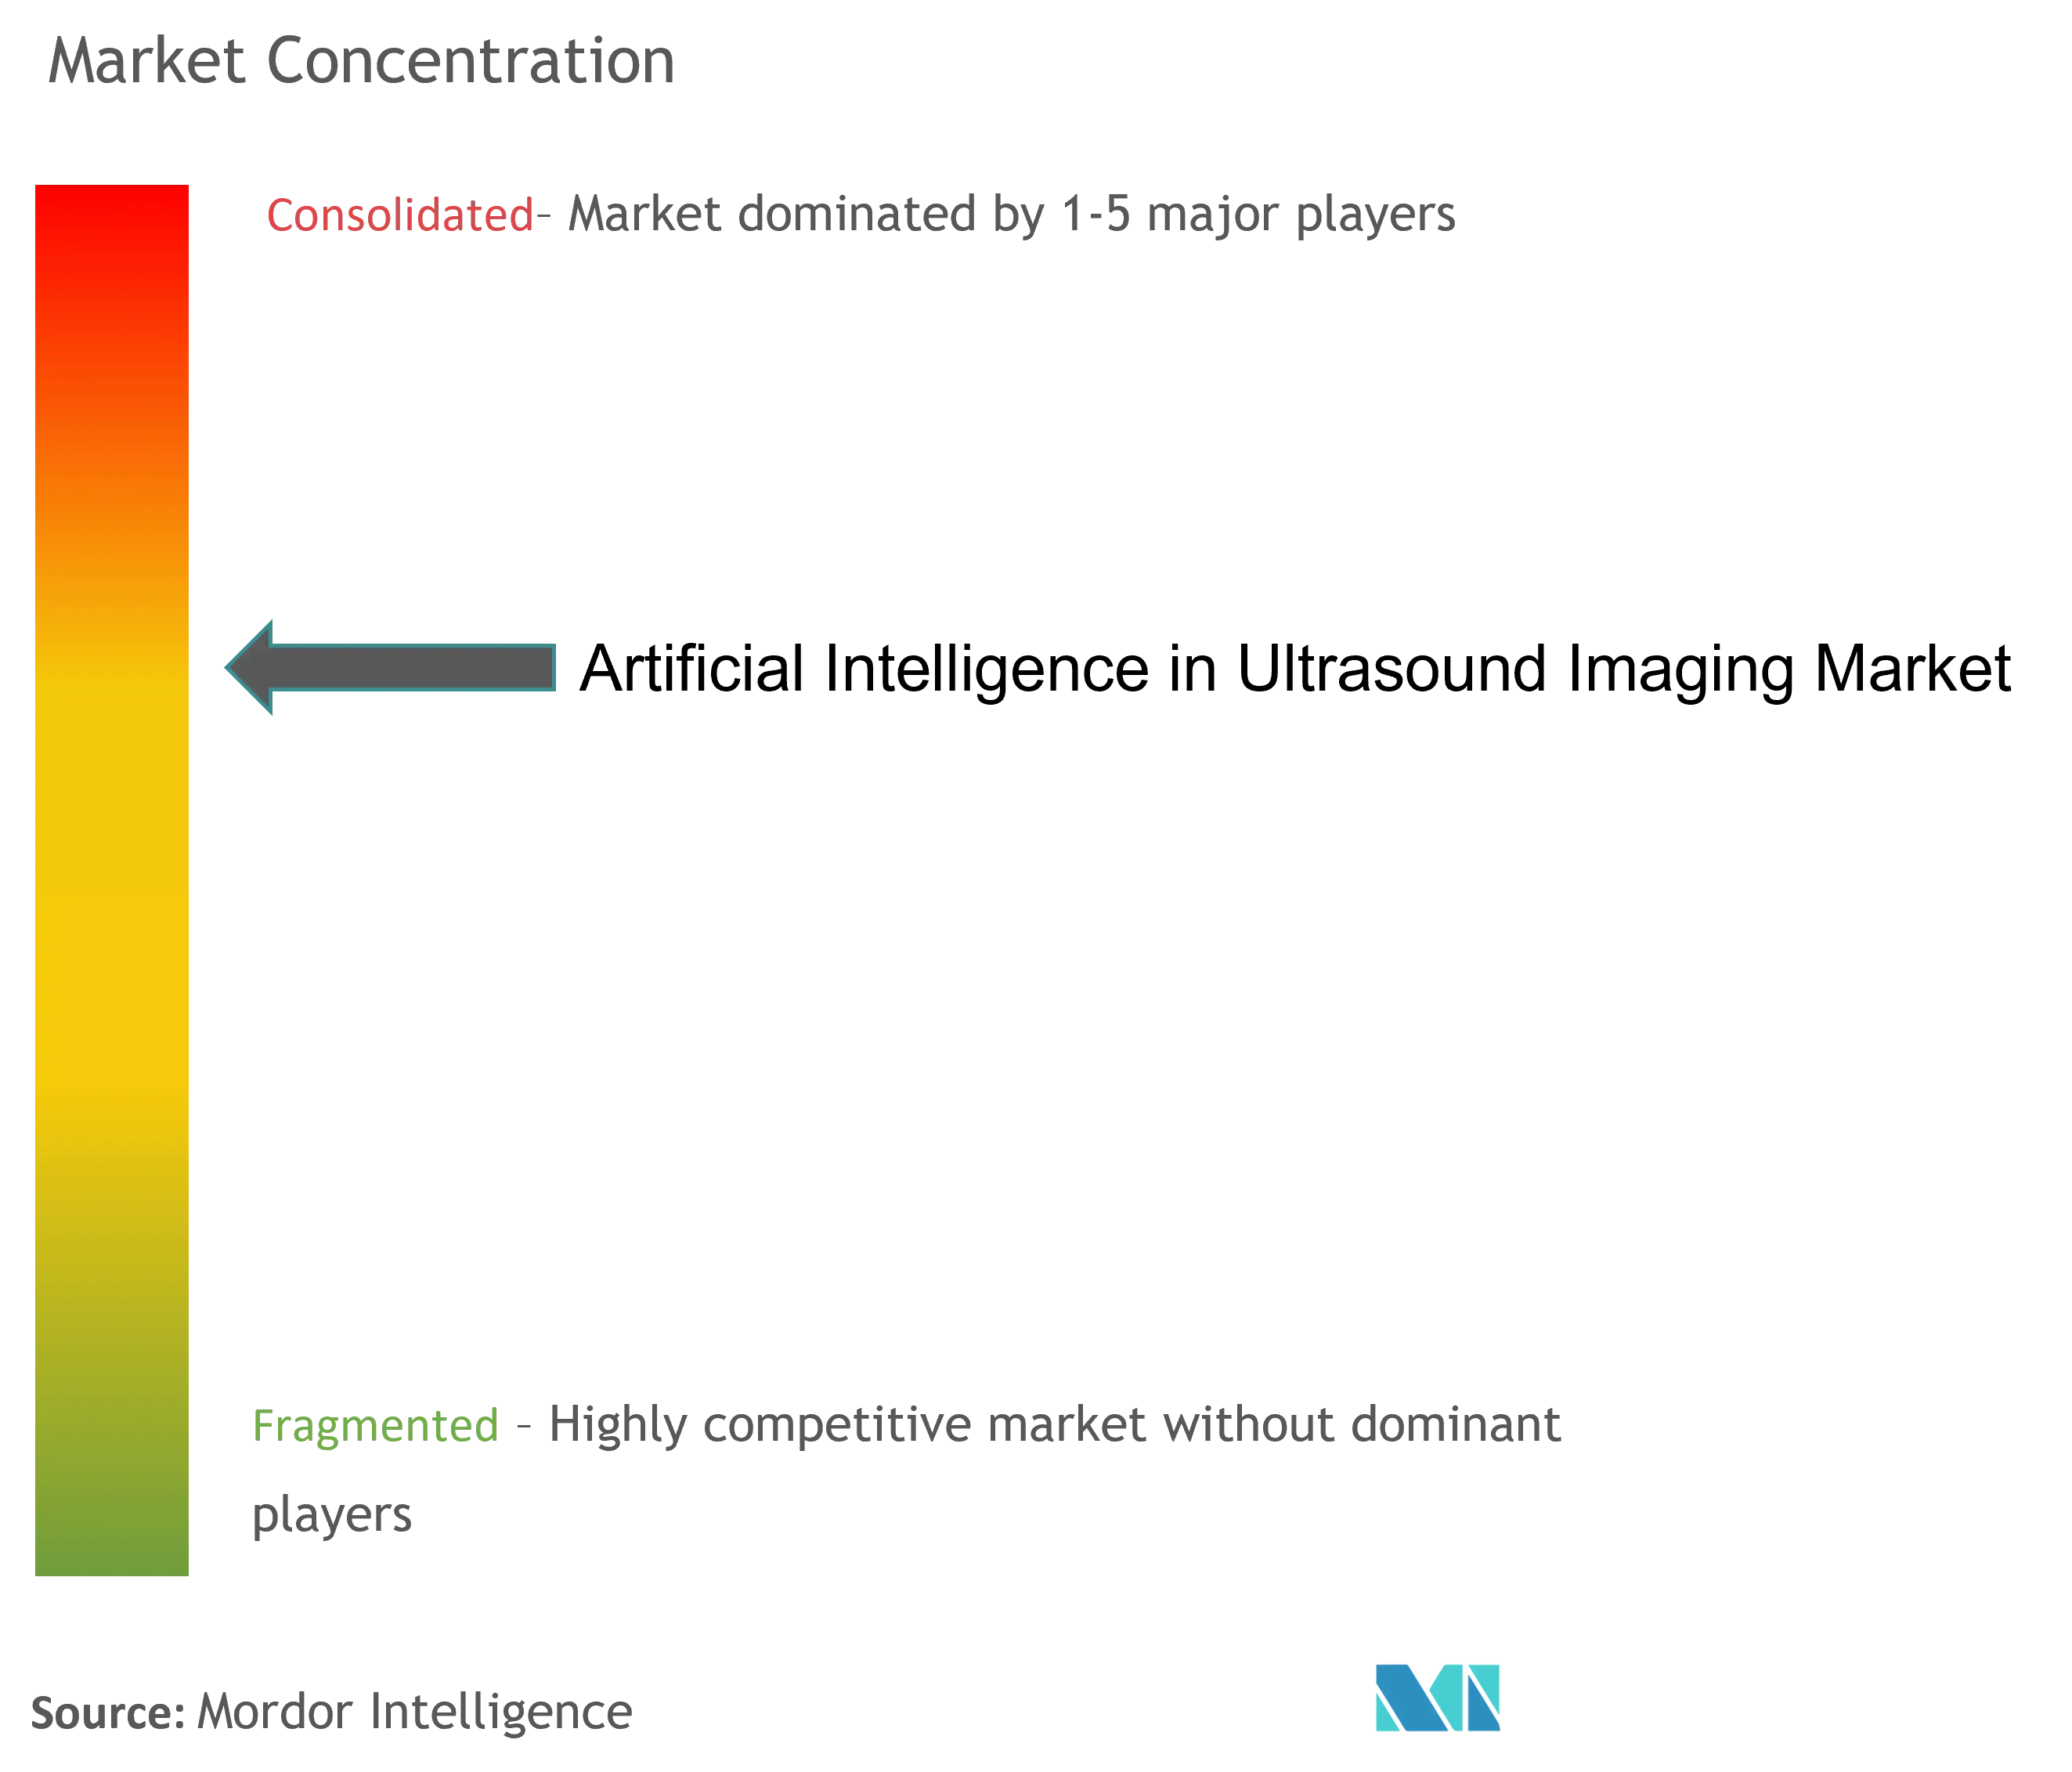
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
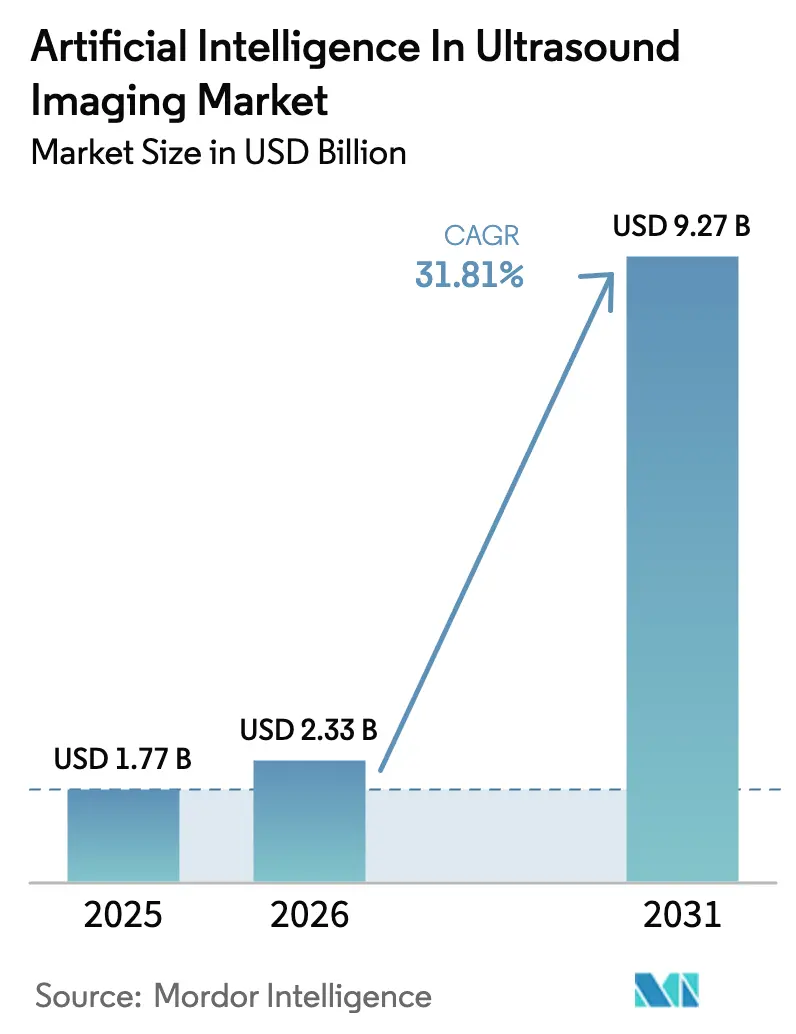
Mordor Intelligenceによる超音波画像診断における人工知能市場分析
2026年における超音波画像診断におけるAI市場規模は23億3,000万米ドルと推定され、2025年の17億7,000万米ドルから成長し、2031年には92億7,000万米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率31.81%で成長しています。ソフトウェア定義アルゴリズムがオペレーター依存型スキャンを急速に代替しており、AIを活用した心エコー検査に対する診療報酬コードが企業導入を加速させています。継続的な小型化により携帯型プローブが一次医療での利用に適したものとなる一方、FDAおよび欧州のAI法による規制の明確化が商業化サイクルを短縮しています。主要デバイスベンダーによる戦略的買収は、取得・解釈・レポーティングを単一ワークフローで結ぶフルスタックAIプラットフォームへの業界転換を示しています。並行して、ポイントオブケア超音波(POCUS)およびウェアラブルパッチが対象市場を拡大し、医療システムが放射線科医不足を緩和し診断の一貫性を向上させるのを支援しています。
レポートの主要ポイント
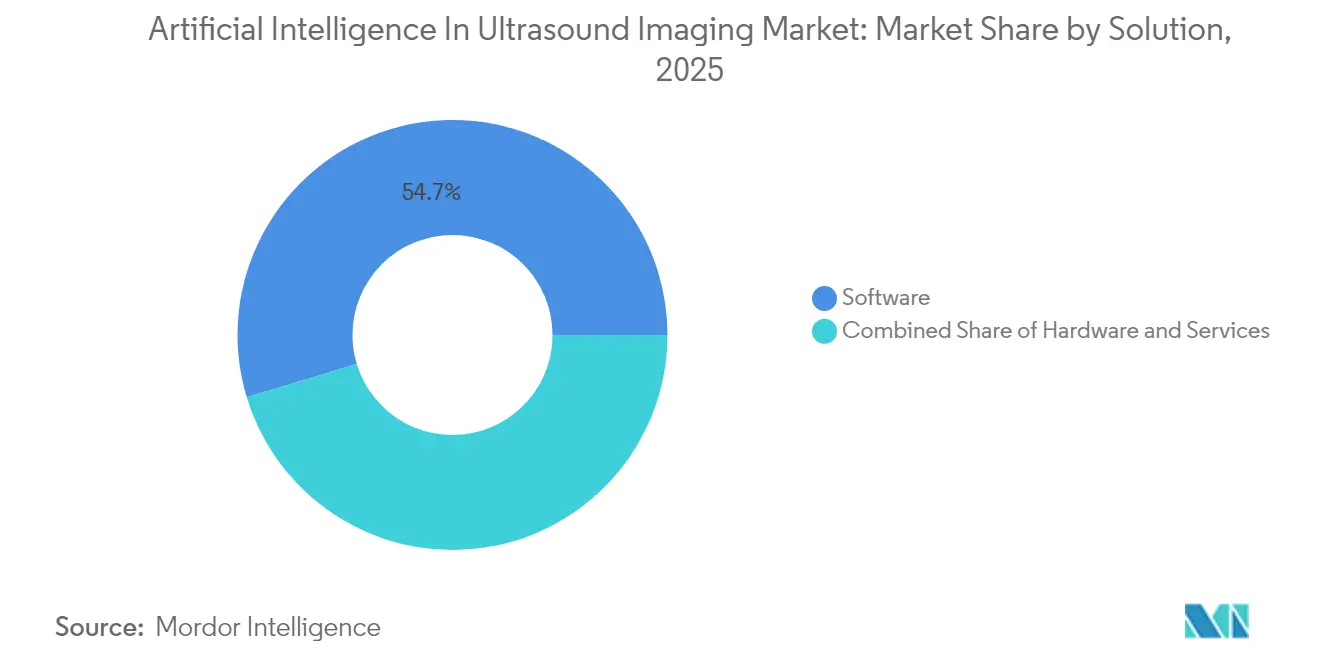
- ソリューション別では、ソフトウェアが2025年の超音波画像診断におけるAI市場シェアの54.67%を占め、サービスは2031年にかけて年平均成長率33.18%で成長する見込みです。
- 技術別では、機械学習が2025年に42.74%の収益シェアでトップとなり、コンテキストアウェアコンピューティングは2031年にかけて年平均成長率33.05%で拡大する予測です。
- デバイスタイプ別では、ハンドヘルドおよびプローブベースシステムが2025年に35.22%の収益を獲得し、ウェアラブルおよびパッチデバイスは2031年にかけて年平均成長率33.29%で上昇する見込みです。
- 画像モード別では、2Dが2025年に36.58%のシェアを維持し、ボリュメトリック画像は2031年にかけて年平均成長率33.64%が見込まれます。
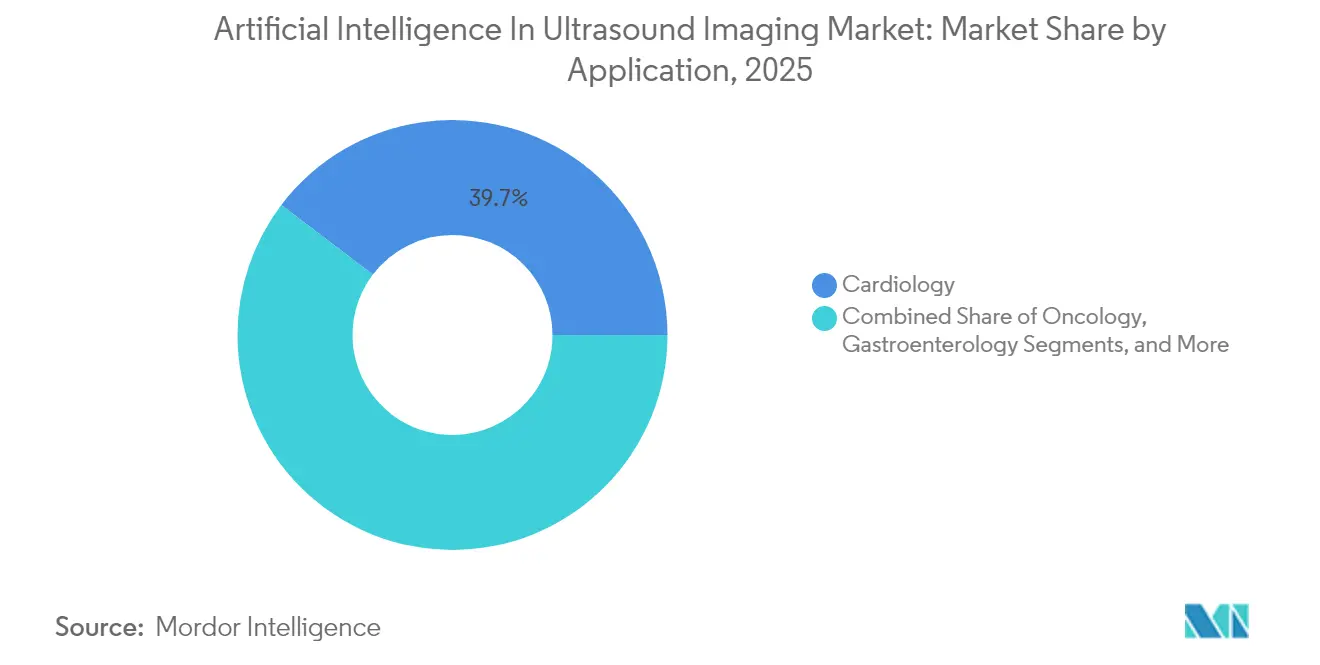
- アプリケーション別では、心臓病学が2025年の超音波画像診断におけるAI市場規模の39.66%を占め、産科・婦人科は2031年にかけて年平均成長率33.12%で加速する見込みです。
- 地域別では、北米が2025年に47.62%のシェアで首位を占め、アジア太平洋地域は2026年〜2031年にかけて年平均成長率33.74%で最も速く成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性疾患の増加と高齢化人口 | +8.2% | 北米・欧州に集中するグローバル | 長期(4年以上) |
| 放射線科医の業務負荷増大と人員不足 | +7.8% | グローバル、北米・西欧で深刻 | 中期(2〜4年) |
| AI医療技術に対する政府のインセンティブと資金援助 | +6.1% | APACが中心、中東・アフリカおよびラテンアメリカへの波及 | 中期(2〜4年) |
| 統合AIを伴うPOCUSの急速な普及 | +5.3% | グローバル、外来診療での早期普及 | 短期(2年以内) |
| AI心エコー検査ソフトウェアに対するCMS診療報酬コード | + 2.9% | 米国、カナダへの拡大の可能性 | 短期(2年以内) |
| 低・中所得国における遠隔超音波を可能にするクラウドネイティブAIプラットフォーム | +2.8% | サハラ以南アフリカ、東南アジア、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患の増加と高齢化人口
心血管疾患は依然として世界の死亡原因の首位であり、糖尿病の有病率は発展途上国で上昇しています [1]世界保健機関、「心血管疾患(CVD)」、who.int。こうした人口動態は、三次医療機関以外でも実施可能な画像診断への恒常的な需要を生み出しています。AIガイド超音波により、非専門家でも診断グレードのスキャンを実施できるようになり、放射線科医を比例的に増やすことなく診断能力を倍増させます。慢性疾患の診療経路は、ベッドサイドでの縦断的モニタリングが実現可能となることで恩恵を受け、バリューベースケア指標への遵守を改善し、ベンダーに対して継続的なソフトウェア収益をもたらします。
放射線科医の業務負荷増大と人員不足
画像診断件数が労働力の増加を上回っています。米国放射線学会は、地方・都市部の病院全体にわたる慢性的な人員不足を指摘しています [2]米国放射線学会、「画像診断人材トレンド」、acr.org。超音波技師は平均60.8歳で退職しており、一般労働力よりも早い退職年齢となっています。AIは測定を自動化し正常所見をトリアージすることで解釈時間を短縮し、専門家が複雑な業務に集中できるようにします。救急部門が最初に恩恵を受け、遅延が直接的に患者アウトカムに影響します。
AI医療技術に対する政府のインセンティブと資金援助
米国保健福祉省の2025年戦略計画は、医療過疎地域全体へのAIツールの普及を優先事項としています。中国、インド、韓国は、母子・心臓プログラムを強化するための超音波AI向け複数年助成金を確保しています。欧州のAI法は予測可能な承認経路を提供し、国境を越えた商業化を促進しています [3]欧州委員会、「AIに関する調和された規則の制定に関する規則案」、eur-lex.europa.eu。助成金にはスタッフ研修が組み込まれることが多く、導入をスムーズにしています。
統合AIを伴うPOCUSの急速な普及
WONCA欧州はPOCUSをAIガイダンスで補完した場合の第一線診断ツールとして支持しており、臨床医はより高い信頼性と患者の受容性を報告しています。携帯型スキャナーは従来の画像診断ワークフローと比較して21%のコスト削減をもたらし、AIはさらにオペレーター研修期間を短縮します。携帯性により在宅医療、救急車、遠隔クリニックでのユースケースが開拓され、超音波画像診断におけるAI市場が拡大しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い調達・維持コスト | -4.7% | グローバル、価格感応度の高い新興市場で深刻 | 中期(2〜4年) |
| データプライバシーおよびサイバーセキュリティへの懸念の高まり | -3.2% | グローバル、EUおよび北米で厳格 | 長期(4年以上) |
| 臨床医の懐疑心と研修不足 | -2.8% | グローバル、伝統的な医療システムで顕著 | 中期(2〜4年) |
| AIガイド在宅超音波に対する規制の曖昧さ | -1.9% | 北米・欧州、APACで新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い調達・維持コスト
予算上の制約は、特に独立クリニックにとって導入の最大の障壁となっています。部門責任者は、有効性が実証されているにもかかわらず資金不足を指摘しています。総所有コストには、クラウドコンピューティング費用、ライセンス更新費、スタッフ研修が含まれます。それでも、クロスモダリティプラットフォームはCT、MRI、超音波全体にスケールした場合、5年間のROIが451%に達することが示されており、ベンダーは初期費用の負担を軽減するためにサブスクリプションまたは成果連動型価格設定を提供するようになっています。
データプライバシーおよびサイバーセキュリティへの懸念の高まり
FDAの通達は、接続された超音波機器における悪用可能な脆弱性を指摘しています。画像が複数の管轄区域を経由する場合、HIPAA準拠はより困難となり、高度なガバナンスが求められます。準同型暗号化やフェデレーテッドラーニングなどのプライバシー保護型分析が台頭しつつありますが、複雑性を増しています。調達チームはAI契約締結前に堅牢なセキュリティ監査を義務付けるようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:
ソフトウェアの優位性がイノベーションを牽引ソフトウェアは2025年の超音波画像診断におけるAI市場シェアの54.67%を占めました。ベンダーは既存プローブ上で動作する相互運用可能なアルゴリズムに注力し、設備投資を最小化しています。年平均成長率33.18%で成長するサービス部門は、ワークフロー統合、ユーザー研修、アルゴリズムパフォーマンス最適化に対する需要の高まりを反映しています。医療システムは、導入がスループットと収益獲得を改善することの証明を求めており、交渉は成果ベースの契約へとシフトしています。一方、ハードウェアメーカーはレイテンシを低減するためにデバイス上のAIアクセラレーターを組み込んでいますが、購入者はブランドに依存しないソフトウェアファーストのスタックを依然として好む傾向にあります。
予測期間にわたり、超音波画像診断におけるAI市場は階層化されたプラットフォームエコシステムを形成するでしょう。市場リーダーはサードパーティが専門プラグインをリリースできるソフトウェア開発キットを公開しています。Butterfly NetworkのGarden AIプログラムはこの動きを体現しており、単一のハンドヘルド筐体上での心血管、産科、肝疾患モジュールの開発を促進しています。各アルゴリズムの反復には継続的な検証、レポーティング、臨床医の再研修が必要なため、サービス収益も並行して増加しています。


技術別:
機械学習がリード、コンテキストアウェアコンピューティングが急成長機械学習モデルは、自動化された駆出率測定と結節検出における実証済みの成果により、2025年に42.74%の収益を占めました。年平均成長率33.05%で成長が予測されるコンテキストアウェアコンピューティングは、患者バイタルや医療提供者のワークフローなどの周囲データを解釈し、リアルタイムのキューを調整することでこの基盤の上に構築されます。自然言語処理は口述入力と自動レポーティングを追加し、事務作業の負担を軽減する一方、高度なコンピュータビジョンは労働集約的な専門分野での3D再構成を処理します。
コンテキストアウェアエンジンは、トリアージ速度が重要な救急室で強く共鳴します。AIキューはトラウマプロトコルに適応し、FAST検査中の腹部内の遊離液を強調表示します。このような特異性が重症患者ケアの経路への導入をさらに深め、超音波画像診断におけるAI市場全体を拡大します。ビジョン、自然言語処理、信号処理など複数のモダリティを組み合わせるベンダーは高い乗り換えコストを生み出し、より多くの参入者が市場に集まる中で不可欠な競争優位性となっています。
デバイスタイプ別:
ハンドヘルドの優位性、ウェアラブルのイノベーションハンドヘルドプローブは、臨床医が柔軟性と低価格を評価したことから、2025年に35.22%の収益を占めました。半導体オンチップ設計で強化された新型プローブは、一回の充電で8時間動作し、農村部での巡回診療をサポートします。年平均成長率33.29%で成長が予測されるウェアラブルは、超音波を継続的モニタリングモダリティへと転換します。MITの研究者は最近、自動乳房検査を実施するパッチを実証し、スクリーニングを在宅へとシフトさせる可能性を示しました。
病院は高解像度検査にカートシステムを依然として使用していますが、部門がマルチパーパスフリートに標準化するにつれ、ハイブリッドラップトップユニットが中級カートを侵食しています。ベンダーは現在、ウェアラブルを代替品ではなく補助的なものとして位置付け、看護師の介入なしに夜間の心臓または腎臓モニタリングを可能にしています。診療報酬体系が適応するにつれ、継続的な取得が超音波画像診断におけるAI市場規模の測定方法を再定義し、設備販売からサブスクリプション分析へとシフトする可能性があります。
画像モード別:
2Dの基盤、ボリュメトリックの成長2Dモードは、径計測の自動化とグレースケール分類が即座の効率をもたらすため、2025年に36.58%のシェアを維持しました。年平均成長率33.64%の見通しを持つボリュメトリックセグメントは、ボクセルをリアルタイムで整列・再構成・カラーコード化するAIの恩恵を受けています。Siemens Healthineersのリアルタイム3Dシェアウェーブパッケージは、パイロットプログラムにおいて肝線維症検査時間を48%短縮しました。
カラーフロードップラーおよびエラストグラフィも、アーティファクトを抑制し手動技術よりも信頼性高く硬度を定量化するAIによって加速しています。造影超音波は、アルゴリズムが最適なボーラスタイミングを予測し、投与量を増やすことなく診断収率を最大化することで普及が進んでいます。超音波画像診断におけるAI市場は、かつてニッチと考えられていたより高複雑度のモードへとシフトし、定期スキャンを超えた価値提案を広げています。
アプリケーション別:
心臓病学のリーダーシップ、産科の加速心臓病学は2025年の収益基盤の39.66%を占めました。自動化されたストレイン解析と拡張機能の定量化が、心不全管理における明確な臨床的有用性を支えています。年平均成長率33.12%が見込まれる産科・婦人科は、AIを活用して構造的異常を検出し成長曲線をモニタリングします。Samsung MedisonのSonioアルゴリズムの新規統合は165種類の胎児奇形を検出し、即時レポートを生成することでスキャン時間を30%短縮します。
消化器病学では、AIが肝脂肪症スコアリングを改善することで勢いを増しており、筋骨格科では誘導針配置ツールが採用されています。腫瘍チームは腫瘍体積測定にAIを活用し、反応データを治療計画システムに直接フィードしています。サブスペシャリティモジュールが増殖するにつれ、超音波画像診断におけるAI市場は各々が増分的な量を貢献しプラットフォームの粘着性を強化するマイクロワークフローのモザイクへと変貌しています。
エンドユーザー別:
病院の優位性、外来診療の拡大病院は2025年に収益の58.12%をもたらし、エンタープライズPACSおよび分析ダッシュボードを活用しています。外来クリニックおよびアーバントケアチェーンは年平均成長率33.48%を記録する見込みで、ハンドヘルドAIプローブにより一次医療医がその場で重篤な病態を除外できるためです。ロチェスター大学医療センターは内科、心臓病科、救急サービス全体に862台のデバイスを展開し、初年度に診療報酬請求を116%増加させました。
診断画像センターはAIを統合してマルチサイトフランチャイズ全体でレポートを標準化し、在宅ケア機関はクラウド連携AIスーパービジョンによる遠隔超音波検査をパイロット展開しています。高齢化人口が在宅サービスを好む傾向が強まるにつれ、支払者の方針は進化し続け、地域密着型プロバイダーにとっての超音波画像診断におけるAI市場規模をさらに拡大しています。
地域分析
北米の超音波画像診断における人工知能市場
北米は2025年に47.62%のシェアを維持し、CMSによるAI心エコー検査への償還制度と合理化されたFDA承認フレームワークによって支えられている。主要な医療システムはAI超音波を心血管センター・オブ・エクセレンスに組み込み、成果に基づく購買を重視している。ベンチャーキャピタルの資金流入は引き続き堅調であるが、人材不足が自動化の必要性を持続させ、それによって将来の設備投資を強化している。
アジア太平洋地域の超音波画像診断における人工知能市場
アジア太平洋地域は33.74%のCAGR見通しを持つ最も成長の速いブロックである。中国の「健康中国2030」計画とインドのアーユシュマン・バーラト構想は母体・胎児診断のための資金を充当しており、韓国は地元のAI開発者に対してR&D税額控除を提供している。UltraSightがSELVAS Healthcareと提携して東南アジア全域に心臓AIを普及させる取り組みなど、国境を越えたパートナーシップは、国際的なアルゴリズムと現地チャネルの専門知識を組み合わせた市場参入戦術の典型例である。
欧州の超音波画像診断における人工知能市場
欧州は倫理的ガバナンスに根ざした慎重な拡大を追求している。AI法のリスク分類スキームはベンダーにデータセットおよびバイアス軽減の取り組みの文書化を義務付けているが、同時に医療システムが大規模調達を行う際の信頼性を高めている。ドイツおよび北欧諸国は、AIモデルの再トレーニングにフィードバックされる国家超音波レジストリを推進しており、品質保証の好循環を形成している。これらのトレンドは総じて、先進国および新興国の双方にわたって超音波画像診断におけるAI市場を統合している。

規制環境
AI対応超音波装置に関する規制は、機器承認、ライフサイクル変更管理、データガバナンスをカバーしている。米国では、FDAが2024年12月3日に発出したPCCP(Predetermined Change Control Plans、事前設定変更管理計画)の最終ガイダンスと、2025年8月18日に公表された実施フォローアップ勧告を通じて、反復的なモデル更新に対するより明確な承認経路を打ち出している。2026年6月17日、FDAはPCCPを備えた放射線科の機械学習ベースの定量画像診断ソフトウェアを21 CFR 892.2055に基づきクラスIIに分類し、承認された計画の範囲内であれば市販前申請を繰り返すことなくソフトウェア更新を可能にする拡張性のある経路を強化した。
欧州では、AIガバナンスの調和とともに義務が厳格化している。欧州委員会が2026年6月1日に公表した規則案には、2027年1月以降にEUで販売されるクラスIIa以上に分類される携帯型超音波装置は、CE認証されたAI支援診断モジュールを搭載しなければならないとする提案が含まれ、携帯型およびポイントオブケア向けプラットフォームに対するコンプライアンス基準を引き上げている。アジアでは、中国のNMPAが2025年までに放射線科および画像診断分野のAI対応医療機器に関する複数の技術審査ガイドを公表しており、患者データの匿名化に関する要件も含まれ、これが国境を越えたデータセット戦略および市販後モニタリング設計に影響を及ぼしている。
バリューチェーン分析
超音波画像診断におけるAIのバリューチェーンは、超音波OEM(カート型、コンパクト型、ハンドヘルド型、および新興のウェアラブルプラットフォーム)、トランスデューサーおよび半導体サプライ、AIモデルの開発と検証、規制・品質管理、システム統合(PACS、EHR、レポーティング)を結び付けている。臨床導入後は、モニタリング、更新、サイバーセキュリティ、ユーザートレーニングを含む継続的なパフォーマンス管理へとつながる。GE HealthCare、Siemens Healthineers、Samsung Medisonなどの主要機器メーカーは、取得、AI支援ガイダンスおよび定量化、レポーティングを束ねたフルスタックワークフローの統括者としての位置づけを強めている一方、専門ソフトウェア開発企業は循環器科、産婦人科、その他専門分野にわたる応用を拡大するニッチアルゴリズムを提供している。
エコシステムの統合とプラットフォーム化も、チェーン全体での価値獲得のあり方を変えつつある。代表的な動きとして、Samsung Medisonが2024年5月にフランスのAI超音波スタートアップSonioを92.7百万米ドルで買収し、アルゴリズム能力をOEM層に近づけ、設置済みハードウェア群とのより緊密な統合を可能にした。同時に、関係者はGood Machine Learning Practice(GMLP)とPCCP型フレームワークに支えられた適応型ソフトウェアアーキテクチャを実運用化しており、競争の軸は単発のアルゴリズムリリースではなく、継続的な検証、更新ガバナンス、マルチベンダー汎化へとシフトしている。
競合状況
競合環境は中程度に分散していますが、統合に向けて傾いています。GE HealthCare、Siemens Healthineers、Philips、Samsung Medisonなどのレガシーベンダーは流通ネットワークを掌握しており、能力ギャップを埋めるためにニッチなアルゴリズム企業を次々と買収しています。GE HealthCareによるIntelligent Ultrasoundの5,300万米ドルでの買収は、母子・胎児ラインにリアルタイム針追跡機能を追加しました。
Butterfly NetworkやExoなどの純粋プレイヤーは、コストを低減しAI推論をプローブに移行させる半導体オンチップ設計を採用し、オフライン使用を可能にしています。ExoによるMedo.aiの買収は筋骨格・腹部ライブラリを深化させ、Butterflyの7,600万米ドルの資金調達ラウンドはサブスクリプションモデルのグローバル展開に充てられています。ウェアラブル分野では、学術系スピンオフが契約製造業者と提携して生産を拡大し、腫瘍学および腎臓学のトラッキングニッチを標的としています。
競争は孤立した精度指標よりも統合の深さを中心に展開するようになっています。医療システムは、請求コードをEHRに直接フィードし、スループット、診断一致率、患者アウトカムにおける定量的な改善を証明する統合ダッシュボードを求めています。縦断的なROIエビデンスを提示できるベンダーが複数年のエンタープライズ契約を獲得し、エンドツーエンドエコシステムの競争優位性を強化し、超音波画像診断におけるAI市場の浸透を推進しています。
超音波画像診断における人工知能業界リーダー
Siemens Healthcare GmbH
Samsung
General Electric Company
DiA Imaging Analysis
Caption Health
- *免責事項:主要選手の並び順不同
超音波画像診断における人工知能市場
- Siemens Healthineers
- GE Healthcare
- Koninklijke Philips
- Samsung Group
- Butterfly Network Inc.
- Qure.ai
- DiA Imaging Analysis
- Exo Imaging (Medo)
- Caption Health (GE)
- EchoNous Inc.
- Clarius Mobile Health
- Ultromics
- Sonio
- Viz.ai
- Aidoc
- RapidAI
- Riverain Technologies
- DeepSight Technology
- DESKi
- Ultrasound AI Inc.
- EchoPixel

市場機会と将来展望
専門的な超音波検査技師を超えてAI誘導取得を拡大することは、依然として重要な空白領域であり、特にアクセスとトレーニングが制約要因となっているポイントオブケアおよび資源の限られた環境において顕著である。最近の文献に引用された臨床評価のエビデンスによれば、AI支援取得プラットフォームは非熟練ユーザーを誘導し、非劣性の条件下で診断までの時間を短縮できることが示されており、広範な操作者経験を必要とせずに標準化されたスキャンが必要なユースケースを支えている。したがって、ベンダーはソフトウェアライセンスとともに、オンボーディング、ワークフロー統合、継続的モニタリングサービスをパッケージ化でき、特にヘルスケアシステムが部門・拠点をまたいで導入を標準化する中でその機会は拡大する。
臨床研究および企業向けワークフロー自動化も収益化の道筋を提供する。自動超音波定量化は、多施設試験における一貫したエンドポイントを支え、心臓および肺の研究における集中型専門読影者への依存を低減できるためである。FDAのPCCPフレームワークや、PCCPを備えた放射線科ML定量画像診断ソフトウェアに対する2026年6月のクラスII分類など、管理された モデル更新を制度化する規制メカニズムは、定義された変更計画の下でより頻繁なアルゴリズム反復を可能にする。並行して、2026年6月に公表されたEU規則案は、2027年1月以降の特定の携帯型超音波装置に対するAIモジュール要件を提案しており、CE対応の準拠AIパッケージへの需要を高めている。これにより、ベンダーは追跡可能なデータセット、バイアス緩和文書、セキュリティバイデザインへの投資を、商業上の差別化要因として進めるよう促されている。
Recent Industry Developments in 超音波画像診断における人工知能市場
- 2026年3月:Samsung Medisonがソウルで開催されたKIMES 2026にて、超音波ブランド「One Platform」およびV4システムを発表。この発表により、プラットフォーム全体にわたるAI対応ワークフローが拡大し、企業導入と多部門相互運用性を支えるクロスデバイスAIオーケストレーションが強化された。
- 2026年3月:GE HealthCareが心血管用超音波システムVivid Pioneer(K251169)についてFDA 510(k)クリアランスを取得。この規制承認により、企業環境でのAI対応心臓画像診断が可能となった。GEのAI支援心血管ワークフローにおける存在感を強化し、バンドル型プラットフォーム提供を後押しする。
- 2026年2月:Samsung MedisonがWHXドバイ2026にてV4およびEVO Q10超音波システムをグローバルに発売。新たなAI対応システムの導入は企業向け超音波市場を対象とする。この展開により、SamsungのAI対応ポートフォリオ拡大が再確認され、中~高価格帯市場における競争的地位が支えられる。


超音波画像診断における人工知能市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場は超音波画像診断ワークフローで使用される人工知能から生じる収益を含み、臨床現場全体での画像取得、分析、レポーティングを支援するAI対応ハードウェア、ソフトウェア、および関連サービスを対象とする。
対象範囲の除外事項:超音波以外のAI画像診断ツール、および超音波画像の生成または解釈に直接関連しない一般的な病院ITは除外する。
セグメンテーション概要
- ソリューション別
- ハードウェア
- ソフトウェア
- サービス
- 技術別
- 機械学習
- 自然言語処理
- コンピュータビジョン
- コンテキストアウェアコンピューティング
- その他の技術
- デバイスタイプ別
- カート・トロリー型
- コンパクト・ラップトップ型
- ハンドヘルド・プローブベース型
- ウェアラブル・パッチ超音波
- 画像モード別
- 2D
- ドップラー・カラーフロー
- 3D・4D・ボリュメトリック
- エラストグラフィ
- 造影超音波
- アプリケーション別
- 心臓病学(心エコー検査)
- 産科・婦人科
- 消化器病学・肝臓病学
- 筋骨格・スポーツ医学
- 腫瘍学
- その他のアプリケーション
- エンドユーザー別
- 病院
- 診断画像センター
- 外来・医師クリニック
- ポイントオブケア環境(ICU、救急部門)
- 在宅ケアエコシステム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- GCC
- 南アフリカ
- その他の中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、超音波検査の利用状況、画像診断能力、AI承認と導入のペースに関するファクトベースの構築から始まる。米国FDAの機器データベース、米国メディケア・メディケイドサービスセンター(コーディングおよび償還の文脈のため)、OECDの保健統計、世界保健機関の保健データなどの公開情報源が、需要の基準点とシステムレベルの制約の設定に役立っている。
また、AI支援超音波のパフォーマンスに関する査読済み臨床文献、および実践の変化やガイドラインを示す専門学会の出版物(放射線科・超音波関連学会など)もレビューしている。企業の年次報告書、決算資料、信頼性の高い報道は、製品ポジショニング、パートナーシップのパターン、継続的なソフトウェア収益の方向性を把握するために使用される。一部の事例では、企業財務やパテントデータベースの有料購読サービスも活用し、出願動向と技術フォーカスを確認している。ここに挙げたデスクリサーチの情報源はあくまで例示であり、他にも多くの公開文書やデータテーブルを相互確認と明確化のために使用した。
一次インタビューおよび調査
一次調査は、AIが超音波分野でどのように購入・導入されているかを検証し、アタッチ率、価格構造(ライセンス、サブスクリプション、従量課金)、AI機能に実際に触れるスキャンの割合に関する仮定を精査するために用いられる。主要地域にわたる臨床ユーザー、調達・オペレーションのリーダー、製品・商業化の専門家を組み合わせてインタビューを実施し、その結果を用いて二次情報で見られた相違を調整し、規模算定ロジックを確定する。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):18% | アジア太平洋地域:47% |
| ミドルティア:41% | 機能/部門リーダー:32% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:22% | マネージャー:50% | 南北アメリカ:18% |
市場規模算定と予測
コアモデルは、超音波使用状況および機器設置状況の指標から構築されたトップダウン需要プールから始まり、浸透率とマネタイゼーションの仮定を用いてAIアドレサブル収益ストリームへと変換される。実務上は、ケア設定別の超音波システム設置台数、ポイントオブケア超音波利用の成長、AIガイダンスまたは自動測定が適用される検査の割合、一般的なソフトウェアサブスクリプション条件、統合およびトレーニングに関連するサービス収益といった変数に収益構築を結び付けている。
初回パスの作成後は、AIモジュールのサンプル価格ポイント、アタッチ率に関するチャネルフィードバック、AIがバンドル販売されるかアドオンとして販売されるかに関するサプライヤー側のシグナルを含む選択的なボトムアップチェックを用いて、合計値の現実性を維持している。小規模地域で項目別インプットが欠落している場合は、ヘルスケア支出動向、画像診断利用パターン、規制承認のタイミングなどの代理指標でギャップを埋め、専門家のフィードバックを通じて再検証している。
予測にあたっては、超音波検査件数の伸び、人員配置の制約、政策または償還の動きといった、導入を最も直接的に左右する要因に関するシンプルな多変量回帰の視点を用いたシナリオ分析を実施している。最終予測は、仮定が地域間で一貫した挙動を示し、時間の経過とともに価格×数量のロジックを崩さないことを確認した後にのみ調整される。
データ検証と更新サイクル
アウトプットは独立したシグナル間でのトライアンギュレーションを通じて検証され、その後、極端な成長ステップ、非現実的な価格曲線、既知の超音波利用パターンと整合しない地域合計値のチェックが行われる。当社チームは第2のアナリストとともにモデルを再確認し、インタビュー期待値との大きな乖離があれば再接触または追加確認を行い、仮定が未解決のまま残らないようにしている。
本レポートは年次で更新され、新たな規制措置、大きな価格変動、臨床導入における意味のある変化など、重大な事象が発生した場合には中間更新が行われる。納品前には最終レビューを実施し、最新の公開データポイントと最近の専門家フィードバックがクライアントに提供される数値に反映されるようにしている。
Mordor Intelligenceの超音波画像診断人工知能市場規模と他の公表推計値との比較
超音波画像診断向けAIの公表市場規模がしばしば異なるのは、各グループが異なる収益プールを計上し、異なる導入ペースの仮定を適用しているためである。同じ用語であっても、ある出版社にとっては解釈ソフトウェアを意味し、別の出版社にとってはフルワークフロースタックを意味することがあり、こうした選択によって合計値は大きく変動する。
公表されている数値の中には、AI価値獲得に必ずしも結び付かない周辺機器収益を含む、より広範なAI対応超音波エコシステム収益を織り込んでいるものもある。Mordor Intelligenceの規模算定では、超音波固有のハードウェア、ソフトウェア、サービスにわたるAI起因収益のみを計上し、予測を延長する前に、設置台数シグナルおよびインタビューで検証されたアタッチ率に対して導入曲線を相互確認している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.33 B (2026) | |
| 業界誌A | USD 1.95 B (2024) | より早い基準年と、AIソフトウェアおよび解釈ツールに近い狭い定義を用いており、サービスおよびAI対応ハードウェアの価値獲得を過小評価する可能性がある。 |
| 業界出版社B | USD 3.11 B (2025) | より広範なソリューション範囲とより積極的な浸透率の仮定に傾いており、通貨のタイミングや価格上昇を、超音波システム設置台数との整合的な検証を行わずに織り込んでいる可能性もある。 |
総合すると、この差異は主にAI収益として何を計上するか、および日常的な検査全体にわたる導入の拡大速度をどの程度と想定するかによって説明される。インプットを観測可能な超音波活動に結び付け、価格およびアタッチ率の仮定をインタビューを通じて再確認することで、当社は再現可能なステップにさかのぼって追跡しやすい市場規模を導き出している。


レポートで回答される主要な質問
超音波画像診断における人工知能市場の現在の規模は?
超音波画像診断における人工知能市場は、予測期間(2026年〜2031年)中に年平均成長率31.81%を記録する見込みです。
超音波画像診断における人工知能市場の主要プレイヤーは誰ですか?
Siemens Healthcare GmbH、Samsung、General Electric Company、DiA Imaging Analysis、Caption Healthが超音波画像診断における人工知能市場で事業を展開する主要企業です。
超音波画像診断における人工知能市場で最も成長の速い地域はどこですか?
アジア太平洋地域が最も成長の速い地域であり、2031年にかけて年平均成長率33.74%で拡大する見込みです。
超音波画像診断における人工知能市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が超音波画像診断における人工知能市場で最大の市場シェアを占めています。
超音波画像診断におけるAI市場でリードするソリューションタイプはどれですか?
ソフトウェアソリューションがリードしており、2025年の超音波画像診断におけるAI市場シェアの54.67%を占めています。
最終更新日:



