
装甲車両用火災消火システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.78 十億米ドル |
| 市場規模 (2031) | 2.47 十億米ドル |
| Growth Rate (2026 - 2031) | 6.73 % |
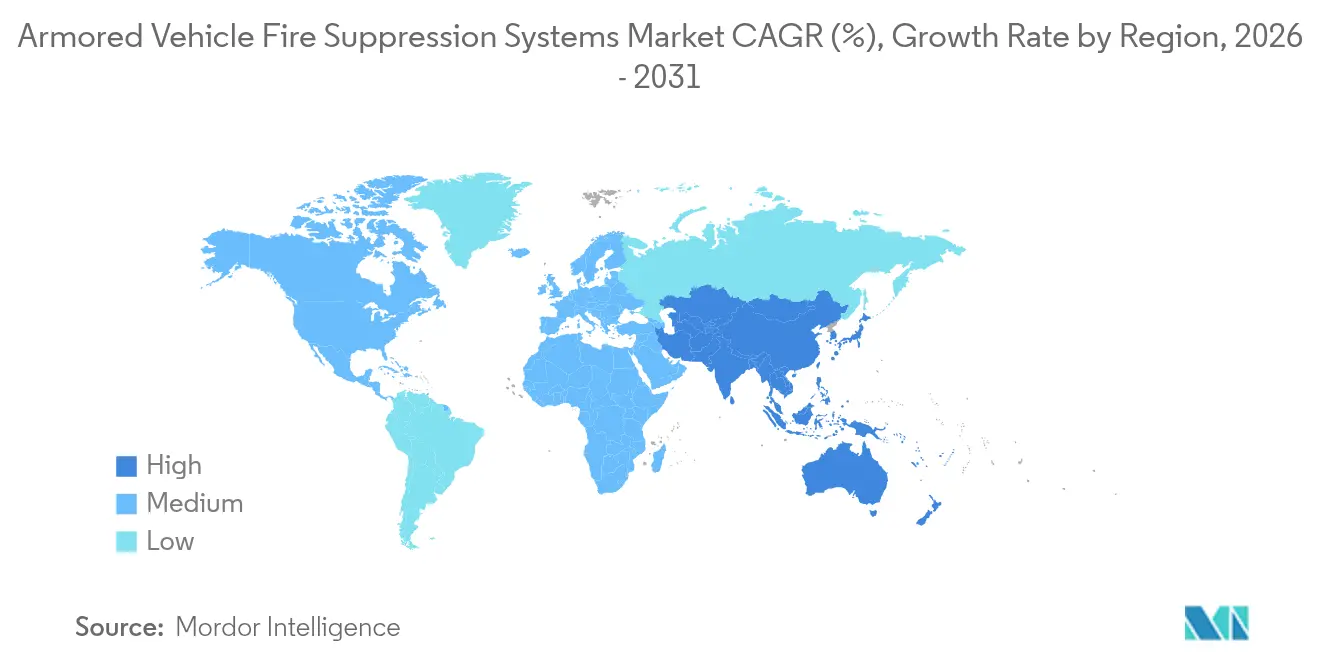
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
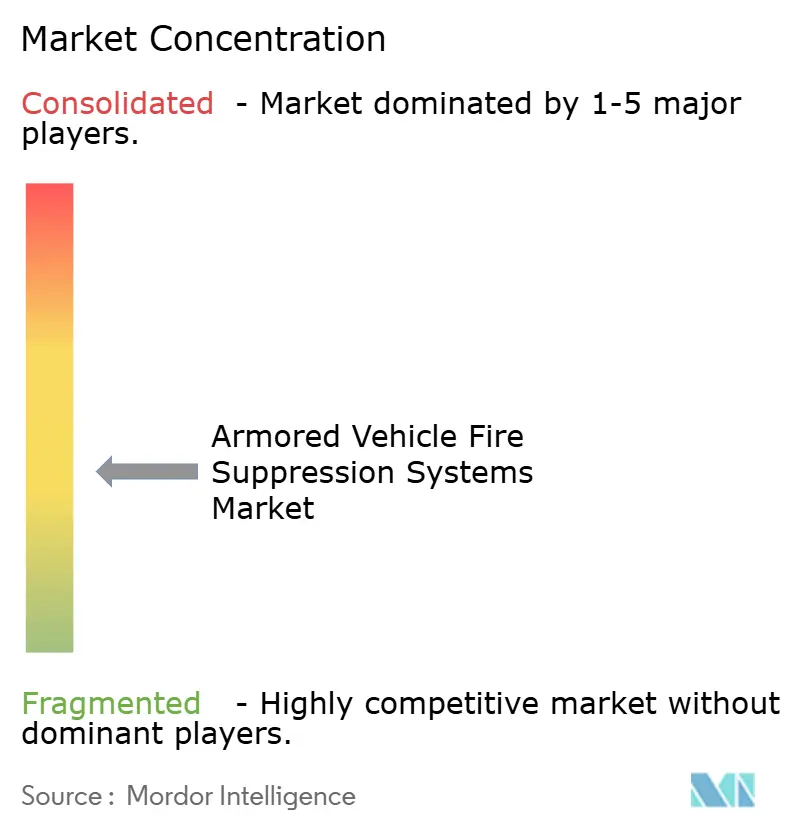
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる装甲車両用火災消火システム市場分析
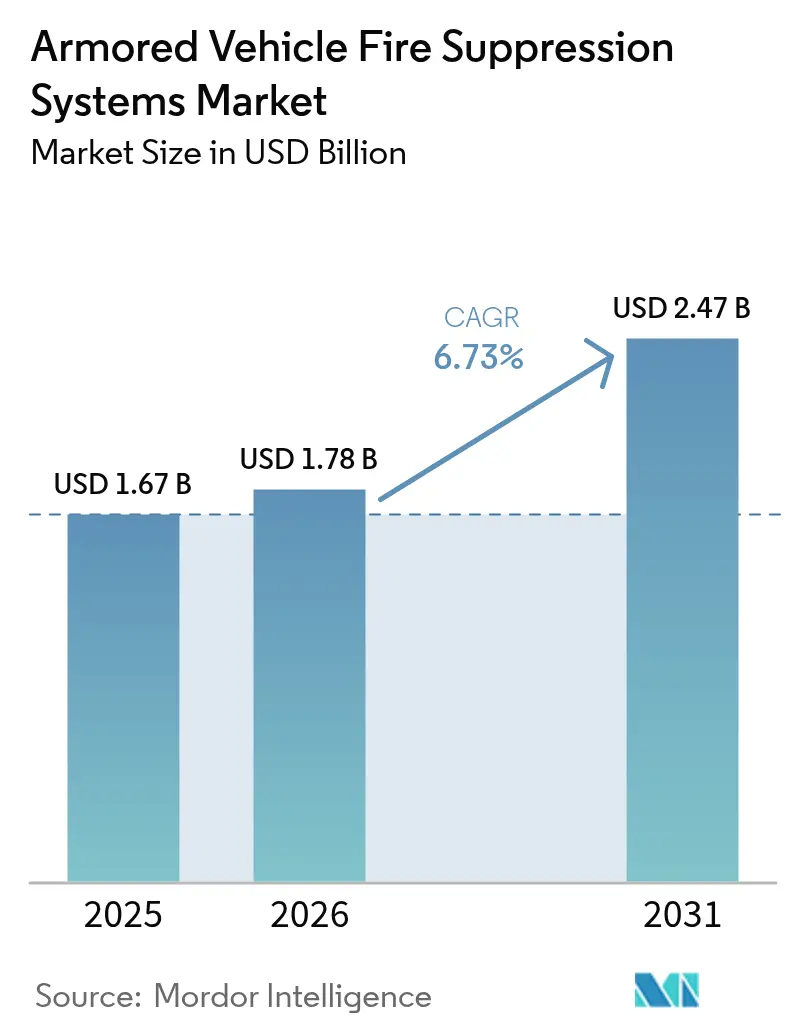
装甲車両用火災消火システムの市場規模は2025年にUSD 16億7,000万と評価され、2026年のUSD 17億8,000万から2031年にはUSD 24億7,000万へと、予測期間(2026年〜2031年)中に年平均成長率(CAGR)6.73%で成長すると推定されています。防衛近代化予算の増大、ハロンの世界的な使用禁止、およびPFAS含有泡消火剤の代替推進が、主要な車両アップグレードおよび新規製造プログラム全体にわたる調達パイプラインを拡大しています。[1]出典:米国政府監査院、「防衛インフラ:国防総省はPFAS排除において課題に直面している」、gao.gov 需要はまた、10ミリ秒未満の自律放射を実現するセンサーの小型化によっても恩恵を受けており、厳格なMIL-STD-810Hの誤警報要件への準拠を確保しています。欧州および韓国で評価中のバッテリー駆動の歩兵戦闘車輌に代表される戦闘プラットフォームの急速な電動化は、消火剤化学仕様を刷新し、予測型熱管理における技術革新を促進しています。北米が支出の中核を担っていますが、アジア太平洋地域の二桁台の防衛支出は、PFAS非含有かつAI対応のソリューションを提供できるサプライヤーにとって最も成長速度の高い地域的機会となっています。競争力学は価格よりも統合の知見を中心に展開しており、有力ベンダーは火災消火システムをアクティブ防護スイートと組み合わせて、統合型サバイバビリティ・アーキテクチャを提示しています。
主要レポートのポイント
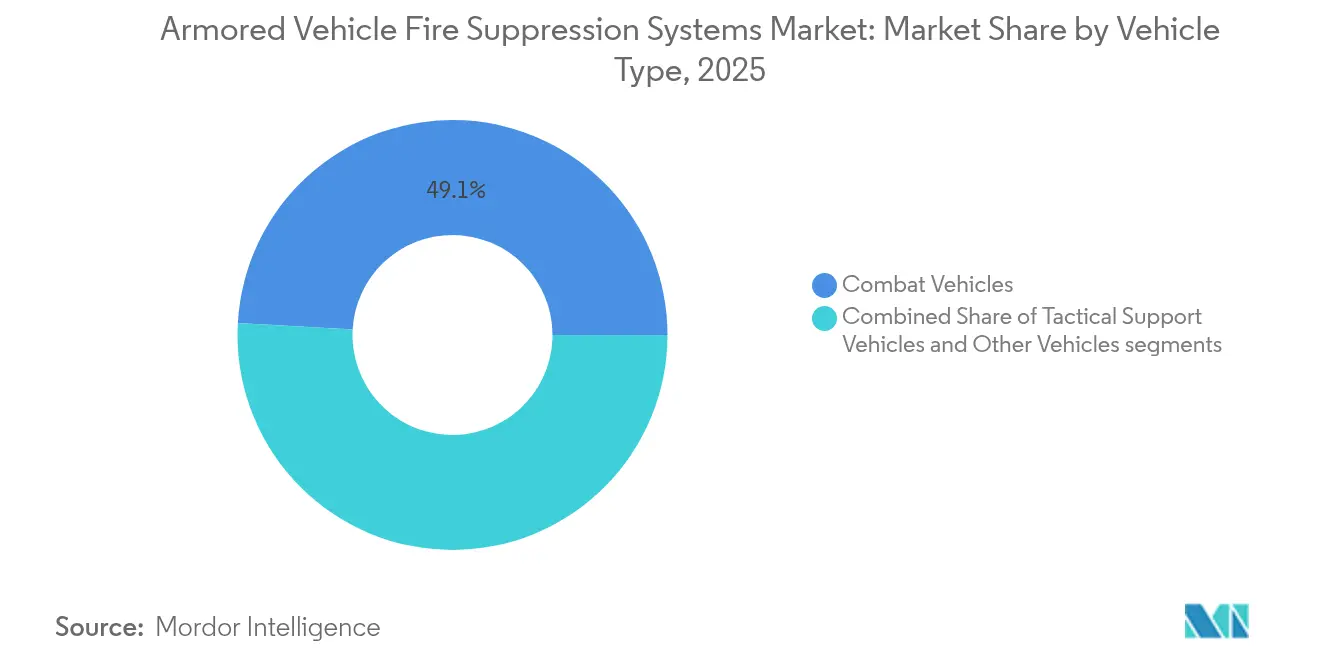
- 車両タイプ別では、戦闘車両が2025年に49.12%の収益シェアでトップとなり、戦術支援車両は2031年に向けて年平均成長率(CAGR)7.34%を記録すると予測されています。
- システムタイプ別では、自動/自律型ソリューションが2025年の装甲車両用火災消火システム市場シェアの66.55%を占め、ハイブリッド構成は年平均成長率(CAGR)9.02%で拡大する見込みです。
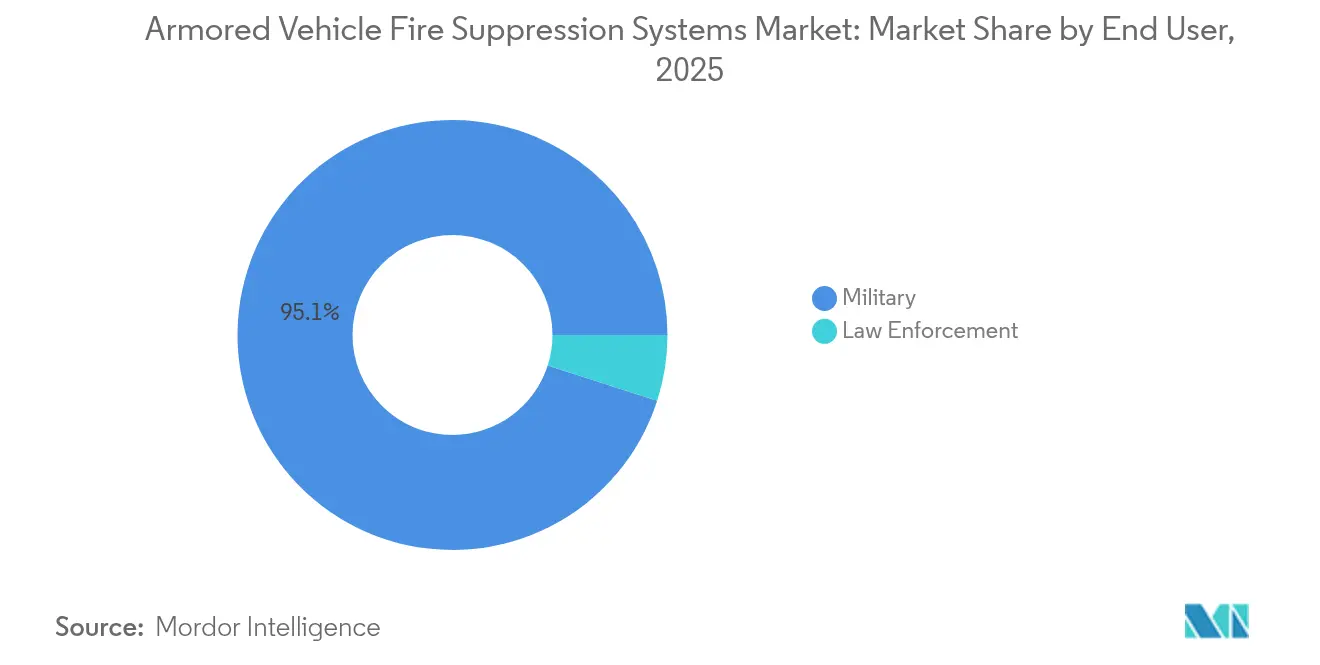
- エンドユーザー別では、軍事プログラムが2025年の需要の95.05%を占め、法執行機関のフリートは2031年にかけて最も高い年平均成長率(CAGR)8.14%の見通しを示しています。
- コンポーネント別では、シリンダーと消火剤が2025年の装甲車両用火災消火システム市場規模の39.22%を占め、検知器およびセンサーは年平均成長率(CAGR)7.51%で最も速い成長を示す見込みです。
- 地域別では、北米が2025年の収益の47.25%を占めていますが、アジア太平洋地域は2031年に向けて年平均成長率(CAGR)8.07%で成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化戦闘プラットフォームへのシフト | +1.2% | 世界規模(北米および欧州での早期採用) | 中期(2〜4年) |
| より厳格なMIL-STD-810H安全基準 | +0.9% | 北米およびNATO同盟国 | 短期(2年以内) |
| 軽量非ハロン消火剤 | +0.8% | 世界規模 | 中期(2〜4年) |
| 自動検知AIセンサーフュージョン | +1.1% | 北米および欧州 | 長期(4年以上) |
| アクティブ防護システム(APS)との統合 | +0.7% | 欧州およびアジア太平洋 | 長期(4年以上) |
| 世界的な防衛支出の増大と近代化プログラム | +1.4% | 世界規模(特に欧州、アジア太平洋、北米での影響が大) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電動化戦闘プラットフォームへのシフト
リチウムイオン推進システムは装甲車体内の火災負荷密度を高め、400°Cに達する熱暴走シナリオを引き起こし、従来のハロンベースの消火ソリューションを無効化します。ドイツのKF41リンクスおよび韓国のレッドバック-Kプログラムに採用されているプラットフォームは、RTXの戦闘機用熱管理システムから派生した80 kW冷却パックと連携しながら、密閉されたバッテリーケーシング内部でも有効な消火剤を必要としています。中国のGB 38031-2020規格は5分間の熱伝播遅延を義務付けており、主要軍事フリートが参照すべきベンチマークを示しています。準拠するために、OEMはカプトンベースの断熱材、予測型セル分離アルゴリズム、および段階的故障が始まる前にバッテリーベイを満たす分散型ノズルアレイを組み合わせています。[2]出典:デュポン、「電気自動車に対する最大の脅威と材料ソリューション」、dupont.com
より厳格なMIL-STD-810H安全基準
最新のMIL-STD-810H試験は、消火ハードウェアが−54°Cの極寒展開、71°Cの砂漠の熱、および大口径衝撃に耐えながら、車載無線機との電磁適合性を維持することを要求しています。請負業者は、中波IRとUV帯域を組み合わせたデュアルスペクトル光学センサーで対応し、誤作動を0.1%未満に削減し、乗員の作業負担を軽減しています。準拠には広範な実験室サイクルが必要であり、開発期間が120日延長されるため、自社試験チャンバーを保有する企業が優位に立ちます。フィールドテレメトリで訓練されたアルゴリズムは、太陽光の反射と真の着火を識別でき、視界ブロックが砂埃や煙で遮られている場合でも機械が火災を消火できるようにしています。
軽量非ハロン消火剤(FK-5-1-12)
ノベック1230はオゾン層破壊係数ゼロ、地球温暖化係数0.014を有し、有害な副産物なしに有人空間での完全浸水消火を可能にします。流動場解析では、この消火剤が狭い乗員区画マニホールドを通じて均一に放射され、コールドスポットでの再着火リスクを排除することが示されています。軍は最小容量での30秒以内の消火を要求しており、この消火剤はその基準を満たしながら、追加のAPSレーダーを相殺するためにボトル質量を削減しています。高コストにより、購入者はマルチイヤー契約を好む傾向があり、価格の優遇とバッチの均一性を確保しています。
自動検知AIセンサーフュージョン
AI対応アレイはIR、熱、および音響シグネチャを統合し、10ミリ秒以内に着火を検知し、99.7%の信頼度でイベントタイプを分類します。米陸軍の改良型脅威検知キット向けに選定されたノースロップ・グラマンのATHENAポッドは、APSレーダースイープからのクラッターをフィルタリングしながら360°カバレッジを提供します。[3]出典:ジョイント・フォーシズ、「ATHENAが米陸軍に選定される」、joint-forces.com 機械学習モデルはオンボードで再訓練され、運用期間中に誤警報を削減し、乗員が手動消火訓練ではなく機動に集中できるようにしています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PFAS非含有消火剤のサプライチェーンのボトルネック | -0.6% | 世界規模(北米および欧州で深刻) | 短期(2年以内) |
| レガシーフリートの高い後付けコスト | -0.4% | 世界規模 | 中期(2〜4年) |
| 重量ペナルティ対アクティブ装甲のトレードオフ | -0.3% | 欧州およびアジア太平洋 | 長期(4年以上) |
| 知的財産権の所有権集中 | -0.2% | 世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PFAS非含有消火剤のサプライチェーンのボトルネック
フッ素フリー泡消火剤のうち米国国防総省の基準を満たすものはわずか3種類に過ぎず、2025年10月までに200万ガロンを配備しなければならないため、国防総省は1年間の延長を求めています。新たなバッチの検証には120日を要し、戦術車両のロールアウトが実験室のキュー待ちを余儀なくされています。欧州軍も同様の障壁に直面しており、消火剤使用の分岐がNATOの兵站の共通性を損なうリスクがあります。
レガシーフリートの高い後付けコスト
ハロンからFK-5-1-12への切り替えは、配管径、貯蔵圧力、および検知配線がすべて変更されるため、車両の元の調達コストの20%を超える可能性があります。炭酸水素カリウム代替品の米国DEVCOM試験は、もともとガス状ハロン用に最適化された鉄鋼製車体内部での新しい流動特性の検証の複雑さを示しています。予算が制約されている国はアップグレードを先送りにすることが多く、近代化プラットフォームとレガシープラットフォームの間のサバイバビリティギャップを広げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
戦闘プラットフォームが市場をリード戦闘車両の装甲車両用火災消火システム市場規模は2025年に世界収益のほぼ半分である49.12%を占めました。イタリアの160億ユーロ(USD 188億7,000万)の装甲戦闘システムやドイツのレオパルト2A8調達などの大規模プログラムは、乗員区画とエンジン区画を同時に保護する完全自動デュアルゾーン消火器を搭載しています。スペイン、ルーマニア、およびラトビアは、NATO規格に適合したノベックベースの浸水消火剤を指定した追跡式歩兵戦闘車輌の調達を進めています。
戦術支援車両は最も高い年平均成長率(CAGR)7.34%を記録しており、兵站輸送隊が直接射撃にさらされるウクライナの教義的変化を反映しています。米陸軍のM1E3エイブラムスプログラムは、戦車回収および弾薬補給変種向けの共通サバイバビリティキットを重視しており、部品の互換性を確保し訓練の負担を軽減しています。専用の回収機やブリッジレイヤーも需要を維持していますが、その水圧装置が独自の着火源を生み出し、専用ノズル配置を必要とするため、規模は控えめです。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


システムタイプ別:
自動化の優位性とハイブリッドの成長自動および自律型設備は2025年の収益の66.55%を占め、即時の手動操作が不可能な場合に乗員を保護する150ミリ秒未満の放射への教義的依存を反映しています。これらのシステムは、消火剤を放出する前にイベントをクロス検証するためにデュアルスペクトル光学センサーと圧力上昇センサーを組み合わせており、コストのかかる誤作動放射を削減しています。
手動設計は、低強度の役割や初期調達価格をライフサイクルリスクよりも優先する国々において継続して使用されています。しかし、自動デフォルトと乗員オーバーライドを融合させたハイブリッド構成は、最も高い年平均成長率(CAGR)9.02%を記録しています。オペレーターは、換気がリスクを解消する燃料蒸気シナリオで消火を停止するオプションを評価しており、消火剤の無駄とダウンタイムを回避しています。
エンドユーザー別:
軍の優位性と法執行機関の成長軍事プログラムは世界の防衛支出がUSD 2兆4,800億に達した2025年の需要の95.05%を生み出しました。NBC強化、電磁シールド、および戦闘管理ネットワークとの統合により、軍事仕様は一般民間用の域を超え、ベンダーの専門化を固定しています。
法執行機関は都市暴動車両や国境警備装備に牽引され、年平均成長率(CAGR)8.14%を記録しています。NATOグレードの消火システムを搭載したロシェル・セネタートラックのブラジルによる調達は、戦場技術の民間採用の典型例であり、メーカーが非軍事法的枠組みに設計を拡張する能力を強調しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
コンポーネント別:
消火剤システムがリード、センサーイノベーションが加速シリンダーと消火剤はコンポーネント収益の39.22%を占めており、消耗品は定期的な補充を必要とするため、定期収益のような売上を生み出しています。装甲車両用火災消火システム市場では、FK-5-1-12が西側在庫を席巻し、価格低下と供給能力の拡大に伴い大豆ベースの泡消火剤がパイロット採用を獲得しています。
検知器およびセンサーは最も強い年平均成長率(CAGR)7.51%を記録しています。センサーフュージョンへの移行は車両1台あたりの半導体含有量を3倍にし、サイバーセキュリティ要件を高め、ファームウェアサポートをハードウェア供給とバンドルした契約を推進しています。ノズル、バルブ、および配管も、耐塩水噴霧の艦艇型変種に適した新しい耐腐食性合金の恩恵を受けていますが、成長は全体的な車両製造速度に左右されます。
地域分析
北米装甲車両用火災抑システム市場
北米は2025年に47.25%のシェアを維持した。これは、米国国防総省による21億ビリオン米ドルのPFAS代替イニシアチブが直接的に薬剤生産および改修キットに資金を提供していることが主な要因である。2025会計年度の国防予算9,200億ビリオン米ドルは支出を安定的に維持しており、主要防衛企業が5年先の生産ロットを計画することを可能にしている。カナダの北極圏機動力強化プログラムは、水陸両用車体において−40°Cでも流動可能な低温製剤に対するニッチな需要を加えている。メキシコの米国規格との相互運用性整合は、大陸全体の既存導入基盤をさらに拡大している。
欧州装甲車両用火災抑制システム市場
欧州はNATOの即応態勢目標のもとで調達を加速しており、22加盟国が2025年に実質ベースで少なくとも10%の国防予算増額を実施している。イタリアの大規模なリンクスおよびパンサー発注、ドイツのレオパルト2A8調達、スペインのレオパルト2E改修はいずれもAPS連動型抑制ネットワークを仕様に定めており、共通サプライチェーンと厳格なサイバー強化基準を確立している。タレスのFMBTechコンソーシアム(26社で構成)はEU資金を活用して、国境を越えたバルブ形状、センサーファームウェア、および薬剤ロジスティクスを調整し、輸出ライセンス取得を円滑化している。
アジア太平洋装甲車両用火災抑制システム市場
アジア太平洋地域は最高水準の8.07%のCAGRを達成している。日本の過去最高となる590億ビリオン米ドルの2025年国防予算は、パトリアAMV XPの国内生産に資金を充当しており、16式機動戦闘車および96式装輪装甲車の車体に組み込み可能なモジュール式抑制システムを搭載している。中国の2027年即応態勢目標は、西側諸国の禁輸措置を回避するための国産薬剤研究開発を推進している。一方、韓国のレッドバック-Kはスマートボトルテレメトリーを搭載し、乗員に圧力低下をリアルタイムで通知する。フィリピンの350億ビリオン米ドル計画やインドネシアの中型戦車調達を含む東南アジアの近代化は、薬剤の耐久性に高湿度が影響する熱帯気候地域への需要を拡大している。

規制環境
装甲車両用消火システムの設計および認証は、消火剤に関する環境政策と防衛分野特有の生存性・試験要件の両方によって形作られている。モントリオール議定書に基づく段階的廃止は非ハロン化への代替を引き続き推進しており、米国EPAのSNAPプログラムは調達において指定可能なハロゲン系消火剤に影響を与えている。
認証に関しては、熱、衝撃、振動、耐塵性能に関してMIL-STD-810Hの環境試験が一般的に参照される一方、NATO STANAG 4317(AEP-4317)は相互運用性のために陸上車両の防火レベルを評価する手順を提供している。購入者は、液体燃料タンクの火災リスク防止に関するUNECE国連規則第34号や内装材の燃焼挙動に関する国連規則第118号など、プラットフォームレベルの安全規制も考慮している。乗員室用システムでは、再燃焼を回避しつつ呼吸可能な酸素レベルを維持し、放出時の有毒副生成物を制限することが生存性上の制約として求められることが多い。
バリューチェーン分析
バリューチェーンは、クリーンエージェント化学物質、凝縮エアロゾル化合物、シリンダー用鋼材・合金、シール、チューブといった化学・材料インプットから始まる。続いて、検出器(IR/UV/サーマル)、制御ユニット・パネル、バルブ、ノズルといったサブシステムの製造が行われる。その後、システムインテグレーターや専門サプライヤーがこれらを認証済みの自動消火システムとしてパッケージ化し、車両OEMによる統合において、配線ハーネス、ブラケット、ノズル形状がエンジンベイ、乗員室、さらには近年増加しているバッテリーキャビネットに合わせて調整される。防衛規格は認証・受入に一般的に影響を与え、環境性能に関するMIL-STD-810やEMI/EMCに関するMIL-STD-461が通例含まれるため、試験インフラと文書化が実質的な付加価値となる。
下流の需要は防衛調達チャネルとプライム契約企業を通じてプログラム主導で発生し、これに加えて補用品、シリンダー再充填、定期的な消火剤交換、既存艦隊の改修といったアフターマーケット需要が存在する。主なボトルネックは、認証済み消火剤の供給の継続性と車両レベルの統合作業負荷であり、CANバスおよびデータバスの互換性、サイバー耐性、センサーフュージョンの調整が設置工数を左右する。国内サブシステム生産パートナーシップを含む現地化・オフセットの取り組みも、調達判断、リードタイム、複数年にわたる近代化プログラム全体での供給拡大能力に影響を与える。
競争環境
サプライヤーは中程度に断片化した市場で事業を展開しており、KIDDE-DEUGRAのような企業はRTXの航空宇宙熱力学を活用して、地上、航空、および海軍フリートにわたる共通検知コアをバンドルしたクロスドメインソリューションを提供しています。Explospot Systemsは弾薬焼きつきリスクをターゲットに、爆風過圧と火炎を同時に抑制する独自の複合粉末を用いており、運動エネルギー貫通体シナリオに対応しています。
技術的差別化が価格競争を上回っています。大規模なNATOまたはインド太平洋の入札を勝ち取るベンダーは通常、APSレーダーおよび車両健全性管理ソフトウェアとのシームレスなデータバス統合を証明しており、配線重量と設置時間を削減しています。PFAS非含有の製造能力は、西側機関がフッ素フリー消火剤を義務付けた後、まだ従来の製法を必要とする企業のバックログを引き起こした差別化要因として浮上しました。
特許出願は、予測型消火に向けた動きを示しており、例えば抵抗変化が設定閾値を超えた瞬間に分離を作動させるバッテリーアレイ内に組み込まれた熱感応型導体などがあります。ホワイトスペースは、車両テレメトリと気象データを相関させるクラウドリンク分析に存在し、センサーのドリフトがノズル詰まりやボトル圧力低下を示す際に予防保全をスケジュールするフリートマネージャーを支援します。
装甲車両用火災消火システム業界リーダー
KIDDE-DEUGRA Brandschutzsysteme GmbH (RTX Corporation)
Firetrace International
Nero Industries Co.
Emerson Electric Co.
Marotta Controls, Inc.
- *免責事項:主要選手の並び順不同
装甲車両用火災抑制システム市場
- KIDDE-DEUGRA Brandschutzsysteme GmbH (RTX Corporation)
- Nero Industries Co.
- Emerson Electric Co.
- Firetrace International
- Marotta Controls, Inc.
- Explospot Systems Pty Ltd.
- Mikro-Pulssi Oy
- N2 Towers
- Fire Safe Technologies LLP
- Jomarr Products, Inc.
- FirePro Systems Ltd.
- Fireaway Inc.

市場機会と将来展望
短期的な機会は、実戦配備プラットフォームの維持・改修に集中しており、2026年6月に米陸軍契約司令部(US Army Contracting Command)が認証済みサプライヤーベース(Kidde Technologiesを含む)に紐づく特定の消火器アセンブリおよびバルブの調達活動を実施したことにより後押しされている。これは、既に運用中の車両全体にわたる認証済み部品、構成管理、互換性保証に対する継続的な需要を支えるものである。
2つ目の機会の軸は、次世代プラットフォーム向けの統合システム設計に焦点を当てており、特に電動化と車載電力密度の上昇がハザードプロファイルを変化させていることが背景にある。2026年5月、Heavy Vehicles Factory Avadiは、インドのFuture Ready Combat Vehicleプログラム向けの統合火災検知・消火システムの設計・開発に関する入札を発出し、検知と消火のロジックを車両ネットワークインターフェースとともに統合的に提供できるサプライヤーへの需要を示した。改修プログラムも支出を継続的に支えており、2026年の英国国防省によるFoxhound Protected Mobility Vehicleの消火システム改修契約は、アップグレード活動を進化する環境・性能要件と結び付けている。
Recent Industry Developments in 装甲車両用火災抑制システム市場
- 2026年6月:Kidde-Deugra(RTX Corporation)が装甲車両用消火システムに関するNATO相互運用性作業に参加し、パリで開催されたEurosatory 2026で強調されたプラットフォーム統合目標と整合を図った。この取り組みはNATO要件との整合性を強化し、防護機動車両群全体での統合を継続的に支援するものである。
- 2025年3月:International Armored Groupは、ブルガリアに2,000万ブルガリア・レバ(1,207万米ドル)規模の施設を開設し、NATO標準の消火スイートを搭載したGuardian Xtreme MRAPを生産する。この拡張により、工場装備の消火システムの設置台数が増加し、車両のライフサイクル全体にわたる補用品、消火剤補充、改修サービスの下流需要を支えている。
- 2024年5月:FNSSは、マレーシアで開催されたDSA 2024においてPARS III 6x6を展示し、標準的な自動消火システムを搭載した構成を強調した。このデモンストレーションは、OEMが自動消火機能を新型装甲車両提供における基本的な生存性機能として位置づけていることを示し、活発な調達市場における仕様策定の基準に影響を与えている。


装甲車両用火災抑制システム市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、装甲車両に搭載される火災検知・消火システムを対象としており、迅速な火災検知と消火剤の放出により、乗員、搭乗者、重要な車両区画を保護することを目的としている。
範囲の除外:固定施設、倉庫、および一般的な建物保護のみに使用される消火システムは、本市場規模の算定から除外されている。
セグメンテーション概要
- 車両タイプ別
- 戦闘車両
- 主力戦車(MBT)
- 歩兵戦闘車輌(IFV)
- 装甲兵員輸送車(APC)
- 戦術支援車両
- その他の車両
- 戦闘車両
- システムタイプ別
- 自動/自律型
- 手動
- ハイブリッド
- エンドユーザー別
- 軍
- 法執行機関
- コンポーネント別
- 検知器およびセンサー
- 制御ユニットおよびパネル
- シリンダーおよび消火剤
- ノズル、バルブ、および配管
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは需要の背景を設定し、市場の境界が防衛プログラムがこれらのシステムを購買・統合する方法と一致するようにするために用いられた。公開情報源は、防衛予算文書や調達ポータル、NATOおよび同盟国の刊行物、UN Comtradeの貿易統計、SIPRIの防衛データ要約、NFPAなどの組織が発行する規格・安全に関する参考資料など、車両艦隊の傾向や調達動向を確認するのに役立った。
また、サプライヤーの公開資料である年次報告書、投資家向け説明資料、契約に関するプレスリリースも確認し、製品の位置付け、プログラムのスケジュール、エンジンベイおよび乗員室保護における一般的な統合範囲を把握した。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、防衛関連の市場情報に関する有料サブスクリプションを利用し、プログラム活動と技術動向を相互確認した。上記のデスクリサーチの情報源は網羅的なものではなく、データ収集、検証、確認のために追加の公開情報源も使用された。
一次インタビューおよび調査
一次情報は、防衛調達・維持関係者、車両プラットフォームインテグレーター、サブシステムエンジニア、アフターマーケットサービスプロバイダーとの専門家との議論および構造化調査を通じて収集された。世界的な市場観を得るため、フィードバックはAPAC、EMEA、南北アメリカ間でバランスを取り、装着率、改修強度、価格慣行に関する前提を検証し、地域ごとの調達サイクルの違いに応じて調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:36% | 経営幹部(CXO):12% | APAC:45% |
| 中堅層:42% | 部門/ユニットリーダー:33% | EMEA:37% |
| 小規模プレイヤー:22% | マネージャー:55% | 南北アメリカ:18% |
市場規模算定と予測
市場規模の算定は、装甲車両の生産、アップグレードパイプライン、稼働中艦隊の改修活動を地域別のアドレサブルなシステム設置数に変換する需要プールの構築から始まる。この基盤から、モデルは新車両とアップグレードの実際の装着率を適用し、その後、乗員室、エンジン、補助電源区域などの保護区画を含む車両当たりの想定システム数をマッピングし、その上で価値を算出する。
総計を現実的な範囲に保つため、結果はサプライヤーの収益分割、サンプル調査したプログラムの見積りを平均販売価格に変換したもの、改修キットやサービス契約に関するチャネル確認といった選択的なボトムアップ的な近似値と照合される。モデルで使用される主要なインプットには、新規装甲車両の納入台数、艦隊の年齢と大規模修理サイクル、自動検知・放出の採用状況、規制に起因するハロン代替への移行、そして車両クラスおよび保護レベルごとに観察される価格差が含まれる。予測に際しては、調達サイクルのタイミングと近代化の強度を変化させたシナリオ分析を実施し、その後、インタビューを受けた専門家の間で共有された最も一般的な見通しに最終的な道筋を整合させた。直接的な可視性が限られる場合は、類似の保護アーキテクチャを持つ代替車両プラットフォームを用いてギャップを処理し、その後、現地の調達強度に応じてスケーリングを行った。
データ検証と更新サイクル
モデルの出力は、発表された車両受注、アップグレード契約、可視化された統合活動といった独立した指標と照合され、その後、プログラムのスケジュールと一致しない量や価格の異常な変動について確認される。差異が確認された場合、前提はフォローアップ調査を通じて再検証され、承認前に基礎となる艦隊および調達に関するインプットの再確認も行われる。
レポートは毎年更新され、大規模な複数年にわたる車両契約、大規模な改修キャンペーン、価格設定や採用に影響を及ぼし得る消火剤規則の大幅な変更など、重要な出来事が発生した際には中間更新が行われる。提出前には、最終的なアナリストによる確認が行われ、公表される数値がその時点で入手可能な最新情報を反映するようにしている。
Mordor Intelligenceの装甲車両消火システム市場規模と他社公表推定値との比較
本市場に関して公表されている数値は、異なる調査がそれぞれ異なる設置ポイントや異なる購買経路を計上し、異なる価格ロジックを適用しているため、大きく異なるように見えることがある。防衛契約は計画段階、資金付与段階、納入段階の間で年をまたいで移行することが多いため、タイミングも異なる。
主な差異は、改修や維持に関連する消火システム購入が市場の一部として計上されるか、または新車両への設置のみが含まれるかによるものであり、これは大規模な近代化が進む年には量を急速に変化させる可能性がある。一部の情報源は、装甲プラットフォーム周辺のより広範な消火装備を一括りにして総計を膨らませ、複数区画システムや保護された消火剤貯蔵に対する高い価格設定を反映しない固定平均価格を使用している。Mordor Intelligenceの推定値は、車載式の装甲車両消火システムに範囲を絞り、納入および改修サイクルに紐づく区画レベルの装着ロジックを用いて価値を算出し、その後プログラムの動向やサプライヤーの開示情報と相互確認している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.78 B (2026) | |
| 防衛産業ブリーフA | USD 1.52 B (2026) | 新車両への統合を重視する傾向があり、改修キットや繰り返し発生するサービスに起因する交換需要を過小評価する傾向があり、アップグレードが多い艦隊においてアドレサブルな量を減少させる可能性がある。 |
| 業界誌B | USD 2.10 B (2026) | 隣接する車両安全装備やより広範な消火関連部品を同じ総計に含める傾向があり、複数区画保護や消火剤タイプの変化を調整せずに一律の平均価格を適用する場合がある。 |
表におけるばらつきは、主に改修・サービス需要に関して何が含まれるか、および隣接する安全装備が同じ価値プールに加算されているかどうかに起因する。明確な車両活動の推進要因と実際的な設置に関する前提に価値を結び付けることで、調達タイミングが変化しても、この推定値は追跡可能かつ再現可能なものとなっている。


レポートで回答される主要な質問
装甲車両用火災消火システム市場の現在の市場規模はいくらですか?
市場は2026年にUSD 17億8,000万と評価されており、2031年までにUSD 24億7,000万に成長し、年平均成長率(CAGR)6.73%で推移する見込みです。
最大の装甲車両用火災消火システム市場シェアを持つセグメントはどれですか?
戦闘車両は収益の49.12%を占め、支配的な車両セグメントとなっています。
なぜPFAS非含有消火剤が将来の調達において重要なのですか?
西側軍は2026年10月までにPFAS泡消火剤を排除する必要があるため、準拠した消火剤は新たな契約を開放し、環境上の責任を回避します。
最も急速に拡大している地域はどこですか?
アジア太平洋地域が年平均成長率(CAGR)8.07%でリードしており、日本と中国の近代化予算によって牽引されています。
現代の自動システムは火災にどれほど迅速に対応する必要がありますか?
最先端の自律型ユニットは120〜150ミリ秒以内に検知・放射を行い、NATOのサバイバビリティベンチマークを満たしています。
長期的に市場を再定義する可能性のある技術的トレンドは何ですか?
AIベースの予測型消火とアクティブ防護システムの統合により、炎が生じる前に着火を防ぐことが期待されており、積極的なサバイバビリティ層を構築します。
最終更新日:



