
装甲車両市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
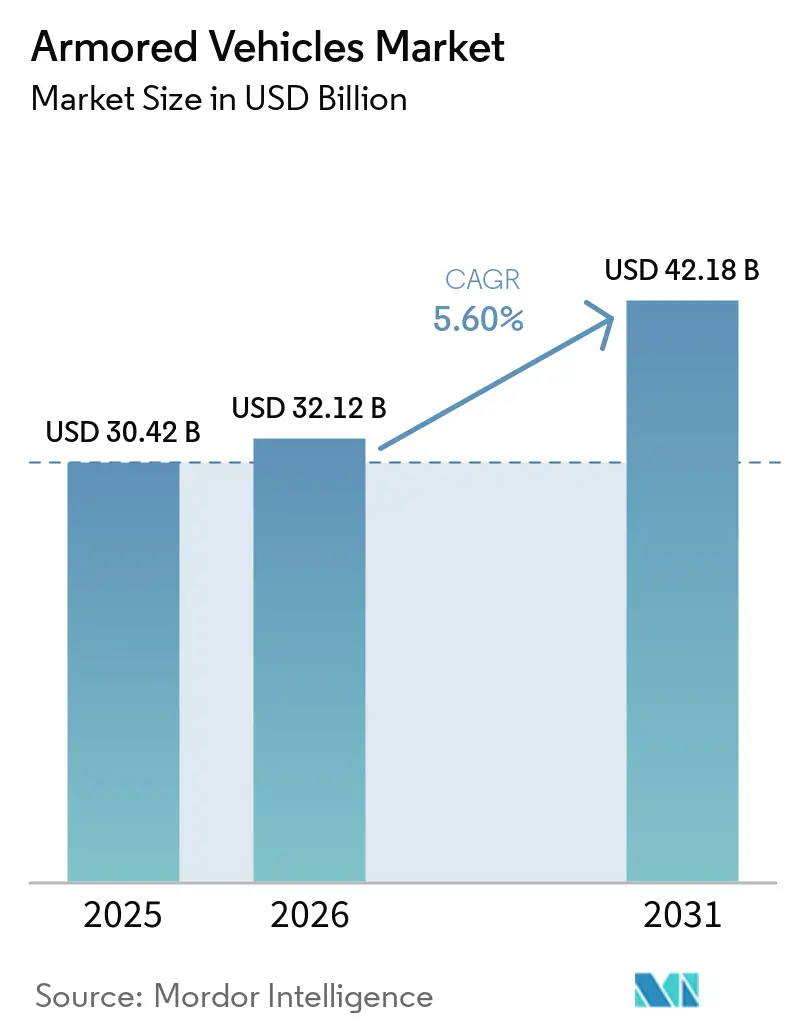
| 市場規模 (2026) | 32.12 十億米ドル |
| 市場規模 (2031) | 42.18 十億米ドル |
| 成長率 (2026 - 2031) | 5.60 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる装甲車両市場分析
装甲車両市場規模は、2025年の304億2,000万米ドルから2026年には321億2,000万米ドルへと成長し、2026年から2031年にかけてCAGR 5.6%で2031年までに421億8,000万米ドルに達すると予測されています。この需要上昇トレンドは、NATO全域における集中的な再装備プログラム、アジア太平洋地域での調達増加、および生存性を高めながら燃料消費を削減するサイレントウォッチ電動型への急速な関心の高まりを反映しています。ドイツによる8,500台の新型車両発注決定、ポーランドによる韓国からの迅速な戦車購入、インドの将来歩兵戦闘車両要件は、各国政府が取得タイムラインを短縮し、迅速に配備可能なモジュール設計を優先している状況を示しています。主要企業が450億米ドル規模のXM30プログラムなどの大型契約を追求し、米国のサプライチェーンアクセスとアクティブプロテクション技術を強化するボルトオン買収を進める中、競争の激化が続いています。ただし、希土類元素および装甲セラミックの不足がライン増産ペースを鈍化させ、西側諸国政府が国内鍛造能力への補助金を投じるなど、供給側の摩擦は依然として残っています。
主要レポートのポイント
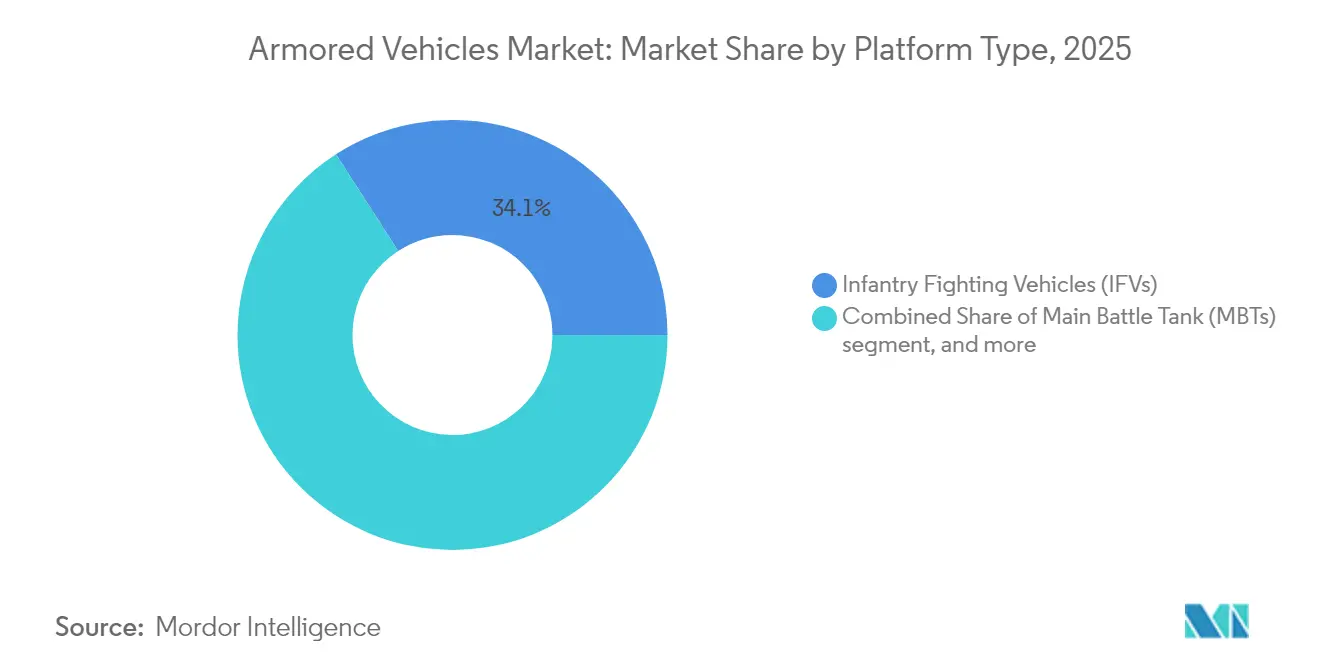
- プラットフォームタイプ別では、歩兵戦闘車(IFV)が2025年の装甲車両市場シェアの34.12%を占め、装甲兵員輸送車(APC)は2031年までCAGR 6.95%で拡大すると予測されています。
- 機動性別では、装輪式システムが2025年の装甲車両市場規模の72.63%を占め、装軌式プラットフォームは2031年までCAGR 8.65%で拡大する見込みです。
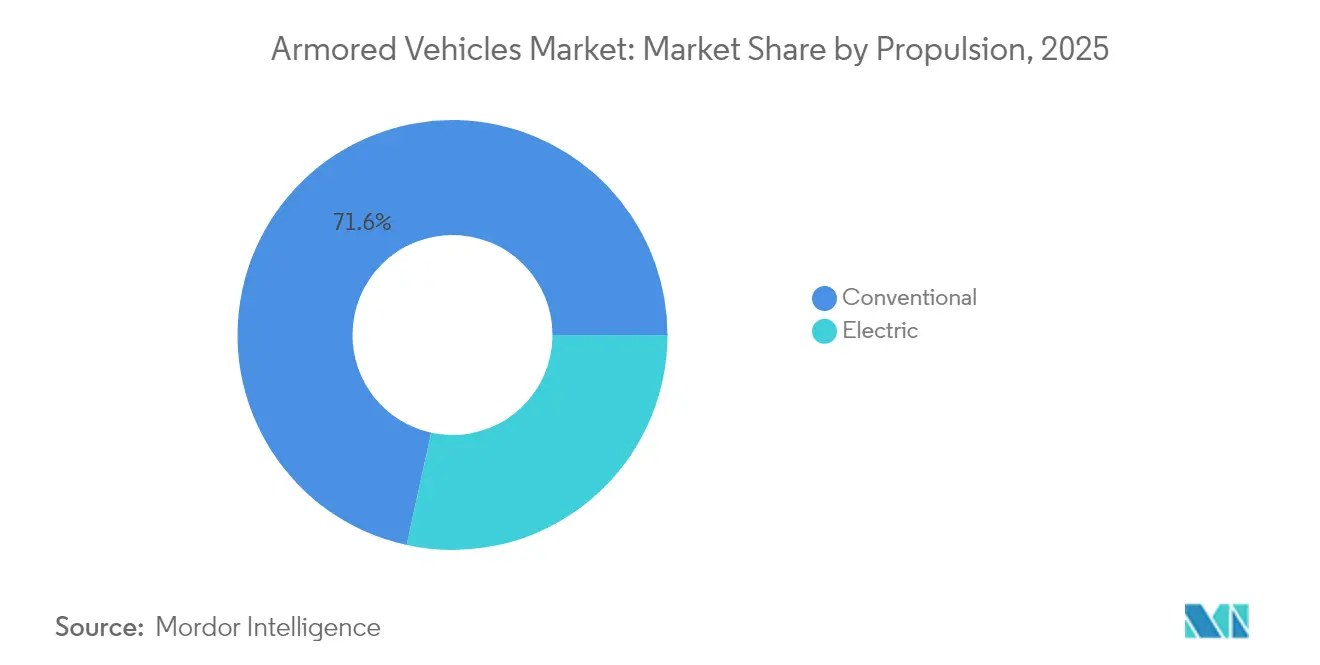
- 推進方式別では、従来型パワートレインが2025年の装甲車両市場の71.58%を占め、電動システムは2026年から2031年にかけてCAGR 8.92%を記録すると予測されています。
- エンドユーザー別では、陸軍が2025年の装甲車両市場シェアの53.64%を占め、特殊部隊からの需要は2031年までCAGR 8.19%で成長すると予測されています。
- 地域別では、欧州が2025年に42.41%の収益シェアでトップとなり、アジア太平洋地域は予測期間中にCAGR 6.98%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の装甲車両市場トレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| NATOおよびアジアにおける急速な再装備プログラム | (+)1.20% | 北米・欧州、アジア太平洋中核地域 | 中期(2〜4年) |
| ウクライナ紛争後の地上戦需要の高まり | (+)1.00% | グローバル、欧州およびNATO同盟国に集中 | 短期(2年以内) |
| 遠征作戦向けに優先される装輪式8×8プラットフォーム | (+)0.80% | グローバル、特にNATOおよび同盟国 | 中期(2〜4年) |
| 戦場の電動化とサイレントウォッチ能力 | (+)0.60% | 北米・欧州、アジア太平洋への波及 | 長期(4年以上) |
| モジュール式アクティブプロテクションシステム(APS)の後付け | (+)0.70% | グローバル、NATOおよびアジア太平洋に集中 | 中期(2〜4年) |
| 統合兵科ドクトリン近代化に向けたIFVの急増 | (+)0.50% | グローバル、北米・欧州での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NATOおよびアジアにおける急速な再装備プログラム
NATO加盟国は重装甲部隊への資金投入を記録的な水準に引き上げ、30年にわたる削減傾向を転換しています。ドイツはGDPの5%に防衛支出を増加させ、BoxerおよびPatria車両に数十億ドル規模の発注を行い、欧州の部隊構造を再編しています。ポーランドは韓国からのK2戦車に65億米ドルを投じ、従来の西側調達ルート以外での迅速な納入を実現しました。オランダはLeopard 2A8を46両装備した戦車大隊を再活性化し、かつて戦車不要論を唱えた国々でさえ装軌式装甲を不可欠と見なすようになったことを示しています。アジアにおけるインドの将来即応戦闘車両(1,770両)の要求と、中国による99A型の継続的なアップグレードは、需要の並行的な急増を示しています。この同期した発注は、OEMが新設溶接工場、ロボット塗装ライン、モジュール式デジタル組立ツールをグローバルプログラム全体で償却できる多年度生産ブームを支えています。
ウクライナ紛争後の地上戦需要の高まり
ウクライナ戦争は、同士討ち戦争における装甲車両の中心的役割を再確認させました。キーウが必要とした23,000両は極端な戦場消耗率を示し、NATOの計画担当者に在庫の見直しと補充発注の加速を迫りました。生存性のギャップが明らかになり、戦闘での実証を経て米国ブラッドレー部隊向けに3,700万米ドルのアイアンフィストAPS契約が締結されるなど、後付け改修が進んでいます。[1] かつて10〜15年とされていた調達サイクルは3〜5年へと短縮されており、主要企業は生産能力を前倒しで確保し、各国政府はフルレートラインが立ち上がる間も段階的なアップグレードを受け入れることを余儀なくされています。
遠征作戦向けに優先される装輪式8×8プラットフォーム
戦略立案者は現在、重装備輸送車を不要とする迅速な戦域移動のために装輪式8×8シャシーを優先しています。ドイツによる5,000両のBoxer枠組み発注はこの転換を裏付けており、プラグアンドプレイ式ミッションモジュールが歩兵、指揮、医療後送の各役割を支援しています。装輪式部隊は装軌式に比べて高い路上速度と低い維持費を実現し、分散したインド太平洋作戦において重視される特性を持っています。ウクライナでタイヤの脆弱性が明らかになった後も生存性は引き続き重視されており、NATO全プログラムの標準装備として厚みのある増加装甲、ランフラットインサート、APSの統合が進んでいます。[2]
戦場の電動化とサイレントウォッチ能力
ハイブリッド電動ドライブトレインは、エンジンをアイドリングさせることなく静粛な低速走行と持続的なセンサー監視を可能にし、音響・熱的シグネチャーを低減します。米陸軍はハイブリッドブラッドレー実証機において燃料消費量を20%削減しつつ、延長観測ポストでの静粛機動を実証しました。GM DefenseのNGTV-Hはさらに、安定した車載発電を必要とするドローンやジャマーへの輸出可能な電力を追加します。業界のコンセンサスは、エネルギー密度が予測期間末近くに見込まれる300 Wh/kgの閾値を超えた時点でフルバッテリー車両へ移行するハイブリッドの橋渡し段階に収束しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 膨張する単価と逼迫した防衛予算 | -0.80% | グローバル、特に欧州および途上国で深刻 | 短期(2年以内) |
| 装甲セラミックにおける産業サプライチェーンのボトルネック | -0.60% | グローバル、北米・欧州に集中した影響 | 中期(2〜4年) |
| 重炭素フットプリント部隊に対するESG圧力 | -0.40% | 北米・欧州、アジア太平洋および中東・アフリカへの影響は限定的 | 長期(4年以上) |
| 複雑な輸出ライセンス・ITAR障壁 | -0.30% | グローバル、国境を越えたプログラムで最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
膨張する単価と逼迫した防衛予算
現代の装甲プラットフォームのコストは今や8桁に達しています。M10ブッカーの価格は1両あたり1,900万米ドルに上昇し、ドイツのLeopard 2A8購入は105両で29億ユーロ(33億5,000万米ドル)に上り、豊かな財務省でさえ圧迫されています。[3] 米陸軍の2025年部隊構造見直しでは複数の車両ラインが中止され、支出抑制のためストライカーの発注が削減されました。モロッコが50両のM-ATVを調達したように、小国は車両の耐用年数を延長するか余剰MRAPを調達し、新規製造の待機列を回避しています。金利上昇とインフレが購入能力への懸念を複合させ、各省庁は航空戦力、ドローン、地上部隊の再装備の間でトレードオフを迫られています。
装甲セラミックにおける産業サプライチェーンのボトルネック
装甲セラミック、希土類磁石、高強度鍛造品は慢性的な不足に悩まされています。米国の鍛造セクターは2000年以降241工場を失い、現在は52%の稼働率で操業しており、船体・砲塔の生産ペースを制限しています。中国は世界の希土類の大部分を精製しており、地政学的緊張が高まった場合に戦略的なボトルネックとなります。欧州の化学品供給の混乱は、乗員生存システムに不可欠な推進剤コーティングおよび消火剤を脅かしています。[4] 各国政府は備蓄と国内鉱山への資金を投じていますが、5年以上のリードタイムが近期の解消を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームタイプ別:IFVの優位性が統合兵科の進化を牽引
歩兵戦闘車(IFV)は2025年の装甲車両市場において34.12%を占め、機械化旅団における中核的な資産であり続けている。兵員輸送能力と30〜50mm機関砲のバランスは、バルト海の森林地帯からインド太平洋の沿岸地域に至るまで、諸兵科連合戦術を支援する。各国は、無人航空目標に対抗するための状況認識スイートおよびプログラム可能な空中炸裂弾薬を搭載した旧式艦隊のアップグレードを進めている。レオナルドによるイヴェコ・ディフェンスの買収などのサプライヤー統合は、砲塔統合を合理化し、装甲車両市場を標準的なデジタルバックボーンへと導くことが期待されている。
装甲兵員輸送車(APC)を含む兵員輸送装甲車は、火力よりも兵員防護を重視するウクライナからの教訓に後押しされ、6.95%のCAGRで拡大している。V字型船体と爆風減衰シートを備えた軽量MRAP設計が警察特殊作戦部隊の装備に加わりつつあり、これは防衛省を超えて収益を多様化する波及効果をもたらしている。主力戦車(MBT)は艦隊の拡大よりも近代化が進められており、能動防護キットとセンサーがプラットフォームの有用性を延長している。軽偵察車両は、オペレーターの作業負荷を軽減するAI搭載乗員支援システムを統合し、迅速打撃任務におけるニッチな需要を取り込んでいる。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


機動性別:装輪式プラットフォームが戦略ドクトリンを再形成
装輪式設計は2025年の装甲車両市場シェアの72.63%を占め、戦車輸送車なしに舗装道路網を自走展開できる能力に根ざした優位性を持っています。NATOの即応旅団は高速道路速度で巡航しながらスケーラブルな装甲パッケージを提供する8×8シャシーを優先しています。装甲車両市場における設計トレンドは、混合地形を走破するための独立懸架、ランフラットタイヤ、中央タイヤ空気圧調整システムを重視しています。
装軌式プラットフォームは数では少ないものの、陸軍が縦深機動の必要性と串型弾頭の脅威に対する重厚な正面防護を再認識する中、CAGR 8.65%で回復しています。現代の履帯はセグメント化されたゴム複合パッドを採用し、オフロードトラクションを維持しながら路上寿命を延ばしています。両方の機動タイプを組み合わせた運用により、指揮官はタスクフォースを調整でき、この柔軟性が将来のドクトリンを支えています。
推進方式別:電動革命が加速
従来型ディーゼルは依然として装甲車両市場の71.58%を動かしており、その信頼性とグローバルな燃料ロジスティクスが評価されています。しかし電動推進は、サイレントウォッチ任務と炭素削減目標が収束する中、CAGR 8.92%で市場をリードしています。最大300 kWのピーク電動駆動を供給するハイブリッド発電機セットは既に実証機に搭載されており、ドロップイン式パワーパックを通じて旧式船体に後付けすることも可能です。装甲車両産業は、以前の熱的制約を克服するため、100℃の砂漠環境に対応できる固体電池と冷却ループへの投資を進めています。充電インフラは遠征作戦への障壁として残っており、戦域マイクログリッドソリューションが成熟するまで完全電動車両の採用は限定的な水準にとどまっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:陸軍の優位性と特殊部隊の急増
陸軍部隊は2025年の装甲車両市場需要の53.64%を占め、統合兵科ドクトリンが統合タスクフォースにおける戦車、IFV、APCに依存していることから他の購入者を上回っています。東欧とインド太平洋の国境地域における部隊構造の拡大が長期的な基本発注を支えています。特殊部隊はCAGR 8.19%で最も急成長するセグメントであり、秘密作戦向けのスウォームドローン制御コンソールとシグネチャー管理コーティングを装備した軽量プラットフォームを優先しています。海兵隊・海軍歩兵は水陸両用戦闘車両を調達して機動性と生存性を高めており、2025年の米海兵隊によるインド太平洋初展開でその有効性が実証されています。
地域分析
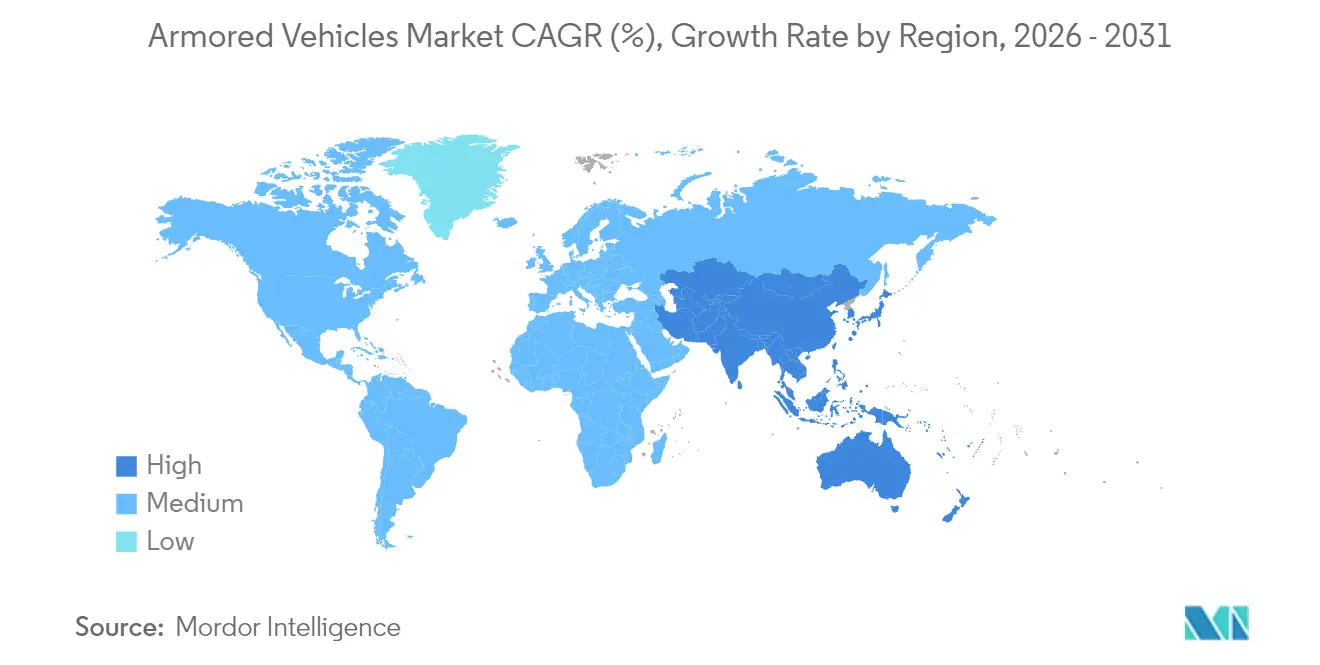
欧州は2025年の装甲車両市場収益の42.41%を占め、ドイツによるBoxerおよびPatriaへの記録的な発注と北欧コンソーシアムによる購入が牽引しています。東欧加盟国はGDPの3%以上を防衛に充て、第5条の抑止力を強化する装軌式部隊への資金を投じています。西欧諸国は域外展開向けの装輪式部隊を重視し、戦略的輸送の経済性と都市機動性を融合させています。
アジア太平洋はCAGR 6.98%で最も急成長する地域として続いています。インドの将来歩兵戦闘車両(1,750両、6,000億インドルピー(72億米ドル)相当)の入札と中国の99A型の段階的アップグレードが地域の統合業者を活性化しています。日本は10式戦車部隊を補完するための装輪式モジュールシャシーを検討しており、オーストラリアはランド400フェーズ3に軸足を移し、歩兵近接戦闘能力を強化しています。
北米はXM30およびJLTV A2プログラムを軸に安定した近代化予算を維持しており、AIミッションコアとハイブリッドドライブトレインを組み込んでいます。カナダは国内生産型でLAV 6.0の損耗損失を補填し、サプライチェーンの自律性を確保しています。メキシコは国内治安向けに改修済みMRAPへの投資を続けており、小規模ながら安定したアフターマーケットを形成しています。
中東は2025年のサウジアラビアの防衛支出780億米ドルを充当しており、砂漠戦向けに調整されたアイム2030装甲部隊の見込み編成を含んでいます。湾岸諸国の購入者は砂丘機動のための高い出力重量比と積極的な冷却キットを優先しています。アフリカは米国の余剰防衛品目と改修プロジェクトを通じて余剰車両を調達する機会主義的なアプローチを維持しています。

規制環境
装甲車両の調達および国境を越えた販売は、適格なサプライヤー、システムアーキテクチャ、納入スケジュールに影響を与える防衛調達および輸出管理制度によって形作られる。米国では、購入は通常、連邦調達規則(FAR)を通じて行われ、一方で装甲車両およびサブシステムの輸出は、国防貿易管理局(DDTC)が管理する国際武器取引規則(ITAR)の下で管理され、一部のデュアルユース部品は輸出管理規則(EAR)の対象となる。2026年2月、米陸軍による地上戦闘車両生産に関する情報提供依頼(RFI)では、モジュール式オープンシステム、サイバーセキュリティ、サプライチェーンの強靭性が任意の属性ではなく正式な要件として扱われた。
欧州では、相互運用性および防護基準が、多国間調達における仕様と受入試験に引き続き影響を及ぼしている。欧州防衛庁(EDA)は、EDSTARを通じて資材の標準化を支援し、防護レベルに関するSTANAG 4569や、オープンアーキテクチャ車両統合に関するSTANAG 4754(NATO General Vehicle Architecture)などのNATO準拠標準を参照している。この枠組みは、プライムおよびサブシステムサプライヤーが欧州全域のプログラムや現地生産体制に適格となる方法に影響を与えている。
バリューチェーン分析
装甲車両のバリューチェーンは、装甲用鋼材やセラミックス、高強度鍛造品、トランスミッション、さらにモジュール式ミッションパッケージを支える、ますますソフトウェア定義された電子機器やビトロニクスといった上流の原材料および重要部品から始まる。プライムインテグレーターおよびプラットフォームOEM(Rheinmetall、KNDS、BAE Systems Hägglunds、General Dynamics Land Systemsを含む)が設計権限、システム統合、認定、最終組立を調整し、その後、デポレベルのオーバーホール、部品供給、アクティブ防護システム(APS)の改修などのアップグレードのために、政府の維持管理エコシステムへ車両を移管する。
主要な制約は、下請け階層の生産能力や規制対応が重い国境を越えた物流の流れに現れており、長納期部品や単一供給元のサプライヤーが生産ライン速度の向上を遅らせる可能性があり、輸出管理は国際調達サブシステムに対して文書化、分類、ライセンス取得の手続きを追加する。現地参加要件を伴う最近の欧州の大型受注は、製造と維持管理が最終利用者に近づいていることも示している。ルーマニアは、より広範な近代化パッケージの一環として、2026年5月にLynx KF41 IFV 298両の契約に署名し、リトアニアは国内生産条件付きでPatria 6x6装甲車936両の購入を承認した。安全保障支援としての納入も同様に下流の活動を形作っており、例えばTextron Systemsが2026年1月に受注した1億6,340万米ドルの契約は、COMMANDO Select車両65両をウクライナに納入するもので、従来の複数年にわたる再資本化サイクルの外で納入を加速させる、政府資金による契約経路の役割を強化している。
競争環境
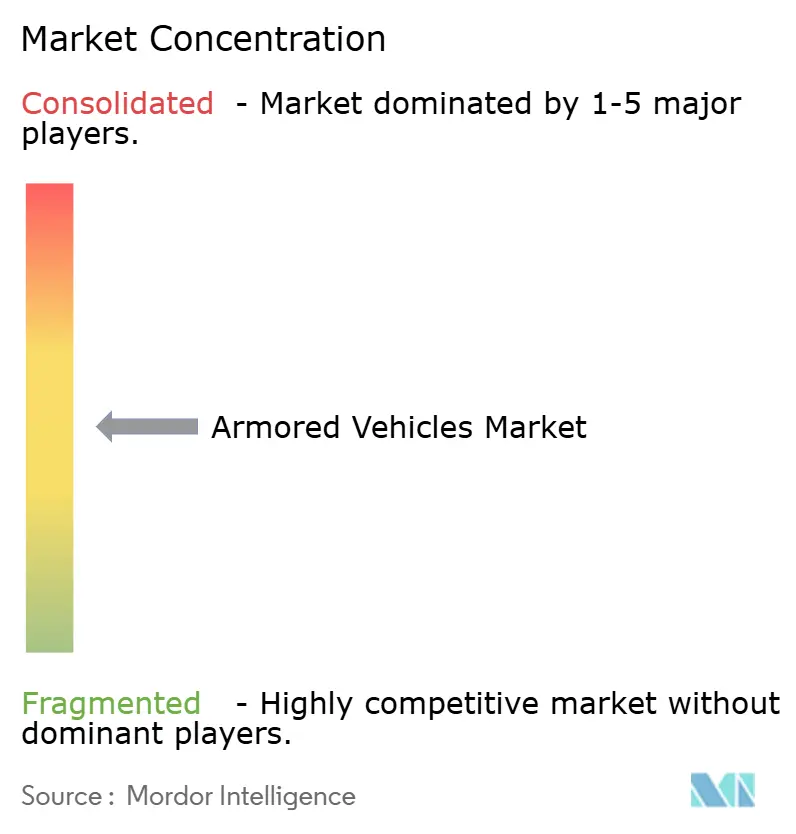
装甲車両市場は中程度の集中度を示しており、上位5社が世界収益の相当なシェアを占めています。General Dynamics、Rheinmetall、KMW、BAE Systems、Leonardoがこの層を形成し、450億米ドル規模のXM30プログラムを巡って争っており、このプログラムが各社のシェアを大きく左右する可能性があります。M&Aの勢いが能力を再形成しており、RheinmetallによるLoc Performanceの9億5,000万米ドルの買収はトランスミッション技術と米国製造拠点を確保するものです。LeonardoによるIveco Defenceの17億ユーロ(19億6,000万米ドル)の統合は、欧州の主力地上戦闘システム(MGCS)の取り組みにプライムとして入札できるイタリアの陸上システムリーダーを生み出しています。
第2層の参入企業は電動推進、APS、自律性に特化し、主要企業からサブシステム収益を奪っています。GM Defenseはバッテリースタートアップと提携し、Raytheonは人員需要を30%削減できる可能性のある仮想乗員アシスタントの試作を進めています。サプライチェーンの強靭性は今や重要な競争指標となっており、OEMは装甲セラミックラインのデュアルソーシングと国内希土類磁石生産施設への投資に向けて戦略を再調整しています。
合弁構造はギリシャ、インドネシア、ブラジルにおけるオフセット規則を満たしながら低コスト労働力を活用するためにコンテンツのローカライズを目的として増殖しています。これらのパートナーシップはITARコンプライアンスを複雑にしますが、単一国のプライムが既存の地位を持たない市場への参入を可能にします。
装甲車両産業リーダー
-
Rheinmetall AG
-
General Dynamics Corporation
-
BAE Systems plc
-
Oshkosh Corporation
-
KNDS N.V.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
機会は、産業能力の拡大、現地生産、そして混成艦隊全体にわたるセンサー、砲塔、対UAS効果器、APSのより迅速な統合を可能にするオープンアーキテクチャのアップグレードを中心に集まっている。2026年の動きは、需要の兆候から生産能力の実行への転換を反映しており、RheinmetallによるXM30関連業務にリンクした生産拡大のための米国内施設(ミシガン州、オハイオ州、メイン州)への4,100万米ドルの投資、そしてアニストン陸軍デポでのM1エイブラムス関連生産業務を支えるロボット溶接システムを含む、米陸軍による有機的産業基盤(Organic Industrial Base)転換の進展報告などが挙げられる。これらの取り組みは、サプライチェーンの制約が目に見えてきた下請け部品の工具、自動化、認定試験、拡大のための余地を生み出している。
調達パターンは、多国間の共通性、および補助金や安全保障支援メカニズムを利用した東欧および提携国の加速的な再資本化における機会も示している。Rheinmetallとの契約に含まれるLynx戦闘車両298両を含むルーマニアのパッケージ、そして5,000万ユーロの欧州連合補助金によって資金提供される100両超のRoshel装甲車を調達するモルドバの枠組みは、いずれも迅速に配備可能で統合・維持管理も伴うプラットフォームへの需要を裏付けている。これに加え、新世代プラットフォームのための正式な予算枠は、デジタルバックボーンや生存性キット向けの追加的な余地を生み出しており、米陸軍は将来年度計画においてXM30の調達数量を予算化し、反復的なアップグレードを通じて維持できるモジュール式オープンシステムアーキテクチャおよびサイバーセキュリティ対応のミッションシステムへの需要を強化している。
最近の業界動向
- 2026年6月:ルーマニアは、Skyranger防空システムとともにLynx戦闘車両298両を含む57億ユーロの防衛契約パッケージを同社に発注した。この受注はRheinmetallの東欧における事業基盤を拡大し、艦隊の再資本化および維持管理需要に結びついた、より長期的な現地産業参加の道筋を支えるものである。
- 2026年5月:General Dynamics Land Systemsは、米陸軍向けにStryker Double V-Hull A1車両50両を生産する2億2,970万米ドルの契約を受注し、業務は2028年6月30日まで続く。この受注は既存プラットフォームの生産継続性を延長し、車輪式装甲車両群のアップグレードおよび部品供給エコシステムを維持している。
- 2026年4月:General Dynamics Land Systemsは、米海兵隊よりAdvanced Reconnaissance Vehicleプログラムの量産前開発段階に関する4億5,000万米ドルの契約を受注した。この契約は、選定決定に先立ちプロトタイプの統合、ミッションシステムアーキテクチャ、生存性のトレードオフを前進させ、サプライヤーをより広範な協力体制に引き込み、将来的な量産に向けた準備を可能にするものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、装甲戦闘車両市場は、主要地域の防衛・治安部隊が使用する防護戦闘車両および戦闘支援地上車両の新規製造および主要アップグレード調達の価値として計上されています。
対象除外範囲:装甲車両の調達または正式な近代化プログラムの一部ではない定期整備、部品のみの購入、および小規模な付属品は除外しています。
セグメンテーション概要
- プラットフォームタイプ別
- 装甲兵員輸送車(APC)
- 歩兵戦闘車(IFV)
- 耐地雷・伏撃防護車(MRAP)
- 主力戦車(MBT)
- 軽防護・偵察車両
- その他
- 機動性別
- 装輪式(4×4、6×6、8×8)
- 装軌式
- 推進方式別
- 従来型
- 電動式
- エンドユーザー別
- 陸軍
- 海兵隊・海軍歩兵
- 特殊部隊
- 国土安全保障
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- ポーランド
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、車両保有状況、予算項目、および調達意向の明確なマップを構築し、実際に発注・納入されたものと照合することから始まりました。利用可能な場合は公開国防予算書および国家調達ポータルを活用し、文脈把握のためにSIPRI、国連コムトレード、世界銀行指標、および議会・国会の国防委員会刊行物などのソースも参照しました。
前提条件を現実的に保つため、車両プログラムのニュース、契約受注通知、企業の年次報告書および投資家向けプレゼンテーションを活用して、タイミング、数量、およびアップグレード範囲を相互確認しました。ニュースおよび企業財務情報の有料サブスクリプションにより、契約活動の追跡と開示情報の標準化を行い、特許データベースはアップグレード率と単価に影響し得る技術動向を把握するために選択的に使用しました。上記のソースは例示であり、データ収集、インプットの検証、およびギャップの解明のために他の公開文書やデータセットも参照しました。
一次インタビューおよびサーベイ
一次調査は、車両販売とサブシステム更新のどちらとして計上されるかという点、および各地域における車両近代化の頻度について、デスクリサーチの見解を検証するために実施しました。アジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたる調達担当者、インテグレーターおよびコンポーネント側の専門家、防衛エンドユーザーと幅広く対話し、納入スケジュール、価格動向、およびアップグレード範囲に関する前提条件を実際の購買行動に合せて調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:14% | アジア太平洋:40% |
| 中間層:43% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:22% | マネージャー:46% | 南北アメリカ:24% |
市場規模算定と予測
規模算定には、地域別の国防調達支出とプラットフォーム構成を装甲車両需要プールに再構築するトップダウンおよびボトムアップのアプローチを採用し、既知のプログラム数量と典型的な単価からの選択的な積み上げと照合しました。納入が受注に遅れる場合があるため、モデルは契約発表の見出しのみではなく、予想される生産・納入スケジュールに合わせて調整しました。
主要インプットには、国防予算トレンド、計画された車両更新および近代化サイクル、履帯式対車輪式の構成比、新規プラットフォーム対中間アップグレードの比率、および平均価格を変動させる傾向にある推進方式と防護要件の観察可能な変化が含まれます。プログラムレベルの詳細が不完全な場合、ギャップはカテゴリー平均(車両タイプおよび機動性別)で対処し、インタビューで再確認した上で、地域が明確な乖離を示した場合に調整しました。
予測にはシナリオ分析を使用し、予想される調達カレンダーと予算シグナルに基づくベースケースを設定した後、受注が納入に転換する速度とアップグレード内容の拡大を反映したアップサイドおよびダウンサイドシナリオを設定しました。最終的な軌道は、リードタイム、産業能力の制約、および優先地域における近代化ペースに関する専門家の見解と照合して検討しました。
データ検証と更新サイクル
アウトプットは、国防予算の方向性、観察された契約ペース、および既知の納入パイプラインなどの独立したシグナルと比較して、示唆される車両単価、地域シェア、および成長率を検証しました。セグメントが外れ値の結果を生じた場合、数量、アップグレード内容、および価格推移の背後にある前提条件を再検討し、承認前に少なくとも1つの追加ソースで再確認しました。
合計値とセグメント分割が記載された市場定義および時間基準と一致するよう、多段階の内部レビューを実施しています。レポートは年次で更新され、主要な受注、紛争、または調達政策の変更が需要に実質的な影響を与える場合には中間更新を行います。納品前に最新の更新作業を実施し、クライアントが証拠によって裏付けられる最新の見解を受け取れるようにしています。
Mordor Intelligenceの装甲戦闘車両市場規模と他の公表推計値との比較
装甲戦闘車両の公表市場規模は、各出版社が車両市場として計上する範囲と複数年にわたる防衛プログラムを年間価値に時間配分する方法が異なるため、大きく異なる場合があります。
主な差異は、数値に広義の装甲車両支出と支援活動が含まれるかどうか、および契約価値が簡略化された方法で年間に配分される方法に起因しています。Mordor Intelligenceのモデルでは、調達および主要近代化支出がAFVプラットフォームと予想納入タイミングに紐付けられた時点で価値を計上しており、合計値が発表の見出しではなくプログラムスケジュールに沿ったものとなっています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 32.04 ビリオン 米ドル(2025年) | |
| 業界出版社A | 324.1 ビリオン 米ドル(2024年) | 追加の支援および隣接車両カテゴリーを含む可能性のある広義の装甲車両フレームワークを使用しており、年度基準が異なるため、予測前提条件が適用される前の段階でも比較可能な合計値がずれています。 |
| 業界出版社B | 190.2 ビリオン 米ドル(2024年) | より狭義のAFV定義と長期の予測期間を適用しており、大規模プログラムのアップグレード、電子コンテンツ、および納入フェーズが保守的に扱われる場合、価値が過小評価される可能性があります。 |
この差異は主に範囲とタイミングの選択によって説明されるものであり、単一のデータポイントによるものではありません。計上支出をAFVの調達および近代化プログラムに紐付け、予想納入ペースに合わせることで、推計値は検討・再現可能な明確な変数に追跡可能な状態を維持しています。


レポートで回答される主要な質問
2026年の装甲車両市場規模はいくらで、2031年までにどの程度成長しますか?
装甲車両市場は2026年に321億2,000万米ドルと評価されており、CAGR 5.6%で成長し、2031年までに421億8,000万米ドルに達すると予測されています。
現在、装甲車両販売の最大シェアを生み出している地域はどこですか?
欧州が2025年の世界収益の42.41%でトップです。
最も急速な拡大が見込まれる地域はどこですか?
アジア太平洋は2026年から2031年にかけてCAGR 6.98%で成長する見込みです。
装輪式装甲車両は装軌式と比較してどの程度優位ですか?
装輪式プラットフォームは2025年収益の72.63%を占め、迅速な自走展開能力への選好を反映しています。
エンドユーザー別で最も多く装甲車両を購入するのはどこですか?
陸軍部隊が2025年の世界購入量の53.64%を占めています。
装甲兵員輸送車の成長見通しはどうですか?
装甲兵員輸送車(APC)は2031年までCAGR 6.95%で増加すると予測されています。
最も高い予測CAGRを示す技術セグメントはどれですか?
電動推進がCAGR 8.92%でトップであり、サイレントウォッチと燃料効率のメリットが牽引しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

