
装甲車両アップグレード・改修市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 8.65 十億米ドル |
| 市場規模 (2031) | 13.63 十億米ドル |
| 成長率 (2026 - 2031) | 9.51 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる装甲車両アップグレード・改修市場分析
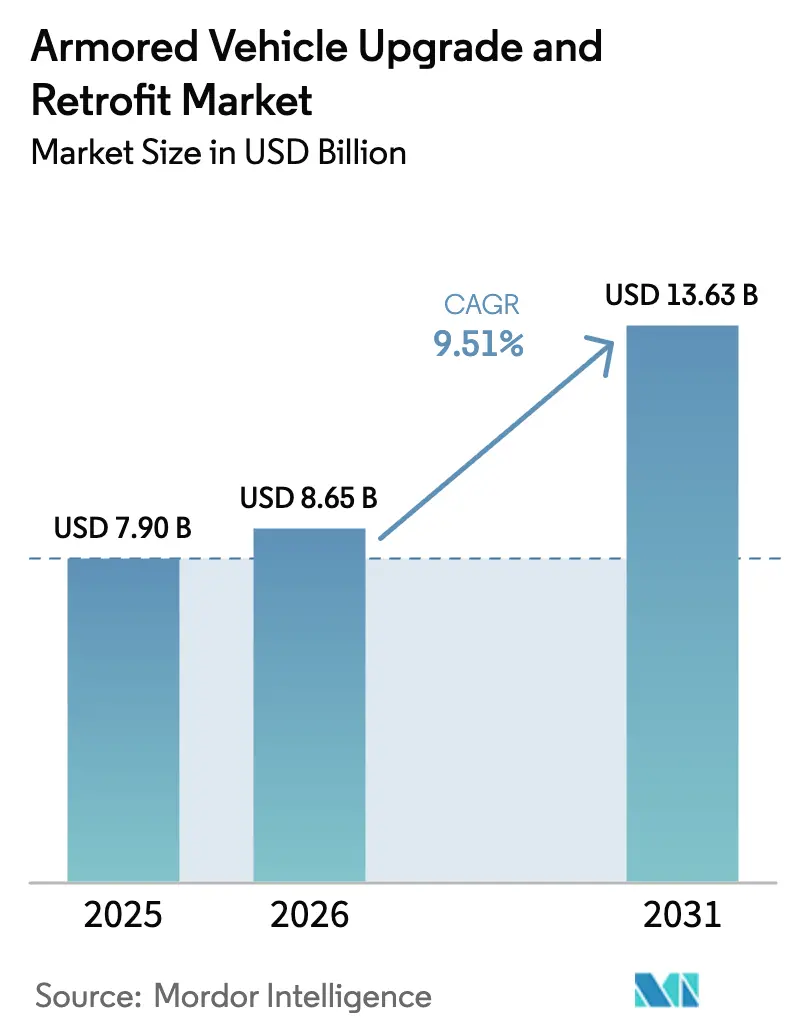
装甲車両アップグレード・改修市場の規模は、2025年の79億米ドルから2026年には86億5,000万米ドルに成長し、2026年から2031年にかけて9.51%のCAGRで2031年までに136億3,000万米ドルに達すると予測されています。近代化予算は、新規プラットフォーム能力の70〜80%を取得コストの30〜40%で実現する延命プログラムを優先しており、その好例として米国が白紙設計の加速ではなく504両のエイブラムス戦車の刷新を選択した事例が挙げられます。NATO加盟国だけで2025年度の装甲アップグレードに120億ユーロ(139億6,000万米ドル)を計上しており、地政学的な緊張が意思決定サイクルを圧縮していることを示しています。アクティブ防護システム(APS)、ハイブリッド電気パワートレイン、オープンシステム電子機器が現在の仕様を支配しており、ティア2インテグレーターはモジュール式キットを活用して既存企業の市場シェアを侵食しています。レアアース磁石に関するサプライチェーンリスクと無線ソフトウェアアップデートにおけるサイバー脆弱性が、装甲車両アップグレード・改修市場の主要な逆風要因として残っています。
主要レポートのポイント
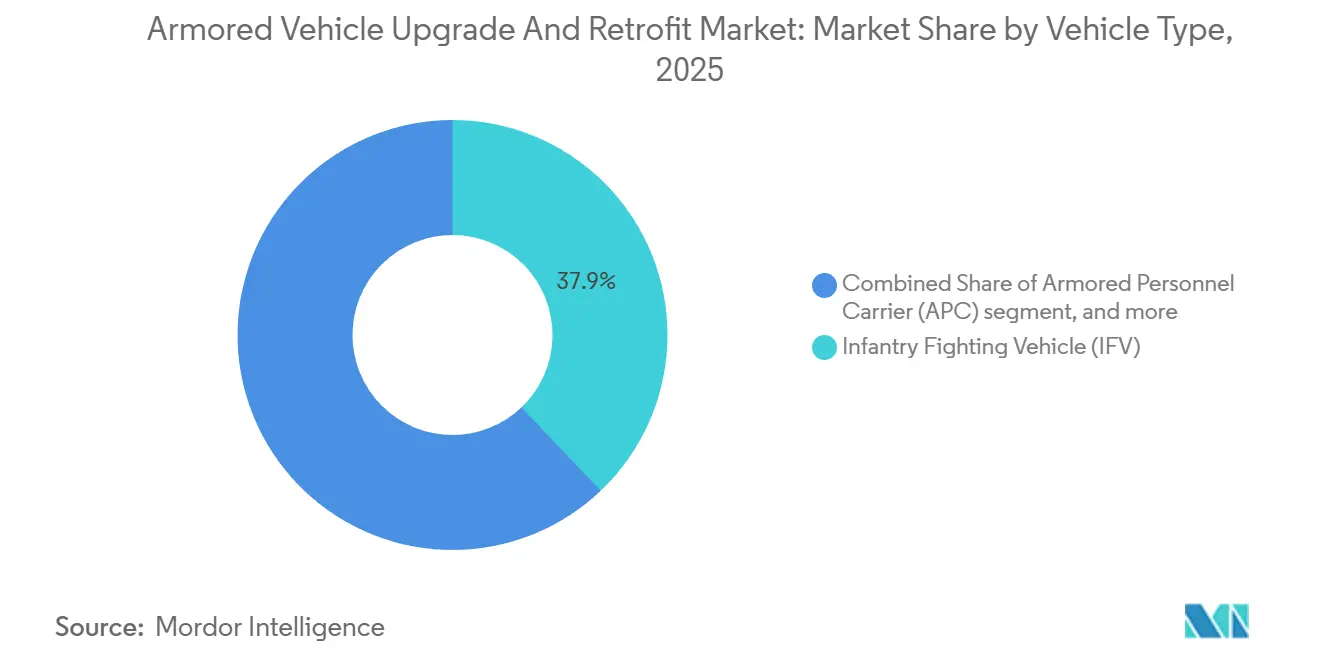
- 車両タイプ別では、歩兵戦闘車(IFV)が2025年に37.89%の収益シェアでトップとなり、その他の車両タイプは2031年にかけて11.56%のCAGRで拡大する見込みです。
- アップグレードタイプ別では、装甲・生存性キットが2025年の支出の31.69%を占め、パワートレイン電動化・エネルギーシステムは2031年にかけて9.97%のCAGRで成長する見込みです。
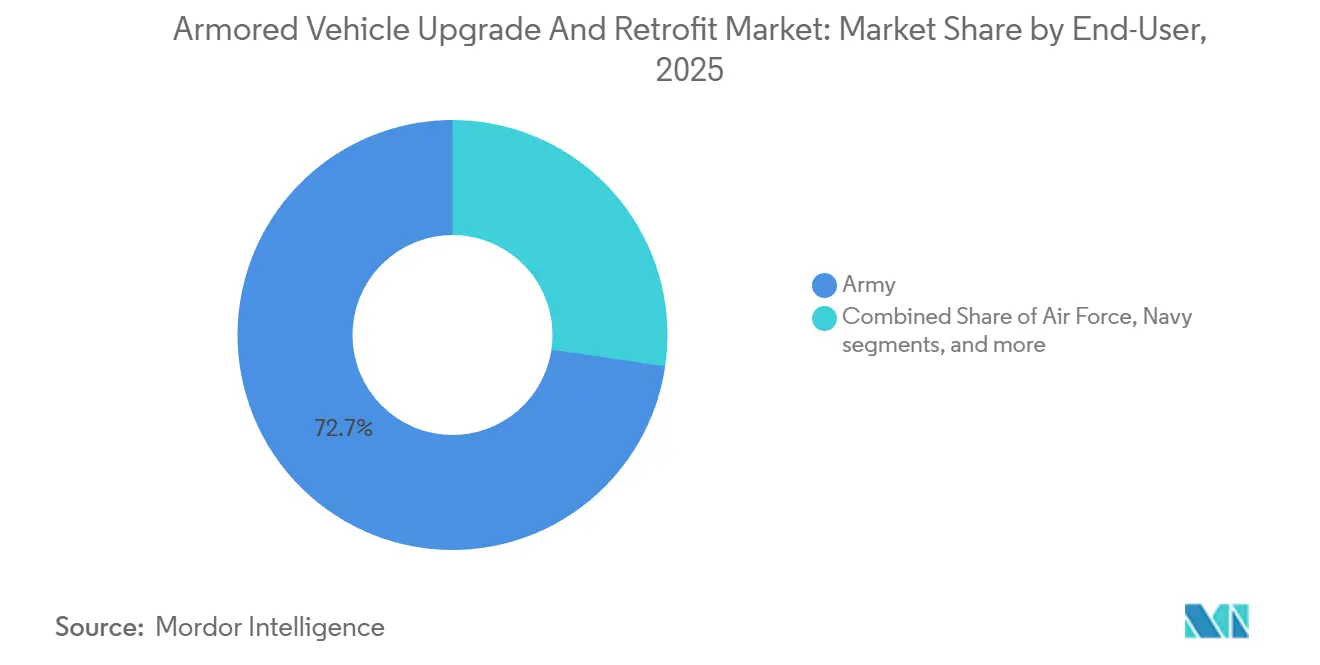
- エンドユーザー別では、陸軍が2025年に72.67%のシェアを占め、国土安全保障・準軍事組織は2031年にかけて10.78%のCAGRで成長すると予測されています。
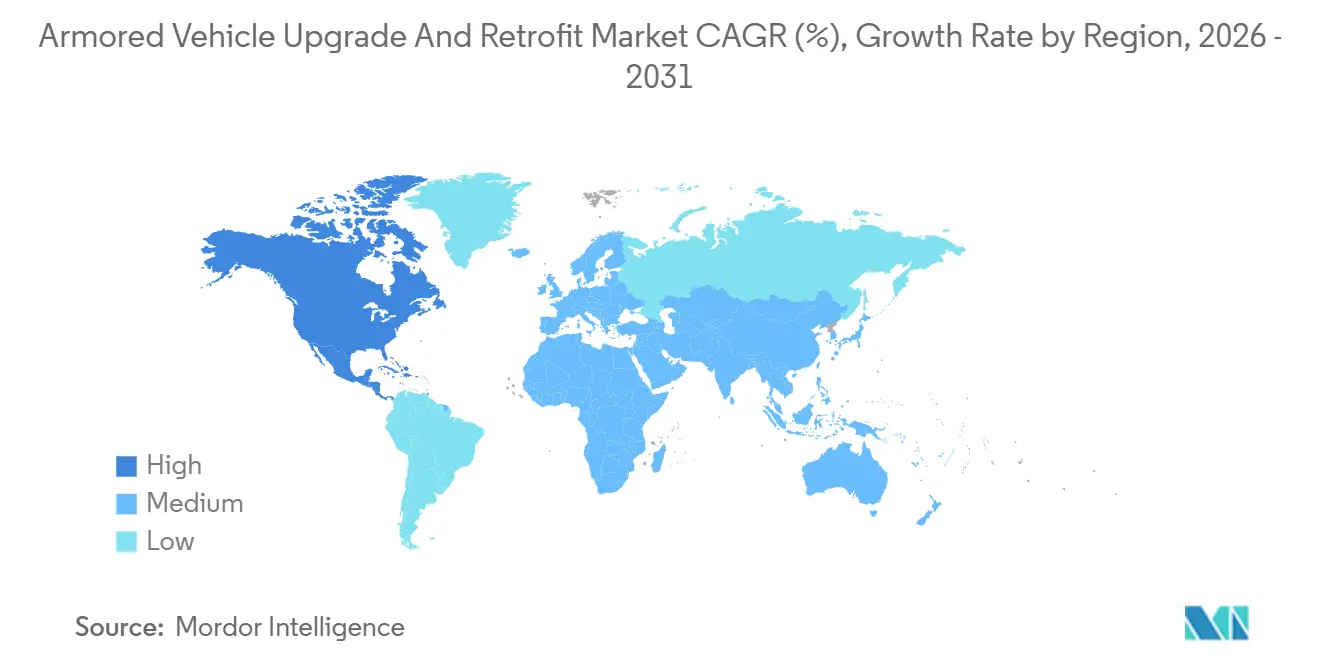
- 地域別では、アジア太平洋地域が2025年の収益の43.78%を生み出し、北米は2026年から2031年にかけて12.21%という最も急峻なCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の装甲車両アップグレード・改修市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 老朽化した装甲車両群の近代化 | +2.1% | 北米、欧州、中東 | 長期(4年以上) |
| 国防予算の増加と地政学的緊張 | +1.8% | 東欧、インド太平洋、中東 | 中期(2〜4年) |
| IEDおよびドローンに対する生存性向上の需要 | +1.6% | 中東、アフリカ、南アジア | 短期(2年以下) |
| デジタル化とネットワーク中心戦アップグレード | +1.4% | 北米、欧州、先進アジア太平洋 | 中期(2〜4年) |
| 現地展開可能な付加製造改修キット | +0.9% | 北米、欧州、中東でのパイロットプログラム | 長期(4年以上) |
| 静粛機動のためのハイブリッド・電気推進改修 | +0.8% | 北米、欧州、一部アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した装甲車両群の近代化
NATO主力戦車(MBT)の平均車齢は2025年に28年に達し、40〜45年への延命はパワートレイン、装甲、電子機器の全面交換ではなくオーバーホールに依存するようになっています。[1]ポーランド国防省デスク、「レオパルト2PL近代化」、Defense24、defense24.plポーランドの250両レオパルト2PLプログラムは、段階的なアップグレードが砲兵・防空優先事項の予算を維持しながら相互運用性を支援する方法を示しています。米国はイスラエル製トロフィーアクティブ防護システムと次世代赤外線センサーを追加するSEPv4アップグレードに、白紙設計のエイブラムス派生型から12億米ドルを振り向けました。同様の論理が、ネットワーク無線機と対ドローン電子戦(EW)モジュールを組み込んだ日本の3億4,000万米ドルの90式戦車刷新にも反映されています。これらの事例は、改修戦略が産業ラインを維持し、リスクを時間的に分散させることを示しています。
国防予算の増加と地政学的緊張
世界の防衛支出は2025年に6.8%増加し、2.24 ビリオン 米ドルに達した。[2]ストックホルム国際平和研究所、「世界の軍事支出2025」、sipri.org ドイツのツァイテンヴェンデ構想は、レオパルトおよびプーマの改修に31 ビリオン ユーロ(3.61 ビリオン 米ドル)を投入し、緊縮財政から脱却した予算優先事項の持続的な転換を示した。韓国は、ハードキル防護システムおよびレーザー警告受信機を組み込んだK2およびK21の性能向上に890 ミリオン 米ドルを充当した。インド太平洋地域の改修支出シェアは、インドの42 ビリオン 米ドル規模のBMP-2プログラムおよびオーストラリアのランド400フェーズ3構想に牽引され、2023年の38%から2025年には43.78%へと上昇した。持続的な予算の勢いは複数年契約を支え、サプライヤー投資のリスクを低減する。
IEDおよびドローンに対する生存性向上の需要
即席爆発装置と一人称視点ドローンが2025年半ばまでのウクライナにおける装甲車両損失の62%を引き起こしました。オペレーターは、受動的な装甲質量をレーダー、対無人航空機システム(UAS)ジャマー、レーザーダズラーに置き換える多層アクティブ・電子防御で対応しています。米国のストライカーA1は、クアッドコプター脅威に対して完全な360度撃破エンベロープを形成する車両防護スイートを統合しています。Rafaelは2024年から2025年にかけてアイアンフィストの受注が340%急増したと記録しており、同システムの15ミリ秒迎撃サイクルが世界的に認知されていることを反映しています。アクティブ層による重量削減は、プラットフォームあたり通常1,200〜1,800キログラムの範囲であり、STANAG 4569で定義された安全基準を損なうことなく機動性を維持します。
デジタル化とネットワーク中心戦アップグレード
NATOは2028年までにすべての戦闘車両にLink 16と連合共有データリンクを搭載することを義務付けており、ブラッドレー、ストライカー、エイブラムス各車両群に21億米ドルの改修波及効果をもたらしています。ドイツのプーマはグラディウス兵士システムを統合しており、車両センサーと歩兵タブレットを融合させて5キロメートル圏内での射撃を同期させます。[3]Rheinmetall、「グラディウス兵士システム」、rheinmetall.comフランスのスコーピオンプログラムは、CONTACTラジオとSYNAPSソフトウェアを装備した200両のVBCI輸送車両において、射撃要請タイムラインを90秒未満に短縮しました。サイバーセキュリティが現在の仕様を支配しており、STANAG 4774はハードウェアベースの暗号化とエアギャップファームウェアアップデートを要求しており、これらを合わせると車両あたり18万米ドルが追加されますが、2024年に商用テレマティクスを悩ませたハッキングを軽減します。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プログラムおよびコンポーネントの高コスト | -1.2% | 南米、アフリカ、東南アジアの予算制約市場 | 短期(2年以下) |
| レガシープラットフォームとの統合の複雑さ | -0.9% | 欧州・北米の1980〜1990年代の車両群 | 中期(2〜4年) |
| 予算の変動と調達サイクル | -0.7% | 複数年予算を持つ民主主義国家 | 短期(2年以下) |
| デジタル改修におけるサイバーセキュリティリスクの台頭 | -0.5% | 北米、欧州、先進アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プログラムおよびコンポーネントの高コスト
アクティブ防護キットは車両あたり30万〜50万米ドルを追加し、完全なC4ISRスイートは増分コストを120万米ドル超に押し上げる可能性があり、サブシステムの60%以上を交換する必要がある場合には改修の財務的論理が損なわれます。ブラッドレーM2A4E1アップグレードは現在1ユニットあたり430万米ドルとなっており、白紙設計の同等品より28%安いに過ぎません。レアアース磁石の価格は依然として不安定であり、一部のプログラムではフェライト代替品でトルク密度が15〜20%低下することを受け入れざるを得ません。南米・アフリカの顧客は部分的なアップグレードパッケージを購入することで対応しており、ボリュームが分散してスケールメリットが圧迫されています。
レガシープラットフォームとの統合の複雑さ
MIL-STD-1553データバスを現代のイーサネットに橋渡しするために、米国海兵隊水陸両用戦闘車両刷新において18ヶ月のミドルウェア開発が必要でした。ドイツのレオパルト2A7Vは、モジュール式装甲とセンサーによる900キログラムの重量増加を油圧砲塔駆動装置が処理できなかったため、エンジニアリングに14ヶ月の追加期間を要しました。イスラエルのメルカバMark 3戦車へのトロフィー統合は、23%のユニットでレガシー無線機との電磁干渉を引き起こし、車両群全体のハーネス改修を余儀なくされました。[4]イスラエル国防軍、「トロフィー統合の教訓」、idf.ilこのようなボトルネックはスケジュールを18〜36ヶ月延長させ、予期しない非経常的コストを発生させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:IFVがリード、兵站バリアントが加速
歩兵戦闘車(IFV)は2025年の装甲車両アップグレード・改修市場シェアの37.89%を維持し、複合兵科機動における中心的役割を裏付けています。支援車両の装甲車両アップグレード・改修市場規模はより速い成長が見込まれており、兵站輸送車、指揮所、工兵バリアントは2031年にかけて11.56%のCAGRを記録すると予測されています。IFVプログラムは、致死性と生存性がピアMBTに匹敵する必要があるため、不均衡な予算を消費します。米国のブラッドレーM2A4はアイアンフィスト・ライト・デカップルドアクティブ防護と第3世代赤外線を統合しており、IFV刷新サイクルのコスト集約度を示しています。地雷耐性車両は対反乱作戦の戦域で安定した受注を受けており、APCはカナダの軽装甲車両6.0ラインなどの相互運用性義務付けを通じて勢いを増しています。
ベースライン能力が低いため、支援バリアントは適度なアップグレードから段階的な恩恵を実現でき、軍は後方梯隊の防護を作戦上の必須事項として扱うようになっています。トロフィーとLink 16を組み込んだM88A3回収車両改修は、整備・兵站資産の生存性向上というトレンドを体現しています。水陸両用・中量プラットフォームも、新興市場が災害救援車両としても機能する多用途資産を求めるにつれてパイプラインに入ってきています。これらの要因が合わさって、装甲車両アップグレード・改修市場を戦闘・支援車両群が順次ではなく並行して近代化するトラジェクトリに維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


アップグレードタイプ別:電動化が勢いを増す
装甲・生存性キットは、顧客が実証済みの戦闘性能を持つハードキルソリューションの配備を急ぐ中、2025年支出の31.69%を確保しました。2025年におけるトロフィーの95%迎撃率は、受動的装甲から統合検知・撃破層への転換を検証しました。遠隔武器ステーション(RWS)は引き続き普及しており、KongsbergはCROWS-Jの12,000台目を2025年半ばまでに納入する見込みです。機動性パッケージは、防護・電子機器により2,000〜3,000キログラム増加した車両のベースライン性能を回復させます。オープンアーキテクチャ電子機器は統合タイムラインを短縮し、共通モジュラーオープン規格スイートはソフトウェアドロップサイクルを24ヶ月から8ヶ月に短縮します。
パワートレイン電動化・エネルギーシステムは9.97%のCAGRで最速のセグメント成長を記録すると予測されています。ハイブリッドデモンストレーターは静粛監視中に70%の燃料節約を達成し、競合地域での滞空時間を3倍にします。GM Defenseのe-LTVは、輸出可能な電力が将来のセンサーおよびレーザーペイロードを支える方法を示しています。[5]GM Defense、「e-LTV技術概要」、gmdefense.comランフラットタイヤ、ソフトウェアパッチ、乗員快適性インサートが「その他」カテゴリーを構成し、合わせてメンテナンスダウンタイムを20%以上削減します。
エンドユーザー別:国土安全保障が加速
陸軍は2025年収益の72.67%を占め、この数字はその膨大な在庫と近代化予算への優先アクセスを反映しています。エイブラムス、ブラッドレー、ストライカー各車両群をカバーする米陸軍の複数年契約は、主要請負業者に安定したベースラインを確保しています。海軍は沿岸関連性を維持するために水陸両用強襲車両を刷新し、空軍保安部隊は基地防衛のために限定的な地雷耐性車両を調達しています。
国土安全保障・準軍事組織は2031年にかけて10.78%のCAGRで成長すると予測されており、エンドユーザーの中で最高となっています。米国税関・国境警備局(CBP)は2025年に340両のM-ATVに電子戦キットと熱画像装置を追加するため1億8,700万米ドルの発注を行い、非軍事バイヤーが現在いかに軍に近い防護レベルを要求しているかを示しています。欧州の憲兵隊は無人航空・地上脅威に対抗するため2025年に1,200両の装甲パトロール車両を購入し、2023年比65%増となりました。したがって、装甲車両アップグレード・改修市場は国防省を超えて、迅速な能力挿入が即時の作戦上の成果をもたらす民間安全保障領域にまで拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域は、装甲車両アップグレード・改修市場における2025年の収益の43.78%を創出しており、インドの42億米ドル規模のBMP-2プログラムおよび韓国のK2/K21改修がその優位性を支えている。日本の3億4,000万米ドル規模の90式戦車近代化、ならびに東南アジアの購入国からの関心の高まりが、地域の勢いを持続させている。オープンソース画像からは、中国が2025年末までに約400両の96式/99式戦車にアクティブ防護システムを統合していることも確認されているが、北京はプログラムの詳細をほとんど公開していない。
北米は、米国が装甲多目的車両(AMPV)の生産および既存戦闘車両群のアップグレードを含む装甲車両調達・アップグレードプログラムを加速させるなか、2026年から2031年にかけてCAGR 12.21%という最も高い成長率を記録すると予測されている。カナダのLAV 6.0は2025年に量産段階に入り、メキシコは国内治安作戦の強化を目的として、対ドローンキットを搭載した地雷耐性車両に2億1,000万米ドルを投資した。安定した予算措置と段階的な能力向上アップグレードへの選好が、地域の成長を下支えしている。
欧州は収益においてアジア太平洋地域に後れを取るものの、ドイの「ツァイテンヴェンデ」支出、フランスのルクレールXLRプログラム、およびポーランドのレオパルト2PL改修の恩恵を受けている。英国のチャレンジャー3ラインは2025年に生産を開始し、NATO同盟国との弾薬共通性を制限していたライフル砲のギャップを解消した。中東は依然として重要な地域であり、サウジアラビアの18億米ドル規模のエイブラムス計画とUAEの国産化推進が、地域の産業基盤を形成している。南米とアフリカは財政的な逆風に制約されながらも選択的な近代化作業を進めており、ブラジルと南アフリカの主要プロジェクトは長期的な潜在性を示している。

規制環境
近代化改修プログラムは、NATOが定める相互運用性および防護基準によって形作られている。NATO Generic Vehicle Architectureに整合したSTANAG 4754は電子系および電源インフラの選択の基盤となり、STANAG 4569はアップグレード対象車両の装甲性能と生存性認証を定めている。
米国では、近代化を重視した調達政策が装甲プラットフォームの維持整備計画に引き続き影響を与えている。2026年5月、AR 750-1およびDA PAM 750-1が改訂され、最新の整備方針と技術データへのアクセスが制度化された。また2026年7月には、アップグレード後の構成の適格性確認と受け入れを強化するため、Aberdeen Test CenterとDEVCOMの連携が確立された。
バリューチェーン分析
運用当局および国防省が能力上のギャップを定義し、その後General Dynamics Land Systems、BAE Systems、Rheinmetall、KNDSといった主契約企業やリードインテグレーターが、アップグレードのベースラインを設計し、プラットフォームレベルの統合を管理し、政府の試験機関と共に検証・受け入れを実施する。サブシステム専門企業は、能動防護システム、火器管制・電気光学機器、装甲モジュール、電源管理・電力分配、およびオープンアーキテクチャ要件に整合したデジタルまたは電気系バックボーンといった、高付加価値な改修コンテンツを提供する。
実行は通常、OEMの製造ライン、国内デポ、および現地の産業パートナーを通じて行われ、主権要件および現地調達比率規則に対応する。2026年、Hanwha Aerospaceがマレーシアを拠点とするCendana AutoとともにK200A1アップグレードのプロトタイプに取り組んだ事例や、TextronがウクライナDemand関連需要向けにルイジアナ州スライデル拠点でMSFV生産を再開した事例は、こうしたサプライチェーン構造がプロトタイプ開発と改修作業の両方をどのように支えているかを示している。ボトルネックは統合エンジニアリング、適格性確認試験サイクル、および希土類依存の電動機や安全性の高い車両用電子機器といった制約のあるコンポーネントに集中しており、長納期調達、モジュール式キットアーキテクチャ、段階的配備が一般的なリスク低減策となっている。
競合環境
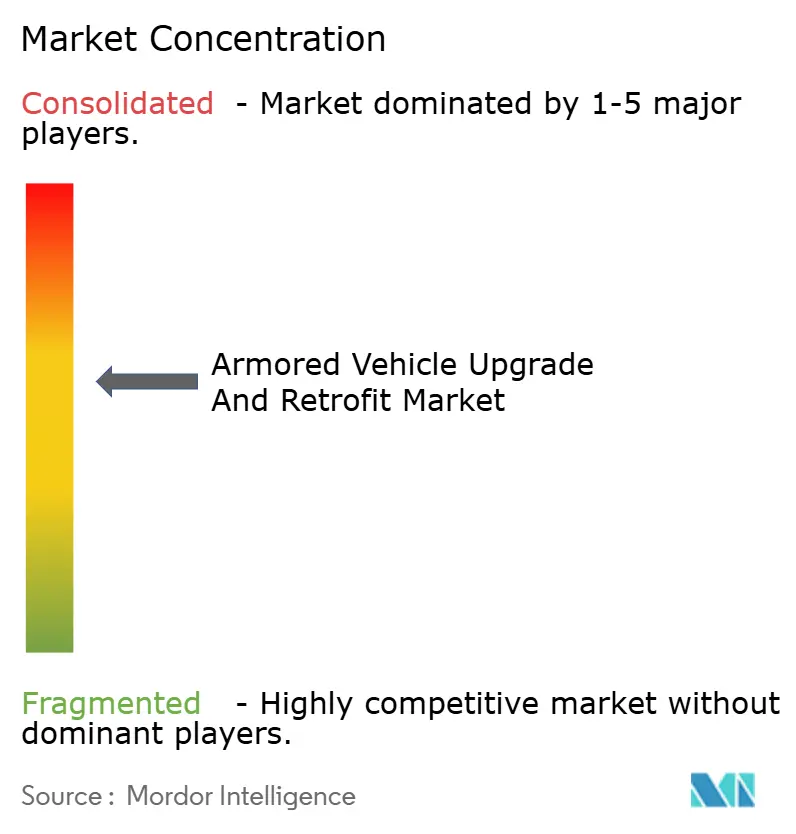
装甲車両アップグレード・改修市場は中程度の集中度を示しており、上位5社はGeneral Dynamics Corporation、Rheinmetall AG、BAE Systems plc、Elbit Systems Ltd.、Oshkosh Corporationです。FNSS、Otokar、ST Engineeringなどのティア2インテグレーターは、モジュール式キットで主要企業より20〜30%安く提供し、既存企業の市場ポジションを徐々に侵食しています。RheinmetallのLeonardo DRSへの55%出資は、ドイツ企業にアクティブ防護センサーの大西洋横断パイプラインを提供し、BAEとElbitが自社の電子機器ポートフォリオを拡大する契機となりました。
モジュール性とオープンアーキテクチャが戦略を牽引しています。BAEの共通モジュラーオープン規格スイートはサードパーティのプラグインを可能にし、配備タイムラインを12ヶ月未満に短縮して速度を商業的差別化要因に変えています。ElbitのTORCH-Xソフトウェアは、ユーザーインターフェースをハードウェアから切り離すことで同様の戦略を採用しています。付加製造は最新のホワイトスペースを代表しており、米陸軍デポの試験では現場プリンターが特注部品のリードタイムを90%削減できることが証明されています。
ハイブリッド電気推進が主要な競争の場として台頭しています。BAEのブラッドレーデモンストレーターとGM Defenseのe-LTVは指向性エネルギーシステムに関連する輸出可能電力指標で競い合っており、Hanwha Defenseはポーランドとオーストラリアの契約に技術移転を組み込んで政治的支持を獲得しています。STANAG 4774に基づくサイバーセキュリティコンプライアンスは最終的な競争軸を形成しており、車両あたり18万米ドルを追加しますが、後発参入者に対する非価格障壁として機能しています。
装甲車両アップグレード・改修産業のリーダー企業
General Dynamics Corporation
Rheinmetall AG
BAE Systems plc
Oshkosh Corporation
Elbit Systems Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
オープンアーキテクチャの電子機器およびサイバー適合型のデジタル改修は、プラットフォームの再設計を繰り返すことなく、センサー、C4ISR、対ドローン機能をより迅速に導入する必要のある車両群にとって明確な機会を生み出している。NGVAアーキテクチャに整合したNATO主導の相互運用性の波及効果、および義務化されたデータリンクは、混成車両群全体で統合負担を軽減できるモジュール式ミッションキット、ミドルウェア、安全なアップグレード経路への需要を後押ししている。
生存性・殺傷力パッケージは、運用当局が受動的な追加装甲から、センサー主導の多層的な撃破チェーンおよび最新の火器管制へと移行する中で、依然として高付加価値な機会である。契約活動は既にこの方向性を示しており、例えばElbit Systemsは2026年5月に、火器管制、電動砲塔駆動装置、通信、電気光学照準器を対象とする主力戦車の中期近代化改修に関する3億5,000万米ドル規模の国際契約を獲得した。またスウェーデンのFMVは2026年2月、CV90シリーズを少なくとも2045年まで延命させるための前段階エンジニアリング契約(3億3,500万スウェーデンクローナ)を締結した。産業参加や現地生産要件の存在も、認証済みサブシステムを国別のアップグレードキットや維持整備パッケージにまとめられる二次層インテグレーターや国内パートナーの余地を残している。
最近の業界動向
- 2026年6月:Rheinmetallは、2026年6月10日の予算決定を受けて、23両のBergepanzer 3 Bueffel装甲回収車を補充するドイツ連邦軍からの発注を受注した。この受注は、同盟国への譲渡資産の補充を含め、支援車両の改修および即応能力回復に対する短期的な需要を強化するものである。
- 2025年12月:BAE Systems Inc.は、Army Contracting Command, Detroit Arsenalが発注する装甲多目的車両(AMPV)240両の調達に関する契約変更を獲得した。この措置によりAMPVプログラムは2028年5月まで延長され、配備および構成管理に関連する新規生産およびアップグレード作業のパイプラインが維持される。
- 2024年8月:General Dynamics Land Systemsは、Stryker系列車両の改修・修理に関して米陸軍から1億7,440万米ドルの契約を獲得した。この受注は、現役車両群のライフサイクル維持と能力更新を支援し、デポの処理能力とアップグレードキットの統合作業の規模を維持している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、現役装甲車両のアップグレードおよび改修に関連する支出を対象としており、既存プラットフォームに新規または改良されたサブシステムを搭載することで、運用寿命の延長および任務遂行能力の向上を図るものである。本市場は、防衛・安全保障ユーザー向けにプログラム、キット、および統合サービスを通じて実施される近代化作業の価値として定義する。
調査範囲の除外事項:新規車両の調達、能力向上を伴わない通常のデポ整備、ならびに弾薬および消耗品に関する支出は除外する。
セグメンテーション概要
- 車両タイプ別
- 装甲兵員輸送車(APC)
- 歩兵戦闘車(IFV)
- 地雷耐性伏撃防護(MRAP)車両
- 主力戦車(MBT)
- その他の車両タイプ
- アップグレードタイプ別
- 装甲・生存性キット
- 武器・遠隔武器ステーション
- 機動性(エンジン、トランスミッション、サスペンション)
- 電子機器・センサー・C4ISR
- パワートレイン電動化・エネルギーシステム
- その他のアップグレード(タイヤ、ソフトウェアなど)
- エンドユーザー別
- 陸軍
- 海軍
- 空軍
- 国土安全保障・準軍事組織
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を把握し、年度ごとに検証可能な観測可能な防衛シグナルにモデルを紐付けるために活用した。国家防衛予算文書や立法府の予算配分サマリーなどの公開予算・調達情報を参照したうえで、防衛省および公式軍事刊行物から部隊編成およびプラットフォーム艦隊情報を精査した。
地域間でインプットの一貫性を保つため、装甲車両サブシステムに関連する貿易シグナルとしてUN Comtrade、マクロ水準の基準値としてSIPRIの軍事費データシリーズ、ならびに防護レベルや電子アーキテクチャなどのアップグレードテーマに関する技術論文・標準化機関の資料も参照した。次に、企業の財務報告書、投資家向け資料、プレスリリース、および信頼性の高い防衛専門メディアを活用して、プログラムのタイミング、契約金額、および典型的なアップグレード内容を確認した。場合によっては、企業財務情報、契約・入札追跡、および防衛プログラムデータベースに関する有料サブスクリプションを利用してクロスチェックを効率化した。ここに記載したソースはあくまで例示であり、データ収集、検証、および明確化のために他の多数の公開資料も参照している。
一次インタビューおよびサーベイ
一次調査は、アップグレードと整備の区分の定義、および予算が実際の改修キットの納入と統合作業にどのように転換されるかを検証することに重点を置いた。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるプログラムレベルの関係者、システムインテグレーター、サブシステムサプライヤー、およびユーザーとの対話を通じて、更新サイクル、プラットフォームごとの典型的な作業内容、および価格動向に関する前提条件を必要に応じて修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):12% | アジア太平洋地域:42% |
| 中位層:43% | 部門・ユニトリーダー:34% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:21% | マネージャー:54% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定は、防衛近代化予算とプラットフォーム艦隊数を出発点とするトップダウン方式で行い、中期アップグレードおよびサブシステム更新サイクルの浸透率を適用することで対象となるアップグレードプールを算出する。次に、サンプリングされたプログラム価値、契約受注額、および一般的な改修バンドルに対する平均販売単価×数量チェックなど、選択的なボトムアップ推計によって合計値を検証し、公開情報が限られる国に対して調整を行う。
モデルで使用する主要インプットには、履帯式および車輪式装甲プラットフォームの導入基盤、アップグレードサイクルのタイミング(延命および中期オーバーホールの時期)、防護・生存性改修の強度、電子機器・ベトロニクスのコンテンツ成長、ならびに国内プログラムと国際インテグレーターを通じた予算配分の比率が含まれる。国レベルの開示に空白が生じる場合は、地域の軍事費動向、既のプラットフォーム近代化ロードマップ、および比較可能な艦隊対支出比率などの代替指標を使用し、インタビューのフィードバックを通じて修正を行う。
予測にあたっては、防衛予算の推移と近代化の緊急性に関するシナリオ分析を適用し、契約・プログラムのタイミングシグナルに対する指数平滑法を用いて中心ケースをさらに精緻化した。最終予測は、納入スケジュール、改修能力、およびサブシステム認定の進捗といった実際的な制約に紐付けられている。
データ検証と更新サイクル
最終的な市場数値が単一のデータシリーズに依存しないよう、アウトプットは複数のチェックを通じて三角測量される。モデルの結果を近代化予算項目、契約受注の推移、およびプラットフォーム艦隊の動向などの独立したシグナルと比較し、承認前に国・プログラムレベルで外れ値を調査する。
主要な前提条件、換算ロジック、および年度整合性については第二のアナリストによるレビューを実施し、その後、プラットフォームとサブシステムの作業間での二重計上を回避するため、地域間の整合確認を行う。レポートは年次で更新され、大規模な紛争、調達凍結、または大型近代化受注が需要に重大な変化をもたらした場合には中間更新が実施される。納品前には最終更新作業を行い、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの装甲車両アップグレード・改修市場規模と他の公表推計値との比較
装甲車両のアップグレードおよび改修に関する公表市場規模が大きく乖離して見える場合があるのは、各調査機関が調査範囲を異なる形で設定し、予算、艦隊、および契約受注額を一つの数値に結びつけるために異なる根拠を使用しているためである。最大の乖離は通常、アップグレードとして計上されるものの定義、対象地域、および推計が締結済みプログラムに基づくか、より広範な潜在需要プールを想定するかによって生じる。
契約受注の推移、防衛近代化予算項目、およびプラットフォーム艦隊のアップグレードロードマップが、Mordor Intelligenceを実際に実施されたアップグレード・改修作業に紐付けるための検証手段であり、新規車両調達と通の維持管理は計上対象から除外している。また、一部の推計が広義の陸上システム電子機器などの隣接領域を含む場合や、通貨タイミングおよび更新サイクルが同一基準年に揃えられていない場合にも差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 85億米ドル(2026年) | |
| 業界調査機関A | 36億米ドル(2024年) | より早い基準年を使用し、開示されたアップグレードプログラムとエンドユーザーの限られたセットに焦点を当てた狭い計上範囲を適用しているとみられ、統合・認定価値の捕捉が低下している。 |
| グローバルリサーチ出版社B | 67億米ドル(2025年) | 異なる年度を対象としており、プラットフォームごとに保守的なアップグレード浸透率とコンテンツ前提を適用している可能性が高く、電子機器、防護、およびパワートレイン改修バンドルが複数年パッケージとして納入される場合に過小計上となる可能性がある。 |
3つの数値間の乖離の大部分は、年度整合性の違いと、近代化として扱われるものと隣接する防衛支出として扱われるものの定義の違によって説明される。調査範囲を観測可能な予算、艦隊、および受注済みプログラムに紐付けることで、最終合計値は新たな契約が公表されるたびに再現・更新しやすくなる。


レポートで回答される主要な質問
2026年における装甲車両アップグレード・改修市場の規模はどのくらいですか?
2026年には86億5,000万米ドルと評価されており、9.51%のCAGRを反映して2031年までに136億3,000万米ドルへの上昇が予測されています。
どの車両タイプがアップグレード支出の最大シェアを占めていますか?
歩兵戦闘車(IFV)は、兵員輸送と直接射撃における二重の役割から、2025年収益の37.89%を占めています。
2031年にかけて最も速い成長が見込まれる地域はどこですか?
北米は米国とカナダのプログラムに牽引されて12.21%のCAGRを記録すると予測されています。
ハイブリッド電気改修が注目を集めている理由は何ですか?
静粛機動とセンサー・指向性エネルギー兵器向けの輸出可能な電力が、コンポーネントコストが高いにもかかわらずハイブリッドドライブを魅力的にしています。
競合環境をリードしている企業はどこですか?
General Dynamics、Rheinmetall、BAE Systems、Elbit Systems、Oshkoshが合わせて2025年収益の約60%を占めました。
改修プログラムが直面する主な抑制要因は何ですか?
高いコンポーネントコストと統合の複雑さが、特にシステムの60%以上を交換する必要がある場合に、新車購入との財務的差異を縮小させる可能性があります。
最終更新日:



