
動物腸管健康市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.68 十億米ドル |
| 市場規模 (2031) | 8.38 十億米ドル |
| Growth Rate (2026 - 2031) | 8.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる動物腸管健康市場分析
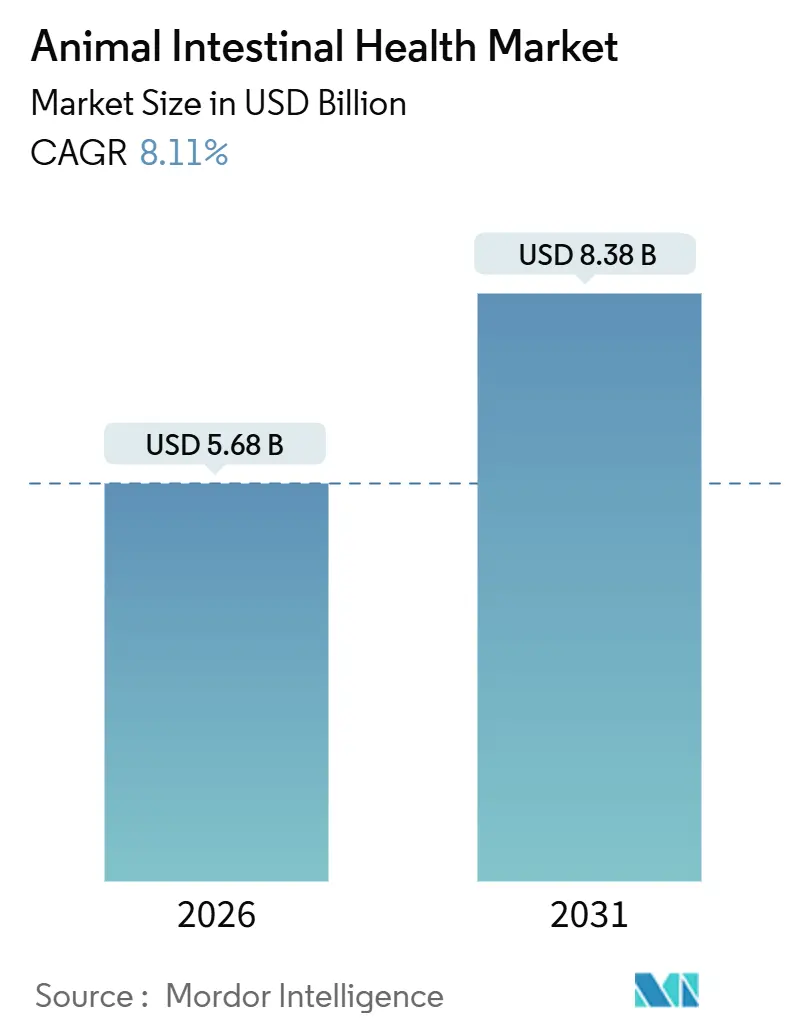
動物腸管健康市場規模は2026年に56.8億米ドルと推計され、予測期間(2026〜2031年)中に年平均成長率8.11%で成長し、2031年には83.8億米ドルに達する見込みです。
抗生物質成長促進剤からエビデンスに基づく腸管健康ソリューションへの世界的な転換が市場の勢いを生み出しており、生産性を保護しながら規制上の制限に適合することが求められています。高密度生産システムにおける腸管障害の増加に伴い、飼料効率が低下していることも需要の増大につながっており、予防的添加物の採用を促進しています。プレバイオティクス、プロバイオティクス、免疫刺激剤、フィトジェニクスは、生産者が家畜のパフォーマンスを維持するために活用するコアツールキットを形成しています。人工知能は、各種・品種固有のマイクロバイオームに対して特定の添加物ブレンドを照合することにより、このツールキットをさらに拡充し、試行錯誤のコストを削減して一貫性を向上させています。一方、サプライチェーンの複雑化および高品質原材料の価格上昇は、特に価格感応度の高い地域において、最終製品コストに継続的な上昇圧力をかけています。
主なレポートのポイント
- 家畜別では、豚が2025年の動物腸管健康市場シェアの29.45%を占め、養殖は2031年にかけて10.34%のCAGRで拡大しています。
- 添加物別では、プレバイオティクスが2025年に27.54%の売上シェアで首位を占め、フィトジェニクスが9.89%のCAGRで最も急速な成長を示しています(2031年まで)。
- 形態別では、乾燥形態が2025年の動物腸管健康市場規模の68.43%を占め、液体製品は10.11%のCAGRで拡大しています。
- 原料別では、微生物由来原料が2025年に58.32%のシェアを占め、植物由来原料は11.43%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に41.33%のシェアで首位を占め、アジア太平洋は2031年にかけて9.54%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の動物腸管健康市場のトレンドとインサイト
ドライバーインパクト分析*
| ドライバー | CAGR予測への影響度(%)(概算) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 家畜における腸管障害の増加 | +2.1% | 世界全体、特に集約的システムで顕著 | 中期(2〜4年) |
| 機能性動物飼料生産の成長 | +1.8% | 北米および欧州連合、アジア太平洋へ拡大 | 長期(4年以上) |
| 抗生物質成長促進剤禁止による腸管健康補助剤への需要転換 | +2.3% | 欧州連合および北米、新興市場への波及 | 短期(2年以内) |
| 昆虫タンパク質農業によるプレバイオティクス需要の促進 | +0.9% | アジア太平洋中心、オランダおよびカナダでの採用 | 長期(4年以上) |
| AIによるマイクロバイオームプロファイリング | +1.0% | 米国、欧州連合、日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
家畜における腸管障害の増加が市場拡大を牽引
高密度飼育、急速な成長サイクル、気温変動により、ほとんどの商業種において腸管障害の有病率が高まっています。離乳後の下痢は現代の豚コホートの最大5分の1に影響を及ぼし、一部の生産施設では呼吸器疾患よりもコストが高くなっています。抗生物質成長促進剤撤廃を進める養鶏生産者は、体重増加を損ない死亡率を高める壊死性腸炎の発生による同様の圧力に直面しています。生産者は、飼料換算率が1パーセントポイント低下するたびにサイクルごとに数千米ドルの飼料費が追加されると試算しており、保護的添加物への急速な投資を促しています。スターターダイエットへのプロバイオティクスとプレバイオティクスの統合により、大規模試験では下痢の発生率が30%削減されています。したがって需要は、抗生物質を使用せずにマージンを維持しようとする動きと直接連動しており、動物腸管健康市場の上昇軌道を強化しています。
機能性動物飼料生産の成長が添加物統合を加速
飼料工場は、腸管健康成分を単体サプリメントとして販売するのではなく、それを組み込んだ完全配合飼料を設計するケースが増えています。この取り組みは畜産企業の物流を簡素化し、最初から最後まで均一な添加物供給を保証します。欧州の主要インテグレーターは2024年以降、機能性飼料ラインを約3分の1拡大しています。並行して、エクストルーダーおよびペレタイザーラインはプロバイオティクスの生存率を保護する温度制御ゾーンにアップグレードされ、生細胞数を犠牲にすることなく高い添加レベルが可能になっています。以前は複数の農場ステップを必要としたプロセスが1回の生産パスで完了するようになったことで節約効果が生まれ、添加物メーカーも飼料処方者との予測可能な引き取り契約から恩恵を受けています。こうしたトレンドは大量注文の構造的増加を固め、動物腸管健康市場の持続的な収益成長を支えています。
抗生物質成長促進剤禁止が腸管健康代替品への移行を加速
規制当局は先進国のほとんどで抗生物質成長促進剤を禁止または制限しており、新興経済国もそれに追随しています。インドの食品安全機関は2024年に追加薬剤クラスへの禁止を拡大し、タイは養鶏輸出業者が市場アクセスを守るためにすでに達成している自主的削減目標を導入しました。安価な抗生物質成長促進剤に依存していた生産者は、堅牢な腸管健康プログラムで代替しない限り生産性が低下する12〜18ヶ月の移行期間に直面しています。プロバイオティクス、プレバイオティクス、フィトジェニクスの相乗的ブレンドを組み合わせたコンビネーションパックは、欧州の豚・家禽農場において過去の成長率の95〜98%を回復しています[1]欧州食品安全機関、「フィトジェニクスの安全性に関する科学的意見」、efsa.europa.eu。こうした実証されたフィールド結果が非抗生物質ソリューションへの信頼を高め、調達決定を加速させ、動物腸管健康市場のアドレサブルベースを拡大しています。
AIによるマイクロバイオームプロファイリングが精密栄養戦略を実現
機械学習プラットフォームにより、各フロック、養殖池、または畜舎に適した添加物を選択するコストが低下しています。Cargill、DSMおよびいくつかのスタートアップ企業は現在、糞便または水のマイクロバイオームサンプルを分析し、観察された微生物シグネチャーを独自の菌株データベースと照合し、1日以内に最適な処方を推奨するサービスを提供しています[2]D. Kellyら、「マイクロバイオーム分析における機械学習」、nature.com。アーリーアダプターは添加物コストの15〜20%削減と安定した生産指標を挙げています。このアプローチは、塩分濃度、温度、飼育密度の変動により微生物コミュニティが不安定になる養殖において特に価値があります。リアルタイムダッシュボードはマイクロバイオームの組成が目標範囲から逸脱した時点でシグナルを発し、疾病圧力が高まる前に管理者が投与量を調整できるようにしています。こうしたデジタルサービスの広範な展開は、動物腸管健康市場全体にわたって顧客ロイヤルティの確保と高マージン収益源の拡大をもたらすと期待されています。
制約のインパクト分析*
| 制約 | CAGR予測への影響度(%)(概算) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格な規制承認スケジュール | −1.2% | 世界全体、欧州連合および北米で最も深刻 | 中期(2〜4年) |
| 専門腸管健康原料の高コスト | −0.8% | 中南米およびアジアの一部 | 短期(2年以内) |
| 品種間のマイクロバイオームのばらつきが標準化を制限 | −0.7% | 世界全体、特に多品種生産システムにおいて | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な規制承認スケジュールがイノベーション展開を制約
主要な法域において、新規プロバイオティクスまたはフィトジェニクスを市場に投入するには、2〜3年の申請書類作成と審査が必要になる場合があります。欧州食品安全機関の安全性推定制度(QPS)は広範なゲノムおよび毒性データを要求し、米国食品医薬品局のGRASルートは複数種の給餌試験を求めるため、申請1件あたり200〜500万米ドルのコストがかかる場合があります[3]欧州食品安全機関、「飼料添加物に関する規制ガイダンス」、efsa.europa.eu。こうした障壁は回収期間を延長し、小規模バイオテクノロジー企業の参入を阻み、革新的ソリューションのパイプラインを狭めています。大手多国籍企業でさえコスト回収のために地域別に発売を段階的に実施する必要があり、突破口となる製品の世界的普及を遅らせ、動物腸管健康市場の短期的な拡大を抑制しています。
専門原料の高コストが市場浸透を制限
高度なプロバイオティクス培養物や精製オリゴ糖は従来の添加物の3〜5倍のプレミアムを要求し、集約的システムにおける総飼料コストを最大12%押し上げます。北米および欧州の垂直統合型生産者はこれらのコストを吸収できる一方、中南米および東南アジアの価格感応度の高い事業者は採用を先送りしたり、より安価で効果の低い代替品を選択したりすることが多くあります。メーカーは現在、低投与量処方やコントロールリリースコーティングの試験を行い、有効性を高めながら価格への懸念を軽減しようとしています。成功は、特に生体重価格が変動しやすい地域において、段階的な生産性向上が追加飼料コストを上回ることを証明できるかどうかにかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
家畜別:豚が中核を維持し、養殖が急成長
豚は2025年の動物腸管健康市場規模の29.45%を占め、生産システムがバイオセキュリティを強化し、抗生物質成長促進剤を多菌株プロバイオティクスおよびプレバイオティクスパッケージで代替しました。離乳後プログラムは現在、成長を損なう病原性大腸菌(E. coli)の増殖を制限するための早期腸管定着を重視しています。一方、養殖は全種の中で最も高い10.34%のCAGRを記録しており、水産物需要の増大と集約的養殖池における慢性的な細菌課題に支えられています。淡水ティラピアと汽水エビ農場は、水中分散に耐えて飼料換算率を改善するコーティングプロバイオティクスを採用しています。家禽は主に抗生物質成長促進剤除去後の壊死性腸炎に対抗するブロイラーコンプレックスから安定した需要を維持しています。反芻動物の採用は子牛と子羊のスターターフィードに集中しており、専門ブレンドが乳汁から固形飼料への移行を緩和しています。アメリカミズアブ幼虫が主導する昆虫農業は現在規模が小さいですが、タンパク質転換効率を高める標的型プレバイオティクスの革新的ニッチを開きます。
養殖の絶対的支出が増加するにつれ、豚が保持している動物腸管健康市場シェアの優位性は縮小すると予想されます。ベトナムとインドのエビ生産者はすでに飼料予算の最大4%を腸管添加物に充てており、豚システムで典型的なレベルに近づいています。したがって競争の激化はマイクロカプセル化および芽胞形成菌株に関する特許を活用するサプライヤーとともに、水安定性処方へとシフトしています。陸上家畜向けに開発されたIPを水産環境で再利用できるクロス種プラットフォームも支持を集めています。この収束はバリューチェーン全体の量を増加させ、規模の経済を強化します。
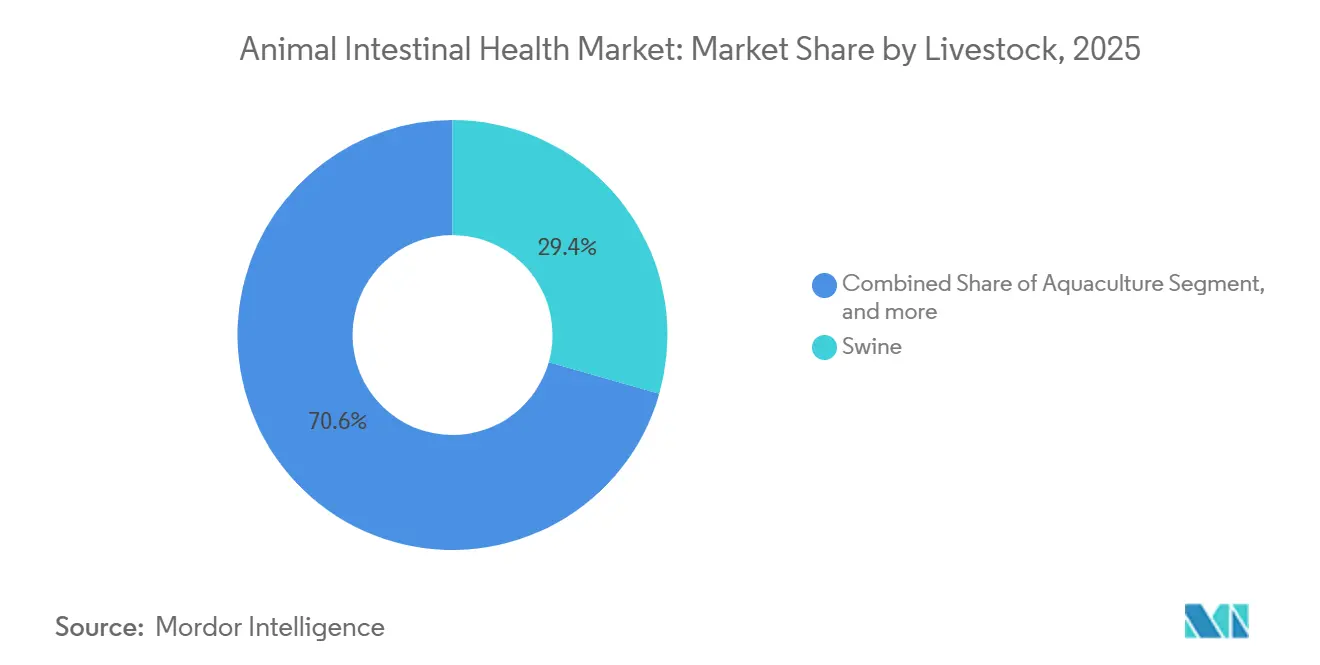
注記: 全セグメントのシェアはレポート購入後にご利用いただけます


添加物別:プレバイオティクスが首位、フィトジェニクスが台頭
プレバイオティクスは2025年の動物腸管健康市場シェアの27.54%を占め、有益な細菌の成長を促進するフルクトオリゴ糖およびマンナンリッチフラクションが中心です。ほとんどの規制フレームワークとの適合性と高ペレット化温度への耐性が広範な使用を確保しています。フィトジェニクスは9.89%のCAGRで最も急速に成長しており、合成添加物に関連する残留懸念なしに抗菌・抗炎症特性を発揮する精油などの植物由来化合物に支えられています。プロバイオティクスは成熟しているが革新が活発なクラスターを形成しており、研究者はペレット飼料での使用拡大に向けて耐熱性と芽胞形成のための菌株を調整しています。免疫刺激剤はニッチですが、若齢動物のワクチンストレスの影響軽減に向けて注目を集めています。
生産者はプレバイオティクスとフィトジェニクスをブレンドした多成分ソリューションへと傾いており、微生物バランスと腸管完全性に対する相乗効果を実現しています。この総合的な傾向はプレミアム提供を差別化し、エンドユーザーの切り替えコストを引き上げます。査読付き試験でこうした組み合わせを検証したサプライヤーは、国際的な飼料処方者によるリスティングが速まります。欧州連合およびブラジルの規制機関は特定のフィトジェニクス分子の承認を開始しており、これは幅広い採用を促進し、植物成分の変動性に対する歴史的な懐疑心を払拭するマイルストーンとなっています。
形態別:乾燥製品が大部分を占め、液体が最速で拡大
乾燥形態は、取り扱いの容易さ、長い貯蔵寿命、既存の飼料工場インフラとの適合性により、2025年の動物腸管健康市場規模の68.43%を生み出しました。マッシュおよびペレット配合飼料における均一な粒子分布は、農場での追加労力なしに一貫した摂取を確保します。しかし液体添加物は、自動ポンプによりサプリメントを計量する循環型養殖システムおよび精密給餌設備に牽引され、10.11%のCAGRを記録しています。液体キャリアはまた、ペレット化中に変性してしまう熱感受性化合物や酵素の高添加も可能にします。
メーカーは液体に固有の包装およびコールドチェーンの障壁を、濃縮エマルジョンおよびシェルフスタブルペースト形態の開発により軽減しています。豚の育成施設では、水溶性プロバイオティクスが輸送や離乳などのストレス期間中に即時の腸管サポートを提供します。乾燥形態のリーダー各社はマイクロカプセル化技術をアップグレードして胃酸耐性を高め、形態間の有効性を均等化することで応えています。この競争により性能の主張が研ぎ澄まされ、エンドユーザーの選択肢が拡大しています。
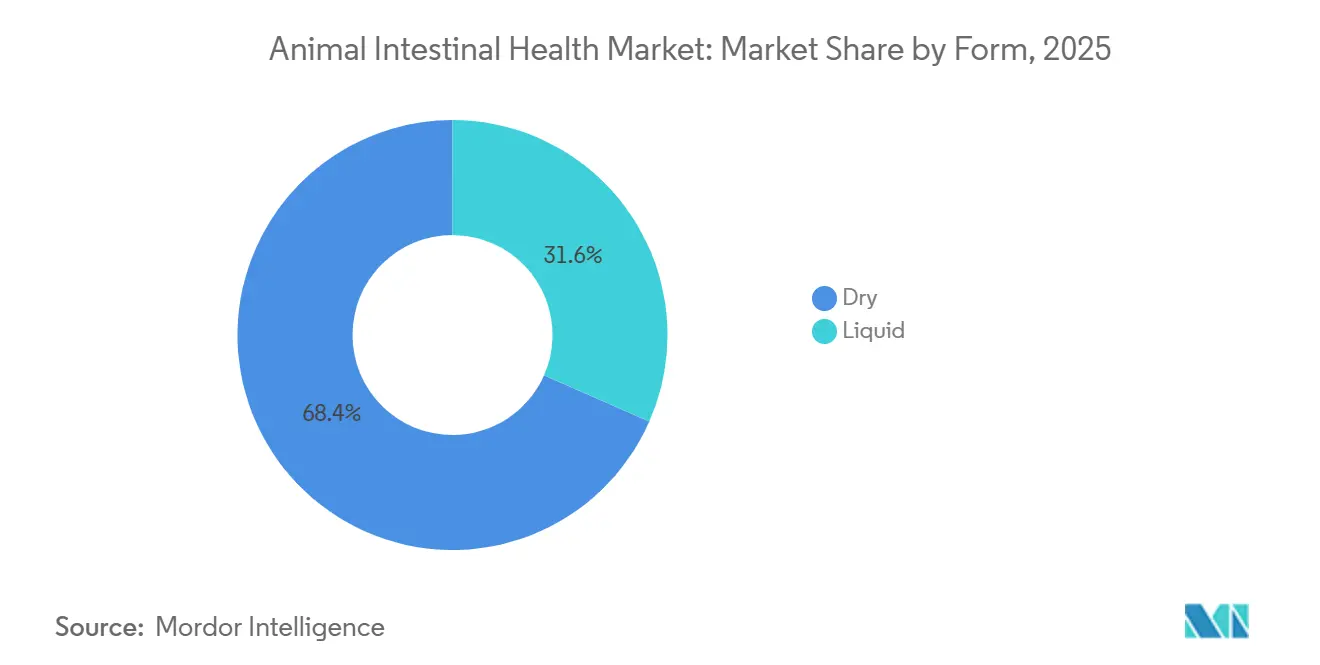
注記: 全セグメントのシェアはレポート購入後にご利用いただけます
原料別:微生物由来の優位性と植物由来の勢い
微生物由来原料は2025年の売上の58.32%を供給し、数十年にわたる発酵ノウハウと世界規模でのステンレス鋼設備の拡張可能な設備から恩恵を受けています。強固な品質システムが長いサプライチェーン全体で生存可能な細胞数を維持し、顧客の信頼を強化しています。植物由来抽出物は現在11.43%のCAGRで進歩しており、クリーンラベルのトレンドと活性フィトケミカルを濃縮する選択的抽出の突破口に支えられています。藻類由来ベータグルカンおよび酵母由来ヌクレオチドは中間的な位置を占め、微生物カテゴリーと植物カテゴリーを橋渡ししています。
調達先の多様化により、コモディティ価格変動に連動するトウモロコシおよび大豆ストリームへの依存が低減され、原材料インフレ時の戦略的優位性となります。さらに、微生物系活性物質と植物系活性物質を組み合わせた相乗的ブレンドは、添加量を減らしながら機能的カバレッジを広げ、パフォーマンスのトレードオフなしにSKUの削減を求めるインテグレーターに訴求します。したがって知的財産の申請は、バリア機能、免疫調節、病原体制御に向けた異なるメカニズムを活用するデュアルソース組成物をますます標的にしています。
地域分析
北米は2025年の動物腸管健康市場の41.33%を占め、米国が主導しており、強制的な獣医飼料指令と早期の抗生物質成長促進剤撤廃が代替品の急速な採用を促進しました。大手インテグレーターは、腸内生態系乱れのシグナルが現れた際に迅速な投与調整を可能にするクラウドベースの栄養プラットフォームと畜舎センサーを連携したリアルタイム監視機器を導入しています。カナダの活発なアメリカミズアブセクターもプレバイオティクス売上を押し上げており、幼虫生産者はタンパク質収率を改善するためにマイクロバイオーム管理を精緻化しています。一方、メキシコの飼料産業は輸出市場の残留基準を満たすためにプロバイオティクスの使用を拡大しています。
アジア太平洋は9.54%のCAGRが見込まれる最速の成長を示しており、水産・エビ生産量の急増と地域タンパク質需要の継続的な増大に支えられています。中国のアフリカ豚熱後の豚群再建は、新設された高バイオセキュリティ施設を守るための腸管健康への支出を加速させています。インドの乳業協同組合は初期下痢を抑制して生涯乳生産量を高めるために子牛栄養プログラムに投資しています。技術採用率が高い日本と韓国は、添加物選択を精緻化するAIガイドによるマイクロバイオームツールを先行試験しており、他の国々が模倣を目指すテンプレートを提供しています。
欧州は生産者が世界最も厳しい抗菌剤規制を遵守しなければならない中、規制主導の堅調な拡大を記録しています。欧州の飼料処方者は機能性飼料のイノベーションを先導し、有機認証機関に受け入れられる単一ペレットに複数の腸管サポート剤を統合しています。スカンジナビアの養鶏コンプレックスは、プロバイオティクスとオート麦由来ベータグルカンを組み合わせることで抗生物質使用量の低いベンチマークを示しています。対照的に、南米と中東・アフリカは現在の浸透率は低いものの、地域当局が薬物残留規制を強化し、輸出志向型農場が認証を求めるにつれて新たな量的成長をもたらしています。


規制環境
飼料添加物として位置付けられる動物腸内健康ソリューションは、主要市場ごとに異なる、厳格に管理された枠組みの対象となります。欧州連合では、規則(EC)No 1831/2003が飼料添加物の認可を規定しており、EFSAが上市前の安全性および有効性評価を実施し、承認された製品はEU飼料添加物登録簿に登録されます。EU認可のペースは、性能に関する主張を伴って販売できる内容を引き続き左右しています。委員会実施規則(EU)2026/356(2026年2月)は妊娠豚向けエンド-1,4-ベータ-キシラナーゼの動物用飼料添加剤製剤を認可し、委員会実施規則(EU)2026/1018(2026年5月)はSaccharomyces cerevisiae NBRC 0203およびLacticaseibacillus rhamnosus NBRC 3425を含む製剤を全動物種向けに認可しました。
米国では、FDA獣医学センターが連邦食品・医薬品・化粧品法に基づき動物用食品および飼料を規制しており、直接給与型微生物製品については、FDAの方針で具体的なコンプライアンス要件が定められています。腸内健康製品にとって繰り返し問題となる境界線は、製品が消化管に影響を与えることを意図している場合の、動物用飼料添加剤としての位置付けと医薬品的表示との区別です。新規動物用食品や医薬品的表示リスクについて早期の協議を促すFDAの発表は、この分類上の課題を浮き彫りにしています。国際レベルでは、WOAH基準やVICHなどの調和の取り組みが、技術的要件や収斂に関する議論に影響を与えており、これらは腸内健康関連の動物栄養製品の申請書設計、市販後監視、国境を越えた流通に影響します。
バリューチェーン分析
バリューチェーンは、上流の投入資材(微生物株、発酵基質、植物由来活性成分、担体システム、およびカプセル化・コーティング材料)から、製造(発酵、乾燥、安定化、配合、および保護送達加工)へと続きます。下流では、製品は飼料工場、インテグレーター、プレミックス業者、獣医師・栄養アドバイザー、そして農場やアクアカルチャーの投薬システムを経由して流通します。規模の優位性は、発酵能力および生存率と一貫性を保護する品質システムに集中しており、これは2025年に市場収益の58.32%を占めた微生物由来成分にとって特に重要です。
最近の動きは、能力と加工ノウハウが最も重要となる分野を示しています。カーギルは、アイオワ州シーダーラピッズの施設アップグレードを完了(2026年3月)し、Micronutrition & Health Solutionsポートフォリオ内でのポストバイオティクス発酵能力を拡大、発酵バイオアクティブ成分の上流供給を強化しました。中流のイノベーションは、熱や保存に対する保護送達と安定性にも焦点を当てており、これは乾燥形態が2025年の数量の68.43%を占める一方、液体は精密投薬チャネルで拡大しているという市場動向と一致しています。アディッソーはSanion Tetra 50およびSanion Tetra 70(2026年3月)を発売しました。これは豚と家禽向けの高濃度保護型酪酸ナトリウム添加物です。また、トロウニュートリションはPresan Evolve(2026年5月)を発表し、ブロイラー向けに植物由来技術と標的放出型酪酸技術を組み合わせました。下流では、用途別に製品の位置付けとチャネル戦略が異なります。畜産とアクアカルチャーは一般にインテグレーターや飼料工場のプログラムに組み込まれる一方、コンパニオンアニマルの腸内健康は、Jaguar Healthが計画している非処方・植物由来のNeonorm Dog(2026年5月)の発売を含め、小売および直接消費者向け販路をたどります。
競争環境
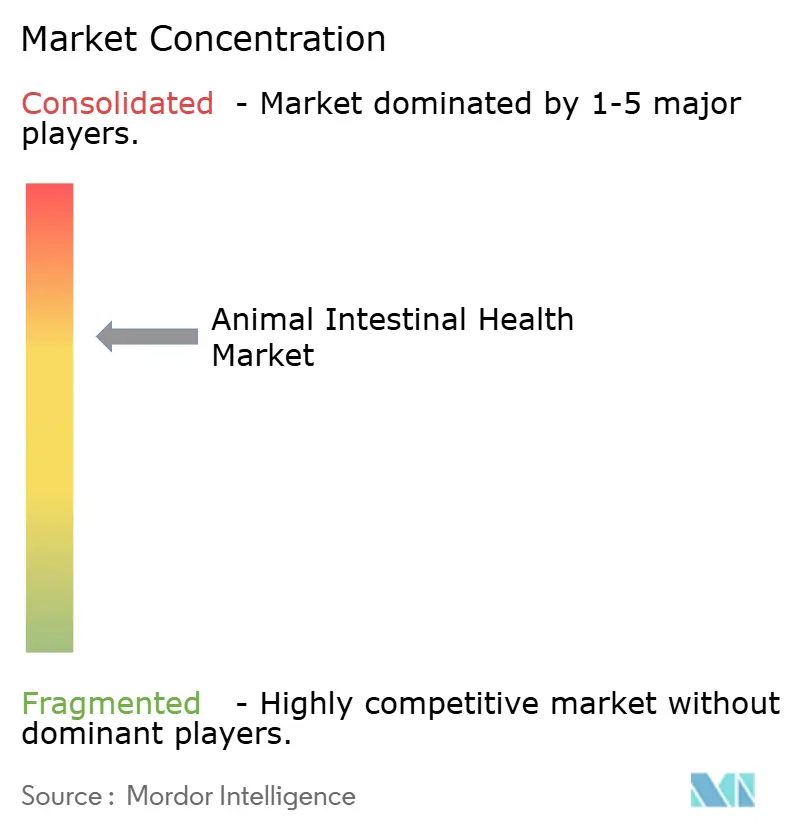
動物腸管健康市場は中程度の集中度を維持しています。DSM、Cargill、およびChr. Hansenの3社が合計で世界売上の半分弱を占め、広範な発酵設備、処方ラボ、規制チームを活用して優位性を維持しています。これらのポートフォリオはますます添加物レンジをデータ分析および諮問サービスと融合させ、価値提案をコモディティ販売から成果ベースのパートナーシップへとシフトさせています。KeминやAlltechなどの中堅企業は、特定の生産フェーズを標的とする藻類由来免疫調節剤や発酵副産物などのニッチ活性物質に注力することで競争しています。
戦略的買収がこの分野を形成しています。CargillによるAquaHealth Solutionsの買収は深い養殖ノウハウを注入し、DSM-Firmenichの1億5,000万米ドルのデジタル栄養プログラムはマイクロバイオームシーケンシングを飼料工場自動化と連携するクラウドプラットフォームに資金を提供しています。スタートアップはゲノムの精密さをもたらし、AIを使用してコストのかかる畜舎試験前に菌株の有効性を予測し、パイプラインを迅速に刷新しようとする大手プレーヤーにライブラリをライセンス供与することが多くあります。特許申請はますます、飼料加工中のプロバイオティクスを安定化させるカプセル化設計を対象としており、ペレット化温度が病原体を不活化するために上昇するにつれて重要な差別化要因となっています。
パートナーシップのパターンは、メカニズムを検証するための学術機関との共同開発を強調し、より速い規制承認とマーケティング上の牽引力を確保しています。サプライヤーはまた、ベースライン量を保証しブランド切り替えを抑止するために地域飼料工場との独占的流通契約を締結しています。競争の焦点は現在、昆虫および代替タンパク質チャネルへとシフトしており、ファーストムーバーはセグメントが拡大するにつれて事実上の標準となり得る仕様を確立することを目指しています。
動物腸管健康業界のリーダー企業
AB Vista
DuPont
Kemin Industries, Inc.
Lesaffre
Bluestar Adisseo
- *免責事項:主要選手の並び順不同

市場機会と将来展望
規制上の承認と科学的検証が、認可済み飼料添加物の経路内で、より広範囲かつ複数種にまたがる表示のための余地を生み出しています。特にEUで顕著です。動物用飼料添加剤は、性能に関連する成果(例:腸内フローラの安定化)を掲げて販売することができますが、規則(EC)No 1831/2003の下では疾病の予防や治療を目的として位置付けることはできません。2026年5月にEUがSaccharomyces cerevisiae NBRC 0203およびLacticaseibacillus rhamnosus NBRC 3425を含むプロバイオティクス製剤を全動物種向けに認可したことは、複数種向け表示を目指す開発者にとって具体的な参考事例となり、畜産カテゴリー全体で申請書に裏付けられた有効性の基準を引き上げています。
技術主導の機会分野は、追加的なコモディティ株の投入よりも、より高い精密性と安定性に重点が置かれています。査読済みの2026年の研究は、ブロイラーの亜臨床性壊死性腸炎に関連する毒素を標的としたナノボディのプロバイオティクス媒介送達といった次世代アプローチを指摘しており、これに加え、複数生物種の微生物バイオアクティブ複合体や、飼料効率の向上に関連する新規同定Limosilactobacillus株も挙げられます。同時に、商業的投資は、これらの概念を規模拡大できる生産・配合能力に向かっており、ポストバイオティクス向けの発酵能力拡大(カーギル、2026年3月)や、保護放出型有機酸・酪酸プラットフォーム(アディッソー、2026年3月;トロウニュートリション、2026年5月)が含まれます。これらを総合すると、検証済みの生物学的知見、ペレット化・保存を通じた保護送達、そして機能性飼料製造やますますデータ駆動型となる栄養プログラムに適合したインテグレーター対応プロトコルを組み合わせたターンキーソリューションに機会があることを示しています。
最近の業界動向
- 2026年5月:トロウニュートリションは、ブロイラー向けに植物由来成分を組み合わせた保護放出型酪酸技術であるPresan Evolveを発表し、商業養鶏プログラムにおけるより標的を絞った腸内健康ソリューションへの一歩を示しました。この発売は統合栄養プログラムと整合しており、世界市場全体でインテグレーターや飼料工場による採用を加速させる可能性があります。
- 2025年7月:レサフルは、コンパニオンアニマルケア分野のポートフォリオ拡大に向けてCanBiocinへの戦略的投資を発表しました。この動きは、マイクロバイオーム志向の能力を強化し、消費者向けおよび獣医関連チャネルへの流通を拡大するもので、腸内健康成分のより迅速な製品化を後押しします。この投資は、畜産微生物学資産に加えてペット市場の機会を取り込もうとする動きを浮き彫りにしています。
- 2025年5月:ケミン・インダストリーズは、発酵とマイクロバイオーム研究を加速するためBactanaを買収しました。この取引により、ケミンの腸内健康成分に関する社内能力が強化され、畜産およびアクアカルチャー分野全体でのより広範な展開を支援します。この買収は、複数種向け栄養プログラムにおいて高度なポストバイオティクスおよびプロバイオティクスプラットフォームを拡大する戦略と整合しています。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、動物腸内健康市場を、動物の腸機能および腸内バランスを支えるために使用される飼料添加物および関連栄養投入資材の価値と定義しています。これは消化、免疫防御、および全体的な性能成果を支えるものです。
対象範囲の除外事項:腸内健康向け飼料添加物として販売または位置付けられていない治療用動物用医薬品および診療主導の治療は除外します。
セグメンテーション概要
- 家畜別
- 養殖
- 家禽
- 反芻動物
- 豚
- その他
- 添加物別
- プロバイオティクス
- プレバイオティクス
- 免疫刺激剤
- フィトジェニクス
- 形態別
- 乾燥
- 液体
- 原料別
- 微生物由来
- 植物由来
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の境界を設定し、仮説をインタビューに反映させる前の初期の需給マップを構築するために、デスクワークが用いられました。畜産およびアクアカルチャーの数量についてはFAOSTATなどの公開統計や技術参考資料、農業および飼料指標についてはUSDAやユーロスタット、そして欧州食品安全機関やコーデックス委員会などの機関による飼料添加物ガイダンスを参照しました。
動物個体数を実用的な需要プールに変換するため、主要添加物カテゴリーの輸出入に関するUN Comtradeなどの貿易・生産シグナルも入手可能な範囲で確認し、プロバイオティクスやプレバイオティクスなどの添加物の一般的な配合率や機能性表示を明確にする学術論文も参照しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼できる業界紙は、事業構成に関する記述や地理的エクスポージャーを相互確認するために使用され、製品フォーカスの明確化に役立つ場合には、企業財務や特許動向調査のための有料サブスクリプションも利用しました。これらの情報源は網羅的なものではなく、データ収集、検証、および確認のために他の多くの公開文書や参考資料も使用されました。
一次インタビューおよび調査
一次調査による対話は、畜産、アクアカルチャー、およびコンパニオンアニマル関連チャネル全体で実際に購入・使用されているものを検証し、実際の価格設定、配合の変化、および採用の障壁を確認するために用いられました。添加物サプライヤー、プレミックスおよび飼料事業者、流通業者、およびエンドユーザーの組み合わせに対して聞き取りを行い、APAC、EMEA、およびアメリカ大陸全体で主要な仮説を再確認し、地域の給餌慣行と規制条件が適切に反映されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):14% | APAC:52% |
| ミッドティア:44% | 機能・部門責任者:32% | EMEA:30% |
| 小規模プレイヤー:17% | マネージャー:54% | アメリカ大陸:18% |
市場規模算定と予測
市場規模算定は、トップダウン方式による需要プールの構築から始まります。畜産およびアクアカルチャーの生産量と動物頭数を、対象となる飼料数量に変換し、次にインタビューによって精緻化された採用率および配合率の仮定を用いて添加物消費量に変換します。合計値はその後、添加物種類別のサンプル価格(キログラム単価)、チャネルマージン、および開示情報が許す範囲でのサプライヤーの目に見える収益エクスポージャーの簡易ロールアップなど、選択的なボトムアップ検証によって検証されます。
この市場で重要な入力要素には、種別の動物個体数、配合飼料生産動向、食生活を機能性添加物へとシフトさせる抗生物質削減政策、形態別(乾燥対液体)の典型的な配合率、および微生物由来・植物由来投入資材の入手可能性に連動した価格変動が含まれます。添加物では価格が数量よりも速く変動する可能性があるため、貿易フローから観測されるスポットシグナルと専門家によって確認された契約行動を組み合わせて平均販売価格(ASP)の推移をモデル化し、国レベルのデータ系列が薄い場合には地域代替指標を用いてギャップに対処しています。
予測にあたっては、採用速度、規制強化、および畜産サイクルの状況を軸としたシナリオ分析を用い、特定の添加物グループがどの程度の速さで代替または配合に組み込まれるかについての専門家の見解と整合させます。最終的な予測は、すべての仮定を測定可能な推進要因に結び付け、根拠を説明できるケースにのみ上書きを限定することで、再現性を維持しています。
データ検証と更新サイクル
検証は、モデル出力と独立したシグナル(飼料生産の方向性、動物生産動向、関連添加物投入資材の貿易動向など)との間の不一致を確認するいくつかのチェックを通じて行われます。ある国またはセグメントで異常な変動が見られる場合、仮定の積み上げを再検討し、計算過程を確認し、既知の事象で変動を説明できない場合には情報源に再度連絡します。
承認前に、モデルは最初の構築に関与していないアナリストによって段階的にレビューされ、対象範囲の整合性、単位の一貫性、および通貨の取り扱いが再確認されます。レポートは毎年更新され、価格設定、規制、または動物生産に重大な影響を与える事象が発生した場合には中間更新が行われます。納品前には、明確な推進要因で裏付けられる最新の見解をクライアントに提供できるよう、最終的な鮮度チェックを実施します。
Mordor Intelligenceの動物腸内健康市場規模と他の公表推計値との比較
動物腸内健康に関する公表されている市場規模は、対象範囲の線引きが異なることや、年をまたいで価格の扱いが異なることから、しばしばばらつきが生じます。実際には、最大の変動は、隣接する栄養カテゴリーが含まれるかどうか、ASPがどれほど速く上昇すると想定されるか、そして現地価格を米ドルに換算する際にどの為替レートのタイミングが用いられるかから生じることが一般的です。
更新主導型の構築は、新たな飼料生産、動物生産、または添加物貿易のシグナルが方向転換した際に仮定を再確認し、価格ロジックが統合前に推計年と同じ通貨期間で更新されるため、こうした変動を抑えるのに役立ちます。これらは、2026年の市場価値についてMordor Intelligenceが適用しているガードレールであり、そのため、古い為替レート平均を維持したり、一律の世界的ASPを適用したりする情報源と比較して、数値が高く見えたり低く見えたりすることがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.68 B (2026) | |
| 業界誌A | USD 4.01 B (2023) | より古い基準年を使用しており、より広範な腸内健康ソリューションを混在させ、検証済みの採用率・配合率チェックが少ない可能性があり、これにより最近の添加物価格設定や採用動向の変化の影響が過小評価される可能性があります。 |
| 業界ニュースレターB | USD 5.40 B (2027) | 将来価値は、過去の基準点から単純化された成長経路を適用しているように見え、添加物の形態や供給源を一貫して区別していない可能性があり、これによりASPの推移や暗示される需要プールに歪みが生じる可能性があります。 |
全体として、これらの差異は主にタイミングと、何を腸内健康添加物として計上し、何をより広範な性能向上または健康関連投入資材とみなすかの違いから生じています。動物生産量や飼料指標に需要プールを結び付け、その上でインタビューを通じて価格設定と採用状況を再確認することで、年ごとに追跡・再現しやすい市場価値を導き出しています。


レポートで回答された主な質問
動物腸管健康市場の現在の価値はいくらですか?
このセクターは2026年に56.8億米ドルと評価されており、2031年までに83.8億米ドルに達すると予測されています。
腸管健康ソリューションへの支出が最も多い家畜カテゴリーはどれですか?
豚の生産事業が首位であり、2025年の世界売上の29.45%を占めています。
最も急速に成長している添加物の種類はどれですか?
フィトジェニクス化合物は2031年にかけて9.89%のCAGRで拡大しています。
アジア太平洋が最も急成長している地域である理由は何ですか?
養殖の急速な拡大とタンパク質に対する消費者需要の増大が、地域のCAGRを9.54%に押し上げています。
AIツールは腸管健康管理をどのように変えていますか?
機械学習プラットフォームは添加物ブレンドを特定のマイクロバイオームプロファイルと照合し、一貫性を改善しながら添加物コストを最大20%削減します。
サプライヤー間にはどの程度の市場集中度がありますか?
市場は1〜10のスケールで6を記録しており、破壊的新規参入者の余地がある中程度の集中度を示しています。
最終更新日:



