
Marktgröße und Marktanteil im Bereich tierische Darmgesundheit
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.68 Milliarden US-Dollar |
| Marktgröße (2031) | 8.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
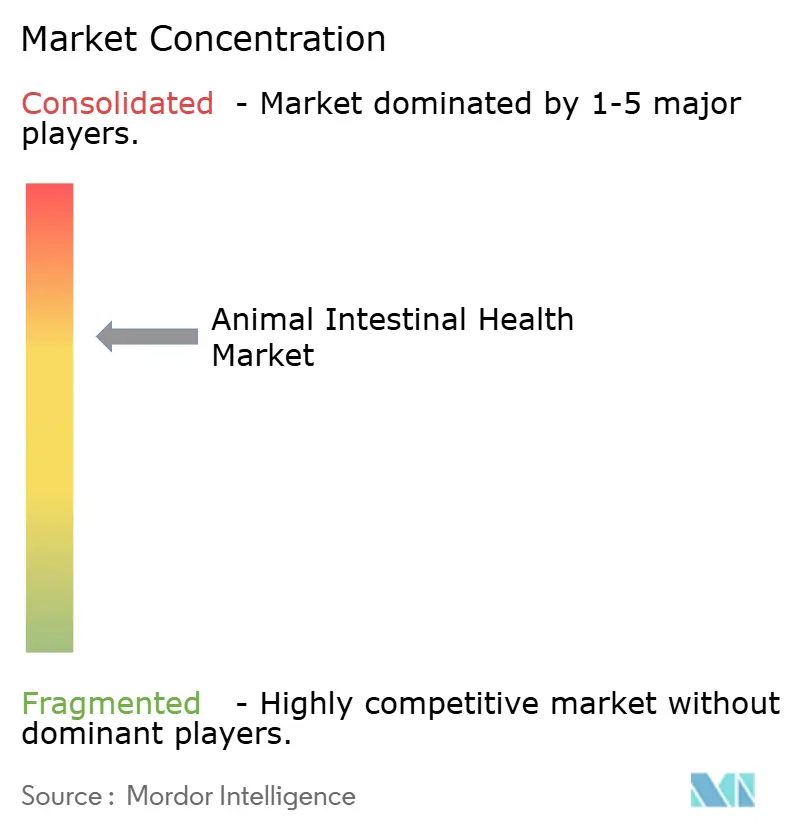
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für tierische Darmgesundheit durch Mordor Intelligence
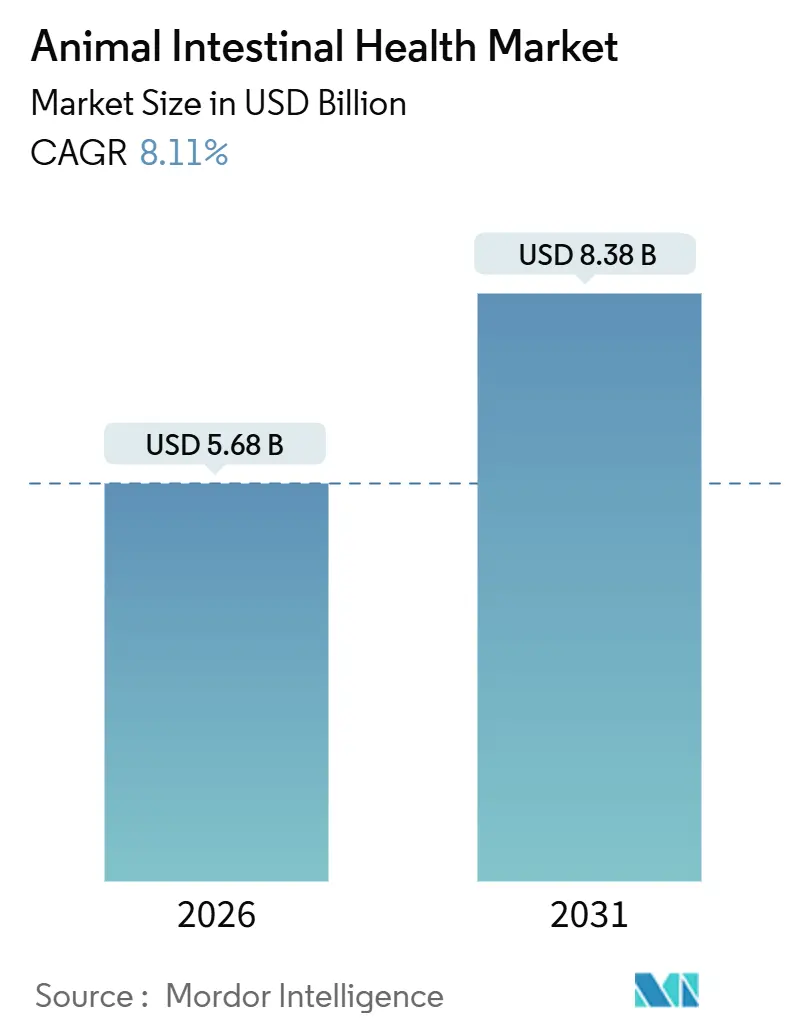
Die Marktgröße für tierische Darmgesundheit wird im Jahr 2026 auf 5,68 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 8,11 % während des Prognosezeitraums (2026–2031) 8,38 Milliarden USD erreichen.
Die Dynamik folgt dem globalen Wandel weg von antibiotischen Wachstumsförderern hin zu evidenzbasierten Darmgesundheitslösungen, die die Produktivität sichern und gleichzeitig den regulatorischen Anforderungen entsprechen. Die Nachfrage steigt auch deshalb, weil Darmerkrankungen in Hochdichte-Produktionssystemen häufiger aufgetreten sind, wodurch die Futtereffizienz sinkt und die Einführung präventiver Additive vorangetrieben wird. Präbiotika, Probiotika, Immunstimulanzen und Phytogenika bilden nun das zentrale Instrumentarium, das Erzeuger einsetzen, um die Leistung der Nutztiere aufrechtzuerhalten. Künstliche Intelligenz erweitert dieses Instrumentarium, indem sie spezifische Additivmischungen auf das jeweilige Mikrobiom jeder Art und Rasse abstimmt, Versuchs-und-Irrtums-Kosten senkt und die Konsistenz verbessert. Gleichzeitig üben die Komplexität der Lieferkette und die Preise für hochwertige Rohstoffe einen stetigen Aufwärtsdruck auf die Endproduktkosten aus, insbesondere in preissensitiven Regionen.
Wichtigste Erkenntnisse des Berichts
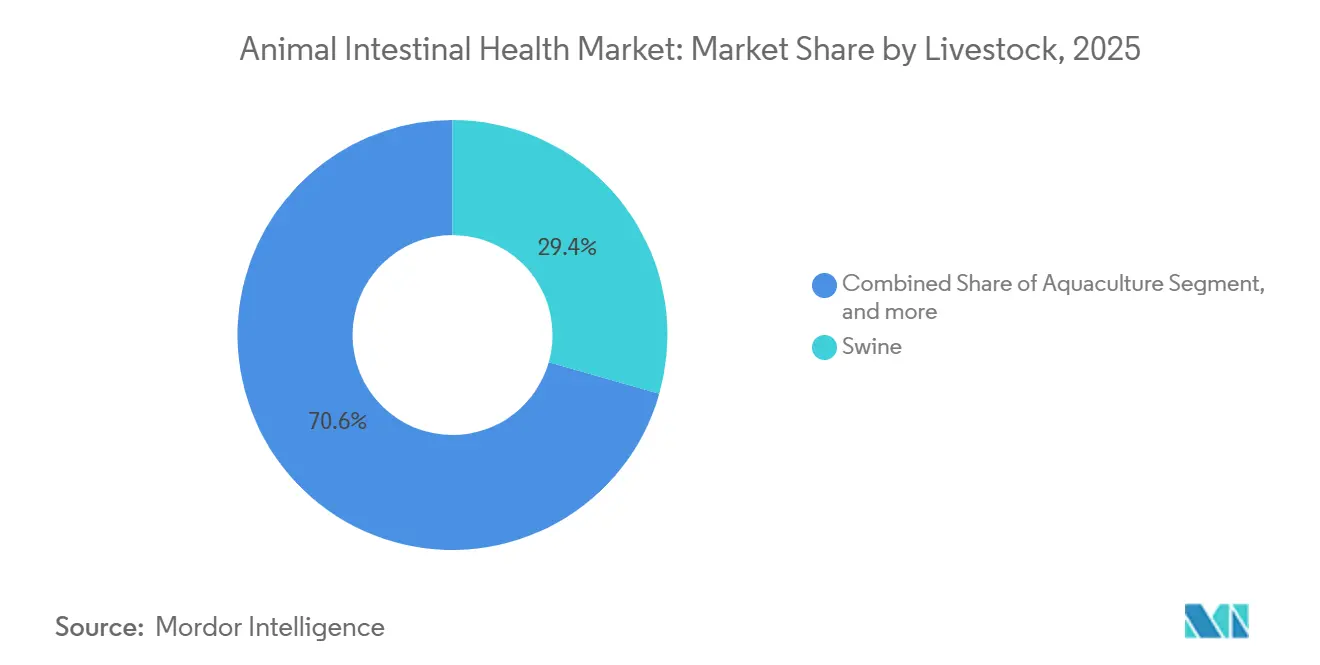
- Nach Nutztieren hielt Schwein im Jahr 2025 einen Anteil von 29,45 % am Markt für tierische Darmgesundheit, während Aquakultur bis 2031 mit einer CAGR von 10,34 % expandiert.
- Nach Additiv führten Präbiotika im Jahr 2025 mit einem Umsatzanteil von 27,54 %; Phytogenika verzeichnen mit 9,89 % CAGR bis 2031 die höchste Wachstumsrate.
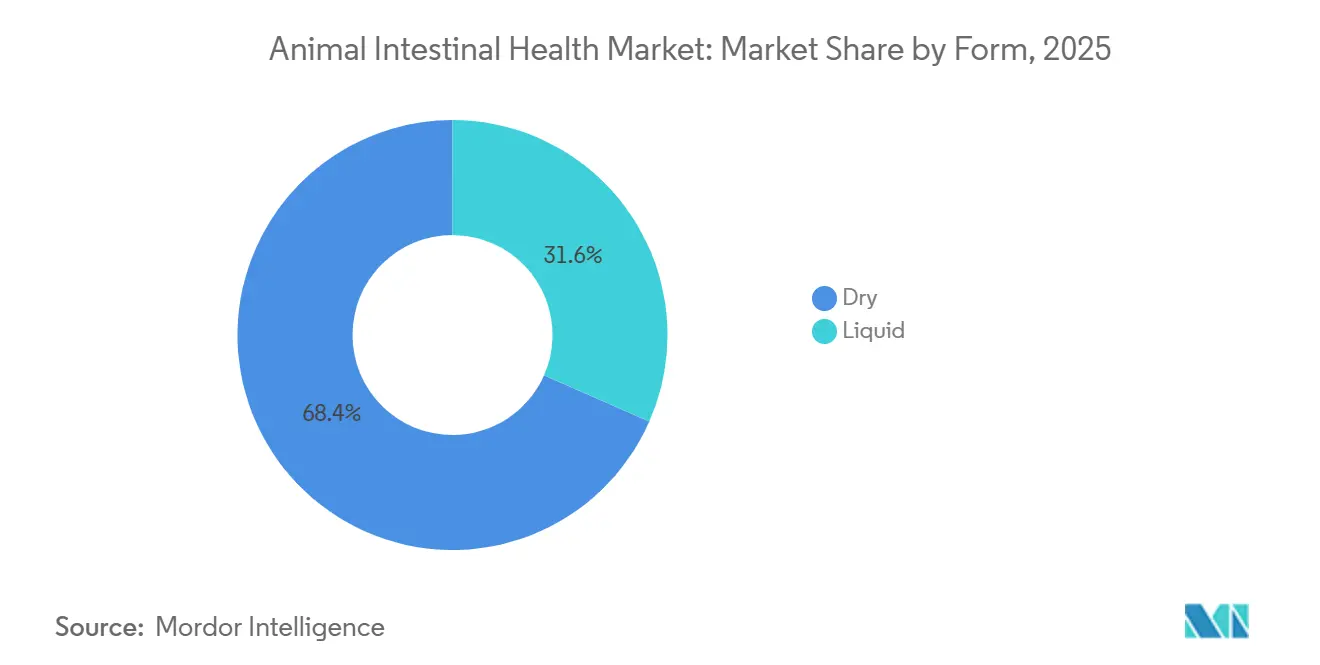
- Nach Form beherrschten Trockenformate im Jahr 2025 einen Anteil von 68,43 % der Marktgröße für tierische Darmgesundheit, während Flüssigprodukte mit einer CAGR von 10,11 % wachsen.
- Nach Quelle entfielen im Jahr 2025 58,32 % des Anteils auf mikrobielle Inhaltsstoffe, und pflanzenbasierte Quellen sollen mit einer CAGR von 11,43 % wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 41,33 %, während Asien-Pazifik bis 2031 voraussichtlich eine CAGR von 9,54 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse des Marktes für tierische Darmgesundheit
Analyse der Treiberwirkung*
| Treiber | (%) (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Darmerkrankungen bei Nutztieren | +2.1% | Global, am ausgeprägtesten in intensiven Systemen | Mittelfristig (2–4 Jahre) |
| Wachstum in der Produktion von funktionalem Tierfutter | +1.8% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verbote von Antibiotika-Wachstumsförderern verlagern die Nachfrage auf Darmgesundheitshilfen | +2.3% | EU und Nordamerika, Übertragung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Insektenproteinzucht fördert die Nutzung von Präbiotika | +0.9% | Asien-Pazifik als Kernmarkt, Einführung in den Niederlanden und Kanada | Langfristig (≥ 4 Jahre) |
| KI-gestützte Mikrobiom-Profilierung | +1.0% | Vereinigte Staaten, EU, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Darmerkrankungen bei Nutztieren treiben die Marktexpansion voran
Höhere Besatzdichten, schnellere Wachstumszyklen und schwankende Temperaturen haben die Häufigkeit von Darmstörungen bei den meisten kommerziellen Tierarten erhöht. Durchfall nach dem Absetzen betrifft heute bis zu einem Fünftel moderner Schweinebestände und ist in einigen Betrieben kostspieliger als Atemwegserkrankungen geworden. Geflügelproduzenten, die mit dem Entzug von Antibiotika-Wachstumsförderern konfrontiert sind, stehen vor ähnlichem Druck durch Ausbrüche nekrotischer Enteritis, die die Gewichtszunahme verringern und die Sterblichkeit erhöhen. Erzeuger berechnen, dass jeder Prozentpunkt Verlust bei der Futterverwertung die Futterkosten pro Zyklus um Tausende von Dollar erhöht, was rasche Investitionen in schützende Additive auslöst. Die Integration von Probiotika und Präbiotika in Starterfutter hat die Durchfallinzidenz in großen Studien um 30 % gesenkt. Die Nachfrage skaliert daher direkt mit dem Bestreben, Margen ohne Antibiotika zu erhalten, was die Aufwärtsentwicklung des Marktes für tierische Darmgesundheit verstärkt.
Wachstum der Produktion von funktionalem Tierfutter beschleunigt die Integration von Additiven
Futtermittelhersteller konzipieren zunehmend vollständige Rationen, die Darmgesundheitsinhaltsstoffe einbetten, anstatt diese als eigenständige Supplemente zu verkaufen. Die Praxis vereinfacht die Logistik für Nutztierunternehmen und gewährleistet eine einheitliche Additivzufuhr vom ersten bis zum letzten Bissen. Große europäische Integratoren haben seit 2024 ihre Linien für funktionales Futter um fast ein Drittel erweitert. Parallel dazu wurden Extruder und Pelletierlinien mit temperaturgesteuerten Zonen aufgerüstet, die die Lebensfähigkeit von Probiotika schützen und höhere Einschlussmengen ohne Einbußen bei der Lebendzellenanzahl ermöglichen. Einsparungen entstehen, weil ein Produktionsdurchlauf nun das leistet, was früher mehrere Schritte auf dem Betrieb erforderte, und Additivhersteller profitieren von besser vorhersehbaren Abnahmevereinbarungen mit Futterformulierern. Diese Trends verankern einen strukturellen Anstieg von Großbestellungen und stützen das nachhaltige Umsatzwachstum im Markt für tierische Darmgesundheit.
Verbote von Antibiotika-Wachstumsförderern beschleunigen den Übergang zu Darmgesundheitsalternativen
Regulierungsbehörden haben Antibiotika-Wachstumsförderer in den meisten Industrieländern verboten oder eingeschränkt, und Schwellenländer ziehen nach. Die indische Lebensmittelsicherheitsbehörde erweiterte ihr Verbot 2024 auf weitere Wirkstoffklassen, während Thailand freiwillige Reduktionsziele einführte, die Geflügelexporteure bereits erfüllen, um den Marktzugang zu sichern. Erzeuger, die sich auf kostengünstige Antibiotika-Wachstumsförderer verlassen haben, stehen nun vor einer 12- bis 18-monatigen Anpassungsperiode, in der die Leistung nachlässt, sofern diese nicht durch robuste Darmgesundheitsprogramme ersetzt werden. Kombinationspakete mit synergistischen Mischungen aus Probiotika, Präbiotika und Phytogenika stellen 95–98 % der historischen Wachstumsraten in europäischen Schweine- und Geflügelställen wieder her[1]Europäische Behörde für Lebensmittelsicherheit, „Wissenschaftliches Gutachten zur Sicherheit von Phytogenika”, efsa.europa.eu. Diese dokumentierten Feldergebnisse stärken das Vertrauen in nicht-antibiotische Lösungen und beschleunigen Beschaffungsentscheidungen, wodurch die adressierbare Basis für den Markt für tierische Darmgesundheit vergrößert wird.
KI-gestützte Mikrobiom-Profilierung ermöglicht Präzisionsernährungsstrategien
Plattformen für maschinelles Lernen senken die Kosten für die Auswahl des richtigen Additivs für jeden Bestand, Teich oder Stall. Cargill, DSM und mehrere Start-ups bieten inzwischen Dienste an, die Fäkal- oder Wasser-Mikrobiomproben analysieren, beobachtete mikrobielle Signaturen mit einer proprietären Stammdatenbank abgleichen und innerhalb eines Tages eine optimierte Formulierung empfehlen[2]D. Kelly et al., „Maschinelles Lernen in der Mikrobiomanalyse”, nature.com. Frühe Anwender berichten über Additivkosteneinsparungen von 15–20 % und stabilere Produktionskennzahlen. Der Ansatz ist besonders wertvoll in der Aquakultur, wo Schwankungen in Salzgehalt, Temperatur und Besatzdichte mikrobielle Gemeinschaften destabilisieren. Echtzeit-Dashboards signalisieren, wenn die Mikrobiomzusammensetzung außerhalb der Zielbereiche driftet, sodass Manager die Dosierung anpassen können, bevor sich der Krankheitsdruck verstärkt. Der weitverbreitete Einsatz dieser digitalen Dienste verspricht, die Kundenbindung zu festigen und hochmargige Umsatzströme im Markt für tierische Darmgesundheit auszuweiten.
Analyse der Hemmniswirkung*
| Hemmnis | (%) (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Strenge regulatorische Zulassungsfristen | −1.2% | Global, am stärksten ausgeprägt in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für spezialisierte Darmgesundheitsinhaltsstoffe | −0.8% | Lateinamerika und Teile Asiens | Kurzfristig (≤ 2 Jahre) |
| Mikrobiomvariabilität zwischen Rassen begrenzt die Standardisierung | −0.7% | Global, insbesondere in Mehrrassenproduktionssystemen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Zulassungsfristen hemmen den Innovationseinsatz
Die Markteinführung eines neuen Probiotikums oder Phytogenikums kann in wichtigen Rechtsordnungen zwei bis drei Jahre Dossieraufbereitung und -prüfung erfordern. Das Verfahren zur qualifizierten Sicherheitsvermutung der EFSA verlangt umfangreiche genomische und toxikologische Daten, während der GRAS-Weg der US-amerikanischen FDA auf mehrspezifische Fütterungsversuche besteht, die zusammen pro Antrag 2–5 Millionen USD kosten können[3]Europäische Behörde für Lebensmittelsicherheit, „Regulatorische Leitlinien für Futterzusatzstoffe”, efsa.europa.eu. Solche Hürden verlängern den Amortisationszeitraum und schrecken kleine Biotechnologieunternehmen vom Markteintritt ab, was die Pipeline disruptiver Lösungen einengt. Selbst große multinationale Unternehmen müssen Markteinführungen geografisch staffeln, um Kosten zu decken, was die globale Verbreitung von Durchbrüchen verlangsamt und die kurzfristige Expansion im Markt für tierische Darmgesundheit dämpft.
Hohe Kosten für Spezialinhaltsstoffe begrenzen die Marktdurchdringung
Hochwertige Probiotikakulturen und gereinigte Oligosaccharide kosten drei- bis fünfmal so viel wie konventionelle Additive und treiben die gesamten Futterkosten in intensiven Systemen um bis zu 12 % in die Höhe. Während vertikal integrierte Erzeuger in Nordamerika und Europa diese Kosten absorbieren können, zögern preissensitive Betreiber in Lateinamerika und Südostasien bei der Einführung oder wählen günstigere, weniger wirksame Alternativen. Hersteller experimentieren nun mit niedrigdosierten Formulierungen und Formulierungen mit kontrollierter Freisetzung, um die Wirksamkeit zu strecken und Preisbedenken zu mindern. Der Erfolg wird davon abhängen, ob nachgewiesen werden kann, dass inkrementelle Leistungsgewinne den zusätzlichen Futteraufwand überwiegen, insbesondere dort, wo die Schlachtgewichtspreise volatil bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Nutztieren: Schwein bleibt das Kernsegment, während Aquakultur einen Aufschwung erlebt
Schwein trug 2025 29,45 % zur Marktgröße für tierische Darmgesundheit bei, da Produktionssysteme die Biosicherheit verschärften und Antibiotika-Wachstumsförderer durch Mehrspezies-Probiotika- und Präbiotika-Pakete ersetzten. Absetzprogramme betonen nun die frühe Darmbesiedlung, um die Proliferation pathogener E. coli zu begrenzen, die das Wachstum hemmt. Aquakultur verzeichnet unterdessen mit 10,34 % die höchste CAGR unter allen Arten, gestützt durch steigende Meeresfrüchtenachfrage und chronische bakterielle Herausforderungen in intensiven Teichen. Süßwasser-Tilapia- und Brackwasser-Garnelenbetriebe setzen beschichtete Probiotika ein, die die Wasserverteilung überstehen und die Futterverwertung verbessern. Geflügel verzeichnet eine stabile Nachfrage, hauptsächlich aus Masthähnchenbeständen, die nach dem Entzug von Antibiotika-Wachstumsförderern gegen nekrotische Enteritis kämpfen. Die Einführung bei Wiederkäuern konzentriert sich auf Kalb- und Lammstarterfutter, mit Spezialmischungen, die den Übergang von Milch auf festes Futter erleichtern. Die Insektenzucht, angeführt durch die Larven der Schwarzen Soldatenfliege, ist heute noch klein, eröffnet aber eine innovative Nische für zielgerichtete Präbiotika, die die Proteinumwandlungseffizienz steigern.
Der Marktanteilsvorsprung von Schwein im Markt für tierische Darmgesundheit dürfte sich verringern, da die absoluten Ausgaben in der Aquakultur steigen. Garnelenzüchter in Vietnam und Indien widmen bereits bis zu 4 % ihrer Futterbudgets für Darmadditive, was den in der Schweinehaltung üblichen Werten entspricht. Der Wettbewerbsfokus verlagert sich daher auf wasserstabile Formulierungen, wobei Lieferanten Patente auf Mikroverkapselung und sporenbildende Stämme nutzen. Artenübergreifende Plattformen gewinnen ebenfalls an Bedeutung und ermöglichen es Unternehmen, für Landnutztiere entwickeltes geistiges Eigentum in aquatischen Umgebungen wiederzuverwenden. Diese Konvergenz steigert die Volumina und stärkt die Skaleneffekte entlang der gesamten Wertschöpfungskette.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Additiv: Präbiotika führen, während Phytogenika an Bedeutung gewinnen
Präbiotika machten im Jahr 2025 27,54 % des Marktanteils für tierische Darmgesundheit aus, gestützt durch Fructo-Oligosaccharide und mannanreiche Fraktionen, die das Wachstum nützlicher Bakterien fördern. Ihre Kompatibilität mit den meisten regulatorischen Rahmenbedingungen und ihre Fähigkeit, hohe Pelletierungstemperaturen zu tolerieren, sichern eine weitverbreitete Verwendung. Phytogenika wachsen mit 9,89 % CAGR am schnellsten, begünstigt durch pflanzliche Verbindungen wie ätherische Öle, die antimikrobielle und entzündungshemmende Eigenschaften aufweisen, ohne die mit synthetischen Additiven verbundenen Rückstandsbedenken. Probiotika bilden eine ausgereifte, aber innovationsaktive Gruppe, wobei Forscher Stämme auf Hitzebeständigkeit und Sporenbildung zuschneiden, um die Verwendung in pelletiertem Futter zu erweitern. Immunstimulanzen ziehen zwar als Nischenprodukt Aufmerksamkeit auf sich, werden jedoch für die Verringerung von Impfstresswirkungen bei Jungtieren beachtet.
Erzeuger bevorzugen Mehrkomponentenlösungen, die Präbiotika mit Phytogenika kombinieren und eine synergistische Wirkung auf das mikrobielle Gleichgewicht und die Darmintegrität erzielen. Diese ganzheitliche Ausrichtung differenziert Premiumangebote und erhöht die Wechselkosten für Endnutzer. Lieferanten, die solche Kombinationen durch von Fachkollegen begutachtete Studien validieren, werden schneller von internationalen Futterformulierern gelistet. Regulierungsbehörden in der Europäischen Union und Brasilien haben begonnen, spezifische phytogene Moleküle zuzulassen – ein Meilenstein, der eine breitere Einführung fördert und den historischen Skeptizismus gegenüber botanischer Variabilität abbaut.
Nach Form: Trockenprodukte dominieren, Flüssigprodukte wachsen am schnellsten
Trockenformate generierten im Jahr 2025 68,43 % der Marktgröße für tierische Darmgesundheit aufgrund einfacherer Handhabung, längerer Haltbarkeit und Kompatibilität mit bestehender Futtermühleninfrastruktur. Die gleichmäßige Partikelverteilung in Mash- und pelletiertem Futter gewährleistet eine konsistente Aufnahme ohne zusätzlichen Arbeitsaufwand auf dem Betrieb. Flüssige Zusätze verzeichnen jedoch eine CAGR von 10,11 %, angetrieben durch rezirkulierende Aquakultursysteme und Präzisionsfütterungsanlagen, die Supplemente über automatisierte Pumpen dosieren. Flüssige Träger ermöglichen auch einen höheren Einschluss wärmeempfindlicher Verbindungen und Enzyme, die beim Pelletieren denaturieren würden.
Hersteller mindern die Verpackungs- und Kühlkettenprobleme bei Flüssigprodukten durch die Entwicklung konzentrierter Emulsionen und haltbarer Pastenformate. In Schweinekindergärten liefern wasserlösliche Probiotika sofortige Darmunterstützung in Stressphasen wie Transport und Absetzen. Führende Anbieter von Trockenformaten reagieren mit der Aufrüstung der Mikroverkapselungstechnologie, um die Resistenz gegen Magensäure zu verbessern und die Wirksamkeit über alle Darreichungsformen zu nivellieren. Der daraus resultierende Wettbewerb schärft Leistungsansprüche und erweitert die Auswahl für Endnutzer.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Quelle: Mikrobielle Dominanz trifft auf pflanzenbasierte Dynamik
Mikrobielle Inhaltsstoffe lieferten 2025 58,32 % des Umsatzes, begünstigt durch jahrzehntelanges Fermentations-Know-how und skalierbare Edelstahlkapazitäten weltweit. Robuste Qualitätssysteme erhalten lebensfähige Zellzahlen über lange Lieferketten hinweg und stärken das Kundenvertrauen. Pflanzenbasierte Extrakte wachsen nun mit einer CAGR von 11,43 %, angetrieben durch Clean-Label-Trends und Durchbrüche bei der selektiven Extraktion, die aktive Phytochemikalien konzentrieren. Algenbeta-Glucane und hefeabgeleitete Nukleotide nehmen eine Mittelposition ein und überbrücken mikrobielle und pflanzliche Kategorien.
Die Diversifizierung der Beschaffung verringert die Abhängigkeit von Mais- und Sojaströmen, die an Rohstoffpreisschwankungen gebunden sind – ein strategischer Vorteil in Zeiten von Rohstoffinflation. Darüber hinaus reduzieren synergistische Mischungen, die mikrobielle und pflanzliche Wirkstoffe kombinieren, die Einschlussmengen und erweitern dennoch die funktionale Abdeckung, was Integratoren anspricht, die weniger SKUs ohne Leistungseinbußen anstreben. Schutzrechtsanmeldungen zielen daher zunehmend auf Kompositionen aus zwei Quellen ab, die unterschiedliche Mechanismen für Barrierefunktion, Immunmodulation und Pathogenkontrolle nutzen.
Geografische Analyse
Nordamerika hielt 2025 mit 41,33 % den größten Anteil am Markt für tierische Darmgesundheit, angeführt von den Vereinigten Staaten, wo obligatorische tierärztliche Futtermittelrichtlinien und frühe Rücknahmen von Antibiotika-Wachstumsförderern eine rasche Einführung von Alternativen begünstigten. Große Integratoren setzen Echtzeit-Überwachungsgeräte ein, die stallseitige Sensoren mit cloudbasierten Ernährungsplattformen verbinden und schnelle Dosierungsanpassungen ermöglichen, wenn Signale für Darm-Dysbiose auftreten. Kanadas florierende Schwarze-Soldatenfliegen-Branche kurbelt ebenfalls den Präbiotika-Absatz an, da Larvenzüchter das Mikrobiommanagement verfeinern, um die Proteinausbeute zu steigern, während Mexikos Futterindustrie die Probiotikanutzung ausbaut, um den Rückstandsgrenzen der Exportmärkte zu entsprechen.
Asien-Pazifik zeigt den schnellsten Anstieg mit einer prognostizierten CAGR von 9,54 %, unterstützt durch stark wachsende Fisch- und Garnelenproduktion sowie den anhaltenden Anstieg der regionalen Proteinnachfrage. Chinas Wiederaufbau der Schweinebestände nach der Afrikanischen Schweinepest (ASP) beschleunigt die Ausgaben für Darmgesundheit zum Schutz neu errichteter Hochbiosicherheitsanlagen. Indische Molkereigenossenschaften investieren in Kälberernährungsprogramme, um frühe Durchfallerkrankungen einzudämmen und die lebenslange Milchleistung zu steigern. Japan und Südkorea, gekennzeichnet durch hohe Technologieakzeptanz, pilotieren KI-gestützte Mikrobiom-Tools zur Verfeinerung der Additivauswahl und liefern Vorlagen, an denen sich andere Länder orientieren.
Europa verzeichnet eine solide, regulierungsgetriebene Expansion, da Erzeuger die weltweit strengsten Antimikrobiellen-Beschränkungen einhalten müssen. Futterformulierer dort führen bei Innovationen für funktionales Futter und integrieren mehrere Darmunterstützungsstoffe in einzelne Pellets, die von Biozertifizierungsstellen anerkannt werden. Skandinavische Geflügelkomplexe präsentieren niedrige Antibiotikaverbrauchswerte durch den Einsatz von Probiotika und haferbasierten Beta-Glucanen. Im Gegensatz dazu weisen Südamerika und der Nahe Osten und Afrika derzeit eine geringere Marktdurchdringung auf, liefern jedoch neues Volumenwachstum, da lokale Behörden die Arzneimittelrückstandskontrollen verschärfen und exportorientierte Betriebe Zertifizierungen anstreben.


Regulatorisches Umfeld
Lösungen für die Darmgesundheit von Tieren, die als Futtermittelzusatzstoffe positioniert sind, unterliegen in den wichtigsten Märkten unterschiedlichen, streng kontrollierten Rahmenwerken. In der Europäischen Union regelt die Verordnung (EG) Nr. 1831/2003 die Zulassung von Futtermittelzusatzstoffen, wobei die EFSA vor Markteinführung Sicherheits- und Wirksamkeitsbewertungen durchführt und zugelassene Produkte in das EU-Register der Futtermittelzusatzstoffe aufgenommen werden. Das Tempo der EU-Zulassungen prägt weiterhin, was mit Leistungsangaben vermarktet werden kann: Die Durchführungsverordnung (EU) 2026/356 der Kommission (Februar 2026) genehmigte eine zootechnische Zusatzstoffzubereitung aus Endo-1,4-beta-Xylanase für tragende Sauen, und die Durchführungsverordnung (EU) 2026/1018 der Kommission (Mai 2026) genehmigte eine Zubereitung mit Saccharomyces cerevisiae NBRC 0203 und Lacticaseibacillus rhamnosus NBRC 3425 für alle Tierarten.
In den Vereinigten Staaten reguliert das FDA Center for Veterinary Medicine Tiernahrung und Futtermittel im Rahmen des Federal Food, Drug, and Cosmetic Act, wobei die FDA-Politik spezifische Compliance-Erwartungen für direkt gefütterte mikrobielle Produkte festlegt. Eine wiederkehrende Abgrenzung bei Produkten für die Darmgesundheit ist der Unterschied zwischen zootechnischer bzw. Futtermittelzusatzstoff-Positionierung und Arzneimittelaussagen, wenn Produkte den Magen-Darm-Trakt beeinflussen sollen; FDA-Mitteilungen, die eine frühzeitige Abstimmung zu neuartigen Tiernahrungsmitteln und Risiken von Arzneimittelaussagen fördern, unterstreichen diese Klassifizierungsherausforderung. Auf internationaler Ebene beeinflussen WOAH-Standards und Harmonisierungsbemühungen wie VICH die technischen Erwartungen und Konvergenzdiskussionen, die sich auf das Dossier-Design, die Überwachung nach Markteinführung und den grenzüberschreitenden Verkehr von Tierernährungsprodukten mit Bezug zur Darmgesundheit auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von vorgelagerten Inputs (mikrobielle Stämme, Fermentationssubstrate, pflanzliche Wirkstoffe, Trägersysteme sowie Verkapselungs- oder Beschichtungsmaterialien) bis zur Herstellung (Fermentation, Trocknung, Stabilisierung, Mischung und geschützte Verarbeitung für die gezielte Freisetzung). Nachgelagert bewegen sich die Produkte durch Futtermühlen, Integratoren, Premixer, Tierärzte und Ernährungsberater sowie Dosiersysteme auf dem Betrieb oder in der Aquakultur. Skalenvorteile konzentrieren sich auf Fermentationskapazität und Qualitätssysteme, die die Lebensfähigkeit und Konsistenz sichern, was insbesondere für mikrobielle Inhaltsstoffe wichtig ist, die 2025 einen Anteil von 58,32 % am Marktumsatz ausmachten.
Aktuelle Maßnahmen zeigen, wo Kapazität und Verarbeitungs-Know-how am wichtigsten sind. Cargill schloss Anlagenupgrades in Cedar Rapids, Iowa (März 2026) ab, um die Postbiotika-Fermentationskapazität innerhalb seines Micronutrition & Health Solutions-Portfolios zu erweitern und damit die vorgelagerte Versorgung mit fermentierten Bioaktivstoffen zu stärken. Die Innovation im mittleren Bereich der Wertschöpfungskette konzentriert sich ebenfalls auf geschützte Freisetzung und Stabilität gegenüber Wärme und Lagerung, im Einklang mit dem Marktmuster, wonach Trockenformate 68,43 % des Volumens von 2025 ausmachten, während Flüssigformate in Kanälen für Präzisionsdosierung skalieren. Adisseo brachte Sanion Tetra 50 und Sanion Tetra 70 (März 2026) auf den Markt, hochkonzentrierte geschützte Natriumbutyrat-Zusatzstoffe für Schweine und Geflügel, und Trouw Nutrition führte Presan Evolve (Mai 2026) ein, das botanische und gezielte Freisetzungs-Butyrat-Technologien für Masthähnchen kombiniert. Nachgelagert unterscheiden sich Produktpositionierung und Kanalstrategie je nach Endverwendung: Nutztiere und Aquakultur sind üblicherweise in Integrator- und Futtermühlenprogramme eingebunden, während die Darmgesundheit von Heimtieren Einzelhandels- und Direktvertriebswege verfolgt, darunter Jaguar Healths geplante Markteinführung von Neonorm Dog (Mai 2026), einem rezeptfreien, pflanzenbasierten Produkt.
Wettbewerbslandschaft
Der Markt für tierische Darmgesundheit ist mäßig konzentriert. DSM, Cargill und Chr. Hansen vereinen zusammen knapp die Hälfte des globalen Umsatzes auf sich und nutzen umfangreiche Fermentationsanlagen, Formulierungslabore und Regulierungsteams, um ihre Führungsposition zu behaupten. Ihre Portfolios verbinden Additivsortimente zunehmend mit Datenanalyse und Beratungsdienstleistungen und verlagern das Wertversprechen von Rohstoffverkäufen hin zu ergebnisbasierten Partnerschaften. Mittelständische Akteure wie Kemin und Alltech positionieren sich durch den Fokus auf Nischenprodukte wie algenbasierte Immunmodulatoren oder Fermentationsnebenprodukte, die auf spezifische Produktionsphasen abzielen.
Strategische Akquisitionen prägen das Marktfeld. Cargills Übernahme von AquaHealth Solutions bringt tiefes Aquakultur-Know-how ein, während DSM-Firmenich's 150-Millionen-USD-Digital-Ernährungsprogramm Cloud-Plattformen finanziert, die Mikrobiom-Sequenzierung mit der Futtermühlenautomatisierung verbinden. Start-ups bringen genomische Präzision ein, indem sie KI nutzen, um die Stammwirksamkeit vor kostspieligen Stallversuchen vorherzusagen, und lizenzieren häufig ihre Datenbanken an größere Akteure, die ihre Pipelines rasch auffrischen wollen. Patentanmeldungen decken zunehmend Verkapselungsdesigns ab, die Probiotika während der Futterverarbeitung stabilisieren – ein entscheidender Differenzierungsfaktor, da Pelletierungstemperaturen zur Inaktivierung von Erregern steigen.
Partnerschaftsmuster betonen die gemeinsame Entwicklung mit akademischen Instituten zur Validierung von Wirkmechanismen, was eine schnellere regulatorische Freigabe und Marketingwirkung sichert. Lieferanten sichern sich auch exklusive Vertriebsvereinbarungen mit regionalen Futtermühlen, die Basisvolumina garantieren und den Markenwechsel abschrecken. Der Wettbewerbsfokus verlagert sich nun auf Insekten- und alternative Proteinkanäle, wo Erstmover Standards etablieren wollen, die mit dem Wachstum des Segments zu De-facto-Normen werden könnten.
Führende Unternehmen im Bereich tierische Darmgesundheit
AB Vista
DuPont
Kemin Industries, Inc.
Lesaffre
Bluestar Adisseo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische Zulassungen und wissenschaftliche Validierung schaffen Freiraum für breitere, artenübergreifende Angaben innerhalb zugelassener Futtermittelzusatzstoff-Pfade, insbesondere in der EU. Zootechnische Zusatzstoffe können für leistungsbezogene Ergebnisse (zum Beispiel Stabilisierung der Darmflora) vermarktet werden, dürfen jedoch nicht als krankheitsvorbeugend oder -behandelnd im Sinne der Verordnung (EG) Nr. 1831/2003 positioniert werden. Die EU-Zulassung einer probiotischen Zubereitung mit Saccharomyces cerevisiae NBRC 0203 und Lacticaseibacillus rhamnosus NBRC 3425 für alle Tierarten im Mai 2026 bietet einen konkreten Referenzpunkt für Entwickler, die artenübergreifende Kennzeichnungen anstreben, und erhöht die Anforderungen an dossiergestützte Wirksamkeit über Nutztierkategorien hinweg.
Technologiegetriebene Chancenbereiche konzentrieren sich stärker auf höhere Präzision und höhere Stabilität als auf die Hinzufügung weiterer Standardstämme. Von Fachkollegen begutachtete Forschung aus dem Jahr 2026 verweist auf Next-Generation-Ansätze wie die probiotisch vermittelte Zufuhr von Nanobodies, die auf Toxine abzielen, welche für subklinische nekrotisierende Enteritis bei Masthähnchen relevant sind, sowie auf mikrobielle Multi-Organismus-Bioaktivkomplexe und neu identifizierte Limosilactobacillus-Stämme, die mit Verbesserungen der Futtereffizienz in Verbindung gebracht werden. Gleichzeitig fließen kommerzielle Investitionen in Produktions- und Formulierungsfähigkeiten, die diese Konzepte skalieren können, darunter erweiterte Fermentationskapazität für Postbiotika (Cargill, März 2026) und Plattformen für organische Säuren oder Butyrate mit geschützter Freisetzung (Adisseo, März 2026; Trouw Nutrition, Mai 2026). Zusammengenommen deuten diese Signale auf Chancen bei schlüsselfertigen Lösungen hin, die validierte Biologie, geschützte Freisetzung über Pelletierung und Lagerung sowie integratorfertige Protokolle kombinieren, die zur Herstellung von Funktionsfuttermitteln und zunehmend datengesteuerten Ernährungsprogrammen passen.
Aktuelle Branchenentwicklungen
- Mai 2026: Trouw Nutrition führte Presan Evolve ein, eine Butyrat-Technologie mit geschützter Freisetzung, die botanische Komponenten für Masthähnchen kombiniert, und markiert damit einen Schritt hin zu gezielteren Darmgesundheitslösungen in kommerziellen Geflügelprogrammen. Die Einführung steht im Einklang mit integrierten Ernährungsprogrammen und könnte die Akzeptanz bei Integratoren und Futtermühlen weltweit beschleunigen.
- Juli 2025: Lesaffre kündigte eine strategische Investition in CanBiocin an, um sein Portfolio für Heimtierpflege zu erweitern. Der Schritt stärkt seine mikrobiomorientierten Fähigkeiten und erweitert den Vertrieb auf Konsumenten- und veterinärnahe Kanäle, was eine schnellere Produktentwicklung von Darmgesundheitsinhaltsstoffen unterstützt. Die Investition unterstreicht das Bestreben, Chancen im Heimtiermarkt neben den Nutztier-Mikrobiologie-Assets zu nutzen.
- Mai 2025: Kemin Industries erwarb Bactana, um Fermentations- und Mikrobiomforschung zu beschleunigen. Der Deal stärkt Kemins interne Fähigkeiten für Darmgesundheitsinhaltsstoffe und unterstützt eine breitere Reichweite über Nutztier- und Aquakultursegmente hinweg. Die Übernahme steht im Einklang mit einer Strategie zur Skalierung fortschrittlicher Postbiotika- und Probiotika-Plattformen in artenübergreifenden Ernährungsprogrammen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht ist der Markt für die Darmgesundheit von Tieren definiert als der Wert von Futtermittelzusatzstoffen und verwandten Ernährungs-Inputs, die zur Unterstützung der Darmfunktion und des Darmgleichgewichts bei Tieren eingesetzt werden, was wiederum die Verdauung, die Immunabwehr und die allgemeine Leistungsfähigkeit unterstützt.
Ausgeschlossener Umfang: Wir schließen therapeutische Tierarzneimittel und klinisch geführte Behandlungen aus, die nicht als Futtermittelzusatzstoffe für die Darmgesundheit verkauft oder positioniert werden.
Übersicht der Segmentierung
- Nach Nutztieren
- Aquakultur
- Geflügel
- Wiederkäuer
- Schwein
- Sonstige
- Nach Additiv
- Probiotika
- Präbiotika
- Immunstimulanzen
- Phytogenika
- Nach Form
- Trocken
- Flüssig
- Nach Quelle
- Mikrobiell
- Pflanzenbasiert
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die Marktgrenzen festzulegen und die anfängliche Angebots- und Nachfragekarte zu erstellen, bevor die Annahmen in Interviews eingebracht wurden. Wir stützten uns auf öffentliche Statistiken und technische Referenzen wie FAOSTAT für Nutztier- und Aquakulturvolumina, USDA und Eurostat für landwirtschaftliche und Futtermittelindikatoren sowie Leitlinien zu Futtermittelzusatzstoffen von Stellen wie der Europäischen Behörde für Lebensmittelsicherheit und dem Codex Alimentarius.
Um Tierpopulationen in einen praktischen Nachfragepool zu übersetzen, überprüften wir außerdem, soweit verfügbar, Handels- und Produktionssignale, wie UN Comtrade für Importe und Exporte wichtiger Zusatzstoffkategorien, sowie wissenschaftliche Arbeiten, die typische Einmischraten und funktionale Aussagen für Zusatzstoffe wie Probiotika und Präbiotika verdeutlichen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse wurden verwendet, um Angaben zum Geschäftsmix und zur geografischen Ausrichtung zu überprüfen, und wir nutzten außerdem ein kostenpflichtiges Abonnement für Unternehmensfinanzen und Patentlandschaftsanalysen, wo dies half, den Produktfokus zu klären. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche dienten dazu, zu validieren, was tatsächlich in den mit Nutztieren, Aquakultur und Heimtieren verbundenen Kanälen gekauft und verwendet wird, sowie um praktische Preisgestaltung, Formulierungsverschiebungen und Adoptionshürden zu bestätigen. Wir sprachen mit einer Mischung aus Zusatzstoffanbietern, Premix- und Futtermittelakteuren, Vertriebshändlern und Endnutzern und überprüften anschließend zentrale Annahmen in APAC, EMEA und Amerika erneut, damit regionale Fütterungspraktiken und regulatorische Bedingungen angemessen berücksichtigt wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 14 % | APAC: 52 % |
| Mittleres Segment: 44 % | Funktions-/Bereichsleiter: 32 % | EMEA: 30 % |
| Kleinere Anbieter: 17 % | Manager: 54 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, bei dem Nutztier- und Aquakulturproduktion sowie Tierbestände in adressierbare Futtermittelvolumina und anschließend in den Verbrauch von Zusatzstoffen umgerechnet werden, unter Verwendung von Annahmen zu Adoption und Einmischraten, die durch Interviews verfeinert werden. Die Gesamtsummen werden anschließend mittels selektiver Bottom-up-Prüfungen einem Stresstest unterzogen, etwa durch Stichproben des Preises pro Kilogramm nach Zusatzstofftyp, Kanalmargen und einer leichten Zusammenfassung der sichtbaren Umsatzexponierung von Anbietern, soweit Offenlegungen dies zulassen.
Zu den in diesem Markt relevanten Inputs zählen die Tierpopulation nach Spezies, Trends bei der Mischfutterproduktion, Antibiotikareduktionspolitiken, die Rationen in Richtung funktionaler Zusatzstoffe verschieben, typische Einmischraten nach Form (trocken versus flüssig) sowie Preisbewegungen im Zusammenhang mit der Verfügbarkeit mikrobieller und pflanzlicher Inputs. Da sich die Preisgestaltung bei Zusatzstoffen schneller bewegen kann als die Volumina, modellieren wir die ASP-Entwicklung mit einer Mischung aus beobachteten Spot-Signalen aus Handelsströmen und von Experten bestätigtem Vertragsverhalten, und Lücken werden durch die Verwendung regionaler Proxys behandelt, wenn eine Datenreihe auf Länderebene dünn ist.
Für die Prognose wird eine Szenarioanalyse verwendet, die um Adoptionsgeschwindigkeit, regulatorische Verschärfung und Nutztierzyklusbedingungen herum aufgebaut ist und dann mit Expertenmeinungen dazu abgestimmt wird, wie schnell bestimmte Zusatzstoffgruppen in Rationen substituiert oder kombiniert werden. Die endgültige Prognose bleibt reproduzierbar, indem jede Annahme mit einem messbaren Treiber verknüpft bleibt und Überschreibungen auf Fälle beschränkt werden, die in einem Gespräch erklärt werden können.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die nach Diskrepanzen zwischen Modellergebnissen und unabhängigen Signalen suchen, wie etwa der Richtung der Futtermittelproduktion, Trends bei der Tierproduktion und Handelsbewegungen verwandter Zusatzstoff-Inputs. Wenn ein Land oder Segment einen ungewöhnlichen Sprung zeigt, überprüfen wir den Annahmenstapel, prüfen den Rechenweg und kontaktieren Quellen erneut, wenn die Abweichung nicht durch ein bekanntes Ereignis erklärt werden kann.
Vor der Freigabe wird das Modell in Schritten von Analysten überprüft, die am ersten Aufbau nicht beteiligt waren, damit Umfangsabstimmung, Einheitskonsistenz und Währungsbehandlung erneut geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Preisgestaltung, Regulierung oder Tierproduktion beeinflussen. Vor der Auslieferung führen wir eine abschließende Aktualitätsprüfung durch, damit Kunden die aktuellste Sichtweise erhalten, die mit klaren Treibern begründet werden kann.
Vergleich der Marktgröße für Darmgesundheit von Tieren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Darmgesundheit von Tieren streuen oft, weil die Abgrenzung des Umfangs unterschiedlich gezogen wird und weil die Preisgestaltung über die Jahre hinweg unterschiedlich behandelt wird. In der Praxis stammen die größten Schwankungen meist daher, ob angrenzende Ernährungskategorien mitgezählt werden, wie schnell ein Anstieg der ASPs angenommen wird und welches Wechselkurs-Timing bei der Umrechnung lokaler Preise in USD verwendet wird.
Ein aktualisierungsgetriebener Aufbau hilft, diese Schwankungen zu reduzieren, da Annahmen überprüft werden, wenn sich neue Signale zu Futtermittelproduktion, Tierproduktion oder Zusatzstoffhandel in ihrer Richtung ändern, und weil die Preislogik im gleichen Währungsfenster wie das Schätzjahr aktualisiert wird, bevor sie konsolidiert wird. Dies sind die Leitplanken, die bei Mordor Intelligence für den Marktwert 2026 angewendet werden, weshalb die Zahl höher oder niedriger erscheinen kann als bei Quellen, die ältere Wechselkursdurchschnitte beibehalten oder einen pauschalen globalen ASP anwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,68 Mrd. USD (2026) | |
| Fachzeitschrift A | 4,01 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und vermischt möglicherweise breitere Darmgesundheitslösungen mit weniger validierten Prüfungen zu Adoption und Einmischraten, was die Auswirkungen jüngster Preis- und Adoptionsverschiebungen bei Zusatzstoffen unterschätzen kann. |
| Branchen-Newsletter B | 5,40 Mrd. USD (2027) | Der Zukunftswert scheint einen vereinfachten Wachstumspfad von einem historischen Ankerpunkt anzuwenden und trennt möglicherweise Zusatzstoffformen und -quellen nicht konsistent, was die ASP-Entwicklung und den implizierten Nachfragepool verzerren kann. |
Insgesamt resultieren die Unterschiede hauptsächlich aus dem Timing und der Frage, was als Zusatzstoff für die Darmgesundheit gilt im Vergleich zu einem breiteren Leistungs- oder Gesundheits-Input. Indem wir den Nachfragepool an die Tierproduktion und Futtermittelindikatoren binden und dann die Preisgestaltung und Adoption durch Interviews überprüfen, gelangen wir zu einem Marktwert, der leichter nachvollziehbar und Jahr für Jahr reproduzierbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für tierische Darmgesundheit?
Der Sektor wird im Jahr 2026 auf 5,68 Milliarden USD geschätzt und soll bis 2031 auf 8,38 Milliarden USD steigen.
Welche Nutztierkategorie gibt am meisten für Darmgesundheitslösungen aus?
Schweinehaltungsbetriebe führen mit einem Anteil von 29,45 % am globalen Umsatz im Jahr 2025.
Welcher Additivtyp wächst am schnellsten?
Phytogene Verbindungen expandieren bis 2031 mit einer CAGR von 9,89 %.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Die rasche Expansion der Aquakultur und die steigende Verbrauchernachfrage nach Protein treiben die regionale CAGR auf 9,54 %.
Wie verändern KI-Werkzeuge das Darmgesundheitsmanagement?
Plattformen für maschinelles Lernen stimmen Additivmischungen auf spezifische Mikrobiomprofile ab und senken die Additivkosten um bis zu 20 %, während die Konsistenz verbessert wird.
Welches Maß an Marktkonzentration besteht unter den Lieferanten?
Der Markt erzielt einen Wert von 6 auf einer Skala von 1–10, was auf eine moderate Konzentration mit Raum für disruptive Marktteilnehmer hindeutet.
Seite zuletzt aktualisiert am:



