
Taille et Part du Marché de la Santé Intestinale Animale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.68 Milliards de dollars |
| Taille du Marché (2031) | 8.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
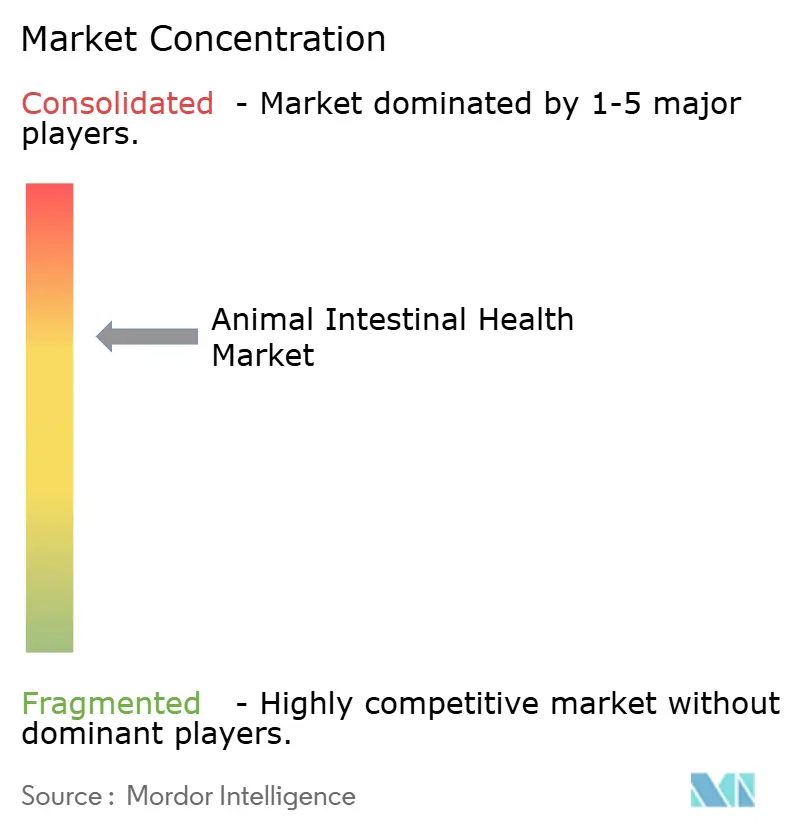
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Santé Intestinale Animale par Mordor Intelligence
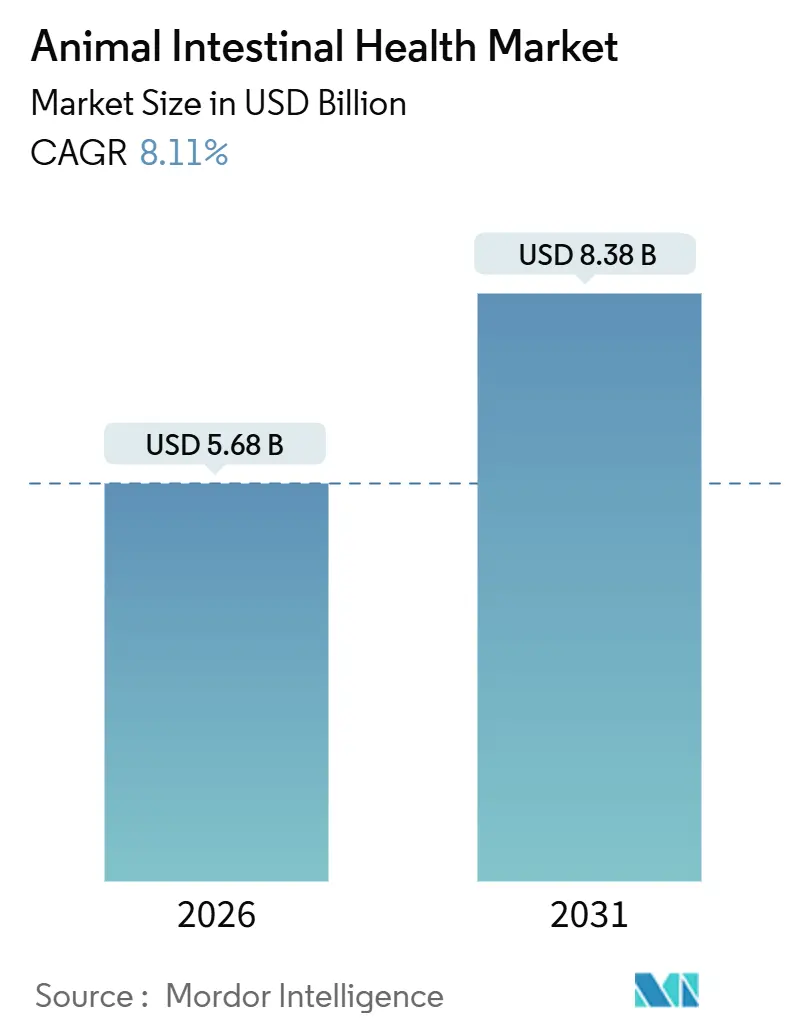
La taille du Marché de la Santé Intestinale Animale est estimée à 5,68 milliards USD en 2026 et devrait atteindre 8,38 milliards USD d'ici 2031, à un TCAC de 8,11 % au cours de la période de prévision (2026-2031).
La dynamique suit l'évolution mondiale qui s'éloigne des promoteurs de croissance antibiotiques au profit de solutions de santé intestinale fondées sur des données probantes, qui préservent la productivité tout en respectant les limites réglementaires. La demande augmente également en raison de la prévalence croissante des troubles intestinaux dans les systèmes de production à haute densité, ce qui réduit l'efficacité alimentaire et favorise l'adoption d'additifs préventifs. Les prébiotiques, les probiotiques, les immunostimulants et les phytogéniques constituent désormais la boîte à outils principale que les producteurs utilisent pour maintenir les performances du bétail. L'intelligence artificielle élargit cette boîte à outils en associant des mélanges d'additifs spécifiques au microbiome distinct de chaque espèce et race, réduisant ainsi les coûts d'essais et d'erreurs et améliorant la cohérence. Par ailleurs, la complexité de la chaîne d'approvisionnement et la tarification des matières premières de qualité supérieure exercent une pression à la hausse constante sur les coûts des produits finis, en particulier dans les régions sensibles aux prix.
Principaux Enseignements du Rapport
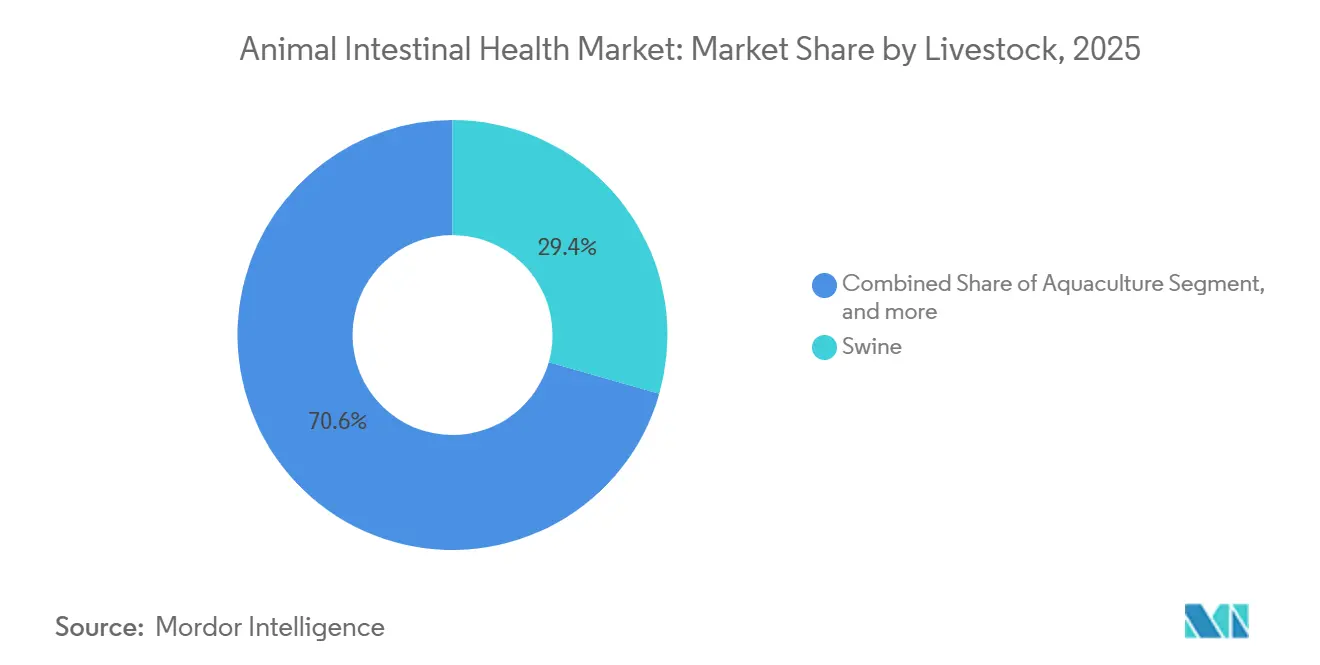
- Par bétail, les porcins détenaient 29,45 % de la part du marché de la santé intestinale animale en 2025, tandis que l'aquaculture progresse à un TCAC de 10,34 % jusqu'en 2031.
- Par additif, les prébiotiques étaient en tête avec une part de revenus de 27,54 % en 2025 ; les phytogéniques affichent le TCAC le plus rapide à 9,89 % jusqu'en 2031.
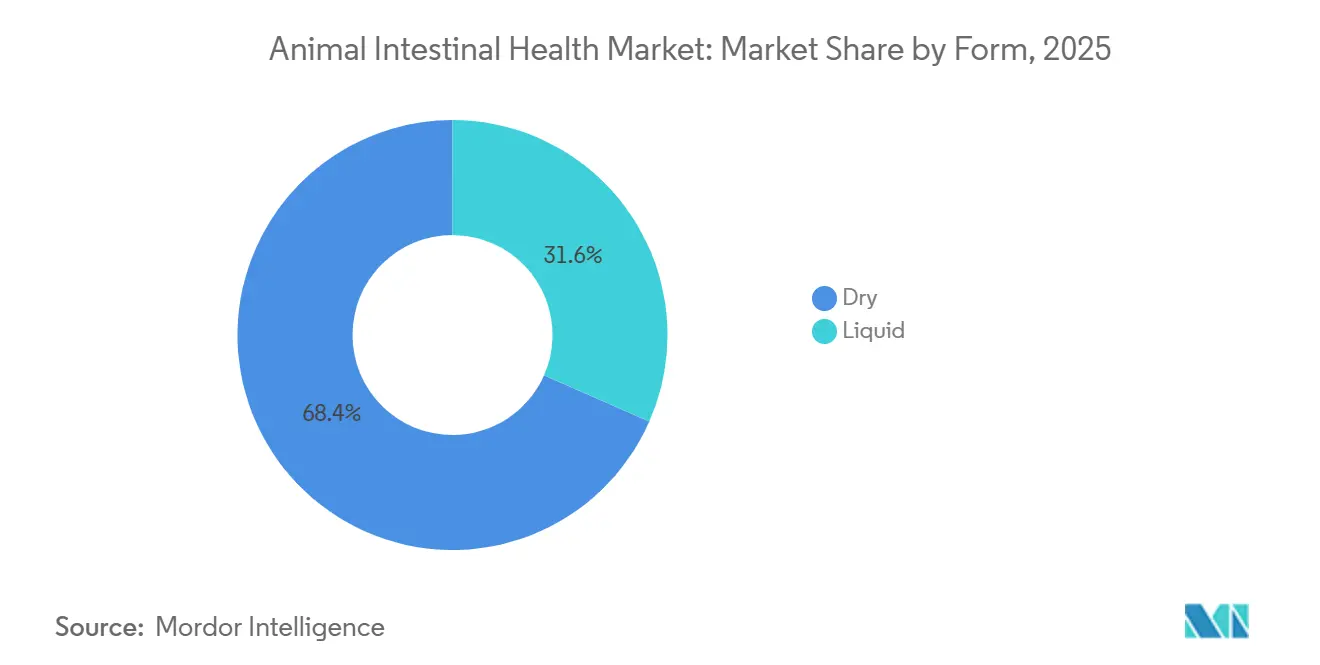
- Par forme, les formats secs représentaient 68,43 % de la taille du marché de la santé intestinale animale en 2025, tandis que les produits liquides progressent à un TCAC de 10,11 %.
- Par source, les ingrédients microbiens représentaient une part de 58,32 % en 2025, et les sources végétales devraient croître à un TCAC de 11,43 %.
- Par géographie, l'Amérique du Nord dominait avec une part de 41,33 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer un TCAC de 9,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Santé Intestinale Animale
Analyse de l'Impact des Facteurs*
| Facteur | (%) (~) Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des troubles intestinaux chez les animaux d'élevage | +2.1% | Mondial, plus prononcé dans les systèmes intensifs | Moyen terme (2-4 ans) |
| Croissance de la production d'aliments fonctionnels pour animaux | +1.8% | Amérique du Nord et Union Européenne, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Interdictions des promoteurs de croissance antibiotiques déplaçant la demande vers des aides à la santé intestinale | +2.3% | Union Européenne et Amérique du Nord, répercussion sur les marchés émergents | Court terme (≤ 2 ans) |
| Élevage d'insectes stimulant l'utilisation des prébiotiques | +0.9% | Cœur de l'Asie-Pacifique, adoption aux Pays-Bas et au Canada | Long terme (≥ 4 ans) |
| Profilage du microbiome assisté par intelligence artificielle | +1.0% | États-Unis, Union Européenne, Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'Augmentation des Troubles Intestinaux chez les Animaux d'Élevage Stimule l'Expansion du Marché
Des densités d'élevage plus élevées, des cycles de croissance plus rapides et des températures fluctuantes ont accru la prévalence des troubles intestinaux dans la plupart des espèces commerciales. La diarrhée post-sevrage touche désormais jusqu'à un cinquième des cohortes porcines modernes et est devenue plus coûteuse que les maladies respiratoires dans certaines unités. Les producteurs avicoles confrontés aux retraits de promoteurs de croissance antibiotiques font face à une pression similaire due aux épidémies d'entérite nécrotique qui réduisent le gain de poids et augmentent la mortalité. Les producteurs calculent que chaque point de pourcentage de perte en taux de conversion alimentaire ajoute des milliers de dollars aux factures d'aliments à chaque cycle, ce qui incite à investir rapidement dans des additifs de protection. L'intégration de probiotiques et de prébiotiques dans les régimes de démarrage a réduit l'incidence de la diarrhée de 30 % lors de grands essais. La demande progresse donc directement avec la volonté de préserver les marges sans antibiotiques, renforçant la trajectoire ascendante du marché de la santé intestinale animale.
La Croissance de la Production d'Aliments Fonctionnels pour Animaux Accélère l'Intégration des Additifs
Les fabricants d'aliments conçoivent de plus en plus des rations complètes intégrant des ingrédients de santé intestinale plutôt que de les vendre comme compléments indépendants. Cette pratique simplifie la logistique pour les entreprises d'élevage et garantit une distribution uniforme des additifs de la première à la dernière bouchée. Les grands intégrateurs européens ont élargi leurs gammes d'aliments fonctionnels de près d'un tiers depuis 2024. Parallèlement, les extrudeuses et les lignes de granulation ont été améliorées avec des zones à température contrôlée qui protègent la viabilité des probiotiques, permettant des niveaux d'inclusion plus élevés sans sacrifier les comptages de cellules vivantes. Des économies s'accumulent car une seule passe de production accomplit désormais ce qui nécessitait auparavant plusieurs étapes à la ferme, et les fabricants d'additifs bénéficient d'accords d'enlèvement plus prévisibles avec les formulateurs d'aliments. Ces tendances ancrent une augmentation structurelle des commandes en vrac et soutiennent une croissance soutenue des revenus pour le marché de la santé intestinale animale.
Les Interdictions des Promoteurs de Croissance Antibiotiques Accélèrent la Transition vers des Alternatives de Santé Intestinale
Les régulateurs ont interdit ou limité les promoteurs de croissance antibiotiques dans la majeure partie du monde développé, et les économies émergentes emboîtent le pas. L'agence indienne de sécurité alimentaire a étendu son interdiction à des classes de médicaments supplémentaires en 2024, tandis que la Thaïlande a introduit des objectifs de réduction volontaires que les exportateurs avicoles respectent déjà pour protéger leur accès au marché. Les producteurs qui dépendaient de promoteurs de croissance antibiotiques bon marché font désormais face à une période d'ajustement de 12 à 18 mois durant laquelle les performances baissent à moins d'être remplacées par des programmes de santé intestinale robustes. Les packs combinés intégrant des mélanges synergiques de probiotiques, de prébiotiques et de phytogéniques restaurent 95 à 98 % des taux de croissance historiques dans les élevages porcins et avicoles européens[1]Autorité Européenne de Sécurité des Aliments, « Avis scientifique sur la sécurité des phytogéniques », efsa.europa.eu. Ces résultats documentés sur le terrain renforcent la confiance dans les solutions non antibiotiques et accélèrent les décisions d'achat, élargissant ainsi la base adressable du marché de la santé intestinale animale.
Le Profilage du Microbiome Assisté par Intelligence Artificielle Permet des Stratégies de Nutrition de Précision
Les plateformes d'apprentissage automatique réduisent le coût de la sélection du bon additif pour chaque lot, bassin ou enclos. Cargill, DSM et plusieurs start-ups proposent désormais des services qui analysent des échantillons de microbiome fécal ou aquatique, associent les signatures microbiennes observées à une base de données de souches propriétaire, et recommandent une formulation optimisée en une journée[2]D. Kelly et al., « Apprentissage Automatique dans l'Analyse du Microbiome », nature.com. Les premiers adoptants citent des économies sur les coûts des additifs de 15 à 20 % et des indicateurs de production plus stables. Cette approche présente une valeur particulière en aquaculture, où les variations de salinité, de température et de densité de peuplement déstabilisent les communautés microbiennes. Des tableaux de bord en temps réel signalent lorsque la composition du microbiome s'écarte des plages cibles, permettant aux gestionnaires d'ajuster le dosage avant que la pression pathogène ne s'intensifie. Le déploiement généralisé de ces services numériques promet de fidéliser la clientèle et d'élargir les flux de revenus à forte marge à travers le marché de la santé intestinale animale.
Analyse de l'Impact des Contraintes*
| Contrainte | (%) (~) Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Délais d'approbation réglementaire stricts | −1.2% | Mondial, plus aigu dans l'Union Européenne et en Amérique du Nord | Moyen terme (2-4 ans) |
| Coût élevé des ingrédients spécialisés de santé intestinale | −0.8% | Amérique Latine et certaines parties de l'Asie | Court terme (≤ 2 ans) |
| La variabilité du microbiome selon les races limite la standardisation | −0.7% | Mondial, en particulier dans les systèmes de production multi-races | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Des Délais d'Approbation Réglementaire Stricts Contraignent le Déploiement de l'Innovation
La mise sur le marché d'un nouveau probiotique ou phytogénique peut nécessiter deux à trois ans de préparation et d'examen du dossier dans les principales juridictions. Le processus de Présomption Qualifiée d'Innocuité de l'Autorité Européenne de Sécurité des Aliments exige des données génomiques et toxicologiques étendues, tandis que la voie GRAS de la FDA américaine insiste sur des essais d'alimentation multi-espèces qui peuvent coûter ensemble de 2 à 5 millions USD par demande[3]Autorité Européenne de Sécurité des Aliments, « Orientations réglementaires pour les additifs alimentaires pour animaux », efsa.europa.eu. De tels obstacles allongent la période de remboursement et découragent les petites entreprises de biotechnologie d'entrer dans ce domaine, réduisant ainsi le pipeline de solutions disruptives. Même les grandes multinationales doivent échelonner leurs lancements géographiquement pour récupérer leurs coûts, ce qui ralentit la diffusion mondiale des avancées et tempère l'expansion à court terme du marché de la santé intestinale animale.
Des Coûts Élevés des Ingrédients Spécialisés Limitent la Pénétration du Marché
Les cultures probiotiques avancées et les oligosaccharides purifiés commandent des primes trois à cinq fois supérieures aux additifs conventionnels, poussant les coûts totaux des aliments jusqu'à 12 % dans les systèmes intensifs. Bien que les producteurs intégrés verticalement en Amérique du Nord et en Europe puissent absorber ces coûts, les opérateurs sensibles aux prix en Amérique Latine et en Asie du Sud-Est retardent souvent l'adoption ou sélectionnent des alternatives moins chères et moins efficaces. Les fabricants expérimentent désormais des formulations à faibles doses et des enrobages à libération contrôlée pour étirer l'efficacité et atténuer les préoccupations liées aux prix. Le succès dépendra de la capacité à démontrer que les gains de performance supplémentaires compensent les dépenses alimentaires additionnelles, en particulier là où les prix du poids vif demeurent volatils.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Bétail : Les Porcins Restent au Cœur du Marché Tandis que l'Aquaculture Progresse Rapidement
Les porcins ont contribué à hauteur de 29,45 % à la taille du marché de la santé intestinale animale en 2025, les systèmes de production ayant renforcé la biosécurité et remplacé les promoteurs de croissance antibiotiques par des packages multi-souches de probiotiques et de prébiotiques. Les programmes post-sevrage mettent désormais l'accent sur la colonisation intestinale précoce pour limiter la prolifération pathogène d'Escherichia coli qui érode la croissance. Par ailleurs, l'aquaculture affiche un TCAC de 10,34 %, le plus élevé parmi toutes les espèces, soutenu par la demande croissante en fruits de mer et les défis bactériens chroniques dans les bassins intensifs. Les élevages de tilapia d'eau douce et de crevettes en eau saumâtre adoptent des probiotiques enrobés qui survivent à la dispersion dans l'eau et améliorent le taux de conversion alimentaire. La volaille maintient une demande stable, principalement dans les complexes de poulets de chair luttant contre l'entérite nécrotique après le retrait des promoteurs de croissance antibiotiques. L'adoption chez les ruminants se concentre sur les aliments de démarrage pour veaux et agneaux, avec des mélanges spéciaux facilitant la transition du lait aux aliments solides. L'élevage d'insectes, mené par les larves de mouche soldat noire, représente aujourd'hui un segment modeste mais ouvre une niche innovante pour les prébiotiques ciblés qui améliorent l'efficacité de conversion des protéines.
L'avantage de part du marché de la santé intestinale animale détenu par les porcins devrait se réduire à mesure que les dépenses absolues de l'aquaculture augmentent. Les éleveurs de crevettes au Viêt Nam et en Inde consacrent déjà jusqu'à 4 % de leurs budgets d'aliments aux additifs intestinaux, reflétant les niveaux typiques des systèmes porcins. L'intensité concurrentielle se déplace donc vers les formulations stables dans l'eau, les fournisseurs exploitant des brevets sur la micro-encapsulation et les souches sporulantes. Les plateformes multi-espèces gagnent également du terrain, permettant aux entreprises de réutiliser la propriété intellectuelle développée pour les animaux d'élevage terrestres dans des contextes aquatiques. Cette convergence augmente les volumes et renforce les économies d'échelle tout au long de la chaîne de valeur.


Par Additif : Les Prébiotiques en Tête Tandis que les Phytogéniques Gagnent du Terrain
Les prébiotiques représentaient 27,54 % de la part du marché de la santé intestinale animale en 2025, soutenus par les fructo-oligosaccharides et les fractions riches en mannane qui favorisent la croissance des bactéries bénéfiques. Leur compatibilité avec la plupart des cadres réglementaires et leur capacité à tolérer les températures élevées de granulation garantissent une utilisation généralisée. Les phytogéniques progressent le plus rapidement avec un TCAC de 9,89 %, portés par des composés d'origine végétale tels que les huiles essentielles qui présentent des propriétés antimicrobiennes et anti-inflammatoires sans les préoccupations de résidus liées aux additifs synthétiques. Les probiotiques constituent un groupe mature mais actif en matière d'innovation, les chercheurs adaptant des souches pour la résistance à la chaleur et la sporulation afin d'élargir leur utilisation dans les aliments granulés. Les immunostimulants, bien que de niche, attirent l'attention pour réduire les impacts du stress vaccinal chez les jeunes animaux.
Les producteurs se tournent vers des solutions multi-composants combinant des prébiotiques et des phytogéniques, obtenant une action synergique sur l'équilibre microbien et l'intégrité intestinale. Cette orientation holistique différencie les offres premium et augmente les coûts de changement pour les utilisateurs finaux. Les fournisseurs qui valident de telles combinaisons par des essais évalués par des pairs bénéficient d'une inscription plus rapide par les formulateurs d'aliments internationaux. Les organes réglementaires de l'Union Européenne et du Brésil ont commencé à approuver des molécules phytogéniques spécifiques, une étape qui encourage une adoption plus large et atténue le scepticisme historique autour de la variabilité botanique.
Par Forme : Les Produits Secs Détiennent la Majorité, les Liquides Progressent le Plus Rapidement
Les formats secs ont généré 68,43 % de la taille du marché de la santé intestinale animale en 2025 en raison d'une manipulation plus facile, d'une durée de conservation plus longue et d'une compatibilité avec l'infrastructure existante des usines d'aliments. La distribution uniforme des particules dans les rations en farine et granulées garantit une consommation cohérente sans main-d'œuvre supplémentaire à la ferme. Les ajouts liquides, cependant, affichent un TCAC de 10,11 %, propulsés par les systèmes d'aquaculture en circuit fermé et les installations d'alimentation de précision qui dosent les compléments via des pompes automatisées. Les supports liquides permettent également une inclusion plus élevée de composés thermosensibles et d'enzymes qui se dénatureraient lors de la granulation.
Les fabricants atténuent les obstacles liés à l'emballage et à la chaîne du froid inhérents aux liquides en développant des émulsions concentrées et des formats en pâte stables à la conservation. Dans les pouponnières porcines, les probiotiques hydrosolubles apportent un soutien intestinal immédiat pendant les périodes de stress telles que le transport et le sevrage. Les leaders des formats secs répondent en améliorant la technologie de micro-encapsulation pour augmenter la résistance à l'acide gastrique, nivelant l'efficacité entre les formes. La concurrence qui en résulte affine les allégations de performance et élargit le choix pour les utilisateurs finaux.
Par Source : La Dominance Microbienne Rencontre la Dynamique des Sources Végétales
Les ingrédients microbiens ont fourni 58,32 % des revenus de 2025, bénéficiant de décennies de savoir-faire en fermentation et de capacités d'acier inoxydable évolutives à travers le monde. Des systèmes de qualité robustes maintiennent des comptages de cellules viables sur de longues chaînes d'approvisionnement, renforçant la confiance des clients. Les extraits végétaux progressent désormais à un TCAC de 11,43 %, alimentés par les tendances d'étiquetage propre et les avancées en extraction sélective qui concentrent les phytochimiques actifs. Les bêta-glucanes d'algues et les nucléotides dérivés de levures occupent un terrain intermédiaire, faisant le pont entre les catégories microbiennes et végétales.
La diversification de l'approvisionnement réduit la dépendance aux flux de maïs et de soja liés aux fluctuations des prix des matières premières, un atout stratégique lors des périodes d'inflation des matières premières. De plus, les mélanges synergiques combinant des actifs microbiens et végétaux réduisent les taux d'inclusion tout en élargissant la couverture fonctionnelle, ce qui attire les intégrateurs cherchant moins de références sans compromis sur les performances. Les dépôts de propriété intellectuelle ciblent donc de plus en plus les compositions à double source qui exploitent des mécanismes distincts pour la fonction barrière, la modulation immunitaire et le contrôle des pathogènes.
Analyse Géographique
L'Amérique du Nord détenait 41,33 % du marché de la santé intestinale animale en 2025, sous la houlette des États-Unis, où les directives d'alimentation vétérinaire obligatoires et les retraits précoces des promoteurs de croissance antibiotiques ont favorisé une adoption rapide des alternatives. Les grands intégrateurs déploient des dispositifs de surveillance en temps réel qui relient les capteurs en enclos aux plateformes nutritionnelles basées sur le cloud, permettant des ajustements rapides des dosages lorsque des signaux de dysbiose intestinale émergent. Le secteur florissant de la mouche soldat noire au Canada stimule également les ventes de prébiotiques, car les éleveurs de larves affinent la gestion du microbiome pour améliorer le rendement en protéines, tandis que l'industrie alimentaire mexicaine intensifie l'utilisation des probiotiques pour satisfaire les limites de résidus des marchés d'exportation.
L'Asie-Pacifique affiche la progression la plus rapide avec un TCAC projeté de 9,54 %, soutenu par la production croissante de poissons et de crevettes et la hausse continue de la demande régionale en protéines. La reconstruction porcine post-fièvre aphteuse africaine en Chine accélère les dépenses en santé intestinale pour protéger les nouvelles unités à haute biosécurité. Les coopératives laitières indiennes investissent dans des programmes de nutrition pour veaux afin de réduire les diarrhées en début de vie et d'augmenter la production laitière sur toute la vie. Le Japon et la Corée du Sud, caractérisés par une forte adoption technologique, pilotent des outils de microbiome guidés par intelligence artificielle qui affinent la sélection des additifs, fournissant des modèles que d'autres nations aspirent à reproduire.
L'Europe enregistre une expansion solide, portée par la réglementation, les producteurs devant se conformer aux contrôles antimicrobiens les plus stricts au monde. Les formulateurs d'aliments y sont à la pointe des innovations en aliments fonctionnels, intégrant plusieurs agents de soutien intestinal dans des granulés uniques acceptés par les organismes de certification biologique. Les complexes avicoles scandinaves présentent des références de faible utilisation d'antibiotiques grâce aux probiotiques et aux bêta-glucanes à base d'avoine. En revanche, l'Amérique du Sud et le Moyen-Orient et Afrique affichent une pénétration actuelle plus faible mais génèrent une nouvelle croissance en volume à mesure que les autorités locales renforcent les contrôles sur les résidus de médicaments et que les fermes orientées vers l'exportation cherchent des certifications.


Paysage réglementaire
Les solutions de santé intestinale animale positionnées comme additifs alimentaires relèvent de cadres différents et strictement contrôlés sur les principaux marchés. Dans l'Union européenne, le règlement (CE) n° 1831/2003 régit l'autorisation des additifs pour l'alimentation animale, l'EFSA menant des évaluations de sécurité et d'efficacité avant mise sur le marché, et les produits approuvés intégrant le registre européen des additifs pour l'alimentation animale. Le rythme des autorisations de l'UE continue de façonner ce qui peut être commercialisé avec des allégations de performance : le règlement d'exécution (UE) 2026/356 de la Commission (février 2026) a autorisé une préparation d'additif zootechnique d'endo-1,4-bêta-xylanase pour les truies gestantes, et le règlement d'exécution (UE) 2026/1018 de la Commission (mai 2026) a autorisé une préparation contenant Saccharomyces cerevisiae NBRC 0203 et Lacticaseibacillus rhamnosus NBRC 3425 pour toutes les espèces animales.
Aux États-Unis, le Center for Veterinary Medicine de la FDA réglemente les aliments et fourrages pour animaux en vertu du Federal Food, Drug, and Cosmetic Act, avec des exigences de conformité spécifiques pour les produits microbiens à alimentation directe énoncées dans la politique de la FDA. Une frontière récurrente pour les produits de santé intestinale est la distinction entre positionnement zootechnique ou additif alimentaire et allégations médicamenteuses lorsque les produits sont destinés à agir sur le tractus gastro-intestinal ; les communications de la FDA encourageant un engagement précoce sur les nouveaux aliments pour animaux et les risques d'allégations médicamenteuses soulignent ce défi de classification. Au niveau international, les normes de l'OMSA et les efforts d'harmonisation tels que VICH influencent les attentes techniques et les discussions de convergence qui affectent la conception des dossiers, la surveillance post-commercialisation et le mouvement transfrontalier des produits de nutrition animale liés à la santé intestinale.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des intrants en amont (souches microbiennes, substrats de fermentation, actifs végétaux, systèmes de support et matériaux d'encapsulation ou d'enrobage) à la fabrication (fermentation, séchage, stabilisation, mélange et transformation à libération protégée). En aval, les produits transitent par les usines d'aliments, les intégrateurs, les prémélangeurs, les vétérinaires et conseillers en nutrition, ainsi que les systèmes de dosage en exploitation agricole ou aquacole. Les avantages d'échelle se concentrent sur la capacité de fermentation et les systèmes de qualité qui protègent la viabilité et la constance, ce qui est particulièrement important pour les ingrédients microbiens, qui représentaient 58,32 % du chiffre d'affaires du marché en 2025.
Des actions récentes montrent où la capacité et le savoir-faire de transformation comptent le plus. Cargill a achevé des mises à niveau d'installations à Cedar Rapids, Iowa (mars 2026) afin d'étendre sa capacité de fermentation postbiotique au sein de son portefeuille Micronutrition & Health Solutions, renforçant l'approvisionnement en amont pour les bioactifs fermentés. L'innovation en milieu de chaîne se concentre également sur la livraison protégée et la stabilité face à la chaleur et au stockage, en cohérence avec la tendance du marché où les formats secs représentaient 68,43 % du volume en 2025, tandis que les liquides progressent dans les canaux de dosage de précision. Adisseo a lancé Sanion Tetra 50 et Sanion Tetra 70 (mars 2026), des additifs de butyrate de sodium protégé hautement concentrés pour porcs et volailles, et Trouw Nutrition a introduit Presan Evolve (mai 2026), combinant des technologies botaniques et de butyrate à libération ciblée pour les poulets de chair. En aval, le positionnement des produits et la stratégie de distribution diffèrent selon l'usage final : le bétail et l'aquaculture sont généralement intégrés dans les programmes des intégrateurs et des usines d'aliments, tandis que la santé intestinale des animaux de compagnie suit des voies de vente au détail et directes au consommateur, y compris le lancement prévu par Jaguar Health d'un Neonorm Dog sans ordonnance à base de plantes (mai 2026).
Paysage Concurrentiel
Le marché de la santé intestinale animale reste modérément concentré. DSM, Cargill et Chr. Hansen représentent ensemble un peu moins de la moitié des revenus mondiaux et s'appuient sur d'importants actifs de fermentation, des laboratoires de formulation et des équipes réglementaires pour conserver leur avance. Leurs portefeuilles marient de plus en plus des gammes d'additifs à des services d'analyse de données et de conseil, faisant évoluer la proposition de valeur des ventes de produits de base vers des partenariats basés sur les résultats. Les acteurs de taille intermédiaire, tels que Kemin et Alltech, se différencient en se concentrant sur des actifs de niche comme les immunomodulateurs dérivés d'algues ou les sous-produits de fermentation ciblant des phases de production spécifiques.
Les acquisitions stratégiques façonnent le domaine. L'achat d'AquaHealth Solutions par Cargill injecte une expertise approfondie en aquaculture, tandis que le programme de nutrition numérique de 150 millions USD de DSM-Firmenich finance des plateformes cloud reliant le séquençage du microbiome à l'automatisation des usines d'aliments. Les start-ups apportent une précision génomique, utilisant l'intelligence artificielle pour prédire l'efficacité des souches avant des essais coûteux en étable, et accordent souvent des licences sur leurs bibliothèques à de grands acteurs cherchant à rapidement renouveler leurs pipelines. Les dépôts de brevets couvrent de plus en plus des conceptions d'encapsulation qui stabilisent les probiotiques lors du traitement des aliments, un différenciateur vital alors que les températures de granulation augmentent pour inactiver les pathogènes.
Les modèles de partenariat mettent l'accent sur le co-développement avec des instituts académiques pour valider les mécanismes, obtenant une autorisation réglementaire plus rapide et une traction marketing. Les fournisseurs concluent également des accords de distribution exclusifs avec des usines d'aliments régionales, ce qui garantit des volumes de base et décourage le changement de marque. L'attention concurrentielle se déplace désormais vers les canaux d'insectes et de protéines alternatives, où les premiers entrants visent à établir des spécifications qui pourraient devenir des normes de facto à mesure que le segment prend de l'ampleur.
Acteurs Leaders du Secteur de la Santé Intestinale Animale
AB Vista
DuPont
Kemin Industries, Inc.
Lesaffre
Bluestar Adisseo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les autorisations réglementaires et la validation scientifique créent un espace pour des allégations plus larges, couvrant plusieurs espèces, dans le cadre des voies d'additifs alimentaires autorisées, en particulier dans l'UE. Les additifs zootechniques peuvent être commercialisés pour des résultats liés à la performance (par exemple, stabilisation de la flore intestinale) mais ne peuvent pas être positionnés comme prévenant ou traitant une maladie en vertu du règlement (CE) n° 1831/2003. L'autorisation par l'UE en mai 2026 d'une préparation probiotique contenant Saccharomyces cerevisiae NBRC 0203 et Lacticaseibacillus rhamnosus NBRC 3425 pour toutes les espèces animales constitue un point de référence concret pour les développeurs poursuivant des étiquettes multi-espèces, et elle relève la barre en matière d'efficacité étayée par dossier dans toutes les catégories d'élevage.
Les domaines d'opportunité axés sur la technologie se concentrent davantage sur une précision et une stabilité accrues que sur l'ajout de souches commodes supplémentaires. Des recherches évaluées par les pairs en 2026 pointent vers des approches de nouvelle génération telles que la livraison vectorisée par probiotiques de nanocorps ciblant les toxines pertinentes pour l'entérite nécrotique subclinique chez les poulets de chair, aux côtés de complexes bioactifs microbiens multi-organismes et de souches de Limosilactobacillus nouvellement identifiées associées à des gains d'efficacité alimentaire. Parallèlement, l'investissement commercial se dirige vers des capacités de production et de formulation capables de faire évoluer ces concepts, notamment une capacité de fermentation élargie pour les postbiotiques (Cargill, mars 2026) et des plateformes d'acides organiques ou de butyrate à libération protégée (Adisseo, mars 2026 ; Trouw Nutrition, mai 2026). Ensemble, ces signaux indiquent une opportunité dans des solutions clé en main combinant une biologie validée, une livraison protégée à travers la granulation et le stockage, et des protocoles prêts pour les intégrateurs adaptés à la fabrication d'aliments fonctionnels et à des programmes de nutrition de plus en plus axés sur les données.
Développements récents du secteur
- Mai 2026 : Trouw Nutrition a introduit Presan Evolve, une technologie de butyrate à libération protégée combinant des composants botaniques pour les poulets de chair, marquant une étape vers des solutions de santé intestinale plus ciblées dans les programmes avicoles commerciaux. Le lancement s'aligne sur les programmes de nutrition intégrés et pourrait accélérer l'adoption par les intégrateurs et les usines d'aliments sur les marchés mondiaux.
- Juillet 2025 : Lesaffre a annoncé un investissement stratégique dans CanBiocin afin d'élargir son portefeuille de soins pour animaux de compagnie. Cette décision renforce ses capacités orientées microbiome et étend la distribution vers des canaux grand public et proches du vétérinaire, favorisant une productisation plus rapide des ingrédients de santé intestinale. L'investissement souligne une volonté de saisir les opportunités du marché des animaux de compagnie en complément de ses actifs en microbiologie du bétail.
- Mai 2025 : Kemin Industries a acquis Bactana afin d'accélérer la recherche en fermentation et microbiome. L'accord renforce les capacités internes de Kemin pour les ingrédients de santé intestinale et soutient une portée plus large dans les segments du bétail et de l'aquaculture. Cette acquisition s'inscrit dans une stratégie visant à faire évoluer les plateformes postbiotiques et probiotiques avancées dans des programmes de nutrition multi-espèces.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Dans ce rapport, le marché de la santé intestinale animale est défini comme la valeur des additifs alimentaires et des intrants nutritionnels connexes utilisés pour soutenir la fonction intestinale et l'équilibre intestinal chez les animaux, ce qui à son tour favorise la digestion, la défense immunitaire et les résultats de performance globaux.
Exclusions du périmètre : Nous excluons les médicaments vétérinaires thérapeutiques et les traitements dirigés par des cliniques qui ne sont pas vendus ou positionnés comme des additifs alimentaires pour la santé intestinale.
Aperçu de la segmentation
- Par Bétail
- Aquaculture
- Volaille
- Ruminants
- Porcins
- Autres
- Par Additif
- Probiotiques
- Prébiotiques
- Immunostimulants
- Phytogéniques
- Par Forme
- Sec
- Liquide
- Par Source
- Microbienne
- Végétale
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour définir les limites du marché et construire la carte initiale de l'offre et de la demande avant que les hypothèses ne soient soumises aux entretiens. Nous nous sommes appuyés sur des statistiques publiques et des références techniques telles que FAOSTAT pour les volumes d'élevage et d'aquaculture, l'USDA et Eurostat pour les indicateurs agricoles et alimentaires, ainsi que les orientations sur les additifs alimentaires d'organismes tels que l'Autorité européenne de sécurité des aliments et le Codex Alimentarius.
Pour traduire les populations animales en un bassin de demande pratique, nous avons également examiné les signaux commerciaux et de production disponibles, tels que UN Comtrade pour les importations et exportations des principales catégories d'additifs, et des articles scientifiques clarifiant les taux d'incorporation typiques et les allégations fonctionnelles des additifs tels que les probiotiques et les prébiotiques. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse professionnelle réputée ont été utilisés pour vérifier les déclarations sur la répartition des activités et l'exposition géographique, et nous avons également utilisé un abonnement payant pour les données financières des entreprises et la cartographie des brevets lorsque cela aidait à clarifier l'orientation des produits. Ces sources ne sont pas exhaustives, et de nombreux autres documents et références publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des discussions primaires ont été utilisées pour valider ce qui est réellement acheté et utilisé dans les canaux liés au bétail, à l'aquaculture et aux animaux de compagnie, et pour confirmer les prix pratiques, les évolutions de formulation et les freins à l'adoption. Nous avons échangé avec un mélange de fournisseurs d'additifs, d'acteurs des prémélanges et de l'alimentation, de distributeurs et d'utilisateurs finaux, puis avons revérifié les hypothèses clés dans les régions APAC, EMEA et Amériques afin que les pratiques d'alimentation régionales et les conditions réglementaires soient correctement reflétées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 39 % | Dirigeants (CXO) : 14 % | APAC : 52 % |
| Acteurs de milieu de gamme : 44 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs plus petits : 17 % | Managers : 54 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une construction descendante du bassin de demande, où la production de bétail et d'aquaculture ainsi que le cheptel animal sont convertis en volumes d'aliments adressables, puis en consommation d'additifs à l'aide d'hypothèses d'adoption et de taux d'incorporation affinées par des entretiens. Les totaux sont ensuite soumis à des tests de résistance à l'aide de vérifications ascendantes sélectives, telles que le prix échantillonné par kilogramme selon le type d'additif, les marges des canaux, et une consolidation légère de l'exposition au chiffre d'affaires visible des fournisseurs, lorsque les divulgations le permettent.
Les intrants importants sur ce marché comprennent la population animale par espèce, les tendances de production d'aliments composés, les politiques de réduction des antibiotiques qui orientent les régimes vers des additifs fonctionnels, les taux d'incorporation typiques selon la forme (sec versus liquide), et l'évolution des prix liée à la disponibilité des intrants microbiens et d'origine végétale. Comme les prix peuvent évoluer plus rapidement que les volumes dans les additifs, nous modélisons la progression du PVM à l'aide d'un mélange de signaux spot observés à partir des flux commerciaux et de comportements contractuels confirmés par des experts, et les lacunes sont comblées en utilisant des indicateurs de substitution régionaux lorsque la série de données au niveau national est mince.
Pour les prévisions, une analyse de scénarios est utilisée, construite autour de la vitesse d'adoption, du durcissement réglementaire et des conditions du cycle d'élevage, puis alignée sur les points de vue d'experts quant à la rapidité avec laquelle des groupes d'additifs spécifiques sont substitués ou combinés dans les rations. La prévision finale est maintenue reproductible en veillant à ce que chaque hypothèse soit liée à un facteur mesurable, et en limitant les ajustements manuels aux cas pouvant être expliqués lors d'un appel.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de plusieurs vérifications recherchant des écarts entre les résultats du modèle et des signaux indépendants, tels que l'orientation de la production d'aliments, les tendances de production animale et les mouvements commerciaux des intrants d'additifs connexes. Lorsqu'un pays ou un segment montre un saut inhabituel, nous revoyons la pile d'hypothèses, vérifions le cheminement des calculs et recontactons les sources si l'écart ne peut être expliqué par un événement connu.
Avant validation finale, le modèle est examiné par étapes par des analystes non impliqués dans la construction initiale, afin de revérifier l'alignement du périmètre, la cohérence des unités et le traitement des devises. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants affectent les prix, la réglementation ou la production animale. Avant livraison, nous effectuons une dernière vérification d'actualité afin que les clients reçoivent la vision la plus récente pouvant être défendue avec des facteurs clairs.
Taille du marché de la santé intestinale animale de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la santé intestinale animale se dispersent souvent car le périmètre est délimité différemment et parce que les prix sont traités différemment selon les années. En pratique, les plus grands écarts proviennent généralement du fait de savoir si des catégories nutritionnelles adjacentes sont comptabilisées, de la vitesse supposée de progression des PVM, et du moment du taux de change utilisé lors de la conversion des prix locaux en USD.
Une construction basée sur des actualisations régulières aide à réduire ces écarts, car les hypothèses sont revérifiées lorsque la production d'aliments, la production animale ou les signaux commerciaux d'additifs changent de direction, et parce que la logique de prix est mise à jour dans la même fenêtre de devise que l'année d'estimation avant consolidation. Ce sont là les garde-fous appliqués par Mordor Intelligence pour la valeur du marché de 2026, ce qui explique pourquoi le chiffre peut paraître plus élevé ou plus faible que celui de sources conservant des moyennes de change plus anciennes ou appliquant un PVM mondial uniforme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,68 milliards USD (2026) | |
| Revue professionnelle A | 4,01 milliards USD (2023) | Utilise une année de référence antérieure et peut mélanger des solutions de santé intestinale plus larges avec moins de vérifications validées d'adoption et de taux d'incorporation, ce qui peut sous-estimer l'impact des récentes évolutions de prix et d'adoption des additifs. |
| Bulletin sectoriel B | 5,40 milliards USD (2027) | La valeur prospective semble appliquer une trajectoire de croissance simplifiée à partir d'un ancrage historique et pourrait ne pas séparer de manière cohérente les formes et sources d'additifs, ce qui peut fausser la progression du PVM et le bassin de demande implicite. |
Globalement, les différences proviennent principalement du calendrier et de ce qui est comptabilisé comme additif de santé intestinale par opposition à un intrant de performance ou de santé plus large. En maintenant le bassin de demande lié à la production animale et aux indicateurs alimentaires, puis en revérifiant les prix et l'adoption par le biais d'entretiens, nous parvenons à une valeur de marché plus facile à tracer et à reproduire d'année en année.


Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché de la santé intestinale animale ?
Le secteur est valorisé à 5,68 milliards USD en 2026 et devrait progresser jusqu'à 8,38 milliards USD d'ici 2031.
Quelle catégorie de bétail dépense le plus pour les solutions de santé intestinale ?
Les opérations porcines sont en tête, représentant 29,45 % des revenus mondiaux en 2025.
Quel type d'additif connaît la croissance la plus rapide ?
Les composés phytogéniques progressent à un TCAC de 9,89 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'expansion rapide de l'aquaculture et la demande croissante des consommateurs en protéines portent le TCAC régional à 9,54 %.
Comment les outils d'intelligence artificielle transforment-ils la gestion de la santé intestinale ?
Les plateformes d'apprentissage automatique associent des mélanges d'additifs à des profils de microbiome spécifiques, réduisant les coûts des additifs jusqu'à 20 % tout en améliorant la cohérence.
Quel niveau de concentration du marché existe parmi les fournisseurs ?
Le marché obtient un score de 6 sur une échelle de 1 à 10, indiquant une concentration modérée avec une place pour des entrants perturbateurs.
Dernière mise à jour de la page le:



