
適応光学市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
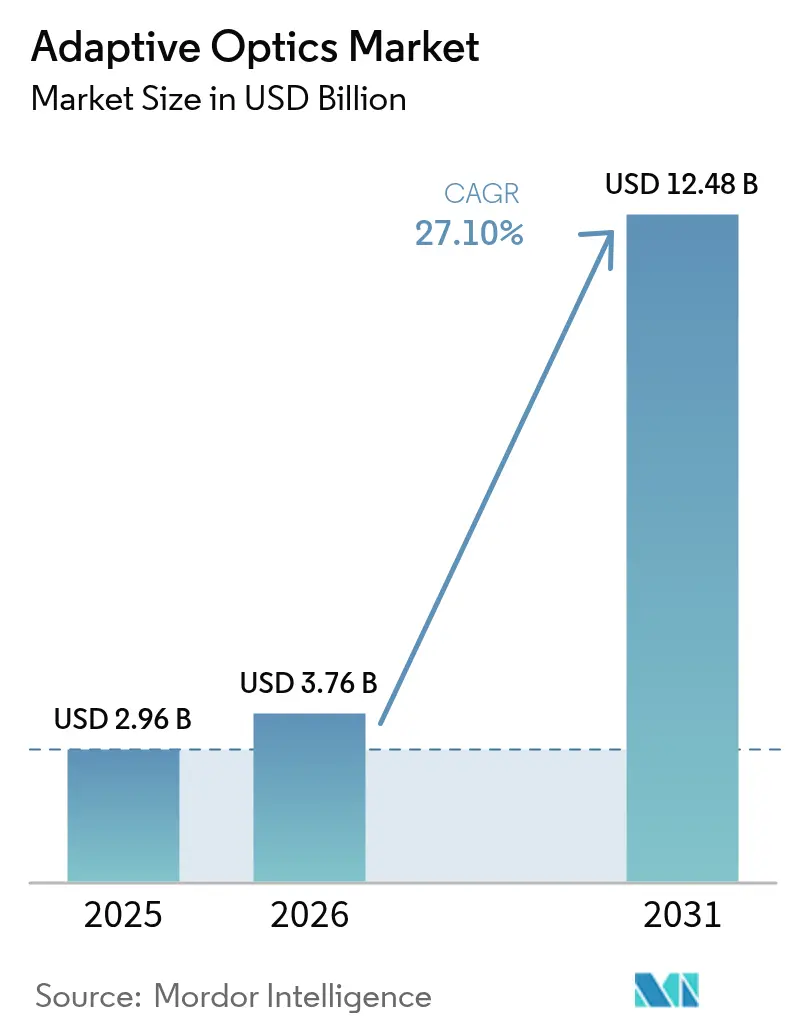
| 市場規模 (2026) | 3.76 十億米ドル |
| 市場規模 (2031) | 12.48 十億米ドル |
| Growth Rate (2026 - 2031) | 27.10 % |
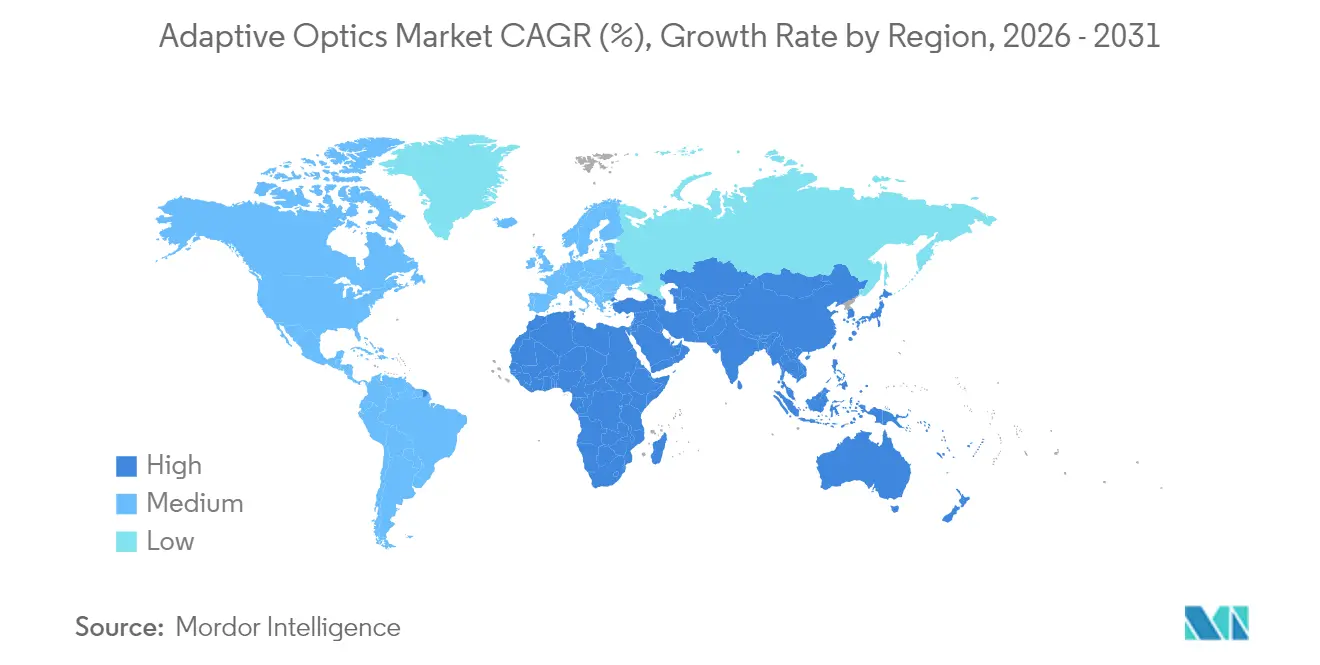
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
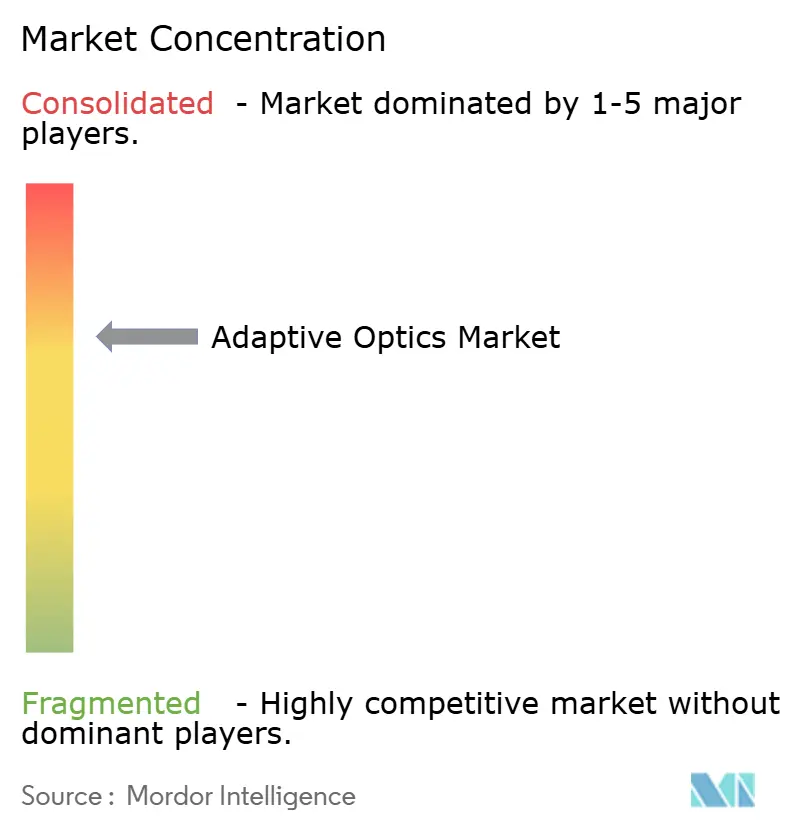
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる適応光学市場分析
2026年の適応光学市場規模は米ドル37億6,000万ドルと推定され、2025年の米ドル29億6,000万ドルから成長し、2031年には米ドル124億8,000万ドルに達する見通しで、2026年から2031年にかけて27.10%のCAGRで成長します。需要は、指向性エネルギープログラムへの政府支出、サブナノメートル精度での半導体検査ニーズ、およびAR/VR導波路ディスプレイなどのコンシューマーエレクトロニクス用途の拡大によって牽引されています。欧州における大口径望遠鏡のアップグレードおよびアジアの宇宙状況認識プログラムの拡大が、この技術の重要性を強化しています。次世代制御システムにおいて重要な機械学習ベースの波面再構成は、較正レイテンシを低減し、商業的な魅力を広げています。適応光学市場はまた、FDA分類変更が先進的な眼科プラットフォームの承認タイムラインを短縮するにつれて、網膜イメージングデバイスへの急速な普及からも恩恵を受けています。
主要レポートのポイント
- エンドユーザー産業別では、防衛・セキュリティが2025年の適応光学市場において31.05%のシェアでトップとなり、コンシューマーエレクトロニクスは2031年までに31.30%のCAGRで拡大する見込みです。
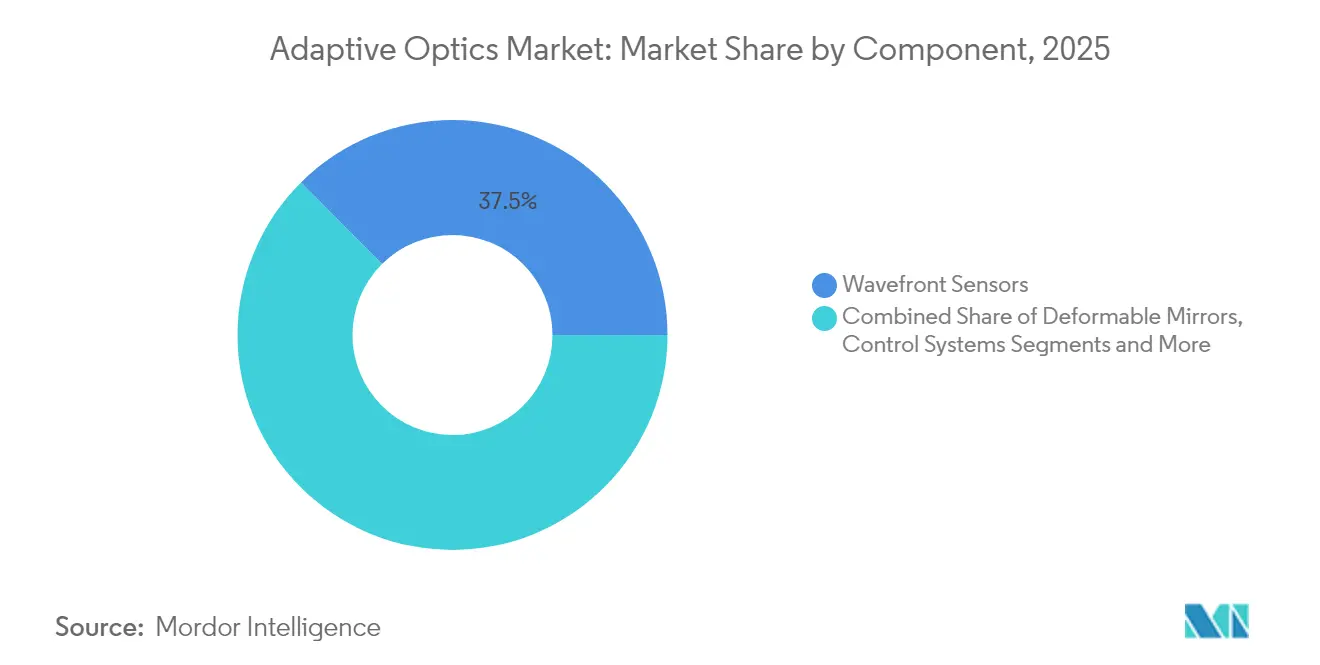
- コンポーネント別では、波面センサーが2025年の適応光学市場シェアの37.45%を占め、制御システムおよびソフトウェアが2031年までに30.20%のCAGRで最も速く成長すると予測されています。
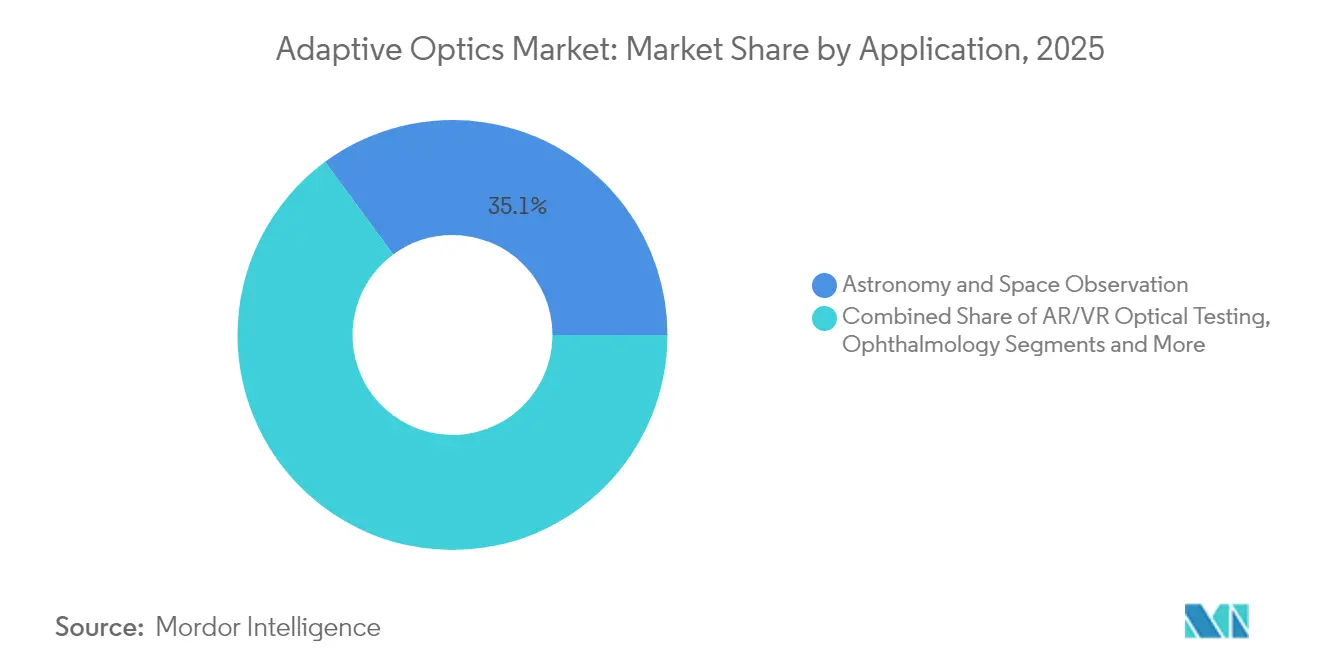
- アプリケーション別では、天文学・宇宙観測が2025年の適応光学市場規模の35.10%のシェアを占め、AR/VR光学テストは2026年から2031年にかけて32.10%のCAGRで進展する見込みです。
- 技術別では、MEMSベースの変形可能ミラーが2025年の適応光学市場規模の41.52%のシェアを占め、液晶空間光変調器が最高の33.00%のCAGRを記録する見込みです。
- 地域別では、北米が2025年に37.45%の収益シェアを占め、アジア太平洋地域が29.60%のCAGRで最も速く成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の適応光学市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 北米における高解像度網膜イメージングへの適応光学の急速な普及 | +4.2% | 北米、欧州への波及あり | 中期(2〜4年) |
| 米国国防総省による指向性エネルギーおよび自由空間レーザー通信プログラムへの展開 | +5.8% | 北米、同盟国への拡大 | 短期(2年以内) |
| 欧州における需要を加速させる大口径望遠鏡のアップグレード(ELT、TMT) | +3.7% | 欧州、世界的な科学協力あり | 長期(4年以上) |
| サブナノメートル精度を必要とする商業用半導体ウェーハおよびEUVマスク検査 | +6.1% | 世界規模、台湾・韓国・オランダに集中 | 中期(2〜4年) |
| AOを活用したメトロロジーを使用したAR/VR導波路ディスプレイ製造の台頭 | +4.9% | 世界規模、北米およびアジア太平洋地域が主導 | 中期(2〜4年) |
| 宇宙デブリ追跡のための国家宇宙機関の資金調達(アジアおよび中東) | +3.8% | アジア太平洋地域が中核、中東への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高解像度網膜イメージングへの適応光学の急速な普及
眼科デバイスメーカーは現在、細胞レベルの網膜画像を取得するためにマルチコンジュゲート適応光学を統合し、疾患の早期発見を可能にしています。2024年における超音波毛様体破壊デバイスのFDAによるクラスIIIからクラスIIへの再分類は、先進的なイメージングプラットフォームに対してより予測可能な承認経路を示しています。AlconのUnity VCSおよびUnity CSの認可は商業的な準備の高まりを示しており、AIを活用した波面アルゴリズムが診察時の較正時間を短縮しています。Profundus Imagingなどのスタートアップ企業は、複数の変形可能ミラーを通じて補正視野を広げるプロトタイプを開発しています。これらの進歩により、主要な学術センター以外のクリニックにおける所有コストの障壁が低下し、適応光学市場の医療分野への普及が加速しています。[1]政府連邦官報、「眼科デバイス;超音波毛様体破壊デバイスの再分類」、federalregister.gov
指向性エネルギーおよび自由空間レーザー通信プログラムへの展開
米国国防総省は高エネルギーレーザーシステムに年間10億米ドル以上を投じており、Lockheed Martinは長距離にわたるビーム品質のために適応光学に依存する300 kWデバイスへの規模拡大を進めています。宇宙開発局の増殖型戦闘員宇宙アーキテクチャは2029年までに350億米ドルの予算を組み、精密な波面制御を必要とするレーザークロスリンクを組み込んでいます。オタワ大学のTAROQQOなどのAI対応乱流予測ツールは、自由空間量子チャネルをリアルタイムで精緻化しています。これらのプログラムは総じて開発サイクルを短縮し、サプライチェーンを強化し、軍事および安全通信用途の適応光学市場を拡大しています。[2]SPIE、「敵目標の撃破:実用的なレーザー兵器は軍事戦略に不可欠」、spie.org
大口径望遠鏡のアップグレード(ELT、TMT)
欧州の超大型望遠鏡は、外惑星探索の画像コントラストを高める120×120アクチュエーターを備えた高密度変形可能ミラーを搭載したANDES装置を統合しています。カシオペアプロジェクトは、極限適応光学に最適化されたe-APD赤外線検出器を活用し、10の9乗のコントラスト比を目標としています。波面センシングカメラの調達通知は、地域サプライヤーを刺激する数百万ドル規模の受注を確認しています。米国のロードマップもAstro2020の優先事項を最大化するための可視帯域AO投資を推奨しています。TNOが先駆けたハイブリッド可変リラクタンスアクチュエーターは、ボイスコイルモデルに比べて効率を向上させ、より厚いミラーフェースシートとより堅牢な適応副鏡を実現しています。
商業用半導体ウェーハおよびEUVマスク検査
極端紫外線干渉リソグラフィの進歩は5 nmパターン精度に達しており、これは回折損失を軽減するための適応光学に依存するマイルストーンです。EUV用位相シフトマスクは、ナノメートルレベルの波面調整を必要とする吸収性側壁を採用しています。MKS Instrumentsなどの装置ベンダーは、高精度光学への強い需要を背景に2025年第1四半期の収益として9億3,600万米ドルを計上しました。同社のワールドクラスオプティクスプログラムは、予測制御アルゴリズムが適応光学市場を半導体ファブの深部へと押し進める検査ステーションを現在どのように管理しているかを強調しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高アクチュエーター変形可能ミラーの高い設備投資が広範な産業普及を制限 | -3.4% | 世界規模、特に新興市場に影響 | 中期(2〜4年) |
| 新興市場における複雑なクローズドループ設計および較正スキルのギャップ | -2.8% | アジア太平洋地域の新興経済国、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 防衛分野におけるAO対応光学ペイロードの長い認定サイクル | -2.1% | 北米および欧州、同盟国への拡大 | 長期(4年以上) |
| コンシューマーグレードモジュールの小型化の課題(開口径5 mm未満) | -1.9% | 世界規模、コンシューマーエレクトロニクスハブに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高アクチュエーター変形可能ミラーの高い設備投資
120×120アクチュエーターを備えた変形可能ミラーは、小規模メーカーが正当化に苦労するユニットコストを引き上げます。ゲルマニウムおよびガリウムへの輸出規制を含むサプライチェーンの圧力が、光学基板の原材料価格を押し上げています。BDNL4などの代替カルコゲナイド材料は制限金属への依存を低減しますが、短期的なコストを増加させる再ツーリングを必要とします。2024年に230億米ドルと評価されたフォトニクス・レーザー市場の停滞は、サプライヤーが設備投資を吸収する能力を狭めています。これらの要因は価格に敏感な分野での成長を抑制し、適応光学市場への新規参入候補者に慎重さを促しています。
複雑なクローズドループ設計および較正スキルのギャップ
クローズドループ適応光学システムは、波面センシング、リアルタイム制御、および光学アライメントにおける専門的な知識を必要とします。新興経済国では十分なトレーニングパイプラインが不足しており、ハードウェア予算が存在する場合でもプロジェクトの実行が遅延しています。機械学習駆動の再構成ツールは一部の負担を軽減しますが、データサイエンスのスキル要件をもたらします。センサーレス強度適応光学は構成の簡素化を目指していますが、依然として細心の検証が必要です。より広範な労働力のスキルアップが実現するまで、発展途上地域における設置タイムラインは長くなり、適応光学市場の普及曲線を制約し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:制御システムがイノベーションを牽引
波面センサーは2025年の適応光学市場シェアの37.45%を占め、リアルタイムの収差データを下流の制御系に供給するシャック・ハルトマンアレイによって支えられています。シャック・ハルトマンのシンプルさはコストを低く抑える一方、ピラミッドセンサーは極限適応光学天文学での採用が進んでいます。制御システムおよびソフトウェアは30.20%のCAGRで成長すると予測されており、時空間ガウス過程モデルは非予測ループと比較して波面位相分散を最大3.5倍削減します。機械的な主力である変形可能ミラーは、コンシューマー価格帯を支える41.52%の技術シェアを持つMEMSアーキテクチャへとシフトしています。チップ・チルトミラーを含むその他のコンポーネントは、レーザー通信における特殊な精密指向タスクに対応しています。
制御ソフトウェアは現在、乱流条件下でゲインスケジュールを最適化する強化学習エージェントを組み込み、帯域幅を維持しながらオーバーシュートを低減しています。SPHEREのSAXO+アップグレードでテストされた周波数ベースのデータ駆動型コントローラーは、凸最適化によってシステムの安定性を保護しています。サプライヤーはモジュラーハードウェア内にAI対応ファームウェアをバンドルし、インテグレーターの開発サイクルを短縮しています。予測制御が普及するにつれて、制御プラットフォームの適応光学市場規模は2031年までにより大きな収益シェアを獲得すると予測されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:コンシューマーエレクトロニクスが成長を加速
防衛・セキュリティは2025年に31.05%の収益シェアを占め、レーザービームのコヒーレンスを維持するために適応光学に依存する国防総省プログラムによって支えられています。政府調達は依然として大規模ですが、最も速い成長はコンシューマーエレクトロニクスからもたらされており、AR/VRヘッドセットおよびスマートフォンカメラがコンパクトな波面変調器を必要とするため、31.30%のCAGRで進展するでしょう。Appleのヘッドマウントディスプレイは、製造時に適応光学テストに依存する高画素密度マイクロOLEDパネルを普及させました。
産業製造は半導体メトロロジーラインでMEMSミラーを活用しており、検査ステーションはサブナノメートルの偏差を測定しています。医療・ライフサイエンスは細胞レベルの網膜診断プラットフォームから勢いを得て、適応光学市場をさらに多様化しています。研究・学術機関はメタサーフェスベースの波面センサーなどのイノベーションを先駆け続け、知的財産の安定したパイプラインを確保しています。
アプリケーション別:AR/VRテストがイノベーションをリード
天文学・宇宙観測は2025年の適応光学市場の35.10%を占め、望遠鏡コンソーシアムおよび宇宙機関のミッションによって支えられています。レーザー通信・指向性エネルギーは防衛プロジェクトにおける大気補償ニーズにより高い位置を占めています。しかし、AR/VR光学テストは32.10%のCAGRで最も急峻な軌跡を示しており、コンシューマーOEMが数百万台のユニットを市場に投入しています。
半導体検査・メトロロジーはEUVマスク製造が1ナノメートル以下の誤差予算を要求するため、二桁成長を維持しています。眼科・網膜イメージングはFDAの円滑化された規制経路の恩恵を受け、先進システムが地域クリニックへの参入を可能にしています。広視野顕微鏡や環境リモートセンシングなどの追加ニッチはその他カテゴリーに集約され、適応光学市場全体にわたって安定しながらも小規模な収益ストリームを供給しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:液晶システムが勢いを増す
MEMSベースの変形可能ミラーは、バッチ製造の経済性とスケーラビリティにより、2025年の適応光学市場規模の41.52%のシェアを維持しました。圧電ミラーは天文学および指向性エネルギーシステムにおける高速補正に対応し、磁気ボイスコイルミラーは過酷な環境に対応しています。液晶空間光変調器は33.00%のCAGRで成長すると予測されており、ARスマートグラスのスリムプロファイル要件を満たしています。
新興のハイブリッドアクチュエーターは可変リラクタンスと圧電スタックを組み合わせ、従来のボイスコイルに比べて効率を向上させています。反射型、マイクロレンズ型、フェーズド型に分類されるMEMS可変焦点光学素子は、嵩張るメカニクスなしにフォーカス制御を可能にします。フェムト秒レーザー加工された共焦点マイクロレンズアレイは、繰り返しの軸方向スキャンなしに多深度イメージングを実現しています。これらのイノベーションにより、適応光学市場は技術パレットを広げ続けています。
地域分析
北米は2025年の収益の37.45%を占め、国防総省の数十億ドル規模の指向性エネルギー予算とNASAのレーザー通信イニシアチブによって支えられています。Northrop GrummanのXineticsなどのサプライヤーは、複数の軍事部門向けに鉛マグネシウムニオブ酸塩変形可能ミラーを供給しています。宇宙開発局は350億米ドルのアーキテクチャプログラム内で衛星クロスリンクに適応ミラーを統合しています。大気歪みに関するカナダの研究は米国のプログラムを補完し、北米の適応光学市場を共同で強化しています。
アジア太平洋地域は29.60%のCAGRで最も速く成長する地域であり、日本の宇宙戦略基金が打ち上げ機および衛星コンステレーションプログラムを刺激し、中国が宇宙状況認識衛星向けの光学ペイロードを拡大しています。中国のリモートセンシング分野は2033年までに550億〜680億米ドルに拡大すると予測されており、精密光学への需要を拡大しています。JAXAのXRISMミッションは適応ミラーに依存するソフトX線センサーを検証し、宇宙搭載機器における地域の競争力を示しています。
欧州の大口径望遠鏡および防衛研究コンソーシアムが持続的な受注を牽引しています。ESOのELT向け調達は大陸サプライヤーへの長期契約を確保しています。南米および中東・アフリカは地域の宇宙プログラムが成熟するにつれて萌芽的ながら有望ですが、技術人材と資本予算の制限が主要地域と比較して普及を遅らせています。これらのダイナミクスは総じて、単一の地域への過度な依存なしに適応光学市場を多地域成長軌道に維持しています。

規制環境
アダプティブオプティクスハードウェアおよび関連ノウハウは、指向性エネルギープラットフォーム、空間光レーザー通信、高解像度センシングを支えるため、デュアルユース規制の対象となる。輸出許可および最終用途に関するコンプライアンスは、ワッセナー・アレンジメントのデュアルユースリストやEUのデュアルユース規制(欧州委員会委任規則(EU)2020/1749)といった枠組みによって形作られており、性能閾値や軍事最終用途が適用される場合、変形鏡、波面センサー、および関連する制御用電子機器やソフトウェアの国境を越えた出荷に影響を及ぼす可能性がある。
光地上局や大気開放型リンクの規模拡大に伴い、レーザーリンク展開も安全性および運用標準の厳格化に直面している。EN IEC 60825-12:2026は自由空間光通信システムの安全要件を定めており、防衛調達規則は光学材料やサブシステムのサプライヤー認定およびトレーサビリティに影響を与える可能性があり、米国防衛プログラムに販売するベンダーにコンプライアンス上の負担を追加している。
バリューチェーン分析
アダプティブオプティクスのバリューチェーンは、精密材料および微細加工の入力(光学基板、コーティング、MEMSウェーハ、アクチュエーター)から始まり、その後コア部品の製造へと進む。主な出力には波面センサー(一般的にシャック・ハートマン式やピラミッド式)、変形鏡(MEMS、圧電式、ボイスコイル式)、リアルタイム制御用電子機器が含まれる。制御ソフトウェアおよびファームウェアは並行して動作し、閉ループ動作における校正遅延を低減するため、GPUによる高速処理や機械学習に基づく波面再構成の活用が進んでいる。
その後、システムインテグレーターがこれらの部品を組み合わせ、防衛・レーザー通信、半導体検査・計測、天文学・宇宙観測、眼科画像診断向けの用途特化型プラットフォームを構築する。流通は防衛・宇宙分野では直接的なプログラム主導の販売が一般的で、産業用および民生電子機器のテスト市場向けにはモジュールまたは部品供給が行われており、チェーン全体の例としてはノースロップ・グラマン(AOA Xinetics)やBertin Alpaoに加え、Flexible Optical B.V.(OKO Tech)、Dynamic Optics、Arizona Optical Systemsなどの専門メーカーが挙げられる。
競合状況
適応光学市場は中程度に分散した状態を維持しています。大手航空宇宙請負業者が高設備投資プロジェクトを支え、小規模企業がニッチアプリケーションに対応しています。Northrop GrummanのXineticsは30年以上の研究開発を活用してNASAおよび防衛機関に変形可能ミラー、波面センサー、ターンキーシステムを供給し、技術的優位性を維持しています。TeledyneによるQioptiqおよびその他の光学資産の7億1,000万米ドルでの買収は、ヘッドアップディスプレイおよびナイトビジョン光学への垂直統合を拡大しています。
Thorlabsが2025年1月に光干渉断層撮影に不可欠なVCSEL技術を確保するためにPraevium Researchを買収するなど、統合が続いています。MKS Instrumentsなどの半導体重視のベンダーは、ウェーハ検査機会での地位確立に向けて予測制御アルゴリズムを強化しています。AIを中心としたスタートアップ企業はフィードバックループを短縮するために学術機関と協力しており、大手既存企業はパートナーシップや社内インキュベーターを通じてこのアプローチを採用し始めています。
高性能仕様がユニットコストを上回るため、ハイエンドでの価格競争は依然として低調です。しかし、コンシューマーエレクトロニクスではコスト削減圧力が強まっており、MEMSサプライヤーは数百万台規模の生産に拡大し、プロセスイノベーションを促進しています。メタサーフェスセンサー、可変焦点MEMS、および学習ベースコントローラーに関する特許の安定したパイプラインは、知的資本とサプライチェーンの俊敏性が長期的な勝者を定義する適応光学市場環境を示しています。
適応光学産業リーダー
Northrop Grumman Corp.
Thorlabs Inc.
Boston Micromachines Corp.
ALPAO SAS
Imagine Optics SA
- *免責事項:主要選手の並び順不同

市場機会と将来展望
重要なホワイトスペースは、オーダーメイドでラック駆動型のアダプティブオプティクス構成から、半導体計測、レーザー通信端末、高度画像診断機器のOEMにとって統合時間を短縮するコンパクトで工業化されたモジュールへの移行である。この方向性は、Bertin Alpaoが統合電子機器を備えたeDM(埋め込み型変形鏡)を発売する(2026年6月)といった製品アーキテクチャの更新に表れており、これは外部ドライバーボックスに比べて小型筐体とより単純な電気的統合を実現するよう設計されている。
大口径望遠鏡および宇宙観測分野では、各プログラムが高次補正と安定性に対する調達・エンジニアリング需要へと引き続き転換されており、精密光学システムにおける自律的アライメントおよびチューニングワークフローへの波及効果も見られる。すばる望遠鏡と東北大学はULTIMATE-STARTアダプティブオプティクスシステムの試験観測を開始し(2026年3月)、RTX(レイセオン)はLazuli Space Observatory向けの口径3.1メートル望遠鏡の開発を確認しており(2026年6月)、高アクチュエーター数の鏡、低遅延制御、統合ツールチェーンをめぐるサプライヤーの機会を強化している。
最近の業界動向
- 2026年6月:Bertin Alpaoは、筐体サイズを縮小し産業ユーザー向けのシステム統合を簡素化する統合電子機器を備えたeDM(埋め込み型変形鏡)の発売を発表した。この統合アプローチは、外部ドライバーを用いた実験室スタイルの構成から展開可能なモジュールへとアダプティブオプティクスを移行させ、計測分野や光通信端末での採用の迅速化を支えている。
- 2026年1月:Thorlabsは、フォトニック量子コンピューティングの規模拡大に向けたカスタマイズ光ファイバー部品の開発・製造に関して、Xanadu Quantum Technologiesとの戦略的パートナーシップを発表した。この協業は、高安定性フォトニックサブシステムに対する需要を高め、精密波面制御や高度光ネットワークの評価に用いられる試験・計測ツールチェーンにおける隣接機会を拡大する。
- 2024年6月:Boston Micromachines Corporationは、海軍水上戦闘センターから高エネルギーレーザーアダプティブオプティクスシステムに関する確定契約(N6426724C0022)を受注した。この受注は、大気補償およびビーム制御アーキテクチャに対する防衛分野の継続的な投資を示しており、高速変形鏡およびリアルタイム制御ハードウェアの需要を支えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、天文学、医療画像診断、防衛といった主要な最終用途分野において、画像またはビーム品質を向上させるためにリアルタイムで波面歪みを検知・補正するアダプティブオプティクスシステムを対象とする。
対象範囲の除外事項:センサーやドライバーなどの単体ハードウェア部品は、アダプティブオプティクスシステムの一部としてではなく個別部品として販売される場合は集計対象外とする。
セグメンテーション概要
- コンポーネント別
- 波面センサー
- 変形可能ミラー
- 制御システムおよびソフトウェア
- その他(ビームエキスパンダー、チップ・チルトミラー)
- エンドユーザー産業別
- 防衛・セキュリティ
- 医療・ライフサイエンス
- 産業製造
- コンシューマーエレクトロニクスブランドおよびOEM
- 研究・学術機関
- その他のエンドユーザー
- アプリケーション別
- 天文学および宇宙観測
- 眼科・網膜イメージング
- レーザー通信および指向性エネルギー
- 半導体検査およびメトロロジー
- AR/VR光学テスト
- その他(顕微鏡、自由空間光学研究開発)
- 技術別
- MEMSベースの変形可能ミラー
- 圧電(PZT)変形可能ミラー
- 液晶空間光変調器
- 磁気・ボイスコイルミラー
- その他(ハイブリッドおよび新規アクチュエーション)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)諸国
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の最初の構造を構築し、需要シグナルおよび供給準備状況に関する現実的なガードレールを設定するために用いられた。眼科医療機器の承認に関する米国FDAデータベース、イノベーションの強度を追跡するためのUSPTOおよびその他の特許公開情報、望遠鏡アップグレードのロードマップを示すNASAや主要天文台プログラムのページといった公的資料に依拠した。
モデルを測定可能な実際の活動に基づかせるため、UN Comtrade、米国商務省(U.S. Census Bureau)の貿易統計、ハイテク製造業に関するOECD指標などの貿易データおよびマクロ系列も確認された。企業の開示資料、投資家向け説明資料、信頼性の高い報道は製品の位置付けや典型的な出荷パターンを理解するために使用され、企業財務および特許分析に関する有料データベースの契約は企業間比較を標準化するために使用された。このリストは例示に過ぎず、データ収集、検証、明確化のために他の多くの公的資料も確認された。
一次インタビューおよび調査
一次調査では、実際にシステムとして販売されているものと部品として販売されているものの区別を検証すること、および最終用途ごとの平均販売価格の論理を確認することに重点を置いた。APAC、EMEA、南北アメリカ地域にわたるシステムサプライヤー、インテグレーター、研究機関・病院の購買担当者、専門家など多様な関係者に聞き取りを行い、想定範囲から外れた前提については追加のフォローアップを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):13% | APAC:41% |
| ミドルティア:58% | 機能/部門リーダー:36% | EMEA:34% |
| 小規模プレーヤー:14% | マネージャー:51% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定はトップダウンおよびボトムアップの論理を用いて構築されており、トップダウン方式では最終用途の活動をアダプティブオプティクスシステムの採用に結び付けることで、対応可能な需要プールを再構築する。実務上は、大口径望遠鏡のアップグレードサイクル、高解像度網膜画像診断ワークフローの普及、指向性エネルギーおよび宇宙追跡プログラムの勢い、より精細な波面補正を求める半導体検査要件といった指標をマッピングした。
これらの需要シグナルは、用途別のシステムレベルの数量と典型的なASP帯を用いて価値に変換され、その後、サプライヤーおよび販売チャネルとの対話から得られた選択的なボトムアップ推定と相互検証された。公表されている数量が薄い分野(例えば専門的な防衛用途やカスタム研究向け構築)については、専門家の意見や隣接する資本財支出との整合性チェックによって精緻化された制約付きの範囲を用いて対応した。
予測にあたっては、採用時期、調達サイクル、ASPの推移を個別に検証できるようシナリオ分析を用いた。その見通しは、資金継続性、導入リードタイム、ソフトウェア主導の波面再構成がシステム性能を改善する速度といった主要変数について、インタビュー対象者の見解と整合させた。
データ検証および更新サイクル
出力結果は、プログラム発表、規制上の節目、主要な最終用途における観察可能な発注パターンなど、独立したシグナルに対してモデルを三角測量することで検証された。ある地域や用途が急激な変動を示した場合、その根本的な要因を検討し、通貨換算および年次表記を確認した上で、その差異が実際の市場イベントによって説明できない場合には情報源に再度連絡した。
前提、単位、および計算の整合性を再現可能な方法で確認するため、承認前に複数段階のアナリストレビューが適用される。本レポートは年次で更新され、重要な事象が発生した場合には中間更新が行われ、その後、最新の入手可能なデータを反映するための最終的な納品前チェックが完了する。
Mordor Intelligenceのアダプティブオプティクス市場規模と他の公表推計値との比較
アダプティブオプティクスの公表市場規模は、同様の最終用途を対象としている場合でも、集計ルールや時期の選定が異なるため、大きく異なって見えることがある。この差異は通常、推計値がシステムのみか部品を含むか、ASPの変動をどのように扱うか、どの年次および通貨換算の時点を用いるかによって生じる。
本調査では、更新頻度と価格を一貫した通貨年に正規化する方法を一次的な管理要素として扱っており、これはMordor Intelligenceが採用するモデリング手法であり、単発の防衛受注や大型望遠鏡プロジェクトが実行率を歪めることを防ぐのに役立つ。もう一つの一般的な差異の要因は対象範囲の重複であり、一部の推計値は個別に販売される波面センサー、ドライバー、または関連光学ハードウェアを含めており、これによって明確なシステム境界がないまま数値が急速に増加する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.76 B (2026) | |
| グローバル調査出版社A | USD 0.78 B (2024) | より早い基準年とその構造における部品を含む広範な視点を用いているため、その年の数値は低く見えるが、部品需要がシステムと合わせて計上されることで、より速く拡大する可能性がある。 |
| 業界調査出版社B | USD 0.61 B (2023) | より狭い範囲の最終用途と異なる基準年の通貨タイミングに規模算定の中心を置いており、大規模な資本支出サイクルが調達のピーク間にある場合、開始値を抑制する可能性がある。 |
出典間のばらつきは、主に成長期待の違いだけでなく、時期や境界設定の選択を反映している。集計単位をシステムとして維持し、ASP帯にストレステストを行い、実際のプログラムおよび採用シグナルに対して異常値を再確認することで、当社の推計値は更新時に見直し可能な明確な入力に対して追跡可能な状態を維持している。


レポートで回答される主要な質問
適応光学市場の現在の規模はいくらですか?
適応光学市場は2026年に米ドル37億6,000万ドルに達しており、2031年までに米ドル124億8,000万ドルに達すると予測されています。
最も速く成長しているコンポーネントセグメントはどれですか?
制御システムおよびソフトウェアは、予測アルゴリズムとAIツールが波面再構成効率を向上させるにつれて、30.20%のCAGRで成長すると予想されています。
アジア太平洋地域が最も速く成長している地域である理由は何ですか?
日本の宇宙戦略基金や中国の宇宙デブリ追跡ミッションの拡大などの戦略的政府プログラムが、大規模光学プロジェクトへの資金提供を通じて29.60%の地域CAGRを牽引しています。
コンシューマーエレクトロニクスは適応光学需要にどのような影響を与えていますか?
AR/VRヘッドセットおよびスマートフォンカメラモジュールは小型化された波面変調器を必要とし、コンシューマーエレクトロニクスセグメントを2031年までに31.30%のCAGRへと押し上げています。
広範な産業普及を制限する要因は何ですか?
高アクチュエーター変形可能ミラーへの高い設備投資と、新興市場におけるクローズドループ較正の専門知識の不足が、短期的な成長を抑制しています。
最も高い成長が見込まれる技術タイプはどれですか?
液晶空間光変調器は、ARスマートグラスに適したスリムなフォームファクターと電気的調整性により、33.00%のCAGRで拡大すると予測されています。
最終更新日:



