
Taille et Part du Marché des Tamis Moléculaires à Zéolithe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.98 Milliards de dollars |
| Taille du Marché (2031) | 5.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
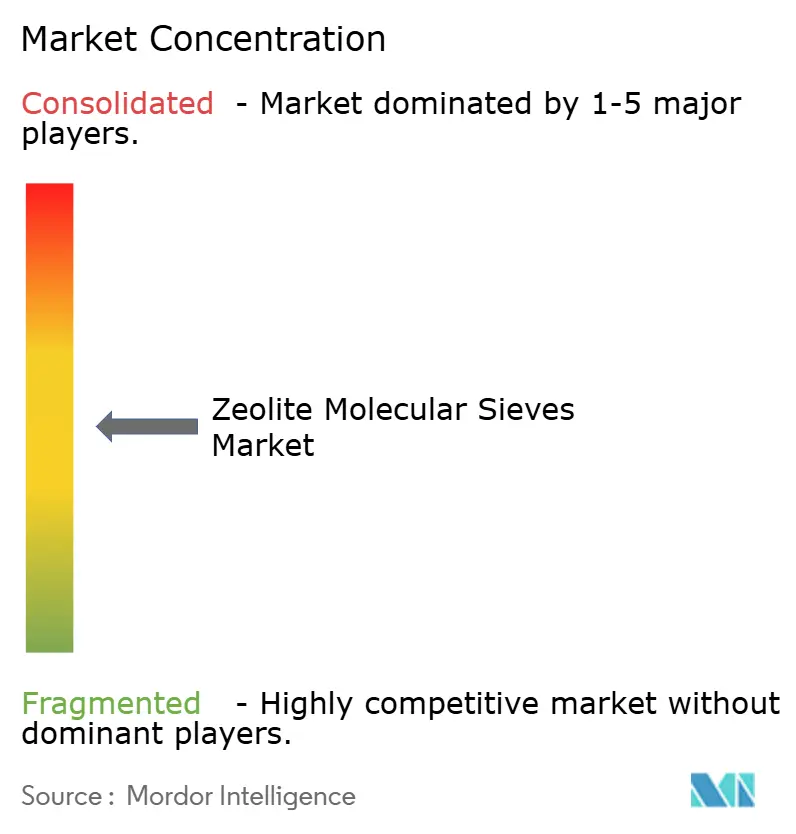
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tamis Moléculaires à Zéolithe par Mordor Intelligence
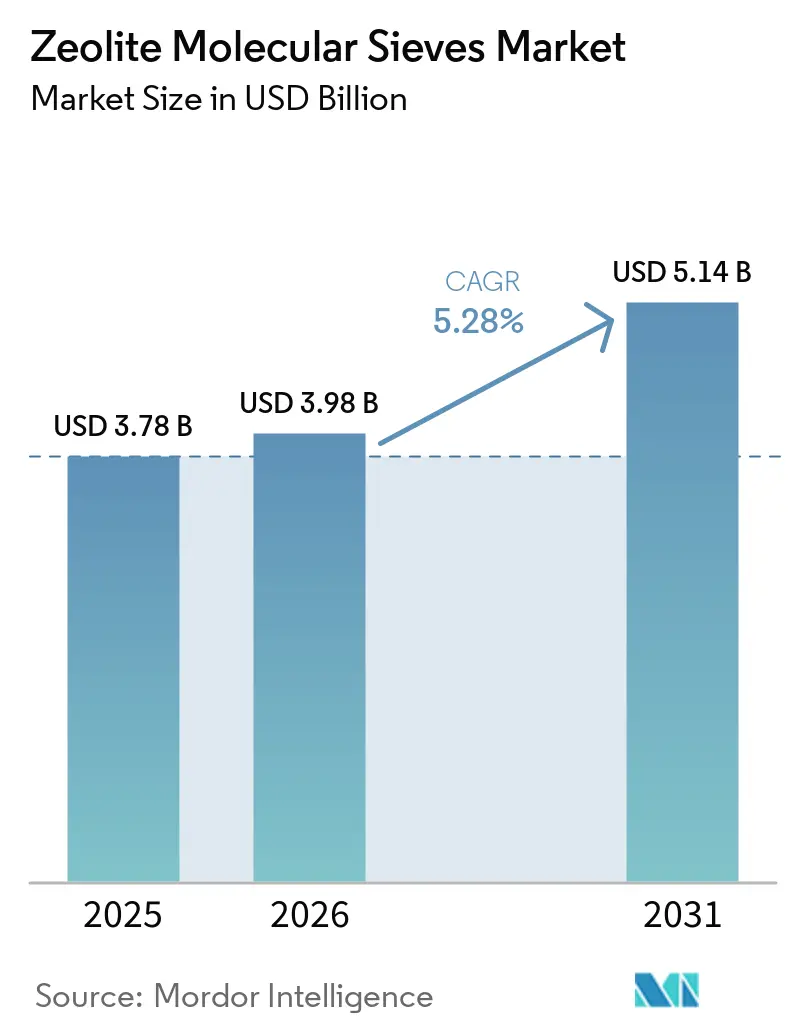
La taille du Marché des Tamis Moléculaires à Zéolithe en 2026 est estimée à 3,98 milliards USD, en croissance par rapport à la valeur de 2025 de 3,78 milliards USD, avec des projections pour 2031 indiquant 5,14 milliards USD, progressant à un CAGR de 5,28% sur la période 2026-2031. La croissance de la demande est ancrée dans quatre forces structurelles : le renforcement des réglementations environnementales qui substituent les phosphates dans les détergents, les ajouts de capacité dans les complexes pétrochimiques mondiaux, l'urbanisation rapide dans les économies émergentes qui stimule l'adoption des produits d'hygiène, et la poursuite accélérée de procédés industriels à faible émission de carbone qui favorisent l'adsorption et la catalyse à base de zéolithe. La différenciation concurrentielle repose sur un savoir-faire de synthèse propriétaire qui adapte la taille des pores, le rapport silice/alumine et la morphologie cristalline à des tâches spécifiques de séparation ou de catalyse. La volatilité des coûts de l'alumine et des matières premières en silice de haute pureté constitue un défi pour les marges, mais les stratégies d'approvisionnement circulaire, notamment la conversion des cendres volantes de charbon et d'autres résidus industriels, atténuent le risque lié aux matières premières tout en soutenant les objectifs de durabilité des entreprises. Les déploiements novateurs dans la capture du carbone et la remédiation des PFAS élargissent la frontière commerciale, positionnant les formulations avancées de zéolithe comme des alternatives viables au charbon actif et aux solvants aminés dans les systèmes environnementaux de nouvelle génération
Points Clés du Rapport
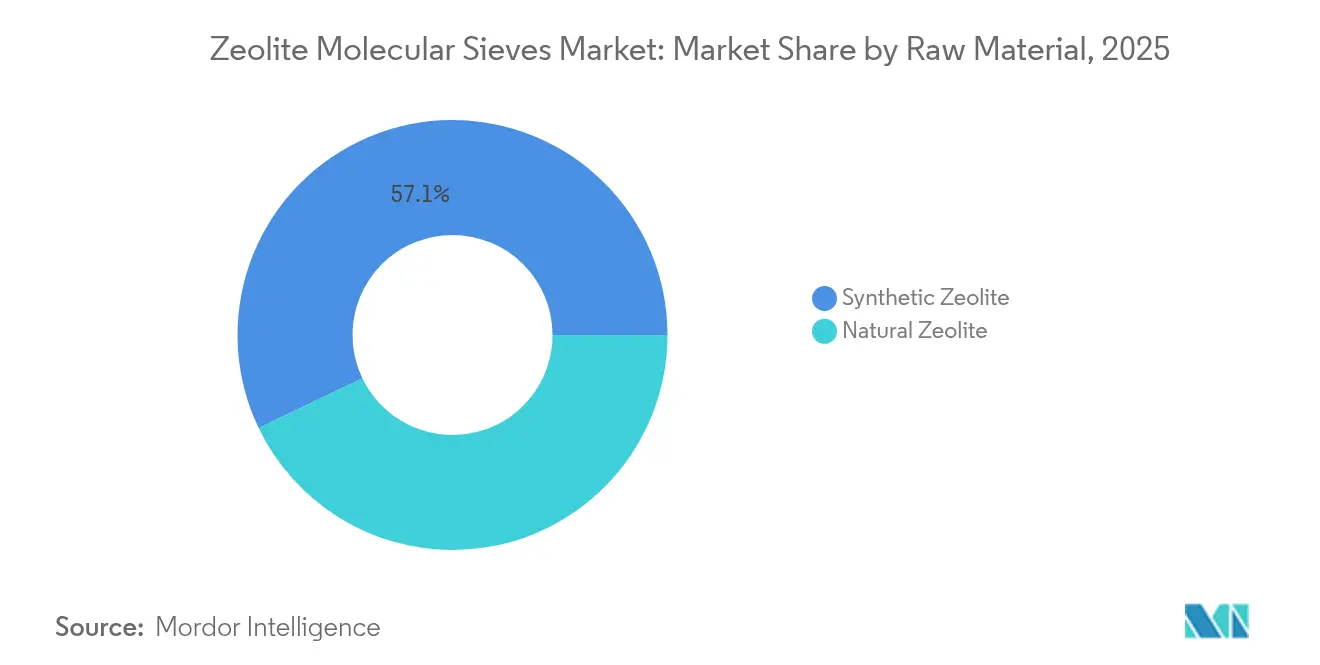
- Par matière première, la zéolithe A synthétique détenait 57,12% de la part du marché des tamis moléculaires à zéolithe en 2025 ; les zéolithes naturelles devraient se développer à un CAGR de 5,84% jusqu'en 2031.
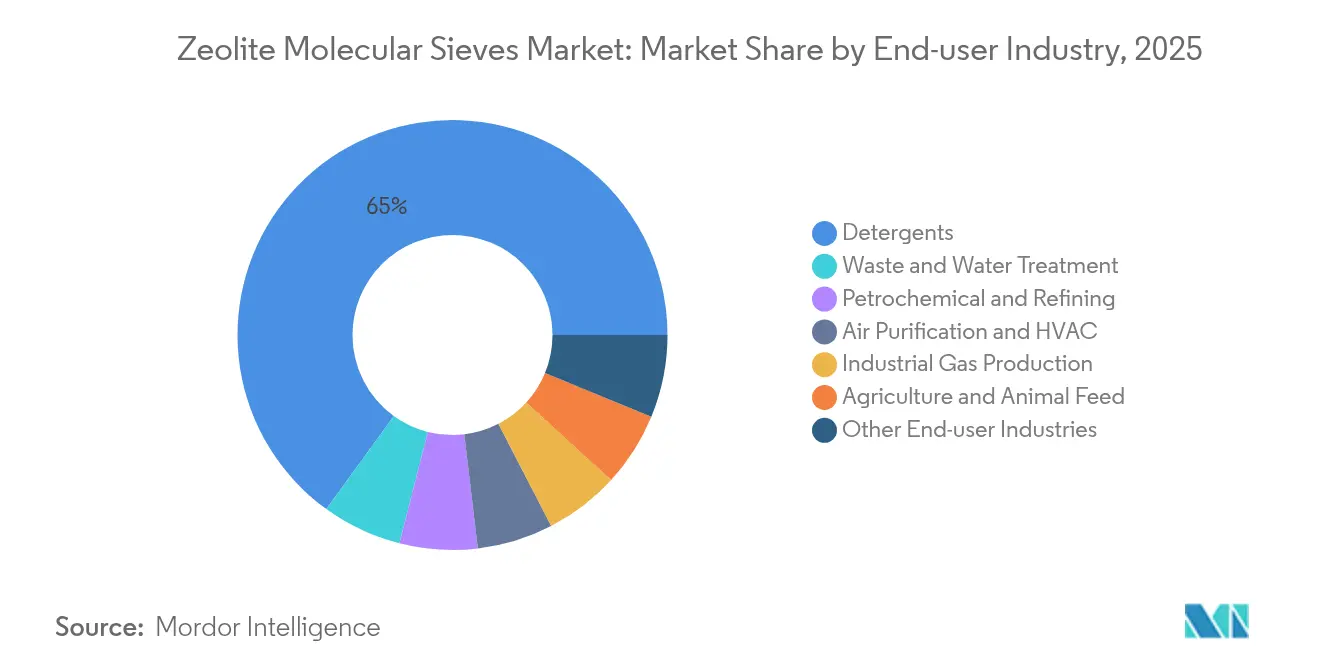
- Par industrie utilisatrice finale, les détergents représentaient 65,02% de la taille du marché des tamis moléculaires à zéolithe en 2025 ; le traitement des déchets et de l'eau est l'utilisation finale à la croissance la plus rapide avec un CAGR de 5,72% jusqu'en 2031.
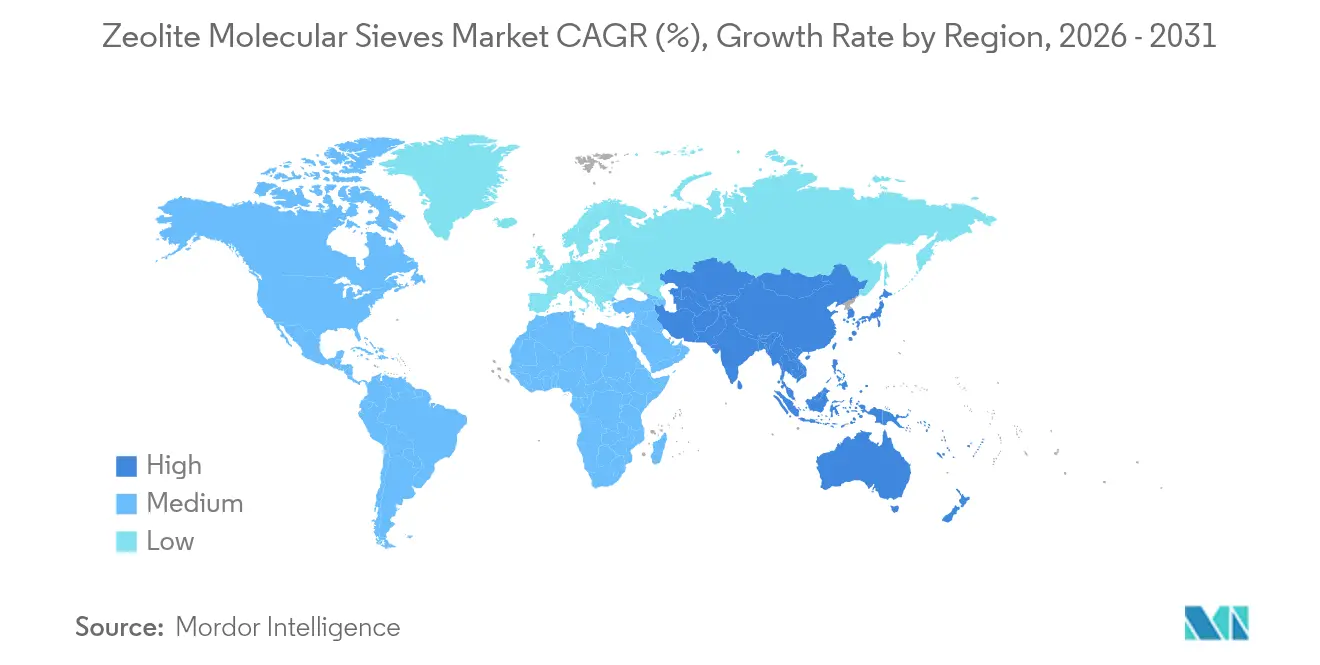
- Par géographie, l'Asie-Pacifique représentait 37,12% de la part des revenus en 2025 et progresse à un CAGR de 6,02% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Interdictions des phosphates dans les détergents orientant les agents de construction vers les zéolithes | +1.2% | Mondial, adoption précoce dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Essor de la déshydratation pétrochimique et de la purification des gaz | +1.8% | Asie-Pacifique en tête, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Normes strictes de rejet des eaux usées | +1.1% | Mondial, strictes dans les marchés développés | Court terme (≤ 2 ans) |
| Demande de détergents liée à l'hygiène dans les économies émergentes | +0.9% | Asie-Pacifique, Amérique latine, Afrique | Moyen terme (2-4 ans) |
| Transition vers la bioraffinerie exigeant des catalyseurs à sélectivité de forme | +0.6% | Amérique du Nord et UE en tête | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interdictions des Phosphates dans les Détergents Orientant les Agents de Construction vers les Zéolithes
Les réglementations mondiales sur les détergents interdisent les phosphates en raison des risques d'eutrophisation, réorientant la demande d'agents de construction vers la zéolithe 4A. L'interdiction de l'Union européenne en 2017 a éliminé 2,5 millions de tonnes de consommation de phosphates annuellement, et les zéolithes remplacent désormais environ 60% de ce volume dans les formulations en poudre et liquides[1]. Des mandats similaires en Amérique du Nord, ainsi que des restrictions progressives en Inde et au Brésil, soutiennent une croissance prévisible des volumes. Les avantages en termes de performance amplifient l'attrait réglementaire : la zéolithe 4A présente une capacité de liaison au calcium supérieure à celle des carbonates, garantissant les performances de lavage dans les régions à eau dure. Les grandes marques mondiales de détergents ont intégré des agents de construction à base de zéolithe dans l'ensemble de leurs portefeuilles mondiaux, rendant un retour en arrière techniquement et commercialement improbable. Les économies émergentes sont sur le point d'étendre les réglementations sans phosphate jusqu'en 2027, renforçant la trajectoire de demande à long terme pour le marché des tamis moléculaires à zéolithe.
Essor de la Déshydratation Pétrochimique et de la Purification des Gaz
Des investissements dépassant 50 milliards USD dans de nouveaux complexes d'éthylène et de propylène en Chine, en Inde et en Arabie Saoudite stimulent la demande de tamis moléculaires 3A et 4A qui déshydratent le gaz craqué et éliminent le CO₂ à des niveaux de parties par million. Un seul vapocraqueur d'éthylène à l'échelle mondiale consomme 500 à 800 tonnes de tamis lors du chargement initial et des recharges annuelles. La croissance du gaz de schiste en Amérique du Nord accélère cette tendance, car les charges d'alimentation non conventionnelles présentent des teneurs plus élevées en humidité et en gaz acides. Des avancées récentes en synthèse ont produit de plus grands cristaux de zéolithe aux caractéristiques de transfert de masse améliorées, réduisant l'énergie de régénération de 25% et diminuant le coût du cycle de vie pour les opérateurs pétrochimiques. Par conséquent, le marché des tamis moléculaires à zéolithe est bien positionné pour capter des volumes supplémentaires provenant de projets sur sites vierges et de rénovations visant des spécifications de pureté plus élevées.
Normes Strictes de Rejet des Eaux Usées
Les révisions des directives sur les effluents de l'EPA américaine en 2024 et la politique Épée Nationale de la Chine imposent des limites plus basses en azote ammoniacal et en métaux lourds que les traitements conventionnels peinent à respecter de manière rentable. Les zéolithes dérivées des cendres volantes de charbon éliminent plus de 90% de l'azote ammoniacal et peuvent être régénérées sur plusieurs cycles, réduisant le coût total de possession pour les installations municipales et industrielles. Les installations de l'UE qui ont mis à niveau leurs procédés tertiaires à base de zéolithe rapportent une élimination du phosphore de 80 à 95%, tandis que les composites zéolithe-carbone atteignent une élimination des antibiotiques supérieure à 90% en seulement deux minutes de temps de contact. Des normes de rejet plus strictes réorientent donc les budgets d'investissement vers les systèmes à base de zéolithe, améliorant les perspectives du marché des tamis moléculaires à zéolithe dans les segments environnementaux.
Demande de Détergents Liée à l'Hygiène dans les Économies Émergentes
L'urbanisation et la hausse des revenus disponibles font progresser la consommation de détergents par habitant en Inde et en Asie du Sud-Est à des taux à deux chiffres. Le taux de pénétration des machines à laver en Asie du Sud reste inférieur à 25%, laissant une marge de progression importante pour l'adoption d'appareils électroménagers qui favorisent les détergents à base de zéolithe en raison de la prévalence de l'eau dure. Les producteurs locaux développent leurs capacités de production de zéolithe en Inde, en Thaïlande et au Brésil pour raccourcir les chaînes d'approvisionnement et se prémunir contre la volatilité des devises, renforçant ainsi la demande régionale pour le marché des tamis moléculaires à zéolithe.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Substituts enzymatiques et chimiques dans les formulations de lessive | -0.8% | Mondial, particulièrement dans les segments de détergents haut de gamme | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières alumine/silice | -1.1% | Mondial, avec un impact aigu sur les applications sensibles aux coûts | Court terme (≤ 2 ans) |
| Empreinte énergétique élevée remise en question par les investisseurs ESG | -0.7% | Amérique du Nord et UE en tête, Asie-Pacifique suivant | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substituts Enzymatiques et Chimiques dans les Formulations de Lessive
Les grandes marques de détergents haut de gamme privilégient de plus en plus les enzymes protéase et lipase qui offrent une élimination des salissures comparable à une dose d'agent de construction plus faible, réduisant la teneur en zéolithe jusqu'à 20% dans les formats liquides. Les agents de construction polycarboxylates et phosphonates se dispersent facilement dans les liquides concentrés, où l'insolubilité de la zéolithe complique le traitement et le conditionnement. Comme les détergents liquides représentent la catégorie à la croissance la plus rapide dans les marchés développés, les volumes de zéolithe risquent de s'éroder dans le segment haut de gamme. Cependant, les détergents en poudre et les produits à prix abordable, notamment dans les économies émergentes, dépendent encore de la zéolithe 4A pour le contrôle de la dureté, atténuant l'impact global sur le marché des tamis moléculaires à zéolithe.
Volatilité des Prix des Matières Premières Alumine/Silice
Les prix de l'alumine ont augmenté en 2024 en raison de la hausse des coûts énergétiques, tandis que l'ouragan Helene a perturbé l'approvisionnement en quartz de Caroline du Nord qui alimente la production de zéolithe de spécialité. Les producteurs de petite et moyenne taille dépourvus d'intégration verticale subissent une compression des marges lorsque les hausses de matières premières coïncident avec des contrats d'approvisionnement à prix fixe. En réponse, plusieurs entreprises commercialisent des zéolithes dérivées de cendres volantes et de boues rouges qui réduisent les coûts de matières premières jusqu'à 50% et répondent aux politiques d'approvisionnement en économie circulaire. Ces innovations atténuent, sans toutefois éliminer, le risque de prix sur le marché des tamis moléculaires à zéolithe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matière Première :
La Dominance du Synthétique Face au Renouveau du NaturelLa zéolite A synthétique a capturé 57,12 % du volume mondial en 2025 grâce à un contrôle précis du rapport Si/Al qui permet d'adapter la taille des pores aux tâches de déshydratation et de séparation pétrochimiques. Les synthèses hydrothermales optimisées en coût, assistées par micro-ondes et sans gabarit continuent d'élever la pureté des produits de tamis moléculaires tout en réduisant la consommation d'énergie de 35 %. En revanche, les grades naturels de clinoptilolite et de mordénite progressent à un CAGR de 5,84 %, principalement dans les applications agricoles, de contrôle des odeurs et de traitement de l'eau à basse pression, où le rapport performance/prix prime sur la perfection cristalline. Les gisements naturels en Turquie et en Bulgarie fournissent un minerai nécessitant un échange ionique minimal pour atteindre les spécifications, offrant un avantage de coût de 30 à 40 %. Des facteurs réglementaires tels que le Pacte Vert de l'UE favorisent les minéraux non synthétiques, stimulant davantage leur adoption. À l'avenir, les grades synthétiques maintiennent leur position dans la déshydratation à haute pression et la catalyse, mais les zéolites naturelles s'imposent de plus en plus dans les niches environnementales et agricoles, traçant une voie de croissance complémentaire au sein du marché des tamis moléculaires à zéolite.

Par Industrie Utilisatrice Finale :
Les Détergents en Tête Tandis que le Traitement de l'Eau Progresse RapidementLes détergents représentaient 65,02% des revenus mondiaux en 2025, soutenus par le rôle bien établi de la zéolithe 4A en tant que principal substitut aux phosphates. Les efforts de développement de produits ciblent des tailles de particules inférieures à 5 microns et des revêtements de silicate pour améliorer la suspension dans les mélanges liquides et limiter l'agglomération dans les formats en poudre. Les utilisations pétrochimiques et de raffinage se classent en deuxième position, tirant parti de la hausse des capacités d'éthylène et de propylène en Asie et au Moyen-Orient qui nécessitent des performances de déshydratation robustes sous des flux d'hydrocarbures à haute pression partielle. Le traitement des déchets et de l'eau, progressant à un CAGR de 5,72%, est l'utilisation finale à la croissance la plus rapide en raison du renforcement des normes de rejet. Les zéolithes modifiées au fer atteignent une élimination du plomb de 75 à 98%, tandis que les tamis de spécialité capturent l'uranium dans les effluents miniers, soulignant leur polyvalence. La purification de l'air, le gaz industriel et les applications agricoles complètent la demande, chacun exploitant la sélectivité des zéolithes pour réduire les pertes d'énergie ou de nutriments. Ces dynamiques intersectorielles cimentent une résilience diversifiée pour la taille du marché des tamis moléculaires à zéolithe sur l'horizon de prévision.
Analyse Géographique
Marché des Tamis Moléculaires à Zéolithe en Asie-Pacifique
L'Asie-Pacifique a généré 37,12 % des ventes mondiales en 2025 et devrait croître à un CAGR de 6,02 %. La Chine est en tête des investissements dans les vapocraqueurs d'éthylène et les complexes charbon-chimie, chacun nécessitant des centaines de tonnes de tamis moléculaires pour la déshydratation. La convergence de l'Asie-Pacifique en matière d'échelle de production, de normes environnementales plus strictes et de grandes bases de consommateurs propulse le leadership de la région. Les projets éthylène du Zhejiang et du Guangdong en Chine nécessitent des unités de déshydratation à tamis moléculaires qui éliminent l'humidité à moins de 1 ppm, tandis que les normes locales de traitement des eaux usées imposent des limites d'ammoniac qui stimulent les systèmes tertiaires à zéolithe.
Marché des Tamis Moléculaires à Zéolithe en Amérique du Nord
L'Amérique du Nord présente une demande mature mais riche en technologie. Les usines de traitement du gaz de schiste au Texas déploient des tamis moléculaires 3A pour éliminer l'humidité avant la récupération cryogénique des liquides de gaz naturel, en recherchant une efficacité accrue et une durée de vie des lits plus longue. Les propositions de l'EPA concernant les rejets de PFAS accélèrent les essais de zéolithes à haute teneur en silice qui capturent les composés perfluoroalkylés à des niveaux de parties par trillion, un flux de revenus émergent pour les producteurs spécialisés.
Marché des Tamis Moléculaires à Zéolithe en EMEA
L'Europe privilégie la durabilité et la circularité. Les usines en Allemagne et aux Pays-Bas valident les zéolithes dérivées des cendres volantes à l'échelle commerciale, offrant une réduction de 40 % du carbone incorporé par rapport aux filières minérales vierges. Le Moyen-Orient et l'Afrique tirent parti de la diversification pétrochimique et de la rareté de l'eau.
Les capacités en résines de la Vision 2030 de l'Arabie Saoudite s'appuient sur des tours à tamis moléculaires de grand format pour la préparation des matières premières. Le secteur minier d'Afrique du Sud adopte la clinoptilolite pour la remédiation du drainage minier acide, bénéficiant de gisements naturels domestiques qui éliminent les coûts d'importation.
Collectivement, ces développements régionaux soulignent le canvas géographique en expansion du marché des tamis moléculaires à zéolithe.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants aluminosilicatés tels que l'alumine dérivée de la bauxite, le silicate de sodium et l'hydroxyde de sodium, ainsi que les liants et les milieux d'échange cationique utilisés pour ajuster les performances (par exemple, les familles 3A/4A/5A et X/LSX). La production synthétique repose sur la préparation du gel et une cristallisation contrôlée, suivies de la filtration, du séchage, de la calcination et de la mise en forme en billes, pastilles ou granulés, puis de l'activation et du conditionnement. Les filières de zéolite naturelle ajoutent des étapes d'extraction, d'enrichissement et d'échange ionique, l'USGS indiquant une production américaine de zéolite naturelle de 81 000 tonnes en 2024 pour des applications telles que l'alimentation animale, le contrôle des odeurs et la purification de l'eau.
En aval, les fournisseurs de tamis vendent via deux canaux principaux : la fourniture directe, axée sur l'ingénierie des applications, à de grands clients de la pétrochimie, du raffinage, des gaz industriels et du GNL (où la conception du lit, le chargement et le support à la régénération font partie de l'offre), et la fourniture par distributeurs à des utilisateurs de taille moyenne dans les détergents, le CVC et le séchage général. Les principaux acteurs comprennent des groupes intégrés de chimie et de catalyseurs ainsi que des producteurs spécialisés de tamis (par exemple, BASF, Clariant, Honeywell UOP, W. R. Grace, Zeochem et Zeolyst International). La différenciation repose de plus en plus sur le savoir-faire en matière de formulation (résistance à l'attrition, stabilité des cycles et sélectivité) et sur des stratégies de matières premières à plus faible empreinte carbone, notamment la conversion des cendres volantes de charbon et d'autres résidus industriels en précurseurs de zéolite afin de réduire l'exposition aux matières premières et à la logistique.
Paysage Concurrentiel
Le marché des tamis moléculaires à zéolithe est modérément fragmenté. Les barrières à l'entrée comprennent des réacteurs hydrothermaux à forte intensité capitalistique, des exigences strictes de qualité ISO pour les grades alimentaires et pharmaceutiques, et de longs cycles de qualification dans les installations pétrochimiques. Cependant, les nouveaux entrants de Chine et d'Inde exploitent des voies de conversion des déchets en zéolithe qui réduisent considérablement les coûts de matières premières et s'alignent sur les mandats d'approvisionnement ESG, défiant les acteurs établis sur les prix dans les segments de produits de base.
Leaders de l'Industrie des Tamis Moléculaires à Zéolithe
-
BASF
-
CLARIANT
-
Honeywell International Inc.
-
Tosoh Corporation
-
W. R. Grace & Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tamis Moléculaires à Zéolithe
- Arkema
- Axens
- BASF
- CLARIANT
- CWK Chemiewerk Bad Köstritz GmbH
- HengYe Inc.
- Honeywell International Inc.
- JIUZHOU CHEMICALS
- KMI Zeolite Inc.
- KNT Group
- KURARAY CO., LTD.
- Luoyang Jalon Micro-Nano New Material
- Sorbchem India Pvt Ltd.
- Tosoh Corporation
- W. R. Grace & Co.
- Zeochem
- Zeolyst International
Lire l’analyse des entreprises de tamis moléculaires à zéolithe
Opportunités de marché et perspectives d'avenir
L'espace vierge s'élargit à mesure que les tamis moléculaires en zéolite dépassent le séchage de type commodité pour aller vers des usages catalytiques et environnementaux à plus forte valeur ajoutée, exigeant des architectures poreuses conçues sur mesure et des spécifications de performance plus strictes. En 2026, Zeopore a rendu publique une approche de zéolite mésoporeuse qui valorise des précurseurs de zéolite NaY à faible coût pour l'hydrocraquage. En juillet 2026, INERATEC et Zeopore ont annoncé une collaboration visant à intégrer cette technologie catalytique dans des filières d'hydrocraquage pour des carburants et produits chimiques neutres en CO2, ce qui témoigne d'une traction commerciale pour les cadres avancés dans les chaînes de valeur du raffinage et des carburants circulaires. L'activité de R&D évolue également vers une conception d'adsorbants pilotée par les données, des travaux académiques de 2026 démontrant le développement guidé par apprentissage automatique d'adsorbants d'oxygène Sr-LSX, ce qui renforce les opportunités dans la séparation de l'air et l'approvisionnement en oxygène sur site, où la sélectivité et la stabilité d'adsorption sont monétisées.
Du côté de l'offre, les acheteurs de la pétrochimie, du GNL et des gaz industriels mettent davantage l'accent sur un approvisionnement sécurisé et régionalisé, ainsi que sur le service technique pour les démarrages d'unités et l'optimisation de la durée de vie des lits. Cette focalisation crée un espace vierge pour les fournisseurs capables de raccourcir les cycles de qualification et de localiser la fabrication. Les ajouts de capacité restent un levier visible, comme l'illustre Jalon Zeolite qui a annoncé l'achèvement de projets d'expansion en 2026 ayant doublé sa capacité totale de production de tamis moléculaires. Cela soutient une dynamique concurrentielle en faveur de délais de livraison plus courts et de portefeuilles de qualités plus larges pour la déshydratation, la purification et les usages émergents de traitement de l'eau, dans un contexte de normes de rejet de plus en plus strictes.
Recent Industry Developments in Marché des Tamis Moléculaires à Zéolithe
- Juillet 2026 : INERATEC et Zeopore ont annoncé une collaboration visant à intégrer la technologie catalytique de méso-zéolite de Zeopore dans les procédés d'hydrocraquage d'INERATEC pour des carburants et produits chimiques neutres en CO2. Ce partenariat associe une architecture zéolitique conçue sur mesure à une plateforme de procédé commerciale, renforçant l'élan des catalyseurs à base de tamis moléculaires spécialisés dans les filières de carburants à faible teneur en carbone.
- Mars 2026 : Clariant a annoncé une collaboration stratégique avec Vertimass LLC pour développer à plus grande échelle des catalyseurs zéolitiques avancés destinés à la conversion catalytique d'alcools biosourcés via le procédé CADO. Ce partenariat vise une filière catalytique évolutive pour des carburants et produits chimiques durables, soutenant une demande à plus forte valeur ajoutée au-delà des qualités traditionnelles de séchage et de purification.
- Janvier 2024 : Zeochem a acquis Sorbead India et Swambe Chemicals, élargissant sa présence dans les tamis moléculaires et les gels de chromatographie pour le conditionnement pharmaceutique. Cette acquisition a élargi la portée de fabrication et de clientèle dans les adsorbants, renforçant le positionnement concurrentiel sur les marchés finaux spécialisés et réglementés.
Marché des Tamis Moléculaires à Zéolithe Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des tamis moléculaires à zéolite est défini comme les revenus générés par les matériaux de tamis à base de zéolite naturelle et synthétique utilisés principalement pour des fonctions d'adsorption, de séchage, de séparation et de catalyse dans des applications industrielles et environnementales.
Exclusions du périmètre : Nous excluons les familles de tamis moléculaires non zéolitiques et les adsorbants généraux qui n'utilisent pas un cadre zéolitique, même s'ils répondent à des besoins de séparation similaires.
Aperçu de la Segmentation
- Par Matière Première
- Zéolithe Naturelle
- Zéolithe Synthétique
- Par Industrie Utilisatrice Finale
- Détergents
- Pétrochimie et Raffinage
- Production de Gaz Industriel
- Traitement des Déchets et de l'Eau
- Purification de l'Air et CVC
- Agriculture et Alimentation Animale
- Autres Industries Utilisatrices Finales
- Par Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la constitution d'une base factuelle solide autour des bassins de demande, de l'activité de fabrication et des tendances d'utilisation finale qui tirent les tamis moléculaires à zéolite. Nous nous appuyons généralement sur des sources publiques telles que les statistiques minérales de l'USGS, les tableaux commerciaux d'UN Comtrade, les publications de l'Agence Internationale de l'Énergie, les mises à jour techniques et réglementaires de l'US EPA, ainsi que des revues scientifiques à comité de lecture spécialisées en séparation et catalyse, afin de comprendre les volumes, les applications et les orientations politiques.
Pour traduire ces signaux en données de dimensionnement, nous examinons également les rapports annuels et les présentations aux investisseurs des entreprises, les sites web des associations et la presse économique de référence, afin de cartographier les ajouts de capacité, le positionnement des produits et les tendances tarifaires. Si nécessaire, nous complétons ces sources par des données d'abonnement payantes pour les données financières et le renseignement sur les entreprises, la recherche de brevets et les vérifications des importations-exportations au niveau des expéditions pour confirmer les flux commerciaux et les valeurs unitaires. Ces sources sont données à titre illustratif uniquement, et de nombreuses autres références ont été utilisées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester les hypothèses documentaires et combler les lacunes concernant la composition, les prix et l'adoption dans les applications clés, notamment les détergents, la production de gaz industriels, le raffinage, le traitement de l'eau et la purification de l'air. Nous nous entretenons avec des fabricants, des distributeurs et des utilisateurs finaux dans les principales régions afin que le modèle reflète la manière dont la demande est contractée, expédiée et consommée, puis nous revérifions les hypothèses finales lorsque les plages de données s'écartent de ce que les répondants rapportent sur le terrain.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 12 % | APAC : 53 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Responsables : 50 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, la structure principale partant des bassins de demande par utilisation finale, puis étant reconstituée à partir de l'activité de production et des flux commerciaux qui se connectent à la consommation de tamis zéolitiques. Par exemple, la demande est construite en reliant des indicateurs au niveau des applications tels que la production de détergents et l'intensité de formulation, l'activité de raffinage et pétrochimique, la capacité et l'utilisation des gaz industriels, ainsi que les dépenses en traitement de l'eau et de l'air. Nous convertissons ensuite ces données en consommation implicite de tamis à l'aide de taux d'utilisation validés lors des entretiens.
Pour maintenir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives telles que les revenus d'un échantillon de fournisseurs, des vérifications de canal sur les schémas d'expédition régionaux et des estimations de prix de vente moyen par forme (granulés, billes, poudres) multipliées par des volumes plausibles. Lorsque les données d'entreprise sont manquantes ou rapportées à un niveau agrégé, les lacunes sont comblées par des comparaisons avec des pairs et des règles d'allocation prudentes que nous confirmons lors d'appels de suivi.
Les prévisions sont produites à l'aide d'une analyse de scénarios, car les fluctuations des marchés finaux peuvent être entraînées par des cycles énergétiques, des dépenses de conformité environnementale et des montées en puissance de nouvelles capacités. Les scénarios sont ancrés sur des variables telles que les perspectives de débit des raffineries, les ajouts de gaz industriels, les tendances de la demande en détergents, l'évolution des coûts des matières premières zéolitiques et le calendrier typique de révision des prix, puis réconciliés avec ce que les répondants primaires anticipent pour les prochaines années.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont recoupés avec des signaux indépendants tels que les tendances de la valeur des échanges commerciaux, les annonces de capacité et les mouvements de la demande dans les principales industries consommatrices, puis les écarts sont examinés avant que les chiffres ne soient finalisés. Si une région ou une application présente un changement brusque qui n'est pas étayé par les indicateurs de soutien, nous rouvrons les hypothèses, revoyons les facteurs de conversion et recontactons les répondants pour confirmer s'il s'agit d'un véritable changement ou d'un artefact de modélisation.
Une revue analytique en plusieurs étapes est suivie afin que les définitions, les unités et les conversions de devises restent cohérentes dans l'ensemble du modèle. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que le démarrage de grandes installations, des changements réglementaires majeurs ou des mouvements brusques des prix des matières premières. Avant la livraison, une vérification finale est effectuée pour s'assurer que les clients reçoivent la dernière vue alignée.
Taille du Marché des Tamis Moléculaires à Zéolite selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les tamis moléculaires à zéolite peuvent différer même lorsque le libellé du sujet semble identique, car la délimitation de ce qui constitue un tamis zéolitique et la manière dont les utilisations finales sont converties en demande ne sont pas uniformes. Des différences apparaissent également lorsqu'une étude utilise une année de base différente, un calendrier de conversion de devises différent ou une hypothèse d'escalade des prix plus rapide.
En suivant les moteurs de la demande au niveau des applications et le calendrier d'actualisation pour chaque utilisation finale, Mordor Intelligence maintient la valeur 2026 liée aux détergents, au raffinage, à la production de gaz industriels, au traitement de l'eau et à la purification de l'air, plutôt que d'intégrer des adsorbants non zéolitiques plus larges ou des revenus de catalyseurs vaguement associés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,98 milliards USD (2026) | |
| Éditeur A de Recherche de Marché | 4,10 milliards USD (2024) | Utilise une année de base antérieure et une structure de tableau plus large par application qui peut mélanger des bassins de valeur d'adsorption et de catalyseur adjacents, ce qui augmente la valeur de départ lorsqu'on la compare sur une année comparable. |
| Organisme B de Prévisions Sectorielles | 4,23 milliards USD (2024) | S'ancre sur une valorisation 2024 et applique une hypothèse de croissance à court terme et de progression des prix plus élevée, ce qui peut surestimer le pont vers 2026 si l'utilisation des marchés finaux est modélisée de manière agressive. |
L'écart dans le tableau s'explique principalement par le choix de l'année de base et par la rigueur avec laquelle le périmètre est limité aux matériaux de tamis à cadre zéolitique utilisés dans des applications définies. Lorsque le bassin de demande est construit à partir d'indicateurs observables des marchés finaux et vérifié avec des données de canal et de prix, le résultat reste plus facile à reproduire et à mettre à jour à mesure que de nouveaux signaux de capacité et de consommation émergent.
Questions Clés Répondues dans le Rapport
Quelle est la valeur des revenus pour le marché des tamis moléculaires à zéolithe en 2026 ?
Elle s'élève à 3,98 milliards USD avec un CAGR prévisionnel de 5,28% jusqu'en 2031.
Quel type de matière première domine la demande mondiale ?
La zéolithe A synthétique domine avec une part de volume de 57,12% en 2025.
Quel segment d'application connaît la croissance la plus rapide ?
Le traitement des déchets et de l'eau progresse à un CAGR de 5,72% jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle le plus grand marché régional ?
La région détient une part de 37,12% en raison d'importants investissements pétrochimiques et de politiques environnementales plus strictes.
Comment les fabricants atténuent-ils la volatilité des prix des matières premières ?
Ils adoptent des sources d'aluminosilicates dérivées de déchets telles que les cendres volantes de charbon pour réduire les coûts de matières premières jusqu'à 50%.