
Taille et Part du Marché de la Levure et de l'Extrait de Levure
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.91 Milliards de dollars |
| Taille du Marché (2031) | 15.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Levure et de l'Extrait de Levure par Mordor Intelligence
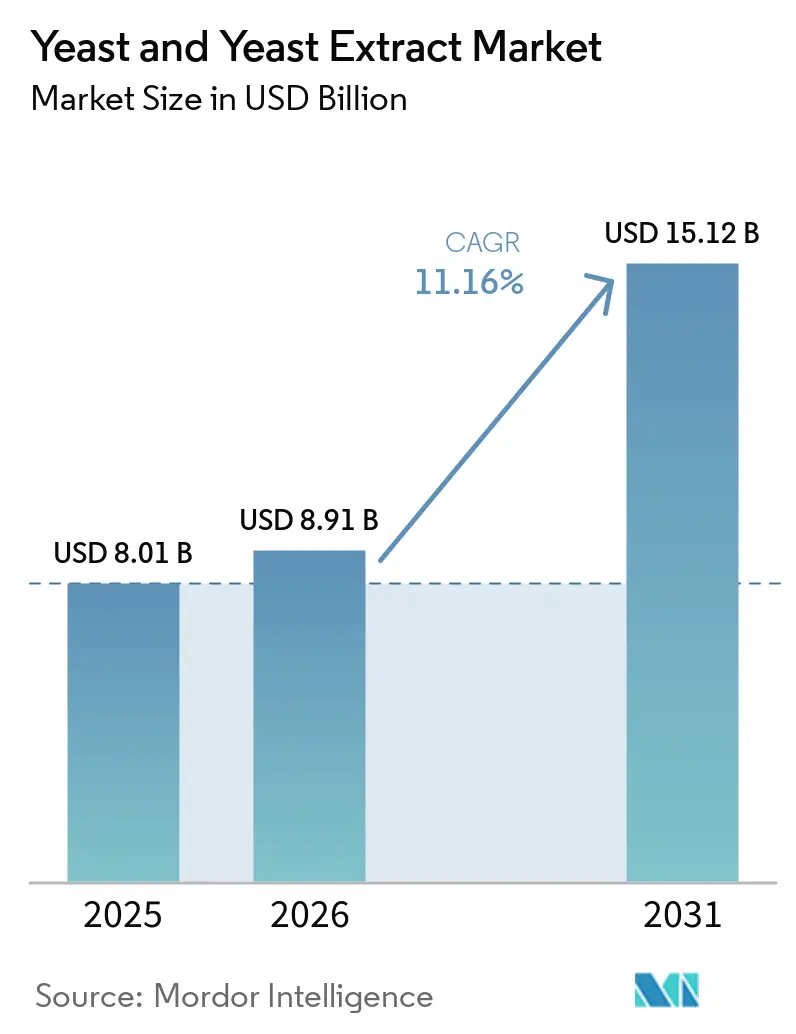
La taille du marché de la levure et des extraits de levure en 2026 est estimée à 8,91 milliards USD, en hausse par rapport à la valeur de 2025 de 8,01 milliards USD, avec des projections pour 2031 atteignant 15,12 milliards USD, progressant à un TCAC de 11,16 % sur la période 2026-2031. La reformulation avec des étiquettes propres, la production d'élevage sans antibiotiques et les ajouts de capacité de bioéthanol se conjuguent pour élargir la demande totale adressable, tandis que les applications haut de gamme telles que la boulangerie artisanale et les nutraceutiques issus de la fermentation de précision renforcent les marges. La levure de boulanger a conservé la plus grande part de volume en 2025 et continue d'ancrer les lignes de pain industriel en Asie-Pacifique, même si les souches probiotiques et nutritionnelles dépassent le marché plus large de la levure et de l'extrait de levure grâce au positionnement sur la santé intestinale. L'Europe a fourni plus d'un tiers des revenus de 2025, mais l'Asie-Pacifique reste la géographie à la croissance la plus rapide, la Chine et l'Inde intensifiant leurs mandats en matière de biocarburants et modernisant la distribution réfrigérée. L'intensité concurrentielle se situe dans la tranche supérieure à intermédiaire, trois leaders mondiaux contrôlant environ la moitié de la capacité installée, mais des dizaines de spécialistes agiles comblant des niches inexploitées dans les souches biologiques, non OGM et de conception.
Points clés du rapport
- Par type de levure, la levure de boulanger représentait 45,23 % du volume de 2025, tandis que la levure probiotique/nutritionnelle devrait croître à un TCAC de 13,49 % de 2026 à 2031.
- Par produit, les extraits autolysés ont capté 62,59 % des revenus de 2025 ; les extraits hydrolysés devraient se développer à un TCAC de 12,87 % jusqu'en 2031.
- Par forme, la levure sèche instantanée était en tête avec 37,71 % des ventes de 2025, tandis que la levure fraîche devrait croître à un TCAC de 13,72 % sur l'horizon de prévision.
- Par source, l'approvisionnement conventionnel représentait 78,13 % en 2025, mais les souches biologiques et sans OGM progressent à un TCAC de 14,35 %.
- Par application, l'alimentation et les boissons représentaient 62,98 % de la demande de 2025, tandis que l'utilisation dans les biocarburants s'accélère à un TCAC de 15,22 %.
- Par géographie, l'Europe détenait 35,65 % des revenus de 2025, mais l'Asie-Pacifique devrait croître à un TCAC de 12,83 % grâce à la hausse de la consommation de produits de boulangerie et aux objectifs de mélange d'éthanol.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la consommation de produits de boulangerie et d'aliments fermentés | +1.8% | Mondial, avec concentration en Asie-Pacifique (Chine, Inde) et en Europe (Allemagne, France) | Moyen terme (2 à 4 ans) |
| Expansion de la brasserie artisanale et des boissons alcoolisées | +1.5% | Amérique du Nord (États-Unis, Canada) et Europe (Allemagne, Royaume-Uni, Belgique) | Court terme (≤ 2 ans) |
| Dynamique des étiquettes propres et des ingrédients naturels | +2.1% | Mondial, avec adoption précoce en Amérique du Nord et en Europe, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption de la levure comme additif alimentaire sans antibiotiques | +1.6% | Mondial, avec demande principale en Asie-Pacifique (Chine, Thaïlande, Indonésie) et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Demande croissante pour la production de bioéthanol et de biocarburants | +2.3% | Brésil, États-Unis, Chine, Inde ; émergence en Asie du Sud-Est et au Moyen-Orient | Long terme (≥ 4 ans) |
| Souches de conception rendues possibles par la fermentation de précision | +1.9% | Amérique du Nord et Europe (pôles de recherche et développement), extension vers la fabrication en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la consommation de produits de boulangerie et d'aliments fermentés
La consommation de produits de boulangerie et d'aliments fermentés s'accélère, notamment dans la région Asie-Pacifique, où l'urbanisation et la hausse des revenus disponibles stimulent la demande de pain emballé, de petits pains et de produits fermentés traditionnels. La consommation annuelle par habitant de produits de boulangerie en Chine s'établit à un modeste 7 à 8 kg. Cela met en évidence un potentiel de croissance significatif pour le marché chinois des produits de boulangerie[1]. Le secteur de la boulangerie en Inde connaît une dynamique similaire, avec des chaînes de commerce de détail organisées lançant des gammes de pain frais qui nécessitent des performances de levure constantes et une durée de conservation prolongée. Le renouveau de la boulangerie artisanale en Europe crée une demande parallèle pour des souches de levure spéciales offrant des profils aromatiques complexes et des cycles de fermentation plus lents, une tendance particulièrement prononcée en France et en Allemagne, où les pains au levain et aux céréales patrimoniales se vendent à des prix premium. La popularité du kimchi, du kombucha et du kéfir amplifie également la demande d'extraits de levure en tant qu'exhausteurs de goût à étiquette propre.
Expansion de la brasserie artisanale et des boissons alcoolisées
Le renouveau de la brasserie artisanale remodèle la dynamique de la demande en levure, les microbrasseries et les brasseurs régionaux privilégiant des souches propriétaires qui différencient la saveur, l'arôme et la texture en bouche. Le segment de la bière artisanale aux États-Unis a progressé en volume en 2025, porté par la préférence des consommateurs pour les ingrédients d'origine locale et les associations expérimentales houblon-levure. En 2025, les États-Unis comptaient un total de 9 778 petites brasseries indépendantes en activité[2]. Le secteur de la brasserie artisanale en Allemagne s'est développé, soutenu par l'assouplissement des réglementations en matière de licences et l'entrée de jeunes brasseurs expérimentant des souches de levure belges et américaines traditionnellement absentes des lagers allemandes. Le renouveau des ales au Royaume-Uni et la domination continue de la Belgique dans la fermentation spécialisée soutiennent la demande de levure de bière, tandis que les producteurs de vin en France, en Italie et en Espagne adoptent des souches de levure commerciales pour garantir la cohérence de la fermentation face à la variabilité des millésimes induite par le changement climatique.
Dynamique des étiquettes propres et des ingrédients naturels
Les exigences en matière d'étiquettes propres contraignent les fabricants alimentaires à remplacer les additifs synthétiques par des extraits de levure qui apportent de l'umami, de la texture et une stabilité à la conservation. La révision de 2024 du règlement UE 1333/2008 a renforcé les obligations de divulgation pour les modificateurs d'arômes, poussant les transformateurs alimentaires à substituer les exhausteurs synthétiques par des extraits de levure autolysés. Les marchés d'Asie-Pacifique emboîtent le pas, le ministère japonais de la Santé, du Travail et des Affaires sociales ayant proposé en 2025 un étiquetage plus strict pour les ingrédients dérivés de la fermentation, une mesure qui favorise les extraits de levure par rapport aux alternatives synthétiques. L'enquête 2024 sur l'alimentation et la santé du Conseil international d'information sur l'alimentation révèle que 26 % des répondants américains considèrent le caractère « naturel » comme le principal indicateur d'un aliment sain, témoignant d'une méfiance croissante envers les additifs synthétiques[3]. Cette évolution a accru l'utilisation des extraits de levure en remplacement des exhausteurs de goût artificiels, notamment dans les applications salées, aidant les fabricants alimentaires à satisfaire à la fois les exigences réglementaires et les préférences des consommateurs pour les ingrédients naturels.
Adoption de la levure comme additif alimentaire sans antibiotiques
Les éleveurs intègrent des additifs alimentaires à base de levure pour remplacer les antibiotiques promoteurs de croissance, sous l'effet des interdictions réglementaires et du rejet des consommateurs face à la résistance aux antimicrobiens. Le ministère de l'Agriculture et des Affaires rurales de Chine a interdit l'utilisation de la colistine et d'autres antibiotiques d'importance médicale dans l'alimentation animale à compter de janvier 2025, incitant les producteurs de volailles et de porcs à adopter des probiotiques à base de Saccharomyces cerevisiae qui améliorent la santé intestinale et l'absorption des nutriments. Des politiques similaires dans le secteur de l'aquaculture de l'UE et dans les chaînes d'approvisionnement avicoles d'Amérique du Nord génèrent des gains de volume, avec des améliorations documentées de 4 % à 6 % du taux de conversion alimentaire soutenant l'économie des exploitations. Les secteurs de l'élevage de crevettes en Thaïlande et en Indonésie expérimentent des immunostimulants à base de levure pour réduire la mortalité due au syndrome des points blancs, une évolution qui pourrait débloquer des volumes significatifs si l'efficacité est validée à l'échelle commerciale. Ce moteur devrait ajouter 1,6 point de pourcentage au TCAC, avec un impact à moyen terme à mesure que les producteurs achèvent leurs cycles de transition et que les cadres réglementaires s'harmonisent entre les régions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des mélasses et des matières premières sucrières | -0.8% | Mondial, avec impact aigu au Brésil, en Inde, en Thaïlande (producteurs de canne à sucre) | Court terme (≤ 2 ans) |
| Réglementations strictes en matière d'OGM et de sécurité alimentaire | -0.6% | Europe (réglementations de l'UE), Amérique du Nord (FDA, USDA), Asie-Pacifique (Chine, Japon) | Moyen terme (2 à 4 ans) |
| Intensité énergétique de la chaîne du froid pour la levure fraîche | -0.5% | Asie-Pacifique, Moyen-Orient, Afrique (défis liés à la fiabilité du réseau électrique) | Moyen terme (2 à 4 ans) |
| Risque de substitution par les protéines microbiennes de nouvelle génération | -0.4% | Amérique du Nord et Europe (concentration du capital-risque), extension précoce vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuation des prix des matières premières
Les prix des mélasses et de la canne à sucre ont augmenté de 18 % au cours du premier semestre 2025, sous l'effet des conditions de sécheresse dans la région Centre-Sud du Brésil et de la décision de l'Inde de restreindre les exportations de sucre pour stabiliser l'inflation alimentaire intérieure. Cette volatilité pèse directement sur les producteurs de levure, car les mélasses représentent généralement 25 % à 35 % des coûts de production variables, et les contrats d'approvisionnement à long terme sont rares dans les régions où les petits agriculteurs de canne dominent. Le mandat éthanol 2025 du Brésil a détourné des tonnages supplémentaires de canne du raffinage du sucre, réduisant la disponibilité des mélasses et contraignant les fabricants de levure à absorber la compression des marges ou à répercuter les coûts en aval sur les clients de la boulangerie et de la brasserie. Les producteurs sans intégration verticale dans la transformation de la canne ou sans portefeuilles de matières premières diversifiés, tels que les mélasses de betterave ou le liqueur de trempage de maïs, sont particulièrement exposés. Ce frein devrait soustraire 0,8 point de pourcentage au TCAC, avec un impact à court terme concentré dans les géographies dépendantes de la canne.
Réglementations strictes en matière d'OGM et de sécurité alimentaire
Le contrôle réglementaire des souches de levure génétiquement modifiées s'intensifie, notamment dans les juridictions où les techniques d'édition génique occupent une zone juridique grise. La Cour de justice de l'Union européenne a réaffirmé en 2024 que les organismes édités par CRISPR relèvent de la directive 2001/18/CE, exigeant une autorisation OGM complète et un étiquetage même lorsqu'aucun ADN étranger n'est introduit. Cette interprétation a retardé la commercialisation de souches de levure issues de la fermentation de précision, conçues pour un rendement amélioré en bioéthanol ou une efficacité probiotique accrue, les développeurs faisant face à des délais d'approbation de plusieurs années et à des exigences de consultation publique. La Commission nationale de la santé de Chine a renforcé en 2025 les protocoles d'évaluation de la sécurité pour les ingrédients dérivés de la fermentation, imposant des études toxicologiques et des tests d'allergénicité. Ces obstacles réglementaires favorisent les acteurs établis disposant de bibliothèques de souches éprouvées et d'équipes internes chargées des affaires réglementaires, tout en limitant l'innovation des petites entreprises de biotechnologie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de levure :
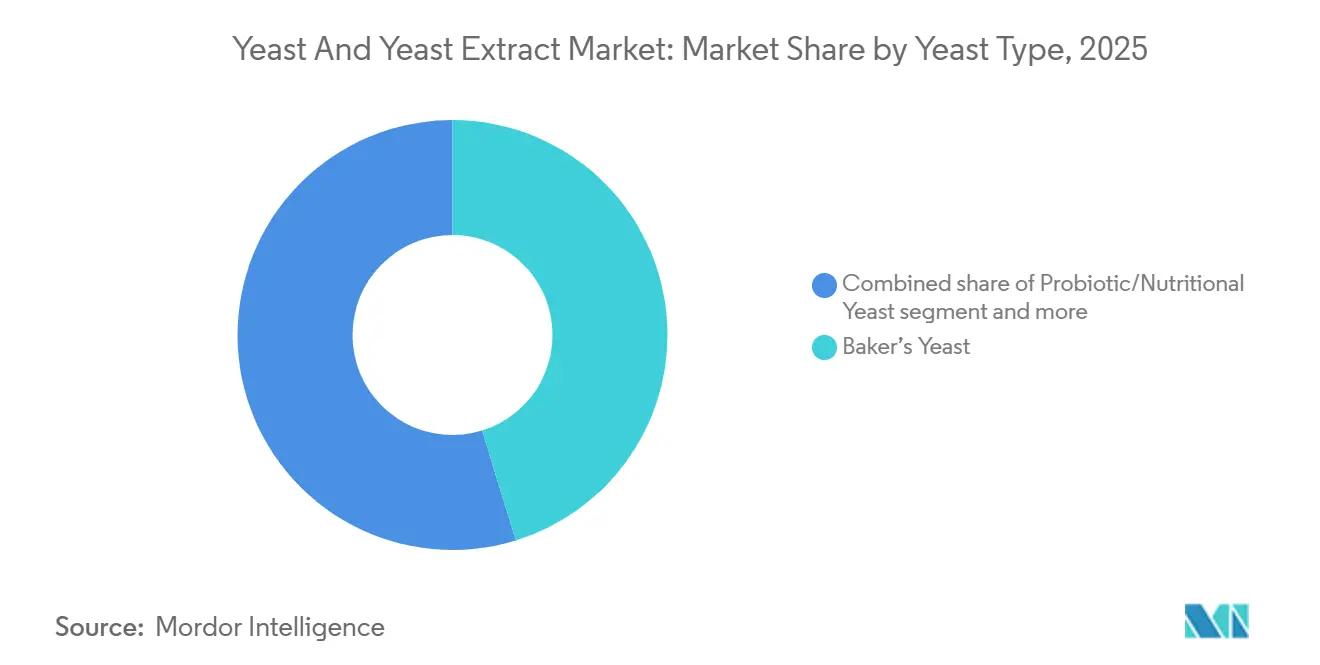
l'innovation probiotique entraîne une transformationLa levure de boulanger a capté 45,23 % des parts de marché en 2025, soutenue par son rôle indispensable dans la fermentation du pain, des petits pains et des pâtisseries dans les boulangeries industrielles et artisanales. La consommation en Europe est concentrée, où la consommation de pain par habitant dépasse 50 kilogrammes par an. La demande de levure de boulanger en Asie-Pacifique s'accélère à mesure que la classe moyenne urbaine de Chine adopte les habitudes de petit-déjeuner à l'occidentale et que le secteur du commerce de détail organisé en Inde développe ses offres de pain frais, les deux marchés privilégiant les formats secs instantanés pour leur facilité de manipulation et leur durée de conservation prolongée. Les boulangeries industrielles d'Amérique du Nord continuent de dominer les volumes, nécessitant des performances de levure constantes et une variabilité minimale d'un lot à l'autre.
La levure probiotique et nutritionnelle se développe à un TCAC de 13,49 % de 2026 à 2031, portée par la priorité accordée par les consommateurs à la santé intestinale, au soutien immunitaire et à la fortification en protéines végétales. L'Amérique du Nord est en tête de l'adoption, les souches de levure probiotique gagnant du terrain dans les compléments alimentaires ciblant le bien-être digestif. Le marché de la levure probiotique en Asie-Pacifique est naissant mais en croissance, le Japon et la Corée du Sud intégrant des compléments à base de levure dans leurs portefeuilles d'aliments fonctionnels et les plateformes de commerce électronique chinoises stimulant les ventes directes aux consommateurs de produits de levure nutritionnelle importés.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par produit :
les extraits autolysés dominent le segment salé, les variantes hydrolysées progressent dans les alternatives à la viandeEn 2025, les extraits de levure autolysés détenaient une part de 62,59 % des revenus par produit, soulignant leur rôle essentiel dans les assaisonnements salés, les cubes de bouillon, les soupes et les sauces. Ces extraits rehaussent la saveur umami et réduisent le sel sans déclencher d'étiquetage allergène. Le secteur de la transformation alimentaire en Europe est le plus grand consommateur, utilisant des extraits autolysés dans les plats préparés et les enrobages de snacks pour répondre aux exigences d'étiquette propre et améliorer la saveur de manière rentable. En Asie-Pacifique, les fabricants de nouilles instantanées et de soupes, notamment en Chine et en Indonésie, remplacent le glutamate monosodique par des extraits autolysés en raison de préoccupations sanitaires et de pressions réglementaires. L'industrie des snacks en Amérique du Nord incorpore des extraits autolysés dans les assaisonnements de chips de pommes de terre et les arômes de popcorn pour renforcer les notes salées et masquer les goûts indésirables dans les produits à teneur réduite en sodium.
Les extraits de levure hydrolysés devraient croître à un TCAC de 12,87 % de 2026 à 2031, portés par leur solubilité supérieure et leur intensité aromatique dans les alternatives à la viande, les bouillons végétaux et les sauces premium. Le processus d'hydrolyse, qui décompose les protéines de levure en peptides plus petits et en acides aminés libres, améliore le profil umami, ce qui le rend précieux dans les galettes de burger et les saucisses végétales pour reproduire la saveur de la viande. En Amérique du Nord, le secteur des alternatives à la viande, mené par des marques telles que Beyond Meat et Impossible Foods, utilise de plus en plus des extraits de levure hydrolysés pour améliorer la texture en bouche et la complexité aromatique, ciblant les flexitariens en quête de parité gustative avec la viande traditionnelle.
Par forme :
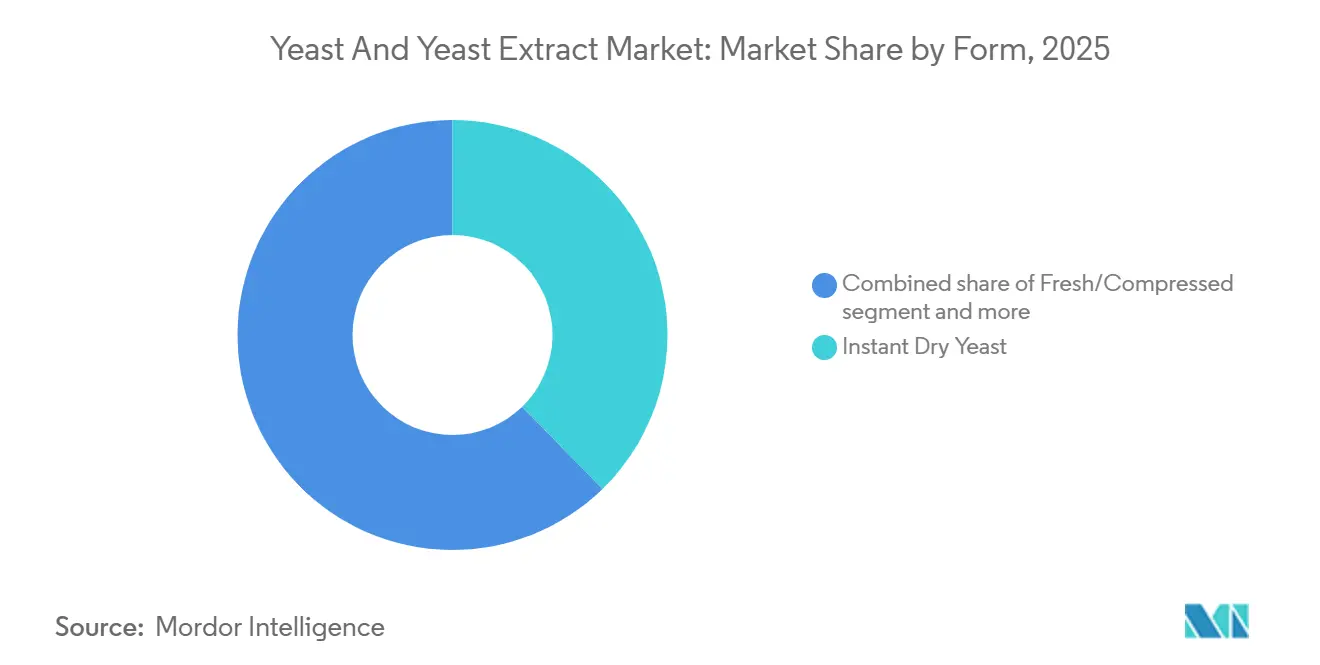
la levure sèche instantanée domine la boulangerie industrielle, la levure fraîche progresse dans les circuits artisanauxEn 2025, la levure sèche instantanée représentait 37,71 % des ventes par forme, privilégiée par les boulangeries industrielles pour sa stabilité à la conservation, son intégration transparente dans les systèmes de mélange automatisés et sa fermentation fiable dans diverses pâtes. Les grands producteurs de pain en Amérique du Nord se tournent vers la levure sèche instantanée pour simplifier la manipulation et réduire les besoins en stockage réfrigéré. Avec une durée de conservation ambiante de 12 mois, ce format de levure permet des achats centralisés et une gestion des stocks en vrac. De même, les boulangeries industrielles en Europe préfèrent la levure sèche instantanée pour la production de pain de mie, de pains à hamburger et de pâte à pizza, où une fermentation constante et une variabilité minimale d'un lot à l'autre sont essentielles pour des plannings de production fluides.
La levure fraîche croît à un TCAC de 13,72 % de 2026 à 2031, portée par la préférence des boulangeries artisanales pour sa fermentation constante et les saveurs riches qu'elle apporte aux pains au levain, aux baguettes et aux pains aux céréales patrimoniales. Le renouveau de la boulangerie artisanale en Europe, notamment en France, en Allemagne et en Italie, stimule la demande de levure fraîche à mesure que les boulangers adoptent des méthodes de fermentation traditionnelles pour obtenir des mies ouvertes et des saveurs distinctives. Le marché du pain premium en Amérique du Nord suit la même tendance, avec des boulangeries urbaines et des vendeurs sur les marchés de producteurs utilisant la fermentation à la levure fraîche et des temps de pousse plus longs pour améliorer la digestibilité et la durée de conservation. En Asie-Pacifique, les défis liés à la chaîne du froid limitent la croissance de la levure fraîche, mais les zones urbaines dotées de réseaux de distribution réfrigérée en amélioration connaissent une expansion.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par source :
la certification biologique stimule la croissance premiumEn 2025, la levure conventionnelle représentait 78,13 % du marché, portée par son efficacité en termes de coûts et sa capacité à être produite à grande échelle. Les boulangeries industrielles, les grandes brasseries et les producteurs de bioéthanol privilégient la levure conventionnelle en raison de son coût inférieur à celui des alternatives biologiques et de la fiabilité de sa chaîne d'approvisionnement. Dans la région Asie-Pacifique, des producteurs tels qu'Angel Yeast en Chine et les fabricants régionaux indiens misent sur des stratégies à fort volume pour des marchés sensibles aux prix. L'approvisionnement en levure conventionnelle en Europe est concentré en France, en Allemagne et aux Pays-Bas, tirant parti de la proximité avec les infrastructures de transformation de la betterave sucrière et de fermentation. En Amérique du Nord, des entreprises comme AB Mauri et Lallemand servent des clients industriels qui privilégient la constance et la disponibilité.
De 2026 à 2031, le marché de la levure biologique en vrac devrait croître à un CAGR de 14,35 %, porté par les obligations de certification sans OGM et les exigences d'étiquetage propre en Amérique du Nord et en Europe. En 2025, le Non-GMO Project a certifié 38 nouveaux produits à base de levure, reflétant la demande des consommateurs en matière de transparence. Le règlement (UE) 2018/848 soutient le marché européen de la levure biologique en imposant la certification pour le pain et la bière biologiques, créant ainsi une base de demande moins sensible aux prix. En Amérique du Nord, des marques comme Dave's Killer Bread et Alvarado Street Bakery utilisent la levure biologique pour maintenir leur certification et séduire les consommateurs soucieux de leur santé, prêts à payer des prix plus élevés. Le marché de la levure biologique en Asie-Pacifique est en plein essor, porté par le Japon et l'Australie, tandis que la Chine est confrontée à des défis liés à la fragmentation de la certification et à l'application inégale des réglementations.
Par application :
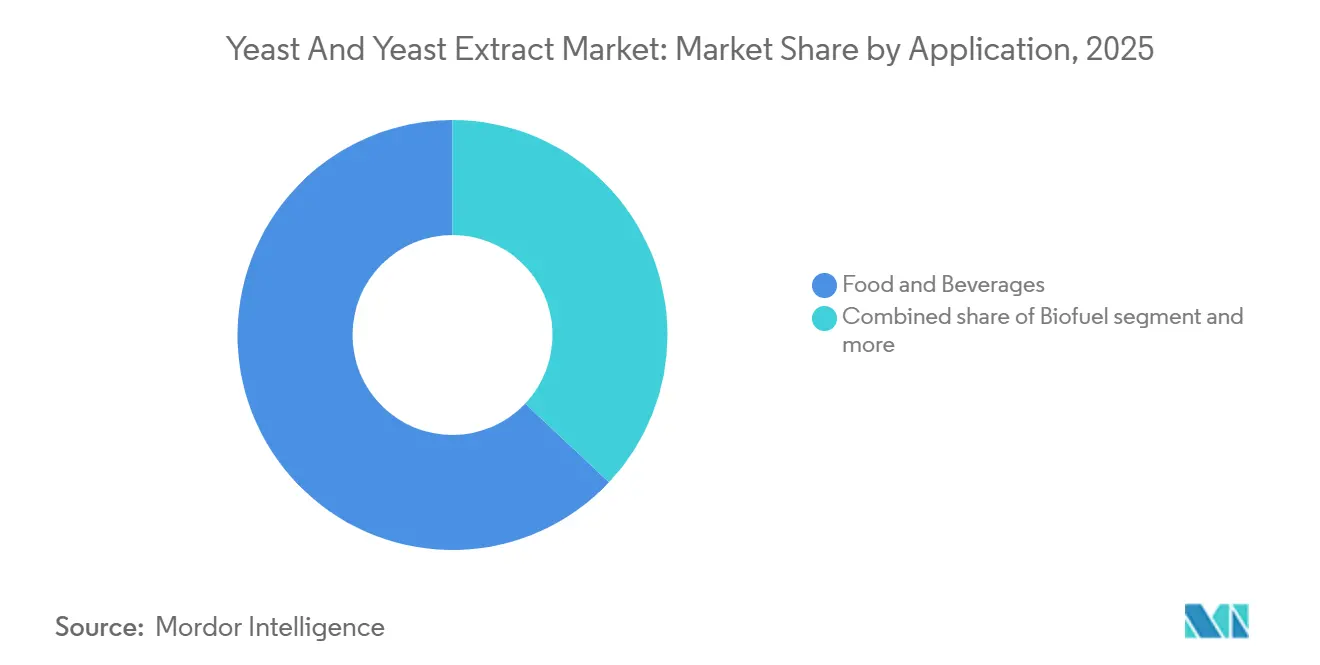
la montée en puissance des biocarburants remodèle les schémas de demandeEn 2025, l'alimentation et les boissons dominaient les applications, représentant 62,98 %. Cela incluait la boulangerie, les boissons, les alternatives à la viande, les soupes, les sauces, les snacks et les nouilles, tirant parti des avantages de la levure en matière de fermentation, d'exhausteur de goût et de valeur nutritionnelle. Les applications de boulangerie représentaient la part principale du volume alimentation et boissons, portées par le pain, les petits pains, les pâtisseries et la pâte à pizza. La viande et les alternatives à la viande connaissent une croissance rapide, les extraits de levure améliorant l'umami et la texture dans les produits végétaux destinés aux consommateurs flexitariens. Les snacks et les nouilles, notamment sur les marchés de nouilles instantanées d'Asie-Pacifique, utilisaient des extraits de levure dans les assaisonnements et les enrobages pour apporter de la profondeur salée et remplacer le glutamate monosodique.
Les applications dans les biocarburants croissent à un TCAC de 15,22 % de 2026 à 2031, portées par les mandats de mélange d'éthanol au Brésil, aux États-Unis, en Chine et en Inde. Le programme RenovaBio du Brésil promeut l'éthanol de deuxième génération à partir de bagasse de canne à sucre et de matières premières lignocellulosiques, augmentant la demande de souches de levure robustes. Le mandat E10 d'éthanol de la Chine, exigeant un mélange de 10 % d'éthanol dans l'essence, stimule les expansions de capacité dans les provinces clés, avec des entreprises d'État s'associant à des fournisseurs de levure. Le programme de mélange d'éthanol de l'Inde vise un mélange de 20 % d'ici 2025, poussant les sucreries à installer des unités de distillation et à se procurer des souches de levure pour les mélasses et le jus de canne à sucre.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Marché européen de la levure et de l'extrait de levure
L'Europe détenait 35,65 % de la part de marché mondiale en 2025, portée par le secteur de la boulangerie industrielle en Allemagne, la tradition du pain artisanal en France et le rôle des Pays-Bas en tant que pôle de production et d'exportation de levure. La forte consommation de pain par habitant en Allemagne soutient la demande de levure de boulanger, tandis que son secteur brassicole artisanal stimule les ventes de levure de brasseur spécialisée. La réglementation française favorisant les aides à la fermentation naturelle encourage l'adoption de l'extrait de levure autolysée dans les formulations de boulangerie à étiquette propre. Le secteur britannique des aliments à base de plantes intègre des extraits de levure hydrolysée dans les substituts de viande et les plats préparés végétaliens. La production de levure en Europe bénéficie de la proximité des unités de transformation de la betterave sucrière et d'une expertise en fermentation, garantissant la compétitivité des coûts et l'adaptabilité aux besoins des clients.
Marché de la levure et de l'extrait de levure en Asie-Pacifique
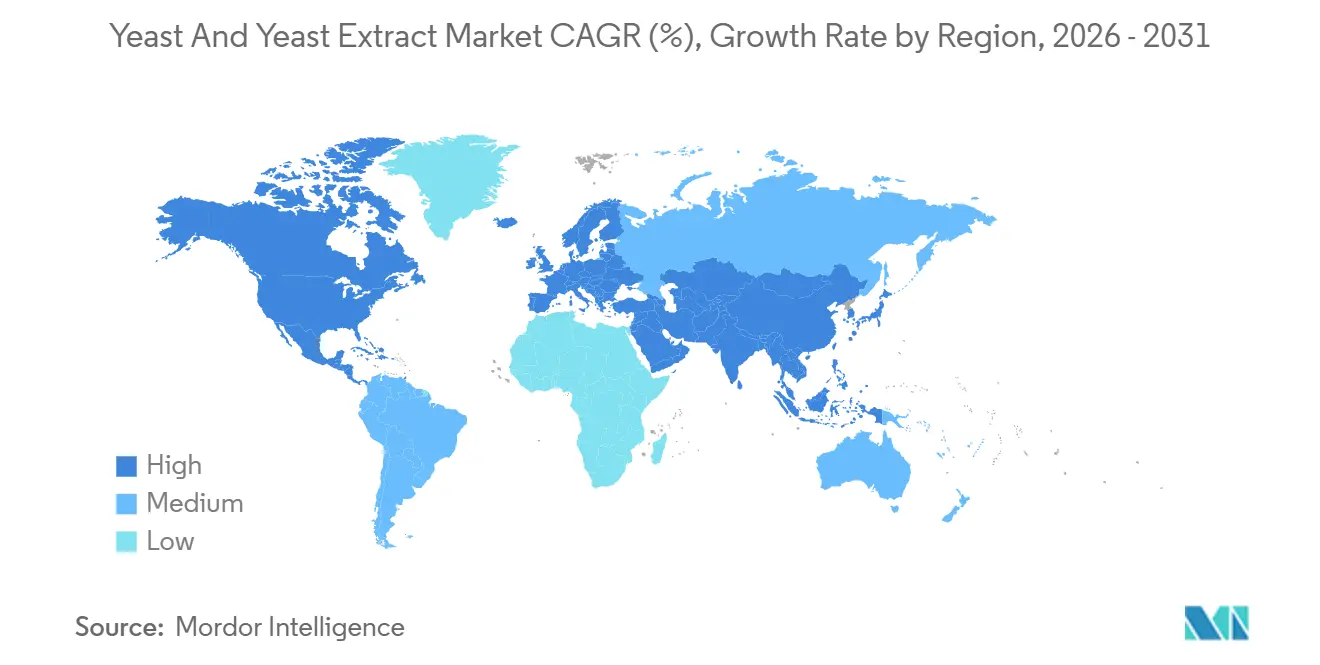
La région Asie-Pacifique devrait croître à un CAGR de 12,83 % de 2026 à 2031, portée par l'expansion des capacités de bioéthanol en Chine et en Inde, la hausse de la consommation en boulangerie et l'amélioration des infrastructures de chaîne du froid permettant la distribution de levure fraîche. Le mandat E10 sur l'éthanol en Chine stimule la demande de levure dans les provinces clés, tandis que la croissance des boulangeries urbaines s'aligne sur l'évolution des habitudes de consommation. Le programme de mélange d'éthanol en Inde et le développement des boulangeries organisées créent une demande de levure pour le bioéthanol et la boulangerie, soutenue par des investissements dans la chaîne du froid. Le marché mature de la levure probiotique au Japon cible les consommateurs vieillissants, tandis que les chaînes de boulangeries haut de gamme en Corée du Sud adoptent la levure fraîche pour une différenciation artisanale. Le secteur brassicole artisanal en Australie soutient la demande de levure de brasseur spécialisée. La croissance régionale dépend des investissements dans les infrastructures, de l'harmonisation réglementaire et de la stabilité des prix des matières premières.
Marché de la levure et de l'extrait de levure en Amérique du Nord et au Moyen-Orient et en Afrique
L'Amérique du Nord représentait également une part significative du chiffre d'affaires mondial en 2025, portée par la production de bioéthanol aux États-Unis, le secteur de la boulangerie au Canada et les marchés de la tortilla et du pain au Mexique. La norme américaine sur les carburants renouvelables stimule la demande de levure pour le bioéthanol, tandis que son secteur brassicole artisanal soutient les ventes de levure de brasseur spécialisée. Les boulangeries industrielles canadiennes privilégient la levure sèche instantanée pour sa stabilité, tandis que les boulangeries biologiques adoptent la levure certifiée USDA Organic. L'industrie de la tortilla au Mexique modernise sa production et intègre des extraits de levure pour l'amélioration de la saveur et de la texture. Le Moyen-Orient et l'Afrique représentent 8 % à 10 % du chiffre d'affaires, avec des pôles régionaux aux Émirats arabes unis, en Arabie saoudite et en Turquie soutenant les applications en boulangerie et en brasserie, tandis que les secteurs de la boulangerie en Afrique du Sud et au Nigéria privilégient la levure sèche instantanée en raison des limites de la chaîne du froid.
Paysage réglementaire
La réglementation relative à la levure et aux extraits de levure repose sur des cadres réglementaires applicables aux additifs alimentaires et aux agents aromatisants qui varient selon l'usage final et l'allégation. Aux États-Unis, l'extrait de levure de boulangerie est reconnu comme GRAS en vertu du 21 CFR 184.1983 pour une utilisation comme agent aromatisant et adjuvant à des niveaux ne dépassant pas 5 % dans les aliments, avec des spécifications définies incluant des limites de métaux lourds (par exemple, le plomb à 0,2 ppm et l'arsenic à 0,4 ppm). Ce statut soutient une utilisation large dans les soupes, les sauces, les collations et les préparations de boulangerie, mais met également l'accent sur les systèmes de qualité des fournisseurs et les tests requis pour respecter les limites de spécification dans le cadre du commerce mondial.
Dans l'Union européenne, l'extrait de levure utilisé comme arôme est généralement réglementé comme une préparation aromatisante en vertu du règlement (CE) n° 1334/2008 et doit se conformer aux exigences d'étiquetage du règlement (UE) n° 1169/2011, tandis que les autorisations d'additifs alimentaires et les exigences en matière de données renvoient au règlement (CE) n° 1333/2008. L'EFSA a mis à jour ses exigences en matière de données pour les demandes d'additifs alimentaires avec des orientations applicables à partir du 20 juillet 2026, ce qui accroît l'importance de dossiers de sécurité solides pour les usages nouveaux ou élargis, y compris les variantes issues de la fermentation de précision. En Chine, les normes nationales de sécurité alimentaire telles que la GB 2760 régissent les autorisations d'additifs alimentaires et les exigences sanitaires connexes pour la levure utilisée dans la transformation alimentaire, ce qui ajoute des besoins de localisation en matière de documentation et de tests lors de l'exportation d'extraits de levure vers des applications salées et alimentaires fonctionnelles réglementées.
Paysage concurrentiel
Le marché de la levure et de l'extrait de levure reflète un noyau consolidé où Lesaffre Group, Angel Yeast Co Ltd et Lallemand Inc. contrôlent environ une part majeure de la capacité de production mondiale et détiennent une propriété intellectuelle en matière de fermentation couvrant le développement de souches, l'optimisation des bioprocédés et les formulations spécifiques aux applications. La collaboration d'Angel Yeast avec un conglomérat chinois de nutrition animale étend sa portée dans les additifs alimentaires sans antibiotiques, un segment où les profils de marge dépassent les applications traditionnelles de boulangerie de 8 à 12 points de pourcentage, tandis que l'investissement de Lallemand dans la recherche sur la levure probiotique cible les circuits pharmaceutiques et nutraceutiques qui valorisent la validation clinique et les dossiers réglementaires.
La division AB Mauri d'Associated British Foods et Kerry Group plc s'appuient sur leurs réseaux de distribution mondiaux et leurs capacités de service technique pour fidéliser les clients de la boulangerie industrielle et de la transformation alimentaire, en offrant un soutien à la formulation et un dépannage de la fermentation que les petits producteurs régionaux ne peuvent pas reproduire à grande échelle. Des opportunités inexploitées émergent dans les souches de conception issues de la fermentation de précision qui offrent un rendement amélioré en bioéthanol, des bénéfices probiotiques ciblés ou de nouveaux composés aromatiques, avec des entrants soutenus par des fonds de capital-risque tels que Ginkgo Bioworks et Zymergen explorant l'ingénierie de la levure pour des applications au-delà de l'alimentation et du carburant traditionnels.
Cependant, l'intensité capitalistique de la mise à l'échelle des infrastructures de fermentation, estimée à 50 à 100 millions USD par installation, et les délais pluriannuels nécessaires pour obtenir les approbations réglementaires tempèrent les risques de perturbation à court terme et favorisent les acteurs établis disposant d'empreintes de production établies et d'une expertise en affaires réglementaires. Les acteurs de plus petite taille se taillent des positions de niche dans la levure certifiée biologique et non OGM, les souches spéciales régionales pour les boulangeries artisanales et les brasseries artisanales, et les formulations spécifiques aux applications pour les alternatives à la viande végétale, des segments où la proximité avec le client et la rapidité d'itération des formulations confèrent des avantages concurrentiels par rapport au leadership en termes de coûts axé sur l'échelle.
Leaders du Secteur de la Levure et de l'Extrait de Levure
-
Associated British Foods plc
-
Lesaffre Group
-
Angel Yeast Co Ltd
-
Lallemand Inc.
-
Kerry Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la levure et de l'extrait de levure Entreprises couvertes dans ce rapport
- Associated British Foods plc
- Lesaffre Group
- Angel Yeast Co Ltd
- Lallemand Inc.
- Novozymes A/S
- Enzym Group
- Kerry Group plc
- Mitsubishi Corporation Life Sciences Holdings Limited
- Omega Yeast Labs, LLC
- Bintani Australia PTY Ltd.
- Titan Biotech Ltd.
- Asahi Group Foods (Leiber GmbH)
- AEB Group SpA
- Martin Braun Gruppe
- Imperial Yeast
- Bioven Ingredients
- Oriental Yeast Co., Ltd.
- Kothari Fermentation and Biochem Ltd
- Pak Group (Pakmaya)
- Bhagwati Chemicals
Opportunités de marché et perspectives d'avenir
Les espaces blancs à court terme se concentrent sur les dérivés de levure à plus forte valeur ajoutée et sur des capacités localisées qui améliorent la sécurité d'approvisionnement pour les fabricants de produits alimentaires poursuivant une reformulation clean-label et une réduction du sel. ABF Ingredients (Ohly) a annoncé une nouvelle installation de fabrication d'ingrédients spécialisés à Eau Claire, dans le Wisconsin, avec un investissement d'environ 47,8 millions de GBP (rapporté comme dépassant 65 millions d'USD dans les communications de l'entreprise), visant à accroître la capacité de production d'extraits de levure spécialisés, d'ingrédients à base de levure et de solutions aromatiques. Ce type d'empreinte de fabrication régionale peut soutenir des délais plus courts pour les clients industriels de l'alimentation et des boissons et permet des qualités d'extrait différenciées adaptées aux collations, soupes, sauces et formulations à orientation végétale.
Les opportunités portées par la technologie se développent également autour des stratégies de matières premières circulaires et de l'intensification des procédés pour la production d'extrait de levure, y compris des voies utilisant la levure de brasserie usée comme matière première. Des recherches évaluées par des pairs publiées en 2026 ont rapporté que les champs électriques pulsés constituent une méthode permettant de valoriser la levure de brasserie usée en extraits fonctionnels riches en azote, avec une performance fermentaire comparable à celle des extraits de levure commerciaux, s'alignant sur les chaînes d'approvisionnement adjacentes au brassage et sur les programmes de réduction des déchets. Par ailleurs, Angel Yeast a mis en production d'essai fin 2025 à Yichang une nouvelle installation de levure spécialisée de 8 500 tonnes destinée au brassage artisanal et aux applications de bioénergie, renforçant le virage vers des souches spécialisées et des portefeuilles spécifiques aux applications, plutôt que la seule levure de boulangerie de commodité.
Développements industriels récents dans Marché de la levure et de l'extrait de levure
- Juillet 2026 : Lesaffre a organisé son premier symposium sur le pain à Marcq-en-Baroeul, en France, réunissant environ 200 parties prenantes de la boulangerie et de la fermentation autour de la qualité du pain, de la fermentation et de la nutrition. L'événement a renforcé la collaboration technique menée par les fournisseurs comme voie pour intégrer des solutions de levure et de dérivés de levure à plus forte valeur ajoutée dans les programmes de reformulation de la boulangerie industrielle et artisanale.
- Avril 2026 : ABF Ingredients (Ohly) a annoncé des plans d'investissement de plus de 65 millions d'USD pour construire une nouvelle installation d'ingrédients spécialisés à Eau Claire, dans le Wisconsin, augmentant la capacité pour les extraits de levure et les solutions aromatiques à base de levure. Le projet soutient un approvisionnement nord-américain plus localisé pour les fabricants de produits alimentaires et renforce la capacité d'Ohly à servir les applications salées clean-label et les arômes de process à grande échelle.
- Décembre 2024 : Lesaffre a finalisé l'acquisition de l'activité extrait de levure de DSM-Firmenich et l'a intégrée à sa division Biospringer, y compris les employés transférés et le savoir-faire de transformation. L'opération a élargi la plateforme d'extrait de levure de Lesaffre dans les ingrédients salés, renforçant l'étendue de ses produits et sa portée client dans les formulations alimentaires et pour l'alimentation animale.
Marché de la levure et de l'extrait de levure Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur des ventes de levure et d'extrait de levure utilisés comme ingrédients dans les principales utilisations finales, notamment l'alimentation et les boissons, l'alimentation animale et les aliments pour animaux de compagnie, le biocarburant, les produits pharmaceutiques et les compléments alimentaires, mesurée à l'échelle mondiale.
Exclusions du périmètre : cette estimation ne comptabilise pas la valeur au détail des produits finis en aval dans lesquels la levure n'est qu'un intrant mineur, et exclut également les organismes de fermentation autres que la levure.
Aperçu de la Segmentation
- Par type de levure
- Levure de boulanger
- Levure de bière
- Levure de distillerie et de vin
- Levure de bioéthanol
- Levure probiotique/nutritionnelle
- Autres
- Par produit
- Autolysé
- Hydrolysé
- Par forme
- Fraîche/compressée
- Sèche active
- Sèche instantanée
- Autres
- Par source
- Conventionnelle
- Sans OGM/biologique
- Par application
- Alimentation et boissons
- Boulangerie
- Boissons
- Viande et alternatives à la viande
- Soupes, sauces et bouillons
- Snacks et nouilles
- Autres
- Alimentation animale et aliments pour animaux de compagnie
- Biocarburants
- Produits pharmaceutiques
- Compléments alimentaires
- Autres applications
- Alimentation et boissons
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Pays-Bas
- Suède
- Pologne
- Belgique
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Nigéria
- Maroc
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les paramètres de ce qui devait être comptabilisé et pour construire les séries de données initiales nécessaires au modèle. Nous avons principalement consulté des sources publiques telles que FAOSTAT pour les intrants agricoles, UN Comtrade pour les flux commerciaux indiquant les mouvements transfrontaliers d'ingrédients à base de levure, ainsi que les indicateurs macroéconomiques de la Banque mondiale et du FMI pour aligner les hypothèses de croissance par pays.
Pour ancrer le contexte sectoriel, des lectures complémentaires ont été effectuées à partir de sources telles que l'USDA et d'autres agences nationales de l'agriculture et de la sécurité alimentaire, le Codex Alimentarius et des organismes de normalisation similaires pour le contexte des étiquetages et des additifs, ainsi que des revues scientifiques à comité de lecture portant sur les rendements de fermentation et les tendances d'application. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour recouper les évolutions de capacité et les signaux de demande, et des abonnements payants à des bases de données financières et de brevets ont soutenu la cartographie des revenus et le suivi de l'innovation. Ces sources sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes courtes auprès de fournisseurs d'ingrédients, de distributeurs, ainsi que de responsables des achats et de la R&D chez des utilisateurs finaux qui intègrent des ingrédients à base de levure dans leurs formulations. La demande et la production étant mondiales, nous avons équilibré les contributions entre l'APAC, l'EMEA et les Amériques, puis utilisé des questions de suivi pour combler les lacunes concernant les prix, les évolutions du mix produit entre levure et extraits, et la manière dont la reformulation en étiquetage propre modifie les volumes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 15 % | APAC : 47 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs de plus petite taille : 19 % | Managers : 47 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par la construction d'un bassin de demande descendant qui relie la consommation de levure et d'extrait de levure à l'activité des utilisations finales, puis répartit les totaux par forme de produit et par application en utilisant les schémas de mix observés. Lorsqu'il était nécessaire d'affiner l'image, nous l'avons corroborée par des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs, la vérification des listes de prix des canaux de distribution et la validation des volumes implicites à l'aide des fourchettes de prix de vente moyens.
Les principaux paramètres du modèle comprenaient les tendances de production de la boulangerie et des aliments transformés, les indicateurs de production d'aliments pour animaux et d'aliments pour animaux de compagnie, les signaux de mélange et de production de bioéthanol, ainsi que les hypothèses de mix produit entre la levure, les extraits autolysés et les extraits hydrolysés. La tarification a été traitée à travers une vue simple de la progression du prix de vente moyen, où l'inflation, la disponibilité des matières premières et les évolutions du mix (par exemple, une utilisation accrue d'extrait dans les applications salées) ont été maintenues cohérentes avec ce que les acheteurs et les fournisseurs ont décrit.
Pour les prévisions, une analyse de scénarios a été utilisée afin que le scénario de base puisse être soumis à des tests de résistance avec des leviers pratiques, principalement la vitesse d'adoption de l'étiquetage propre, la reprise de la restauration hors domicile et la stabilité de la politique en matière de biocarburants. Lorsqu'une vérification ascendante présentait un écart, nous avons appliqué des règles de substitution conservatrices, telles que l'application de moyennes de mix régionales, puis la révision du résultat lors d'appels de validation afin que les totaux finaux restent réalistes et reproductibles.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été vérifiés par triangulation sur trois niveaux, à savoir le bassin de demande modélisé, les signaux du côté de l'offre, et les fourchettes de prix et de volumes recueillis lors des entretiens. Nous recherchons des anomalies telles que des sauts de parts soudains, des totaux par pays dépassant des niveaux d'utilisation d'ingrédients raisonnables, et des variations de prix non étayées par les tendances des échanges commerciaux et des coûts des intrants, puis ces éléments sont retravaillés avant validation finale.
Chaque rapport fait l'objet d'une révision interne en plusieurs étapes, et nous recontactons les répondants concernés lorsqu'un écart majeur est constaté ou lorsqu'un événement significatif modifie les hypothèses. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des ajouts de capacité importants, des changements réglementaires ou des perturbations macroéconomiques surviennent. Avant la livraison, une dernière révision par un analyste est effectuée afin que l'ensemble de données reflète les dernières informations publiques et les retours de terrain.
Comparaison de la Taille du Marché de la Levure et de l'Extrait de Levure de Mordor Intelligence avec d'Autres Estimations Publiées
Les estimations publiées pour la levure et l'extrait de levure peuvent sembler très éloignées les unes des autres, car le panier de produits inclus n'est pas toujours le même, et l'année de référence ainsi que le calendrier des devises varient également d'une étude à l'autre. Les différences proviennent également de la manière dont les analystes traitent les limites des applications, par exemple en ne comptabilisant que les ventes d'ingrédients par opposition à l'inclusion de systèmes d'ingrédients salés plus larges.
En suivant les indicateurs de demande au niveau des applications et en actualisant les hypothèses de prix et de mix grâce à des vérifications par entretiens, Mordor Intelligence limite le périmètre à la valeur des ingrédients de levure et d'extrait de levure dans l'alimentation et les boissons, l'alimentation animale et les aliments pour animaux de compagnie, le biocarburant, les produits pharmaceutiques et les compléments alimentaires, ce qui tend à distinguer ce périmètre des études portant uniquement sur l'extrait de levure ou des regroupements d'ingrédients plus larges.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 8,91 milliards USD (2026) | |
| Éditeur Mondial A | 2,63 milliards USD (2026) | Cette estimation est axée uniquement sur l'extrait de levure, excluant ainsi les catégories de levure de boulangerie, de brasserie, de distillerie et autres qui élargissent sensiblement le bassin de valeur dans les ventes d'ingrédients. |
| Éditeur Spécialisé B | 2,60 milliards USD (2025) | Utilise une année de base différente et est limité à l'extrait de levure, et la progression de la valeur est souvent construite à partir d'un ensemble plus restreint de cas d'utilisation alimentaire, ce qui peut sous-estimer la demande provenant de l'alimentation animale, du biocarburant et des applications liées à la santé. |
L'écart entre les estimations du tableau provient principalement des limites du périmètre et de l'alignement des années plutôt que de simples différences de calcul. Lorsque le périmètre produit est maintenu cohérent et que les mêmes signaux de demande sont utilisés dans toutes les régions, la taille de marché qui en résulte devient plus facile à relier aux volumes, à la logique de tarification et aux cas d'utilisation clairement définis, ce qui est l'objectif de notre approche.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la levure ?
Le marché de la levure est évalué à 8,91 milliards USD en 2026 et devrait atteindre 15,12 milliards USD d'ici 2031.
Quelle région est en tête du marché de la levure ?
L'Europe détient la plus grande part à 35,65 % en 2025, portée par la boulangerie, la brasserie et des réglementations strictes en matière d'étiquette propre.
Quel segment d'application connaît la croissance la plus rapide ?
Les applications dans les biocarburants enregistrent le TCAC le plus élevé à 15,22 % pour 2026-2031 en raison des mandats en matière d'énergie renouvelable.
Comment les politiques en matière de biocarburants dans les grandes économies affectent-elles la demande de levure ?
Les mandats d'éthanol au Brésil, aux États-Unis, en Chine et en Inde poussent les applications de levure de bioéthanol à un TCAC de 15,22 %, stimulant le volume global.