
Taille et part du marché des scanners de sécurité à rayons X
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
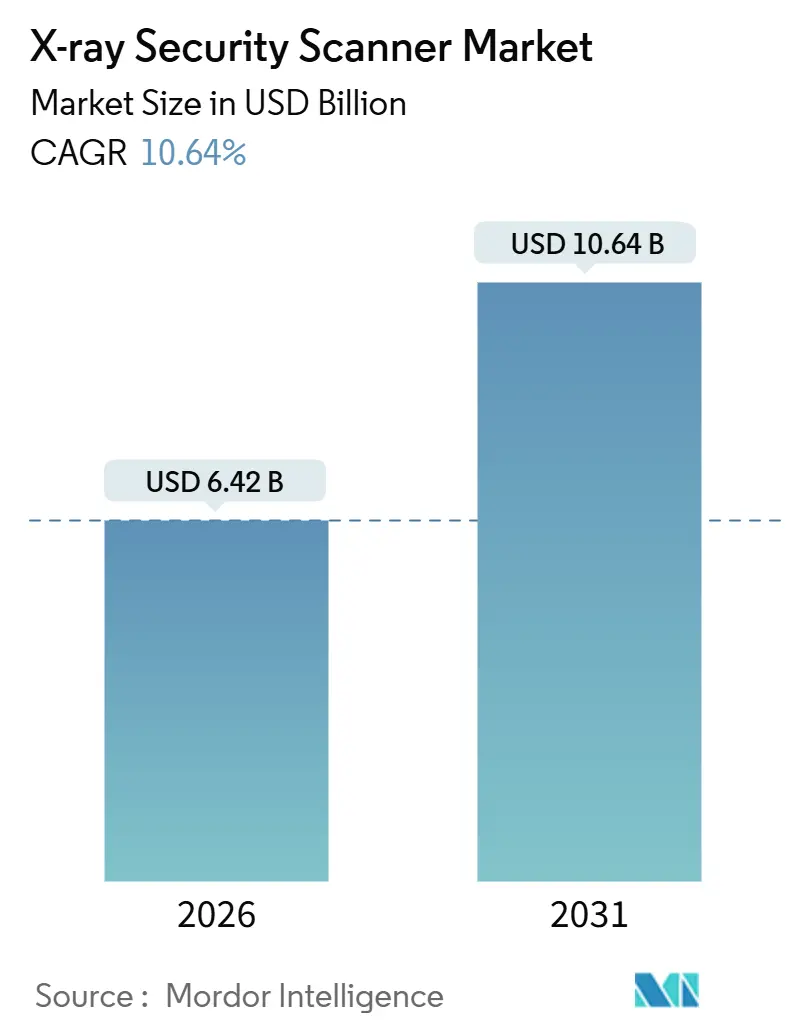
| Taille du Marché (2026) | 6.42 Milliards de dollars |
| Taille du Marché (2031) | 10.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.64 % |
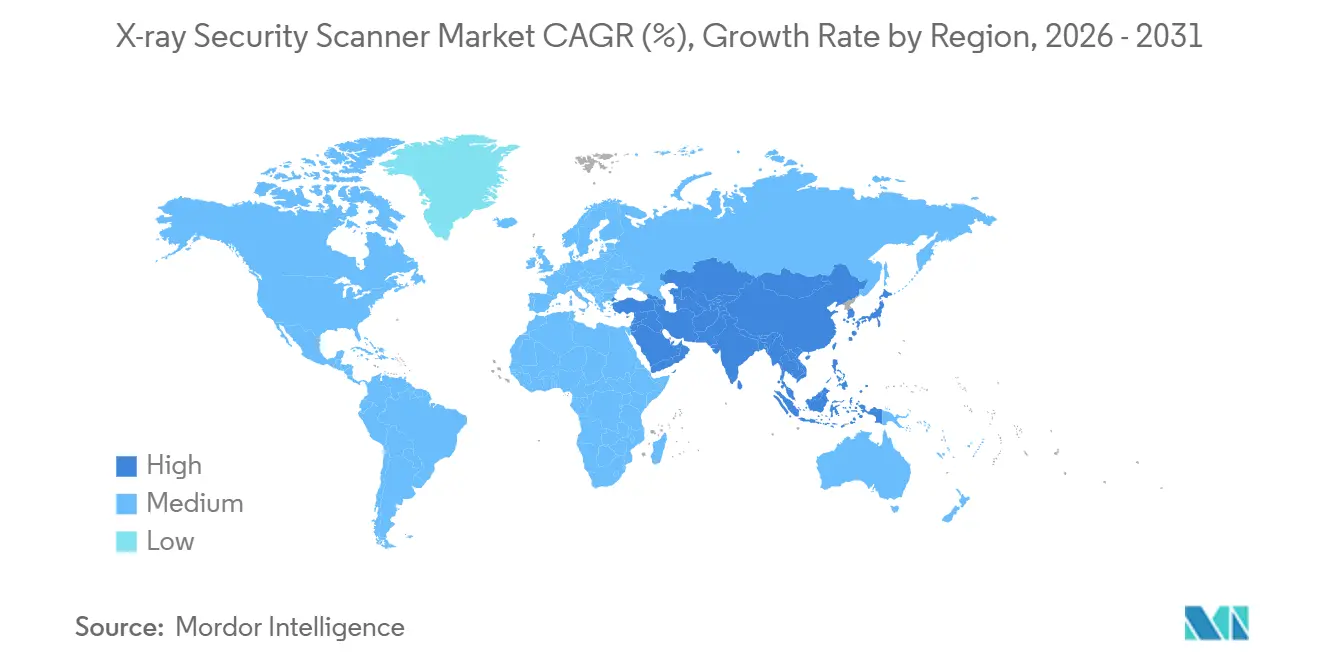
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des scanners de sécurité à rayons X par Mordor Intelligence
La taille du marché des scanners de sécurité à rayons X a atteint 6,42 milliards USD en 2026 et devrait atteindre 10,64 milliards USD d'ici 2031, reflétant un CAGR de 10,64 % sur la période. La demande s'accélère alors que les régulateurs de l'aviation imposent un contrôle à 100 % du fret aérien, que l'Union européenne assouplit sa règle des 100 ml de liquides pour les aéroports équipés de voies de tomographie calculée (CT), et que les flux de colis du commerce électronique transfrontalier poussent les opérateurs postaux vers des tunnels à double vue à haut débit. Parallèlement, les contrats de contrôle en tant que service par abonnement transfèrent les coûts des budgets d'investissement vers les budgets d'exploitation, tandis que les mandats d'architecture ouverte donnent aux acheteurs la possibilité de combiner des fournisseurs au sein d'un même point de contrôle. L'intensité concurrentielle augmente à mesure que des startups d'imagerie spectrale pénètrent les niches de patrouille frontalière et de sécurité événementielle, et que les régimes de contrôle des exportations reconfigurent la carte mondiale des fournisseurs. Les aéroports, les hubs logistiques et les métros urbains accélèrent donc leurs cycles de renouvellement, augmentant les carnets de commandes pour les systèmes CT, à double vue et portables.
Principaux enseignements du rapport
- Par application, le contrôle du fret et des bagages a représenté 46,2 % des revenus en 2025, tandis que l'inspection du courrier et des colis devrait progresser à un CAGR de 10,87 % jusqu'en 2031.
- Par secteur d'utilisation final, l'aviation et le transport ont détenu 52,8 % de la part du marché des scanners de sécurité à rayons X en 2025, mais les établissements commerciaux devraient croître à un CAGR de 11,41 % jusqu'en 2031.
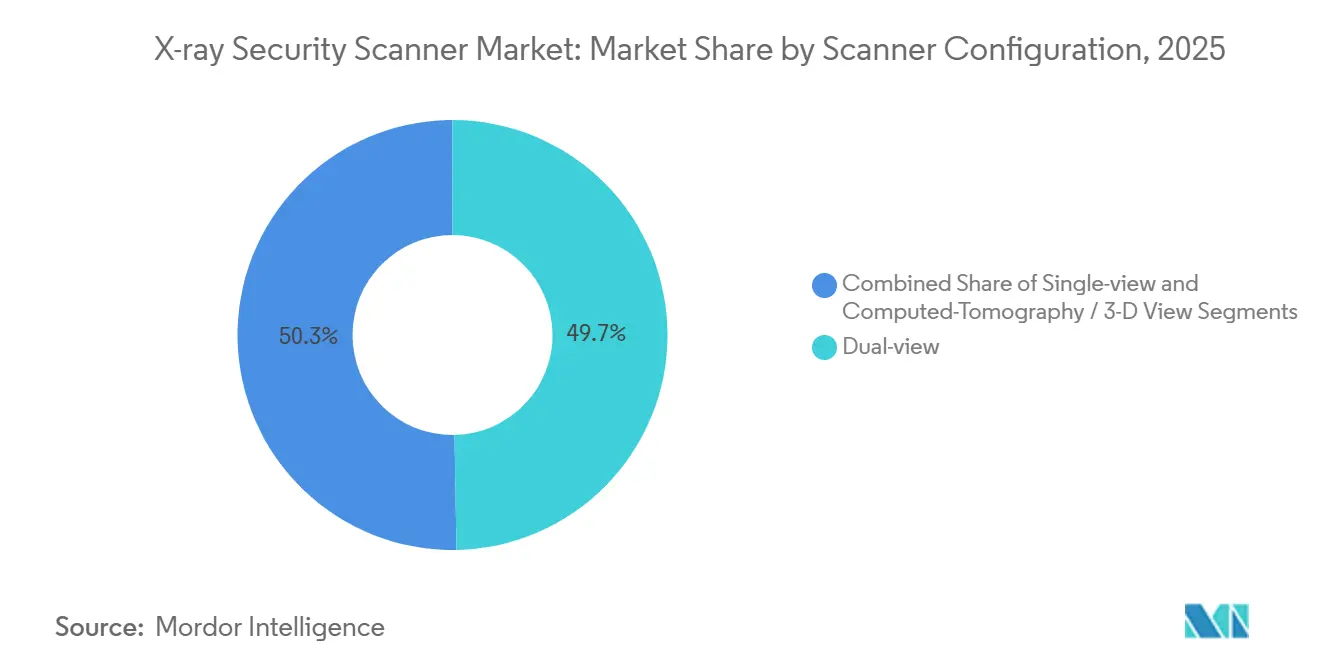
- Par configuration de scanner, les systèmes à double vue ont capturé 49,7 % de la taille du marché des scanners de sécurité à rayons X en 2025, tandis que les plateformes CT et 3D progressent à un CAGR de 11,73 % jusqu'en 2031.
- Par dimension d'imagerie, les systèmes 2D représentaient 58,4 % de la part en 2025, mais l'imagerie 3D et volumétrique devrait enregistrer un CAGR de 10,98 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 35,1 % des revenus de 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus rapide de 11,26 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Renforcement de l'application des mandats de contrôle à 100 % du fret aérien | +2.30% | Mondial, avec l'Amérique du Nord et l'Europe en tête de la mise en œuvre | Moyen terme (2-4 ans) |
| Assouplissement de l'interdiction des 100 ml de liquides stimulant le déploiement des scanners CT dans les aéroports de l'UE | +1.90% | Europe, avec des répercussions au Moyen-Orient et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Volumes de colis du commerce électronique imposant des systèmes à double vue à haut débit | +2.10% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Extensions des métros urbains en Asie-Pacifique nécessitant des scanners compacts à passage direct | +1.70% | Cœur de l'Asie-Pacifique, avec une adoption émergente au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Intégration de l'imagerie spectrale permettant la classification automatisée des objets de contrebande | +1.40% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Modèles de contrôle en tant que service par abonnement pour les aéroports de niveau 2 | +1.20% | Mondial, avec une traction initiale en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renforcement de l'application des mandats de contrôle à 100 % du fret aérien
Les transitaires et les compagnies aériennes ont perdu les exemptions qui permettaient autrefois au fret des expéditeurs connus de contourner le contrôle par rayons X. La Transportation Security Administration a élargi son programme de contrôle préalable du fret aérien en 2024, exigeant des manifestes électroniques un jour complet avant le chargement, puis en acheminant les palettes à risque plus élevé vers des unités CT ou à double énergie capables de détecter des explosifs en feuille de moins de 100 g.[1] En 2025, l'Agence de la sécurité aérienne de l'Union européenne a imposé une exigence d'imagerie volumétrique pour le fret de plus de 150 kg, couvrant 78 % du fret en soute des gros-porteurs.[2] Les tunnels à vue unique traditionnels ne peuvent pas répondre à ces critères car ils manquent de segmentation par numéro atomique, de sorte que les aéroports et les agents de manutention au sol accélèrent leurs cycles de renouvellement. Les intégrateurs rapportent que les modernisations CT en ligne représentent désormais 44 % des nouveaux projets de fret en Amérique du Nord, comprimant les délais d'approvisionnement à moins de 18 mois. Les fournisseurs proposant des logiciels de contrôle modulaires compatibles avec les interfaces fédérales de ciblage basé sur le risque remportent les appels d'offres car ils minimisent le risque d'intégration.
Assouplissement de l'interdiction des 100 ml de liquides stimulant le déploiement des scanners CT dans les aéroports de l'UE
En 2024, la Commission européenne a autorisé les États membres à supprimer la limite de 100 ml de liquides en cabine si les points de contrôle déploient des scanners CT certifiés C3. L'aéroport de Francfort a achevé 42 voies CT en décembre 2025, augmentant le débit des passagers de 18 % après que les ordinateurs portables et les liquides sont restés dans les sacs. L'aéroport Charles de Gaulle a alloué 120 millions EUR (128 millions USD) pour rénover 68 voies d'ici 2027.[3] Bien que l'aéroport de Londres Heathrow et l'aéroport d'Amsterdam Schiphol aient brièvement rétabli la règle des liquides à la mi-2024 en raison de taux de faux positifs supérieurs à 8 %, des correctifs logiciels ont depuis réduit les alarmes en dessous de 4 %, ouvrant la voie à la reprise du déploiement progressif. Les exploitants d'aéroports considèrent désormais le CT comme essentiel non seulement pour la conformité en matière de sécurité, mais aussi pour les indicateurs d'expérience client que les compagnies aériennes utilisent dans les négociations d'attribution de créneaux.
Volumes de colis du commerce électronique imposant des systèmes à double vue à haut débit
L'Union postale universelle a enregistré 1,2 milliard de colis internationaux en 2023 et prévoit 1,8 milliard d'ici 2027, une trajectoire de croissance composée de 10,8 %. Les installations postales américaines ont réagi en installant 127 scanners à double vue intégrés à des convoyeurs en 2024, chacun traitant 1 800 colis par heure, tandis qu'UPS a intégré des modèles d'intelligence artificielle qui ont réduit l'inspection manuelle de 22 % à 9 %. Les tunnels à double vue offrent un équilibre coût-performance : la perspective orthogonale détecte les batteries lithium dissimulées sans la prime en capital trois fois supérieure du CT. Les opérateurs de colis apprécient également l'encombrement réduit, qui s'adapte aux centres de tri à l'espace limité. Ces investissements poussent le marché des scanners de sécurité à rayons X vers des contrats de maintenance prédictive garantissant une disponibilité supérieure à 97 %, car les hubs de colis fonctionnent 24h/24 et 7j/7 et les arrêts se répercutent sur les délais de livraison mondiaux.
Extensions des métros urbains en Asie-Pacifique nécessitant des scanners compacts à passage direct
Les métros d'Asie-Pacifique ont enregistré 28 milliards de trajets en 2024 ; les directives de sécurité faisant suite aux incidents de Kunming en 2024 et de Mumbai en 2008 obligent désormais au contrôle des bagages par rayons X aux entrées des stations. Les contraintes d'espace ont conduit les fournisseurs à replier les faisceaux dans des tunnels de 60 cm de large capables de traiter 400 sacs par heure. La Delhi Metro Rail Corporation a installé à elle seule 288 unités d'ici 2024, tandis que l'Autorité des transports terrestres de Singapour a intégré des modèles logiciels pour 12 000 classes d'objets de contrebande, réduisant les fausses alarmes de 34 %. Les fournisseurs développent des modules de détecteurs à remplacement à chaud que les opérateurs peuvent remplacer en 15 minutes, ce qui est essentiel pour les lignes qui font partir des trains toutes les 90 secondes. Le pivot vers les métros élargit la base de clients du marché des scanners de sécurité à rayons X au-delà de l'aviation et de la logistique, créant des commandes récurrentes pour les équipementiers de niveau intermédiaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX élevé des systèmes CT et à double énergie pour les aéroports de niveau 2 | -1.80% | Mondial, le plus aigu en Amérique du Sud, en Afrique et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Résistance de la santé publique et de la vie privée aux scanners de personnes dans les stades | -0.90% | Amérique du Nord et Europe, avec des préoccupations émergentes en Asie-Pacifique | Court terme (≤ 2 ans) |
| Obstacles au contrôle des exportations sur les exportations de détecteurs à double usage | -0.70% | Mondial, impact concentré sur la Chine, la Russie et le Moyen-Orient | Long terme (≥ 4 ans) |
| Alternatives aux ondes millimétriques réduisant l'adoption des scanners à rayons X dans les scénarios à faible dose | -0.60% | Mondial, affectant principalement les applications de contrôle des personnes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé des systèmes CT et à double énergie pour les aéroports de niveau 2
Les scanners CT de point de contrôle ont des prix unitaires de 2,5 à 3,2 millions USD, soit environ quatre fois le prix des tunnels à double vue, et les aéroports régionaux traitant moins de 5 millions de passagers par an peinent à financer les mises à niveau. En 2025, la Transportation Security Administration a alloué 1,3 milliard USD pour 469 unités CT, mais les aéroports américains de niveau 2 manquaient de subventions correspondantes et ont reporté leurs projets. Les opérateurs européens font face à des obstacles similaires : 62 % des aéroports de moins de 3 millions de passagers ont reporté l'adoption du CT en 2024, choisissant de prolonger la durée de vie des tunnels à vue unique grâce à des correctifs logiciels. Les programmes de location étalent les paiements sur sept à dix ans mais ajoutent environ 30 % au coût total de possession, comprimant les marges opérationnelles. Sans nouveaux outils de financement, de nombreux aéroports plus petits resteront en dehors du cycle de mise à niveau CT à moyen terme.
Résistance de la santé publique et de la vie privée aux scanners de personnes dans les stades
Les scanners corporels à rayons X installés dans les enceintes sportives émettent des doses inférieures à 0,1 microsievert par scan, mais les groupes de défense des libertés civiles soutiennent que tout rayonnement ionisant associé à des images anatomiques détaillées viole le droit à la vie privée. L'Union américaine pour les libertés civiles a déposé en 2024 une plainte contre les déploiements dans les stades de la National Football League, et l'affaire est toujours devant un tribunal fédéral. Les inquiétudes se sont intensifiées après que des images de points de contrôle divulguées ont montré que d'anciens modèles à rétrodiffusion stockaient des scans malgré les affirmations de suppression des fournisseurs, ce qui a conduit l'Institut national des normes et de la technologie à émettre des mandats de chiffrement et de purge sous 24 heures. Les exploitants de sites favorisent désormais les portiques à ondes millimétriques qui utilisent une énergie non ionisante et affichent des silhouettes d'avatars génériques, mais ceux-ci coûtent 20 % de plus et ralentissent le débit lorsque des vêtements épais nécessitent des scans supplémentaires. La controverse retarde le déploiement généralisé des scanners à rayons X pour personnes dans les lieux de divertissement, limitant la pénétration du marché en dehors de l'aviation et des transports en commun.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
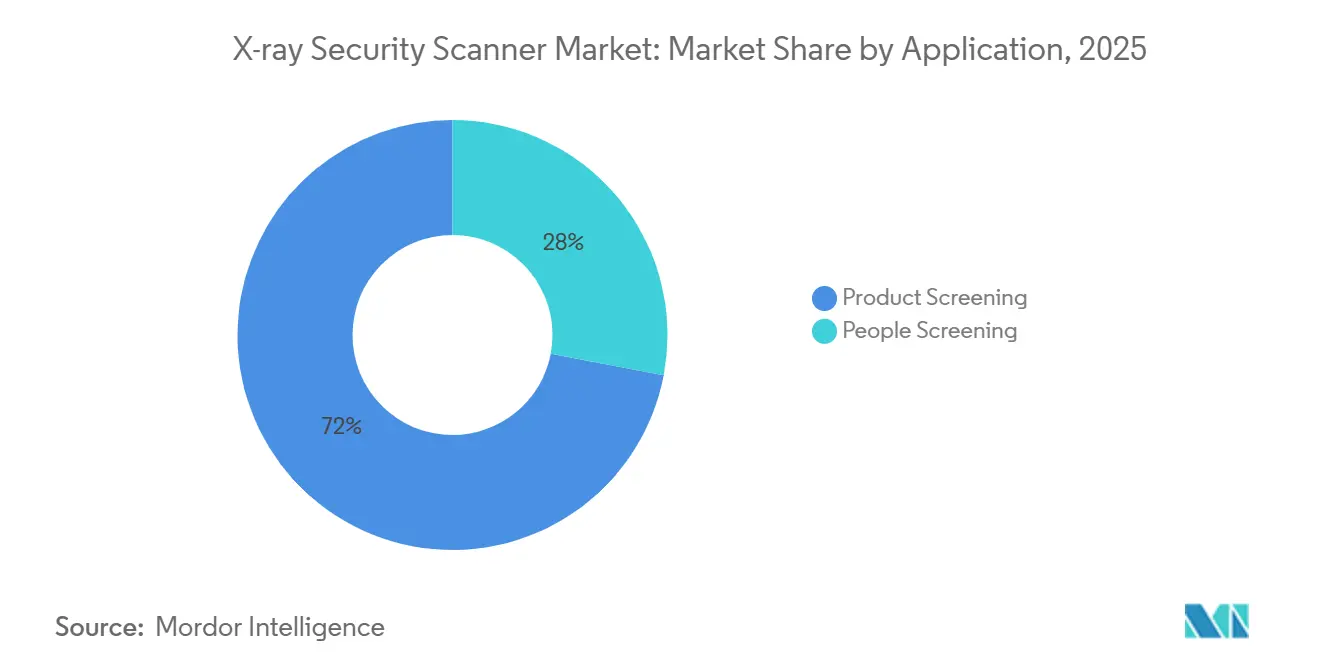
la montée en puissance des colis remodèle les priorités de contrôleL'inspection du courrier et des colis devrait progresser à un CAGR de 10,87 % jusqu'en 2031, dépassant de nombreux projets d'aviation traditionnels. Les données de l'Union postale universelle montrent que les colis internationaux atteindront 1,8 milliard d'ici 2027, obligeant les opérateurs postaux à ajouter des tunnels à vue orthogonale qui scannent à des vitesses de tapis supérieures à 1 m/s. Les hubs du Service postal des États-Unis ont adopté 127 systèmes à grande vitesse en 2024, et UPS les a associés à un triage par réseau neuronal qui a réduit les révisions manuelles secondaires à des niveaux à un chiffre. Ces évolutions soulignent comment les opérateurs de colis, et non les compagnies aériennes, dictent désormais les feuilles de route d'analyse d'images aux fournisseurs.
Le contrôle du fret et des bagages représente toujours la plus grande part de la taille du marché des scanners de sécurité à rayons X, soutenu par des régulateurs qui insistent sur un contrôle à 100 % du fret et des investissements continus dans les scanners de bagages. La Transportation Security Administration a acheté 469 unités CT pour les points de contrôle en 2025, chacune à un prix moyen de 2,77 millions USD. Pendant ce temps, les règles de l'Agence de la sécurité aérienne de l'Union européenne exigent que le fret de plus de 150 kg subisse une imagerie volumétrique, accélérant le remplacement des tunnels à vue unique. Les déploiements de contrôle des personnes se poursuivent dans les transports urbains, mais les objections à la vie privée ont ralenti l'utilisation de la rétrodiffusion dans les stades, poussant les opérateurs vers des alternatives à ondes millimétriques.



Par secteur d'utilisation final :
les établissements commerciaux accélèrent l'adoptionLes établissements commerciaux (commerce de détail, hôtellerie et campus d'entreprise) devraient croître à un CAGR de 11,41 % jusqu'en 2031, les assureurs liant des primes réduites au contrôle du périmètre. Les opérateurs de centres de données installent désormais des portiques aux quais de chargement après une violation en 2024 en Virginie, et les hôtels suivent les directives du Département de la sécurité intérieure les désignant comme cibles vulnérables. Certains détaillants pilotent des tunnels en voie de sortie liés à des étiquettes RFID, réduisant la démarque inconnue de 12 % dans les magasins tests, preuve que les scanners de sécurité migrent des environnements à haut risque de l'aviation vers les environnements commerciaux quotidiens.
L'aviation reste dominante, avec 52,8 % de part de marché en 2025, propulsée par les contrats CT de la Transportation Security Administration et le contrat de services de 2,6 milliards USD de Leidos couvrant 440 aéroports. Les agences frontalières se modernisent également : les douanes et la protection des frontières américaines ont attribué 198 millions USD pour des scanners de fret de nouvelle génération en 2024, intégrant une discrimination à double énergie pour détecter les précurseurs de stupéfiants. Les secteurs d'infrastructure critique tels que les centrales électriques installent désormais des portiques pour se conformer aux règles de sécurité physique de la North American Electric Reliability Corporation.
Par configuration de scanner :
les systèmes CT progressent malgré la prime de coûtLes scanners CT et 3D afficheront un CAGR de 11,73 % jusqu'en 2031, alimentés par l'exigence C3 de l'Europe qui élimine le retrait des ordinateurs portables et des liquides aux points de contrôle. L'aéroport de Francfort a mesuré des gains de débit de 18 % après sa modernisation de 42 voies. L'achat de 469 unités par la Transportation Security Administration valide un changement mondial vers l'imagerie volumétrique malgré une prime de prix quatre fois supérieure aux systèmes à double vue.
Les plateformes à double vue ont cependant encore dominé 49,7 % des déploiements en 2025. Les hubs de colis apprécient leur combinaison d'efficacité des coûts et de détection supérieure par rapport aux tunnels à vue unique. Les kits de mise à niveau modulaires permettent désormais aux opérateurs de convertir des modèles à vue unique en double énergie à 40 % du coût de remplacement, prolongeant les actifs existants de cinq à sept ans. Ces voies économiques maintiennent la pertinence de la double vue sur le marché des scanners de sécurité à rayons X même si l'élan du CT se renforce.

Par dimension d'imagerie :
les systèmes volumétriques comblent les lacunes de détectionL'imagerie tridimensionnelle devrait progresser à un CAGR de 10,98 % jusqu'en 2031, réduisant l'écart avec la part de 58,4 % de l'imagerie 2D en 2025. La Transportation Security Administration a relevé son seuil d'acceptation en 2024 en exigeant une détection à 95 % des menaces de moins de 50 g, une norme que les systèmes 2D peinent à atteindre sans fausses alarmes à deux chiffres. L'imagerie volumétrique permet aux opérateurs de faire pivoter des objets numériques, révélant des explosifs à profil mince invisibles dans les vues planes.
L'imagerie bidimensionnelle prévaut encore dans les stations de métro et aux frontières terrestres où les budgets sont serrés et où les profils de menace favorisent la contrebande en vrac. Les 288 tunnels du métro de Delhi restent en 2D car les passagers doivent franchir les points de contrôle en moins de 5 secondes. Les agents des douanes aux passages frontaliers terrestres américains ont saisi 127 tonnes de précurseurs de fentanyl en 2024 à l'aide de portiques à double énergie 2D. Les agences pilotent désormais des logiciels qui fusionnent plusieurs angles 2D en pseudo-volumes, atteignant 70 % des capacités du CT à 30 % de son coût.
Analyse géographique
Marché des scanners de sécurité à rayons X en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 11,26 % jusqu'en 2031, la trajectoire la plus rapide au monde. La Chine exploitait 10 287 km de rail urbain en 2024, tandis que l'Inde a ajouté 614 km entre 2020 et 2025, et les deux pays exigent des contrôles de bagages par rayons X aux entrées des métros. Les 288 tunnels du métro de Delhi scannent 400 sacs par cycle d'heure de pointe, et Singapour a réduit les fausses alarmes de 34 % en ajoutant des classificateurs d'intelligence artificielle. Les modernisations des aéroports restent sélectives ; les aéroports de niveau 2 de l'Inde continuent de privilégier les modernisations à double vue en attendant le financement fédéral pour le CT.
Marché des scanners de sécurité à rayons X en Amérique du Nord
L'Amérique du Nord détenait 35,1 % des revenus de 2025. La commande de 469 unités CT de la Transportation Security Administration et le contrat logistique de 2,6 milliards USD de Leidos soulignent la constance des dépenses fédérales. La modernisation des frontières américaines s'accélère également : les douanes et la protection des frontières ont commandé 198 millions USD de portiques pour les passages frontaliers terrestres. Le Canada a alloué 89 millions CAD (66 millions USD) pour renouveler les scanners au pont Ambassador et à Peace Arch, tandis que le Mexique pilote des voies CT à Mexico et à Cancún.
Marché des scanners de sécurité à rayons X en EMEA et en Amérique du Sud
L'Europe a capturé environ 28 % du chiffre d'affaires de 2025. Les aéroports de Francfort et de Paris sont en bonne voie pour une couverture CT complète d'ici 2027, mais les réinitialisations de Heathrow et de Schiphol montrent les risques de déploiement. Les hubs du Moyen-Orient s'alignent sur les dépenses d'infrastructure du Golfe : les expansions de Dubaï et d'Abou Dhabi dans le cadre de la Vision 2030 des Émirats arabes unis privilégient les déploiements CT et à double énergie. Le Fonds d'investissement public d'Arabie saoudite a réservé 800 milliards USD pour les infrastructures générales, y compris les mises à niveau de la sécurité aéroportuaire. L'Amérique du Sud et l'Afrique restent naissantes, bien que la société des aéroports d'Afrique du Sud ait installé 14 voies CT en 2024.
Environnement réglementaire
La réglementation des scanners de sécurité à rayons X est ancrée par des règles d'aviation et de sécurité aux frontières qui fixent les exigences de performance des équipements et façonnent les listes d'équipements approuvés pour les marchés publics. Dans l'Union européenne, les exigences de contrôle de la sécurité aérienne sont couvertes par le règlement d'exécution (UE) 2015/1998 tel que modifié, y compris le règlement d'exécution de la Commission (UE) 2026/449, avec des exigences techniques opérationnalisées par des annexes qui font référence aux configurations conformes de détection par rayons X et d'explosifs. L'accès au marché est soutenu par le processus d'évaluation commun (CEP) de la Conférence européenne de l'aviation civile (CEAC) et ses listes publiques d'équipements (pour les EDS et les APIDS), que les acheteurs et les régulateurs utilisent pour évaluer l'éligibilité au déploiement.
Aux États-Unis, le 49 CFR 1544.211 exige que les exploitants d'aéronefs utilisent des méthodes de contrôle approuvées et des équipements conformes dans le cadre de programmes de sécurité approuvés par la TSA. Les systèmes de cabine à rayons X doivent également satisfaire aux normes de performance applicables de la Food and Drug Administration américaine (21 CFR 1020.40), les programmes de contrôle faisant référence aux exigences d'imagerie connexes. Les voies de qualification de la TSA, y compris les listes de capacités acceptables pour les systèmes de points de contrôle et la liste des technologies de contrôle du fret aérien (ACSTL) pour les applications de fret, alimentent les spécifications d'approvisionnement et soutiennent des cycles de renouvellement plus rapides vers les systèmes CT et à double énergie, tout en augmentant l'importance de la détection d'articles interdits pilotée par logiciel qui peut être certifiée et déployée dans des architectures de points de contrôle réglementées.
Paysage concurrentiel
Concentration du Marché
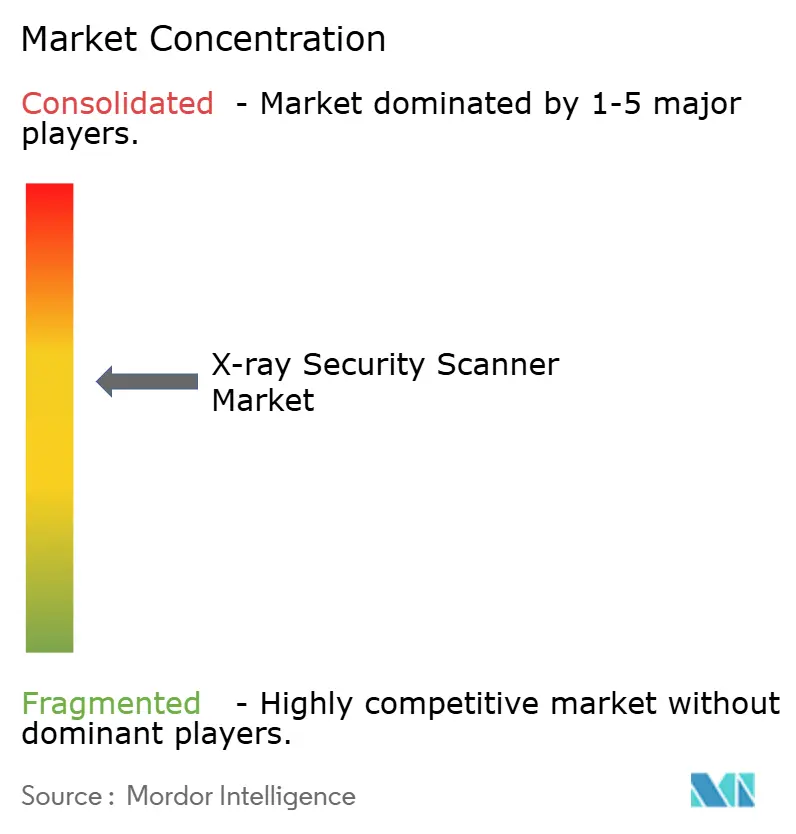
Cinq fournisseurs : Smiths Detection, OSI Systems, Leidos, L3Harris Technologies et Nuctech commandent environ 60 % des revenus mondiaux, soutenant une structure modérément consolidée. Les mandats d'architecture ouverte de la Transportation Security Administration, en vigueur depuis 2024, permettent aux aéroports de combiner des fournisseurs dans un point de contrôle, érodant le verrouillage historique et permettant aux aéroports de niveau 2 de négocier des coûts par voie inférieurs. Leidos a obtenu un contrat logistique de 2,6 milliards USD en janvier 2025, garantissant une disponibilité de 98 % dans 440 aéroports américains pendant sept ans. OSI Systems a déclaré 159 millions USD de commandes de scanners au cours de l'exercice fiscal 2024-2025, dont un programme clé en main de 76 millions USD pour un client du Moyen-Orient.
Des challengers plus petits ciblent des niches. VOTI Detection a obtenu la certification de la Transportation Security Administration pour un scanner 3D de point de contrôle en 2024, ouvrant les appels d'offres fédéraux américains. Viken Detection commercialise des unités de rétrodiffusion portables pour la patrouille frontalière.
Les règles de contrôle des exportations du Département du commerce américain limitent désormais certaines exportations de détecteurs à double usage vers la Chine et la Russie, tandis que la Commission européenne poursuit ses examens de diligence raisonnable des contrats Nuctech aux frontières extérieures. L'avantage concurrentiel se déplace vers l'intelligence artificielle propriétaire pour la reconnaissance automatisée de la contrebande : le logiciel iCMORE de Smiths Detection, entraîné sur 2,4 millions d'images de menaces, a atteint une précision de 92 % avec 5 % de fausses alarmes lors des tests américains.
Leaders du secteur des scanners de sécurité à rayons X
-
Rapiscan Systems Inc.
-
L3 Security and Detection Systems, Inc.
-
Astrophysics Inc.
-
Westminster International Limited
-
Smiths Detection Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des scanners de sécurité à rayons X Entreprises couvertes dans ce rapport
- Smiths Detection Group Ltd.
- OSI Systems, Inc.
- Leidos, Inc.
- L3Harris Technologies, Inc.
- Nuctech Company Limited
- Astrophysics Inc.
- Westminster Group Plc
- Adani Systems Inc.
- Autoclear, LLC
- Aventura Technologies, Inc.
- Analogic Corporation
- CEIA S.p.A.
- VOTI Detection Inc.
- VMI Security B.V.
- Gilardoni S.p.A.
- Viken Detection Corporation
- Teledyne Technologies Incorporated
- OR Technology (Oehler Research Technology GmbH)
- ZKTeco Co., Ltd.
- NU Clear Advanced Security Ltd.
Lire l’analyse des entreprises de scanner de sécurité à rayons X
Opportunités de marché et perspectives d'avenir
Les opportunités sont concentrées dans les mises à niveau axées sur la conformité vers le contrôle CT et volumétrique 3D, ainsi que dans la couche logicielle qui réduit les taux d'alarme et les charges de travail de résolution manuelle. En Europe, la modernisation des points de contrôle des aéroports crée un bassin de demande direct à mesure que les grands hubs ajoutent des voies CT pour s'aligner sur les processus révisés de liquides et d'électronique, les programmes de mise à niveau de la sécurité de l'aéroport de Londres Heathrow soutenant des déploiements supplémentaires de systèmes de détection d'explosifs et élargissant le marché adressable pour les voies CT certifiées et la détection automatisée d'articles interdits. Les listes d'équipements du processus d'évaluation commun de la CEAC pour les systèmes de détection d'explosifs et les APIDS créent également de la place pour une qualification plus rapide de configurations supplémentaires, ce qui aide les aéroports à combiner matériel et logiciel d'intelligence artificielle dans les voies tout en restant dans les cadres d'équipements approuvés.
Une deuxième opportunité est l'expansion des solutions certifiées pour le fret aérien et les nœuds logistiques à haut débit, alors que les régulateurs et les opérateurs poussent vers l'imagerie volumétrique pour les ensembles de menaces difficiles et les flux palettisés. Les mécanismes de qualification de la TSA américaine, y compris l'ACSTL, ainsi que les approches de points de contrôle à architecture ouverte, favorisent les offres modulaires, telles que les logiciels d'intelligence artificielle certifiés pour une utilisation avec les plateformes CT installées, ainsi que les modèles axés sur les services conçus pour les besoins de disponibilité dans les opérations de colis et de fret 24h/24 et 7j/7. L'activité stratégique en 2026, notamment les partenariats entre fournisseurs et les coentreprises combinant matériel d'imagerie et logiciel de détection, signale une évolution vers des offres intégrées et certifiables plutôt que des ventes de scanners autonomes, créant de l'espace pour que les fournisseurs et les intégrateurs regroupent équipements, logiciels de détection et support du cycle de vie dans des programmes adaptés aux marchés publics.
Développements industriels récents dans Marché des scanners de sécurité à rayons X
- Juillet 2026 : SeeTrue a annoncé la certification TSA de son logiciel de détection d'articles interdits par intelligence artificielle pour une utilisation avec le scanner à tomographie calculée Analogic ConneCT et a indiqué que la capacité avait été déployée dans plusieurs aéroports américains soutenant les opérations de sécurité de la Coupe du monde de la FIFA 2026. Cette étape élargit la couche logicielle du marché en augmentant l'ensemble des options d'intelligence artificielle certifiées pouvant fonctionner sur le matériel CT existant, soutenant des performances de détection plus cohérentes sur les sites.
- Avril 2026 : la CEAC a mis à jour sa liste publique d'équipements de systèmes de détection d'explosifs (EDS) du processus d'évaluation commun (CEP). La mise à jour est pertinente pour les marchés publics car de nombreux acheteurs européens d'aéroports et de gouvernements font référence aux listes CEP pour confirmer l'éligibilité, et les changements peuvent accélérer les décisions de présélection, de retestage et de standardisation au niveau des voies.
- Octobre 2024 : la Transportation Security Administration a signalé le déploiement de 267 scanners CT dans les points de contrle des aéroports américains pour réduire le temps de contrôle. Ce déploiement a élargi la base installée de contrôle volumétrique, augmentant la demande en aval de mises à niveau logicielles, de maintenance et d'intégrations à architecture ouverte dans les points de contrôle multi-fournisseurs.
Marché des scanners de sécurité à rayons X Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Ce marché couvre les revenus générés par les scanners de sécurité à rayons X utilisés pour contrôler les personnes, les bagages, les colis, le fret et les véhicules à la recherche d'articles interdits aux points de contrôle dans les installations publiques et privées.
Exclusions du périmètre : les systèmes de diagnostic médical par rayons X et les machines d'inspection industrielle pour le contrôle qualité sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par application
- Contrôle des personnes
- Contrôle des produits
- Courrier et colis
- Fret et bagages
- Par secteur d'utilisation final
- Aviation et transport
- Forces de l'ordre
- Commercial (commerce de détail, hôtellerie, entreprises)
- Gouvernement et sécurité aux frontières
- Infrastructure critique (énergie, nucléaire, centres de données)
- Par configuration de scanner
- Vue unique
- Double vue
- Tomographie calculée / vue 3D
- Par dimension d'imagerie
- Imagerie 2D
- Imagerie 3D / volumétrique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des indicateurs de demande publics qui montrent où les équipements de contrôle sont installés et quelles règles influencent le calendrier de remplacement. Nous nous référons généralement à des sources telles que les orientations de sécurité de l'OACI, les mises à jour des programmes et des marchés publics de la TSA et du DHS, les statistiques de trafic de l'IATA et de l'ACI, et les règlements publics liés au contrôle de la sécurité du fret et de l'aviation.
Pour traduire ces signaux en un modèle opérationnel, nous utilisons également des informations destinées aux fournisseurs telles que les rapports annuels, les présentations aux investisseurs et les catalogues de produits, ainsi que les statistiques commerciales d'importation et d'exportation pour les équipements à rayons X pertinents lorsqu'elles sont disponibles. Les bases de données de brevets sont consultées pour comprendre les évolutions technologiques (par exemple, les transitions des points de contrôle vers des voies compatibles CT) afin que les hypothèses de prix et de mix ne restent pas statiques. Pour quelques vérifications croisées ciblées, des abonnements payants pour les données financières des entreprises et les données commerciales au niveau des expéditions peuvent être utilisés pour valider les délais et les fourchettes de prix de vente typiques. Les sources mentionnées ci-dessus sont uniquement illustratives, et de nombreux autres documents et ensembles de données publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester les hypothèses que les sources documentaires n'expliquent pas entièrement, notamment les schémas de renouvellement de la base installée et la répartition entre les déploiements aux points de contrôle, dans les soutes, pour le fret et pour les colis. Nous nous entretenons avec un mélange de fabricants, de partenaires de distribution, d'intégrateurs, d'équipes de sécurité des aéroports et des transports en commun, et d'acheteurs du secteur public, puis nous réconcilions les différences entre les régions afin que le bassin de demande reflète les réalités locales des marchés publics.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 15 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 33 % |
| Acteurs plus petits : 15 % | Responsables : 60 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où le débit de passagers, le nombre de points de contrôle et l'intensité du contrôle du fret et des colis sont utilisés pour reconstruire le bassin de demande, qui est ensuite converti en dépenses à l'aide de fourchettes de prix par catégorie. Nous corroborons ensuite les totaux avec des approximations ascendantes sélectives, telles que des expéditions échantillonnées par classe de scanner et un cumul des revenus des fournisseurs et des intégrateurs, et les résultats sont ajustés là où des écarts sont visibles.
Quelques intrants clés qui façonnent le modèle comprennent les plans d'expansion des aéroports et des transports en commun, les cycles de remplacement de la base installée, la part du CT par rapport aux rayons X conventionnels dans les nouvelles voies, la progression du prix de vente moyen par classe de capacité de scanner et les schémas de marchés publics du secteur public (y compris le calendrier des appels d'offres). Lorsque les données unitaires directes manquent pour certaines utilisations finales, nous les comblons à l'aide de métriques proxy telles que le nombre d'installations et la densité des points de contrôle, puis nous validons les ratios par des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée car la demande est influencée par les délais réglementaires, les cycles budgétaires et les développements d'infrastructure inégaux selon les régions. Les trajectoires de croissance sont définies à l'aide d'un scénario de base soutenu par le consensus des entretiens, et des scénarios alternatifs sont conservés pour les périodes de financement plus lentes ou les migrations technologiques plus rapides lorsque les programmes CT s'accélèrent.
Validation des données et cycle de mise à jour
La validation est effectuée en triangulant la sortie du modèle par rapport à des signaux indépendants, notamment les attributions de marchés publics, la croissance du trafic et les indicateurs de renouvellement de la base installée, puis en vérifiant si les volumes unitaires implicites restent réalistes pour chaque région. Si un écart semble élevé, les hypothèses sont retravaillées et les notes d'entretien connexes sont revisitées, suivies d'une révision interne avant la validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des changements réglementaires, des annonces importantes de modernisation d'aéroports ou des changements de prix liés à la disponibilité des composants. Avant la livraison, nous effectuons une nouvelle révision afin que le calendrier de conversion des devises, les courbes de prix et les moteurs de demande à court terme reflètent les informations les plus récentes disponibles.
Taille du marché des scanners de sécurité à rayons X de Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres de marché publiés pour les scanners de sécurité à rayons X peuvent sembler très différents même lorsque le sujet semble identique, car les limites du périmètre et les règles de comptage ne sont pas toujours alignées. Les différences proviennent généralement des types d'équipements inclus, des utilisations finales comptabilisées et de la manière dont les prix sont traités lorsque le mix installé évolue vers des systèmes de spécifications supérieures.
Dans une vue axée sur le renouvellement, des écarts apparaissent également lorsque les dates de conversion des devises ne sont pas alignées sur l'année de base indiquée, ou lorsque l'évolution du prix de vente moyen est traitée comme une simple augmentation plutôt qu'un changement de mix par classe de capacité. En revérifiant les appels d'offres récents et le calendrier de remplacement de la base installée à proximité de la publication, et en fixant le calendrier de change à l'année citée, ces dérives sont réduites chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,42 milliards USD (2026) | |
| Éditeur commercial A | 4,20 milliards USD (2026) | Se concentre souvent sur un périmètre de scanners plus étroit et peut sous-estimer les déploiements à prix plus élevé où l'adoption du CT est en hausse, ce qui peut comprimer le prix de vente moyen implicite et la valeur totale du marché. |
| Bureau de recherche sectorielle B | 3,33 milliards USD (2025) | Utilise une année de base antérieure et un cadrage par type de produit qui peut manquer des parties de la demande de contrôle du fret et des véhicules, et le décalage d'année modifie également le calendrier de change et les hypothèses de niveau de prix. |
La comparaison indique que la majeure partie de l'écart s'explique par l'alignement des années, la couverture du périmètre dans les différents contextes de déploiement et la manière dont le mix de scanners est traduit en prix au fil du temps. Lorsque les vérifications du modèle sont liées aux signaux des marchés publics et à des fourchettes de prix transparentes, la valeur finale est plus facile à tracer et à reproduire pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des scanners de sécurité à rayons X ?
Le marché a généré 6,42 milliards USD en 2026 et devrait atteindre 10,64 milliards USD d'ici 2031.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait enregistrer un CAGR de 11,26 %, portée par les projets de métro et d'aéroport en Chine, en Inde, au Japon et en Corée du Sud.
Pourquoi les aéroports passent-ils des systèmes à double vue aux scanners CT ?
Les voies CT satisfont aux nouvelles règles C3 européennes, permettent aux liquides et aux ordinateurs portables de rester dans les sacs et améliorent la détection des explosifs en feuille de moins de 100 g.
Comment les volumes de colis influencent-ils la demande de scanners ?
La croissance du commerce électronique transfrontalier oblige les hubs postaux à installer des tunnels à double vue à haut débit traitant jusqu'à 1 800 colis par heure.
Quels facteurs limitent l'adoption dans les aéroports de niveau 2 ?
Les systèmes CT coûtent entre 2,5 et 3,2 millions USD chacun, et de nombreux aéroports plus petits ne peuvent pas financer les mises à niveau sans subventions fédérales ou programmes de location.
Quelles entreprises dominent le marché ?
Smiths Detection, OSI Systems, Leidos, L3Harris Technologies et Nuctech captent collectivement environ 60 % des revenus.