
Tamaño y Participación del Mercado de Escáneres de Seguridad de Rayos X
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
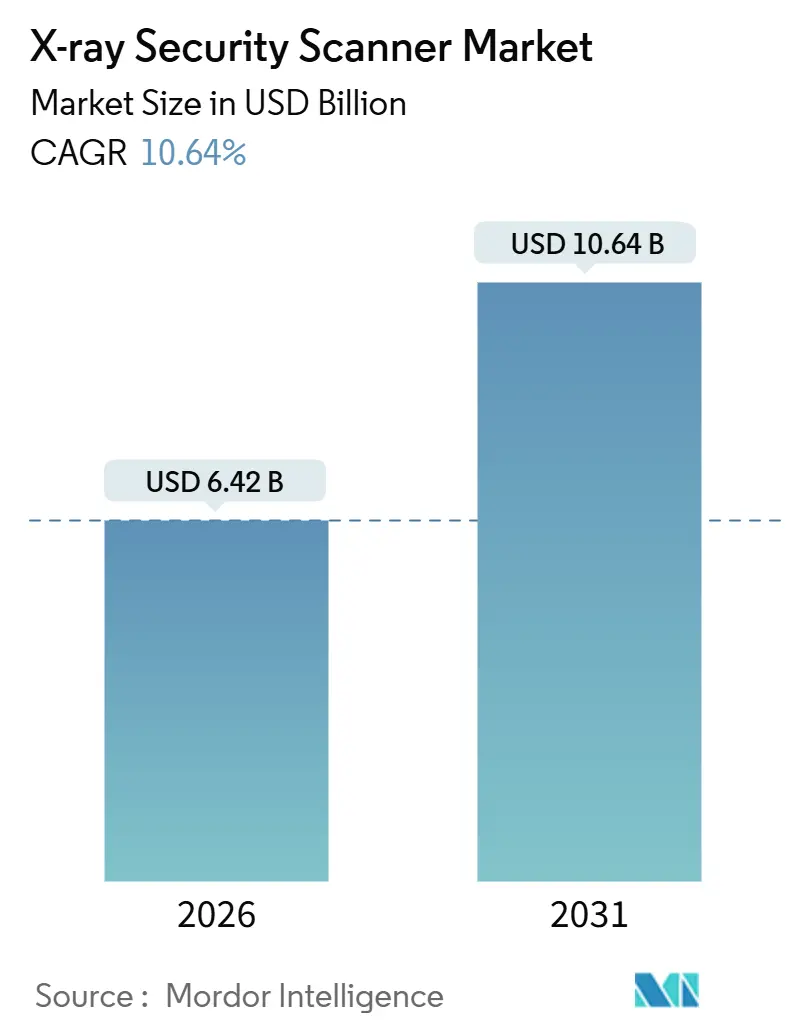
| Tamaño del Mercado (2026) | 6.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.64 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Escáneres de Seguridad de Rayos X por Mordor Intelligence
El tamaño del mercado de escáneres de seguridad de rayos X alcanzó 6,42 mil millones de USD en 2026 y se prevé que aumente a 10,64 mil millones de USD en 2031, lo que refleja una CAGR del 10,64% durante el período. La demanda se acelera a medida que los reguladores de aviación exigen la inspección del 100% de la carga aérea, la Unión Europea relaja su norma de 100 ml de líquidos para los aeropuertos equipados con carriles de tomografía computarizada (CT), y los flujos de paquetes de comercio electrónico transfronterizo impulsan a los operadores postales hacia túneles de vista dual de alto rendimiento. Al mismo tiempo, los contratos de detección como servicio basados en suscripción están trasladando los costos de los presupuestos de capital a los presupuestos operativos, mientras que los mandatos de arquitectura abierta otorgan a los compradores la capacidad de combinar proveedores dentro de un único punto de control. La intensidad competitiva aumenta a medida que las empresas emergentes de imágenes espectrales ingresan a los nichos de patrulla fronteriza y seguridad en eventos, y los regímenes de control de exportaciones reconfiguran el mapa global de proveedores. Los aeropuertos, los centros logísticos y los metros urbanos están, por tanto, acelerando los ciclos de renovación, incrementando los pedidos pendientes de sistemas CT, de vista dual y portátiles.
Conclusiones Clave del Informe
- Por aplicación, la detección de carga y equipaje lideró con una participación de ingresos del 46,2% en 2025, mientras que se proyecta que la inspección de correo y paquetería se expanda a una CAGR del 10,87% hasta 2031.
- Por industria de usuario final, la aviación y el transporte representaron el 52,8% de la participación del mercado de escáneres de seguridad de rayos X en 2025, aunque se prevé que los establecimientos comerciales crezcan a una CAGR del 11,41% hasta 2031.
- Por configuración del escáner, los sistemas de vista dual capturaron el 49,7% del tamaño del mercado de escáneres de seguridad de rayos X en 2025, mientras que las plataformas CT y 3D avanzan a una CAGR del 11,73% hasta 2031.
- Por dimensión de imagen, los sistemas 2D representaron una participación del 58,4% en 2025, pero se espera que la imagen 3D y volumétrica registre una CAGR del 10,98% hasta 2031.
- Por geografía, América del Norte representó el 35,1% de los ingresos de 2025, mientras que se espera que Asia Pacífico registre la CAGR más rápida del 11,26% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Aplicación de los Mandatos de Inspección del 100% de la Carga Aérea | +2.30% | Global, con América del Norte y Europa liderando la implementación | Mediano plazo (2-4 años) |
| Relajación de la Prohibición de 100 ml de Líquidos que Impulsa la Instalación de Escáneres CT en Aeropuertos de la UE | +1.90% | Europa, con repercusión en Oriente Medio y Asia Pacífico | Corto plazo (≤ 2 años) |
| Volúmenes de Paquetes de Comercio Electrónico que Obligan a Instalar Sistemas de Vista Dual de Alto Rendimiento | +2.10% | Global, concentrado en América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Expansiones de Metros Urbanos en Asia Pacífico que Requieren Escáneres Compactos de Paso Directo | +1.70% | Núcleo de Asia Pacífico, con adopción emergente en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Integración de Imágenes Espectrales que Permite la Clasificación Automatizada de Contrabando | +1.40% | Global, adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Modelos de Detección como Servicio Basados en Suscripción para Aeropuertos de Nivel 2 | +1.20% | Global, con tracción inicial en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor Aplicación de los Mandatos de Inspección del 100% de la Carga Aérea
Los transitarios y las aerolíneas han perdido las exenciones que antes permitían que la carga de remitentes conocidos evitara la inspección por rayos X. La Administración de Seguridad en el Transporte amplió su programa de Detección Anticipada de Carga Aérea en 2024, exigiendo manifiestos electrónicos con un día completo de antelación al cargue, y luego derivando los palés de mayor riesgo a unidades CT o de doble energía capaces de detectar explosivos laminares de menos de 100 g.[1] En 2025, la Agencia de Seguridad Aérea de la Unión Europea impuso un requisito de imagen volumétrica para la carga superior a 150 kg, cubriendo el 78% de la carga en bodega de fuselaje ancho.[2] Los túneles de vista única heredados no pueden cumplir estos criterios porque carecen de segmentación por número atómico, por lo que los aeropuertos y los agentes de manejo en tierra están acelerando los ciclos de renovación. Los integradores informan que las modernizaciones CT en línea representan ahora el 44% de los nuevos proyectos de carga en América del Norte, comprimiendo los plazos de adquisición a menos de 18 meses. Los proveedores que ofrecen software de control modular compatible con las interfaces federales de focalización basada en riesgo están ganando licitaciones porque minimizan el riesgo de integración.
Relajación de la Prohibición de 100 ml de Líquidos que Impulsa la Instalación de Escáneres CT en Aeropuertos de la UE
En 2024, la Comisión Europea permitió a los estados miembros eliminar el límite de 100 ml de líquidos en el equipaje de mano si los puntos de control despliegan CT con certificación C3. El Aeropuerto de Fráncfort completó 42 carriles CT en diciembre de 2025, aumentando el rendimiento de pasajeros un 18% después de que los portátiles y los líquidos permanecieran dentro de las bolsas. El Aeropuerto Charles de Gaulle asignó 120 millones de EUR (128 millones de USD) para renovar 68 carriles antes de 2027.[3] Aunque el Aeropuerto de Londres Heathrow y el Aeropuerto de Ámsterdam Schiphol reinstauraron brevemente la norma de líquidos a mediados de 2024 debido a tasas de falsos positivos superiores al 8%, los parches de software han reducido desde entonces las alarmas por debajo del 4%, despejando el camino para reanudar la implementación gradual. Los operadores aeroportuarios consideran ahora la CT como esencial no solo para el cumplimiento de la normativa de seguridad, sino también para las métricas de experiencia del cliente que las aerolíneas utilizan en las negociaciones de asignación de franjas horarias.
Volúmenes de Paquetes de Comercio Electrónico que Obligan a Instalar Sistemas de Vista Dual de Alto Rendimiento
La Unión Postal Universal registró 1.200 millones de paquetes internacionales en 2023 y proyecta 1.800 millones para 2027, una trayectoria de crecimiento compuesto del 10,8%. Las instalaciones postales de Estados Unidos reaccionaron instalando 127 escáneres de vista dual integrados en cintas transportadoras en 2024, cada uno procesando 1.800 paquetes por hora, mientras que UPS incorporó modelos de inteligencia artificial que redujeron la inspección manual del 22% al 9%. Los túneles de vista dual logran un equilibrio entre costo y rendimiento: la perspectiva ortogonal detecta baterías de litio ocultas sin la prima de capital tres veces mayor de la CT. Los operadores de paquetería también valoran la menor huella, que se adapta a los centros de clasificación con espacio limitado. Estas inversiones están impulsando al mercado de escáneres de seguridad de rayos X hacia contratos de mantenimiento predictivo que garantizan una disponibilidad superior al 97%, ya que los centros de paquetería operan las 24 horas del día, los 7 días de la semana, y las interrupciones repercuten en los plazos de entrega globales.
Expansiones de Metros Urbanos en Asia Pacífico que Requieren Escáneres Compactos de Paso Directo
Los metros de Asia Pacífico registraron 28.000 millones de viajes en 2024; las directivas de seguridad tras los incidentes de Kunming en 2024 y Mumbai en 2008 obligan ahora a realizar inspecciones de equipaje por rayos X en las entradas de las estaciones. Las limitaciones de espacio han llevado a los proveedores a plegar los haces en túneles de 60 cm de ancho capaces de procesar 400 bolsas por hora. La Corporación del Metro de Delhi instaló por sí sola 288 unidades antes de 2024, mientras que la Autoridad de Transporte Terrestre de Singapur integró plantillas de software para 12.000 clases de contrabando, reduciendo las falsas alarmas un 34%. Los proveedores están desarrollando módulos de detectores de intercambio en caliente que los operadores pueden reemplazar en 15 minutos, esencial para las líneas que despachan trenes cada 90 segundos. El giro hacia el metro está ampliando la base de clientes del mercado de escáneres de seguridad de rayos X más allá de la aviación y la logística, generando pedidos recurrentes para los fabricantes de equipos originales de nivel medio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto CAPEX de los Sistemas CT y de Doble Energía para Aeropuertos de Nivel 2 | -1.80% | Global, más agudo en América del Sur, África y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Rechazo por Salud Pública y Privacidad a los Escáneres de Personas en Estadios | -0.90% | América del Norte y Europa, con preocupaciones emergentes en Asia Pacífico | Corto plazo (≤ 2 años) |
| Barreras de Control de Exportaciones sobre Exportaciones de Detectores de Doble Uso | -0.70% | Global, con impacto concentrado en China, Rusia y Oriente Medio | Largo plazo (≥ 4 años) |
| Alternativas de Ondas Milimétricas que Reducen la Adopción de Escáneres de Rayos X en Escenarios de Baja Dosis | -0.60% | Global, afectando principalmente a las aplicaciones de detección de personas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX de los Sistemas CT y de Doble Energía para Aeropuertos de Nivel 2
Los escáneres CT de punto de control tienen precios unitarios de entre 2,5 millones y 3,2 millones de USD, aproximadamente cuatro veces más que los túneles de vista dual, y los aeropuertos regionales que procesan menos de 5 millones de pasajeros anuales tienen dificultades para financiar las actualizaciones. En 2025, la Administración de Seguridad en el Transporte asignó 1.300 millones de USD para 469 unidades CT, pero los aeropuertos de nivel 2 de Estados Unidos carecían de subvenciones equivalentes y aplazaron los proyectos. Los operadores europeos enfrentan obstáculos similares: el 62% de los aeropuertos con menos de 3 millones de pasajeros pospuso la adopción de CT en 2024, optando por prolongar la vida útil de los túneles de vista única mediante parches de software. Los programas de arrendamiento distribuyen los pagos a lo largo de siete a diez años, pero añaden aproximadamente un 30% al costo total de propiedad, reduciendo los márgenes operativos. Sin nuevas herramientas de financiación, muchos aeropuertos más pequeños permanecerán fuera del ciclo de actualización CT a mediano plazo.
Rechazo por Salud Pública y Privacidad a los Escáneres de Personas en Estadios
Los escáneres de cuerpo completo de rayos X instalados en recintos deportivos emiten dosis inferiores a 0,1 microsieverts por exploración, pero los grupos de libertades civiles argumentan que cualquier radiación ionizante combinada con imágenes anatómicas detalladas viola los derechos a la privacidad. La Unión Americana de Libertades Civiles presentó una demanda en 2024 contra los despliegues en estadios de la Liga Nacional de Fútbol Americano, y el caso permanece en un tribunal federal. La preocupación se intensificó después de que imágenes filtradas de puntos de control mostraran que modelos de retrodispersión más antiguos almacenaban exploraciones a pesar de las afirmaciones de eliminación por parte de los proveedores, lo que llevó al Instituto Nacional de Estándares y Tecnología a emitir mandatos de cifrado y purga en 24 horas. Los operadores de recintos ahora prefieren portales de ondas milimétricas que utilizan energía no ionizante y muestran siluetas de avatares genéricos, aunque estos cuestan un 20% más y reducen el rendimiento cuando la ropa gruesa requiere exploraciones adicionales. La controversia está retrasando el despliegue generalizado de escáneres de personas de rayos X en recintos de entretenimiento, limitando la penetración del mercado fuera de la aviación y el transporte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
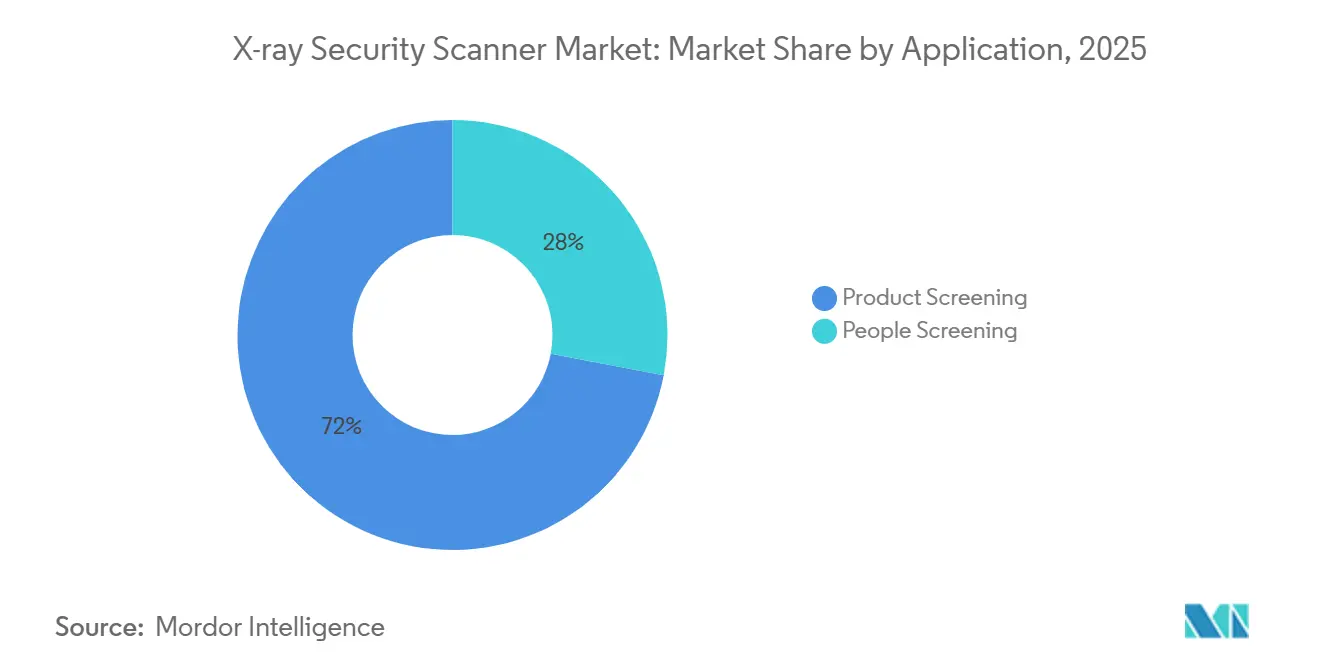
El Auge de la Paquetería Redefine las Prioridades de DetecciónSe prevé que la inspección de correo y paquetería avance a una CAGR del 10,87% hasta 2031, superando a muchos proyectos de aviación heredados. Los datos de la Unión Postal Universal muestran que los paquetes internacionales alcanzarán los 1.800 millones para 2027, lo que obliga a los operadores postales a añadir túneles de vista ortogonal que escanean a velocidades de cinta superiores a 1 m/s. Los centros del Servicio Postal de los Estados Unidos adoptaron 127 sistemas de alta velocidad en 2024, y UPS los combinó con una clasificación mediante redes neuronales que redujo las revisiones manuales secundarias a niveles de un solo dígito. Estos cambios subrayan cómo los operadores de paquetería, y no las aerolíneas, son ahora quienes dictan las hojas de ruta de análisis de imágenes a los proveedores.
La detección de carga y equipaje sigue representando la mayor parte del tamaño del mercado de escáneres de seguridad de rayos X, impulsada por los reguladores que insisten en la inspección del 100% de la carga y la inversión continua en escáneres de equipaje. La Administración de Seguridad en el Transporte adquirió 469 unidades CT para puntos de control en 2025, con un promedio de 2,77 millones de USD cada una. Mientras tanto, las normas de la Agencia de Seguridad Aérea de la Unión Europea exigen que la carga superior a 150 kg se someta a imagen volumétrica, acelerando la sustitución de los túneles de vista única. Los despliegues de detección de personas continúan en el transporte urbano, pero las objeciones de privacidad han ralentizado el uso de retrodispersión en estadios, empujando a los operadores hacia alternativas de ondas milimétricas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Los Establecimientos Comerciales Aceleran la AdopciónSe proyecta que las instalaciones comerciales (comercio minorista, hostelería y campus corporativos) crezcan a una CAGR del 11,41% hasta 2031, ya que las aseguradoras vinculan las primas más bajas a la detección perimetral. Los operadores de centros de datos ahora instalan portales en los muelles de carga tras una brecha de seguridad en Virginia en 2024, y los hoteles siguen las directrices del Departamento de Seguridad Nacional que los designa como objetivos vulnerables. Algunos minoristas están probando túneles en carriles de salida vinculados a etiquetas RFID, reduciendo las mermas un 12% en tiendas de prueba, lo que evidencia que los escáneres de seguridad están migrando desde la aviación de alto riesgo hacia entornos comerciales cotidianos.
La aviación sigue siendo dominante, con una participación de mercado del 52,8% en 2025, impulsada por los contratos CT de la Administración de Seguridad en el Transporte y el contrato de servicios de 2.600 millones de USD de Leidos que cubre 440 aeropuertos. Las agencias fronterizas también se están modernizando: la Oficina de Aduanas y Protección Fronteriza de Estados Unidos adjudicó 198 millones de USD para escáneres de carga de próxima generación en 2024, incorporando discriminación de doble energía para detectar precursores de narcóticos. Los sectores de infraestructura crítica, como las centrales eléctricas, instalan ahora portales para cumplir con las normas de seguridad física de la Corporación de Confiabilidad Eléctrica de América del Norte.
Por Configuración del Escáner:
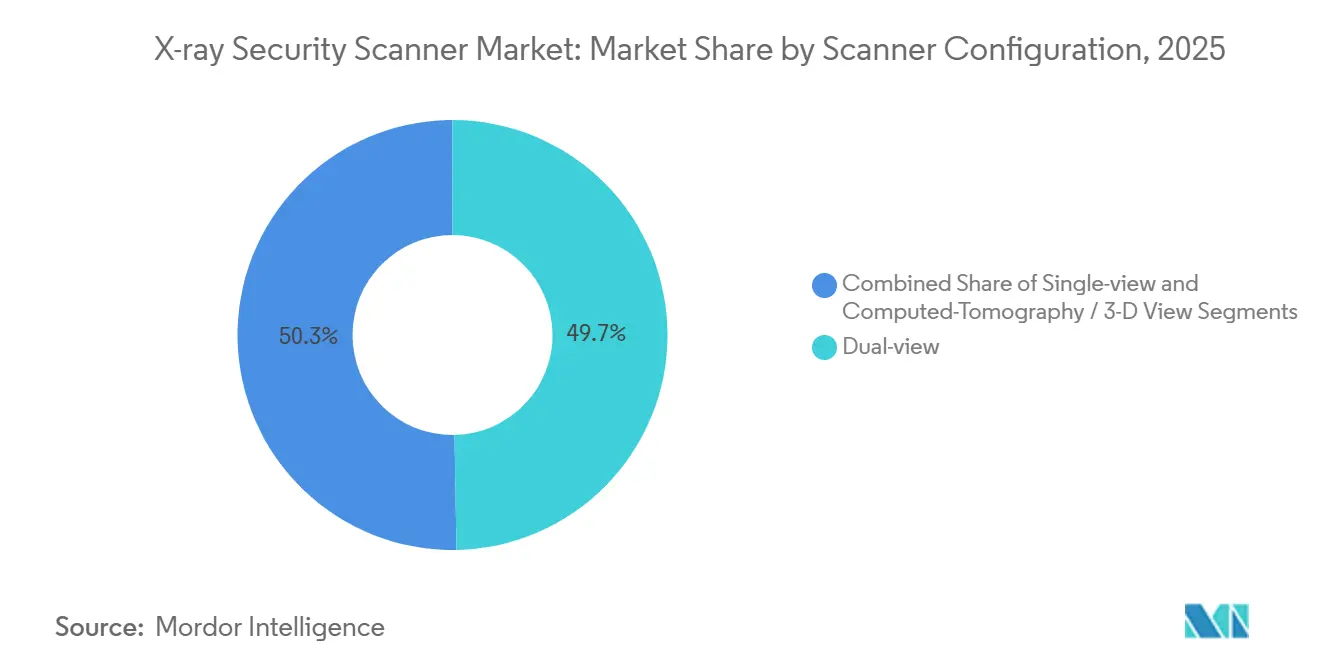
Los Sistemas CT Ganan Terreno a Pesar de la Prima de CostoLos escáneres CT y 3D registrarán una CAGR del 11,73% hasta 2031, impulsados por el requisito C3 de Europa que elimina la extracción de portátiles y líquidos en los puntos de control. El Aeropuerto de Fráncfort registró ganancias de rendimiento del 18% tras su modernización de 42 carriles. La compra de 469 unidades por parte de la Administración de Seguridad en el Transporte valida un cambio global hacia la imagen volumétrica a pesar de una prima de precio cuatro veces superior a la de los sistemas de vista dual.
Sin embargo, las plataformas de vista dual aún dominaron el 49,7% de los despliegues en 2025. Los centros de paquetería valoran su combinación de eficiencia de costos y mayor detección en comparación con los túneles de vista única. Los kits de actualización modulares permiten ahora a los operadores convertir modelos de vista única a doble energía al 40% del costo de reemplazo, extendiendo los activos heredados de cinco a siete años. Estas vías económicas mantienen la relevancia de la vista dual en el mercado de escáneres de seguridad de rayos X incluso a medida que crece el impulso de la CT.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Dimensión de Imagen:
Los Sistemas Volumétricos Cierran las Brechas de DetecciónSe proyecta que la imagen tridimensional avance a una CAGR del 10,98% hasta 2031, reduciendo la ventaja de la imagen 2D, que representó el 58,4% de la participación en 2025. La Administración de Seguridad en el Transporte elevó su estándar de aceptación en 2024 al exigir una detección del 95% de amenazas de menos de 50 g, un estándar que los sistemas 2D tienen dificultades para cumplir sin tasas de falsas alarmas de dos dígitos. La imagen volumétrica permite a los operadores rotar objetos digitales, revelando explosivos de perfil delgado invisibles en vistas planas.
La imagen bidimensional sigue prevaleciendo en estaciones de metro y fronteras terrestres donde los presupuestos son ajustados y los perfiles de amenaza favorecen el contrabando a granel. Los 288 túneles del Metro de Delhi siguen siendo 2D porque los pasajeros deben pasar los puntos de control en menos de 5 segundos. Los agentes de aduanas en los cruces terrestres de Estados Unidos incautaron 127 toneladas de precursores de fentanilo en 2024 utilizando portales de doble energía 2D. Las agencias están probando ahora software que fusiona múltiples ángulos 2D en pseudovolúmenes, alcanzando el 70% de la capacidad CT al 30% de su costo.
Análisis Geográfico
Mercado de Escáneres de Seguridad de Rayos X en Asia Pacífico
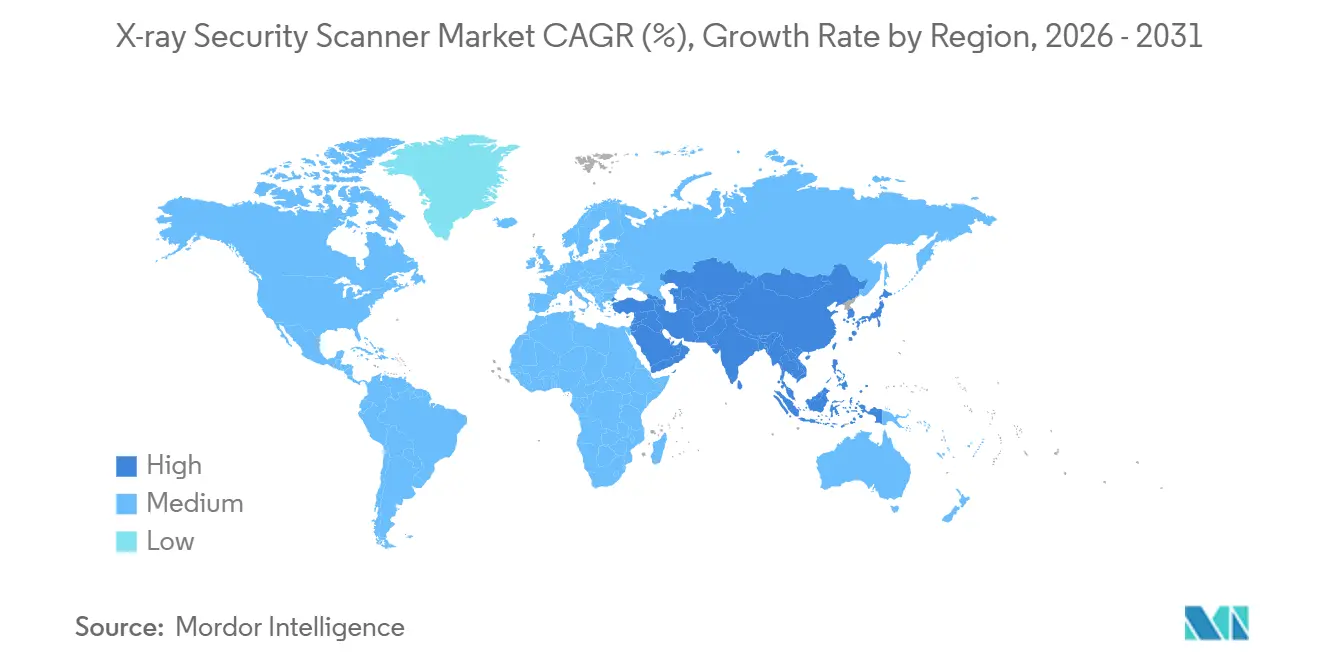
Se espera que Asia Pacífico registre una CAGR del 11,26% hasta 2031, la trayectoria más rápida a nivel mundial. China operaba 10.287 km de ferrocarril urbano en 2024, mientras que India añadió 614 km entre 2020 y 2025, y ambos países exigen inspecciones de equipaje por rayos X en las entradas del metro. Los 288 túneles del Metro de Delhi escanean 400 bolsas por ciclo de hora pico, y Singapur redujo las falsas alarmas un 34% al añadir clasificadores de inteligencia artificial. Las modernizaciones aeroportuarias siguen siendo selectivas; los aeropuertos de nivel 2 de India continúan favoreciendo las modernizaciones de vista dual mientras esperan financiación federal para CT.
Mercado de Escáneres de Seguridad de Rayos X en América del Norte
América del Norte representó el 35,1% de los ingresos de 2025. El pedido de 469 unidades CT de la Administración de Seguridad en el Transporte y el contrato logístico de 2.600 millones de USD de Leidos subrayan el gasto federal constante. La modernización fronteriza de Estados Unidos también se acelera: la Oficina de Aduanas y Protección Fronteriza ordenó 198 millones de USD en portales para cruces terrestres. Canadá asignó 89 millones de CAD (66 millones de USD) para renovar los escáneres en el Puente Ambassador y el Peace Arch, mientras que México está probando carriles CT en Ciudad de México y Cancún.
Mercado de Escáneres de Seguridad de Rayos X en EMEA y América del Sur
Europa capturó aproximadamente el 28% de la facturación de 2025. Los aeropuertos de Fráncfort y París están en camino de lograr cobertura CT completa para 2027, aunque los reajustes de Heathrow y Schiphol muestran los riesgos de implementación. Los centros de Oriente Medio se alinean con el gasto en infraestructura del Golfo: las expansiones de Dubái y Abu Dabi bajo la Visión 2030 de los Emiratos Árabes Unidos priorizan los despliegues CT y de doble energía. El Fondo de Inversión Pública de Arabia Saudita destinó 800.000 millones de USD para infraestructura general, incluidas las mejoras de seguridad en la aviación. América del Sur y África siguen siendo mercados incipientes, aunque la Empresa de Aeropuertos de Sudáfrica instaló 14 carriles CT en 2024.
Panorama Regulatorio
La regulación de los escáneres de seguridad de rayos X está anclada en las normas de aviación y seguridad fronteriza que establecen los requisitos de rendimiento de los equipos y configuran las listas de equipos aprobados para la adquisición. En la Unión Europea, los requisitos de detección de seguridad en la aviación están cubiertos por el Reglamento de Ejecución (UE) 2015/1998 y sus modificaciones, incluido el Reglamento de Ejecución (UE) 2026/449 de la Comisión, con los requisitos técnicos operacionalizados a través de anexos que hacen referencia a configuraciones de rayos X y detección de explosivos conformes. El acceso al mercado está respaldado por el Proceso de Evaluación Común (CEP) de la Conferencia Europea de Aviación Civil (ECAC) y sus listas públicas de equipos (para EDS y APIDS), que los compradores y reguladores utilizan para evaluar la elegibilidad de despliegue.
En los Estados Unidos, el 49 CFR 1544.211 exige que los operadores de aeronaves utilicen métodos de detección aprobados y equipos conformes dentro de los programas de seguridad aprobados por la Administración de Seguridad en el Transporte. Los sistemas de gabinete de rayos X también deben cumplir con las normas de rendimiento aplicables de la Administración de Alimentos y Medicamentos de los Estados Unidos (21 CFR 1020.40), con los programas de detección que hacen referencia a los requisitos de imagen relacionados. Las vías de calificación de la Administración de Seguridad en el Transporte, incluidas las listas de capacidades aceptables para sistemas de punto de control y la Lista de Tecnología de Detección de Carga Aérea (ACSTL) para aplicaciones de carga, se incorporan a las especificaciones de adquisición y apoyan ciclos de renovación más rápidos hacia sistemas CT y de doble energía, al tiempo que aumentan la importancia de la detección de artículos prohibidos impulsada por software que puede certificarse e implementarse dentro de arquitecturas de punto de control reguladas.
Panorama Competitivo
Concentración del Mercado
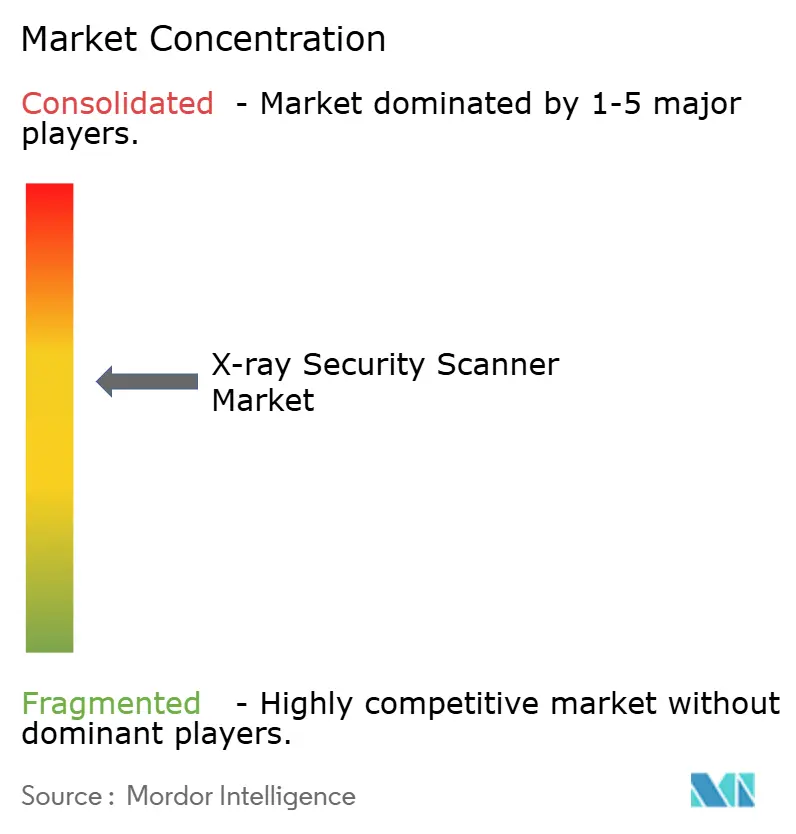
Cinco proveedores: Smiths Detection, OSI Systems, Leidos, L3Harris Technologies y Nuctech controlan aproximadamente el 60% de los ingresos globales, sustentando una estructura moderadamente consolidada. Los mandatos de arquitectura abierta de la Administración de Seguridad en el Transporte, vigentes desde 2024, permiten a los aeropuertos combinar proveedores en un punto de control, erosionando la dependencia histórica y permitiendo a los aeropuertos de nivel 2 negociar costos más bajos por carril. Leidos obtuvo un contrato logístico de 2.600 millones de USD en enero de 2025, garantizando una disponibilidad del 98% en 440 aeropuertos de Estados Unidos durante siete años. OSI Systems reportó 159 millones de USD en pedidos de escáneres durante el año fiscal 2024-2025, incluido un programa llave en mano de 76 millones de USD para un cliente de Oriente Medio.
Los competidores más pequeños apuntan a nichos. VOTI Detection obtuvo la certificación de la Administración de Seguridad en el Transporte para un escáner CT de punto de control en 2024, abriendo licitaciones federales en Estados Unidos. Viken Detection comercializa unidades de retrodispersión portátiles para la patrulla fronteriza.
Las normas de control de exportaciones del Departamento de Comercio de Estados Unidos ahora limitan ciertas exportaciones de detectores de doble uso a China y Rusia, mientras que la Comisión Europea continúa con las revisiones de diligencia debida de los acuerdos de Nuctech en las fronteras exteriores. La ventaja competitiva está cambiando hacia la inteligencia artificial propietaria para el reconocimiento automatizado de contrabando: el software iCMORE de Smiths Detection, entrenado con 2,4 millones de imágenes de amenazas, logró una precisión del 92% con un 5% de falsas alarmas en las pruebas de Estados Unidos.
Líderes de la Industria de Escáneres de Seguridad de Rayos X
-
Rapiscan Systems Inc.
-
L3 Security and Detection Systems, Inc.
-
Astrophysics Inc.
-
Westminster International Limited
-
Smiths Detection Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Escáneres de Seguridad de Rayos X Empresas cubiertas en este informe
- Smiths Detection Group Ltd.
- OSI Systems, Inc.
- Leidos, Inc.
- L3Harris Technologies, Inc.
- Nuctech Company Limited
- Astrophysics Inc.
- Westminster Group Plc
- Adani Systems Inc.
- Autoclear, LLC
- Aventura Technologies, Inc.
- Analogic Corporation
- CEIA S.p.A.
- VOTI Detection Inc.
- VMI Security B.V.
- Gilardoni S.p.A.
- Viken Detection Corporation
- Teledyne Technologies Incorporated
- OR Technology (Oehler Research Technology GmbH)
- ZKTeco Co., Ltd.
- NU Clear Advanced Security Ltd.
Lea el análisis de las empresas de escáner de seguridad de rayos x
Oportunidades de Mercado y Perspectivas Futuras
Las oportunidades se concentran en las actualizaciones impulsadas por el cumplimiento normativo hacia la detección volumétrica 3D y basada en CT, junto con la capa de software que reduce las tasas de alarma y las cargas de trabajo de resolución manual. En Europa, la modernización de los puntos de control aeroportuarios está creando una demanda directa a medida que los grandes centros añaden carriles habilitados para CT para alinearse con los procesos revisados de líquidos y electrónica, con los programas de actualización de seguridad del Aeropuerto de Londres Heathrow que respaldan despliegues adicionales de sistemas de detección de explosivos y amplían el mercado potencial para carriles CT certificados y detección automatizada de artículos prohibidos. Las listas de equipos del Proceso de Evaluación Común de la Conferencia Europea de Aviación Civil para sistemas de detección de explosivos y sistemas de detección de artículos prohibidos también crean espacio para una calificación más rápida de configuraciones adicionales, lo que ayuda a los aeropuertos a combinar hardware e inteligencia artificial de software en los carriles mientras permanecen dentro de los marcos de equipos aprobados.
Una segunda oportunidad es la expansión de soluciones respaldadas por certificación para la carga aérea y los nodos logísticos de alto rendimiento, a medida que los reguladores y operadores avanzan hacia la imagen volumétrica para conjuntos de amenazas difíciles y flujos paletizados. Los mecanismos de calificación de la Administración de Seguridad en el Transporte de Estados Unidos, incluida la Lista de Tecnología de Detección de Carga Aérea, junto con los enfoques de punto de control de arquitectura abierta, favorecen las ofertas modulares, como el software de inteligencia artificial certificado para su uso con plataformas CT instaladas, además de modelos orientados al servicio diseñados para las necesidades de disponibilidad en operaciones de paquetería y carga las 24 horas del día, los 7 días de la semana. La actividad estratégica en 2026, incluidas las asociaciones entre proveedores y las empresas conjuntas que combinan hardware de imagen con software de detección, señala un movimiento hacia ofertas integradas y certificables en lugar de ventas de escáneres independientes, creando espacio para que los proveedores e integradores empaqueten equipos, software de detección y soporte durante el ciclo de vida en programas favorables para la adquisición.
Desarrollos recientes de la industria en Mercado de Escáneres de Seguridad de Rayos X
- Julio de 2026: SeeTrue anunció la certificación de la Administración de Seguridad en el Transporte para su software de detección de artículos prohibidos por inteligencia artificial para su uso con el escáner de tomografía computarizada Analogic ConneCT, e indicó que la capacidad fue desplegada en múltiples aeropuertos de Estados Unidos en apoyo de las operaciones de seguridad de la Copa Mundial de la FIFA 2026. El hito amplía la capa de software del mercado al aumentar el conjunto de opciones de inteligencia artificial certificadas que pueden ejecutarse en hardware CT existente, apoyando un rendimiento de detección más consistente en todos los sitios.
- Abril de 2026: La Conferencia Europea de Aviación Civil actualizó su lista pública del Proceso de Evaluación Común de equipos de sistemas de detección de explosivos. La actualización es relevante para la adquisición porque muchos compradores de aeropuertos y gobiernos europeos consultan las listas del Proceso de Evaluación Común para confirmar la elegibilidad, y los cambios pueden acelerar las decisiones de preselección, repetición de pruebas y estandarización a nivel de carril.
- Octubre de 2024: La Administración de Seguridad en el Transporte informó del despliegue de 267 escáneres CT en los puntos de control de los aeropuertos de Estados Unidos para reducir el tiempo de detección. Este despliegue amplió la base instalada de detección volumétrica, aumentando la demanda posterior de actualizaciones de software, mantenimiento e integraciones de arquitectura abierta en puntos de control de múltiples proveedores.
Mercado de Escáneres de Seguridad de Rayos X Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
Este mercado cubre los ingresos generados por los escáneres de seguridad de rayos X utilizados para detectar personas, equipaje, paquetes, carga y vehículos en busca de artículos prohibidos en los puntos de control de instalaciones públicas y privadas.
Exclusiones del alcance: Los sistemas de rayos X para diagnóstico médico y las máquinas de inspección de control de calidad industrial están excluidos de este dimensionamiento.
Descripción General de la Segmentación
- Por Aplicación
- Detección de Personas
- Detección de Productos
- Correo y Paquetería
- Carga y Equipaje
- Por Industria de Usuario Final
- Aviación y Transporte
- Aplicación de la Ley
- Comercial (Comercio Minorista, Hostelería, Corporativo)
- Gobierno y Seguridad Fronteriza
- Infraestructura Crítica (Energía, Nuclear, Centros de Datos)
- Por Configuración del Escáner
- Vista Única
- Vista Dual
- Tomografía Computarizada / Vista 3D
- Por Dimensión de Imagen
- Imagen 2D
- Imagen 3D / Volumétrica
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con indicadores de demanda pública que muestran dónde se está instalando el equipo de detección y qué normas influyen en el momento de la sustitución. Normalmente consultamos fuentes como la orientación de seguridad de la Organización de Aviación Civil Internacional, las actualizaciones de adquisición y programas de la Administración de Seguridad en el Transporte y el Departamento de Seguridad Nacional, las estadísticas de tráfico de la Asociación Internacional de Transporte Aéreo y el Consejo Internacional de Aeropuertos, y los reglamentos públicos vinculados a la detección de seguridad en la carga y la aviación.
Para traducir estas señales en un modelo funcional, también utilizamos divulgaciones orientadas a proveedores como informes anuales, presentaciones para inversores y catálogos de productos, junto con estadísticas de comercio de importación y exportación para equipos de rayos X relevantes cuando están disponibles. Se consultan bases de datos de patentes para comprender los cambios tecnológicos (por ejemplo, las transiciones de los puntos de control hacia carriles con capacidad CT) de modo que los supuestos de precios y combinación no permanezcan estáticos. Para algunas verificaciones cruzadas específicas, se pueden utilizar suscripciones de pago para información financiera de empresas y datos de comercio a nivel de envío para validar los plazos y los rangos de precios de venta típicos. Las fuentes mencionadas anteriormente son meramente ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión los supuestos que las fuentes documentales no explican completamente, especialmente los patrones de renovación de la base instalada y la división entre los despliegues en puntos de control, equipaje de bodega, carga y paquetería. Hablamos con una combinación de fabricantes, socios de canal, integradores, equipos de seguridad de aeropuertos y transporte, y compradores del sector público, y luego reconciliamos las diferencias entre regiones para que el conjunto de demanda refleje las realidades de adquisición locales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 15% | Asia Pacífico: 46% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 25% | EMEA: 33% |
| Actores más pequeños: 15% | Gerentes: 60% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que el rendimiento de pasajeros, el número de puntos de control y la intensidad de detección de carga y paquetería se utilizan para reconstruir el conjunto de demanda, que luego se convierte en gasto utilizando bandas de precios por categoría. Luego corroboramos los totales con aproximaciones ascendentes selectivas, como envíos muestreados por clase de escáner y un resumen de ingresos de proveedores e integradores, y los resultados se ajustan donde las brechas son visibles.
Algunos insumos clave que dan forma al modelo incluyen los planes de expansión de aeropuertos y transporte, los ciclos de reemplazo de la base instalada, la proporción de CT frente a rayos X convencional en los nuevos carriles, la progresión del precio de venta promedio por clase de capacidad del escáner y los patrones de adquisición del sector público (incluido el momento de las licitaciones). Cuando faltan datos directos de unidades para ciertos usos finales, los complementamos utilizando métricas de proxy como el número de instalaciones y la densidad de puntos de control, y luego validamos las proporciones a través de entrevistas.
Para el pronóstico, se utiliza el análisis de escenarios porque la demanda está influenciada por los plazos de las políticas, los ciclos presupuestarios y los desarrollos de infraestructura desiguales entre regiones. Las trayectorias de crecimiento se establecen utilizando un caso base respaldado por el consenso de las entrevistas, y se mantienen casos alternativos para períodos de financiación más lentos o una migración tecnológica más rápida donde los programas CT se aceleran.
Validación de Datos y Ciclo de Actualización
La validación se realiza triangulando el resultado del modelo con señales independientes, incluidos los contratos de adquisición, el crecimiento del tráfico y los indicadores de renovación de la base instalada, y luego verificando si los volúmenes de unidades implícitos se mantienen realistas para cada región. Si una varianza parece alta, se revisan los supuestos y se vuelven a consultar las notas de entrevistas relacionadas, seguido de una revisión interna antes de la aprobación final.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios, grandes anuncios de modernización aeroportuaria o cambios de precios vinculados a la disponibilidad de componentes. Antes de la entrega, completamos una revisión actualizada para que el momento de la conversión de divisas, las curvas de precios y los impulsores de demanda a corto plazo reflejen la información más reciente disponible.
Tamaño del Mercado de Escáneres de Seguridad de Rayos X de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los números de mercado publicados para los escáneres de seguridad de rayos X pueden parecer muy diferentes incluso cuando el tema suena igual, porque los límites del alcance y las reglas de conteo no siempre están alineados. Las diferencias generalmente provienen de qué tipos de equipos se incluyen, qué usos finales se contabilizan y cómo se manejan los precios cuando la combinación instalada se desplaza hacia sistemas de mayor especificación.
En una visión orientada a la renovación, las brechas también aparecen cuando las fechas de conversión de divisas no están alineadas con el año base declarado, o cuando el movimiento del precio de venta promedio se trata como un simple incremento en lugar de un cambio impulsado por la combinación por clase de capacidad. Al volver a verificar las licitaciones recientes y el momento de reemplazo de la base instalada cerca de la publicación, y al fijar el momento del tipo de cambio al año que se cita, estas desviaciones se reducen en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,42 mil millones de USD (2026) | |
| Editor Comercial A | 4,20 mil millones de USD (2026) | A menudo se centra en un alcance de escáner más estrecho y puede subestimar los despliegues de mayor precio donde la adopción de CT está aumentando, lo que puede comprimir el precio de venta promedio implícito y el valor total del mercado. |
| Escritorio de Investigación de la Industria B | 3,33 mil millones de USD (2025) | Utiliza un año base anterior y un enfoque por tipo de producto que puede omitir partes de la demanda de detección de carga y vehículos, y el cambio de año también modifica el momento del tipo de cambio y los supuestos del nivel de precios. |
La comparación indica que la mayor parte de la diferencia se explica por la alineación del año, la cobertura del alcance en los diferentes entornos de despliegue y cómo la combinación de escáneres se traduce en precios a lo largo del tiempo. Cuando las verificaciones del modelo se vinculan a las señales de adquisición y a bandas de precios transparentes, el valor final es más fácil de rastrear y repetir para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de escáneres de seguridad de rayos X?
El mercado generó 6,42 mil millones de USD en 2026 y se proyecta que alcance 10,64 mil millones de USD en 2031.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia Pacífico registre una CAGR del 11,26%, liderada por proyectos de ferrocarril metropolitano y aeropuertos en China, India, Japón y Corea del Sur.
¿Por qué los aeropuertos están cambiando de escáneres de vista dual a escáneres CT?
Los carriles CT cumplen con las nuevas normas C3 europeas, permiten que los líquidos y los portátiles permanezcan en las bolsas y mejoran la detección de explosivos laminares de menos de 100 g.
¿Cómo influyen los volúmenes de paquetes en la demanda de escáneres?
El crecimiento del comercio electrónico transfronterizo requiere que los centros postales instalen túneles de vista dual de alto rendimiento que procesen hasta 1.800 paquetes por hora.
¿Qué factores limitan la adopción en los aeropuertos de nivel 2?
Los sistemas CT cuestan entre 2,5 y 3,2 millones de USD cada uno, y muchos aeropuertos más pequeños no pueden financiar las actualizaciones sin subvenciones federales o programas de arrendamiento.
¿Qué empresas dominan el mercado?
Smiths Detection, OSI Systems, Leidos, L3Harris Technologies y Nuctech capturan colectivamente aproximadamente el 60% de los ingresos.