
Marktgröße und Marktanteile für Röntgen-Sicherheitsscanner
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.42 Milliarden US-Dollar |
| Marktgröße (2031) | 10.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Röntgen-Sicherheitsscanner von Mordor Intelligence
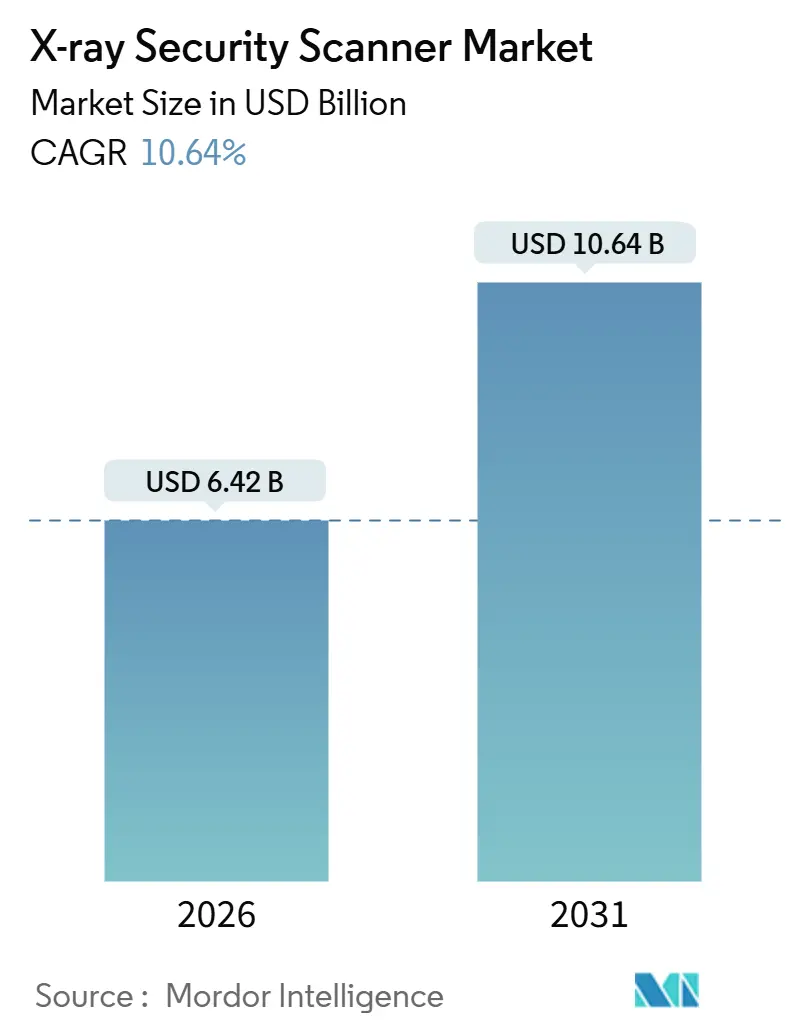
Die Marktgröße für Röntgen-Sicherheitsscanner erreichte im Jahr 2026 6,42 Milliarden USD und wird voraussichtlich bis 2031 auf 10,64 Milliarden USD ansteigen, was einer CAGR von 10,64 % über den Zeitraum entspricht. Die Nachfrage beschleunigt sich, da Luftfahrtbehörden eine 100-prozentige Luftfrachtprüfung durchsetzen, die Europäische Union ihre 100-ml-Flüssigkeitsregel für Flughäfen mit Computertomographie-Spuren (CT) lockert und grenzüberschreitende E-Commerce-Paketströme Postbetreiber zu Hochdurchsatz-Doppelansicht-Tunneln drängen. Gleichzeitig verlagern abonnementbasierte Screening-als-Dienstleistung-Verträge Kosten von Investitionsbudgets auf Betriebsbudgets, während offene Architekturvorschriften Käufern die Möglichkeit geben, Anbieter innerhalb eines einzigen Kontrollpunkts zu kombinieren. Der Wettbewerbsdruck steigt, da Startups für spektrale Bildgebung in die Nischen der Grenzüberwachung und Veranstaltungssicherheit eintreten und Exportkontrollregime die globale Lieferantenkarte neu gestalten. Flughäfen, Logistikzentren und städtische U-Bahnen beschleunigen daher ihre Erneuerungszyklen und erhöhen die Auftragsrückstände für CT-, Doppelansicht- und tragbare Systeme.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung führte die Fracht- und Gepäckkontrolle im Jahr 2025 mit einem Umsatzanteil von 46,2 %, während die Post- und Paketprüfung bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen wird.
- Nach Endverbraucherbranche hielt Luftfahrt und Transport im Jahr 2025 einen Marktanteil von 52,8 % am Markt für Röntgen-Sicherheitsscanner, doch gewerbliche Einrichtungen werden bis 2031 voraussichtlich mit einer CAGR von 11,41 % wachsen.
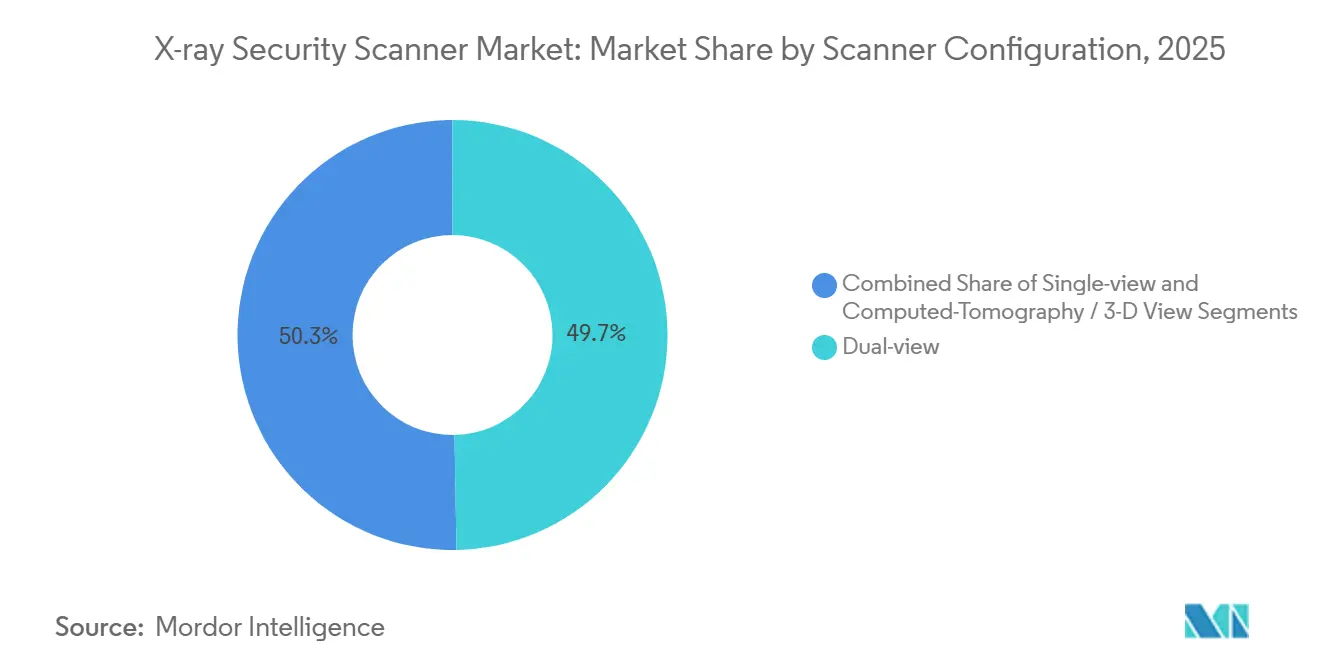
- Nach Scannerkonfiguration erfassten Doppelansichtssysteme im Jahr 2025 49,7 % der Marktgröße für Röntgen-Sicherheitsscanner, während CT- und 3-D-Plattformen bis 2031 mit einer CAGR von 11,73 % voranschreiten.
- Nach Bildgebungsdimension entfielen im Jahr 2025 58,4 % auf 2-D-Systeme, doch 3-D- und volumetrische Bildgebung wird bis 2031 voraussichtlich eine CAGR von 10,98 % verzeichnen.
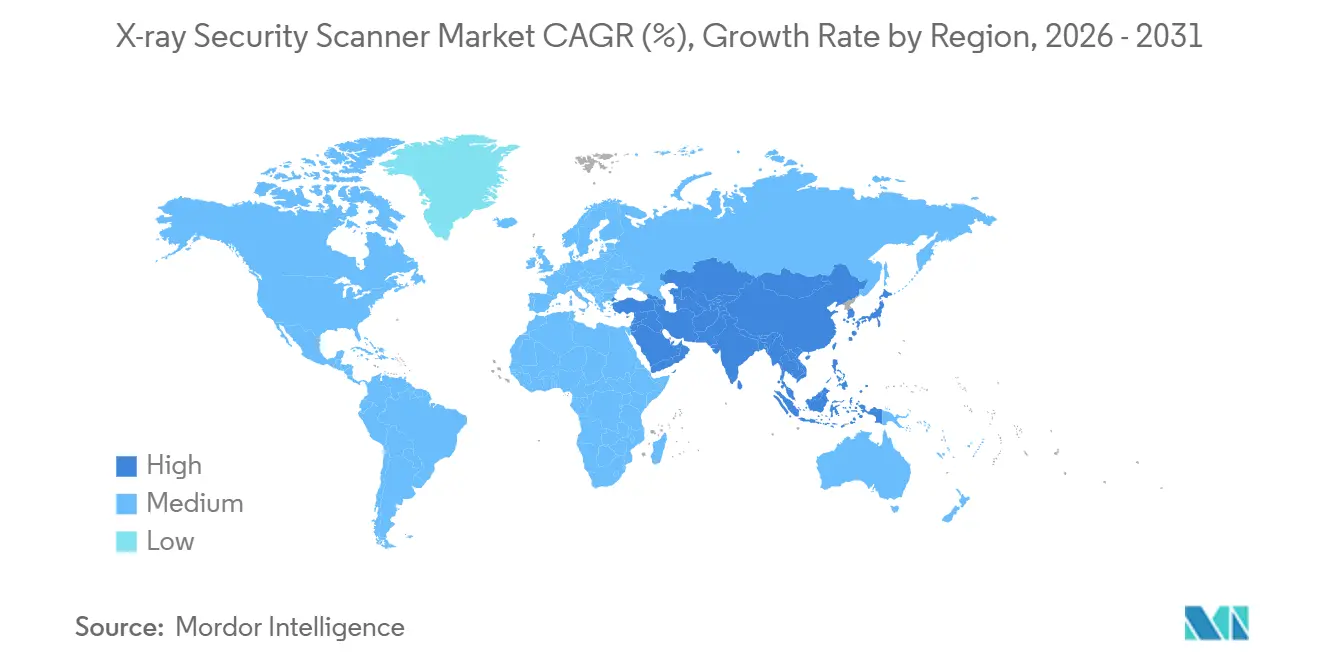
- Nach Geografie entfielen im Jahr 2025 35,1 % des Umsatzes auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 voraussichtlich die schnellste CAGR von 11,26 % erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Durchsetzung der Vorschriften zur 100-prozentigen Luftfrachtprüfung | +2.30% | Global, mit Nordamerika und Europa als führende Regionen bei der Umsetzung | Mittelfristig (2–4 Jahre) |
| Lockerung des 100-ml-Flüssigkeitsverbots treibt den Einsatz von CT-Scannern an EU-Flughäfen voran | +1.90% | Europa, mit Ausstrahlungseffekten auf den Nahen Osten und den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Paketvolumina erzwingen Hochdurchsatz-Doppelansichtssysteme | +2.10% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Städtische U-Bahn-Erweiterungen im asiatisch-pazifischen Raum erfordern kompakte Durchfahrtsscanner | +1.70% | Kernregion asiatisch-pazifischer Raum, mit aufkommender Akzeptanz im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Integration spektraler Bildgebung ermöglicht automatisierte Klassifizierung von Schmuggelware | +1.40% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Abonnementbasierte Screening-als-Dienstleistung-Modelle für Flughäfen der zweiten Kategorie | +1.20% | Global, mit erstem Zugkraft in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Durchsetzung der Vorschriften zur 100-prozentigen Luftfrachtprüfung
Spediteure und Fluggesellschaften haben Ausnahmen verloren, die es früher erlaubten, Fracht bekannter Versender an der Röntgenprüfung vorbeizuleiten. Die Transportbehörde für Sicherheit (Transportation Security Administration) erweiterte ihr Programm zur Vorabprüfung von Luftfracht (Air Cargo Advance Screening) im Jahr 2024 und verlangte elektronische Frachtmanifeste einen vollen Tag vor der Beladung, wobei Paletten mit höherem Risiko dann zu CT- oder Doppelenergie-Einheiten geleitet werden, die Sprengstofffolien unter 100 g erkennen können.[1] Im Jahr 2025 schrieb die Europäische Agentur für Flugsicherheit (European Union Aviation Safety Agency) eine Anforderung zur volumetrischen Bildgebung für Fracht über 150 kg vor, die 78 % der Bauchfracht von Großraumflugzeugen abdeckt.[2] Herkömmliche Einzelansichts-Tunnel erfüllen diese Kriterien nicht, da ihnen die Ordnungszahlsegmentierung fehlt, weshalb Flughäfen und Bodenabfertigungsunternehmen ihre Erneuerungszyklen beschleunigen. Integratoren berichten, dass inline CT-Nachrüstungen nun 44 % der neuen Frachtprojekte in Nordamerika ausmachen und die Beschaffungsfristen auf unter 18 Monate verkürzen. Anbieter, die modulare Steuerungssoftware anbieten, die mit bundesstaatlichen risikobasierten Zielerfassungsschnittstellen kompatibel ist, gewinnen Ausschreibungen, weil sie das Integrationsrisiko minimieren.
Lockerung des 100-ml-Flüssigkeitsverbots treibt den Einsatz von CT-Scannern an EU-Flughäfen voran
Im Jahr 2024 erlaubte die Europäische Kommission den Mitgliedstaaten, die 100-ml-Beschränkung für Handgepäckflüssigkeiten abzuschaffen, sofern die Kontrollpunkte C3-zertifizierte CT einsetzen. Der Frankfurter Flughafen schloss bis Dezember 2025 42 CT-Spuren ab und steigerte den Passagierdurchsatz um 18 %, nachdem Laptops und Flüssigkeiten in den Taschen verbleiben konnten. Der Flughafen Charles de Gaulle stellte 120 Millionen EUR (128 Millionen USD) für die Umrüstung von 68 Spuren bis 2027 bereit.[3] Obwohl der Londoner Flughafen Heathrow und der Amsterdamer Flughafen Schiphol die Flüssigkeitsregel Mitte 2024 kurzzeitig wieder einführten, weil die Falsch-Positiv-Raten über 8 % lagen, haben Software-Patches die Alarme seitdem auf unter 4 % gesenkt und damit den Weg für die Wiederaufnahme der schrittweisen Einführung freigemacht. Flughafenbetreiber betrachten CT nun nicht nur als wesentlich für die Sicherheitskonformität, sondern auch für Kundenerlebniskennzahlen, die Fluggesellschaften bei Slot-Vergabeverhandlungen verwenden.
E-Commerce-Paketvolumina erzwingen Hochdurchsatz-Doppelansichtssysteme
Der Weltpostverein verzeichnete im Jahr 2023 1,2 Milliarden internationale Pakete und prognostiziert bis 2027 1,8 Milliarden, eine zusammengesetzte Wachstumstrajektorie von 10,8 %. US-amerikanische Posteinrichtungen reagierten darauf, indem sie im Jahr 2024 127 förderintegrierte Doppelansichtsscanner installierten, die jeweils 1.800 Pakete pro Stunde verarbeiten, während UPS Modelle der künstlichen Intelligenz einbettete, die die manuelle Inspektion von 22 % auf 9 % reduzierten. Doppelansichts-Tunnel bieten ein ausgewogenes Kosten-Leistungs-Verhältnis: Die orthogonale Perspektive erkennt versteckte Lithiumbatterien ohne die dreifache Kapitalprämie von CT. Paketbetreiber schätzen auch den kleineren Platzbedarf, der in platzbeschränkte Sortierzentren passt. Diese Investitionen treiben den Markt für Röntgen-Sicherheitsscanner in Richtung Predictive-Maintenance-Verträge, die eine Betriebszeit von über 97 % garantieren, da Paketzentren rund um die Uhr betrieben werden und Ausfälle sich auf globale Lieferzeitpläne auswirken.
Städtische U-Bahn-Erweiterungen im asiatisch-pazifischen Raum erfordern kompakte Durchfahrtsscanner
U-Bahnen im asiatisch-pazifischen Raum verzeichneten im Jahr 2024 28 Milliarden Fahrten; Sicherheitsrichtlinien nach den Vorfällen in Kunming 2024 und Mumbai 2008 verpflichten nun zur Röntgen-Gepäckkontrolle an Stationseingängen. Platzbeschränkungen haben Lieferanten dazu veranlasst, Strahlenwege in 60 cm breite Tunnel zu falten, die 400 Taschen pro Stunde bewältigen können. Die Delhi Metro Rail Corporation allein installierte bis 2024 288 Einheiten, während die Landesverkehrsbehörde Singapurs (Land Transport Authority) Softwarevorlagen für 12.000 Schmuggelwareklassen integrierte und Fehlalarme um 34 % senkte. Anbieter entwickeln Hot-Swap-Detektormodule, die Betreiber in 15 Minuten austauschen können – wesentlich für Linien, die alle 90 Sekunden Züge abfertigen. Der U-Bahn-Schwenk erweitert die Kundenbasis des Marktes für Röntgen-Sicherheitsscanner über Luftfahrt und Logistik hinaus und schafft Wiederholungsaufträge für mittelständische Erstausrüster.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für CT- und Doppelenergie-Systeme für Flughäfen der zweiten Kategorie | -1.80% | Global, am stärksten in Südamerika, Afrika und Südostasien | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich öffentlicher Gesundheit und Datenschutz bei Personenscannern in Stadien | -0.90% | Nordamerika und Europa, mit aufkommenden Bedenken im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollhindernisse bei der Ausfuhr von Dual-Use-Detektoren | -0.70% | Global, konzentrierte Auswirkungen auf China, Russland und den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Millimeterwellen-Alternativen reduzieren die Einführung von Röntgenscannern in Szenarien mit geringer Strahlendosis | -0.60% | Global, hauptsächlich Anwendungen zur Personenkontrolle betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für CT- und Doppelenergie-Systeme für Flughäfen der zweiten Kategorie
CT-Kontrollpunktscanner haben Stückpreise von 2,5 Millionen bis 3,2 Millionen USD, etwa das Vierfache von Doppelansichts-Tunneln, und Regionalflughäfen, die weniger als 5 Millionen Passagiere jährlich abfertigen, haben Schwierigkeiten, Upgrades zu finanzieren. Im Jahr 2025 stellte die Transportbehörde für Sicherheit 1,3 Milliarden USD für 469 CT-Einheiten bereit, aber US-amerikanische Flughäfen der zweiten Kategorie fehlten entsprechende Zuschüsse und verschoben Projekte. Europäische Betreiber stehen vor ähnlichen Hürden: 62 % der Flughäfen mit weniger als 3 Millionen Passagieren verschoben die CT-Einführung im Jahr 2024 und entschieden sich dafür, die Lebensdauer von Einzelansichts-Tunneln durch Software-Patches zu verlängern. Leasingprogramme verteilen Zahlungen über sieben bis zehn Jahre, erhöhen jedoch die Gesamtbetriebskosten um etwa 30 % und belasten die Betriebsmargen. Ohne neue Finanzierungsinstrumente werden viele kleinere Flughäfen mittelfristig außerhalb des CT-Upgrade-Zyklus bleiben.
Bedenken hinsichtlich öffentlicher Gesundheit und Datenschutz bei Personenscannern in Stadien
Ganzkörper-Röntgenscanner, die in Sportstätten installiert sind, emittieren Dosen unter 0,1 Mikrosievert pro Scan, aber Bürgerrechtsgruppen argumentieren, dass jede ionisierende Strahlung in Verbindung mit detaillierten anatomischen Bildern die Privatsphäre verletzt. Die Amerikanische Bürgerrechtsunion (American Civil Liberties Union) reichte 2024 eine Klage gegen den Einsatz in Stadien der National Football League ein, und der Fall ist noch vor einem Bundesgericht anhängig. Die Besorgnis verstärkte sich, nachdem durchgesickerte Kontrollpunktbilder zeigten, dass ältere Rückstreumodelle Scans trotz gegenteiliger Behauptungen der Anbieter speicherten, was das Nationale Institut für Standards und Technologie (National Institute of Standards and Technology) dazu veranlasste, Verschlüsselungs- und 24-Stunden-Löschvorschriften zu erlassen. Veranstaltungsbetreiber bevorzugen nun Millimeterwellen-Portale, die nicht-ionisierende Energie verwenden und generische Avatar-Silhouetten anzeigen, obwohl diese 20 % mehr kosten und den Durchsatz verlangsamen, wenn schwere Kleidung zusätzliche Scans erfordert. Die Kontroverse verzögert die weitverbreitete Einführung von Röntgen-Personenscannern in Unterhaltungseinrichtungen und begrenzt die Marktdurchdringung außerhalb der Luftfahrt und des Nahverkehrs.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
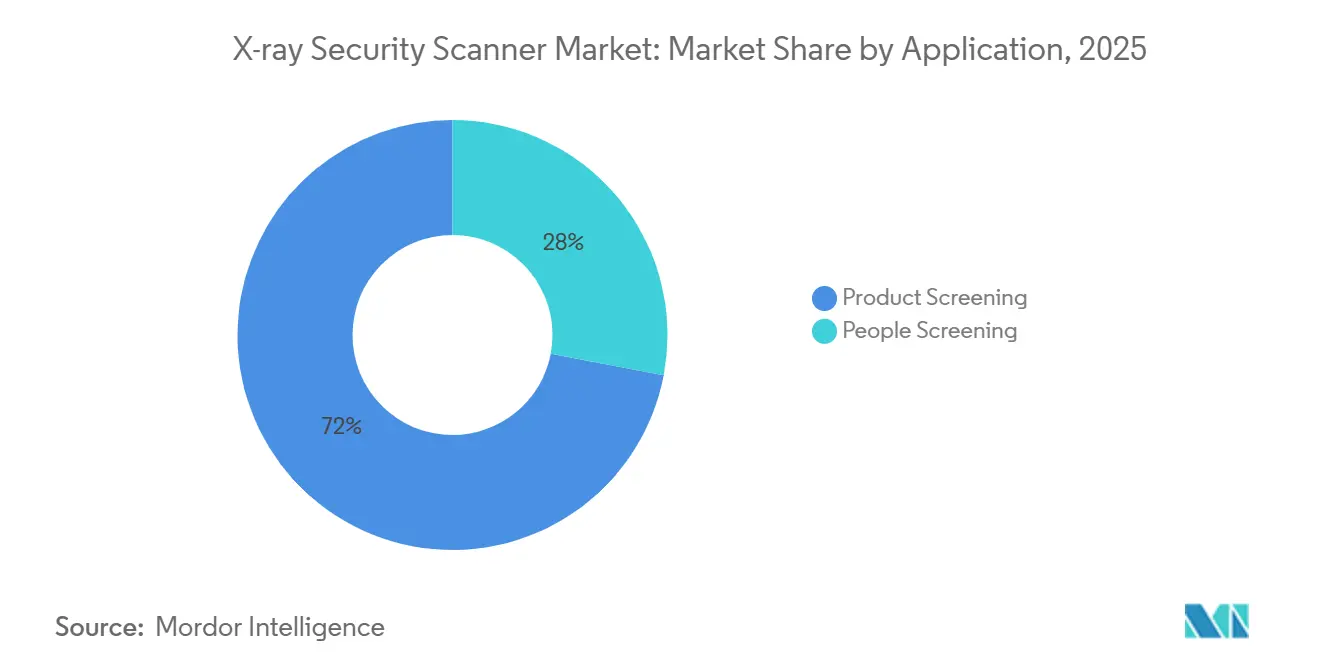
Paketschwemme verändert PrüfprioritätenDie Post- und Paketprüfung wird bis 2031 voraussichtlich mit einer CAGR von 10,87 % voranschreiten und viele traditionelle Luftfahrtprojekte überholen. Daten des Weltpostvereins zeigen, dass internationale Pakete bis 2027 1,8 Milliarden erreichen werden, was Postbetreiber dazu zwingt, orthogonale Ansichts-Tunnel hinzuzufügen, die bei Bandgeschwindigkeiten über 1 m/s scannen. Die Hubs des United States Postal Service übernahmen 2024 127 Hochgeschwindigkeitssysteme, und UPS kombinierte diese mit neuronaler Netzwerktriage, die sekundäre manuelle Überprüfungen auf einstellige Werte reduzierte. Diese Verschiebungen unterstreichen, wie Paketbetreiber – nicht Fluggesellschaften – nun Anbietern die Roadmaps für die Bildanalyse vorgeben.
Die Fracht- und Gepäckkontrolle stellt nach wie vor den größten Anteil der Marktgröße für Röntgen-Sicherheitsscanner dar, angetrieben von Regulierungsbehörden, die auf einer 100-prozentigen Frachtprüfung bestehen, und anhaltenden Investitionen in Gepäckscanner. Die Transportbehörde für Sicherheit kaufte 2025 469 CT-Einheiten für Kontrollpunkte, mit einem Durchschnittspreis von jeweils 2,77 Millionen USD. Gleichzeitig verlangen EASA-Regeln, dass Fracht über 150 kg einer volumetrischen Bildgebung unterzogen wird, was den Ersatz von Einzelansichts-Tunneln beschleunigt. Personenkontrollinstallationen werden weiterhin im städtischen Nahverkehr eingesetzt, aber Datenschutzeinwände haben die Nutzung von Rückstreugeräten in Stadien verlangsamt und Betreiber zu Millimeterwellen-Alternativen gedrängt.



Nach Endverbraucherbranche:
Gewerbliche Einrichtungen beschleunigen die EinführungGewerbliche Einrichtungen (Einzelhandel, Gastgewerbe und Unternehmensgelände) werden bis 2031 voraussichtlich mit einer CAGR von 11,41 % wachsen, da Versicherer niedrigere Prämien an die Perimetersicherung knüpfen. Rechenzentrumsbetreiber installieren nun Portale an Laderampen nach einem Einbruch im Jahr 2024 in Virginia, und Hotels folgen den Leitlinien des Ministeriums für Innere Sicherheit (Department of Homeland Security), das sie als weiche Ziele einstuft. Einige Einzelhändler erproben Ausgangskanal-Tunnel, die mit RFID-Tags verknüpft sind, und reduzierten den Schwund in Testgeschäften um 12 % – ein Beweis dafür, dass Sicherheitsscanner von der risikoreichen Luftfahrt in alltägliche gewerbliche Umgebungen migrieren.
Die Luftfahrt bleibt dominant mit einem Marktanteil von 52,8 % im Jahr 2025, angetrieben durch CT-Verträge der Transportbehörde für Sicherheit und den 2,6 Milliarden USD schweren Servicevertrag von Leidos, der 440 Flughäfen abdeckt. Grenzbehörden modernisieren ebenfalls: Der US-amerikanische Zoll- und Grenzschutz (U.S. Customs and Border Protection) vergab 2024 198 Millionen USD für Frachtscanner der nächsten Generation und integrierte Doppelenergie-Diskriminierung zur Erkennung von Drogenvorläufern. Kritische Infrastruktursektoren wie Kraftwerke installieren nun Portale, um die physischen Sicherheitsregeln der North American Electric Reliability Corporation einzuhalten.
Nach Scannerkonfiguration:
CT-Systeme gewinnen trotz KostenaufschlagCT- und 3-D-Scanner werden bis 2031 eine CAGR von 11,73 % verzeichnen, angetrieben durch Europas C3-Anforderung, die das Herausnehmen von Laptops und Flüssigkeiten an Kontrollpunkten überflüssig macht. Der Frankfurter Flughafen verzeichnete nach seiner 42-Spur-Nachrüstung einen Durchsatzgewinn von 18 %. Der Kauf von 469 Einheiten durch die Transportbehörde für Sicherheit bestätigt eine globale Verschiebung hin zur volumetrischen Bildgebung trotz eines vierfachen Preisaufschlags gegenüber Doppelansichtssystemen.
Doppelansichtsplattformen dominierten jedoch im Jahr 2025 noch immer 49,7 % der Installationen. Paketzentren schätzen ihre Kombination aus Kosteneffizienz und höherer Erkennungsleistung im Vergleich zu Einzelansichts-Tunneln. Modulare Upgrade-Kits ermöglichen es Betreibern nun, Einzelansichtsmodelle zu Doppelenergie zu 40 % der Ersatzkosten umzurüsten und damit bestehende Anlagen um fünf bis sieben Jahre zu verlängern. Diese wirtschaftlichen Wege halten Doppelansicht im Markt für Röntgen-Sicherheitsscanner relevant, auch wenn der CT-Schwung zunimmt.

Nach Bildgebungsdimension:
Volumetrische Systeme schließen ErkennungslückenDie dreidimensionale Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 10,98 % voranschreiten und den Abstand zum 58,4-prozentigen Anteil der 2-D-Bildgebung im Jahr 2025 verringern. Die Transportbehörde für Sicherheit erhöhte ihre Akzeptanzanforderungen im Jahr 2024, indem sie eine 95-prozentige Erkennung von Bedrohungen unter 50 g forderte – ein Standard, den 2-D-Systeme ohne zweistellige Fehlalarme kaum erfüllen können. Volumetrische Bildgebung ermöglicht es Betreibern, digitale Objekte zu drehen und dünne Sprengstoffprofile zu enthüllen, die in planaren Ansichten unsichtbar sind.
Zweidimensionale Bildgebung überwiegt weiterhin in U-Bahn-Stationen und Landgrenzen, wo Budgets knapp sind und Bedrohungsprofile Massenschmuggelware begünstigen. Delhis 288 Tunnel bleiben 2-D, weil Fahrgäste Kontrollpunkte in unter 5 Sekunden passieren müssen. Zollbeamte an US-amerikanischen Landübergängen beschlagnahmten 2024 mit 2-D-Doppelenergie-Portalen 127 Tonnen Fentanyl-Vorläufer. Behörden erproben nun Software, die mehrere 2-D-Winkel zu Pseudo-Volumina zusammenführt und 70 % der CT-Fähigkeit zu 30 % der Kosten erreicht.
Geografische Analyse
Markt für Röntgen-Sicherheitsscanner im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 11,26 % erzielen – die schnellste Trajektorie weltweit. China betrieb im Jahr 2024 10.287 km Stadtbahn, während Indien zwischen 2020 und 2025 614 km hinzufügte, und beide erfordern Röntgen-Gepäckkontrollen an U-Bahn-Eingängen. Delhis 288 Tunnel scannen 400 Taschen pro Spitzenstundenzyklus, und Singapur reduzierte Fehlalarme um 34 % durch die Hinzufügung von KI-Klassifikatoren. Flughafenmodernisierungen bleiben selektiv; Indiens Flughäfen der zweiten Kategorie bevorzugen weiterhin Doppelansicht-Nachrüstungen, während sie auf Bundesfinanzierung für CT warten.
Markt für Röntgen-Sicherheitsscanner in Nordamerika
Nordamerika hielt im Jahr 2025 35,1 % des Umsatzes. Der 469-Einheiten-CT-Auftrag der Transportbehörde für Sicherheit und der 2,6 Milliarden USD schwere Logistikvertrag von Leidos unterstreichen die stetige Bundesausgaben. Die US-amerikanische Grenzmodernisierung beschleunigt sich ebenfalls: Der Zoll- und Grenzschutz bestellte 198 Millionen USD an Portalen für Landübergänge. Kanada stellte 89 Millionen CAD (66 Millionen USD) für die Erneuerung von Scannern an der Ambassador Bridge und dem Peace Arch bereit, während Mexiko CT-Spuren in Mexiko-Stadt und Cancún erprobt.
Markt für Röntgen-Sicherheitsscanner in EMEA und Südamerika
Europa erfasste im Jahr 2025 rund 28 % des Umsatzes. Die Flughäfen Frankfurt und Paris sind auf dem Weg zur vollständigen CT-Abdeckung bis 2027, doch die Rückschritte bei Heathrow und Schiphol zeigen die Einführungsrisiken. Nahmittelöstliche Drehkreuze richten sich nach den Infrastrukturausgaben des Golfs: Die Erweiterungen in Dubai und Abu Dhabi im Rahmen der UAE Vision 2030 priorisieren CT- und Doppelenergie-Installationen. Der Staatsfonds Saudi-Arabiens (Public Investment Fund) hat 800 Milliarden USD für allgemeine Infrastruktur reserviert, einschließlich Upgrades der Luftfahrtsicherheit. Südamerika und Afrika bleiben noch in der Anfangsphase, obwohl die Flughafengesellschaft Südafrikas (Airports Company South Africa) im Jahr 2024 14 CT-Spuren installierte.
Regulatorisches Umfeld
Die Regulierung von Röntgen-Sicherheitsscannern wird durch Luftfahrt- und Grenzsicherheitsvorschriften verankert, die Geräteleistungsanforderungen festlegen und die genehmigten Gerätelisten für die Beschaffung gestalten. In der Europäischen Union sind die Anforderungen an die Luftsicherheitskontrolle durch die Durchführungsverordnung (EU) 2015/1998 in der geänderten Fassung abgedeckt, einschließlich der Durchführungsverordnung (EU) 2026/449 der Kommission, wobei die technischen Anforderungen durch Anhänge operationalisiert werden, die auf konforme Röntgen- und Sprengstofferkennungskonfigurationen verweisen. Der Marktzugang wird durch das Gemeinsame Bewertungsverfahren (Common Evaluation Process, CEP) der Europäischen Zivilluftfahrtkonferenz (European Civil Aviation Conference, ECAC) und seine öffentlichen Gerätelisten (für EDS und APIDS) unterstützt, die Käufer und Regulierungsbehörden zur Beurteilung der Einsatzberechtigung verwenden.
In den Vereinigten Staaten verlangt 49 CFR 1544.211, dass Luftfahrtunternehmen genehmigte Kontrollmethoden und konforme Geräte innerhalb von TSA-genehmigten Sicherheitsprogrammen verwenden. Röntgenkabinensysteme müssen auch die geltenden Leistungsstandards der US-amerikanischen Behörde für Lebensmittel und Arzneimittel (U.S. Food and Drug Administration) (21 CFR 1020.40) erfüllen, wobei Kontrollprogramme auf verwandte Bildgebungsanforderungen verweisen. TSA-Qualifizierungswege, einschließlich akzeptabler Fähigkeitslisten für Kontrollpunktsysteme und der Luftfracht-Screening-Technologieliste (Air Cargo Screening Technology List, ACSTL) für Frachtanwendungen, fließen in Beschaffungsspezifikationen ein und unterstützen schnellere Erneuerungszyklen hin zu CT- und Doppelenergie-Systemen, während sie gleichzeitig die Bedeutung softwaregesteuerter Erkennung verbotener Gegenstände erhöhen, die innerhalb regulierter Kontrollpunktarchitekturen zertifiziert und eingesetzt werden kann.
Wettbewerbslandschaft
Marktkonzentration
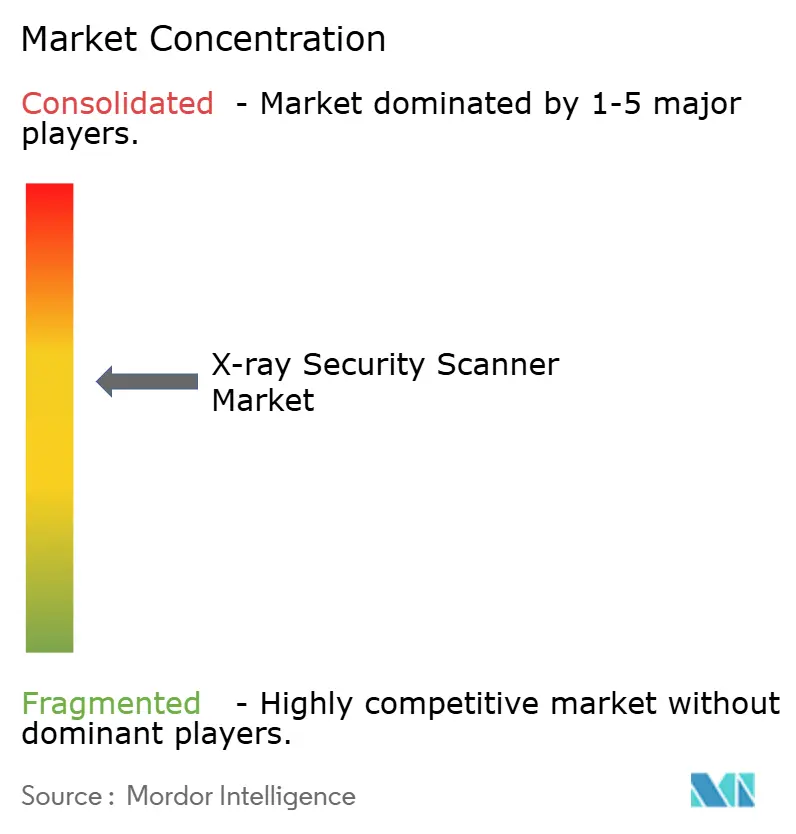
Fünf Anbieter – Smiths Detection, OSI Systems, Leidos, L3Harris Technologies und Nuctech – beherrschen rund 60 % des globalen Umsatzes und stützen eine moderat konsolidierte Struktur. Die seit 2024 geltenden offenen Architekturvorschriften der Transportbehörde für Sicherheit ermöglichen es Flughäfen, Anbieter an einem Kontrollpunkt zu kombinieren, was die historische Anbieterbindung untergräbt und Flughäfen der zweiten Kategorie ermöglicht, niedrigere Kosten pro Spur auszuhandeln. Leidos sicherte sich im Januar 2025 einen 2,6 Milliarden USD schweren Logistikvertrag, der eine Betriebszeit von 98 % an 440 US-amerikanischen Flughäfen für sieben Jahre garantiert. OSI Systems meldete im Geschäftsjahr 2024–2025 Scanneraufträge in Höhe von 159 Millionen USD, darunter ein schlüsselfertiges Programm im Wert von 76 Millionen USD für einen Kunden im Nahen Osten.
Kleinere Herausforderer zielen auf Nischen ab. VOTI Detection erhielt 2024 die Zertifizierung der Transportbehörde für Sicherheit für einen 3-D-Kontrollpunktscanner und öffnete damit US-amerikanische Bundesausschreibungen. Viken Detection vermarktet tragbare Rückstreueinheiten für die Grenzüberwachung.
Exportkontrollregeln des US-amerikanischen Handelsministeriums (U.S. Department of Commerce) beschränken nun bestimmte Dual-Use-Detektorexporte nach China und Russland, während die Europäische Kommission weiterhin Sorgfaltsprüfungen von Nuctech-Geschäften an Außengrenzen durchführt. Der Wettbewerbsvorteil verlagert sich hin zu proprietärer KI für die automatisierte Schmuggelwarenerkennung: Die iCMORE-Software von Smiths Detection, trainiert auf 2,4 Millionen Bedrohungsbildern, erzielte bei US-amerikanischen Tests eine Genauigkeit von 92 % bei 5 % Fehlalarmen.
Marktführer im Bereich Röntgen-Sicherheitsscanner
-
Rapiscan Systems Inc.
-
L3 Security and Detection Systems, Inc.
-
Astrophysics Inc.
-
Westminster International Limited
-
Smiths Detection Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Röntgen-Sicherheitsscanner Unternehmen in diesem Bericht
- Smiths Detection Group Ltd.
- OSI Systems, Inc.
- Leidos, Inc.
- L3Harris Technologies, Inc.
- Nuctech Company Limited
- Astrophysics Inc.
- Westminster Group Plc
- Adani Systems Inc.
- Autoclear, LLC
- Aventura Technologies, Inc.
- Analogic Corporation
- CEIA S.p.A.
- VOTI Detection Inc.
- VMI Security B.V.
- Gilardoni S.p.A.
- Viken Detection Corporation
- Teledyne Technologies Incorporated
- OR Technology (Oehler Research Technology GmbH)
- ZKTeco Co., Ltd.
- NU Clear Advanced Security Ltd.
Lesen Sie die Analyse der Röntgen-Sicherheitsscanner-Unternehmen
Marktchancen und Zukunftsausblick
Die Chancen konzentrieren sich auf compliance-getriebene Upgrades auf CT-basierte und volumetrische 3-D-Kontrolle sowie auf die Softwareschicht, die Alarmraten und manuelle Bearbeitungsaufwände reduziert. In Europa schafft die Modernisierung von Flughafenkontrollpunkten einen direkten Nachfragepool, da große Drehkreuze CT-fähige Spuren hinzufügen, um sich an überarbeitete Flüssigkeits- und Elektronikprozesse anzupassen, wobei die Sicherheits-Upgrade-Programme des Londoner Flughafens Heathrow zusätzliche EDS-Installationen unterstützen und den adressierbaren Markt für zertifizierte CT-Spuren und automatisierte Erkennung verbotener Gegenstände erweitern. Die CEP-Gerätelisten der ECAC für EDS und APIDS schaffen auch Raum für eine schnellere Qualifizierung zusätzlicher Konfigurationen, was Flughäfen hilft, Hardware und KI-Software über Spuren hinweg zu kombinieren und dabei innerhalb genehmigter Geräterahmen zu bleiben.
Eine zweite Chance ist die Ausweitung zertifizierungsgestützter Lösungen für Luftfracht und Hochdurchsatz-Logistikknoten, da Regulierungsbehörden und Betreiber auf volumetrische Bildgebung für schwierige Bedrohungsszenarien und palettierte Ströme drängen. US-amerikanische TSA-Qualifizierungsmechanismen, einschließlich ACSTL, zusammen mit offenen Architekturansätzen für Kontrollpunkte, begünstigen modulare Angebote, wie KI-Software, die für den Einsatz mit installierten CT-Plattformen zertifiziert ist, sowie serviceorientierte Modelle, die für den Betriebszeitbedarf in 24/7-Paket- und Frachtbetrieben konzipiert sind. Strategische Aktivitäten im Jahr 2026, einschließlich Lieferantenpartnerschaften und Joint Ventures, die Bildgebungshardware mit Erkennungssoftware kombinieren, signalisieren eine Bewegung hin zu integrierten, zertifizierbaren Angeboten anstelle von eigenständigen Scannerverkäufen, was Raum für Anbieter und Integratoren schafft, Geräte, Erkennungssoftware und Lebenszyklusunterstützung in beschaffungsfreundliche Programme zu bündeln.
Neueste Industrielle Entwicklungen in Markt für Röntgen-Sicherheitsscanner
- Juli 2026: SeeTrue gab die TSA-Zertifizierung für seine KI-Software zur Erkennung verbotener Gegenstände für den Einsatz mit dem Computertomographie-Scanner Analogic ConneCT bekannt und erklärte, dass die Fähigkeit an mehreren US-amerikanischen Flughäfen zur Unterstützung der Sicherheitsoperationen der FIFA-Weltmeisterschaft 2026 eingesetzt wurde. Der Meilenstein erweitert die Softwareschicht des Marktes, indem er die Anzahl zertifizierter KI-Optionen erhöht, die auf vorhandener CT-Hardware laufen können, und eine konsistentere Erkennungsleistung über Standorte hinweg unterstützt.
- April 2026: Die ECAC aktualisierte ihre öffentliche Liste der Sprengstofferkennungssystem-Geräte (EDS) des Gemeinsamen Bewertungsverfahrens (CEP). Die Aktualisierung ist für die Beschaffung relevant, da viele europäische Flughafen- und Regierungskäufer die CEP-Listen zur Bestätigung der Berechtigung heranziehen, und Änderungen können Entscheidungen zur Vorauswahl, Nachtestung und spurenbezogenen Standardisierung beschleunigen.
- Oktober 2024: Die Transportbehörde für Sicherheit meldete den Einsatz von 267 CT-Scannern an US-amerikanischen Flughafenkontrollpunkten zur Verkürzung der Kontrollzeit. Dieser Einsatz skalierte die installierte Basis der volumetrischen Kontrolle und erhöhte die nachgelagerte Nachfrage nach Software-Upgrades, Wartung und offenen Architekturintegrationen über Multi-Anbieter-Kontrollpunkte hinweg.
Markt für Röntgen-Sicherheitsscanner Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Einnahmen aus Röntgen-Sicherheitsscannern, die zur Kontrolle von Personen, Gepäck, Paketen, Fracht und Fahrzeugen auf verbotene Gegenstände an Kontrollpunkten in öffentlichen und privaten Einrichtungen verwendet werden.
Ausschlüsse aus dem Umfang: Medizinische diagnostische Röntgensysteme und industrielle Qualitätskontroll-Inspektionsmaschinen sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Personenkontrolle
- Produktkontrolle
- Post und Pakete
- Fracht und Gepäck
- Nach Endverbraucherbranche
- Luftfahrt und Transport
- Strafverfolgung
- Gewerbe (Einzelhandel, Gastgewerbe, Unternehmensgelände)
- Regierung und Grenzsicherheit
- Kritische Infrastruktur (Energie, Kernkraft, Rechenzentren)
- Nach Scannerkonfiguration
- Einzelansicht
- Doppelansicht
- Computertomographie / 3-D-Ansicht
- Nach Bildgebungsdimension
- 2-D-Bildgebung
- 3-D / Volumetrische Bildgebung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit öffentlichen Nachfrageindikatoren, die zeigen, wo Kontrollgeräte installiert werden und welche Regeln den Ersatzzeitpunkt beeinflussen. Wir beziehen uns typischerweise auf Quellen wie ICAO-Sicherheitsleitlinien, TSA- und DHS-Beschaffungs- und Programmupdates, IATA- und ACI-Verkehrsstatistiken sowie öffentliche Regelwerke im Zusammenhang mit der Fracht- und Luftsicherheitskontrolle.
Um diese Signale in ein funktionsfähiges Modell zu übersetzen, verwenden wir auch anbieterseitige Offenlegungen wie Jahresberichte, Investorenpräsentationen und Produktkataloge sowie Import-Export-Handelsstatistiken für relevante Röntgengeräte, soweit verfügbar. Patentdatenbanken werden überprüft, um Technologieverschiebungen zu verstehen (zum Beispiel Kontrollpunktübergänge zu CT-fähigen Spuren), damit Preis- und Mixannahmen nicht statisch bleiben. Für einige gezielte Querprüfungen können kostenpflichtige Abonnements für Unternehmensfinanzdaten und handelsstatistische Daten auf Sendungsebene verwendet werden, um Zeitpläne und typische Verkaufspreisbereiche zu validieren. Die oben genannten Quellen sind nur illustrativ, und viele andere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Annahmen zu überprüfen, die Sekundärquellen nicht vollständig erklären, insbesondere Muster bei der Erneuerung der installierten Basis und die Aufteilung zwischen Kontrollpunkt-, Aufgabegepäck-, Fracht- und Paketinstallationen. Wir sprechen mit einer Mischung aus Herstellern, Kanalpartnern, Integratoren, Flughafen- und Nahverkehrssicherheitsteams sowie Käufern aus dem öffentlichen Sektor und gleichen dann Unterschiede zwischen Regionen ab, damit der Nachfragepool die lokalen Beschaffungsrealitäten widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Kategorie: 31 % | Führungskräfte der obersten Ebene: 15 % | Asiatisch-pazifischer Raum: 46 % |
| Mittlere Kategorie: 54 % | Funktions-/Bereichsleiter: 25 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Passagierdurchsatz, Kontrollpunktzahlen sowie die Intensität der Fracht- und Paketkontrolle verwendet werden, um den Nachfragepool zu rekonstruieren, der dann mithilfe von Preisbändern auf Kategorieebene in Ausgaben umgerechnet wird. Wir bestätigen die Gesamtwerte dann mit selektiven Bottom-up-Annäherungen, wie z. B. Stichprobenlieferungen nach Scannerklasse und einer Umsatzzusammenführung von Anbietern und Integratoren, und die Ergebnisse werden angepasst, wo Lücken sichtbar sind.
Einige wichtige Eingaben, die das Modell prägen, umfassen Flughafen- und Nahverkehrserweiterungspläne, Erneuerungszyklen der installierten Basis, den Anteil von CT gegenüber konventionellem Röntgen in neuen Spuren, die Entwicklung der durchschnittlichen Verkaufspreise nach Scannerkapazitätsklasse sowie Beschaffungsmuster des öffentlichen Sektors (einschließlich Ausschreibungszeitpläne). Wo direkte Einheitsdaten für bestimmte Endverwendungen fehlen, überbrücken wir dies mithilfe von Proxy-Metriken wie Einrichtungszahlen und Kontrollpunktdichte und validieren dann die Verhältnisse durch Interviews.
Für Prognosen wird eine Szenarioanalyse verwendet, da die Nachfrage durch politische Fristen, Budgetzyklen und ungleichmäßige Infrastrukturausbauten in verschiedenen Regionen beeinflusst wird. Wachstumspfade werden anhand eines Basisszenarios festgelegt, das durch Interview-Konsens gestützt wird, und alternative Szenarien werden für langsamere Finanzierungsphasen oder schnellere Technologiemigrationen beibehalten, bei denen CT-Programme sich beschleunigen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Modellausgabe mit unabhängigen Signalen, einschließlich Beschaffungsaufträgen, Verkehrswachstum und Indikatoren zur Erneuerung der installierten Basis, und anschließende Überprüfung, ob die implizierten Einheitsvolumina für jede Region realistisch bleiben. Wenn eine Abweichung hoch erscheint, werden die Annahmen überarbeitet und die zugehörigen Interviewnotizen erneut geprüft, gefolgt von einer internen Überprüfung vor der endgültigen Freigabe.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie regulatorische Änderungen, große Ankündigungen zur Flughafenmodernisierung oder Preisänderungen im Zusammenhang mit der Komponentenverfügbarkeit. Vor der Lieferung führen wir einen neuen Überprüfungsdurchgang durch, damit Währungsumrechnungszeitpunkte, Preiskurven und kurzfristige Nachfragetreiber die neuesten verfügbaren Informationen widerspiegeln.
Marktgröße für Röntgen-Sicherheitsscanner von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Röntgen-Sicherheitsscanner können weit auseinanderliegen, selbst wenn das Thema gleich klingt, da Umfangsgrenzen und Zählregeln nicht immer übereinstimmen. Unterschiede entstehen in der Regel durch die einbezogenen Gerätetypen, die gezählten Endverwendungen und die Handhabung der Preisgestaltung, wenn sich der installierte Mix hin zu höherwertigen Systemen verschiebt.
In einer erneuerungsorientierten Betrachtung entstehen Lücken auch, wenn Währungsumrechnungsdaten nicht mit dem angegebenen Basisjahr übereinstimmen oder wenn die Bewegung der durchschnittlichen Verkaufspreise als einfacher Aufschlag behandelt wird anstatt als mixgetriebene Änderung nach Kapazitätsklasse. Durch erneute Überprüfung aktueller Ausschreibungen und Erneuerungszeitpunkte der installierten Basis kurz vor der Veröffentlichung sowie durch Festlegung des Devisenzeitpunkts auf das angegebene Jahr werden diese Abweichungen bei Mordor Intelligence reduziert.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,42 Milliarden USD (2026) | |
| Fachverlag A | 4,20 Milliarden USD (2026) | Konzentriert sich oft auf einen engeren Scannerumfang und kann höherpreisige Installationen, bei denen die CT-Einführung zunimmt, unterbewerten, was den implizierten durchschnittlichen Verkaufspreis und den gesamten Marktwert komprimieren kann. |
| Branchenforschungsstelle B | 3,33 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und eine produkttypbezogene Rahmung, die Teile der Fracht- und Fahrzeugkontrollnachfrage übersehen kann, und die Jahresverschiebung ändert auch den Devisenzeitpunkt und die Preisniveauannahmen. |
Der Vergleich zeigt, dass der größte Teil der Abweichung durch die Jahresausrichtung, die Umfangsabdeckung über verschiedene Einsatzumgebungen hinweg und die Art und Weise erklärt wird, wie der Scannermix im Laufe der Zeit in Preise übersetzt wird. Wenn Modellprüfungen auf Beschaffungssignale und transparente Preisbänder zurückgeführt werden, ist der Endwert leichter nachzuvollziehen und für die Planung zu wiederholen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Röntgen-Sicherheitsscanner?
Der Markt erzielte im Jahr 2026 einen Umsatz von 6,42 Milliarden USD und wird bis 2031 voraussichtlich 10,64 Milliarden USD erreichen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 11,26 % verzeichnen, angeführt von U-Bahn- und Flughafenprojekten in China, Indien, Japan und Südkorea.
Warum wechseln Flughäfen von Doppelansichtsscannern zu CT-Scannern?
CT-Spuren erfüllen die neuen europäischen C3-Regeln, ermöglichen es, Flüssigkeiten und Laptops in Taschen zu belassen, und verbessern die Erkennung von Sprengstofffolien unter 100 g.
Wie beeinflussen Paketvolumina die Nachfrage nach Scannern?
Das Wachstum des grenzüberschreitenden E-Commerce erfordert, dass Postzentren Hochdurchsatz-Doppelansichts-Tunnel installieren, die bis zu 1.800 Pakete pro Stunde verarbeiten.
Welche Faktoren begrenzen die Einführung an Flughäfen der zweiten Kategorie?
CT-Systeme kosten jeweils 2,5 bis 3,2 Millionen USD, und viele kleinere Flughäfen können Upgrades ohne Bundeszuschüsse oder Mietprogramme nicht finanzieren.
Welche Unternehmen dominieren den Markt?
Smiths Detection, OSI Systems, Leidos, L3Harris Technologies und Nuctech erfassen gemeinsam rund 60 % des Umsatzes.