
Taille et part du marché des dispositifs de chirurgie vitréorétinienne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 762.12 Millions de dollars américains |
| Taille du Marché (2031) | 919.86 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de chirurgie vitréorétinienne par Mordor Intelligence
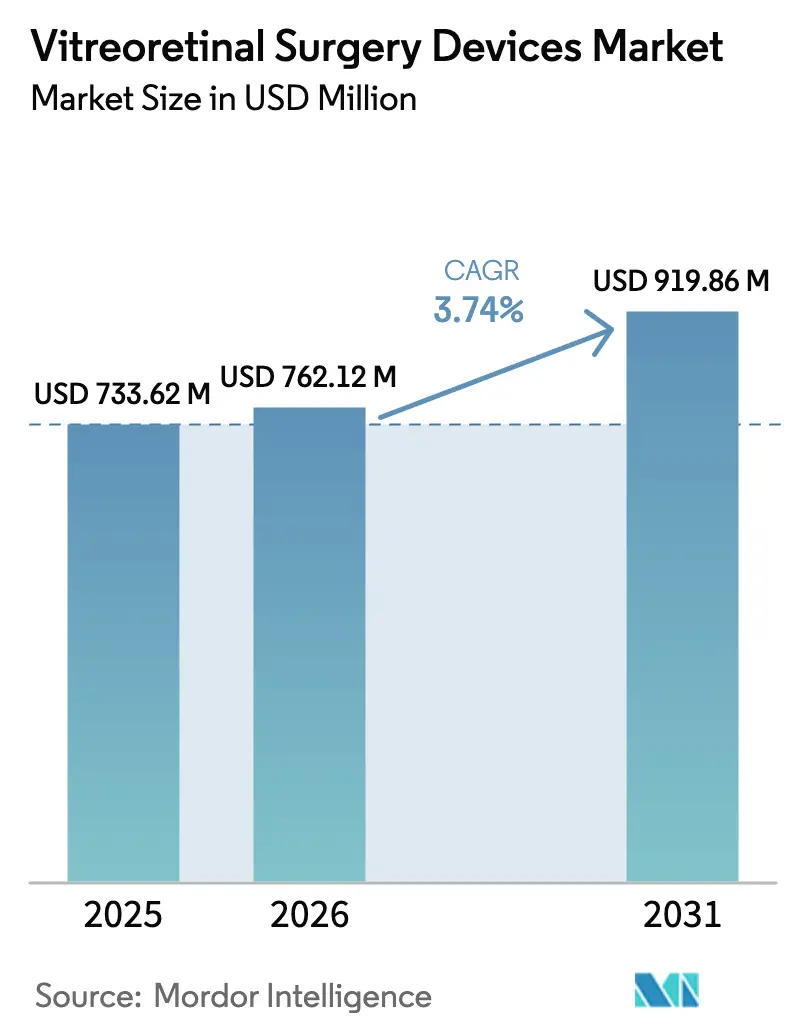
La taille du marché des dispositifs de chirurgie vitréorétinienne devrait passer de 733,62 millions USD en 2025 à 762,12 millions USD en 2026 et atteindre 919,86 millions USD d'ici 2031, avec un CAGR de 3,74 % sur la période 2026-2031.
L'augmentation des cas de rétinopathie diabétique et de dégénérescence maculaire liée à l'âge, combinée à un virage vers les plateformes à micro-incision et les consommables à usage unique, accroît les volumes de procédures tout en reconfigurant la composition des revenus. Les fabricants de dispositifs font face aux exigences de contrôle des infections qui favorisent les produits jetables, aux plafonds de remboursement qui limitent les prix des systèmes, et à un transfert croissant des cas vers les centres de chirurgie ambulatoire (CSA). Les stratégies concurrentielles mettent donc l'accent sur les kits d'instruments pré-stérilisés, la visualisation numérique intégrée et les consoles modulaires qui réduisent les coûts d'entrée pour les marchés émergents. Parallèlement, les autorités réglementaires des États-Unis, de l'Union européenne et de Chine renforcent les exigences en matière de preuves et de traçabilité, élevant le niveau d'exigence pour les nouveaux entrants tout en élargissant les opportunités pour les acteurs établis disposant de solides systèmes qualité.
Principaux enseignements du rapport
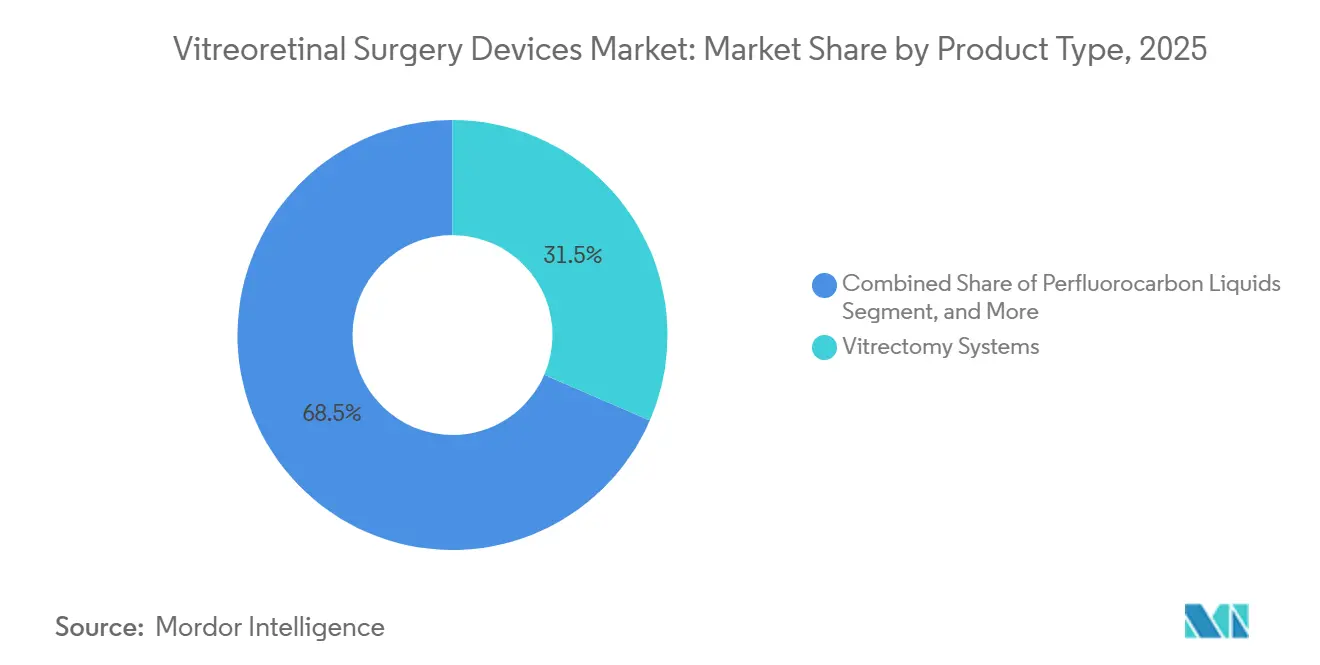
- Par type de produit, les systèmes de vitrectomie ont dominé avec 34,81 % de la part du marché des dispositifs de chirurgie vitréorétinienne en 2025, tandis que les consommables à usage unique progressent à un CAGR de 6,76 % jusqu'en 2031.
- Par type de chirurgie, les procédures postérieures représentaient 69,03 % de la taille du marché des dispositifs de chirurgie vitréorétinienne en 2025, mais les procédures antérieures progressent à un CAGR de 7,20 % jusqu'en 2031.
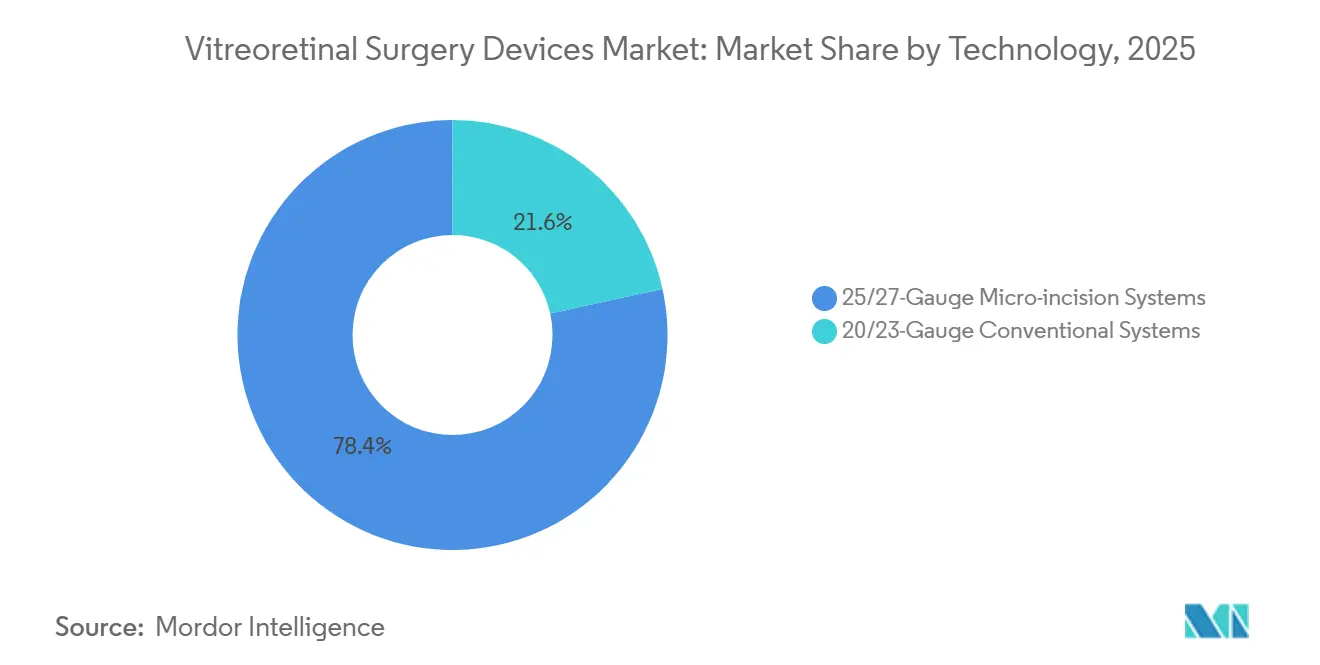
- Par technologie, les plateformes à micro-incision de calibre 25 et 27 représentaient 78,43 % des revenus du segment en 2025 ; les systèmes conventionnels de calibre 20/23 croissent à 5,91 % par an dans les régions sensibles aux coûts.
- Par utilisateur final, les hôpitaux détenaient 42,46 % des revenus du segment en 2025, tandis que les centres de chirurgie ambulatoire constituent le canal à la croissance la plus rapide, progressant à un CAGR de 8,52 % sur l'horizon de prévision.
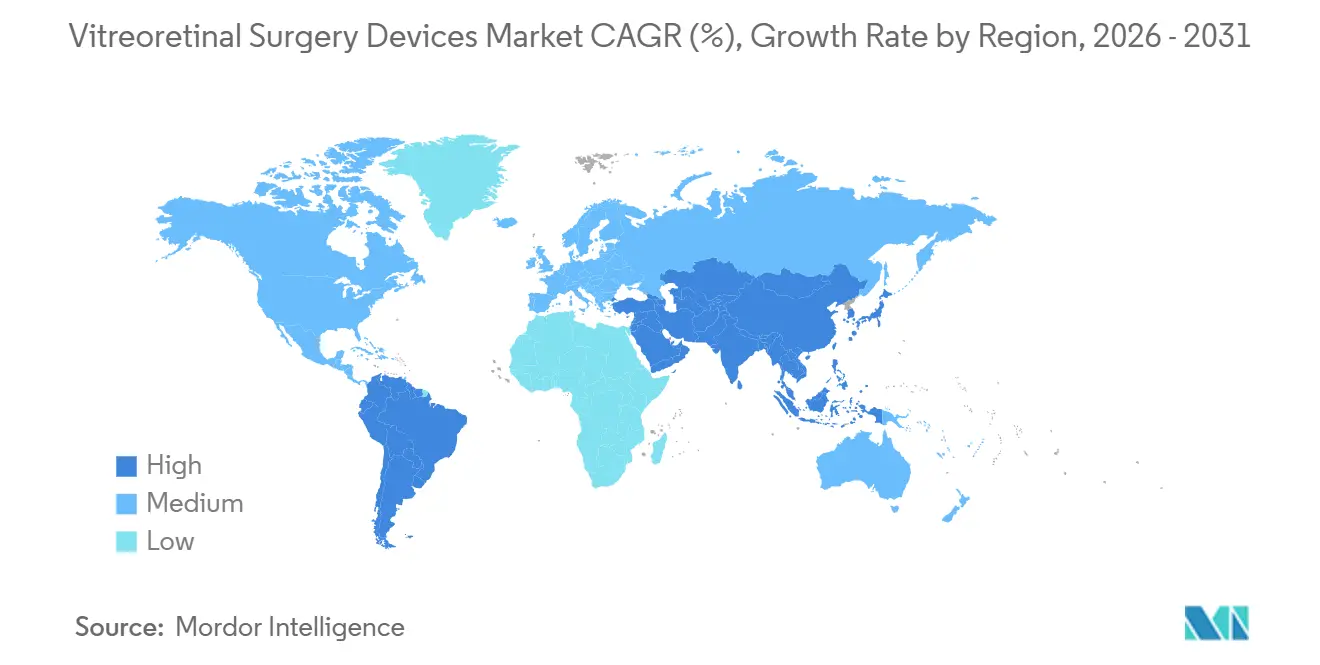
- Par géographie, l'Amérique du Nord a conservé une part de revenus de 39,16 % en 2025, mais l'Asie-Pacifique devrait croître à un CAGR de 7,74 % jusqu'en 2031, portée par le tourisme médical et les ajouts de capacité dans le secteur public.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de la rétinopathie diabétique et de la DMLA | +1.2% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Vieillissement croissant de la population mondiale | +0.8% | Japon, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Transition vers les instruments à usage unique | +0.9% | Amérique du Nord, UE, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Expansion des procédures ambulatoires et en centres de chirurgie ambulatoire | +1.1% | Amérique du Nord, Europe occidentale, CCG | Court terme (≤ 2 ans) |
| OCT peropératoire et visualisation numérique | +0.6% | Amérique du Nord, Allemagne, Japon | Moyen terme (2-4 ans) |
| Croissance portée par le tourisme médical en Asie-Pacifique | +0.7% | Thaïlande, Singapour, Inde, Malaisie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de la rétinopathie diabétique et de la DMLA
La rétinopathie diabétique touchait 103,12 millions d'adultes en 2025, tandis que la dégénérescence maculaire liée à l'âge atteignait 195,92 millions de cas, créant un flux durable de procédures rétiniennes complexes. Le programme Chine saine 2030 a porté la couverture du dépistage rétinien rural à 54 % d'ici 2025, entraînant une augmentation de 22 % des cas prolifératifs nouvellement diagnostiqués.[1]Commission nationale de la santé de Chine, "Mise à jour du dépistage Chine saine 2030," nhc.gov.cn Le Programme national indien de lutte contre la cécité a signalé que la prévalence des maladies oculaires diabétiques a atteint 21,3 % chez les diabétiques connus en 2025, allongeant les délais d'attente chez les spécialistes dans les villes de deuxième rang. En Amérique du Nord, la hausse des taux d'obésité entretient l'incidence du diabète, maintenant les listes d'attente de procédures à un niveau élevé. Ces tendances épidémiologiques stimulent l'expansion du marché des dispositifs de chirurgie vitréorétinienne, les hôpitaux et les centres de chirurgie ambulatoire investissant dans des consoles et des consommables supplémentaires pour répondre à la demande croissante.
Transition vers les instruments ophtalmologiques à usage unique sous l'impulsion de strictes exigences de contrôle des infections
La directive CDC de 2024 a reclassé les endo-illuminateurs réutilisables comme dispositifs critiques nécessitant une stérilisation entre chaque cas, une norme que de nombreux services de traitement stérile peinent à respecter. Les services de rétine américains ont réagi en passant aux tubes lumineux et aux couteaux jetables pré-stérilisés, provoquant une hausse de 41 % des ventes de produits jetables d'Alcon au troisième trimestre 2025. Les règles de traçabilité du Règlement européen sur les dispositifs médicaux ont alourdi la charge administrative pour les produits réutilisables, accélérant l'adoption des produits à usage unique dans les centres à fort volume en Allemagne et en France. La plateforme Stellaris Elite de Bausch + Lomb a capitalisé sur cette tendance en proposant des packs jetables de calibre 25 qui éliminent la responsabilité liée au retraitement, captant 18 % du segment des centres de chirurgie ambulatoire américains en 2025. À mesure que les hôpitaux urbains d'Asie-Pacifique adoptent les normes occidentales de contrôle des infections, la pénétration des produits à usage unique progresse à Singapour, Séoul et dans les villes chinoises de premier rang.
Expansion des procédures vitréorétiniennes ambulatoires et en centres de chirurgie ambulatoire
Medicare a retiré plusieurs codes de vitrectomie de la liste des actes réservés aux hospitalisations en 2025, permettant aux centres de chirurgie ambulatoire de facturer à 58 % des tarifs hospitaliers ambulatoires tout en conservant des marges plus élevées.[2]Centres pour les services Medicare et Medicaid, "Barème des honoraires des médecins 2025," cms.gov Le volume de vitrectomies en centres de chirurgie ambulatoire aux États-Unis a bondi de 27 % en glissement annuel jusqu'au premier trimestre 2026, SCA Health ouvrant 14 centres spécialisés en rétine équipés pour des rotations de 90 minutes. L'Arabie saoudite a agréé 22 unités privées de chirurgie ambulatoire en 2025, reproduisant le virage américain. Cependant, la pénétration des centres de chirurgie ambulatoire en Europe reste inférieure à 15 % en raison des obstacles liés aux licences et aux contrats hospitaliers groupés. Cette migration concentre les volumes dans des établissements à fort débit qui privilégient les kits jetables standardisés, élargissant ainsi la demande adressable pour les dispositifs de chirurgie vitréorétinienne.
Adoption de l'OCT peropératoire et de la visualisation numérique
Le RESCAN 700 de Carl Zeiss Meditec et l'EnFocus Ultra de Leica, homologués en 2024, ont intégré l'OCT en domaine spectral dans les microscopes chirurgicaux, réduisant les taux de répétition du pelage membranaire de 23 % dans les cas prolifératifs complexes. L'écran 3D NGENUITY d'Alcon a atteint 22 % de pénétration dans les centres académiques américains fin 2025, réduisant les douleurs cervicales des chirurgiens de 40 % lors de listes opératoires de 8 heures. Le vieillissement de la population d'ophtalmologistes au Japon valorise l'affichage ergonomique tête haute, soutenant une adoption précoce. Les primes en capital élevées, allant de 150 000 à 200 000 USD au-dessus des microscopes standard, restent un obstacle ; cependant, les modèles de crédit-bail et les contrats de service groupés contribuent à améliorer l'accessibilité financière. La capacité de la technologie à réduire la durée opératoire et à éviter les réinterventions renforce son attrait sur le marché des dispositifs de chirurgie vitréorétinienne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés en capital et en consommables | -0.9% | Asie-Pacifique émergente, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Complications postopératoires | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Remboursement insuffisant pour les kits premium | -0.7% | Amérique du Nord, certains marchés européens | Moyen terme (2-4 ans) |
| Cycles d'approbation réglementaire longs | -0.5% | UE post-RDM, NMPA Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés en capital et en consommables
Une salle de vitrectomie entièrement configurée coûte entre 250 000 et 450 000 USD, un montant qui exclut 68 % des cabinets de rétine indépendants américains de la propriété.[3]Société américaine des spécialistes de la rétine, "Enquête sur les pratiques 2025," asrs.org Les packs à usage unique ajoutent entre 800 et 1 200 USD par cas, contre 200 à 300 USD pour les produits réutilisables après retraitement, ce qui pèse sur les marges dans les marchés à faibles revenus. En Inde, les consommables représentent 42 % des coûts des procédures, ce qui limite l'adoption dans les villes de deuxième et troisième rang, où les paiements directs dominent. L'EVA NEXUS de DORC, lancé à 180 000 USD, vise à combler l'écart grâce à des mises à niveau modulaires, mais connaît une adoption lente, les chirurgiens privilégiant les écosystèmes établis d'Alcon et de Bausch. Bien que les modèles de crédit-bail, tels que l'OptiLease d'Alcon, répartissent les coûts sur 36 mois, seulement 10 % des cabinets les ont adoptés en raison du risque perçu d'obsolescence.
Remboursement insuffisant pour les kits premium
Le paiement Medicare 2025 pour les centres de chirurgie ambulatoire au titre du CPT 67036 est de 1 847 USD, couvrant à peine les consommables de base à micro-incision et ne laissant aucune marge pour les suppléments d'OCT peropératoire. Les assureurs privés américains classent fréquemment les tubes lumineux jetables comme fournitures groupées, refusant tout paiement séparé. Le GHM allemand rembourse 2 100 EUR (2 289 USD) mais exige une documentation contraignante pour facturer les mises à niveau en calibre 27. Le tarif forfaitaire britannique de 1 620 GBP (2 041 USD) est gelé depuis 2024, obligeant les établissements du Service national de santé à rationner les outils de visualisation avancée. Les fabricants ont commencé à mettre en œuvre des contrats basés sur la valeur ; Bausch + Lomb, par exemple, accorde une remise de 15 % sur le prix catalogue en échange d'économies partagées sur les réadmissions pour surmonter la résistance des payeurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les consommables progressent à mesure que les systèmes arrivent à maturitéLes consommables à usage unique ont accru leur part du marché des dispositifs de chirurgie vitréorétinienne en 2025 et devraient croître à un taux annuel de 6,76 % jusqu'en 2031, tandis que les consoles de vitrectomie représentaient 34,81 % des revenus. Les seringues d'huile de silicone préremplies ont réduit de huit minutes le temps de préparation par cas et diminué le risque de contamination, favorisant leur adoption dans les centres de chirurgie ambulatoire axés sur la rotation rapide. L'endo-illumination évolue vers des tubes lumineux LED jetables, 58 % des ventes de Bausch en 2025 devant provenir d'unités à usage unique. Les liquides perfluorocarbonés restent une source de revenus de niche mais stable ; la formulation à durée prolongée de Vitreq, marquée CE en 2024, a allongé la durée de tamponnement et retardé les chirurgies de suivi.
La dynamique des consommables dépend des exigences de contrôle des infections et de l'économie des centres de chirurgie ambulatoire, où l'espace de retraitement est limité. Le marché des dispositifs de chirurgie vitréorétinienne pour les produits jetables devrait se développer davantage à mesure que le CDC et les régulateurs européens examinent les données de validation des dispositifs réutilisables. Pendant ce temps, les fournisseurs de consoles insistent sur la compatibilité ascendante ; le système Unity d'Alcon permet aux propriétaires de Constellation existants de migrer progressivement en ajoutant des cassettes jetables spécifiques au calibre. Carl Zeiss Meditec regroupe les microscopes avec des modules OCT pour sécuriser des revenus de consommables à long terme, reproduisant le modèle rasoir-lame qui stabilise les flux de trésorerie.


Par type de chirurgie :
la chirurgie du segment antérieur s'accélèreLes procédures postérieures ont continué de dominer, représentant 69,03 % des revenus en 2025 ; cependant, les volumes de vitrectomie antérieure ont augmenté de 7,20 % par an en raison des traumatismes pédiatriques et des complications liées à la cataracte. La taille du marché des dispositifs de chirurgie vitréorétinienne pour les cas antérieurs bénéficie de la réutilisation des mêmes couteaux de calibre 27 utilisés en postérieur, minimisant les références d'inventaire pour les centres de chirurgie ambulatoire. Une approche antérieure en calibre 27 a réduit le temps chirurgical de 12 minutes par rapport à une approche en calibre 20, diminuant l'exposition à l'anesthésie chez les enfants et s'alignant sur l'économie des séances en centre de chirurgie ambulatoire. Les cas postérieurs, bien que moins dynamiques, représentent 82 % des dépenses en consommables, car ils nécessitent davantage de pinces, de ciseaux et de tamponnements rétiniens.
Les réformes de neutralité de site Medicare 2025 ont encore effacé les distinctions entre hospitalisations et soins ambulatoires, encourageant la sortie le jour même même pour les réparations postérieures. Les ophtalmologistes orientent de plus en plus les complications antérieures complexes vers des spécialistes de la rétine, concentrant les volumes dans des centres à fort débit qui spécifient des kits jetables. BVI et Katalyst Surgical proposent désormais des packs de vitrectomie antérieure à moins de 400 USD qui s'alignent sur les forfaits des payeurs, renforçant les vents favorables aux consommables pour le marché des dispositifs de chirurgie vitréorétinienne.
Par technologie :
la domination des micro-incisions masque un regain des systèmes conventionnelsLes plateformes à micro-incision de calibre 25 et 27 détiennent 78,43 % de part en 2025, appréciées pour leurs fermetures sans suture et leur récupération rapide. Cependant, les consoles de calibre 20/23 à moindre coût connaissent un rebond, avec des prix en hausse de 5,91 % dans les sites d'Asie-Pacifique et d'Amérique latine sensibles aux prix. Une méta-analyse a montré que la vitrectomie en calibre 27 réduisait l'hypotonie à 1,2 % contre 3,8 % pour la vitrectomie en calibre 20, mais cette dernière reste indispensable pour la manipulation de membranes épaisses et l'extraction de corps étrangers volumineux. Les chaînes indiennes de soins oculaires déploient des systèmes de calibre 20 dans leurs satellites ruraux, où les instruments réutilisables s'adaptent aux contraintes budgétaires. Le marché des dispositifs de chirurgie vitréorétinienne continue de privilégier les consoles hybrides ; le système Unity d'Alcon propose des cassettes de calibre interchangeables, permettant aux cliniques d'adapter les coûts à la complexité des cas.
Les régulateurs européens ont ralenti l'introduction des produits à calibre ultra-petit, ceux de calibre 30 et de diamètre inférieur, les fabricants devant démontrer la non-infériorité par rapport au calibre 27. Ce frein réglementaire pourrait prolonger les revenus des calibres établis, donnant aux fournisseurs le temps d'amortir leur R&D. Pendant ce temps, les systèmes robotiques de placement de trocart de Preceyes promettent de standardiser l'alignement des ports entre les calibres, aplatissant potentiellement la courbe d'apprentissage et élargissant la demande adressable.
Par utilisateur final :
les centres de chirurgie ambulatoire captent les volumes soucieux des margesLes hôpitaux ont conservé une part de 42,46 % en 2025, mais les volumes des centres de chirurgie ambulatoire progressent à un taux annuel de 8,52 %, portés par un coût par cas inférieur de 28 % à 34 % et des incitations à la participation des chirurgiens. SCA Health et Surgery Partners ont ajouté 31 centres dédiés à la rétine en 2025, chacun configuré pour 12 à 16 cas quotidiens et approvisionné exclusivement en packs d'instruments pré-stérilisés. La taille du marché des dispositifs de chirurgie vitréorétinienne associée aux centres de chirurgie ambulatoire est donc le canal à la croissance la plus rapide. En Europe et au Japon, les licences restrictives maintiennent la domination hospitalière, mais les débats politiques s'intensifient à mesure que les payeurs examinent les références d'économies américaines.
Les cliniques ophtalmologiques restent un utilisateur final de niche mais notable : les systèmes portables, tels que le Photon de MedOne, au prix de 120 000 USD, permettent des floaterectomies en cabinet. L'incertitude du remboursement limite cependant la croissance. Le crédit-bail sur 36 mois d'Alcon à 6 500 USD par mois vise à surmonter les obstacles en capital, mais l'adoption est à la traîne en raison des préoccupations liées à l'obsolescence technologique. Néanmoins, toute accélération des procédures en clinique ouvrirait un front supplémentaire sur le marché des dispositifs de chirurgie vitréorétinienne.
Analyse géographique
Marché des dispositifs de chirurgie vitréorétinienne en Amérique du Nord
L'Amérique du Nord a représenté 39,16 % des revenus de 2025, portée par la volonté de Medicare de rembourser la visualisation numérique et par la forte pénétration des centres de chirurgie ambulatoire (ASC). Les États-Unis à eux seuls ont installé 230 nouvelles consoles de vitrectomie en 2025, dont 64 % dans des ASC. Le Canada continue de privilégier les services ambulatoires hospitaliers, mais expérimente des projets pilotes de paiement groupé qui pourraient accélérer l'agrément des ASC d'ici 2027.
Marché des dispositifs de chirurgie vitréorétinienne en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, progressant à un CAGR de 7,74 % jusqu'en 2031. Le tourisme médical a attiré 47 200 cas ophtalmologiques entrants en Thaïlande en 2025, tandis que la Mission nationale de santé de l'Inde a financé 140 systèmes de vitrectomie dans des hôpitaux de district la même année. La NHSA chinoise a répertorié 12 codes rétiniens remboursables en 2025, remboursant 85 % des frais à la charge du patient et stimulant la demande de consoles dans les agglomérations urbaines de deuxième rang. Collectivement, ces initiatives élargissent le marché des dispositifs de chirurgie vitréorétinienne et orientent la croissance des installations d'unités vers l'Asie-Pacifique.
Marché des dispositifs de chirurgie vitréorétinienne en EMEA, en Amérique du Sud et en Océanie
La croissance en Europe est freinée par la stagnation des tarifs DRG et par les exigences strictes du règlement européen sur les dispositifs médicaux (EU MDR), qui allongent les délais d'approbation et retardent le lancement de produits à nouvelle jauge et à usage unique. Les pressions liées aux listes d'attente en Allemagne, au Royaume-Uni et en France poussent les cliniques d'Europe de l'Est à adopter des systèmes 23 gauges à moindre coût, ce qui pourrait modérer les prix de vente moyens régionaux. Le Moyen-Orient et l'Afrique connaissent une croissance de 6,2 % par an, portée par la privatisation hospitalière au sein du Conseil de coopération du Golfe et par l'expansion du réseau d'hôpitaux privés en Afrique du Sud. L'Amérique du Sud est confrontée à la volatilité des devises ; le système public SUS du Brésil ne rembourse que les kits de base en 20 gauges, ce qui oriente la demande premium vers les cliniques urbaines à paiement direct. L'Australie, bien que représentant un marché mineur, a approuvé le remboursement de la tomographie par cohérence optique peropératoire en 2025, soulignant son profil d'adopteur précoce.

Paysage réglementaire
La réglementation relative aux dispositifs de chirurgie vitréorétinienne se durcit en matière de preuves, de traçabilité et de performance contrôlée par logiciel sur les principaux marchés. Aux États-Unis, les cycles d'innovation et de renouvellement des produits pour les consoles de vitrectomie et les cutters continuent de passer principalement par la voie FDA 510(k), avec des autorisations notables en 2026 pour le cutter de vitrectomie à double port Bi-Blade+ de Bausch + Lomb et une mise à jour avancée Adaptive Fluidics pour le système Stellaris Elite, faisant suite à une précédente autorisation FDA pour la plateforme UNITY VCS/CS d'Alcon. Ces autorisations incrémentales renforcent un environnement de conformité axé sur la vérification et la validation des modifications matérielles et logicielles, tout en soutenant des extensions de gamme plus rapides par rapport à une entrée de novo.
En Europe, le règlement (UE) 2017/745 (RDM UE) reste le cadre en vigueur en 2026, renforçant les exigences en matière de traçabilité fondée sur l'UDI, de documentation technique et de surveillance post-commercialisation, ce qui peut allonger les délais pour les nouveaux formats de calibre et les variantes à usage unique. L'activité de normalisation se poursuit également dans le cadre du RDM via des mises à jour de normes harmonisées publiées par les mécanismes de l'UE, ce qui relève le niveau d'exigence en matière de gestion des risques et d'évaluation biologique utilisé dans l'évaluation de la conformité. En Chine, l'accès au marché via la NMPA est de plus en plus lié à des orientations techniques actualisées, notamment la révision de décembre 2025 des principes directeurs pour les équipements de phacoémulsification ophtalmique et de vitrectomie, ainsi qu'à des dispositions d'enregistrement et de dépôt exigeant des dossiers techniques détaillés pour les dispositifs de classe III et importés, ce qui accroît la charge de conformité pour les systèmes vitréorétiniens importés et les composants jetables avancés.
Paysage concurrentiel
Le marché des dispositifs de chirurgie vitréorétinienne présente une concentration modérée, les cinq premiers fournisseurs — Alcon, Bausch + Lomb, Carl Zeiss Meditec, DORC et BVI — représentant collectivement une part significative des revenus en 2025 ; cependant, aucun de ces fournisseurs n'a dépassé 20 %. La plateforme Unity d'Alcon intègre la détection de pression en temps réel dans un couteau jetable de calibre 27, réduisant les taux d'hypotonie de 19 %. La Stellaris Elite de Bausch + Lomb regroupe une console de calibre 25 avec des packs d'instruments à usage unique, captant 18 % du segment des centres de chirurgie ambulatoire américains en éliminant la responsabilité liée au retraitement. Carl Zeiss Meditec exploite sa base de microscopes pour vendre en complément l'OCT peropératoire RESCAN 700, atteignant 12 % de pénétration parmi les cabinets de rétine américains en 2025.
Les entrants sur des espaces blancs se concentrent sur les produits jetables perturbateurs en termes de coûts et la robotique. Le couteau de calibre 27 de Katalyst Surgical a été lancé à 40 % en dessous des prix de vente moyens des acteurs établis, séduisant les centres de chirurgie ambulatoire obsédés par la rotation. Les liquides perfluorocarbonés à durée prolongée de Vitreq ont réduit les chirurgies de suivi et gagné du terrain en Europe. Preceyes a obtenu le marquage CE pour un assistant robotique de vitrectomie qui stabilise le mouvement des instruments avec une précision de 10 μm, élargissant potentiellement l'accès des chirurgiens. L'activité de brevets liée à la segmentation membranaire assistée par intelligence artificielle et au placement robotique de trocart a augmenté de 34 % entre 2024 et 2025, présageant un possible point d'inflexion dans l'automatisation au cours de la prochaine décennie.
Les vents contraires réglementaires se renforcent. La directive FDA de 2025 renforce la validation des revendications de retraitement des produits à usage unique, avantageant les acteurs établis disposant d'usines certifiées ISO 13485. Les règles de traçabilité du Règlement européen sur les dispositifs médicaux ajoutent des coûts mais élèvent les barrières à l'entrée. Collectivement, ces dynamiques préservent les marges des leaders du marché tout en laissant des lacunes stratégiques, notamment dans les produits jetables à faible coût, où les acteurs agiles peuvent prospérer.
Leaders du secteur des dispositifs de chirurgie vitréorétinienne
Dutch Ophthalmic Research Center International BV
Bausch & Lomb, Inc
Alcon, Inc.
MedOne Surgical, Inc
Carl Zeiss Meditec
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des dispositifs de chirurgie vitréorétinienne
- Alcon
- ASICO
- Bausch Health
- BVI (Beaver-Visitec)
- Carl Zeiss
- D.O.R.C. USA
- Dutch Ophthalmic Research Center International
- GEUDER
- HOYA / Pentax Medical
- IRIDEX
- Johnson & Johnson
- Katalyst Surgical
- Danaher
- MedOne Surgical
- Nidek
- OCULUS Optikgeräte
- Optos
- Peregrine Surgical
- Synergetics
- Topcon
- Vitreq
- Ziemer Group

Opportunités de marché et perspectives d'avenir
Les opportunités de produits et de flux de travail se concentrent autour des environnements à haut débit et des plateformes qui réduisent le temps de préparation tout en améliorant la stabilité et le contrôle fluidiques. À mesure que les interventions se déplacent davantage vers les centres de chirurgie ambulatoire, la demande évolue vers des kits standardisés à usage unique et des cutters à vitesse plus élevée qui favorisent des délais d'exécution prévisibles. Parallèlement, les plafonds de remboursement maintiennent une pression sur l'économie des consommables par cas et poussent les achats vers des kits groupés à prix avantageux. L'activité récente des plateformes conforte cette orientation : l'autorisation FDA d'UNITY VCS/CS d'Alcon et sa commercialisation ultérieure ont mis en avant une conception de console axée sur l'efficacité, tandis que l'autorisation FDA obtenue en 2026 par Bausch + Lomb pour le Bi-Blade+ et une mise à jour Adaptive Fluidics, suivies d'un lancement européen du cutter, témoignent d'un investissement continu dans la performance des cutters et l'automatisation fluidique comme facteurs de différenciation.
Un second espace blanc émerge de la convergence des flux de travail en chirurgie de la cataracte et en chirurgie vitréorétinienne, où des plateformes à double fonction phaco-vitrectomie peuvent réduire la duplication des investissements et simplifier la formation et l'empreinte de service pour les centres traitant des cas mixtes. Le marquage CE obtenu par BVI Medical en avril 2026 au titre du RDM UE pour la plateforme chirurgicale à double fonction Virtuoso illustre concrètement la volonté des fournisseurs de cibler des suites intégrées à mesure que les hôpitaux et les centres de chirurgie ambulatoire rationalisent les équipements et le traitement stérile. L'évolution des pratiques cliniques influence également le mix de la demande, car les études cliniques enregistrées sur la rétinopathie diabétique proliférative comparant les approches par vitrectomie à des schémas alternatifs peuvent affecter l'utilisation des consommables, la demande d'accessoires laser/endolaser et les besoins de débit des services de rétine.
Recent Industry Developments in Marché des dispositifs de chirurgie vitréorétinienne
- Mai 2026 : Bausch + Lomb a lancé le cutter de vitrectomie à double port Bi-Blade+ sur la plateforme Stellaris Elite dans l'Union européenne. Ce lancement a élargi l'accès à une coupe à vitesse plus élevée et à une géométrie de cutter actualisée dans une région où la conformité au RDM UE et les cycles d'achat influencent le calendrier des mises à niveau. Il a également renforcé la position de Bausch + Lomb dans les centres qui standardisent leurs pratiques autour de kits jetables et de rotations plus rapides en salle d'opération.
- Juillet 2025 : l'UNITY VCS d'Alcon a reçu l'approbation de Santé Canada. Cette approbation a élargi la portée commerciale d'une plateforme intégrée de chirurgie vitréorétinienne et de la cataracte au Canada, soutenant la standardisation transfrontalière des programmes de rétine opérant en Amérique du Nord. Elle a également renforcé la dynamique concurrentielle autour des cycles de renouvellement des plateformes et des conversions de la base installée.
- Juin 2024 : Alcon a obtenu l'autorisation FDA 510(k) aux États-Unis pour le système UNITY Vitreoretinal Cataract System (VCS) et le UNITY Cataract System (CS). Cette autorisation a permis à une plateforme de nouvelle génération d'entrer sur le marché américain, en mettant l'accent sur l'efficacité chirurgicale et des flux de travail consolidés pour les procédures de cataracte et vitréorétiniennes. Cette décision a accéléré les mouvements concurrentiels vers des consoles modulaires et des systèmes intégrés conçus pour les services de chirurgie ambulatoire hospitaliers à fort volume et les centres de chirurgie ambulatoire.


Marché des dispositifs de chirurgie vitréorétinienne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des dispositifs de chirurgie vitréorétinienne couvre les revenus des dispositifs liés aux interventions chirurgicales sur le vitré et la rétine, où les instruments, systèmes et matériels spécifiques aux procédures sont utilisés dans les salles d'opération et les centres ambulatoires.
Exclusions du périmètre : nous excluons les examens oculaires diagnostiques de routine et l'imagerie ophtalmique générale qui ne soutiennent pas directement une intervention chirurgicale vitréorétinienne.
Aperçu de la segmentation
- Par type de produit
- Liquides perfluorocarbonés
- Instruments d'endo-illumination
- Seringues d'huile de silicone préremplies vitréorétiniennes
- Systèmes de vitrectomie
- Consommables à usage unique
- Autres types de produits
- Par type de chirurgie
- Chirurgie vitréorétinienne postérieure
- Chirurgie vitréorétinienne antérieure
- Par technologie
- Systèmes conventionnels de calibre 20/23
- Systèmes à micro-incision de calibre 25/27
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Cliniques ophtalmologiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des données publiques et reproductibles qui aident à cartographier la demande et l'orientation des prix avant la finalisation de toute modélisation. Nous utilisons l'Organisation mondiale de la santé, les CDC américains, le NIH et la littérature clinique indexée par PubMed, ainsi que les portails nationaux de statistiques de santé, pour suivre les moteurs de la procédure tels que les maladies oculaires diabétiques et les affections rétiniennes liées à l'âge. Du côté de l'offre, nous examinons les rapports annuels des fabricants et les présentations aux investisseurs pour comprendre l'exposition par ligne de produits, le mix géographique et les principaux lancements de produits.
Nous utilisons également des sources telles que l'AAO et d'autres publications de sociétés d'ophtalmologie pour capter les évolutions des pratiques cliniques, et nous surveillons les résumés de rappels et d'événements indésirables de la FDA américaine pour percevoir les perturbations susceptibles de modifier temporairement les schémas d'utilisation. Le cas échéant, les statistiques d'importation et d'exportation sont examinées pour recouper les flux de dispositifs vers les principales régions. Nous utilisons également une base de données payante pour les données financières et les actualités des entreprises afin de suivre les actions d'entreprise et les déclarations de revenus avec un calendrier de devises cohérent. Ces exemples ne sont pas exhaustifs, et nous nous appuyons sur des références publiques supplémentaires pour recueillir, valider et clarifier les données au cours des travaux.
Entretiens et enquêtes primaires
Les entretiens primaires sont utilisés pour valider la répartition réelle entre les équipements et les consommables liés aux procédures, et pour tester la solidité des hypothèses relatives aux cycles de remplacement et aux prix de vente moyens. Nous échangeons avec des chirurgiens ophtalmologistes, des administrateurs de centres de chirurgie ambulatoire, des équipes d'achat hospitalières et des spécialistes produits côté distributeurs à travers l'APAC, l'EMEA et les Amériques, afin de refléter les schémas de traitement régionaux et les règles d'achat. Ces données sont ensuite utilisées pour affiner le bassin de demande et concilier les signaux issus de la recherche documentaire qui ne s'alignent pas parfaitement.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Dirigeants (CXO) : 13 % | APAC : 44 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 35 % |
| Acteurs plus modestes : 17 % | Managers : 45 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où la demande en procédures est reconstituée à partir du bassin traité et de l'intensité des procédures, puis traduite en valeur de dispositifs en utilisant l'usage typique de dispositifs par cas et une tarification mixte. Le modèle utilise des données pratiques telles que les volumes de procédures vitréorétiniennes, la répartition des cas antérieurs par rapport aux cas postérieurs, l'adoption de systèmes de vitrectomie et d'outils d'éclairage par procédure, les taux d'utilisation d'huile de silicone et de liquides perfluorocarbonés, et les cycles de remplacement moyens des systèmes d'investissement dans les hôpitaux et les centres ambulatoires. Lorsque le récit est cohérent d'une région à l'autre, les totaux principaux s'alignent à la fin de la construction.
Pour ancrer les totaux, nous utilisons des contrôles ascendants ciblés, tels que l'agrégation de l'exposition des revenus d'un échantillon de fournisseurs aux lignes vitréorétiniennes, des contrôles de circuit sur les fourchettes de prix, et le volume de cas multiplié par la valeur moyenne des kits pour un sous-ensemble de pays. Lorsque les déclarations de revenus sont mélangées à des portefeuilles ophtalmologiques plus larges, les écarts sont traités en appliquant des fourchettes de part de produit vérifiées issues des entretiens, puis en testant la robustesse de la dépense implicite par procédure. Pour les prévisions, nous utilisons une analyse de scénarios avec un scénario de base ancré sur les tendances épidémiologiques et la croissance des procédures, et nous ajustons en fonction des ajouts de capacité dans les centres de chirurgie ambulatoire, de la stabilité des remboursements et de la progression attendue du PVM sur la base des retours des répondants primaires.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin que le bruit d'une source unique n'influence pas le chiffre final. Nous comparons les résultats à des signaux indépendants tels que l'orientation de la croissance des procédures, la cadence de remplacement des équipements et les évolutions de demande régionale rapportées, puis nous examinons les anomalies jusqu'à ce que la cause soit claire. Si une variable change fortement, comme un changement de prix inattendu ou une perturbation liée à la sécurité, les hypothèses concernées sont revérifiées par des appels de suivi et des sources publiques actualisées.
Avant validation finale, le modèle et le récit font l'objet d'un examen interne en plusieurs étapes afin que la logique de calcul, le traitement des devises et les répartitions régionales restent cohérents. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs peuvent faire évoluer sensiblement le marché. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment.
Estimation du marché des dispositifs de chirurgie vitréorétinienne de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs de chirurgie vitréorétinienne peuvent varier considérablement, même lorsqu'elles se réfèrent au même sujet. Les différences proviennent généralement des produits comptabilisés, du fait que le chiffre soit plus proche de la demande liée aux procédures ou des dépenses plus larges en équipements ophtalmiques, et de la manière dont la tarification et le calendrier des devises sont traités.
Les lasers vitréorétiniens et les équipements de chirurgie rétinienne plus larges apparaissent comme des compléments dans certaines estimations, mais ils ne sont pas comptabilisés dans le panier de dispositifs de procédures vitréorétiniennes défini par Mordor Intelligence lorsqu'ils ne font pas partie de l'ensemble spécifique à la procédure. Cela peut faire grimper d'autres totaux. L'écart provient également de la manière dont les modèles traitent la reconnaissance des revenus des systèmes d'investissement par rapport aux consommables suivant chaque cas, et de l'utilisation d'un scénario de base conservateur ou agressif pour la croissance des procédures dans les pays à croissance rapide. Les chiffres peuvent également dériver lorsque les hypothèses anciennes sur l'utilisation d'huile de silicone et de liquides perfluorocarbonés par cas ne sont pas actualisées après un changement de préférence des chirurgiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,73 milliard USD (2025) | |
| Cabinet de conseil mondial A | 2,60 milliards USD (2025) | Utilise un panier de dispositifs plus large qui regroupe probablement des catégories plus vastes d'équipements de chirurgie rétinienne et d'équipements chirurgicaux ophtalmiques, ce qui gonfle le revenu adressable au-delà des dispositifs spécifiques aux procédures vitréorétiniennes. |
| Éditeur sectoriel B | 1,79 milliard USD (2025) | Semble inclure des équipements et consommables adjacents avec un lien procédural plus lâche, et applique un ensemble différent de PVM et de calendrier des devises, ce qui peut augmenter la valeur de l'année en cours par rapport à un bassin de demande plus strictement lié aux procédures. |
Le tableau indique que la majeure partie de l'écart s'explique par le périmètre des produits et le degré auquel les revenus sont liés aux procédures vitréorétiniennes. En maintenant le bassin de demande ancré sur les volumes de cas et l'usage typique des dispositifs par intervention, puis en recoupant avec l'exposition des fournisseurs et les retours sur la tarification, le résultat reste traçable à des données pouvant être examinées et reproduites.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des dispositifs de chirurgie vitréorétinienne ?
La taille du marché mondial des dispositifs de chirurgie vitréorétinienne est évaluée à 762,12 millions USD en 2026.
À quelle vitesse le marché des dispositifs de chirurgie vitréorétinienne devrait-il croître ?
Il est prévu de se développer à un CAGR de 3,74 %, atteignant 919,86 millions USD d'ici 2031.
Quelle région devrait connaître la croissance la plus rapide pour les dispositifs vitréorétiniens ?
L'Asie-Pacifique devrait croître à un CAGR de 7,74 % jusqu'en 2031, portée par le tourisme médical et les investissements du secteur public.
Pourquoi les consommables à usage unique gagnent-ils du terrain en chirurgie rétinienne ?
Des exigences plus strictes en matière de contrôle des infections et les besoins de flux de travail des centres de chirurgie ambulatoire favorisent les couteaux, tubes lumineux et canules jetables pré-stérilisés.
Quelle technologie domine les procédures vitréorétiniennes actuelles ?
Les plateformes à micro-incision de calibre 25 et 27 détiennent 78,43 % de part, appréciées pour leurs fermetures sans suture et leur récupération rapide.
Dernière mise à jour de la page le:



