
Tamanho e Participação do Mercado de Dispositivos para Cirurgia Vitreorretiniana
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 762.12 Milhões de dólares |
| Tamanho do Mercado (2031) | 919.86 Milhões de dólares |
| Growth Rate (2026 - 2031) | 3.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos para Cirurgia Vitreorretiniana por Mordor Intelligence
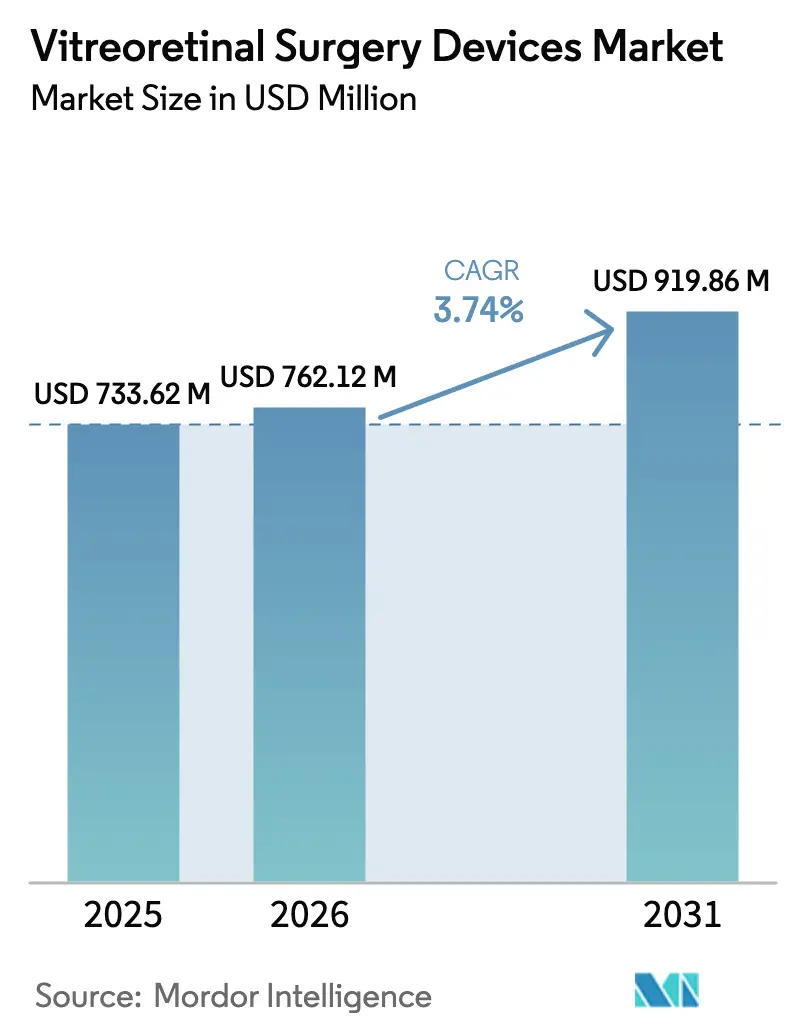
Espera-se que o tamanho do Mercado de Dispositivos para Cirurgia Vitreorretiniana aumente de USD 733,62 milhões em 2025 para USD 762,12 milhões em 2026 e atinja USD 919,86 milhões até 2031, crescendo a um CAGR de 3,74% no período 2026-2031.
O aumento da carga de casos de retinopatia diabética e degeneração macular relacionada à idade, combinado com a transição para plataformas de microincisão e consumíveis de uso único, está expandindo os volumes de procedimentos ao mesmo tempo em que reformula o mix de receitas. Os fabricantes de dispositivos estão lidando com mandatos de controle de infecção que favorecem os descartáveis, tetos de reembolso que limitam os preços dos sistemas e uma crescente migração de casos para centros cirúrgicos ambulatoriais (CCAs). As estratégias competitivas, portanto, enfatizam kits de instrumentos pré-esterilizados, visualização digital integrada e consoles modulares que reduzem os custos de entrada para mercados emergentes. Ao mesmo tempo, os órgãos reguladores nos Estados Unidos, na União Europeia e na China estão endurecendo os requisitos de evidências e rastreabilidade, elevando o patamar para novos entrantes, mas ampliando as oportunidades para os participantes estabelecidos com sistemas de qualidade robustos.
Principais Conclusões do Relatório
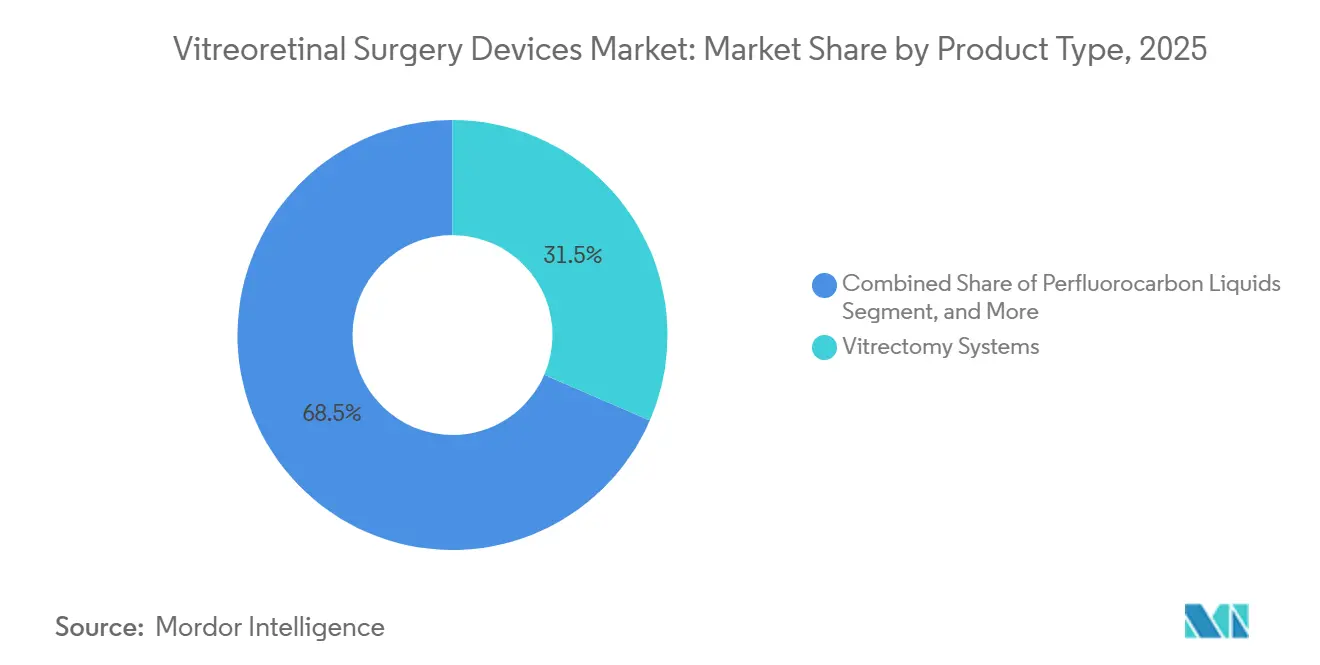
- Por tipo de produto, os sistemas de vitrectomia lideraram com 34,81% da participação do mercado de dispositivos para cirurgia vitreorretiniana em 2025, enquanto os consumíveis de uso único estão se expandindo a um CAGR de 6,76% até 2031.
- Por tipo de cirurgia, os procedimentos posteriores responderam por 69,03% do tamanho do mercado de dispositivos para cirurgia vitreorretiniana em 2025, mas os procedimentos anteriores estão avançando a um CAGR de 7,20% até 2031.
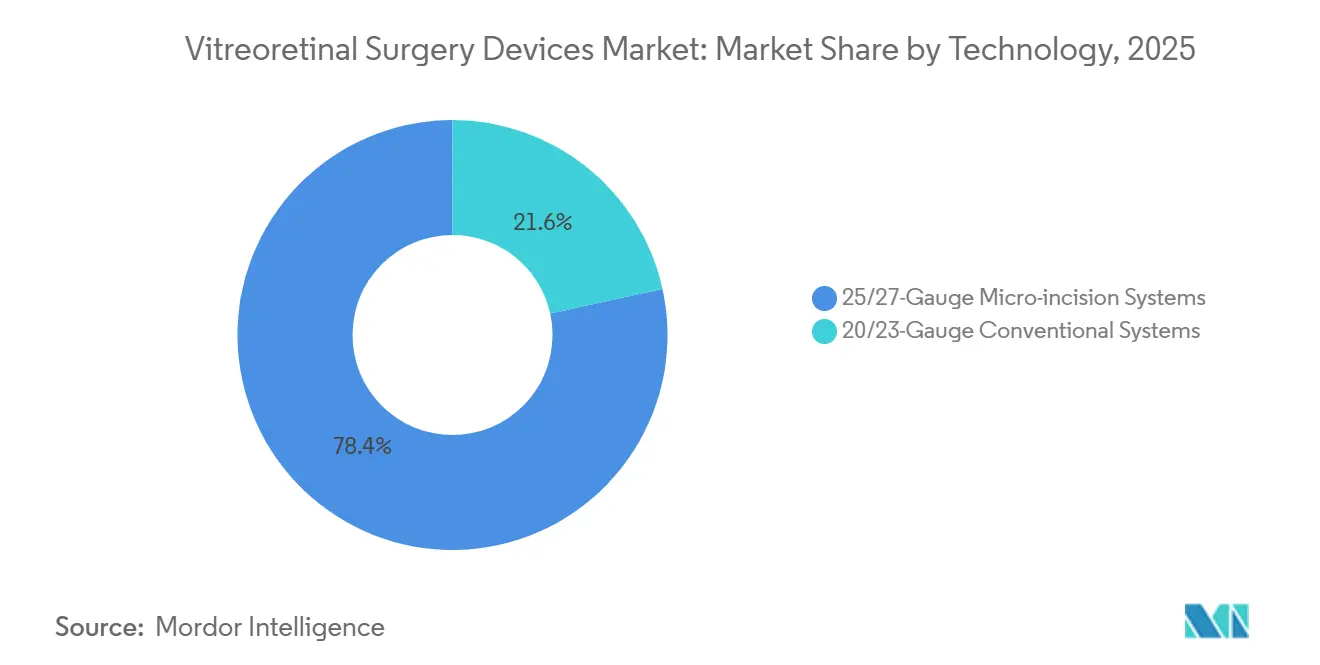
- Por tecnologia, as plataformas de microincisão de calibre 25 e 27 comandaram 78,43% da receita do segmento em 2025; os sistemas convencionais de calibre 20/23 estão crescendo a 5,91% ao ano em regiões sensíveis ao custo.
- Por usuário final, os hospitais detinham 42,46% da receita do segmento em 2025, enquanto os CCAs são o canal de crescimento mais rápido, expandindo-se a um CAGR de 8,52% durante o horizonte de previsão.
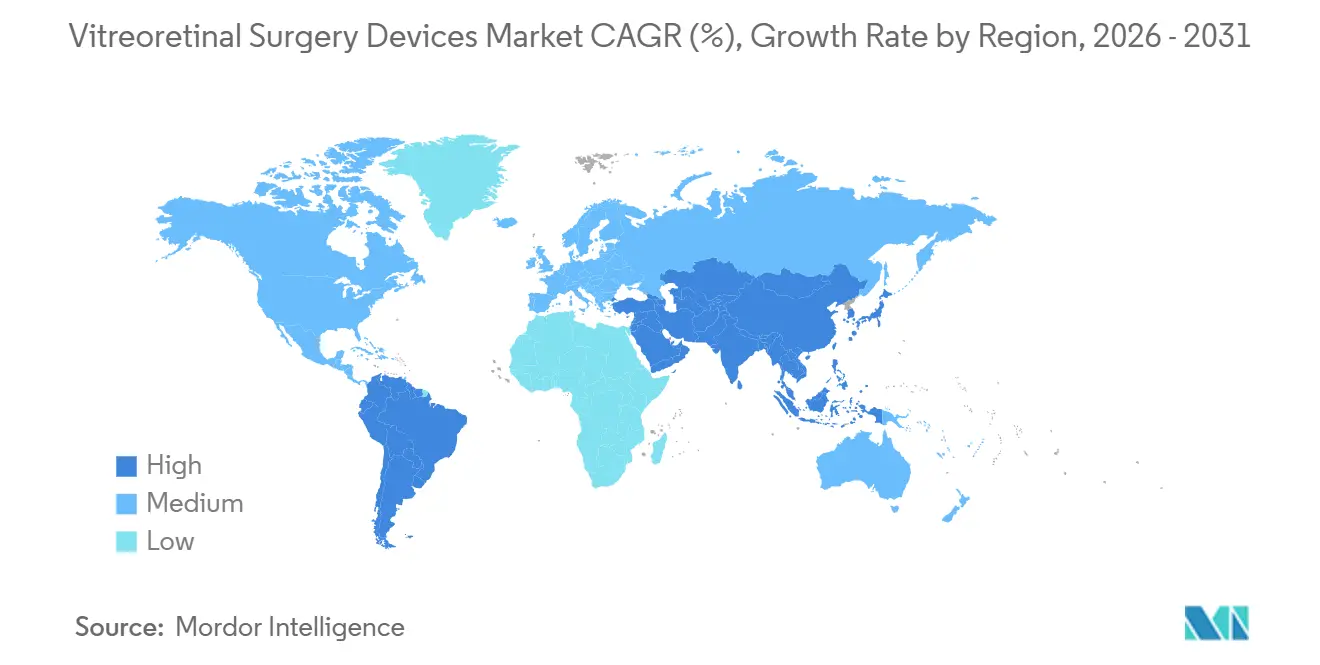
- Por geografia, a América do Norte reteve uma participação de receita de 39,16% em 2025, mas a Ásia-Pacífico está preparada para crescer a um CAGR de 7,74% até 2031, impulsionada pelo turismo médico e adições de capacidade do setor público.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de retinopatia diabética e degeneração macular relacionada à idade | +1.2% | Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento da população idosa em todo o mundo | +0.8% | Japão, Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Transição para instrumentos de uso único | +0.9% | América do Norte, União Europeia, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Expansão de procedimentos ambulatoriais/CCAs | +1.1% | América do Norte, Europa Ocidental, Conselho de Cooperação do Golfo | Curto prazo (≤ 2 anos) |
| Tomografia de coerência óptica intraoperatória e visualização digital | +0.6% | América do Norte, Alemanha, Japão | Médio prazo (2-4 anos) |
| Crescimento liderado pelo turismo médico na Ásia-Pacífico | +0.7% | Tailândia, Singapura, Índia, Malásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Retinopatia Diabética e Degeneração Macular Relacionada à Idade
A retinopatia diabética afetou 103,12 milhões de adultos em 2025, enquanto a degeneração macular relacionada à idade atingiu 195,92 milhões de casos, criando um pipeline duradouro para procedimentos retinianos complexos. O programa Healthy China 2030 da China aumentou a cobertura de triagem retiniana rural para 54% até 2025, resultando em um aumento de 22% nos casos proliferativos recém-diagnosticados.[1]Comissão Nacional de Saúde da China, "Atualização de Triagem do Healthy China 2030," nhc.gov.cn O Programa Nacional para Controle da Cegueira da Índia relatou que a prevalência de doenças oculares diabéticas subiu para 21,3% entre diabéticos conhecidos em 2025, aumentando os tempos de espera por especialistas em cidades de segundo nível. Na América do Norte, as crescentes taxas de obesidade sustentam a incidência de diabetes, mantendo os atrasos nos procedimentos elevados. Essas tendências epidemiológicas estão impulsionando a expansão do mercado de dispositivos para cirurgia vitreorretiniana, à medida que hospitais e CCAs investem em consoles e consumíveis adicionais para atender à crescente demanda.
Transição para Instrumentos Oftálmicos de Uso Único Impulsionada por Rígidos Mandatos de Controle de Infecção
A diretriz do CDC de 2024 reclassificou os endo-iluminadores reutilizáveis como dispositivos críticos que exigem esterilização entre os casos, um padrão que muitos departamentos de processamento estéril têm dificuldade em cumprir. Os serviços de retina nos Estados Unidos responderam migrando para tubos de luz descartáveis pré-esterilizados e cortadores, provocando um aumento de 41% nas vendas de descartáveis da Alcon no terceiro trimestre de 2025. As regras de rastreabilidade do Regulamento de Dispositivos Médicos da União Europeia adicionaram burocracia para os reutilizáveis, acelerando a adoção de produtos de uso único em centros de alto volume na Alemanha e na França. A plataforma Stellaris Elite da Bausch + Lomb capitalizou a tendência ao agrupar pacotes descartáveis de calibre 25 que eliminam a responsabilidade de reprocessamento, capturando 18% do segmento de CCAs nos Estados Unidos em 2025. À medida que os hospitais urbanos da Ásia-Pacífico emulam os padrões ocidentais de controle de infecção, a penetração de produtos de uso único está aumentando em Singapura, Seul e cidades chinesas de primeiro nível.
Expansão de Procedimentos Vitreorretinianos Ambulatoriais/em CCAs
O Medicare removeu vários códigos de vitrectomia da lista exclusiva para internação em 2025, permitindo que os CCAs cobrassem 58% das taxas hospitalares ambulatoriais enquanto retinham margens mais altas.[2]Centros de Serviços Medicare e Medicaid, "Tabela de Honorários Médicos 2025," cms.gov O volume de vitrectomias em CCAs nos Estados Unidos saltou 27% em relação ao ano anterior até o primeiro trimestre de 2026, com a SCA Health abrindo 14 centros focados em retina equipados para rotatividade de 90 minutos. A Arábia Saudita licenciou 22 unidades privadas de cirurgia de dia em 2025, espelhando a mudança dos Estados Unidos. No entanto, a penetração de CCAs na Europa permanece abaixo de 15% devido a obstáculos de licenciamento e contratos hospitalares agrupados. A migração concentra o volume em instalações de alto rendimento que favorecem kits padronizados e descartáveis, expandindo assim a demanda endereçável por dispositivos para cirurgia vitreorretiniana.
Adoção de Tomografia de Coerência Óptica Intraoperatória e Visualização Digital
O RESCAN 700 da Carl Zeiss Meditec e o EnFocus Ultra da Leica, aprovados em 2024, integraram a tomografia de coerência óptica de domínio espectral em microscópios cirúrgicos, reduzindo as taxas de repetição de descamação de membranas em 23% em casos proliferativos complexos. O display 3D NGENUITY da Alcon atingiu 22% de penetração em centros acadêmicos dos Estados Unidos no final de 2025, reduzindo a tensão cervical do cirurgião em 40% durante listas de 8 horas. A força de trabalho envelhecida de oftalmologistas do Japão valoriza o display ergonômico com visão elevada, apoiando a adoção precoce. Os prêmios de capital elevados, variando de USD 150.000 a USD 200.000 acima dos microscópios padrão, permanecem uma barreira; no entanto, modelos de arrendamento e contratos de serviço agrupados estão ajudando a melhorar a acessibilidade. A capacidade da tecnologia de encurtar o tempo operatório e evitar reintervenções reforça sua atração sobre o mercado de dispositivos para cirurgia vitreorretiniana.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e consumíveis | -0.9% | Ásia-Pacífico emergente, América Latina, Oriente Médio e África | Médio prazo (2-4 anos) |
| Complicações pós-operatórias | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Reembolso irregular para kits premium | -0.7% | América do Norte, mercados europeus selecionados | Médio prazo (2-4 anos) |
| Longos ciclos de aprovação regulatória | -0.5% | União Europeia pós-Regulamento de Dispositivos Médicos, Administração Nacional de Produtos Médicos da China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Consumíveis
Uma suíte de vitrectomia totalmente configurada custa entre USD 250.000 e USD 450.000, valor que exclui 68% das práticas independentes de retina dos Estados Unidos da propriedade.[3]Sociedade Americana de Especialistas em Retina, "Pesquisa de Prática 2025," asrs.org Os pacotes de uso único adicionam entre USD 800 e USD 1.200 por caso, em comparação com USD 200 a USD 300 para reutilizáveis após o trabalho de reprocessamento, pressionando as margens em mercados de baixa renda. Na Índia, os consumíveis respondem por 42% dos custos dos procedimentos, o que limita a adoção em cidades de segundo e terceiro nível, onde os pagamentos diretos dominam. O EVA NEXUS da DORC, lançado a USD 180.000, visa preencher a lacuna com atualizações modulares, mas apresenta adoção lenta, pois os cirurgiões priorizam os ecossistemas consolidados da Alcon e da Bausch. Embora modelos de arrendamento, como o OptiLease da Alcon, distribuam os custos ao longo de 36 meses, apenas 10% das práticas os adotaram devido ao risco percebido de obsolescência.
Reembolso Irregular para Kits Premium
O pagamento do Medicare para CCAs referente ao CPT 67036 em 2025 é de USD 1.847, mal cobrindo os descartáveis básicos de microincisão e sem espaço para complementos de tomografia de coerência óptica intraoperatória. As seguradoras privadas dos Estados Unidos frequentemente classificam os tubos de luz descartáveis como suprimentos agrupados, negando pagamento separado. O sistema de grupos de diagnóstico relacionado da Alemanha paga EUR 2.100 (USD 2.289), mas exige documentação onerosa para cobrar atualizações de calibre 27. A tarifa fixa de GBP 1.620 (USD 2.041) do Reino Unido está congelada desde 2024, forçando os serviços do Serviço Nacional de Saúde a racionar ferramentas avançadas de visualização. Os fabricantes começaram a implementar contratos baseados em valor; a Bausch + Lomb, por exemplo, reduz 15% do preço de tabela em troca de economias compartilhadas em readmissões para superar a resistência dos pagadores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Consumíveis Ganham Espaço à Medida que os Sistemas AmadurecemOs consumíveis de uso único expandiram sua participação no mercado de dispositivos para cirurgia vitreorretiniana em 2025 e têm previsão de crescer a uma taxa anual de 6,76% até 2031, enquanto os consoles de vitrectomia responderam por 34,81% da receita. As seringas de óleo de silicone pré-preenchidas reduziram oito minutos do tempo de preparação por caso e diminuíram o risco de contaminação, impulsionando a adoção entre os CCAs focados em alta rotatividade. A endo-iluminação está migrando para tubos de luz LED descartáveis, com 58% das vendas da Bausch em 2025 projetadas para vir de unidades de uso único. Os líquidos perfluorocarbonados permanecem um nicho, mas com receita estável; a formulação de duração estendida da Vitreq, com marcação CE em 2024, prolongou o tempo de permanência do tamponamento e adiou cirurgias de acompanhamento.
O impulso dos consumíveis depende dos mandatos de controle de infecção e da economia dos CCAs, onde o espaço de reprocessamento é escasso. O mercado de dispositivos para cirurgia vitreorretiniana para descartáveis deve se expandir ainda mais à medida que o CDC e os reguladores da União Europeia examinam os dados de validação para dispositivos reutilizáveis. Enquanto isso, os fornecedores de consoles enfatizam a compatibilidade retroativa; o sistema Unity da Alcon permite que os proprietários legados do Constellation migrem gradualmente adicionando cassetes descartáveis específicos para cada calibre. A Carl Zeiss Meditec agrupa microscópios com módulos de tomografia de coerência óptica para garantir receita de consumíveis a longo prazo, espelhando o modelo de impressora e tinta que estabiliza o fluxo de caixa.


Por Tipo de Cirurgia:
Os Procedimentos no Segmento Anterior AceleramOs procedimentos posteriores continuaram a dominar, respondendo por 69,03% da receita em 2025; no entanto, os volumes de vitrectomia anterior aumentaram 7,20% ao ano devido a traumas pediátricos e complicações relacionadas à catarata. O tamanho do mercado de dispositivos para cirurgia vitreorretiniana para casos anteriores se beneficia da reutilização dos mesmos cortadores de calibre 27 usados posteriormente, minimizando os SKUs de estoque para os CCAs. Uma abordagem anterior de calibre 27 reduziu o tempo cirúrgico em 12 minutos em comparação com uma abordagem de calibre 20, diminuindo a exposição à anestesia em crianças e alinhando-se com a economia das sessões dos CCAs. Os casos posteriores, embora de crescimento mais lento, respondem por 82% dos gastos com consumíveis, pois exigem mais fórceps, tesouras e tamponamentos retinianos.
As reformas de neutralidade de local do Medicare em 2025 apagaram ainda mais as divisões entre internação e ambulatório, incentivando a alta no mesmo dia mesmo para reparos posteriores. Os oftalmologistas encaminham cada vez mais complicações anteriores complexas para especialistas em retina, concentrando o volume em centros de alto rendimento que especificam kits descartáveis. A BVI e a Katalyst Surgical agora oferecem pacotes de vitrectomia anterior abaixo de USD 400 que se alinham com os pacotes dos pagadores, reforçando os ventos favoráveis dos consumíveis para o mercado de dispositivos para cirurgia vitreorretiniana.
Por Tecnologia:
A Dominância da Microincisão Mascara o Ressurgimento dos Sistemas ConvencionaisAs plataformas de microincisão de calibre 25 e 27 detêm 78,43% de participação em 2025, valorizadas por fechamentos sem sutura e recuperação rápida. No entanto, os consoles de calibre 20/23 de menor custo estão se recuperando, com preços subindo 5,91% em locais da Ásia-Pacífico e da América Latina sensíveis ao preço. Uma metanálise mostrou que a vitrectomia de calibre 27 reduziu a hipotonia para 1,2% em comparação com 3,8% para a vitrectomia de calibre 20, mas esta última permanece essencial para a manipulação de membranas espessas e remoção de corpos estranhos grandes. As redes de cuidados oculares indianas implantam sistemas de calibre 20 em satélites rurais, onde os instrumentos reutilizáveis se alinham com as restrições orçamentárias. O mercado de dispositivos para cirurgia vitreorretiniana continua a priorizar consoles híbridos; o sistema Unity da Alcon oferece cassetes de calibre intercambiáveis, permitindo que as clínicas adaptem os custos à complexidade dos casos.
Os reguladores da União Europeia desaceleraram a introdução de produtos de calibre ultrapequeno, aqueles com diâmetros de calibre 30 e menores, pois os fabricantes devem demonstrar não inferioridade em relação ao calibre 27. Esse atraso regulatório poderia prolongar a receita dos calibres estabelecidos, dando aos fornecedores tempo para amortizar a pesquisa e o desenvolvimento. Enquanto isso, os sistemas robóticos de colocação de trocarte da Preceyes prometem padronizar o alinhamento das portas entre os calibres, potencialmente nivelando a curva de aprendizado e expandindo a demanda endereçável.
Por Usuário Final:
Os CCAs Capturam Volume Consciente de MargemOs hospitais retiveram uma participação de 42,46% em 2025, mas os volumes dos CCAs estão se expandindo a uma taxa anual de 8,52%, impulsionados por um custo por caso 28%-34% menor e incentivos de participação acionária para cirurgiões. A SCA Health e a Surgery Partners adicionaram 31 centros dedicados à retina em 2025, cada um configurado para 12 a 16 casos diários e abastecido exclusivamente com pacotes de instrumentos pré-esterilizados. O tamanho do mercado de dispositivos para cirurgia vitreorretiniana associado aos CCAs é, portanto, o canal de crescimento mais rápido. Na Europa e no Japão, o licenciamento restritivo mantém a dominância hospitalar, mas os debates políticos estão se intensificando à medida que os pagadores examinam os benchmarks de economia dos Estados Unidos.
As clínicas de oftalmologia permanecem um usuário final de nicho, mas digno de nota: sistemas portáteis, como o Photon da MedOne, com preço de USD 120.000, permitem floaterectomias no consultório. A incerteza de reembolso, no entanto, limita o crescimento. O arrendamento de 36 meses da Alcon a USD 6.500 por mês visa superar as barreiras de capital, mas a adoção fica aquém em meio a preocupações com a obsolescência tecnológica. No entanto, qualquer aceleração nos procedimentos baseados em clínicas abriria uma frente adicional no mercado de dispositivos para cirurgia vitreorretiniana.
Análise Geográfica
Mercado de Dispositivos para Cirurgia Vitreorretiniana na América do Norte
A América do Norte respondeu por 39,16% da receita de 2025, sustentada pela disposição do Medicare em reembolsar a visualização digital e pela alta penetração de Centros de Cirurgia Ambulatorial (ASC). Somente os Estados Unidos instalaram 230 novos consoles de vitrectomia em 2025, sendo 64% destes destinados a ASCs. O Canadá continua a privilegiar os departamentos ambulatoriais hospitalares, mas está testando projetos-piloto de pagamento agrupado que poderão acelerar o licenciamento de ASCs até 2027.
Mercado de Dispositivos para Cirurgia Vitreorretiniana na Ásia-Pacífico
A Ásia-Pacífico é o território de crescimento mais acelerado, avançando a um CAGR de 7,74% até 2031. O turismo médico atraiu 47.200 casos oftalmológicos internacionais para a Tailândia em 2025, enquanto a Missão Nacional de Saúde da Índia financiou 140 sistemas de vitrectomia para hospitais distritais no mesmo ano. A NHSA da China catalogou 12 códigos retinianos reembolsáveis em 2025, reembolsando 85% dos custos do paciente e impulsionando a demanda por consoles em clusters urbanos de segundo nível. Em conjunto, essas iniciativas expandem o mercado de dispositivos para cirurgia vitreorretiniana e deslocam o crescimento de instalação de unidades em direção à Ásia-Pacífico.
Mercado de Dispositivos para Cirurgia Vitreorretiniana na EMEA, América do Sul e Oceania
O crescimento da Europa é dificultado pelas tarifas DRG estagnadas e pelas rigorosas normas do Regulamento de Dispositivos Médicos da UE (EU MDR), que prolongam os prazos de aprovação e atrasam o lançamento de produtos de novo calibre e de uso único. As pressões de acúmulo de demanda na Alemanha, no Reino Unido e na França estão levando clínicas da Europa Oriental a adotar sistemas de calibre 23 de menor custo, o que pode moderar os preços médios de venda regionais. O Oriente Médio e a África crescem a uma taxa de 6,2% ao ano, impulsionados pela privatização hospitalar do Conselho de Cooperação do Golfo e pela expansão da rede de hospitais privados da África do Sul. A América do Sul enfrenta volatilidade cambial; o sistema público SUS do Brasil reembolsa apenas kits básicos de calibre 20, deslocando a demanda por produtos premium para clínicas urbanas de pagamento particular. A Austrália, embora represente um mercado menor, aprovou o reembolso da tomografia de coerência óptica intraoperatória (OCT) em 2025, evidenciando seu perfil de adotante precoce.

Panorama regulatório
A regulamentação para dispositivos de cirurgia vitreorretiniana está se tornando mais rigorosa em relação a evidências, rastreabilidade e desempenho controlado por software nos principais mercados. Nos Estados Unidos, os ciclos de inovação e renovação de produtos para consoles e cortadores de vitrectomia continuam a passar principalmente pela via FDA 510(k), com autorizações notáveis em 2026 para o cortador de vitrectomia de porta dupla Bi-Blade+ da Bausch + Lomb e uma atualização avançada de Adaptive Fluidics para o sistema Stellaris Elite, após a autorização anterior da FDA para a plataforma UNITY VCS/CS da Alcon. Essas autorizações incrementais reforçam um ambiente de conformidade focado em verificação e validação para alterações de hardware e software, além de apoiar extensões de linha mais rápidas em comparação com a entrada por via de novo.
Na Europa, o Regulamento (UE) 2017/745 (EU MDR) continua sendo o marco regulatório vigente em 2026, elevando os requisitos de rastreabilidade baseada em UDI, documentação técnica e vigilância pós-mercado, o que pode estender os prazos para novos formatos de calibre e variantes de uso único. A atividade de padronização também continua sob o MDR por meio de atualizações de normas harmonizadas publicadas via mecanismos da UE, o que elevou o nível de exigência para gestão de risco e expectativas de avaliação biológica usadas na avaliação de conformidade. Na China, o acesso ao mercado pela NMPA está cada vez mais vinculado a orientações técnicas atualizadas, incluindo a revisão de dezembro de 2025 dos princípios orientadores para equipamentos de facoemulsificação oftálmica e vitrectomia, além de disposições de registro e cadastro que exigem dossiês técnicos detalhados para dispositivos Classe III e importados, aumentando a carga de conformidade para sistemas vitreorretinianos importados e componentes descartáveis avançados.
Cenário Competitivo
O mercado de dispositivos para cirurgia vitreorretiniana apresenta concentração moderada, com os cinco principais fornecedores — Alcon, Bausch + Lomb, Carl Zeiss Meditec, DORC e BVI — respondendo coletivamente por receita significativa em 2025; no entanto, nenhum desses fornecedores superou 20%. A plataforma Unity da Alcon integra sensoriamento de pressão em tempo real em um cortador descartável de calibre 27, reduzindo as taxas de hipotonia em 19%. A Stellaris Elite da Bausch + Lomb agrupa um console de calibre 25 com pacotes de instrumentos de uso único, capturando 18% do nicho de CCAs dos Estados Unidos ao eliminar a responsabilidade de reprocessamento. A Carl Zeiss Meditec aproveita sua base de microscópios para vender de forma cruzada a tomografia de coerência óptica intraoperatória RESCAN 700, atingindo 12% de penetração entre as práticas de retina dos Estados Unidos em 2025.
Os entrantes em espaços em branco focam em descartáveis disruptivos em termos de custo e robótica. O cortador de calibre 27 da Katalyst Surgical foi lançado 40% abaixo dos preços médios de venda dos concorrentes, atraindo os CCAs obcecados com rotatividade. Os líquidos perfluorocarbonados de duração estendida da Vitreq reduziram as cirurgias de acompanhamento e ganharam tração na Europa. A Preceyes obteve a marcação CE para um assistente robótico de vitrectomia que estabiliza o movimento dos instrumentos com precisão de 10 μm, potencialmente ampliando o acesso dos cirurgiões. A atividade de patentes relacionada à segmentação de membranas assistida por inteligência artificial e ao posicionamento robótico de trocarte aumentou 34% entre 2024 e 2025, prenunciando um possível ponto de inflexão na automação na próxima década.
Os ventos contrários regulatórios estão se intensificando. A orientação do FDA de 2025 endurece a validação para alegações de reprocessamento de uso único, favorecendo os participantes estabelecidos com plantas certificadas pela ISO 13485. As regras de rastreabilidade do Regulamento de Dispositivos Médicos da União Europeia adicionam custos, mas elevam as barreiras de entrada. Coletivamente, essas dinâmicas preservam a margem para os líderes de mercado, mas deixam lacunas estratégicas, particularmente em descartáveis de baixo custo, onde os participantes ágeis podem prosperar.
Líderes do Setor de Dispositivos para Cirurgia Vitreorretiniana
Dutch Ophthalmic Research Center International BV
Bausch & Lomb, Inc
Alcon, Inc.
MedOne Surgical, Inc
Carl Zeiss Meditec
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Dispositivos para Cirurgia Vitreorretiniana
- Alcon
- ASICO
- Bausch Health
- BVI (Beaver-Visitec)
- Carl Zeiss
- D.O.R.C. USA
- Dutch Ophthalmic Research Center International
- GEUDER
- HOYA / Pentax Medical
- IRIDEX
- Johnson & Johnson
- Katalyst Surgical
- Danaher
- MedOne Surgical
- Nidek
- OCULUS Optikgeräte
- Optos
- Peregrine Surgical
- Synergetics
- Topcon
- Vitreq
- Ziemer Group

Oportunidades de mercado e perspectivas futuras
As oportunidades de produtos e fluxos de trabalho estão se concentrando em ambientes de alto rendimento e plataformas que reduzem o tempo de preparação enquanto melhoram a estabilidade e o controle fluídico. À medida que os casos migram cada vez mais para centros cirúrgicos ambulatoriais, a demanda está se voltando para kits padronizados de uso único e cortadores de maior velocidade que suportam prazos previsíveis. Ao mesmo tempo, os limites de reembolso mantêm pressão sobre a economia de consumíveis por caso e direcionam as aquisições para kits combinados e de preço acessível. A atividade recente das plataformas apoia essa direção: a autorização da FDA e a subsequente comercialização do UNITY VCS/CS da Alcon destacaram um design de console orientado à eficiência, enquanto a autorização da FDA em 2026 da Bausch + Lomb para o Bi-Blade+ e uma atualização de Adaptive Fluidics, seguidas de um lançamento europeu do cortador, indicam investimento contínuo no desempenho dos cortadores e na fluídica automatizada como diferenciais.
Um segundo espaço em branco está emergindo da convergência dos fluxos de trabalho de catarata e vitreorretiniano, onde plataformas de facovitrectomia de função dupla podem reduzir a duplicação de capital e simplificar o treinamento e a estrutura de serviços para centros de casos mistos. A obtenção da Marca CE em abril de 2026 pela BVI Medical, sob o EU MDR, para a plataforma cirúrgica de função dupla Virtuoso oferece um exemplo concreto de fornecedores voltados para conjuntos integrados, à medida que hospitais e ASCs racionalizam equipamentos e processamento estéril. A evolução da prática clínica também está influenciando o mix de demanda, pois estudos clínicos registrados sobre retinopatia diabética proliferativa que comparam abordagens baseadas em vitrectomia com regimes alternativos podem afetar o uso de descartáveis, a demanda por acessórios de laser/endolaser e os requisitos de rendimento das linhas de serviço de retina.
Recent Industry Developments in Mercado de Dispositivos para Cirurgia Vitreorretiniana
- Maio de 2026: a Bausch + Lomb lançou o cortador de vitrectomia de porta dupla Bi-Blade+ na plataforma Stellaris Elite na União Europeia. O lançamento ampliou o acesso a cortes de maior velocidade e a uma geometria de cortador atualizada em uma região onde a conformidade com o EU MDR e os ciclos de aquisição influenciam o momento das atualizações. Também fortaleceu a posição da Bausch + Lomb em centros que padronizam kits descartáveis e rotatividade mais rápida de salas cirúrgicas.
- Julho de 2025: o UNITY VCS da Alcon recebeu aprovação da Health Canada. A aprovação expandiu o alcance comercial de uma plataforma integrada de vitreorretiniano e catarata para o Canadá, apoiando a padronização transfronteiriça de programas de retina que operam na América do Norte. Também reforçou a dinâmica competitiva em torno dos ciclos de renovação de plataformas e das conversões da base instalada.
- Junho de 2024: a Alcon recebeu a autorização 510(k) da FDA dos EUA para o Sistema de Catarata Vitreorretiniano (VCS) e o Sistema de Catarata (CS) UNITY. A autorização permitiu que uma plataforma de nova geração entrasse no mercado dos EUA, com ênfase na eficiência cirúrgica e em fluxos de trabalho consolidados entre procedimentos de catarata e vitreorretinianos. A decisão acelerou movimentos competitivos em direção a consoles modulares e sistemas integrados projetados para departamentos ambulatoriais hospitalares de alto volume e ASCs.


Mercado de Dispositivos para Cirurgia Vitreorretiniana Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de dispositivos de cirurgia vitreorretiniana abrange receitas de dispositivos vinculadas a procedimentos cirúrgicos no vítreo e na retina, onde instrumentos, sistemas e materiais específicos de procedimentos são usados em salas cirúrgicas e centros ambulatoriais.
Exclusões de escopo: excluímos exames oftalmológicos diagnósticos de rotina e exames de imagem oftálmica geral que não apoiam diretamente um procedimento cirúrgico vitreorretiniano.
Visão geral da segmentação
- Por Tipo de Produto
- Líquidos Perfluorocarbonados
- Instrumentos de Endo-Iluminação
- Seringas de Óleo de Silicone Pré-Preenchidas para Cirurgia Vitreorretiniana
- Sistemas de Vitrectomia
- Consumíveis de Uso Único
- Outros Tipos de Produtos
- Por Tipo de Cirurgia
- Cirurgia Vitreorretiniana Posterior
- Cirurgia Vitreorretiniana Anterior
- Por Tecnologia
- Sistemas Convencionais de Calibre 20/23
- Sistemas de Microincisão de Calibre 25/27
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas de Oftalmologia
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com informações públicas e repetíveis que ajudam a mapear a demanda e a direção dos preços antes que qualquer modelagem seja finalizada. Utilizamos a Organização Mundial da Saúde, o CDC dos EUA, o NIH e a literatura clínica indexada pelo PubMed, além de portais nacionais de estatísticas de saúde, para acompanhar fatores impulsionadores de procedimentos, como doenças oculares diabéticas e condições retinianas relacionadas à idade. No lado da oferta, analisamos relatórios anuais e apresentações a investidores de fabricantes para entender a exposição da linha de produtos, o mix geográfico e os principais lançamentos de produtos.
Também usamos fontes como a AAO e outras publicações de sociedades de oftalmologia para captar mudanças na prática clínica, e monitoramos resumos de recolhimentos e eventos adversos da FDA dos EUA para identificar disrupções que possam alterar temporariamente os padrões de uso. Quando relevante, estatísticas de importação e exportação são analisadas para verificar o fluxo de dispositivos para as principais regiões. Também usamos um banco de dados de assinatura paga para dados financeiros e notícias de empresas, a fim de acompanhar ações corporativas e divulgações de receita com um cronograma cambial consistente. Esses exemplos não são exaustivos, e contamos com referências públicas adicionais para coletar, validar e esclarecer dados ao longo do trabalho.
Entrevistas e pesquisas primárias
Discussões primárias são usadas para validar a divisão real entre equipamentos e consumíveis vinculados a procedimentos, e para testar premissas sobre ciclos de substituição e preços médios de venda. Conversamos com cirurgiões oftalmológicos, administradores de centros cirúrgicos ambulatoriais, equipes de compras hospitalares e especialistas em produtos do lado da distribuição na Ásia-Pacífico, EMEA e Américas, de modo que os padrões regionais de tratamento e as regras de compra sejam refletidos. As informações são então usadas para refinar o conjunto de demanda e reconciliar sinais de pesquisa documental que não se alinham claramente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 13% | Ásia-Pacífico: 44% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 42% | EMEA: 35% |
| Participantes menores: 17% | Gerentes: 45% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a demanda por procedimentos é reconstruída a partir do conjunto tratado e da intensidade de procedimentos, sendo então convertida em valor de dispositivos com base no uso típico de dispositivos por caso e na precificação combinada. O modelo utiliza dados práticos, como volumes de procedimentos vitreorretinianos, a proporção entre casos anteriores e posteriores, a adoção de sistemas de vitrectomia e ferramentas de iluminação por procedimento, taxas de uso de óleo de silicone e líquidos de perfluorocarbono, e ciclos médios de substituição de sistemas de capital em hospitais e centros ambulatoriais. Quando a narrativa é consistente entre regiões, os totais principais se alinham ao final da construção.
Para manter os totais fundamentados, utilizamos verificações seletivas de baixo para cima, como a consolidação da exposição de receita amostrada de fornecedores às linhas vitreorretinianas, verificações de canal sobre faixas de preço, e volume de casos multiplicado pelo valor médio do kit para um subconjunto de países. Quando as divulgações de receita são combinadas em portfólios oftalmológicos mais amplos, as lacunas são tratadas aplicando faixas de participação de produto verificadas a partir de entrevistas, e então testando o gasto implícito por procedimento. Para a previsão, utilizamos análise de cenários com um caso-base ancorado em tendências epidemiológicas e crescimento de procedimentos, e ajustamos para adições de capacidade em ASCs, estabilidade de reembolso e a progressão esperada do ASP com base no que os respondentes primários compartilharam.
Validação de dados e ciclo de atualização
A validação é feita em camadas, de modo que o ruído de uma única fonte não determine o número final. Comparamos os resultados com sinais independentes, como a direção do crescimento de procedimentos, a cadência de substituição de equipamentos e as mudanças de demanda regional relatadas, e então analisamos anomalias até que a causa seja clara. Se uma variável mudar drasticamente, como uma alteração de preço inesperada ou uma disrupção relacionada à segurança, as premissas afetadas são reverificadas por meio de chamadas de acompanhamento e fontes públicas atualizadas.
Antes da aprovação final, o modelo e a narrativa passam por uma revisão interna em várias etapas, de modo que a lógica de cálculo, o tratamento cambial e as divisões regionais permaneçam consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais podem movimentar o mercado de forma significativa. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação da estimativa de mercado de dispositivos de cirurgia vitreorretiniana da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para dispositivos de cirurgia vitreorretiniana podem variar muito, mesmo quando se referem ao mesmo tema. As diferenças geralmente decorrem de quais produtos são contabilizados, se o valor está mais próximo da demanda vinculada a procedimentos ou de gastos mais amplos com equipamentos oftálmicos, e de como a precificação e o cronograma cambial são tratados.
Lasers vitreorretinianos e equipamentos mais amplos de cirurgia retiniana aparecem como itens adicionais em algumas estimativas, mas não são contabilizados dentro da cesta de dispositivos de procedimentos vitreorretinianos definida pela Mordor Intelligence quando não fazem parte do conjunto específico do procedimento. Isso pode elevar outros totais. A dispersão também decorre de como os modelos tratam o reconhecimento de receita de sistemas de capital em comparação com consumíveis vinculados a cada caso, e se um caso-base conservador ou agressivo é usado para o crescimento de procedimentos em países de rápido crescimento. Os valores também podem variar quando premissas mais antigas sobre o uso de óleo de silicone e perfluorocarbono por caso não são atualizadas após mudanças nas preferências dos cirurgiões.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,73 bilhão de USD (2025) | |
| Consultoria Global A | 2,60 bilhões de USD (2025) | Utiliza uma cesta de dispositivos mais ampla que provavelmente agrupa categorias mais amplas de equipamentos cirúrgicos retinianos e oftálmicos, o que infla a receita endereçável além dos dispositivos específicos para procedimentos vitreorretinianos. |
| Editora do Setor B | 1,79 bilhão de USD (2025) | Parece incluir equipamentos e consumíveis adjacentes com vínculo de procedimento mais frouxo, e aplica um conjunto diferente de ASP e cronograma cambial, o que pode elevar o valor do ano corrente em comparação com um conjunto de demanda baseado em procedimentos mais restrito. |
A tabela indica que a maior parte da diferença é explicada pelo escopo do produto e pela proximidade com que as receitas estão vinculadas a procedimentos vitreorretinianos. Ao manter o conjunto de demanda ancorado nos volumes de casos e no uso típico de dispositivos por cirurgia, e depois cruzar essas informações com a exposição dos fornecedores e o feedback de precificação, o resultado permanece rastreável a dados que podem ser revisados e reproduzidos.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de dispositivos para cirurgia vitreorretiniana?
O tamanho do mercado global de dispositivos para cirurgia vitreorretiniana vale USD 762,12 milhões em 2026.
Com que rapidez se espera que o mercado de dispositivos para cirurgia vitreorretiniana cresça?
Prevê-se que se expanda a um CAGR de 3,74%, atingindo USD 919,86 milhões até 2031.
Qual região está projetada para ser a de crescimento mais rápido para dispositivos vitreorretinianos?
A Ásia-Pacífico está preparada para crescer a um CAGR de 7,74% até 2031, impulsionada pelo turismo médico e pelo investimento do setor público.
Por que os consumíveis de uso único estão ganhando espaço na cirurgia retiniana?
Mandatos mais rígidos de controle de infecção e as necessidades de fluxo de trabalho dos CCAs favorecem cortadores, tubos de luz e cânulas descartáveis pré-esterilizados.
Qual tecnologia domina os procedimentos vitreorretinianos atuais?
As plataformas de microincisão de calibre 25 e 27 detêm 78,43% de participação, valorizadas por fechamentos sem sutura e recuperação rápida.
Página atualizada pela última vez em:



