
Taille et part du marché des dispositifs de vitréctomie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.9 Milliards de dollars |
| Taille du Marché (2031) | 2.51 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.72 % |
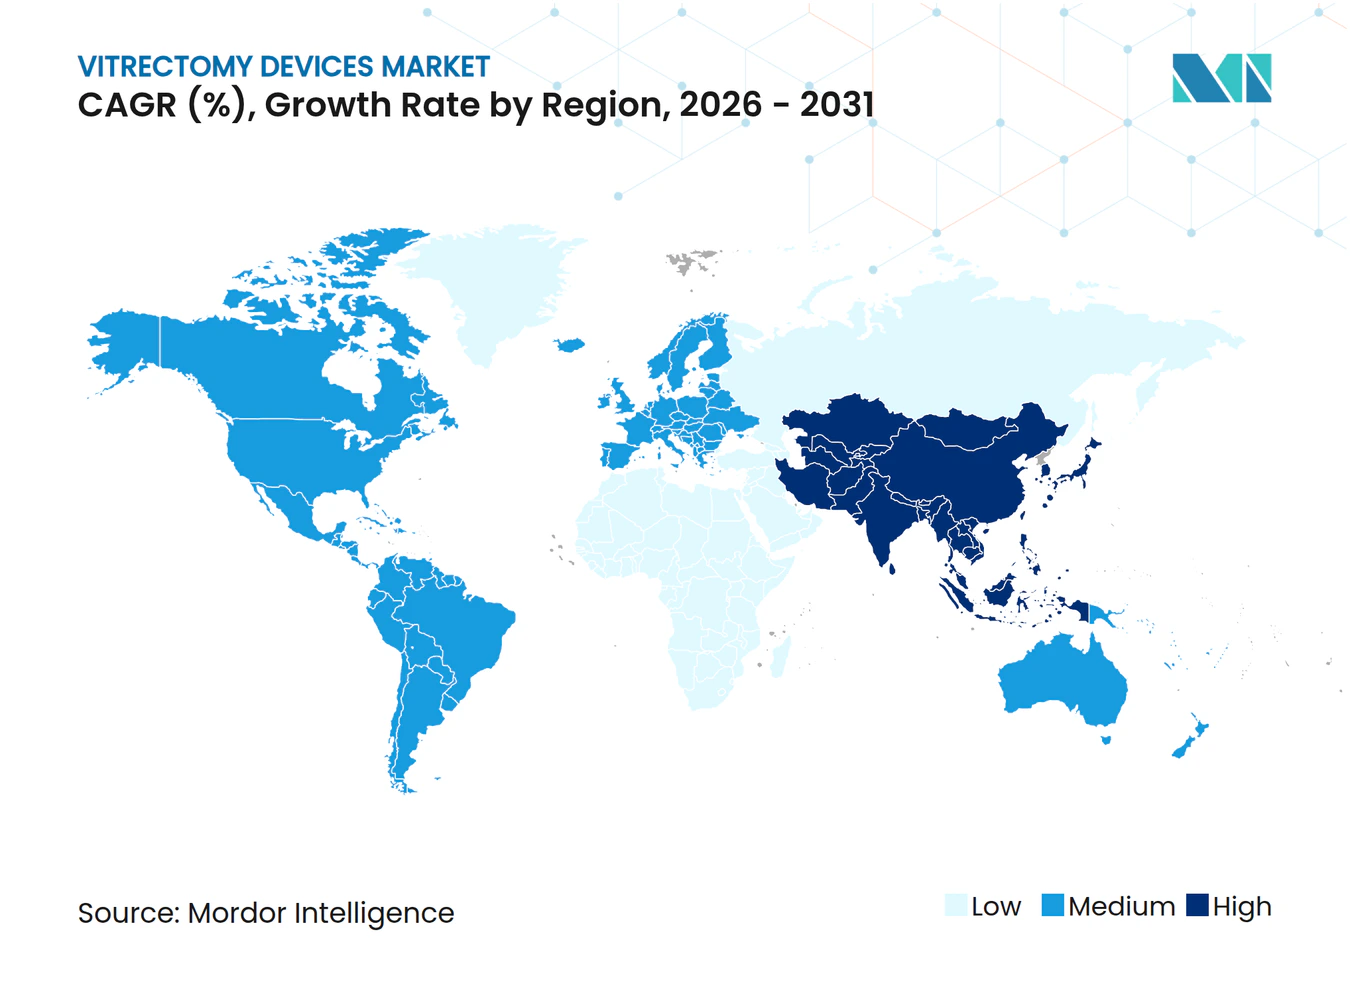
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de vitréctomie par Mordor Intelligence
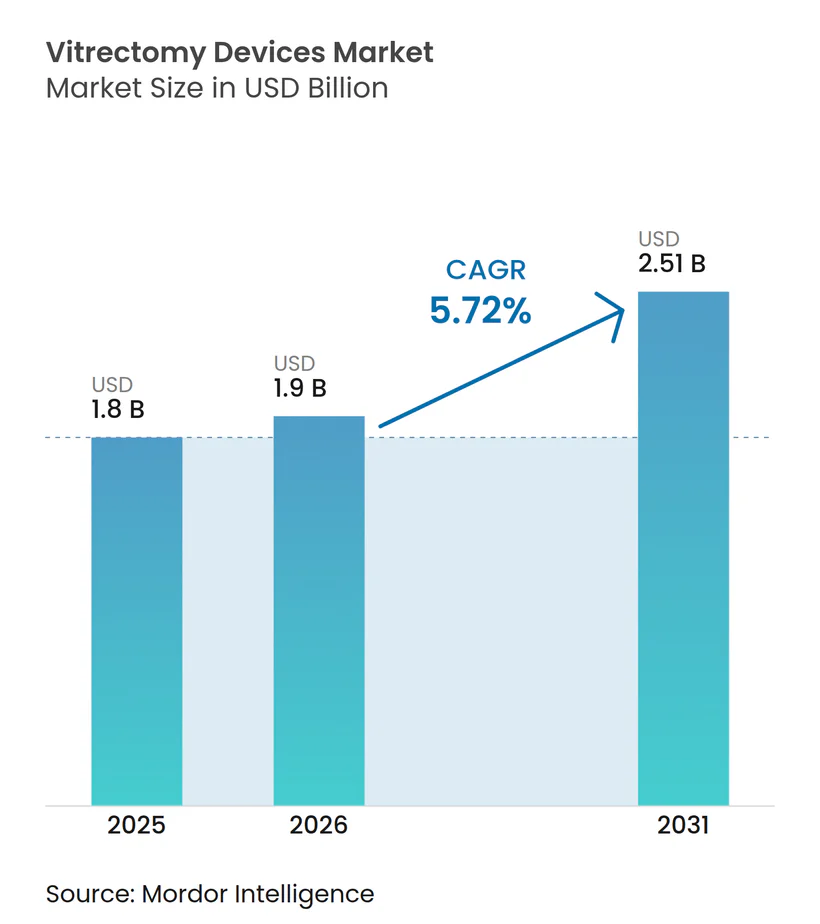
La taille du marché des dispositifs de vitréctomie en 2026 est estimée à 1,9 milliard USD, en hausse par rapport à la valeur 2025 de 1,8 milliard USD, avec des projections pour 2031 indiquant 2,51 milliards USD, soit une croissance à un TCAC de 5,72 % sur la période 2026-2031. La croissance est alimentée par le vieillissement démographique, la prévalence croissante du diabète et les avancées rapides des plateformes de chirurgie minimalement invasive. Les hôpitaux et les cliniques bénéficient d'un remboursement stable pour les interventions rétiniennes complexes, ce qui aide les fournisseurs à maintenir un taux élevé d'utilisation des équipements. La différenciation technologique autour des instruments à petite jauge et des découpeurs hypersoniques élargit l'écart de performance entre les consoles classiques et les systèmes de nouvelle génération. La consolidation parmi les principaux fabricants et les groupes de services rétiniens resserre la dynamique des décisions d'achat, tandis que le transfert des cas courants vers des structures ambulatoires élargit la base installée des plateformes portables. Les autorités réglementaires aux États-Unis et en Europe facilitent l'accès au marché pour certaines catégories ophtalmiques, réduisant les délais de mise sur le marché pour les offres innovantes et soutenant une croissance régulière des actes chirurgicaux.
Points clés du rapport
- Par type de produit, les packs de vitréctomie ont représenté 30,85 % de la part du marché des dispositifs de vitréctomie en 2025, tandis que les systèmes de vitréctomie devraient se développer à un TCAC de 6,95 % jusqu'en 2031.
- Par application, la rétinopathie diabétique a capté 39,88 % de la part des revenus de la taille du marché des dispositifs de vitréctomie en 2025 ; les traitements du trou maculaire progressent à un TCAC de 7,45 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont représenté 59,65 % de la taille du marché des dispositifs de vitréctomie en 2025, tandis que les cliniques d'ophtalmologie connaissent la croissance la plus rapide à un TCAC de 6,58 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec 37,75 % de la part du marché des dispositifs de vitréctomie en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 7,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge mondiale croissante des troubles vitréorétiniens (RD, DR, DMLA) | +1.8% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Vieillissement de la population stimulant le volume chirurgical dans les régions développées et émergentes | +1.5% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Avancées dans les technologies de vitréctomie minimalement invasive | +1.2% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Sensibilisation accrue et diagnostic précoce | +0.8% | Mondial, avec des gains précoces dans les centres urbains | Moyen terme (2-4 ans) |
| Expansion des centres de chirurgie ambulatoire et remboursement ambulatoire favorable pour la rétine | +0.9% | Amérique du Nord et UE principalement | Court terme (≤ 2 ans) |
| Transition vers les instruments ophtalmiques à usage unique sous l'impulsion de strictes obligations de contrôle des infections | +0.6% | Mondial, avec l'adoption la plus rapide dans les marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La charge mondiale croissante des troubles vitréorétiniens stimule la demande chirurgicale
La rétinopathie diabétique touche près de 10 millions d'Américains et plus de 100 millions de personnes dans le monde, engendrant une demande continue d'interventions chirurgicales. La maladie proliférante nécessite souvent une vitréctomie par la pars plana, comme le confirme une étude de cohorte indienne sur 10 ans soulignant le rôle de cette procédure dans la préservation de la vision. Les cas de dégénérescence maculaire liée à l'âge pourraient atteindre 67 millions dans l'Union européenne et 26 millions en Chine, alourdissant davantage la charge pesant sur la capacité chirurgicale. Les complications de la cataracte génèrent également un besoin de vitréctomie en aval, maintenant un volume de base des actes chirurgicaux.
Le vieillissement démographique de la population remodèle les tendances du volume chirurgical
D'ici 2025, les adultes âgés de 65 ans et plus seront plus nombreux que les jeunes dans la région européenne de l'Organisation mondiale de la Santé, soulignant le pivot démographique vers les cohortes plus âgées. Les Nations Unies projettent qu'une personne sur six dans le monde aura plus de 60 ans d'ici 2030, avec 80 % vivant dans des pays à revenu faible et intermédiaire d'ici 2050. Cette réalité démographique oblige les systèmes de santé à investir dans la capacité chirurgicale vitréorétinienne et dans des technologies de dispositifs avancées pour servir une population de patients de plus en plus âgée nécessitant des interventions complexes.
Avancées dans les technologies de vitréctomie minimalement invasive
Les instruments à petite jauge réduisent le traumatisme chirurgical et accélèrent la récupération. Une étude prospective a montré que les systèmes à pointe biseautée de calibre 25 atteignaient les objectifs procéduraux dans tous les cas avec des temps opératoires maîtrisés. Les plateformes hypersoniques fonctionnant à 31 kHz génèrent des millions de coupes par minute, réduisant la traction vitréenne et améliorant la fluidique.[1] Ces avantages ont favorisé la vitréctomie en cabinet, qui a affiché un taux de succès de 97,3 % après une seule chirurgie pour le décollement de rétine au Japon. Ces avancées technologiques permettent aux chirurgiens d'effectuer des procédures complexes en milieu ambulatoire, réduisant les coûts de santé tout en améliorant la commodité et les résultats pour les patients.
Les centres de chirurgie ambulatoire élargissent l'accès au marché
Les incitations Medicare et la réduction des coûts des établissements stimulent un transfert régulier des blocs opératoires hospitaliers vers les structures ambulatoires. Aux États-Unis, les coûts de construction de centres ophtalmiques à deux salles d'opération varient de 750 000 à 1 million USD, rendant la propriété attractive pour les groupes à fort volume d'activité. Soixante-six pour cent des chirurgiens de la rétine envisagent d'adopter la chirurgie en cabinet dans les cinq prochaines années, soutenus par plus de 60 000 procédures déjà documentées dans le registre iRWD. Cette évolution vers des modèles de soins ambulatoires crée une demande pour des systèmes de vitréctomie portables et efficaces, optimisés pour les environnements ambulatoires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'investissement et de maintenance des systèmes | -1.1% | Mondial, avec l'impact le plus élevé dans les marchés émergents | Long terme (≥ 4 ans) |
| Complications postopératoires et anxiété des patients | -0.7% | Mondial, avec des variations régionales dans l'éducation des patients | Moyen terme (2-4 ans) |
| Disponibilité limitée de chirurgiens vitréorétiniens qualifiés dans les pays en développement et vulnérabilité de la chaîne d'approvisionnement en composants de précision | -0.9% | Pays en développement et zones rurales dans le monde | Long terme (≥ 4 ans) |
| Cycles d'approbation réglementaire longs et rigoureux | -0.5% | Mondial, avec des variations selon la juridiction réglementaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les exigences élevées en capital limitent la pénétration du marché
Les ensembles d'équipements complets pour deux salles d'opération peuvent coûter jusqu'à 1 million USD, un investissement qui pèse sur les budgets hospitaliers dans les économies émergentes.[2] L'analyse coût-efficacité des procédures de vitréctomie montre des résultats favorables, la vitréctomie par la pars plana coûtant 1 468,26 EUR tout en délivrant 6,84 années de vie ajustées sur la qualité sur la durée de vie.[3] Bien que les analyses coût-efficacité sur la durée de vie favorisent la vitréctomie en termes d'années de vie ajustées sur la qualité, la barrière d'investissement initial reste significative pour de nombreux établissements de santé, notamment ceux qui desservent des populations défavorisées où l'expertise vitréorétinienne est le plus nécessaire.
La pénurie de chirurgiens qualifiés freine la croissance du marché
Les États-Unis s'attendent à un déficit de 30 % d'ophtalmologistes d'ici 2035, avec une disponibilité en milieu rural tombant à 29 % des niveaux de dotation requis. L'Asie-Pacifique présente des disparités prononcées, allant de 114 ophtalmologistes par million d'habitants au Japon à une couverture quasi nulle dans certaines régions. Le nombre limité de postes de fellowship et les courbes d'apprentissage complexes pour les consoles de pointe constituent un frein à l'utilisation des systèmes installés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
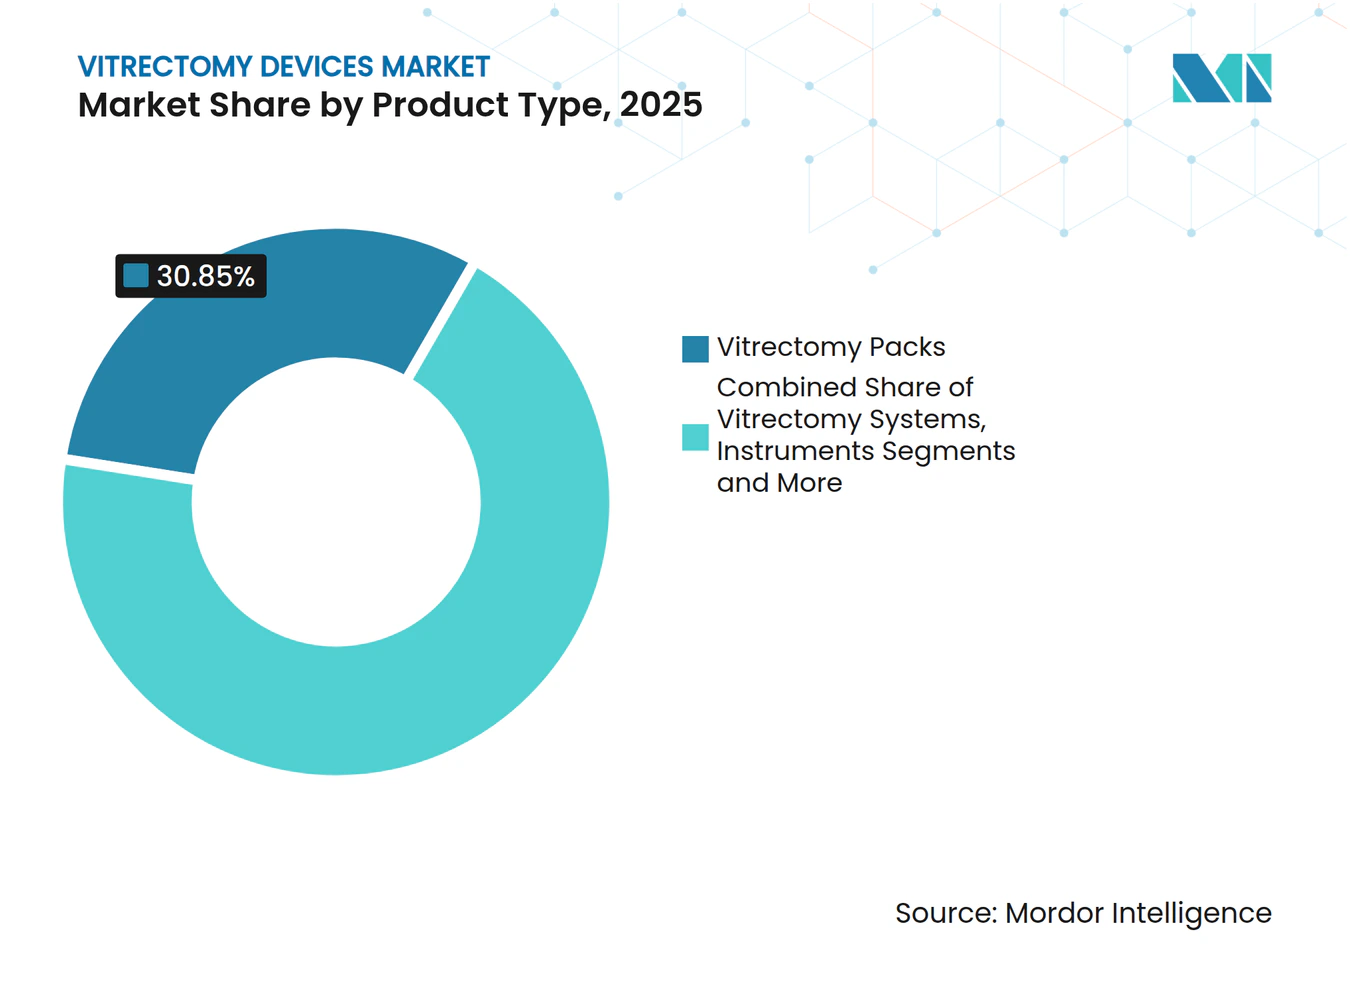
les systèmes stimulent l'innovation tandis que les packs conservent le leadership en volumeLes packs de vitréctomie ont représenté 30,85 % de la part du marché des dispositifs de vitréctomie en 2025, reflétant leur rôle de consommables pour chaque intervention. Les systèmes de vitréctomie devraient croître à un TCAC de 6,95 %, augmentant leur part de la taille du marché des dispositifs de vitréctomie jusqu'en 2031, à mesure que les hôpitaux remplacent les consoles vieillissantes par des technologies intégrant l'imagerie et les fonctionnalités hypersoniques. Les packs bénéficient d'un nombre d'interventions stable et d'une préférence pour les consommables assortis aux fabricants, offrant aux fournisseurs des revenus récurrents prévisibles.
Les instruments et les lasers de photocoagulation affichent des gains à un chiffre moyen, soutenus par des règles de contrôle des infections plus strictes favorisant les outils à usage unique. L'autorisation FDA des plateformes intégrées telles que l'Unity VCS d'Alcon souligne la transition vers des consoles multifonctionnelles combinant les fonctionnalités de découpe, d'éclairage et de laser en un seul équipement.



Par application :
les complications diabétiques dominent tandis que les interventions de précision s'accélèrentLa rétinopathie diabétique a représenté 39,88 % de la taille du marché des dispositifs de vitréctomie en 2025, reflétant la charge mondiale du diabète et le taux élevé de conversion des cas prolifératifs vers la chirurgie. Les procédures pour le trou maculaire augmentent à un TCAC de 7,45 %, soutenues par des taux de succès dépassant 90 % lorsque l'imagerie moderne guide le pelage et la sélection du tamponnement.
Les volumes de décollement de rétine restent stables grâce aux orientations d'urgence, tandis que les cas d'hémorragie du vitré diminuent modestement à mesure que la pharmacothérapie réduit le risque de saignement intraoculaire. Les instruments de précision adaptés à l'ablation de la membrane épirétinienne et à la vitréorétinopathie proliférante élargissent le bassin de pathologies complexes traitables et approfondissent la pénétration des plateformes avancées sur le marché.
Par utilisateur final :
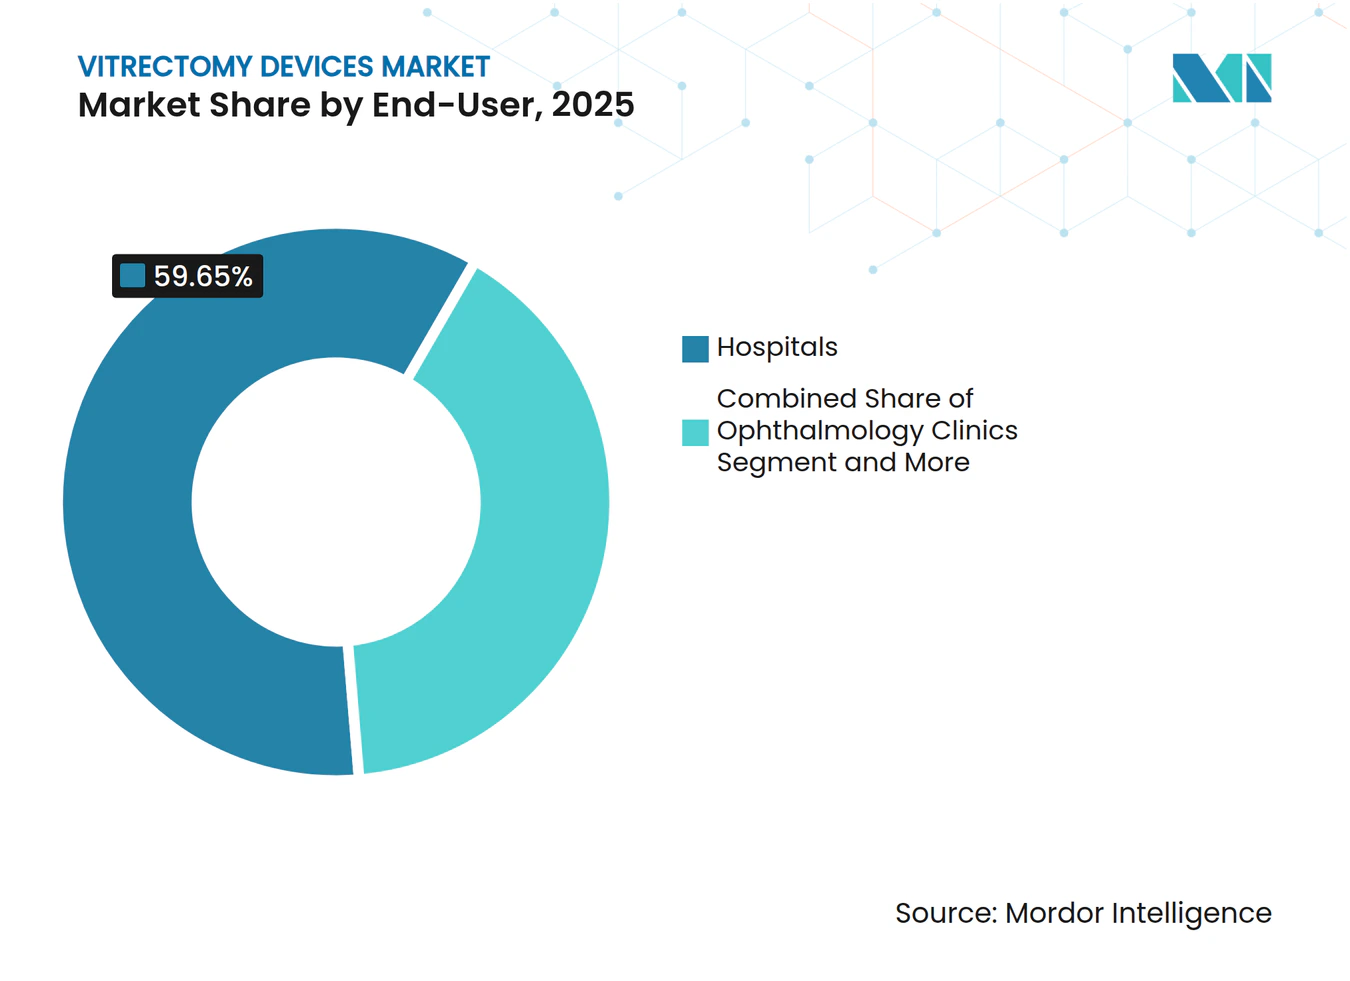
les hôpitaux dominent mais les cliniques gagnent du terrainLes hôpitaux ont détenu 59,65 % de la taille du marché des dispositifs de vitréctomie en 2025, soutenus par la couverture des urgences et la co-prise en charge des patients polymorbides. La migration vers les soins ambulatoires génère un TCAC de 6,58 % pour les cliniques d'ophtalmologie, qui regroupent les procédures de vitréctomie, de cataracte et de glaucome au sein de parcours de soins rationalisés. Les centres de chirurgie ambulatoire enregistrent la croissance procédurale la plus élevée, car Medicare et les payeurs privés continuent de favoriser les structures à moindre coût, soutenant les commandes d'équipements pour des systèmes compacts adaptés aux cliniques à deux salles.
La transition vers des modèles de soins ambulatoires reflète les avancées technologiques permettant des procédures complexes en dehors des hôpitaux, une meilleure commodité pour les patients et les pressions de maîtrise des coûts de santé. Cette tendance s'accélère à mesure que les techniques minimalement invasives réduisent la complexité des procédures et le temps de récupération, rendant la vitréctomie en clinique de plus en plus viable pour les cas courants.

Analyse géographique
Marché des Dispositifs de Vitrectomie en Amérique du Nord
L'Amérique du Nord représente 37,75 % du marché des dispositifs de vitrectomie en 2025, portée par 2,2 millions de procédures annuelles, un remboursement solide et l'adoption précoce des découpeurs hypersoniques. Les pénuries de main-d'œuvre se profilent, mais les ajustements réglementaires élargissant le champ de pratique des optométristes et du personnel paramédical pourraient préserver les volumes d'activité. La décision de la FDA de reclasser certains dispositifs à ultrasons de la classe III à la classe II a abaissé les obstacles à l'entrée sur le marché pour les innovations de composants. Le Canada suit des voies similaires fondées sur le risque, maintenant les flux d'appareils, tandis que les réformes du Seguro Popular au Mexique élargissent l'accès aux soins ophtalmologiques publics.
Marché des Dispositifs de Vitrectomie en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 7,62 % jusqu'en 2031, soutenue par un vieillissement démographique rapide et une couverture d'assurance croissante de la classe moyenne. Le Japon illustre un niveau de sophistication clinique élevé, avec plus de 114 ophtalmologistes par million d'habitants, tandis que l'Indonésie et certaines parties de l'Asie du Sud font encore face à des pénuries. Les politiques d'achats centralisés en Chine exercent une pression sur les prix de vente moyens, mais la croissance des procédures compense la compression des marges pour les fournisseurs mondiaux. Les villes de rang 2 en Inde accueillent des centres de rétine indépendants qui adoptent des consoles 25 gauges abordables, approvisionnées dans le cadre de régimes d'importation concessionnels.
Marché des Dispositifs de Vitrectomie en Europe
L'Europe enregistre une croissance régulière à un chiffre moyen grâce à la couverture santé universelle et au vieillissement démographique. La réglementation harmonisée sur les dispositifs médicaux simplifie les approbations simultanées dans plusieurs pays, bien que les obligations de surveillance post-commercialisation augmentent les coûts de conformité, ce qui peut représenter un défi pour les acteurs de plus petite taille. L'Allemagne et la France dominent la demande régionale, tandis que le Royaume-Uni suit une voie d'approbation distincte via le marquage UKCA, allongeant les délais pour les soumissions doubles. Les exigences environnementales encouragent l'adoption de pièces à main réutilisables et le retraitement réglementé afin de réduire les déchets chirurgicaux, influençant ainsi les choix de conception des futurs produits.
Paysage réglementaire
Les dispositifs de vitrectomie sont réglementés principalement en tant que dispositifs médicaux dans le cadre de systèmes fondés sur le risque. De nombreux instruments de vitrectomie (par exemple, le code produit MLZ de la FDA américaine pour les couteaux d'instruments de vitrectomie) sont classés en Classe II et suivent généralement la voie du 510(k) pour la notification préalable à la mise sur le marché. Aux États-Unis, la FDA a renforcé ses exigences en matière de système qualité en adaptant son approche d'inspection dans le cadre du programme de conformité mis à jour 7382.850, applicable à compter du 2 février 2026, mettant davantage l'accent sur la préparation aux audits concernant les contrôles de conception, la gestion des fournisseurs et les processus post-commercialisation.
En Europe, l'accès au marché repose sur le marquage CE dans le cadre du règlement européen relatif aux dispositifs médicaux (MDR), qui relève les exigences en matière d'évaluation clinique, de surveillance post-commercialisation et de documentation technique pour les plateformes chirurgicales ophtalmiques. L'adoption de normes façonne également la conception et la vérification, notamment des mises à jour reconnues par la FDA telles que la norme IEC 80601-2-58 Édition 3.0 (2024) relative à la sécurité de base et aux performances essentielles des dispositifs d'ablation du cristallin et de vitrectomie. Cela affecte la sécurité électrique, les revendications de performance essentielle et la validation au niveau du système pour les consoles intégrées de chirurgie de la cataracte et vitréorétinienne.
Paysage concurrentiel
Concentration du Marché
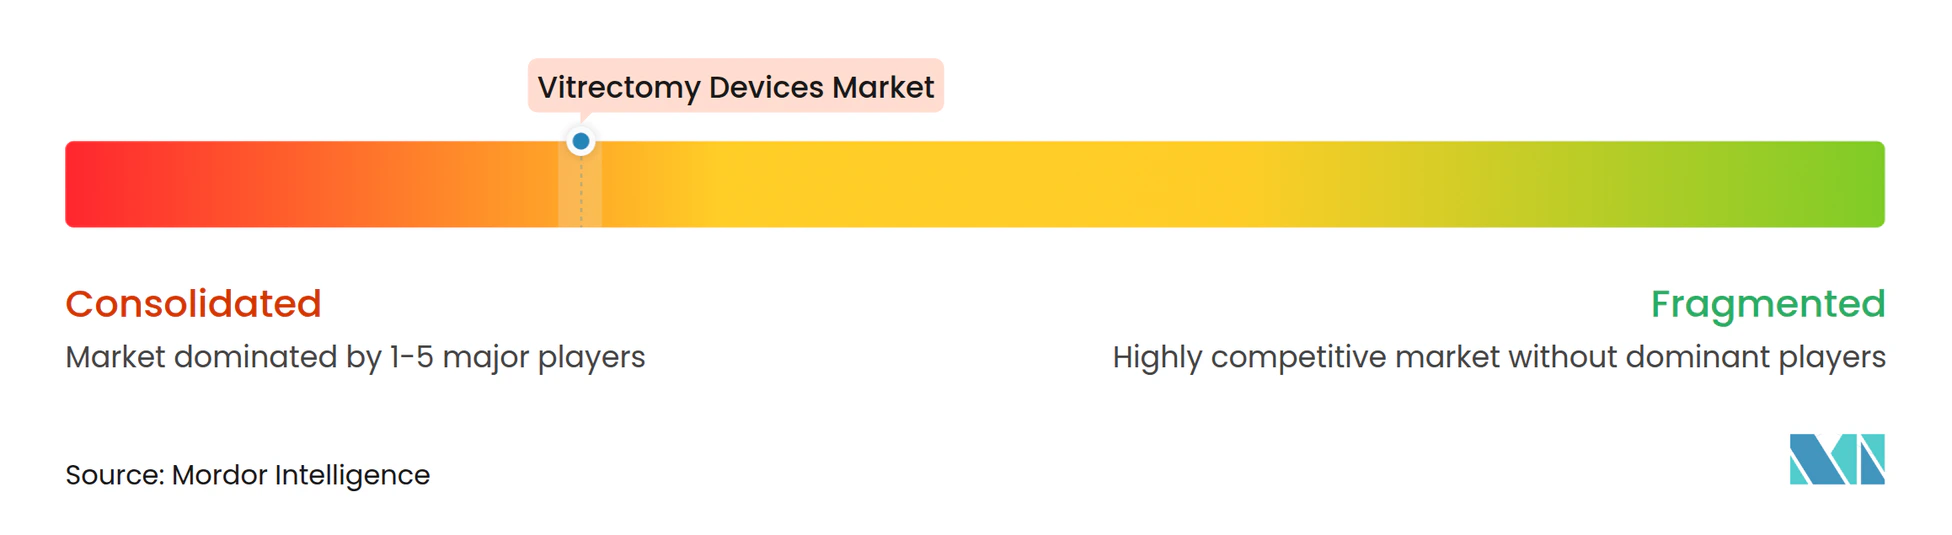
Les principaux fournisseurs combinent de larges portefeuilles de procédures, des réseaux mondiaux de service et des pipelines d'acquisition actifs pour préserver leurs avantages concurrentiels. Alcon a renforcé son portefeuille laser en acquérant LENSAR pour 356 millions USD, une opération qui renforce son offre intégrée cataracte-rétine. Bausch + Lomb se différencie par la vitréctomie hypersonique offrant des fréquences de découpe de 31 kHz, et son récente acquisition du dispositif glaucome Elios élargit le potentiel de ventes croisées. L'intensité concurrentielle reflète la complexité technique du marché et les obstacles élevés à l'entrée, nécessitant des investissements substantiels en R&D, une expertise réglementaire et une validation clinique pour réussir sur le marché.
Les nouveaux entrants se concentrent sur les consommables à faible coût et les consoles portables pour les sites en cabinet. Le processus d'autorisation 510(k) de la FDA crée des opportunités pour les entreprises innovantes de défier les acteurs établis, comme le démontrent les désignations de dispositif révolutionnaire pour des technologies novatrices telles que le système Valeda de LumiThera pour le traitement de la DMLA sèche.
Des opportunités d'espaces vierges existent dans les marchés émergents, les solutions de chirurgie en cabinet et les systèmes de guidage chirurgical améliorés par intelligence artificielle, tandis que la transition vers les instruments à usage unique crée de nouveaux flux de revenus et des dynamiques concurrentielles. Les perturbateurs émergents se concentrent sur des solutions économiques pour les marchés en développement, des systèmes chirurgicaux portables et des applications spécialisées répondant aux besoins cliniques non satisfaits en chirurgie vitréorétinienne.
Leaders du secteur des dispositifs de vitréctomie
-
Alcon
-
BVI
-
Bausch + Lomb (Bausch Health)
-
Carl Zeiss Meditec AG (DORC)
-
Geuder AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs de Vitrectomie Entreprises couvertes dans ce rapport
- Alcon
- Bausch + Lomb (Bausch Health)
- Johnson & Johnson
- Carl Zeiss Meditec AG (DORC)
- GEUDER
- BVI Medical
- NIDEK Co. Ltd.
- HOYA
- Topcon Corp.
- Danaher
- Oertli Instrumente AG
- Optikon 2000 SpA
- MedOne Surgical
- MANI, INC.
- Oculus Surgical
- Inami & Co.
- Rumex International
- Peregrine Surgical
Lire l’analyse des entreprises de dispositifs de vitrectomie
Opportunités de marché et perspectives d'avenir
La migration vers les soins ambulatoires élargit le parc installé de systèmes de vitrectomie compacts et efficaces sur le plan opérationnel, ainsi que de leurs consommables, en particulier à mesure que la prise en charge rétinienne se déplace des hôpitaux vers les centres de chirurgie ambulatoire et les cliniques ophtalmologiques à haut débit. L'opportunité se concentre sur des plateformes conçues pour un encombrement réduit, une mise en place simplifiée et une fluidique peropératoire fiable, où les fournisseurs peuvent combiner des équipements d'investissement avec des revenus récurrents issus de packs assortis et d'instruments à usage unique alignés sur des pratiques de contrôle des infections plus strictes citées par les utilisateurs finaux.
La convergence des plateformes et des couteaux plus performants créent également un espace pour des cycles de mise à niveau différenciés et une utilisation transversale entre spécialités au sein de la même console. Des jalons réglementaires récents renforcent cette orientation : BVI a obtenu le marquage CE dans le cadre du règlement MDR de l'UE pour sa plateforme phaco-vitrectomie à double fonction Virtuoso, et Bausch + Lomb a obtenu l'autorisation 510(k) de la FDA pour son couteau de vitrectomie à double port Bi-Blade+ et une mise à jour logicielle Adaptive Fluidics pour Stellaris Elite, suivie d'un lancement en Europe. Ces actions soutiennent une orientation commerciale à court terme sur des flux de travail intégrés cataracte-rétine, une demande de consommables axée sur la compatibilité, ainsi que des offres de formation ou de service qui réduisent la friction liée au changement pour les groupes de rétine opérant à la fois en milieu hospitalier et ambulatoire.
Développements industriels récents dans Marché des Dispositifs de Vitrectomie
- Mai 2026 : lancement européen par Bausch + Lomb du couteau de vitrectomie à double port Bi-Blade+. Ce lancement élargit la présence de l'entreprise en Europe et soutient l'adoption de la technologie de couteau à double port.
- Avril 2026 : le marquage CE dans le cadre du règlement MDR de l'UE pour la plateforme phaco-vitrectomie Virtuoso permet l'entrée sur le marché de l'UE d'une plateforme combinée phaco-vitrectomie. Cela élargit les capacités de la plateforme pour la vente croisée entre les flux de travail cataracte et rétine.
- Avril 2026 : autorisation 510(k) de la FDA pour le couteau de vitrectomie à double port Bi-Blade+ et la mise à jour logicielle Adaptive Fluidics pour Stellaris Elite. Cela accélère l'adoption aux États-Unis du couteau à double port avec une fluidique améliorée et renforce le positionnement concurrentiel.
Marché des Dispositifs de Vitrectomie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les dispositifs utilisés pour réaliser des vitrectomies et des interventions vitréorétiniennes étroitement liées, comptabilisés au point de vente aux hôpitaux, cliniques et centres de chirurgie ambulatoire.
Exclusions du champ d'étude : nous excluons les équipements ophtalmiques à visée exclusivement diagnostique et les consommables de salle d'opération généraux qui ne sont pas spécifiques à la chirurgie vitréorétinienne.
Aperçu de la segmentation
- Par type de produit
- Systèmes de vitréctomie
- Packs de vitréctomie
- Lasers de photocoagulation
- Instruments
- Autres types de produits
- Par application
- Rétinopathie diabétique
- Décollement de rétine
- Trou maculaire
- Hémorragie du vitré
- Autres applications
- Par utilisateur final
- Hôpitaux
- Cliniques d'ophtalmologie
- Centres de chirurgie ambulatoire
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte des interventions et des cadres de soins, puis établit le lien avec la demande de dispositifs. Nous avons référencé des sources publiques telles que l'Organisation mondiale de la santé, la Fédération internationale du diabète, les CDC américains et les portails nationaux de statistiques de santé pour les indicateurs liés aux maladies oculaires diabétiques et au vieillissement.
Nous avons également utilisé des sources telles que l'American Academy of Ophthalmology, des revues d'ophtalmologie évaluées par des pairs et des bases de données de régulateurs de dispositifs médicaux pour suivre des tendances cliniquement pertinentes telles que l'adoption des instruments de petit calibre, les notes de sécurité et les autorisations de produits. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre la composition des portefeuilles et l'exposition régionale. Dans quelques cas, nous avons complété cela par des abonnements payants pour les données financières et l'actualité des entreprises, les registres d'expéditions d'import-export et la couverture des brevets afin de vérifier les chronologies et les orientations produits. Les sources listées ici sont illustratives et non exhaustives, car nous avons utilisé des références supplémentaires pour valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des facteurs qui déterminent la demande annuelle en unités et la tarification dans des situations d'achat réelles. Nous avons échangé avec un mélange de fabricants de dispositifs et d'acteurs des canaux de distribution, ainsi qu'avec des chirurgiens et du personnel des achats, dans les principales régions. Cela a permis de combler les lacunes des données documentaires, puis nous avons vérifié la vision finale par rapport à ce que les répondants ont déclaré effectivement acheter.
Les réponses ont également permis de tester les hypothèses relatives aux cycles de remplacement, à l'utilisation des packs par intervention et aux écarts de tarification entre les milieux hospitalier et ambulatoire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Dirigeants (CXO) : 15 % | APAC : 44 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 60 % | Amériques : 26 % |
Dimensionnement et prévisions de marché
Le dimensionnement s'appuie sur une construction descendante qui reconstitue le bassin de demande adressable à partir des volumes d'interventions vitréorétiniennes par région et cadre de soins, puis traduit ces volumes en besoins de dispositifs. À partir de là, des données clés sont appliquées, notamment la part des cas utilisant des techniques à micro-incision, la consommation moyenne de packs et d'instruments à usage unique par intervention, le parc installé et le cycle de remplacement des systèmes de vitrectomie, ainsi que les fourchettes de PVM habituelles pour les consoles, les packs et les composants laser.
Pour garantir le réalisme des totaux, nous effectuons des vérifications ascendantes sélectives. Cela comprend un PVM échantillonné multiplié par des volumes unitaires estimés, des discussions avec les canaux de distribution sur la taille des appels d'offres, et les répartitions de revenus des fournisseurs lorsqu'elles sont divulguées. Lorsque les données directes manquent dans les pays plus petits, nous utilisons des marchés proches comme référence en fonction de la répartition par âge de la population, des indicateurs de charge du diabète et de la disponibilité des infrastructures, puis nous retestons les hypothèses obtenues lors des entretiens.
Les prévisions utilisent une analyse de scénarios s'appuyant sur des tendances constamment citées par les cliniciens et les distributeurs, notamment la croissance des cas de rétinopathie diabétique et de décollement de la rétine, le déplacement de la part vers les centres de chirurgie ambulatoire, et l'évolution continue vers des instruments de plus petit calibre. La progression des prix utilise des ajustements modestes spécifiques à chaque catégorie plutôt qu'un facteur d'inflation unique, afin que les consoles durables et les packs jetables n'évoluent pas de manière synchronisée.
Validation des données et cycle de mise à jour
Les résultats du modèle sont recoupés avec des signaux indépendants, notamment les indicateurs de croissance des interventions, les schémas d'importation lorsque pertinents, et la cohérence entre le parc installé, le calendrier de remplacement et les ventes unitaires implicites. Les valeurs aberrantes sont signalées pour un suivi, et nous recontactons les experts lorsqu'une donnée clé telle que l'utilisation, le nombre de packs par intervention ou le PVM se situe hors de la fourchette attendue pour une région.
Avant validation finale, le travail passe par un examen interne à plusieurs étapes où les données, les formules et les évolutions d'une année sur l'autre sont vérifiées pour leur logique et leur cohérence arithmétique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants se produisent, tels que des actions réglementaires ou des transitions majeures de produits. Juste avant la livraison, un analyste effectue une dernière relecture afin que les chiffres reflètent les informations publiques et issues d'entretiens les plus récentes disponibles.
Comparaison de la taille du marché des dispositifs de vitrectomie de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs de vitrectomie peuvent varier de manière significative, même lorsque le sujet semble similaire. Les écarts proviennent généralement de ce qui est comptabilisé comme un dispositif, de l'année de référence utilisée, et de l'application ou non de vérifications de la demande fondées sur les interventions afin de maintenir les totaux alignés sur l'usage réel.
Les lasers de photocoagulation sont inclus dans le périmètre de Mordor Intelligence pour ce rapport, ce qui tend à augmenter le total par rapport aux estimations qui restreignent le marché aux seules consoles et packs de vitrectomie. D'autres différences proviennent souvent de l'utilisation de taux de croissance généraux de la chirurgie ophtalmique sans revérifier l'utilisation des packs par intervention, de l'application d'une expansion agressive du PVM dans toutes les catégories, ou de la fixation de la conversion des devises à un point temporel différent de l'année de vente.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,90 milliard USD (2026) | |
| Cabinet de recherche sectorielle A | 1,72 milliard USD (2025) | Utilise une année de référence antérieure et une fenêtre de prévision légèrement différente, et le libellé de portée rapporté met l'accent sur les systèmes et les packs, ce qui peut sous-estimer les achats vitréorétiniens liés au laser dans les appels d'offres groupés. |
| Cabinet de recherche sectorielle B | 1,52 milliard USD (2024) | Ancre le dimensionnement à une année de référence antérieure avec un horizon à long terme, et la transition d'une année à l'autre peut être sensible au calendrier des devises et à l'augmentation supposée du PVM sans vérifications explicites du volume des interventions. |
En comparant les trois chiffres, l'écart s'explique davantage par le traitement de la portée et de l'année de référence que par une seule hypothèse de croissance. Notre approche reste traçable car le volume des interventions, l'utilisation, le calendrier de remplacement et la tarification spécifique à chaque catégorie restent visibles et sont revérifiés avec les retours du terrain avant la publication du total final.
Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des dispositifs de vitréctomie ?
Le marché des dispositifs de vitréctomie s'établit à 1,9 milliard USD en 2026 et devrait atteindre 2,51 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part ?
Les packs de vitréctomie dominent avec 30,85 % de la part du marché des dispositifs de vitréctomie, reflétant leur utilisation récurrente dans chaque intervention.
Quel domaine d'application connaît la croissance la plus rapide ?
Les interventions pour le trou maculaire devraient se développer à un TCAC de 7,45 % jusqu'en 2031 grâce à l'amélioration des techniques d'imagerie et chirurgicales.
Quelle région présente le potentiel de croissance le plus élevé ?
L'Asie-Pacifique devrait croître à un TCAC de 7,62 % à mesure que le vieillissement des populations et l'expansion de la couverture d'assurance stimulent les volumes de procédures.
Quelle tendance technologique remodèle les décisions d'achat d'équipements ?
Les systèmes de vitréctomie hypersoniques à petite jauge découpant à 31 kHz gagnent en popularité en réduisant les forces de traction et en permettant la chirurgie en cabinet.