
Taille et part du marché des logiciels de virtualisation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
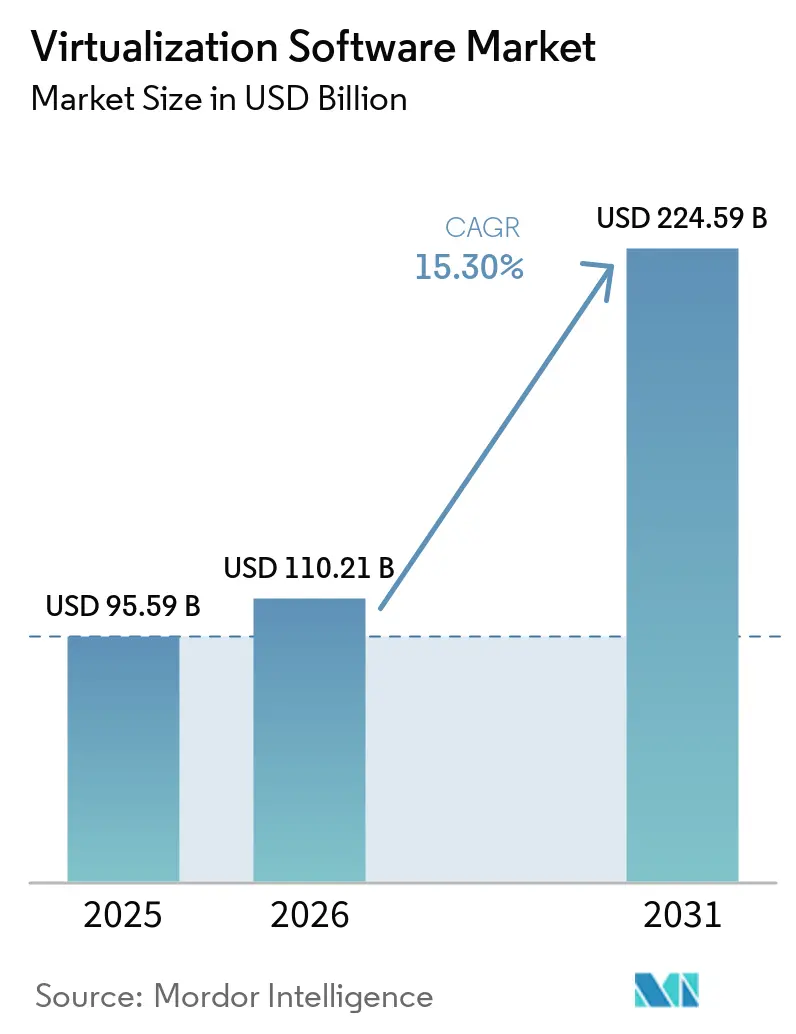
| Taille du Marché (2026) | 110.21 Milliards de dollars |
| Taille du Marché (2031) | 224.59 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.30 % |
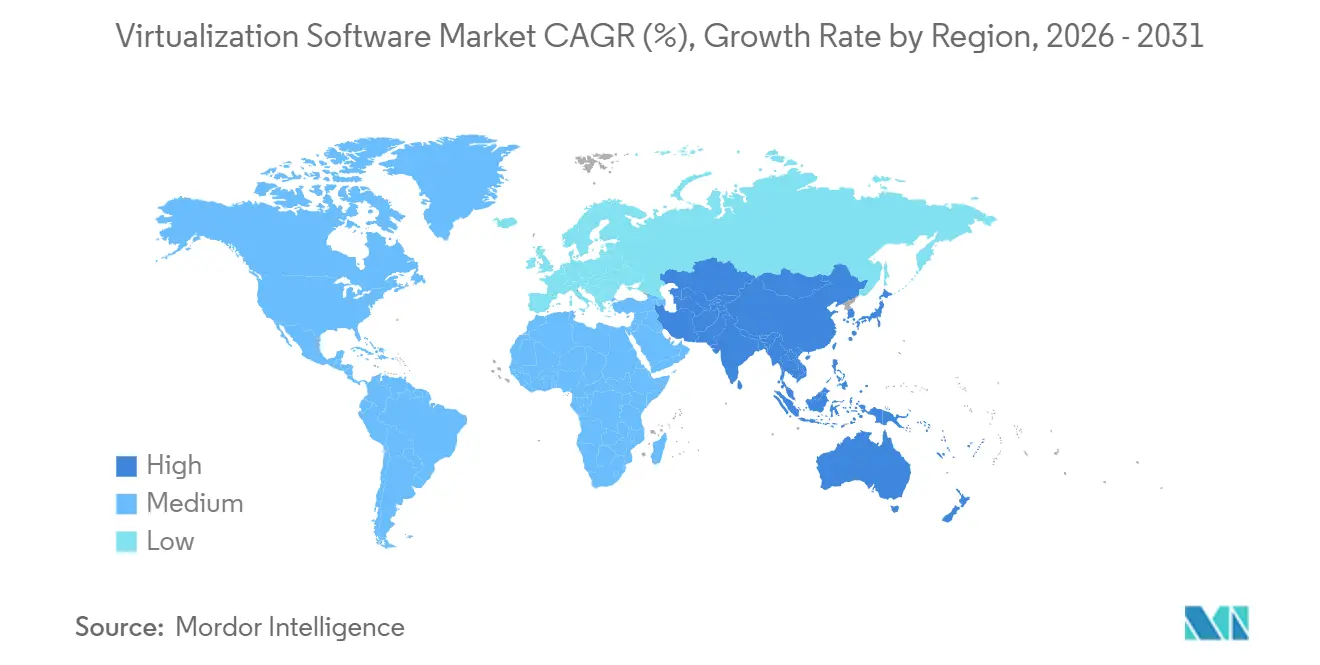
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de virtualisation par Mordor Intelligence
La taille du marché des logiciels de virtualisation devrait s'étendre de 95,59 milliards USD en 2025 et 110,21 milliards USD en 2026 à 224,59 milliards USD d'ici 2031, enregistrant un CAGR de 15,30 % entre 2026 et 2031. Les entreprises réévaluent leurs budgets hyperviseurs depuis que Broadcom a converti les produits phares de VMware en licences exclusivement par abonnement, ce qui a accéléré l'évaluation de Nutanix AHV, Microsoft Hyper-V, KVM et d'autres alternatives. Les acteurs établis en Amérique du Nord ancrent toujours les dépenses, mais les politiques de cloud souverain en Chine et en Inde, couplées à la virtualisation du cœur de réseau 5G en Asie-Pacifique, signalent une progression régionale plus rapide. La consolidation des serveurs reste un levier de réduction des coûts, tandis que les fonctionnalités d'informatique confidentielle intégrées dans les nouvelles puces d'Intel et d'AMD renforcent les postures de conformité dans les secteurs de la santé et de la finance. La dynamique concurrentielle évolue également à mesure que les hyperscalers intègrent des hyperviseurs légers dans leurs offres d'infrastructure en tant que service, brouillant la frontière entre l'approvisionnement en cloud privé et en cloud public.
Points clés du rapport
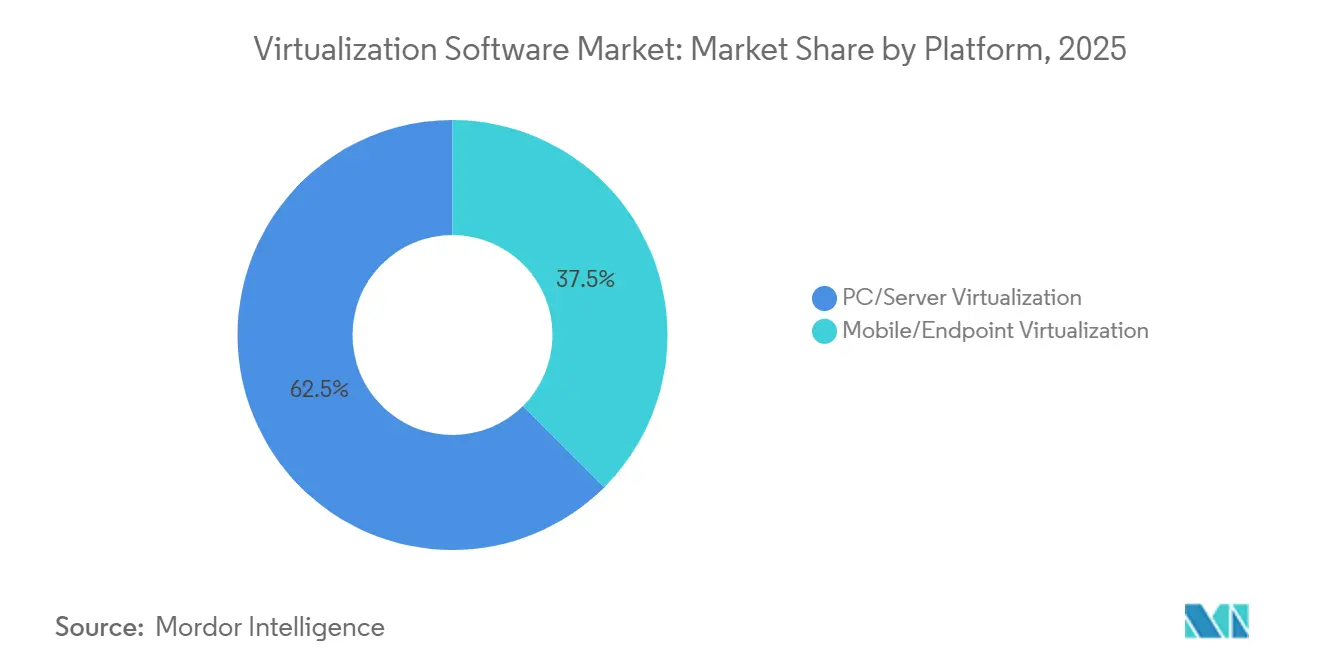
- Par plateforme, la virtualisation PC et serveur a dominé avec une part de revenus de 62,46 % en 2025, tandis que la virtualisation mobile et des terminaux devrait se développer à un CAGR de 16,32 % jusqu'en 2031.
- Par catégorie de virtualisation, la virtualisation des serveurs et du calcul représentait 42,72 % de la base 2025, tandis que la virtualisation des réseaux et des réseaux définis par logiciel devrait s'accélérer à un CAGR de 15,96 % jusqu'en 2031.
- Par modèle de déploiement, les clusters sur site représentaient 50,54 % des installations en 2025, mais les configurations hybrides progressent à un CAGR de 17,74 % jusqu'en 2031.
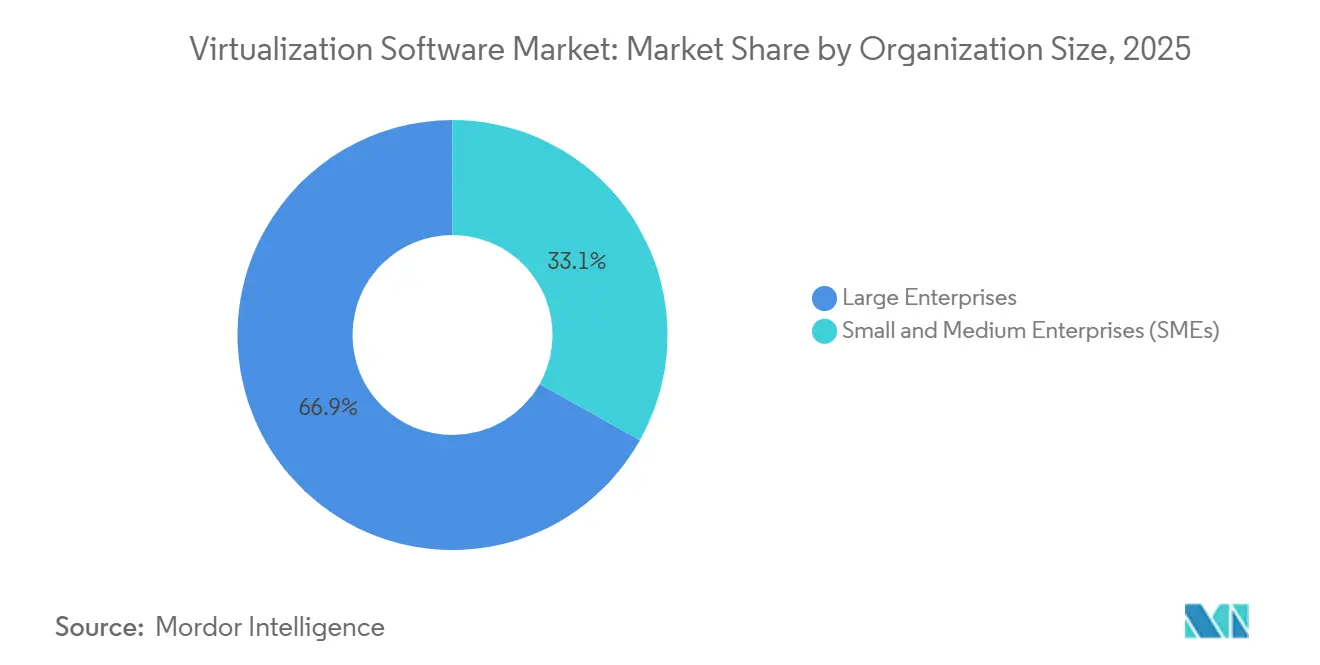
- Par taille d'organisation, les grandes entreprises ont capté 66,86 % des dépenses de 2025, tandis que les petites et moyennes entreprises se développent à un CAGR de 17,28 % jusqu'en 2031.
- Par secteur d'utilisation final, l'informatique et les télécommunications représentaient 28,88 % en 2025 ; la santé et les sciences de la vie est le secteur qui progresse le plus rapidement avec un CAGR de 16,92 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a contribué à hauteur de 42,42 % des revenus de 2025, tandis que l'Asie-Pacifique progresse à un CAGR de 17,26 % sur la période de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réduction des coûts grâce à la consolidation des serveurs | +2.8% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Stratégies informatiques d'entreprise axées sur le cloud | +3.2% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥4 ans) |
| Prolifération du télétravail et de l'informatique en périphérie | +2.5% | Mondial, plus rapide en Asie-Pacifique et en Amérique latine | Court terme (≤2 ans) |
| Diversification des fournisseurs en dehors de vSphere | +2.1% | Amérique du Nord et Europe | Court terme (≤2 ans) |
| Virtualisation activée par l'informatique confidentielle | +1.9% | Amérique du Nord, Europe, Chine | Moyen terme (2-4 ans) |
| Placement de charges de travail optimisé par l'IA | +1.7% | Mondial, adoption précoce en Amérique du Nord et en Chine | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Réduction des coûts grâce à la consolidation des serveurs
Les entreprises exploitant des centaines d'hôtes physiques consacrent régulièrement plus d'un tiers de leurs budgets d'exploitation des centres de données à l'alimentation électrique, au refroidissement et aux frais immobiliers. Le regroupement de dizaines de machines virtuelles sur chaque socket pousse le taux d'utilisation au-delà de 60 %, allonge les cycles de renouvellement du matériel et permet aux usines de supprimer des baies sous-utilisées sans compromettre le débit.[1] Les opérateurs européens subissent une pression supplémentaire car la directive sur l'efficacité énergétique oblige les sites de plus d'un mégawatt à publier des chiffres annuels d'efficacité d'utilisation de l'énergie, faisant des indicateurs de densité de charge de travail un indicateur clé de performance au niveau du conseil d'administration.[2] Les déploiements en périphérie amplifient les économies ; les hyperviseurs légers sur les passerelles d'atelier filtrent localement le trafic des capteurs, réduisant jusqu'à la moitié les frais de sortie sur le réseau étendu pour les entreprises manufacturières.
Stratégies informatiques d'entreprise axées sur le cloud
Les directeurs des systèmes d'information conçoivent désormais directement pour la mobilité des charges de travail, en associant des clusters sur site à des régions hyperscale afin de répondre aux exigences de latence et de résidence des données sans refactoriser les applications héritées. Les établissements de services financiers citent les règles de résilience opérationnelle de Bâle III qui maintiennent les données transactionnelles sur le territoire national tout en autorisant les analyses non sensibles dans le cloud public, alimentant des projets tels que Google Cloud VMware Engine et Azure VMware Solution, qui ont tous deux enregistré une croissance à trois chiffres des heures facturables en 2024. Les établissements bancaires, de services financiers et d'assurance construisent des paires de machines virtuelles actives-actives résilientes sur deux régions pour satisfaire aux règles de résilience opérationnelle, élargissant ainsi le périmètre adressable du marché des machines virtuelles. Le contrat Joint Warfighting Cloud Capability du Département de la Défense des États-Unis renforce ce schéma en exigeant des fournisseurs qu'ils prennent en charge les machines virtuelles monolithiques aux côtés des microservices, reconnaissant ainsi que les charges de travail COBOL et Ada demeurent critiques pour les missions.
Prolifération du télétravail et de l'informatique en périphérie
Les livraisons d'infrastructures de bureau virtuel ont augmenté de 22 % en 2024, les hôpitaux ayant fourni des postes de travail sécurisés aux cliniciens travaillant à domicile, satisfaisant aux mandats de chiffrement HIPAA tout en maintenant la latence clinique en dessous de 50 millisecondes. Les détaillants intègrent également des hyperviseurs dans les terminaux de point de vente et les contrôleurs d'affichage numérique pour isoler les flux de paiement des systèmes de gestion des stocks, répondant aux exigences de segmentation PCI-DSS sans acheter de matériel dupliqué. En périphérie automobile, les systèmes d'exploitation en temps réel fonctionnent aux côtés des invités Linux d'infodivertissement sur des modules de calcul embarqués, et la virtualisation assistée par matériel garantit un temps de réponse aux interruptions inférieur à 10 millisecondes pour les fonctions de freinage par câble, répondant à la certification de sécurité ISO 26262.
Diversification des fournisseurs en dehors de vSphere
La décision de Broadcom de mettre fin aux licences perpétuelles VMware et d'augmenter les prix des abonnements d'environ 300 % a provoqué la plus grande vague de migration du secteur en une décennie. Nutanix a révélé que 40 % des réservations de l'exercice 2025 impliquaient un remplacement de VMware, la tarification prévisible basée sur les nœuds et le stockage intégré étant cités comme des avantages. Les écosystèmes open source se développent en parallèle ; les abonnements aux entreprises Proxmox ont augmenté de 60 % en 2024, les entreprises du marché intermédiaire recherchant des clusters à haute disponibilité et à faible coût en dehors des modèles de licence traditionnels.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité du déploiement et de la gestion du cycle de vie | -1.4% | Mondial, aiguë dans le segment des PME | Court terme (≤2 ans) |
| Augmentation des coûts de licence des hyperviseurs | -1.8% | Amérique du Nord et Europe | Court terme (≤2 ans) |
| Surface d'attaque de sécurité spécifique aux machines virtuelles en hausse | -0.9% | Mondial, plus élevée dans les secteurs BFSI et de la santé | Moyen terme (2-4 ans) |
| Changement culturel vers les conteneurs réduisant l'utilisation des machines virtuelles | -1.2% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Complexité du déploiement et de la gestion du cycle de vie
L'administration des clusters à haute disponibilité, l'ajustement du gonflement de la mémoire et l'orchestration des mises à niveau progressives exigent encore des compétences spécialisées. Les programmes de certification peuvent coûter plusieurs milliers de dollars américains par ingénieur et doivent être renouvelés tous les deux ans, ce qui constitue un obstacle pour les petites entreprises qui maintiennent rarement des équipes de plateforme dédiées. Dans les marchés émergents, les frais de services gérés rivalisent souvent avec les coûts d'abonnement aux logiciels, augmentant le coût total de possession. La conformité ajoute des frictions : les entreprises des sciences de la vie doivent documenter chaque modification de configuration en vertu de la réglementation FDA 21 CFR Partie 11, imposant des outils supplémentaires qui s'intègrent aux API des hyperviseurs.
Augmentation des coûts de licence des hyperviseurs
Les augmentations de prix post-acquisition de Broadcom atteignent régulièrement des chiffres à trois chiffres lors des renouvellements de contrats, poussant de nombreux clients à évaluer des plateformes concurrentes ou à adopter des alternatives open source. Pour les organisations exploitant des dizaines de milliers de machines virtuelles, les dépenses annuelles supplémentaires peuvent atteindre des totaux en USD à huit chiffres, dépassant les budgets d'investissement prévus. Bien que les modèles d'abonnement promettent des durées flexibles, les hausses abruptes ont mis en évidence le risque de dépendance vis-à-vis d'un fournisseur, en particulier dans les juridictions où les compétences en matière de stratégie de sortie sont rares.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme :
la mobilité des terminaux stimule la croissance à double écranLe côté serveur du marché des logiciels de virtualisation représentait 62,46 % des revenus de 2025, soutenu par les opérateurs de services financiers et de télécommunications qui s'appuient sur des hyperviseurs de type 1 pour une disponibilité critique. Le basculement en sous-milliseconde, le chiffrement de la mémoire assisté par matériel et la planification déterministe des entrées/sorties restent non négociables pour ces charges de travail. À l'inverse, le marché des logiciels de virtualisation connaît une demande rapide pour des piles légères pouvant fonctionner sur des passerelles en périphérie à faible consommation d'énergie, permettant le traitement local des données des capteurs avant l'envoi de charges utiles compressées vers des clouds régionaux.
La virtualisation mobile et des terminaux devrait croître à un CAGR de 16,32 %, la trajectoire la plus rapide au sein du marché des logiciels de virtualisation. Les employeurs diffusent de plus en plus des postes de travail haute résolution vers des navigateurs, évitant les dépenses d'investissement pour des ordinateurs portables entièrement équipés. Les hôpitaux qui abandonnent les fermes Citrix sur site signalent des économies de gestion des terminaux proches de 40 % après avoir basculé vers des clients légers hébergés dans le cloud. À mesure que l'authentification sans mot de passe devient incontournable, les instances de bureau virtuel peuvent être créées ou supprimées automatiquement, maintenant une sécurité contextuelle sans cycles de correction manuels.


Par catégorie de virtualisation :
les réseaux définis par logiciel captent les dépenses des opérateurs télécomsLes couches serveur et calcul représentent toujours 42,72 % des revenus de la catégorie car elles consolident les parcs x86 étendus et permettent la migration en direct des charges de travail pendant les fenêtres de maintenance. Les traders financiers segmentent les moteurs sensibles à la latence sur des paires de cœurs dédiées tout en relégant l'analyse par lots vers des pools partagés, équilibrant vitesse et coût. La virtualisation axée sur les réseaux progresse cependant à un CAGR de 15,96 %, aidée par les opérateurs de télécommunications qui virtualisent les fonctions du cœur de réseau 5G pour réduire les dépenses d'investissement par site d'environ 500 000 USD pour les équipements propriétaires à moins de 100 000 USD sur des serveurs standard.
Au sein du marché des logiciels de virtualisation, les superpositions SD-WAN remplacent les circuits de commutation par étiquettes multiprotocoles, améliorant l'agilité pour les agences distribuées. Les plans directeurs ETSI NFV garantissent l'interopérabilité des fonctions réseau désagrégées, et les cadres ISO/IEC 27001 imposent des bases de sécurité cohérentes. La virtualisation du stockage et des applications continue de faciliter la migration des charges de travail monolithiques, la politique de placement des données permettant aux administrateurs d'épingler les ensembles de données sensibles sur des supports chiffrés.
Par modèle de déploiement :
les configurations hybrides conccilient souveraineté et agilitéLes clusters sur site représentaient 50,54 % des déploiements de 2025, les banques, les entreprises pharmaceutiques et les agences du secteur public étant aux prises avec des lois sur la souveraineté des données qui limitent les transferts transfrontaliers. La taille du marché des logiciels de virtualisation pour les déploiements hybrides progresse désormais plus rapidement que les empreintes purement sur site ou purement en logiciel en tant que service. Azure Arc et Google Anthos étendent les plans de contrôle du cloud dans les baies privées, permettant aux administrateurs d'appliquer des politiques uniformes tout en préservant la résidence locale des données.
Les configurations hybrides devraient croître à un CAGR de 17,74 % car elles permettent aux entreprises pharmaceutiques de conserver les lots de production validés par la FDA en local tout en faisant appel aux clouds hyperscale pour les simulations de chimie computationnelle lors des pics de cycles de découverte. La part de marché des logiciels de virtualisation pour les plateformes basées sur abonnement qui prennent en charge le placement piloté par des politiques devrait donc progresser légèrement à mesure que les licences évoluent vers une consommation flexible entre les sites.
Par taille d'organisation :
les PME adoptent les modèles de consommationLes grandes entreprises représentaient 66,86 % des dépenses de 2025, standardisant leurs empreintes mondiales sur VMware Cloud Foundation ou les piles Nutanix et négociant des accords d'entreprise pluriannuels qui regroupent le support et les mises à niveau. Ces clients exploitent souvent des dizaines de milliers de machines virtuelles et peuvent justifier du personnel dédié à l'ingénierie de plateforme.
Les petites et moyennes entreprises devraient se développer à un CAGR de 17,28 % en exploitant la tarification à l'utilisation qui supprime les obstacles aux dépenses d'investissement initiales. Une banque régionale peut provisionner des bureaux virtuels dans le cloud public pour un faible coût mensuel, ne payant que pendant les heures d'activité. La facturation en monnaie locale et les portails en libre-service abaissent encore les barrières en Amérique du Sud et en Asie du Sud-Est, permettant aux chaînes d'hôtellerie et de commerce de détail de faire évoluer leurs environnements de manière saisonnière sans capacité inutilisée.
Par secteur d'utilisation final :
les flux de travail cliniques stimulent la progression dans le secteur de la santéLes entreprises informatiques et de télécommunications ont conservé 28,88 % des dépenses des utilisateurs finaux en 2025, virtualisant les cœurs de paquets et les réseaux d'accès radio pour prendre en charge les architectures Open RAN qui réduisent la dépendance vis-à-vis des fournisseurs. Les opérateurs visent généralement 75 % de virtualisation des fonctions réseau d'ici 2026, confirmant le rôle central du marché des logiciels de virtualisation dans les plans de budget d'investissement des opérateurs télécoms.
La santé et les sciences de la vie progressent à un CAGR de 16,92 %, le plus rapide de tous les secteurs verticaux, à mesure que les hôpitaux migrent les systèmes de dossiers de santé électroniques vers des clouds hybrides. La réglementation HIPAA exige le chiffrement au repos et en transit, et les machines virtuelles peuvent appliquer ces contrôles sans réécrire les applications héritées. L'hébergement activé par le cloud de fournisseurs tels qu'Epic réduit l'empreinte des salles de serveurs et permet des modèles de financement par dépenses d'exploitation qui libèrent des capitaux pour les initiatives de soins aux patients.
Analyse géographique
Marché des Logiciels de Virtualisation en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 42,42 % des revenus de 2025 grâce à l'abondance de régions hyperscaler offrant une proximité inférieure à dix millisecondes aux clients métropolitains. Les entreprises réglementées adoptent des configurations hybrides pour satisfaire aux exigences du Digital Operational Resilience Act en Europe et à des réglementations similaires ailleurs, qui imposent que les données critiques restent à l'intérieur des frontières nationales pour des objectifs de délai de reprise inférieurs à quatre heures.
Marché des Logiciels de Virtualisation en Asie-Pacifique
L'Asie-Pacifique affiche une croissance de 17,26 % de CAGR, la Chine appliquant des règles de cybersécurité imposant le stockage national des informations personnelles, ce qui stimule la demande pour Huawei FusionSphere et les distributions KVM nationales.[3] L'initiative nationale de cloud de l'Inde favorise également les hyperviseurs open source afin de réduire la dépendance vis-à-vis des fournisseurs étrangers tout en soutenant le déploiement rapide d'infrastructures numériques publiques. Le Japon, la Corée du Sud et l'Australie continuent d'associer des clusters sur site à des clouds publics régionaux pour la résilience en matière de reprise après sinistre, reflétant l'élargissement de la portée du marché des logiciels de virtualisation aux industries réglementées de la région.
Marché des Logiciels de Virtualisation en EMEA et en Amérique du Sud
L'Europe reste un acteur central, le Règlement Général sur la Protection des Données obligeant les entreprises à gouverner de manière quantifiable les flux de données personnelles. Les architectures de conformité hybrides dominent les déploiements bancaires et assurantiels en Allemagne, en France et au Royaume-Uni, garantissant que les charges de travail sensibles ne franchissent jamais les frontières sans consentement explicite. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique accusent un retard en termes de volumes globaux, mais affichent une croissance à deux chiffres portée par la modernisation des télécommunications et les programmes de gouvernement numérique.

Paysage réglementaire
La réglementation façonne de plus en plus les architectures de déploiement de la virtualisation à travers les exigences de résilience opérationnelle, de résidence des données et d'approvisionnement en cloud souverain. Dans l'UE, le règlement sur la résilience opérationnelle numérique (DORA, règlement (UE) 2022/2554) établit des obligations de gestion des risques TIC, de signalement des incidents majeurs et de tests de résilience pour les entités financières, et étend la responsabilité aux prestataires tiers TIC critiques, renforçant les attentes envers les plateformes d'hyperviseur, les suites de gestion et les opérations de support associées utilisées pour les charges de travail réglementées.
La politique de cloud souverain durcit également les exigences d'approvisionnement qui influencent les piles de virtualisation utilisées dans les environnements du secteur public et réglementés. En juin 2026, la Commission européenne a proposé le Cloud and AI Development Act (CADA), introduisant un cadre de cloud souverain avec quatre niveaux d'assurance de l'Union. Les niveaux d'assurance supérieurs incluent des contrôles renforcés autour du traitement exclusivement au sein de l'UE et du contrôle effectif des composants logiciels, renforçant la demande pour des pratiques de chaîne d'approvisionnement vérifiables (telles que les SBOM et l'auditabilité) au sein des écosystèmes de virtualisation servant les institutions de l'UE et les secteurs critiques.
Analyse de la chaîne de valeur
La chaîne de valeur des logiciels de virtualisation commence par les facteurs habilitants fondamentaux de calcul et de sécurité, notamment les plateformes serveurs x86 OEM et les processeurs compatibles avec le calcul confidentiel, puis se poursuit à travers les couches d'hyperviseur principales (commerciales et open-source). À partir de là, elle s'étend aux suites de gestion et d'automatisation ainsi qu'aux logiciels d'infrastructure adjacents tels que la virtualisation du stockage et du réseau.
La distribution et l'adoption s'appuient sur les ventes directes en entreprise, les places de marché des hyperscalers et les services managés, ainsi que les partenaires de distribution qui associent la virtualisation à l'infrastructure hyperconvergée et à des architectures validées pour les déploiements sur site et hybrides. Les services et les intégrations d'écosystème influencent de plus en plus les décisions d'achat, à mesure que les entreprises exploitent des modèles opérationnels multi-hyperviseurs et VM-plus-Kubernetes, et la maintenance de sécurité reste une dépendance critique tout au long de la chaîne. L'activité de correctifs de juillet 2026 pour une vulnérabilité d'évasion invité-hôte dans KVM (Januscape, CVE-2026-53359) incite les acheteurs à privilégier des configurations renforcées, un correctif rapide et des distributions supportées lors de la standardisation sur des piles basées sur KVM.
Paysage concurrentiel
L'acquisition de VMware par Broadcom en octobre 2023 a redéfini l'économie du marché. VMware détenait environ 70 % de la base installée des hyperviseurs sur site avant la transaction, et le nouveau modèle exclusivement par abonnement a augmenté les prix catalogue d'une moyenne de 300 %, déclenchant une vague de preuves de concept pour Nutanix AHV, Microsoft Hyper-V, Proxmox et les dérivés KVM. Nutanix a rapporté que 40 % des réservations de l'exercice 2025 étaient des remplacements directs de VMware, portés par le stockage intégré et la tarification prévisible basée sur les nœuds.
Les hyperscalers exploitent l'innovation en matière de puces pour intégrer des hyperviseurs sous le plan utilisateur. AWS Nitro sépare les fonctions de contrôle dans des cartes dédiées, réduisant les frais généraux et permettant des attestations d'informatique confidentielle reconnues par les régulateurs de la santé et de la finance.[4] Google Cloud VMware Engine et Azure VMware Solution ont chacun enregistré une croissance à trois chiffres des heures facturables en 2024, les clients étendant les outils VMware familiers aux zones de cloud public sans réarchitecturer les charges de travail.
Les challengers émergents occupent des niches spécifiques. Scale Computing regroupe des piles hyperconvergées avec une interface intentionnellement légère pour les clients du marché intermédiaire, tandis que Virtuozzo propose des modèles de facturation par conteneur prisés par les hébergeurs. Au niveau du processeur, Intel Trust Domain Extensions et AMD Secure Encrypted Virtualization chiffrent la mémoire des invités en ligne, permettant aux banques de poursuivre des stratégies de confiance zéro sans sacrifier les performances. À mesure que les cas d'usage de l'informatique confidentielle arrivent à maturité, ces feuilles de route matérielles influenceront de plus en plus le calcul d'achat au sein du marché des logiciels de virtualisation.
Leaders du secteur des logiciels de virtualisation
-
VMware Inc.
-
Microsoft Corporation
-
Citrix Systems Inc.
-
Red Hat Inc. (IBM Corporation)
-
Nutanix Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Virtualisation
- VMware Inc.
- Microsoft Corporation
- Citrix Systems Inc.
- Red Hat Inc. (IBM Corporation)
- Nutanix Inc.
- Oracle Corporation
- Amazon Web Services Inc.
- Google LLC (Google Cloud)
- Huawei Technologies Co. Ltd.
- Parallels International GmbH
- NComputing Co. Ltd.
- Lynx Software Technologies
- TenAsys Corporation
- Proxmox Server Solutions GmbH
- SUSE LLC (Harvester)
- Virtuozzo International GmbH
- Xen Project
- KVM (Open-Source)
- QEMU Project
- Scale Computing Inc.
- Dell Technologies Inc.
- Cisco Systems Inc.
- Hewlett Packard Enterprise (SimpliVity)
- IBM PowerVM (IBM Corporation)
- TuxCare (KernelCare)
Lire l’analyse des entreprises de logiciels de virtualisation

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans les programmes de migration et de modernisation d'entreprise déclenchés par la réinitialisation des licences VMware après acquisition, alors que les acheteurs testent des alternatives et recherchent des outils réduisant la friction du changement. L'expansion de l'accompagnement à la migration de virtualisation de Red Hat en mars 2026, incluant une évaluation gratuite en libre-service OpenShift Migration Assessment (OMA), soutient cette évolution, aux côtés de récits de marché plus larges autour des stratégies multi-hyperviseurs et des opérations unifiées entre les patrimoines VM et cloud-natif. Les plateformes qui regroupent l'évaluation, la conversion automatisée et la gestion continue du cycle de vie peuvent capter les dépenses des organisations souhaitant préserver leurs applications VM existantes tout en changeant de plan de contrôle ou de modèle de licence.
Une autre opportunité réside dans la convergence de la virtualisation avec les opérations centrées sur Kubernetes et le placement des charges de travail tenant compte du matériel pour les cas d'usage IA/HPC et périphérique. KubeVirt v1.8 (mars 2026) a introduit une couche d'abstraction d'hyperviseur pour prendre en charge des backends multi-hyperviseurs et a ajouté la prise en compte de la topologie NUMA PCIe, indiquant une demande croissante pour des opérations VM cohérentes au sein de Kubernetes et un meilleur ajustement des performances pour les charges de travail gourmandes en accélérateurs. Du côté de l'infrastructure, Microsoft Windows Server 2025 est devenu généralement disponible en novembre 2024 avec le hotpatching activé par Azure Arc et des améliorations de Hyper-V, incluant le partitionnement GPU, soutenant les organisations souhaitant une gestion centralisée des politiques et des correctifs sur des infrastructures hybrides sans réécrire les applications.
Recent Industry Developments in Marché des Logiciels de Virtualisation
- Juillet 2026 : Citrix a lancé XenServer 9, le positionnant comme une option de virtualisation serveur grand public pour les organisations réévaluant les coûts d'hyperviseur. Cette version ajoute une base Xen revitalisée et offre aux équipes IT une nouvelle alternative supportée pour élaborer des plans de sortie des environnements centrés sur VMware.
- Septembre 2025 : Microsoft s'est associé à Nutanix pour intégrer la gestion Azure Arc avec Nutanix AHV, permettant un plan de contrôle unifié pour les patrimoines de virtualisation hybrides. Cette initiative répond à la demande des entreprises de standardiser la gouvernance et les opérations à travers des environnements mixtes sur site et cloud, tout en diversifiant leur dépendance à un unique fournisseur d'hyperviseur.
- Novembre 2024 : Microsoft a rendu Windows Server 2025 généralement disponible, ajoutant le hotpatching activé par Azure Arc ainsi que des mises à jour de performance et de sécurité pour Hyper-V, incluant le partitionnement GPU. Cela a renforcé la capacité de Microsoft à associer la virtualisation aux workflows de gestion hybride, en particulier pour les entreprises consolidant leurs opérations VM parallèlement à une gouvernance cloud plus large.


Marché des Logiciels de Virtualisation Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les revenus générés par les logiciels qui créent et gèrent des environnements informatiques virtuels sur les serveurs, les postes de travail, les réseaux, le stockage et les applications. Nous comptabilisons les licences, les abonnements et le support logiciel liés à ces fonctions de virtualisation dans les déploiements sur site, en cloud et hybrides.
Exclusions du périmètre : Nous excluons les piles d'orchestration de conteneurs autonomes lorsqu'elles fonctionnent sans couche hyperviseur.
Aperçu de la Segmentation
- Par plateforme
- Virtualisation PC / Serveur
- Virtualisation mobile / Terminal
- Par catégorie de virtualisation
- Virtualisation des applications
- Virtualisation des réseaux / Réseaux définis par logiciel
- Virtualisation des serveurs / Calcul
- Virtualisation du stockage
- Par modèle de déploiement
- Sur site
- Hébergé en cloud / SaaS
- Hybride
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'utilisation final
- Informatique et télécommunications
- BFSI
- Santé et sciences de la vie
- Industrie manufacturière
- Gouvernement et défense
- Médias et divertissement
- Autres secteurs d'utilisation final
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Singapour
- Malaisie
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle et maintenir des définitions cohérentes entre les régions et les configurations de déploiement. Nous avons consulté des documents publics tels que les recommandations cloud du National Institute of Standards and Technology (NIST), les publications de l'Union Internationale des Télécommunications (UIT) sur les sujets de virtualisation des réseaux, et les documents de l'Agence de l'Union Européenne pour la Cybersécurité (ENISA) qui reflètent les pratiques de virtualisation d'entreprise et de risque cloud.
Pour ancrer les signaux de demande et de dépenses, nous avons également examiné des sources telles que les données du Bureau du recensement des États-Unis sur les indicateurs de substitution des investissements informatiques, les indicateurs de l'économie numérique de l'OCDE, et les synthèses publiques de style International Data Corporation lorsqu'elles étaient disponibles via des extraits en accès libre, ainsi que les dépôts 10-K des fournisseurs, les présentations aux investisseurs et la documentation produit. Un abonnement payant aux données financières des entreprises et un service distinct d'actualités et de données financières ont été utilisés pour des vérifications croisées rapides sur les compositions de revenus logiciels déclarés et les principaux commentaires sur les dépenses informatiques des grandes entreprises. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires se sont concentrés sur la validation de la part des dépenses de virtualisation encore liée aux piles pilotées par hyperviseur par rapport aux outils adjacents, et sur l'évolution des prix dans le cadre de la livraison par abonnement et hybride. Nous avons échangé avec un ensemble d'éditeurs de logiciels, de partenaires de distribution, de fournisseurs de services gérés et d'acheteurs informatiques d'entreprise en Asie-Pacifique, en EMEA et dans les Amériques pour confirmer les moteurs d'adoption, les schémas de renouvellement et les hypothèses réalistes d'évolution du prix de vente moyen.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 31 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 32 % |
| Acteurs de moindre envergure : 20 % | Managers : 53 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le marché a d'abord été reconstitué selon une approche descendante, dans laquelle les dépenses informatiques des entreprises et les signaux d'adoption des infrastructures cloud ont été traduits en un volume de demande réaliste de logiciels de virtualisation par région et par environnement de déploiement. Pour maintenir les totaux ancrés dans la réalité, nous avons corroboré les résultats du modèle à l'aide de vérifications ascendantes sélectives, telles que des points de prix échantillonnés pour les niveaux d'abonnement courants, les retours des canaux de distribution sur les tailles de contrats, et des vérifications de la répartition des revenus des fournisseurs. Lorsqu'un sous-segment ne pouvait pas être agrégé de manière fiable, nous avons ajusté les écarts plutôt que de forcer une consolidation complète.
Les données utilisées dans le modèle comprenaient le taux de pénétration de la virtualisation dans les charges de travail des entreprises, l'activité de modernisation des serveurs et des centres de données, la part des déploiements hybrides, les taux de renouvellement des abonnements et le comportement typique d'attachement du support. Étant donné que les prix ne sont pas statiques, la progression du prix de vente moyen a été traitée à travers une vision mixte des prix catalogue, des normes de remise mentionnées par les praticiens, et des changements de composition des ventes perpétuelles vers les abonnements. Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios liée aux attentes macroéconomiques en matière de budgets informatiques et aux cycles de renouvellement des plateformes, et nous avons ajusté les scénarios à l'aide des fourchettes de consensus recueillies lors des entretiens avec les experts.
Cycle de Validation des Données et de Mise à Jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que l'orientation des dépenses en logiciels d'infrastructure d'entreprise, les indicateurs d'adoption du cloud et du hybride, et les commentaires sur les revenus déclarés dans les dépôts publics. Lorsque des écarts importants sont apparus, nous avons réexaminé les hypothèses, revérifié les séries de facteurs sous-jacents et déclenché des appels de suivi pour confirmer si le changement provenait des prix, d'un changement de composition ou d'une limite de périmètre.
Avant la validation finale, le travail passe par plusieurs étapes de révision analytique, incluant des vérifications de cohérence entre les régions et une passe finale pour l'alignement arithmétique et des unités. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier la demande ou les prix surviennent. Juste avant la livraison, nous effectuons une dernière mise à jour afin que les lecteurs reçoivent la vue la plus récente.
Comparaison du Dimensionnement du Marché des Logiciels de Virtualisation par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les logiciels de virtualisation peuvent différer considérablement, même lorsque le nom du sujet semble identique, car les flux de revenus comptabilisés et les hypothèses de calendrier ne sont pas toujours les mêmes. Les différences proviennent généralement de ce qui est traité comme un logiciel de virtualisation de base par rapport aux outils d'infrastructure adjacents, et de la manière dont les prix des abonnements sont normalisés entre les régions.
Un facteur majeur est la cadence d'actualisation et le calendrier des taux de change, car les revenus logiciels et les prix de vente moyens évoluent à travers des réinitialisations annuelles des contrats et des actions tarifaires en cours d'année, et ces changements peuvent faire varier le chiffre de l'année en cours si les taux de change sont figés trop tôt. En mettant à jour les données de change au plus près de la date de référence du dimensionnement et en testant l'évolution des prix de vente moyens avec les retours sur les renouvellements et les remises, Mordor Intelligence réduit l'écart entre les commentaires déclarés des fournisseurs et le total final du marché.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 110,21 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 58,60 milliards USD (2025) | Utilise une année de base antérieure et une capture de revenus plus étroite qui semble mettre l'accent sur des catégories de plateformes sélectionnées, ce qui peut sous-estimer les revenus larges de gestion et de support de la virtualisation d'entreprise lorsqu'ils sont définis différemment. |
| Groupe de Recherche Sectorielle B | 83,25 milliards USD (2025) | Applique une fenêtre de calendrier et de croissance différente, et le libellé du périmètre suggère un mélange plus large de types de virtualisation sans séparer clairement les logiciels pilotés par hyperviseur des outils d'infrastructure étroitement liés, ce qui peut faire varier les totaux. |
L'écart dans le tableau s'explique principalement par le calendrier et les limites du périmètre, suivi de la manière dont les prix sont reportés dans les modèles d'abonnement. Lorsque le périmètre est maintenu cohérent et que les hypothèses telles que les taux de change et l'évolution des prix de vente moyens sont actualisées et vérifiées par rapport aux comportements d'achat réels, la taille de marché résultante devient plus facile à tracer, à reproduire et à défendre dans les discussions de planification.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des logiciels de virtualisation en 2026 ?
La taille du marché des logiciels de virtualisation est de 110,21 milliards USD en 2026 et devrait atteindre 224,59 milliards USD d'ici 2031.
Quel CAGR est attendu pour les plateformes de virtualisation jusqu'en 2031 ?
Le chiffre d'affaires global du marché devrait progresser à un CAGR de 15,3 % sur la période 2026-2031.
Quelle région connaîtra la croissance la plus rapide sur la période de prévision ?
L'Asie-Pacifique devrait progresser à un CAGR de 17,26 %, portée par les exigences de cloud souverain en Chine et en Inde.
Pourquoi les entreprises migrent-elles en dehors de VMware ?
Broadcom a remplacé les licences perpétuelles par des abonnements plus coûteux, incitant les clients à évaluer Nutanix AHV, Microsoft Hyper-V et les solutions KVM open source.
Quel secteur est en tête de l'adoption parmi les utilisateurs finaux ?
L'informatique et les télécommunications conservent les dépenses les plus importantes, tandis que la santé et les sciences de la vie enregistrent la croissance la plus rapide grâce à la migration des dossiers de santé électroniques.
Comment le déploiement hybride aide-t-il à respecter les règles de souveraineté des données ?
Les configurations hybrides permettent aux organisations de conserver les ensembles de données sensibles sur site tout en faisant appel aux régions de cloud public pour les charges de travail non critiques, garantissant la conformité avec les lois de résidence spécifiques à chaque juridiction.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

