
Taille et parts du marché des sangles vaginales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.71 Milliards de dollars |
| Taille du Marché (2031) | 2.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sangles vaginales par Mordor Intelligence
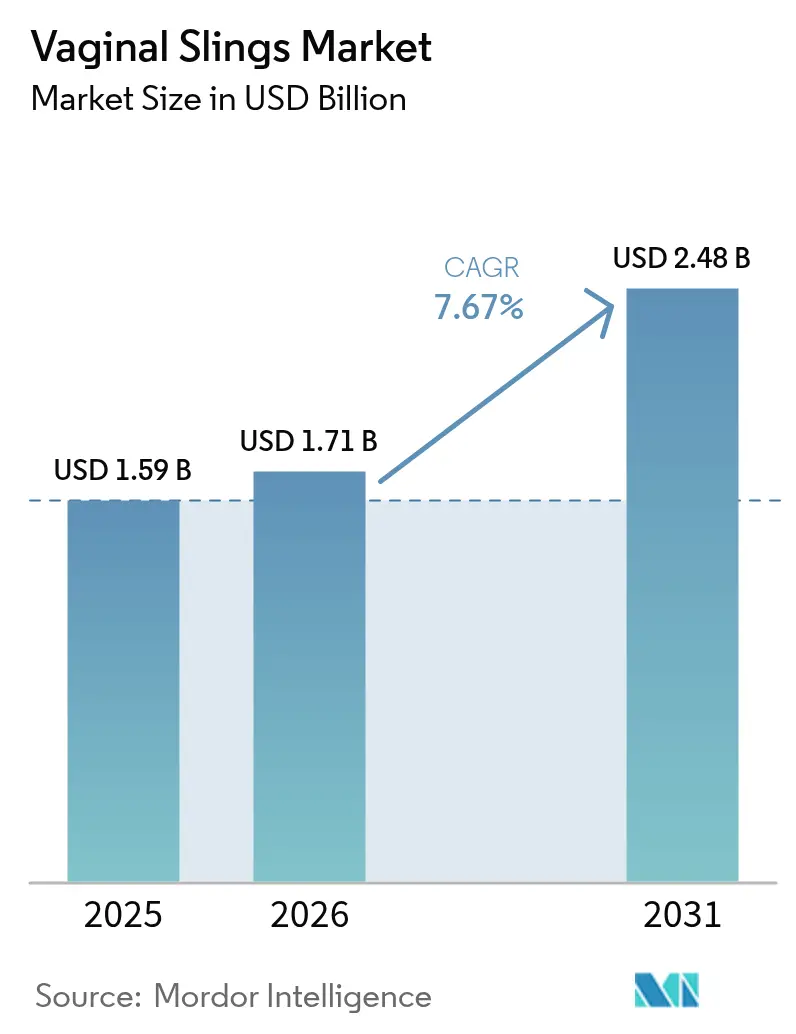
La taille du marché des sangles vaginales était évaluée à 1,59 milliard USD en 2025 et devrait croître de 1,71 milliard USD en 2026 pour atteindre 2,48 milliards USD d'ici 2031, à un CAGR de 7,67 % pendant la période de prévision (2026-2031).
La trajectoire ascendante reflète une forte acceptation des techniques de bandelette sous-urétrale mini-invasive, des preuves cliniques solides d'efficacité à long terme et de réduction des taux de complications, ainsi qu'une croissance régulière du bassin de patients adressables à mesure que les populations mondiales vieillissent. Les améliorations de la conception des produits, notamment les filets plus légers en polyfluorure de vinylidène (PVDF), renforcent davantage la confiance des chirurgiens en réduisant les risques d'érosion et de douleur par rapport aux implants en polypropylène plus anciens. La demande est stimulée par des remboursements favorables en Amérique du Nord et dans l'Union européenne ; les nouveaux codes de procédure Medicare et des directives d'étiquetage des dispositifs plus claires accélèrent l'adoption par les prestataires tout en protégeant les patients. L'Asie-Pacifique enregistre la croissance procédurale la plus rapide grâce à l'expansion des centres de chirurgie ambulatoire (CSA), à la croissance du tourisme médical et aux campagnes de santé publique qui sensibilisent aux troubles du plancher pelvien. L'intensité concurrentielle reste modérée, les principaux fournisseurs consolidant les technologies adjacentes, comme en témoigne l'acquisition d'Axonics par Boston Scientific pour 3,7 milliards USD en 2024 afin de s'emparer d'une franchise urologique plus large bostonscientific.com.
Points clés du rapport
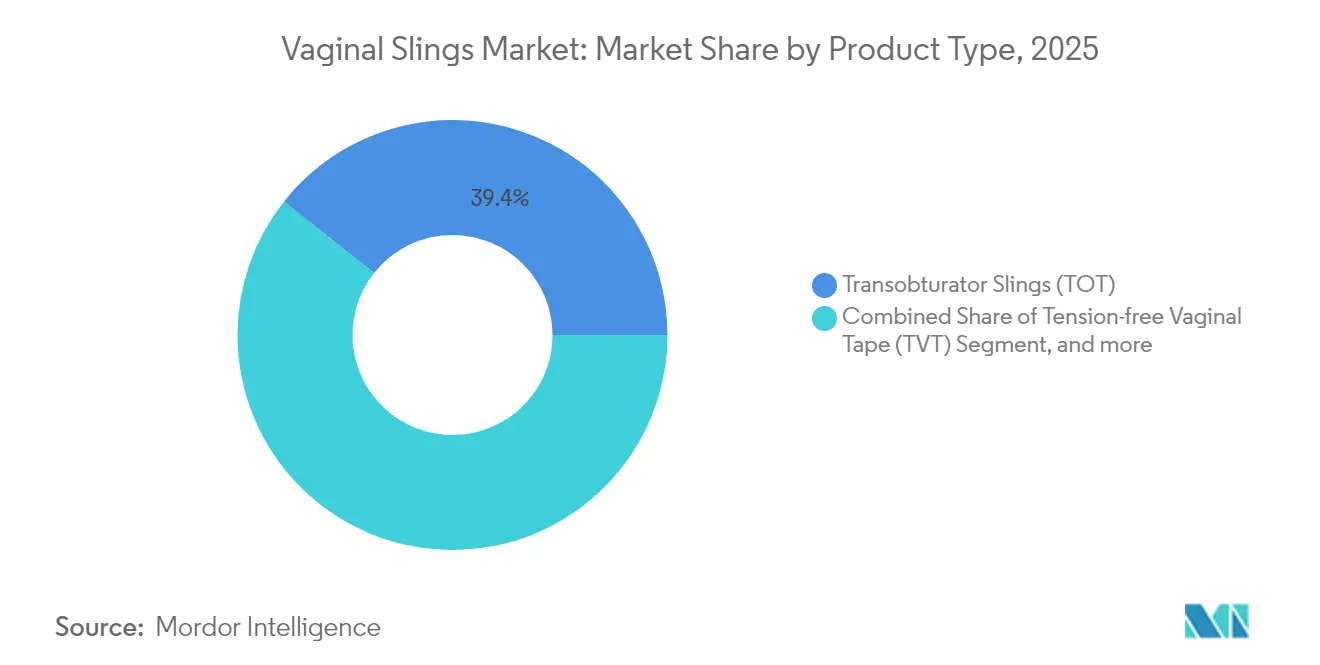
- Par type de produit, les sangles transobturatrices ont dominé avec 39,35 % des parts du marché des sangles vaginales en 2025 ; les systèmes mini / à incision unique affichent le CAGR le plus rapide à 11,59 % jusqu'en 2031.
- Par matériau, le polypropylène a maintenu une part de 51,78 % de la taille du marché des sangles vaginales en 2025, tandis que les filets en PVDF devraient croître à un CAGR de 12,67 % jusqu'en 2031.
- Par type d'incontinence, l'incontinence urinaire d'effort représentait 72,10 % de la taille du marché des sangles vaginales en 2025 et se développe à un CAGR de 8,39 %.
- Par utilisateur final, les hôpitaux représentaient 57,20 % des revenus en 2025 ; les cliniques spécialisées enregistrent le CAGR le plus rapide à 9,61 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capturé 37,65 % des revenus en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 10,97 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante de l'incontinence urinaire d'effort | +2.1% | Mondiale, avec l'impact le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption croissante des procédures de bandelette sous-urétrale mini-invasive | +1.8% | Mondiale, portée par les marchés développés | Moyen terme (2-4 ans) |
| Cadres de remboursement favorables dans les principaux marchés de santé | +1.4% | Amérique du Nord et UE principalement | Court terme (≤ 2 ans) |
| Innovations continues dans les filets légers et les matériaux en PVDF | +1.2% | Mondiale, avec adoption précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Intégration d'outils d'IA pour une sélection optimisée des patients | +0.8% | Amérique du Nord et UE initialement | Long terme (≥ 4 ans) |
| Essor du tourisme médical dans les pays en développement | +0.5% | Cœur APAC, débordement vers MEA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'incontinence urinaire d'effort
L'incidence de l'incontinence urinaire d'effort augmente de concert avec le vieillissement de la population et la prévalence accrue des maladies métaboliques. Les projections indiquent que le nombre de femmes américaines souffrant de troubles du plancher pelvien passera de 28,1 millions en 2010 à 43,8 millions d'ici 2050, élargissant ainsi le bassin de patients principal. Les comorbidités cardiométaboliques telles que le diabète de type 2 et l'hypercholestérolémie aggravent la sévérité des symptômes, encourageant des orientations cliniques plus précoces. L'étude RISE FOR HEALTH rapporte que 79 % des femmes américaines présentent au moins un symptôme des voies urinaires inférieures, mais seulement 7,1 % reçoivent des soins, soulignant un besoin non satisfait considérable.[1]Comité de rédaction du Journal of Urology, "Étude RISE FOR HEALTH sur les symptômes des voies urinaires inférieures," auajournals.org La ménopause aggrave le risque, ce qui signifie que les cohortes du baby-boom maintiendront le marché des sangles vaginales sur une trajectoire d'expansion à long terme. Les initiatives de dépistage des systèmes de santé devraient permettre de détecter une plus grande proportion de cas non traités.
Adoption croissante des procédures de bandelette sous-urétrale mini-invasive
Les bandelettes sous-urétrales offrent un taux de succès à long terme de 80 à 90 % avec une morbidité inférieure à celle de la chirurgie ouverte, ce qui en fait le traitement de référence. Les revues de la littérature de la FDA confirment que les mini-bandelettes maintiennent une efficacité et une sécurité équivalentes aux approches traditionnelles sur 36 mois, validant ainsi la confiance des chirurgiens.[2]Agence américaine des produits alimentaires et médicamenteux, "Mini-bandelettes pour l'incontinence urinaire d'effort : revue systématique de la littérature 2013-2023," fda.gov Plus de 60 % des procédures urologiques se déroulent désormais dans des établissements ambulatoires, où des séjours plus courts et une anesthésie locale réduisent les coûts pour les payeurs et les patients. Le filet teinté en bleu de Boston Scientific améliore la visualisation peropératoire, réduisant le temps opératoire et améliorant la précision du positionnement. Les dispositifs à incision unique atteignent 88 % de satisfaction des patients et 81 % de continence subjective lors du suivi, accélérant les gains de parts au sein du marché des sangles vaginales.
Cadres de remboursement favorables dans les principaux marchés de santé
En octobre 2024, les Centres américains pour les services Medicare et Medicaid ont introduit de nouveaux codes HCPCS pour les dispositifs de plancher pelvien, signalant une volonté de couvrir des solutions de santé pelvienne plus larges.[3]CGS Administrators, "Mises à jour des codes HCPCS 2024 pour les dispositifs de plancher pelvien," cgsmedicare.com Medicare rembourse déjà la pose de bandelette sous le code CPT 57288, soutenant des volumes procéduraux stables dans les hôpitaux et les centres de chirurgie ambulatoire. La modélisation économique de la santé en Colombie a montré que les bandelettes sous-urétrales coûtent 2 417 USD par cas supplémentaire amélioré par rapport aux bandelettes en fascia ouvert, renforçant les arguments de valeur pour les payeurs. Les assureurs privés couvrent désormais les systèmes thérapeutiques numériques tels que Leva, économisant 820 USD par patient sur 24 mois par rapport aux soins standard actuels. Les organismes de financement européens reconnaissent également que la correction chirurgicale précoce réduit les dépenses ultérieures liées aux protections, aux infections et aux pertes de productivité.
Innovations continues dans les filets légers et les matériaux en PVDF
Les filets en PVDF offrent une résistance à la traction ultime supérieure de 60 % et une force d'arrachement supérieure de 35 % par rapport au polypropylène, tout en présentant une dégradation négligeable sur 24 mois in vivo. Une rigidité à la flexion plus faible et une réponse inflammatoire réduite se traduisent par moins d'érosions et de plaintes douloureuses, réduisant l'exposition aux litiges. Les essais comparatifs de sacrocolpopexie en Europe enregistrent des taux d'érosion et de dyspareunie plus faibles pour les implants en PVDF, incitant les chirurgiens à se tourner vers des matériaux bioneutres. Les chercheurs fabriquent des échafaudages en PVDF non tissé 3D qui soutiennent la croissance des cellules stromales, ouvrant de futures voies régénératives. Ensemble, ces avancées élargissent le choix des chirurgiens et stimulent des gammes de produits à prix premium au sein du marché des sangles vaginales.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contrôle juridique continu sur les implants en filet | -1.6% | Mondial, le plus sévère en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Barrières culturelles et sociales contribuant au retard de diagnostic | -1.2% | Cœur APAC, débordement vers MEA et Amérique latine | Long terme (≥ 4 ans) |
| Préférence croissante pour les options non chirurgicales telles que les agents de comblement et les thérapies basées sur l'énergie | -0.9% | Mondiale, portée par les marchés développés | Moyen terme (2-4 ans) |
| Contraintes environnementales et de chaîne d'approvisionnement affectant la disponibilité des matériaux en polypropylène | -0.7% | Mondiale, avec l'impact le plus élevé dans les pôles de fabrication | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contrôle juridique continu sur les implants en filet
Les tribunaux continuent d'infliger des pénalités importantes aux fabricants pour leurs pratiques commerciales passées. L'unité Ethicon de Johnson & Johnson a été condamnée à une amende de 302 millions USD en 2024, renforçant les préoccupations des patients concernant la sécurité des filets et ralentissant la croissance des procédures dans les régions litigieuses. Le premier règlement collectif en Angleterre, couvrant 140 femmes, a créé un précédent susceptible d'accroître la responsabilité à travers l'Europe. La FDA a reclassé le filet transvaginal pour la réparation du prolapsus en classe III, exigeant des approbations préalables à la mise sur le marché rigoureuses et une surveillance post-commercialisation coûteuse. Environ 5 à 10 % des bénéficiaires peuvent nécessiter une chirurgie de révision pour des complications liées au filet, ajoutant du poids à la publicité négative. Ces dynamiques freinent l'adoption à court terme et poussent les entreprises à accélérer le développement de matériaux de nouvelle génération.
Préférence croissante pour les options non chirurgicales telles que les agents de comblement et les thérapies basées sur l'énergie
Les patients méfiants à l'égard des implants permanents optent de plus en plus pour des traitements conservateurs promettant un soulagement des symptômes sans corps étrangers. La thérapie électromagnétique focalisée à haute intensité (HIFEM) réduit les volumes du test de la protection de 4,2 g à 0,6 g après six séances, offrant des gains mesurables en qualité de vie. Les injections d'hydrogel de polyacrylamide affichent des taux de continence à un an comparables à la chirurgie, mais peuvent être réalisées lors d'une consultation, ce qui séduit les personnes fragiles ou réticentes à la chirurgie. Les nouvelles modalités laser stimulent le remodelage du collagène avec un temps d'arrêt minimal, élargissant la boîte à outils thérapeutique. La rééducation du plancher pelvien guidée par l'IA aide à personnaliser les programmes à domicile qui peuvent retarder ou éviter le recours chirurgical, érodant une partie du marché des sangles vaginales. Bien que le risque de granulome à long terme existe, la perception immédiate de sécurité maintient l'élan en faveur des soins non invasifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'innovation à incision unique stimule la croissanceLes systèmes transobturateurs ont généré 39,35 % des revenus en 2025, consolidant leur rôle de solution la plus implantée au sein du marché des sangles vaginales. La familiarité clinique, les faibles taux de perforation vésicale et des données à long terme robustes garantissent des volumes procéduraux stables dans les hôpitaux et les centres de chirurgie ambulatoire. Les chirurgiens privilégient ces dispositifs pour leurs résultats reproductibles sur des anatomies variées, maintenant leur emprise sur le marché des sangles vaginales. Les sangles mini / à incision unique, bien que plus récentes, progressent à un CAGR de 11,59 % à mesure que les utilisateurs se tournent vers un positionnement plus rapide et des plans de dissection réduits. Des études montrent que Solyx atteint 100 % de guérison objective à 3 mois contre 91,1 % pour MiniArc, mais les deux plateformes offrent une satisfaction subjective élevée. À mesure qu'émergent des outils de pose ergonomiques, les systèmes à incision unique gagnent une acceptation plus large dans les environnements à ressources limitées qui valorisent un temps de bloc opératoire minimal.
Les performances objectives élèvent également les méthodes de bandelette vaginale sans tension, dont les taux de guérison subjective à 10 ans de 71 à 97 % maintiennent la fidélité des chirurgiens. Pendant ce temps, les sangles autologues ajustables séduisent les patients évitant les synthétiques ; la sacropexie laparoscopique modifiée avec des sutures en polyester offre une durabilité sans filet à un coût matériel inférieur. Les essais de thérapie de continence personnalisée soulignent l'appétit clinique pour l'ajustabilité spécifique au patient, suggérant une diversification progressive du mix produit.


Par type de matériau :
l'émergence du PVDF remodèle les préférencesLe polypropylène détenait 51,78 % des parts de la taille du marché des sangles vaginales en 2025 en raison de décennies d'expérience chirurgicale et d'un prix unitaire inférieur. Cependant, les filets en PVDF mènent la croissance avec un CAGR de 12,67 % à mesure que leur biocompatibilité supérieure et leur stabilité obtiennent des recommandations cliniques. Les tests en laboratoire confirment une récupération élastique plus importante et une déformation par fluage plus faible que le polypropylène, se traduisant par moins d'érosions in vivo. Les données de registres de six pays montrent moins de plaintes de douleurs chroniques chez les bénéficiaires de PVDF, accélérant la conversion en Europe et en Amérique du Nord. Les échafaudages résorbables et biorésorbables occupent une niche là où les implants permanents sont culturellement sensibles ; les constructions en poly-4-hydroxybutyrate se résorbent progressivement après 18 mois tout en maintenant le soutien du plancher pelvien, bien que les coûts de production élevés limitent l'échelle immédiate.
L'innovation des matériaux attire des financements en capital-risque pour des filets à treillis imprimés en 3D adaptés à l'anatomie individuelle, laissant entrevoir une personnalisation de masse sur l'horizon de prévision. Alors que le risque de litige reste lié à la dégradation des polymères, les fournisseurs qui font évoluer leurs portefeuilles vers le PVDF et les matériaux biorésorbables captureront les segments premium du marché des sangles vaginales.
Par type d'incontinence :
dominance de l'effort avec croissance mixteL'incontinence urinaire d'effort a généré 72,10 % des revenus de 2025 et continue d'afficher le CAGR le plus rapide à 8,39 %. La montée du syndrome métabolique alimente l'incidence : l'accumulation lipidique élève les risques d'incontinence d'effort de 63 % chez les femmes ménopausées. Le dépistage précoce des indices cardiométaboliques élargit ainsi la candidature à la réparation chirurgicale. L'exposition environnementale au cadmium, au plomb et au mercure est en outre corrélée à l'apparition des symptômes, notamment chez les cohortes plus jeunes, ajoutant une urgence à la prise en charge des facteurs de risque. Des essais cliniques comparant les bandelettes sous-urétrales aux injections d'onabotulinumtoxinA dans l'incontinence mixte visent à définir un séquençage équilibrant les composantes d'urgence et d'effort. Les travaux sur les biomarqueurs, tels que le rapport largeur de distribution des érythrocytes/albumine, soutiennent un diagnostic affiné des sous-types pour guider la sélection de la bandelette. La recherche diététique indique que les aliments transformés aggravent les fuites, tandis que les régimes riches en fruits semblent protecteurs, suggérant une gestion du mode de vie en complément de la chirurgie.
Les segments d'incontinence mixte et par urgence progressent régulièrement grâce aux mises à jour des recommandations qui intègrent des thérapies combinées, mais l'effort reste la catégorie phare maintenant le marché des sangles vaginales sur une trajectoire d'expansion solide.

Par utilisateur final :
les cliniques spécialisées mènent la croissanceLes hôpitaux représentaient 57,20 % des revenus en 2025, tirant parti de l'imagerie 24h/24 7j/7, de l'anesthésiologie et de la capacité de soins intensifs pour les cas complexes. Leurs équipes multidisciplinaires prennent en charge les patients âgés avec comorbidités, ancrant le leadership en volume au sein du marché des sangles vaginales. Pourtant, les cliniques spécialisées affichent un CAGR de 9,61 % à mesure que l'expertise ciblée, les délais d'attente plus courts et les modèles de soins groupés séduisent les payeurs et les patients.
Le réseau de chirurgie ambulatoire a traité 3,4 millions de bénéficiaires Medicare via 6 308 centres de chirurgie ambulatoire en 2023, générant 6,8 milliards USD de dépenses et prouvant leur importance économique. Les centres de chirurgie ambulatoire centrés sur l'urologie accueillent désormais plus de 60 % des procédures autrefois réservées aux services hospitaliers, tandis que la pose de bandelette en cabinet sous anesthésie locale émerge pour certains candidats à faible indice de masse corporelle et à faible risque opératoire. L'accréditation favorise la standardisation des protocoles et le suivi des résultats, renforçant la confiance des patients dans ces établissements. À mesure que le remboursement récompense de plus en plus les économies liées au lieu de prestation, les cliniques spécialisées intensifieront la concurrence pour les volumes hospitaliers.
Analyse géographique
Marché des Bandelettes Vaginales en Amérique du Nord
L'Amérique du Nord a conservé son leadership en termes de revenus avec 37,65 % en 2025, portée par une couverture Medicare stable, une familiarité procédurale établie et une infrastructure de centres de chirurgie ambulatoire mature. L'annonce de nouveaux codes HCPCS pour le plancher pelvien en 2024 étendra le remboursement aux dispositifs adjuvants, incitant à des parcours de soins plus larges. Le marché des bandelettes vaginales bénéficie également des orientations de la FDA qui clarifient l'étiquetage des filets et confirment la sécurité des mini-bandelettes, permettant aux prestataires de rassurer les patients malgré les obstacles juridiques. Néanmoins, les litiges dans plusieurs États et la pénalité de 302 millions USD infligée à Ethicon continuent de freiner la croissance dans certaines juridictions.
Marché des Bandelettes Vaginales en Asie-Pacifique, EMEA et Amérique du Sud
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 10,97 % jusqu'en 2031. Les gouvernements élargissent la couverture d'assurance tandis que les prestataires privés développent des centres de santé pelvienne qui attirent le tourisme médical entrant. Des études chinoises révèlent un sous-diagnostic considérable dans plusieurs provinces, catalysant des campagnes de sensibilisation publique et des formations de spécialistes. Le Japon et l'Australie adoptent précocement les technologies en PVDF et à incision unique, tandis que la classe moyenne indienne en plein essor stimule la croissance des volumes dans les solutions en polypropylène en raison de la sensibilité aux coûts. La diversité des environnements réglementaires exige des données cliniques localisées, mais la capacité chirurgicale croissante et l'adoption des centres de chirurgie ambulatoire soutiennent le marché régional des bandelettes vaginales. L'Europe maintient une croissance régulière sous le Règlement 2017/745 relatif aux dispositifs médicaux, qui impose une évaluation clinique rigoureuse et une surveillance après commercialisation, renforçant la confiance et favorisant des mises à niveau progressives des produits. Les cliniciens allemands, ayant navigué dans l'évolution des règles relatives aux filets, partagent des pratiques qui réduisent les complications et les risques de contentieux. Le règlement collectif au Royaume-Uni renforce les appels en faveur de matériaux plus sûrs, mais pourrait encourager les payeurs à financer des dispositifs en PVDF haut de gamme afin de limiter les futures réclamations. Les marchés du Moyen-Orient & Afrique et d'Amérique du Sud progressent à partir d'une base modeste, aidés par des options laparoscopiques à moindre coût, des protocoles d'anesthésie locale et des corridors de tourisme médical en développement qui canalisent la demande transfrontalière.


Analyse de la chaîne de valeur
La chaîne de valeur des bandelettes vaginales commence par les intrants polymères et biologiques, puis passe par la transformation de précision et l'assemblage de kits stériles avant d'atteindre les hôpitaux, les centres de chirurgie ambulatoire (ASC) et les cliniques spécialisées. Les principaux intrants comprennent la résine spécialisée de polypropylène monofilament (souvent liée à de grands pôles d'approvisionnement pétrochimiques), les matériaux de maille en PVDF émergents, et, pour les offres résorbables ou biologiques, le collagène de qualité pharmaceutique et les matériaux de greffe issus de réseaux accrédités de banques de tissus. La fabrication implique généralement la découpe au laser, le pliage et l'assemblage de polymères (par exemple, le soudage ultrasonique ou RF pour les sous-ensembles), suivis d'une stérilisation validée (souvent à l'oxyde d'éthylène) et d'un conditionnement avec contrôles de lots traçables.
La commercialisation s'effectue via des ventes directes auprès des comptes en urogynécologie et en urologie, ainsi que par des appels d'offres ou des organisations d'achat groupé qui associent le prix du dispositif à l'économie du lieu de soins, en particulier dans les ASC. Les exigences de conformité et de documentation influent sur le débit, notamment les obligations d'étiquetage et d'enregistrement ou de référencement aux États-Unis, ainsi que les exigences de suivi clinique post-commercialisation en vertu du MDR de l'UE ; les contraintes de capacité au niveau des organismes notifiés peuvent également allonger les délais de recertification. Le risque opérationnel se concentre sur l'approvisionnement en résine à source unique ou concentré régionalement, la capacité et la validation de stérilisation, ainsi que le vivier de formation des chirurgiens spécialistes, qui influence la rapidité avec laquelle les volumes de procédures se développent dans les différents contextes de soins.
Paysage concurrentiel
Le marché des sangles vaginales affiche une concentration modérée. Boston Scientific, Coloplast et Johnson & Johnson contrôlent les plus grandes bases installées grâce à des gammes complètes de bandelettes, des outils de pose chirurgicale et des programmes de formation professionnelle. L'acquisition d'Axonics par Boston Scientific en 2024 ajoute la neuromodulation sacrée, créant un portefeuille d'incontinence à spectre complet et signalant une convergence plus large entre les dispositifs urologiques. Coloplast fait progresser l'ergonomie des systèmes de fixation, ayant récemment obtenu l'autorisation de la FDA pour son dispositif Saffron qui simplifie l'ancrage des sutures. Ethicon renforce la sensibilisation des médecins après les revers judiciaires, investissant dans la recherche sur le PVDF pour restaurer l'équité de la marque.
L'innovation des matériaux est le principal vecteur de différenciation. Les entreprises qui commercialisent des filets en PVDF et biorésorbables obtiennent des prix premium et la bienveillance réglementaire, tandis que les retardataires risquent une érosion de parts à mesure que les chirurgiens s'éloignent du polypropylène. Les plateformes d'intelligence artificielle pour la sélection des patients, la prédiction des résultats et la planification chirurgicale émergent comme de nouveaux champs de bataille ; les start-ups positionnent l'aide à la décision algorithmique auprès des équipementiers établis cherchant un avantage concurrentiel.
Les acquisitions stratégiques se poursuivent à mesure que les entreprises cherchent des écosystèmes thérapeutiques plus larges. Au-delà d'Axonics, les acteurs de la technologie médicale explorent des partenariats avec des fournisseurs de rééducation numérique du plancher pelvien pour offrir des packages hybrides conservateurs-chirurgicaux. L'expansion géographique façonne également la rivalité : les fournisseurs de premier rang approfondissent leur localisation en Chine et en Inde via des programmes de formation médicale continue et la fabrication locale, tandis que les innovateurs de niche accordent des licences de propriété intellectuelle à des distributeurs régionaux plutôt que de constituer des forces de vente mondiales. Collectivement, ces stratégies maintiennent un environnement concurrentiel équilibré mais dynamique pour le marché des sangles vaginales.
Leaders de l'industrie des sangles vaginales
Boston Scientific Corporation
Coloplast Corp
Promedon Group
A.M.I. GmbH
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bandelettes Vaginales
- Coloplast
- Boston Scientific
- Johnson & Johnson
- BD – C.R. Bard
- A.M.I.
- Caldera Medical
- Promedon Group
- Betatech Medical
- Cook Group
- NeoMedic International
- Dynamesh
- TFS Surgical
- B. Braun
- pfm medical
- LiNA Medical
- UroCure
- Herniamesh Srl
- Teleflex (NeoTract)
- Securisyn Medical
- Medtronic

Opportunités de marché et perspectives d'avenir
Des signaux réglementaires et payeurs plus clairs et pluriannuels créent un espace pour des plateformes de bandelettes différenciées qui réduisent les préoccupations liées aux complications tout en maintenant des flux chirurgicaux familiers. En juin 2026, Santé Canada a finalisé une évaluation de la sécurité et de l'efficacité à long terme (cinq ans ou plus) des bandelettes sous-urétrales synthétiques standard pour l'incontinence urinaire d'effort, concluant à une efficacité clinique équivalente aux alternatives chirurgicales sans maille chirurgicale vaginale. En janvier 2026, le Comité consultatif australien sur les dispositifs médicaux et les tissus humains a achevé un examen post-inscription des bandelettes sous-urétrales sur la liste prescrite, sans changement du statut d'inscription ni des montants de prestations, ce qui soutient la continuité des voies d'accès sur un marché développé majeur.
Les opportunités d'innovation se concentrent sur les matériaux et la génération de preuves plutôt que sur la réouverture d'indications à risque plus élevé. La FDA américaine continue de distinguer les bandelettes pour incontinence urinaire d'effort, y compris les mini-bandelettes soutenues par des preuves de surveillance post-commercialisation, des mailles transvaginales pour le prolapsus des organes pelviens, qui restent soumises aux exigences PMA de classe III. Les fournisseurs qui orientent leurs portefeuilles vers des mailles légères et des options à base de PVDF, investissent dans des registres post-commercialisation et intègrent des outils de sélection des patients dans les programmes de formation des cliniciens ont une marge pour rivaliser sur la confiance en matière de sécurité et l'efficacité totale des épisodes de soins dans les hôpitaux et les ASC. Parallèlement, l'ensemble concurrentiel subit une pression pour démontrer les résultats à long terme afin de défendre les volumes de procédures face aux alternatives non chirurgicales telles que les agents de comblement et les thérapies énergétiques.
Recent Industry Developments in Marché des Bandelettes Vaginales
- Juin 2026 : les avis aux plaignants liés à Boston Scientific ont progressé dans le processus de règlement australien relatif aux mailles, avec la distribution des avis finaux d'évaluation individuels aux plaignants liés au règlement précédemment annoncé de 105 millions AUD. La gestion en cours des responsabilités héritées liées aux mailles maintient l'attention sur les preuves de sécurité à long terme et la gestion des risques dans les portefeuilles de dispositifs de santé pelvienne.
- Janvier 2026 : Coloplast a signalé la résiliation d'une étude clinique observationnelle post-commercialisation portant sur les mailles Transabdominal Restorelle, reflétant un examen accru des engagements de suivi des mailles. Les changements de statut des études peuvent affecter la manière dont les fabricants priorisent leurs plans de preuves post-commercialisation et l'orientation de leur portefeuille en urogynécologie.
- Octobre 2024 : Coloplast a obtenu l'autorisation 510(k) de la FDA américaine (K242473) couvrant plusieurs systèmes de bandelettes, notamment Altis Single Incision, Aris Transobturator et Supris Retropubic. Ces autorisations renforcent l'importance de maintenir des gammes de produits conformes dans les principales modalités de bandelettes, tout en soutenant la continuité de l'approvisionnement des canaux hospitaliers et ambulatoires.


Marché des Bandelettes Vaginales Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des ventes de systèmes de bandelettes vaginales utilisés dans la gestion chirurgicale de l'incontinence urinaire d'effort ou mixte chez la femme, fournis sous forme de kits stériles fabriqués en usine pour utilisation dans les hôpitaux, les centres de chirurgie ambulatoire et les cliniques spécialisées.
Exclusions du périmètre : les produits destinés uniquement à l'incontinence masculine, les agents de comblement injectables et les kits de maille pour prolapsus des organes pelviens ne sont pas comptabilisés dans ce marché.
Aperçu de la segmentation
- Par type de produit
- Sangles transobturatrices (TOT)
- Bandelette vaginale sans tension (TVT)
- Sangles mini / à incision unique
- Sangles autologues / biologiques ajustables
- Par type de matériau
- Filet en polypropylène
- Filet en PVDF
- Filet résorbable / biologique
- Par type d'incontinence
- Incontinence urinaire d'effort
- Incontinence urinaire mixte
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Cliniques spécialisées
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des ensembles de données publics et traçables qui aident à ancrer la demande de procédures et l'adoption clinique. Les sources examinées comprennent des éléments tels que les publications du CDC et du National Center for Health Statistics, les fichiers d'utilisation et de paiement du CMS, les communications de sécurité et les approbations de dispositifs de la FDA, ainsi que certaines revues cliniques évaluées par des pairs sur les résultats et la sécurité des bandelettes sous-urétrales.
Pour que le modèle reste pratique, nous utilisons également des documents secondaires complémentaires tels que les rapports annuels d'entreprises, les présentations aux investisseurs et les pages web d'associations médicales décrivant les parcours de traitement et les évolutions des recommandations. Au besoin, nous utilisons des documents payants sur les finances des entreprises et l'actualité pour vérifier les tendances de revenus et les changements majeurs de portefeuille, et nous utilisons une base de données de brevets payante pour percevoir le calendrier d'innovation autour des designs et matériaux de bandelettes. Ce ne sont que des exemples illustratifs, et nous nous sommes également appuyés sur de nombreuses autres sources publiques pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses documentaires, notamment concernant la répartition des types de bandelettes, l'évolution typique des prix de vente et la part des cas se déplaçant vers des contextes ambulatoires. Nous échangeons avec des cliniciens, des parties prenantes des achats et des fonctions côté fabricants dans les régions APAC, EMEA et Amériques, puis nous alignons les données sur une définition de marché cohérente avant de finaliser les totaux.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 35 % | Directeurs (CXO) : 13 % | APAC : 42 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 34 % |
| Acteurs plus petits : 17 % | Managers : 50 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit à partir d'un pool de demande descendant où les volumes de procédures pour l'incontinence urinaire féminine sont reconstitués, puis filtrés en fonction des cas éligibles aux bandelettes et de l'utilisation typique des bandelettes par procédure. Le volume obtenu est valorisé à l'aide d'un prix mixte reflétant le mix sur le marché des systèmes rétropubiens, transobturateurs, à incision unique et ajustables. Pour que les totaux restent réalistes, nous corroborons avec des approximations ascendantes sélectives, comme des vérifications de prix échantillonnées par contexte de soins et des consolidations limitées de fournisseurs dans les grands pays, puis nous ajustons lorsque les rapports publics sur les procédures sont limités.
Plusieurs intrants déterminent la majeure partie de l'estimation sur ce marché, nous les suivons donc étroitement et les mettons à jour avec les retours d'entretiens. Les exemples clés incluent les taux de traitement chirurgical de l'incontinence urinaire d'effort, le déplacement ambulatoire entre hôpitaux et centres de chirurgie ambulatoire, les litiges liés aux mailles et les signaux de recommandations pouvant modifier l'adoption, le mix de produits selon les designs de bandelettes, et le calendrier des devises pour les conversions inter-pays. Pour les prévisions, nous effectuons une analyse de scénarios autour de la sensibilité aux politiques et aux événements de sécurité, puis nous appliquons un lien de type régression entre la croissance des procédures et les tendances de vieillissement de la population féminine et les changements de contexte de soins. Les hypothèses sont examinées avec des experts afin que la trajectoire future reste plausible.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que la direction des tendances de procédures, les schémas d'importation et d'expédition lorsqu'ils sont visibles, et l'évolution des revenus de catégorie rapportée dans les documents publics. Si quelque chose semble incohérent, nous retravaillons les hypothèses et renvoyons des questions de suivi vers les canaux primaires afin que l'écart soit expliqué avant validation finale.
Avant publication, le modèle passe par un examen analyste en plusieurs étapes où les définitions, les calculs et les évolutions d'une année sur l'autre sont revérifiés, et les valeurs aberrantes sont documentées. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, par exemple des communications majeures sur la sécurité ou des changements de remboursement. Juste avant la livraison, nous effectuons une dernière vérification pour confirmer que les données les plus récentes sont bien prises en compte.
Estimation du marché des bandelettes vaginales de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les bandelettes vaginales ne s'alignent pas toujours, car le marché peut être défini de manière restreinte comme des kits de bandelettes stériles pour l'incontinence urinaire d'effort ou mixte chez la femme, ou plus largement en y intégrant des dispositifs urogynécologiques connexes et des procédures associées. Les différences proviennent également de l'année de référence choisie, de la manière dont les volumes de procédures sont déduits, et du fait que les prix sont maintenus fixes ou autorisés à évoluer avec les changements de mix produits.
L'écart principal provient du chevauchement de périmètre avec les kits de mailles pour prolapsus et les options d'incontinence sans bandelette. Mordor Intelligence ne comptabilise que les systèmes de bandelettes vaginales fabriqués en usine utilisés pour l'incontinence urinaire d'effort ou mixte chez la femme, et exclut les agents de comblement injectables et les produits destinés uniquement aux hommes. Un autre facteur est le signal de demande utilisé, certaines estimations s'appuyant fortement sur des ancres de revenus historiques, tandis que notre approche relie la valeur à des volumes liés aux procédures et à un prix mixte par type de bandelette, puis convertit les devises selon un calendrier cohérent.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,59 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,90 milliard USD (2023) | Utilise une année de référence antérieure et peut s'appuyer sur des revenus de catégorie rapportés avec une adjacence produit plus large, ce qui peut entraîner une surestimation lorsque des dispositifs urogynécologiques connexes sont regroupés avec les bandelettes. |
| Éditeur sectoriel B | 1,70 milliard USD (2025) | Applique probablement une taxonomie de produits plus large et un mix de bandelettes ainsi qu'une progression des prix de vente moyens différents, ce qui peut modifier les totaux même lorsque l'année de référence correspond. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé et par la manière dont la demande est traduite en dollars. Lorsque le volume lié aux procédures, le mix des types de bandelettes et la logique de tarification restent explicites, le total du marché devient plus facile à retracer, à reproduire et à mettre à jour à mesure que la pratique clinique et les signaux de sécurité évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des sangles vaginales ?
Le marché des sangles vaginales était évalué à 1,71 milliard USD en 2026 et devrait atteindre 2,48 milliards USD d'ici 2031 à un CAGR de 7,67 %.
Quel type de produit détient la plus grande part dans le marché des sangles vaginales ?
Les sangles transobturatrices ont dominé avec 39,35 % des revenus en 2025, bénéficiant d'une longue familiarité clinique et de données de sécurité favorables.
Pourquoi les filets en PVDF gagnent-ils en popularité par rapport au polypropylène ?
Le PVDF offre une résistance à la traction plus élevée, une rigidité à la flexion plus faible et une stabilité in vivo supérieure, qui ensemble réduisent les complications d'érosion et de douleur ayant affecté les implants en polypropylène.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,97 %, portée par la hausse des volumes de procédures en Chine, en Inde, au Japon et en Australie, ainsi que par un tourisme médical robuste.
Comment les actions en justice influencent-elles la croissance du marché ?
Les règlements importants et les classifications réglementaires plus strictes ralentissent l'adoption à court terme en Amérique du Nord et en Europe, incitant les fabricants à développer des matériaux plus sûrs et des preuves cliniques plus rigoureuses.
Quel rôle jouent les centres de chirurgie ambulatoire dans l'expansion du marché ?
Les centres de chirurgie ambulatoire traitent plus de 60 % des procédures urologiques aux États-Unis, offrant des avantages en termes de coûts et de commodité pour les patients qui soutiennent un accès plus large aux chirurgies de bandelette.
Dernière mise à jour de la page le:



