
Tamanho e Participação do Mercado de Slings Vaginais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Slings Vaginais por Mordor Intelligence
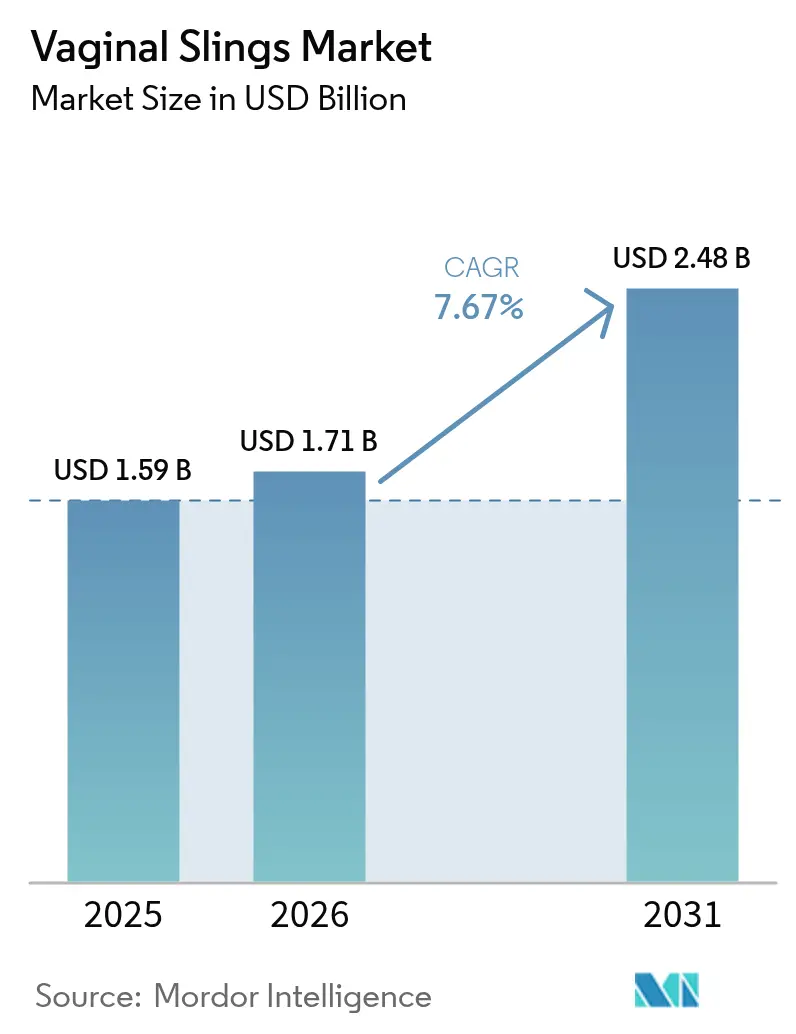
O tamanho do Mercado de Slings Vaginais foi avaliado em USD 1,59 bilhão em 2025 e estima-se que cresça de USD 1,71 bilhão em 2026 para atingir USD 2,48 bilhões até 2031, a um CAGR de 7,67% durante o período de previsão (2026-2031).
A trajetória ascendente reflete a alta aceitação das técnicas minimamente invasivas de sling mediouretral, forte evidência clínica de eficácia a longo prazo e taxas reduzidas de complicações, além do crescimento constante do conjunto de pacientes endereçável à medida que as populações globais envelhecem. As melhorias no design dos produtos, especialmente malhas mais leves feitas de fluoreto de polivinilideno (PVDF), fortalecem ainda mais a confiança dos cirurgiões ao reduzir os riscos de erosão e dor em relação aos implantes de polipropileno mais antigos. A demanda é impulsionada por reembolsos favoráveis na América do Norte e na União Europeia; novos códigos de procedimento do Medicare e diretrizes mais claras de rotulagem de dispositivos aceleram a adoção pelos prestadores de serviços, ao mesmo tempo em que protegem os pacientes. A Ásia-Pacífico registra o crescimento procedural mais rápido devido à expansão dos centros de cirurgia ambulatorial, ao crescimento do turismo médico e às campanhas de saúde pública que aumentam a conscientização sobre os distúrbios do assoalho pélvico. A intensidade competitiva permanece moderada à medida que os principais fornecedores consolidam tecnologias adjacentes, exemplificado pela aquisição de USD 3,7 bilhões da Axonics pela Boston Scientific em 2024 para capturar uma franquia urológica mais ampla bostonscientific.com.
Principais Conclusões do Relatório
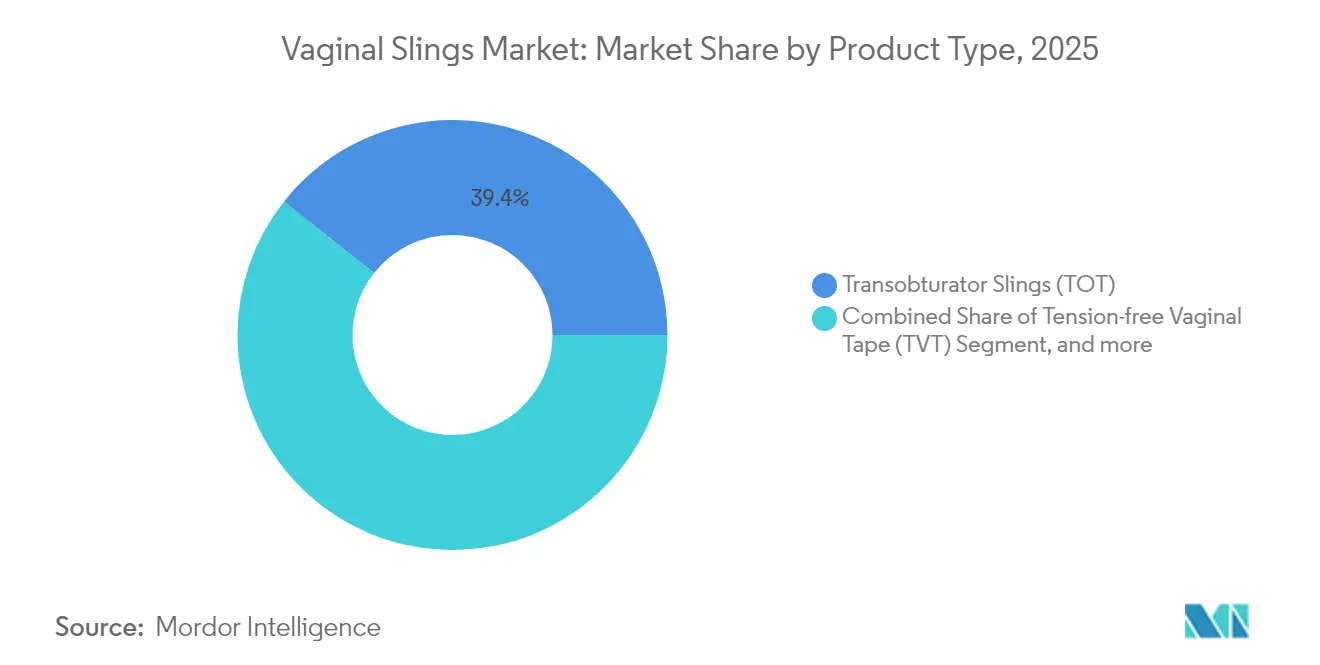
- Por tipo de produto, os slings transobturadores lideraram com 39,35% da participação do mercado de slings vaginais em 2025; os sistemas mini/de incisão única registram o CAGR mais rápido de 11,59% até 2031.
- Por material, o polipropileno manteve 51,78% de participação do tamanho do mercado de slings vaginais em 2025, enquanto as malhas de PVDF devem crescer a um CAGR de 12,67% até 2031.
- Por tipo de incontinência, a incontinência urinária de esforço representou 72,10% da participação do tamanho do mercado de slings vaginais em 2025 e está se expandindo a um CAGR de 8,39%.
- Por usuário final, os hospitais comandaram 57,20% da receita em 2025; as clínicas especializadas registram o CAGR mais rápido de 9,61% até 2031.
- Por geografia, a América do Norte capturou 37,65% da receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 10,97% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Incontinência Urinária de Esforço | +2.1% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Procedimentos Minimamente Invasivos de Sling Mediouretral | +1.8% | Global, liderado por mercados desenvolvidos | Médio prazo (2-4 anos) |
| Estruturas de Reembolso Favoráveis em Mercados de Saúde Importantes | +1.4% | América do Norte e UE principalmente | Curto prazo (≤ 2 anos) |
| Inovações Contínuas em Malhas Leves e Materiais de PVDF | +1.2% | Global, com adoção antecipada na América do Norte | Médio prazo (2-4 anos) |
| Integração de Ferramentas de IA para Seleção Otimizada de Pacientes | +0.8% | América do Norte e UE inicialmente | Longo prazo (≥ 4 anos) |
| Crescimento do Turismo Médico em Países em Desenvolvimento | +0.5% | Núcleo da APAC, transbordamento para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Incontinência Urinária de Esforço
A incidência de incontinência urinária de esforço está aumentando em sincronia com o envelhecimento da população e a maior prevalência de doenças metabólicas. As projeções indicam que as mulheres norte-americanas com distúrbios do assoalho pélvico crescerão de 28,1 milhões em 2010 para 43,8 milhões até 2050, ampliando o conjunto central de pacientes. As comorbidades cardiometabólicas, como diabetes tipo 2 e colesterol elevado, aumentam a gravidade dos sintomas, incentivando encaminhamentos clínicos mais precoces. O estudo RISE FOR HEALTH relata que 79% das mulheres norte-americanas experimentam pelo menos um sintoma do trato urinário inferior, mas apenas 7,1% recebem cuidados, sublinhando a vasta necessidade não atendida.[1]Conselho Editorial do Journal of Urology, "Estudo RISE FOR HEALTH sobre Sintomas do Trato Urinário Inferior," auajournals.org A menopausa agrava o risco, o que significa que as coortes dos baby boomers manterão o mercado de slings vaginais em uma trajetória de expansão de longo prazo. Espera-se que as iniciativas de triagem do sistema de saúde revelem uma parcela maior de casos não tratados.
Adoção Crescente de Procedimentos Minimamente Invasivos de Sling Mediouretral
Os slings mediouretrais oferecem 80-90% de sucesso a longo prazo com menor morbidade do que a cirurgia aberta, tornando-os o tratamento padrão ouro. As revisões de literatura da FDA confirmam que os mini-slings mantêm eficácia e segurança equivalentes às abordagens tradicionais ao longo de 36 meses, validando a confiança dos cirurgiões.[2]Agência de Alimentos e Medicamentos dos EUA, "Mini-Slings para Incontinência Urinária de Esforço: Revisão Sistemática da Literatura 2013-2023," fda.govMais de 60% dos procedimentos urológicos ocorrem agora em instalações ambulatoriais, onde internações mais curtas e anestesia local reduzem os custos para pagadores e pacientes. A malha com tingimento azul da Boston Scientific melhora a visualização intraoperatória, reduzindo o tempo cirúrgico e aprimorando a precisão do posicionamento. Os dispositivos de incisão única alcançam 88% de satisfação do paciente e 81% de continência subjetiva no acompanhamento, acelerando os ganhos de participação no mercado de slings vaginais.
Estruturas de Reembolso Favoráveis em Mercados de Saúde Importantes
Em outubro de 2024, os Centros de Serviços Medicare e Medicaid dos EUA introduziram novos códigos HCPCS para dispositivos de assoalho pélvico, sinalizando disposição para cobrir soluções mais amplas de saúde pélvica.[3]CGS Administrators, "Atualizações de Código HCPCS 2024 para Dispositivos de Assoalho Pélvico," cgsmedicare.com O Medicare já reembolsa a colocação de sling sob o CPT 57288, apoiando volumes procedurais constantes em ambientes hospitalares e de centros de cirurgia ambulatorial. A modelagem de saúde econômica na Colômbia mostrou que as fitas mediouretrais custam USD 2.417 por caso adicional melhorado em comparação com slings de fáscia aberta, reforçando os argumentos de valor para os pagadores. As seguradoras privadas agora cobrem sistemas terapêuticos digitais como o Leva, economizando USD 820 por paciente ao longo de 24 meses em relação ao padrão de cuidado atual. Os órgãos de financiamento europeus também reconhecem que a correção cirúrgica precoce reduz os gastos posteriores com absorventes, infecções e perdas de produtividade.
Inovações Contínuas em Malhas Leves e Materiais de PVDF
As malhas de PVDF oferecem 60% maior resistência à tração final e 35% melhor força de arrancamento do que o polipropileno, ao mesmo tempo em que exibem degradação insignificante ao longo de 24 meses in vivo. A menor rigidez à flexão e a resposta inflamatória reduzida se traduzem em menos erosões e queixas de dor, diminuindo a exposição a litígios. Ensaios comparativos de sacropexia na Europa registram menores taxas de erosão e dispareunia para implantes de PVDF, levando os cirurgiões a mudar a preferência para materiais bioneutros. Os pesquisadores estão fabricando scaffolds de PVDF não tecidos em 3D que suportam o crescimento de células estromais, abrindo futuros caminhos regenerativos. Em conjunto, esses avanços ampliam a escolha dos cirurgiões e estimulam camadas de produtos com preços premium no mercado de slings vaginais.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escrutínio Legal Contínuo sobre Implantes de Malha | -1.6% | Global, mais severo na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Barreiras Culturais e Sociais que Contribuem para o Diagnóstico Tardio | -1.2% | Núcleo da APAC, transbordamento para o Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Preferência Crescente por Opções Não Cirúrgicas, como Agentes de Preenchimento e Terapias Baseadas em Energia | -0.9% | Global, liderado por mercados desenvolvidos | Médio prazo (2-4 anos) |
| Restrições Ambientais e da Cadeia de Suprimentos que Afetam a Disponibilidade de Materiais de Polipropileno | -0.7% | Global, com maior impacto nos centros de fabricação | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio Legal Contínuo sobre Implantes de Malha
Os tribunais continuam a impor penalidades significativas aos fabricantes por práticas de marketing passadas. A unidade Ethicon da Johnson & Johnson foi multada em USD 302 milhões em 2024, reforçando as preocupações dos pacientes sobre a segurança da malha e desacelerando o crescimento dos procedimentos em regiões litigiosas. O primeiro acordo coletivo da Inglaterra, cobrindo 140 mulheres, estabeleceu um precedente que pode aumentar a responsabilidade em toda a Europa. A FDA reclassificou a malha transvaginal para reparo de prolapso como Classe III, exigindo aprovações pré-mercado rigorosas e vigilância pós-mercado dispendiosa. Cerca de 5-10% dos receptores podem precisar de cirurgia de revisão por complicações relacionadas à malha, acrescentando peso à publicidade negativa. Essas dinâmicas reduzem a adoção no curto prazo e pressionam as empresas a acelerar o desenvolvimento de materiais de próxima geração.
Preferência Crescente por Opções Não Cirúrgicas, como Agentes de Preenchimento e Terapias Baseadas em Energia
Pacientes receosos de implantes permanentes optam cada vez mais por tratamentos conservadores que prometem alívio dos sintomas sem corpos estranhos. A terapia eletromagnética focada de alta intensidade (HIFEM) reduz os volumes do teste de absorvente de 4,2 g para 0,6 g após seis sessões, proporcionando ganhos mensuráveis na qualidade de vida. As injeções de hidrogel de poliacrilamida mostram taxas de continência de um ano comparáveis à cirurgia, mas podem ser realizadas em uma consulta ambulatorial, atraindo indivíduos frágeis ou avessos à cirurgia. As modalidades de laser emergentes estimulam a remodelação do colágeno com tempo de inatividade mínimo, ampliando o arsenal terapêutico. O treinamento do assoalho pélvico guiado por IA ajuda a personalizar regimes domiciliares que podem atrasar ou negar a necessidade cirúrgica, erodindo uma fatia do mercado de slings vaginais. Embora exista risco de granuloma a longo prazo, a percepção imediata de segurança mantém o impulso em favor dos cuidados não invasivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Inovação de Incisão Única Impulsiona o CrescimentoOs sistemas transobturadores geraram 39,35% da receita em 2025, consolidando seu papel como a solução mais implantada no mercado de slings vaginais. A familiaridade clínica, as baixas taxas de perfuração vesical e os dados robustos de longo prazo garantem volumes procedurais constantes tanto em ambientes hospitalares quanto em centros de cirurgia ambulatorial. Os cirurgiões favorecem esses dispositivos por resultados reproduzíveis em anatomias variadas, sustentando sua posição no mercado de slings vaginais. Os slings mini/de incisão única, embora mais recentes, expandem-se a um CAGR de 11,59% à medida que os usuários gravitam em direção a uma colocação mais rápida e planos de dissecção reduzidos. Estudos mostram que o Solyx alcança 100% de cura objetiva em 3 meses versus 91,1% para o MiniArc, mas ambas as plataformas oferecem alta satisfação subjetiva. À medida que surgem ferramentas de entrega ergonômicas, os sistemas de incisão única ganham aceitação mais ampla em ambientes de baixos recursos que valorizam o tempo mínimo de sala cirúrgica.
O desempenho objetivo também eleva os métodos de fita vaginal sem tensão, cujas taxas de cura subjetiva de 71-97% em 10 anos mantêm a fidelidade dos cirurgiões. Enquanto isso, os slings autólogos ajustáveis atraem pacientes que evitam sintéticos; a sacropexia laparoscópica modificada com suturas de poliéster oferece durabilidade sem malha a menor custo de material. Os ensaios de terapia de continência personalizada sublinham o apetite clínico por ajustabilidade específica ao paciente, sugerindo diversificação gradual do mix de produtos.


Por Tipo de Material:
O Surgimento do PVDF Remodela as PreferênciasO polipropileno detinha 51,78% de participação do tamanho do mercado de slings vaginais em 2025 devido a décadas de experiência dos cirurgiões e menor preço unitário. No entanto, as malhas de PVDF lideram o crescimento com um CAGR de 12,67%, pois a biocompatibilidade e a estabilidade superiores conquistam endossos clínicos. Os testes de bancada confirmam maior recuperação elástica e menor deformação por fluência do que o polipropileno, traduzindo-se em menor erosão in vivo. Os dados de registro de seis países mostram menos queixas de dor crônica em receptores de PVDF, acelerando a conversão na Europa e na América do Norte. Os scaffolds absorvíveis e biorreabsorvíveis conquistam um nicho onde os implantes permanentes são culturalmente sensíveis; as construções de poli-4-hidroxibutirato se reabsorvem gradualmente após 18 meses enquanto sustentam o suporte do assoalho pélvico, embora os altos custos de produção limitem a escala imediata.
A inovação em materiais atrai financiamento de capital de risco para malhas de treliça impressas em 3D adaptadas à anatomia individual, sugerindo personalização em massa ao longo do horizonte de previsão. À medida que o risco de litígio permanece vinculado à degradação do polímero, os fornecedores que transitam seus portfólios para PVDF e biorreabsorvíveis capturarão segmentos premium do mercado de slings vaginais.
Por Tipo de Incontinência:
Dominância do Esforço com Crescimento MistoA incontinência urinária de esforço gerou 72,10% das receitas de 2025 e continua a registrar o CAGR mais rápido de 8,39%. O aumento da síndrome metabólica alimenta a incidência: o acúmulo de lipídios eleva as chances de incontinência de esforço em 63% em mulheres pós-menopáusicas. A triagem precoce de índices cardiometabólicos, portanto, amplia a candidatura para reparo cirúrgico. A exposição ambiental ao cádmio, chumbo e mercúrio também se correlaciona com o início dos sintomas, especialmente em coortes mais jovens, acrescentando urgência para abordar os fatores de risco. Ensaios clínicos comparando slings mediouretrais com injeções de onabotulinumtoxinA em incontinência mista visam definir o sequenciamento que equilibra os componentes de urgência e esforço. O trabalho com biomarcadores, como a razão entre a largura de distribuição dos eritrócitos e a albumina, apoia o diagnóstico refinado de subtipos para orientar a seleção do sling. A pesquisa dietética indica que alimentos processados agravam o vazamento, enquanto dietas ricas em frutas parecem protetoras, sugerindo o manejo do estilo de vida junto com a cirurgia.
Os segmentos de incontinência mista e de urgência crescem de forma constante por meio de atualizações de diretrizes que integram terapias combinadas, mas o esforço permanece a categoria referência que mantém o mercado de slings vaginais em uma trajetória de expansão sólida.

Por Usuário Final:
Clínicas Especializadas Lideram o CrescimentoOs hospitais representaram 57,20% da receita em 2025, aproveitando a capacidade de imagem 24/7, anestesiologia e cuidados intensivos para casos complexos. Suas equipes multidisciplinares gerenciam pacientes idosos com comorbidades, ancorando a liderança de volume no mercado de slings vaginais. No entanto, as clínicas especializadas registram um CAGR de 9,61% à medida que a expertise focada, os tempos de espera mais curtos e os modelos de cuidado integrado ressoam com pagadores e pacientes.
A rede de cirurgia ambulatorial processou 3,4 milhões de beneficiários do Medicare por meio de 6.308 centros de cirurgia ambulatorial em 2023, gerando USD 6,8 bilhões em gastos e comprovando sua significância econômica. Os centros de cirurgia ambulatorial focados em urologia agora hospedam mais de 60% dos procedimentos antes restritos a enfermarias de internação, enquanto a colocação de sling em consultório sob anestesia local surge para candidatos selecionados de baixo índice de massa corporal com baixo risco operatório. A acreditação impulsiona a padronização de protocolos e o rastreamento de resultados, aumentando a confiança dos pacientes nesses ambientes. À medida que o reembolso recompensa cada vez mais as economias por local de serviço, as clínicas especializadas intensificarão a concorrência pelo volume hospitalar.
Análise Geográfica
Mercado de Slings Vaginais da América do Norte
A América do Norte manteve a liderança de receita com 37,65% em 2025, impulsionada pela cobertura estável do Medicare, pela familiaridade com os procedimentos e por uma infraestrutura madura de Centros de Cirurgia Ambulatorial. O anúncio de novos códigos HCPCS para o assoalho pélvico em 2024 ampliará o reembolso para dispositivos adjuntos, incentivando percursos de cuidado mais abrangentes. O mercado de slings vaginais também se beneficia das orientações da FDA que esclarecem a rotulagem de telas e confirmam a segurança dos mini-slings, permitindo que os prestadores tranquilizem os pacientes apesar dos obstáculos jurídicos. No entanto, os litígios em múltiplos estados e a penalidade de 302 milhões de USD imposta à Ethicon continuam a moderar o crescimento em determinadas jurisdições.
Mercado de Slings Vaginais da APAC, EMEA e América do Sul
A Ásia-Pacífico é a região de crescimento mais rápido, com uma CAGR de 10,97% até 2031. Os governos ampliam a cobertura de seguros enquanto prestadores privados desenvolvem centros de saúde pélvica que atraem turismo médico receptivo. Estudos chineses revelam um subdiagnóstico expressivo em diversas províncias, catalisando campanhas públicas e capacitação de especialistas. Japão e Austrália adotam precocemente as tecnologias de PVDF e de incisão única, ao passo que a crescente classe média indiana impulsiona o crescimento em volume das soluções de polipropileno em razão da sensibilidade ao custo. Os variados cenários regulatórios exigem evidências clínicas localizadas, mas a crescente capacidade cirúrgica e a adoção de Centros de Cirurgia Ambulatorial elevam o mercado regional de slings vaginais. A Europa mantém crescimento estável sob o Regulamento de Dispositivos Médicos 2017/745, que exige avaliação clínica rigorosa e vigilância pós-comercialização, aumentando a confiança e impulsionando atualizações graduais de produtos. Os clínicos alemães, tendo navegado pelas regras em evolução sobre telas, compartilham práticas que reduzem complicações e o risco de litígios. O acordo coletivo do Reino Unido reforça os apelos por materiais mais seguros, mas pode encorajar os pagadores a financiar dispositivos de PVDF premium para mitigar futuras reivindicações. Os mercados do Oriente Médio e África e da América do Sul avançam a partir de uma base reduzida, auxiliados por opções laparoscópicas de menor custo, protocolos de anestesia local e corredores crescentes de turismo médico que canalizam a demanda transfronteiriça.


Análise da cadeia de valor
A cadeia de valor das fitas vaginais começa com insumos poliméricos e biológicos, passando por conversão de precisão e montagem de kits estéreis até chegar a hospitais, centros cirúrgicos ambulatoriais (ASCs) e clínicas especializadas. Os principais insumos incluem resina de polipropileno monofilamento especializada (frequentemente ligada a grandes centros de fornecimento petroquímico), materiais emergentes de malha em PVDF e, para ofertas absorvíveis ou biológicas, colágeno de grau farmacêutico e materiais de enxerto de redes credenciadas de bancos de tecidos. A fabricação normalmente envolve corte a laser, dobragem e junção de polímeros (por exemplo, soldagem ultrassônica ou por radiofrequência para subconjuntos), seguida de esterilização validada (frequentemente com óxido de etileno) e embalagem com controles de lote rastreáveis.
A comercialização ocorre por vendas diretas a contas de uroginecologia e urologia, bem como por meio de licitações ou organizações de compras em grupo que combinam o preço do dispositivo com a economia do local de atendimento, especialmente em ASCs. As exigências de conformidade e documentação afetam o fluxo, incluindo obrigações de rotulagem e registro ou listagem nos Estados Unidos, além das expectativas de acompanhamento clínico pós-comercialização sob o MDR da UE; restrições de capacidade em organismos notificados também podem estender os prazos de recertificação. O risco operacional concentra-se no fornecimento de resina proveniente de fonte única ou concentrada regionalmente, na capacidade e validação de esterilização e no pipeline de treinamento de cirurgiões especializados, que influencia a rapidez com que os volumes de procedimentos se expandem entre os ambientes de atendimento.
Cenário Competitivo
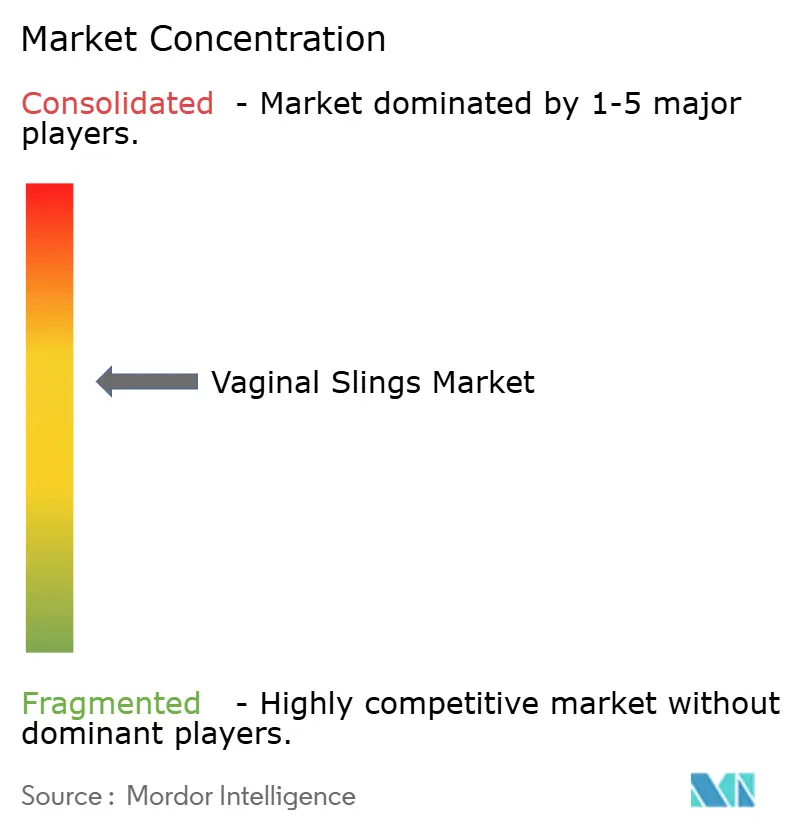
O mercado de slings vaginais exibe concentração moderada. Boston Scientific, Coloplast e Johnson & Johnson controlam as maiores bases instaladas por meio de famílias abrangentes de slings, ferramentas de entrega cirúrgica e programas de educação profissional. A aquisição da Axonics pela Boston Scientific em 2024 adiciona neuromodulação sacral, criando um portfólio de incontinência de continuum completo e sinalizando uma convergência mais ampla entre dispositivos urológicos. A Coloplast avança na ergonomia do sistema de fixação, obtendo recentemente a aprovação da FDA para seu dispositivo Saffron que simplifica a ancoragem de suturas. A Ethicon reforça o alcance aos médicos após os reveses dos litígios, investindo em pesquisa de PVDF para restaurar o valor da marca.
A inovação em materiais é o principal vetor de diferenciação. As empresas que comercializam malhas de PVDF e biorreabsorvíveis obtêm preços premium e boa vontade regulatória, enquanto os retardatários arriscam erosão de participação à medida que os cirurgiões migram para longe do polipropileno. As plataformas de inteligência artificial para seleção de pacientes, previsão de resultados e planejamento cirúrgico emergem como novos campos de batalha; as startups posicionam o suporte de decisão algorítmico para fabricantes de equipamentos originais estabelecidos que buscam vantagem competitiva.
As aquisições estratégicas continuam à medida que as empresas buscam ecossistemas de terapia mais amplos. Além da Axonics, os players de tecnologia médica exploram parcerias com fornecedores de treinamento digital do assoalho pélvico para oferecer pacotes híbridos conservadores-cirúrgicos. A expansão geográfica também molda a rivalidade: os fornecedores de primeiro nível aprofundam a localização na China e na Índia por meio de programas de educação médica continuada e fabricação doméstica, enquanto os inovadores de nicho licenciam propriedade intelectual para distribuidores regionais em vez de construir forças de vendas globais. Coletivamente, essas estratégias mantêm um ambiente competitivo equilibrado, mas dinâmico para o mercado de slings vaginais.
Líderes do Setor de Slings Vaginais
Boston Scientific Corporation
Coloplast Corp
Promedon Group
A.M.I. GmbH
Johnson & Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Slings Vaginais
- Coloplast
- Boston Scientific
- Johnson & Johnson
- BD – C.R. Bard
- A.M.I.
- Caldera Medical
- Promedon Group
- Betatech Medical
- Cook Group
- NeoMedic International
- Dynamesh
- TFS Surgical
- B. Braun
- pfm medical
- LiNA Medical
- UroCure
- Herniamesh Srl
- Teleflex (NeoTract)
- Securisyn Medical
- Medtronic

Oportunidades de mercado e perspectivas futuras
Sinais regulatórios e de pagadores mais claros e de longo prazo criam espaço para plataformas de fitas diferenciadas que reduzam as preocupações com complicações, mantendo fluxos de trabalho cirúrgicos familiares. Em junho de 2026, a Health Canada finalizou uma avaliação da segurança e eficácia de longo prazo (cinco anos ou mais) das fitas medio-uretrais sintéticas padrão para incontinência urinária de esforço, concluindo que a eficácia clínica é equivalente às alternativas cirúrgicas sem malha cirúrgica vaginal. Em janeiro de 2026, o Comitê Consultivo de Dispositivos Médicos e Tecidos Humanos da Austrália concluiu uma revisão pós-listagem das fitas medio-uretrais na Lista Prescrita, sem alteração no status de listagem ou nos valores de benefício, sustentando os caminhos de acesso contínuo em um dos principais mercados desenvolvidos.
As oportunidades de inovação estão focadas em materiais e geração de evidências, e não na reabertura de indicações de maior risco. O FDA dos EUA continua a distinguir as fitas para incontinência urinária de esforço, incluindo as mini-fitas apoiadas por evidências de vigilância pós-comercialização, da malha transvaginal para prolapso de órgãos pélvicos, que permanece sujeita às exigências de PMA de Classe III. Os fornecedores que direcionam seus portfólios para malhas leves e opções à base de PVDF, investem em registros pós-comercialização e incorporam ferramentas de seleção de pacientes em programas de treinamento clínico têm espaço para competir com base na confiança em segurança e na eficiência total do episódio em hospitais e ASCs. Ao mesmo tempo, o conjunto competitivo enfrenta pressão para comprovar resultados de longo prazo, a fim de defender os volumes de procedimentos frente a alternativas não cirúrgicas, como agentes de volumização e terapias baseadas em energia.
Recent Industry Developments in Mercado de Slings Vaginais
- Junho de 2026: Notificações a demandantes relacionadas à Boston Scientific avançaram no processo de acordo sobre malhas na Austrália, com a distribuição de avisos finais individuais de avaliação a demandantes vinculados ao acordo de AUD 105 milhões anunciado anteriormente. O tratamento contínuo dos passivos legados relacionados a malhas mantém a atenção sobre as evidências de segurança de longo prazo e a gestão de risco nos portfólios de dispositivos de saúde pélvica.
- Janeiro de 2026: A Coloplast reportou o término de um estudo clínico observacional pós-comercialização envolvendo as malhas Transabdominal Restorelle, refletindo um escrutínio maior em torno dos compromissos de acompanhamento de malhas. Alterações no status de estudos podem afetar como os fabricantes priorizam os planos de evidência pós-comercialização e o foco de portfólio em uroginecologia.
- Outubro de 2024: A Coloplast obteve a autorização 510(k) do FDA dos EUA (K242473) abrangendo múltiplos sistemas de fitas, incluindo Altis Single Incision, Aris Transobturator e Supris Retropubic. As autorizações reforçam a importância de manter linhas de produtos em conformidade nas principais modalidades de fitas, ao mesmo tempo em que apoiam a continuidade do fornecimento para os canais hospitalares e ambulatoriais.


Mercado de Slings Vaginais Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor de vendas de sistemas de fitas vaginais utilizados no tratamento cirúrgico da incontinência urinária de esforço ou mista em mulheres, fornecidos como kits estéreis fabricados em fábrica para uso em hospitais, centros cirúrgicos ambulatoriais e clínicas especializadas.
Exclusões de escopo: Produtos exclusivos para incontinência masculina, agentes de volumização injetáveis e kits de malha para prolapso de órgãos pélvicos não são contabilizados neste mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Slings Transobturadores (TOT)
- Fita Vaginal Sem Tensão (TVT)
- Slings Mini/de Incisão Única
- Slings Autólogos/Biológicos Ajustáveis
- Por Tipo de Material
- Malha de Polipropileno
- Malha de PVDF
- Malha Absorvível/Biológica
- Por Tipo de Incontinência
- Incontinência Urinária de Esforço
- Incontinência Urinária Mista
- Por Usuário Final
- Hospitais
- Centros de Cirurgia Ambulatorial
- Clínicas Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com conjuntos de dados públicos e rastreáveis que ajudam a ancorar a demanda por procedimentos e a adoção clínica. As fontes analisadas incluem itens como divulgações do CDC e do National Center for Health Statistics, arquivos de utilização e pagamento do CMS, comunicações de segurança e aprovações de dispositivos do FDA, e periódicos clínicos revisados por pares selecionados sobre resultados e segurança de fitas medio-uretrais.
Para manter o modelo prático, também utilizamos material secundário de apoio, como relatórios anuais de empresas, apresentações a investidores e páginas de associações médicas que descrevem caminhos de tratamento e mudanças em diretrizes. Quando necessário, utilizamos materiais de assinatura paga para dados financeiros de empresas e notícias, a fim de verificar a direção de receita e as principais mudanças de portfólio, e utilizamos uma base de dados de patentes paga para perceber o momento da inovação em torno de designs e materiais de fitas. Estes são apenas exemplos ilustrativos, e também nos baseamos em muitas outras fontes públicas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário é utilizado para testar as suposições da pesquisa documental, especialmente em relação à divisão dos tipos de fitas, à evolução típica do preço de venda e à proporção de casos que migram para ambientes ambulatoriais. Conversamos com clínicos, partes interessadas em compras e funções do lado dos fabricantes na região APAC, EMEA e Américas, e depois alinhamos os dados a uma definição de mercado consistente antes de finalizar os totais.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 13% | APAC: 42% |
| Nível médio: 48% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Participantes menores: 17% | Gerentes: 50% | Américas: 24% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando um conjunto de demanda de cima para baixo, em que os volumes de procedimentos para incontinência urinária feminina são reconstruídos e depois filtrados para casos elegíveis a fitas e o uso típico de fitas por procedimento. O volume resultante é avaliado usando um preço combinado que reflete o mix de mercado de sistemas retropúbicos, transobturadores, de incisão única e ajustáveis. Para manter os totais realistas, corroboramos com aproximações seletivas de baixo para cima, como verificações amostrais de preços por ambiente de atendimento e consolidações limitadas de fornecedores em países maiores, ajustando quando os relatórios públicos de procedimentos são escassos.
Vários insumos impulsionam a maior parte da estimativa neste mercado, portanto os acompanhamos de perto e os atualizamos com o feedback das entrevistas. Exemplos principais incluem taxas de tratamento cirúrgico para incontinência urinária de esforço, a migração ambulatorial entre hospitais e centros cirúrgicos ambulatoriais, sinais de litígios relacionados a malhas e diretrizes que podem alterar a adoção, o mix de produtos entre os designs de fitas e o momento cambial para conversões entre países. Para as previsões, realizamos análises de cenário em torno da sensibilidade a políticas e eventos de segurança, e depois aplicamos vinculação do tipo regressão entre o crescimento de procedimentos e as tendências de envelhecimento da população feminina e as mudanças de ambiente de atendimento. As premissas são revisadas com especialistas para que a trajetória futura permaneça plausível.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, como a direção da tendência de procedimentos, padrões de importação e envio quando visíveis, e a movimentação de receita de categoria reportada em registros públicos. Se algo parecer inconsistente, revisamos as premissas e enviamos perguntas de acompanhamento de volta aos canais primários, para que a variação seja explicada antes da aprovação final.
Antes da publicação, o modelo passa por uma revisão analítica em várias etapas, em que definições, cálculos e movimentos ano a ano são reverificados, e os valores discrepantes são documentados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, por exemplo, comunicações importantes de segurança ou mudanças de reembolso. Imediatamente antes da entrega, fazemos uma revisão final para confirmar que os dados mais recentes estão refletidos.
Estimativa do Mercado de Fitas Vaginais da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para fitas vaginais nem sempre coincidem, pois o mercado pode ser definido de forma restrita como kits estéreis de fitas para incontinência urinária de esforço ou mista em mulheres, ou de forma mais ampla, incorporando dispositivos de uroginecologia adjacentes e procedimentos relacionados. As diferenças também surgem do ano-base escolhido, de como os volumes de procedimentos são inferidos e se os preços são mantidos fixos ou permitidos variar com mudanças no mix de produtos.
A principal lacuna vem da sobreposição de escopo com kits de malha para prolapso e opções de incontinência não relacionadas a fitas. A Mordor Intelligence contabiliza apenas sistemas de fitas vaginais fabricados em fábrica utilizados para incontinência urinária de esforço ou mista em mulheres, e exclui agentes de volumização injetáveis e produtos exclusivos para homens. Outro fator é o sinal de demanda utilizado, já que algumas estimativas se apoiam fortemente em âncoras de receita histórica, enquanto nossa abordagem vincula o valor a volumes ligados a procedimentos e a um preço combinado por tipo de fita, e depois converte moedas usando um cronograma consistente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,59 bilhão de USD (2025) | |
| Consultoria Global A | 1,90 bilhão de USD (2023) | Utiliza um ano-base mais antigo e pode apoiar-se em receitas de categoria reportadas com uma adjacência de produtos mais ampla, o que pode gerar contagem excessiva quando dispositivos de uroginecologia relacionados são agrupados com as fitas. |
| Editora do Setor B | 1,70 bilhão de USD (2025) | Provavelmente aplica uma taxonomia de produtos mais ampla e um mix diferente de fitas e progressão de ASP, o que pode alterar os totais mesmo quando o ano principal coincide. |
A diferença apresentada na tabela é explicada principalmente pelo que é contabilizado e por como a demanda é convertida em valores monetários. Quando o volume ligado a procedimentos, o mix de tipos de fitas e a lógica de precificação são mantidos explícitos, o total do mercado torna-se mais fácil de rastrear, reproduzir e atualizar conforme a prática clínica e os sinais de segurança evoluem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de slings vaginais?
O mercado de slings vaginais foi avaliado em USD 1,71 bilhão em 2026 e está projetado para atingir USD 2,48 bilhões até 2031 a um CAGR de 7,67%.
Qual tipo de produto detém a maior participação no mercado de slings vaginais?
Os slings transobturadores lideraram com 39,35% da receita em 2025, beneficiando-se da familiaridade clínica de longa data e de dados de segurança favoráveis.
Por que as malhas de PVDF estão ganhando popularidade em relação ao polipropileno?
O PVDF oferece maior resistência à tração, menor rigidez à flexão e estabilidade in vivo superior, que juntas reduzem as complicações de erosão e dor que afetaram os implantes de polipropileno.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico está prevista para expandir a um CAGR de 10,97%, impulsionada pelo aumento dos volumes de procedimentos na China, Índia, Japão e Austrália, juntamente com o robusto turismo médico.
Como as ações legais estão influenciando o crescimento do mercado?
Grandes acordos e classificações regulatórias mais rígidas desaceleram a adoção no curto prazo na América do Norte e na Europa, levando os fabricantes a desenvolver materiais mais seguros e evidências clínicas mais rigorosas.
Qual papel os centros de cirurgia ambulatorial desempenham na expansão do mercado?
Os centros de cirurgia ambulatorial lidam com mais de 60% dos procedimentos urológicos nos Estados Unidos, oferecendo vantagens de custo e conveniência para o paciente que apoiam um acesso mais amplo às cirurgias de sling.
Página atualizada pela última vez em:



