
Marktgröße und Marktanteil für vaginale Schlingen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.71 Milliarden US-Dollar |
| Marktgröße (2031) | 2.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für vaginale Schlingen von Mordor Intelligence
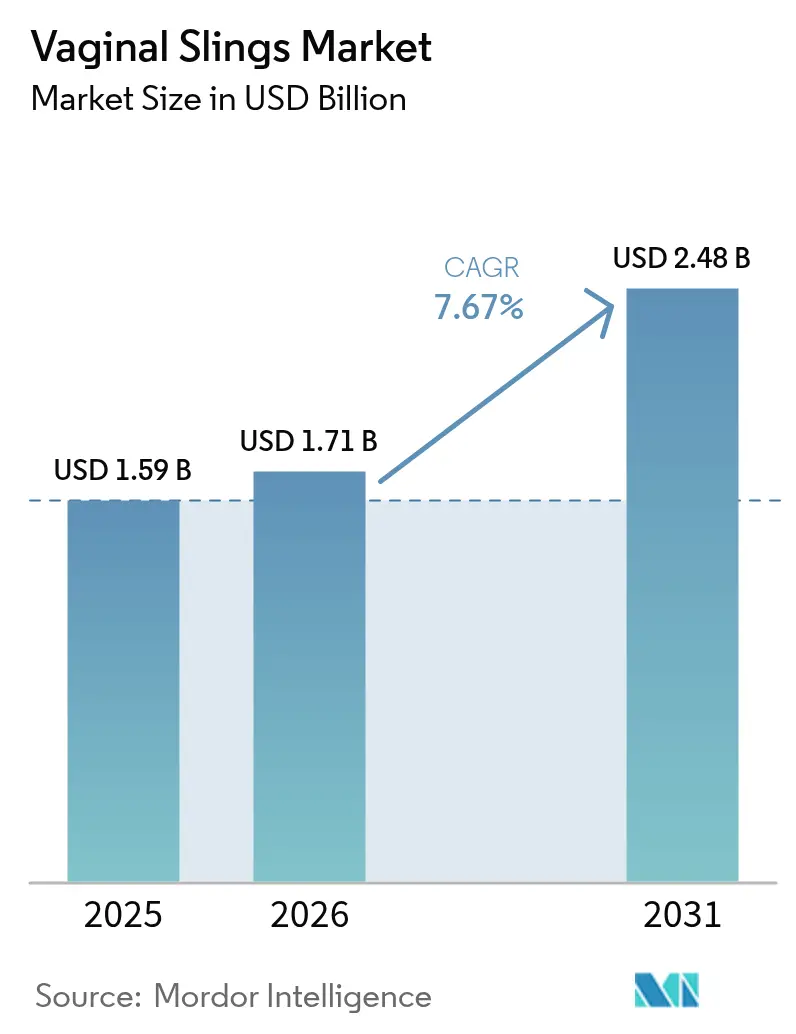
Die Marktgröße für vaginale Schlingen wurde im Jahr 2025 auf 1,59 Milliarden USD geschätzt und soll von 1,71 Milliarden USD im Jahr 2026 auf 2,48 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,67 % während des Prognosezeitraums (2026–2031).
Der Aufwärtstrend spiegelt die hohe Akzeptanz minimal-invasiver mittleurethraler Schlingentechniken, starke klinische Belege für langfristige Wirksamkeit und reduzierte Komplikationsraten sowie ein stetiges Wachstum des adressierbaren Patientenpools infolge der alternden Weltbevölkerung wider. Produktdesignverbesserungen – insbesondere leichtere Netze aus Polyvinylidenfluorid (PVDF) – stärken das Vertrauen der Chirurgen weiter, indem sie das Erosions- und Schmerzrisiko im Vergleich zu älteren Polypropylen-Implantaten senken. Die Nachfrage wird durch günstige Erstattungsregelungen in Nordamerika und der Europäischen Union angekurbelt; neue Medicare-Prozedurcodes und klarere Gerätekennzeichnungsrichtlinien beschleunigen die Akzeptanz bei Leistungserbringern und schützen gleichzeitig die Patienten. Der asiatisch-pazifische Raum verzeichnet das schnellste prozedurale Wachstum aufgrund der Expansion ambulanter Operationszentren, des Wachstums im Medizintourismus und öffentlicher Gesundheitskampagnen, die das Bewusstsein für Beckenbodenstörungen schärfen. Die Wettbewerbsintensität bleibt moderat, da führende Anbieter benachbarte Technologien konsolidieren – exemplarisch verdeutlicht durch Boston Scientifics Übernahme von Axonics im Jahr 2024 für 3,7 Milliarden USD, um ein breiteres urologisches Franchise zu erschließen bostonscientific.com.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten transobturatorische Schlingen im Jahr 2025 mit einem Marktanteil von 39,35 % am Markt für vaginale Schlingen; Mini-/Einzelschnitt-Systeme verzeichnen mit 11,59 % CAGR bis 2031 das schnellste Wachstum.
- Nach Material hielt Polypropylen im Jahr 2025 einen Anteil von 51,78 % an der Marktgröße für vaginale Schlingen, während PVDF-Netze bis 2031 mit einer CAGR von 12,67 % wachsen sollen.
- Nach Inkontinenztyp entfielen im Jahr 2025 72,10 % der Marktgröße für vaginale Schlingen auf Belastungsinkontinenz, die mit einer CAGR von 8,39 % wächst.
- Nach Endnutzer entfielen im Jahr 2025 57,20 % des Umsatzes auf Krankenhäuser; Fachkliniken verzeichnen mit 9,61 % CAGR bis 2031 das schnellste Wachstum.
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Umsatzanteil von 37,65 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 10,97 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Prävalenz von Belastungsinkontinenz | +2.1% | Global, mit höchster Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz minimal-invasiver mittleurethraler Schlingenverfahren | +1.8% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Unterstützende Erstattungsrahmen in wichtigen Gesundheitsmärkten | +1.4% | Nordamerika und EU vorrangig | Kurzfristig (≤ 2 Jahre) |
| Laufende Innovationen bei leichten Netzen und PVDF-Materialien | +1.2% | Global, mit früher Einführung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Integration von KI-Tools zur optimierten Patientenauswahl | +0.8% | Nordamerika und EU zunächst | Langfristig (≥ 4 Jahre) |
| Wachsender Medizintourismus in Entwicklungsländern | +0.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Prävalenz von Belastungsinkontinenz
Die Inzidenz von Belastungsinkontinenz steigt im Gleichschritt mit der Bevölkerungsalterung und der höheren Prävalenz von Stoffwechselerkrankungen. Prognosen zeigen, dass die Zahl der US-amerikanischen Frauen mit Beckenbodenstörungen von 28,1 Millionen im Jahr 2010 auf 43,8 Millionen bis 2050 anwachsen wird, was den Kernpatientenpool vergrößert. Kardiometabolische Komorbiditäten wie Typ-2-Diabetes und erhöhter Cholesterinspiegel verschlimmern die Symptomschwere und fördern frühere klinische Überweisungen. Die RISE FOR HEALTH-Studie berichtet, dass 79 % der US-amerikanischen Frauen mindestens ein Symptom des unteren Harntrakts erleben, jedoch nur 7,1 % eine Behandlung erhalten, was einen enormen ungedeckten Bedarf unterstreicht.[1]Redaktionsausschuss des Journal of Urology, "RISE FOR HEALTH-Studie zu Symptomen des unteren Harntrakts," auajournals.org Die Menopause erhöht das Risiko zusätzlich, was bedeutet, dass die Babyboomer-Kohorten den Markt für vaginale Schlingen langfristig auf einem Expansionskurs halten werden. Es wird erwartet, dass Screening-Initiativen des Gesundheitssystems einen größeren Anteil unbehandelter Fälle aufdecken werden.
Zunehmende Akzeptanz minimal-invasiver mittleurethraler Schlingenverfahren
Mittleurethrale Schlingen erzielen eine langfristige Erfolgsrate von 80–90 % bei geringerer Morbidität als offene Chirurgie und gelten damit als Goldstandard-Behandlung. Literaturübersichten der FDA bestätigen, dass Mini-Schlingen über 36 Monate eine gleichwertige Wirksamkeit und Sicherheit wie herkömmliche Ansätze aufweisen, was das Vertrauen der Chirurgen bestätigt.[2]US-amerikanische Behörde für Lebens- und Arzneimittel, "Mini-Schlingen bei Belastungsinkontinenz: Systematische Literaturübersicht 2013–2023," fda.gov Mehr als 60 % der urologischen Eingriffe finden mittlerweile in ambulanten Einrichtungen statt, wo kürzere Aufenthalte und Lokalanästhesie die Kosten für Kostenträger und Patienten senken. Boston Scientifics blau gefärbtes Netz verbessert die intraoperative Visualisierung, verkürzt die Operationszeit und erhöht die Platzierungsgenauigkeit. Einzelschnitt-Geräte erzielen bei der Nachsorge eine Patientenzufriedenheit von 88 % und eine subjektive Kontinenzrate von 81 %, was die Marktanteilsgewinne im Markt für vaginale Schlingen beschleunigt.
Unterstützende Erstattungsrahmen in wichtigen Gesundheitsmärkten
Im Oktober 2024 führten die US-amerikanischen Zentren für Medicare und Medicaid neue HCPCS-Codes für Beckenbodengeräte ein, was die Bereitschaft signalisiert, ein breiteres Spektrum an Beckengesundheitslösungen zu erstatten.[3]CGS Administrators, "HCPCS-Code-Aktualisierungen 2024 für Beckenbodengeräte," cgsmedicare.com Medicare erstattet die Schlingenplatzierung bereits unter CPT 57288, was stabile Verfahrensvolumina in Krankenhaus- und ambulanten Operationszentrum-Umgebungen unterstützt. Gesundheitsökonomische Modellierungen in Kolumbien zeigten, dass mittleurethrale Bänder 2.417 USD pro zusätzlichem verbesserten Fall im Vergleich zu offenen Faszien-Schlingen kosten, was die Wertargumente für Kostenträger stärkt. Private Versicherer decken nun digitale Therapiesysteme wie Leva ab, was über 24 Monate 820 USD pro Patient im Vergleich zur aktuellen Standardversorgung einspart. Europäische Fördereinrichtungen erkennen ebenfalls an, dass eine frühzeitige chirurgische Korrektur die nachgelagerten Ausgaben für Einlagen, Infektionen und Produktivitätsverluste reduziert.
Laufende Innovationen bei leichten Netzen und PVDF-Materialien
PVDF-Netze liefern eine um 60 % höhere Reißfestigkeit und eine um 35 % bessere Ausreißkraft als Polypropylen, während sie über 24 Monate in vivo eine vernachlässigbare Degradation aufweisen. Geringere Biegesteifigkeit und eine reduzierte Entzündungsreaktion führen zu weniger Erosionen und Schmerzproblemen und verringern das Haftungsrisiko. Vergleichende Sakrokolpopexie-Studien in Europa verzeichnen niedrigere Erosions- und Dyspareunie-Raten bei PVDF-Implantaten, was Chirurgen dazu veranlasst, ihre Präferenz auf bioneutrale Materialien zu verlagern. Forscher stellen dreidimensionale nicht-gewebte PVDF-Gerüste her, die das Wachstum von Stromazellen unterstützen und zukünftige regenerative Wege eröffnen. Zusammen erweitern diese Fortschritte die Auswahl der Chirurgen und fördern Produktsegmente mit Premiumpreisen im Markt für vaginale Schlingen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende rechtliche Überprüfung von Netzimplantaten | -1.6% | Global, am stärksten in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Kulturelle und soziale Barrieren, die zu verzögerter Diagnose beitragen | -1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für nicht-chirurgische Optionen wie Bulking-Agenzien und energiebasierte Therapien | -0.9% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Umwelt- und Lieferketteneinschränkungen, die die Verfügbarkeit von Polypropylen- Materialien beeinträchtigen | -0.7% | Global, mit höchster Auswirkung in Produktionszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende rechtliche Überprüfung von Netzimplantaten
Gerichte verhängen weiterhin erhebliche Strafen gegen Hersteller für vergangene Marketingpraktiken. Die Ethicon-Einheit von Johnson & Johnson wurde im Jahr 2024 mit einer Geldstrafe von 302 Millionen USD belegt, was die Bedenken der Patienten hinsichtlich der Netzsicherheit verstärkt und das Verfahrenswachstum in streitfreudigen Regionen verlangsamt. Englands erste Gruppeneinigung, die 140 Frauen umfasst, schuf einen Präzedenzfall, der die Haftung in ganz Europa erhöhen könnte. Die FDA stufte transvaginale Netze zur Prolapsreparatur als Klasse III ein und fordert strenge Zulassungen vor dem Inverkehrbringen sowie aufwendige Marktüberwachung nach dem Inverkehrbringen. Etwa 5–10 % der Empfänger benötigen möglicherweise eine Revisionsoperation aufgrund netzassoziierter Komplikationen, was die negative Berichterstattung verstärkt. Diese Dynamiken dämpfen die kurzfristige Akzeptanz und drängen Unternehmen dazu, Materialien der nächsten Generation zu beschleunigen.
Wachsende Präferenz für nicht-chirurgische Optionen wie Bulking-Agenzien und energiebasierte Therapien
Patienten, die permanente Implantate scheuen, entscheiden sich zunehmend für konservative Behandlungen, die Symptomlinderung ohne Fremdkörper versprechen. Die hochintensive fokussierte elektromagnetische Therapie (HIFEM) reduziert die Vorlagentest-Volumina nach sechs Sitzungen von 4,2 g auf 0,6 g und liefert messbare Verbesserungen der Lebensqualität. Polyacrylamid-Hydrogel-Injektionen zeigen Einjahres-Kontinenzraten, die mit chirurgischen Eingriffen vergleichbar sind, können jedoch in einem Arztbesuch durchgeführt werden, was sie für gebrechliche oder operationsscheue Personen attraktiv macht. Aufkommende Lasermodalitäten stimulieren das Kollagen-Remodeling mit minimaler Ausfallzeit und erweitern den therapeutischen Werkzeugkasten. KI-gestütztes Beckenbodentraining hilft dabei, häusliche Behandlungspläne zu individualisieren, die den chirurgischen Bedarf verzögern oder negieren können, was einen Teil des Marktes für vaginale Schlingen erodiert. Obwohl ein langfristiges Granulomrisiko besteht, hält die unmittelbare Sicherheitswahrnehmung den Schwung hinter nicht-invasiver Versorgung aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
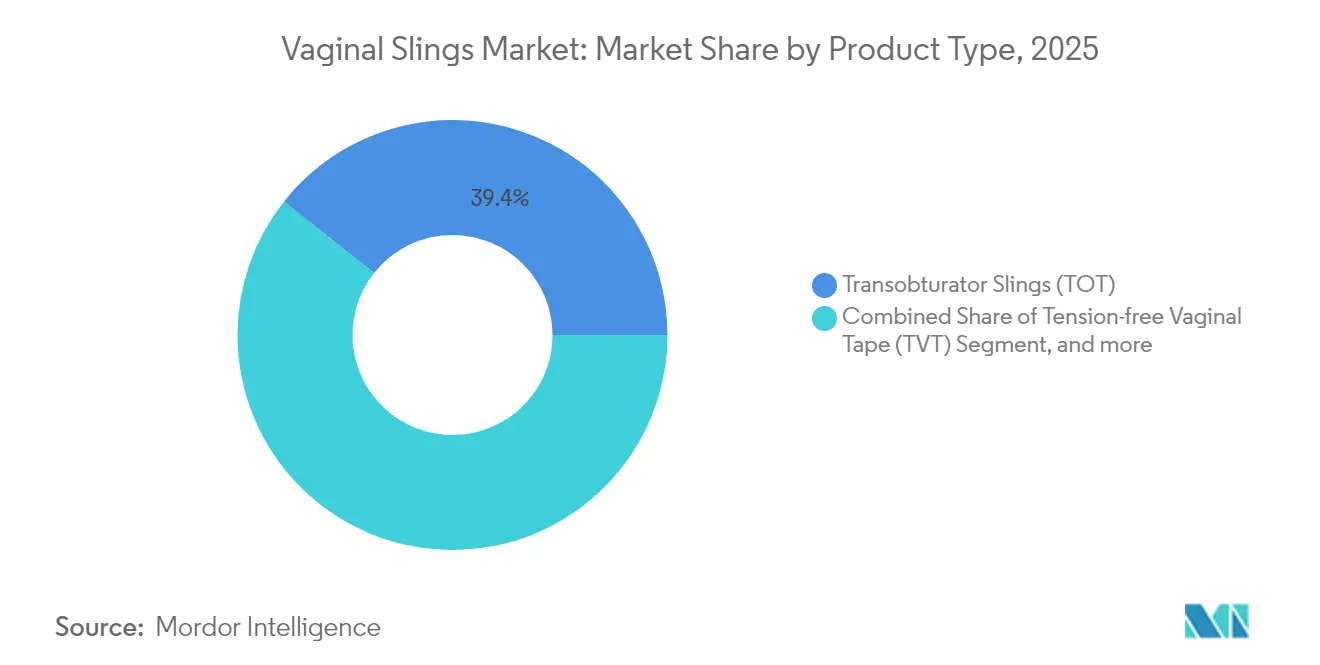
Einzelschnitt-Innovation treibt Wachstum anTransobturatorische Systeme erzielten im Jahr 2025 39,35 % des Umsatzes und festigten ihre Rolle als am häufigsten implantierte Lösung im Markt für vaginale Schlingen. Klinische Vertrautheit, niedrige Blasenperforationsraten und robuste Langzeitdaten sichern stabile Verfahrensvolumina sowohl in Krankenhaus- als auch in ambulanten Operationszentrum-Umgebungen. Chirurgen bevorzugen diese Geräte aufgrund reproduzierbarer Ergebnisse bei unterschiedlichen Anatomien, was ihre Stellung im Markt für vaginale Schlingen festigt. Mini-/Einzelschnitt-Schlingen, obwohl neuer, wachsen mit einer CAGR von 11,59 %, da Anwender schnellere Platzierung und reduzierte Präparationsebenen bevorzugen. Studien zeigen, dass Solyx nach 3 Monaten eine objektive Heilungsrate von 100 % gegenüber 91,1 % für MiniArc erzielt, wobei beide Plattformen eine hohe subjektive Zufriedenheit bieten. Mit dem Aufkommen ergonomischer Applikationswerkzeuge gewinnen Einzelschnitt-Systeme in ressourcenarmen Umgebungen, die minimale Operationszeit schätzen, breitere Akzeptanz.
Objektive Leistung hebt auch spannungsfreie vaginale Bandmethoden hervor, deren subjektive Heilungsraten von 71–97 % über 10 Jahre die Chirurgentreue aufrechterhalten. Unterdessen sprechen anpassbare autologe Schlingen Patienten an, die Synthetika meiden; modifizierte laparoskopische sakrale Kolpopexie mit Polyesternaht bietet netzfreie Haltbarkeit bei geringeren Materialkosten. Studien zur personalisierten Kontinenztherapie unterstreichen den klinischen Appetit auf patientenspezifische Anpassbarkeit und deuten auf eine schrittweise Diversifizierung des Produktmixes hin.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Materialtyp:
PVDF-Aufkommen verändert PräferenzenPolypropylen hielt im Jahr 2025 einen Anteil von 51,78 % an der Marktgröße für vaginale Schlingen aufgrund jahrzehntelanger Chirurgenerfahrung und niedrigerer Stückpreise. PVDF-Netze führen jedoch das Wachstum mit einer CAGR von 12,67 % an, da überlegene Biokompatibilität und Stabilität klinische Empfehlungen gewinnen. Labortests bestätigen eine größere elastische Erholung und geringere Kriechverformung als Polypropylen, was zu weniger Erosionen in vivo führt. Registerdaten aus sechs Ländern zeigen weniger chronische Schmerzprobleme bei PVDF-Empfängern, was die Umstellung in Europa und Nordamerika beschleunigt. Absorbierbare und bioresorbierbare Gerüste besetzen eine Nische, wo permanente Implantate kulturell sensibel sind; Poly-4-Hydroxybutyrat-Konstrukte resorbieren sich nach 18 Monaten schrittweise, während sie die Beckenbodenunterstützung aufrechterhalten, obwohl hohe Produktionskosten die sofortige Skalierung begrenzen.
Materialinnovation zieht Risikokapital für dreidimensional gedruckte Gittermeshes an, die auf die individuelle Anatomie zugeschnitten sind, was auf Massenanpassung über den Prognosehorizont hindeutet. Da das Haftungsrisiko weiterhin mit der Polymerdegradation verbunden ist, werden Anbieter, die ihre Portfolios auf PVDF und bioresorbierbare Materialien umstellen, Premiumsegmente des Marktes für vaginale Schlingen erschließen.
Nach Inkontinenztyp:
Dominanz der Belastungsinkontinenz mit gemischtem WachstumBelastungsinkontinenz generierte im Jahr 2025 72,10 % der Umsätze und verzeichnet weiterhin die schnellste CAGR von 8,39 %. Der Anstieg des metabolischen Syndroms treibt die Inzidenz an: Lipidansammlungen erhöhen das Risiko für Belastungsinkontinenz bei postmenopausalen Frauen um 63 %. Frühzeitiges Screening kardiometabolischer Indizes vergrößert daher die Kandidatenzahl für chirurgische Eingriffe. Die Umweltexposition gegenüber Cadmium, Blei und Quecksilber korreliert ebenfalls mit dem Symptombeginn, insbesondere bei jüngeren Kohorten, was die Dringlichkeit erhöht, Risikofaktoren anzugehen. Klinische Studien, die mittleurethrale Schlingen mit Onabotulinumtoxin-A-Injektionen bei gemischter Inkontinenz vergleichen, zielen darauf ab, eine Sequenzierung zu definieren, die Drang- und Belastungskomponenten ausbalanciert. Biomarker-Arbeiten wie das Verhältnis von Erythrozytenverteilungsbreite zu Albumin unterstützen eine verfeinerte Subtyp-Diagnose zur Steuerung der Schlingenauswahl. Ernährungsforschung zeigt, dass verarbeitete Lebensmittel den Harnverlust verschlimmern, während obstreiche Ernährung schützend zu wirken scheint, was auf Lebensstilmanagement neben der Chirurgie hindeutet.
Segmente für gemischte und Dranginkontinenz wachsen stetig durch Leitlinienaktualisierungen, die Kombinationstherapien integrieren, doch Belastungsinkontinenz bleibt die Leitkategorie, die den Markt für vaginale Schlingen auf einem soliden Expansionskurs hält.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Fachkliniken führen das Wachstum anKrankenhäuser entfielen im Jahr 2025 auf 57,20 % des Umsatzes und nutzen rund um die Uhr verfügbare Bildgebung, Anästhesiologie und Intensivkapazitäten für komplexe Fälle. Ihre multidisziplinären Teams versorgen komorbide ältere Patienten und sichern die Volumenführerschaft im Markt für vaginale Schlingen. Dennoch verzeichnen Fachkliniken eine CAGR von 9,61 %, da fokussierte Expertise, kürzere Wartezeiten und gebündelte Versorgungsmodelle bei Kostenträgern und Patienten Anklang finden.
Das ambulante Operationsnetzwerk verarbeitete im Jahr 2023 3,4 Millionen Medicare-Begünstigte über 6.308 ambulante Operationszentren, was Ausgaben von 6,8 Milliarden USD generierte und ihre wirtschaftliche Bedeutung belegt. Urologisch ausgerichtete ambulante Operationszentren beherbergen nun mehr als 60 % der Eingriffe, die früher auf stationäre Stationen beschränkt waren, während die ambulante Schlingenplatzierung unter Lokalanästhesie für ausgewählte Kandidaten mit niedrigem BMI und geringem Operationsrisiko aufkommt. Akkreditierung fördert die Protokollstandardisierung und Ergebnisverfolgung und stärkt das Patientenvertrauen in diese Einrichtungen. Da Erstattungen zunehmend Einsparungen am Versorgungsort belohnen, werden Fachkliniken den Wettbewerb um Krankenhausvolumen intensivieren.
Geografische Analyse
Nordamerikanischer Markt für vaginale Schlingen
Nordamerika behauptete 2025 mit einem Umsatzanteil von 37,65 % die Marktführerschaft, begünstigt durch eine stabile Medicare-Abdeckung, verfahrenstechnische Vertrautheit und eine ausgereifte ambulante Operationszentrum-Infrastruktur. Die Ankündigung neuer HCPCS-Codes für den Beckenboden im Jahr 2024 wird die Erstattung auf ergänzende Geräte ausweiten und breitere Versorgungspfade fördern. Der Markt für vaginale Schlingen profitiert zudem von FDA-Leitlinien, die die Kennzeichnung von Netzen präzisieren und die Sicherheit von Mini-Schlingen bestätigen, sodass Leistungserbringer Patientinnen trotz rechtlicher Gegenwinds beruhigen können. Dennoch dämpfen Klagen in mehreren Bundesstaaten sowie die Geldstrafe von 302 Millionen USD gegen Ethicon das Wachstum in bestimmten Rechtsgebieten.
Markt für vaginale Schlingen in APAC, EMEA und Südamerika
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 10,97 % bis 2031. Regierungen weiten den Versicherungsschutz aus, während private Anbieter Beckenbodenzentren entwickeln, die internationalen Medizintourismus anziehen. Chinesische Studien zeigen eine erhebliche Unterdiagnose in verschiedenen Provinzen auf und katalysieren öffentliche Kampagnen sowie Facharztausbildungen. Japan und Australien übernehmen PVDF- und Einzelinzisionstechnologien frühzeitig, während Indiens wachsende Mittelschicht aufgrund der Kostensensitivität das Mengenwachstum bei Polypropylen-Lösungen antreibt. Unterschiedliche regulatorische Rahmenbedingungen erfordern lokalisierte klinische Nachweise, doch steigende chirurgische Kapazitäten und die Verbreitung ambulanter Operationszentren stärken den regionalen Markt für vaginale Schlingen. Europa verzeichnet ein stetiges Wachstum unter der Medizinprodukteverordnung 2017/745, die eine strenge klinische Bewertung und Marktüberwachung vorschreibt, das Vertrauen stärkt und schrittweise Produktverbesserungen vorantreibt. Deutsche Kliniker, die sich durch sich wandelnde Netzvorschriften navigiert haben, teilen Praxismuster, die Komplikationen und Rechtsrisiken reduzieren. Die Gruppeneinigung im Vereinigten Königreich verstärkt die Forderungen nach sichereren Materialien, könnte jedoch Kostenträger dazu veranlassen, hochwertige PVDF-Geräte zu finanzieren, um künftige Ansprüche zu mindern. Die Märkte im Nahen Osten & Afrika sowie in Südamerika entwickeln sich ausgehend von einer kleinen Basis, unterstützt durch kostengünstigere laparoskopische Optionen, Lokalanästhesieprotokolle und wachsende Medizintourismuskorridore, die grenzüberschreitende Nachfrage bündeln.


Wertschöpfungskettenanalyse
Die Wertschöpfungskette für vaginale Schlingen beginnt mit Polymer- und biologischen Ausgangsstoffen, führt dann über präzises Konvertieren und den Zusammenbau steriler Kits, bevor sie Krankenhäuser, ambulante Operationszentren (ASCs) und Facharztkliniken erreicht. Zu den wichtigsten Ausgangsstoffen zählen spezialisiertes monofilamentes Polypropylenharz (häufig verbunden mit großen petrochemischen Versorgungszentren), aufkommende PVDF-Netzmaterialien und, für resorbierbare oder biologische Angebote, pharmazeutisches Kollagen und Transplantatmaterialien aus akkreditierten Gewebebank-Netzwerken. Die Herstellung umfasst typischerweise Laserschneiden, Falten und Polymerverbindung (zum Beispiel Ultraschall- oder RF-Schweißen für Unterbaugruppen), gefolgt von validierter Sterilisation (häufig mit Ethylenoxid) und Verpackung mit rückverfolgbaren Chargenkontrollen.
Die Kommerzialisierung erfolgt über Direktvertrieb an Urogynäkologie- und Urologiekunden sowie über Ausschreibungen oder Einkaufsgemeinschaften, die die Gerätepreise mit den Wirtschaftlichkeitsfaktoren des Leistungsorts kombinieren, insbesondere in ASCs. Compliance- und Dokumentationsanforderungen wirken sich auf den Durchsatz aus, einschließlich Kennzeichnungs- und Registrierungs- oder Listungspflichten in den Vereinigten Staaten sowie Anforderungen an die klinische Nachbeobachtung nach Markteinführung gemäß EU-MDR; Kapazitätsengpässe bei benannten Stellen können auch die Rezertifizierungszeiten verlängern. Das betriebliche Risiko konzentriert sich auf Einzelquellen- oder regional konzentrierte Harzversorgung, Sterilisationskapazität und -validierung sowie die Pipeline der Facharztausbildung, die beeinflusst, wie schnell sich die Verfahrensvolumina über verschiedene Versorgungsbereiche hinweg skalieren.
Wettbewerbslandschaft
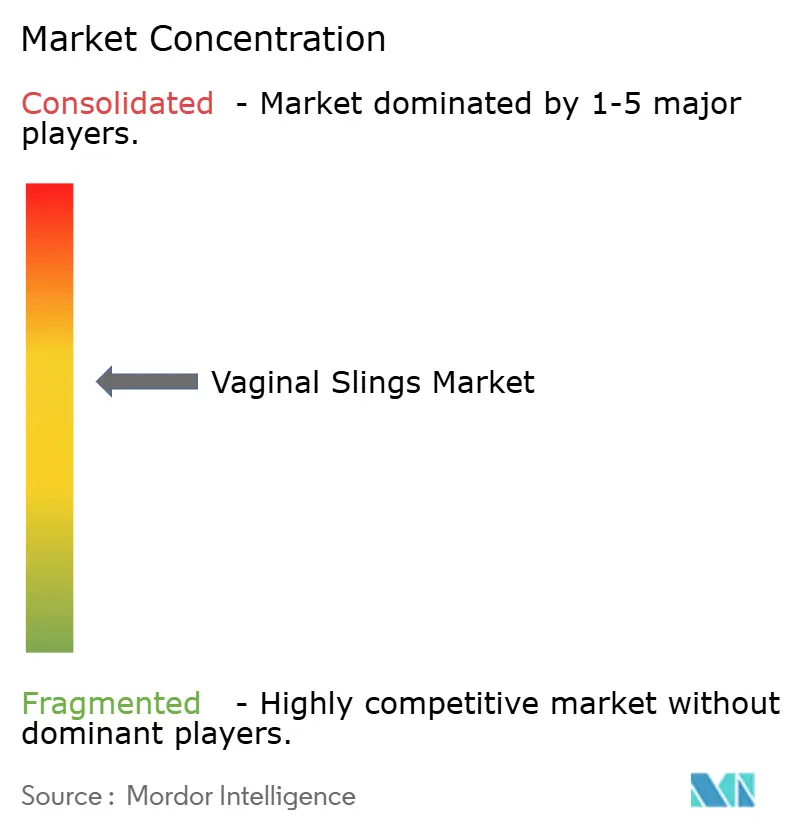
Der Markt für vaginale Schlingen weist eine moderate Konzentration auf. Boston Scientific, Coloplast und Johnson & Johnson kontrollieren die größten installierten Basen durch umfassende Schlingenfamilien, chirurgische Applikationswerkzeuge und Fortbildungsprogramme für Fachkräfte. Boston Scientifics Axonics-Übernahme im Jahr 2024 fügt sakrale Neuromodulation hinzu und schafft ein vollständiges Inkontinenz-Portfolio, das eine breitere Konvergenz über urologische Geräte hinweg signalisiert. Coloplast verbessert die Ergonomie des Fixierungssystems und erhielt kürzlich die FDA-Zulassung für sein Saffron-Gerät, das die Nahtverankerung vereinfacht. Ethicon verstärkt die Ärztebetreuung nach Haftungsrückschlägen und investiert in PVDF-Forschung, um das Markenkapital wiederherzustellen.
Materialinnovation ist der primäre Differenzierungsvektor. Unternehmen, die PVDF und bioresorbierbare Netze vermarkten, erzielen Premiumpreise und regulatorisches Wohlwollen, während Nachzügler das Risiko eines Marktanteilsverlusts tragen, da Chirurgen von Polypropylen abwandern. Plattformen der künstlichen Intelligenz für Patientenauswahl, Ergebnisvorhersage und chirurgische Planung entstehen als neue Wettbewerbsfelder; Start-ups positionieren algorithmische Entscheidungsunterstützung gegenüber etablierten Originalgeräteherstellern, die einen Wettbewerbsvorteil suchen.
Strategische Übernahmen setzen sich fort, da Unternehmen breitere Therapie-Ökosysteme anstreben. Über Axonics hinaus erkunden Medizintechnik-Akteure Partnerschaften mit Anbietern digitaler Beckenbodentraining-Lösungen, um hybride konservativ-chirurgische Pakete anzubieten. Geografische Expansion prägt ebenfalls den Wettbewerb: Erstklassige Anbieter vertiefen die Lokalisierung in China und Indien durch Fortbildungsprogramme und inländische Fertigung, während Nischeninnovatoren geistiges Eigentum an regionale Distributoren lizenzieren, anstatt globale Vertriebsteams aufzubauen. Insgesamt halten diese Strategien ein ausgewogenes, aber dynamisches Wettbewerbsumfeld für den Markt für vaginale Schlingen aufrecht.
Branchenführer im Markt für vaginale Schlingen
Boston Scientific Corporation
Coloplast Corp
Promedon Group
A.M.I. GmbH
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vaginal-Slings-Markt
- Coloplast
- Boston Scientific
- Johnson & Johnson
- BD – C.R. Bard
- A.M.I.
- Caldera Medical
- Promedon Group
- Betatech Medical
- Cook Group
- NeoMedic International
- Dynamesh
- TFS Surgical
- B. Braun
- pfm medical
- LiNA Medical
- UroCure
- Herniamesh Srl
- Teleflex (NeoTract)
- Securisyn Medical
- Medtronic

Marktchancen und Zukunftsaussichten
Klarere, mehrjährige regulatorische und Kostenträgersignale schaffen Freiraum für differenzierte Schlingenplattformen, die Komplikationsbedenken reduzieren und dabei vertraute chirurgische Arbeitsabläufe beibehalten. Im Juni 2026 schloss Health Canada eine Bewertung der langfristigen (fünf oder mehr Jahre) Sicherheit und Wirksamkeit von synthetischen Standard-Mid-Urethra-Schlingen bei Belastungsharninkontinenz ab und kam zu dem Ergebnis, dass die klinische Wirksamkeit chirurgischen Alternativen ohne vaginales chirurgisches Netz entspricht. Im Januar 2026 schloss der australische Medical Devices and Human Tissue Advisory Committee eine Nachlistungsprüfung von Mid-Urethra-Schlingen auf der Prescribed List ab, ohne Änderung des Listungsstatus oder der Leistungsbeträge, was den fortgesetzten Zugangsweg in einem wichtigen entwickelten Markt unterstützt.
Innovationschancen konzentrieren sich auf Materialien und Evidenzgenerierung und nicht auf die Wiedereröffnung höherrisikobehafteter Indikationen. Die US-FDA unterscheidet weiterhin Schlingen bei Belastungsharninkontinenz, einschließlich Mini-Schlingen, die durch Post-Market-Surveillance-Evidenz gestützt werden, von transvaginalen Netzen für Beckenorganprolaps, die weiterhin den Class-III-PMA-Anforderungen unterliegen. Anbieter, die ihre Portfolios auf leichte Netze und PVDF-basierte Optionen umstellen, in Post-Market-Register investieren und Instrumente zur Patientenauswahl in Schulungsprogramme für Kliniker integrieren, haben Spielraum, um bei Sicherheitsvertrauen und Gesamteffizienz über Krankenhäuser und ASCs hinweg zu konkurrieren. Gleichzeitig steht das Wettbewerbsumfeld unter Druck, langfristige Ergebnisse zu belegen, um Verfahrensvolumina gegenüber nicht-chirurgischen Alternativen wie Bulking-Mitteln und energiebasierten Therapien zu verteidigen.
Recent Industry Developments in Vaginal-Slings-Markt
- Juni 2026: Boston Scientific-bezogene Anspruchsberechtigungsmitteilungen schritten im australischen Netzvergleichsverfahren voran, wobei endgültige individuelle Bewertungsbescheide an Antragsteller im Zusammenhang mit dem zuvor angekündigten Vergleich über 105 Millionen AUD verteilt wurden. Der laufende Umgang mit Altlasten aus Netzhaftungsfällen lenkt weiterhin die Aufmerksamkeit auf langfristige Sicherheitsnachweise und Risikomanagement in den Portfolios für Beckengesundheitsprodukte.
- Januar 2026: Coloplast meldete die Beendigung einer beobachtenden klinischen Post-Market-Studie zu transabdominalen Restorelle-Netzen, was eine verstärkte Kontrolle der Nachverfolgungsverpflichtungen für Netze widerspiegelt. Änderungen im Studienstatus können sich darauf auswirken, wie Hersteller Post-Market-Evidenzpläne priorisieren und ihren Portfoliofokus in der Urogynäkologie ausrichten.
- Oktober 2024: Coloplast erhielt die US-FDA-510(k)-Zulassung (K242473) für mehrere Schlingensysteme, darunter Altis Single Incision, Aris Transobturator und Supris Retropubic. Die Zulassungen unterstreichen die Bedeutung der Aufrechterhaltung konformer Produktlinien über wichtige Schlingenmodalitäten hinweg und unterstützen die Kontinuität der Versorgung von Krankenhaus- und ambulanten Kanälen.


Vaginal-Slings-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Umsatzwert von vaginalen Schlingensystemen, die im chirurgischen Management der weiblichen Belastungs- oder Mischharninkontinenz eingesetzt werden, geliefert als sterile, werksgefertigte Kits zur Verwendung in Krankenhäusern, ambulanten Operationszentren und Facharztkliniken.
Ausgeschlossener Umfang: Ausschließlich männliche Inkontinenzprodukte, injizierbare Bulking-Mittel und Netzkits für Beckenorganprolaps werden in diesem Markt nicht erfasst.
Übersicht der Segmentierung
- Nach Produkttyp
- Transobturatorische Schlingen (TOT)
- Spannungsfreies vaginales Band (TVT)
- Mini-/Einzelschnitt-Schlingen
- Anpassbare autologe/biologische Schlingen
- Nach Materialtyp
- Polypropylen-Netz
- PVDF-Netz
- Absorbierbares/biologisches Netz
- Nach Inkontinenztyp
- Belastungsinkontinenz
- Gemischte Harninkontinenz
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fachkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit öffentlichen, rückverfolgbaren Datensätzen, die helfen, die Verfahrensnachfrage und klinische Akzeptanz zu verankern. Zu den überprüften Quellen zählen unter anderem Veröffentlichungen der CDC und des National Center for Health Statistics, CMS-Nutzungs- und Zahlungsdaten, FDA-Sicherheitsmitteilungen und -zulassungen für Geräte sowie ausgewählte peer-reviewte klinische Fachzeitschriften zu Ergebnissen und Sicherheit von Mid-Urethra-Schlingen.
Um das Modell praxisnah zu halten, verwenden wir auch unterstützendes Sekundärmaterial wie Geschäftsberichte von Unternehmen, Investorenpräsentationen und Webseiten medizinischer Fachverbände, die Behandlungspfade und Leitlinienänderungen beschreiben. Bei Bedarf nutzen wir kostenpflichtige Abonnementmaterialien für Unternehmensfinanzdaten und Nachrichten, um die Umsatzrichtung und größere Portfolioänderungen zu überprüfen, sowie eine kostenpflichtige Patentdatenbank, um das Innovationstiming rund um Schlingendesigns und -materialien einzuschätzen. Dies sind nur illustrative Beispiele, und wir haben uns zudem auf viele weitere öffentliche Quellen zur Datenerhebung, Validierung und Klärung gestützt.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um Desk-Annahmen zu überprüfen, insbesondere hinsichtlich der Aufteilung der Schlingentypen, der typischen Entwicklung der Verkaufspreise und des Anteils der Fälle, die sich in ambulante Versorgungsumgebungen verschieben. Wir sprechen mit Klinikern, Beschaffungsverantwortlichen und herstellerseitigen Funktionen in APAC, EMEA und Amerika und gleichen die Eingaben anschließend an eine einheitliche Marktdefinition an, bevor wir die Gesamtsummen finalisieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 13% | APAC: 42% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 37% | EMEA: 34% |
| Kleinere Akteure: 17% | Manager: 50% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einem Top-down-Nachfragepool, in dem die Verfahrensvolumina für weibliche Harninkontinenz rekonstruiert und dann auf schlingengeeignete Fälle und den typischen Schlingenverbrauch pro Verfahren gefiltert werden. Das resultierende Volumen wird anhand eines gemischten Preises bewertet, der die marktübliche Mischung aus retropubischen, transobturatorischen, Single-Incision- und einstellbaren Systemen widerspiegelt. Um die Gesamtsummen realistisch zu halten, gleichen wir mit selektiven Bottom-up-Näherungen wie stichprobenartigen Preisüberprüfungen nach Versorgungsumgebung und begrenzten Lieferanten-Zusammenfassungen in größeren Ländern ab, und passen an, wo die öffentliche Verfahrensberichterstattung dünn ist.
Mehrere Einflussfaktoren treiben den Großteil der Schätzung in diesem Markt, daher verfolgen wir sie genau und aktualisieren sie mit Interview-Feedback. Wichtige Beispiele sind chirurgische Behandlungsraten für Belastungsharninkontinenz, die ambulante Verschiebung zwischen Krankenhäusern und ambulanten Operationszentren, netzbezogene Rechtsstreitigkeiten und Leitliniensignale, die die Akzeptanz verändern können, der Produktmix über Schlingendesigns hinweg und das Timing der Währungsumrechnung bei länderübergreifenden Konvertierungen. Für die Prognose führen wir Szenarioanalysen rund um politische und sicherheitsereignisbezogene Sensitivität durch und wenden dann eine regressionsartige Verknüpfung des Verfahrenswachstums mit Trends der alternden weiblichen Bevölkerung und Verschiebungen der Versorgungsumgebung an. Die Annahmen werden mit Experten überprüft, damit der zukünftige Pfad plausibel bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie zum Beispiel der Richtung von Verfahrenstrends, Import- und Versandmustern, wo sichtbar, und der gemeldeten Umsatzentwicklung der Kategorie in öffentlichen Einreichungen. Wenn etwas nicht stimmig erscheint, überarbeiten wir die Annahmen und senden Nachfragen zurück an die Primärkanäle, damit die Abweichung vor der Freigabe geklärt ist.
Vor der Veröffentlichung durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Definitionen, Berechnungen und Jahresveränderungen erneut überprüft und Ausreißer dokumentiert werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, zum Beispiel bedeutenden Sicherheitsmitteilungen oder Verschiebungen bei der Kostenerstattung. Unmittelbar vor der Lieferung führen wir einen letzten Durchgang durch, um zu bestätigen, dass die aktuellsten Datenpunkte berücksichtigt sind.
Vergleich der Marktschätzung für vaginale Schlingen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für vaginale Schlingen stimmen nicht immer überein, da der Markt eng als sterile Schlingenkits für weibliche Belastungs- oder Mischharninkontinenz definiert werden kann oder breiter gefasst wird, indem angrenzende urogynäkologische Geräte und verwandte Verfahren einbezogen werden. Unterschiede ergeben sich auch aus dem gewählten Basisjahr, der Art und Weise, wie Verfahrensvolumina abgeleitet werden, und ob die Preisgestaltung konstant gehalten oder mit Änderungen im Produktmix variiert wird.
Die Hauptabweichung ergibt sich aus der Umfangsüberlappung mit Netzkits für Prolaps und Nicht-Schlingen-Inkontinenzoptionen. Mordor Intelligence erfasst nur werksgefertigte vaginale Schlingensysteme, die für weibliche Belastungs- oder Mischharninkontinenz verwendet werden, und lässt injizierbare Bulking-Mittel und ausschließlich männliche Produkte außen vor. Ein weiterer Einflussfaktor ist das verwendete Nachfragesignal, da sich einige Schätzungen stark auf historische Umsatzankerwerte stützen, während unser Ansatz den Wert an verfahrensbezogene Volumina und einen gemischten Preis nach Schlingentyp bindet und dann Währungen mit einheitlichem Timing umrechnet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,59 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 1,90 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und stützt sich möglicherweise auf ausgewiesene Kategorieumsätze mit breiterer Produktnähe, was zu einer Überzählung führen kann, wenn verwandte urogynäkologische Geräte mit Schlingen zusammengefasst werden. |
| Branchenverlag B | 1,70 Mrd. USD (2025) | Wendet wahrscheinlich eine breitere Produkttaxonomie sowie einen abweichenden Schlingenmix und ASP-Verlauf an, was die Gesamtsummen verschieben kann, selbst wenn das Bezugsjahr übereinstimmt. |
Die Spanne in der Tabelle erklärt sich größtenteils dadurch, was erfasst wird und wie die Nachfrage in Dollarbeträge übersetzt wird. Wenn verfahrensbezogenes Volumen, Schlingentyp-Mix und Preislogik explizit gehalten werden, wird die Marktgesamtsumme leichter nachvollziehbar, wiederholbar und aktualisierbar, während sich klinische Praxis und Sicherheitssignale weiterentwickeln.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für vaginale Schlingen?
Der Markt für vaginale Schlingen wurde im Jahr 2026 auf 1,71 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 7,67 % 2,48 Milliarden USD erreichen.
Welcher Produkttyp hat den größten Anteil am Markt für vaginale Schlingen?
Transobturatorische Schlingen führten im Jahr 2025 mit 39,35 % des Umsatzes, begünstigt durch langjährige klinische Vertrautheit und günstige Sicherheitsdaten.
Warum gewinnen PVDF-Netze gegenüber Polypropylen an Beliebtheit?
PVDF bietet höhere Reißfestigkeit, geringere Biegesteifigkeit und überlegene In-vivo-Stabilität, die zusammen Erosions- und Schmerzkomplikationen reduzieren, die Polypropylen-Implantate beeinträchtigt haben.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 10,97 % wachsen, angetrieben durch steigende Verfahrensvolumina in China, Indien, Japan und Australien sowie robusten Medizintourismus.
Wie beeinflussen rechtliche Maßnahmen das Marktwachstum?
Große Vergleiche und strengere regulatorische Klassifizierungen verlangsamen die kurzfristige Akzeptanz in Nordamerika und Europa und veranlassen Hersteller, sicherere Materialien und rigorosere klinische Belege zu entwickeln.
Welche Rolle spielen ambulante Operationszentren bei der Marktexpansion?
Ambulante Operationszentren führen mehr als 60 % der urologischen Eingriffe in den Vereinigten Staaten durch und bieten Kostenvorteile und Patientenkomfort, die einen breiteren Zugang zu Schlingenoperationen unterstützen.
Seite zuletzt aktualisiert am:



