
Taille et part du marché du rajeunissement vaginal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.76 Milliards de dollars |
| Taille du Marché (2031) | 10.91 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
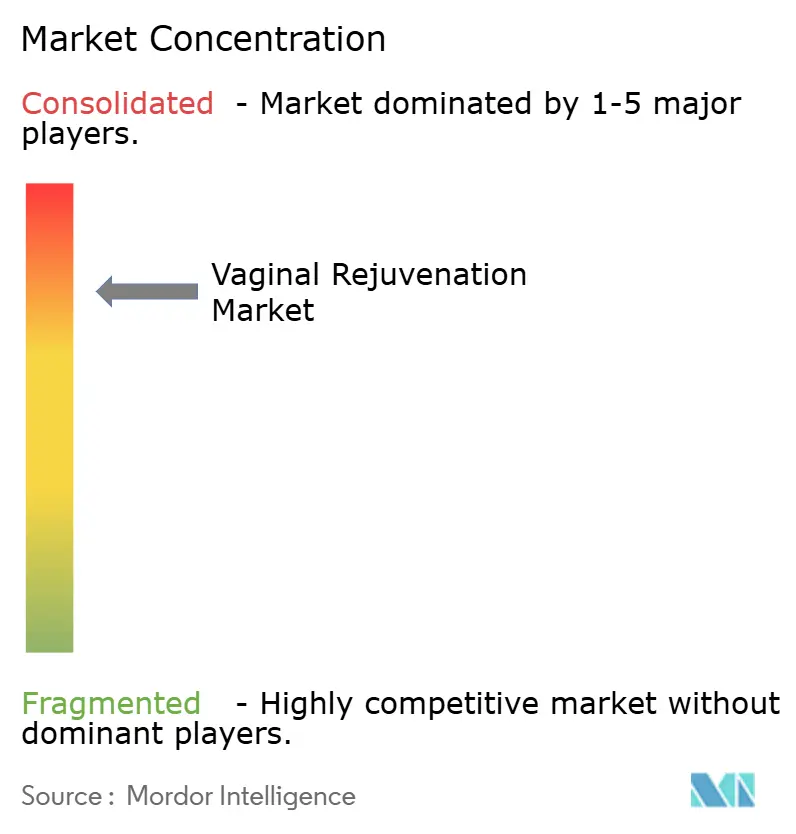
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du rajeunissement vaginal par Mordor Intelligence
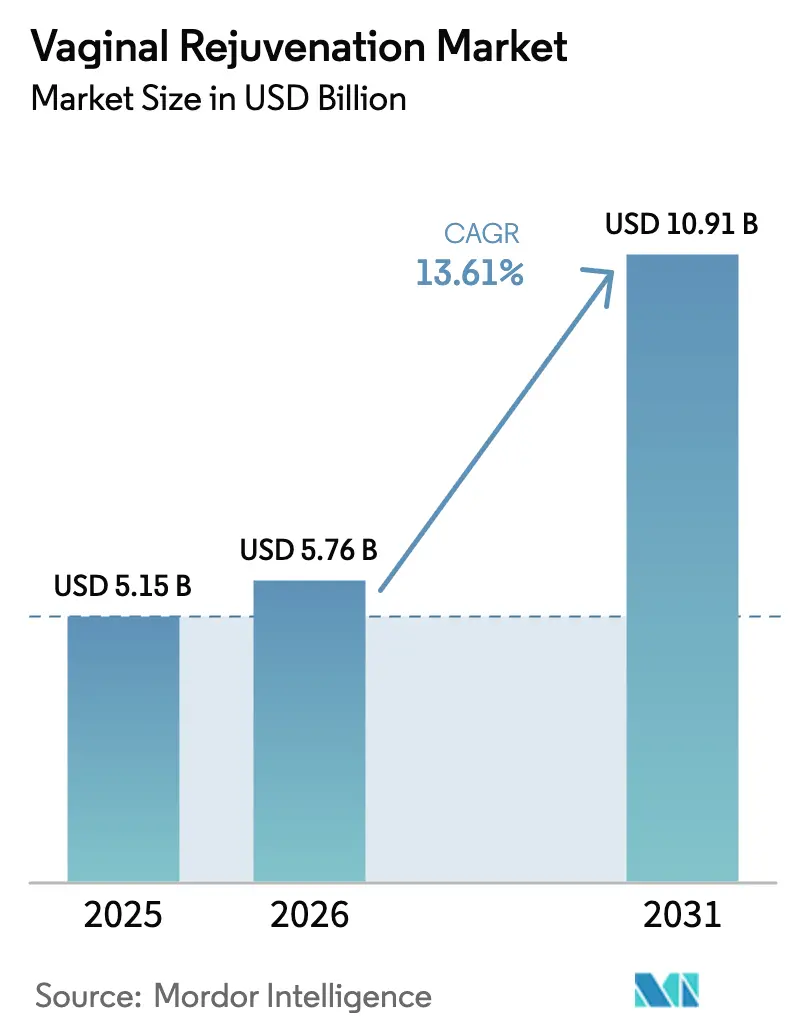
La taille du marché du rajeunissement vaginal devrait passer de 5,15 milliards USD en 2025 à 5,76 milliards USD en 2026 et atteindre 10,91 milliards USD d'ici 2031, avec un CAGR de 13,61 % sur la période 2026-2031.
L'innovation en matière de dispositifs, une population croissante de femmes de plus de 50 ans et une acceptation clinique plus large des modalités à énergie dirigée accélèrent l'adoption malgré une réglementation fragmentée. Les procédures cosmétiques restent le principal moteur de revenus à mesure que les dépenses liées au bien-être augmentent, tandis que les indications reconstructives constituent une protection contre les pressions réglementaires. Les hôpitaux dominent les revenus aujourd'hui car les voies de remboursement pour la réparation fonctionnelle favorisent les établissements hospitaliers, mais les centres chirurgicaux ambulatoires (CCA) se développent rapidement en dissociant les séances cosmétiques des frais généraux hospitaliers. L'intensité concurrentielle reste élevée, les entreprises se différenciant sur les plateformes de radiofréquence par rapport aux plateformes laser CO₂ et sur les offres de traitement hybrides combinant la stimulation électromagnétique du plancher pelvien avec des consoles laser.
Points clés du rapport
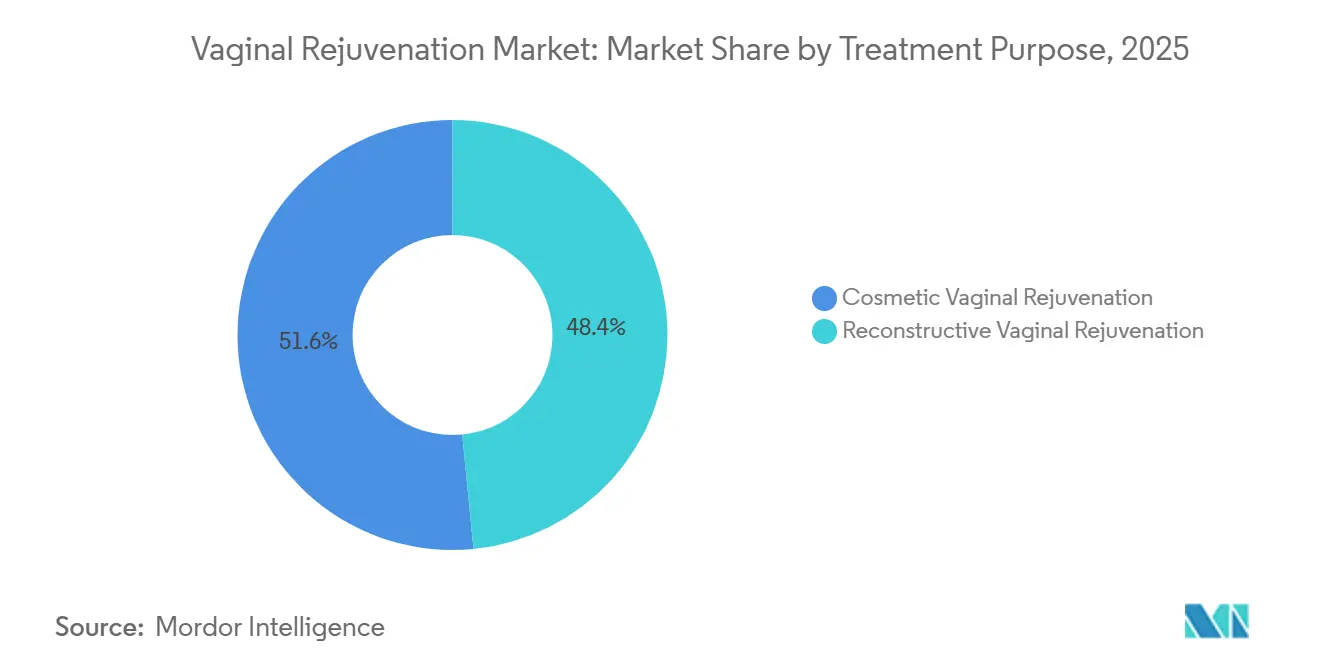
- Par objectif de traitement, les procédures cosmétiques représentaient 51,56 % de la part du marché du rajeunissement vaginal en 2025 et se développent à un CAGR de 16,02 % jusqu'en 2031.
- Par modalité, les dispositifs à énergie dirigée représentaient 44,74 % des revenus en 2025 et croissent à un CAGR de 17,25 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux contrôlaient 61,23 % des revenus en 2025, tandis que les CCA affichent la croissance la plus rapide à 15,33 % jusqu'en 2031.
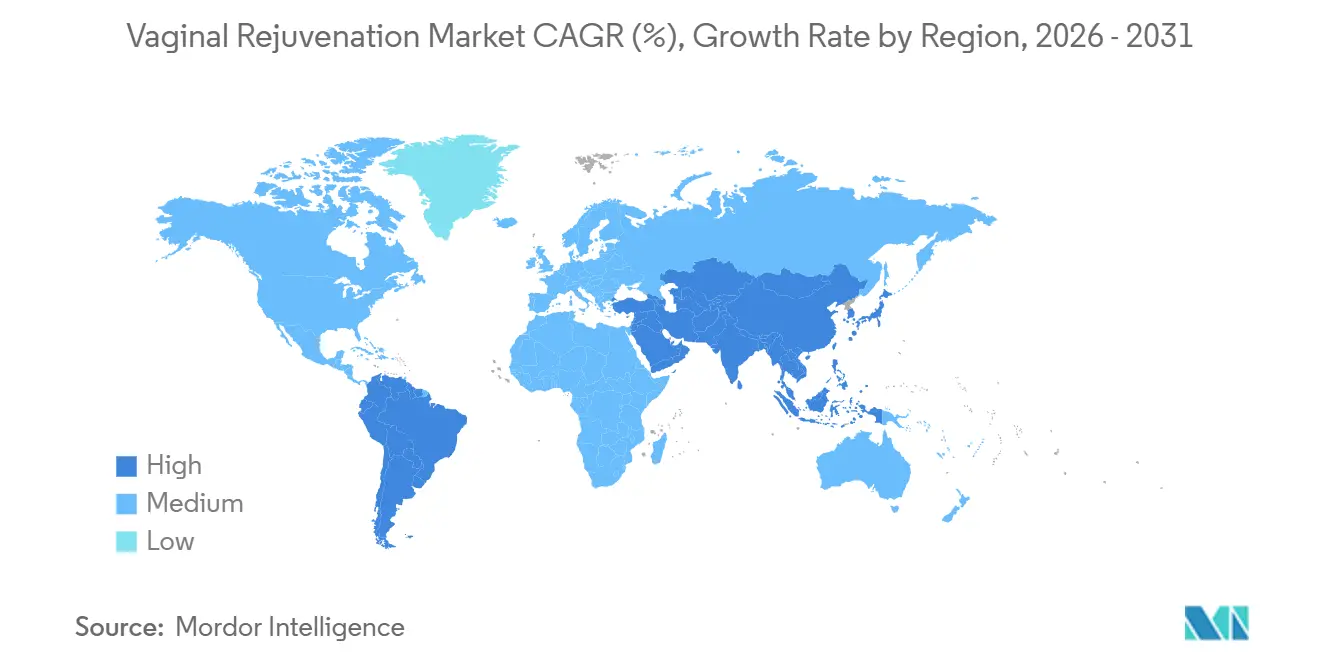
- Par géographie, l'Amérique du Nord a généré 41,11 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique enregistre le CAGR régional le plus élevé à 15,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de traitements à énergie dirigée | 2.8% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption | Moyen terme (2-4 ans) |
| Adoption croissante des procédures gynécologiques non invasives | 2.5% | Mondial, notamment les marchés émergents d'Asie-Pacifique et du Moyen-Orient | Long terme (≥ 4 ans) |
| Hausse des revenus disponibles et sensibilisation à l'esthétique | 2.1% | Cœur de l'Asie-Pacifique (Chine, Inde, Corée du Sud), extension vers le Moyen-Orient | Long terme (≥ 4 ans) |
| Intégration des thérapeutiques numériques du plancher pelvien et des dispositifs de chaise EMS | 1.9% | Amérique du Nord et Europe, premiers adoptants en Asie-Pacifique | Moyen terme (2-4 ans) |
| Convergence uro-gynécologique (synergie avec l'incontinence urinaire d'effort) | 1.7% | Mondial, avec des voies de remboursement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Plateformes de technologie de la ménopause associant des séances laser | 1.4% | Amérique du Nord, Europe occidentale, pôles urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de traitements à énergie dirigée
Les plateformes à énergie dirigée telles que les lasers CO₂, les systèmes erbium:YAG, les dispositifs de radiofréquence et les ultrasons focalisés de haute intensité supplantent la vaginoplastie chirurgicale car elles offrent une récupération plus courte, des cicatrices minimales et une sortie le jour même. Une étude de 2025 a montré que le plasma riche en plaquettes associé à l'acide hyaluronique surpassait l'œstrogène topique pour l'atrophie vulvovaginale, soulignant la valeur des biologiques adjuvants.[1]Ufuk Atlihan, « Comparaison de l'œstrogène topique et des injections de plasma riche en plaquettes dans le traitement de l'atrophie vaginale postménopausique », Frontiers in Medicine, frontiersin.org Le portefeuille de santé féminine d'InMode a progressé de 19 % d'une année sur l'autre au troisième trimestre 2024, validant la demande commerciale malgré la prudence réglementaire. Pourtant, aucun dispositif à énergie dirigée ne bénéficie d'une autorisation explicite de la FDA pour les indications vaginales cosmétiques, et un livre blanc de la Société internationale de la ménopause a rapporté des essais randomisés qui n'ont pas réussi à prouver la supériorité du laser sur le placebo, une lacune qui limite le remboursement.[2]Ann-Sophie Page, « Laser versus placebo pour le syndrome génito-urinaire de la ménopause : un essai contrôlé randomisé », BJOG, pubmed.ncbi.nlm.nih.gov
Adoption croissante des procédures gynécologiques non invasives
Les traitements en cabinet reconfigurent les attentes des patients et l'économie des cliniques. La Société américaine des chirurgiens plasticiens a enregistré 10 827 labiaplasties en 2024, soit une hausse de 2 % par rapport à l'année précédente. Les systèmes de radiofréquence tels que le TempSure Vitalia de Hologic délivrent une énergie thermique contrôlée sans incision, permettant des séances à rotation rapide. Une méta-analyse de 2024 a classé la thérapie électromagnétique focalisée de haute intensité parmi les meilleures interventions pour l'incontinence urinaire d'effort, alignant les chaises de stimulation musculaire avec les offres de rajeunissement vaginal.[3]Chiara Leonardo, « Technologie électromagnétique focalisée de haute intensité pour l'incontinence urinaire : une revue systématique », Frontiers in Medicine, frontiersin.org Cependant, les recommandations du NICE favorisent toujours les œstrogènes vaginaux et ne recommandent les lasers que dans le cadre de protocoles de recherche, de sorte que la couverture par les payeurs reste limitée.
Hausse des revenus disponibles et sensibilisation à l'esthétique
La création de richesse en Chine, en Inde et en Corée du Sud stimule la demande pour des procédures autrefois réservées aux cliniques occidentales. La Chine a reclassifié les dispositifs de radiofréquence en classe III en 2024, retardant l'entrée sur le marché jusqu'à ce que les entreprises obtiennent de nouvelles autorisations cliniques. Le fabricant japonais de dispositifs Ya-Man a vu ses ventes en Chine chuter de 37 % après ce changement de réglementation, illustrant la sensibilité des revenus aux évolutions politiques. Parallèlement, un laser Nd:YAG fabriqué à Pékin a obtenu l'autorisation 510(k) de la FDA américaine en mars 2025, signalant que les fabricants chinois vont cibler les marchés d'exportation à plus forte valeur ajoutée. La stigmatisation sociale limite encore l'adoption dans les zones conservatrices, de sorte que les fournisseurs investissent dans un marketing et une formation adaptés aux cultures locales.
Intégration des thérapeutiques numériques du plancher pelvien et des dispositifs de chaise EMS
Les chaises électromagnétiques focalisées de haute intensité telles que la BTL Emsella renforcent les muscles pelviens sans que les patients aient besoin de se déshabiller, faisant le lien entre la physiothérapie et l'esthétique. Une revue systématique de 2025 a enregistré des réductions significatives des épisodes d'incontinence urinaire après des séances de HIFEM. Les cliniques associent les programmes de chaise aux traitements par radiofréquence ou laser, augmentant ainsi les flux de revenus par patient. Les thérapeutiques numériques ajoutent un coaching à distance et une facturation par abonnement, mais le remboursement ne couvre que l'utilisation médicalement codée pour l'incontinence d'effort, de sorte que les indications cosmétiques restent à la charge du patient.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contrôle réglementaire strict et autorisations incertaines | -2.3% | Mondial, avec l'Amérique du Nord, l'Europe et l'Australie les plus touchées | Court terme (≤ 2 ans) |
| Stigmatisation sociale et débat éthique | -1.6% | Moyen-Orient, certaines parties de l'Asie-Pacifique et régions conservatrices d'Amérique du Nord | Long terme (≥ 4 ans) |
| Augmentation des litiges et des primes d'assurance responsabilité civile | -1.2% | Amérique du Nord et Europe, avec des répercussions sur d'autres marchés développés | Moyen terme (2-4 ans) |
| Restrictions de la publicité numérique sur les allégations de « rajeunissement vaginal » | -0.9% | Mondial, notamment les plateformes opérant en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contrôle réglementaire strict et autorisations incertaines
La FDA a émis des lettres d'avertissement en 2018 à l'encontre de sept fabricants et n'a autorisé aucun système laser ou de radiofréquence spécifiquement pour un usage vaginal cosmétique. L'Australie a annulé tous les dispositifs de son registre en novembre 2024, invoquant des préoccupations de sécurité. La Chine a élevé les dispositifs de beauté à radiofréquence en classe III en 2024, créant un goulot d'étranglement en matière de conformité jusqu'en avril 2026. Le règlement européen sur les dispositifs médicaux renforce les exigences de surveillance post-commercialisation, augmentant les coûts et retardant les lancements.
Stigmatisation sociale et débat éthique
Le Collège américain des obstétriciens et gynécologues avertit que le rajeunissement vaginal peut médicaliser une anatomie normale. Dans les régions conservatrices, les patients cherchent souvent des diagnostics fonctionnels pour éviter le jugement social, ce qui complique le consentement. Un article du British Medical Journal a détaillé la transmission du VIH par des injections de plasma riche en plaquettes non autorisées, soulignant le risque pour la réputation. Les fabricants répondent en parrainant des campagnes d'éducation des patients et en collaborant avec des sociétés professionnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par objectif de traitement :
la demande cosmétique est en tête, le reconstructif renforce la résilienceLes procédures cosmétiques ont capté 51,56 % des revenus en 2025, reflétant un fort intérêt pour les soins génitaux esthétiques. Cette part du marché du rajeunissement vaginal s'élargit à mesure que l'acceptation sociale s'étend et que les CCA réduisent les coûts d'accès. Les séances cosmétiques utilisent souvent des dispositifs à énergie dirigée qui raccourcissent la récupération, permettant aux cliniques de planifier des volumes journaliers plus élevés. Les indications reconstructives, notamment la réparation du prolapsus des organes pelviens et la prise en charge de l'incontinence urinaire d'effort, bénéficient d'un remboursement mais croissent plus lentement car les payeurs exigent des preuves plus strictes. Les survivantes du cancer du sein et les patientes ménopausées stimulent la demande reconstructive, créant des chevauchements entre les parcours de soins. Les fabricants conçoivent désormais des consoles uniques utilisables dans les deux groupes, protégeant les revenus contre les évolutions de la politique des payeurs. Malgré cette dynamique, le NICE recommande toujours en premier lieu les œstrogènes pour l'atrophie urogénitale, ce qui freine la croissance reconstructive au Royaume-Uni. Des essais multicentriques continus sont nécessaires pour élargir la couverture et accélérer l'adoption.
Le segment cosmétique continue de commander des prix premium, permettant des marges plus élevées même lorsque les volumes de procédures fluctuent. Le bouche-à-oreille et les recommandations d'influenceurs jouent un rôle disproportionné dans l'acquisition de patients, et les cliniques se différencient par des offres groupées incluant des produits topiques et des dispositifs de rééducation du plancher pelvien à domicile. Du côté reconstructif, les chirurgiens mettent l'accent sur la durabilité et les résultats fonctionnels, favorisant les modalités disposant de données à long terme publiées. À mesure que les preuves mûrissent, notamment autour des protocoles combinant radiofréquence et plasma riche en plaquettes, la part reconstructive du marché du rajeunissement vaginal pourrait augmenter, mais la croissance à court terme reste ancrée dans le cosmétique.


Par modalité :
les dispositifs à énergie dirigée dominent la trajectoire de croissanceLes plateformes à énergie dirigée ont généré 44,74 % des revenus de 2025 et affichent le CAGR le plus rapide à 17,25 %, soulignant leur rôle central dans le marché du rajeunissement vaginal. Les lasers CO₂ détiennent la plus grande base installée grâce aux pionniers tels que Lumenis et Cynosure, mais les dispositifs de radiofréquence gagnent en dynamisme car ils chauffent les tissus sans ablation, réduisant le risque de complications. Les systèmes Er:YAG offrent des profils thermiques précis avec moins de dommages collatéraux, séduisant les praticiens soucieux du risque de lésion thermique. Les ultrasons focalisés de haute intensité restent une niche, mais des études en cours sur la science thermique pourraient élargir leur justification clinique. La vaginoplastie chirurgicale reste la référence pour les laxités sévères, bien que la demande soit limitée par des coûts plus élevés et des temps d'arrêt plus longs. Les biologiques injectables tels que le plasma riche en plaquettes et l'acide hyaluronique réticulé apportent des bénéfices complémentaires, un essai de 2025 montrant des résultats supérieurs à ceux de l'œstrogène topique. Néanmoins, une réglementation incohérente et une technique variable limitent l'adoption généralisée. Les appareils de rééducation du plancher pelvien en vente libre et les chaises HIFEM occupent le coin soins personnels du marché du rajeunissement vaginal, offrant des alternatives non invasives qui élargissent l'entonnoir vers les services en clinique.
La dynamique des dépenses d'investissement influence la composition des modalités : les consoles laser et de radiofréquence impliquent des coûts initiaux plus élevés mais permettent la facturation sur plusieurs indications, améliorant le retour sur investissement. Les fournisseurs regroupent les mises à niveau logicielles et les embouts consommables dans des modèles d'abonnement, lissant les flux de trésorerie des cliniques. La concurrence pousse à des lancements de fonctionnalités rapides, notamment le retour thermique en temps réel et la planification de traitement assistée par IA. Ces améliorations renforcent la confiance des praticiens et consolident la transition des soins chirurgicaux vers les soins à énergie dirigée.
Par utilisateur final :
les hôpitaux maintiennent leur contrôle, les CCA accélèrent leur expansionLes hôpitaux représentaient 61,23 % des revenus en 2025, car les procédures reconstructives telles que la réparation du prolapsus des organes pelviens nécessitent des ressources complètes de salle d'opération. Les cas complexes bénéficient d'une couverture d'assurance lorsqu'ils sont codés comme réparation fonctionnelle, renforçant la domination hospitalière. Néanmoins, les CCA affichent un CAGR de 15,33 % jusqu'en 2031 car ils s'adressent aux patients cosmétiques à paiement direct recherchant des expériences discrètes et efficaces. Les CCA investissent dans des consoles à énergie dirigée multifonctions et des chaises HIFEM, permettant un débit élevé de patients et une tarification forfaitaire. Les cliniques spécialisées en uro-gynécologie et en esthétique occupent un terrain intermédiaire, combinant des capacités reconstructives avec des équipements de type spa, et elles exploitent le marketing sur les réseaux sociaux pour attirer des segments démographiques de niche.
Le commerce électronique en vente directe aux consommateurs reste mineur, limité aux appareils de rééducation du plancher pelvien, aux hydratants topiques et aux services de télésanté par abonnement. Pourtant, les plateformes numériques de ménopause pourraient rediriger le flux de patients vers des cliniques partenaires proposant des séances laser groupées, élargissant l'écosystème de référence. La diversité des remboursements selon les paramètres d'utilisation finale façonne le pouvoir de tarification : les hôpitaux s'appuient sur les codes d'assurance, tandis que les CCA et les cliniques dépendent de tarifs transparents à paiement direct. Cette divergence influence les achats technologiques, les comités hospitaliers mettant l'accent sur les preuves cliniques et les CCA privilégiant l'expérience patient.


Analyse géographique
Marché du Rajeunissement Vaginal en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 41,11 % des revenus de 2025 grâce à des revenus disponibles élevés, une infrastructure de cliniques esthétiques répandue et une réglementation relativement permissive qui s'arrête en deçà d'une interdiction totale. L'âge médian de la ménopause est de 52 ans, et la ménopause chirurgicale élargit le bassin de candidates, soutenant la demande de soins aussi bien cosmétiques que fonctionnels. La division santé féminine d'InMode a enregistré 73,5 millions USD au troisième trimestre 2024, signalant une utilisation robuste des dispositifs dans les centres américains et canadiens. Les lettres d'avertissement de la FDA freinent les allégations marketing mais n'ont pas interrompu le volume de procédures. Le Mexique bénéficie du tourisme médical transfrontalier, proposant des forfaits cosmétiques compétitifs aux résidents américains.
Marché du Rajeunissement Vaginal en Asie-Pacifique
L'Asie-Pacifique enregistre le CAGR régional le plus rapide à 15,21 %, porté par la hausse des revenus et l'urbanisation. La reclassification en classe III en Chine retarde le lancement de nouveaux dispositifs à radiofréquence, conférant un avantage aux entreprises déjà certifiées. Les métropoles indiennes et les cliniques spécialisées sud-coréennes témoignent d'une adoption rapide, tandis que l'annulation de dispositifs en Australie en novembre 2024 déplace la demande vers les pays voisins disposant d'une réglementation moins stricte. Les distributeurs locaux adaptent leur marketing aux sensibilités culturelles, une stratégie essentielle car la stigmatisation continue de freiner l'adoption en dehors des grandes villes.
Marché du Rajeunissement Vaginal en EMEA et en Amérique du Sud
L'Europe détient une part intermédiaire, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne comme marchés phares. Le Règlement européen sur les dispositifs médicaux renforce les exigences en matière de preuves et de surveillance post-commercialisation, retardant le renouvellement de certains dispositifs. Les recommandations du NICE au Royaume-Uni préconisent l'utilisation des lasers uniquement dans le cadre de protocoles de recherche, tempérant la croissance dans les indications reconstructives. Les fournisseurs cherchent à obtenir la certification CE pour les systèmes combinant radiofréquence et champ électromagnétique, tels que Venus Fiore, afin de diversifier leurs sources de revenus sur les marchés européens et latino-américains. Le Moyen-Orient, l'Afrique et l'Amérique du Sud représentent des marchés émergents où le tourisme médical et les populations locales aisées alimentent une demande de niche. Néanmoins, le conservatisme social et le faible remboursement ralentissent l'expansion à grande échelle.

Paysage réglementaire
La réglementation relative au rajeunissement vaginal reste fragmentée, avec une surveillance plus stricte axée sur les allégations marketing et les preuves cliniques pour les modalités énergétiques. Aux États-Unis, la FDA a maintenu que la sécurité et l'efficacité des dispositifs à base d'énergie pour les indications de rajeunissement vaginal n'ont pas été établies, et elle continue de sévir contre la promotion pour des usages non approuvés, comme le reflète la lettre d'avertissement de février 2023 adressée à Cutera concernant la commercialisation pour des indications vaginales non autorisées.
En Europe, le règlement européen sur les dispositifs médicaux (MDR 2017/745) relève le niveau d'exigence de conformité pour les dispositifs à usage esthétique via l'Annexe XVI, en exigeant des preuves de sécurité et de performance comparables à celles des dispositifs médicaux. Les spécifications communes prévues par le règlement d'exécution (UE) 2022/2346 sont devenues applicables le 22 juin 2023, augmentant le besoin d'évaluation clinique et de surveillance post-commercialisation pour les applications cosmétiques et esthétiques, et allongeant les délais d'évaluation de conformité pour les fabricants et distributeurs.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les fournisseurs de composants essentiels (résonateurs laser et sous-ensembles RF), la conception et l'assemblage de systèmes OEM, les activités de validation réglementaire et clinique, ainsi que la distribution multi-niveaux vers les hôpitaux, les centres de chirurgie ambulatoire (ASC) et les cliniques spécialisées en esthétique et uro-gynécologie. Les fabricants de consoles à base d'énergie dépendent d'intrants spécialisés en amont (optiques, pièces à main, systèmes de refroidissement et commandes logicielles). Ils développent ensuite des revenus récurrents via les consommables, les applicateurs, les contrats de service et la formation qui soutiennent la standardisation des protocoles et le débit des cliniques.
La conformité et la production de preuves constituent des points de friction majeurs le long de la chaîne. En l'absence d'autorisation explicite de la FDA pour les indications vaginales cosmétiques et face à un contrôle accru des régulateurs et des sociétés professionnelles, les fabricants mettent l'accent sur la discipline d'usage prévu, l'étiquetage et la surveillance post-commercialisation, tout en finançant des études cliniques pour soutenir les allégations de sécurité et de performance. Les actions réglementaires peuvent également forcer des changements rapides dans les canaux de distribution : la décision de la TGA australienne en novembre 2024 d'annuler l'enregistrement des dispositifs à base d'énergie destinés au rajeunissement vaginal sur l'ARTG montre comment un examen réglementaire peut perturber l'expansion du parc installé et réorienter l'attention des fournisseurs vers des marchés offrant des voies plus claires et une gouvernance clinique plus solide.
Paysage concurrentiel
Le marché du rajeunissement vaginal reste fragmenté. InMode, Hologic (Cynosure), BTL Industries, Alma Lasers et Fotona se font concurrence sur la technologie de base et sur les écosystèmes de traitement groupés. La console EmpowerRF d'InMode intègre des applicateurs de radiofréquence internes et externes avec une stimulation électromagnétique du plancher pelvien, aidant les cliniques à vendre plusieurs procédures par patient. Hologic exploite TempSure Vitalia dans le cadre de relations plus larges en obstétrique-gynécologie, tandis que BTL associe les chaises Emsella aux systèmes de contourage facial et corporel Exilis pour maximiser le retour sur investissement des équipements. Fotona positionne ses plateformes Er:YAG pour une interaction tissulaire précise, séduisant les chirurgiens méfiants vis-à-vis du risque de lésion thermique.
Les preuves cliniques et la conformité réglementaire s'imposent comme des facteurs de différenciation décisifs. Les grandes entreprises financent des essais multicentriques, des registres de données en vie réelle et une surveillance de la sécurité post-commercialisation, des activités que les concurrents plus petits peinent à égaler. L'échec de Viveve Medical à atteindre les critères d'évaluation de ses essais illustre le niveau d'exigence élevé pour démontrer des résultats durables et la vulnérabilité financière des entrants sous-capitalisés. Des fabricants chinois tels que Beijing Nubway cherchent à obtenir l'autorisation de la FDA pour gagner en crédibilité et accéder aux marchés d'exportation premium, intensifiant la concurrence par les prix. Les partenariats stratégiques avec des plateformes de thérapeutiques numériques et des entreprises de télésanté axées sur la ménopause redéfinissent davantage le champ concurrentiel, créant des parcours de soins verticalement intégrés qui génèrent des revenus récurrents au-delà de la vente initiale de la console.
Leaders du secteur du rajeunissement vaginal
Alma Lasers
ThermiGen LLC
Venus Concept
Lutronic
Viveve
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Rajeunissement Vaginal
- Alma Lasers
- Almirall
- Apyx Medical
- BTL
- Caldera Medical
- Cynosure LLC
- Fotona
- Hologic
- InMode Ltd.
- Lumenis
- Lutronic
- Onda S.p.A.
- Rohrer Aesthetics
- Sciton
- Sinclair Pharma
- ThermiGen
- Venus Concept
- Viveve Medical
- Vuvatech

Opportunités de marché et perspectives d'avenir
L'espace blanc se concentre sur la construction de voies médicalement défendables qui relient les besoins fonctionnels en uro-gynécologie à l'économie des cliniques. Les hôpitaux ancrent le volume des procédures reconstructives lorsque le remboursement existe, tandis que les ASC et les cliniques spécialisées développent des offres groupées à paiement direct combinant des séances à base d'énergie avec la stimulation électromagnétique du plancher pelvien et des injectables ou traitements topiques complémentaires. Les signaux concrets d'une demande monétisable comprennent la dynamique des procédures du côté esthétique, telle que l'American Society of Plastic Surgeons rapportant 10 827 labiaplasties en 2024, ainsi que les efforts des fournisseurs pour se différencier par des consoles multi-applications utilisables à la fois en santé féminine et en esthétique.
L'ensemble des opportunités est contraint par les positions des payeurs et des recommandations, ce qui pousse les fournisseurs à concurrencer sur les preuves, la sécurité et les allégations conformes plutôt que sur de larges promesses cosmétiques. Aux États-Unis, des assureurs tels que Blue Cross Blue Shield of Arizona classent le rajeunissement et le resserrement vaginal comme cosmétiques et non éligibles à la couverture médicale, renforçant le besoin de modèles de tarification à paiement direct et de financement en clinique. Des organismes professionnels tels que l'ACOG et l'AUGS continuent de présenter ces procédures comme cosmétiques avec des preuves limitées concernant les symptômes de la ménopause, tandis que l'Annexe XVI du MDR de l'UE et des surveillances similaires renforcent l'importance de l'évaluation clinique, de la surveillance post-commercialisation et des protocoles standardisés. Cela crée une place pour des acteurs de grande envergure capables de financer des études multicentriques et de soutenir des écosystèmes de formation conformes.
Recent Industry Developments in Marché du Rajeunissement Vaginal
- Février 2026 : Alma Lasers a annoncé une mise à niveau majeure de sa plateforme Intelligent Aesthetics, élargissant les ensembles de données cliniques et les protocoles de traitement standardisés dans les cliniques. Ce dossier de preuves renforcé consolide le cadre des allégations et soutient le déploiement multi-marchés, signalant une gouvernance clinique intensifiée.
- Décembre 2025 : Venus Concept a annoncé que Venus NOVA, autorisé via la voie 510(k), est devenu disponible pour les clients aux États-Unis, avec un déploiement plus large annoncé pour 2026. L'expansion d'une plateforme récemment autorisée sur un marché majeur renforce le positionnement concurrentiel des systèmes à base d'énergie non invasifs et soutient la croissance du parc installé via des mises à niveau et des ventes croisées.
- Octobre 2025 : Alma Lasers a soutenu le lancement officiel d'Alma FemiLift à Nairobi, au Kenya, en collaboration avec la Kenyan Obstetrical Gynaecological Society et SkinTech Africa. Ce lancement témoigne d'une expansion géographique ciblée vers les marchés émergents et souligne le rôle des partenariats cliniques locaux et de la formation dans l'adoption des offres de dispositifs de santé féminine.


Marché du Rajeunissement Vaginal Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les solutions de rajeunissement vaginal utilisées pour traiter les problèmes de laxité vaginale, de sécheresse et d'incontinence urinaire, dans des contextes cliniques et à domicile. Il inclut les services liés aux procédures ainsi que les ventes de dispositifs ou de produits lorsque l'offre est directement liée aux résultats du rajeunissement vaginal.
Exclusions du périmètre : nous excluons les produits de bien-être féminin généraux qui ne revendiquent pas un bénéfice de rajeunissement vaginal, ainsi que les chirurgies uro-gynécologiques plus larges qui ne sont pas réalisées dans une intention de rajeunissement.
Aperçu de la segmentation
- Par objectif de traitement
- Rajeunissement vaginal cosmétique
- Rajeunissement vaginal reconstructif
- Par modalité
- Procédures chirurgicales
- Dispositifs à énergie dirigée
- Systèmes laser CO₂
- Systèmes laser Er:YAG
- Dispositifs de radiofréquence
- Ultrasons focalisés de haute intensité (HIFU)
- Thérapies injectables/biologiques (plasma riche en plaquettes, cellules souches, fillers)
- Dispositifs en vente libre et de rééducation du plancher pelvien
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées en esthétique et en uro-gynécologie
- Vente directe aux consommateurs / Commerce électronique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la carte de demande de base et pour maintenir la cohérence des définitions médicales entre les pays. Nous avons consulté des sources publiques telles que les bases de données du CDC, du NIH, de la FDA et des publications de l'OMS, ainsi que des registres d'essais cliniques, des revues à comité de lecture et des recommandations d'organismes professionnels tels que l'ACOG ou des associations similaires.
Pour traduire cela en un modèle de dimensionnement utilisable, nous avons également examiné des rapports annuels, des présentations aux investisseurs et des informations d'étiquetage de produits pour les catégories de dispositifs et de thérapies pertinentes. Nous avons ensuite utilisé des références de tarification et d'utilisation trouvées dans la presse spécialisée en santé de bonne réputation et dans des publications hospitalières ouvertes. Pour des vérifications croisées, nous avons utilisé de manière sélective des abonnements payants soutenant les données financières et de renseignement d'entreprises, l'analyse de brevets et les données d'importation-exportation au niveau des expéditions, lorsque cela aidait à valider les flux de dispositifs. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données pendant l'analyse.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de ce qui est réellement utilisé dans les cliniques et de ce qui est effectivement payé, là où les sources documentaires peuvent manquer de clarté. Nous avons échangé avec un ensemble de responsables de cliniques d'uro-gynécologie et d'esthétique, de parties prenantes des achats et de la facturation hospitalière, ainsi que d'experts du canal de distribution suivant les dispositifs à base d'énergie, les injectables et les dispositifs de plancher pelvien à domicile.
Comme il s'agit d'un marché mondial, les contributions ont été équilibrées entre les Amériques, l'EMEA et l'APAC afin que les schémas d'utilisation, les fourchettes de prix et les hypothèses de mix de procédures puissent être ajustés pays par pays avant la finalisation du modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 15 % | APAC : 47 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Acteurs plus petits : 20 % | Managers : 43 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où les volumes de procédures et de traitements sont reconstitués à partir de signaux de prévalence des pathologies, des taux de recours aux soins et des schémas de capacité des prestataires, puis valorisés en utilisant les composantes typiques de paiement direct et remboursées selon le contexte. Une fois ces totaux formés, nous les vérifions par recoupement avec des approximations ascendantes sélectives, telles que des échantillons de placements de dispositifs, des retours des canaux sur l'écoulement des consommables, et des vérifications de cohérence volume multiplié par prix de vente moyen pour les modalités clés.
Les intrants utilisés dans le modèle incluent la répartition entre intention cosmétique et reconstructive, l'adoption des dispositifs à base d'énergie par rapport aux approches chirurgicales, le nombre moyen de séances par patient, l'utilisation par lieu de soins (hôpitaux, ASC, cliniques spécialisées et vente directe au consommateur), et la progression typique des prix par pays après normalisation des devises. Lorsque les prix locaux ou les données d'utilisation sont manquants, nous appliquons une logique de substitution utilisant des pays comparables ayant des niveaux de revenu et des parcours de soins similaires, puis nous révisons l'hypothèse avec des experts.
Pour les prévisions, une analyse de scénarios est appliquée autour des taux d'adoption et de la normalisation des prix. Nous utilisons ensuite un lissage exponentiel pour maintenir un mouvement réaliste d'une année à l'autre lorsque les signaux de demande restent stables. Les trajectoires de croissance finales sont alignées sur ce qu'attendent les répondants primaires en termes d'évolution du mix de procédures et de rythme des nouvelles mises à niveau de dispositifs et de l'expansion des cliniques.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par plusieurs contrôles, notamment la comparaison des volumes de patients implicites avec la capacité des prestataires, l'examen des fourchettes de prix par rapport aux références publiques, et la revérification des taux de croissance extrêmes au niveau des pays qui ne correspondent pas aux tendances connues d'accès aux soins. Lorsqu'un écart est important, l'hypothèse concernée est réexaminée, et des appels de suivi sont déclenchés pour confirmer s'il s'agit d'un véritable changement ou d'un artefact de données.
Avant validation finale, le travail est examiné par étapes, en commençant par une revue interne par les pairs de la logique, suivie d'un contrôle de cohérence entre les régions et les segments afin que les totaux se réconcilient correctement. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont incluses lorsque des événements significatifs se produisent, tels que des actions réglementaires majeures, des changements notables en matière de remboursement, ou des changements marqués dans la disponibilité des dispositifs. Juste avant la livraison, une dernière mise à jour est effectuée afin que les clients reçoivent la vue la plus actuelle que le modèle permet.
Taille du marché du rajeunissement vaginal selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de constater des tailles de marché différentes pour le rajeunissement vaginal, car les éditeurs ne comptabilisent pas toujours les mêmes flux de revenus, années ou contextes de soins. Les différences proviennent également de la manière dont le mix de traitements est traité, car les procédures chirurgicales, les séances à base d'énergie, les injectables et les dispositifs à domicile ne suivent pas les mêmes schémas de tarification et d'utilisation.
En suivant l'intensité des séances de procédures et les prix spécifiques par pays, Mordor Intelligence maintient l'estimation liée à ce que les cliniques et les consommateurs paient réellement pour les options chirurgicales, à base d'énergie, injectables biologiques, et les dispositifs en vente libre ou de plancher pelvien. Ces éléments sont mis en correspondance avec des canaux d'utilisateurs finaux cohérents. Certains totaux publiés penchent fortement vers les ventes de dispositifs uniquement ou les revenus de procédures uniquement, et quelques-uns utilisent des rythmes d'adoption agressifs sans les revérifier par rapport à la capacité des prestataires et à un comportement réaliste de séances répétées.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,76 milliards USD (2026) | |
| Éditeur de recherche mondiale A | 2,12 milliards USD (2024) | Utilise une année de base antérieure et une série de valeurs à court terme plus étroite, et la formulation du périmètre indique une limite de revenus différente pouvant traiter différemment les biens groupés de suivi, de maintenance et de service, ce qui déplace les totaux même lorsque les catégories semblent similaires. |
| Éditeur d'analyses en santé B | 3,60 milliards USD (2023) | Ancre le modèle sur une base 2023 et applique un profil de croissance plus rapide, et le résumé public n'explique pas clairement comment les traitements à base d'énergie à plusieurs séances et les dispositifs de plancher pelvien à domicile sont comptabilisés selon les contextes de soins, ce qui peut augmenter le taux d'exécution implicite. |
L'écart dans le tableau s'explique en grande partie par le choix de l'année et par ce qui est comptabilisé comme valeur de traitement payée, en particulier lorsque des thérapies à plusieurs séances et des canaux mixtes sont impliqués. Lorsque les limites du périmètre sont clairement énoncées et que les mêmes leviers d'utilisation et de tarification sont actualisés de manière cohérente, la taille finale du marché devient plus facile à retracer, à réconcilier et à mettre à jour dans le temps.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du rajeunissement vaginal en 2026 ?
La taille du marché du rajeunissement vaginal est de 5,76 milliards USD en 2026 et devrait atteindre 10,91 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein du marché ?
Les dispositifs à énergie dirigée affichent la croissance la plus rapide avec un CAGR de 17,25 % jusqu'en 2031.
Quelle région enregistre le CAGR le plus élevé ?
L'Asie-Pacifique se développe à un CAGR de 15,21 %, le taux régional le plus rapide sur la période de prévision.
Quelle part représentent les procédures cosmétiques ?
Les traitements cosmétiques représentent 51,56 % des revenus de 2025 et continuent de mener la croissance.
Quel est le principal défi réglementaire ?
Le principal défi réglementaire est l'absence d'autorisation spécifique de la FDA pour les indications vaginales cosmétiques et les lettres d'avertissement de 2018 qui limitent les allégations marketing.
Dernière mise à jour de la page le:



