
Taille et part du marché des centres de données hyperscale en Irlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 1.8 Milliards de dollars |
| Taille du Marché (2031) | 17.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 58.12 % |
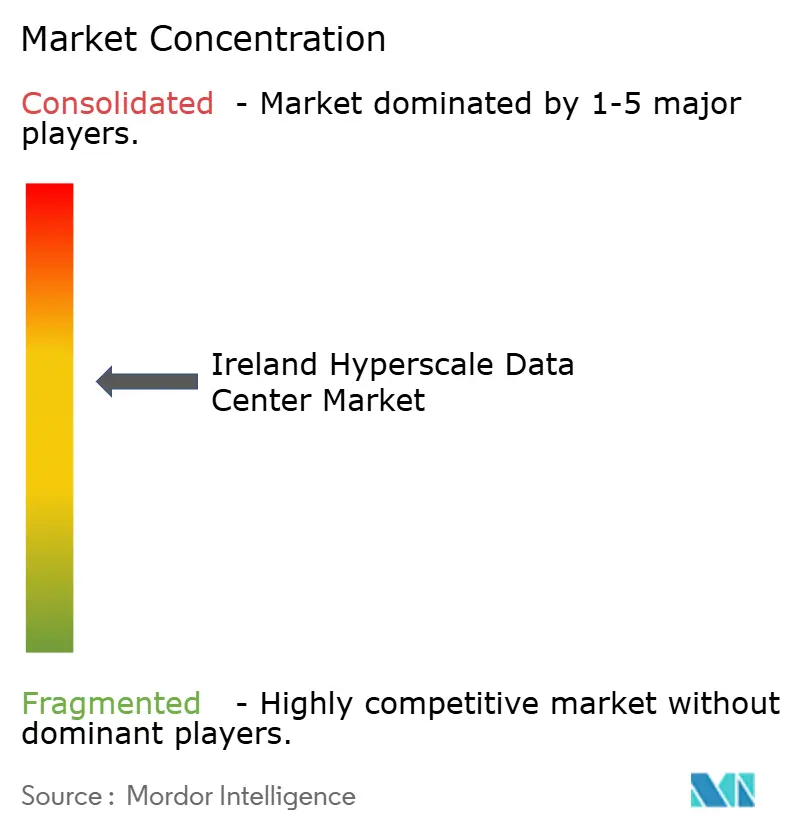
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Irlande par Mordor Intelligence
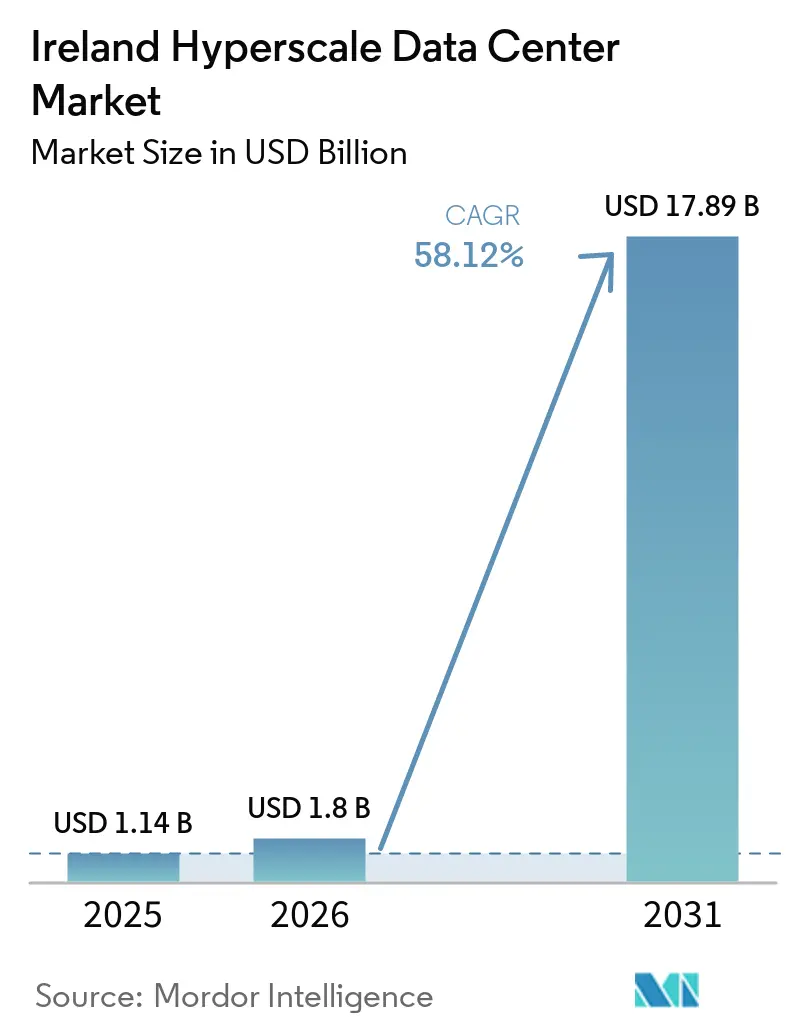
La taille du marché des centres de données hyperscale en Irlande devrait s'étendre de 1,14 milliard USD en 2025 et 1,8 milliard USD en 2026 à 17,89 milliards USD d'ici 2031, enregistrant un CAGR de 58,12 % entre 2026 et 2031. En termes de volume de production, le marché était évalué à 2,12 milliers de mégawatts en 2025 et devrait croître de 2,15 milliers de mégawatts en 2026 à 5,33 milliers de mégawatts d'ici 2031, à un CAGR de 19,84 % durant la période de prévision (2026-2031).
Forces motrices de la croissance du marché des centres de données hyperscale en Irlande
La capacité installée de charge informatique passe de 2,12 milliers de MW en 2025 à 5,33 milliers de MW d'ici 2031, reflétant un CAGR de 19,84 % qui souligne une mise à l'échelle agressive des infrastructures. Dublin accueille déjà près de 5 % des sites hyperscale mondiaux, et son avantage climatique réduit les coûts de refroidissement, renforçant la préférence des opérateurs. Les zones de développement stratégique, les atterrissages de fibres noires et les financements alignés sur la taxonomie de l'UE compriment les délais de réalisation des projets et réduisent le coût moyen pondéré du capital, affûtant ainsi les avantages concurrentiels. À l'inverse, un moratoire sur les raccordements au réseau supérieurs à 50 MW, la pression croissante liée au budget carbone et les contraintes d'extraction d'eau introduisent un risque d'approvisionnement qui encourage la production sur site, le stockage par batteries et les modernisations par refroidissement liquide.
Principaux enseignements du rapport
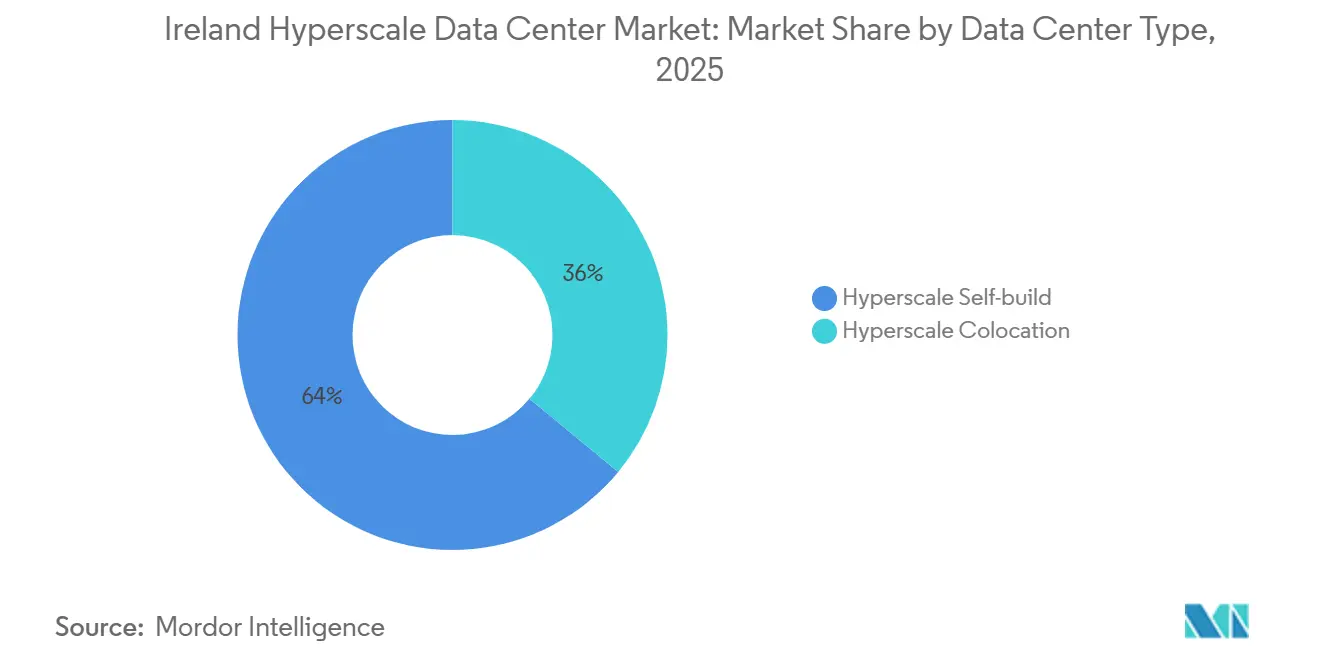
- Par type de centre de données, l'autoconstruction hyperscale a détenu 64 % de la part du marché des centres de données hyperscale en Irlande en 2025, tandis que la colocation hyperscale a affiché le CAGR projeté le plus élevé à 60,24 % jusqu'en 2031.
- Par composant, l'infrastructure informatique représentait 48 % de la taille du marché des centres de données hyperscale en Irlande en 2025 ; les systèmes de refroidissement progressent à un CAGR de 59,53 % jusqu'en 2031.
- Par norme de niveau, le Niveau III dominait avec 71 % de part de revenus en 2025, tandis que les installations de Niveau IV devraient se développer à un CAGR de 59,40 % sur la période 2025-2031.
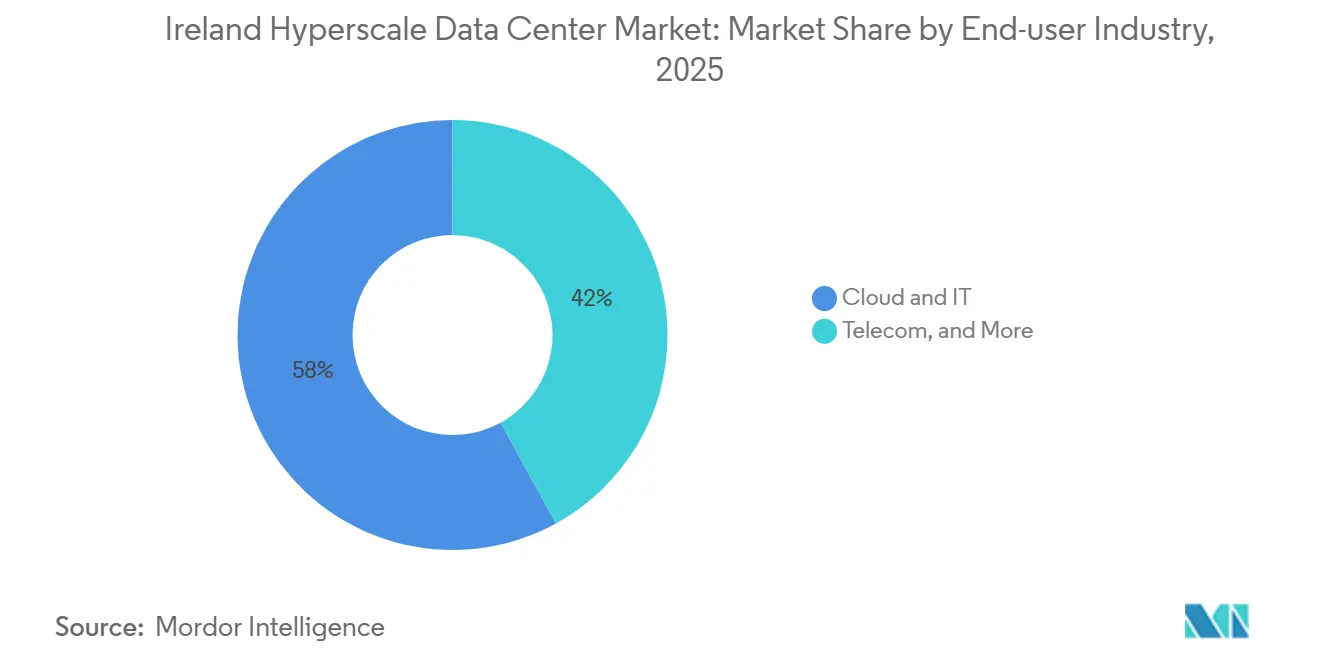
- Par secteur d'utilisation final, le Cloud et l'informatique ont capté 58 % de part en 2025 et devraient progresser à un CAGR de 59,10 % entre 2026 et 2031.
- Par taille de centre de données, les sites Massifs ont mené avec 46 % de part en 2025 ; les sites Méga affichent le CAGR le plus rapide à 60 % jusqu'en 2031.
Tendances et perspectives du marché des centres de données hyperscale en Irlande
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Densités de baies supérieures à 70 kW/baie | +12.50% | Grande région de Dublin ; répercussion régionale | Moyen terme (2 à 4 ans) |
| Zones de développement stratégique à procédure accélérée | +8.20% | Région métropolitaine de Dublin ; sites satellites | Court terme (≤ 2 ans) |
| Stockage d'énergie par batteries connecté au réseau | +6.80% | National ; régions à forte proportion d'énergies renouvelables | Moyen terme (2 à 4 ans) |
| Atterrissages de fibres noires maritimes | +5.40% | Corridors côtiers de Dublin et de Cork | Long terme (≥ 4 ans) |
| Réutilisation de la chaleur fatale sur site | +3.70% | Centres urbains de Dublin et de Cork | Long terme (≥ 4 ans) |
| Financement vert aligné sur la taxonomie européenne | +4.90% | National ; zones riches en énergies renouvelables | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La hausse des densités de baies propulse la transformation des infrastructures
Les densités de baies dépassant 70 kW sont devenues courantes dans les grappes d'IA générative, contraignant les opérateurs à remplacer les systèmes à air traditionnel par un refroidissement liquide par immersion et par contact direct avec la puce[1]. La charge thermique exige également des tableaux de distribution modernisés et des jeux de barres de plus grande capacité, ce qui pousse à son tour les objectifs d'efficacité de l'usage de l'énergie (PUE) en dessous de 1,2 dans les nouvelles constructions. Les installations reconçues pour les charges de travail d'IA spécifient désormais 24 à 32 fois la bande passante réseau est-ouest que les baies cloud traditionnelles utilisaient, remodelant l'aménagement des espaces blancs et les pratiques de gestion des câbles. Les réductions de délais d'approvisionnement d'environ 20 % sur les socles GPU obtenues grâce à la rationalisation de la chaîne d'approvisionnement illustrent comment l'optimisation des infrastructures se traduit par un déploiement plus rapide des modèles. Collectivement, ces changements élèvent l'intensité capitalistique tout en augmentant le débit de calcul par mètre carré, maintenant l'appétit des hyperscalers pour la capacité irlandaise même sous les contraintes de réseau.
Les zones de développement stratégique à procédure accélérée accélèrent les approbations d'urbanisme
La loi sur l'urbanisme et le développement de 2024 a introduit des délais de décision statutaires qui compriment les cycles d'approbation de plusieurs années à quelques mois, à condition qu'un projet soit situé dans une zone de développement stratégique désignée [2]. La valeur foncière à l'intérieur des zones a augmenté en raison de la rareté croissante, mais la sécurité réglementaire l'a emporté sur la prime pour la plupart des opérateurs. Le projet de 52 MW de Vantage Data Centers à Dublin combine la procédure accélérée des zones de développement stratégique avec la production d'énergie sur site, démontrant comment les promoteurs neutralisent le risque de raccordement au réseau tout en respectant les jalons de construction. Les zones simplifient également les exigences de consultation communautaire, permettant l'achat anticipé de locaux électriques préfabriqués et de modules de refroidissement modulaires. Ces caractéristiques avancent collectivement la réalisation des revenus pour les investisseurs et renforcent la position de l'Irlande malgré la concurrence nordique.
Le stockage d'énergie par batteries connecté au réseau transforme l'économie de l'énergie
De grands réseaux d'ions lithium accompagnent désormais les campus hyperscale, permettant aux opérateurs d'absorber la production éolienne écrêtée et d'injecter dans les marchés de services auxiliaires d'EirGrid. Cette flexibilité génère des flux de revenus qui réduisent les coûts effectifs de l'électricité et compensent la pression liée au budget carbone. Le projet Eire d'Amazon exploite des batteries de 100 MWh pour écrêter les pointes de soutirage sur le réseau et fournir une réponse rapide en fréquence, positionnant l'installation comme un actif de stabilité plutôt que comme une charge. Les batteries en colocation débloquent également une plus grande pénétration des énergies renouvelables en réduisant les besoins en réserve tournante, améliorant indirectement les objectifs d'action climatique de l'Irlande. La modélisation financière montre que les revenus des batteries peuvent réduire les prix moyens pondérés de l'électricité jusqu'à 14 % sur la durée de vie d'un projet, augmentant les taux de rendement interne des constructions hyperscale.
Les infrastructures de fibres maritimes renforcent les avantages en matière de connectivité
Le câble trans-Atlantique Aqua Comms Iris abaisse la latence aller-retour vers New York à moins de 60 millisecondes, renforçant l'attrait de l'Irlande pour les charges de travail de trading, de jeux vidéo et d'IA de périphérie sensibles à la latence. Des atterrissages supplémentaires à Cork diversifient les points d'entrée et offrent une redondance de route, élevant les garanties de niveau de service pour les clients multinationaux. La capacité accrue du réseau dorsal encourage les réseaux de diffusion de contenu à agréger le trafic européen à Dublin, créant une fidélisation par effet de réseau qui décourage les délocalisations vers des hubs continentaux. Les interconnexions intra-Dublin de moins d'1 ms permettent des architectures cloud multi-régions au sein de la métropole, optimisant les topologies de reprise après sinistre sans quitter la juridiction irlandaise.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Moratoire d'EirGrid sur les connexions supérieures à 50 MW | -15.30% | National ; aigu dans la grande région de Dublin | Court terme (≤ 2 ans) |
| Resserrement des licences d'extraction d'eau | -8.70% | Région métropolitaine de Dublin et comtés environnants | Moyen terme (2 à 4 ans) |
| Plafonds du budget carbone | -6.40% | National ; variable selon l'approvisionnement en énergies renouvelables | Long terme (≥ 4 ans) |
| Pénurie de talents en ingénierie haute tension | -4.20% | National ; spécialités techniques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les contraintes du réseau de transport créent des goulets d'étranglement dans le développement
Le plafonnement d'EirGrid sur les nouvelles connexions supérieures à 50 MW oblige les opérateurs à fragmenter la capacité ou à investir dans des sous-stations privées, ajoutant des mois aux calendriers de construction et gonflant les budgets d'investissement [3]. La politique a émergé après que les centres de données ont consommé 21 % de l'électricité nationale en 2023, avec des projections de 31 % d'ici 2026 sans mesures correctives. Les hyperscalers soumettent désormais des conceptions comportant des doubles alimentations de 49 MW ou des turbines à gaz autonomes qui maintiennent la conformité tout en sacrifiant les économies d'échelle. Amazon a averti que des restrictions prolongées menacent la compétitivité de l'Irlande par rapport aux Pays-Bas et à la Suède, où la capacité réseau disponible reste suffisante. Bien que l'intégration du stockage par batteries atténue partiellement le déficit, le moratoire demeure le principal frein au TCAC du marché des centres de données hyperscale en Irlande.
Les plafonds du budget carbone contraignent la croissance à long terme
Le plan d'action climatique 2024 fixe un objectif de réduction de 51 % des émissions nationales de gaz à effet de serre d'ici 2030, liant les nouvelles installations de centres de données à des réductions démontrables de l'intensité carbone du réseau. Les opérateurs doivent désormais sécuriser des accords d'achat d'énergie renouvelable ou construire des parcs éoliens et solaires en colocation pour obtenir le permis d'urbanisme. Les coûts de conformité augmentent encore davantage dans le cadre du système d'évaluation de durabilité de l'UE qui impose la déclaration publique de la réutilisation de l'énergie, de l'efficacité hydrique et de la récupération de la chaleur fatale d'ici septembre 2024. Les développeurs plus petits font face à des charges disproportionnées, accélérant la consolidation du marché alors que les hyperscalers riches en capitaux dominent les courses aux permis. À moins que le déploiement de l'éolien offshore n'atteigne son objectif de 37 GW d'ici 2050, les plafonds du budget carbone pourraient limiter l'enveloppe de capacité à long terme du marché des centres de données hyperscale en Irlande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : échelle de la construction propre face à l'agilité de la colocation
La taille du marché des centres de données hyperscale en Irlande pour l'autoconstruction hyperscale s'élevait à 732 millions USD en 2024 et commandait 64 % de part de marché. Amazon, Microsoft, Google et Meta préfèrent les modèles d'autoconstruction car les conceptions propriétaires optimisent l'efficacité du tissu GPU et la posture de sécurité. L'intégration verticale minimise également la latence entre les itérations de conception et le déploiement. Cependant, la colocation hyperscale devrait enregistrer un CAGR de 60,24 % jusqu'en 2031, les plafonds de puissance rendant les blocs d'alimentation partagés plus attractifs. L'acquisition par Equinix des actifs irlandais de BT pour 59 millions EUR (68,31 millions USD) a apporté une capacité d'interconnexion neutre vis-à-vis des opérateurs aux clients hyperscale peu désireux d'attendre de nouvelles constructions. Les contrats de colocation avec clauses de réservation de puissance reflètent de plus en plus les normes de zone de disponibilité cloud, réduisant l'écart de fonctionnalités entre les modèles d'autoconstruction et de location.
Les projets d'autoconstruction se heurtent le plus acutement aux obstacles d'accès au réseau, ce qui encourage des architectures créatives telles que des blocs doubles de 49 MW connectés par des anneaux à moyenne tension privés. Les fournisseurs de colocation, quant à eux, agrègent la demande multi-locataires et font du lobbying collectif pour des exemptions inférieures à 50 MW, accélérant le délai de mise en capacité pour les startups d'IA et les charges de travail de cloud souverain. À mesure que le régime d'allocation de puissance irlandais s'intensifie, une stratégie mixte — location de blocs à court terme tout en construisant des campus à long terme — émerge parmi les hyperscalers visant à soutenir leur croissance.


Par composant : le cœur de calcul prévaut, le refroidissement surpasse
L'infrastructure informatique représentait 48 % de la taille du marché des centres de données hyperscale en Irlande en 2025, portée par des cycles de renouvellement accélérés vers les grappes de GPU NVIDIA H200 et AMD MI300. Chaque baie prend désormais en charge plus de 4 PFLOPS, faisant gonfler le capex moyen par mètre carré d'espace blanc. Cependant, les systèmes de refroidissement enregistrent le CAGR le plus élevé à 59,53 % jusqu'en 2031, l'adoption du refroidissement par liquide s'accélérant. Les cuves d'immersion et les boucles CDU exigent des dépenses initiales plus élevées mais réduisent les coûts énergétiques opérationnels jusqu'à 30 %. L'infrastructure électrique — comprenant les onduleurs, l'appareillage de commutation et les chemins de câbles — fait l'objet de mises à niveau régulières en raison de puissances instantanées plus élevées, bien que la croissance reste modérée car les opérateurs réutilisent les salles électriques existantes lorsque cela est possible.
La convergence des composants augmente également : les fournisseurs d'échangeurs de chaleur à porte arrière s'associent aux fabricants de distribution d'énergie pour co-optimiser les voies flux d'air et alimentation, raccourcissant les délais de mise en service. La construction générale bénéficie de cadres en acier modulaires supportant des pods de 36 baies, permettant des ajouts de capacité par phases alignés sur les courbes de demande en IA. Bien que les systèmes mécaniques tels que les refroidisseurs voient leur part diminuer, les pompes et les tours de rejet de chaleur pour les boucles liquides compensent, assurant la robustesse de la base de revenus du segment.
Par norme de niveau : l'évolution des compromis en matière de fiabilité
Les installations de Niveau III ont contribué à 71 % des revenus de 2025, la maintenabilité simultanée satisfaisant la plupart des exigences de redondance cloud-native sans engager les surcoûts du Niveau IV. Les architectures multi-zones de disponibilité répliquent les données au niveau logiciel, permettant aux opérateurs d'allouer le capital vers la densité GPU plutôt que vers des alimentations électriques dupliquées. Néanmoins, le Niveau IV croît à un CAGR de 59,40 % car les interruptions d'entraînement sur des modèles à 100 milliards de paramètres engendrent un coût d'opportunité significatif. Les clients des services financiers et les laboratoires d'IA souverains stipulent de plus en plus des voies tolérantes aux pannes dans le cadre de règles de résilience opérationnelle renforcées. Des campus à niveaux mixtes apparaissent, où des modules au sein d'un même complexe offrent différents accords de niveau de service, optimisant l'utilisation des terrains et l'allocation du capital.
Par secteur d'utilisation final : l'hégémonie du cloud se renforce
Les applications Cloud et informatiques ont absorbé 58 % de la demande de 2025 et se développent à un CAGR de 59,10 %, indiquant une consolidation continue des charges de travail mondiales dans les nœuds hyperscale. Les stratégies de reprise après sinistre multicloud orientent le trafic incrémental vers l'Irlande en compensation des goulets d'étranglement de capacité à Francfort et Amsterdam. Les télécommunications restent un utilisateur secondaire mais stratégique, les cœurs autonomes 5G et les pools vDU Open-RAN migrant vers des hôtes edge-dans-hyperscale. Le secteur gouvernemental prend de l'élan avec le plan Connecting Government 2030 qui pousse 90 % des services des autorités locales en ligne, stimulant la consommation de cloud public. Les médias, les services bancaires et financiers, la fabrication et le commerce électronique maintiennent des parts à un chiffre tout en innovant avec des tâches d'inférence IA qui préfèrent la disponibilité GPU de proximité, renforçant l'utilisation de base pour les opérateurs.
Par taille de centre de données : la prédominance des sites massifs, l'élan des sites méga
Les installations Massives entre 25 MW et 60 MW ont conservé 46 % de part de revenus en 2025, s'adaptant parfaitement à la limite réseau de 50 MW tout en préservant les économies d'échelle. Les opérateurs configurent ces campus avec des baies d'extension permettant des montées en puissance une fois la politique assouplie. Les sites Méga au-dessus de 60 MW, bien que confrontés aux contraintes du réseau, enregistrent un CAGR de 13,60 % grâce aux innovations en matière de production sur site telles que les turbines à gaz prêtes pour l'hydrogène et les batteries de 150 MWh. Les accords d'achat d'énergie avec les futurs parcs éoliens offshore débloquent davantage les autorisations pour les empreintes Méga. Les grands sites en dessous de 25 MW ralentissent, les fonctions edge sensibles à la latence se déplaçant vers des micro-centres de données métropolitains plutôt que vers des salles de colocation traditionnelles.
Analyse géographique
Les câbles trans-Atlantiques de l'Irlande et son climat tempéré créent des avantages stratégiques qui maintiennent le marché des centres de données hyperscale en Irlande compétitif malgré des marges d'électricité étroites. Le Grand Dublin accueille plus de 75 % de la capacité, favorisé pour sa densité de fibre et ses talents qualifiés. La rareté des terrains et la curtailisation croissante du réseau poussent les opérateurs vers le comté de Kildare, le comté de Wicklow et le comté de Meath, où de nouvelles lignes de 110 kV ajoutent une marge de manœuvre supplémentaire. Cork émerge comme un cluster secondaire porté par les atterrissages de câbles sous-marins et les viviers de talents universitaires. Les Midlands attirent des modèles de parcs énergétiques qui associent des parcs éoliens à des campus câblés en privé, comme en témoigne le projet de turbines en colocation d'AWS.
Paysage concurrentiel
Les quatre principaux hyperscalers Amazon Web Services, Microsoft, Google et Meta - exploitent collectivement la majeure partie de la capacité et poursuivent des expansions de plusieurs milliards de dollars. Leur échelle d'approvisionnement sécurise les GPU à long délai de livraison et les appareillages de connexion, créant des avantages de coûts sur les pairs plus petits. Les courses à l'efficacité se concentrent sur les avancées en matière de refroidissement liquide et l'orchestration des charges de travail pilotée par l'apprentissage automatique. Le plan mondial de dépenses d'investissement de 150 milliards USD d'Amazon souligne l'engagement à long terme envers la domination hyperscale. L'expansion de Microsoft à Dublin pour 230 millions USD intègre le stockage d'énergie par batteries et des réseaux de chaleur recyclée, alignant la durabilité avec la capacité.
Les acteurs établis de la colocation Equinix et Digital Realty se différencient par des écosystèmes neutres en termes d'opérateurs et des certificats d'énergie renouvelable qui satisfont la conformité des entreprises. Vantage Data Centers et Kao Data entrent sur le marché avec des salles haute densité conçues à cet effet, promettant un PUE inférieur à 1,15 et des charges de baies supérieures à 100 kW. Les barrières à l'entrée sur le marché s'élèvent à mesure que les allocations de puissance se réduisent, stimulant des fusions telles que l'acquisition par Equinix des sites de BT. Des fournisseurs comme Vertiv et Anord Mardix intensifient la fabrication locale pour raccourcir les délais de livraison des appareillages de connexion et des kits de refroidissement, renforçant la chaîne d'approvisionnement spécialisée de l'Irlande.
Leaders du secteur des centres de données hyperscale en Irlande
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Equinix, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2025 : IDA Ireland a approuvé 179 projets d'investissement direct étranger au premier semestre 2025, dont beaucoup axés sur la R&D centrée sur les données.
- Juin 2025 : IREN Limited a porté sa capacité minière à 40 EH/s et a annoncé le centre de données Horizon 1 pour l'IA avec refroidissement liquide.
- Mai 2025 : BSO a lancé DataOne en France, un centre d'IA à l'échelle giga avec 100 % d'énergies renouvelables, signalant la concurrence continentale.
- Avril 2025 : Vertiv a enregistré des ventes de 2,036 milliards USD au premier trimestre, en hausse de 24 % en glissement annuel, portées par les solutions d'alimentation liées à l'IA.
- Février 2025 : Vantage a engagé 1,4 milliard EUR (1,61 milliard USD) pour l'expansion en EMEA, y compris les campus irlandais.


Périmètre du rapport sur le marché des centres de données hyperscale en Irlande
Les centres de données hyperscale, également connus sous le nom d'installations hyperscale d'entreprise, sont des infrastructures à grande échelle détenues et gérées par les entreprises qu'elles soutiennent. Ces centres fournissent une large gamme d'applications évolutives et de services de stockage pour répondre aux besoins des particuliers et des entreprises. Conçus pour l'efficacité, ils hébergent des milliers de serveurs aux côtés de matériels critiques tels que les routeurs, les commutateurs et les disques de stockage. Pour assurer des opérations sans faille, ces installations sont équipées de systèmes de support avancés, notamment des solutions d'alimentation et de refroidissement, des alimentations sans interruption (ASI) et des réseaux de distribution d'air.
Le marché des centres de données hyperscale en Irlande est segmenté par type de centre de données (colocation hyperscale, construction propre entreprise/hyperscale), par type de service (IaaS (Infrastructure-as-a-Service), PaaS (Platform-as-a-Service), SaaS (Software-as-a-Service)), par utilisateur final (cloud et informatique, télécommunications, médias et divertissement, gouvernement, BFSI, fabrication, commerce électronique, autre utilisateur final). Le rapport propose la taille du marché et les prévisions pour tous les segments ci-dessus en termes de millions USD.
| Construction propre hyperscale |
| Colocation hyperscale |
| Infrastructure informatique | Infrastructure de serveurs |
| Infrastructure de stockage | |
| Infrastructure réseau | |
| Infrastructure électrique | Unité de distribution d'alimentation |
| Commutateurs de transfert et appareillages de connexion | |
| Systèmes d'alimentation sans interruption (ASI) | |
| Générateurs | |
| Autre infrastructure électrique | |
| Infrastructure mécanique | Systèmes de refroidissement |
| Baies | |
| Autre infrastructure mécanique | |
| Construction générale | Développement du gros œuvre et de l'enveloppe |
| Installation et mise en service | |
| Ingénierie de conception | |
| Systèmes de protection incendie, de sécurité et de sûreté | |
| Solutions DCIM/BMS |
| Niveau III |
| Niveau IV |
| Cloud et informatique |
| Télécommunications |
| Médias et divertissement |
| Gouvernement |
| BFSI |
| Fabrication |
| Commerce électronique |
| Autres utilisateurs finaux |
| Grand (inférieur ou égal à 25 MW) |
| Massif (supérieur à 25 MW et inférieur ou égal à 60 MW) |
| Méga (supérieur à 60 MW) |
| Par type de centre de données | Construction propre hyperscale | |
| Colocation hyperscale | ||
| Par composant | Infrastructure informatique | Infrastructure de serveurs |
| Infrastructure de stockage | ||
| Infrastructure réseau | ||
| Infrastructure électrique | Unité de distribution d'alimentation | |
| Commutateurs de transfert et appareillages de connexion | ||
| Systèmes d'alimentation sans interruption (ASI) | ||
| Générateurs | ||
| Autre infrastructure électrique | ||
| Infrastructure mécanique | Systèmes de refroidissement | |
| Baies | ||
| Autre infrastructure mécanique | ||
| Construction générale | Développement du gros œuvre et de l'enveloppe | |
| Installation et mise en service | ||
| Ingénierie de conception | ||
| Systèmes de protection incendie, de sécurité et de sûreté | ||
| Solutions DCIM/BMS | ||
| Par norme de niveau | Niveau III | |
| Niveau IV | ||
| Par secteur d'utilisation final | Cloud et informatique | |
| Télécommunications | ||
| Médias et divertissement | ||
| Gouvernement | ||
| BFSI | ||
| Fabrication | ||
| Commerce électronique | ||
| Autres utilisateurs finaux | ||
| Par taille de centre de données | Grand (inférieur ou égal à 25 MW) | |
| Massif (supérieur à 25 MW et inférieur ou égal à 60 MW) | ||
| Méga (supérieur à 60 MW) | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des centres de données hyperscale en Irlande ?
Le marché s'établit à 1,14 milliard USD en 2025 et devrait atteindre 17,88 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein du marché des centres de données hyperscale en Irlande ?
Les systèmes de refroidissement mènent la croissance des composants, progressant à un CAGR de 59,53 % à mesure que l'adoption du refroidissement par liquide s'accélère.
Comment le moratoire EirGrid de 50 MW affecte-t-il les nouveaux centres de données ?
Il contraint les développeurs à concevoir des blocs de plus petite taille, à ajouter de la production sur site ou à adopter le stockage par batteries pour sécuriser l'accès au réseau, réduisant le TCAC du marché d'environ 15,3 %.
Pourquoi Dublin est-elle attrayante pour les opérateurs hyperscale ?
Les câbles trans-Atlantiques à faible latence, un climat frais et une haute densité de fibre réduisent les coûts d'exploitation et améliorent la connectivité mondiale.
Quel rôle joue l'éolien offshore dans la capacité future ?
L'objectif de l'Irlande de 37 GW d'éolien offshore d'ici 2050 vise à fournir de l'électricité propre pouvant débloquer des centres de données à l'échelle méga au-delà des contraintes actuelles du réseau.
Qui sont les principaux acteurs du secteur des centres de données hyperscale en Irlande ?
Amazon Web Services, Microsoft, Google, Meta, Equinix et Digital Realty dominent grâce à des campus de construction propre et des acquisitions stratégiques.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation dans toutes les régions, répartis par composant, tier et taille d'installation.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données en Irlande La demande en construction en Irlande, couvrant le niveau (tier).
- Marché du refroidissement des centres de données en Irlande Demande en refroidissement en Irlande, couvrant la technologie de refroidissement, le type et le secteur d'utilisateur final.
- Marché de l'alimentation électrique des centres de données en Irlande Demande en systèmes d'alimentation en Irlande, couvrant le composant, le type d'installation et la taille d'installation.
- Marché des processeurs de centres de données au Canada Demande en processeurs à travers le Canada, couvrant le type de processeur, l'application et l'architecture.
- Marché nigérian des serveurs de centres de données Les serveurs du Nigeria, répartis par taille d'installation et niveau (tier).
- Marché des centres de données conteneurisés en Amérique du Nord Constructions modulaires en Amérique du Nord, réparties par taille de conteneur, module de composant et niveau.
- Marché des centres de données en conteneurs Constructions modulaires dans toutes les régions, réparties par taille de conteneur, module de composant et niveau.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

