
Taille et part du marché du transport maritime de conteneurs réfrigérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 10.48 Milliards de dollars |
| Taille du Marché (2031) | 12.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.81 % |
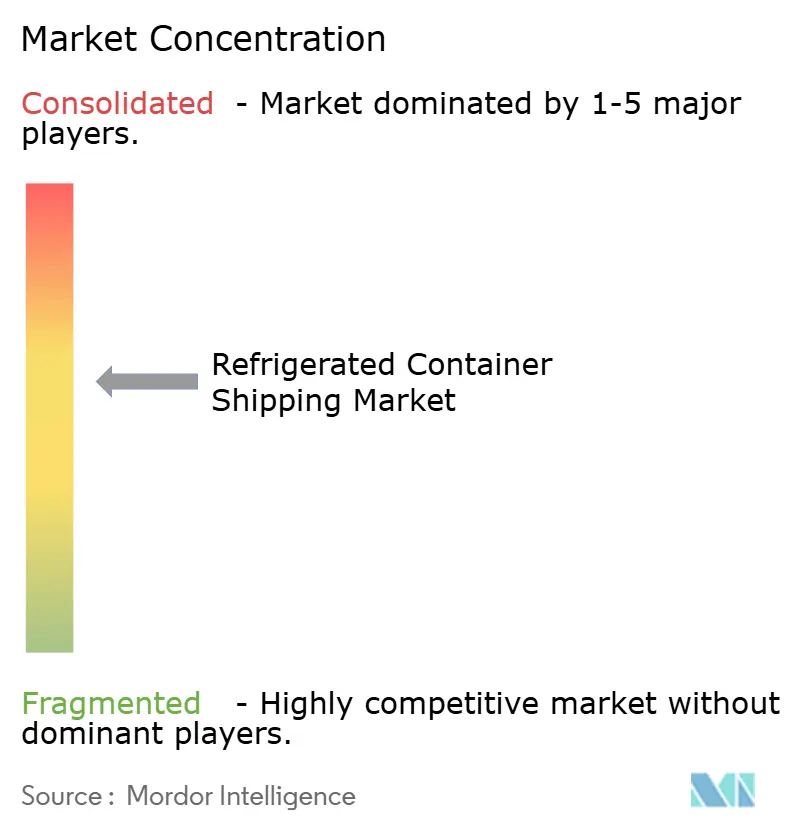
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport maritime de conteneurs réfrigérés par Mordor Intelligence
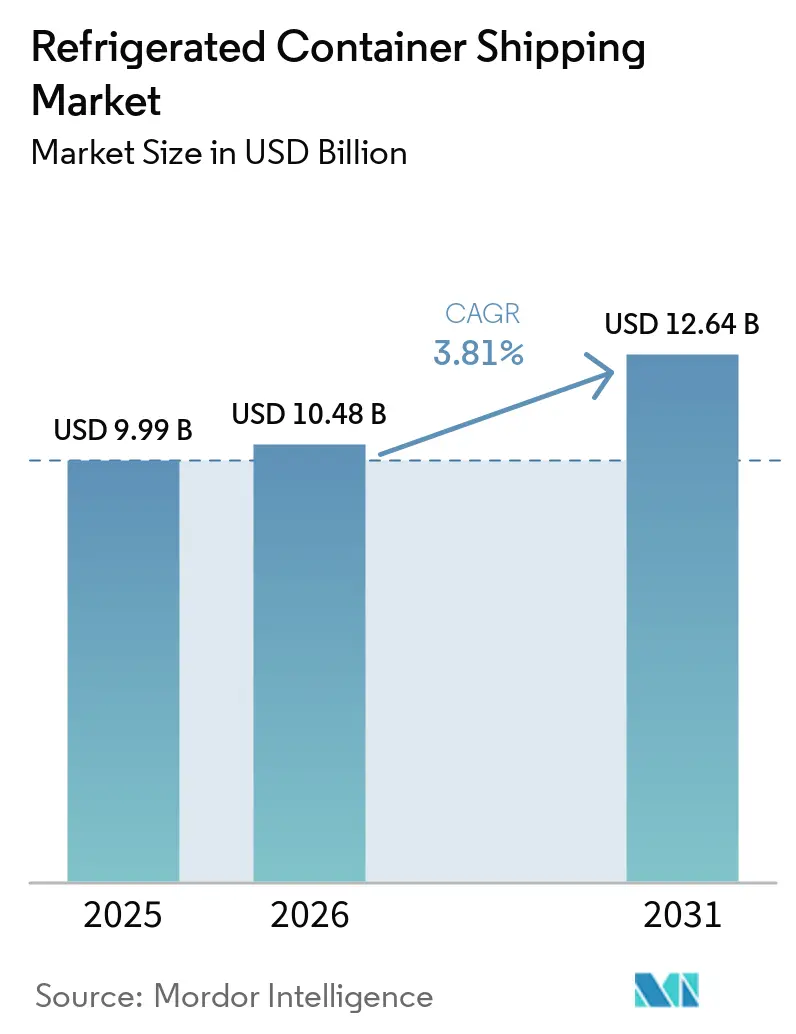
Le marché du transport maritime de conteneurs réfrigérés devrait s'étendre de 9,99 milliards USD en 2025 à 10,48 milliards USD en 2026 et atteindre 12,64 milliards USD d'ici 2031, enregistrant un CAGR de 3,81 % entre 2026 et 2031.
La croissance est ancrée dans l'expansion du commerce des protéines en Asie-Pacifique et dans des vents réglementaires favorables aux technologies de réfrigération à faible potentiel de réchauffement climatique. Cependant, les récents détournements de routes autour du canal de Suez ont resserré la capacité effective et poussé les tarifs spot à la hausse, exposant les chargeurs à une volatilité des coûts. Les investissements dans les conteneurs réfrigérés connectés à l'IoT s'accélèrent, car les produits biologiques, les thérapies cellulaires et géniques, ainsi que les produits frais haut de gamme exigent une télémétrie en temps réel, une précision de ±0,25 °C et un suivi de la chaîne de custody basé sur la blockchain. La consolidation entre les loueurs et les armateurs, illustrée par les rapprochements Textainer-Seaco et Hapag-Lloyd-ZIM, redirige le pouvoir de fixation des prix vers le haut de la chaîne de valeur, tandis que le renouvellement de flotte imposé par les politiques en Chine et la réduction progressive des gaz fluorés dans l'Union européenne contraignent les opérateurs à retirer les équipements inefficaces. À mesure que les corridors intermodaux ferroviaires et maritimes alternatifs raccourcissent les délais de transit porte-à-porte et contournent les points de congestion, le marché du transport maritime de conteneurs réfrigérés se diversifie au-delà de son cœur maritime, obligeant les transporteurs à orchestrer des transferts de chaîne du froid multimodaux avec une visibilité sans faille.
Points clés du rapport
- Par mode de transport, les voies maritimes ont dominé avec une part de marché de 81,69 % en 2025 ; les autres modes devraient se développer à un CAGR de 4,55 % jusqu'en 2031.
- Par taille de conteneur, les unités high cube ont représenté 47,79 % de la part du marché du transport maritime de conteneurs réfrigérés en 2025 et devraient accroître leur avance à un CAGR de 4,01 % jusqu'en 2031.
- Par plage de température, la cargaison réfrigérée a représenté 60,90 % de la taille du marché du transport maritime de conteneurs réfrigérés en 2025, tandis que la cargaison congelée progresse à un CAGR de 3,86 % jusqu'en 2031.
- Par application, la viande, le poisson et la volaille ont détenu une part de 37,65 % du marché en 2025 ; les produits pharmaceutiques et les sciences de la vie progressent le plus rapidement avec un CAGR de 5,21 % attendu jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 41,02 % de la part des revenus en 2025 et devrait croître à un CAGR de 4,10 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des relations commerciales | +0.6% | Mondial, avec un accent sur les corridors Asie-Pacifique RCEP et Amérique latine-Asie | Moyen terme (2-4 ans) |
| Demande accrue de produits périssables | +0.8% | Asie-Pacifique, Amérique latine, Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante de produits pharmaceutiques sensibles à la température | +0.9% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Essor des abonnements transfrontaliers à l'épicerie en ligne et aux kits repas | +0.4% | Europe, Amérique du Nord, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Évolution vers des régimes riches en protéines en Asie émergente | +0.7% | Asie-Pacifique (Chine, Inde, Asie du Sud-Est) | Moyen terme (2-4 ans) |
| Relocalisation des pêcheries due au changement climatique | +0.3% | Mondial, avec un impact aigu en Asie du Sud-Est, en Amérique du Sud et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des relations commerciales
Les cadres tarifaires préférentiels tels que le RCEP permettent aux exportateurs chinois d'expédier 92 % des fruits et légumes sous droits réduits, entraînant une hausse de 18,7 % en glissement annuel des exportations de produits frais au début de 2026. Des boucles de transport réfrigéré express reliant le Guangxi à Hô Chi Minh-Ville réduisent le transit jusqu'à deux jours et offrent des économies de coûts de 60 à 70 % par rapport au fret aérien, orientant la demande de conteneurs réfrigérés des modèles point à point longue distance vers des feeders intra-asiatiques agiles. Le commerce de produits agricoles du Mexique, d'une valeur de 10 milliards USD, tire parti de la simplification douanière de l'USMCA, renforçant les corridors de transport réfrigré nord-sud vers l'Amérique du Nord[1]. L'attrait de l'optimisation tarifaire et de la compression des délais réaligne les flottes, les transporteurs redéployant leurs conteneurs vers des réseaux régionaux en étoile et s'éloignant des passages principaux encombrés.
Demande accrue de produits périssables
Le volume de la logistique de la chaîne du froid en Chine a atteint 381,4 millions de tonnes en 2025, une hausse de 4,5 % portée par les plateformes d'épicerie en ligne qui promettent une livraison le jour même. Les développements d'infrastructures dans les villes de rang inférieur permettent désormais aux cerises chiliennes de parcourir des trajets de 20 jours sous atmosphère contrôlée sans compromettre leur durée de conservation. Les importations de poisson frais réfrigéré ont bondi de 97 % en volume, les acheteurs s'approvisionnant en produits moins coûteux d'Asie du Sud-Est, illustrant un marché en haltère où les flux de marchandises recherchent l'efficacité tandis que les cargaisons haut de gamme paient pour des points de branchement garantis. Cette bifurcation oblige le marché du transport maritime de conteneurs réfrigérés à adapter la capacité, la tarification et les niveaux de service à deux bassins de valeur distincts.
Demande croissante de produits pharmaceutiques sensibles à la température
Les écarts de température gaspillent jusqu'à 50 % des vaccins mondiaux chaque année, une perte de 35 milliards USD que l'industrie refuse de tolérer. La loi sur la sécurité de la chaîne d'approvisionnement en médicaments aux États-Unis et les lignes directrices GDP de l'UE imposent un enregistrement de la température de bout en bout, catalysant les investissements dans des conteneurs réfrigérés intelligents avec une précision de ±0,25 °C et une chaîne de custody basée sur la blockchain. Bien que le fret aérien transporte encore 41 % des volumes de la chaîne du froid pharmaceutique, les options maritimes gagnent en crédibilité pour les substances actives pharmaceutiques en vrac et les routes régionales prévisibles où le coût inférieur l'emporte sur la rapidité[2]. La demande de conteneurs à intégrité garantie confère aux opérateurs disposant de processus validés un avantage concurrentiel fondé sur la conformité.
Évolution vers des régimes riches en protéines en Asie émergente
Les projections de l'OCDE-FAO prévoient des hausses soutenues de la consommation de viande et de fruits de mer jusqu'en 2034, avec le Brésil exportant 2,9 millions de tonnes de bœuf et le Chili expédiant plus de 700 000 tonnes de saumon en 2025 pour répondre à l'appétit asiatique. Les conteneurs réfrigérés congelés fonctionnant à –18 °C à –25 °C soutiennent ces flux, tandis que les conteneurs réfrigérés servent les coupes fraîches haut de gamme sur des cycles plus courts. La transition alimentaire stimule à la fois le volume et la diversité des cargaisons réfrigérées, obligeant les armateurs à équilibrer l'efficacité du remplissage avec des exigences plus strictes en matière d'hygiène et de traçabilité.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de la maintenance des conteneurs réfrigérés | -0.5% | Mondial, avec une pression aiguë dans les marchés émergents disposant d'une infrastructure de chaîne du froid limitée | Court terme (≤ 2 ans) |
| Volatilité des taux de fret réfrigéré liée aux surcharges carburant | -0.6% | Mondial, avec la plus forte volatilité sur les lignes Asie-Europe et transpacifiques | Court terme (≤ 2 ans) |
| Risque de détérioration dû à la congestion portuaire | -0.4% | Ports d'entrée en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Court terme (≤ 2 ans) |
| Cyberattaques croissantes sur la télémétrie des conteneurs réfrigérés | -0.2% | Mondial, avec une concentration dans les flottes connectées numériquement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la maintenance des conteneurs réfrigérés
Les ventilateurs à vitesse variable et les compresseurs avancés peuvent réduire la consommation d'énergie jusqu'à 20 %, mais la révision et l'étalonnage absorbent encore 10 à 20 % du chiffre d'affaires annuel par unité. Les mandats de l'UE sur les gaz fluorés et de la loi AIM des États-Unis accélèrent le passage aux réfrigérants naturels tels que le R744, augmentant les besoins en capital et mettant à rude épreuve les petits opérateurs[3]. La directive chinoise de décembre 2025 promouvant les chaînes du froid à faible émission de carbone retire également les camions anciens, comprimant les délais de retour sur investissement mais promettant des dividendes d'efficacité à long terme.
Volatilité des taux de fret réfrigéré liée aux surcharges carburant
Les tarifs spot sur Shanghai–Los Angeles ont oscillé entre 1 200 USD et 3 400 USD par EVP au premier trimestre 2026, une variation de 183 % amplifiée par les surcharges de soute lorsque le Brent dépasse 100 USD le baril. Après que cinq alliances ont suspendu les transits par le canal de Suez le 1er mars 2026, les détours par le cap de Bonne-Espérance ont ajouté 10 à 15 jours et ont fait grimper les cotations spot Asie-Europe de 12 % d'une semaine à l'autre, réduisant les fenêtres de fraîcheur. La meilleure pratique consiste désormais à combiner 60 à 70 % de créneaux de conteneurs réfrigérés sous contrat avec 30 à 40 % de tonnage spot et à prévoir des budgets de contingence équivalant à un dixième des dépenses annuelles de fret pour éviter les conversions d'urgence vers le fret aérien.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport :
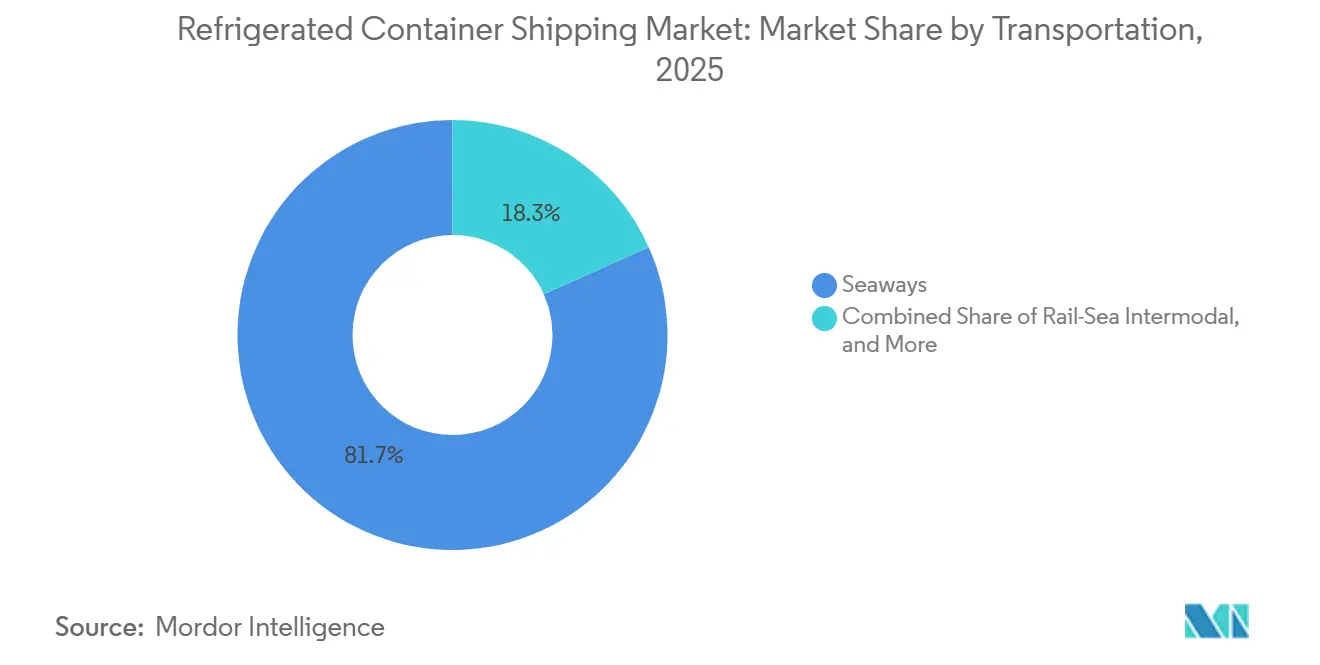
l'échelle maritime face à l'expérimentation multimodaleLes voies maritimes ont commandé une part de marché de 81,69 % en 2025, conservant leur primauté sur les lignes intercontinentales où le marché du transport maritime de conteneurs réfrigérés bénéficie d'une efficacité coût par kilogramme. L'intermodal ferroviaire-maritime devrait cependant croître à un CAGR de 4,55 % à mesure que les boucles express Chine-ASEAN réduisent jusqu'à deux jours les délais porte-à-porte. La taille du marché du transport maritime de conteneurs réfrigérés pour les modes non maritimes reste modeste. Elle attire néanmoins des investissements dans des rampes ferroviaires avec points de branchement et des camions urbains électriques, signalant un pivot vers des réseaux agiles et mixtes. L'harmonisation des équipements et l'orchestration en temps réel deviennent essentielles, car l'intégrité de la chaîne du froid peut être compromise lors des transferts de mode[4].
Le changement modal s'accélère lorsque les tensions géopolitiques perturbent les océans. Les détours par le cap de Bonne-Espérance sur les lignes Asie-Europe poussent les chargeurs vers les corridors ferroviaires d'Asie centrale malgré des tarifs plus élevés, et la pénétration des camions électriques dépassant 35 % en Chine à mi-2025 ouvre des boucles de livraison du dernier kilomètre à zéro émission dans les mégapoles polluées. Des contraintes persistent néanmoins : des parcs de châssis limités, des couvre-feux de livraison urbaine et une infrastructure de carburant pour groupes électrogènes rare dans les ports secondaires risquent de créer des lacunes de service si les transporteurs ne coordonnent pas leurs actions entre les parties prenantes.


Par taille de conteneur :
l'économie de charge utile des high cube stimule l'adoptionLes unités high cube ont détenu une part de marché de 47,79 % en 2025 et se développent à un CAGR de 4,01 %. Leur volume supplémentaire de 13 % réduit le fret par kilogramme sur les lignes commerciales denses, ce qui explique pourquoi les nouvelles commandes favorisent ce format même à une prime de 5 à 15 %. Le marché du transport maritime de conteneurs réfrigérés pour les conteneurs standard de 40 pieds perdure là où les dégagements sous les ponts, les tunnels ferroviaires intérieurs ou les équipements de manutention en cour limitent une hauteur de 9 pieds 6 pouces. Les petits conteneurs conservent leur pertinence pour les flux d'épicerie en ligne et d'échantillons pharmaceutiques qui privilégient la flexibilité à l'échelle.
CIMC a vendu 92 000 EVP de conteneurs réfrigérés au premier semestre 2025, plus que doublant en glissement annuel, tandis que Singamas a accéléré les constructions personnalisées pour le stockage d'énergie et les conceptions multi-températures. Ces investissements soulignent comment la segmentation par taille a évolué au-delà des catégories dimensionnelles vers un spectre de grades d'isolation, de configurations de portes et de packages IoT qui adaptent le coût total de possession aux besoins des cargaisons.
Par plage de température :
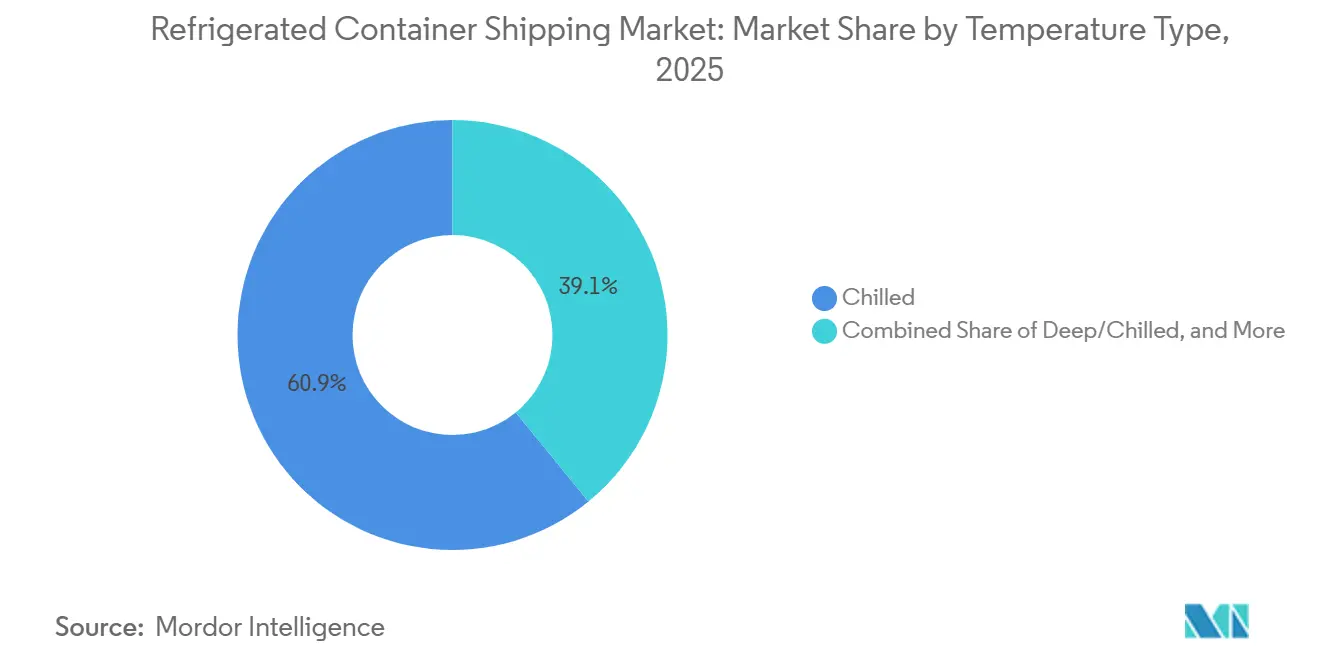
la cargaison réfrigérée domine le volume, le congelé se développeLe fret réfrigéré a capté 60,90 % de la taille du marché 2025, couvrant les produits frais, les produits laitiers et les produits biologiques à haute valeur ajoutée. La cargaison congelée progresse à un CAGR de 3,86 % sur la base de la demande en protéines et de la résilience logistique : les points de consigne à -18 °C tolèrent des temps de séjour plus longs, offrant aux chargeurs une marge de manœuvre face à la congestion. La part du marché du transport maritime de conteneurs réfrigérés pour les conteneurs réfrigérés dépend de l'uniformité du flux d'air et de la suppression de l'éthylène, obligeant les transporteurs à installer des évaporateurs doubles et des ventilateurs de précision.
À l'inverse, les conteneurs réfrigérés congelés nécessitent une isolation robuste et des charges de compresseur plus élevées, mais la dilution des marges est compensée par une durée de conservation plus longue des marchandises. Les conteneurs réfrigérés multi-températures qui basculent entre les modes réfrigéré et congelé gagnent la faveur des prestataires logistiques tiers optimisant l'utilisation du fret de retour, bien que la technologie commande une prime et complique les calendriers de maintenance.
Par application :
les protéines en tête, le pharmaceutique en avanceLa viande, le poisson et la volaille ont détenu une part de marché de 37,65 % et une contribution en valeur en 2025. Le bœuf latino-américain vers la Chine et le saumon chilien vers le Japon dominent les lignes congelées, soutenant des expéditions en vrac prévisibles. Les produits pharmaceutiques devraient cependant dépasser ce rythme à un CAGR de 5,21 %, élevant les exigences en matière de lignes validées, de documentation de la chaîne de custody et de télémétrie des conteneurs réfrigérés. Le secteur du transport maritime de conteneurs réfrigérés courtise désormais les chargeurs de produits biologiques avec des accords de niveau de service stipulant des lacunes de données ≤15 minutes et des alarmes d'exception automatisées.
L'horticulture bénéficie de feeders intra-asiatiques raccourcis, tandis que les expéditions de produits laitiers restent sensibles aux légères excursions de température qui déclenchent une contamination microbienne. Les aliments transformés occupent un terrain intermédiaire, exigeant une efficacité des coûts et un contrôle modéré. La mosaïque d'applications pousse donc les transporteurs à affiner la composition de leur flotte et les plateformes numériques qui font correspondre les spécifications des conteneurs avec les profils de risque des cargaisons.
Analyse géographique
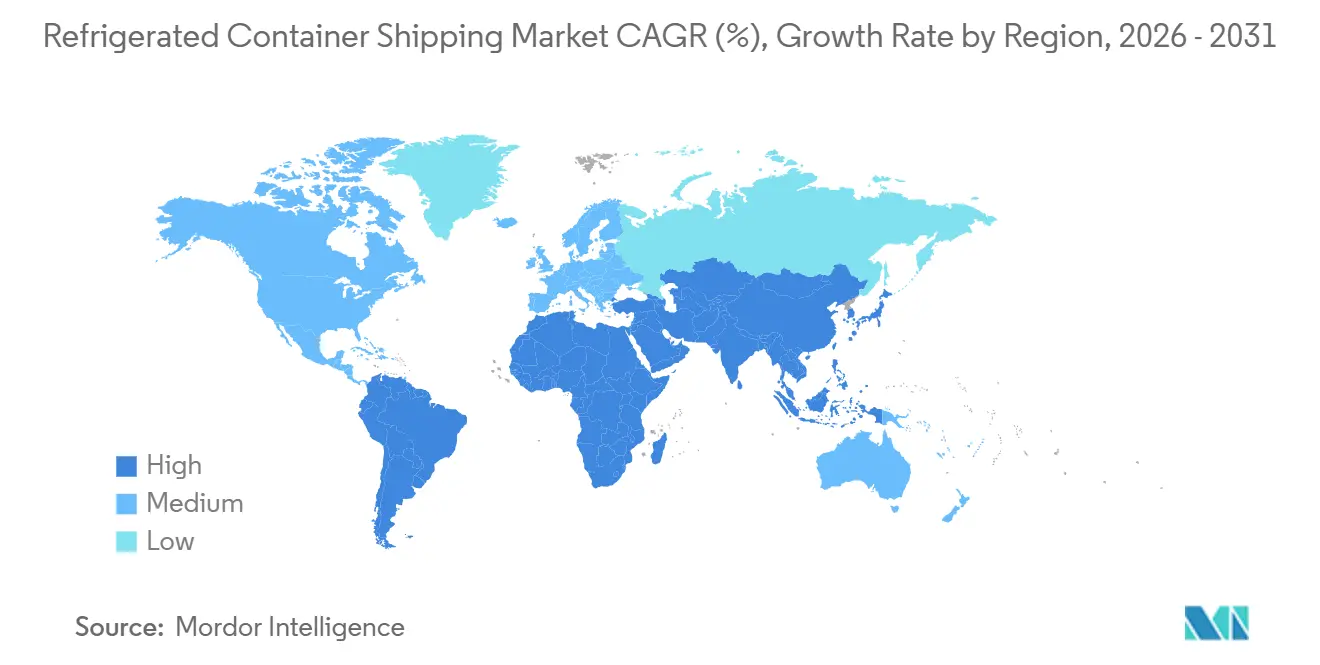
Marché du transport maritime de conteneurs réfrigérés en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique a généré 41,02 % des revenus de 2025 et progresse à un CAGR de 4,10 %. Les 277 millions de m³ de stockage frigorifique de la Chine, en hausse de 5,53 % en 2025, soutiennent la distribution urbaine vers les villes de rang inférieur, absorbant les flux de cerises chiliennes et de poissons d'Asie du Sud-Est. Les camions électriques représentent déjà 35,8 % du parc routier réfrigéré de la Chine, réduisant les émissions du dernier kilomètre et établissant des références que d'autres marchés émergents cherchent à reproduire.
Marché du transport maritime de conteneurs réfrigérés en Amérique du Nord et en Europe
L'Amérique du Nord est confrontée à un fléchissement de la demande d'importation : la NRF a prévu des volumes de boîtes entrantes au premier trimestre 2026 à 7 % en dessous de l'année précédente, réduisant directement les volumes de conteneurs réfrigérés liés aux produits frais et aux produits de grande consommation. L'Europe, quant à elle, fait face à des détours plus longs via le cap de Bonne-Espérance, mais les modernisations des terminaux au Havre et le nouveau hub de Damiette de Hapag-Lloyd atténuent en partie la tension sur les capacités en accélérant la rotation des prises de branchement réfrigérées.
Marché du transport maritime de conteneurs réfrigérés en Amérique latine
Le modèle d'exportation de l'Amérique latine représente 40 % de la demande de chaîne du froid. Les volumes de Polarport Veracruz ont bondi de 57 % début 2025, mettant sous pression la disponibilité des prises électriques et la logistique des groupes électrogènes. Le bœuf brésilien et le saumon chilien reposent presque exclusivement sur les conteneurs réfrigérés maritimes, exposant les économies régionales aux chocs de fret tout en ancrant la demande d'affrètement même lorsque les marchés de vrac sec s'affaiblissent.
Marché du transport maritime de conteneurs réfrigérés au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique contribuent à des volumes modestes mais présentent des risques disproportionnés. Les incidents de falsification AIS dans le détroit d'Ormuz et les suspensions de transit par Suez en 2026 ont amplifié les primes de risque de guerre jusqu'à 1 500 USD par EVP, contraignant les transporteurs à recalculer leurs rotations de service. Les agrumes sud-africains à destination de l'Europe et de l'Asie doivent désormais prévoir des marges plus larges, tandis que les exportateurs de produits de la mer d'Afrique de l'Est se tournent vers le fret aérien lorsque le temps d'immobilisation maritime dépasse la durée de conservation.

Paysage concurrentiel
La consolidation remodèle le marché du transport maritime de conteneurs réfrigérés. Le rachat de Seaco par Textainer pour 5 milliards USD en avril 2026 a formé une flotte de 8,3 millions d'unités équivalentes conteneurs, concentrant la capacité de location et faisant monter les taux de location des conteneurs. L'acquisition par Triton de Global Container International en 2025, ajoutant 500 000 EVP, signale que l'échelle est un prérequis pour le pouvoir de négociation avec les clients armateurs.
Du côté des transporteurs, l'acquisition de ZIM par Hapag-Lloyd pour 4 milliards USD créera la cinquième plus grande compagnie maritime d'ici 2027, avec plus de 3 millions d'EVP et une forte présence en Amérique latine axée sur les conteneurs réfrigérés. La commande de Maersk en février 2026 pour huit navires de 18 600 EVP prêts au méthanol et sa pénétration à 90 % de conteneurs intelligents renforcent une stratégie de leadership technologique. La plateforme iReefer de MSC, lancée en 2025, fournit une surveillance de bout en bout de la température, de l'humidité et de la batterie, différenciant le transporteur sur la transparence des données.
Les constructeurs de conteneurs se consolident également : CIMC contrôle plus de 50 % de la production mondiale de conteneurs réfrigérés, lui permettant d'influencer les spécifications sur le choix des réfrigérants et l'architecture IoT. Les équipementiers pivotent vers la durabilité : le Vector S 15 semi-électrique de Carrier réduit la consommation de diesel de 20 %, et l'unité E-Volution de Thermo King lancée en mars 2026 vise la livraison urbaine à zéro émission. Dans l'ensemble, la concurrence repose moins sur la capacité brute et davantage sur des portefeuilles de services différenciés qui combinent des processus de chaîne du froid validés, une visibilité numérique et des actifs alignés sur les objectifs d'émissions.
Leaders du secteur du transport maritime de conteneurs réfrigérés
-
Almar Container Group
-
Seaco Srl
-
Ocean Network Express Pte. Ltd.
-
SeaCube Container Leasing Ltd.
-
A.P. Moller - Maersk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport maritime de conteneurs réfrigérés
- A.P. Moller-Maersk
- MSC Mediterranean Shipping Co. S.A.
- CMA CGM Group
- China International Marine Containers (CIMC) Group
- Hapag-Lloyd AG
- Ocean Network Express Pte. Ltd.
- ZIM Integrated Shipping Services Ltd.
- Triton International Ltd.
- Seaco Srl
- SeaCube Container Leasing Ltd.
- Singamas Container Holdings Ltd.
- BSL Containers Ltd.
- Almar Container Group
- Textainer Group Holdings Ltd.
- Daikin Reefer
- Carrier Transicold Container Refrigeration
- Thermo King Marine
- Klinge Corp.
- Hyundai Translead
- Dong Fang International Container (DFIC)
- Polar Leasing Inc.
- C & C Reefer Services
Lire l’analyse des entreprises de transport maritime de conteneurs réfrigérés

Recent Industry Developments in Marché du transport maritime de conteneurs réfrigérés
- Mars 2026 : Thermo King a lancé l'unité de réfrigération électrique E-Volution pour camions, destinée aux livraisons urbaines à zéro émission.
- Février 2026 : Hapag-Lloyd a accepté d'acquérir ZIM pour plus de 4 milliards USD, visant une finalisation fin 2026 sous réserve d'approbation réglementaire.
- Janvier 2026 : Utility Trailer et Schmitz Cargobull ont dévoilé des unités de réfrigération hybrides pour remorques combinant l'nergie électrique et diesel pour les trajets longue distance.
- Décembre 2025 : Hapag-Lloyd a commandé huit navires bi-carburant au méthanol de 4 500 EVP auprès de CIMC Raffles pour 500 millions USD afin d'avancer ses objectifs climatiques 2030.


Portée du rapport mondial sur le marché du transport maritime de conteneurs réfrigérés
| Voies maritimes |
| Autres |
| Petits conteneurs |
| Grands conteneurs |
| Conteneurs high cube |
| Réfrigéré |
| Congelé |
| Horticulture (fruits et légumes frais) |
| Produits laitiers (lait, crème glacée, beurre, etc.) |
| Viande, poisson et volaille |
| Produits alimentaires transformés |
| Produits pharmaceutiques et sciences de la vie |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par mode de transport | Voies maritimes | |
| Autres | ||
| Par taille de conteneur | Petits conteneurs | |
| Grands conteneurs | ||
| Conteneurs high cube | ||
| Par plage de température | Réfrigéré | |
| Congelé | ||
| Par application | Horticulture (fruits et légumes frais) | |
| Produits laitiers (lait, crème glacée, beurre, etc.) | ||
| Viande, poisson et volaille | ||
| Produits alimentaires transformés | ||
| Produits pharmaceutiques et sciences de la vie | ||
| Autres applications | ||
| Par région | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du transport maritime de conteneurs réfrigérés ?
Le marché est évalué à 10,48 milliards USD en 2026 et devrait atteindre 12,64 milliards USD d'ici 2031.
Quelle région contribue la plus grande part du commerce de conteneurs réfrigérés ?
L'Asie-Pacifique est en tête avec 41,02 % des revenus mondiaux et se développe à un CAGR de 4,10 %.
À quelle vitesse les conteneurs réfrigérés high cube se développent-ils ?
Les unités high cube, déjà à 47,79 % de part, devraient croître à un CAGR de 4,01 % jusqu'en 2031.
Quel segment est l'application à la croissance la plus rapide ?
Les produits pharmaceutiques et les sciences de la vie devraient progresser à un CAGR de 5,21 % en raison de mandats de contrôle de la température plus stricts.
Comment les perturbations géopolitiques affectent-elles le routage ?
Le détournement autour du canal de Suez ajoute 10 à 15 jours aux voyages Asie-Europe, faisant monter les taux et comprimant les fenêtres de fraîcheur des produits périssables.
Quelles actions des entreprises remodèlent le paysage concurrentiel ?
La consolidation Textainer-Seaco, la fusion Hapag-Lloyd-ZIM et la plateforme iReefer de MSC redéfinissent la disponibilité des équipements, la capacité et la visibilité numérique.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

