
Taille et part du marché des services informatiques au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
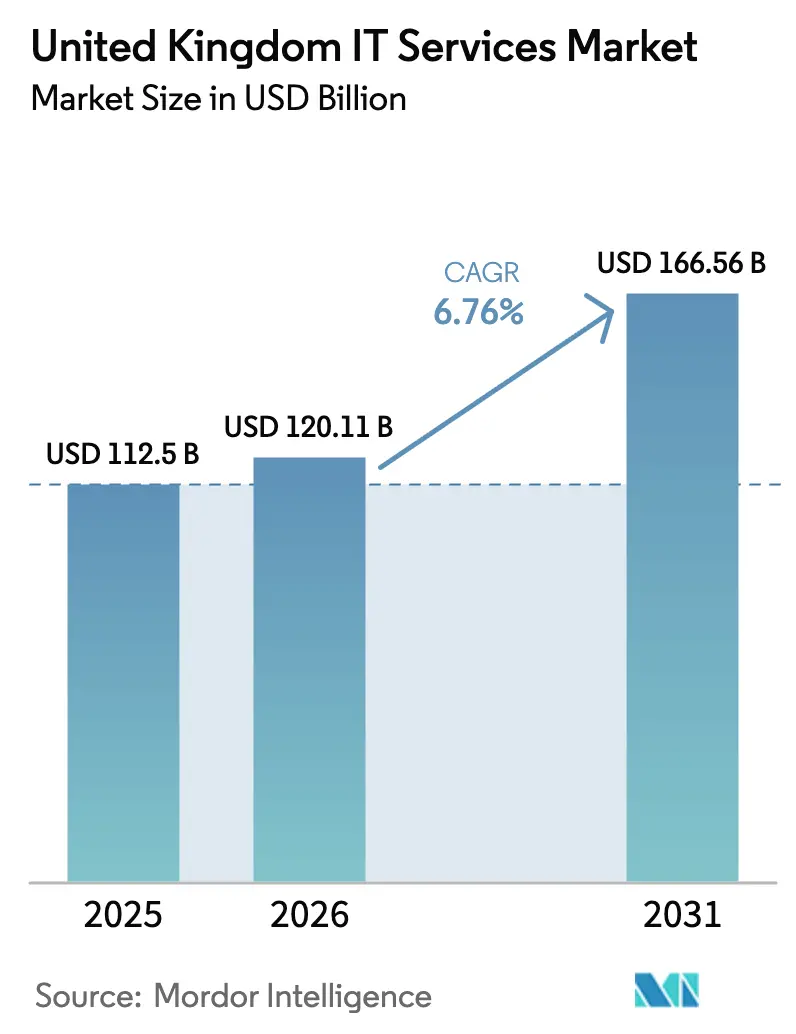
| Taille du marché de l'année de base (2025) | 112.5 Milliards de dollars |
| Taille du Marché (2026) | 120.11 Milliards de dollars |
| Taille du Marché (2031) | 166.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.76 % |
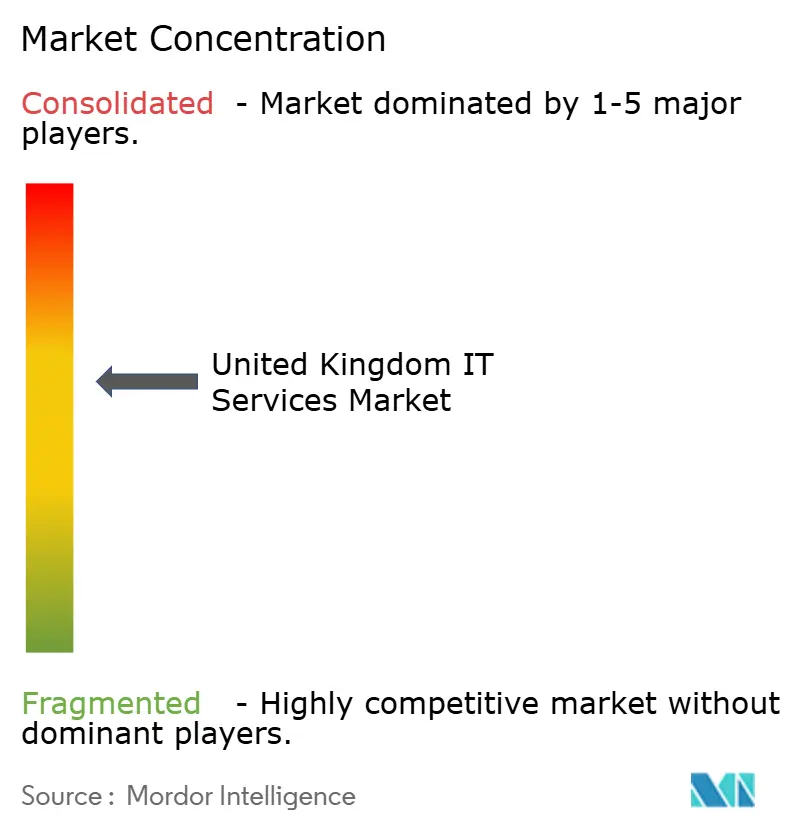
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services informatiques au Royaume-Uni par Mordor Intelligence
Le marché des services informatiques au Royaume-Uni était évalué à 112,5 milliards USD en 2025 et devrait croître de 120,11 milliards USD en 2026 pour atteindre 166,56 milliards USD d'ici 2031, à un TCAC de 6,76 % durant la période de prévision (2026-2031). Cette trajectoire souligne la résilience du marché des services informatiques au Royaume-Uni, portée par l'accélération de la transformation numérique dans les secteurs public et privé, l'investissement public soutenu dans les infrastructures d'IA, et l'élargissement des mandats de conformité en matière de cybersécurité. Les cadres cloud du secteur public, les réservations record de contrats d'IA générative, et les pôles technologiques régionaux en expansion continuent de stimuler la demande, tandis que l'inflation salariale et la prudence macroéconomique restent des influences modératrices. Les cabinets de conseil mondiaux renforcent leurs compétences en IA pour décrocher de grands contrats pluriannuels, tandis que les prestataires de taille intermédiaire ciblent des niches spécialisées telles que la sécurité managée et l'intégration de l'Industrie 4.0. L'adoption de la livraison en proximité est en hausse en réponse à la pénurie de talents locaux, mais le marché des services informatiques au Royaume-Uni continue de favoriser la proximité sur site pour les secteurs fortement réglementés comme la finance et l'administration.
Points clés du rapport
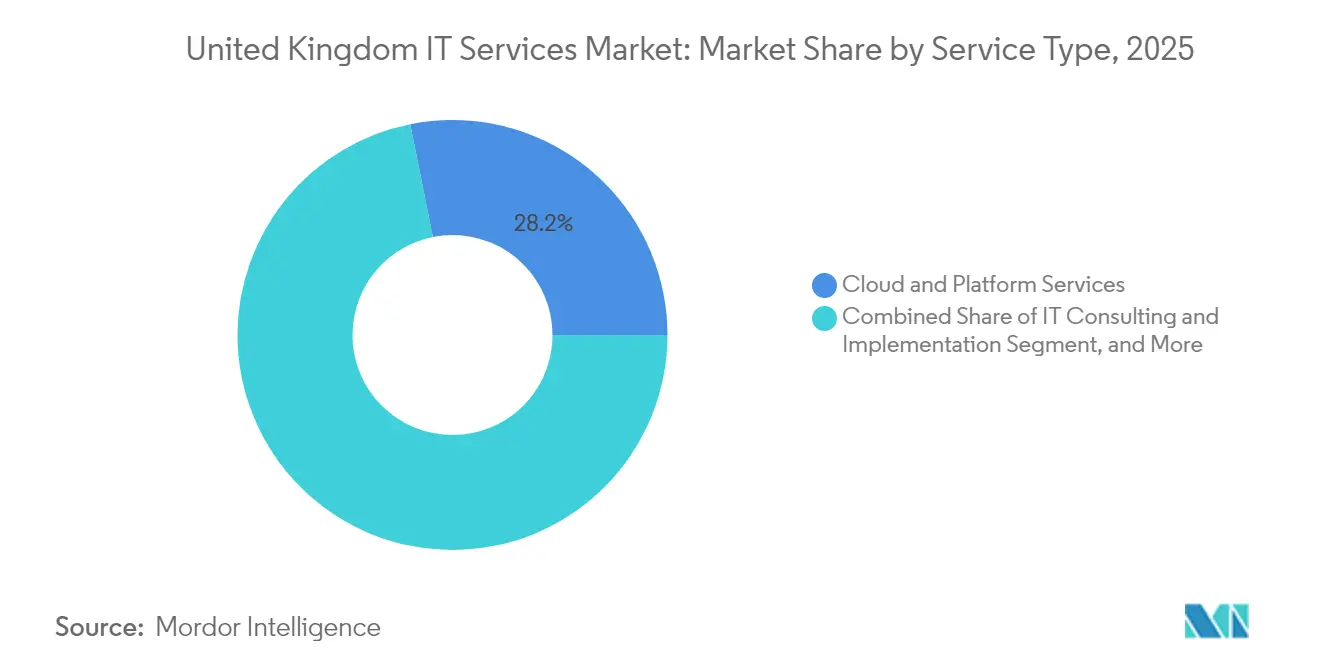
- Par type de service, les services cloud et de plateforme ont capté 28,15 % de la part du marché des services informatiques au Royaume-Uni en 2025 ; les services de sécurité managée devraient se développer à un TCAC de 9,38 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises détenaient une part de 64,25 % du marché des services informatiques au Royaume-Uni en 2025, tandis que le segment des PME devrait croître à un TCAC de 8,98 % jusqu'en 2031.
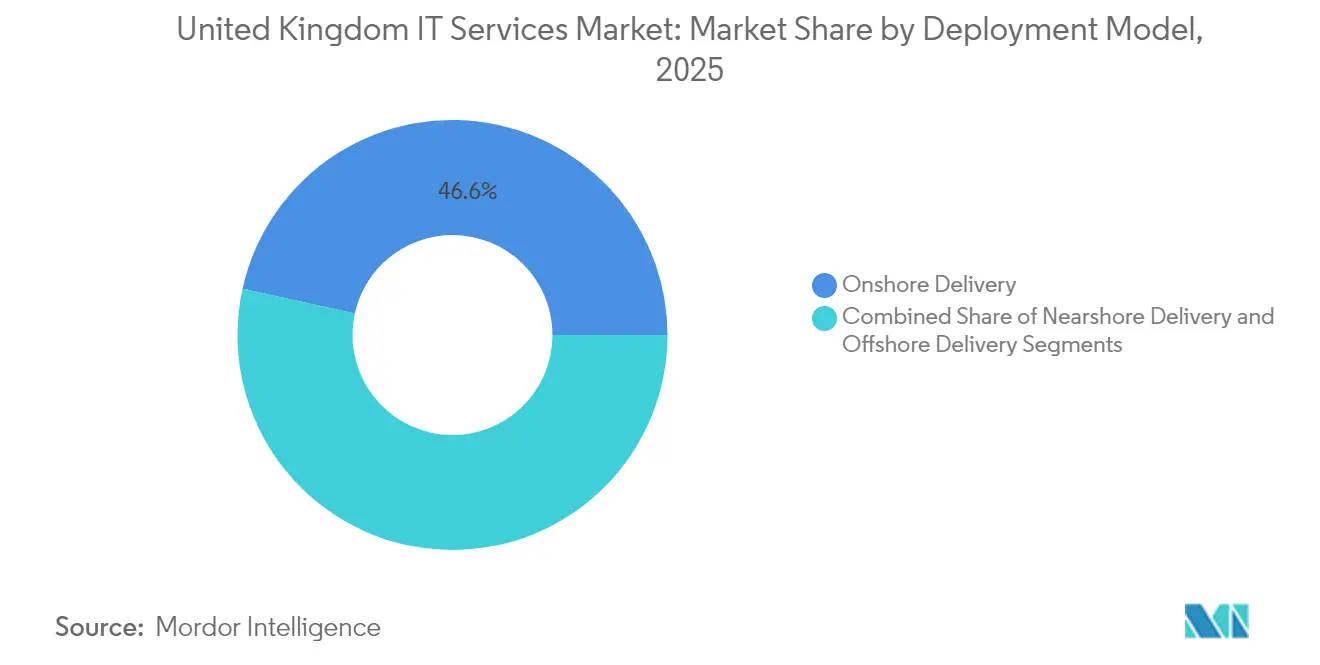
- Par modèle de déploiement, la livraison en local représentait 46,55 % de la taille du marché des services informatiques au Royaume-Uni en 2025, et la livraison en proximité progresse à un TCAC de 9,51 % jusqu'en 2031.
- Par secteur vertical d'utilisateur final, les services financiers ont été en tête avec une part de revenus de 20,35 % en 2025 ; la santé et les sciences de la vie devraient se développer à un TCAC de 9,44 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services informatiques au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vague de transformation numérique pilotée par l'IA | +2.1% | Mondial, avec une concentration dans le triangle Londres-Oxford-Cambridge | Moyen terme (2-4 ans) |
| Politiques d'approvisionnement public axées sur le cloud en priorité | +1.8% | National, avec des gains précoces dans les départements de l'administration centrale | Court terme (≤ 2 ans) |
| Environnement de cybermenaces aiguës | +1.5% | Mondial, avec une attention particulière sur les services financiers et les infrastructures critiques | Court terme (≤ 2 ans) |
| Convergence des technologies opérationnelles et informatiques dans l'industrie manufacturière au Royaume-Uni | +0.9% | National, concentré dans les Midlands de l'Ouest et le nord de l'Angleterre | Moyen terme (2-4 ans) |
| Essor des mandats d'informatique verte (objectifs de durabilité) | +0.6% | National, porté par les exigences d'approvisionnement public | Long terme (≥ 4 ans) |
| Complexité réglementaire liée au Brexit | +0.4% | National, avec des effets de débordement sur les opérations en UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vague de transformation numérique pilotée par l'IA
Le Royaume-Uni se classe désormais comme la troisième économie mondiale en matière d'IA et vise des gains de productivité annuels de 1,5 % grâce au déploiement de l'IA. [1]Département des sciences, de l'innovation et de la technologie, « Le Premier ministre présente un plan directeur pour booster l'IA », GOV.UK Malgré l'enthousiasme, seulement 16 % des fabricants déclarent disposer de connaissances adéquates en IA, ce qui ouvre des opportunités consultatives pour les prestataires de services. L'investissement public de 4 milliards USD et les engagements privés de 14 milliards USD constituent un pipeline durable pour les missions centrées sur l'IA. Accenture seul a sécurisé 1,4 milliard USD de réservations d'IA générative au cours du T2 de l'exercice fiscal 2025, témoignant d'un fort appétit des entreprises. Les zones de croissance de l'IA désignées par le gouvernement — à commencer par Culham, dans l'Oxfordshire — nécessiteront une intégration étendue des systèmes et une capacité cloud importante. Ensemble, ces facteurs génèrent une hausse soutenue du marché des services informatiques au Royaume-Uni.
Politiques d'approvisionnement public axées sur le cloud en priorité
Le mandat cloud en priorité, illustré par le catalogue G-Cloud 14 regroupant 46 000 services provenant de 4 000 fournisseurs, remodèle les marchés publics du secteur public. Les économies réalisées grâce aux cadres contractuels, s'élevant à 2,3 milliards USD depuis 2012, valident les avantages économiques et stimulent la participation des PME. Le futur appel d'offres Technology Services 4 d'une valeur de 16 milliards USD représente la plus grande opportunité individuelle pour les fournisseurs. L'adoption du cloud s'étend aux partenariats stratégiques dans le cadre du Plan sectoriel numérique et technologique, brouillant les frontières entre approvisionnement et innovation. Les retombées sur le secteur privé sont visibles, les industries réglementées reproduisant les normes du secteur public, ce qui renforce une croissance à deux chiffres des services de plateforme au sein du marché des services informatiques au Royaume-Uni.
Environnement de cybermenaces aiguës
Le projet de loi sur la cybersécurité et la résilience étend la surveillance à 900-1 100 prestataires de services managés et reconnaît les centres de données comme infrastructures nationales critiques. Avec 58 % des grandes entreprises financières signalant des attaques via des tiers en 2024, les dépenses en cybersécurité passent du discrétionnaire à l'obligatoire. La croissance sectorielle de 13,2 % suggère une demande soutenue face à une consolidation imminente, les grandes entreprises acquérant des spécialistes de niche pour satisfaire le périmètre réglementaire. L'alignement sur des règles de niveau européen telles que DORA favorise un investissement continu, propulsant les services de sécurité managée pour en faire la catégorie à la croissance la plus rapide du marché des services informatiques au Royaume-Uni.
Convergence des technologies opérationnelles et informatiques dans l'industrie manufacturière au Royaume-Uni
Évalué à 9,5 milliards USD en 2023, le segment domestique de l'Industrie 4.0 devrait atteindre 30,6 milliards USD d'ici 2030, exigeant l'intégration des technologies opérationnelles et de l'information. Le fonds de 53 millions USD du programme Made Smarter accélère l'adoption, mais les lacunes en matière de compétences poussent les industriels vers des partenaires externes pour la migration cloud et l'analytique des données. La couverture 5G des Midlands de l'Ouest, supérieure à 80 %, positionne la région comme un pôle de numérisation nécessitant des services spécialisés. La conformité environnementale, y compris les mécanismes d'ajustement carbone aux frontières, introduit l'analytique de durabilité dans les missions de convergence des technologies opérationnelles et informatiques. De tels besoins multidisciplinaires maintiennent le marché des services informatiques au Royaume-Uni sur une courbe de croissance soutenue.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte inflation salariale dans le vivier de talents technologiques | -1.2% | National, avec une pression aiguë à Londres et dans le Sud-Est de l'Angleterre | Court terme (≤ 2 ans) |
| Ralentissement macroéconomique à court terme | -0.8% | National, avec des variations régionales dans la sévérité de l'impact | Court terme (≤ 2 ans) |
| Préoccupations relatives à la souveraineté des données avec la livraison hors site | -0.5% | National, affectant les modèles de prestation de services transfrontaliers | Moyen terme (2-4 ans) |
| Adoption fragmentée des PME hors de Londres | -0.3% | Régional, concentré dans le nord de l'Angleterre, au Pays de Galles et en Écosse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte inflation salariale dans le vivier de talents technologiques
Les salaires dans le secteur technologique ont augmenté de 7 à 10 % en 2024, avec 76 % des employeurs citant de graves pénuries de compétences. [2]Tech Nomads, « Tendances salariales au Royaume-Uni en 2024 », technomads.io La hausse des cotisations d'assurance nationale en avril 2025, passant de 13,8 % à 15 %, alourdit les coûts employeurs. L'attrition post-Brexit de 300 000 professionnels européens laisse 600 000 postes vacants qui coûtent à l'économie 63 milliards USD par an. Les entreprises compensent ces lacunes en développant des stratégies de livraison en proximité et d'automatisation, mais l'élévation des coûts salariaux comprime les marges et modère la croissance du marché des services informatiques au Royaume-Uni.
Ralentissement macroéconomique à court terme
L'incertitude inflationniste retarde les décisions d'approvisionnement, comme l'illustre l'observation de Computacenter concernant l'allongement des cycles de vente. L'enthousiasme pour l'IA générative déprime d'autres projets de transformation des technologies de l'information et de la communication, entraînant une contraction en termes réels en 2023. Les dépenses de l'administration centrale défendent la demande de base, mais la prudence du secteur privé conduit à la priorisation des initiatives dont le retour sur investissement est avéré. Bien que les gains de productivité mesurables de l'IA contribuent à justifier les investissements, le sentiment macroéconomique reste un frein à court terme pour le marché des services informatiques au Royaume-Uni.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la dominance du cloud stimule l'essor de la sécurité
Les services cloud et de plateforme représentaient 28,15 % de la part du marché des services informatiques au Royaume-Uni en 2025, une position de leadership soutenue par le catalogue élargi de G-Cloud 14 et la migration en cours des systèmes d'information existants vers le cloud public. La taille du marché des services informatiques au Royaume-Uni pour ce segment devrait progresser régulièrement grâce au cadre Technology Services 4 d'une valeur de 16 milliards USD. Parallèlement, les services de sécurité managée devraient afficher un TCAC de 9,38 % jusqu'en 2031, reflétant la conformité obligatoire imposée par le projet de loi sur la cybersécurité et la résilience. Le conseil informatique reste résilient grâce aux programmes d'IA des entreprises, tandis que l'externalisation informatique et l'externalisation des processus métier connaissent une croissance équilibrée dans un contexte d'automatisation.
La fertilisation croisée entre la migration cloud et le renforcement de la sécurité sous-tend l'expansion des revenus des prestataires. À mesure que les organismes remplacent leurs systèmes sur site, des contrats de sécurité managée groupés accompagnent les accords de plateforme, augmentant la part du portefeuille. Les appels d'offres du NHS d'une valeur de 1,4 milliard USD illustrent la façon dont les cadres sectoriels spécifiques entraînent les fournisseurs de l'écosystème. Le marché des services informatiques au Royaume-Uni récompense donc les fournisseurs qui combinent la maîtrise de l'hyperscale avec des architectures de confiance zéro.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport


Par taille d'entreprise utilisatrice finale : l'accélération des PME défie la dominance des grandes entreprises
Les grandes entreprises contrôlaient 64,25 % de la taille du marché des services informatiques au Royaume-Uni en 2025, tirant parti de budgets substantiels pour les déploiements multi-cloud, les pilotes d'IA générative et la modernisation réglementaire. Malgré leur dominance, leur taux de croissance se modère à mesure que les feuilles de route de transformation arrivent à maturité. En revanche, le segment des PME devrait se développer à un TCAC de 8,98 % jusqu'en 2031, propulsé par le plan d'action en 10 étapes du groupe de travail sur l'adoption numérique par les PME. La part du marché des services informatiques au Royaume-Uni parmi les PME reste modeste, mais le potentiel de valeur économique — 78,1 milliards USD en gains de productivité activés par l'IA — crée une base adressable fertile.
Les modèles de service doivent s'adapter à des cycles de vente plus courts et à une tarification basée sur les résultats, privilégiée par les petites entreprises. Les pôles régionaux d'innovation en IA, les crédits d'impôt et les places de marché cloud abaissent les barrières à l'entrée, permettant aux prestataires de développer des offres reproductibles. Par conséquent, le marché des services informatiques au Royaume-Uni observe une montée en puissance des solutions orientées abonnement, adaptées aux micro-entreprises hors de Londres.
Par modèle de déploiement : la dynamique de la livraison en proximité défie la préférence pour la livraison en local
La livraison en local a capté 46,55 % de la part du marché des services informatiques au Royaume-Uni en 2025, les clients privilégiant la résidence des données et la collaboration étroite. Cependant, l'inflation salariale et la pénurie de talents poussent les entreprises vers des centres de livraison en proximité en Europe de l'Est, dont le TCAC devrait atteindre 9,51 % d'ici 2031. La taille du marché des services informatiques au Royaume-Uni pour les missions en proximité augmentera à mesure que les modèles hybrides associeront le conseil local à des équipes agiles situées à l'étranger. La livraison hors site reste pertinente pour les tâches standard, mais l'alourdissement des obligations de conformité limite sa progression.
Les prestataires affinent leurs structures de gouvernance pour coordonner la livraison transfrontalière sans enfreindre le RGPD britannique. L'adoption d'assistants de codage d'IA générative accélère la productivité, mais les entreprises doivent naviguer dans la clarté réglementaire sur la responsabilité en matière d'IA, renforçant la demande de supervision basée au Royaume-Uni.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par secteur vertical d'utilisateur final : l'essor de la santé défie la domination des services financiers
Les services financiers détenaient 20,35 % de la taille du marché des services informatiques au Royaume-Uni en 2025, ancrés par des impératifs réglementaires stricts et des mandats de cyber-résilience. La résilience opérationnelle et la conformité DORA maintiennent les dépenses à un niveau élevé, mais la croissance se stabilise à mesure que les programmes de modernisation des systèmes de base arrivent à maturité. La santé et les sciences de la vie devraient afficher un TCAC de 9,44 % jusqu'en 2031, soutenues par l'expansion du cadre numérique de NHS England d'une valeur de 1,4 milliard USD. La part du marché des services informatiques au Royaume-Uni pour la santé est appelée à croître avec le déploiement à l'échelle nationale des mises à jour des dossiers patients électroniques et des diagnostics pilotés par l'IA.
L'industrie manufacturière continue d'adopter régulièrement ces services grâce aux incitations de l'Industrie 4.0, tandis que les organismes gouvernementaux maintiennent l'élan de la migration cloud grâce à de grands véhicules d'approvisionnement. Les secteurs vertical de la distribution, des télécommunications et de l'énergie se concentrent sur l'expérience client et les projets de réseau intelligent, créant des couloirs d'opportunités équilibrés au sein du marché des services informatiques au Royaume-Uni.
Analyse géographique
Le regroupement régional définit les dynamiques de croissance au sein du marché des services informatiques au Royaume-Uni. Londres affiche la valeur ajoutée brute du secteur numérique la plus élevée, soit 9 083 USD par habitant, reflétant la concentration du capital-risque et des fonctions de siège social. Le « triangle d'or » de Londres, Oxford et Cambridge attire une part disproportionnée des investissements en IA, risquant de creuser des divergences par rapport aux objectifs de rééquilibrage territorial.
L'intervention gouvernementale par le biais des zones de croissance de l'IA vise à implanter de grands campus de centres de données en dehors des pôles traditionnels, en commençant par Culham, dans l'Oxfordshire. Simultanément, les allègements fiscaux et les fonds pour les compétences numériques ciblent les administrations décentralisées afin de corriger les déséquilibres de main-d'œuvre qui privent 10 millions de travailleurs des compétences numériques essentielles.
Les opportunités régionales se manifestent sous forme d'offres cloud et de services managés ciblées pour les PME réticentes à adopter l'IA. Des études d'impact économique suggèrent des retombées potentielles de 4,6 milliards USD pour le West Yorkshire, de 2,8 milliards USD pour la région métropolitaine de Liverpool et de 2,4 milliards USD pour Cardiff grâce à l'intégration de l'IA. Ces chiffres démontrent un potentiel géographiquement distribué pour le marché des services informatiques au Royaume-Uni lorsque les infrastructures et les compétences convergent.
Paysage réglementaire
La prestation de services informatiques au Royaume-Uni est façonnée par des obligations croissantes en matière de cybersécurité, de données et de résilience opérationnelle dans le secteur public et les industries réglementées. Le projet de loi sur la cybersécurité et la résilience (systèmes de réseaux et d'information) (introduit le 12 novembre 2025) élargit le champ d'application du cadre NIS existant à davantage d'infrastructures numériques et crée un régime de désignation pour les fournisseurs critiques, renforçant les exigences de conformité pour les fournisseurs de services gérés et leurs chaînes d'approvisionnement.
En 2026, la surveillance s'est renforcée autour des dépendances technologiques systémiques et de la gouvernance de l'IA. Le Critical Third Parties (Designation) Regulations 2026 est entré en vigueur le 13 juillet 2026, désignant Amazon Web Services EMEA SARL, Google Cloud EMEA Limited, Microsoft Ireland Operations Limited et Oracle Corporation UK Limited comme tiers critiques pour le secteur financier, renforçant les attentes en matière de résilience, de gestion des incidents et d'assurance dans les grands écosystèmes cloud. Parallèlement, la UK Digital Standards Strategy (2026 à 2030), publiée le 17 juin 2026, renforce l'impulsion gouvernementale vers un leadership en matière de normes d'IA et de cybersécurité, et le UK digital verification services trust framework (1.0) publié le 3 mars 2026 établit un modèle de certification pour des services de vérification numérique fiables dans le cadre du Data (Use and Access) Act 2025.
Analyse de la chaîne de valeur
La chaîne de valeur des services informatiques au Royaume-Uni commence par des intrants technologiques essentiels tels que le cloud hyperscale, les logiciels d'entreprise, les outils de cybersécurité, les réseaux et les plateformes de données. La création de services s'opère ensuite au travers des SI mondiaux, des MSP et des cabinets spécialisés, couvrant le conseil, la migration, les services applicatifs et les opérations de sécurité. La prestation est généralement soutenue par des équipes onshore en contact avec les clients et une ingénierie nearshore ou offshore, et le travail atteint finalement les utilisateurs finaux du secteur BFSI, du gouvernement, de la santé, de l'industrie manufacturière et des PME via des contrats directs et des cadres de marchés publics.
Les marchés publics et la politique d'infrastructure numérique orientent également la demande en aval sur toute la chaîne. Les recherches du DSIT ont recensé 12 867 fournisseurs de services gérés actifs en mars 2025 (dont 37 % desservant la logistique et la chaîne d'approvisionnement), ce qui indique une fragmentation et une longue traîne de sous-traitants derrière les contractants principaux. Les grandes migrations gouvernementales redéfinissent également les choix de plateformes en amont et les écosystèmes de partenaires, notamment l'attribution par HMRC en mars 2026 d'un contrat de 473 millions GBP à Amazon Web Services pour migrer et héberger des services auparavant gérés par Fujitsu, déplaçant les dépenses vers les places de marché des hyperscalers et les partenaires d'opérations cloud-native. Les objectifs de connectivité (5G autonome dans toutes les zones peuplées d'ici 2030 et couverture haut débit gigabit de 99 % d'ici 2032) renforcent la demande de services de réseau, d'edge et d'infrastructure gérée, tandis que les réformes de planification et les priorités de la chaîne d'approvisionnement des télécommunications influencent les calendriers de déploiement et la sélection des fournisseurs.
Paysage concurrentiel
La concurrence au sein du marché des services informatiques au Royaume-Uni est intense mais modérément fragmentée. Accenture illustre l'avantage du premier entrant en matière d'IA, en tête avec 1,4 milliard USD de réservations d'IA générative au T2 de l'exercice fiscal 2025. [4]Accenture Plc, « Événement matériel 8-K », last10k.com En comparaison, les grands groupes indiens TCS et Infosys accusent un retard significatif en volume de projets. L'activité de fusions et acquisitions reste soutenue : l'acquisition par IBM des actifs de modernisation d'Advanced Computer Software Group ajoute des capacités de cloud hybride et illustre la consolidation de l'écosystème.
Des segments à fort potentiel inexploité, tels que la transition numérique des PME et le conseil régional en durabilité, attirent des spécialistes émergents. Parallèlement, les niches réglementaires en cybersécurité et en assurance de l'IA génèrent une demande d'expertise de boutique capable de naviguer dans un paysage réglementaire en constante évolution. Les grandes victoires dans les cadres contractuels, notamment le contrat de services cloud de 440 millions USD accordé à Softcat par NHS England, soulignent l'importance d'une tarification basée sur les résultats et la consommation.
Les prestataires se différenciant par une livraison native cloud, des accélérateurs d'IA et des architectures de confiance zéro amélioreront leur part de portefeuille. Le marché des services informatiques au Royaume-Uni favorise donc les entreprises capables de combiner une échelle mondiale avec une expertise sectorielle spécifique, tandis que les acteurs du marché intermédiaire créent de la valeur dans des domaines spécialisés.
Leaders du secteur des services informatiques au Royaume-Uni
Accenture plc
IBM UK Ltd.
Capgemini SE
Tata Consultancy Services (TCS) UK
Cognizant Technology Solutions UK
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes de modernisation du secteur public génèrent un pipeline de travaux pluriannuels d'ingénierie numérique, de migration cloud et de gestion des services. La feuille de route pour un gouvernement numérique moderne 2025-2030 (lancée en janvier 2026) signale une demande continue pour une prestation centrée sur le produit, le remplacement de systèmes hérités et des plateformes interministérielles, et le Cloud Challenge Book 2026 (publié en juillet 2026) invite des solutions industrielles évolutives visant les contraintes d'infrastructure et de systèmes hérités du secteur public. La modernisation des marchés publics crée également des opportunités de services autour de l'intégration au catalogue, de l'assurance et des opérations gérées, alors que le gouvernement évolue vers des composants numériques plus standardisés et reproductibles.
Les flux de travail axés sur la conformité et l'infrastructure offrent des espaces blancs supplémentaires pour les fournisseurs de services informatiques britanniques. Le Government Cyber Action Plan du DSIT (janvier 2026) met en place une Government Cyber Unit, soutenant la demande de détection et réponse gérées, de gestion des risques liés aux tiers et d'assurance sécurité dans les organismes publics et les fournisseurs critiques. Dans le domaine des télécommunications et de la connectivité, la Statement of Strategic Priorities du DSIT a été désignée en avril 2026, et le DSIT a convenu d'objectifs de croissance 2026-2027 avec l'Ofcom en juin 2026, soutenant l'activité autour de la modernisation du réseau fixe et de l'innovation en IA dans les télécommunications, aux côtés des objectifs de couverture 5G autonome et haut débit gigabit. Ces initiatives augmentent également la demande de gouvernance des données, de tests de résilience opérationnelle et de gestion des risques cloud, alors que la surveillance britannique s'étend aux dépendances systémiques envers le cloud et l'infrastructure numérique.
Développements récents du secteur
- Juillet 2026 : Accenture a lancé Accenture Edge avec Google Cloud pour fournir des solutions d'IA agentique évolutives destinées aux entreprises de taille intermédiaire. L'offre regroupe la transformation et les services gérés autour des agents IA, élargissant la demande adressable au-delà des programmes de grandes entreprises. Elle accroît également la pression concurrentielle sur les fournisseurs britanniques de niveau intermédiaire qui se différenciaient par des offres gérées verticalisées et basées sur les résultats.
- Juin 2026 : Capgemini a signé un contrat pluriannuel avec HM Revenue & Customs pour fournir un centre de contact en tant que service utilisant NICE CXone, en collaboration avec des partenaires dont NICE et Route 101. Cette attribution renforce l'évolution des plateformes de contact client du gouvernement central britannique vers des modèles de consommation cloud-native. Elle crée également des travaux en aval en matière d'intégration, de sécurité et de gestion des services dans les portefeuilles de transformation adjacents de HMRC.
- Mars 2026 : HMRC a attribué un contrat de 473 millions GBP à Amazon Web Services pour migrer et héberger des services auparavant gérés par Fujitsu. Ce programme accélère la transition des opérations de centres de données hérités vers des architectures centrées sur les hyperscalers dans un grand ministère britannique. L'ampleur de la migration stimule la demande en ingénierie cloud, modernisation des applications, assurance sécurité et outillage opérationnel dans les écosystèmes de contractants principaux et de sous-traitants.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour ce rapport, le marché des services informatiques du Royaume-Uni est défini comme la valeur des services contractuels qui planifient, construisent, exploitent et améliorent les environnements informatiques pour les utilisateurs des secteurs public et privé, fournis par des prestataires de services externes et facturés comme des revenus de services.
Exclusions du périmètre : nous excluons les revenus de licences logicielles packagées uniquement, la connectivité télécom pure, et les revenus de revente de matériel uniquement lorsqu'aucune prestation de service matérielle n'est associée.
Aperçu de la segmentation
- Par type de service
- Conseil et mise en œuvre informatiques
- Externalisation informatique (ITO)
- Externalisation des processus métier (BPO)
- Services de sécurité managée
- Services cloud et de plateforme
- Par taille d'entreprise utilisatrice finale
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par modèle de déploiement
- Livraison en local
- Livraison en proximité
- Livraison hors site
- Par secteur vertical d'utilisateur final
- BFSI
- Industrie manufacturière
- Gouvernement et secteur public
- Santé et sciences de la vie
- Distribution et biens de consommation
- Télécommunications et médias
- Logistique et transport
- Énergie et services publics
- Autres secteurs verticaux d'utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé avec des ensembles de données publiques britanniques qui ancrent les conditions de la demande et l'activité économique, tels que les séries de l'Office for National Statistics, les publications du Department for Science, Innovation and Technology et les indicateurs macroéconomiques de la Bank of England. Nous avons également utilisé les orientations et statistiques de HM Revenue and Customs lorsque les modèles commerciaux ou de dépenses aidaient à expliquer les empreintes de prestation, ainsi que les publications de marchés publics qui signalent la demande de services numériques gouvernementaux.
Pour ancrer le modèle dans le comportement réel des fournisseurs, nous avons examiné les rapports annuels des entreprises, les états financiers et les présentations aux investisseurs, puis validé les thèmes en utilisant une presse réputée et les mises à jour d'associations (telles que les groupes technologiques et de l'économie numérique). Pour le contexte des entreprises privées et les signaux de transactions, nous avons utilisé des abonnements payants axés sur les données financières et l'intelligence économique des entreprises, l'actualité et les données financières, ainsi qu'un examen sélectif des contrats et appels d'offres. Les sources documentaires listées ici sont illustratives, et des références supplémentaires ont été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des questionnaires structurés avec des fournisseurs de services informatiques opérant au Royaume-Uni, des responsables de prestation, des partenaires de distribution, ainsi que des acheteurs en entreprise et dans le secteur public gérant des budgets technologiques. Les données issues de ces sessions ont été utilisées pour confirmer quelles lignes de revenus sont systématiquement comptabilisées comme services informatiques, comment les prix évoluent avec les coûts de main-d'œuvre et la consommation cloud, et quels secteurs verticaux connaissent des cycles de transaction plus rapides. Cela a ensuite permis de combler les lacunes laissées par les ensembles de données publiques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 34 % | CXOs : 14 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs plus petits : 15 % | Managers : 60 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une approche descendante et ascendante, où la capacité de dépense nationale et l'intensité des services informatiques ont d'abord été reconstruites à partir de signaux macroéconomiques et numériques britanniques, puis testées par rapport aux structures de revenus côté fournisseurs. En pratique, nous avons cartographié les bassins de demande par adoption des grandes entreprises et des PME, ainsi que par l'activité des programmes du secteur public, puis traduit cela en revenus de services à l'aide d'hypothèses réalistes de prix et d'utilisation.
Les principaux intrants comprenaient l'élan des marchés publics numériques, la pression sur l'embauche et les salaires pour les postes informatiques, le rythme de migration vers le cloud qui déplace le travail des projets vers les services gérés, les besoins de conformité en cybersécurité qui augmentent les taux d'attachement des services, et le mix de prestation nearshore versus onshore qui modifie les taux de facturation mixtes. Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance de référence reflète les attentes consensuelles issues des entretiens sur les cycles budgétaires, la durée des contrats et les réajustements de prix. Des cas de sensibilité ont également été exécutés pour l'inflation et les mouvements GBP/USD. Là où la couverture des fournisseurs était plus faible dans les lignes de services de niche, nous avons appliqué des règles de comblement des lacunes basées sur des structures contractuelles comparables et vérifié que le revenu implicite par employé restait dans des fourchettes réalistes.
Validation des données et cycle de mise à jour
Les résultats ont été validés au moyen de multiples vérifications comparant les totaux modélisés aux signaux de demande indépendants, suivies d'examens par des analystes recherchant des sauts inhabituels par année, ligne de service ou cohorte d'acheteurs. Lorsque des écarts apparaissaient, les hypothèses étaient revues, et si nécessaire, les répondants étaient recontactés pour confirmer si le changement provenait d'évolutions tarifaires, du mix de prestation, ou d'effets contractuels ponctuels.
L'ensemble de données est actualisé selon une cadence annuelle, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des changements de dépenses liés aux politiques, des fluctuations monétaires marquées, ou des évolutions majeures des tendances de coûts de main-d'œuvre. Avant la livraison de la publication, une dernière relecture est effectuée pour garantir que les dernières publications publiques et les enseignements des entretiens se reflètent dans les chiffres que voient les clients.
Dimensionnement du marché des services informatiques du Royaume-Uni par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de marché publiées pour les services informatiques au Royaume-Uni peuvent sembler très éloignées les unes des autres car le calendrier de conversion des devises, la manière dont l'inflation des taux de facturation est reportée, et le traitement des services de projet par rapport aux services gérés ne sont pas traités de la même façon. Certaines sources publient également un chiffre unique sans préciser s'il reflète le revenu des fournisseurs, les dépenses des acheteurs, ou un mélange des deux.
Les plus grands écarts proviennent généralement de la cadence d'actualisation et de la logique tarifaire, car les prix des services peuvent évoluer rapidement avec l'inflation salariale et les changements de prestation liés au cloud, puis la valeur en USD change à nouveau lorsque le taux GBP est mis à jour. L'utilisation d'un calendrier de change cohérent, d'une frontière clairement définie limitée aux services, et de vérifications récurrentes par rapport aux tarifications contractuelles récentes et aux retours d'utilisation sont ce qui maintient le modèle à jour, une discipline d'actualisation appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 112,5 milliards USD (2025) | |
| Association sectorielle A | 130,0 milliards USD (2025) | Reflète souvent une vision plus large des services technologiques numériques, où des dépenses adjacentes (telles que des services liés aux logiciels groupés et des lignes d'externalisation plus larges) peuvent être incluses, et le calendrier de conversion des devises n'est pas toujours précisé. |
| Cabinet de conseil mondial B | 105,0 milliards USD (2025) | Peut appliquer une progression plus conservatrice des taux de facturation et un déplacement plus lent vers le mix de services gérés, et l'estimation peut être ancrée à des références de transactions plus anciennes si le cycle d'actualisation est moins fréquent. |
Sur l'ensemble de ces références, l'écart s'explique le mieux par ce qui est comptabilisé comme revenu de services informatiques, ainsi que par la rapidité avec laquelle les hypothèses de tarification et de change sont actualisées lorsque les coûts et les modèles de prestation changent. Notre approche maintient le total traçable à une frontière de service définie, un calendrier de devise indiqué, et des vérifications reproductibles par rapport aux signaux de demande et côté fournisseurs.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des services informatiques au Royaume-Uni en 2031 ?
Le marché devrait atteindre 166,56 milliards USD d'ici 2031, reflétant un TCAC de 6,76 %.
Quelle catégorie de services connaît la croissance la plus rapide ?
Les services de sécurité managée devraient se développer à un TCAC de 9,38 % jusqu'en 2031, à mesure que les mandats de conformité se renforcent.
Comment les modèles de livraison en proximité vont-ils évoluer après le Brexit ?
Les missions de livraison en proximité vers l'Europe de l'Est devraient augmenter à un TCAC de 9,51 % à mesure que les entreprises compensent les pénuries de talents locaux tout en maintenant l'alignement des fuseaux horaires.
Où en sont les PME dans l'adoption numérique ?
Bien que les PME accusent actuellement un retard, les programmes gouvernementaux visent à débloquer 78,1 milliards USD de gains de productivité d'ici 2035 grâce à une adoption accélérée de l'IA et du cloud.
Quelle région hors de Londres présente le potentiel de croissance le plus élevé ?
Le West Yorkshire pourrait générer 4,6 milliards USD de retombées économiques grâce à l'adoption de l'IA, soutenu par des pôles d'innovation en IA émergents et des fonds régionaux pour les compétences.
Quels facteurs influencent le plus le choix des fournisseurs aujourd'hui ?
Les clients accordent une importance croissante aux capacités démontrées en matière d'IA, aux solides références en cybersécurité et à la capacité à délivrer des modèles hybrides en local et en proximité conformes au RGPD britannique.
Dernière mise à jour de la page le:


