
Taille et part du marché des réseaux de centres de données du Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
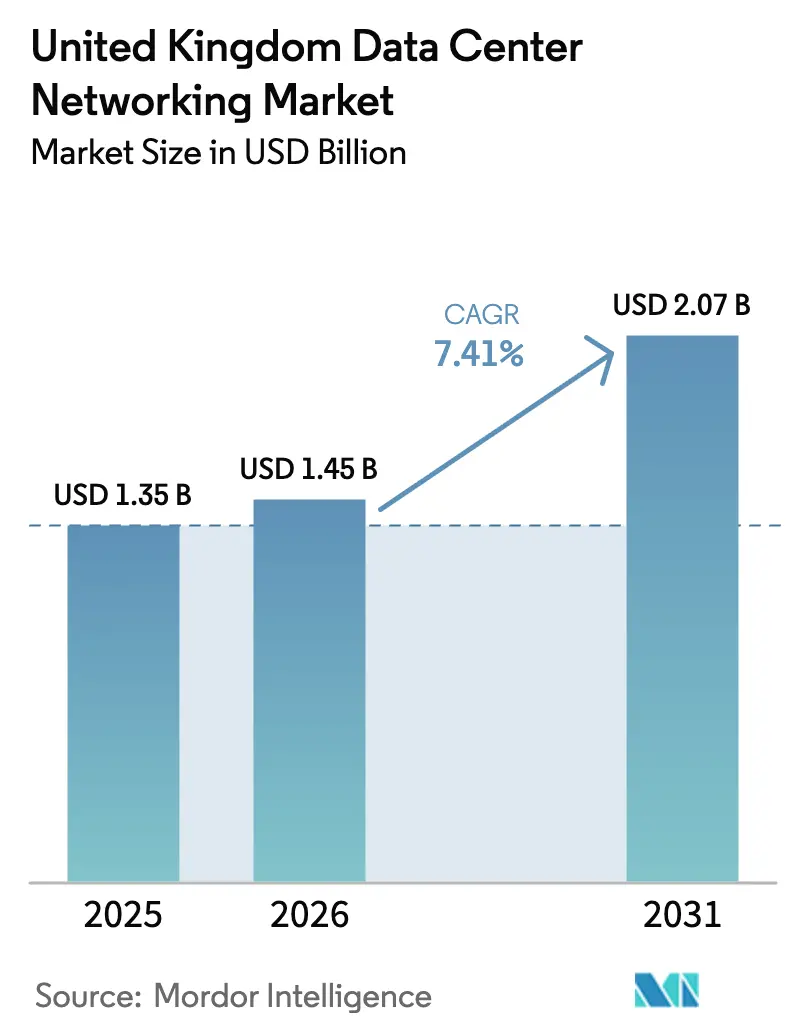
| Taille du marché de l'année de base (2025) | 1.35 Milliards de dollars |
| Taille du Marché (2026) | 1.45 Milliards de dollars |
| Taille du Marché (2031) | 2.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.41 % |
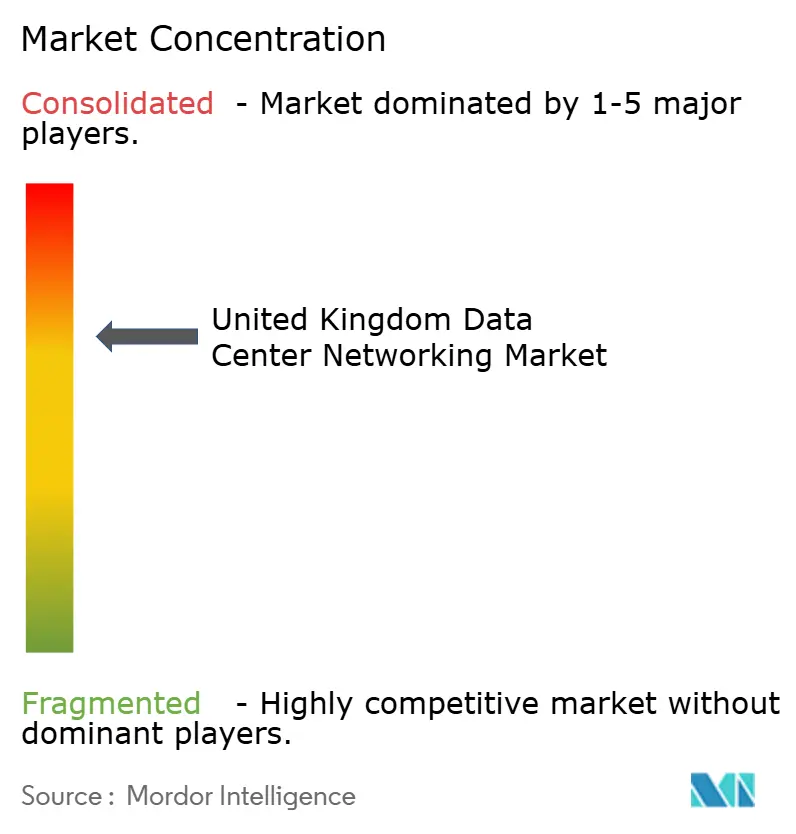
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données du Royaume-Uni par Mordor Intelligence
La taille du marché des réseaux de centres de données du Royaume-Uni devrait passer de 1,35 milliard USD en 2025 à 1,45 milliard USD en 2026, et les prévisions indiquent qu'il atteindra 2,07 milliards USD d'ici 2031, avec un TCAC de 7,41 % sur la période 2026-2031. Cette expansion est portée par la désignation des centres de données comme Infrastructure Nationale Critique (CNI) par le gouvernement, un engagement d'investissement dans l'intelligence artificielle de 14 milliards GBP (19,21 milliards USD), ainsi que par les engagements hyperscaleurs du secteur privé qui, conjointement, rehaussent les attentes en matière de tissus réseau résilients, à haute bande passante et à faible latence. Les entreprises repensent leurs topologies réseau pour soutenir les grappes d'entraînement d'intelligence artificielle qui repoussent les limites de densité de ports et imposent des infrastructures Ethernet sans perte et compatibles RDMA. Les contraintes d'approvisionnement en énergie autour de Londres poussent les nouvelles constructions vers des pôles régionaux, ce qui accélère à son tour la demande de matériel 400G et 800G plus économe en énergie. La consolidation en cours, illustrée par la proposition de rapprochement HPE-Juniper Networks Inc., signale une orientation du marché vers des plateformes de bout en bout regroupant des puces de commutation, des optiques, des logiciels d'automatisation et des offres de services gérés.
Principaux enseignements du rapport
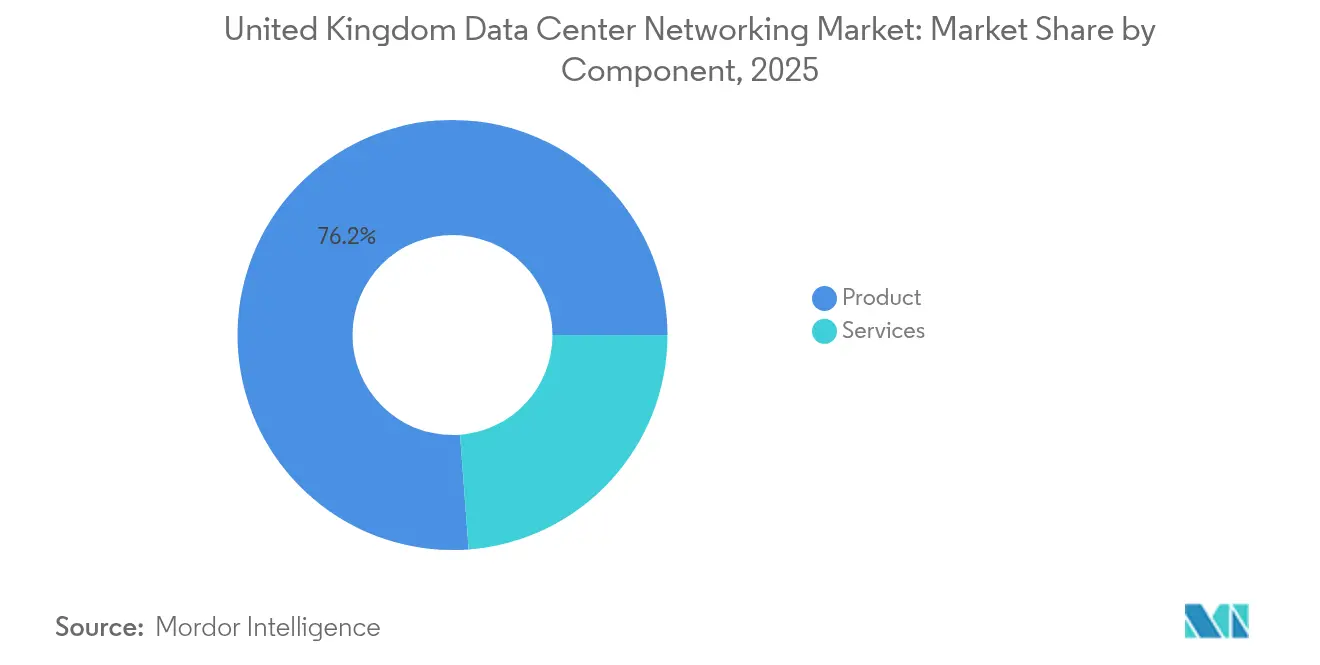
- Par composant, les produits représentaient 76,20 % de la part du marché des réseaux de centres de données du Royaume-Uni en 2025, tandis que les services devraient progresser à un TCAC de 7,55 % jusqu'en 2031.
- Par utilisateur final, l'informatique et les télécommunications ont occupé la première place avec une part de revenus de 36,80 % en 2025 ; le secteur manufacturier est prévu de s'étendre à un TCAC de 7,95 % jusqu'en 2031.
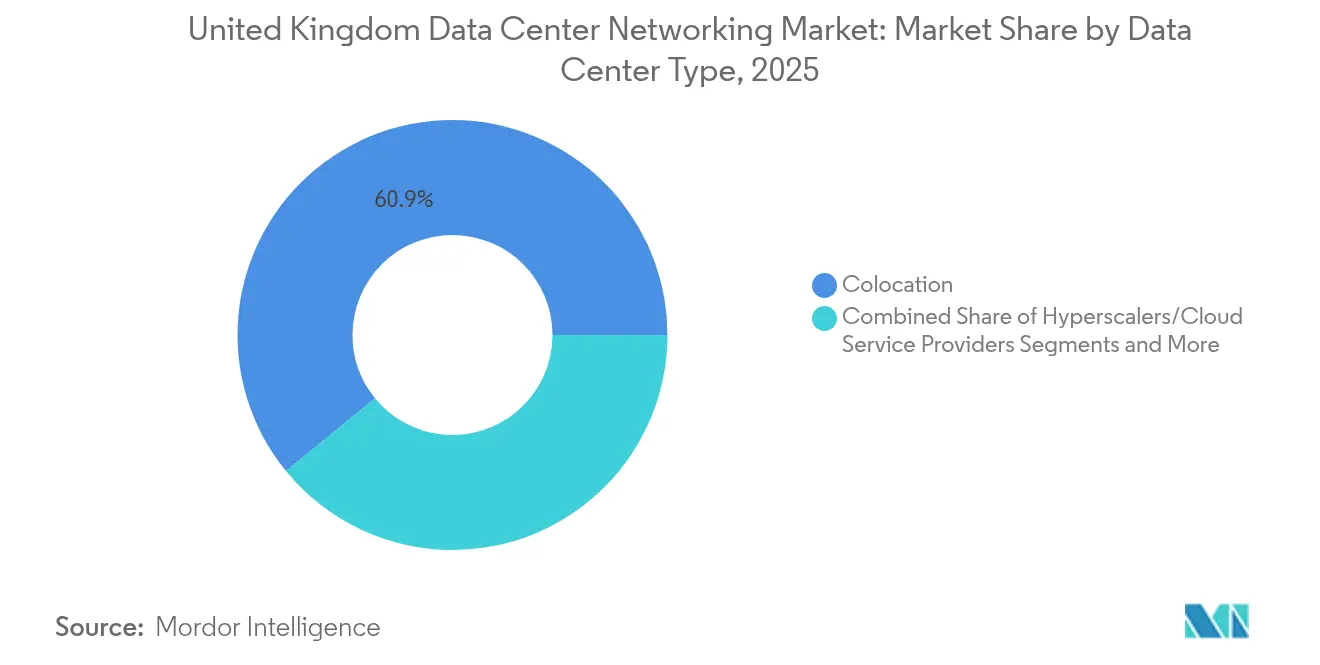
- Par type de centre de données, les installations de colocation détenaient 60,90 % de la taille du marché des réseaux de centres de données du Royaume-Uni en 2025, tandis que les hyperscaleurs sont appelés à croître à un TCAC de 9,15 % jusqu'en 2031.
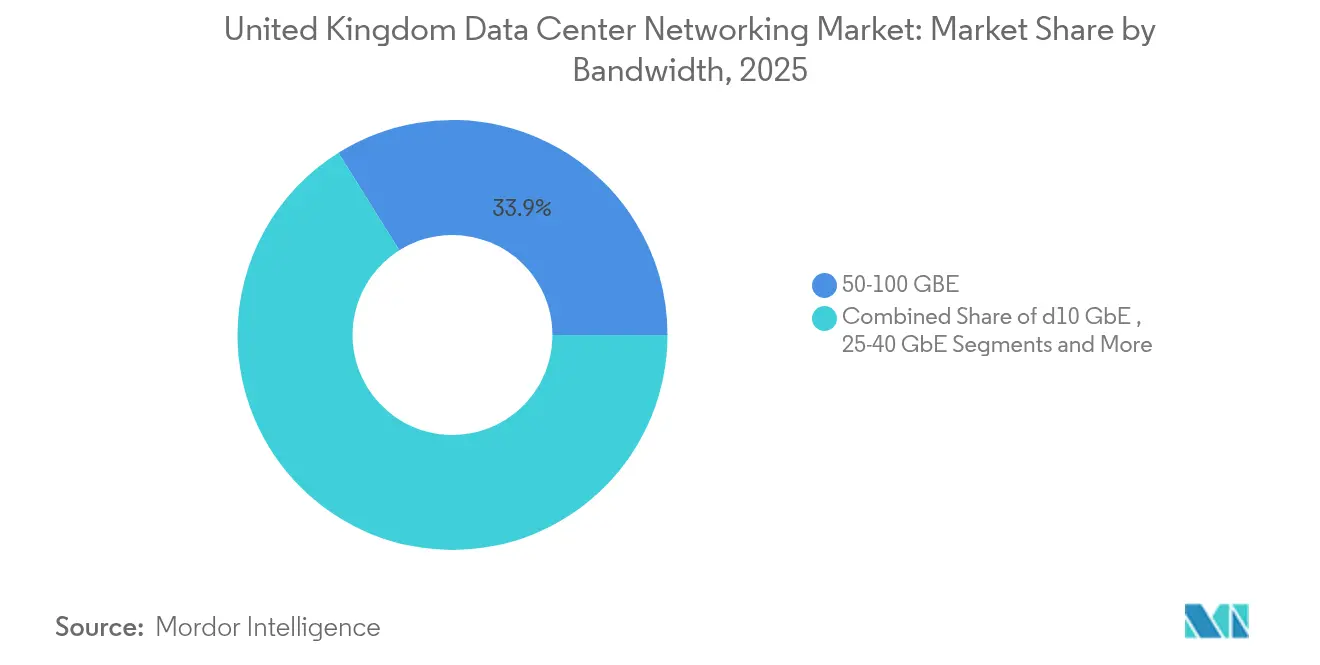
- Par bande passante, le segment 50-100 GbE représentait 33,90 % de la taille du marché des réseaux de centres de données du Royaume-Uni en 2025 ; le segment supérieur à 100 GbE est positionné pour un TCAC de 8,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des réseaux de centres de données du Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor de l'intelligence artificielle/apprentissage automatique et du calcul haute performance stimulant les mises à niveau 400/800 G | +2.1% | Londres, Manchester, Leeds | Moyen terme (2-4 ans) |
| Statut CNI gouvernemental et plan d'intelligence artificielle de 14 milliards GBP | +1.8% | À l'échelle nationale ; activité précoce à Culham, Oxfordshire | Court terme (≤ 2 ans) |
| Explosion du trafic cloud et multi-cloud hybride | +1.5% | National ; débordement vers les sites périphériques émergents | Long terme (≥ 4 ans) |
| Impulsion vers la durabilité en faveur des architectures spine-leaf | +0.9% | Accent sur le Sud-Est de l'Angleterre | Moyen terme (2-4 ans) |
| Déploiement de centres de données périphériques régionaux hors de Londres | +0.7% | Manchester, Cardiff, Leeds, Birmingham | Long terme (≥ 4 ans) |
| Feuille de route Ethernet 1,6 T à photonique sur silicium | +0.6% | Adoption précoce par les hyperscaleurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'intelligence artificielle/apprentissage automatique et du calcul haute performance stimulant les mises à niveau 400/800 G
Les grappes d'intelligence artificielle générative en plein essor nécessitent des tissus réseau à très faible latence que les liaisons 10/25 G traditionnelles ne peuvent pas soutenir. La plateforme Spectrum-X de NVIDIA Corporation (incl. Cumulus) affiche des gains de débit de 1,6 × par rapport aux tissus Ethernet précédents, tandis que la feuille d'intelligence artificielle Arista 7060X6 et la colonne vertébrale d'intelligence artificielle Arista 7800R4 fournissent respectivement jusqu'à 51,2 Tbps et 460 Tbps pour répondre à la demande d'agrégation au niveau des pods.[1]NVIDIA Corporation, "Spectrum-X Ethernet Platform", nvidia.comL'adoption par Meta de commutateurs 400 G distribués illustre davantage le passage des hyperscaleurs vers des niveaux feuille-colonne plus profonds qui raccourcissent les chemins est-ouest et minimisent la latence des flux de queue. La décision de Cisco Systems Inc. d'intégrer des circuits intégrés spécifiques à une application Silicon One dans la pile Ethernet de NVIDIA Corporation (incl. Cumulus) illustre la convergence entre le silicium marchand et les pipelines logiciels centrés sur l'intelligence artificielle que les entreprises considèrent désormais comme un prérequis pour leur préparation future.
Statut CNI gouvernemental et plan d'intelligence artificielle de 14 milliards GBP catalysant les dépenses
La désignation CNI de septembre 2024 accorde aux opérateurs de centres de données un accès prioritaire aux soutiens en matière de planification et de sécurité, ce qui libère directement des engagements de capitaux records tels que la construction multi-campus de 12 milliards GBP (16,47 milliards USD) de Vantage et l'installation d'intelligence artificielle souveraine de 2,5 milliards USD de Nscale. Le plan d'action inaugure également des zones de croissance de l'intelligence artificielle avec des couloirs dédiés à l'allocation de puissance, à commencer par Culham, ce qui accélère les approbations de permis qui retardaient historiquement les capacités. Une expansion vingtuple de l'informatique publique d'ici 2030, incluant un supercalculateur écossais de 750 millions GBP (1 029,15 millions USD), soutient une demande pluriannuelle d'interconnexions 800 G pour les charges de travail du secteur public et du monde académique.
Explosion du trafic cloud et multi-cloud hybride
Les architectures hybrides intensifient les mouvements est-ouest entre les environnements IaaS, PaaS et sur site, exigeant des performances de port 400 G déterministes aux points d'échange Internet et aux points d'accès aux clouds privés. L'expansion de 8 milliards GBP (10,98 milliards USD) d'AWS au Royaume-Uni, le site Waltham Cross d'un milliard USD de Google et la construction hyperscaleure de 106 millions GBP (145,45 millions USD) de Microsoft à Leeds visent tous à maintenir la latence du cloud en dessous de 10 millisecondes pour les utilisateurs finaux au Royaume-Uni.[2]Amazon, "Amazon's one-of-a-kind machine ushering in the next generation of AI", amazom.comLa mise hors service des salles de données du NHS suite à la migration complète vers AWS illustre le rôle du secteur public dans l'alimentation du trafic d'interconnexion, tandis que le cœur de réseau natif du cloud de BT basé sur Juniper Networks Inc. illustre l'adoption par les télécommunications des topologies feuille-colonne pour le déchargement massif de la 5G.
Impulsion vers la durabilité en faveur des architectures spine-leaf
La directive européenne sur l'efficacité énergétique contraint les opérateurs britanniques à divulguer les indicateurs PUE et carbone, incitant à des investissements dans des tissus réseau plus plats avec moins de sauts et des ratios watts/Gbps plus faibles. Le déploiement 400 G de Dropbox fait état de réductions à deux chiffres de la puissance par bit, et les tableaux de bord numériques d'Equinix Inc. permettent aux clients de suivre les intensités énergétiques du trafic qui orientent les décisions d'achat. Le poste de transformation de 1,8 GW du Buckinghamshire de National Grid acheminera une énergie plus propre vers les grappes de l'ouest de Londres, en accord avec les objectifs de neutralité carbone tout en permettant des déploiements de commutateurs plus denses.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contraintes d'approvisionnement en énergie dans le Sud-Est de l'Angleterre | −1.2% | Londres et les comtés environnants | Court terme (≤ 2 ans) |
| Hausses des coûts et des délais de livraison pour les optiques/circuits intégrés spécifiques à une application 800 G | −0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Nouvelles règles de divulgation sur la consommation d'énergie et d'eau | −0.5% | Grandes installations à travers le pays | Long terme (≥ 4 ans) |
| Frais de sortie des hyperscaleurs et verrouillage propriétaire | −0.3% | Clients entreprises à travers le Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'approvisionnement en énergie dans le Sud-Est de l'Angleterre
National Grid avertit que la demande d'électricité des centres de données pourrait être multipliée par six cette décennie, mais les corridors de transmission de la capitale opèrent déjà près de leur capacité maximale. Un refus récent du secrétaire d'État pour un campus en ceinture verte dans l'ouest de Londres illustre comment les restrictions d'urbanisme s'ajoutent à la pénurie de réseau électrique, incitant à des transferts vers Romford dans l'est de Londres, où le projet de 30 MW de Green Mountain a obtenu des raccordements plus rapides. Le programme de réforme de la file d'attente d'Ofgem pourrait réduire les délais de connexion, mais des constructions de postes de transformation significatives nécessitent des cycles pluriannuels, ce qui tempère les vitesses de déploiement à court terme.[3]Ofgem, "Electricity Transmission Queue Reform", ofgem.gov.uk
Hausses des coûts et des délais de livraison pour les optiques/circuits intégrés spécifiques à une application 800 G
Les pénuries d'assemblages de fibres MTP/MPO et de circuits intégrés pilotes à haute vitesse font grimper les prix par port jusqu'à 25 % par rapport aux niveaux de 2023, tandis que les puces Tomahawk 6 à 100 Tbit/s de Broadcom Inc. restent sous contrainte d'approvisionnement pendant au moins deux trimestres. Les chaînes de valeur de la photonique intégrée ressemblent à la microélectronique en termes de complexité ; un seul incident dans une fonderie peut se répercuter sur la disponibilité des modules et retarder les migrations prévues des tissus réseau de 100 G à 800 G sur les sites britanniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : la croissance des services dépasse la domination des produits
Les produits représentaient 76,20 % du marché des réseaux de centres de données du Royaume-Uni en 2025, reflétant une demande ancrée pour les commutateurs, les routeurs, les contrôleurs de livraison d'applications, les appareils de sécurité et les interconnexions optiques qui constituent l'infrastructure physique. Le commutateur Cisco Systems Inc. Nexus 9364E-SG2 à 64 ports et 800 G illustre un matériel conçu pour les grappes à l'échelle de l'intelligence artificielle, affichant une bande passante de 51,2 Tbps et de grands tampons en mémoire pour masquer les microraffales. Les réseaux de stockage passent désormais à NVMe-over-Fabrics, tandis que les passerelles de sécurité intègrent des moteurs d'inspection basés sur l'intelligence artificielle capables de déchiffrement à la vitesse de ligne, maintenant la demande de matériel à un niveau élevé.
Le segment des services est plus petit mais prévu à un TCAC de 7,55 % car les entreprises externalisent la conception, l'intégration et les opérations gérées de tissus réseau d'intelligence artificielle complexes. Les cabinets de conseil déploient des contrôleurs définis par logiciel tels que Cisco ACI ou VMware NSX pour automatiser les politiques dans les clouds hybrides, tandis qu'OpenDaylight open-source attire les entreprises poursuivant des postures indépendantes des fournisseurs. L'adoption d'optiques à photonique sur silicium telles que l'émetteur-récepteur 2×400 G-FR4 Lite de Coherent pousse davantage les organisations à s'appuyer sur des prestataires de services spécialisés pour l'ajustement de la couche optique et la gestion du cycle de vie.


Par utilisateur final : le secteur manufacturier stimule l'adoption la plus rapide
Les opérateurs informatiques et de télécommunications commandaient 36,80 % de la taille du marché des réseaux de centres de données du Royaume-Uni en 2025 grâce à des cycles de renouvellement continus qui maintiennent la qualité des services haut débit et cloud. Les banques et les assureurs investissent également massivement ; l'utilisation par Starling Bank des interconnexions de Digital Realty soutient des opérations uniquement mobiles avec une latence de transaction inférieure à 20 millisecondes.
Le secteur manufacturier affiche le TCAC le plus rapide à 7,95 % jusqu'en 2031 car l'Industrie 4.0 relie les capteurs de technologie opérationnelle à l'analytique cloud. Reckitt Group connecte les actifs d'usine via Azure IoT pour obtenir des informations de maintenance prédictive qui réduisent les temps d'arrêt de 10 % et les charges énergétiques de 3 %. Les secteurs gouvernemental, de la défense, de la santé et des médias se tournent également vers des flux de travail assistés par l'intelligence artificielle, mais accusent un retard par rapport au rythme du secteur manufacturier en raison des cycles d'approvisionnement réglementaires.
Par type de centre de données : les hyperscaleurs accélèrent l'expansion des infrastructures
Les installations de colocation ont sécurisé 60,90 % de la part du marché des réseaux de centres de données du Royaume-Uni en 2025 en offrant des salles de rencontre denses en opérateurs et neutres vis-à-vis du cloud qui permettent aux entreprises de combiner facilement les charges de travail publiques et privées. Les campus de Digital Realty de Docklands à Slough hébergent des plateformes de négociation sensibles à la latence, soulignant la pertinence continue de la colocation pour les flux financiers à haute fréquence.
Les hyperscaleurs se développent à un TCAC de 9,15 % portés par le réseau Elastic Fabric Adapter et UltraCluster 2.0 d'AWS, la construction de Waltham Cross sans carbone de Google et le complexe de Leeds de Microsoft, chacun conçu pour des topologies de superpods d'intelligence artificielle couvrant des dizaines de milliers d'accélérateurs. Les sites périphériques et micro bénéficient de la densification 5G ; EE a activé plus de 1 000 petites cellules et Virgin Media O2 a ajouté des mises à niveau de la liaison de retour qui réduisent la latence en dessous de 5 millisecondes, permettant la mise en cache de contenu et les charges de travail de réalité augmentée/réalité virtuelle près des utilisateurs.
Par bande passante : les transitions vers les hautes vitesses s'accélèrent
Le palier 50-100 GbE est resté le plus important avec une part de 33,90 % en 2025 car il équilibre le débit avec le coût d'investissement pour les charges de travail courantes. Le tissu réseau Dell Technologies Inc. 64 × 400 GbE prouve que même les entreprises de taille moyenne recherchent des augmentations de capacité de rack à feuille quadruples sans prolifération de cartes de ligne.
Les segments supérieurs à 100 GbE croîtront à un TCAC de 8,12 % ; les optiques cohérentes WaveLogic 6 Extreme 1,6 Tbps de Ciena permettent une portée métropolitaine à moins de watts par bit, tandis que la feuille de route SerDes 400 G/voie de Marvell Technology Group trace le chemin vers des châssis 1,6 T d'ici 2027. Les jeux de puces à phosphure d'indium de Lumentum permettant 400 Gbps par voie annoncent un pivot vers des optiques co-packagées qui pourraient réduire les budgets de puissance de deux chiffres une fois commercialisées.
Analyse géographique
Londres et le Sud-Est hébergent la majeure partie du marché des réseaux de centres de données du Royaume-Uni, avec 263 installations et une capacité de 1 753 MW enracinée dans les grappes de Docklands, Slough et de l'ouest de Londres qui se connectent aux câbles sous-marins transatlantiques. Le poste de transformation de 1,8 GW du Buckinghamshire de National Grid atténuera la congestion, mais les obstacles à la planification urbaine poussent les opérateurs à explorer des sites alternatifs.
Les initiatives périphériques renforcent cette mosaïque ; les zones de croissance de l'intelligence artificielle telles que Culham simplifient les permis dans les parcs scientifiques qui hébergent déjà des locataires de calcul avancé. Les opérateurs évaluent la diversité des itinéraires de fibre, le mix d'énergies renouvelables et la densité de talents locaux lors de la sélection de nouveaux terrains, garantissant que les écosystèmes d'interconnexion mûrissent parallèlement aux infrastructures électriques afin que le trafic puisse rester dans des bandes de temps d'aller-retour inférieures à 10 millisecondes à l'échelle nationale.
Paysage réglementaire
L'environnement politique britannique a évolué vers une prise en compte des centres de données en tant qu'infrastructure numérique d'importance nationale, ancrée par la désignation, en septembre 2024, des centres de données comme Infrastructure Nationale Critique (CNI). Parallèlement, le Cyber Security and Resilience (Network and Information Systems) Bill intègre les centres de données dans un cadre de type services essentiels et désigne Ofcom comme principal régulateur opérationnel, avec des seuils qui englobent les installations tierces à partir de 1 MW et les centres de données d'entreprise à partir de 10 MW. Cela accroît les attentes en matière de sécurité réseau, de contrôles de résilience et de préparation aux incidents pour les opérateurs et leurs chaînes d'approvisionnement en équipements réseau.
Les exigences en matière de planification et de durabilité se durcissent également. De nouvelles réglementations de 2026 permettent d'orienter certains projets de centres de données vers le régime d'autorisation des Nationally Significant Infrastructure Projects (NSIP), modifiant la façon dont les grands campus obtiennent leurs approbations. Par ailleurs, des exigences obligatoires de gain net de biodiversité pour les centres de données s'appliquent à compter du 2 novembre 2026, et la Digital Standards Strategy du DSIT (2026 à 2030) insiste sur le leadership en matière de normes dans l'IA, la cybersécurité et la connectivité avancée, ce qui favorise l'adoption d'un Ethernet à plus haute vitesse ainsi que des contrôles d'automatisation et de sécurité plus normalisés dans les installations britanniques.
Paysage concurrentiel
La dynamique des fournisseurs est en mutation. Les fabricants de commutateurs établis font face à une nouvelle concurrence de la part des fournisseurs de puces centrés sur l'intelligence artificielle et des spécialistes de l'optique. La fusion proposée entre HPE et Juniper Networks Inc. à 14 milliards USD fusionnerait les portefeuilles de calcul, de stockage, de routage et d'automatisation, créant une alternative complète à Cisco Systems Inc. et Arista Networks Inc. La stratégie Spectrum-X de NVIDIA Corporation (incl. Cumulus) positionne le fournisseur de GPU comme un concurrent crédible sur Ethernet, tandis que Cisco Systems Inc. devient son fournisseur exclusif de circuits intégrés spécifiques à une application, renforçant l'interdépendance au sein de l'écosystème.
L'innovation en optique modifie les frontières entre les acteurs des composants et des systèmes. Coherent et Lumentum mènent les avancées en émetteurs-récepteurs à photonique sur silicium essentielles pour les feuilles de route 1,6 T, qui pourraient ramener la puissance par port près de 10 pJ/bit et ainsi réduire le coût total de possession pour les hyperscaleurs. La démonstration d'un chiplet optique à 4 Tbps par Intel Corporation laisse entrevoir l'entrée des optiques co-packagées dans les cycles courants de références de commutateurs dans les trois prochaines années, redessinant potentiellement la hiérarchie des fournisseurs pour les déploiements feuille-colonne
Leaders du secteur des réseaux de centres de données du Royaume-Uni
Arista Networks Inc.
Broadcom Inc.
Cisco Systems Inc.
Dell Technologies Inc.
Extreme Networks Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les dépenses réseau sont tirées par des projets britanniques ciblant explicitement une capacité compatible avec l'IA, ainsi que par des structures de financement qui réduisent le risque pour les nouvelles constructions de campus situées hors des couloirs d'alimentation électrique les plus contraints. Parmi les exemples figurent la coentreprise entre SEGRO et Pure DC visant à développer une installation de 56 MW à Premier Park, dans l'ouest de Londres, et la prise de participation de Siemens Financial Services dans l'opérateur britannique de centres de données Kao Data (juillet 2026). Ces initiatives renforcent la demande en commutation leaf-spine à haute densité, en optiques à débit plus élevé et en logiciels d'automatisation pour les clusters d'IA et les schémas de trafic orientés HPC.
Des opportunités émergent également autour de stratégies de sites à proximité des sources d'énergie et de modèles de fourniture de services d'IA souveraine, qui privilégient une interconnexion multi-sites résiliente et des tissus est-ouest sécurisés. Viridor et Rivington Energy se sont associés pour planifier 200 MW de capacité de centres de données compatibles avec l'IA sur plusieurs sites, notamment Bristol, le Grand Londres, l'Oxfordshire et le Fife, en utilisant l'énergie issue de la valorisation des déchets, tandis qu'Argyll et SambaNova ont lancé un cloud d'inférence d'IA souveraine utilisant une plateforme désagrégée répartie sur plusieurs sites de centres de données au Royaume-Uni. Ensemble, ces initiatives relèvent le niveau d'exigence pour les fournisseurs et prestataires de services souhaitant intégrer commutation Ethernet à haute vitesse, optiques et sécurité dans des opérations multi-sites, tandis que les opérateurs s'efforcent de maîtriser le ratio watt/Gbps face à des exigences de durabilité et de reporting plus strictes.
Développements récents du secteur
- Mai 2026 : Cisco a annoncé que les commandes trimestrielles liées à l'IA avaient atteint 2 milliards USD au T3 de l'exercice 2026, pour un total de 9 milliards USD de commandes récentes liées à l'IA, tirées par la demande des hyperscalers pour des systèmes réseau basés sur Silicon One. Cette information témoigne d'une demande croissante pour les réseaux basés sur silicium dans les déploiements de centres de données à grande échelle. Cette dynamique renforce la position de Cisco dans les réseaux de centres de données hyperscale et pourrait influencer la dynamique concurrentielle.
- Février 2026 : Cisco a présenté le Silicon One G300, un silicium de commutation de 102,4 Tbps conçu pour les déploiements massifs de clusters d'IA, destiné à alimenter les nouveaux systèmes Cisco N9000 et Cisco 8000. Ce lancement étend la capacité de commutation haute performance de Cisco pour les infrastructures pilotées par l'IA. Cette augmentation de capacité renforce la stratégie de plateforme de bout en bout de Cisco pour les réseaux hyperscale et favorise l'adoption de silicium avancé dans les tissus de centres de données.
- Septembre 2024 : Cisco a ouvert un second centre de données au Royaume-Uni, à Manchester, pour soutenir les services Webex Calling, en complément d'une installation existante à Londres. Cette expansion accroît l'empreinte de Cisco en matière de centres de données au Royaume-Uni pour les charges de travail de collaboration. La capacité supplémentaire améliore la fiabilité du service et la portée régionale pour les communications d'entreprise à travers le Royaume-Uni.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre les dépenses au Royaume-Uni en équipements réseau et logiciels associés utilisés à l'intérieur des centres de données pour connecter les serveurs, le stockage et les couches d'interconnexion, y compris les mises à niveau et extensions liées aux nouveaux déploiements de baies et à la croissance du trafic.
Exclusions du périmètre : nous excluons le matériel LAN d'entreprise sur site client qui n'est pas déployé dans un centre de données, ainsi que les systèmes autonomes de calcul, de stockage et d'alimentation électrique ou de refroidissement des installations.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Appareils de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Banque, services financiers et assurances (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication et industrie
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscaleurs/fournisseurs de services cloud
- Centres de données périphériques/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie du développement des centres de données au Royaume-Uni et des principaux facteurs de trafic, puis par leur traduction en cycles de renouvellement de réseau probables et en besoins de bande passante. Des sources publiques ont été utilisées pour ancrer le contexte et le rythme du changement, notamment les publications du gouvernement britannique et d'Ofcom, les mises à jour de National Grid et de la capacité du réseau électrique associé, les données énergétiques de l'IEA, et les indicateurs de l'économie numérique de l'OCDE.
Pour transformer ce contexte en données mesurables, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les annonces de produits et une couverture presse fiable sur les expansions des centres de données au Royaume-Uni. Le cas échéant, nous avons vérifié des abonnements payants pour les données financières et de renseignement des entreprises, des bases de données de brevets, ainsi qu'une base de données mondiale de contrats et d'appels d'offres, afin de valider directionnellement si l'activité de dépenses et d'achats correspondait aux hypothèses du modèle. Les sources documentaires listées ici sont illustratives, et nous avons utilisé des références publiques et payantes supplémentaires pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour confirmer ce que les acheteurs achètent généralement pour les réseaux de centres de données au Royaume-Uni et comment le calendrier de renouvellement est décidé, y compris les vitesses de port et les attentes en matière de contrats de support. Nous nous sommes entretenus avec des opérateurs, intégrateurs, distributeurs et décideurs techniques afin de tester les hypothèses sur les mises à niveau de 100G vers 400G et la planification anticipée du 800G, et pour valider quelles poches de demande semblaient les plus fortes dans les principaux pôles de centres de données britanniques.
Les thèmes issus de ces échanges ont ensuite servi à affiner les fourchettes de prix, à vérifier le calendrier d'adoption de l'automatisation et de la télémétrie des tissus réseau, et à résoudre les écarts lorsque les sources publiques ne distinguent pas les dépenses réseau de celles, plus larges, liées à l'infrastructure des centres de données.
Répartition des répondants à l'enquête de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 34 % | CXO : 14 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs plus modestes : 15 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement a été construit selon une approche descendante qui reconstitue un bassin de demande britannique à partir des ajouts de capacité de centres de données, de la densité moyenne des baies et du nombre attendu de ports réseau par baie, puis convertit cela en dépenses à l'aide de fourchettes de prix par classe de vitesse. Après avoir constitué le bassin de demande, nous avons recoupé les totaux avec des approximations ascendantes sélectives issues d'échantillons de devis de configuration, de vérifications de canaux sur la nomenclature typique, et de schémas d'exposition au chiffre d'affaires des fournisseurs, puis ajusté les résultats en cas de divergence entre les deux approches.
Les données ayant le plus d'impact sur ce marché étaient la capacité de nouvelles salles de données planifiée au Royaume-Uni, les livraisons estimées de serveurs et de baies destinées aux centres de données, les changements de mix entre 100G, 400G et le 800G naissant, la part des architectures leaf-spine par rapport aux architectures héritées, et les taux moyens d'attachement de support et de logiciels dans les achats de réseau. Les prévisions ont été établies à l'aide d'une analyse de scénarios étayée par des avis d'experts sur le regroupement piloté par l'IA, l'expansion du cloud public, et les contraintes de disponibilité électrique susceptibles de retarder les déploiements. Lorsque la couverture ascendante était incomplète, nous avons utilisé des fourchettes de pénétration prudentes, vérifiées par rapport aux signaux d'achat et à la logique des cycles de mise à niveau.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre plusieurs signaux afin d'éviter de s'appuyer sur une seule source. Nous avons comparé les variations annuelles à des indicateurs indépendants tels que les ajouts de capacité de centres de données, le calendrier de transition des vitesses réseau et l'évolution observée des prix, puis effectué des contrôles de variance pour signaler tout écart irréaliste.
Un examen interne en plusieurs étapes a été réalisé avant validation finale, et des appels de suivi ont été déclenchés lorsque les retours primaires ne correspondaient pas aux résultats documentaires ou lorsqu'un plan d'expansion majeur évoluait. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, tels que des retards de projets majeurs, des évolutions réglementaires ou des vagues d'achats notables. Avant livraison, un analyste effectue une nouvelle actualisation afin que les clients disposent de la vue la plus récente.
Taille du marché britannique des réseaux de centres de données selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent paraître très éloignées les unes des autres, car le périmètre du marché n'est pas toujours défini de la même manière, et parce que les hypothèses de tarification et de mix de vitesses peuvent rapidement modifier les résultats dans le domaine des réseaux de centres de données. Les différences proviennent également du fait que certaines études ne comptabilisent que la commutation et l'interconnexion des centres de données, tandis que d'autres intègrent dans un total unique des éléments adjacents comme les appliances de sécurité, les réseaux de campus ou l'infrastructure plus large des centres de données.
En suivant le mix des vitesses de port, le calendrier de renouvellement et les signaux de capacité des centres de données britanniques, Mordor Intelligence maintient une estimation centrée sur les dépenses réseau internes aux centres de données, évitant ainsi de gonfler les totaux avec des achats de LAN hors centres de données ou des catégories d'infrastructure sans rapport.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,45 milliard USD (2026) | |
| Cabinet de conseil régional A | 1,90 milliard USD (2026) | Inclut souvent un ensemble plus large de dépenses d'infrastructure de centres de données, et peut comptabiliser des équipements adjacents de réseau et de sécurité d'entreprise utilisés autour des installations, ce qui augmente le total au-delà des dépenses réseau strictement internes au centre de données. |
| Revue sectorielle B | 1,10 milliard USD (2025) | Utilise généralement des instantanés basés sur les livraisons et une couverture plus étroite limitée au matériel, et peut sous-estimer l'attachement des logiciels et du support ainsi que les mises à niveau à mi-cycle au sein des salles de données existantes. |
La comparaison montre que l'écart le plus important s'explique par ce qui est inclus et par la manière dont la tarification et l'attachement sont traités, et non par un désaccord sur l'existence de la demande. Notre approche reste traçable à des variables reproductibles telles que les ajouts de capacité au Royaume-Uni, les transitions de vitesse de port et des fourchettes de prix réalistes, ce qui rend le chiffre final plus facile à auditer et à actualiser au fil du temps.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des réseaux de centres de données du Royaume-Uni ?
La taille du marché des réseaux de centres de données du Royaume-Uni est de 1,45 milliard USD en 2026.
À quelle vitesse le marché croîtra-t-il d'ici 2031 ?
Il est prévu d'atteindre 2,07 milliards USD d'ici 2031, progressant à un TCAC de 7,41 %.
Quel segment affiche la croissance la plus rapide ?
Les installations hyperscaleurs et les fournisseurs de services cloud se développent à un TCAC de 9,15 % à mesure que les charges de travail d'intelligence artificielle s'intensifient.
Comment le réseau électrique affecte-t-il les nouvelles constructions de centres de données ?
Les contraintes du réseau électrique dans le Sud-Est de l'Angleterre retardent les projets londoniens, orientant les opérateurs vers des pôles régionaux disposant de capacités disponibles.
Dernière mise à jour de la page le:
- Marché sud-coréen des réseaux pour centres de données
- Marché des réseaux pour centres de données en Espagne
- Marché de la mise en réseau des centres de données au Mexique
- Marché des réseaux de data centers en Italie
- Marché indonésien des réseaux pour centres de données
- Marché des réseaux de centres de données en Arabie Saoudite
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Demande mondiale en refroidissement, répartie par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché du stockage pour centres de données au Royaume-Uni Stockage au Royaume-Uni, réparti par taille d'installation et tier.
- Marché du stockage pour centres de données en Espagne Stockage en Espagne, réparti par taille d'installation et niveau (tier).
- Marché du stockage des centres de données en France Stockage en France, réparti par taille d'installation et niveau.
- Marché mexicain du refroidissement pour centres de données Demande de refroidissement au Mexique, couvrant la technologie de refroidissement, le type et le secteur d'utilisateur final.



