
Tamaño y Cuota del Mercado de Estimuladores Magnéticos Transcraneales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.45 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
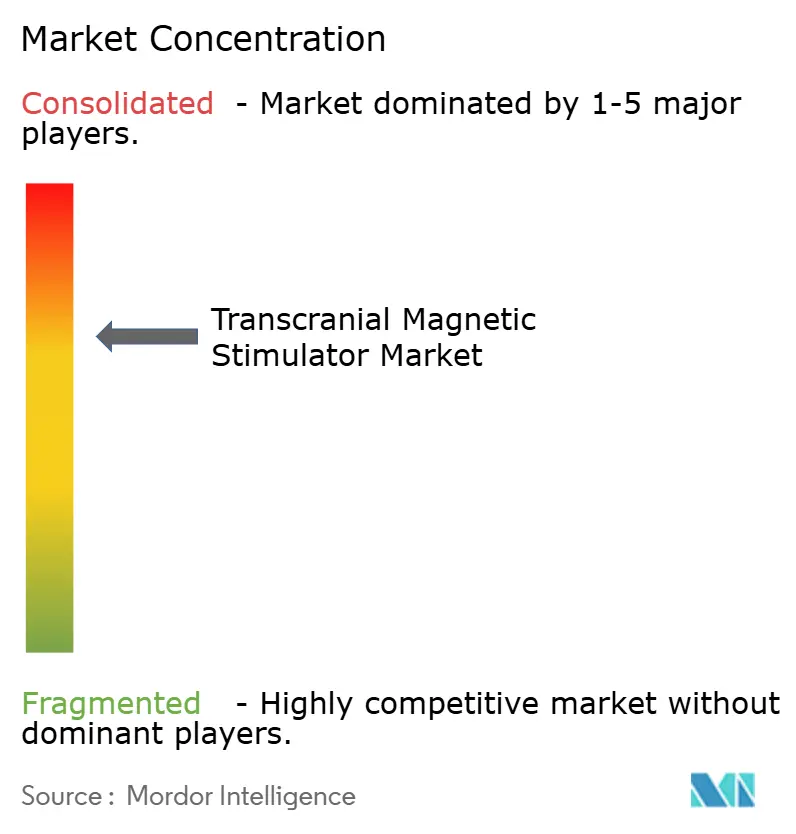
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estimuladores Magnéticos Transcraneales por Mordor Intelligence
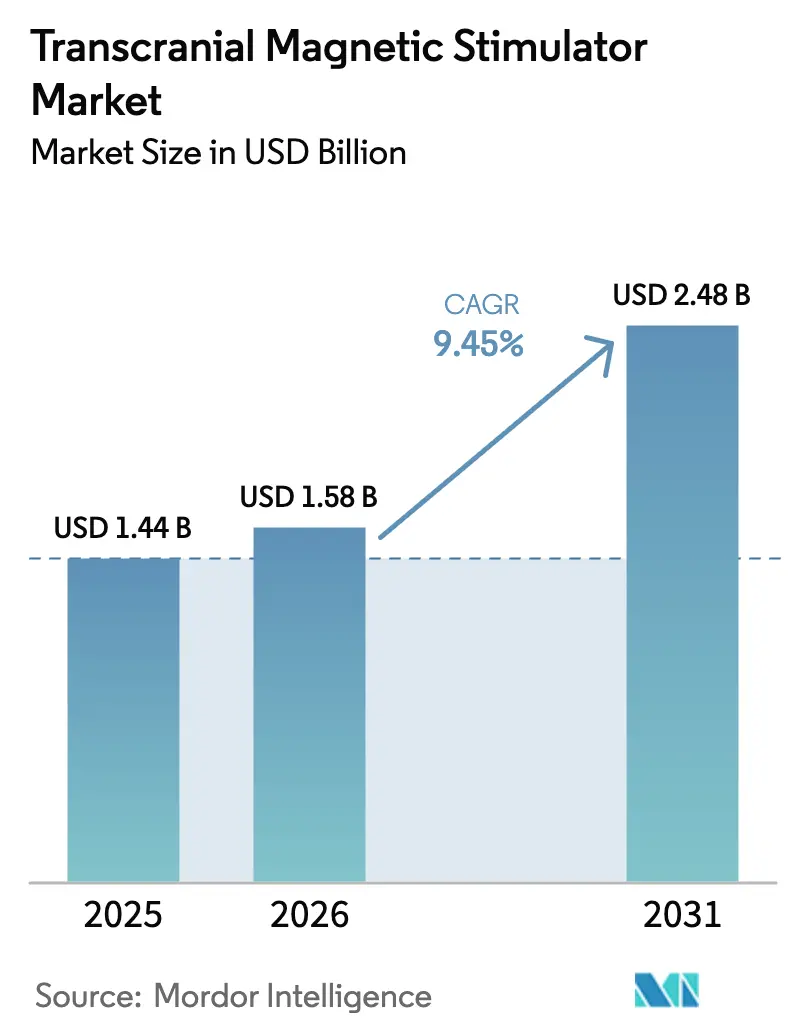
Se espera que el tamaño del mercado de Estimuladores Magnéticos Transcraneales crezca de USD 1,44 mil millones en 2025 a USD 1,58 mil millones en 2026 y se prevé que alcance USD 2,48 mil millones en 2031 a una CAGR del 9,45% durante 2026-2031.
Este crecimiento refleja una transición decisiva del mercado de estimuladores magnéticos transcraneales desde una intervención psiquiátrica complementaria hacia una plataforma principal de neuroestimulación que atiende tanto afecciones psiquiátricas como neurológicas. La ampliación de aprobaciones para adolescentes, liderada por la autorización de 2024 de NeuroStar Advanced Therapy para pacientes de entre 15 y 21 años, amplió de inmediato el grupo de población elegible en aproximadamente un 35% y subrayó la confianza de los organismos reguladores en la modalidad. Un factor impulsor relacionado es la creciente adopción de modelos de prestación integrados con servicios; los fabricantes están adquiriendo redes de clínicas de modo que la accesibilidad al tratamiento, en lugar de las especificaciones del hardware, se convierte en el principal factor competitivo. Los sistemas de TMS profundo de rápido crecimiento, los dispositivos portátiles para la atención posaguda y el posicionamiento de bobinas guiado por IA mejoran colectivamente la precisión terapéutica, reducen los tiempos de tratamiento y disminuyen la carga sobre el personal. Por último, el desplazamiento de la demanda regional hacia Asia-Pacífico refleja la modernización de los sistemas de salud, la simplificación de las vías de aprobación de dispositivos y una mayor concienciación sobre las terapias no farmacológicas.
Conclusiones Clave del Informe
- Por tipo de producto, el TMS repetitivo capturó el 57,71% de la cuota del mercado de estimuladores magnéticos transcraneales en 2025, mientras que se proyecta que el TMS profundo se expanda a una CAGR del 13,29% hasta 2031.
- Por aplicación, la depresión representó el 45,05% del tamaño del mercado de estimuladores magnéticos transcraneales en 2025 y la enfermedad de Alzheimer avanza a una CAGR del 16,61% hasta 2031.
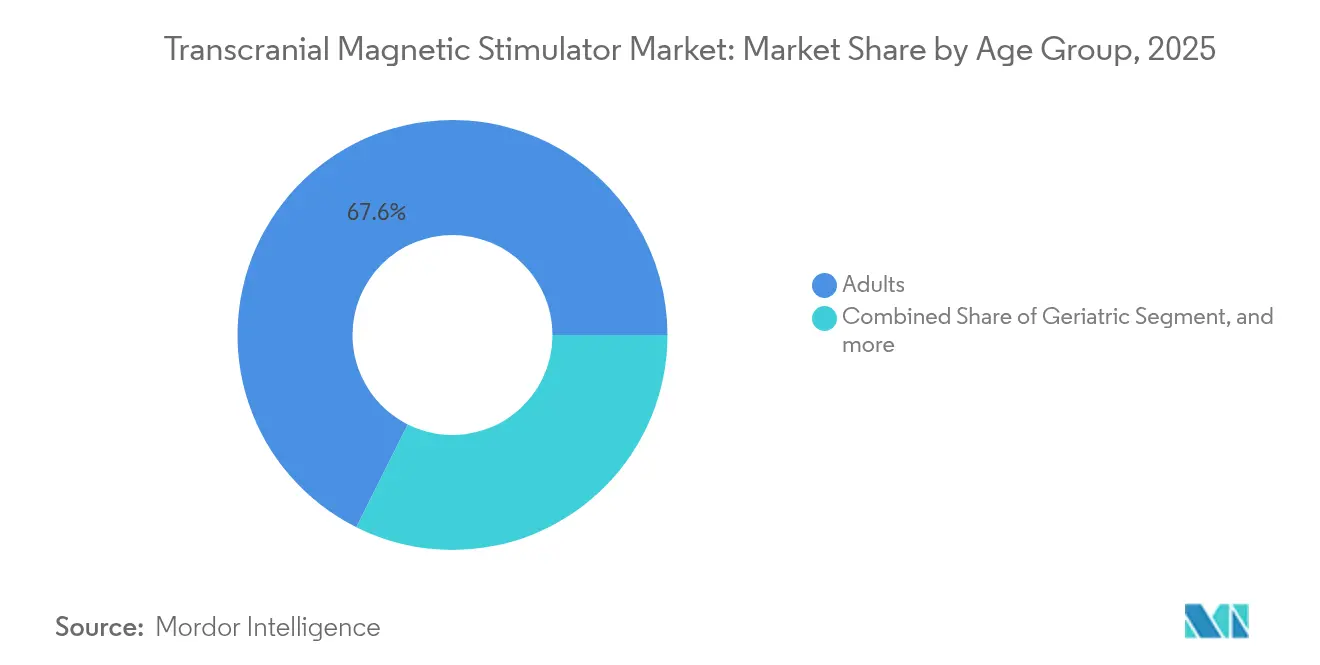
- Por grupo de edad, los adultos representaron el 67,62% del tamaño del mercado de estimuladores magnéticos transcraneales en 2025; se prevé que el segmento geriátrico crezca a una CAGR del 9,74% hasta 2031.
- Por usuario final, los hospitales lideraron con una cuota de ingresos del 52,11% en 2025, mientras que las clínicas especializadas están posicionadas para crecer a una CAGR del 11,72% durante el período de pronóstico.
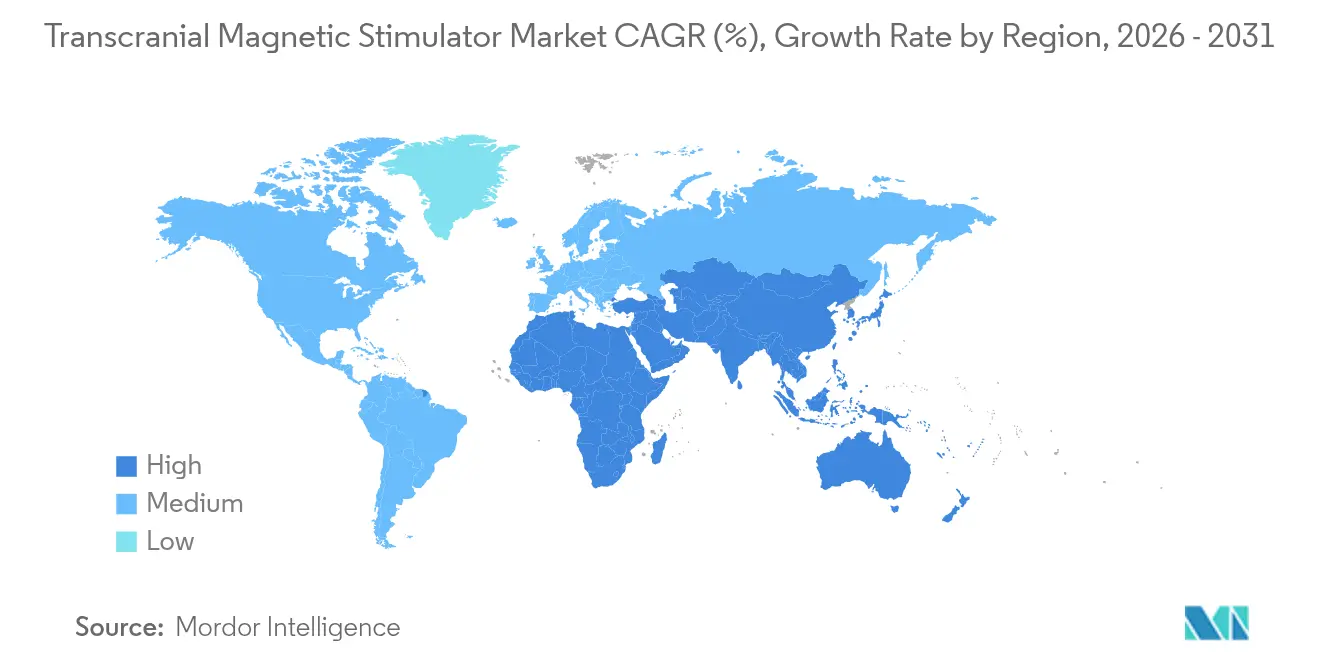
- Por geografía, América del Norte registró una cuota de ingresos del 44,58% en 2025; se prevé que Asia-Pacífico registre la CAGR más rápida del 12,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Estimuladores Magnéticos Transcraneales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayor prevalencia de la depresión resistente al tratamiento y ampliación de las autorizaciones de la FDA | +2.1% | Global, adopción más temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Envejecimiento acelerado de la población que eleva la carga de enfermedades neurodegenerativas | +1.8% | Global, mayor en regiones desarrolladas | Largo plazo (≥ 4 años) |
| Reembolso favorable de seguros en naciones desarrolladas | +1.4% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Posicionamiento de bobinas guiado por IA y estimulación de bucle cerrado que mejoran los resultados | +1.2% | Global, centros tecnológicos en América del Norte | Mediano plazo (2-4 años) |
| Dispositivos TMS portátiles y de uso domiciliario que abren canales de atención posaguda | +0.9% | Inicialmente en mercados desarrollados, extendiéndose a nivel mundial | Largo plazo (≥ 4 años) |
| Adopción multiespecialidad en clínicas de dolor, adicciones y neurorrehabilitación | +0.8% | Global con variación regulatoria | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Prevalencia de la Depresión Resistente al Tratamiento y Ampliación de las Autorizaciones de la FDA
La depresión resistente al tratamiento afecta a aproximadamente el 30% de los pacientes con trastorno depresivo mayor, creando una población urgentemente abordable para la terapia TMS. La autorización de la FDA de 2024 de NeuroStar Advanced Therapy para adolescentes de entre 15 y 21 años marcó la primera opción no farmacológica para este grupo y logró una mejora clínica del 78% en una cohorte de 1.169 pacientes.[1]Neuronetics Inc., "La FDA amplía la etiqueta de NeuroStar a adolescentes," neuronetics.com BrainsWay recibió posteriormente una etiqueta ampliada para la depresión en la vejez, respaldando una cobertura geriátrica más amplia. A medida que los principales aseguradores reflejaron estas decisiones de la FDA, las vidas cubiertas se multiplicaron y la fricción en el reembolso disminuyó.
Envejecimiento Acelerado de la Población que Eleva la Carga de Enfermedades Neurodegenerativas
La creciente proporción de ciudadanos de 65 años o más en Europa, América del Norte y partes de Asia ha intensificado la demanda de intervenciones modificadoras de la enfermedad. Un protocolo personalizado de TMS repetitivo de 52 semanas dirigido al precúneo desaceleró el deterioro cognitivo en casos de Alzheimer leve a moderado, según lo evidenciado por la mejora en las puntuaciones de la Escala de Evaluación Clínica de la Demencia. En paralelo, 10 días de rTMS mejoraron la función motora en la enfermedad de Parkinson mediante la modulación de células T reguladoras inflamatorias, manteniendo el beneficio durante 40 días después del tratamiento. Estos avances clínicos, junto con las maduras vías de reembolso del mercado de estimuladores magnéticos transcraneales, refuerzan la expansión neurológica de la modalidad.
Reembolso Favorable de Seguros en Naciones Desarrolladas
En 2025, Medicare Parte B reembolsa el TMS para el trastorno depresivo mayor grave bajo el código CPT estandarizado 90867, situando los copagos promedio de los pacientes a la par de las visitas ambulatorias de rutina.[2]Centros de Servicios de Medicare y Medicaid, "Determinación de Cobertura Nacional para la Estimulación Magnética Transcraneal," cms.gov Los aseguradores privados, como Cigna, ahora extienden la cobertura tanto a los ciclos de tratamiento iniciales como a los regímenes de mantenimiento para pacientes calificados, reduciendo los costos de bolsillo que anteriormente oscilaban entre USD 10.000 y 15.000 por serie. Las reglas de facturación coherentes, las políticas médicas publicadas y los incentivos de atención basada en valor mejoran el flujo de caja de las clínicas y sustentan una adopción más amplia de los dispositivos.
Posicionamiento de Bobinas Guiado por IA y Estimulación de Bucle Cerrado que Mejoran los Resultados
La inconsistencia espacial ha limitado durante mucho tiempo la reproducibilidad del TMS. Los sistemas de neuronavegación como el Neural Navigator de Soterix Medical logran un error espacial inferior a 1 mm y son inmunes a las limitaciones de línea de visión comunes en el seguimiento óptico. El protocolo SAINT de Stanford emplea el direccionamiento guiado por resonancia magnética funcional y la administración acelerada para casi duplicar las tasas de remisión en comparación con los protocolos estándar.[3]Nature, "Estudio de la Terapia de Neuromodulación Inteligente Acelerada de Stanford (SAINT)," nature.com Los brazos robóticos guiados por imagen reducen aún más el error rotacional, allanando el camino para sistemas de bucle completamente cerrado que adaptan la estimulación en tiempo real.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preferencia por la Terapia Electroconvulsiva (TEC) y la Estimulación Cerebral Profunda (ECP) | -1.6% | Global, con variaciones regionales en la práctica clínica | Mediano plazo (2-4 años) |
| Alto Costo de Capital y Escasez de Técnicos | -1.2% | Principalmente mercados emergentes, con efectos secundarios | Corto plazo (≤ 2 años) |
| Variabilidad de Resultados por Inconsistencia en el Posicionamiento de la Bobina | -0.9% | Global, con mayor impacto en centros no especializados | Mediano plazo (2-4 años) |
| Preocupaciones de Seguridad Cognitiva Pediátrica que Endurecen la Supervisión Regulatoria | -0.7% | Mercados desarrollados con marcos regulatorios estrictos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia por la Terapia Electroconvulsiva (TEC) y la Estimulación Cerebral Profunda (ECP)
La TEC mantiene tasas de remisión superiores en los trastornos del estado de ánimo graves y puede limitar la adopción del TMS en los centros psiquiátricos de tercer nivel. El ensayo ASCERTAIN-TRD informó una mejora media en la puntuación MADRS de -17,39 para el rTMS frente a -13,22 para el cambio farmacológico, un beneficio importante aunque aún por debajo de los parámetros de referencia establecidos de la TEC. Además, los fabricantes de sistemas de ECP implantables, como el Vercise PC, enumeran el TMS como una contraindicación debido a los riesgos de interferencia, lo que obliga a los clínicos a elegir una modalidad por paciente. Las innovaciones de ECP de bucle cerrado con retroalimentación neural en tiempo real amplían esta brecha de rendimiento.
Alto Costo de Capital y Escasez de Técnicos
Los precios de los sistemas, que oscilan entre USD 100.000 y 300.000, ponen a prueba los presupuestos de las instalaciones más pequeñas, especialmente en las economías de menores ingresos. La política de UnitedHealthcare exige que los tratamientos se realicen bajo supervisión calificada, subrayando la necesidad de personal especialmente capacitado. Las restricciones de la fuerza laboral, por lo tanto, pueden frenar el rendimiento incluso donde los dispositivos están instalados, moderando el crecimiento a corto plazo en el mercado de estimuladores magnéticos transcraneales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El TMS Profundo Interrumpe la Dominancia del TMS Repetitivo
El TMS repetitivo mantuvo una cuota del 57,71% del mercado de estimuladores magnéticos transcraneales en 2025, reflejando tres décadas de validación clínica y la amplitud de las indicaciones psiquiátricas autorizadas por la FDA. La familiaridad comercial, el reembolso favorable y la reducción de los precios de los dispositivos mantienen la modalidad como punto de entrada predeterminado para los nuevos proveedores. El TMS profundo, no obstante, registra una CAGR del 13,29%, la más rápida dentro de la jerarquía de segmentos. Su arquitectura de bobina H penetra en las áreas límbicas y subcorticales inalcanzables por las bobinas en forma de ocho, respaldando aprobaciones para la depresión, el trastorno obsesivo-compulsivo y la adicción a la nicotina. El interés terapéutico se ve reforzado aún más a medida que los registros del mundo real vinculan los objetivos de estimulación más profundos con tasas de recaída reducidas en cohortes resistentes al tratamiento.
Los protocolos acelerados están transformando el rendimiento clínico. El régimen SAINT de Stanford comprime 50 sesiones en 5 días, una reducción séxtuple de las visitas de los pacientes y los costos indirectos asociados. Al mismo tiempo, la estimulación en ráfaga theta produce resultados equivalentes a las series estándar de 10 Hz en un tercio del tiempo, apoyando la escalabilidad operativa. El TMS navegado añade datos de imagen al posicionamiento de la bobina, reduciendo así la variabilidad de los resultados. Finalmente, la actividad de I+D en estimulación de bucle cerrado y multifocal promete ajustes dinámicos de la forma de onda específicos del paciente, alineados con la excitabilidad cortical medida en tiempo real. En conjunto, estos subsegmentos muestran cómo la innovación terapéutica continúa ampliando la oportunidad del mercado de estimuladores magnéticos transcraneales.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación: La Enfermedad de Alzheimer Impulsa la Expansión Neurológica
La depresión mantuvo una participación del 45,05% del tamaño del mercado de estimuladores magnéticos transcraneales en 2025, impulsada por un sólido reembolso, un amplio historial de seguridad y más de 6,9 millones de tratamientos administrados en todo el mundo. A pesar de su papel central, el sentimiento se está desplazando hacia los objetivos neurodegenerativos. La enfermedad de Alzheimer registra una CAGR del 16,61% gracias a los datos que muestran que el TMS repetitivo dirigido al precúneo ralentiza el deterioro cognitivo en relación con los grupos de control. Los organismos de evaluación de tecnologías sanitarias ahora tienen en cuenta estos resultados en las discusiones sobre cobertura, acelerando la adopción.
La enfermedad de Parkinson se beneficia de los protocolos de rTMS adyuvantes que reducen la neuroinflamación y mejoran la conectividad córtico-subcortical, proporcionando mejoras medibles en la puntuación motora durante hasta 40 días. Las aplicaciones para el dolor crónico se expanden más allá de las indicaciones neuropáticas hacia la fibromialgia, mientras que los ensayos de rehabilitación tras accidente cerebrovascular encuentran que las estrategias de ráfaga theta promueven la plasticidad de la corteza motora de forma superior a la fisioterapia estándar por sí sola. El TOC sigue siendo un nicho estable gracias a las aprobaciones de la FDA tanto del TMS repetitivo como del TMS profundo. La amplitud general de las indicaciones amortigua los flujos de ingresos y protege al mercado de estimuladores magnéticos transcraneales contra cambios en el reembolso o en las directrices clínicas en cualquier área de enfermedad individual.
Por Grupo de Edad: El Segmento Geriátrico se Acelera en Medio de los Cambios Demográficos
Los adultos representaron el 67,62% del tamaño del mercado de estimuladores magnéticos transcraneales en 2025 y continúan formando el grupo demográfico central para la atención psiquiátrica. No obstante, el segmento geriátrico es el de más rápido crecimiento con una CAGR del 9,74%. El envejecimiento de la población impulsa la prevalencia de la depresión en la vejez, el Alzheimer y la enfermedad de Parkinson, todos los cuales responden favorablemente a la estimulación y conllevan un menor riesgo de convulsiones en comparación con la farmacoterapia. La ampliación de la etiqueta geriátrica de BrainsWay en 2024 abordó las limitaciones de tolerabilidad y polifarmacia prevalentes en las cohortes de mayor edad.
Por el contrario, la adopción pediátrica y adolescente se incrementó tras la autorización de NeuroStar de 2024. Las clínicas ahora informan una mejora del 78% en los síntomas entre adolescentes bajo protocolos estandarizados, ofreciendo una alternativa no farmacológica en medio del aumento de la depresión adolescente pospandemia. Si bien los volúmenes aún son incipientes, el valor de tratamiento acumulado de por vida por paciente es alto, lo que refuerza la visibilidad de la demanda a largo plazo para el mercado de estimuladores magnéticos transcraneales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Las Clínicas Especializadas Desafían la Dominancia Hospitalaria
Los hospitales controlaron el 52,11% de los ingresos en 2025 aprovechando los equipos multidisciplinarios, los sistemas de facturación integrados y las imágenes colocadas en el mismo lugar. Sin embargo, las clínicas especializadas avanzan a una CAGR del 11,72%, favorecidas por tiempos de espera más cortos, experiencia del personal enfocada y entornos amigables para el paciente. La adquisición de Greenbrook TMS por parte de Neuronetics por USD 129,8 millones en diciembre de 2024 consolidó 130 centros de tratamiento, generando USD 22 millones en sinergias de costos anuales proyectadas y demostrando el valor estratégico de las redes verticalmente integradas.
Los institutos académicos siguen siendo incubadoras esenciales para el perfeccionamiento de protocolos, ejemplificado por los estudios de estimulación en múltiples lugares en laboratorios universitarios de neuroingeniería que definen los conjuntos de parámetros de próxima generación. Mientras tanto, los dispositivos portátiles están habilitando pilotos de atención domiciliaria supervisada que acortan las estancias hospitalarias y amplían la capacidad de seguimiento. En conjunto, estas dinámicas diversifican las vías de prestación y elevan las tasas de utilización en todo el mercado de estimuladores magnéticos transcraneales.
Análisis Geográfico
América del Norte mantuvo el liderazgo en ingresos con un 44,58% en 2025 gracias a las tempranas aprobaciones de la FDA, la amplia cobertura de seguros y la concentración de sedes de fabricantes. El reembolso estable, un ecosistema maduro de investigación clínica y la creciente participación de las redes TMS basadas en servicios sustentan volúmenes de procedimientos constantes. Los Estados Unidos también lideran nuevos modelos de pago, incluidos episodios ambulatorios agrupados, que alinean los incentivos para una prestación de atención eficiente.
Europa posee la segunda base de ingresos más grande, respaldada por dispositivos con marcado CE y regulaciones armonizadas bajo el marco del Reglamento de Dispositivos Médicos. Varios estados miembros han integrado el TMS en las directrices nacionales para la depresión y el TOC, facilitando la convergencia regional. La heterogeneidad en el reembolso persiste, pero las naciones de altos ingresos como Alemania y Francia reembolsan hasta 30 sesiones diarias por ciclo índice, reforzando el impulso de adopción.
Asia-Pacífico es la región de más rápido crecimiento del mercado de estimuladores magnéticos transcraneales con una CAGR del 12,05%. Las clínicas TMS especializadas de Japón demuestran modelos de alto volumen apoyados por el reembolso del seguro de salud. El impulso de modernización hospitalaria de China y la capacidad de fabricación nacional reducen los costos de adquisición, mientras que el gasto en salud privada en India desbloquea la demanda entre las poblaciones urbanas. América del Sur y Oriente Medio y África le siguen en los corredores de crecimiento en etapa temprana, donde la carga de enfermedades neurológicas aumenta frente a la expansión de la capacidad de atención terciaria.

Panorama regulatorio
En los Estados Unidos, los sistemas de estimulación magnética transcraneal (TMS), incluida la TMS repetitiva (rTMS), están regulados por la FDA como dispositivos terapéuticos neurológicos de Clase II y normalmente ingresan al mercado a través de la vía 510(k) (código de producto OBP) alineada con 21 CFR 882.5802/882.5805 y la guía de controles especiales de la agencia para rTMS. Las autorizaciones recientes citadas en la base de evidencia incluyen BrainsWay (K251391, noviembre de 2025) y MagVenture (K260189, mayo de 2026), lo que refuerza el ritmo activo de presentaciones basadas en predicados para nuevas configuraciones y afirmaciones de protocolo.
En Europa, los sistemas de TMS se rigen por el Reglamento de Dispositivos Médicos (UE) 2017/745 (MDR), que endureció los requisitos de evidencia clínica y de vigilancia posterior a la comercialización en comparación con el marco previo de la MDD. Paralelamente, la política de clasificación de la UE ha incrementado el escrutinio sobre ciertos productos de estimulación cerebral, incluida la reclasificación de estimuladores cerebrales sin finalidad médica como Clase III conforme al Reglamento de Ejecución (UE) 2022/2347 de la Comisión, lo que eleva el rigor de la evaluación de conformidad y puede remodelar las estrategias de tiempo de comercialización para fabricantes y distribuidores que operan en los distintos Estados miembros.
Panorama Competitivo
El mercado de estimuladores magnéticos transcraneales muestra una consolidación moderada. Los principales fabricantes persiguen la integración vertical para asegurar volúmenes de procedimientos e ingresos recurrentes por servicios. La adquisición de Greenbrook por parte de Neuronetics estableció la red TMS integrada más grande del mundo y ejemplificó el cambio de las ventas de dispositivos hacia la propiedad del recorrido del paciente. Este modelo desbloquea sinergias de utilización, facilita la recopilación de datos para los expedientes de evidencia de los pagadores y protege a los fabricantes de la compresión de precios de los dispositivos.
BrainsWay se diferencia mediante la tecnología de TMS profundo con bobina H que apunta a estructuras subcorticales, cubriendo ahora las indicaciones de depresión, TOC y adicción al tabaco. Las empresas de la Serie B, como Magnus Medical, se centran en protocolos acelerados como SAINT, que prometen una mayor remisión en plazos comprimidos. Los nuevos participantes incluyen a Motif Neurotech, que recaudó USD 18,7 millones para desarrollar estimuladores implantables que abordan la depresión resistente al tratamiento.
El desarrollo de productos se centra en el posicionamiento guiado por IA, las formas de onda adaptativas en tiempo real y la estimulación en múltiples sitios. Los principales proveedores también lanzan precios por suscripción, academias de formación y portales de participación de pacientes basados en la nube que incorporan costos de cambio. En general, la intensidad competitiva se aleja de las características puramente de hardware hacia el control del ecosistema que abarca clínicas, protocolos, datos y relaciones con los pagadores.
Líderes del Sector de Estimuladores Magnéticos Transcraneales
BrainsWay
Magstim
MagVenture A/S
eNeura Inc.
Neuronetics (NeuroStar)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La innovación en protocolos que reduce las visitas de los pacientes y el tiempo en la silla clínica se está traduciendo en una vía clara de comercialización a través de nuevas autorizaciones regulatorias. Por ejemplo, la autorización 510(k) de mayo de 2026 de MagVenture (K260189) incluye la autorización para múltiples sesiones de tratamiento diarias (2-4 sesiones de rTMS/día y 2-10 sesiones de iTBS/día), lo que proporciona una palanca concreta de rendimiento para clínicas especializadas de alto volumen y departamentos ambulatorios hospitalarios que gestionan restricciones de capacidad y escasez de técnicos.
También queda espacio en blanco en modelos de atención más allá de la administración supervisada tradicional en la clínica, donde los fabricantes están construyendo activamente evidencia, herramientas de flujo de trabajo y canales orientados al servicio. El giro del mercado hacia la administración integrada ya es visible a través de movimientos de consolidación como la adquisición de Greenbrook TMS por parte de Neuronetics (diciembre de 2024), y actividad empresarial más reciente que respalda conceptos de neuromodulación en el hogar (por ejemplo, la aprobación previa a la comercialización de la FDA para el trastorno depresivo mayor (MDD) del Proliv Rx de Neurolief, anunciada por BrainsWay en enero de 2026). En conjunto, estos desarrollos amplían los casos de uso abordables desde las vías estándar de depresión hacia ofertas operativamente diferenciadas, incluidos regímenes acelerados, protocolos de mantenimiento y nuevos entornos de administración respaldados por evidencia de pagadores y requisitos de supervisión estandarizados en mercados de reembolso desarrollados.
Desarrollos recientes del sector
- Junio de 2026: aprobación previa a la comercialización de la FDA de EE. UU. para BrainsWay respecto al sistema de neuromodulación en el hogar Proliv Rx de Neurolief. La autorización regulatoria para neuromodulación en el hogar amplía el alcance de BrainsWay hacia la atención domiciliaria. La aprobación acelera el giro de BrainsWay hacia una estrategia de ecosistema al permitir la atención fuera de las clínicas.
- Abril de 2026: publicación de MagVenture de un ensayo aleatorizado multicéntrico en Lancet Psychiatry sobre la Terapia de Convulsión Magnética (MST) para el MDD (236 participantes). Esto proporciona una validación clínica importante de la modalidad MST. El estudio podría influir en la adopción del mercado y en las discusiones de reembolso a medida que la MST gana credibilidad frente a la rTMS tradicional.
- Abril de 2026: la empresa MagVenture anunció la publicación de un ensayo clínico aleatorizado multicéntrico en The Lancet Psychiatry que evalúa la Terapia de Convulsión Magnética para el MDD, que representa el mayor estudio de MST hasta la fecha con 236 participantes. La publicación refuerza la posición de la MST como alternativa viable a la rTMS. Los resultados podrían moldear la adopción clínica y las consideraciones de los pagadores para las terapias de MST.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los sistemas de estimulador magnético transcraneal utilizados para administrar pulsos magnéticos con fines clínicos y de uso terapéutico o diagnóstico supervisado. Los ingresos se contabilizan en el punto de venta del dispositivo, además de los servicios relacionados con el sistema facturables y respaldados cuando están incluidos en los contratos.
Exclusiones del alcance: no contabilizamos la psicoterapia independiente, los ingresos por terapia farmacológica, ni la prestación general de atención de salud mental que no esté vinculada a la venta de un sistema de TMS o a su soporte contratado.
Descripción general de la segmentación
- Por Tipo de Producto
- TMS Profundo
- TMS Repetitivo
- TMS Acelerado
- Estimulación en Ráfaga Theta
- TMS Navegado
- Otros Tipos
- Por Aplicación
- Depresión
- Enfermedad de Alzheimer
- Enfermedad de Parkinson
- Epilepsia
- Dolor Crónico
- Trastorno Obsesivo-Compulsivo
- Rehabilitación Tras Accidente Cerebrovascular
- Otras Aplicaciones
- Por Grupo de Edad
- Adultos
- Pediátrico y Adolescentes
- Geriátrico
- Por Usuario Final
- Hospitales
- Clínicas Especializadas
- Institutos de Investigación y Académicos
- Entornos de Atención Domiciliaria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y construir una imagen inicial de la demanda antes de las entrevistas. Para este estudio, nos basamos en contexto clínico y de utilización público de fuentes como la base de datos de dispositivos y autorizaciones de la FDA de EE. UU., las estadísticas de carga de salud mental de los CDC de EE. UU., el repositorio de literatura de los NIH y la NLM de EE. UU. para las tendencias de evidencia clínica, y las estadísticas de salud de la OCDE para señales de acceso a la atención en distintos países.
También revisamos informes anuales de empresas, presentaciones para inversores y comentarios de conferencias de resultados para comprender las colocaciones de sistemas, las discusiones sobre utilización y la combinación de ingresos, y luego relacionamos esas discusiones con las referencias de reembolso y codificación disponibles a través de los portales de pagadores y sistemas de salud. Para reducir las brechas en la cobertura por país, complementamos con suscripciones de pago centradas en datos financieros e inteligencia empresarial, un servicio de noticias y finanzas, y una base de datos de patentes para seguir los ciclos tecnológicos y el probable movimiento del ASP. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, la validación y la aclaración durante el estudio.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba los supuestos documentales que más influyen en las cifras, especialmente los precios de venta promedio, el momento de reemplazo del sistema y las restricciones prácticas en torno al rendimiento de las clínicas. Hablamos con una combinación de roles del lado de los dispositivos, operadores de clínicas y partes interesadas clínicas en las principales geografías, y luego reconciliamos los aportes en un único conjunto de supuestos de planificación antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 21% | APAC: 39% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 29% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 50% | Américas: 26% |
Dimensionamiento y pronóstico del mercado
El modelo de dimensionamiento parte de una construcción descendente del conjunto de demanda utilizando la intención de tratamiento de los pacientes y la capacidad de prestación de atención. Luego se traduce en necesidades esperadas de sistemas mediante el establecimiento de supuestos sobre sesiones por paciente, utilización por sitio y ciclos de reemplazo. Una vez que la estructura es estable, verificamos los resultados de forma cruzada con aproximaciones ascendentes selectivas, como una consolidación de las colocaciones de sistemas rastreadas en países clave y estimaciones de ASP muestreadas a partir de los aportes de las entrevistas.
Varios insumos específicos del mercado ayudan a mantener la estimación práctica, incluida la prevalencia y la proporción tratada para el trastorno depresivo mayor y otros casos de uso clave, el número de centros de tratamiento activos y sus restricciones de sillas y personal, las sesiones típicas por curso de tratamiento, los rangos de precio de venta promedio por tipo de sistema, y la fijación esperada de mantenimiento y servicios relacionados con las bobinas. Cuando no se dispone de un recuento directo para países más pequeños, completamos los vacíos utilizando ratios sustitutivos como psiquiatras per cápita, dirección del gasto en salud mental y densidad de clínicas privadas, y luego revisamos los resultados frente a la retroalimentación de las entrevistas.
Para el pronóstico, utilizamos análisis de escenarios respaldado por una capa simple de regresión multivariante para que la adopción pueda vincularse a impulsores repetibles, como la estabilidad del reembolso, las adiciones de centros y la expansión de indicaciones que cambia el grupo de pacientes elegibles. La trayectoria de crecimiento final se ajusta solo después de que los resultados del modelo sigan siendo consistentes con lo que los operadores de clínicas describen como un rendimiento factible durante la ventana de pronóstico.
Validación de datos y ciclo de actualización
La validación se realiza contrastando el modelo con señales independientes, y luego se lleva a cabo un trabajo de revisión específico cuando aparecen valores atípicos por país o usuario final. Realizamos verificaciones de varianza sobre los sistemas implícitos por sitio, las sesiones implícitas por sitio y el movimiento implícito del ASP, y luego un segundo analista revisa la lógica y los insumos antes de la aprobación final.
El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando eventos materiales pueden cambiar el precio, el acceso o la adopción. Antes de la entrega, se completa una revisión final para que los resultados reflejen los cambios públicamente visibles más recientes y el conjunto más reciente de confirmaciones de entrevistas.
Dimensionamiento del mercado de estimuladores magnéticos transcraneales de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los estimuladores magnéticos transcraneales a menudo difieren porque los límites no son idénticos, y la lógica de construcción puede anclarse a diferentes señales de demanda. En la práctica, las mayores diferencias suelen provenir de qué se cuenta como parte del mercado de dispositivos, cómo se maneja el precio entre sistemas profundos y repetitivos, y si la cobertura geográfica es realmente global o se limita a unos pocos países con mayor disponibilidad de informes.
Las señales de la base instalada, las verificaciones de rendimiento por sitio y la actividad pública de autorizaciones regulatorias se utilizan para mantener la estimación de Mordor Intelligence vinculada a una demanda de sistemas realista, en lugar de proyectar una utilización que las clínicas no puedan poner en práctica. Otras cifras publicadas también pueden mezclar los ingresos de procedimientos o de la prestación de terapia con los totales de dispositivos, aplicar una inflación de ASP más rápida sin respaldo de entrevistas, o basarse en elecciones de conversión de moneda de años base más antiguos que no se actualizan con frecuencia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,58 mil millones de USD (2026) | |
| Consultora Global A | 1,72 mil millones de USD (2026) | Esta estimación parece incluir un alcance de ingresos más amplio que puede incorporar el gasto relacionado con procedimientos o un gasto más amplio en neuromodulación, y utiliza una progresión de ASP combinada más alta entre tipos de sistemas sin mostrar verificaciones de utilización a nivel de sitio. |
| Asociación Industrial B | 1,31 mil millones de USD (2026) | Esta cifra parece más conservadora porque probablemente solo contabiliza un conjunto más limitado de indicaciones clínicas y puede restringir el universo de sitios a entornos hospitalarios, lo que puede subestimar la adopción en clínicas especializadas en países de crecimiento más rápido. |
En general, la dispersión entre fuentes se explica más por el alcance y los supuestos operativos que por la aritmética. Al mantener los ingresos de dispositivos separados del gasto en servicios adyacentes y al comparar los volúmenes con la capacidad práctica de los sitios, la cifra final sigue siendo trazable a variables claras que pueden repetirse y actualizarse cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada del mercado de estimuladores magnéticos transcraneales hasta 2031?
Se prevé que el mercado global crezca de USD 1,58 mil millones en 2026 a USD 2,48 mil millones en 2031, reflejando una CAGR del 9,45%.
¿Qué segmento de producto muestra la expansión más rápida?
Los sistemas de TMS profundo exhiben una CAGR del 13,29%, superando a otras modalidades debido a la mayor cobertura de estructuras cerebrales y las autorizaciones de la FDA para múltiples indicaciones.
¿Qué tan significativa es la depresión dentro de las aplicaciones actuales de TMS?
La depresión representa el 45,05% de los ingresos de 2025, convirtiéndola en la indicación dominante respaldada por un amplio reembolso y evidencia clínica.
¿Qué región está emergiendo como el mercado de más rápido crecimiento para el TMS?
Asia-Pacífico lidera con una CAGR del 12,05%, impulsada por mejoras en la infraestructura sanitaria y la armonización regulatoria.
¿Por qué las clínicas especializadas están ganando cuota frente a los hospitales?
Las clínicas TMS enfocadas ofrecen tiempos de espera más cortos, flujos de trabajo optimizados y seguimiento integrado, respaldando una CAGR del 11,72% que desafía la dominancia hospitalaria.
¿Cómo está influyendo la IA en los resultados del tratamiento TMS?
La neuronavegación guiada por IA logra una precisión submilimétrica en el posicionamiento de la bobina, mientras que los sistemas de bucle cerrado adaptan la estimulación en tiempo real, mejorando colectivamente la eficacia y la consistencia.
Última actualización de la página el:



