
Taille et part du marché des neurosciences
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 41.21 Milliards de dollars |
| Taille du Marché (2031) | 55.18 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des neurosciences par Mordor Intelligence
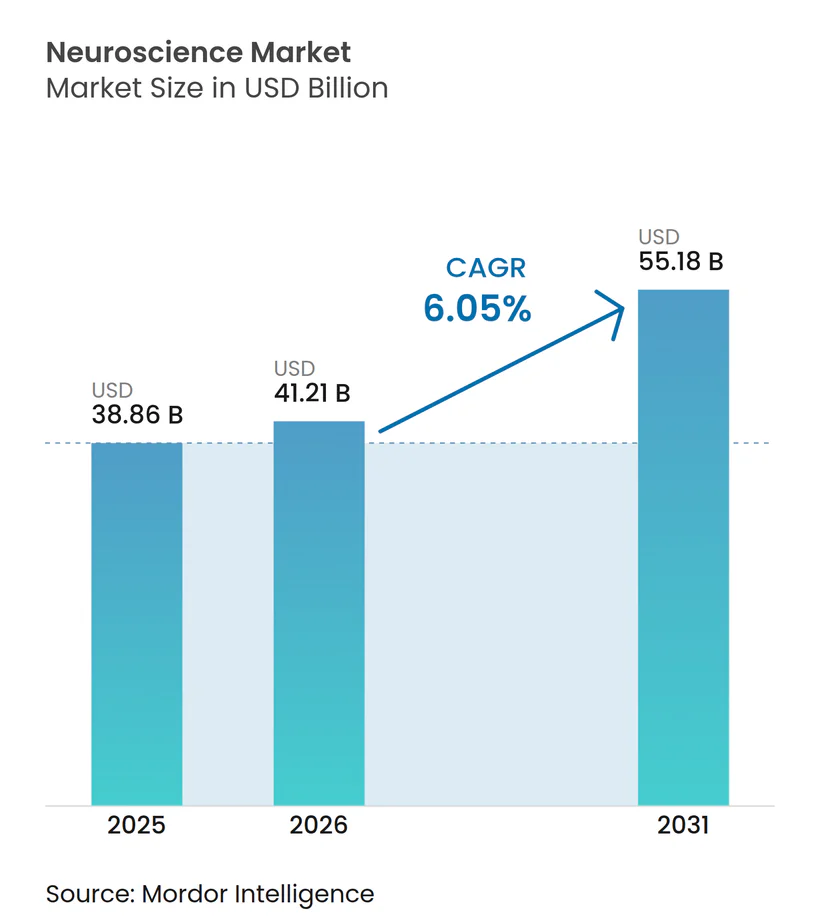
La taille du marché des neurosciences en 2026 est estimée à 41,21 milliards USD, en progression par rapport à la valeur 2025 de 38,86 milliards USD, avec des projections pour 2031 indiquant 55,18 milliards USD, soit une croissance à un CAGR de 6,05 % sur la période 2026-2031. La taille actuelle du marché des neurosciences souligne une dynamique substantielle, les troubles neurologiques représentant 3,4 milliards de cas dans le monde, la charge de morbidité la plus élevée parmi tous les domaines thérapeutiques[1]. Le vieillissement démographique, l'adoption rapide de systèmes d'imagerie à 7 T et au-delà offrant désormais une résolution de 0,19 mm, et les avancées continues dans les interfaces cerveau-ordinateur adaptatives stimulent collectivement la demande. Les outils d'aide à la décision par intelligence artificielle en temps réel, les plateformes de fusion de données multimodales et la neuro-électronique miniaturisée élargissent la portée clinique tout en réduisant les coûts de surveillance. Cependant, les coûts d'équipement initiaux élevés et l'évolution des cadres éthiques autour des neurotechnologies invasives tempèrent la trajectoire de croissance et contraignent les acteurs du marché à innover en matière de financement et de stratégies réglementaires.
Points clés du rapport
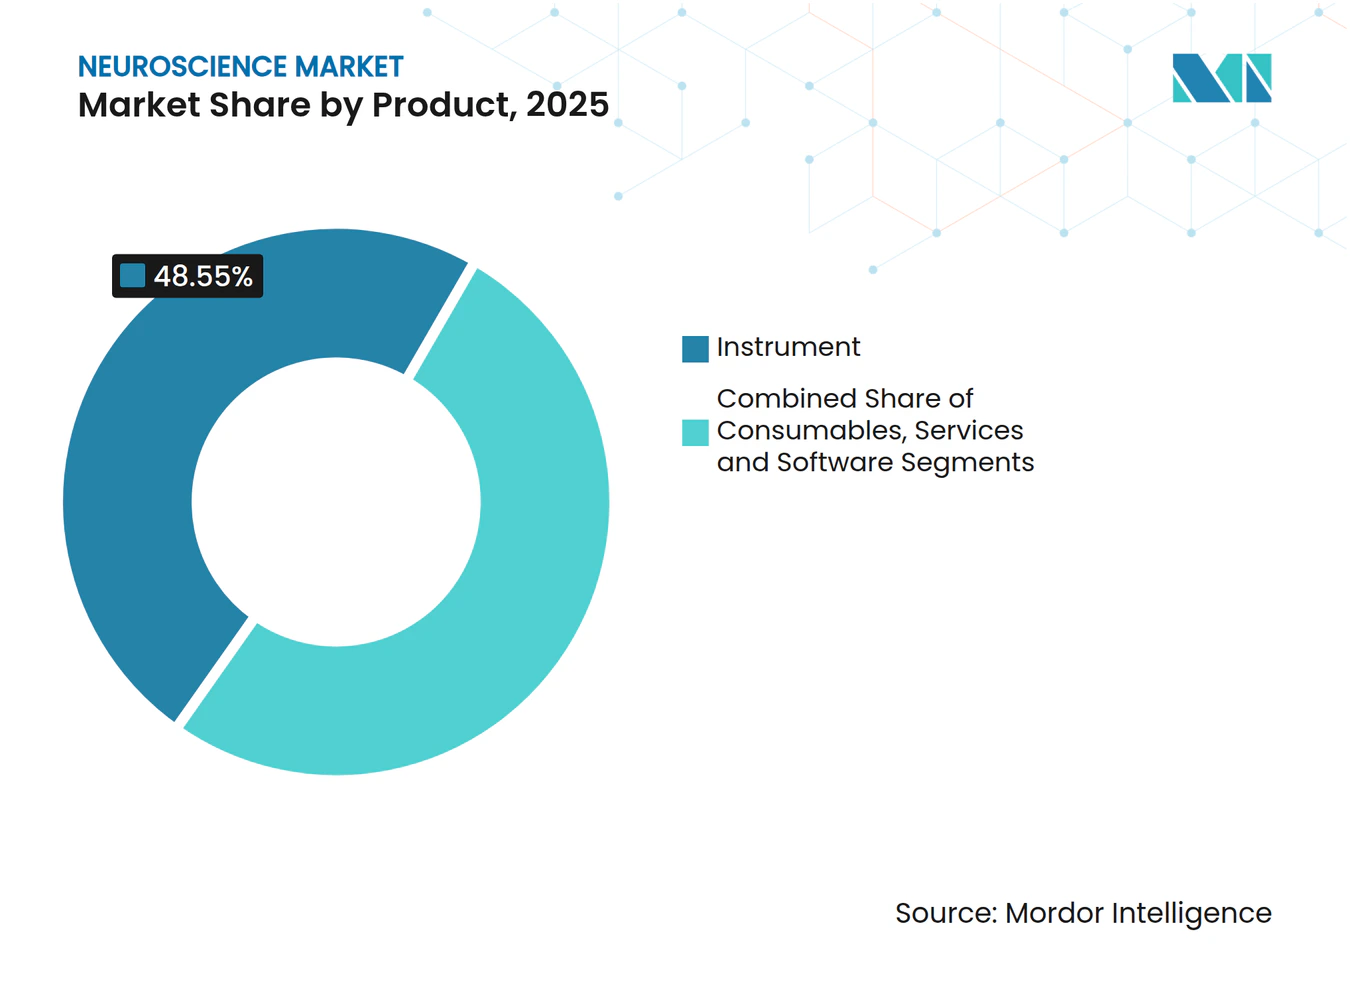
- Par produit, les instruments ont capté 48,55 % de la part du marché des neurosciences en 2025 ; les logiciels et services devraient progresser à un CAGR de 6,11 % jusqu'en 2031.
- Par technologie, la neuroimagerie a représenté 41,82 % de la taille du marché des neurosciences en 2025, tandis que la neurostimulation devrait croître à un CAGR de 6,33 % jusqu'en 2031.
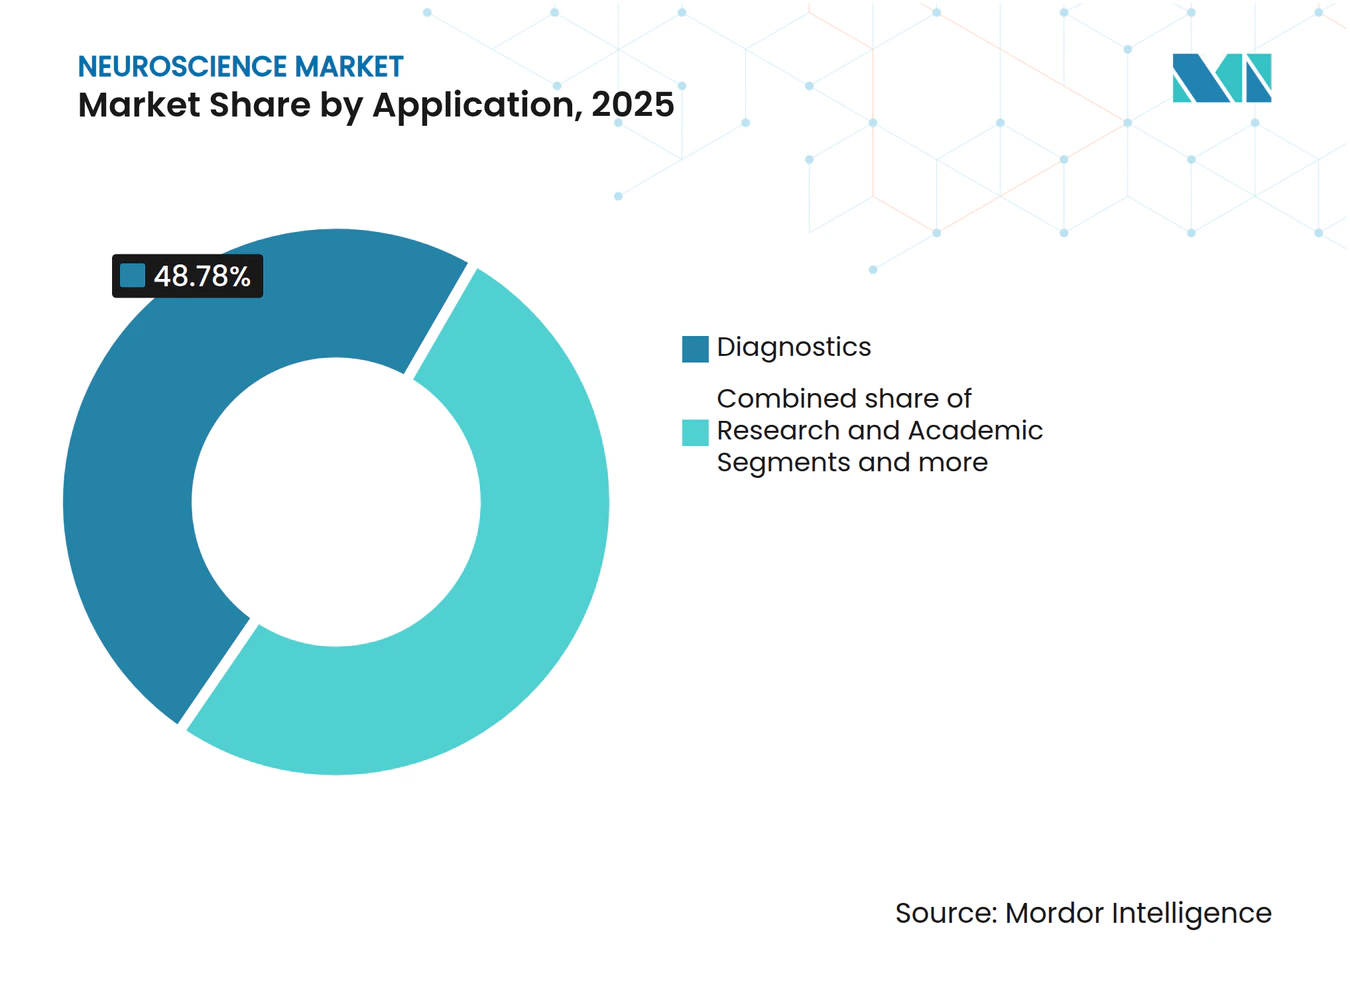
- Par application, les diagnostics ont dominé avec une part de revenus de 48,78 % en 2025 ; la surveillance thérapeutique progressera à un CAGR de 6,55 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques détenaient 47,30 % de la taille du marché des neurosciences en 2025, tandis que les laboratoires de diagnostic enregistrent le CAGR projeté le plus élevé à 6,78 % jusqu'en 2031.
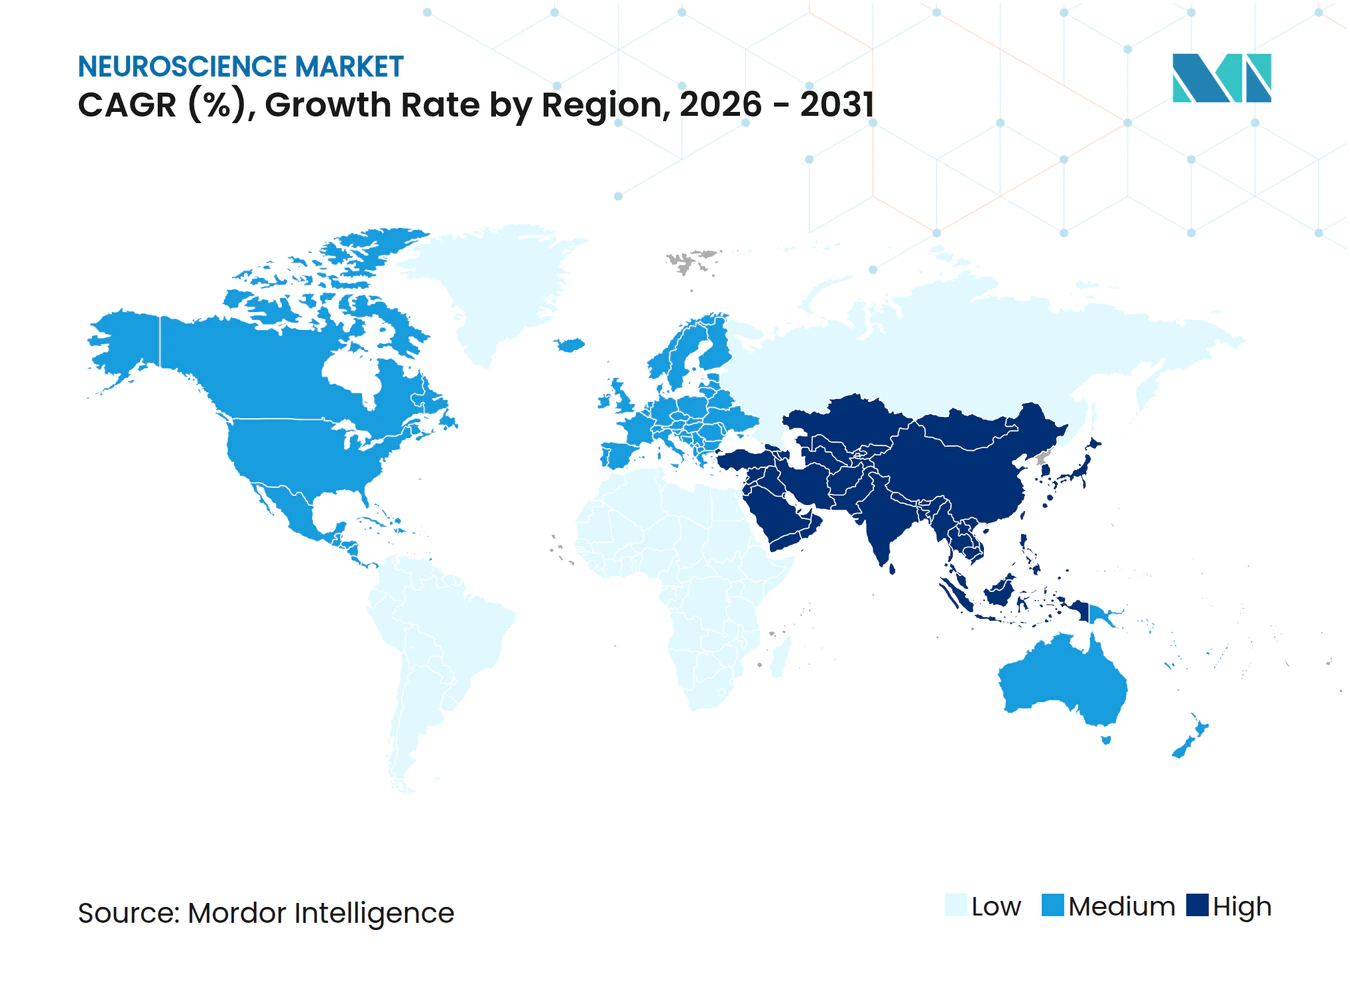
- Par géographie, l'Amérique du Nord détenait 41,90 % de la taille du marché des neurosciences en 2025, tandis que l'Asie-Pacifique enregistre le CAGR projeté le plus élevé à 6,97 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des troubles neurodégénératifs | +1.8% | Mondial — plus marqué en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Avancées technologiques en neuroimagerie à champ élevé (7 T et plus) | +1.2% | L'Amérique du Nord et l'UE sont en tête ; l'APAC suit | Moyen terme (2-4 ans) |
| Plateformes d'intégration de données multimodales pilotées par l'IA | +1.0% | Mondial ; adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Miniaturisation de la neuro-électronique pour la surveillance à domicile | +0.8% | Mondial ; adoption grand public d'abord en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Vague de commercialisation des interfaces cerveau-ordinateur | +0.7% | L'Amérique du Nord est en tête ; la Chine et l'UE accélèrent | Long terme (≥ 4 ans) |
| Croissance des subventions publiques et privées en R&D dans le domaine des neurosciences | +0.6% | Concentrée aux États-Unis, en Chine et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles neurodégénératifs
Les affections neurologiques ont touché 3,4 milliards de personnes en 2024, soit 43,1 % de la population mondiale, et sont responsables de 443 millions d'années de vie ajustées sur l'incapacité. La prévalence des maladies a augmenté de 18,2 % entre 1990 et 2024 et devrait croître de 22 % d'ici 2050, avec le seul nombre de cas de Parkinson attendu à 25,2 millions. Les systèmes améliorés par l'IA atteignent désormais une précision diagnostique de 96 % pour la maladie de Parkinson, illustrant comment des outils avancés peuvent réduire les coûts de soins à long terme tout en améliorant les résultats. Le vieillissement démographique en Asie de l'Est et en Europe intensifie la demande de diagnostics précoces et de parcours de soins individualisés. Les planificateurs des systèmes de santé accordent de plus en plus la priorité aux programmes de neurologie préventive, soutenant l'approvisionnement soutenu en équipements d'imagerie et de stimulation dans les établissements publics et privés.
Avancées technologiques en neuroimagerie à champ élevé (7 T et plus)
L'IRM à ultra-haut champ révèle des informations microstructurales inaccessibles à des intensités inférieures, permettant aux cliniciens de localiser plus tôt les foyers épileptogènes et les lésions microvasculaires. Les plateformes 7 T homologuées par la FDA sont désormais opérationnelles en Amérique du Nord et en Europe, tandis que le système Iseult à 11,7 T démontre une résolution de 0,19 mm pour la recherche de pointe[2]. Les courbes de coûts commencent à baisser à mesure que les fournisseurs affinent la conception des aimants et les exigences d'installation. De nouveaux contrastes d'imagerie et modes fonctionnels — notamment la cartographie du sodium et de la kurtose de diffusion — améliorent le diagnostic différentiel dans les domaines de l'AVC, de la sclérose en plaques et de la neuro-oncologie. Les autorités réglementaires ont publié des directives de sécurité spécifiques, renforçant la confiance des cliniciens et accélérant les cycles d'approvisionnement hospitalier.
Plateformes d'intégration de données multimodales pilotées par l'IA
Des algorithmes dédiés fusionnent les données EEG, IRMf, génomiques et les dossiers cliniques pour présenter des portraits neuronaux cohérents, une capacité illustrée par le cadre NeuroBind qui améliore les performances des tâches grâce à des représentations unifiées. Les grands modèles de langage entraînés sur des cas de neurologie surpassent désormais les praticiens expérimentés lors d'évaluations en aveugle. Des outils peropératoires tels que FastGlioma classifient les tissus malins en 10 secondes avec une précision de 92 %, réduisant ainsi les durées d'intervention. Les plateformes d'IA apportent également des bénéfices en retour, les connaissances en neurosciences façonnant les architectures d'apprentissage automatique de nouvelle génération. L'analyse en mode cloud étend le soutien avancé à la décision aux centres de taille moyenne, démocratisant l'accès à une interprétation sophistiquée autrefois réservée aux hôpitaux universitaires.
Miniaturisation de la neuro-électronique pour la surveillance à domicile
Les systèmes EEG intra-auriculaires et à clip sur lunettes fournissent des enregistrements de qualité clinique sans appareillage encombrant, permettant un suivi continu des biomarqueurs de la maladie d'Alzheimer liés au sommeil. Les personnes atteintes d'épilepsie bénéficient de prévisions quotidiennes de probabilité de crises grâce à un EEG portable ultra-longue durée répondant aux critères de qualité du signal. Les avancées dans les substrats flexibles et les électrodes adaptées au cuir chevelu améliorent l'inclusivité auprès de populations diverses. Les autorités réglementaires disposent désormais d'équipes d'examen dédiées aux dispositifs neurologiques portables, facilitant la commercialisation. À mesure que les volumes de production augmentent, les coûts unitaires diminuent, ouvrant des canaux de vente au détail et de télésanté qui élargissent le marché global des neurosciences.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des systèmes d'imagerie et de stimulation avancés | -1.4% | Mondial, avec l'impact le plus fort dans les marchés émergents et les établissements de santé de petite taille | Moyen terme (2-4 ans) |
| Obstacles éthiques et réglementaires liés aux neurotechnologies invasives | -0.9% | Mondial, avec des cadres réglementaires variables selon les régions | Long terme (≥ 4 ans) |
| Préoccupations relatives à la confidentialité des données dans la neuroanalyse en mode cloud | -0.6% | Mondial, avec l'impact le plus fort dans l'UE sous le RGPD et les régions à réglementation similaire axée sur la vie privée | Moyen terme (2-4 ans) |
| Pénurie de neuro-spécialistes qualifiés dans les marchés émergents | -0.5% | Marchés émergents en APAC, en Afrique et en Amérique latine, avec des effets de débordement à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des systèmes d'imagerie et de stimulation avancés
Un IRM 3 T de pointe affiche un coût d'acquisition proche de 3,2 millions USD, tandis que les plateformes 7 T dépassent largement ce chiffre, mettant à rude épreuve les budgets des hôpitaux contraints financièrement. Les frais d'utilisation horaire des scanners s'élèvent à 480-835 USD, reflétant les coûts de maintenance, d'hélium et de contrats de service. L'IRM portable à 64 mT, dont le prix avoisine 200 000 USD, ne couvre qu'un nombre limité d'indications cliniques. L'implantation de la stimulation cérébrale profonde reste financièrement inaccessible pour les patients à faibles revenus malgré les politiques de remboursement, et la pénurie de neurochirurgiens aggrave les délais d'attente. Des modèles d'approvisionnement innovants tels que les accords de paiement à l'acte et les partenariats de crédit-bail public-privé émergent pour diffuser le risque de propriété et accélérer l'adoption.
Obstacles éthiques et réglementaires liés aux neurotechnologies invasives
Les codes de dispositifs existants n'avaient pas anticipé les flux de données neurales, ce qui a conduit les autorités réglementaires à élaborer de nouvelles règles sur la confidentialité mentale et le soutien à long terme des patients. La loi européenne sur l'IA introduit une classification obligatoire des risques et une surveillance post-commercialisation pour les neurodispositifs, ce qui pourrait allonger les délais de mise sur le marché. Le RGPD complique davantage les essais multinationaux en restreignant le transfert transfrontalier de données brutes cérébrales. Des cas passés où des fabricants de dispositifs ont cessé leurs activités en laissant des utilisateurs implantés sans soutien mettent en lumière l'importance cruciale des garanties de continuité des soins. Les propositions de neuro-surveillance en milieu professionnel suscitent des débats sur la liberté cognitive, entraînant une surveillance accrue. Les autorités réglementaires répondent par des voies d'accès accéléré pour les dispositifs innovants et des approbations conditionnelles liées à la collecte de données post-commercialisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les instruments portent la vague d'innovationEn 2025, les instruments ont généré près de la moitié du chiffre d'affaires global en sécurisant 48,55 % de la part du marché des neurosciences. Les plateformes à forte intensité capitalistique telles que l'IRM 7 T, les stimulateurs cérébraux profonds adaptatifs et l'EEG haute densité dominent les budgets d'approvisionnement et soutiennent la trajectoire d'expansion de la taille du marché des neurosciences. Les logiciels et services progressent le plus rapidement à un CAGR de 6,11 %, les offres d'analyse en mode cloud, les tableaux de bord de visualisation en temps réel et les algorithmes en tant que service libérant une valeur incrémentale à partir du matériel installé. Les consommables maintiennent une demande stable liée au volume des analyses moléculaires et des tests d'électrophysiologie.
Une évolution vers des contrats basés sur les résultats incite les fournisseurs à associer des capacités logicielles à la maintenance matérielle, lissant les dépenses annuelles pour les prestataires. Le système BrainSense de Medtronic, homologué en 2025, illustre un modèle matériel-plus-algorithme dans lequel des sondes implantées transmettent en continu des données neurales à un logiciel de contrôle adaptatif pour la prise en charge de la maladie de Parkinson. Les autorités réglementaires publient désormais des classifications dédiées aux applications de programmation de stimulation cérébrale, encourageant les éditeurs de logiciels indépendants spécialisés. À mesure que les hôpitaux privilégient les flux de travail intégrés, la demande se déplace des instruments autonomes vers des écosystèmes modulaires unissant acquisition, traitement et suivi à distance.



Par technologie :
la neuroimagerie conserve sa position dominante mais la stimulation accélèreLa neuroimagerie a capté 41,82 % du chiffre d'affaires 2025, consolidant sa position de modalité de référence au sein du marché des neurosciences au sens large. La croissance découle de l'élargissement des indications cliniques pour les scanners 7 T, de l'intégration de combinaisons IRMf-IRMf proche infrarouge, et de la disponibilité de systèmes de gradient spécialisés atteignant une intensité de 500 mT/m pour la connectomique. La neurostimulation, cependant, progresse le plus rapidement à un CAGR de 6,33 %, portée par les approbations de la stimulation cérébrale profonde adaptative dans les troubles du mouvement et l'élargissement de la couverture de la stimulation magnétique transcrânienne pour la dépression.
L'électrophysiologie bénéficie de la miniaturisation des capteurs sans fil, rendant la surveillance à long terme pratique en dehors des centres tertiaires. Les analyses moléculaires et cellulaires suivent les mécanismes sous-jacents des maladies, soutenant les essais de médecine de précision qui s'appuient sur des biomarqueurs dérivés simultanément de l'imagerie et de la stimulation. Les organismes de normalisation continuent d'affiner les normes de sécurité CEI, offrant aux administrateurs des systèmes de santé des lignes directrices plus claires et accélérant les décisions de planification des investissements.
Par application :
les diagnostics en tête tandis que la surveillance thérapeutique gagne du terrainLes fonctions de diagnostic ont représenté 48,78 % du chiffre d'affaires 2025, la détection précoce restant la pierre angulaire d'une prise en charge neurologique rentable. Les comptes rendus augmentés par l'IA rationalisent le flux de travail des radiologues et améliorent le rendement diagnostique, renforçant la part dominante. La surveillance thérapeutique affiche un CAGR de 6,55 % jusqu'en 2031 et s'appuie de plus en plus sur des systèmes en boucle fermée qui ajustent automatiquement l'intensité de la stimulation en fonction du retour neural continu, illustrant la convergence des diagnostics et de la thérapie dans un seul flux de travail.
La recherche académique et translationnelle bénéficie d'un soutien stable de programmes de subventions de plusieurs milliards de dollars à l'échelle mondiale, soutenant la taille du marché des neurosciences pour les instruments de haute précision. Les pipelines pharmaceutiques et biotechnologiques s'appuient sur des lectures multimodales pour valider l'efficacité des médicaments, créant des opportunités de vente croisée pour les kits d'analyse intégrés imagerie-biofluide. Les biomarqueurs numériques dérivés des dispositifs portables comblent davantage le fossé entre la clinique et le domicile, permettant des évaluations d'efficacité sur 24 heures.

Par utilisateur final :
la domination hospitalière face à la dynamique des laboratoiresLes hôpitaux et cliniques ont contrôlé 47,30 % du chiffre d'affaires sectoriel en 2025, déployant des suites complexes de neuro-imagerie et des blocs opératoires de neurostimulation chirurgicale. Les laboratoires de diagnostic enregistrent désormais le CAGR le plus élevé à 6,78 %, les payeurs approuvant les tests centralisés à plus grand volume pour des raisons d'efficacité des coûts. Les centres académiques gagnent en importance stratégique grâce à des expansions de programmes financés par des subventions, telles que le programme NeuroTech Training de Stanford, qui cultivent les talents de la prochaine génération.
Les commanditaires pharmaceutiques externalisent la mesure des biomarqueurs à des laboratoires spécialisés, stimulant la demande de services d'analyse EEG à haut débit et d'analyses par radioligands. Les services de télé-neurologie étendent l'influence hospitalière au-delà des murs physiques, tandis que les dispositifs portables permettent aux cliniques communautaires de proposer un dépistage neurologique de base, élargissant ainsi l'empreinte globale du marché des neurosciences.
Analyse géographique
Marché des neurosciences en Amérique du Nord
L'Amérique du Nord a dominé le secteur avec une part de revenus de 41,90 % en 2025, les politiques de remboursement robustes et les homologations précoces de la FDA favorisant une adoption rapide des technologies. Le financement continu de l'initiative BRAIN des NIH à hauteur de 400 millions USD par an soutient un pipeline d'innovation dynamique. Les réseaux de prestataires intègrent de plus en plus la stimulation cérébrale profonde adaptative et l'EEG portable dans les parcours de soins standard, renforçant le leadership régional.
Marché des neurosciences en APAC
L'Asie-Pacifique progresse à un CAGR de 6,97 % grâce à des programmes nationaux ambitieux et à une population vieillissante importante. Le plan directeur politique de la Chine pour les interfaces cerveau-ordinateur soutient l'accélération des essais cliniques et l'afflux croissant de capitaux. Les fabricants japonais appliquent leur expertise en robotique et en imagerie à la conception d'aimants de nouvelle génération, tandis que l'Inde oriente ses allocations en matière d'infrastructure de santé vers les hôpitaux de soins tertiaires, élargissant l'accès au marché à travers les niveaux socio-économiques.
Marché des neurosciences en EMEA
L'Europe maintient une croissance équilibrée soutenue par la loi européenne sur l'IA qui codifie les obligations de sécurité et de performance, renforçant la certitude des investisseurs. Les approbations de l'EMA pour de nouvelles thérapeutiques, telles que la pridopidine pour la maladie de Huntington, stimulent la demande diagnostique complémentaire. Les marchés du Moyen-Orient et d'Afrique restent naissants mais bénéficient du soutien au développement international pour atténuer les pénuries de neurochirurgiens, qui s'établissent actuellement à 0,12 pour 100 000 habitants dans les pays à faible revenu contre 2,44 dans les pays à revenu élevé.
Paysage réglementaire
Les instruments de neurosciences, les systèmes de neurostimulation et les logiciels de neuroanalyse sont réglementés principalement en tant que dispositifs médicaux, les voies d'approbation variant selon la classe de risque et la région. Aux États-Unis, les dispositifs neurologiques sont réglementés par les autorités de la FDA en matière de dispositifs médicaux, avec des classifications de dispositifs neurologiques relevant du 21 CFR Partie 882. Les fabricants doivent également aligner leurs systèmes qualité sur les exigences de la FDA, notamment le Règlement sur le système de management de la qualité (QMSR) entré en vigueur le 2 février 2026. La mise à jour a renforcé les exigences de documentation et de conformité du cycle de vie pour les systèmes complexes tels que les implantables et les plateformes de neuromodulation connectées.
En Europe, le Règlement (UE) 2017/745 (RDM) reste le cadre de référence pour les neurodispositifs, avec une version mise à jour en vigueur depuis le 1er janvier 2026. Il influence les exigences en matière de preuves cliniques, de surveillance post-commercialisation et de documentation technique pour les produits de neuromodulation implantables et non invasifs. Le Règlement délégué de la Commission (UE) 2026/1359 (adopté le 20 mars 2026) modifie les détails du RDM relatifs à la liste de certains dispositifs implantables de classe IIb et aux exemptions d'évaluation de la documentation technique associée, reflétant les efforts continus de l'UE pour affiner la charge administrative tout en maintenant les exigences de sécurité pour les implants à risque plus élevé utilisés en neurologie.
Analyse de la chaîne de valeur
La chaîne de valeur des neurosciences s'étend des composants en amont, à la fabrication et à la conformité qualité en milieu de chaîne, jusqu'à la distribution en aval via les canaux cliniques. Les intrants en amont comprennent les aimants à champ élevé et les gradients pour l'IRM, les détecteurs et les flux de travail des radiotraceurs pour la TEP, les électrodes et les boîtiers hermétiques pour les implantables, et l'électronique médicale telle que les puces frontales analogiques. Le travail en milieu de chaîne est centré sur la fabrication et la conformité qualité, notamment les processus ISO 13485 pour les systèmes implantables et les dispositifs portables de qualité clinique, tandis que l'activité en aval passe par les canaux d'équipements hospitaliers lourds, les programmes de neurochirurgie, les cliniques de neurologie et les laboratoires de diagnostic spécialisés.
Dans les interfaces cerveau-ordinateur invasives et la neuromodulation de nouvelle génération, la chaîne est de plus en plus modulaire. Les développeurs en phase clinique s'appuient sur des fournisseurs spécialisés et des organisations de développement et de fabrication sous contrat (CDMO) pour les réseaux d'électrodes, la microfabrication et l'assemblage, plutôt que de construire une fabrication intégrée en interne. Les délais de construction peuvent s'allonger lorsque l'accès à des capacités de salle blanche certifiées, à un approvisionnement qualifié en puces médicales et à une production d'électrodes de haute précision est limité. CorTec (CDMO en neurotechnologie implantable) et Precision BioMEMS (capacité de fabrication de réseaux de microélectrodes) illustrent cette couche de fabrication spécialisée qui aide les entreprises de dispositifs à passer des études de faisabilité au déploiement clinique élargi. Du côté de la commercialisation, les jalons réglementaires de 2026 pour les systèmes spécifiques à une condition et adaptatifs, notamment l'approbation FDA du Neurovalens Modius Spero pour le SSPT et l'activité de marquage CE pour les plateformes de stimulation cérébrale profonde adaptative, élèvent également le rôle de l'infrastructure post-commercialisation, des réseaux de services et de la gouvernance des mises à jour logicielles dans le cadre de la chaîne de valeur totale.
Paysage concurrentiel
Concentration du Marché
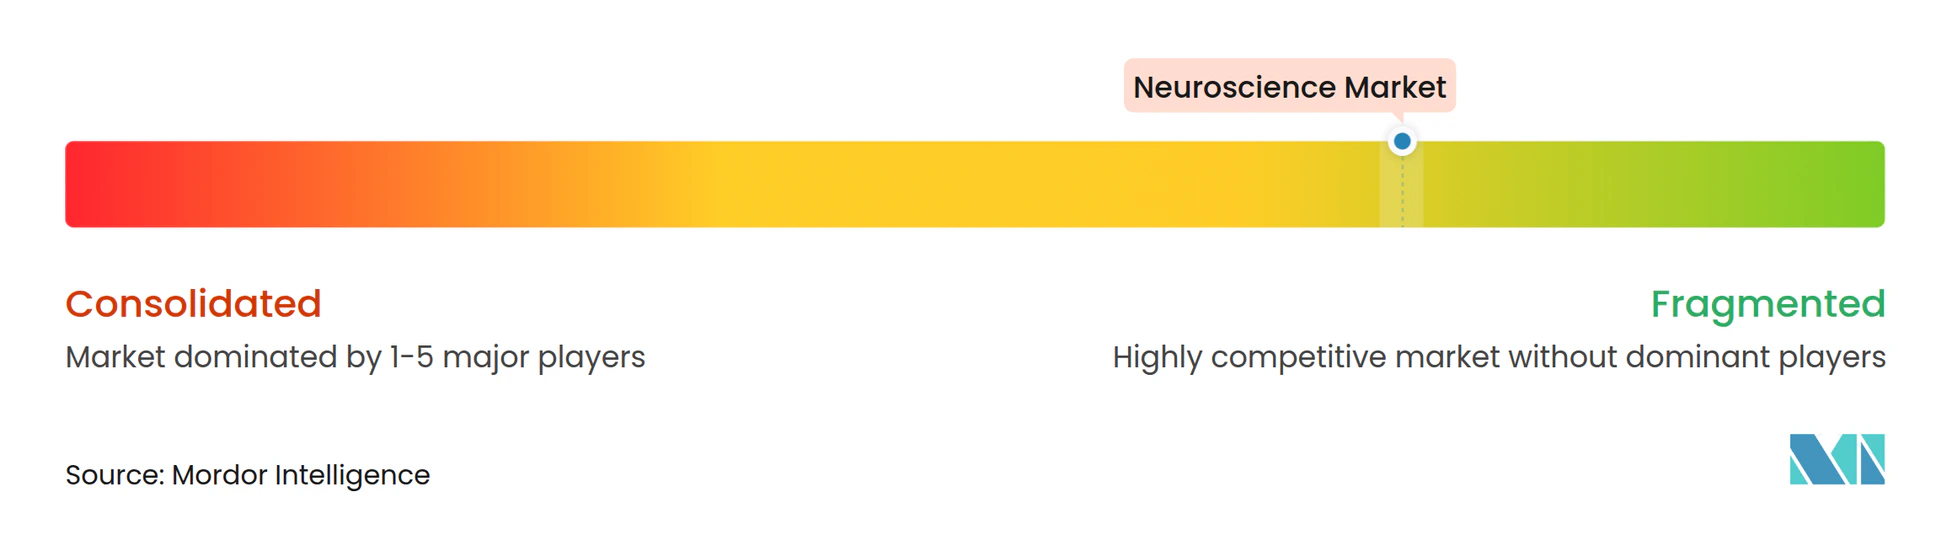
Le marché des neurosciences présente une concentration modérée, les principaux fournisseurs se différenciant par des algorithmes propriétaires, des capacités multimodales et la rapidité réglementaire. La stimulation cérébrale profonde adaptative de Medtronic marque le premier déploiement à grande échelle de la neurostimulation en boucle fermée, au service de plus de 40 000 patients dans le monde. GE HealthCare et Siemens Healthineers affinent les aimants à faible consommation d'hélium et les séquences d'acquisition rapide qui réduisent le temps de scan total et les coûts opérationnels. Bruker et Zeiss ciblent les niches d'imagerie préclinique et de microscopie, élargissant la diversité des revenus.
Les fusions stratégiques se poursuivent : Boston Scientific a acquis le spécialiste de la neuromodulation en santé pelvienne Axonics pour une couverture d'indications élargie ; Globus Medical a acquis Nevro pour intégrer les plateformes de stimulation spinale et crânienne. Les communiqués de presse des entreprises confirment les synergies de ventes attendues et les plans de distribution multicanaux. Des start-ups comme Precision Neuroscience et Neuralink poursuivent des formats d'interfaces cerveau-ordinateur minimalement invasifs avec des délais réglementaires accélérés grâce aux voies d'accès accéléré pour les dispositifs innovants aux États-Unis.
La dynamique concurrentielle met désormais l'accent sur les partenariats en matière d'IA, l'infrastructure native en mode cloud et les contrats de service sur le cycle de vie plutôt que sur le seul matériel. Les fournisseurs proposant des écosystèmes interopérables avec des garanties de résultats gagnent du terrain auprès des systèmes hospitaliers soucieux des coûts. Parallèlement, les outils open source et les référentiels de code mondiaux abaissent les barrières à l'entrée pour les petites entreprises, intensifiant la rivalité dans les logiciels d'analyse et de couche applicative.
Leaders du secteur des neurosciences
-
GE Healthcare
-
Siemens Healthineers
-
Medtronic PLC
-
Abbott Laboratories
-
Boston Scientific Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des neurosciences Entreprises couvertes dans ce rapport
- Medtronic
- GE HealthCare Technologies Inc.
- Abbott Laboratories
- Boston Scientific
- Siemens Healthineers
- Koninklijke Philips
- Thermo Fisher Scientific
- Nihon Kohden
- Hitachi
- FUJIFILM
- Bruker
- Carl Zeiss
- Bio-Rad Laboratories
- Revvity
- Compumedics
- Alpha Omega Engineering Ltd.
- Axion BioSystems Inc.
- Blackrock Neurotech
Opportunités de marché et perspectives d'avenir
Les opportunités sont concentrées dans la neuromodulation en boucle fermée et les flux de travail cliniques définis par logiciel qui combinent détection, analyse et thérapie en un seul parcours de soins. Le marché dispose déjà de preuves concrètes dans les domaines de l'épilepsie, de la dépression et du SSPT : NeuroPace a reçu l'approbation de la FDA pour son assistant ECoG (mai 2026) afin de faire progresser les soins de l'épilepsie pilotés par l'IA, Neurolief a reçu l'approbation PMA de la FDA pour une thérapie de neuromodulation à domicile pour le trouble dépressif majeur (janvier 2026), et Neurovalens a reçu l'approbation de la FDA pour le Modius Spero pour le SSPT (juillet 2026). Ensemble, ces approbations indiquent un espace blanc pour les plateformes intégrées qui connectent le matériel de neuromodulation avec le soutien à la décision destiné aux cliniciens et la gestion longitudinale des données des patients, où la personnalisation de la thérapie et la surveillance peuvent réduire la charge des cliniques.
Un deuxième domaine d'opportunité est l'expansion de l'infrastructure de recherche translationnelle et clinique qui alimente de nouveaux pipelines de produits en imagerie, stimulation et interfaces cerveau-ordinateur. Le budget de l'initiative BRAIN des NIH pour l'exercice 2026 de 429 millions USD soutient le développement et la validation d'outils pouvant se traduire par l'approvisionnement en neuroimagerie avancée, en électrophysiologie et en plateformes d'intégration de données dans les centres médicaux universitaires et les hôpitaux affiliés. Dans le même temps, la fabrication basée sur des partenariats et l'approvisionnement en composants dans les interfaces cerveau-ordinateur invasives, y compris les accords d'approvisionnement en silicium commercial, créent des opportunités supplémentaires pour les fournisseurs qualifiés, les CDMO et les éditeurs de logiciels afin de répondre aux exigences médicales tout en aidant les développeurs de dispositifs à passer au-delà de la production pilote et des déploiements dans un seul centre.
Développements industriels récents dans Marché des neurosciences
- Juin 2026 : Medtronic a lancé la plateforme logicielle GAiTEWAY pour connecter la planification chirurgicale pilotée par l'IA, les informations et les analyses au sein de son écosystème AiBLE. Cette version renforce l'évolution du marché vers des plateformes numériques intégrées qui vont au-delà du matériel neurochirurgical autonome en reliant la planification, le flux de travail peropératoire et les données postopératoires.
- Février 2025 : Medtronic a obtenu l'approbation de la FDA américaine pour la stimulation cérébrale profonde adaptative BrainSense pour les personnes atteintes de la maladie de Parkinson. L'approbation a renforcé la voie de commercialisation pour les modèles de thérapie en boucle fermée avec détection intégrée qui combinent le matériel implanté avec la programmation algorithmique et la surveillance continue.
- Octobre 2024 : ADx NeuroSciences s'est associé à Alamar Biosciences pour développer des solutions d'analyse de biomarqueurs personnalisées utilisant la plateforme NULISA et le système ARGO HT. La collaboration soutient des flux de travail de neuro-biomarqueurs à plus haute sensibilité qui peuvent accélérer le développement thérapeutique et élargir la demande de capacités d'analyse moléculaire et cellulaire avancées dans les laboratoires axés sur la neurologie.
Marché des neurosciences Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des neurosciences est traité comme le chiffre d'affaires généré par les outils, les consommables, et les logiciels et services de soutien utilisés pour étudier, imager, surveiller et diagnostiquer le cerveau et le système nerveux dans des contextes de recherche et cliniques.
Exclusions du périmètre : nous excluons l'infrastructure hospitalière générale, les équipements de laboratoire non liés aux neurosciences utilisés pour des travaux de biologie générale, et les soins purement psychiatriques qui ne sont pas liés aux technologies ou aux tests de neurosciences.
Aperçu de la segmentation
- Par produit
- Instruments
- Consommables (réactifs, anticorps, kits d'analyse)
- Logiciels et services
- Par technologie
- Neuroimagerie (IRM, TEP, TDM, MEG)
- Neurostimulation / Neuromodulation
- Électrophysiologie (EEG, ECoG, EMG)
- Analyses moléculaires et cellulaires
- Par application
- Recherche et académique
- Diagnostics
- Surveillance thérapeutique
- Par utilisateur final
- Hôpitaux et cliniques
- Laboratoires de diagnostic
- Entreprises pharmaceutiques et biotechnologiques
- Instituts académiques et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- GCC
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour construire la carte de base du marché, nous partons de sources publiques, non payantes, qui aident à confirmer les signaux de demande et le contexte opérationnel. Les données proviennent de sources telles que l'Organisation mondiale de la Santé pour la charge des maladies neurologiques, le CDC américain pour les marqueurs épidémiologiques, les NIH pour l'orientation de la recherche financée, et l'OCDE pour les indicateurs des systèmes de santé qui influencent les tests et l'adoption.
Nous examinons également des sources telles que les bases de données publiques de la FDA américaine pour les autorisations de dispositifs, les registres d'essais cliniques pour l'orientation du pipeline, et les statistiques douanières et commerciales pour les principaux mouvements d'équipements et de consommables là où cela est pertinent. Les rapports annuels des entreprises, les présentations aux investisseurs, les revues à comité de lecture et les communiqués de presse réputés sont utilisés pour suivre les cycles de produits et les tendances de prix. Dans quelques cas, des abonnements payants pour les données financières des entreprises et les bases de données de brevets sont utilisés pour accélérer les vérifications croisées, bien que le modèle ne dépende d'aucune source payante unique. Cette liste n'est pas exhaustive, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester les hypothèses du modèle que la recherche documentaire ne peut pas pleinement répondre, notamment sur le rythme d'adoption, le comportement d'achat et la façon dont les budgets sont alloués entre les instruments, les consommables et les logiciels. Nous nous entretenons avec un mélange de fabricants, de distributeurs, de parties prenantes hospitalières et de laboratoires, et d'utilisateurs de recherche en APAC, EMEA et dans les Amériques afin que le modèle reflète les comportements réels d'achat et d'utilisation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 12 % | APAC : 40 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 36 % |
| Acteurs plus petits : 18 % | Responsables : 57 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstruit le bassin de demande à partir de l'adoption technologique et de l'activité clinique et de recherche, qui est ensuite traduite en dépenses pour les outils et consommables utilisés dans les flux de travail des neurosciences. En pratique, le modèle est guidé par des variables telles que les indicateurs de prévalence des maladies neurologiques, les volumes de procédures de neuroimagerie et d'électrophysiologie, l'orientation du financement de la recherche, les cycles de remplacement de la base installée pour les instruments clés, et la consommation typique de consommables par système actif.
Une fois les totaux formés, ils sont vérifiés à l'aide d'approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par des volumes d'expédition ou d'installation estimés, et des vérifications de canal sur les taux de consommation des consommables. Lorsque la couverture est inégale par pays, les lacunes sont comblées en utilisant des indicateurs de substitution tels que l'intensité des dépenses de santé, le nombre de laboratoires et d'hôpitaux pertinents, et les courbes d'adoption des marchés homologues, avant que les hypothèses ne soient examinées avec les retours des entretiens. Les prévisions utilisent une analyse de scénarios soutenue par des lignes de tendance à partir de la base historique, puis les scénarios sont ajustés en utilisant le consensus d'experts sur les cycles de financement, les délais d'achat et les mises à niveau technologiques.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs passes, en commençant par des vérifications de cohérence interne, puis en recoupant les résultats avec des signaux indépendants tels que la croissance des procédures, l'orientation du financement et les schémas d'importation pour les principales catégories d'équipements. Si une région ou une ligne technologique présente un saut inhabituel, les moteurs sont réexaminés et, si nécessaire, les hypothèses sont retestées par une consultation d'experts de suivi.
Avant la publication, le modèle et ses hypothèses font l'objet d'un examen analytique structuré afin que l'arithmétique, la logique des unités et le calendrier des devises soient cohérents sur l'ensemble de la série chronologique. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants susceptibles de modifier la demande ou les prix se produisent. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Comparaison de la taille du marché des neurosciences de Mordor Intelligence avec d'autres estimations publiées
Les différentes valeurs publiées du marché des neurosciences peuvent sembler très éloignées les unes des autres, car le terme neurosciences est appliqué à différents ensembles de produits, et parce que les entreprises peuvent ancrer leurs calculs sur des années de base et des hypothèses de prix différentes. Nous observons également des différences lorsqu'une étude utilise des définitions technologiques plus larges, ou lorsque le calendrier de conversion des devises et le traitement de l'inflation ne sont pas alignés.
Certaines estimations semblent regrouper des domaines adjacents tels que les thérapeutiques neurologiques générales ou les outils de recherche en sciences de la vie plus larges dans le même chiffre, ce qui pousse naturellement le total à la hausse. Chez Mordor Intelligence, le décompte est limité aux technologies de neurosciences et à leurs consommables, logiciels et services associés, et les revenus des médicaments et les dépenses générales de laboratoire qui ne sont pas spécifiques aux neurosciences sont maintenus en dehors du total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 41,21 milliards USD (2026) | |
| Consultance mondiale A | 44,65 milliards USD (2023) | Utilise une année de base différente et peut capturer un bassin de revenus plus large en traitant le marché comme des dépenses plus larges en neurosciences sur des prix d'années antérieures, ce qui peut augmenter les totaux par rapport à un décompte lié à la technologie d'une année ultérieure. |
| Éditeur sectoriel B | 37,12 milliards USD (2024) | S'appuie sur une vision des composants plus étroite et une fenêtre de prévision différente, et certaines parties des logiciels et services peuvent être sous-comptées si elles sont liées à des systèmes déjà installés plutôt qu'enregistrées comme des postes distincts. |
Considérés ensemble, l'écart s'explique principalement par ce qui est comptabilisé et l'année à laquelle les prix et les volumes sont ancrés. Notre approche reste traçable car les totaux sont construits à partir d'indicateurs de demande clairs (activité des procédures, comportement de la base installée et orientation de la recherche) et vérifiés avec des données pratiques sur les prix et l'adoption issues des entretiens, ce qui rend le chiffre final plus facile à reproduire et à mettre à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des neurosciences en 2026 et quelle croissance est attendue ?
La taille du marché des neurosciences s'établit à 41,21 milliards USD en 2026 et devrait atteindre 55,18 milliards USD d'ici 2031, reflétant un CAGR de 6,05 %.
Quel segment croît le plus rapidement dans la catégorie des produits ?
Les logiciels et services, portés par l'analyse par IA et l'intégration en mode cloud, progressent à un CAGR de 6,11 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle la région en expansion la plus rapide ?
Les investissements gouvernementaux, la feuille de route de la Chine en matière d'interfaces cerveau-ordinateur et l'expansion de l'infrastructure de santé soutiennent un CAGR de 6,97 % en Asie-Pacifique.
Quelle technologie présente le plus grand potentiel futur ?
La neurostimulation progresse à un CAGR de 6,33 % grâce aux approbations de la stimulation cérébrale profonde adaptative et à l'élargissement des indications en matière de douleur et de psychiatrie.
Quel obstacle majeur freine l'adoption de l'imagerie avancée ?
Les dépenses d'investissement restent un obstacle, les systèmes IRM 7 T coûtant bien plus de 3 millions USD, bien que les modèles de crédit-bail et de paiement à l'acte atténuent la charge.
Comment les préoccupations éthiques autour des données cérébrales sont-elles traitées ?
De nouvelles dispositions dans la loi européenne sur l'IA et les exigences de surveillance post-commercialisation imposent des évaluations des risques, tandis que des agences comme la FDA accordent des autorisations conditionnelles dans le cadre des voies d'accès accéléré pour les dispositifs innovants.