
Taille et part du marché des tuyaux thermoplastiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.19 Milliards de dollars |
| Taille du Marché (2031) | 5.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tuyaux thermoplastiques par Mordor Intelligence
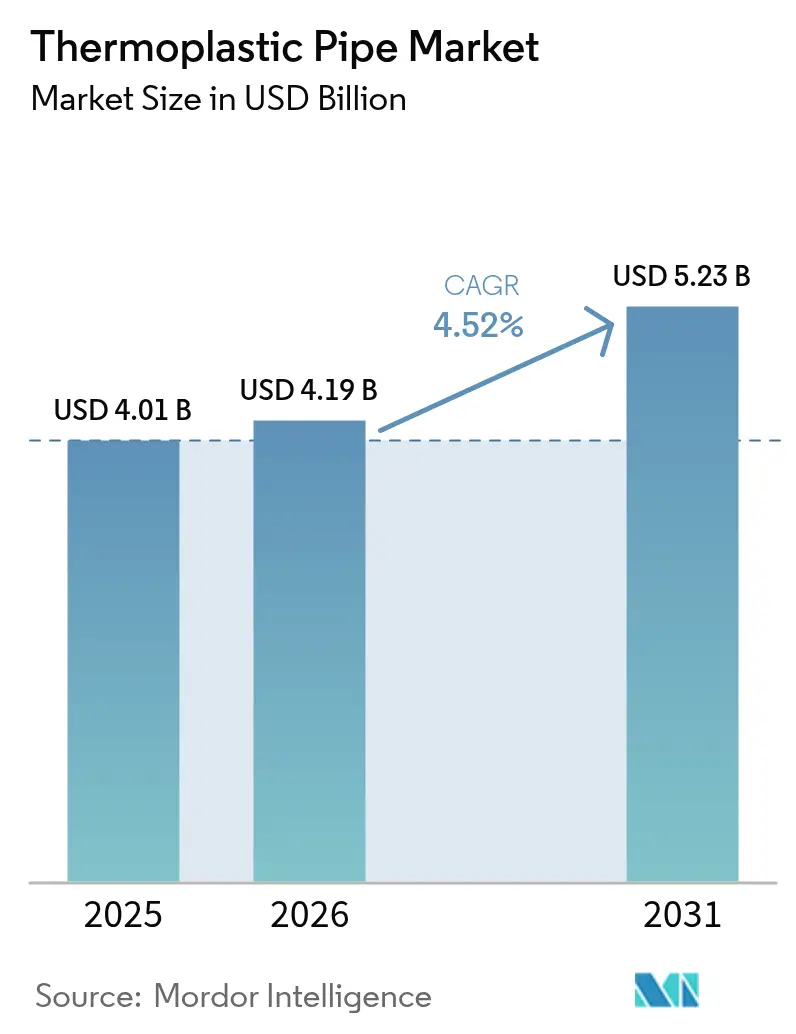
La taille du marché des tuyaux thermoplastiques devrait passer de 4,01 milliards USD en 2025 à 4,19 milliards USD en 2026 et devrait atteindre 5,23 milliards USD d'ici 2031 à un TCAC de 4,52 % sur la période 2026-2031.
Alors que les opérateurs des secteurs pétrolier, gazier, de l'eau et des industries de process font face à des exigences de contrôle de la corrosion de plus en plus strictes, ils continuent de réorienter leurs budgets d'investissement des pipelines en acier au carbone vers des polymères plus légers et non corrosifs qui raccourcissent les délais d'installation et prolongent la durée de vie des actifs. Des mesures réglementaires telles que la nouvelle règle sur les fuites de méthane du Département américain des Transports et le règlement 2024/1787 de l'UE sur les émissions de méthane dans le secteur de l'énergie accélèrent le cycle de remplacement en pénalisant les émissions fugitives tout en récompensant les matériaux à haute intégrité d'assemblage. La croissance rapide des populations urbaines en Asie-Pacifique (APAC) constitue un facteur supplémentaire : les gouvernements orientent leurs budgets d'infrastructure vers la modernisation des réseaux d'eau et d'assainissement, ouvrant de grands volumes d'appels d'offres spécifiant du polyéthylène (PE) ou du tuyau thermoplastique renforcé (RTP). Les opérateurs de champs en eaux profondes privilégient également le tuyau composite thermoplastique (TCP) car il élimine la corrosion et réduit les délais d'installation offshore jusqu'à 60 %, un avantage décisif lorsque les coûts journaliers d'une plateforme se chiffrent en centaines de milliers de dollars USD. Malgré ces aspects positifs, l'adoption reste sensible aux fluctuations des prix des résines indexées sur le pétrole et aux plafonds de pression-température de la plupart des polymères par rapport à l'acier, une contrainte qui limite la pénétration dans les niches à très hautes spécifications.
Principaux enseignements du rapport
- Par type de tuyau, le tuyau thermoplastique renforcé (RTP) était en tête avec 57,45 % de la part de marché en 2025 ; le tuyau composite thermoplastique (TCP) devrait se développer à un TCAC de 6,15 % jusqu'en 2031.
- Par type de polymère, le polyéthylène représentait 47,60 % de la taille du marché des tuyaux thermoplastiques en 2025, tandis que le fluorure de polyvinylidène (PVDF) devrait croître à un TCAC de 6,90 % entre 2026 et 2031.
- Par emplacement d'installation, les pipelines terrestres représentaient 51,60 % de la taille du marché des tuyaux thermoplastiques en 2025 ; les installations offshore/sous-marines devraient afficher le TCAC le plus rapide de 6,70 % jusqu'en 2031.
- Par application, le pétrole et le gaz contribuaient à hauteur de 61,30 % de la part de marché des tuyaux thermoplastiques en 2025 ; les industries chimiques et de process devraient enregistrer un TCAC de 6,40 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 45,60 % des parts de revenus en 2025, et la région devrait afficher un TCAC de 6,30 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Remplacement rapide des pipelines en acier corrodés | +1.20% | Amérique du Nord et Europe ; effets d'entraînement mondiaux | Moyen terme (2 à 4 ans) |
| Transition des opérateurs offshore vers le RTP/TCP | +0.80% | Golfe du Mexique, mer du Nord, Afrique de l'Ouest, Brésil, Guyana | Long terme (≥ 4 ans) |
| Essor urbain des infrastructures d'eau et d'assainissement en APAC | +1.10% | Inde, Japon, Indonésie, Vietnam, Thaïlande | Moyen terme (2 à 4 ans) |
| Renforcement de la réglementation sur les fuites de méthane | +0.70% | États-Unis et Union européenne | Court terme (≤ 2 ans) |
| Projets pilotes de pipelines thermoplastiques compatibles hydrogène | +0.40% | Union européenne et Japon | Long terme (≥ 4 ans) |
| Usines modulaires de CSC adoptant des canalisations de CO₂ | +0.30% | Clusters industrialisés en Amérique du Nord, Europe et Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remplacement rapide des pipelines en acier corrodés
Les municipalités et les opérateurs de transport intermédiaire font simultanément face à des actifs vieillissants installés lors de la vague de construction des années 1970 à 1990 ; la corrosion est désormais responsable d'environ 46 % des dépenses de maintenance non planifiée selon les audits de terrain sectoriels.(1)Source : ASME Digital Collection, « Economic Analysis of Corrosion in Water Pipelines », asme.org L'Agence américaine de protection de l'environnement estime que 630 milliards USD de modernisation des systèmes d'eau seront nécessaires d'ici 2045, dont une tranche de 115 milliards USD réservée aux réseaux d'eaux pluviales — des projets où le tuyau en PE et en polypropylène (PP) offre souvent des économies de 30 à 50 % sur le coût total installé par rapport à l'acier, car les bobines plus légères réduisent les heures de grue et les soudures sont remplacées par des raccords électro-soudés. Le chiffre d'affaires du premier trimestre 2025 d'Advanced Drainage Systems a progressé de 4,8 % pour atteindre 815,3 millions USD, avec les infrastructures comme principal moteur de croissance grâce au financement de la loi sur les investissements dans les infrastructures et l'emploi.
Transition des opérateurs offshore vers le RTP/TCP pour les conduites d'écoulement
Les prospects en eaux profondes s'étendent au-delà de 3 000 mètres dans les zones pré-salines du Brésil et dans les concessions de l'Atlantique occidental ; des pressions dépassant 10 000 psi et des niveaux de dioxyde de carbone provoquent une corrosion sous contrainte dans l'acier de qualité API standard. En 2025, Baker Hughes a remporté des contrats pour la fourniture de 77 km de tuyaux flexibles pour le champ Búzios de Petrobras, citant des gains d'efficacité de déploiement de 60 % par rapport aux canalisations en acier soudé.(2)Source : Baker Hughes, « Flexible Pipe Systems Portfolio », bakerhughes.com Le spécialiste néerlandais Strohm a décroché son plus grand contrat de TCP pour le projet Whiptail d'ExxonMobil, fabriquant 24 connecteurs pour une installation à 1 600 m de profondeur d'eau. L'enroulement en grande longueur permet une exécution par campagne avec moins de déplacements de navires, tandis que les carcasses non métalliques éliminent la surveillance de la corrosion — un avantage désormais quantifié dans le cadre des nouvelles règles de détection des fuites.
Essor des infrastructures urbaines d'eau et d'assainissement en APAC
L'urbanisation rapide dépasse les capacités des réseaux municipaux ; la Mission Jal Jeevan de l'Inde cible 148 millions de ménages ruraux avec des raccordements au robinet d'ici 2026, triplant la demande de tuyaux par rapport aux niveaux de 2021 selon les appels d'offres du Ministère du Jal Shakti. Le Plan de développement à moyen terme de l'Indonésie alloue plus de 30 milliards USD à des ouvrages hydrauliques résilients au changement climatique, en privilégiant les conduites principales en polyéthylène haute densité (PEHD) capables de tolérer les mouvements de terrain et l'air salin.(3)Source : OCDE, « Indonesia Climate-Resilient Infrastructure », oecd.org Le Ministère du Territoire, des Infrastructures, des Transports et du Tourisme du Japon pousse à la modernisation par les jumeaux numériques, favorisant le PE car les assemblages par fusion peuvent être surveillés via des étiquettes RFID pour une maintenance prédictive. La capacité chimique régionale devrait également presque doubler d'ici 2030, entraînant une demande annexe de tuyaux.
Projets pilotes de pipelines thermoplastiques compatibles hydrogène
Les premiers essais de distribution en Allemagne, aux Pays-Bas et au Japon s'appuient sur des variantes en PVDF ou PE-RT certifiées pour l'hydrogène à 100 % à 16 bar. En 2024, GF Piping Systems a introduit une gamme de tuyaux en PVDF classée à 140 °C, notant une demande des producteurs chimiques qui passent aux charges d'alimentation en hydrogène vert. La réussite des projets pilotes accélère les modernisations de réseaux plus larges au cours de la prochaine décennie.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des polymères indexés sur le pétrole brut | -0.90% | Mondial | Court terme (≤ 2 ans) |
| Limites de pression/température par rapport à l'acier | -0.60% | Régions à hautes spécifications dans le monde entier | Moyen terme (2 à 4 ans) |
| Cycles de qualification en eaux profondes lents | -0.30% | Golfe du Mexique, Brésil, Afrique de l'Ouest | Long terme (≥ 4 ans) |
| Conformité aux réglementations sur les microplastiques pour certaines résines | -0.20% | UE et Amérique du Nord, s'étendant à l'APAC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des polymères indexés sur le pétrole brut
Les coûts des résines suivent les charges d'alimentation en naphta et éthane, et 2025 a déjà connu des variations mensuelles supérieures à 15 % pour le PE et le PP en Amérique du Nord en raison d'arrêts d'usines et de goulots d'étranglement du fret. Sekisui Chemical a donc annoncé des hausses de prix catalogue de 15 % pour les tuyaux en PE pour eau potable à compter d'avril 2026. Une telle volatilité comprime les marges des entrepreneurs et entraîne souvent des retards dans les appels d'offres.
Limites de pression / température par rapport à l'acier
Les grades PE standard se dégradent fortement au-delà de 60 °C et fonctionnent rarement au-dessus de 16 bar, ce qui restreint leur utilisation dans les colonnes montantes à vapeur, géothermiques ou en ultra-grands fonds marins où l'acier reste dominant. Même le nouveau PE4710 plafonne à 1 000 psi de contrainte de conception, contre un plafond de plusieurs milliers de psi pour l'acier.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de tuyau :
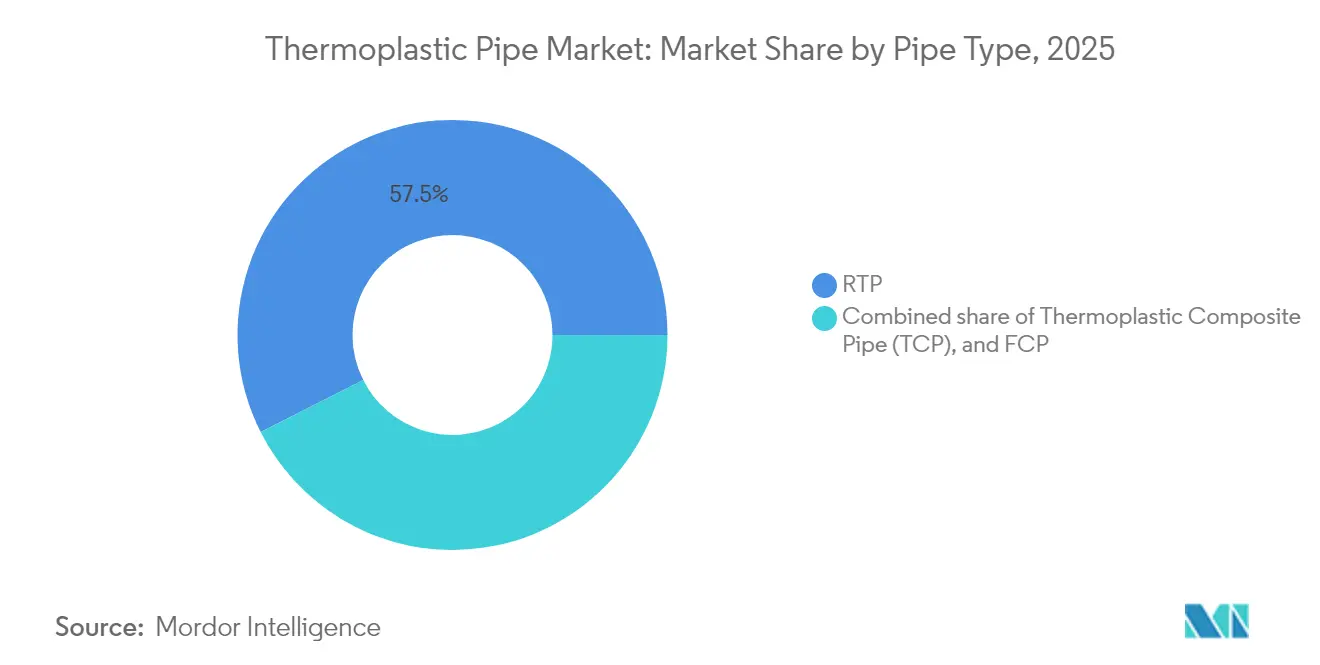
La domination du RTP face au défi d'innovation du TCPLe RTP a capté 57,45 % de la part de marché des tuyaux thermoplastiques en 2025 en raison de ses antécédents éprouvés pour les services en hydrocarbures à pression moyenne. La demande est soutenue par les remplacements de conduites de collecte de schiste en Amérique du Nord et les boucles d'injection d'eau terrestres au Moyen-Orient. Le TCP, bien que plus récent, affiche un TCAC de 6,15 % jusqu'en 2031, les développeurs en eaux profondes privilégiant son immunité à la corrosion et son faible empreinte carbone. La taille du marché des tuyaux thermoplastiques pour le TCP devrait atteindre 1,69 milliard USD d'ici 2031, contre une base de 1,18 milliard USD en 2025. Le lancement en 2024 par DNV de la norme de tuyau flexible composite hybride ST-F207 légitime davantage le TCP pour les applications de colonnes montantes à haute tension. Le tuyau composite flexible (FCP) reste une solution de niche pour l'intervention dynamique sur puits et les connecteurs d'ombilicaux sous-marins.
Sur les marchés où le coût total installé est le critère décisif, le RTP conserve un avantage car les bobines déroulables éliminent de nombreuses brides et soudures, réduisant la main-d'œuvre sur site jusqu'à 35 %. Mais lorsque les performances dans des conditions acides, haute pression ou haute température priment sur les dépenses d'investissement, le TCP remporte de plus en plus les commandes. Les opérateurs apprécient également sa réduction de l'empreinte carbone sur le cycle de vie — des études montrent une empreinte 50 % plus petite que les équivalents en acier au carbone, principalement en raison de charges navires plus légères et de moins d'étapes de fabrication. Sur l'horizon prévisionnel, la tarification compétitive et les relations avec les assureurs tiers détermineront la vitesse à laquelle le TCP réduit l'avance du RTP.


Par type de polymère :
La stabilité du PE face à l'innovation du PVDFLa part de 47,60 % du polyéthylène dans les revenus du marché des tuyaux thermoplastiques en 2025 reposait sur sa disponibilité universelle et ses techniques d'assemblage par fusion simples. Dans les réseaux d'eau, le PE-100 utilise des raccords électro-soudés qui réalisent les assemblages en quelques minutes, réduisant le risque de fuite et permettant des installations sans tranchée sous les voies très fréquentées. Néanmoins, la dynamique de croissance en valeur se situe dans le PVDF, affichant un TCAC de 6,90 % dans le sillage des essais compatibles hydrogène et des canalisations en salle blanche pour les semi-conducteurs. La taille du marché des tuyaux thermoplastiques attribuable au PVDF devrait passer de 505 millions USD en 2025 à 752 millions USD d'ici 2031. Le PVDF tolère 140 °C, résiste aux acides agressifs et présente une très faible perméabilité aux gaz, des caractéristiques mises en avant dans la marque SYGEF de GF Piping Systems.
Le polypropylène et le PVC/CPVC occupent des niveaux intermédiaires, servant des secteurs tels que l'alimentation en eau chaude et les boues minières où la température ou l'abrasion dépasse la zone de confort du PE, mais pas suffisamment pour justifier le PVDF ou le sulfure de polyphénylène (PPS). Le lancement en 2025 par Syensqo d'un PPS extrudable marque le premier véritable challenger pour les services à 200 °C, bien que l'adoption précoce reste limitée aux conduites de gas-lift de fond de puits spécialisées. La sélection des matériaux s'éloigne donc du modèle universel vers des mélanges spécifiques à chaque application, récompensant les fournisseurs capables d'associer les polymères à des outils d'installation et des protocoles d'inspection numérique.
Par emplacement d'installation :
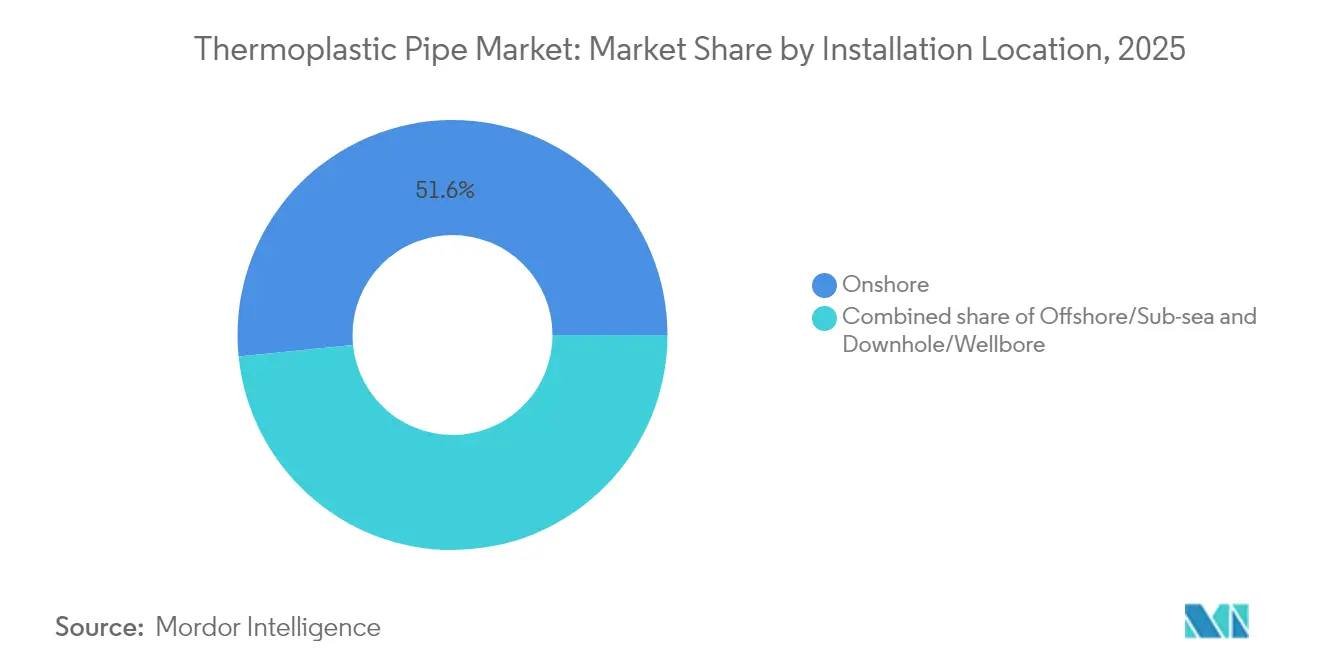
Stabilité terrestre versus croissance offshoreLes systèmes terrestres remplacent généralement l'acier hérité corrodé dans les réseaux de collecte, de distribution et d'alimentation en eau ; ils représentaient 51,60 % du chiffre d'affaires 2025, mais leur TCAC est plus lent à 3,7 %. En revanche, les conduites offshore/sous-marines, qui représentent actuellement 38,40 % des dépenses, progressent à 6,70 % car les programmes de développement de champs des compagnies pétrolières internationales et nationales se concentrent sur les eaux profondes et les réservoirs à haute teneur en CO₂. La taille du marché des tuyaux thermoplastiques pour les services offshore devrait avoisiner 2,26 milliards USD d'ici 2031, portée par les programmes de travaux de Petrobras, ExxonMobil et TotalEnergies qui spécifient des bobines de connecteurs TCP, des colonnes montantes dynamiques et des conduites d'écoulement de gas-lift. Le portefeuille PythonPipe de Baker Hughes illustre l'attrait — qualification API 15S jusqu'à 3 000 psi et délais de pose 60 % plus rapides. Le tuyau de fond de puits/puits de forage complète la demande, servant les fonctions de levage mécanique ou d'injection chimique où les petits diamètres et les températures élevées prédominent.
Les fournisseurs de composants regroupent de plus en plus les tuyaux, raccords, raidisseurs de courbure et étiquetage numérique sous forme de « colis de canalisations » préfabriqués, un modèle qui comprime les délais de mise en service. À mesure que les entrepreneurs EPC adoptent cette méthodologie, la part des colis thermoplastiques offshore par rapport aux remplacements terrestres s'élargit davantage.
Par application :
Le leadership du pétrole et du gaz face à l'accélération de l'industrie chimiqueLe pétrole et le gaz ont consommé 61,30 % du total des mètres en 2025, mais n'enregistrent qu'un TCAC de 3,9 % alors que les capitaux en amont se déplacent vers la discipline des flux de trésorerie et la décarbonisation. En revanche, le secteur chimique et de process affiche un TCAC de 6,40 %, passant de 350 millions USD actuellement à 508 millions USD en 2031, sous l'effet d'une demande croissante de tuyaux résistants à la corrosion dans les usines de matériaux pour batteries, les fabs de semi-conducteurs et les unités modulaires de CSC. C'est là que le secteur des tuyaux thermoplastiques connaît la croissance adjacente la plus rapide. L'eau et l'assainissement maintiennent un TCAC stable de 4,9 %, bénéficiant des programmes de relance aux États-Unis, en Inde et en Indonésie. Le chauffage et le refroidissement urbains, ainsi que les boues minières, restent des niches plus petites mais stratégiquement importantes qui s'appuient sur du PP-R à paroi épaisse ou du PE haute densité pour la résistance à l'abrasion.
Dans le cadre du CSC, les opérateurs doivent transporter du CO₂ en phase dense contenant des impuretés de O₂, H₂S et NOx ; les essais en laboratoire ont montré que le TCP conserve sa résistance à la traction sans cloquage après 10 000 heures à 80 °C et 100 bar. Ces performances et le faible facteur de friction du matériau améliorent l'efficacité volumétrique et s'alignent sur les engagements zéro émission nette.
Analyse géographique
Marché des Tuyaux Thermoplastiques en Asie-Pacifique
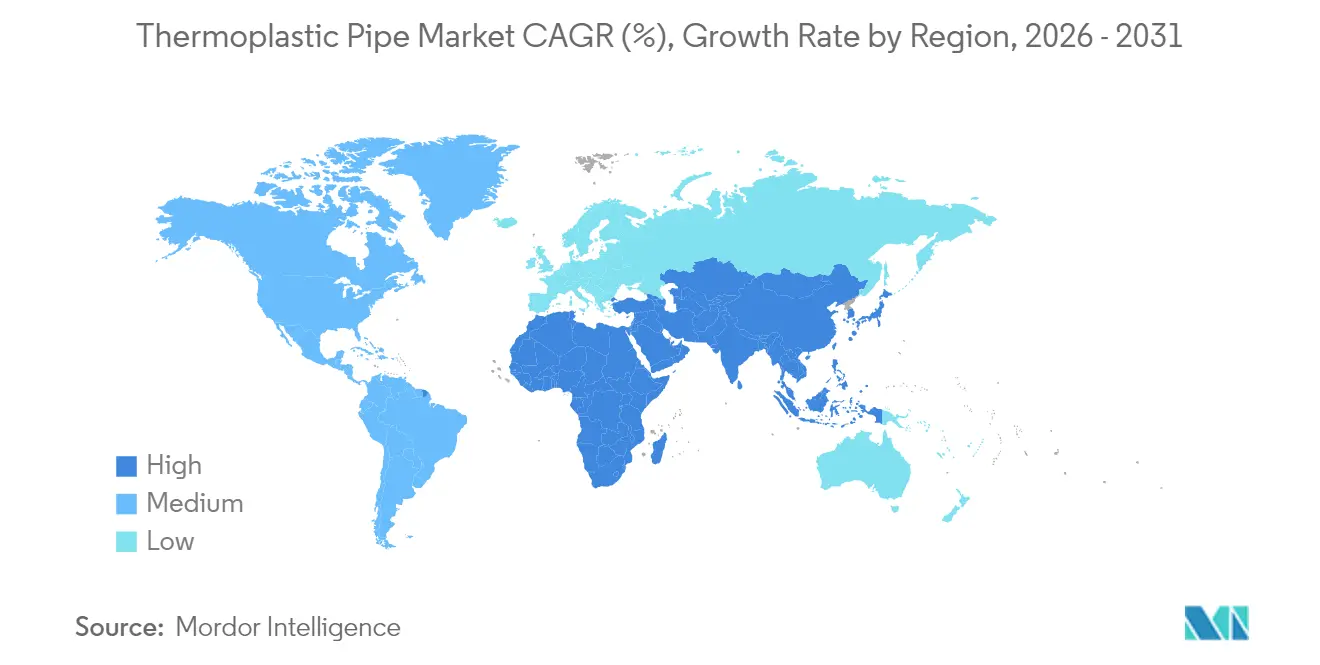
L'Asie-Pacifique a représenté 45,60 % du chiffre d'affaires en 2025 et demeure la locomotive de la demande avec un CAGR de 6,30 % jusqu'en 2031. La taille du marché des tuyaux thermoplastiques en Asie-Pacifique devrait dépasser 2,64 milliards USD d'ici 2031. L'Inde à elle seule lance des appels d'offres dans le secteur de l'eau dépassant 2,8 milliards USD pour 2025, tandis que la production chimique en Asie du Sud-Est devrait approcher 448 milliards USD d'ici 2030, doublant ainsi les besoins en tuyaux pour les circuits de refroidissement de processus. Le Vietnam est emblématique : SCG Chemicals a investi 700 millions USD pour renforcer Long Son Petrochemicals, créant ainsi un approvisionnement local en résine pour les transformateurs de tuyaux.
Marché des Tuyaux Thermoplastiques en Amérique du Nord et en Europe
L'Amérique du Nord se classe en deuxième position, portée par les modernisations des réseaux de collecte de schiste et les taxes fédérales sur le méthane qui font du polyéthylène à joints soudés un impératif économique. La trajectoire des ventes d'Advanced Drainage Systems souligne les volumes en jeu, et les plans de relance américains orientent les capitaux vers la rétention des eaux pluviales et la résilience côtière. Le marché européen arrive à maturité selon des cycles de remplacement, mais bénéficie d'un coup de pouce réglementaire grâce au règlement 2024/1787 et à l'exigence de liste positive de la Directive sur l'eau potable.
Marché des Tuyaux Thermoplastiques au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont desservis par les activités en eaux profondes au Brésil et en Afrique de l'Ouest, ainsi que par les pipelines de dessalement autour du Golfe. Les modèles de financement et les protocoles de qualification restent des obstacles, mais les contractants EPC préfèrent les tuyaux thermoplastiques renforcés (RTP) enroulables pour les champs pétrolifères éloignés où les coûts logistiques de maintenance sont élevés.

Paysage réglementaire
Aux États-Unis, la PHMSA réglemente les matériaux de canalisation pour la distribution de gaz en vertu du titre 49 CFR Partie 192, la conformité étant renforcée par l'incorporation périodique par référence de normes consensuelles pour les systèmes de tuyauterie plastique. En juillet 2025, la PHMSA a pris des mesures pour incorporer la norme PPI TR-4 (listes de base de conception hydrostatique pour les matériaux de tuyauterie thermoplastique), et en 2026, elle a publié des règles finales directes mettant à jour les références à la norme ASTM D2513 pour les tuyaux de gaz sous pression en polyéthylène (PE) et intégrant la norme ASTM F1973 pour les colonnes montantes sans raccord assemblées en usine et les raccords de transition utilisés avec les systèmes PE et PA11/PA12.
À l'échelle internationale, le cadre normatif continue d'élargir les cas d'usage des tuyaux thermoplastiques dans le pétrole et le gaz au-delà des réseaux de distribution classiques. La norme ISO/PAS 16846:2025 (publiée en juillet 2025) définit les exigences relatives au tubage revêtu de thermoplastique en fond de puits (TLT), incluant des polymères tels que le PE, le PE-RT, le PP et le PVDF, tandis que les filières de qualification offshore s'appuient de plus en plus sur des cadres de conception et de vérification par des tiers que les opérateurs et les EPC appliquent aux systèmes composites et thermoplastiques renforcés.
Paysage concurrentiel
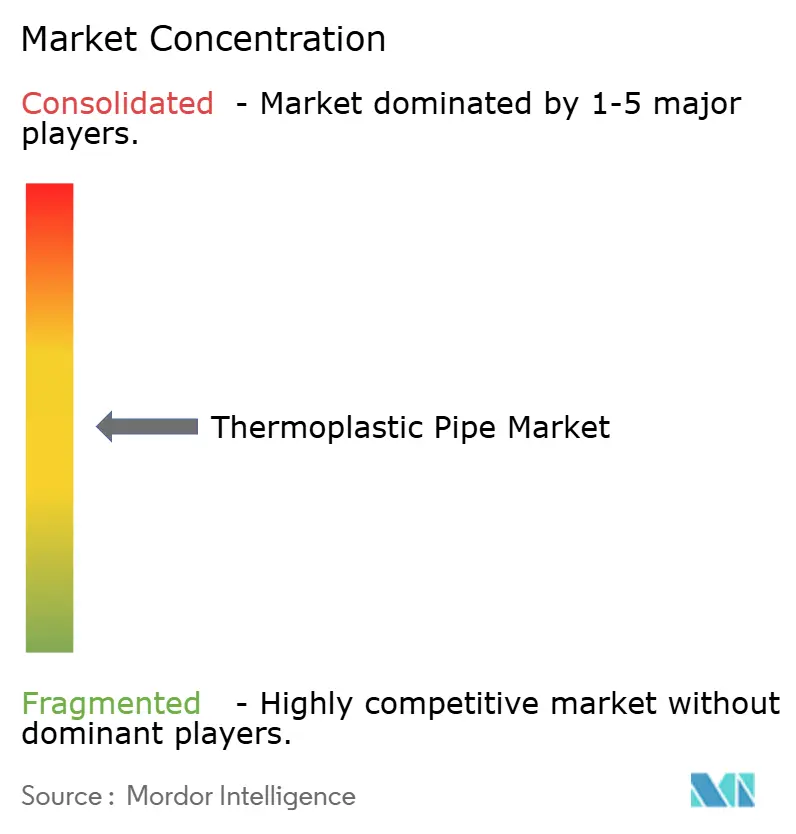
Le marché des tuyaux thermoplastiques se caractérise par une fragmentation modérée ; les cinq premiers fournisseurs détiennent collectivement environ 28 %, laissant de la place aux spécialistes régionaux et aux EPC intégrés verticalement. TechnipFMC, Baker Hughes, Shawcor, Prysmian et GF Piping Systems utilisent des mélanges de matériaux exclusifs, des bases de bobinage rapide et des services d'installation clés en main comme barrières à l'entrée. L'acquisition du Groupe VAG par Georg Fischer en 2025 a élargi sa gamme de robinetterie, permettant des solutions packagées pour les services publics d'eau sous la division GF Uponor nouvellement créée. L'acquisition de Channell Commercial par Prysmian pour 950 millions USD ajoute des boîtiers thermoplastiques à son catalogue de câbles à fibres optiques, renforçant la vente croisée aux travaux de génie civil pour les télécommunications.
Baker Hughes repousse les frontières technologiques grâce à son système de connexion humide à fibre optique SureCONNECT FE, ouvrant des colonnes fond de puits riches en données compatibles avec les thermoplastiques renforcés PythonPipe. Advanced Drainage Systems se concentre sur les eaux pluviales municipales avec des acquisitions telles qu'Orenco Systems, capturant la niche fragmentée des fosses septiques sur site. Pendant ce temps, Strohm est pionnier dans la fabrication de TCP entièrement recyclable à l'aide de résines circulaires, un facteur de différenciation pour les compagnies pétrolières internationales soucieuses des critères ESG.
La position de leader en termes de coûts reste essentielle, mais les clients évaluent désormais les offres sur les émissions du cycle de vie et la maturité numérique — des caractéristiques favorisant les entreprises proposant du PE biosourcé ou des étiquettes RFID intégrées pour le suivi des actifs. Étant donné que la documentation et la conformité pèsent lourdement dans les appels d'offres de pipelines, les fournisseurs disposant de données d'essai robustes et de certifications tierces remportent une part disproportionnée des projets à hautes spécifications.
Leaders du secteur des tuyaux thermoplastiques
Pipelife Nederland BV
Airborne Oil & Gas BV
Master Tech Company FZC
Future Pipe Industries
AMIANTIT Service GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tuyaux Thermoplastiques
- TechnipFMC
- Pipelife Nederland BV
- Advanced Drainage Systems (ADS)
- Shawcor - Flexpipe Systems
- Future Pipe Industries
- National Oilwell Varco (NOV) - Fiberglass Systems
- Baker Hughes - Composite Pipe Solutions
- Prysmian - Subsea Composite Lines
- Polyflow LLC
- Magnum RTP
- Airborne Oil & Gas
- GF Piping Systems
- Wavin
- ALFAGOMMA Industrial Piping
- Simtech Process Systems
- Tianjin Jingtong Pipe Industry
- Cosmoplast
- Astral Limited
- IPEX Inc.
- Uponor

Opportunités de marché et perspectives d'avenir
Les projets sous-marins et offshore demeurent un espace blanc visible où la gestion de la corrosion et la logistique d'installation déterminent le coût total, et les récentes attributions de contrats renforcent la demande de tuyaux composites thermoplastiques (TCP). En mai 2026, Strohm a obtenu un contrat de conduite TCP pour le projet gazier West Delta Deep Marine au large de l'Égypte, et en mars 2026, elle a reçu un contrat pour fournir des cavaliers de production TCP isolés pour une extension de champ offshore à Sabah, en Malaisie, ce qui témoigne de la poursuite des achats de conduites non métalliques enroulables adaptées aux eaux profondes et pouvant être installées à partir de navires polyvalents.
Des opportunités apparaissent également à mesure que les opérateurs poussent les performances thermoplastiques vers des services à plus haute pression et plus agressifs chimiquement, grâce à des programmes de qualification et des conceptions hybrides. Baker Hughes et Strohm ont annoncé un partenariat (mai 2026) pour développer une conduite flexible hybride destinée aux applications de flowlines et de risers en eaux ultra-profondes, tandis que les cadres de conception et de vérification basés sur des normes (notamment les directives DNV utilisées pour la conception et l'analyse des conduites composites thermoplastiques) contribuent à renforcer la confiance des acheteurs pour les déploiements sous-marins et sur risers. En parallèle, les applications terrestres dans les milieux chimiques et de traitement, soutenues par le déploiement commercial signalé de conduites composites collées pour le transport de monoéthylène glycol riche dans les systèmes de traitement du gaz, élargissent l'usage adressable au-delà des réseaux de collecte et municipaux traditionnels.
Recent Industry Developments in Marché des Tuyaux Thermoplastiques
- Mai 2026 : Strohm a obtenu un contrat pour fournir une conduite composite thermoplastique en PA12 renforcé de fibres de carbone de 2 000 m pour le projet gazier West Delta Deep Marine au large de l'Égypte, exploité par Burullus Gas Company. Cette attribution reflète le passage continu des opérateurs vers des flowlines sous-marines non métalliques pour la résistance à la corrosion et une installation plus rapide grâce aux méthodes de pose horizontale depuis des navires polyvalents.
- Juin 2025 : Prysmian a finalisé l'acquisition de Channell Commercial Corporation pour un prix d'achat de base de 950 millions USD. Cette opération renforce la présence de Prysmian dans les solutions de boîtiers et de gestion thermoplastiques utilisées dans les projets d'infrastructure, favorisant des ventes croisées plus larges dans les pipelines de projets civils et de services publics où des systèmes en plastique sont spécifiés.
- Novembre 2024 : SCG Chemicals a annoncé un investissement de 700 millions USD pour améliorer l'utilisation de l'éthane sur le complexe pétrochimique Long Son au Vietnam. Cet investissement renforce les fondamentaux régionaux de l'approvisionnement en résines pour la transformation plastique en aval, améliorant la disponibilité locale des matières premières qui soutiennent la fabrication de tuyaux thermoplastiques en Asie-Pacifique.


Marché des Tuyaux Thermoplastiques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les tuyaux thermoplastiques fabriqués et vendus pour le transport de fluides et de gaz dans des usages industriels, énergétiques et de services publics, comptabilisés au premier point de vente dans chaque zone géographique.
Exclusions du périmètre : nous excluons la main-d'œuvre d'installation et la valeur EPC plus large des projets. Nous excluons également les raccords et accessoires lorsqu'ils sont tarifés et vendus comme postes distincts.
Aperçu de la segmentation
- Par type de tuyau
- Tuyau thermoplastique renforcé (RTP)
- Tuyau composite thermoplastique (TCP)
- Tuyau composite flexible (FCP)
- Par type de polymère
- Polyéthylène (PE)
- Polypropylène (PP)
- Fluorure de polyvinylidène (PVDF)
- Polychlorure de vinyle (PVC/CPVC)
- Autres (PA, PPS, etc.)
- Par emplacement d'installation
- Terrestre
- Offshore/sous-marin
- Fond de puits/puits de forage
- Par application
- Pétrole et gaz
- Eau et assainissement
- Industries chimiques et de process
- Mines et boues
- Chauffage et refroidissement urbains
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle claire sur la manière dont la demande de tuyaux thermoplastiques évolue généralement à travers la construction, les réseaux municipaux et les projets énergétiques. Nous examinons des sources publiques telles que les séries de dépenses de construction de l'US Census Bureau, les statistiques matérielles de l'USGS (comme indicateur pour les polymères et additifs en amont), les flux commerciaux UN Comtrade pour les tuyaux en plastique et les codes SH associés, ainsi que les statistiques douanières et portuaires publiées par les agences nationales.
Pour ancrer la structure du secteur, nous nous référons également aux rapports annuels des entreprises, aux présentations aux investisseurs et aux communiqués de presse. Nous vérifions ensuite le contenu des organismes de normalisation tels que les publications ASTM et ISO qui clarifient les nuances de tuyaux et les classes de performance pertinentes. Les bases de données de brevets sont utilisées de manière sélective pour comprendre l'adoption des conceptions thermoplastiques renforcées et des constructions multicouches, ce qui aide à éviter de mélanger des familles de produits voisines. Cette liste est purement illustrative, et de nombreuses autres sources publiques ont également été utilisées pour collecter des données, valider les hypothèses et clarifier les points ambigus au cours de l'étude.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies à partir d'entretiens et d'enquêtes structurées auprès de fabricants, distributeurs, parties prenantes liées aux EPC et grands utilisateurs finaux influençant les spécifications et les achats. Nous avons utilisé ces échanges pour confirmer la répartition des applications, les fourchettes de prix régionales, et la manière dont la demande liée aux projets se traduit en calendriers de commande, afin de convertir les signaux documentaires en données de dimensionnement exploitables à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Cadres dirigeants (CXO) : 14 % | APAC : 43 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 34 % |
| Acteurs plus petits : 15 % | Managers : 47 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le marché est dimensionné selon une approche descendante qui part des bassins de demande d'usage final et de l'activité d'infrastructure, puis les convertit en consommation de tuyaux à l'aide d'une logique d'adoption et de remplacement. En pratique, nous mettons en correspondance des indicateurs tels que les dépenses d'investissement municipales en eau et eaux usées, l'activité des pipelines et flowlines pétrolières et gazières, les mises en chantier de bâtiments et les signaux d'expansion industrielle avec les mètres de tuyaux probablement installés, qui sont ensuite valorisés à l'aide de prix de vente moyens spécifiques à chaque application.
Pour garantir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, incluant des vérifications de la capacité et de l'utilisation des fabricants, des échantillons de listes de matériaux de projets, et des retours des canaux de distribution sur les volumes et les prix. Lorsque les deux visions ne s'alignent pas, nous ajustons les hypothèses et refaisons les étapes de conversion. Les données qui font généralement évoluer le modèle incluent les tendances des prix des polymères et le calendrier de répercussion des coûts, les évolutions de la répartition des diamètres, les mises à niveau des classes de pression, la part des tuyaux thermoplastiques renforcés dans les usages énergétiques, et la pénétration des importations lorsque les données commerciales indiquent des lacunes d'approvisionnement. Lorsque la couverture est limitée dans certains pays, les lacunes sont traitées en utilisant une consommation de référence par unité d'activité de construction, ajustée avec les retours d'entretiens locaux.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter différents calendriers de dépenses d'investissement et cycles d'approbation des projets énergétiques. Les scénarios sont ensuite ancrés à une trajectoire de cas attendu convenue avec les répondants primaires. Les valeurs année par année restent cohérentes avec les signaux macroéconomiques, et le prix est traité séparément du volume afin que le modèle ne surestime pas la croissance lors des fluctuations des prix des résines.
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications séquentielles où la demande modélisée est comparée à des signaux indépendants, notamment les flux commerciaux, les séries publiques de dépenses de construction et les indices de disponibilité des polymères en amont. Les valeurs aberrantes sont signalées et examinées, et des appels de suivi sont déclenchés lorsque les fourchettes de prix, la répartition des applications ou les taux de croissance régionaux s'écartent de ce que les répondants ont décrit.
Avant validation finale, le travail est révisé au cours de plusieurs passages d'analystes afin que les hypothèses, les conversions et le traitement des devises restent cohérents entre les pays et les années. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, comme des variations brusques des prix des résines, des retards importants de projets, ou des changements de financement des infrastructures liés aux politiques publiques. Juste avant la livraison, nous effectuons un nouveau passage de données afin que les clients reçoivent la vision la plus actuelle possible, étayée par des données traçables.
Comparaison de l'estimation du marché des tuyaux thermoplastiques de Mordor Intelligence avec d'autres estimations publiées
Les chiffres de marché publiés pour les tuyaux thermoplastiques ne correspondent souvent pas car les délimitations de périmètre sont tracées différemment et l'année de départ n'est pas toujours la même. Des différences apparaissent également lorsque les études traitent les tuyaux thermoplastiques renforcés et les variantes composites soit comme périmètre principal, soit comme complément adjacent. Des écarts supplémentaires surviennent lorsque le calendrier des devises et les règles de progression des prix sont traités différemment.
Le tableau de référence montre un écart notable, et dans le modèle de Mordor Intelligence, le total est lié aux revenus de la tuyauterie thermoplastique avec une segmentation par type de tuyau, type de polymère, lieu d'installation, application et géographie, plutôt que d'intégrer des systèmes de tuyauterie plastique plus larges ou une valeur installée liée aux projets. Les écarts proviennent généralement du mélange des raccords dans le chiffre des tuyaux, de l'utilisation d'hypothèses de répercussion des résines plus agressives pour augmenter les prix de vente moyens, et du recours à une tarification d'année de base plus ancienne sans point d'actualisation clair, ce qui peut faire évoluer à la hausse ou à la baisse la valeur de l'année en cours même si les volumes sont similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,19 milliards USD (2026) | |
| Cabinet de conseil mondial A | 4,56 milliards USD (2026) | Utilise une valeur 2026 plus élevée, cohérente avec une interprétation plus large du produit, où les variantes thermoplastiques renforcées et composites sont plus pleinement intégrées dans l'ensemble des applications, et où la hausse des prix de vente moyens semble être reportée d'un jeu de tarification d'année de base différent. |
| Éditeur sectoriel B | 2,83 milliards USD (2024) | Ancre le dimensionnement sur une année de base 2024 et un périmètre de revenus capté plus étroit, ce qui peut sous-estimer le marché lorsque les nouveaux projets énergétiques et municipaux ne sont pas pleinement pris en compte et lorsque la conversion des devises entre régions est appliquée plus tôt dans la série temporelle. |
Pris ensemble, la comparaison reflète principalement un alignement de périmètre et d'année, et non un simple désaccord sur la direction de la croissance. En maintenant le modèle lié à des moteurs de demande clairs comme les dépenses d'investissement municipales, l'activité énergétique et les fourchettes de prix au niveau des applications, le chiffre obtenu reste plus facile à reproduire et à mettre à jour lorsque les données évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des tuyaux thermoplastiques ?
Le marché des tuyaux thermoplastiques était valorisé à 4,19 milliards USD en 2026 et devrait atteindre 5,23 milliards USD d'ici 2031 à un TCAC de 4,52 %.
Quelle région mène la demande mondiale ?
L'Asie-Pacifique représente 45,60 % des ventes de 2025 et se développe à un TCAC de 6,30 % grâce à de grands projets d'eau et d'infrastructure.
Quel type de tuyau connaît la croissance la plus rapide ?
Le tuyau composite thermoplastique (TCP) affiche le TCAC le plus fort de 6,15 % jusqu'en 2031, propulsé par les projets offshore en eaux profondes.
Comment les récentes réglementations sur le méthane affectent-elles l'adoption ?
Les mandats de détection des fuites aux États-Unis et dans l'UE augmentent les pénalités sur les émissions fugitives, poussant les opérateurs vers des systèmes thermoplastiques à joints soudés qui réduisent intrinsèquement les fuites.
Quels risques liés aux matières premières existent pour les acheteurs ?
Les prix des polymères évoluent avec les charges d'alimentation en pétrole brut, et les fluctuations des prix des résines supérieures à 15 % en 2025 soulignent l'importance des contrats d'approvisionnement à long terme et des stocks stratégiques.
Dernière mise à jour de la page le:



