
Taille et part de marché de la thérapie de remplacement de la testostérone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.13 Milliards de dollars |
| Taille du Marché (2031) | 2.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la thérapie de remplacement de la testostérone par Mordor Intelligence
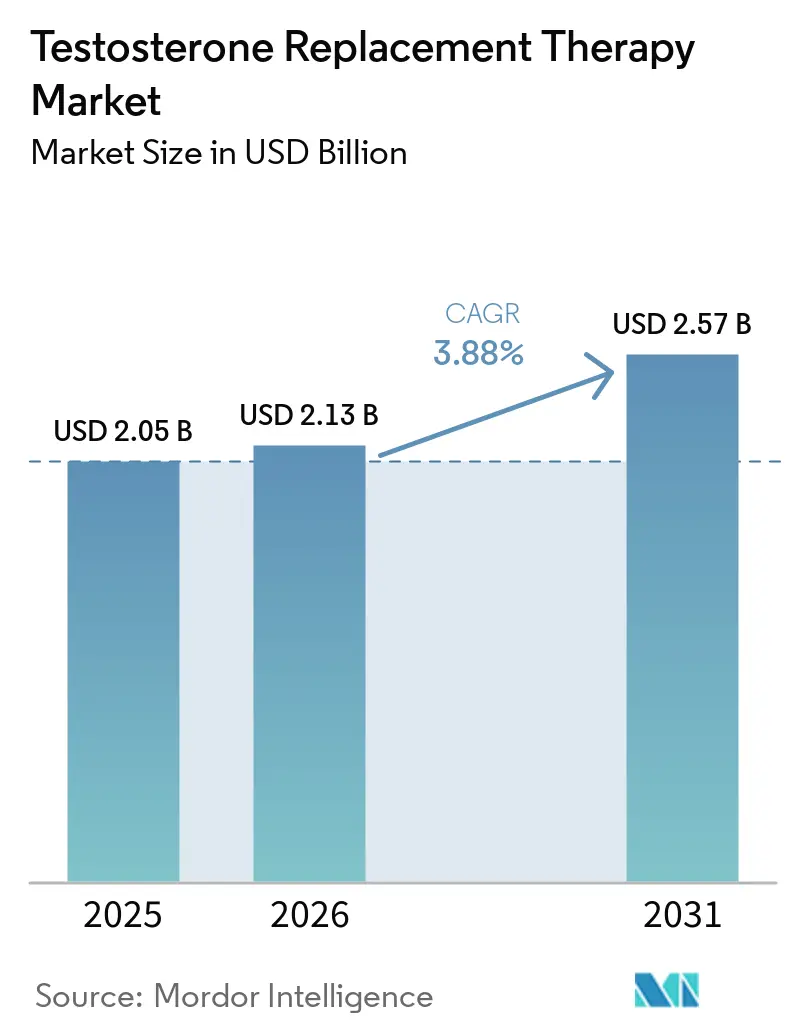
La taille du marché de la thérapie de remplacement de la testostérone était évaluée à 2,05 milliards USD en 2025 et devrait croître de 2,13 milliards USD en 2026 pour atteindre 2,57 milliards USD d'ici 2031, à un CAGR de 3,88 % au cours de la période de prévision (2026-2031). Cette dynamique est portée par la décision de la FDA de février 2025 de supprimer l'avertissement encadré relatif aux risques cardiovasculaires sur les étiquettes des produits à base de testostérone, tout en ajoutant des exigences de surveillance de la pression artérielle, une mesure qui élargit la confiance des prescripteurs et l'éligibilité des patients[1]. La croissance est en outre renforcée par une prévalence de 39 % du déficit en testostérone chez les hommes de plus de 45 ans aux États-Unis sec.gov et par des dépenses de télésanté directes aux consommateurs dépassant 400 millions USD en 2024, ce qui témoigne d'une forte demande pour des modèles de soins pratiques[2]. Les injectables conservent leur position de leader sur le marché, mais les formulations orales progressent le plus rapidement grâce aux nouvelles technologies d'absorption. L'ensemble de ces forces maintient le marché de la thérapie de remplacement de la testostérone sur une trajectoire ascendante régulière, malgré une croissance arrivant à maturité en Amérique du Nord et en Europe occidentale.
Principaux enseignements du rapport
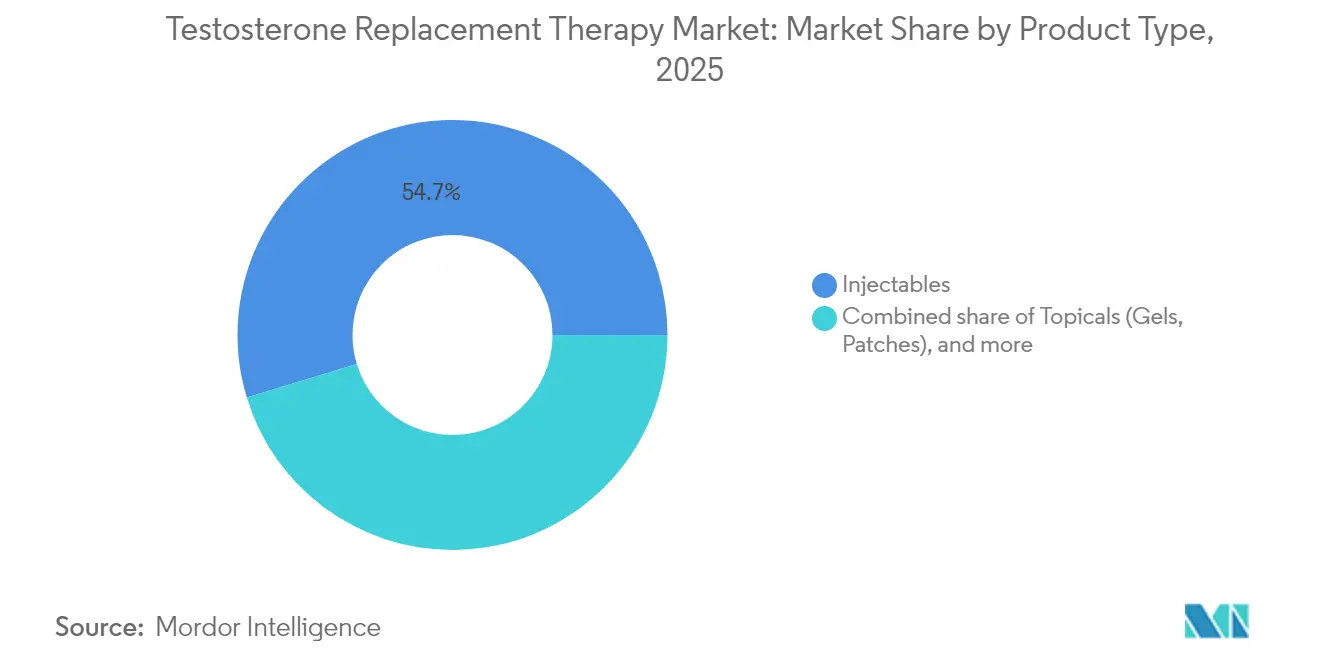
- Par type de produit, les injectables détenaient 54,70 % de la part de marché de la thérapie de remplacement de la testostérone en 2025, tandis que les capsules/gélules molles orales devraient croître à un CAGR de 5,57 % jusqu'en 2031.
- Par durée d'administration, les formulations à action prolongée représentaient 61,30 % de la taille du marché de la thérapie de remplacement de la testostérone en 2025, les produits à action courte progressant à un CAGR de 5,03 % entre 2026 et 2031.
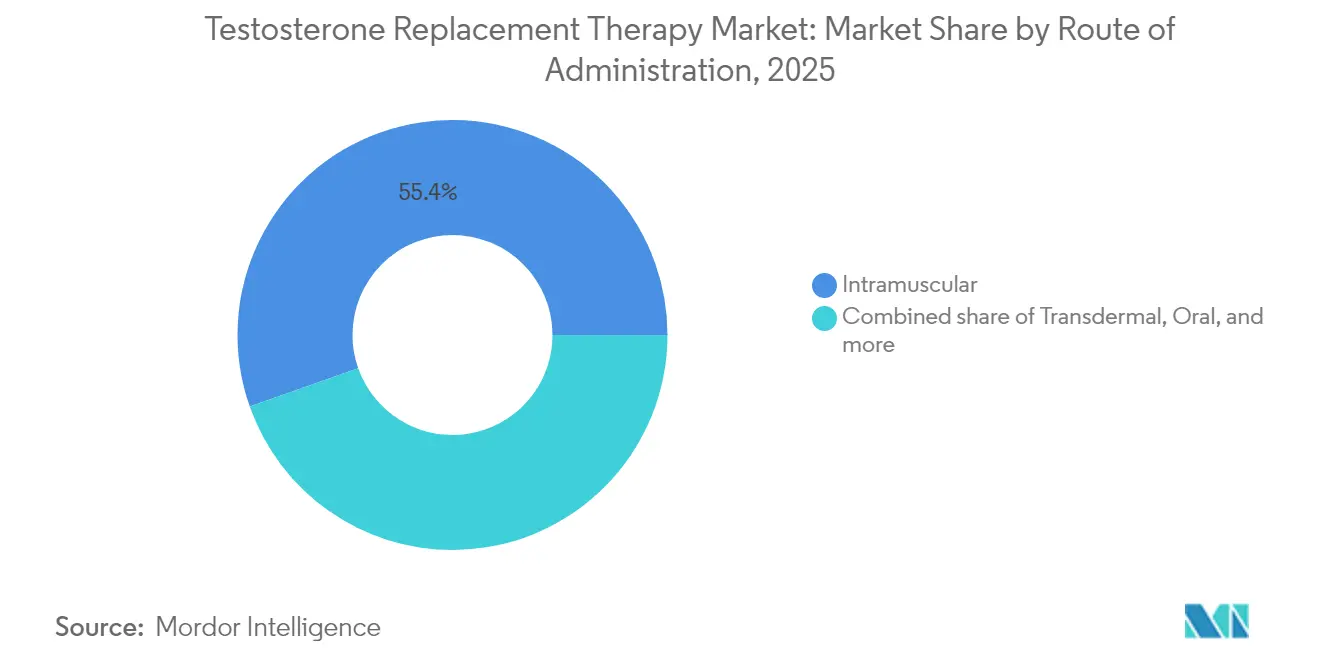
- Par voie d'administration, les injections intramusculaires étaient en tête avec 54,40 % de part en 2025 ; les systèmes sous-cutanés affichent la croissance la plus rapide à un CAGR de 5,33 %.
- Par utilisateur final, les hôpitaux ont capturé 59,25 % de la part des revenus en 2025, tandis que la télésanté et d'autres environnements non traditionnels affichent un CAGR de 5,88 % jusqu'en 2031.
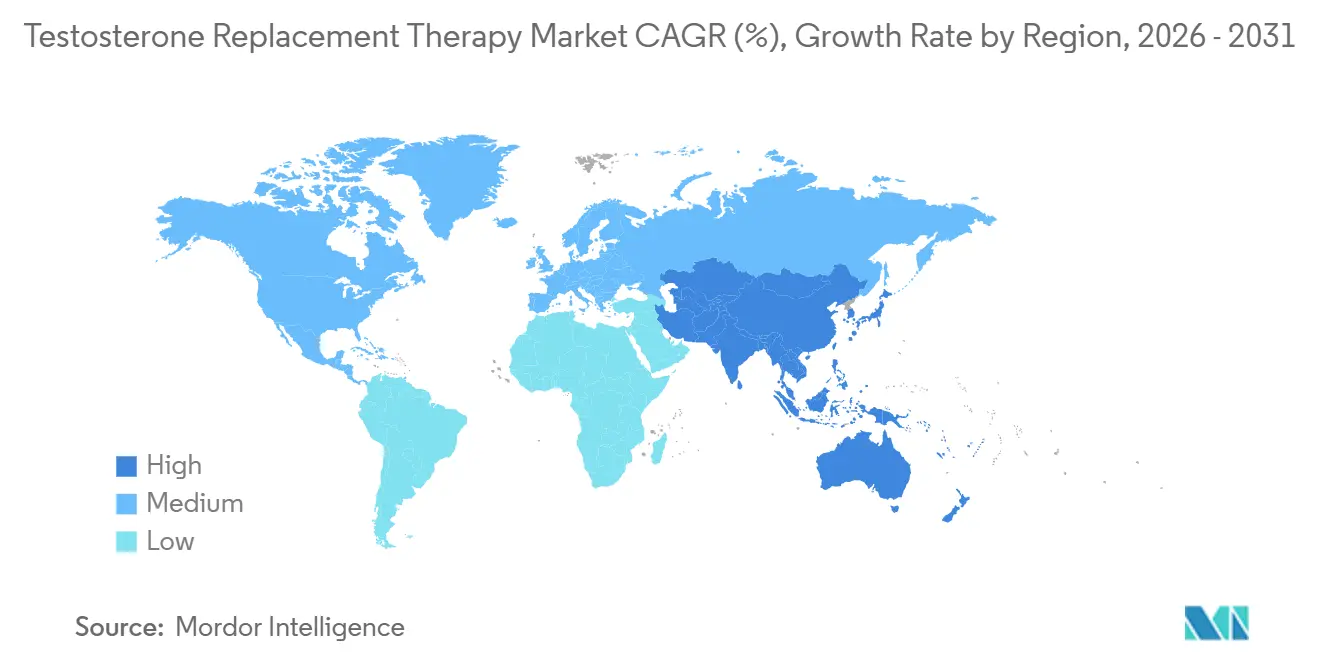
- Par géographie, l'Amérique du Nord représentait 47,60 % du marché de la thérapie de remplacement de la testostérone en 2025 ; l'Asie-Pacifique reste la région à la croissance la plus rapide avec un CAGR de 5,12 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante de l'hypogonadisme lié à l'âge | +1.2% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Élargissement de la couverture d'assurance et de remboursement | +0.8% | Amérique du Nord, Europe, Asie développée | Moyen terme (2-4 ans) |
| Avancées dans les systèmes d'administration à action prolongée et adaptés aux patients | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Extensions de gamme de produits et gestion du cycle de vie par les principaux acteurs pharmaceutiques | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Augmentation des dépenses des consommateurs pour les programmes de santé et de bien-être masculins | +0.7% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Prolifération des plateformes de télésanté simplifiant l'accès et le suivi de la thérapie de remplacement de la testostérone | +0.9% | Amérique du Nord, Europe, Asie urbaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'hypogonadisme lié à l'âge dans les économies développées
L'hypogonadisme lié à l'âge touche désormais environ 20 % des hommes de plus de 60 ans, et les comorbidités métaboliques telles que l'obésité et le diabète élargissent encore le bassin de candidats à la thérapie. L'essai TRAVERSE a confirmé que la testostérone n'augmente pas le risque d'événements cardiaques indésirables majeurs, apaisant les préoccupations des médecins et encourageant un traitement plus précoce. Dans les pays à population vieillissante rapidement, la demande de remplacement hormonal physiologique s'intègre progressivement dans le dépistage de routine de la santé masculine. En conséquence, le marché de la thérapie de remplacement de la testostérone devrait maintenir une croissance volumique à long terme même si la pression sur les prix s'intensifie.
Élargissement de la couverture d'assurance et de remboursement pour les thérapies contre la carence en testostérone
Medicare couvre désormais la thérapie à la testostérone pour l'hypogonadisme symptomatique d'origine primaire ou secondaire au niveau des glandes, sous réserve d'une confirmation biochimique obtenue par deux tests distincts[3]. Les assureurs commerciaux ont largement suivi cette tendance, réduisant les charges financières des patients et augmentant les volumes de prescriptions. Des critères de couverture clairs ont également incité les développeurs de médicaments à affiner les algorithmes de diagnostic et les kits de tests complémentaires. À moyen terme, l'élargissement de la couverture de remboursement devrait aider le marché de la thérapie de remplacement de la testostérone à pénétrer les segments démographiques mal desservis sans compromettre les contrôles des coûts des payeurs.
Avancées dans les technologies d'administration de médicaments à action prolongée et adaptées aux patients
Les auto-injecteurs sous-cutanés tels que XYOSTED délivrent des taux sériques stables avec la commodité de l'auto-administration, attirant les patients ayant des difficultés d'observance. Les capsules d'undécanoate oral comme KYZATREX utilisent l'absorption lymphatique pour contourner le métabolisme hépatique de premier passage et ont démontré une normalisation à 88 % lors des essais de phase 3. La recherche sur les testosome à base de niosomes transdermiques montre des perspectives prometteuses pour une meilleure perméation cutanée avec une irritation minimale. Collectivement, ces technologies répondent aux obstacles liés à la douleur, aux fluctuations et à la sécurité, soutenant l'expansion continue du marché de la thérapie de remplacement de la testostérone.
Prolifération des plateformes de télésanté simplifiant l'accès et le suivi de la thérapie de remplacement de la testostérone
Plus de 85 % des cliniques en accès direct aux consommateurs proposent de la testostérone à des patients qui ne satisfont pas toujours aux seuils des recommandations, élargissant ainsi efficacement la base adressable. Les consultations virtuelles réduisent les frais généraux, accélèrent les commandes de laboratoire et améliorent la confidentialité, ce qui a historiquement dissuadé les hommes de chercher des soins. Les plateformes intégrées regroupent désormais les diagnostics, les ordonnances électroniques et l'expédition des médicaments, permettant une portée nationale même dans les zones rurales mal desservies. À mesure que les réglementations en matière de télémédecine se stabilisent, ce canal devrait rester un pilier de forte croissance du marché de la thérapie de remplacement de la testostérone.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contrôle réglementaire strict sur la sécurité cardiovasculaire des produits de thérapie de remplacement de la testostérone | -0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Coûts élevés de la thérapie et remboursement limité dans les marchés émergents | -0.9% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Risque de détournement à des fins d'amélioration des performances entraînant des politiques sur les substances contrôlées | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Perturbations de l'approvisionnement et volatilité des prix des principes actifs pharmaceutiques affectant les fabricants de génériques | -0.4% | Mondial, impact plus élevé dans les marchés émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contrôle réglementaire strict sur la sécurité cardiovasculaire des produits de thérapie de remplacement de la testostérone
Bien que la FDA ait supprimé l'avertissement encadré, les étiquettes mises à jour exigent toujours une surveillance de la pression artérielle et mettent en garde contre l'utilisation hors indication pour l'hypogonadisme lié à l'âge. Les régulateurs européens ont publié une déclaration parallèle approuvant la sécurité pour les patients bien sélectionnés, tout en soulignant la nécessité d'une surveillance continue. Ces garde-fous découragent les prescriptions indiscriminées et imposent des coûts de conformité supplémentaires aux fabricants et aux cliniciens, tempérant l'accélération des ventes à court terme au sein du marché de la thérapie de remplacement de la testostérone.
Coûts élevés de la thérapie et remboursement limité dans les marchés émergents
Un traitement de thérapie de remplacement de la testostérone de trois mois peut coûter jusqu'à 1 059 USD sur certaines plateformes en ligne, un montant prohibitif pour les populations à revenus intermédiaires. En Inde, où la prévalence de la carence en testostérone atteint 21,67 % chez les hommes plus âgés, la couverture d'assurance limitée restreint l'accès au traitement malgré une sensibilisation accrue. Les formulations préparées offrent des prix plus bas mais soulèvent des préoccupations réglementaires et de qualité. Les obstacles liés aux coûts devraient donc peser sur l'adoption dans plusieurs zones géographiques à forte croissance, modérant la trajectoire globale du marché de la thérapie de remplacement de la testostérone.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formulations orales gagnent en dynamismeLes injectables ont généré la plus grande part de la taille du marché de la thérapie de remplacement de la testostérone en 2025, atteignant une part de 54,70 % grâce à leur efficacité éprouvée et leur accessibilité financière. Le segment a bénéficié d'un coup de pouce d'Azmiro, la première seringue préremplie de cypionate de testostérone conçue pour une utilisation sûre en cabinet ou à domicile. Parallèlement, les capsules orales et les gélules molles progressent à un CAGR de 5,57 % grâce aux technologies d'absorption lymphatique qui minimisent le risque hépatique et simplifient la posologie. Les patients recherchant des schémas thérapeutiques discrets sous forme de comprimés se tournent vers KYZATREX, qui a rétabli des taux sériques normaux chez 96 % des hommes lors des essais d'extension.
Les gels et patchs topiques conservent une part significative mais font face à des obstacles liés au transfert cutané et à l'absorption variable, ce qui incite les fabricants à intégrer des activateurs de perméation et des solutions à séchage rapide. Les formats de niche tels que les implants sous-dermiques et les sprays intranasaux répondent à des besoins spécialisés de libération prolongée ou de pics rapides, mais contribuent à des revenus limités. L'innovation continue dans les options orales et sous-cutanées devrait modifier les habitudes de prescription sans déplacer les volumes d'injectables de base, préservant une croissance équilibrée au sein du marché plus large de la thérapie de remplacement de la testostérone.



Par durée d'administration :
l'observance des patients stimule l'évolution des formulationsLes produits à action prolongée contrôlent 61,30 % de la part de marché, soulignant la préférence des patients pour une posologie moins fréquente qui maintient des taux hormonaux stables. Des partenariats comme Likarda-VitalTE visent à introduire des injectables à libération prolongée de nouvelle génération qui pourraient maintenir des concentrations thérapeutiques pendant plusieurs semaines. Pendant ce temps, les alternatives à action courte affichent un CAGR de 5,03 % à mesure que les cliniciens adaptent des schémas thérapeutiques flexibles pour la titration des doses ou la supplémentation temporaire.
Les données de persistance en conditions réelles provenant de l'Ontario montrent que la thérapie orale présente la durée médiane de continuation la plus longue à 383 jours, mettant en évidence l'interaction entre la commodité et l'observance. Des programmes de développement tels que nanoTconsign, financés par une subvention des Instituts nationaux de la santé, visent une libération uniforme sur quatre semaines pour fusionner les avantages d'observance d'une posologie mensuelle avec le profil pharmacocinétique d'une thérapie quotidienne. Ces innovations devraient maintenir les stratégies de durée au cœur du positionnement concurrentiel sur le marché de la thérapie de remplacement de la testostérone.
Par voie d'administration :
l'administration sous-cutanée perturbe les méthodes traditionnellesLes injections intramusculaires constituent l'épine dorsale du marché de la thérapie de remplacement de la testostérone avec 55,40 % de part grâce à une cinétique prévisible et un faible coût. Néanmoins, les auto-injecteurs sous-cutanés affichent le CAGR le plus élevé à 5,33 % car le confort de l'auto-injection et la réduction de la douleur au site d'injection attirent de nouveaux utilisateurs.
Les gels transdermiques continuent de servir les patients qui préfèrent une administration non invasive mais doivent gérer l'irritation cutanée. Les agents oraux contournent désormais le métabolisme de premier passage via l'encapsulation lipidique, élargissant l'attrait pour les hommes réticents aux aiguilles. Les formulations intranasales occupent une niche petite mais croissante, appréciées pour leur absorption rapide et leur discrétion. À mesure que la segmentation des patients s'intensifie, les offres multi-voies resteront essentielles pour maintenir la compétitivité et la capture de parts au sein du marché de la thérapie de remplacement de la testostérone.

Par utilisateur final :
les environnements non traditionnels élargissent la portée du marchéLes systèmes hospitaliers contrôlaient 59,25 % du total des prescriptions en 2025, portés par la gestion de cas complexes et les soins spécialisés intégrés. Les cliniques spécialisées en urologie et en santé masculine tirent parti d'une expertise ciblée et d'un accès généralement plus rapide aux rendez-vous, capturant une part significative sans égaler l'échelle hospitalière.
Le canal à la croissance la plus rapide avec un CAGR de 5,88 % est la catégorie « autres utilisateurs finaux », portée par la télésanté, les cliniques de santé en pharmacie et les centres de bien-être. La plateforme Whole Health Rx de The Vitamin Shoppe distribue désormais KYZATREX aux côtés de compléments nutritionnels, illustrant comment les marques orientées consommateurs entrent sur le marché de la thérapie de remplacement de la testostérone. Les données montrent que les soins virtuels réduisent les coûts, améliorent la confidentialité et étendent la portée aux populations rurales, positionnant ces canaux comme des moteurs de croissance essentiels pour la prochaine décennie.
Analyse géographique
Marché de la thérapie de remplacement de la testostérone en Amérique du Nord
L'Amérique du Nord a généré 47,60 % de la taille du marché de la thérapie de remplacement de la testostérone en 2025, soutenue par des taux de diagnostic élevés, une large couverture d'assurance et une adoption rapide de nouveaux systèmes d'administration. La révision de l'étiquetage par la FDA devrait accroître davantage les taux d'initiation en atténuant les préoccupations relatives aux risques cardiovasculaires, bien que la surveillance obligatoire de la pression artérielle ajoute un niveau de supervision clinique. Les dépenses directes aux consommateurs ont dépassé 400 millions USD, les entreprises de télésanté ayant capitalisé sur la demande des patients pour une gestion hormonale pratique.
Marché de la thérapie de remplacement de la testostérone en Europe
L'Europe demeure un marché important avec des politiques de remboursement hétérogènes qui influencent l'adoption au niveau national. L'acceptation a progressé à la suite de la publication de la déclaration du Groupe d'experts européens confirmant la sécurité cardiovasculaire sous surveillance appropriée. Un vieillissement démographique et une adoption progressive de la télésanté continuent de soutenir une demande stable, malgré des normes de prescription plus strictes par rapport aux États-Unis.
Marché de la thérapie de remplacement de la testostérone en EMEA, APAC et Amérique du Sud
L'Asie-Pacifique affiche le CAGR régional le plus rapide à 5,12 %, portée par l'urbanisation, la hausse des dépenses de santé et une prévalence documentée de 21,67 % de déficit en testostérone chez les hommes indiens âgés. Les coûts élevés de la thérapie et le remboursement limité freinent la pénétration, mais l'expansion de la couverture d'assurance privée et la pénétration de la télésanté atténuent ces obstacles. Le Moyen-Orient, l'Afrique et l'Amérique du Sud sont en retrait en termes de dépenses absolues, mais présentent des poches de croissance rapide dans les États du Golfe et au Brésil, où les niveaux de revenus et l'accès aux soins de santé s'améliorent. Les modèles de télémédecine sont de plus en plus importants dans les zones rurales du Royaume-Uni et sur les marchés d'Amérique latine où la densité de spécialistes est faible. Ces tendances régionales diverses soutiennent collectivement l'expansion mondiale continue du marché de la thérapie de remplacement de la testostérone.
Paysage réglementaire
Aux États-Unis, les produits à base de testostérone restent réglementés comme des médicaments sur prescription. La FDA continue de cadrer l'utilisation approuvée de la TRT pour les hommes présentant un hypogonadisme lié à des affections médicales spécifiques, et les étiquetages continuent de mettre en garde contre une utilisation hors indication généralisée. En février 2025, la FDA a mis en œuvre des modifications d'étiquetage applicables à l'ensemble de la classe, supprimant l'avertissement encadré cardiovasculaire tout en ajoutant des mentions relatives à la pression artérielle, et a intégré les informations de l'essai TRAVERSE, déplaçant l'accent de la conformité vers la surveillance plutôt que vers des déclarations généralisées sur le risque cardiovasculaire.
En Europe, la surveillance de la sécurité continue de s'exercer via les processus de l'EMA, y compris l'harmonisation pilotée par la PSUSA et la mise en œuvre par le CMDh d'informations produit mises à jour. Un point d'ancrage de conformité est l'échéance de mise en œuvre de janvier 2026 mentionnée par la documentation du CMDh pour les variations concernant les formulations non topiques de testostérone, incluant des mises à jour traitant du risque de microembolie pulmonaire à l'huile (POME) et des interactions (y compris avec les inhibiteurs du SGLT-2). Globalement, ces évolutions renforcent l'accent mis par la région sur la pharmacovigilance normalisée et l'alignement des étiquetages entre les États membres.
Paysage concurrentiel
Concentration du Marché
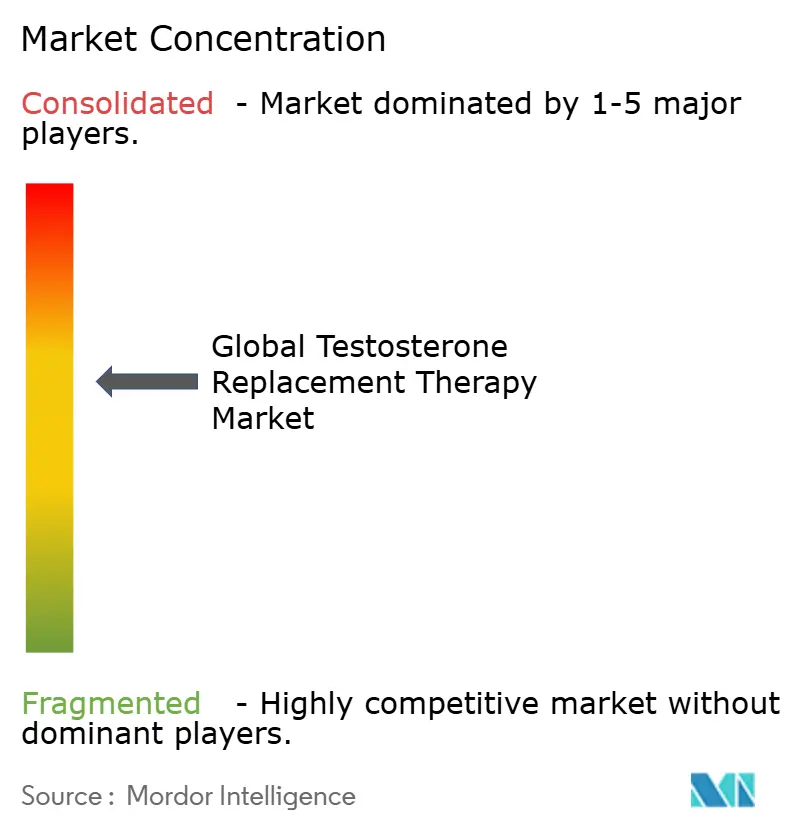
Le marché de la thérapie de remplacement de la testostérone associe de grands acteurs biopharmaceutiques établis et des innovateurs spécialisés. AbbVie, Pfizer et Eli Lilly s'appuient sur des marques et des réseaux de distribution bien établis, tandis que Marius Pharmaceuticals et Halozyme se démarquent grâce à des technologies d'administration différenciées. Le partenariat de The Vitamin Shoppe avec Marius pour distribuer KYZATREX via Whole Health Rx illustre la convergence entre le bien-être en grande distribution et les thérapeutiques sur ordonnance.
La stratégie en matière de brevets reste déterminante. Marius a obtenu un sixième brevet américain pour KYZATREX, prolongeant l'exclusivité jusqu'en 2040, ce qui renforce les barrières à l'entrée dans le segment oral. XYOSTED de Halozyme bénéficie de la technologie propriétaire ENHANZE, qui favorise une absorption sous-cutanée régulière, le différenciant ainsi de ses concurrents intramusculaires. Les efforts d'exploration de nouveaux espaces incluent des agents non stéroïdiens en cours de développement chez Acesis Holdings, visant à stimuler la production endogène de testostérone, ce qui introduit une concurrence future potentielle.
Les partenariats en santé numérique reconfigurent l'accès au marché. WellSync intègre les tests de laboratoire, les téléconsultations et la livraison à domicile, simplifiant le parcours de soins et collectant des données pour affiner les programmes d'observance. La collaboration de Tolmar avec un réseau de télémédecine étend la portée des thérapies injectables aux États-Unis. Les entreprises explorent également des indications péri-opératoires, comme en témoigne la collaboration de Marius avec l'Université Duke pour évaluer KYZATREX dans la préservation musculaire chez les patients chirurgicaux. Cette concurrence multidimensionnelle devrait soutenir l'innovation et maintenir le dynamisme du marché de la thérapie de remplacement de la testostérone jusqu'en 2031.
Leaders du secteur de la thérapie de remplacement de la testostérone
-
AbbVie Inc
-
Endo Pharmaceuticals Inc
-
Pfizer, Inc
-
Eli Lilly and Company
-
Bayer AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la thérapie de remplacement de la testostérone Entreprises couvertes dans ce rapport
- Abbvie
- Endo International
- Pfizer
- Bayer
- Eli Lilly and Company
- Besins Healthcare
- Teva Pharmaceutical Industries
- Ferring Pharmaceuticals
- Acerus Pharmaceuticals Corp.
- Viatris
- Upsher-Smith Laboratories
- Antares Pharma
- Biote Medical
- Lupin
- Cipla
- Dr. Reddy’s Laboratories
- Sun Pharmaceuticals Industries
- Sandoz Group AG
Lire l’analyse des entreprises de thérapie de remplacement de la testostérone
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme se dessine à travers des voies d'extension d'indication que les régulateurs américains signalent activement. En avril 2026, la FDA a lancé un processus formel autour d'une nouvelle indication potentielle pour le traitement par la testostérone dans le traitement de la baisse de libido chez les hommes atteints d'hypogonadisme idiopathique, et a invité les promoteurs à s'engager sur les exigences relatives aux demandes de NDA supplémentaires. Pour les fabricants disposant de plateformes de TRT établies, cela crée une voie réglementaire plus claire pour élargir l'usage étiqueté au sein de sous-groupes de patients définis.
L'innovation en matière de formulation et d'administration continue également d'ouvrir des espaces blancs au-delà des injections intramusculaires historiques et des gels transdermiques, notamment lorsque la commodité pour le patient et la surveillance de la sécurité favorisent l'adoption. Des travaux évalués par des pairs en 2026 sur des approches orales et à action prolongée, notamment un système d'administration de médicament auto-microémulsifiant à l'état solide (S-SMEDDS) pour la testostérone, présenté comme évolutif sur des équipements pharmaceutiques standard, soutiennent des produits oraux différenciés et la gestion du cycle de vie. Parallèlement, le mix des canaux commerciaux continue de s'élargir via la télésanté et les modèles de soins liés au commerce de détail déjà visibles sur le marché, renforçant la demande pour des régimes conviviaux pour les patients qui intègrent le diagnostic, la prescription et les flux de travail de surveillance.
Développements industriels récents dans Marché de la thérapie de remplacement de la testostérone
- Avril 2026 : La FDA américaine a ouvert une voie formelle pour une nouvelle indication potentielle sur l'étiquette du traitement par la testostérone dans le traitement de la baisse de libido chez les hommes atteints d'hypogonadisme idiopathique, et a encouragé les détenteurs de NDA à contacter l'agence concernant les exigences des demandes supplémentaires. Cette étape fait passer l'extension d'étiquette d'une discussion informelle à un processus réglementaire structuré, augmentant les incitations pour les promoteurs à générer des preuves ciblées et à déposer des sNDA.
- Février 2025 : La FDA a mis en œuvre des modifications d'étiquetage applicables à l'ensemble de la classe pour les produits à base de testostérone, supprimant l'avertissement encadré cardiovasculaire tout en ajoutant des avertissements et des consignes de surveillance liés à la pression artérielle, sur la base de données post-commercialisation et des résultats de l'essai TRAVERSE. Cette mise à jour déplace le cadre de gestion des risques vers la surveillance de l'hypertension, affectant les protocoles de prescription et les obligations d'étiquetage des fabricants dans l'ensemble de la catégorie.
- Décembre 2024 : Likarda s'est associé à VitalTE pour développer des thérapies hormonales injectables à libération prolongée. Cette collaboration soutient l'activité de développement de produits visant des intervalles de dosage plus longs, en phase avec le déplacement du marché vers des formulations à action prolongée qui rivalisent sur l'observance et la commodité pour le patient.
Marché de la thérapie de remplacement de la testostérone Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché couvre la thérapie de remplacement de la testostérone sur ordonnance utilisée pour restaurer les niveaux de testostérone chez les patients diagnostiqués avec un déficit en testostérone, et il inclut la valeur des produits thérapeutiques vendus via les circuits de soins de santé formels.
Exclusions du périmètre : les boosters de testostérone sans ordonnance et les compléments alimentaires sont exclus, de même que la testostérone préparée en officine dispensée sans autorisation de mise sur le marché.
Aperçu de la segmentation
- Par type de produit
- Injectables
- Topiques (gels, patchs)
- Capsules orales / gélules molles
- Autres types de produits
- Par durée d'administration
- Formulations à action courte
- Formulations à action prolongée
- Par voie d'administration
- Intramusculaire
- Transdermique
- Oral
- Sous-cutané
- Intranasal
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées et d'urologie
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de base de l'offre et de la demande avant la finalisation du modèle. Nous avons commencé par des références de santé publique et réglementaires expliquant comment la thérapie de remplacement de la testostérone (TRT) est prescrite et surveillée. Les sources examinées comprennent les étiquettes de médicaments et les communications de sécurité de la FDA, les statistiques de santé des CDC, les données de santé de l'OMS et les indicateurs de santé de l'OCDE, ainsi que des publications sélectionnées dans des revues médicales à comité de lecture.
Afin de maintenir des hypothèses réalistes, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et des articles de presse crédibles décrivant l'orientation des portefeuilles thérapeutiques, l'empreinte géographique et les principaux changements de politique. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et un service d'actualités et de données financières ont été utilisés pour recouper les lancements de produits, les évolutions de portefeuille et les orientations de revenus déclarées. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été utilisées au cours des travaux pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation des pools de patients activement traités, sur l'évolution du mix produit entre les injectables et les formes topiques, et sur les changements des voies d'accès entre les cliniques, les hôpitaux et les circuits de distribution au détail. Nous avons échangé avec un panel de fabricants, de distributeurs, de cliniciens prescripteurs et d'acteurs du côté des pharmacies en Asie-Pacifique, en EMEA et dans les Amériques, afin de soumettre les hypothèses du modèle à des tests de résistance face aux réalités de prescription et d'approvisionnement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 30 % |
| Acteurs de plus petite taille : 22 % | Managers : 51 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante dans laquelle les pools de déficit en testostérone diagnostiqués et traités sont reconstitués par pays, puis filtrés à travers l'adoption thérapeutique, les schémas posologiques typiques et les niveaux de prix pour aboutir à une valeur annuelle. Afin de s'assurer que les totaux ne s'éloignent pas de la réalité, le résultat est corroboré par des approximations ascendantes sélectives, telles que des volumes de produits échantillonnés par formulation et une vérification du prix par unité thérapeutique selon les circuits.
Les principaux paramètres utilisés dans le modèle comprennent la prévalence estimée du déficit en testostérone dans les cohortes masculines adultes, les taux de dépistage et de diagnostic, la part traitée par rapport à la part diagnostiquée, les évolutions du mix de formulations entre les injectables et les produits transdermiques, ainsi que les prix de référence reflétant les tendances du prix de vente fabricant sur les principaux marchés. Étant donné que l'accès peut évoluer rapidement, nous avons également suivi la manière dont la prudence dans la prescription et les pratiques de suivi influencent la persistance du traitement. En particulier, les mises à jour des étiquettes de sécurité et les exigences de surveillance ont été traitées comme des facteurs potentiels d'adoption et de poursuite à court terme.
Les prévisions reposent sur une construction par scénarios soutenue par une régression multivariée. Les facteurs sont liés aux données démographiques, à l'intensité du diagnostic, à la poursuite du traitement et à la progression des prix par formulation. Lorsque les données d'entrée au niveau national sont manquantes ou inégales, nous avons utilisé des analogues de pays pairs et des vérifications de plage avec des cliniciens et des acteurs des circuits avant que les chiffres définitifs ne soient arrêtés.
Validation des données et cycle de mise à jour
La validation est effectuée par des recoupements répétés entre les résultats du modèle et des signaux indépendants tels que la direction de l'adoption thérapeutique, les indicateurs du mix produit et les statistiques de santé publique pouvant expliquer les mouvements de la demande. Les écarts importants sont signalés, les hypothèses sont réexaminées et des appels de suivi sont déclenchés lorsqu'un écart ne peut être expliqué par un événement de marché clairement identifiable.
Avant validation finale, le modèle et les analyses rédigées font l'objet d'une révision analytique en plusieurs étapes afin que l'arithmétique, la logique et le périmètre restent cohérents entre les pays et les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent. Après ces mises à jour, une révision finale avant livraison est réalisée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du marché de la thérapie de remplacement de la testostérone selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des valeurs de marché différentes pour la thérapie de remplacement de la testostérone, car les cabinets ne comptabilisent pas toujours les mêmes produits, pays et points de valeur, et ils choisissent également des années de référence différentes. Les différences proviennent également de la manière dont les prix sont traités, de l'utilisation ou non de la demande portée par les patients, et de la fréquence à laquelle les hypothèses sont actualisées.
Les boosters de testostérone sous forme de compléments alimentaires se situent en dehors du périmètre de Mordor Intelligence, et cette exclusion à elle seule peut élargir l'écart par rapport aux estimations qui mélangent la thérapie sur ordonnance avec les dépenses de bien-être plus larges. Des écarts apparaissent également lorsqu'une source rapporte une base 2024 et une autre une base 2026, ou lorsque le calendrier de conversion des devises et la tarification au niveau fabricant par rapport à la tarification au niveau détail sont traités différemment. Même avec des hypothèses de volume similaires, ces choix peuvent faire varier les totaux finaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,13 milliards USD (2026) | |
| Cabinet de conseil mondial A | 2,07 milliards USD (2024) | Utilise une année de référence antérieure et applique un ensemble d'indications plus large dans sa taxonomie, ce qui peut intégrer des usages adjacents de la testostérone au-delà du pool de déficit traité comptabilisé dans la TRT sur ordonnance. |
| Éditeur sectoriel B | 1,90 milliard USD (2024) | S'ancre sur les prix de 2024 et n'indique pas clairement si les valeurs sont au niveau fabricant ou au niveau détail, ce qui peut comprimer les totaux lorsque les marges des circuits et les différences de prix entre formulations ne sont pas normalisées. |
En examinant l'ensemble des chiffres, la majeure partie de l'écart s'explique par l'alignement des années et par ce qui est comptabilis comme dépense thérapeutique, suivi par la manière dont les prix sont convertis et normalisés entre les formulations. En maintenant le périmètre lié à la TRT sur ordonnance autorisée, puis en validant les hypothèses d'adoption et de persistance avec des données de terrain, nous sommes en mesure de fournir un chiffre plus facile à relier à des facteurs clairs de demande et de prix.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial de la thérapie de remplacement de la testostérone ?
Le marché de la thérapie de remplacement de la testostérone s'élève à 2,13 milliards USD en 2026 et est en bonne voie pour atteindre 2,57 milliards USD d'ici 2031.
À quelle vitesse le marché de la thérapie de remplacement de la testostérone devrait-il croître ?
Le marché devrait se développer à un CAGR de 3,88 % entre 2026 et 2031, porté par des vents réglementaires favorables, le vieillissement des populations et l'adoption de la télésanté.
Quelle catégorie de produits domine les ventes aujourd'hui ?
Les formulations injectables détiennent 54,70 % de la part de marché en raison de la familiarité des médecins et des avantages en termes de coûts, bien que les capsules orales soient le segment à la croissance la plus rapide avec un CAGR de 5,57 %.
Comment la modification de l'étiquetage par la FDA en 2025 a-t-elle affecté le marché ?
En supprimant l'avertissement encadré relatif aux risques cardiovasculaires et en imposant une surveillance de la pression artérielle, la FDA a atténué les préoccupations en matière de sécurité et élargi l'accès, soutenant la croissance des prescriptions.
Quel rôle joue la télésanté dans l'adoption de la thérapie de remplacement de la testostérone ?
Les plateformes en accès direct aux consommateurs réduisent la stigmatisation et les obstacles géographiques, dépassant déjà 400 millions USD de dépenses aux États-Unis et contribuant de manière significative à l'expansion du marché.