
Taille et parts du marché des services de télésanté en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
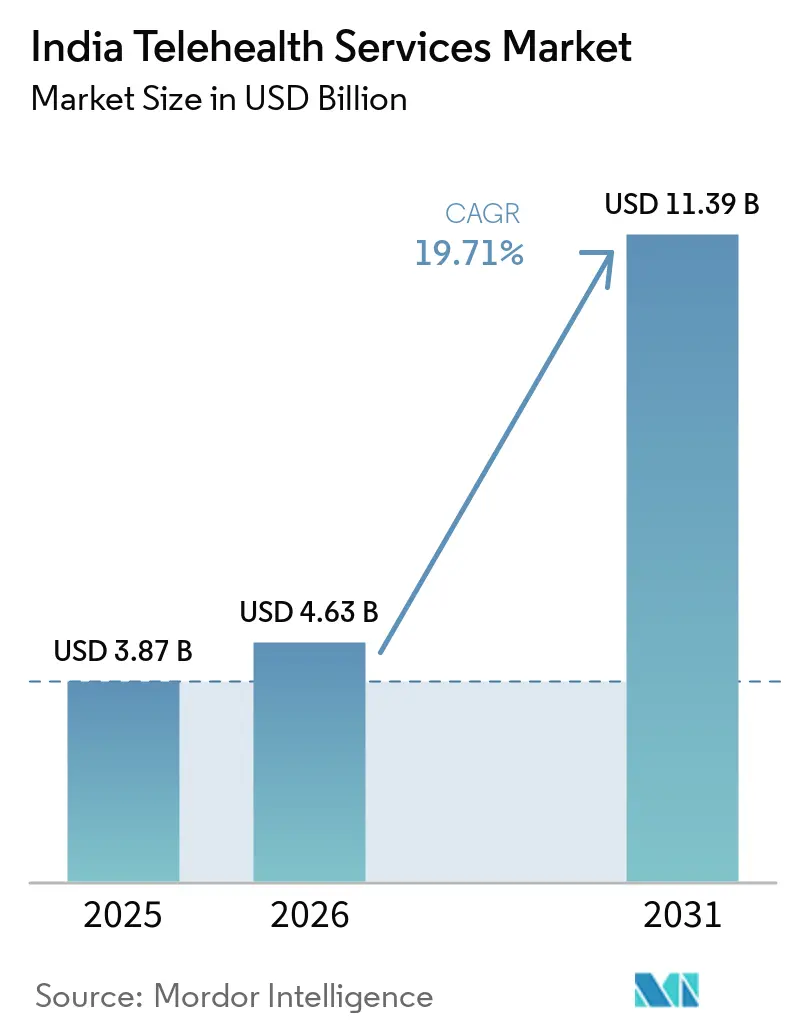
| Taille du marché de l'année de base (2025) | 3.87 Milliards de dollars |
| Taille du Marché (2026) | 4.63 Milliards de dollars |
| Taille du Marché (2031) | 11.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.71 % |
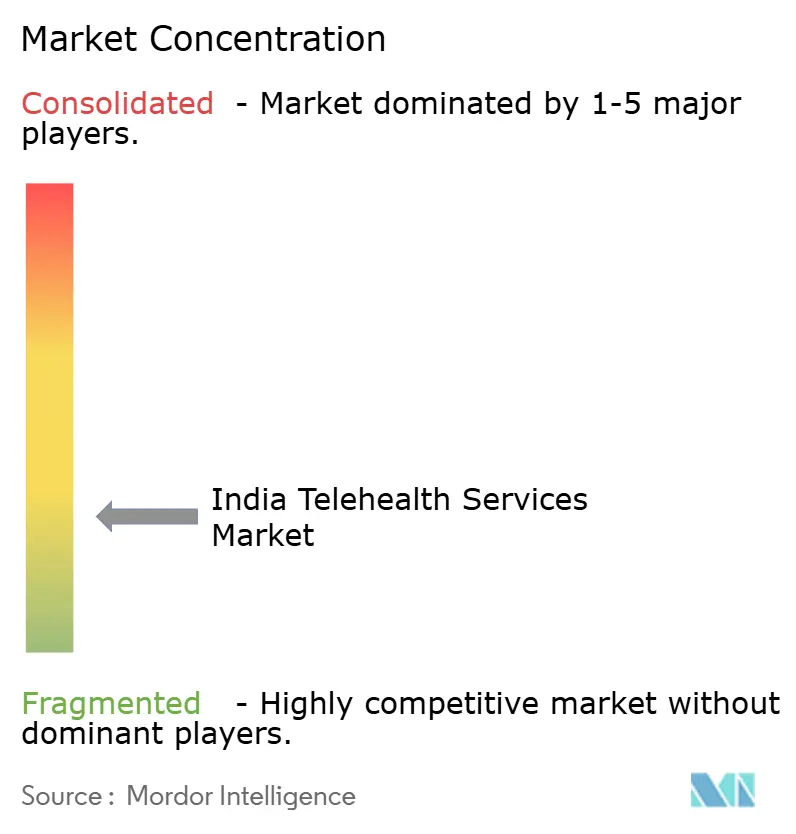
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de télésanté en Inde par Mordor Intelligence
La taille du marché des services de télésanté en Inde en 2026 est estimée à 4,63 milliards USD, en croissance par rapport à la valeur de 2025 de 3,87 milliards USD, avec des projections pour 2031 s'établissant à 11,39 milliards USD, progressant à un TCAC de 19,71 % sur la période 2026-2031. Une impulsion nationale en faveur de l'infrastructure de santé numérique, la pérennisation des habitudes acquises durant la pandémie et la progression rapide de la couverture haut débit constituent les principaux moteurs de croissance. Des initiatives gouvernementales telles que la Mission numérique de santé Ayushman Bharat (ABDM) ont déjà émis plus de 650 millions d'identifiants de santé numériques, offrant aux prestataires une ossature interopérable pour les e-consultations.[1] La dynamique des financements privés — illustrée par l'injection de capital de 2 475 crores INR d'Apollo HealthCo — témoigne d'une confiance durable dans la montée en puissance des modèles de soins omnicanaux. Par ailleurs, les plateformes vidéo en temps réel dominent les préférences des patients, mais les modèles asynchrones de « stockage et transfert » gagnent du terrain à mesure que les prestataires s'adaptent aux variations de connectivité. La prévalence croissante des maladies chroniques, une sensibilisation accrue à la santé mentale et les chatbots d'intelligence artificielle en langues vernaculaires complètent le tableau de la demande, transformant la télésanté d'une commodité en un service de santé du quotidien.
Points clés du rapport
- Par type, les services ont représenté 84,68 % des parts de revenus du marché des services de télésanté en Inde en 2025, tandis que les logiciels devraient progresser à un TCAC de 20,38 % d'ici 2031.
- Par technologie, les plateformes en temps réel ont représenté 58,97 % des revenus du marché en 2025 ; le segment du stockage et transfert croît à un TCAC de 20,12 % jusqu'en 2031.
- Par application, la téléradiologie détenait une part de 30,11 % en 2025, tandis que la télépsychiatrie progresse à un TCAC de 21,42 % jusqu'en 2031.
- Par utilisateur final, les prestataires ont capté 57,54 % des revenus en 2025 ; le segment du libre-service patient affiche le TCAC projeté le plus élevé à 21,58 % d'ici 2031.
- Par mode de prestation, les consultations audiovisuelles ont représenté 68,21 % des revenus en 2025 et continuent d'afficher le TCAC le plus rapide à 21,19 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Essor de la pénétration des smartphones et du haut débit | +3.2% | National, avec un impact plus fort dans les villes de niveau 2/3 | Moyen terme (2-4 ans) |
| Impulsion gouvernementale en matière de télémédecine et de l'ABDM | +4.1% | National, avec des gains précoces au Karnataka, au Tamil Nadu, au Maharashtra | Long terme (≥ 4 ans) |
| Charge croissante des maladies chroniques | +2.8% | National, avec une concentration plus élevée dans les zones urbaines | Long terme (≥ 4 ans) |
| Adoption des paiements numériques dans les villes de niveau 2/3 | +2.3% | Villes de niveau 2/3 et zones rurales | Moyen terme (2-4 ans) |
| Déploiement de chatbots de triage d'intelligence artificielle en langues vernaculaires | +1.9% | Accent régional sur les zones hindi, tamoul et bengali | Court terme (≤ 2 ans) |
| Intégration de l'ONDC pour la télésanté | +1.5% | National, avec une adoption précoce dans les zones métropolitaines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Impulsion gouvernementale en matière de télémédecine et de l'ABDM
La Mission Numérique Ayushman Bharat a créé une infrastructure de données de santé interopérable qui relie les patients, les prestataires et les payeurs au sein d'une architecture unique basée sur le consentement. Plus de 1 000 entreprises privées sont désormais certifiées ABDM, permettant aux e-pharmacies et aux hôpitaux d'échanger des données via des API standardisées, ce qui renforce les effets de réseau pour chaque nouveau participant. Les 340 millions de consultations cumulées d'eSanjeevani prouvent l'acceptation massive des voies de téléconsultation soutenues par le gouvernement. La Loi sur la Protection des Données Personnelles Numériques de 2023 et ses règles à venir offrent une certitude juridique, mais les prestataires recherchent encore des orientations précises concernant les flux de consentement et les responsabilités en cas de violation.[2] L'expansion des nœuds dans le marché de la télémédecine en Inde à 175 338 Ayushman Arogya Mandirs élargit davantage l'empreinte du dernier kilomètre. Collectivement, ces politiques consolident les soins numériques en tant que canal de prestation principal au sein du marché des services de télésanté en Inde.
Essor de la pénétration des smartphones et du haut débit
Les appareils mobiles abordables et le déploiement national de la 4G/5G relèvent le plafond technique de la qualité vidéo, rendant le diagnostic en temps réel viable en dehors des métropoles. Les résidents ruraux bénéficient d'un accès plus rapide aux soins spécialisés, car les flux de travail axés sur le mobile contournent la pénurie de praticiens ayant pignon sur rue. Les interfaces en langues vernaculaires améliorent l'utilisabilité pour les non-anglophones, comme l'illustre le déploiement en 16 langues de TatvaCare sur Microsoft Azure. Les paiements UPI sans friction suppriment les obstacles à l'achat, permettant aux modèles en vente directe aux consommateurs de prospérer. Les intégrations de dispositifs portables alimentent en temps réel les tableaux de bord en nuage avec des données vitales, permettant aux médecins d'intervenir plus tôt et de réduire les hospitalisations. Ces couches technologiques accélèrent collectivement l'adoption sur le marché des services de télésanté en Inde.
Charge croissante des maladies chroniques
La prévalence des maladies non transmissibles — notamment le diabète et l'hypertension — exige une surveillance constante, que les visites épisodiques en personne ne peuvent assurer de manière rentable. Les plateformes de télésanté combinent les flux des glucomètres, les brassards de tension artérielle et l'analyse par intelligence artificielle pour signaler les anomalies avant l'apparition de complications, réduisant ainsi les admissions aux urgences. Les algorithmes prédictifs segmentent les cohortes à haut risque, orientant les gestionnaires de cas vers les patients nécessitant une intervention en priorité. Pour les payeurs, ces capacités se traduisent par de meilleurs ratios de sinistralité ; pour les décideurs politiques, elles libèrent la capacité des soins tertiaires pour les cas critiques. Le fardeau économique des maladies non transmissibles constitue une forte incitation à l'investissement public-privé continu, renforçant la croissance à long terme du marché des services de télésanté en Inde.
Déploiement de chatbots de triage d'intelligence artificielle en langues vernaculaires
Les avancées dans les grands modèles de langage, tels que L2M3, permettent le triage des symptômes en hindi, en tamoul, en bengali et dans neuf autres langues, étendant les soins numériques à des populations linguistiquement diverses. L'inférence TinyML sur des smartphones à faible coût permet l'évaluation des symptômes hors ligne, assurant la continuité même en cas de défaillance des réseaux de données. Ces chatbots traitent les demandes de première ligne, libérant les cliniciens pour les cas complexes et réduisant les temps d'attente moyens. Couplés aux e-prescriptions reliées à l'ABDM, ils peuvent compléter l'ensemble du parcours patient en moins de 20 minutes. Les premiers pilotes montrent une baisse de 25 % des visites en personne inutiles, signalant des avantages en termes de coûts et de capacités à l'échelle du marché des services de télésanté en Inde.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Lacunes réglementaires en matière de protection des données et d'e-pharmacie | -2.1% | National, avec un impact plus élevé dans les zones métropolitaines | Court terme (≤ 2 ans) |
| Faible culture numérique chez les personnes âgées rurales | -1.8% | Zones rurales, notamment dans les États du Nord et de l'Est | Long terme (≥ 4 ans) |
| Attrition des médecins due aux retards de paiement | -1.4% | National, avec un impact plus élevé sur les plateformes de télésanté privées | Moyen terme (2-4 ans) |
| Hausse des primes d'assurance cybernétique | -0.9% | National, affectant principalement les grandes organisations de santé | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Lacunes réglementaires en matière de protection des données et d'e-pharmacie
Si la loi sur la protection des données personnelles numériques pose un socle législatif, les règles sectorielles spécifiques restent embryonnaires, créant une incertitude quant à la validité du consentement dans les contextes cliniques.[3] L'ambiguïté parallèle dans les licences d'e-pharmacie permet à des vendeurs malveillants d'opérer, érodant la confiance des consommateurs. Les hôpitaux consacrent désormais jusqu'à 10 % de leurs budgets informatiques à la cybersécurité, mais les attaques persistent, le secteur de la santé figurant parmi les cinq secteurs les plus touchés par les violations en Inde. En l'absence d'un standard d'accréditation unifié, les petites télé-pharmacies peinent à faire face aux coûts de conformité, freinant leur expansion. Ces lacunes réduisent collectivement la croissance de ce marché des services de télésanté en Inde par ailleurs dynamique.
Faible culture numérique chez les personnes âgées rurales
Les patients âgés dans les zones rurales manquent souvent des compétences ou de la confiance nécessaires pour naviguer dans les soins par vidéo. Les déficits d'infrastructure — couverture 4G aléatoire et possession limitée d'appareils — aggravent le défi. Les agents de santé communautaires jouent le rôle d'intermédiaires numériques, mais leur évolutivité reste limitée en raison des pénuries de main-d'œuvre. Par ailleurs, la fatigue post-pandémique alimente un regain de préférence pour les consultations initiales en personne, obligeant les prestataires à combiner des voies physiques et virtuelles. À moins que les programmes d'alphabétisation numérique ne s'accélèrent, l'adoption dans les cohortes à fort besoin sera en retard par rapport au marché des services de télésanté en Inde dans son ensemble.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
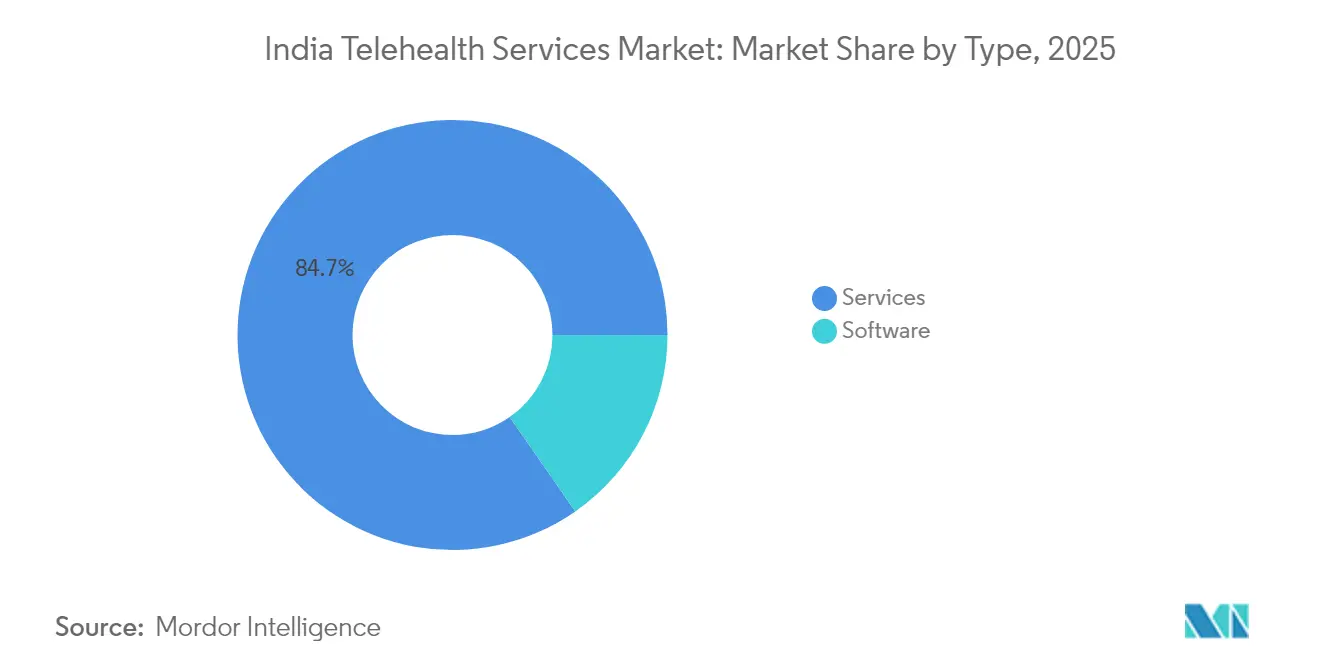
la domination des logiciels favorise l'intégrationLes services ont représenté 84,68 % des revenus de 2025, soulignant la nature centrée sur les plateformes du marché des services de télésanté en Inde. Les modèles d'abonnement à marges élevées permettent aux prestataires de mettre à jour les fonctionnalités en quelques semaines plutôt qu'en quelques trimestres, assurant l'alignement avec l'évolution des API de l'ABDM. Le TCAC de 20,38 % des logiciels reflète une demande croissante pour diverses solutions logicielles dans la télésanté.
Le régime d'incitation à la production (PLI) pour les dispositifs médicaux stimule la fabrication nationale, réduisant la dépendance aux importations et raccourcissant les chaînes d'approvisionnement. Les mises à jour de micrologiciels transparentes et la conformité ISO 13485 confèrent aux fabricants d'équipements d'origine locaux une crédibilité pour l'exportation. À mesure que les dispositifs prolifèrent, des moteurs d'analyses avancées synthétisent des flux multi-paramètres, générant des tableaux de bord axés sur les résultats pour les cliniciens et permettant aux patients de gérer eux-mêmes leurs maladies chroniques.

Par technologie :
le temps réel en tête malgré les contraintes de connectivitéLes plateformes en temps réel détenaient 58,97 % des parts du marché des services de télésanté en Inde en 2025, reflétant la préférence des utilisateurs pour l'interaction face à face et la nécessité clinique d'un examen synchrone dans les cas aigus. Pourtant, les flux de travail en stockage et transfert, se développant à un TCAC de 20,12 %, offrent une efficacité de bande passante et une documentation plus riche, notamment pour la radiologie, la dermatologie et la pathologie. Des moteurs de triage hybrides recommandent le mode optimal via un scoring d'intelligence artificielle qui pondère l'urgence, la bande passante disponible et la charge de travail des cliniciens.
À mesure que la 5G se densifie dans les agglomérations urbaines, la latence tombe en dessous du seuil minimal de l'ophtalmologie pour l'imagerie rétinienne, permettant un diagnostic quasi en temps réel. À l'inverse, dans les régions encore tributaires de la 3G, les fichiers DICOM compressés envoyés de façon asynchrone maintiennent les cycles de retour des spécialistes en dessous de 6 heures. La contribution du stockage et transfert à la taille du marché des services de télésanté en Inde devrait augmenter considérablement, consolidant les modalités asynchrones comme un complément vital plutôt qu'un concurrent de la vidéo en direct.
Par application :
la domination de la radiologie face à l'essor de la psychiatrieLa téléradiologie a représenté 30,11 % des revenus de 2025 grâce à l'intégration établie des PACS et aux pôles de lecture disponibles en continu qui servent les systèmes de santé nationaux et internationaux. Les ensembles de données d'imagerie structurées et les outils d'annotation par intelligence artificielle améliorent le débit, permettant aux radiologues de traiter des backlogs importants sans compromettre la précision. En revanche, la télépsychiatrie se développe à un TCAC de 21,42 %, portée par les campagnes de déstigmatisation et la couverture d'assurance pour les consultations vidéo en santé mentale. Les chatbots de thérapie cognitive-comportementale basés sur la messagerie complètent les thérapeutes humains, atteignant des réductions de 30 % de la fréquence des séances pour les cas d'anxiété légère.
La longue traîne psychologique de la COVID-19 a soutenu la demande au-delà de la phase de crise, et les circulaires d'assurance de 2025 imposant la parité pour les remboursements en santé mentale catalysent une adoption supplémentaire. Collectivement, les deux segments illustrent un passage de modèles axés sur le diagnostic à des modèles de soins holistiques au sein du marché des services de télésanté en Inde.
Par utilisateur final :
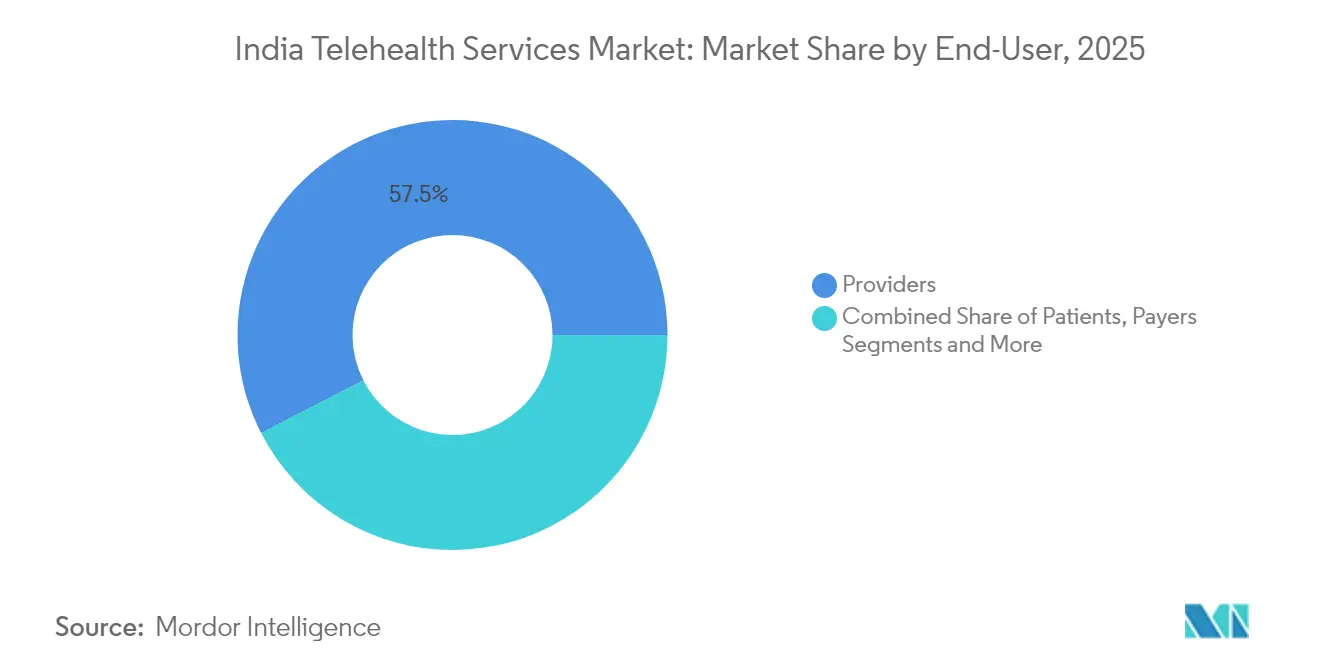
l'orientation prestataire évolue vers l'autonomisation du patientLes hôpitaux et les chaînes multi-spécialités ont capté 57,54 % des revenus en 2025 en intégrant des modules numériques dans les dossiers médicaux électroniques existants pour assurer la continuité des soins. Pourtant, les plateformes axées sur le patient, affichant un TCAC de 21,58 %, soulignent l'essor du choix du consommateur et des consultations à paiement direct. Les applications transparentes sur les prix affichent les tarifs par spécialité côte à côte, et les règlements quasi instantanés par portefeuille électronique attirent les cliniciens à la recherche de flux de revenus prévisibles.
Les employeurs intègrent la télésanté dans les avantages liés à la santé et au bien-être pour contrôler l'absentéisme et les sinistres. Parallèlement, les payeurs adoptent des modèles de soins gérés où les points de contact par téléconsultation alimentent des moteurs de scoring du risque, permettant des primes différenciées. Ces évolutions redistribuent collectivement le pouvoir de négociation, faisant de la personnalisation du service un facteur de différenciation clé dans le secteur des services de télésanté en Inde.
Par mode de prestation :
la domination de l'audiovisuel face aux défis d'accessibilitéLes canaux audiovisuels restent le premier choix, captant 68,21 % des revenus de 2025 grâce aux caméras HD intégrées dans les smartphones d'entrée de gamme. Les superpositions de réalité augmentée permettent aux orthopédistes de marquer les angles articulaires en direct, améliorant la précision diagnostique. Pourtant, les modes audio uniquement et textuels maintiennent l'adoption rurale lorsque la bande passante vidéo descend en dessous de 512 kbps.
Les codecs émergents préservant la confidentialité permettent la pixellisation des arrière-plans sensibles sans dégrader la clarté anatomique, apaisant l'anxiété des utilisateurs quant à l'exposition de leur environnement domestique. La taille du marché des services de télésanté en Inde pour la prestation audiovisuelle devrait croître dans les années à venir, soulignant son rôle central tout en mettant en évidence le besoin continu de canaux de secours.
Analyse géographique
Le Sud de l'Inde est en tête avec une part de marché significative en 2025, aidé par l'adoption précoce des API de l'ABDM par le Karnataka et le programme de fibre jusqu'au village du Tamil Nadu qui relie 12 525 centres de santé primaires ruraux aux hôpitaux de district. Un solide vivier de talents informatiques ancre des pilotes collaboratifs entre les systèmes de santé et les éditeurs de logiciels en tant que service, produisant des cycles d'itération rapides sur l'expérience utilisateur en langues vernaculaires. Plusieurs hôpitaux tertiaires déploient des unités de soins intensifs hybrides en télémédecine, réduisant la mortalité par sepsis de 18 % en 12 mois, renforçant ainsi la domination régionale.
Le Nord de l'Inde enregistre la croissance la plus rapide, portée par des dépenses massives du secteur public sur les corridors 5G et une population jeune et axée sur le mobile. L'adoption de l'identifiant de santé numérique dépasse 60 % dans les villes de niveau 2 telles que Lucknow, signalant une maturité pour les parcours de soins intégrés. Les programmes d'alphabétisation rurale ancrés par les agents de santé ASHA réduisent les obstacles à l'intégration pour les utilisateurs âgés, mais l'accessibilité des appareils reste un obstacle que les programmes de prêts gouvernementaux visent à atténuer.
Les pôles industriels de l'Ouest de l'Inde, tels que Mumbai et Ahmedabad, affichent une forte volonté de payer pour des offres de télésanté premium associées à des bilans de santé annuels, ouvrant des opportunités de ventes croisées pour les laboratoires de diagnostic. Les États de l'Est accusent un retard en raison d'un revenu par habitant plus faible et de lacunes en matière d'infrastructure, mais des camions pilotes de télé-ophtalmologie utilisant des liaisons satellitaires démontrent un potentiel d'évolutivité. Dans l'ensemble, la diversification régionale équilibre la trajectoire de croissance globale du marché des services de télésanté en Inde, assurant une pénétration nationale d'ici 2030.
Paysage réglementaire
Les lignes directrices sur la pratique de la télémédecine ont été publiées en 2020 par le Conseil des gouverneurs, remplaçant le Medical Council of India, et la supervision relève désormais de la National Medical Commission (NMC). Pour exercer légalement la télémédecine, les praticiens médicaux doivent être inscrits auprès d'un State Medical Council et détenir un diplôme reconnu. L'exploitation des plateformes est régie par l'Information Technology Act, 2000 et les dispositions connexes relatives à la confidentialité des données.
L'ABDM fournit une infrastructure nationale d'interopérabilité pour les données de santé, et son alignement s'intègre de plus en plus dans les flux de travail des programmes publics tels que l'AB-PMJAY. Le Digital Personal Data Protection Act, 2023 établit un cadre de référence en matière de confidentialité, les règles d'application évoluant vers une plus grande clarté opérationnelle à mesure que l'adoption s'étend, incluant des programmes comme Model Districts et Model Facilities pour accélérer l'adoption sur le terrain.
Paysage concurrentiel
L'arène de la télésanté en Inde reste fragmentée, avec plus de 200 plateformes actives couvrant les niches de l'e-consultation, de l'e-pharmacie et de la surveillance à distance des patients. Le plan d'Apollo HealthCo de fusionner avec Keimed indique une stratégie d'intégration verticale qui associe la distribution pharmaceutique aux soins virtuels pour fidéliser la valeur à vie des clients. L'acquisition de 1mg par Tata Digital ajoute un vaste catalogue de médicaments et de diagnostics à son écosystème de super-application, intensifiant la concurrence pour la part de portefeuille.
Les acteurs de niche construisent des avantages défendables grâce à la propriété intellectuelle en intelligence artificielle, comme les moteurs d'interprétation d'ECG en nuage qui offrent une sensibilité de 95 % en moins de 30 secondes. Les plateformes d'expérience utilisateur multilingues gagnent des parts d'esprit dans les zones rurales, tandis que les initiatives adossées aux hôpitaux mettent l'accent sur la gouvernance clinique pour attirer les patients averses au risque. Les alliances stratégiques avec des sociétés de financement non bancaires ouvrent des modèles de paiement d'achat immédiat et paiement différé pour les procédures à coût élevé comme les seconds avis en oncologie. Un thème émergent sur le marché des services de télésanté en Inde est le pivot de la croissance à tout prix vers la rentabilité, stimulé par des rapports indiquant que les startups de santé numérique disposent d'une trésorerie inférieure à 9 mois. Les entreprises qui intègrent des points de contact hors ligne — laboratoires, cliniques ou soins à domicile — dans les parcours numériques sont mieux positionnées pour atteindre une résilience des marges.
À l'avenir, les barrières à l'entrée s'élèveront à mesure que la conformité en matière d'interopérabilité, l'assurance cybernétique et les exigences de localisation des données feront augmenter les coûts fixes. Cet environnement favorise les acteurs établis riches en capital ou les fusions en quête d'économies d'échelle, pointant vers une consolidation accélérée d'ici 2027. Les prestataires capables de conjuguer expertise technologique et profondeur de domaine domineront probablement le marché des services de télésanté en Inde à mesure qu'il arrive à maturité.
Leaders du secteur des services de télésanté en Inde
-
TeleVital
-
Apollo TeleHealth Services
-
Tata 1mg Healthcare Solutions
-
Practo Technologies
-
Netmeds Marketplace
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Télésanté en Inde Entreprises couvertes dans ce rapport
- Apollo TeleHealth Services
- Tata 1mg Healthcare Solutions
- Practo Technologies
- Netmeds Marketplace
- Medibuddy
- MFine
- DocOnline Health India
- Portea Medical
- Cloudphysician Healthcare
- Lybrate India
- Remedo Clinitech
- Cure.fit (Cult.fit)
- eSanjeevani (MoHFW/C-DAC)
- DocPrime Technologies
- Dhanush Digital Healthcare
- Novocura Tech Health Services
- TeleVital
- Netdox Health
- CallHealth Services
- HealthPlix Technologies
Opportunités de marché et perspectives d'avenir
L'ABDM fonctionne comme une couche d'infrastructure numérique de santé essentielle, reliant patients, prestataires et établissements grâce à une infrastructure interopérable fondée sur le consentement. En juillet 2026, plus de 100 crore de dossiers de santé sont liés à plus de 90 crore de comptes ABHA.
Les modèles de soins hybrides se développent, Tata 1mg et Apollo 24/7 déployant des soins omnicanaux qui associent téléconsultation, pharmacie et diagnostics pour améliorer la fidélisation et le revenu par utilisateur. Practo exploite un modèle mixte B2B et B2C qui favorise la liquidité des données auprès de plus de 40 000 médecins vérifiés. Les initiatives de la National Health Authority, notamment Model Districts et Model Facilities, accélèrent l'adoption dans les États et districts, renforçant les bases des soins activés numériquement.
Développements industriels récents dans Marché des Services de Télésanté en Inde
- Juin 2026 : Online Chikitsa Mitra (Salubrious Technologies) s'étend à 15 États, réalisant 1,5 lakh de consultations via 600 partenaires e-clinic. Élargit la capacité de consultations à distance grâce à un réseau croissant de partenaires à travers l'Inde. Soutient l'expansion de l'accès parallèlement à des volumes de consultation plus élevés, ce qui peut aider les prestataires à évoluer vers la rentabilité et la consolidation.
- Mai 2026 : Tata 1mg Healthcare Solutions affiche un EBITDA positif sur ses activités principales pour l'exercice FY26, avec des diagnostics dépassant 600 crore Rs de revenu annuel récurrent (ARR). Cette mise à jour souligne une trajectoire de rentabilité dans un marché de télésanté et omnicanal encombré. Elle indique également une marge de réallocation du capital vers l'expansion des magasins et une intégration plus poussée avec les diagnostics.
- Avril 2026 : Apollo TeleHealth (Apollo Hospitals Group) lance un modèle de soins intégré à Sri City, Tamil Nadu, incluant des services Tele-ER et un support d'ambulance compatible 5G. Ce déploiement reflète une approche intégrée de la prestation de soins à grande échelle. Il renforce les capacités rurales et semi-urbaines au sein d'un modèle omnicanal.
Marché des Services de Télésanté en Inde Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette méthodologie, le marché des services de télésanté en Inde couvre les interactions de soins de santé à distance et payantes, délivrées via des canaux numériques, dans lesquelles un service clinique est fourni sans visite en personne, et les revenus sont comptabilisés au moment de la prestation du service.
Exclusions du périmètre : Nous excluons le contenu général de bien-être et les applications axées uniquement sur la forme physique qui n'impliquent pas d'interaction clinique, et nous excluons également les ventes de dispositifs médicaux autonomes, sauf s'ils sont regroupés et facturés dans le cadre d'un service de télésanté.
Aperçu de la Segmentation
- Par type
- Services
- Logiciels
- Par technologie
- Stockage et transfert
- Temps réel
- Autres
- Par application
- Télépsychiatrie
- Consultations générales
- Téléradiologie
- Télépathogie
- Télédermatologie
- Autres
- Par utilisateur final
- Prestataires
- Patients
- Payeurs
- Autres
- Par mode de prestation
- Audiovisuel
- Audio uniquement
- Texte / Écrit
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire nous a aidés à définir les limites de ce qui devait être comptabilisé et de ce qui ne devait pas l'être, avant de construire le modèle. Nous nous sommes appuyés sur des références en matière de politique de santé publique et de politique numérique, ainsi que sur des signaux d'adoption, pour comprendre comment les consultations virtuelles et les programmes de soins à distance sont utilisés à travers l'Inde.
Les sources comprenaient des publications et des ensembles de données officiels tels que le Ministère de la Santé et du Bien-être Familial et ses Directives de Pratique de la Télémédecine, les mises à jour de l'Autorité Nationale de Santé sur les programmes de santé numérique, les indicateurs de télécommunications du TRAI pour la connectivité, les statistiques de paiement et de transactions numériques de la RBI, ainsi que des articles évalués par des pairs qui suivent l'adoption et les résultats de la télémédecine. Nous avons également examiné les communications des hôpitaux et des plateformes dans les rapports annuels, les présentations aux investisseurs et la couverture presse crédible, puis nous avons recoupé le contexte au niveau des entreprises en utilisant des bases de données payantes pour les données financières et le renseignement sur les entreprises, ainsi que pour les bases de données de brevets. Cette liste est illustrative, et des sources publiques supplémentaires ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour tester les hypothèses de demande et la logique de tarification, là où les sources publiques laissent souvent des lacunes. Nous avons échangé avec des responsables de prestataires de soins de santé, des équipes opérationnelles de santé numérique, des assureurs et des administrateurs tiers (TPA), ainsi que des responsables de terrain gérant les flux de travail de téléconsultation, de surveillance à distance et de planification, et nous avons comparé les données entre les modèles de demande métropolitains et non métropolitains.
Les réponses ont été utilisées pour confirmer ce qui est facturé en tant que services de télésanté par rapport à ce qui est traité comme des frais de logiciel ou d'activation, et pour valider comment les taux d'utilisation, les taux de consultations répétées et la composition par spécialité évoluent à mesure que les directives et le confort des patients se développent.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 26 % | Directeurs (CXO) : 15 % |
| Niveau intermédiaire : 55 % | Responsables Fonctionnels/d'Unité : 34 % |
| Acteurs de Taille Réduite : 19 % | Managers : 51 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante du bassin de demande, dans laquelle les interactions ambulatoires éligibles à la télésanté et les suivis de spécialistes ont été reconstitués à partir des schémas d'utilisation des soins de santé, puis filtrés par l'adoption numérique probable et la volonté des payeurs. Une fois le tableau global de la demande établi, nous l'avons converti en revenus en utilisant des points de prix moyens spécifiques à l'Inde par mode de prestation (audio, vidéo, asynchrone), ainsi que les taux de suivi attendus.
Pour maintenir le réalisme de l'estimation, nous avons corroboré les résultats avec des vérifications ascendantes sélectives telles que des agrégations de prestataires échantillonnés, des communications de revenus de plateformes lorsqu'elles étaient disponibles, et une vérification simple du volume multiplié par le prix de vente moyen (ASP) pour les principales spécialités. Les principaux paramètres utilisés dans le modèle comprenaient les tendances de pénétration des smartphones et du haut débit, l'intégration et la disponibilité des prestataires, les taux d'achèvement des consultations, la part de la vidéo par rapport à l'audio, l'utilisation de la surveillance à distance dans les programmes de soins des maladies chroniques, et les schémas de remise typiques dans les offres d'abonnement ou de forfait. Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par un consensus d'experts sur les facteurs d'adoption, et les scénarios étaient liés à la clarté réglementaire, à la dynamique de remboursement et à l'expansion de la capacité des prestataires. Lorsque les données des entreprises manquaient, nous avons utilisé des proxies conservateurs issus de contextes de soins similaires, puis nous les avons ajustés après les retours des entretiens.
Cycle de Validation des Données et de Mise à Jour
La validation a utilisé un processus de triangulation étape par étape, dans lequel les totaux du modèle ont été comparés à des signaux indépendants tels que l'intensité des paiements numériques pour les services de santé, les volumes de soins virtuels déclarés par les prestataires, et les fourchettes de prix observées lors des études de marché. Si un segment évoluait trop rapidement par rapport à ses facteurs, nous rouvrions les hypothèses et déclenchions des appels de suivi pour revérifier la variable spécifique à l'origine de la variation.
Avant la validation finale, le travail est examiné en plusieurs passes analytiques afin que la logique, les calculs et le périmètre restent cohérents d'une année à l'autre, et les écarts importants sont expliqués en langage clair. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des changements de directives, des évolutions du remboursement ou des expansions majeures de la prestation de soins. Juste avant la livraison, nous effectuons une révision supplémentaire afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché des Services de Télésanté en Inde selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour la télésanté en Inde peuvent sembler très éloignées les unes des autres, car les sources ne comptabilisent pas toujours les mêmes éléments, et elles utilisent souvent des années de référence et des grilles tarifaires différentes. Les différences apparaissent rapidement lorsque certaines estimations se concentrent uniquement sur les téléconsultations, tandis que d'autres intègrent la surveillance à distance, la télédiagnostique ou des frais de logiciels adjacents.
L'écart principal provient de la question de savoir si les revenus de santé numérique non cliniques et les kits de surveillance à distance pilotés par des dispositifs sont inclus dans le total. Mordor Intelligence ne comptabilise la télésanté que lorsqu'un service clinique est délivré et facturé, et elle établit les prix en utilisant des combinaisons de modes de prestation spécifiques à l'Inde plutôt que de s'appuyer sur un ASP mixte unique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,87 milliards USD (2025) | |
| Cabinet de Conseil A | 4,00 milliards USD (2024) | Utilise une définition de la télémédecine qui s'oriente vers des modèles de soins plus larges et peut anticiper les revenus de la surveillance à distance et des soins spécialisés à distance qui ne sont pas toujours facturés en tant que service de télésanté en Inde. |
| Revue Professionnelle B | 5,50 milliards USD (2025) | Publie souvent une prévision globale unique sans présenter la construction sous-jacente d'utilisation et de prix, et peut inclure des hypothèses agressives d'adoption et de tarification forfaitaire chez les prestataires. |
Le tableau montre que l'écart s'explique en grande partie par ce qui est comptabilisé comme revenu de service et par la rapidité avec laquelle l'adoption et la tarification sont supposées augmenter. En maintenant le lien de revenus ancré aux interactions cliniques délivrées, puis en vérifiant les totaux par rapport aux signaux pratiques d'utilisation, le chiffre final est plus facile à auditer et à reproduire d'une année à l'autre.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des services de télésanté en Inde ?
Le marché est valorisé à 4,63 milliards USD en 2026 et est en bonne voie pour atteindre 11,39 milliards USD d'ici 2031.
À quelle vitesse le marché croît-il ?
Un TCAC robuste de 19,71 % est prévu entre 2026 et 2031, porté par les programmes gouvernementaux de santé numérique et l'expansion de la couverture haut débit.
Quelle région est en tête de l'adoption de la télésanté en Inde ?
Le Sud de l'Inde détient une part majeure des revenus grâce à une infrastructure numérique solide et des politiques d'État proactives.
Quelle application de télésanté se développe le plus rapidement ?
La télépsychiatrie progresse à un TCAC de 21,42 % grâce à une meilleure sensibilisation à la santé mentale et à la parité de remboursement par les assurances.
Quel modèle technologique gagne en popularité aux côtés de la vidéo en temps réel ?
Les flux de travail en stockage et transfert croissent à un TCAC de 20,12 % à mesure que les prestataires optimisent la variabilité de la bande passante tout en améliorant la documentation.
Comment les réglementations façonnent-elles la croissance du marché ?
La loi sur la protection des données personnelles numériques fournit un cadre juridique, mais les règles en attente relatives à l'e-pharmacie et aux secteurs spécifiques doivent clarifier la conformité pour libérer le plein potentiel.