
Taille et part du marché des paiements mobiles à Taïwan
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.56 Milliards de dollars |
| Taille du Marché (2026) | 0.68 Milliards de dollars |
| Taille du Marché (2031) | 1.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.89 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des paiements mobiles à Taïwan par Mordor Intelligence
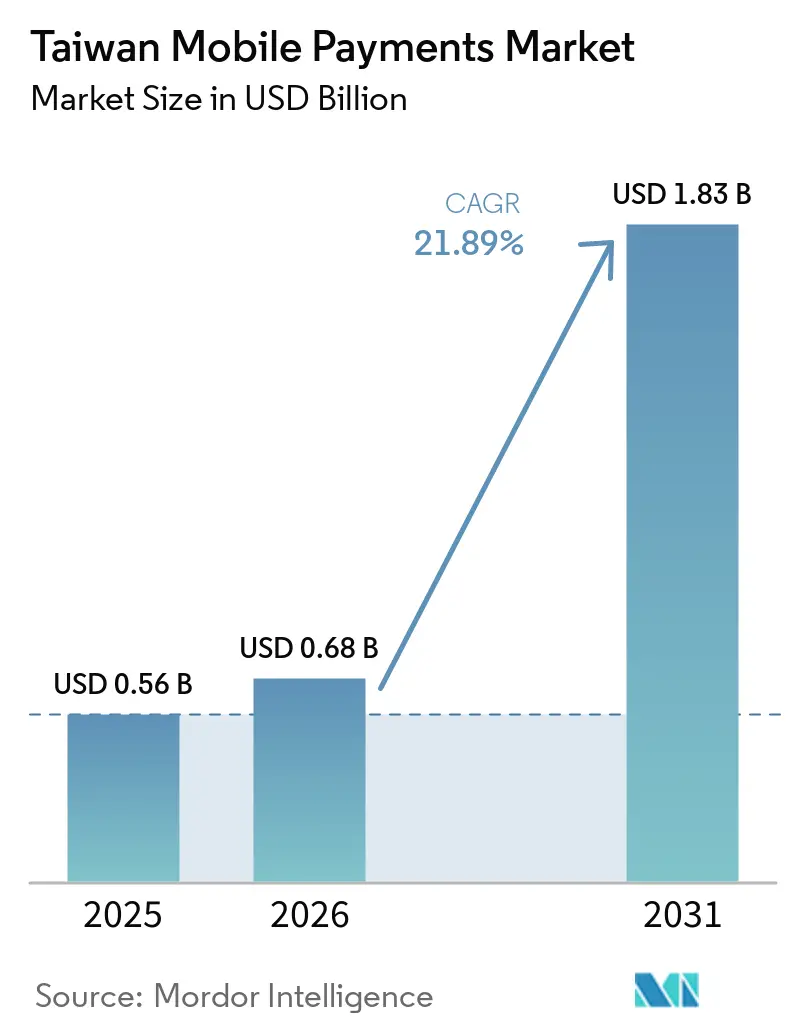
La taille du marché des paiements mobiles à Taïwan devrait passer de 0,56 milliard USD en 2025 à 0,68 milliard USD en 2026, pour atteindre 1,83 milliard USD d'ici 2031, avec un TCAC de 21,89 % sur la période 2026-2031. Cette progression est portée par le mandat de pénétration à 90 % fixé par le Yuan exécutif, les rails de règlement en temps réel qui réduisent considérablement les délais de compensation, et les cadres d'API ouvertes permettant à toute application grand public de déclencher des paiements. La couverture haut débit généralisée, la possession quasi universelle de smartphones et l'interopérabilité des codes QR entre portefeuilles ont élargi les cas d'usage au-delà du commerce en ligne vers les transports, le paiement de factures et les transferts entre particuliers. Les opérateurs de portefeuilles intègrent des programmes de fidélité pour renforcer l'engagement, tandis que les banques virtuelles et les réseaux de cartes fusionnent les modalités QR, NFC et compte à compte en points d'acceptation uniques pour les commerçants. L'intensité concurrentielle reste élevée, mais les vents porteurs structurels du marché et une réglementation favorable continuent d'élargir les volumes adressables.
Principaux enseignements du rapport
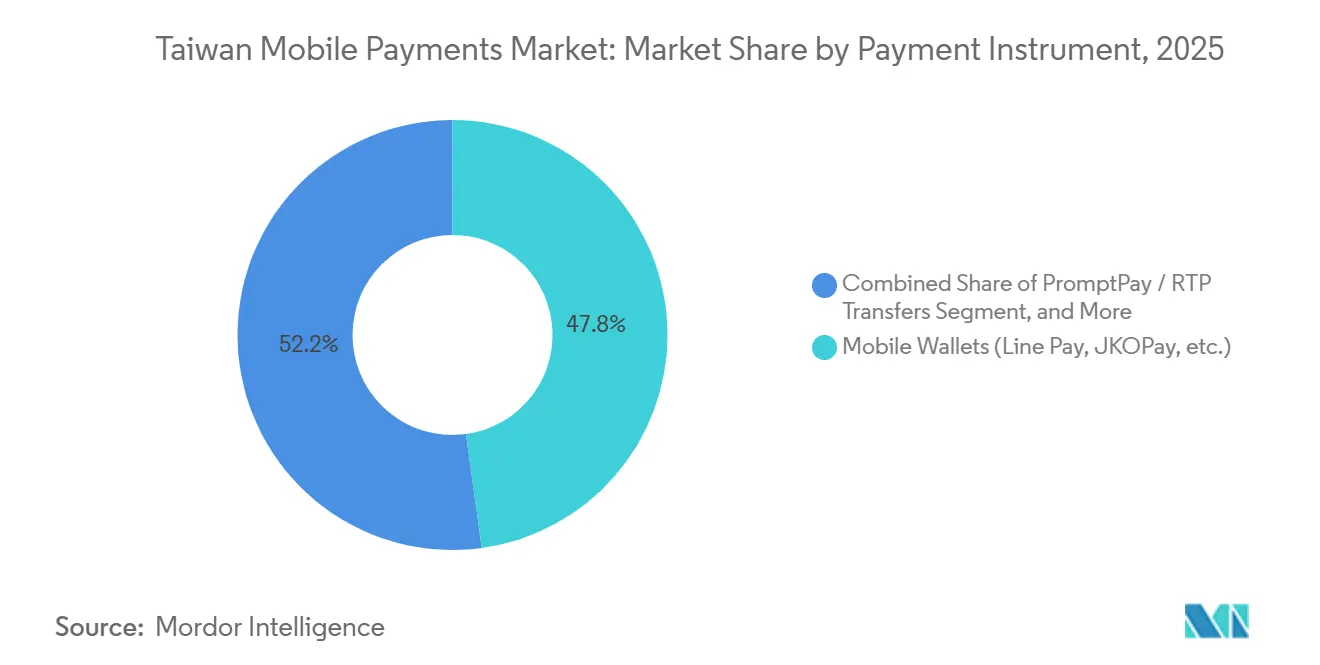
- Par instrument de paiement, les portefeuilles mobiles détenaient une part de 47,83 % du marché des paiements mobiles à Taïwan en 2025, tandis que les virements instantanés de compte à compte sont appelés à croître à un TCAC de 22,73 % jusqu'en 2031.
- Par canal de transaction, le commerce en ligne représentait une part de 47,83 % de la taille du marché des paiements mobiles à Taïwan en 2025, tandis que les paiements transfrontaliers et touristiques devraient afficher un TCAC de 23,63 % jusqu'en 2031.
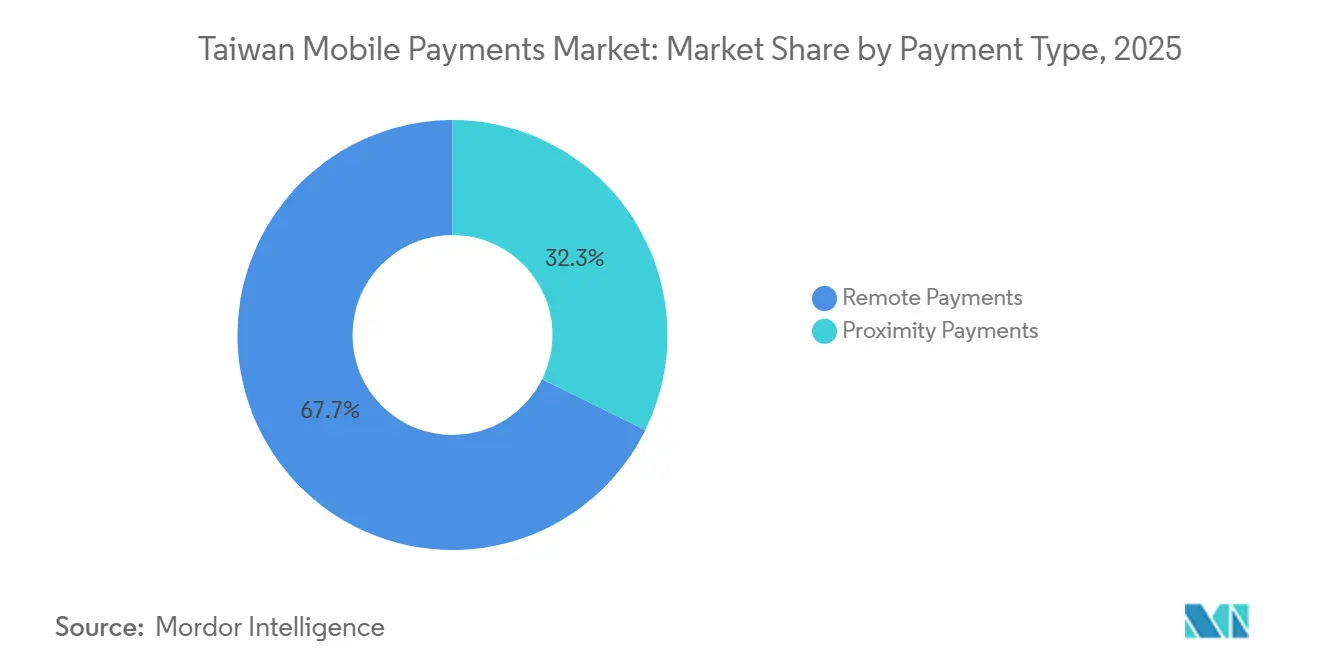
- Par type de paiement, les paiements à distance ont capté 67,72 % du marché des paiements mobiles à Taïwan en 2025 et continueront de progresser à un TCAC de 22,73 % à mesure que les parcours de paiement axés sur le mobile réduisent l'abandon de panier.
- Par secteur d'utilisation final, le commerce de détail et les biens de grande consommation ont dominé avec une part de revenus de 34,72 % en 2025, tandis que l'hôtellerie et le tourisme devraient enregistrer le TCAC le plus rapide, à 25,62 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Objectif gouvernemental de pénétration des paiements mobiles à 90 % d'ici 2025 | +3.2% | National, avec des gains précoces à Taipei, New Taipei, Taichung, Tainan, Kaohsiung, Taoyuan | Court terme (≤ 2 ans) |
| Acceptation croissante des codes QR pour les transports en commun et les services publics | +2.8% | National, déploiement accéléré dans le métro de Taipei, le MRT de Kaohsiung, les réseaux d'autobus interurbains | Moyen terme (2-4 ans) |
| Intégration des portefeuilles électroniques aux écosystèmes de fidélité (par ex., les « mo coins ») | +2.4% | National, plus fort dans les zones commerciales urbaines et les chaînes de magasins de proximité | Moyen terme (2-4 ans) |
| Essor du commerce électronique et des incitations au commerce de détail omnicanal | +3.5% | National, concentré dans les zones métropolitaines de Taipei, New Taipei et Taichung | Court terme (≤ 2 ans) |
| Déploiement du TWQR transfrontalier et du RTP en temps réel stimulant les dépenses touristiques | +2.1% | National, avec des retombées sur les couloirs touristiques de Hualien, Taitung et Kenting | Moyen terme (2-4 ans) |
| Essor des banques virtuelles et des infrastructures d'API ouvertes permettant les paiements intégrés | +2.9% | National, porté par les bases d'utilisateurs natifs numériques de LINE Bank, Rakuten Bank et NEXT Bank | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Objectif gouvernemental de pénétration des paiements mobiles à 90 % d'ici 2025
La pression politique continue a accéléré l'enrôlement des portefeuilles, portant les comptes de paiement électronique à 34,81 millions en octobre 2025, soit une hausse de 15,8 % en glissement annuel.[1] Les ministères ont numérisé les taxes, les services publics et les frais de transport, tandis que le Centre national des cartes de crédit a introduit des normes d'acceptation TWQR unifiées permettant aux étals de marchés nocturnes et aux coopératives rurales de traiter plusieurs portefeuilles sur un seul terminal. L'initiative a stimulé les ouvertures de comptes, mais tous les inscrits ne réalisent pas régulièrement de transactions, ce qui signale un défi de deuxième vague consistant à encourager une utilisation habituelle.
Acceptation croissante des codes QR pour les transports en commun et les services publics
Le lancement du billettique par code QR du métro de Taipei en janvier 2026 permet aux navetteurs de scanner leurs portefeuilles aux tourniquets, éliminant ainsi les cartes à valeur stockée physiques.[2] iPASS Corporation avait déjà étendu le TWQR au MRT de Kaohsiung et aux autobus interurbains en mars 2025. Les services publics ont rapidement emboîté le pas, avec Taiwan Power et Taiwan Water intégrant des portails de règlement de factures LINE Pay et JKOPay. Les cas d'usage essentiels au quotidien renforcent la fréquence d'utilisation des portefeuilles et réduisent la dépendance aux espèces.
Intégration des portefeuilles électroniques aux écosystèmes de fidélité
Les détaillants permettent désormais aux acheteurs de gagner et d'échanger des points, comme les « mo coins » de momo, au sein des applications de portefeuille, créant une boucle fermée qui fusionne les achats physiques et numériques. Les chaînes de magasins de proximité tirent parti de leur vaste implantation pour orienter le trafic vers leurs portefeuilles propriétaires, augmentant ainsi la fréquence des visites et la rétention. Ce modèle renforce les effets de réseau mais maintient des coûts de subvention, pesant sur les marges opérationnelles des fintechs spécialisées.
Essor du commerce électronique et des incitations au commerce de détail omnicanal
Le commerce de détail en ligne a atteint 313,9 milliards NTD (9,6 milliards USD) au premier semestre 2024, le mobile représentant 60 % des commandes. Les commerçants proposent des remises pour l'achat en ligne et le retrait en magasin ainsi que des remises en argent liées aux portefeuilles pour améliorer les taux de conversion, tandis que les vendeurs en diffusion en direct intègrent des liens de paiement en un clic qui maintiennent les spectateurs dans les flux des réseaux sociaux. Les passerelles API agrégées simplifient l'intégration, permettant aux petits commerçants d'accepter des portefeuilles, des cartes et des virements bancaires via un contrat unique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence persistante pour les espèces dans les zones rurales et les populations âgées | -2.1% | Régions non municipales, cantons ruraux, districts à forte concentration de personnes âgées | Long terme (≥ 4 ans) |
| Faible rentabilité et forte consommation de subventions parmi les opérateurs de portefeuilles | -1.8% | National, affectant toutes les institutions de paiement électronique agréées | Moyen terme (2-4 ans) |
| Fragmentation des normes QR - complexité d'intégration pour les commerçants | -1.4% | National, aiguë dans les petites et moyennes entreprises, les marchés traditionnels | Moyen terme (2-4 ans) |
| Surveillance réglementaire accrue sur la diversification des portefeuilles (par ex., fonds JKO) | -1.2% | National, concentrée parmi les opérateurs recherchant des licences de gestion de patrimoine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence persistante pour les espèces dans les zones rurales et les populations âgées
Seulement 7 % du volume de transactions par carte de crédit de septembre 2025 ont eu lieu en dehors des six plus grandes municipalités, soulignant le retard d'adoption dans les zones rurales. Les lacunes infrastructurelles, le faible niveau de littératie numérique et les problèmes de confiance maintiennent les espèces dominantes parmi les citoyens de plus de 65 ans. Des programmes gouvernementaux tels que le versement en espèces de 10 000 NTD de 2025 ont incité de nombreux seniors à s'inscrire en ligne, mais la conversion des comptes dormants en utilisateurs de paiement actifs nécessite une éducation continue, des interfaces à plus grande police et des subventions aux commerçants.
Faible rentabilité et forte consommation de subventions parmi les opérateurs de portefeuilles
Taïwan compte 29 institutions de paiement électronique agréées, toutes en concurrence pour des parts dans un environnement à faibles frais réglementé par la Commission de surveillance financière. Les importantes campagnes de remises en argent et de réductions attirent des utilisateurs mais érodent les marges, poussant certains portefeuilles à poursuivre des services à rendement plus élevé. Les blocages réglementaires sur les produits de gestion de patrimoine non approuvés, illustrés par la restructuration du capital de JKOPay en 2025, limitent les voies de diversification et pourraient catalyser une consolidation sectorielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par instrument de paiement :
le règlement instantané remodèle la dynamique des portefeuillesLes portefeuilles mobiles contrôlaient 47,83 % du marché des paiements mobiles à Taïwan en 2025, mais les virements en temps réel initiés par les banques devraient progresser à un TCAC de 22,73 % jusqu'en 2031, à mesure que l'infrastructure CIFS traite plus de 260 millions de transactions TWQR chaque année.[3] La convergence des rails QR, NFC et compte à compte permet aux commerçants d'exploiter un terminal unique pour plusieurs systèmes, réduisant ainsi les coûts matériels.
Les hooks de paiement en temps réel de type PromptPay intégrés dans les applications bancaires quotidiennes suppriment la nécessité de pré-alimenter des comptes à valeur stockée, améliorant ainsi l'économie de la trésorerie flottante. Les solutions à jeton de carte telles qu'Apple Pay et Google Pay restent attractives pour les utilisateurs peu enclins à répartir leurs soldes entre plusieurs portefeuilles ; leur croissance est largement additive plutôt que cannibale. Alors que la refonte de LINE Pay en décembre 2025 permet le débit bancaire direct, les opérateurs de portefeuilles ressemblent de plus en plus à des prestataires de services d'initiation de paiement plutôt qu'à des institutions détenant des fonds flottants, ce qui allège les exigences en capital tout en augmentant les plafonds de transaction.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par canal de transaction :
les corridors transfrontaliers libèrent les dépenses touristiquesLe commerce en ligne a représenté 47,83 % des parts en 2025, mais les transactions transfrontalières et touristiques devraient progresser à un TCAC de 23,63 % jusqu'en 2031, à mesure que TWQR gagne en interopérabilité avec BC Card de Corée du Sud et les paiements Visa basés sur le cloud. Les recettes du tourisme entrant ont retrouvé 10,028 milliards USD en 2024, et le règlement en temps réel garantit aux commerçants une réception instantanée des fonds, rendant l'acceptation des codes QR attractive pour les petits hôtels et restaurants.
Les passerelles QR unifiées, telles qu'Alipay+, permettent aux détaillants d'atteindre 1,8 milliard de visiteurs potentiels utilisant les portefeuilles de leur pays d'origine. Les navetteurs domestiques renforcent le volume quotidien : le déploiement QR du métro de Taipei en janvier 2026 et les terminaux SoftPOS sur smartphone dans les marchés traditionnels élargissent l'acceptation sans matériel coûteux, comblant les lacunes rurales et approfondissant l'usage quotidien.
Par type de paiement :
la domination à distance reflète le commerce axé sur le mobileLes paiements à distance représentaient 67,72 % du marché des paiements mobiles à Taïwan en 2025, et ils devraient progresser à un TCAC de 22,73 % jusqu'en 2031, à mesure que l'authentification en un clic dans les applications de commerce, de réseaux sociaux et de messagerie supprime les frictions. L'accès aux smartphones est significatif dans l'ensemble de la population, garantissant une portée quasi universelle.
Les paiements de proximité resteront essentiels pour les transports, l'épicerie et la restauration rapide, notamment une fois que le métro de Taipei activera le paiement sans contact par carte bancaire en 2026. Pourtant, l'orientation structurelle vers le commerce mobile et les transferts entre particuliers assure une domination durable des flux à distance, l'usage de proximité servant de complément à haute fréquence plutôt que de moteur principal de la valeur des transactions.
Par secteur d'utilisation finale :
l'hôtellerie progresse avec la reprise du voyageLe commerce de détail et les biens de grande consommation ont fourni 34,72 % des revenus de 2025, en s'appuyant sur les écosystèmes des supérettes qui canalisent les dépenses quotidiennes vers des portefeuilles propriétaires. L'icash Pay de President Chain Store et le PXPay Plus de PX Mart illustrent la manière dont les grands détaillants associent les paiements à la fidélité, garantissant ainsi un trafic récurrent.
L'hôtellerie et le tourisme, en revanche, devraient enregistrer un TCAC de 25,62 % jusqu'en 2031, à mesure que l'interopérabilité QR permet aux visiteurs de payer avec leurs portefeuilles nationaux et aux entreprises locales de recevoir un règlement instantané en monnaie locale. L'infrastructure en temps réel de la Banque centrale réduit le risque de rétrofacturation, accélérant l'adoption par les petits opérateurs d'hébergement et de restauration. Les transports, les services publics et les secteurs émergents tels que l'éducation progressent sur des cas d'usage spécialisés, mais les catégories liées au tourisme affichent le rythme le plus soutenu.
Analyse géographique
Taipei, New Taipei, Taichung, Tainan, Kaohsiung et Taoyuan représentaient ensemble 93,87 % de la valeur des transactions par carte de crédit en septembre 2025, ce qui reflète une densité de terminaux supérieure, un revenu disponible plus élevé et une population plus jeune. Les communes rurales manquent à la fois de matériel QR et de formation pour les commerçants, et les résidents plus âgés restent méfiants à l'égard des paiements numériques. Le Centre national de la carte de crédit a commencé à déployer des lecteurs TWQR subventionnés dans les marchés traditionnels et les ports de pêche en 2023, mais l'adoption reste progressive.
Malgré ces disparités, la couverture internet nationale atteint 96,7 %, et les abonnements mobiles représentent 127 % de la population, ce qui signifie que les contraintes d'infrastructure concernent davantage l'équipement des commerçants en dernière étape que la disponibilité du réseau. Les programmes gouvernementaux de remboursement en espèces exigent une inscription en ligne, incitant les citoyens ruraux à ouvrir des comptes de paiement électronique même si l'activité quotidienne reste en retrait.
Les liens transfrontaliers renforcent l'influence régionale ; par exemple, le partenariat de TWQR avec BC Card permet aux touristes coréens de payer en won, tandis que l'intégration de LINE Pay par Visa en novembre 2024 étend l'acceptation à l'ensemble de l'Asie du Sud-Est. Des accords réciproques avec la Bank of the Ryukyus du Japon permettent aux utilisateurs d'EasyWallet d'utiliser les terminaux d'Okinawa et aux visiteurs japonais de scanner le TWQR. Le règlement immédiat atténue l'exposition aux risques de change pour les commerçants et positionne Taïwan comme une destination touristique à faible utilisation du numéraire.
Paysage réglementaire
Taïwan réglemente les paiements mobiles selon un cadre scindé. La Financial Supervisory Commission (FSC) supervise les établissements de paiement électronique en vertu de l'Act Governing Electronic Payment Institutions (dernière modification le 11 octobre 2024) et des règles connexes relatives aux activités de paiement électronique, tandis que le Ministère des Affaires numériques (MoDA) supervise les entreprises de paiement tiers avec des exigences renforcées en matière de lutte contre la fraude et de LAB introduites en 2024. Cette structure affecte l'octroi de licences, le champ d'activité autorisé et la charge de conformité pour les opérateurs de portefeuilles, les PSP et les modèles payfac basés sur des plateformes.
L'interopérabilité s'appuie sur les infrastructures de paiement nationales. La Banque centrale de la République de Chine (Taïwan) promeut le TWQR comme norme commune de code QR, et TWQR Inbound a été lancé par FISC fin avril 2026 pour permettre aux touristes étrangers utilisant des portefeuilles étrangers (y compris les dispositifs japonais et singapouriens) de payer chez les marchands compatibles TWQR à Taïwan. Du côté des marchands, le Ministère des Finances a prolongé les incitations fiscales liées au paiement mobile pour les petites entreprises imposées jusqu'au 31 décembre 2028, soutenant l'adoption continue du QR parmi les micro-marchands et le commerce de détail traditionnel.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'établissement des règles et les infrastructures partagées, dirigées par la Banque centrale et la FSC, et mises en œuvre via des services collectifs sectoriels tels que Financial Information Service Co. (FISC), qui exploite des plateformes de compensation partagées et d'interopérabilité pour TWQR. Les catalyseurs en amont incluent les contrôles d'identité et de sécurité (LAB/KYC, prévention de la fraude) appliqués aux établissements de paiement électronique et aux prestataires de paiement tiers, tandis que les exigences du MoDA ajoutent des étapes d'enregistrement et de conformité supplémentaires pour les acteurs de paiement non bancaires.
Au milieu de la chaîne, les opérateurs de portefeuilles, les banques et les réseaux de cartes se connectent aux marchands via des acquéreurs, des agrégateurs et des fournisseurs de passerelles qui regroupent le QR, le NFC et l'initiation de paiement de compte à compte en un flux d'acceptation marchand unique. La couverture marchande TWQR a atteint environ 678 000 marchands participants à la fin de 2025, et des extensions transfrontalières telles que la coopération d'avril 2026 impliquant TBCASoft, FISC et E.SUN Bank (permettant aux utilisateurs japonais de PayPay de payer chez les marchands TWQR) montrent comment les opérateurs de systèmes et les réseaux techniques monétisent la base installée. En aval, l'adoption est renforcée par des catégories à haute fréquence (transports, services publics, commerce de proximité) et par les corridors de voyage entrants et sortants, tandis que les principaux obstacles restent les coûts d'intégration des marchands, l'économie des subventions et la charge de conformité.
Paysage concurrentiel
Taïwan compte 29 institutions de paiement électronique agréées sous la supervision de la Commission de surveillance financière. LINE Pay, JKOPay, PXPay Plus et iPASS Money ont conjointement conservé la majorité des utilisateurs de portefeuilles en 2025, mais aucun n'a assuré une rentabilité durable car l'acquisition de consommateurs dépend encore des remises en argent et des exemptions de frais. LINE Pay tire parti de 12 millions d'utilisateurs de messagerie pour le commerce intégré à l'application, PXPay Plus exploite les 1 100 supermarchés de PX Mart pour les dépenses d'épicerie liées à la fidélité, et iPASS Money s'appuie sur la base de navetteurs du MRT de Kaohsiung.
Les réseaux de cartes mondiaux intègrent la fonctionnalité des codes QR au-dessus de l'infrastructure NFC existante, de sorte qu'un seul lecteur de comptoir peut capturer un paiement sans contact ou par scan, un avantage pour les petits détaillants disposant de budgets matériels limités. Les banques virtuelles proposent des API ouvertes qui permettent aux plateformes de covoiturage ou de livraison de repas de déclencher des paiements directement depuis les comptes des clients, augmentant ainsi les enjeux concurrentiels pour les émetteurs traditionnels.
La fermeté réglementaire façonne la stratégie. La restructuration du capital de JKOPay en juillet 2025 a souligné la nécessité de vigilance en matière de gouvernance et de diversification des fonds. Les nouvelles lois de prévention de la fraude exigent une vérification d'identité plus stricte, augmentant les coûts de conformité tout en élevant les barrières à l'entrée. À mesure que la fatigue des subventions s'accumule, les portefeuilles de taille intermédiaire pourraient fusionner ou se retirer, tandis que les écosystèmes plus importants approfondissent les intégrations verticales autour du commerce de détail, des réseaux sociaux et du transport.
Leaders du secteur des paiements mobiles à Taïwan
-
LINE Pay Corporation
-
Apple Inc. (Apple Pay)
-
JKOPay Co., Ltd.
-
Taiwan Mobile Payment Co., Ltd. (Taiwan Pay)
-
Alphabet Inc. (Google Pay)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des paiements mobiles à Taïwan
- Financial Information Service Co., Ltd. (FISC)
- Boku, Inc.
- Stripe, Inc.
- Adyen N.V.
- Worldline S.A.
- Visa Inc.
- Mastercard Incorporated
- American Express Company
- JCB Co., Ltd.
- UnionPay International Co., Ltd.
- LINE Pay Corporation
- JKOPay Co., Ltd.
- PX Mart Co., Ltd. (PXPay Plus)
- Taiwan Mobile Payment Co., Ltd. (Taiwan Pay)
- EasyCard Corporation (EasyWallet)
- iPASS Corporation (iPASS Money)
- President Chain Store Corp. (icash Pay)
- Apple Inc. (Apple Pay)
- Alphabet Inc. (Google Pay)
- Samsung Electronics Co., Ltd. (Samsung Pay)
- Ant Group Co., Ltd. (Alipay)
- Tencent Holdings Ltd. (WeChat Pay)
Lire l’analyse des entreprises de paiements mobiles à Taïwan
Opportunités de marché et perspectives d'avenir
L'acceptation transfrontalière du QR constitue l'espace blanc le plus immédiat, fondé sur la densité existante des marchands TWQR et le déploiement de l'activation entrante. Le lancement fin avril 2026 de TWQR Inbound par FISC, qui connecte les portefeuilles étrangers (y compris les dispositifs japonais et singapouriens) aux marchands compatibles TWQR, offre aux marchands à forte fréquentation touristique (hôtellerie, attractions et commerce lié au transport) une voie de commercialisation au-delà de l'acceptation exclusive en espèces ou par carte. Cela crée également un cas d'usage pour les prestataires de services de paiement qui proposent un paiement unifié aux marchands cherchant un point QR unique pour les portefeuilles domestiques et les voyageurs entrants.
Les micro-marchands et les petites entreprises imposées représentent une opportunité structurelle à mesure que la politique réduit les frictions liées à l'acceptation numérique. La prolongation par le Ministère des Finances des incitations fiscales liées au paiement mobile pour les contribuables imposés jusqu'au 31 décembre 2028 soutient la conversion continue des marchés traditionnels et des petites boutiques vers les paiements QR, tandis que l'adoption de TWQR auprès de centaines de milliers de marchands réduit la complexité d'intégration pour les nouveaux entrants. Au niveau produit, les plateformes partagées maintenues par FISC, qui prennent déjà en charge les paiements liés aux achats, aux impôts et aux services publics, fournissent une base pour l'initiation de paiement intégré et des couches à valeur ajoutée (analyses marchandes, liens de fidélité et services de réconciliation) sans que chaque portefeuille n'ait besoin de construire une infrastructure d'acceptation autonome.
Recent Industry Developments in Marché des paiements mobiles à Taïwan
- Juillet 2026 : Taipei Metro a commencé à accepter les cartes de crédit sans contact et les portefeuilles mobiles (y compris Apple Pay, Google Pay et Samsung Pay) aux portillons du métro. Cela élargit les cas d'usage quotidiens à haute fréquence pour les portefeuilles mobiles en boucle ouverte et accroît l'importance d'une performance de paiement tokenisé fluide dans les environnements de transport.
- Mai 2026 : LINE Pay Taiwan a étendu son acceptation transfrontalière en Corée du Sud grâce à des partenariats tels que l'activation de LINE Pay dans les points de vente OLIVE YOUNG et l'ajout de l'acceptation de paiement en ligne via Lotte Duty Free. Cette démarche renforce la captation des dépenses de voyage sortant et accroît la pression concurrentielle sur les portefeuilles domestiques qui manquent d'alliances marchandes internationales.
- Janvier 2026 : JKOPay a été intégré à Xsolla Pay Station, ajoutant JKOPay comme option de paiement pour les développeurs et éditeurs de jeux mondiaux vendant à Taïwan. Cela améliore la conversion pour les biens numériques et les abonnements en offrant des rails de portefeuille locaux au sein d'un agrégateur de paiements international.
Marché des paiements mobiles à Taïwan Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur générée par les transactions de paiement mobile effectuées à Taïwan à l'aide de smartphones ou d'autres appareils mobiles, où le paiement est initié et autorisé via une application ou un portefeuille et réglé via les rails de paiement acceptés.
Exclusions du périmètre : Nous excluons les paiements en espèces, les bons papier et les transactions purement par carte en présence physique qui n'impliquent pas d'étape d'initiation mobile.
Aperçu de la segmentation
- Par instrument de paiement
- Virements PromptPay / RTP
- Portefeuilles mobiles (Line Pay, JKOPay, etc.)
- Paiements mobiles par carte
- Facturation opérateur / Autres
- Par canal de transaction
- Point de vente en magasin
- Commerce électronique
- Transferts P2P
- Paiements de factures et paiements gouvernementaux
- Transfrontalier / Touriste
- Par type de paiement
- Paiements de proximité
- Paiements à distance
- Par secteur d'utilisation finale
- Commerce de détail et produits de grande consommation
- Transport et mobilité
- Hôtellerie et tourisme
- Services publics et télécommunications
- Santé et éducation
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la cartographie des principaux rails de paiement et des signaux d'adoption à Taïwan, puis par leur mise en relation avec la création de valeur dans les flux de paiement mobile. Nous avons examiné des statistiques publiques et des communications provenant de sources telles que la banque centrale de Taïwan, la Commission de surveillance financière, le Ministère des affaires économiques, ainsi que des ensembles de données ouverts suivant les tendances en matière de population, d'utilisation des smartphones et de ventes au détail.
Pour maintenir des hypothèses réalistes, nous avons également utilisé des rapports annuels d'entreprises, des présentations aux investisseurs et la presse économique locale réputée afin de comprendre l'expansion des portefeuilles, l'acceptation par les commerçants et l'intensité promotionnelle. En parallèle, nous avons recouru à des abonnements payants pour les données financières des entreprises et les actualités, ainsi qu'à une base de données de brevets pour identifier l'évolution des fonctionnalités d'authentification et de portefeuille. Ces sources de recherche documentaire sont illustratives plutôt qu'exhaustives, car nous avons consulté de nombreux autres documents pour la collecte de données, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes menés auprès de prestataires de paiement, d'utilisateurs côté commerçants, d'institutions financières, de spécialistes technologiques et de partenaires de distribution à Taïwan permettent de clarifier la manière dont les parts de paiement mobile diffèrent selon les canaux. Les répondants fournissent également des vérifications sur les valeurs moyennes des transactions, les comportements transactionnels et les lacunes dans les données secondaires avant la finalisation des estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 25 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement s'est appuyé sur une construction descendante dans laquelle l'activité de paiement à Taïwan a été reconstituée à partir d'indicateurs d'adoption et d'utilisation, puis restreinte aux transactions initiées par mobile via des répartitions par canal et des données de pénétration des portefeuilles. Pour ancrer les totaux, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que l'échantillonnage des fourchettes typiques de taux d'escompte des commerçants, l'utilisation de la logique de taux de prise des portefeuilles lorsque cela était pertinent, et la comparaison des volumes par cas d'usage tels que décrits par les personnes interrogées.
Les principaux paramètres utilisés dans le modèle comprenaient la pénétration des utilisateurs de paiement mobile, la fréquence d'utilisation active, la taille moyenne des transactions, la densité d'acceptation par les commerçants et l'évolution de la composition des transactions entre le QR ou NFC en magasin et le paiement à distance via application. Lorsque des répartitions directes n'étaient pas publiées de manière cohérente, nous avons appliqué des fourchettes prudentes, puis les avons affinées par validation lors des entretiens afin que les lacunes ne gonflent pas la valeur adressable.
Les prévisions ont été produites à l'aide d'une analyse de scénarios, car la croissance à court terme à Taïwan est sensible aux cycles promotionnels, aux orientations réglementaires et au rythme d'intégration des commerçants. Chaque scénario a été soumis à des tests de résistance face aux évolutions attendues du parc de smartphones, de l'activité de commerce de détail et en ligne, et à la normalisation probable des incitations sur la période de prévision.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants tels que les statistiques publiées sur l'adoption des paiements mobiles, les rapports publics sur les paiements et les déclarations directionnelles sur l'activité des portefeuilles, puis examinés pour détecter des variations d'une année sur l'autre ne correspondant pas à des événements de marché connus. Lorsque des écarts apparaissaient, nous avons réexaminé les hypothèses et déclenché des questions de suivi auprès des répondants concernés pour confirmer si le changement provenait du périmètre, de la composition des canaux ou de la tarification.
Avant validation finale, le modèle est examiné en plusieurs étapes analytiques afin que les définitions, le traitement des devises et les calculs de croissance restent cohérents sur l'ensemble des séries temporelles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, suivies d'une revue finale avant livraison pour s'assurer que les clients reçoivent la vue la plus récente.
Dimensionnement du marché des paiements mobiles à Taïwan par Mordor Intelligence comparé à d'autres estimations publiées
Les chiffres publiés sur les paiements mobiles à Taïwan diffèrent souvent parce que chaque éditeur définit le marché à sa manière, puis applique des hypothèses différentes sur ce qui est comptabilisé comme valeur. Les différences proviennent généralement du fait que l'estimation reflète les revenus des prestataires par rapport à la valeur des transactions, de la manière dont l'usage en magasin et en ligne est réparti, et de la rapidité avec laquelle les hypothèses sont actualisées après des changements de politique ou de tarification.
L'écart principal provient du mélange d'estimations de type valeur de transaction avec un dimensionnement de type revenus, Mordor Intelligence ne comptabilisant que la valeur monétisée liée aux flux de paiement initiés par mobile et évitant d'intégrer le montant total de paiement en transit que les commerçants et les consommateurs transactent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,68 milliard USD (2026) | |
| Éditeur de recherche sectorielle A | 0,65 milliard USD (2024) | Le chiffre rapporté est lié à une année de base différente et la définition de la taille du marché n'est pas clairement indiquée (revenus par rapport à la valeur des transactions), ce qui peut comprimer ou élargir le chiffre par rapport à une approche fondée sur la valeur monétisée. |
| Éditeur de paiements numériques B | 34,53 milliards USD (2024) | Cette estimation porte sur les paiements mobiles aux points de vente activés par les fintech et semble plus proche de la valeur des transactions ou d'un ensemble plus large de paiements aux points de vente, ce qui représente un périmètre plus large que les revenus des paiements mobiles liés à l'initiation par portefeuille. |
Sur les trois chiffres, l'écart s'explique mieux par le choix du périmètre et de la méthode de mesure que par un véritable désaccord sur la direction de l'adoption. Lorsque la définition est maintenue cohérente et que les paramètres tels que la fréquence d'utilisation, la taille des transactions et la composition des canaux sont validés par des entretiens, la valeur de marché résultante reste traçable selon des étapes reproductibles et est plus facile à comparer d'une année sur l'autre.
Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des paiements mobiles à Taïwan et à quelle vitesse se développe-t-il ?
La taille du marché des paiements mobiles à Taïwan devrait passer de 0,56 milliard USD en 2025 à 0,68 milliard USD en 2026, pour atteindre 1,83 milliard USD d'ici 2031, avec un TCAC de 21,89 % sur la période 2026-2031.
Quels instruments de paiement connaissent la croissance la plus rapide à Taïwan ?
Les virements de compte à compte en temps réel au sein des applications bancaires devraient progresser à un TCAC de 22,73 % jusqu'en 2031, comblant progressivement l'écart avec les portefeuilles mobiles.
Qu'est-ce qui stimule l'utilisation quotidienne des portefeuilles mobiles parmi les consommateurs taïwanais ?
Le billettique par code QR pour le métro et les bus, les intégrations de paiement des factures de services publics et l'échange de points de fidélité dans les magasins de proximité intègrent les portefeuilles dans les routines quotidiennes et augmentent la fréquence des transactions.
Pourquoi l'acceptation transfrontalière des codes QR est-elle importante pour Taïwan ?
Les partenariats avec la BC Card de Corée du Sud et les paiements Visa basés sur le cloud permettent aux touristes de payer avec leurs portefeuilles nationaux, réglant instantanément les fonds pour les commerçants locaux et stimulant les dépenses des visiteurs.
Quels défis limitent l'adoption des paiements mobiles en dehors des grandes villes ?
Les zones rurales disposent de moins de terminaux QR et une population plus âgée préfère encore les espèces, de sorte que la pénétration est en retard malgré la couverture internet nationale et les incitations gouvernementales.