
Taille et part du marché de l'immobilier résidentiel de luxe en Suisse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
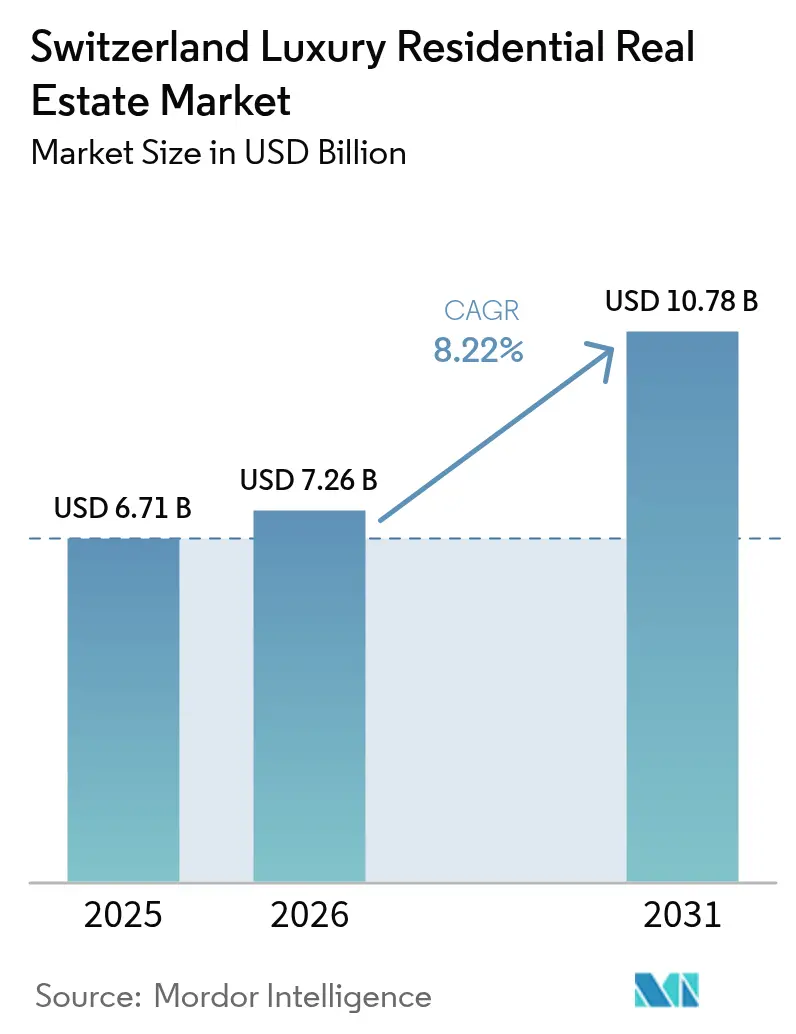
| Taille du marché de l'année de base (2025) | 6.71 Milliards de dollars |
| Taille du Marché (2026) | 7.26 Milliards de dollars |
| Taille du Marché (2031) | 10.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.22 % |
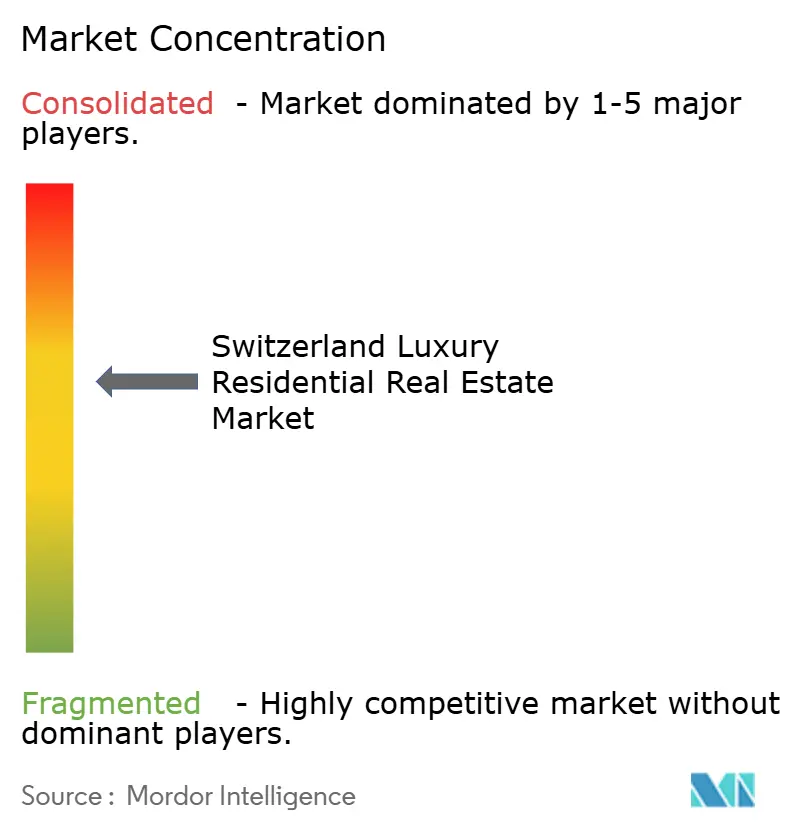
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel de luxe en Suisse par Mordor Intelligence
La taille du marché de l'immobilier résidentiel de luxe en Suisse devrait croître de 6,71 milliards USD en 2025 à 7,26 milliards USD en 2026 et est prévue pour atteindre 10,78 milliards USD d'ici 2031 à un CAGR de 8,22 % sur la période 2026-2031. Un afflux soutenu de migrants ultra-fortunés (UHNW), une réputation durable de valeur refuge et un appétit croissant pour la protection des actifs tangibles continuent de soutenir la demande. Bien que les ventes traditionnelles dominent encore les transactions, les locations haut de gamme s'accélèrent à mesure que les nouveaux résidents fortunés testent l'environnement avant d'acheter. La disponibilité limitée de terrains dans les cantons de premier rang ancre la rareté, soutenant la valorisation des prix et poussant les promoteurs vers des projets verticaux riches en aménités. Parallèlement, les plateformes de tokenisation, la conception axée sur les critères ESG et les résidences de marque ont commencé à remodeler les tactiques concurrentielles alors que les courtiers s'efforcent de différencier leurs offres.
Principaux enseignements du rapport
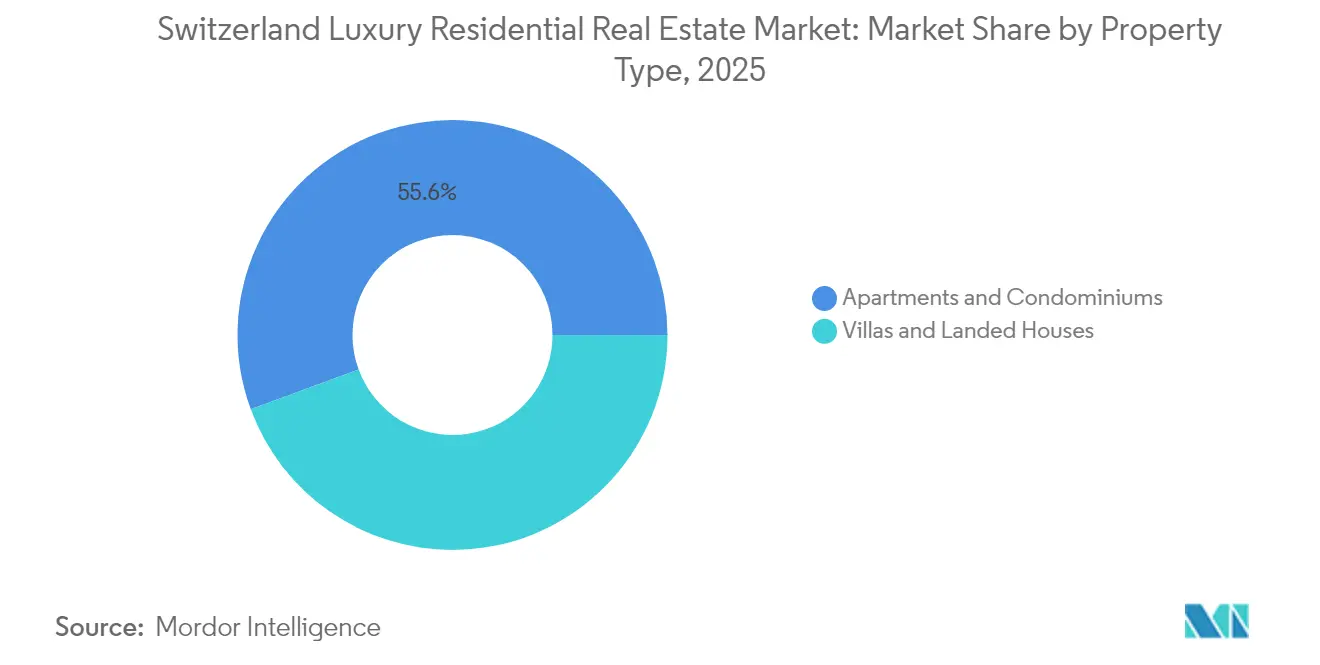
- Par type de bien, les appartements et copropriétés ont contrôlé 55,62 % de la part du marché de l'immobilier résidentiel de luxe en Suisse en 2025. Le marché de l'immobilier résidentiel de luxe en Suisse pour ce même segment devrait afficher le CAGR le plus rapide de 8,61 % jusqu'en 2031.
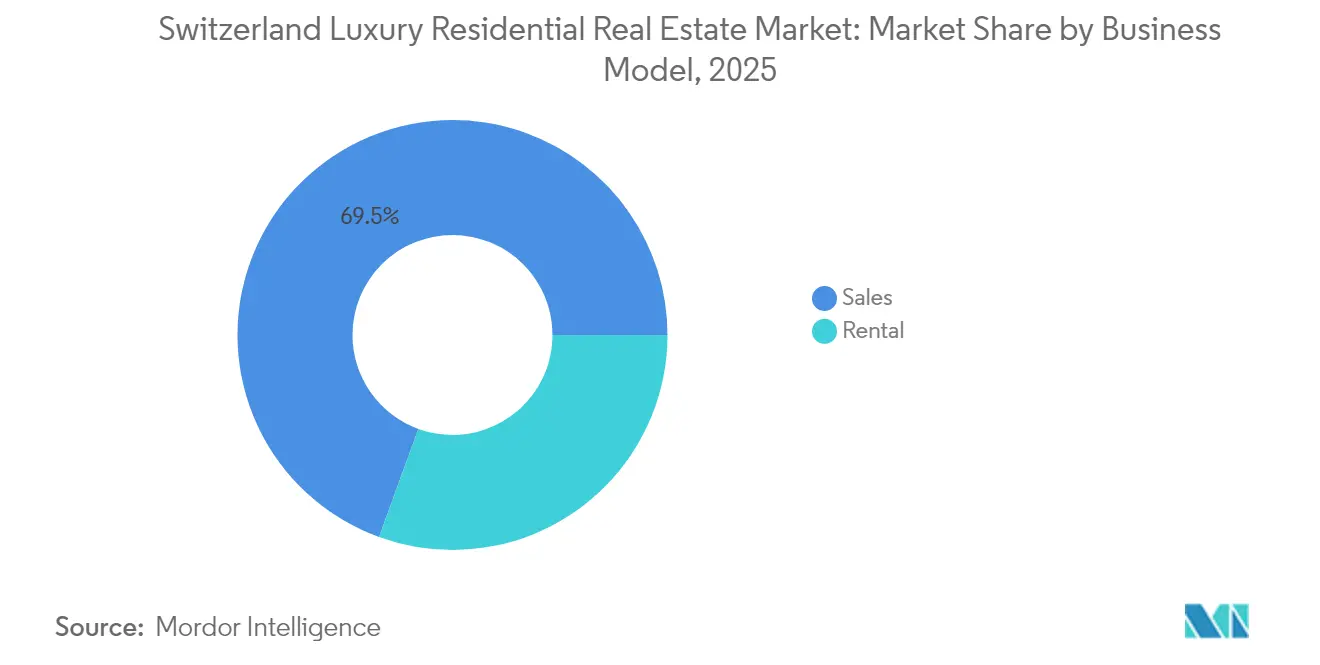
- Par modèle commercial, le segment des ventes a conservé une part de 69,45 % de la taille du marché de l'immobilier résidentiel de luxe en Suisse en 2025. Le marché de l'immobilier résidentiel de luxe en Suisse pour le segment de la location progresse à un CAGR de 9,28 % jusqu'en 2031.
- Par mode de vente, la revente secondaire a capté 54,60 % de la taille du marché de l'immobilier résidentiel de luxe en Suisse en 2025. Le marché de l'immobilier résidentiel de luxe en Suisse pour les biens neufs primaires croît à un CAGR de 8,75 % jusqu'en 2031.
- Par ville, Zurich a dominé avec 27,82 % de la part des revenus du marché de l'immobilier résidentiel de luxe en Suisse en 2025. Le marché de l'immobilier résidentiel de luxe en Suisse pour Zoug devrait s'étendre à un CAGR de 9,52 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'immobilier résidentiel de luxe en Suisse
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Environnement de taux d'intérêt négatifs/faibles | +2.1% | À l'échelle nationale, répercussions en provenance de l'UE | Court terme (≤ 2 ans) |
| Demande de résidences secondaires de la part des acquéreurs de l'UE et du Royaume-Uni | +1.8% | Stations alpines, région du lac Léman, Tessin | Long terme (≥ 4 ans) |
| Forts afflux de patrimoines ultra-fortunés (UHNW) et attrait de valeur refuge | +1.5% | Zurich, Genève, Zoug | Moyen terme (2-4 ans) |
| Déploiement de richesses crypto via la tokenisation | +1.2% | Zoug, Zurich, à l'échelle nationale | Moyen terme (2-4 ans) |
| Expansion des family offices unifamiliaux | +0.9% | Zurich, Genève, Bâle | Moyen terme (2-4 ans) |
| Résidences bien-être connectées à la technologie de santé | +0.8% | Stations alpines, luxe urbain | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forts afflux de patrimoines ultra-fortunés (UHNW) et attrait de valeur refuge
La Suisse a attiré un nombre record de 1 500 nouveaux millionnaires en 2024, renforçant l'attrait de la nation en tant que valeur refuge pour les capitaux mobiles à l'échelle internationale. Zurich, Genève et Zoug se trouvent à l'épicentre de cette migration, mais les destinations saisonnières telles que Gstaad et Saint-Moritz enregistrent également une demande croissante pour les villas. Au-delà du secret bancaire, le classement en matière d'innovation et la stabilité de gouvernance de la Suisse amplifient son pouvoir d'attraction. Il en résulte une pression haussière constante sur les prix des actifs de prestige et un plancher de demande structurellement élevé qui protège le marché de l'immobilier résidentiel de luxe en Suisse de la volatilité à court terme.
Environnement de taux d'intérêt négatifs/faibles alimentant l'allocation vers les actifs réels
Des conditions monétaires durablement accommodantes dans les économies développées continuent de comprimer les rendements obligataires, incitant les investisseurs fortunés à se tourner vers les actifs tangibles. Les propriétés de luxe suisses offrent une couverture attrayante contre l'inflation et les fluctuations de change, provoquant une inclinaison notable vers les transactions en numéraire intégral et des clôtures plus rapides. Cette tendance réduit simultanément les frictions de financement pour les promoteurs et soutient les valorisations haut de gamme, les acquéreurs en numéraire affichant une sensibilité minimale aux prix[1]Sotheby's International Realty, "Perspectives mondiales du luxe 2024," sothebysrealty.
Demande de résidences secondaires de la part des acquéreurs voisins de l'UE et du Royaume-Uni
Les ménages aisés de l'UE et du Royaume-Uni élargissent leur empreinte immobilière pour inclure des adresses suisses, diversifiant ainsi les risques et les options de style de vie. L'intérêt s'étend désormais au-delà des chalets purement hivernaux vers des résidences toute l'année près de Bâle et de Genève. Les propriétés à double saison alliant sports d'hiver et loisirs estivaux captent une part croissante des capitaux transfrontaliers, renforçant la résilience géographique de la demande[2]Financial Times, "Les propriétés alpines suisses s'envolent à mesure que les acheteurs de l'UE diversifient leurs portefeuilles," ft.com.
Expansion des family offices unifamiliaux stimulant les transactions hors marché
Environ 320 family offices unifamiliaux dans le monde, disposant en moyenne de 2,6 milliards USD de patrimoine net, opèrent avec une attention croissante portée aux allocations immobilières privées en Suisse. Ces acteurs privilégient les transactions discrètes hors marché, récompensant les courtiers dotés de réseaux relationnels profonds. La conclusion confidentielle d'opérations fait monter les montants moyens des tickets et canalise l'offre vers des circuits sur invitation uniquement, renforçant le pouvoir de fixation des prix du marché de l'immobilier résidentiel de luxe en Suisse[3]UBS Switzerland AG, "Rapport mondial sur les family offices 2024," ubs.com .
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Restrictions de la Lex Koller sur la propriété étrangère | –1.2% | À l'échelle nationale, variant selon le canton | Long terme (≥ 4 ans) |
| Dépenses en capital de rénovation ESG pour les biens du patrimoine | –1.0% | Stations alpines, centres historiques | Moyen terme (2-4 ans) |
| Terrains constructibles rares et zonage strict | –0.8% | Centres urbains, stations alpines | Long terme (≥ 4 ans) |
| Hausses des primes d'assurance liées aux risques climatiques | –0.6% | Zones de stations alpines | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions de la Lex Koller sur la propriété étrangère
La Lex Koller limite les acquisitions par des non-résidents en dehors des zones de villégiature désignées, ajoutant une complexité juridique et freinant une partie de la demande étrangère. Le recours à des conseils spécialisés devient obligatoire, allongeant les délais de transaction et augmentant les coûts de transaction. Le débat politique en cours autour de seuils plus stricts injecte une incertitude supplémentaire, poussant certains acquéreurs à accélérer leurs achats tandis que d'autres marquent une pause.
Terrains constructibles rares et limites de zonage strictes
Le relief montagneux et le zonage rigide réduisent le parc de parcelles constructibles, en particulier à Zurich et à Genève. Les promoteurs se tournent vers des tours de luxe verticales, mais les approbations favorables à l'environnement ralentissent la vélocité du pipeline. Le goulot d'étranglement renforce la stabilité des prix tout en plafonnant la croissance des volumes, poussant les investisseurs à se concurrencer vigoureusement pour des stocks limités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien : Les appartements favorisent la consolidation urbaine
Les appartements et copropriétés ont dominé avec une part de 55,62 % en 2025, et cette part est amenée à s'élargir sur un CAGR de 8,61 %. La taille du marché de l'immobilier résidentiel de luxe en Suisse pour les logements en hauteur dépasse déjà celle des villas et surpassera les maisons avec terrain jusqu'en 2031. La rareté des terrains en centre-ville incite à la construction verticale, tandis que les caractéristiques clé en main des immeubles intelligents attirent les acheteurs mobiles à l'échelle mondiale. Les résidences de marque soutenues par des groupes hôteliers introduisent des services de conciergerie et des pools locatifs qui élargissent l'attrait. Dans le même temps, la demande de villas persiste dans les niches lacustres et de stations balnéaires, mais les plafonds de permis limitent les nouvelles offres et font basculer l'attention vers des rénovations somptueuses plutôt que vers des projets construits de zéro. Les appartements urbains sont également des candidats de premier choix pour la tokenisation fractionnée, ouvrant la propriété à une base d'investisseurs plus large sans perturber l'intégrité du titre. Cette innovation pourrait accroître la liquidité et raccourcir les périodes de détention, améliorant les perspectives de sortie pour les promoteurs. De plus, les plans d'étage axés sur le bien-être et les façades à énergie positive s'alignent sur les objectifs climatiques à long terme de la Suisse, renforçant la résilience des prix haut de gamme même lorsque les cycles économiques fluctuent.


Par modèle commercial : Le segment de la location s'accélère
Bien que les ventes directes aient représenté 69,45 % des revenus en 2025, les locations de luxe progressent à un CAGR de 9,28 %, reflétant la fluidité du style de vie parmi les locataires du segment supérieur. Les cadres dirigeants se déplaçant pour des missions post-fusion préfèrent la flexibilité des baux de six à trente-six mois, souvent négociés avec des services de qualité hôtelière inclus. Cette tendance profite aux propriétaires institutionnels qui recherchent des rendements stables dans un contexte de taux bas. La taille du marché de l'immobilier résidentiel de luxe en Suisse pour les stocks loués devrait doubler entre 2026 et 2031, à mesure que les promoteurs allouent des étages au sein de nouvelles tours à des unités locatives avec services. Les considérations fiscales jouent également un rôle : la location peut faciliter la planification du domicile et fluidifier la mobilité transfrontalière, notamment pour les citoyens de l'UE qui conservent leur résidence principale à l'étranger. Les propriétaires en profitent en proposant des offres de conciergerie, de bien-être et de nomadisme numérique sur mesure qui différencient les offres locatives haut de gamme.
Par mode de vente : Innovation sur le marché primaire
Les reventes secondaires ont représenté 54,60 % du chiffre d'affaires 2025, mais la construction neuve progresse à un CAGR de 8,75 %. Les acquéreurs recherchent des matériaux certifiés ESG, le chauffage géothermique et la gestion des immeubles pilotée par l'IA que les biens plus anciens offrent rarement. Les promoteurs répondent avec des immeubles boutiques — souvent de moins de vingt unités — dotés de spas privés, de stockage d'œuvres d'art et de suites sécurisées. Les coûts de construction plus élevés sont en partie compensés par les primes de prix inhérentes aux aménités modernes. Par ailleurs, l'alignement sur les prochaines normes énergétiques suisses protège les propriétaires contre des rénovations imposées. Alors que les critères de durabilité influencent de plus en plus les conditions de financement, les actifs primaires bénéficient d'un avantage intrinsèque. La part du marché de l'immobilier résidentiel de luxe en Suisse pour les constructions neuves s'étendra donc régulièrement, supplantant les chalets traditionnels dont la faisabilité de rénovation est limitée.
Analyse géographique
Zurich a ancré 27,82 % des valeurs de transaction en 2025 et maintient un pipeline contraint par les restrictions de zonage autour de ses quartiers riverains du lac. La consolidation des services financiers a attiré des cadres dirigeants et des fondateurs de fintech qui considèrent la proximité du centre des affaires et des pôles d'innovation de la ville comme incontournable. Les parcelles constructibles limitées compriment l'offre, maintenant les niveaux de prix du marché de l'immobilier résidentiel de luxe en Suisse à Zurich parmi les plus élevés d'Europe. Genève conserve son statut de deuxième plus grand pôle, alimenté par la présence diplomatique et un solide écosystème de banque privée. Les résidents français transfrontaliers ont accru leur participation, attirés par les avantages du style de vie et le réseau d'écoles internationales de la ville. Les promoteurs intègrent des espaces de bien-être et des toitures végétalisées pour satisfaire les attentes ESG et sanitaires des acquéreurs. Zoug se distingue comme la ville à la croissance la plus rapide avec un CAGR de 9,52 %, portée par les incitations fiscales aux entreprises et sa marque florissante de Crypto Valley. Les entrepreneurs de la blockchain nécessitent des solutions d'hébergement rapides et polyvalentes, déclenchant une demande d'appartements intelligents intégrant un accès par porte à portefeuille numérique et des coffres de stockage à froid. Les liaisons ferroviaires efficaces du canton vers Zurich renforcent son attrait. Berne et Bâle complètent les principaux centres urbains, Bâle bénéficiant de la croissance du pôle des sciences de la vie et Berne de la stabilité administrative fédérale. Les territoires de villégiature — Gstaad, Verbier, Saint-Moritz — se spécialisent dans des offres de chalets et de penthouses qui captent l'affluence saisonnière. L'adaptation aux risques climatiques, telle que la protection contre les avalanches et les systèmes de chauffage à faible émission de carbone, est désormais standard, soutenant les valeurs immobilières malgré la hausse des coûts d'assurance. Dans l'ensemble, la répartition géographique protège le marché de l'immobilier résidentiel de luxe en Suisse contre les chocs localisés, distribuant les moteurs de demande à travers les corridors de la finance, de la diplomatie, de la technologie et du tourisme.
Paysage réglementaire
La participation étrangère à l'immobilier résidentiel de luxe suisse est régie par la Loi fédérale sur l'acquisition d'immeubles par des personnes à l'étranger (Lex Koller/LFAIE), qui est en pratique administrée par les autorités cantonales compétentes déterminant les cas où les transactions nécessitent une autorisation. Un événement politique clé de 2026 est l'ouverture par le Conseil fédéral d'une consultation publique le 15 avril 2026 visant à durcir la Lex Koller, la période de consultation courant jusqu'au 15 juillet 2026. Le paquet proposé cible à la fois les achats directs et l'exposition indirecte via des véhicules immobiliers cotés.
La révision proposée de la Lex Koller introduit des exigences d'autorisation plus strictes, y compris pour les achats de résidences principales par certains ressortissants hors UE/AELE. Elle comprend également des restrictions visant l'investissement locatif passif des non-résidents dans l'immobilier commercial, ainsi que des contraintes sur les acquisitions de parts de sociétés immobilières résidentielles par des personnes à l'étranger. Parallèlement, l'Assemblée fédérale a autorisé un crédit d'engagement de 1,92 milliard de CHF le 2 juin 2026 pour soutenir les engagements conditionnels liés au logement abordable (effectif du 1er juillet 2027 au 31 décembre 2033), renforçant l'attention politique portée à l'accessibilité du logement, qui façonne l'examen des flux de capitaux sur le marché du luxe.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier résidentiel de luxe suisse s'étend de l'acquisition de terrains et des autorisations (zonage et permis largement pilotés au niveau cantonal et communal) jusqu'à la conception et la construction (entreprises générales telles qu'Implenia, métiers spécialisés et matériaux haut de gamme), puis la commercialisation (réseaux de courtage incluant Sotheby's International Realty Switzerland, Engel & Völkers, BARNES, SPG Finest Properties et Naef Prestige - Knight Frank), et enfin les opérations de propriété (gestion immobilière, conciergerie et partenaires de service, assureurs, et prêteurs et gestionnaires de fortune). Les propriétaires institutionnels tels que les caisses de pension et assureurs suisses sont influents du côté détention et exploitation, tandis que les family offices et les acheteurs UHNW stimulent la demande pour un sourcing hors marché et un conseil axé sur la confidentialité.
Les goulets d'étranglement se concentrent en amont, où la rareté des parcelles constructibles dans les cantons phares et la longueur des procédures d'approbation urbanistique limitent la nouvelle offre de luxe et orientent l'activité vers les réhabilitations et les projets verticaux. Les frictions au stade transactionnel sont également importantes pour la demande étrangère, la conformité à la Lex Koller et les procédures d'autorisation cantonale façonnant l'éligibilité des acheteurs, les délais de transaction et la structuration (y compris via des fonds ou véhicules sociétaires). Cela accroît le rôle des conseillers juridiques et fiscaux spécialisés dans la conclusion de transactions à haute valeur.
Paysage concurrentiel
Le champ concurrentiel reste modérément consolidé. Sotheby's International Realty Switzerland et Engel & Völkers traitent ensemble une part significative des inscriptions de prestige, tandis que SPG Finest Properties et BARNES Switzerland excellent dans le courtage hors marché de niche. Les marques de franchise mondiales s'appuient sur des pipelines de recommandations transfrontalières, séduisant les acheteurs en provenance d'Asie et du Moyen-Orient. Les agences locales s'appuient sur une connaissance granulaire des cantons et une maîtrise réglementaire pour maintenir leur pertinence.
L'adoption des technologies divise les acteurs en place. Les pionniers pilotent des portails de ventes tokenisées et des outils d'évaluation pilotés par l'IA, tandis que les entreprises ancrées dans la tradition s'appuient sur la confiance interpersonnelle. Le marché de l'immobilier résidentiel de luxe en Suisse témoigne d'un appétit pour les offres hybrides : service de conciergerie traditionnel fusionné avec une transparence permise par les données. Les discussions en matière de fusions-acquisitions se sont intensifiées à la suite de la consolidation UBS-Credit Suisse, les divisions de gestion de patrimoine explorant des capacités de courtage internes susceptibles de comprimer les frais et d'exercer une pression sur les agences indépendantes.
Les repositionnements stratégiques incluent des résidences de bien-être de marque à Verbier, des tours de luxe pour seniors à Lugano et des plateformes de co-propriété ciblant les professionnels expatriés. Les entreprises compétentes dans la structuration de ces nouveaux formats sont bien positionnées pour capter la prochaine vague de demande.
Leaders du secteur de l'immobilier résidentiel de luxe en Suisse
Sotheby's International Realty Switzerland
Engel & Völkers Switzerland
BARNES Switzerland
SPG Finest Properties
Naef Prestige – Knight Frank
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc se forme autour de formats de produits qui monétisent la rareté tout en réduisant la friction pour les acheteurs mondialement mobiles, en particulier les locations premium et les appartements urbains avec services et riches en équipements. Dans le périmètre de l'étude, les appartements et copropriétés détenaient déjà 55,62 % de part en 2025, tandis que la location est le modèle économique à la croissance la plus rapide. La demande est concentrée à Zurich, Genève et Zoug, et l'offre est contrainte par le zonage et la rareté du foncier, créant un espace de différenciation pour les configurations clés en main axées sur le bien-être, les services au niveau du bâtiment et les fonctionnalités de bâtiment intelligent adaptées à des cas d'usage locatifs de six à trente-six mois, en parallèle de décisions d'achat éventuelles.
L'innovation en matière de marchés de capitaux et de distribution constitue un autre domaine d'opportunité, mais elle est étroitement liée à l'orientation politique. Le Conseil fédéral a lancé une consultation le 15 avril 2026 pour durcir la Lex Koller, incluant des restrictions proposées sur l'investissement indirect via des véhicules immobiliers cotés, ce qui accroît la valeur d'une structuration conforme et de partenaires en capitaux ancrés localement. Parallèlement, UBS a publié Luxury Property Focus 2026 et relevé des hausses de prix du luxe de plus de 3 % en moyenne en 2025 sur 31 emplacements suisses de premier plan, les régions alpines affichant une croissance de 6 % en 2025. Cet historique de prix soutient l'investissement dans des constructions neuves à orientation ESG et le repositionnement de qualité dans les pôles de premier plan et certains marchés de villégiature où rareté et demande liée au mode de vie convergent.
Développements récents du secteur
- Juillet 2026 : Engel & Voelkers Nordwestschweiz a débuté la construction du projet Vier Hoehen à Oberwil, comprenant 26 copropriétés et quatre maisons. Le démarrage des travaux ajoute une nouvelle offre haut de gamme sur un marché où la disponibilité de constructions neuves est contrainte par les permis et la rareté du foncier, et soutient la bascule vers des formats de luxe centrés sur l'appartement.
- Mai 2026 : UBS Switzerland AG a publié Luxury Property Focus 2026, indiquant que les prix résidentiels de luxe ont augmenté en moyenne de plus de 3 % en 2025 sur 31 emplacements suisses de premier plan, les régions alpines affichant une croissance de 6 % en 2025. Le rapport fournit un repère institutionnel utilisé par les gestionnaires de fortune et les acheteurs pour la discipline tarifaire et la sélection d'emplacements, influençant la liquidité et la dynamique de négociation pour les biens d'exception.
- Mai 2025 : Citi s'est associé à SIX Digital Exchange (SDX) pour ouvrir un accès tokenisé aux marchés privés aux investisseurs institutionnels. L'initiative a renforcé l'infrastructure et la familiarité des investisseurs nécessaires à une exposition tokenisée aux actifs réels, ce qui s'aligne sur l'intérêt croissant pour les modèles de distribution fractionnée ou numérique pour les investissements liés à des biens immobiliers de haute valeur.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur totale des transactions immobilières résidentielles de luxe en Suisse, où les logements sont tarifés et positionnés comme résidences haut de gamme (appartements, copropriétés, villas et maisons individuelles) dans les grandes villes et les emplacements liés aux stations touristiques.
Exclusions du périmètre : nous excluons l'immobilier commercial, les unités résidentielles standard en dessous des seuils de prix du luxe, et les ventes de terrain seul non liées à une transaction de logement de luxe achevée ou commercialisée.
Aperçu de la segmentation
- Par type de bien
- Appartements et copropriétés
- Villas et maisons avec terrain
- Par modèle commercial
- Ventes
- Location
- Par mode de vente
- Primaire (neuf)
- Secondaire (revente)
- Par ville
- Zurich
- Genève
- Bâle
- Berne
- Zoug
- Autres villes
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la constitution d'une base factuelle sur l'activité du logement en Suisse, les signaux de prix et les contraintes de la demande étrangère, puis leur mise en correspondance avec ce qui est réaliste pour le segment haut de gamme du marché. Nous nous sommes principalement appuyés sur des publications statistiques publiques et des notes politiques afin d'éviter des hypothèses invérifiables ultérieurement.
Les sources courantes incluaient l'Office fédéral de la statistique suisse (indicateurs du logement et de la construction), la Banque nationale suisse (séries macroéconomiques et hypothécaires), les publications de registre foncier et cantonales lorsque disponibles, les indicateurs du logement de l'OCDE, et les statistiques de prix immobiliers de la BRI pour des recoupements. Nous avons également utilisé des rapports annuels d'entreprises, des présentations aux investisseurs, une couverture de presse réputée, et une base de données de flux d'importation-exportation au niveau des expéditions de façon sélective pour vérifier la cohérence des flux de matériaux de haute valeur liés à la construction haut de gamme. Cette liste n'est pas exhaustive et de nombreuses autres sources publiques et sur abonnement ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les entretiens et enquêtes avec les courtiers immobiliers, promoteurs, gestionnaires d'actifs, prêteurs et spécialistes de l'immobilier suisses aident à tester les seuils de prix du segment de luxe, l'activité transactionnelle, le comportement locatif, la demande régionale et l'offre de constructions neuves en Suisse. Les répondants aident à identifier les lacunes dans les données de transactions privées, à distinguer les prix demandés des transactions conclues, et à évaluer si les indicateurs secondaires reflètent l'activité actuelle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27% | Dirigeants (CXO) : 22% |
| Rang intermédiaire : 49% | Responsables fonctionnels/d'unité : 28% |
| Petits acteurs : 24% | Managers : 50% |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit en combinant une logique descendante et ascendante, afin que les totaux restent ancrés à l'activité observable du logement tout en reflétant la structure de transaction spécifique au luxe. La construction descendante part des signaux de transaction et de prix résidentiels en Suisse, qui sont ensuite filtrés à l'aide de seuils de prix du luxe, de la concentration des emplacements de premier plan, et de la part d'activité correspondant au stock haut de gamme.
Pour corroborer les totaux, nous avons utilisé des approximations ascendantes sélectives telles que des annonces échantillonnées pour déduire l'absorption, des recoupements sur les prix de vente moyens par groupe de villes, et des vérifications de pipeline de promoteurs pour les unités neuves. Les principaux intrants (à titre indicatif) comprenaient les indices de prix des logements de luxe et les écarts par rapport au logement grand public, le nombre de transactions et les taux de rotation dans les municipalités à forte demande, la répartition constructions neuves/reventes, les attentes de taux hypothécaires et la sensibilité à l'accessibilité dans le segment premium, ainsi que les contraintes politiques affectant les achats non-résidents.
Pour les prévisions, une analyse de scénarios a été appliquée autour des taux d'intérêt, de la demande de valeur refuge et de la tension de l'offre, puis une régression multivariée légère a été utilisée pour maintenir les trajectoires de prix et de volume cohérentes avec les variables macroéconomiques que les personnes interrogées jugent les plus déterminantes. Lorsque les signaux ascendants étaient faibles pour les villes plus petites, les lacunes ont été comblées en appliquant des ratios validés issus de marchés comparables, puis en revérifiant les résultats par rapport aux tendances observées de l'inventaire et de la durée de mise en vente.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par étapes afin de détecter précocement tout écart irréaliste, y compris des analyses de variance d'une année sur l'autre par groupe de villes et par contribution vente/location. Nous avons comparé le modèle à des signaux indépendants tels que la croissance des prix publiée pour les logements de luxe, les achèvements de construction, les mouvements des taux hypothécaires et le stock d'annonces observé, puis examiné les écarts avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des variations brutales de taux, des changements réglementaires majeurs ou des ruptures de demande visibles dans les zones de premier plan. Avant livraison, une dernière relecture par un analyste est effectuée pour s'assurer que les publications publiques les plus récentes et les nouveaux retours d'entretiens sont reflétés dans les graphiques et les totaux de marché.
Dimensionnement du marché de l'immobilier résidentiel de luxe suisse par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs publiées pour l'immobilier résidentiel de luxe suisse ne concordent pas toujours car le terme luxe n'est pas défini de la même façon selon les sources, et parce que certaines études mélangent le suivi des prix avec le dimensionnement de la valeur des transactions. Les différences proviennent également de la manière dont l'activité de revente est traitée, de l'inclusion ou non des locations dans la valeur du marché, et de la fréquence de mise à jour des seuils de prix sous-jacents.
Le tableau montre un écart net qui s'explique principalement par les limites de périmètre et la conversion des tendances de prix en valeur totale de marché. Dans le modèle de Mordor Intelligence, la valeur de marché est rattachée à la valeur des transactions résidentielles de luxe en Suisse (y compris les locations premium), et le dimensionnement au niveau des villes est construit à partir de vérifications d'activité et de prix plutôt que par la seule extrapolation d'un indice de prix du luxe.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,26 milliards USD (2026) | |
| Cabinet de conseil mondial A | 6,20 milliards USD (2026) | Utilise un seuil de luxe plus restrictif et tend à ne comptabiliser que les ventes sur le marché primaire, ce qui peut sous-estimer les villes à forte activité de revente et omettre l'activité locative à haute valeur. |
| Revue professionnelle B | 8,90 milliards USD (2026) | Reconstitue la valeur du marché à partir de titres sur l'évolution des prix premium et d'un vaste ensemble de valeurs de logement, ce qui peut sur-inclure un stock cher mais pas véritablement de luxe et compter deux fois les hypothèses de rotation. |
Globalement, la comparaison suggère que la principale sensibilité ne réside pas dans le calcul, mais dans ce qui est comptabilisé comme luxe et la manière dont les signaux de prix sont traduits en valeur. En gardant les intrants traçables à l'activité de transaction, aux seuils de prix et aux vérifications au niveau des villes, nous conservons un total de marché plus facile à reproduire et moins dépendant d'une seule série de prix.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché de l'immobilier résidentiel de luxe en Suisse ?
Le marché est évalué à 7,26 milliards USD en 2026 et devrait atteindre 10,78 milliards USD d'ici 2031.
Quel type de bien domine le marché ?
Les appartements et copropriétés détiennent une part de 55,62 % et croissent à un CAGR de 8,61 % jusqu'en 2031.
Pourquoi les locations de luxe se développent-elles aussi rapidement ?
Les locataires fortunés préfèrent de plus en plus la flexibilité, ce qui pousse le segment de la location à progresser à un CAGR de 9,28 %.
Quelle ville suisse affiche la croissance la plus rapide en matière de biens immobiliers de luxe ?
Zoug est en tête avec un CAGR de 9,52 % grâce à son régime fiscal favorable et à son écosystème favorable aux cryptomonnaies.
Comment les règles de la Lex Koller influencent-elles les acquéreurs étrangers ?
Elles restreignent les achats par des non-résidents en dehors des zones de villégiature, ajoutant une complexité juridique et réduisant la croissance potentielle de la demande.
Quelles tendances technologiques remodèlent le marché ?
Les plateformes immobilières tokenisées, l'intégration des technologies de bien-être et la conception axée sur les critères ESG créent de nouveaux formats d'investissement et de produits.
Dernière mise à jour de la page le:



