
Analyse du marché des clubs de santé et de remise en forme par Mordor Intelligence
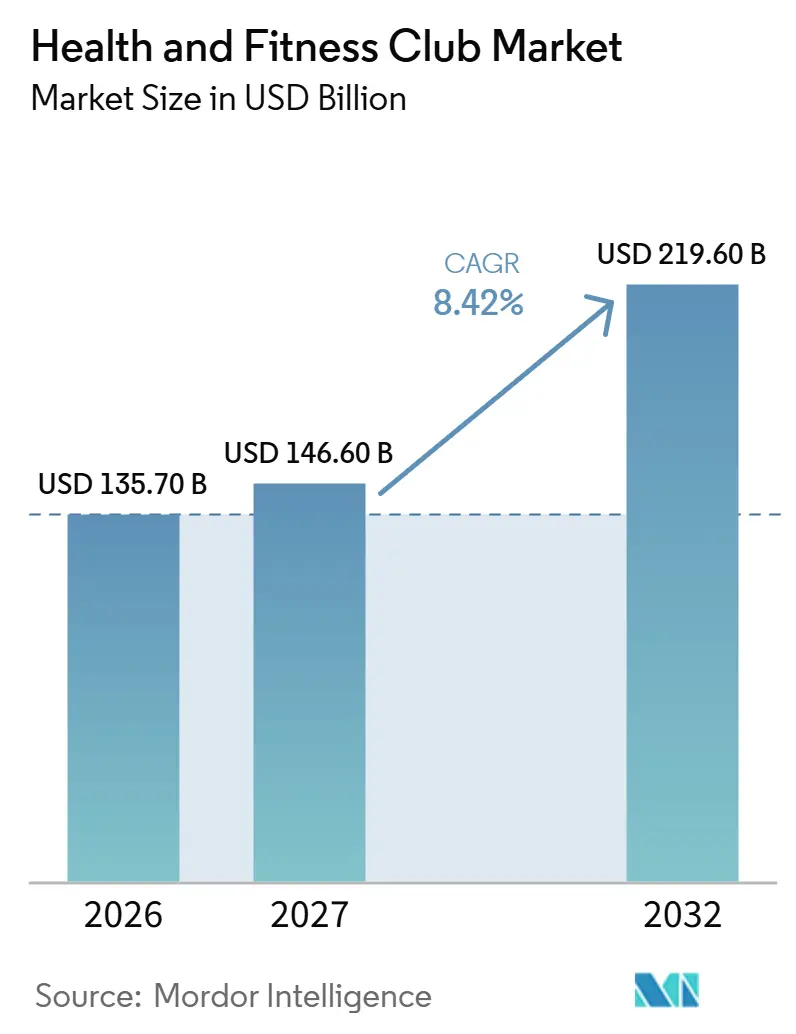
La taille du marché des clubs de santé et de fitness devrait augmenter de 135,7 milliards USD en 2026 à 146,6 milliards USD en 2027 et atteindre 219,6 milliards USD d'ici 2032, avec un TCAC de 8,42 % sur la période 2027-2032.
Les besoins en matière de santé et l'intérêt croissant pour le bien-être mental élargissent les raisons de faire de l'exercice, tandis que l'accessibilité financière des adhésions limite la conversion de cet intérêt en accès payant. Les clubs peuvent répondre à cette situation par un accès lié aux employeurs, des séances encadrées et un soutien numérique qui étendent l'utilité d'un abonnement. En Chine, la croissance des formats de salles de sport ouvertes 24 heures sur 24 montre comment l'accès physique peut être organisé autour d'un plus grand nombre d'occasions d'exercice. Les réseaux peuvent associer une large couverture physique à des conseils numériques, tandis que les clubs proposant plusieurs services sur site doivent équilibrer une expérience d'exercice plus riche avec la complexité de la prestation. L'accès lié aux employeurs peut atténuer la barrière tarifaire individuelle, tandis que les séances encadrées répondent à la motivation liée au bien-être, faisant du financement et de l'instruction des éléments distincts d'une offre concurrentielle.
Points clés du rapport
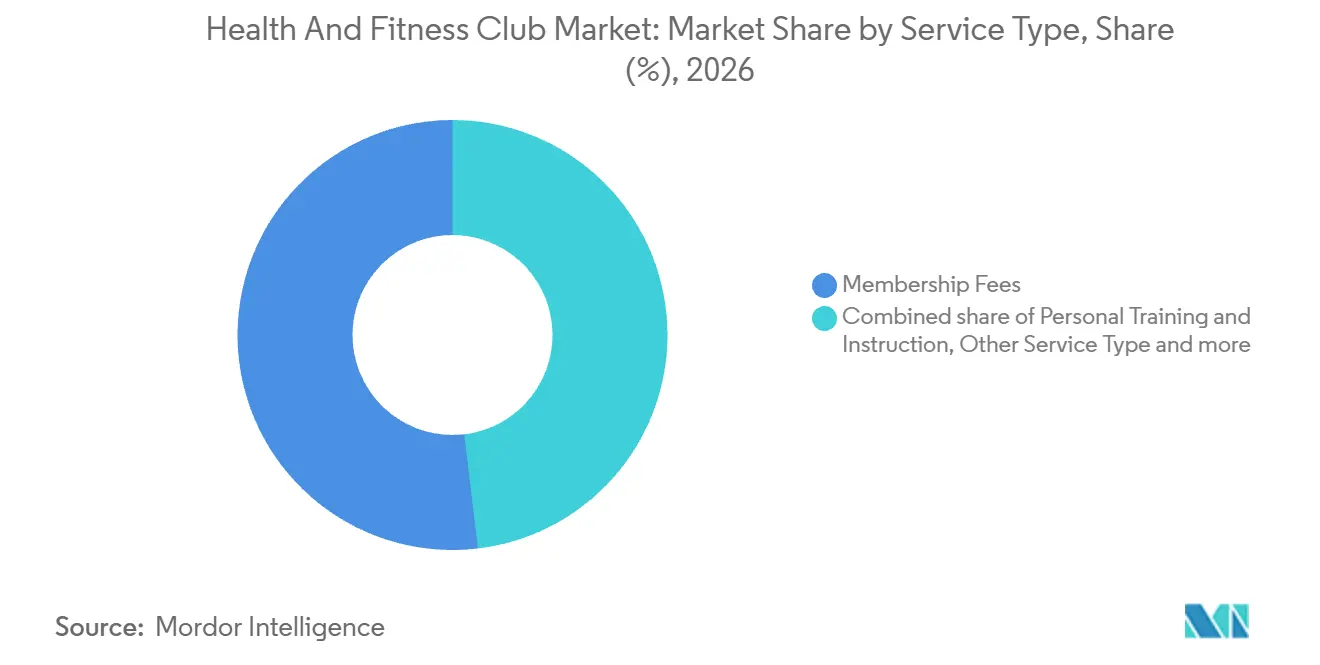
- Par type de service, les frais d'adhésion détenaient une part de marché de 51,89 % dans le marché des clubs de santé et de fitness en 2026, tandis que l'entraînement personnel et l'instruction devraient connaître la croissance la plus rapide avec un TCAC de 8,55 % sur la période 2027-2032.
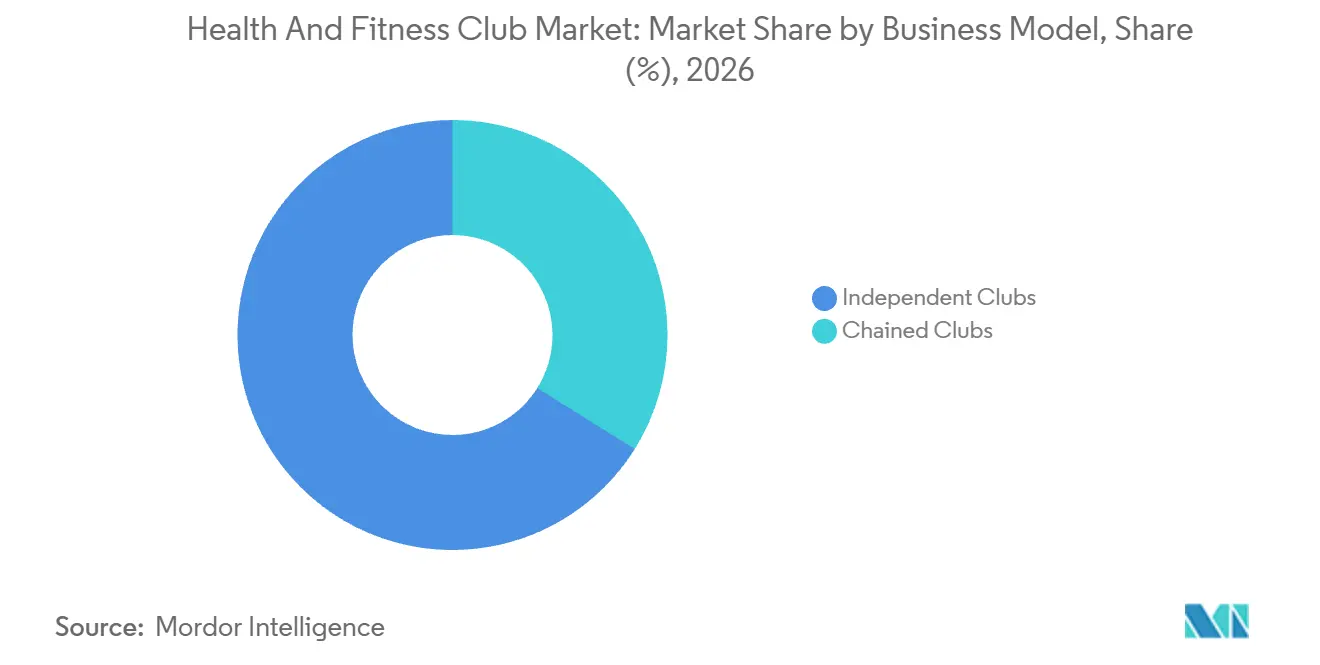
- Les clubs indépendants ont dominé la catégorie des modèles commerciaux avec une part de 66,1 % de la taille du marché des clubs de santé et de fitness en 2026, et les clubs en chaîne devraient connaître la croissance la plus rapide avec un TCAC de 9,9 % sur la période 2027-2032.
- Parmi les utilisateurs finaux, le segment masculin représentait 58,12 % du chiffre d'affaires en 2026, tandis que le segment féminin devrait se développer le plus rapidement avec un TCAC de 11,1 % sur la période 2027-2032.
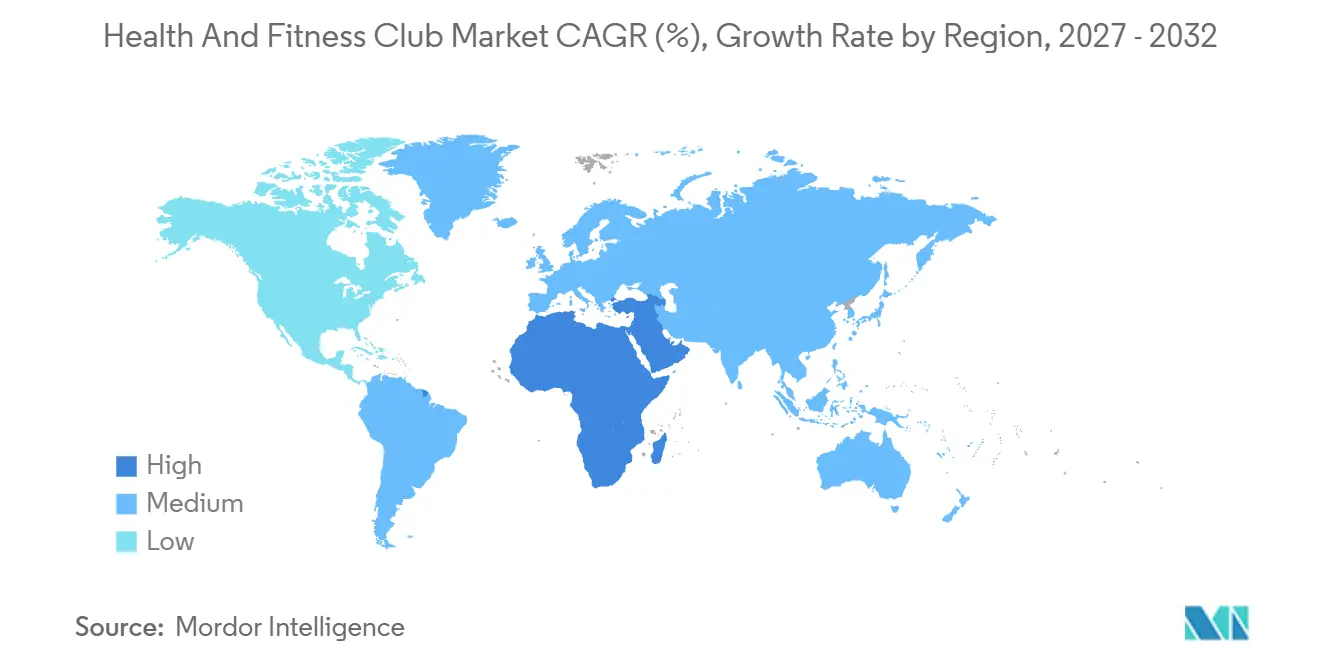
- Sur le plan géographique, l'Amérique du Nord était en tête avec 34,35 % du chiffre d'affaires en 2026, et le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un TCAC de 10,55 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de l'obésité et des maladies liées au mode de vie | +3.3% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Sensibilisation croissante à la santé et tendances en matière de bien-être | +2.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de la technologie et des solutions de remise en forme numériques | +1.9% | France, Espagne, Allemagne, Belgique et Pays-Bas | Moyen terme (2 à 4 ans) |
| Programmes de bien-être en entreprise et remise en forme dans la culture du travail | +2.2% | États-Unis et Europe | Court terme (≤ 2 ans) |
| Initiatives gouvernementales et campagnes de santé publique | +0.8% | Zones d'autorités locales en Angleterre | Moyen terme (2 à 4 ans) |
| Expansion des franchises de remise en forme et des services personnalisés | +0.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'obésité et des maladies liées au mode de vie
L'obésité crée un public potentiel pour les clubs capables de rendre l'exercice structuré accessible aux personnes ayant des capacités de départ différentes. L'Organisation mondiale de la Santé (OMS) a rapporté que la prévalence de l'obésité chez les adultes de 18 ans et plus dans le monde a plus que doublé entre 1990 et 2024, atteignant environ 16 % en 2024.[1] Des programmes d'initiation pourraient s'adresser à ce public potentiel en tenant compte des différentes capacités de départ, sans exiger un engagement intensif dans l'exercice dès le début. Une prévalence de l'obésité chez les adultes d'environ 16 % décrit un besoin plutôt qu'un acte d'achat ; ce moteur n'accroît donc la demande pour les clubs que là où une première séance est facile à démarrer.
Sensibilisation croissante à la santé et tendances en matière de bien-être
L'exercice motivé par le bien-être mental élargit les raisons de choisir un club de fitness au-delà de la performance physique ou de l'apparence. Parmi les consommateurs mondiaux de fitness, la motivation à faire de l'exercice pour le bien-être mental a augmenté de 29 % entre 2021 et 2025, selon le Rapport mondial sur le fitness 2026 de Les Mills. Dans l'enquête mondiale 2025 du rapport, 59 % des membres de salles de sport souhaitaient davantage de yoga, de respiration consciente ou de méditation dans les programmes de cours des clubs. Cette préférence offre aux clubs une réponse de service spécifique à l'intérêt plus large pour le bien-être, à travers les activités disponibles dans un établissement. Un programme de cours plus diversifié peut servir les membres axés sur le bien-être aux côtés de ceux qui recherchent un entraînement orienté vers la performance, réunissant différents objectifs d'exercice dans le même établissement physique. Les opérateurs peuvent donc saisir cette opportunité en planifiant les cours au sein des clubs existants, faisant de l'allocation des programmes un choix d'investissement distinct de l'ajout d'espace au sol.
Intégration de la technologie et des solutions de remise en forme numériques
L'instruction numérique peut étendre l'utilité d'un abonnement à un club au-delà des heures qu'un membre passe dans l'établissement. En 2025, Basic-Fit a associé l'accès à ses clubs européens à une application développée et maintenue en interne, proposant des cours collectifs virtuels et des centaines de programmes d'entraînement. Cette combinaison offre aux opérateurs un moyen de répondre aux besoins d'exercice entre les visites, tout en conservant l'établissement comme ancre physique de l'abonnement. Pour les membres en quête d'accompagnement, les programmes numériques peuvent compléter l'accès aux équipements sans exiger que chaque séance d'entraînement implique un instructeur. L'intégration de ces programmes dans l'accès peut rendre un abonnement à un club pertinent lorsque l'exercice se pratique en dehors de l'établissement. Le modèle interne fait également du maintien de cet accompagnement une responsabilité de service de l'opérateur, étendant son engagement de prestation au-delà du sol du club.
Programmes de bien-être en entreprise et remise en forme dans la culture du travail
Les avantages fitness offerts par les employeurs créent une voie vers la demande pour les clubs via des programmes en milieu de travail, en complément des abonnements directs aux consommateurs. En 2026, 47 % des employeurs américains disposant de programmes de bien-être au travail proposaient des programmes de fitness, notamment des salles de sport sur site et des subventions pour les adhésions à des salles de sport ou pour des équipements. Wellhub a rapporté que les versements bruts aux opérateurs de fitness de son réseau ont augmenté de 107 % à l'échelle mondiale en 2025 par rapport à 2024. L'expansion des versements confre à ce canal une substance commerciale qui va au-delà de la simple disponibilité d'un avantage pour les employés. Pour les clubs participants, les réseaux liés aux employeurs peuvent connecter l'accès au fitness à une relation d'avantages établie, plutôt que d'exiger que chaque membre potentiel initie un achat individuel. Wellhub a associé cette expansion à la mise en relation des opérateurs avec des employeurs investissant dans le bien-être de leurs employés, faisant des relations en milieu de travail un canal commercial aux côtés de l'attrait direct des établissements auprès des consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts opérationnels et d'adhésion élevés | -1.5% | Arabie Saoudite et Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Saturation du marché dans les régions développées | -0.9% | États-Unis d'Amérique | Moyen terme (2 à 4 ans) |
| Évolution des préférences des consommateurs et contraintes de temps | -0.6% | Arabie Saoudite et Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Impact du fitness numérique et des séances d'entraînement à domicile | -0.3% | États-Unis, Canada et Mexique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts opérationnels et d'adhésion élevés
Les prix des adhésions peuvent empêcher l'intérêt pour l'exercice de se transformer en relation payante avec un club. Parmi les non-membres de salles de sport ayant répondu à l'enquête liée à l'opérateur GymNation aux Émirats Arabes Unis et en Arabie Saoudite, 58 % ont cité l'accessibilité financière comme leur principal obstacle en 2026, contre 52 % en 2025. Cela met en évidence un problème de conversion pour les clubs cherchant à attirer des clients au-delà de leur base d'adhérents existante. Une offre d'établissement plus riche ne peut pas, à elle seule, supprimer le paiement récurrent que les répondants identifient comme l'obstacle. Des prix d'entrée plus bas peuvent élargir l'accès, mais laisseraient également moins de revenus d'abonnement par nouveau membre pour soutenir le service proposé. Les opérateurs qui cherchent à attirer ces clients potentiels sont donc confrontés à un arbitrage entre une entrée abordable et les revenus disponibles pour la délivrer.
Saturation du marché dans les régions développées
La concurrence pour les sites qualifiés est l'une des façons dont un marché développé saturé pourrait contraindre l'expansion des clubs aux États-Unis. Dans son rapport annuel 2025, l'opérateur américain de clubs de santé Life Time a indiqué que la concurrence pour les sites d'expansion qualifiés pourrait lui faire perdre des sites ou le contraindre à payer des prix plus élevés. La perte d'un site qualifié supprimerait une voie particulière pour servir une clientèle locale. Payer davantage pour le sécuriser augmenterait en revanche l'engagement en capital requis pour cette expansion. La concurrence pour les sites pourrait donc restreindre la capacité supplémentaire des clubs américains, même si des membres potentiels étaient disponibles, rendant un nouvel emplacement moins attractif en raison de son coût d'acquisition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'accès récurrent ancre la croissance portée par les instructeursLes frais d'adhésion représentaient une part de 51,89 % de la taille du marché des clubs de santé et de fitness en 2026, ce qui en fait le segment le plus important. Planet Fitness comptait 20,8 millions de membres en 2025, illustrant l'ampleur de la base de clients à frais récurrents d'un réseau d'opérateurs. L'accès par adhésion peut établir une relation avec l'opérateur avant qu'un client ne choisisse d'acheter une instruction supplémentaire. L'accès récurrent doit rester utile lors de différentes visites et occasions d'exercice pour maintenir la relation de l'opérateur avec un membre. Étant donné que la HFA (Health & Fitness Association) compte un membre comme une personne payant des frais récurrents, 20,8 millions de membres représente également un décompte de payeurs récurrents ; ainsi, tout changement dans ce que comprend l'accès se répercute sur une base de cette taille.
L'entraînement personnel et l'instruction devraient être le segment à la croissance la plus rapide, avec un TCAC de 8,55 % sur la période 2027-2032. Life Time a enregistré en moyenne plus de 220 000 séances d'entraînement personnel dynamique par mois en 2025, avec un total de séances en hausse de 18 % par rapport à 2024.[2] Aux États-Unis, 26,2 % des membres d'établissements de fitness ont participé à un entraînement personnel en 2025, un niveau record dans la série de données de la Health & Fitness Association. La participation et les séances dispensées placent ensemble la capacité d'instruction au cœur du modèle commercial. La mise à l'échelle du segment nécessite la capacité de dispenser des séances encadrées en parallèle de l'espace physique, faisant de la prestation de services une tâche d'expansion distincte de la simple vente d'accès.



Par modèle commercial :
l'échelle indépendante rencontre l'expansion en réseauLes clubs indépendants représentaient une part de marché de 66,1 % dans le marché des clubs de santé et de fitness en 2026, ce qui en fait le segment le plus important. Au Royaume-Uni, les opérateurs indépendants représentent environ la moitié des sites de salles de sport du secteur privé au sein d'un secteur totalisant 4 982 salles de sport privées, selon le rapport 2026 sur l'état du secteur du fitness au Royaume-Uni. Le rapport montre également que les indépendants représentent une part des fermetures plus élevée que leur part des sites du secteur privé. Cette empreinte substantielle soutient l'échelle des clubs indépendants, tandis que la comparaison des fermetures met en évidence la pression sur leur exploitation continue. La différenciation locale doit donc soutenir une activité durable, car une grande empreinte collective à elle seule ne protège pas les sites individuels.
Les clubs en chaîne devraient être le segment à la croissance la plus rapide, avec un TCAC de 9,9 % sur la période 2027-2032. Au premier trimestre 2026, Basic-Fit a ajouté 215 000 adhésions dans ses clubs de marque, portant le total à 5 millions. Son réseau de clubs de marque comptait 1 688 clubs à la fin de ce trimestre, soit 72 de plus qu'un an auparavant. Ces résultats illustrent une expansion à la fois par la distribution physique et le recrutement de membres au sein d'une marque commune, plutôt que de s'appuyer sur la zone de chalandise d'un seul établissement. Le recrutement de membres et les ouvertures de clubs représentent ainsi des dimensions distinctes de la croissance d'une chaîne ; un parc de marque plus important à lui seul n'établit pas une demande plus forte dans chaque établissement.

Par utilisateur final :
capacité masculine établie et participation féminine en expansionLe segment masculin était le segment le plus important, représentant 58,12 % du chiffre d'affaires du marché en 2026. En Arabie Saoudite, Leejam Sports Co. exploitait 166 centres masculins à la fin du premier semestre 2026. Sur l'ensemble de ses activités en Arabie Saoudite et aux Émirats Arabes Unis, la société a déclaré des revenus d'abonnement et d'adhésion des centres masculins plus élevés au premier semestre 2026 qu'au premier semestre 2025. Ces résultats associent un parc physique dédié à une activité d'accès payant établie que les opérateurs peuvent développer parallèlement à une expansion supplémentaire du réseau. L'utilisation plus approfondie de ce parc est une décision d'investissement différente de l'acquisition de sites supplémentaires, puisque la capacité physique est déjà disponible pour servir le groupe de clients.
Le segment féminin devrait être le segment à la croissance la plus rapide, avec un TCAC de 11,1 % sur la période 2027-2032. En Arabie Saoudite, Leejam Sports Co. a rapporté que le nombre d'adhésions actives dans ses centres féminins a augmenté de 23 % en glissement annuel pour atteindre environ 127 000 au premier semestre 2026. Les revenus d'abonnement et d'adhésion de ses centres féminins ont également augmenté de 23 % en glissement annuel au deuxième trimestre 2026. Leejam a attribué une baisse de 9 % en glissement annuel du chiffre d'affaires par centre féminin moyen au premier semestre 2026 à une forte proportion de centres récemment ouverts en phase de maturation. La croissance des adhésions peut donc coexister avec un chiffre d'affaires plus faible par centre moyen, faisant de la maturation des sites un élément central de la valeur commerciale de l'expansion du réseau.
Analyse géographique
Marché des clubs de santé et de fitness en Amérique du Nord
L'Amérique du Nord représentait une part de marché de 34,35 % dans le marché des clubs de santé et de fitness en 2026, ce qui en fait la région la plus importante. En 2025, environ 81 millions d'Américains âgés de 6 ans et plus détenaient une adhésion à une salle de sport. Cette base d'utilisateurs substantielle fait de la fidélisation des clients établis des salles de sport une opportunité commerciale importante, en parallèle de l'attraction de nouveaux adhérents. Répondre à différentes occasions d'exercice offre une base de différenciation des établissements au sein de cette vaste population de membres payants. La base d'adhérents établie fait du passage d'un établissement à un autre une voie concurrentielle pertinente, en parallèle de la tâche distincte de convaincre les non-membres de commencer à faire de l'exercice dans une salle de sport.
Marché des clubs de santé et de fitness au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient être la région à la croissance la plus rapide, avec un TCAC de 10,55 % sur la période 2027-2032. Leejam Sports Co. a rapporté que son réseau Fitness Time en Arabie Saoudite s'est étendu de 207 à 230 centres de fitness au cours de l'année se terminant le 30 juin 2026. La société saoudienne a également rapporté une croissance consolidée de son chiffre d'affaires d'environ 9 % en glissement annuel au deuxième trimestre 2026, portée par les centres nouvellement ouverts et la croissance continue des adhésions. Ensemble, ces résultats soutiennent un mécanisme de croissance dans lequel l'accès physique supplémentaire et le recrutement de membres se renforcent mutuellement, rendant le déploiement local d'établissements pertinent pour l'expansion en Arabie Saoudite.
Le nombre de clubs de fitness en Europe a augmenté de 3 % en 2025, principalement grâce à l'expansion des opérateurs en chaîne.[3] En Asie-Pacifique, les salles de sport ouvertes 24 heures sur 24 en Chine ont augmenté de 53 % pour atteindre 4 772 établissements en 2025, offrant un exemple distinct de croissance organisée autour d'un accès étendu. L'Amérique du Sud comprend une base d'établissements établie et substantielle au Brésil, qui comptait 45 589 établissements de fitness en 2026. L'exemple européen met l'accent sur la réplication de réseau, tandis que le format chinois offre aux opérateurs un moyen de se différencier sur les horaires d'exercice des clients. Les 45 589 établissements du Brésil décrivent une base installée, tandis que les chiffres européens et chinois décrivent des ajouts au parc existant ; les trois exemples mesurent donc des choses différentes.
Éditions régionales
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un opérateur privé de clubs de fitness vendant des adhésions et fournissant des services d'exercice sur site. Le Canada, l'Australie et le Brésil utilisent respectivement les exemples de l'Ontario, du Queensland et du Pernambouc. L'Ontario a entamé des consultations en décembre 2024 sur les réglementations visant à mettre en œuvre sa Loi de 2023 sur la protection des consommateurs, tandis que le Queensland a prolongé l'expiration de son code jusqu'au 31 août 2027 lors de sa révision. Pour les opérateurs de clubs, la distinction commerciale est entre l'administration des contrats des membres et le maintien des arrangements professionnels ou de main-d'œuvre nécessaires à la prestation des services.
Tableau réglementaire
| Facteur de décision | Canada | Allemagne | Australie | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Ministère des Services aux entreprises et aux consommateurs et des Achats de l'Ontario | Tribunaux, y compris la Cour fédérale de justice | Bureau des pratiques commerciales loyales du Queensland | Conseils régionaux d'éducation physique, dont le CREF12/PE au Pernambouc | Ministère des Ressources humaines et du Développement social avec le Ministère des Sports |
| Instruments ou orientations clés | Règles de protection des consommateurs de l'Ontario pour les adhésions prépayées aux salles de sport | Règles de renouvellement pour les contrats signés à partir du 1er mars 2022 ; décision de juillet 2026 sur la page d'annulation de FitX | Code de pratique du secteur du fitness du Queensland ; expiration prolongée jusqu'au 31 août 2027 lors de la révision | Loi 9 696/1998 telle que modifiée en 2022 ; mise à jour du renouvellement du certificat du Pernambouc à compter du 1er octobre 2026 | Annonce d'une localisation de 15 % sur 12 postes spécifiés dans les salles de sport privées et les centres sportifs comptant 4 employés ou plus, en vigueur le 18 novembre 2026 |
| Effet commercial | Honorer l'annulation écrite sans motif ni pénalité pendant la période de rétractation pour l'accès prépayé à la salle de sport | Gérer le renouvellement indéfini après la période contractuelle avec un préavis d'au plus un mois ; exclure les offres de suspension des pages de confirmation d'annulation | Fournir une divulgation écrite des frais avant la conclusion du contrat et des accords clairement formulés signés par les deux parties | Maintenir l'enregistrement applicable de l'entité et du professionnel ; une mise à jour annuelle est requise pour renouveler le certificat du Pernambouc | Planifier la composition de la main-d'œuvre pour les catégories d'emplois couvertes dans les établissements privés |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
Le droit de rétractation de l'Ontario et le cadre contractuel du Queensland soutiennent des évaluations Moyennes, avec des orientations Sans changement, car les consultations de mise en œuvre et la prolongation de l'expiration lors de la révision n'établissent aucun changement prévu aux obligations d'adhésion comparées. L'évaluation Moyenne de l'Allemagne reflète les contrôles de renouvellement, tandis que la décision FitX du 16 juillet 2026 soutient un Durcissement en restreignant les offres de suspension sur les pages de confirmation d'annulation. L'évaluation Moyenne du Brésil couvre une surveillance délimitée de l'enregistrement, avec un Durcissement au Pernambouc car les mises à jour annuelles ont remplacé le renouvellement automatique du certificat le 1er octobre 2026. L'évaluation Moyenne de l'Arabie Saoudite et son orientation Durcissement reflètent l'exigence de localisation prévue le 18 novembre 2026, qui ajoute une obligation de composition de la main-d'œuvre pour les établissements privés couverts.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en équipements, les systèmes de gestion des clubs et la prestation de services physiques, où les fournisseurs tirent des revenus de différentes relations commerciales. En 2025, Planet Fitness a déclaré des ventes d'équipements à des clubs détenus par des franchisés aux États-Unis, au Canada et au Mexique, où les franchisés doivent généralement remplacer les équipements tous les 5 à 9 ans. Cette exigence de renouvellement lie l'aménagement initial du club à une activité ultérieure de remplacement d'équipements, faisant de l'approvisionnement une considération opérationnelle continue après l'ouverture d'un établissement.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en équipements | Fournisseurs d'équipements tels que Technogym ; distributeurs franchiseurs tels que Planet Fitness Inc. | Ventes d'équipements | Coordination de l'aménagement initial et du renouvellement ultérieur | Échelonner le remplacement en fonction des fenêtres de renouvellement applicables |
| Systèmes de gestion des clubs | Fournisseurs de logiciels de gestion de clubs tels que ABC Fitness | Frais de logiciels et de services sous contrat | Interdépendance de la facturation et des dossiers d'adhésion | Maintenir des dossiers validés et des procédures de récupération |
| Exploitation physique du club | Opérateurs de clubs de fitness tels que Basic-Fit NV | Adhésions, frais d'inscription et services complémentaires | Prestation de services annexes en parallèle de l'accès principal | Définir les responsabilités en matière de prestation de services et de prestataires externes |
| Source: Mordor Intelligence | ||||
En 2025, Basic-Fit a également enregistré comme autres revenus les frais mensuels payés par des entraîneurs personnels et des physiothérapeutes externes pour l'accès à ses clubs et à ses membres. Ce modèle permet à un opérateur de tirer des revenus de l'accès des praticiens en parallèle de la relation avec les membres, avec des rôles commerciaux distincts au sein du même établissement. Une séparation claire de ces relations peut soutenir une offre de services plus large tout en préservant la responsabilité de ce que le club lui-même délivre.
Paysage concurrentiel
Concentration du Marché
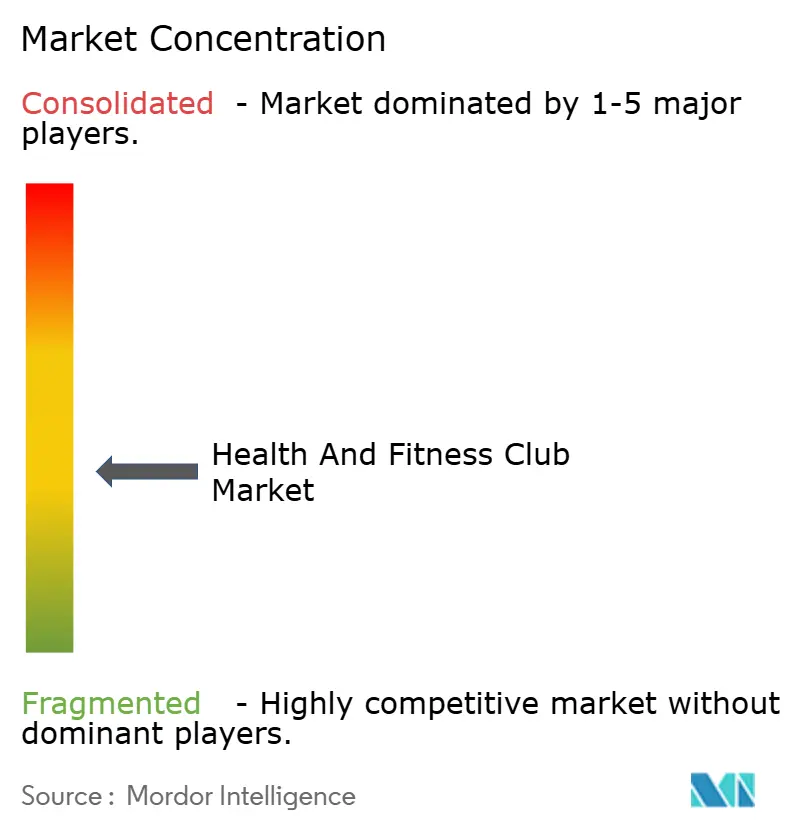
La concurrence entre clubs de marque comprend des établissements détenus par des franchisés et des établissements détenus par des sociétés, faisant de l'expansion du réseau une décision différente de la définition de l'offre d'adhésion. Planet Fitness Inc. a ouvert 181 clubs à l'échelle du système en 2025, dont 158 détenus par des franchisés et 23 détenus par la société, et a terminé l'année avec 2 896 établissements. Equinox Holdings Inc. vend des adhésions pour l'accès aux clubs Equinox, y compris son premier club à Philadelphie à Rittenhouse. En août 2025, Equinox a décrit ce nouveau club comme l'un de ses plus grands, s'étendant sur 37 000 pieds carrés sur 3 étages. Ces exemples contrastent une chaîne à dominante franchisée ayant ouvert 181 clubs en un an avec un opérateur haut de gamme dont le nouveau club de Philadelphie est parmi ses plus grands ; la portée du réseau et l'échelle des établissements nécessitent donc des investissements différents.
Le 22 janvier 2026, RSG Group GmbH (Gold's Gym, McFIT) a annoncé la franchise internationale McFIT pour les marchés sans salles de sport détenues par la société. Son annonce a maintenu l'exploitation en propre en Allemagne, en Autriche et en Italie, en s'appuyant sur plus de 230 établissements européens existants. Leejam Sports Co. (Fitness Time) exploite à la fois des formats de centres de fitness Big Box et Xpress. Ces modèles créent différents choix d'expansion, la franchise étant proposée pour l'entrée sur des marchés supplémentaires et plusieurs formats physiques offrant des options pour configurer un réseau de clubs. L'expansion par franchise dépend de la transformation du modèle annoncé en établissements opérationnels, tandis qu'un opérateur multi-format peut choisir la capacité d'établissement à placer dans chaque zone de chalandise.
Fitness International LLC (LA Fitness) a ouvert son 15e Club Studio à Miami le 8 octobre 2025, combinant des équipements de salle de sport, 5 concepts de studios boutique et des services de récupération. Cet établissement groupé crée une proposition concurrentielle autour de plusieurs occasions d'exercice et de récupération au sein d'un même club, plutôt que le seul accès aux équipements. Les challengers proposant moins de services peuvent répondre par une proposition plus ciblée, tandis que l'égalisation de l'ensemble du package nécessiterait une capacité opérationnelle plus large. La combinaison de l'exercice et de la récupération place plusieurs engagements de service dans une seule décision d'adhésion, concentrant à la fois la différenciation et le risque de prestation dans le même établissement.
Leaders du secteur des clubs de santé et de remise en forme
-
Planet Fitness Inc.
-
Equinox Holdings Inc.
-
RSG Group GmbH (Gold's Gym, McFIT)
-
Leejam Sports Co. (Fitness Time)
-
Fitness International LLC (LA Fitness)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Clubs de Santé et de Fitness Entreprises couvertes dans ce rapport
- Planet Fitness Inc.
- Basic-Fit NV
- RSG Group GmbH (Gold’s Gym, McFIT)
- Life Time Group Holdings
- Xponential Fitness Inc.
- Equinox Holdings Inc.
- Fitness International LLC (LA Fitness)
- Purpose Brands (Anytime Fitness)
- F45 Training Holdings Inc.
- The Gym Group plc
- PureGym Ltd.
- Viva Leisure Ltd.
- Crunch Fitness
- Orangetheory Fitness
- The Bay Club Company
- David Lloyd Leisure Ltd.
- Leejam Sports Co. (Fitness Time)
- Town Sports International
- Snap Fitness Inc.
- EXOS
Principales opportunités pour les acteurs du marché
Les opportunités comparent les façons dont les clubs physiques peuvent transformer l'accès au fitness lié aux employeurs en services adaptés aux besoins particuliers des employés. En mars 2026, Wellhub connectait près de 40 000 clients entreprises et plus de 5 millions d'abonnés employés à 100 000 salles de sport, studios et fournisseurs de bien-être numérique dans le monde entier. Un canal connectant à la fois des fournisseurs physiques et numériques donne aux clubs une raison de définir les activités et l'accompagnement qui rendent une visite sur site utile.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Programmes d'initiation aux clubs via les avantages en milieu de travail | Canal d'abonnés liés aux employeurs établi | Employés cherchant une entrée encadrée dans l'exercice en club | Associer un accès d'initiation à des séances de démarrage planifiées | Délivrer l'accompagnement dans le cadre des revenus perçus par participant | Clubs participants et Wellhub |
| Accès multi-sites pour les employés | Clients entreprises connectés à un large réseau de fournisseurs | Employeurs servant des employés sur plusieurs sites | Constituer un groupe défini de clubs avec des conditions d'accès cohérentes | Maintenir une promesse de service cohérente sur l'ensemble des sites | Réseaux de clubs participants et Wellhub |
| Accès au fitness physique et numérique coordonné | Le canal employeur comprend à la fois des fournisseurs physiques et numériques | Employés cherchant un soutien entre les visites au club | Combiner l'exercice sur site avec un soutien numérique clairement défini | Aligner le périmètre et la prestation des différents services des fournisseurs | Partenaires de clubs physiques et Wellhub |
| Source: Mordor Intelligence | |||||
Dans une enquête Wellhub 2026 menée dans 11 pays, 76 % des propriétaires de salles de sport et de studios partenaires d'une plateforme de bien-être en entreprise ont déclaré que les revenus du canal constituaient de nouveaux revenus plutôt que des revenus transférés depuis des membres existants. Cette distinction autodéclarée soutient le recours aux partenariats avec les employeurs pour rechercher des recettes supplémentaires sans revoir l'ensemble de l'offre d'adhésion directe. Les programmes d'initiation pour les employés offrent un moyen ciblé de saisir cette opportunité, avec un accompagnement concentré à l'entrée plutôt qu'intégré dans chaque abonnement existant.
Développements industriels récents dans Marché des Clubs de Santé et de Fitness
- Septembre 2026 : Urban Gym Group a acquis les 2 clubs de fitness de Rhythmsports à Zoetermeer et Den Haag Ypenburg, aux Pays-Bas, ajoutant ces établissements à son portefeuille de clubs.
- Septembre 2026 : Urban Gym Group et Stewart Miller, fondateur d'Arkhe, ont ouvert leur club complet à Dubai Marina le 1er septembre, après l'ouverture en douceur du sol de la salle de sport. Miller dirige le club et la coentreprise localement.
- Novembre 2025 : Basic-Fit a finalisé l'acquisition de Clever Fit, ajoutant 493 clubs dans 7 zones géographiques. Le réseau du franchiseur européen acquis comprenait 454 clubs franchisés et 39 clubs en propre au moment de l'achat.
Marché des Clubs de Santé et de Fitness Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial des clubs de santé et de fitness mesure le chiffre d'affaires annuel des opérateurs d'établissements de fitness physiques dans le monde entier. Il comptabilise l'accès par adhésion, l'instruction et l'entraînement payants, les cours collectifs et les équipements vendus par des clubs indépendants et en chaîne à des membres, des visiteurs ou des organisations commanditaires.
Exclusions du périmètre : les abonnements de fitness numériques uniquement à domicile, les frais de participation ponctuels à des événements sportifs, les équipements ou vêtements de fitness vendus séparément, et l'entraînement personnel vendu par des prestataires extérieurs aux clubs de fitness physiques sont exclus.
Aperçu de la segmentation
- Par type de service
- Frais d'adhésion
- Entraînement personnel et instruction
- Autre type de service
- Par modèle commercial
- Clubs indépendants
- Clubs en chaîne
- Par utilisateur final
- Homme
- Femme
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Moyen-Orient et Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Étant donné que des sources publiques telles que la fiche d'information de l'Organisation mondiale de la Santé sur l'obésité décrivent un besoin de santé général et que la série Active Lives de Sport England suit la participation, elles informent le contexte de la demande plutôt que les ventes directes des clubs. Bien que des sources telles que le rapport EuropeActive sur le marché européen de la santé et du fitness publient des données régionales sur les adhésions et les revenus des clubs, et que le Rapport annuel 2025 de Basic-Fit décrive les résultats du réseau et des services, chacune fournit une vérification distincte à l'échelle du marché ou au niveau de l'opérateur.
Les rapports annuels des entreprises et les dépôts publics peuvent ajouter des données sur les revenus des opérateurs, les prix, les ouvertures de clubs, les coûts d'exploitation et la composition des services, avec une couverture commerciale et sectorielle du fitness réputée utilisée pour recouper les changements datés et expliquer les différences dans les périodes de reporting. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés rechercheraient les perspectives de cadres supérieurs, de responsables financiers et commerciaux, et de responsables des adhésions et des opérations dans des chaînes mondiales, des opérateurs régionaux, des clubs indépendants et des organisations sectorielles pertinentes en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques. Les répondants testeraient l'interprétation des indicateurs publics de revenus et d'adhésions, de la composition des services, des prix, des ajouts de clubs et des variations régionales, tandis que les lacunes non résolues seraient vérifiées par rapport à d'autres preuves d'opérateurs et d'associations et documentées pour la triangulation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 32 % |
| Petits acteurs : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante du chiffre d'affaires annuel mondial généré par les opérateurs de clubs physiques, en utilisant les niveaux d'adhésion et d'utilisateurs actifs des clubs, le chiffre d'affaires moyen par membre, le nombre d'établissements et les ouvertures nettes, les prix des adhésions, et la composition des revenus provenant de l'entraînement, des cours et d'autres services des clubs comme indicateurs de marché. Les analystes déduisent les parts par service, modèle commercial, utilisateur final et région à partir des communications publiques des opérateurs, des séries d'associations et des revenus d'opérateurs échantillonnés, puis vérifient certains totaux par rapport aux agrégations de revenus au niveau des clubs et au volume d'adhésions échantillonné multiplié par les frais annuels moyens. Les écarts dans ces vérifications sont réconciliés avec les différences de couverture, de période ou de comptabilisation des revenus avant utilisation.
La régression multivariée peut relier les revenus historiques aux niveaux d'adhésion, au chiffre d'affaires par membre, à la croissance du réseau de clubs, aux prix et à la composition des services, avec une analyse de scénarios utilisée lorsque les ouvertures futures de clubs ou les indicateurs de demande présentent une plage plus large. Les répondants primaires examineraient si les trajectoires des variables et les prévisions résultantes sont commercialement plausibles et identifieraient les facteurs locaux manquants, après quoi les analystes réévalueraient les données d'entrée et conserveraient une plage raisonnée lorsque les preuves publiques ne permettent pas de résoudre un écart.
Validation des données et cycle de mise à jour
Les analystes triangulent les communications des opérateurs, les séries d'adhésions et d'établissements des associations, les indicateurs publics de santé et d'activité, et les vérifications sélectionnées du chiffre d'affaires par membre, en alignant les devises, les périodes et les définitions avant de les comparer. Ils examinent les anomalies telles que la croissance des revenus sans changements correspondants dans les membres, les prix, la composition des services ou la capacité des établissements, documentent la résolution et effectuent une deuxième révision par un analyste avant la validation. Un nouveau contact est déclenché lorsqu'une définition, une donnée d'entrée ou un changement rapporté important reste peu clair. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles pour les ouvertures, acquisitions, fermetures ou événements réglementaires et économiques importants, et réexaminé lors d'une nouvelle passe préalable à la livraison.
Taille du marché des clubs de santé et de fitness selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des clubs de santé et de fitness mesure le chiffre d'affaires annuel des opérateurs d'établissements de fitness physiques dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Le modèle commence par une estimation descendante du chiffre d'affaires annuel mondial généré par les opérateurs de clubs physiques, en utilisant les niveaux d'adhésion et d'utilisateurs actifs des clubs, le chiffre d'affaires moyen par membre, le nombre d'établissements et les ouvertures nettes, les prix des adhésions, et la composition des revenus provenant de l'entraînement, des cours et d'autres services des clubs comme indicateurs de marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 146,6 milliards USD (2027) | |
| Consultance mondiale A | 132 milliards USD (2026) | Sur la base de 2026, cette estimation est inférieure de 9,9 % à la valeur 2027 de ce rapport de 146,6 milliards USD, 1 an plus tard. Son année de marché publiée est antérieure d'un an à la mesure 2027 du rapport ; la croissance vers la période ultérieure peut donc contribuer à une estimation plus faible. |
| Consultance mondiale B | 96,2 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 34,4 % à la valeur 2027 de ce rapport de 146,6 milliards USD, 2 ans plus tard. Son année de marché publiée est antérieure de deux ans, et sa croissance prévisionnelle déclarée est plus faible ; ces deux facteurs peuvent contribuer à une estimation plus faible par rapport à la mesure ultérieure. |
Les analystes de Mordor Intelligence triangulent les communications des opérateurs, les séries d'adhésions et d'établissements des associations, les indicateurs publics de santé et d'activité, et les vérifications sélectionnées du chiffre d'affaires par membre, en alignant les devises, les périodes et les définitions avant de les comparer.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des clubs de santé et de fitness et ses perspectives de croissance ?
Le marché devrait atteindre 146,6 milliards USD en 2027 et 219,6 milliards USD d'ici 2032, avec un TCAC de 8,42 % sur la période 2027-2032.
Qu'est-ce qui soutient la demande pour les services des clubs de fitness ?
Les objectifs de santé et de bien-être, les programmes de fitness offerts par les employeurs et l'intégration numérique soutiennent la demande. Wellhub a rapporté une croissance de 107 % des versements bruts aux opérateurs de fitness de son réseau mondial en 2025 par rapport à 2024.
Quel service génère la plus grande part du chiffre d'affaires des clubs ?
Les frais d'adhésion représentaient 51,89 % du chiffre d'affaires en 2026. L'entraînement personnel et l'instruction devraient connaître la croissance la plus rapide avec un TCAC de 8,55 % sur la période 2027-2032.
Quelles entreprises sont les principaux concurrents dans le secteur des clubs ?
Les principaux concurrents comprennent Planet Fitness Inc., Equinox Holdings Inc., RSG Group GmbH (Gold's Gym, McFIT), Leejam Sports Co. (Fitness Time) et Fitness International LLC (LA Fitness).
Quel est le principal obstacle à l'adhésion à un club de fitness ?
Dans l'enquête liée à l'opérateur GymNation, 58 % des non-membres de salles de sport aux Émirats Arabes Unis et en Arabie Saoudite ont cité l'accessibilité financière comme leur principal obstacle en 2026.
Quelles régions sont en tête du chiffre d'affaires des clubs et des prévisions de croissance ?
L'Amérique du Nord représentait 34,35 % du chiffre d'affaires en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un TCAC de 10,55 % sur la période 2027-2032.