
Taille et part du marché du spatial OMICS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.61 Milliards de dollars |
| Taille du Marché (2032) | 1.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du spatial OMICS par Mordor Intelligence
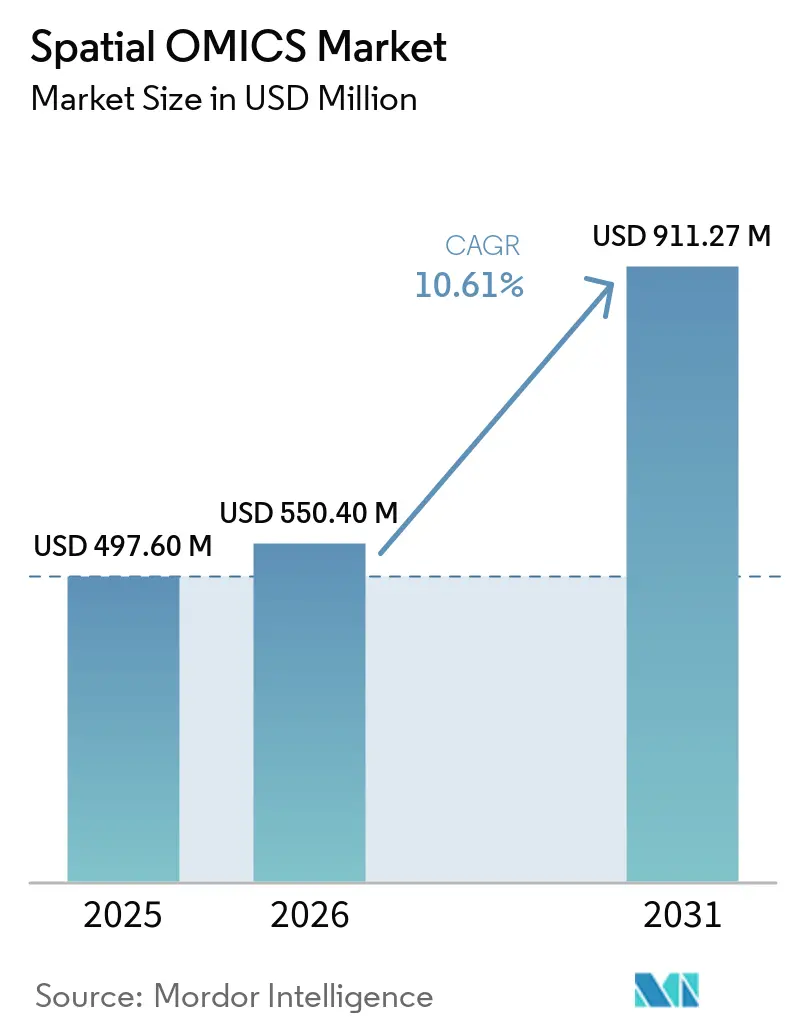
La taille du marché du Spatial OMICS devrait s'étendre de 0,55 milliard USD en 2026 et 0,61 milliard USD en 2027 à 1,01 milliard USD d'ici 2032, enregistrant un CAGR de 10,61% entre 2027 et 2032.
La trajectoire à deux chiffres du marché du spatial OMICS reflète un changement structurel vers le profilage moléculaire au niveau tissulaire, alors que les développeurs de médicaments, les instituts de recherche translationnelle et les organisations de recherche sous contrat (CRO) intègrent la chimie de séquençage de nouvelle génération, l'imagerie à haute plexité et les moteurs d'inférence par apprentissage automatique dans les flux de travail courants. Les plateformes basées sur le séquençage ont conservé une part majoritaire en 2025, mais les méthodes d'imagerie comblent l'écart à mesure que les fournisseurs affinent les chimies d'hybridation in situ par fluorescence multiplexée robuste aux erreurs (MERFISH) qui contournent les goulots d'étranglement de la préparation des bibliothèques. Les dépenses d'investissement en instruments dépassant 500 000 USD dominent les budgets initiaux, mais les suites bioinformatiques de type logiciel en tant que service monétisent désormais des frais récurrents par échantillon, déplaçant les flux de revenus vers l'aval. L'Amérique du Nord reste le principal nœud régional du marché du spatial OMICS en raison de la densité des clusters de fournisseurs et du financement des NIH, tandis que l'Asie-Pacifique affiche la croissance la plus rapide grâce à l'écosystème de Shenzhen en Chine et aux programmes d'oncologie de précision du Japon. L'adoption à court terme dépend de la capacité des fournisseurs à harmoniser les formats de données, à réduire les délais d'exécution en dessous de 48 heures et à démontrer que les informations spatiales peuvent étayer des diagnostics compagnons approuvés par la Food and Drug Administration des États-Unis.
Principaux enseignements du rapport
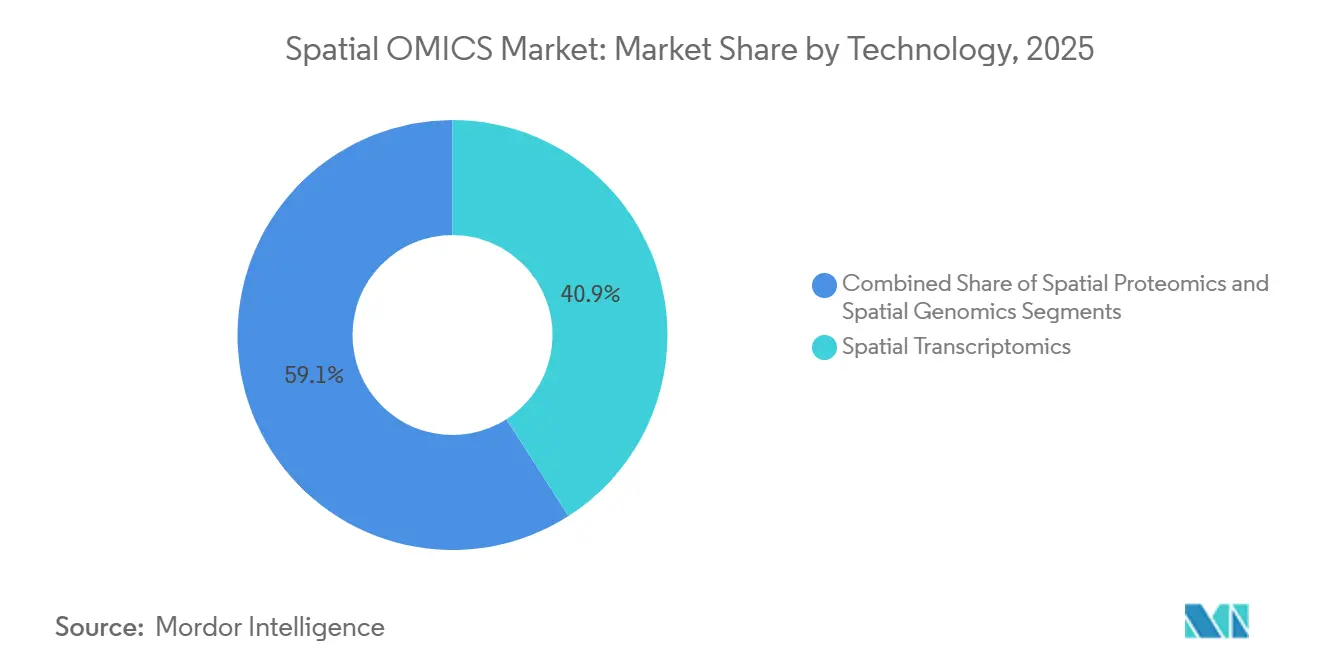
- Par technologie, la transcriptomique spatiale a dominé avec une part de revenus de 40,93% en 2026, tandis que la protéomique spatiale devrait se développer à un CAGR de 15,65% jusqu'en 2032, le plus élevé parmi les catégories technologiques.
- Par flux de travail, les plateformes basées sur le séquençage ont représenté 62,43% de la part du marché du Spatial OMICS en 2026, tandis que les méthodes basées sur l'imagerie progressent à un CAGR de 15,76% jusqu'en 2032.
- Par produit, les instruments ont capté 45,02% de la taille du marché du Spatial OMICS en 2026, mais les logiciels et l'analytique devraient croître à un CAGR de 15,82% entre 2027 et 2032.
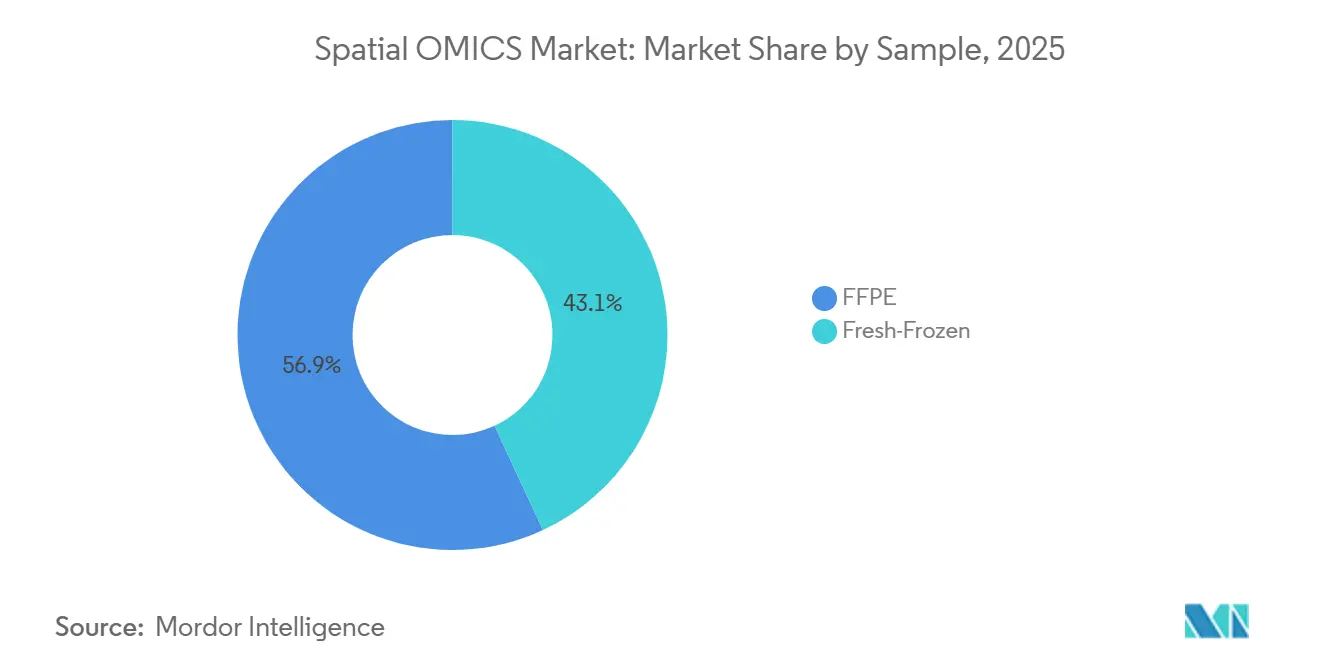
- Par type d'échantillon, les spécimens fixés au formol et inclus en paraffine ont dominé avec une part de 56,92% en 2026, tandis que les flux de travail sur tissu frais congelé croissent à un CAGR de 16,44% jusqu'en 2032.
- Par application, la découverte et le développement de médicaments ont représenté 31,68% des revenus en 2026, et l'analyse unicellulaire se développe à un CAGR de 16,98% jusqu'en 2032.
- Par utilisateur final, les instituts académiques et de recherche translationnelle ont détenu 40,06% des dépenses de 2026, tandis que les ORC et les CDMO enregistrent un CAGR de 16,43% sur 2027-2032.
- Par géographie, l'Amérique du Nord a représenté 41,74% de la taille du marché de l'informatique en nuage dans le secteur de la santé en 2026, et l'Asie-Pacifique est la géographie en expansion la plus rapide avec un CAGR de 18,36% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'informations moléculaires au niveau tissulaire | +3.2% | Mondial, avec une traction précoce dans les centres d'oncologie d'Amérique du Nord et de l'UE | Moyen terme (2 à 4 ans) |
| Avancées rapides dans les technologies de profilage spatial à haut débit | +2.8% | Pôles de R&D en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la médecine de précision et des diagnostics compagnons | +2.5% | Amérique du Nord et UE, avec des retombées vers l'APAC | Long terme (≥ 4 ans) |
| Augmentation des financements publics et privés en biologie spatiale | +1.9% | Mondial, concentré dans les programmes NIH américains et Horizon de l'UE | Moyen terme (2 à 4 ans) |
| Convergence des données spatiales avec les flux de travail d'intelligence artificielle | +1.7% | Clusters IA-génomique en Amérique du Nord et en Chine | Court terme (≤ 2 ans) |
| Émergence de modèles de services de spatial OMICS de bout en bout | +1.2% | Mondial, porté par l'expansion des CRO en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'informations moléculaires au niveau tissulaire
Le séquençage de l'ARN sur tissu en vrac masque l'architecture spatiale des microenvironnements tumoraux où les clones stromaux, immunitaires et malins interagissent au sein de niches à l'échelle du micron. Les plateformes de spatial OMICS préservent les coordonnées xy tout en profilant les états moléculaires, permettant aux oncologues de cartographier les gradients de points de contrôle immunitaires qui prédisent la résistance à l'anti-PD-1. Le consortium MOSAIC d'Owkin a investi 50 millions USD en 2024 pour générer des données spatiales à partir de 7 000 tumeurs, soulignant la demande pharmaceutique de biomarqueurs spatiaux prédictifs[1]. Le même besoin imprègne la neurologie et la cardiologie, où l'analyse des tissus intacts révèle la communication cellule-cellule spécifique à la maladie. En 2024, les orientations de la FDA ont reconnu le contexte spatial comme un critère de stratification valide, alignant les incitations réglementaires sur l'adoption clinique.
Avancées rapides dans les technologies de profilage spatial à haut débit
Entre 2024 et 2026, les fournisseurs ont réduit la résolution spatiale et élargi la capacité de multiplexage. La plateforme 2025 d'Illumina offre une zone de capture neuf fois plus grande et une résolution quatre fois plus fine, permettant le profilage FFPE sur lame entière à coût réduit. Le Xenium Prime 5K de 10x Genomics a élargi son panel in situ à 5 000 gènes et automatisé l'analyse d'images, réduisant le temps de manipulation de plusieurs jours à quelques heures[2]. Le MERFISH 2.0 de Vizgen a atteint une sensibilité à molécule unique sur des panels de 10 000 gènes après un financement de 48 millions USD en 2026, abaissant les barrières techniques pour les laboratoires de niveau intermédiaire. Les offres clés en main intégrant matériel, consommables et analyses en nuage démocratisent l'accès autrefois réservé aux centres génomiques d'élite.
Expansion de la médecine de précision et des diagnostics compagnons
Les thérapies ciblées et les immunomodulateurs nécessitent des biomarqueurs spatiaux qui prédisent la réponse des patients. Les plateformes calculent les scores d'exclusion immunitaire et la densité des structures lymphoïdes tertiaires qui corrèlent avec les résultats dans les essais en panier. Roche et Bristol Myers Squibb ont intégré le profilage spatial dans des études de phase II en utilisant les systèmes Akoya et NanoString, accélérant les voies réglementaires. L'approbation par la FDA de FoundationOne CDx en 2024 a établi un précédent pour les revendications de contexte tissulaire. Les avantages économiques sont clairs : un enrichissement spatial qui augmente les fractions de répondeurs de 30 % peut réduire de moitié les coûts de la phase III, motivant le co-développement de diagnostics et de thérapeutiques.
Augmentation des financements publics et privés en biologie spatiale
L'initiative BRAIN des NIH a alloué 120 millions USD en 2024 pour la transcriptomique spatiale des circuits neuronaux, tandis que le Conseil européen de la recherche a financé 15 consortiums de biologie spatiale dans le cadre d'Horizon Europe. Les capitaux privés ont suivi : Moleculent a obtenu 26 millions USD en 2024 pour cartographier les réseaux ligand-récepteur, et le tour de table de Vizgen en 2026 soutient la montée en puissance de la fabrication du MERFISH 2.0. L'investissement accélère la miniaturisation des plateformes, la réduction des coûts des réactifs et l'automatisation des logiciels, mais la concentration dans les régions à revenus élevés risque d'élargir les inégalités d'accès mondiales.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et d'exploitation élevés des plateformes spatiales | -1.8% | Mondial, avec une pression prononcée sur les marchés sensibles aux coûts en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Disponibilité limitée de protocoles standardisés de préparation des échantillons | -1.3% | Mondial, avec une fragmentation des protocoles entre les laboratoires d'Amérique du Nord et de l'UE | Moyen terme (2 à 4 ans) |
| Défis liés à la gestion des données et à l'interopérabilité | -1.1% | Mondial, affectant particulièrement les essais pharmaceutiques multi-sites et les échanges de données des CRO | Moyen terme (2 à 4 ans) |
| Variabilité biologique compliquant la validation des modèles prédictifs | -1.0% | Mondial, aiguë dans les tissus oncologiques et les spécimens cliniques de haute complexité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et d'exploitation élevés des plateformes spatiales
Les prix des instruments allant de 400 000 à 750 000 USD limitent l'adoption aux centres bien financés. Les consommables ajoutent 500 à 3 000 USD par échantillon, tandis que les ensembles de données à l'échelle du téraoctet exigent une informatique haute performance. Les services en nuage comme DNAnexus réduisent l'infrastructure sur site mais facturent 200 à 500 USD par échantillon. Les CRO subissent une pression sur les marges lorsque les clients s'attendent à un profilage spatial aux prix du séquençage en vrac, ralentissant l'investissement dans les plateformes de nouvelle génération. Les schémas de location et de location de réactifs transfèrent le risque en capital sans résoudre l'intensité des coûts sous-jacente.
Disponibilité limitée de protocoles standardisés de préparation des échantillons
Des protocoles divergents de fixation, de perméabilisation et d'hybridation des sondes introduisent des effets de lot qui faussent les comparaisons entre études. La récupération FFPE peut réduire la sensibilité de la transcriptomique spatiale jusqu'à 50 % par rapport aux échantillons frais-congelés, mais ces derniers nécessitent une logistique de chaîne du froid que de nombreuses cliniques ne possèdent pas. L'absence de matériaux de référence certifiés ISO entrave la validation réglementaire, car les orientations de la FDA mettent désormais l'accent sur les « procédures de manipulation des échantillons validées ». Un groupe de travail sur les normes du spatial OMICS de 2025 cherche à harmoniser les pratiques, mais l'adoption reste volontaire jusqu'à ce que les fournisseurs de réactifs intègrent les protocoles consensuels dans des kits clés en main.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
la transcriptomique est en tête, la protéomique dépasseLa transcriptomique spatiale a représenté 40,93% des revenus de 2026 sur le marché du Spatial OMICS, ancrée par les plateformes établies de 10x Genomics et Illumina déjà présentes dans les centres de génomique, permettant des mises à niveau spatiales progressives sans remplacement total du capital. L'étendue du séquençage — plus de 20 000 gènes — soutient la découverte, tandis que la précision subcellulaire de l'imagerie reste un facteur de différenciation pour la validation. La protéomique spatiale, cependant, se développe à un CAGR de 15,65% jusqu'en 2032, le taux le plus rapide sur le marché du Spatial OMICS, car les chimies à conjugués d'anticorps permettent désormais de localiser plus de 100 protéines par section FFPE, une capacité essentielle pour les programmes d'immuno-oncologie.
L'accent mis par l'industrie pharmaceutique sur les conjugués anticorps-médicaments et les inhibiteurs de points de contrôle immunitaire accroît la demande en protéomique, car la discordance ARNm-protéine obscurcit souvent les lectures basées uniquement sur les transcrits. Des plateformes telles qu'Akoya PhenoCycler et Lunaphore COMET offrent une coloration itérative qui préserve l'architecture tissulaire. La génomique et l'épigénomique spatiales occupent des marchés de niche mais pourraient prendre de l'élan avec la plateforme multiomique unifiée d'Illumina prévue pour 2025, qui co-profile l'accessibilité de la chromatine, les transcrits et les protéines dans un seul flux de travail. Sur le marché de la génomique et transcriptomique spatiales, les chimies de codage à barres avancées prennent désormais en charge la détection simultanée de l'ARN et des protéines, le flux de travail multiomique RNAscope sans protéase de Bio-Techne préservant la morphologie tissulaire tout en permettant un profilage moléculaire complet. Ces offres convergentes pourraient brouiller les frontières catégorielles et modérer les dépenses cloisonnées.

Par flux de travail :
la domination du séquençage face à la montée de l'imagerieLes flux de travail basés sur le séquençage ont représenté 62,43% de la part du marché du Spatial OMICS en 2026, tirant parti du débit de NovaSeq et DNBSEQ pour traiter des centaines de lames par cycle. Pourtant, les méthodes d'imagerie enregistrent un CAGR de 15,76%, réduisant l'écart à mesure que les pipelines MERFISH et Xenium offrent une sensibilité à molécule unique et une résolution subcellulaire en moins de 24 heures. Les études de découverte académiques privilégient encore le séquençage pour une couverture complète, mais les laboratoires pharmaceutiques et de diagnostic se tournent vers l'imagerie pour la rapidité et les délais cliniques. Des approches hybrides — séquençage pour la génération d'hypothèses suivi d'une validation par imagerie ciblée — émergent, comme l'illustre le Spatial Flagship Project du Broad Institute, qui intègre les deux modalités[3].
Le choix du flux de travail dépend de plus en plus de la convergence avec l'intelligence artificielle. Les fournisseurs de solutions d'imagerie intègrent des réseaux de neurones pour la segmentation cellulaire automatisée et le phénotypage, comprimant les délais d'analyse de plusieurs semaines à quelques heures, tandis que les acteurs établis du séquençage accélèrent l'appel de bases sur instrument mais doivent encore faire face à une préparation de bibliothèque de plusieurs jours. La coexistence entre étendue et résolution garantit une croissance parallèle plutôt qu'une substitution pure et simple jusqu'en 2032.
Par produit :
les instruments en tête, les logiciels s'accélèrentLes instruments ont représenté 45,02% des revenus produits en 2026 sur le marché du Spatial OMICS, reflétant les coûts d'entrée élevés des plateformes telles que Visium HD et MERSCOPE Ultra, qui dépassent 500 000 USD. Les consommables contribuent à des flux de trésorerie récurrents mais font face à une croissance décélérante à mesure que les chimies deviennent plus efficaces. Les logiciels et l'analytique, cependant, se développeront à un CAGR de 15,82% jusqu'en 2032, dépassant le matériel à mesure que les suites natives du nuage monétisent l'analyse par échantillon et les informations dérivées de l'apprentissage automatique. Les fournisseurs se différencient désormais par des modèles d'intelligence artificielle propriétaires qui déduisent la signalisation ligand-récepteur, intègrent les dossiers médicaux électroniques et soutiennent la conformité réglementaire en vertu du 21 CFR Part 11.
Les outils open source tels que Seurat et Scanpy conservent leur notoriété mais manquent des pistes d'audit validées exigées par les laboratoires cliniques. Par conséquent, le marché du Spatial OMICS s'oriente vers des analyses par abonnement qui promettent des flux de revenus prévisibles et des relations clients plus fidèles que les ventes cycliques d'instruments. Les cycles de renouvellement du matériel persistent, soutenus par des incitations à la reprise et des avancées de performance, mais la valeur migre en aval vers l'interprétation des données.
Par échantillon :
le FFPE reste dominant, le frais-congelé progresseLes échantillons FFPE ont représenté 56,92% des spécimens profilés en 2026 sur le marché du Spatial OMICS en raison de leur omniprésence dans les archives et de leur compatibilité avec les cohortes cliniques rétrospectives. Le projet MOSAIC d'Owkin illustre comment des blocs vieux de plusieurs décennies peuvent révéler des biomarqueurs spatiaux liés aux résultats à long terme. Les flux de travail sur tissu frais congelé, cependant, croissent à un CAGR de 16,44% à mesure que la cryoconservation améliore l'intégrité de l'ARN et permet une cartographie subcellulaire inaccessible dans les tissus réticulés. Le marché du Spatial OMICS pour les tests sur tissu frais congelé devrait se développer rapidement entre 2027 et 2032, notamment au sein des groupes pharmaceutiques axés sur la découverte qui privilégient la qualité des données à la commodité opérationnelle.
La dynamique réglementaire favorise le FFPE en diagnostics car les codes de facturation existants, les normes de contrôle qualité et les flux de travail des pathologistes sont adaptés aux tissus fixés. Des fournisseurs tels qu'Illumina ont ajouté une déparaffinage enzymatique pour récupérer 80% de la sensibilité du tissu frais congelé à partir du FFPE, réduisant les écarts de performance. Néanmoins, les laboratoires à double pipeline qui maintiennent les deux voies d'échantillons se prémunissent contre l'incertitude réglementaire et la flexibilité de la recherche.
Par application :
la découverte de médicaments domine, l'analyse unicellulaire s'accélèreLa découverte et le développement de médicaments ont représenté 31,68% des revenus de 2026 sur le marché du Spatial OMICS, tirant parti des lectures spatiales pour cartographier l'engagement sur cible, la toxicité hors cible et les indicateurs de stratification des patients. La collaboration de Bristol Myers Squibb avec NanoString, qui a produit une signature spatiale à 12 gènes prédisant la survie sans progression dans le mélanome, illustre ce cas d'usage. L'analyse unicellulaire connaît la croissance la plus rapide, avec un CAGR de 16,98%, car les chercheurs reconnaissent les artefacts de dissociation inhérents aux méthodes en suspension. Le marché du Spatial OMICS pour les tests spatiaux unicellulaires croît rapidement à mesure que le phénotypage du microenvironnement tumoral alimente les pipelines d'immunothérapie.
L'adoption en diagnostics reste prudente mais régulière ; l'absence de tests approuvés par la FDA freine le remboursement, mais des groupes de pathologie augmentée par intelligence artificielle tels que PathAI poursuivent des désignations de dispositifs révolutionnaires qui pourraient libérer la demande clinique après 2027. Les projets de recherche translationnelle, notamment le Human Tumor Atlas Network, fournissent des ensembles de données accessibles au public qui alimentent les pipelines de découverte de biomarqueurs et l'élan vers la standardisation.
Par utilisateur final :
l'académie en tête, les CRO en forte croissanceLes instituts académiques et de recherche translationnelle ont détenu 40,06% des dépenses de 2026 sur le marché du Spatial OMICS, soutenus par des subventions des NIH, du Conseil européen de la recherche et du Wellcome Trust qui subventionnent la construction de plateformes de base partagées. Les modèles d'utilisation partagée répartissent les coûts en capital, permettant à des dizaines de laboratoires d'accéder aux instruments et réduisant le prix par échantillon. Les ORC et les CDMO, cependant, croissent à un CAGR de 16,43% à mesure que les biopharmas externalisent le profilage spatial pour gérer les pressions de coûts et de délais. La part du marché du Spatial OMICS pour les ORC devrait atteindre deux chiffres d'ici 2032 à mesure que les prestataires de services regroupent la conformité réglementaire, la bioinformatique et les rapports clés en main.
Les entreprises pharmaceutiques maintiennent des plateformes internes pour la protection de leurs pipelines propriétaires, mais complètent de plus en plus leur capacité par des engagements à la prestation de services lors des pics de charge de travail. Les agences gouvernementales et la biotechnologie agricole restent de petits segments à fort impact, utilisant des méthodes spatiales pour la pathologie des maladies infectieuses et la génomique végétale, respectivement, indiquant une diversification des profils d'utilisateurs finaux au-delà de l'oncologie humaine.
Analyse géographique
Marché des OMICS Spatiales en Amérique du Nord
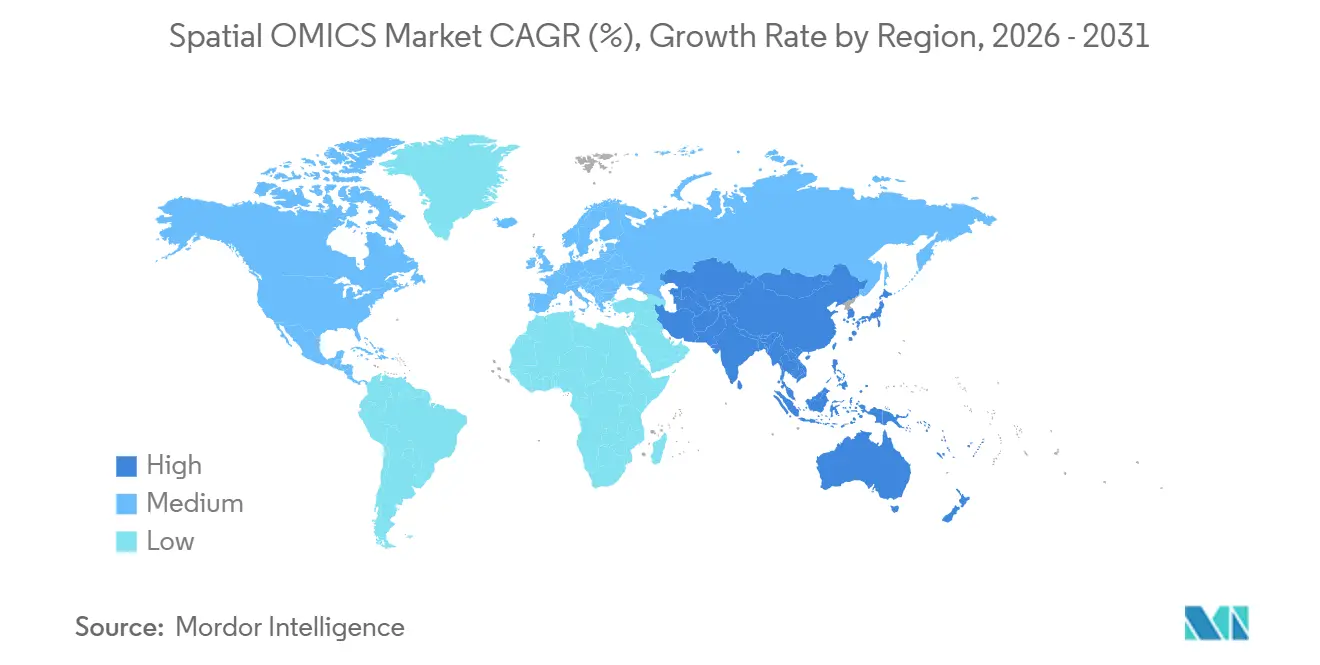
L'Amérique du Nord a contribué à hauteur de 41,74% aux revenus du marché du Spatial OMICS en 2026, reflétant des bases installées matures autour de Boston, San Francisco et San Diego. Le financement des NIH et le capital-risque ont semé l'adoption précoce, et l'initiative 2025 du Département de la Défense des États-Unis a ajouté 75 millions USD pour le profilage spatial des traumatismes crâniens, renforçant davantage le leadership régional. La croissance s'alignera sur le CAGR global de 10,61% à mesure que la saturation des instruments déplace les revenus vers les consommables et l'analytique.
Marché des OMICS Spatiales en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 14,65% jusqu'en 2032, le plus rapide parmi les régions, à mesure que le pôle de Shenzhen en Chine et les programmes d'oncologie de précision soutenus par l'État au Japon déploient des plateformes localisées. La distribution par Complete Genomics du STOmics Stereo-seq en Amérique du Nord et l'expansion réciproque en Chine illustrent les flux technologiques transfrontaliers. L'Inde et l'Australie ajoutent une demande progressive via des consortiums sur la tuberculose et l'oncologie, respectivement, tandis que les centres nationaux de Corée du Sud construisent des atlas du cancer gastrique et hépatique spécifiques à l'épidémiologie est-asiatique.
Marché des OMICS Spatiales en Europe, en Amérique Latine et en Afrique
L'Europe a représenté environ un quart des revenus de 2026. Les subventions d'Horizon Europe et les politiques nationales de médecine de précision stimulent l'adoption en Allemagne, au Royaume-Uni et en France. Le document de réflexion 2024 de l'Agence européenne des médicaments a affirmé l'importance du contexte spatial pour la qualification des biomarqueurs, soutenant l'intégration translationnelle. La fragmentation du remboursement et le financement par capital-risque plus lent tempèrent le CAGR régional, mais des plateformes de base telles que les instituts Max Planck et Wellcome Sanger ancrent une solide base de clients académiques. Les marchés émergents d'Amérique latine et d'Afrique représentent ensemble moins de 10% des revenus actuels, contraints par des déficits d'infrastructure et un remboursement limité, mais des projets pilotes au Brésil et en Afrique du Sud indiquent une adoption naissante qui pourrait s'accélérer avec des instruments plus robustes et moins coûteux.
Paysage concurrentiel
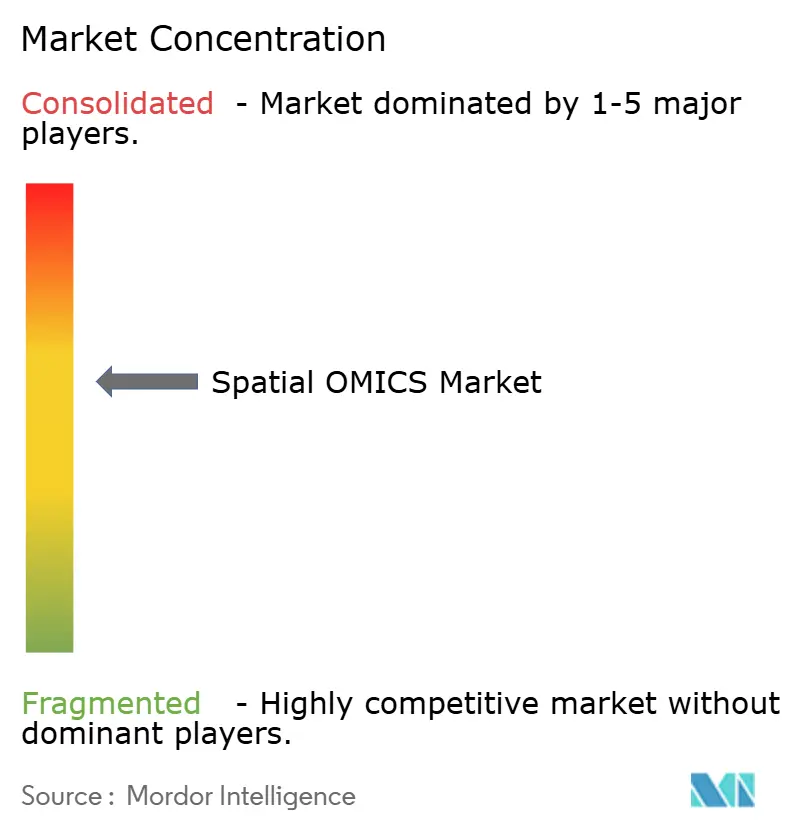
Le marché du Spatial OMICS présente une concentration modérée : 10x Genomics, Illumina, NanoString et Akoya Biosciences contrôlent collectivement environ 55% des revenus de 2025, tandis que plus de 15 fournisseurs plus petits se partagent le reste. Les acteurs établis s'appuient sur les infrastructures de séquençage de nouvelle génération et unicellulaires installées pour proposer des modules spatiaux en vente additionnelle. Resolve Biosciences, Vizgen et Lunaphore se font concurrence sur la résolution, le multiplexage et les délais d'exécution ; la Molecular Cartography de Resolve atteint une résolution de 50 nm, dépassant la grille de capture tissulaire de Visium.
Les stratégies concurrentielles se divisent entre intégration horizontale — offrant des flux de travail de bout en bout de la préparation des échantillons à l'analytique en nuage — et spécialisation verticale dans des niches tissulaires ou applicatives. Les paysages de brevets façonnent le positionnement ; la propriété intellectuelle des billes à codes-barres de 10x Genomics oblige les concurrents à adopter des chimies alternatives. La préparation réglementaire est un nouveau facteur de différenciation : les fournisseurs qui intègrent les processus ISO 13485 et poursuivent les certifications CE-IVD ou les autorisations FDA pour un usage clinique prennent de l'avance à mesure que les biomarqueurs spatiaux approchent des applications diagnostiques. Des opportunités d'espace blanc subsistent dans les systèmes déployables sur le terrain à faible coût et les plateformes de diagnostic compagnon entièrement réglementées.
La différenciation des plateformes se concentre sur trois axes. Les solutions d'imagerie offrent une précision subcellulaire tout en gérant des panels de 40 à 100 protéines en multiplexage ou de 1 000 à 10 000 gènes, tandis que les systèmes de séquençage profilent plus de 20 000 gènes mais sacrifient la clarté unicellulaire. Les délais d'exécution oscillent entre quelques heures pour l'imagerie et plusieurs jours pour le séquençage, orientant les laboratoires de diagnostic vers l'imagerie et les équipes de découverte vers le séquençage. L'interopérabilité est insuffisante ; aucun fournisseur n'a suffisamment d'influence pour imposer des normes, de sorte que les consortiums poussent vers des formats de données ouverts. Le secteur du Spatial OMICS reste donc axé sur l'innovation, avec des cycles de produits rapides et des accords de partenariat avec les grands groupes pharmaceutiques dictant la redistribution des parts jusqu'en 2032.
Leaders du secteur du spatial OMICS
-
10x Genomics
-
Illumina Inc.
-
Danaher (Leica / Cytiva)
-
Revvity, Inc.
-
Bruker (NanoString Technologies)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Spatial OMICS Entreprises couvertes dans ce rapport
- 10x Genomics
- Agilent Technologies
- Akoya Biosciences
- Bio-Techne
- Danaher (Leica / Cytiva)
- Illumina
- Ionpath
- NanoString Technologies
- Oxford Nanopore Technologies
- RareCyte
- Resolve Biosciences
- Revvity, Inc.
- Roche Diagnostics (Ventana)
- S2 Genomics
- Standard BioTools
- Thermo Fisher Scientific
- Ultivue
- Vizgen
Développements industriels récents dans Marché du Spatial OMICS
- Janvier 2026 : Vizgen a levé 48 millions USD pour commercialiser le MERFISH 2.0 et augmenter la fabrication du MERSCOPE Ultra, visant 200 installations d'ici fin 2026.
- Mars 2025 : Complete Genomics, l'un des principaux innovateurs en séquençage génomique, a annoncé lors de la conférence NextGen Omics & Spatial Biology qu'il a conclu un partenariat commercial avec le Human Cell Atlas (HCA) pour offrir ses produits de transcriptomique spatiale STOmics aux membres du HCA.
- Février 2025 : Illumina a dévoilé une plateforme de transcriptomique spatiale avec une zone de capture neuf fois plus grande ainsi que le logiciel Connected Multiomics, dont la livraison est prévue au premier semestre 2026.
Portée du rapport mondial sur le marché du spatial OMICS
Selon la portée du rapport, le spatial OMICS englobe les technologies qui fusionnent le profilage moléculaire avec l'information spatiale, facilitant l'analyse des échantillons biologiques dans leur environnement spatial natif.
Le marché du spatial OMICS est segmenté par technologie (transcriptomique spatiale, génomique spatiale, protéomique spatiale et épigénomique spatiale), flux de travail (basé sur le séquençage et basé sur l'imagerie), produit (instruments, consommables, et logiciels & analyses), échantillon (FFPE, frais-congelé), application (diagnostics, recherche translationnelle, découverte & développement de médicaments, analyse unicellulaire et biologie cellulaire), utilisateur final (instituts académiques & de recherche translationnelle, entreprises pharmaceutiques & biotechnologiques, CRO & CDMO, et autres utilisateurs finaux), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient & Afrique, et Amérique du Sud). Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
Aperçu de la segmentation
| Transcriptomique spatiale |
| Génomique spatiale |
| Protéomique spatiale |
| Épigénomique spatiale |
| Basé sur le séquençage |
| Basé sur l'imagerie |
| Instruments |
| Consommables |
| Logiciels et analyses |
| FFPE |
| Frais-congelé |
| Diagnostics |
| Recherche translationnelle |
| Découverte et développement de médicaments |
| Analyse unicellulaire |
| Biologie cellulaire |
| Instituts académiques et de recherche translationnelle |
| Entreprises pharmaceutiques et biotechnologiques |
| CRO et CDMO |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par technologie | Transcriptomique spatiale | |
| Génomique spatiale | ||
| Protéomique spatiale | ||
| Épigénomique spatiale | ||
| Par flux de travail | Basé sur le séquençage | |
| Basé sur l'imagerie | ||
| Par produit | Instruments | |
| Consommables | ||
| Logiciels et analyses | ||
| Par échantillon | FFPE | |
| Frais-congelé | ||
| Par application | Diagnostics | |
| Recherche translationnelle | ||
| Découverte et développement de médicaments | ||
| Analyse unicellulaire | ||
| Biologie cellulaire | ||
| Par utilisateur final | Instituts académiques et de recherche translationnelle | |
| Entreprises pharmaceutiques et biotechnologiques | ||
| CRO et CDMO | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
À quelle vitesse le marché du Spatial OMICS devrait-il croître entre 2027 et 2032 ?
Il devrait se développer à un CAGR de 10,61%, passant de 0,61 milliard USD en 2027 à 1,01 milliard USD d'ici 2032.
Quel segment technologique se développe le plus rapidement ?
La protéomique spatiale progresse à un CAGR de 15,65% jusqu'en 2032 grâce aux chimies à conjugués d'anticorps qui localisent plus de 100 protéines par section tissulaire.
Pourquoi les flux de travail basés sur l'imagerie gagnent-ils des parts ?
Les pipelines MERFISH et Xenium offrent une résolution subcellulaire en quelques heures, répondant aux exigences de délai d'exécution clinique tandis que le séquençage reste multi-jours.
Qu'est-ce qui limite une adoption plus large dans les laboratoires communautaires ?
Les prix des instruments supérieurs à 400 000 USD et les consommables coûtant jusqu'à 3 000 USD par échantillon restent prohibitifs malgré l'émergence de modèles de location et de location de réactifs.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique, affichant un CAGR de 14,65 % grâce aux initiatives de médecine de précision soutenues par les gouvernements chinois et japonais et à la fabrication de plateformes nationales.
Comment les CRO sont-ils positionnés dans cet espace ?
Les CRO se développent à un CAGR de 16,43 % à mesure que les biopharmas externalisent le profilage spatial pour gérer les coûts et la complexité tout en maintenant un délai d'exécution rapide des projets.