
Tamaño y Participación del Mercado de OMICS Espacial
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.01 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de OMICS Espacial por Mordor Intelligence
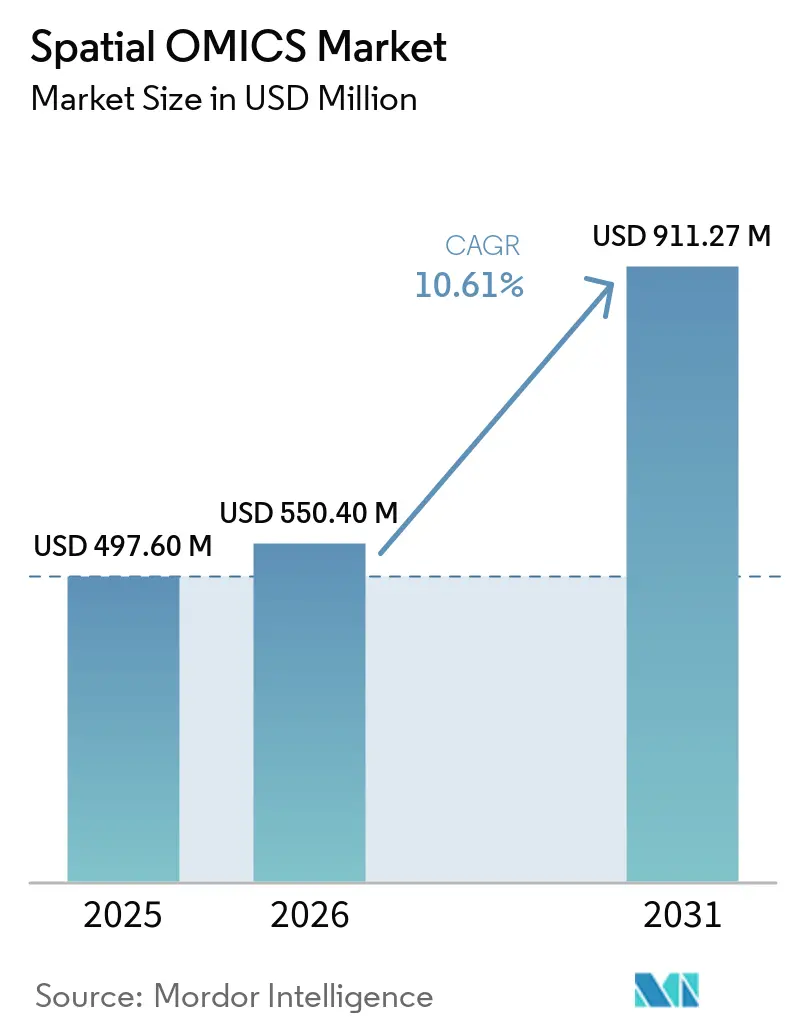
El tamaño del Mercado de OMICS Espacial está proyectado para expandirse desde 0,55 mil millones de USD en 2026 y 0,61 mil millones de USD en 2027 hasta 1,01 mil millones de USD en 2032, registrando una CAGR del 10,61% entre 2027 y 2032.
La trayectoria de dos dígitos del mercado de OMICS espacial refleja un cambio estructural hacia la caracterización molecular a nivel tisular, a medida que los desarrolladores de fármacos, los institutos de traslación y las organizaciones de investigación por contrato (CRO) integran la química de secuenciación de nueva generación, la imagen de alta multiplexación y los motores de inferencia de aprendizaje automático en los flujos de trabajo habituales. Las plataformas basadas en secuenciación mantuvieron una participación mayoritaria en 2025, aunque los métodos de imagen están cerrando la brecha a medida que los proveedores refinan las químicas de hibridación fluorescente in situ con errores múltiples robustos (MERFISH) que eluden los cuellos de botella en la preparación de bibliotecas. El gasto de capital en instrumentos superiores a USD 500.000 domina los presupuestos iniciales, pero las suites de bioinformática de software como servicio monetizan ahora tarifas recurrentes por muestra, desplazando los flujos de ingresos hacia aguas abajo. América del Norte sigue siendo el nodo regional más grande del mercado de OMICS espacial debido a la densa concentración de proveedores y la financiación de los NIH, mientras que Asia-Pacífico registra el crecimiento más rápido impulsado por el ecosistema de Shenzhen en China y los programas de oncología de precisión de Japón. La adopción a corto plazo depende de que los proveedores armonicen los formatos de datos, compriman los tiempos de respuesta por debajo de las 48 horas y demuestren que los conocimientos espaciales pueden sustentar diagnósticos complementarios aprobados por la Administración de Alimentos y Medicamentos de los Estados Unidos.
Conclusiones Clave del Informe
- Por tecnología, la transcriptómica espacial lideró con una participación de ingresos del 40,93% en 2026, mientras que se proyecta que la proteómica espacial se expanda a una CAGR del 15,65% hasta 2032, la más alta entre las categorías tecnológicas.
- Por flujo de trabajo, las plataformas basadas en secuenciación representaron el 62,43% de la participación del mercado de OMICS Espacial en 2026, mientras que los métodos basados en imágenes avanzan a una CAGR del 15,76% hasta 2032.
- Por producto, los instrumentos capturaron el 45,02% de la participación del tamaño del mercado de OMICS Espacial en 2026, pero se prevé que el software y los análisis crezcan a una CAGR del 15,82% entre 2027 y 2032.
- Por tipo de muestra, los especímenes incluidos en parafina fijados con formalina dominaron con una participación del 56,92% en 2026, mientras que los flujos de trabajo con tejido fresco congelado crecen a una CAGR del 16,44% hasta 2032.
- Por aplicación, el descubrimiento y desarrollo de fármacos representó el 31,68% de los ingresos en 2026, y el análisis de células individuales se expande a una CAGR del 16,98% hasta 2032.
- Por usuario final, los institutos académicos y de investigación traslacional representaron el 40,06% del gasto en 2026, mientras que las CRO y las CDMO registran una CAGR del 16,43% durante 2027-2032.
- Por geografía, América del Norte representó el 41,74% del tamaño del mercado de Computación en la Nube para la Salud en 2026, y Asia-Pacífico es la geografía de expansión más rápida con una CAGR del 18,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Conocimientos Moleculares a Nivel Tisular | +3.2% | Global, con tracción temprana en centros de oncología de América del Norte y la UE | Mediano plazo (2-4 años) |
| Rápidos Avances en Tecnologías de Caracterización Espacial de Alto Rendimiento | +2.8% | Centros de I+D de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Medicina de Precisión y los Diagnósticos Complementarios | +2.5% | América del Norte y UE, con extensión a APAC | Largo plazo (≥ 4 años) |
| Aumento de la Financiación Pública y Privada en Biología Espacial | +1.9% | Global, concentrada en los programas NIH de EE. UU. y Horizonte Europa de la UE | Mediano plazo (2-4 años) |
| Convergencia de Datos Espaciales con Flujos de Trabajo de Inteligencia Artificial | +1.7% | Clústeres de genómica-IA de América del Norte y China | Corto plazo (≤ 2 años) |
| Surgimiento de Modelos de Servicio de OMICS Espacial de Extremo a Extremo | +1.2% | Global, liderado por la expansión de CRO en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Conocimientos Moleculares a Nivel Tisular
La secuenciación de ARN en tejido masivo enmascara la arquitectura espacial de los microambientes tumorales donde los clones estromales, inmunitarios y malignos interactúan dentro de nichos a escala de micras. Las plataformas de OMICS espacial preservan las coordenadas xy mientras caracterizan los estados moleculares, lo que permite a los oncólogos mapear los gradientes de puntos de control inmunitario que predicen la resistencia al anti-PD-1. El consorcio MOSAIC de Owkin invirtió USD 50 millones en 2024 para generar datos espaciales de 7.000 tumores, lo que subraya la demanda farmacéutica de biomarcadores espaciales predictivos[1]. La misma necesidad impregna la neurología y la cardiología, donde el análisis de tejido intacto revela la comunicación célula-célula específica de la enfermedad. En 2024, la orientación de la FDA reconoció el contexto espacial como un criterio de estratificación válido, alineando los incentivos regulatorios con la adopción clínica.
Rápidos Avances en Tecnologías de Caracterización Espacial de Alto Rendimiento
Entre 2024 y 2026, los proveedores comprimieron la resolución espacial y ampliaron la capacidad de multiplexación. La plataforma de Illumina de 2025 ofrece un área de captura nueve veces mayor y una resolución cuatro veces más fina, lo que permite la caracterización de portaobjetos completos de FFPE a menor costo. El Xenium Prime 5K de 10x Genomics amplió su panel in situ a 5.000 genes y automatizó el análisis de imágenes, reduciendo el tiempo de trabajo manual de días a horas[2]. El MERFISH 2.0 de Vizgen logró sensibilidad de molécula única en paneles de 10.000 genes tras una financiación de USD 48 millones en 2026, reduciendo las barreras técnicas para los laboratorios de nivel medio. Los paquetes llave en mano que integran hardware, consumibles y análisis en la nube democratizan el acceso que antes estaba restringido a los centros genómicos de élite.
Expansión de la Medicina de Precisión y los Diagnósticos Complementarios
Las terapias dirigidas y los inmunomoduladores requieren biomarcadores espaciales que predigan la respuesta del paciente. Las plataformas calculan puntuaciones de exclusión inmunitaria y densidad de estructuras linfoides terciarias que se correlacionan con los resultados en ensayos de cesta. Roche y Bristol Myers Squibb incorporaron la caracterización espacial en estudios de Fase II utilizando sistemas de Akoya y NanoString, acelerando las vías regulatorias. La aprobación de la FDA de FoundationOne CDx en 2024 estableció un precedente para las afirmaciones de contexto tisular. Los beneficios económicos son claros: el enriquecimiento espacial que eleva las fracciones de respondedores en un 30% puede reducir a la mitad los costos de la Fase III, lo que motiva el codesarrollo de diagnósticos y terapéuticos.
Aumento de la Financiación Pública y Privada en Biología Espacial
La Iniciativa BRAIN de los NIH asignó USD 120 millones en 2024 para la transcriptómica espacial de circuitos neurales, mientras que el Consejo Europeo de Investigación financió 15 consorcios de biología espacial en el marco de Horizonte Europa. El capital privado siguió el mismo camino: Moleculent obtuvo USD 26 millones en 2024 para mapear redes de ligando-receptor, y la ronda de Vizgen de 2026 apoya el escalado de la fabricación de MERFISH 2.0. La inversión acelera la miniaturización de plataformas, la reducción de costos de reactivos y la automatización de software, pero la concentración en regiones de altos ingresos corre el riesgo de ampliar las brechas de acceso global.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Operativos de las Plataformas Espaciales | -1.8% | Global, con presión pronunciada en los mercados de APAC y América Latina sensibles a los costos | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Protocolos Estandarizados de Preparación de Muestras | -1.3% | Global, con fragmentación de protocolos en laboratorios de América del Norte y la UE | Mediano plazo (2-4 años) |
| Desafíos de Gestión de Datos e Interoperabilidad | -1.1% | Global, que afecta especialmente a los ensayos farmacéuticos multisitio y los intercambios de datos de CRO | Mediano plazo (2-4 años) |
| Variabilidad Biológica que Complica la Validación de Modelos Predictivos | -1.0% | Global, aguda en tejidos oncológicos y especímenes clínicos de alta complejidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Operativos de las Plataformas Espaciales
Los precios de los instrumentos, que oscilan entre USD 400.000 y USD 750.000, restringen la adopción a centros bien financiados. Los consumibles añaden entre USD 500 y USD 3.000 por muestra, mientras que los conjuntos de datos a escala de terabytes exigen computación de alto rendimiento. Los servicios en la nube como DNAnexus reducen la infraestructura local, pero cobran entre USD 200 y USD 500 por muestra. Las CRO enfrentan presión sobre los márgenes cuando los clientes esperan la caracterización espacial a precios de secuenciación masiva, lo que ralentiza la inversión en plataformas de nueva generación. Los esquemas de arrendamiento y alquiler de reactivos trasladan el riesgo de capital sin resolver la intensidad de costos subyacente.
Disponibilidad Limitada de Protocolos Estandarizados de Preparación de Muestras
Los protocolos divergentes de fijación, permeabilización e hibridación de sondas introducen efectos de lote que confunden las comparaciones entre estudios. La recuperación de FFPE puede reducir la sensibilidad de la transcriptómica espacial hasta en un 50% en comparación con las muestras fresco-congeladas, pero estas últimas requieren una logística de cadena de frío de la que carecen muchas clínicas. La falta de materiales de referencia certificados por ISO dificulta la validación regulatoria, ya que la orientación de la FDA ahora enfatiza los "procedimientos validados de manejo de muestras". Un Grupo de Trabajo de Estándares de OMICS Espacial de 2025 busca la armonización, pero la adopción sigue siendo voluntaria hasta que los proveedores de reactivos incorporen protocolos de consenso en los kits llave en mano.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
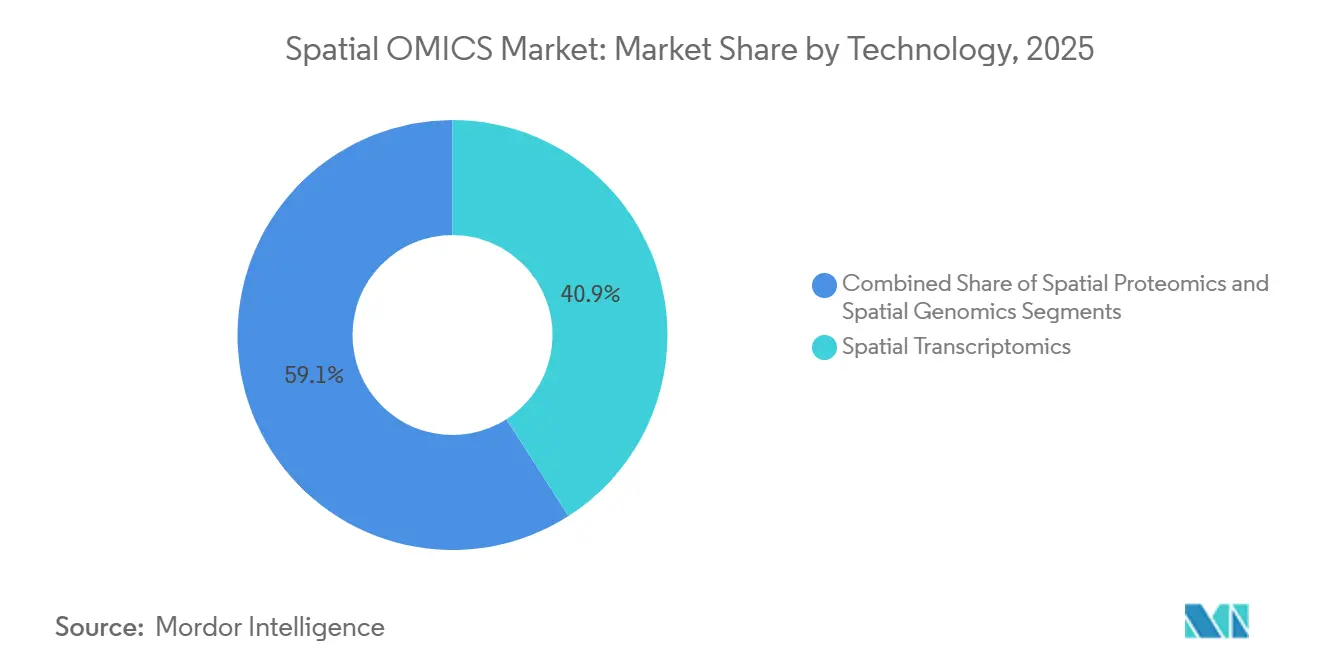
La Transcriptómica Mantiene el Liderazgo, la Proteómica Supera el RitmoLa transcriptómica espacial representó el 40,93% de los ingresos de 2026 en el mercado de OMICS Espacial, respaldada por las plataformas establecidas de 10x Genomics e Illumina ya presentes en los núcleos de genómica, lo que permite actualizaciones espaciales incrementales sin reemplazos de capital totales. La amplitud de la secuenciación —más de 20.000 genes— respalda el descubrimiento, mientras que la precisión subcelular de las imágenes sigue siendo un diferenciador para la validación. Sin embargo, la proteómica espacial se expande a una CAGR del 15,65% hasta 2032, la tasa más rápida en el mercado de OMICS Espacial, porque las químicas de conjugados de anticuerpos ahora localizan más de 100 proteínas por sección de FFPE, una capacidad vital para los programas de inmuno-oncología.
El énfasis de la industria farmacéutica en los conjugados anticuerpo-fármaco y los inhibidores de puntos de control aumenta la demanda de proteómica, ya que la discordancia ARNm-proteína a menudo oscurece las lecturas basadas únicamente en transcritos. Plataformas como Akoya PhenoCycler y Lunaphore COMET ofrecen tinción iterativa que conserva la arquitectura tisular. La epigenómica y la genómica espaciales ocupan mercados de nicho, pero pueden ganar impulso a medida que la plataforma multiomics unificada de Illumina de 2025 co-perfile la accesibilidad a la cromatina, los transcritos y las proteínas en un único flujo de trabajo. En el mercado de genómica y transcriptómica espacial, las químicas avanzadas de codificación de barras ahora admiten la detección simultánea de ARN y proteínas, con el flujo de trabajo multiomics RNAscope libre de proteasas de Bio-Techne que preserva la morfología tisular al tiempo que permite un perfil molecular integral. Estas ofertas convergentes podrían difuminar las líneas categóricas y moderar el gasto en silos.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Flujo de Trabajo:
El Dominio de la Secuenciación Enfrenta el Auge de la ImagenLos flujos de trabajo basados en secuenciación comprendieron el 62,43% de la participación del mercado de OMICS Espacial en 2026, aprovechando el rendimiento de NovaSeq y DNBSEQ para procesar cientos de portaobjetos por ejecución. Sin embargo, los métodos de imágenes registran una CAGR del 15,76%, reduciendo la brecha a medida que los flujos de trabajo MERFISH y Xenium ofrecen sensibilidad de molécula única y resolución subcelular en menos de 24 horas. Los estudios de descubrimiento académico aún favorecen la secuenciación para una cobertura integral, pero los laboratorios farmacéuticos y de diagnóstico se orientan hacia las imágenes por su velocidad y tiempo de respuesta clínico. Los enfoques híbridos —secuenciación para la generación de hipótesis seguida de validación por imágenes dirigidas— están emergiendo, como lo ilustra el Proyecto Espacial Insignia del Broad Institute, que integra ambas modalidades[3].
La selección del flujo de trabajo depende cada vez más de la convergencia con la inteligencia artificial. Los proveedores de imágenes incorporan redes neuronales para la segmentación celular automatizada y la fenotipificación, comprimiendo los plazos de análisis de semanas a horas, mientras que los actores establecidos en secuenciación aceleran la llamada de bases en el instrumento pero aún lidian con la preparación de bibliotecas de varios días. La coexistencia de amplitud frente a resolución garantiza un crecimiento paralelo en lugar de una sustitución total hasta 2032.
Por Producto:
Los Instrumentos Lideran, el Software se AceleraLos instrumentos representaron el 45,02% de los ingresos por productos en 2026 en el mercado de OMICS Espacial, lo que refleja los altos costos de entrada para plataformas como Visium HD y MERSCOPE Ultra, que superan los 500.000 USD. Los consumibles contribuyen con un flujo de caja recurrente, pero enfrentan un crecimiento desacelerado a medida que las químicas se vuelven más eficientes. Sin embargo, el software y los análisis se expandirán a una CAGR del 15,82% hasta 2032, superando al hardware a medida que las suites nativas en la nube monetizan el análisis por muestra y los conocimientos derivados del aprendizaje automático. Los proveedores ahora se diferencian a través de modelos de inteligencia artificial propietarios que infieren la señalización ligando-receptor, integran registros de salud electrónicos y respaldan el cumplimiento normativo bajo 21 CFR Parte 11.
Las herramientas de código abierto como Seurat y Scanpy mantienen su relevancia, pero carecen de las trazas de auditoría validadas que exigen los laboratorios clínicos. En consecuencia, el mercado de OMICS Espacial se inclina hacia análisis basados en suscripción que prometen flujos de ingresos predecibles y relaciones con los clientes más sólidas que las ventas cíclicas de instrumentos. Los ciclos de actualización de hardware persisten, impulsados por incentivos de intercambio y avances en el rendimiento, aunque el valor está migrando hacia la interpretación de datos.
Por Muestra:
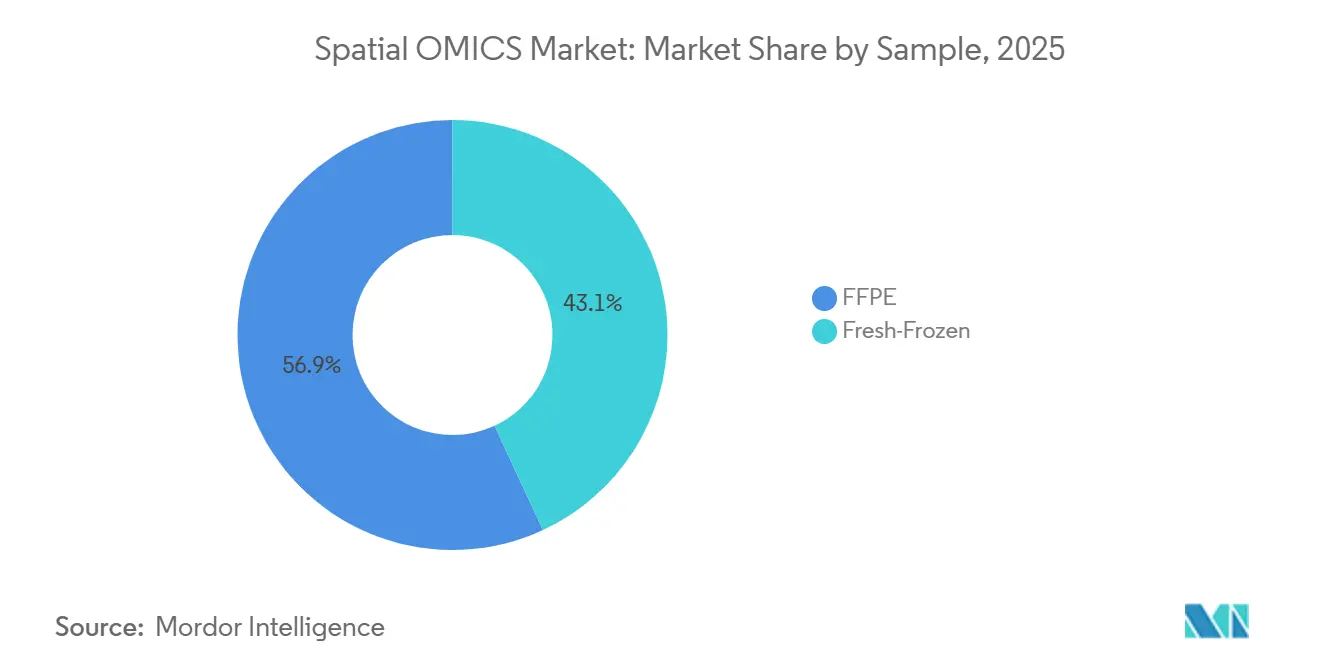
El FFPE Sigue Siendo el Pilar, el Fresco-Congelado AvanzaLas muestras de FFPE representaron el 56,92% de los especímenes perfilados en 2026 en el mercado de OMICS Espacial debido a su ubicuidad en archivos y compatibilidad con cohortes clínicas retrospectivas. El proyecto MOSAIC de Owkin ilustra cómo los bloques de décadas de antigüedad pueden desbloquear biomarcadores espaciales vinculados a resultados a largo plazo. Sin embargo, los flujos de trabajo con tejido fresco congelado crecen a una CAGR del 16,44% a medida que la criopreservación mejora la integridad del ARN y permite el mapeo subcelular que no es alcanzable en tejidos reticulados. Se proyecta que el mercado de OMICS Espacial para ensayos de tejido fresco congelado se expanda rápidamente entre 2027 y 2032, particularmente dentro de los grupos farmacéuticos orientados al descubrimiento que priorizan la calidad de los datos sobre la conveniencia operativa.
La dinámica regulatoria favorece el FFPE en diagnóstico porque los códigos de facturación existentes, los estándares de control de calidad y los flujos de trabajo de los patólogos están adaptados al tejido fijado. Proveedores como Illumina añadieron desparafinización enzimática para recuperar el 80% de la sensibilidad del tejido fresco congelado a partir de FFPE, reduciendo las brechas de rendimiento. No obstante, los laboratorios con doble flujo de trabajo que mantienen ambas vías de muestras se protegen contra la incertidumbre regulatoria y la flexibilidad de investigación.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
El Descubrimiento de Fármacos Domina, el Análisis de Células Individuales se AceleraEl descubrimiento y desarrollo de fármacos representó el 31,68% de los ingresos de 2026 en el mercado de OMICS Espacial, aprovechando las lecturas espaciales para mapear la participación en el objetivo, la toxicidad fuera del objetivo y las señales de estratificación de pacientes. La colaboración de Bristol Myers Squibb con NanoString, que produjo una firma espacial de 12 genes que predice la supervivencia libre de progresión en melanoma, ejemplifica este caso de uso. El análisis de células individuales es el de mayor crecimiento, con una CAGR del 16,98%, a medida que los investigadores reconocen los artefactos de disociación inherentes a los métodos en suspensión. El mercado de OMICS Espacial para ensayos espaciales de células individuales crece rápidamente a medida que la fenotipificación del microambiente tumoral impulsa los programas de inmunoterapia.
La adopción en diagnóstico sigue siendo cautelosa pero constante; la falta de ensayos autorizados por la FDA frena el reembolso, aunque grupos de patología aumentada con inteligencia artificial como PathAI persiguen designaciones de dispositivos innovadores que podrían desbloquear la demanda clínica después de 2027. Los proyectos de investigación traslacional, incluida la Red del Atlas de Tumores Humanos, proporcionan conjuntos de datos de acceso público que nutren los flujos de descubrimiento de biomarcadores y el impulso hacia la estandarización.
Por Usuario Final:
La Academia Lidera, las CRO Escalan RápidamenteLos institutos académicos y de investigación traslacional representaron el 40,06% del gasto de 2026 en el mercado de OMICS Espacial, respaldados por subvenciones del NIH, el Consejo Europeo de Investigación y el Wellcome Trust que subsidian la construcción de instalaciones centrales. Los modelos de uso compartido distribuyen los costos de capital, lo que permite a docenas de laboratorios acceder a instrumentos y reducir el precio por muestra. Sin embargo, las CRO y las CDMO crecen a una CAGR del 16,43% a medida que la biofarmacéutica externaliza el perfil espacial para gestionar la presión de costos y plazos. Se espera que la participación del mercado de OMICS Espacial para las CRO alcance dos dígitos para 2032 a medida que los proveedores de servicios integren el cumplimiento normativo, la bioinformática y los informes llave en mano.
Las empresas farmacéuticas mantienen plataformas internas para la protección de sus propios programas, pero complementan cada vez más la capacidad con compromisos de pago por servicio durante los picos de carga de trabajo. Las agencias gubernamentales y la biotecnología agrícola siguen siendo segmentos pequeños pero de alto impacto, que utilizan métodos espaciales para la patología de enfermedades infecciosas y la genómica vegetal, respectivamente, lo que apunta a una diversificación de los perfiles de usuarios finales más allá de la oncología humana.
Análisis Geográfico
Mercado de OMICS Espacial de América del Norte
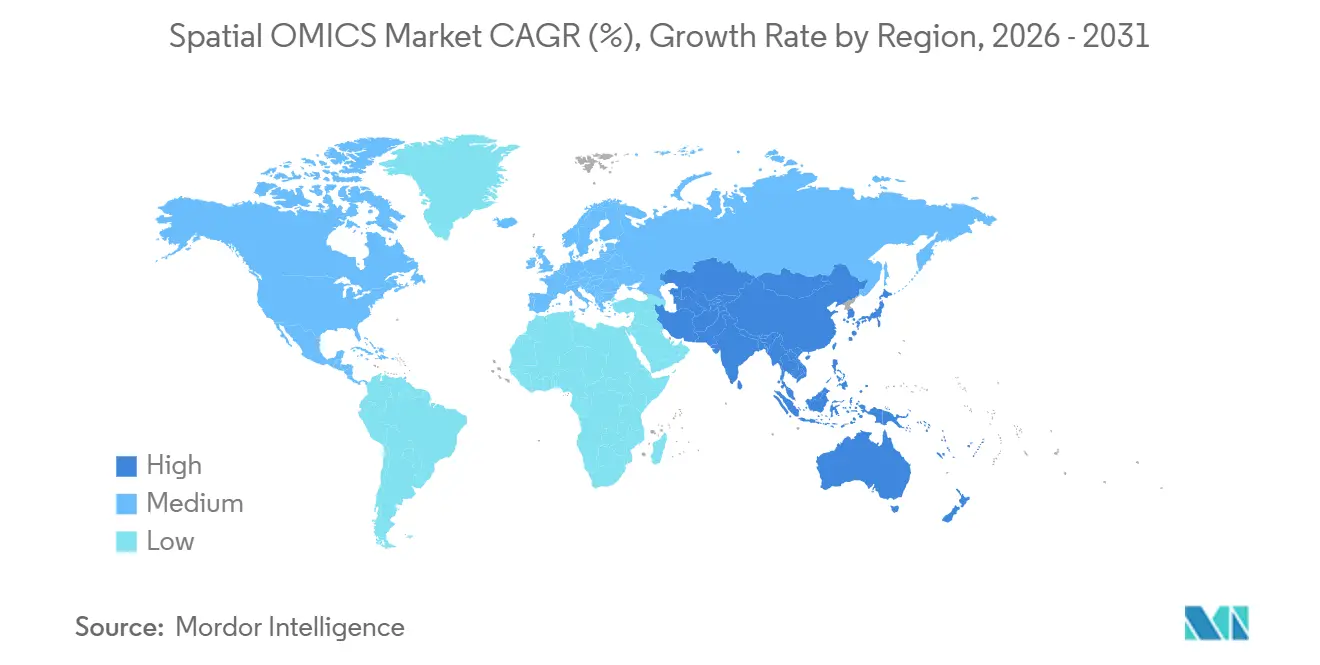
América del Norte contribuyó con el 41,74% de los ingresos del mercado de OMICS Espacial en 2026, lo que refleja bases instaladas maduras en torno a Boston, San Francisco y San Diego. El financiamiento del NIH y el capital de riesgo impulsaron la adopción temprana, y la iniciativa del Departamento de Defensa de los Estados Unidos de 2025 añadió 75 millones de USD para el perfil espacial de lesiones cerebrales traumáticas, consolidando aún más el liderazgo regional. El crecimiento se alineará con la CAGR general del 10,61% a medida que la saturación de instrumentos desplace los ingresos hacia consumibles y anlisis.
Mercado de OMICS Espacial de Asia-Pacífico
Se prevé que Asia-Pacífico registre una CAGR del 14,65% hasta 2032, la más rápida entre las regiones, a medida que el centro de Shenzhen en China y los programas de oncología de precisión respaldados por el Estado en Japón implementen plataformas localizadas. La distribución de STOmics Stereo-seq de Complete Genomics en América del Norte y la expansión recíproca en China demuestran los flujos tecnológicos transfronterizos. India y Australia añaden demanda incremental a través de consorcios de tuberculosis y oncología, respectivamente, mientras que los centros nacionales de Corea del Sur construyen atlas de cáncer gástrico e hígado específicos para la epidemiología de Asia Oriental.
Mercado de OMICS Espacial de Europa, América Latina y África
Europa representó aproximadamente una cuarta parte de los ingresos de 2026. Las subvenciones de Horizonte Europa y las políticas nacionales de medicina de precisión impulsan la adopción en Alemania, el Reino Unido y Francia. El documento de reflexión de 2024 de la Agencia Europea de Medicamentos afirmó la importancia del contexto espacial para la calificación de biomarcadores, respaldando la integración traslacional. El reembolso fragmentado y el financiamiento de capital de riesgo más lento moderan la CAGR regional, aunque instalaciones centrales como los Institutos Max Planck y Wellcome Sanger anclan una sólida base de clientes académicos. Los mercados emergentes en América Latina y África en conjunto comprenden menos del 10% de los ingresos actuales, limitados por déficits de infraestructura y reembolso limitado, pero los proyectos piloto en Brasil y Sudáfrica indican una adopción incipiente que podría acelerarse con instrumentos más robustos y de menor costo.
Panorama Competitivo
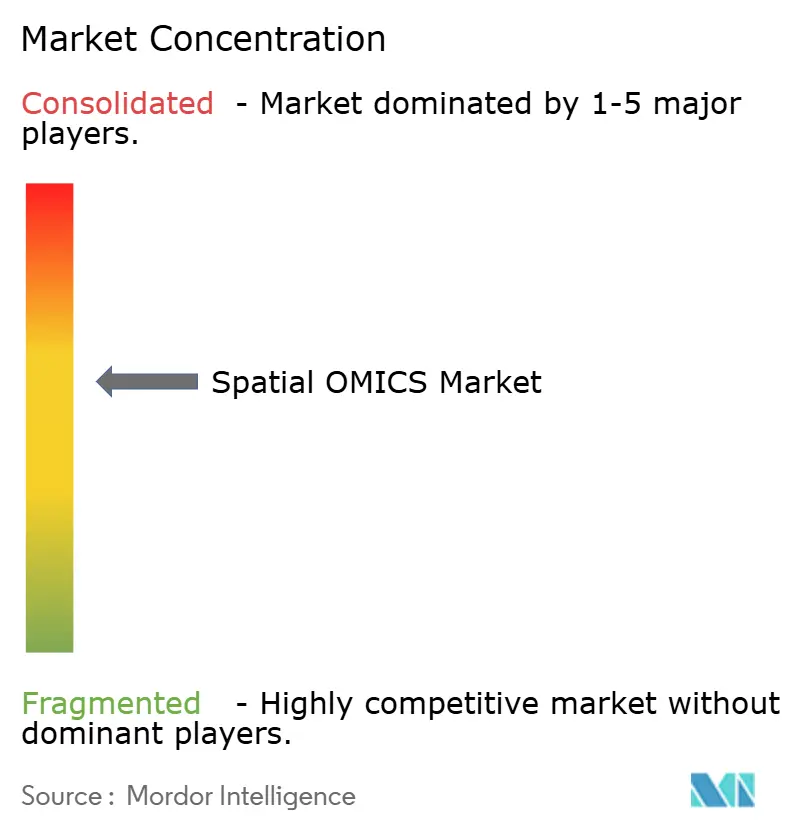
El mercado de OMICS Espacial exhibe una concentración moderada: 10x Genomics, Illumina, NanoString y Akoya Biosciences controlan colectivamente aproximadamente el 55% de los ingresos de 2025, mientras que más de 15 proveedores más pequeños comparten el resto. Los actores establecidos se apoyan en las infraestructuras instaladas de secuenciación de nueva generación y de células individuales para ofrecer módulos espaciales adicionales. Resolve Biosciences, Vizgen y Lunaphore compiten en resolución, multiplexación y tiempo de respuesta; la Cartografía Molecular de Resolve logra una resolución de 50 nm, superando la cuadrícula de captura tisular de Visium.
Las estrategias competitivas se dividen entre la integración horizontal —que ofrece flujos de trabajo de extremo a extremo desde la preparación de muestras hasta los análisis en la nube— y la especialización vertical en nichos de tejido o aplicación. Los panoramas de patentes dan forma al posicionamiento; la propiedad intelectual de perlas con código de barras de 10x Genomics obliga a los competidores a adoptar químicas alternativas. La preparación regulatoria es un nuevo diferenciador: los proveedores que incorporan procesos ISO 13485 y persiguen autorizaciones CE-IVD o de la FDA para uso clínico toman ventaja a medida que los biomarcadores espaciales se acercan a las aplicaciones diagnósticas. Las oportunidades de espacio en blanco permanecen en sistemas de bajo costo y desplegables en campo, y en plataformas de diagnóstico complementario totalmente reguladas.
La diferenciación de plataformas se centra en tres ejes. Las soluciones de imágenes ofrecen precisión subcelular al tiempo que manejan paneles de proteínas de 40 a 100 plex o paneles de 1.000 a 10.000 genes, mientras que los sistemas de secuenciación perfilan más de 20.000 genes pero sacrifican la claridad de células individuales. Los tiempos de respuesta oscilan entre horas para imágenes y días para secuenciación, orientando a los laboratorios de diagnóstico hacia las imágenes y a los equipos de descubrimiento hacia la secuenciación. La interoperabilidad es deficiente; ningún proveedor tiene suficiente influencia para imponer estándares, por lo que los consorcios impulsan formatos de datos abiertos. La industria de OMICS Espacial, por lo tanto, sigue siendo impulsada por la innovación, con ciclos de productos rápidos y acuerdos de asociación con grandes empresas farmacéuticas que dictan la redistribución de participación hasta 2032.
Líderes de la Industria de OMICS Espacial
-
10x Genomics
-
Illumina Inc.
-
Danaher (Leica / Cytiva)
-
Revvity, Inc.
-
Bruker (NanoString Technologies)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de OMICS Espacial Empresas cubiertas en este informe
- 10x Genomics
- Agilent Technologies
- Akoya Biosciences
- Bio-Techne
- Danaher (Leica / Cytiva)
- Illumina
- Ionpath
- NanoString Technologies
- Oxford Nanopore Technologies
- RareCyte
- Resolve Biosciences
- Revvity, Inc.
- Roche Diagnostics (Ventana)
- S2 Genomics
- Standard BioTools
- Thermo Fisher Scientific
- Ultivue
- Vizgen
Desarrollos recientes de la industria en Mercado de OMICS Espacial
- Enero de 2026: Vizgen recaudó USD 48 millones para comercializar MERFISH 2.0 y escalar la fabricación de MERSCOPE Ultra, con el objetivo de 200 instalaciones para finales de 2026.
- Marzo de 2025: Complete Genomics, uno de los principales innovadores en secuenciación genómica, anunció en la Conferencia NextGen Omics y Biología Espacial que ha establecido una asociación comercial con el Atlas de Células Humanas (HCA) para ofrecer sus productos de transcriptómica espacial STOmics a los miembros del HCA.
- Febrero de 2025: Illumina presentó una plataforma de transcriptómica espacial con un área de captura nueve veces mayor, además del software Connected Multiomics, con envíos previstos en el primer semestre de 2026.
Alcance del Informe Global del Mercado de OMICS Espacial
Según el alcance del informe, la OMICS espacial abarca tecnologías que fusionan la caracterización molecular con la información espacial, facilitando el análisis de muestras biológicas en su entorno espacial nativo.
El Mercado de OMICS Espacial está segmentado por Tecnología (Transcriptómica Espacial, Genómica Espacial, Proteómica Espacial y Epigenómica Espacial), Flujo de Trabajo (Basado en Secuenciación y Basado en Imagen), Producto (Instrumentos, Consumibles y Software y Análisis), Muestra (FFPE, Fresco-Congelado), Aplicación (Diagnóstico, Investigación Traslacional, Descubrimiento y Desarrollo de Fármacos, Análisis de Células Individuales y Biología Celular), Usuario Final (Institutos Académicos y de Traslación, Empresas Farmacéuticas y de Biotecnología, CRO y CDMO y Otros Usuarios Finales) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África y América del Sur). El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el dimensionamiento y las previsiones del mercado se realizaron sobre la base del valor (USD).
Resumen de la segmentación
| Transcriptómica Espacial |
| Genómica Espacial |
| Proteómica Espacial |
| Epigenómica Espacial |
| Basado en Secuenciación |
| Basado en Imagen |
| Instrumentos |
| Consumibles |
| Software y Análisis |
| FFPE |
| Fresco-Congelado |
| Diagnóstico |
| Investigación Traslacional |
| Descubrimiento y Desarrollo de Fármacos |
| Análisis de Células Individuales |
| Biología Celular |
| Institutos Académicos y de Traslación |
| Empresas Farmacéuticas y de Biotecnología |
| CRO y CDMO |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tecnología | Transcriptómica Espacial | |
| Genómica Espacial | ||
| Proteómica Espacial | ||
| Epigenómica Espacial | ||
| Por Flujo de Trabajo | Basado en Secuenciación | |
| Basado en Imagen | ||
| Por Producto | Instrumentos | |
| Consumibles | ||
| Software y Análisis | ||
| Por Muestra | FFPE | |
| Fresco-Congelado | ||
| Por Aplicación | Diagnóstico | |
| Investigación Traslacional | ||
| Descubrimiento y Desarrollo de Fármacos | ||
| Análisis de Células Individuales | ||
| Biología Celular | ||
| Por Usuario Final | Institutos Académicos y de Traslación | |
| Empresas Farmacéuticas y de Biotecnología | ||
| CRO y CDMO | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de OMICS Espacial entre 2027 y 2032?
Se proyecta que se expanda a una CAGR del 10,61%, aumentando de 0,61 mil millones de USD en 2027 a 1,01 mil millones de USD en 2032.
¿Qué segmento tecnológico se expande más rápidamente?
La proteómica espacial avanza a una CAGR del 15,65% hasta 2032 gracias a las químicas de conjugados de anticuerpos que localizan más de 100 proteínas por sección de tejido.
¿Por qué los flujos de trabajo basados en imagen están ganando participación?
Los flujos de trabajo de MERFISH y Xenium ofrecen resolución subcelular en cuestión de horas, atendiendo los requisitos de tiempo de respuesta clínico mientras la secuenciación sigue siendo de varios días.
¿Qué limita una adopción más amplia en los laboratorios comunitarios?
Los precios de los instrumentos superiores a USD 400.000 y los consumibles que cuestan hasta USD 3.000 por muestra siguen siendo prohibitivos a pesar de los modelos emergentes de arrendamiento y alquiler de reactivos.
¿Qué región crece más rápido?
Asia-Pacífico, con una CAGR del 14,65% debido a las iniciativas de medicina de precisión respaldadas por los gobiernos chino y japonés y la fabricación de plataformas nacionales.
¿Cómo están posicionadas las CRO en este espacio?
Las CRO escalan a una CAGR del 16,43% a medida que la biofarmacéutica externaliza la caracterización espacial para gestionar los costos y la complejidad, manteniendo al mismo tiempo una rápida entrega de proyectos.