
Tamanho e Participação do Mercado de Ômica Espacial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.01 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ômica Espacial pela Mordor Intelligence
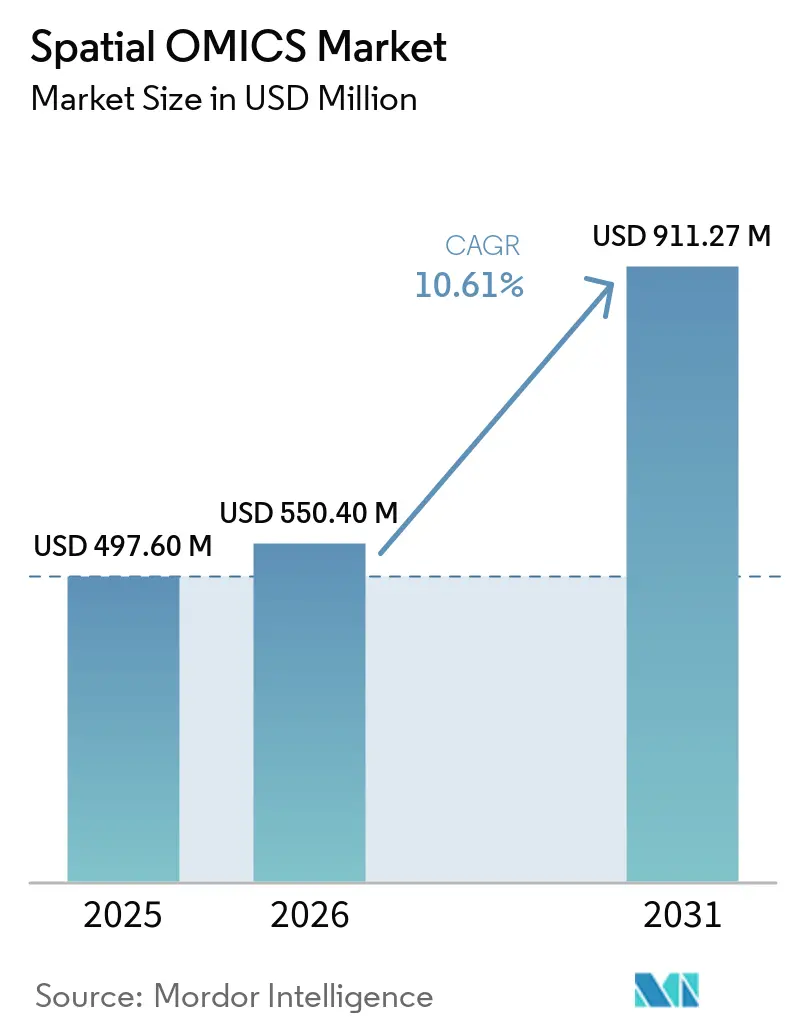
O tamanho do Mercado de Spatial OMICS está projetado para expandir de 0,55 bilhões de USD em 2026 e 0,61 bilhões de USD em 2027 para 1,01 bilhões de USD até 2032, registrando um CAGR de 10,61% entre 2027 e 2032.
A trajetória de dois dígitos do mercado de ômica espacial (spatial omics) reflete uma mudança estrutural em direção ao perfil molecular em nível de tecido, à medida que desenvolvedores de medicamentos, institutos translacionais e organizações de pesquisa contratada (CROs) integram a química de sequenciamento de próxima geração, imagens de alta multiplexação e motores de inferência de aprendizado de máquina em fluxos de trabalho rotineiros. Plataformas baseadas em sequenciamento mantiveram uma participação majoritária em 2025, mas os métodos de imagem estão reduzindo a diferença à medida que os fornecedores refinam as químicas MERFISH (multiplexed error-robust fluorescence in situ hybridization), que contornam os gargalos na preparação de bibliotecas. As despesas de capital em instrumentos acima de USD 500.000 dominam os orçamentos iniciais, mas os pacotes de bioinformática de software como serviço agora monetizam taxas recorrentes por amostra, deslocando os fluxos de receita para etapas posteriores. A América do Norte continua sendo o maior polo regional do mercado de ômica espacial devido aos densos agrupamentos de fornecedores e financiamento do NIH, enquanto a Ásia-Pacífico registra o crescimento mais rápido, impulsionada pelo ecossistema de Shenzhen (China) e pelos programas de oncologia de precisão do Japão. A adoção em curto prazo depende de os fornecedores harmonizarem os formatos de dados, reduzirem os tempos de resposta para menos de 48 horas e demonstrarem que as percepções espaciais podem fundamentar diagnósticos complementares aprovados pela Food and Drug Administration dos EUA.
Principais Conclusões do Relatório
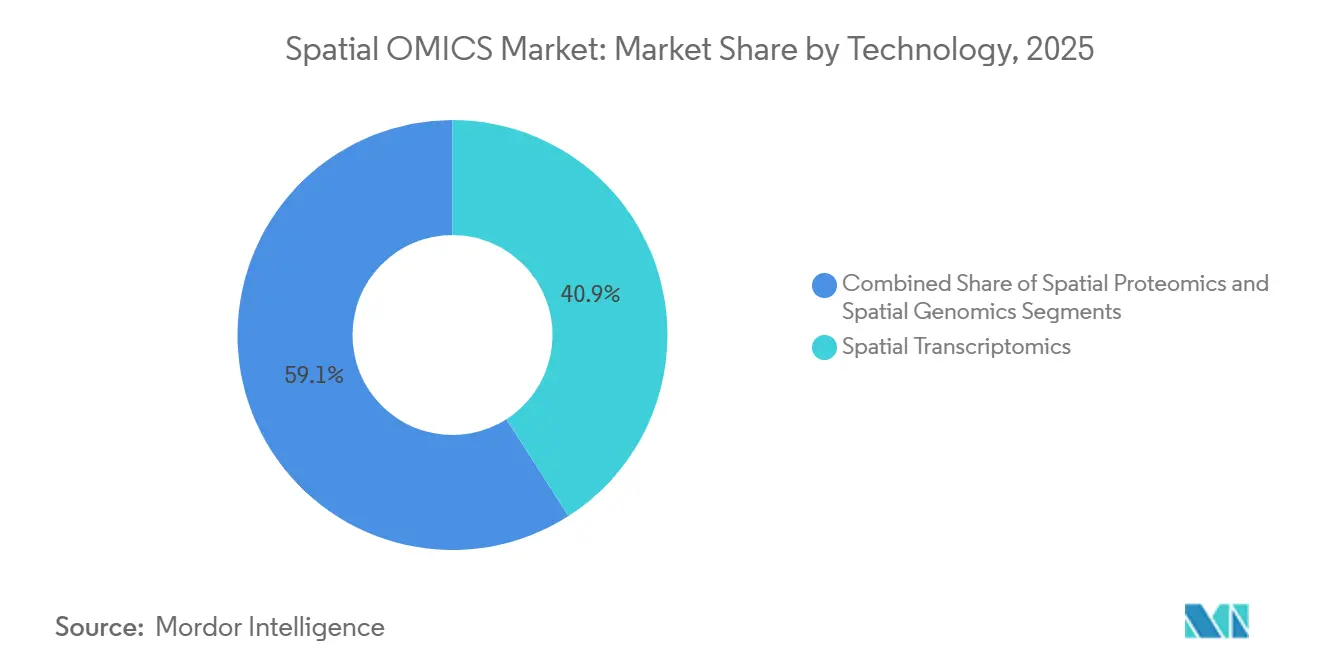
- Por tecnologia, a transcriptômica espacial liderou com 40,93% de participação na receita em 2026, enquanto a proteômica espacial deve expandir a um CAGR de 15,65% até 2032, o maior entre as categorias de tecnologia.
- Por fluxo de trabalho, as plataformas baseadas em sequenciamento comandaram 62,43% da participação no mercado de Spatial OMICS em 2026, enquanto os métodos baseados em imagem avançam a um CAGR de 15,76% até 2032.
- Por produto, os instrumentos capturaram 45,02% do tamanho do mercado de Spatial OMICS em 2026, mas software e análises devem crescer a um CAGR de 15,82% entre 2027 e 2032.
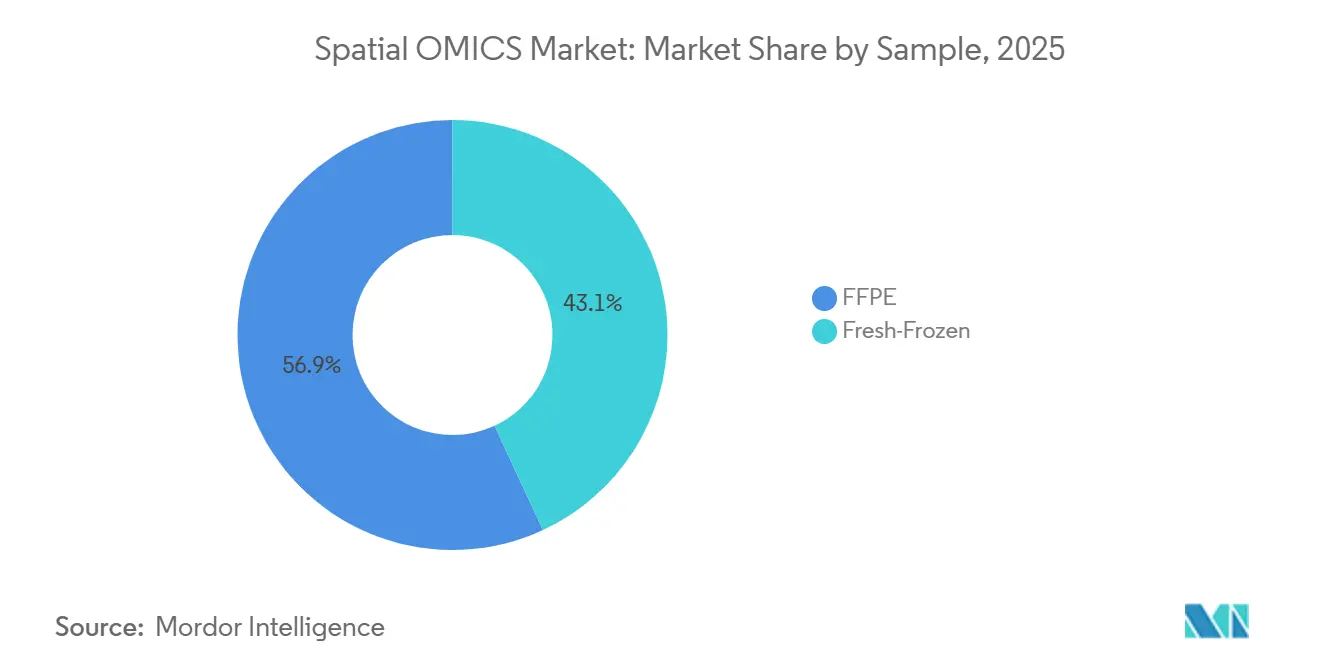
- Por tipo de amostra, os espécimes fixados em formalina e incluídos em parafina dominaram com 56,92% de participação em 2026, enquanto os fluxos de trabalho com tecido fresco congelado crescem a um CAGR de 16,44% até 2032.
- Por aplicação, a descoberta e o desenvolvimento de medicamentos representaram 31,68% da receita em 2026, e a análise de célula única está expandindo a um CAGR de 16,98% até 2032.
- Por usuário final, institutos acadêmicos e translacionais detiveram 40,06% dos gastos de 2026, enquanto as CROs e CDMOs registram um CAGR de 16,43% ao longo de 2027-2032.
- Por geografia, a América do Norte representou 41,74% do tamanho do mercado de Computação em Nuvem para Saúde em 2026, e a Ásia-Pacífico é a geografia de expansão mais rápida com um CAGR de 18,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Crescente Demanda por Percepções Moleculares em Nível de Tecido | +3.2% | Global, tração inicial na América do Norte e centros de oncologia da UE | Médio prazo (2-4 anos) |
| Rápidos Avanços nas Tecnologias de Perfilamento Espacial de Alto Rendimento | +2.8% | Polos de P&D da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão da Medicina de Precisão e Diagnósticos Complementares | +2.5% | América do Norte e UE, com efeito cascata para a APAC | Longo prazo (≥ 4 anos) |
| Crescente Financiamento Público e Privado na Biologia Espacial | +1.9% | Global, concentrado no NIH dos EUA e programas Horizon da UE | Médio prazo (2-4 anos) |
| Convergência de Dados Espaciais com Fluxos de Trabalho de Inteligência Artificial | +1.7% | Grupos (clusters) de IA e genômica da América do Norte e China | Curto prazo (≤ 2 anos) |
| Surgimento de Modelos de Serviços de Ômica Espacial de Ponta a Ponta | +1.2% | Global, liderado pela expansão de CROs na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Percepções Moleculares em Nível de Tecido
O sequenciamento de RNA em tecido total (bulk-tissue) oculta a arquitetura espacial dos microambientes tumorais onde clones estromais, imunes e malignos interagem em nichos na escala de mícrons. As plataformas de ômica espacial preservam as coordenadas xy ao perfilar estados moleculares, permitindo que oncologistas mapeiem gradientes de pontos de controle imunológico que preveem a resistência anti-PD-1. O consórcio MOSAIC da Owkin investiu USD 50 milhões em 2024 para gerar dados espaciais de 7.000 tumores, destacando a demanda da indústria farmacêutica por biomarcadores espaciais preditivos[1]. A mesma necessidade permeia a neurologia e a cardiologia, onde a análise de tecido intacto revela a comunicação célula-célula específica de doenças. Em 2024, as diretrizes da FDA reconheceram o contexto espacial como um critério válido de estratificação, alinhando os incentivos regulatórios com a adoção clínica.
Rápidos Avanços nas Tecnologias de Perfilamento Espacial de Alto Rendimento
Entre 2024 e 2026, os fornecedores comprimiram a resolução espacial e expandiram a capacidade de multiplexação. A plataforma de 2025 da Illumina oferece uma área de captura nove vezes maior e uma resolução quatro vezes mais fina, permitindo o perfil de lâminas inteiras FFPE a um custo reduzido. O Xenium Prime 5K da 10x Genomics expandiu seu painel in situ para 5.000 genes e automatizou a análise de imagens, reduzindo o tempo de trabalho manual de dias para horas[2]. O MERFISH 2.0 da Vizgen atingiu uma sensibilidade de molécula única em painéis de 10.000 genes após um financiamento de USD 48 milhões em 2026, reduzindo as barreiras técnicas para laboratórios de médio porte. Pacotes turnkey (prontos para uso) que integram hardware, consumíveis e análise em nuvem democratizam o acesso antes confinado aos centros de genômica de elite.
Expansão da Medicina de Precisão e Diagnósticos Complementares
Terapias direcionadas e imunomoduladores exigem biomarcadores espaciais que preveem a resposta do paciente. As plataformas calculam pontuações de exclusão imune e a densidade de estruturas linfoides terciárias que se correlacionam com os resultados em ensaios do tipo basket. A Roche e a Bristol Myers Squibb incorporaram o perfilamento espacial em estudos de Fase II usando sistemas Akoya e NanoString, acelerando os caminhos regulatórios. A aprovação da FDA do FoundationOne CDx em 2024 estabeleceu precedentes para alegações de contexto tecidual. Os benefícios econômicos são claros: o enriquecimento espacial que aumenta as frações de respondedores em 30% pode reduzir pela metade os custos da Fase III, motivando o co-desenvolvimento de diagnósticos e terapêuticos.
Crescente Financiamento Público e Privado na Biologia Espacial
A Iniciativa BRAIN do NIH alocou USD 120 milhões em 2024 para a transcriptômica espacial de circuitos neurais, enquanto o Conselho Europeu de Pesquisa financiou 15 consórcios de biologia espacial sob o Horizon Europe. O capital privado seguiu o exemplo: a Moleculent garantiu USD 26 milhões em 2024 para mapear redes ligante-receptor, e a rodada de 2026 da Vizgen apoia a expansão da fabricação do MERFISH 2.0. O investimento acelera a miniaturização da plataforma, a redução de custos de reagentes e a automação de software, mas a concentração em regiões de alta renda corre o risco de ampliar as lacunas de acesso global.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Operacionais das Plataformas Espaciais | -1.8% | Global, com pressão pronunciada em mercados da APAC e América Latina sensíveis a custos | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Protocolos Padronizados de Preparação de Amostras | -1.3% | Global, com fragmentação de protocolos em laboratórios da América do Norte e UE | Médio prazo (2-4 anos) |
| Desafios de Gestão de Dados e Interoperabilidade | -1.1% | Global, afetando particularmente ensaios farmacêuticos em vários locais e trocas de dados de CROs | Médio prazo (2-4 anos) |
| Variabilidade Biológica Complicando a Validação de Modelos Preditivos | -1.0% | Global, aguda em tecidos oncológicos e espécimes clínicos de alta complexidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Operacionais das Plataformas Espaciais
Preços de instrumentos que variam de USD 400.000 a USD 750.000 restringem a adoção a centros bem financiados. Consumíveis adicionam USD 500–3.000 por amostra, enquanto conjuntos de dados em escala de terabytes exigem computação de alto desempenho. Serviços em nuvem como o DNAnexus reduzem a infraestrutura local, mas cobram USD 200–500 por amostra. Os CROs enfrentam pressão nas margens quando os clientes esperam perfilamento espacial a preços de sequenciamento em massa, retardando os investimentos em plataformas de próxima geração. Esquemas de leasing e aluguel de reagentes transferem o risco de capital sem resolver a intensidade de custo subjacente.
Disponibilidade Limitada de Protocolos Padronizados de Preparação de Amostras
Protocolos divergentes de fixação, permeabilização e hibridização de sondas introduzem efeitos de lote que confundem as comparações entre os estudos. A recuperação de FFPE pode reduzir a sensibilidade da transcriptômica espacial em até 50% em comparação com amostras fresco-congeladas; no entanto, este último exige uma logística de cadeia de frio que falta a muitas clínicas. A falta de materiais de referência com certificação ISO impede a validação regulatória, pois a orientação da FDA agora enfatiza os "procedimentos de manuseio de amostras validados". Um Grupo de Trabalho de Padrões de Ômica Espacial de 2025 busca a harmonização, mas a adoção permanece voluntária até que os fornecedores de reagentes incorporem protocolos de consenso em kits prontos para uso.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tecnologia:
Transcriptômica Mantém a Liderança, Proteômica AceleraA transcriptômica espacial representou 40,93% da receita de 2026 no mercado de Spatial OMICS, ancorada pelas plataformas estabelecidas da 10x Genomics e Illumina já presentes nos núcleos de genômica, permitindo atualizações espaciais incrementais sem substituições totais de capital. A abrangência baseada em sequenciamento — mais de 20.000 genes — apoia a descoberta, enquanto a precisão subcelular da imagem permanece um diferencial para validação. A proteômica espacial, no entanto, está expandindo a um CAGR de 15,65% até 2032, a taxa mais rápida no mercado de Spatial OMICS, porque as químicas de conjugados de anticorpos agora localizam mais de 100 proteínas por seção de FFPE, uma capacidade vital para programas de imuno-oncologia.
A ênfase da indústria farmacêutica em conjugados anticorpo-fármaco e inibidores de checkpoint intensifica a demanda por proteômica, pois a discordância entre mRNA e proteína frequentemente obscurece as leituras baseadas apenas em transcritos. Plataformas como Akoya PhenoCycler e Lunaphore COMET oferecem coloração iterativa que preserva a arquitetura tecidual. A epigenômica e a genômica espaciais ocupam mercados de nicho, mas podem ganhar impulso com a plataforma unificada de multiômica da Illumina em 2025, que co-perfila a acessibilidade da cromatina, transcritos e proteínas em um único fluxo de trabalho. No mercado de genômica e transcriptômica espacial, as químicas avançadas de barcoding agora suportam a detecção simultânea de RNA e proteínas, com o fluxo de trabalho de multiômica RNAscope sem protease da Bio-Techne preservando a morfologia tecidual enquanto permite o perfil molecular abrangente. Essas ofertas convergentes podem borrar as linhas categóricas e moderar os gastos isolados.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis após a compra do relatório
Por Fluxo de Trabalho:
Dominância do Sequenciamento Enfrenta Aumento na ImagemOs fluxos de trabalho baseados em sequenciamento compreenderam 62,43% da participação no mercado de Spatial OMICS em 2026, aproveitando o rendimento do NovaSeq e do DNBSEQ para processar centenas de lâminas por execução. No entanto, os métodos de imagem registram um CAGR de 15,76%, reduzindo a diferença à medida que os pipelines MERFISH e Xenium oferecem sensibilidade de molécula única e resolução subcelular em 24 horas. Os estudos de descoberta acadêmica ainda favorecem o sequenciamento para cobertura abrangente, mas os laboratórios farmacêuticos e de diagnóstico migram para a imagem pela velocidade e pelo tempo de resposta clínico. Abordagens híbridas — sequenciamento para geração de hipóteses seguido de validação por imagem direcionada — estão emergindo, conforme ilustrado pelo Projeto Espacial Flagship do Broad Institute, que integra ambas as modalidades[3].
A seleção do fluxo de trabalho depende cada vez mais da convergência com inteligência artificial. Os fornecedores de imagem incorporam redes neurais para segmentação celular automatizada e fenotipagem, comprimindo os cronogramas de análise de semanas para horas, enquanto os incumbentes de sequenciamento aceleram a chamada de bases no instrumento, mas ainda lidam com a preparação de bibliotecas de vários dias. A coexistência de abrangência versus resolução garante crescimento paralelo em vez de substituição total até 2032.
Por Produto:
Instrumentos Lideram, Software AceleraOs instrumentos representaram 45,02% da receita de produtos de 2026 no mercado de Spatial OMICS, refletindo os altos custos de entrada para plataformas como Visium HD e MERSCOPE Ultra, que excedem 500.000 USD. Os consumíveis contribuem com fluxo de caixa recorrente, mas enfrentam crescimento desacelerado à medida que as químicas se tornam mais eficientes. Software e análises, no entanto, expandirão a um CAGR de 15,82% até 2032, superando o hardware à medida que os pacotes nativos em nuvem monetizam a análise por amostra e os insights derivados de aprendizado de máquina. Os fornecedores agora se diferenciam por meio de modelos de inteligência artificial proprietários que inferem sinalização ligante-receptor, integram prontuários eletrônicos de saúde e suportam conformidade regulatória sob o 21 CFR Parte 11.
Ferramentas de código aberto como Seurat e Scanpy mantêm reconhecimento, mas carecem das trilhas de auditoria validadas exigidas pelos laboratórios clínicos. Consequentemente, o mercado de Spatial OMICS está se inclinando para análises baseadas em assinatura que prometem fluxos de receita previsíveis e relacionamentos com clientes mais duradouros do que as vendas cíclicas de instrumentos. Os ciclos de atualização de hardware persistem, impulsionados por incentivos de troca e saltos de desempenho, mas o valor está migrando para a interpretação de dados.
Por Amostra:
FFPE Permanece Principal, Fresco-Congelado SobeAs amostras de FFPE representaram 56,92% dos espécimes perfilados em 2026 no mercado de Spatial OMICS devido à sua ubiquidade em arquivos e compatibilidade com coortes clínicas retrospectivas. O projeto MOSAIC da Owkin ilustra como blocos de décadas atrás podem desbloquear biomarcadores espaciais ligados a desfechos de longo prazo. Os fluxos de trabalho com tecido fresco congelado, porém, crescem a um CAGR de 16,44% à medida que a criopreservação melhora a integridade do RNA e permite o mapeamento subcelular inatingível em tecidos reticulados. O mercado de Spatial OMICS para ensaios de tecido fresco congelado está projetado para expandir rapidamente entre 2027 e 2032, particularmente em grupos farmacêuticos orientados à descoberta que priorizam a qualidade dos dados em detrimento da conveniência operacional.
A dinâmica regulatória favorece o FFPE no diagnóstico porque os códigos de faturamento existentes, os padrões de controle de qualidade e os fluxos de trabalho dos patologistas são ajustados para tecido fixo. Fornecedores como a Illumina adicionaram deparafinização enzimática para recuperar 80% da sensibilidade do tecido fresco congelado a partir do FFPE, reduzindo as lacunas de desempenho. No entanto, laboratórios com pipeline duplo que mantêm ambos os caminhos de amostra se protegem contra incertezas regulatórias e flexibilidade de pesquisa.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis após a compra do relatório
Por Aplicação:
Descoberta de Medicamentos Domina, Análise de Célula Única AceleraA descoberta e o desenvolvimento de medicamentos representaram 31,68% da receita de 2026 no mercado de Spatial OMICS, aproveitando as leituras espaciais para mapear o engajamento no alvo, a toxicidade fora do alvo e as indicações de estratificação de pacientes. A colaboração da Bristol Myers Squibb com a NanoString, que produziu uma assinatura espacial de 12 genes prevendo a sobrevida livre de progressão no melanoma, exemplifica esse caso de uso. A análise de célula única cresce mais rapidamente, com um CAGR de 16,98%, à medida que os pesquisadores reconhecem os artefatos de dissociação inerentes aos métodos em suspensão. O mercado de Spatial OMICS para ensaios espaciais de célula única está crescendo rapidamente à medida que a fenotipagem do microambiente tumoral impulsiona os pipelines de imunoterapia.
A adoção no diagnóstico permanece cautelosa, mas constante; a falta de ensaios aprovados pela FDA retarda o reembolso, mas grupos de patologia aumentada por inteligência artificial, como a PathAI, buscam designações de dispositivo inovador que poderiam desbloquear a demanda clínica após 2027. Projetos de pesquisa translacional, incluindo a Rede do Atlas de Tumores Humanos, fornecem conjuntos de dados publicamente acessíveis que nutrem os pipelines de descoberta de biomarcadores e o impulso para a padronização.
Por Usuário Final:
Academia Lidera, CROs Escalam RápidoOs institutos acadêmicos e translacionais detiveram 40,06% dos gastos de 2026 no mercado de Spatial OMICS, apoiados por subsídios do NIH, do Conselho Europeu de Pesquisa e do Wellcome Trust que subsidiam a construção de instalações de núcleo. Os modelos de uso compartilhado distribuem os custos de capital, permitindo que dezenas de laboratórios acessem instrumentos e reduzindo o preço por amostra. As CROs e CDMOs, no entanto, crescem a um CAGR de 16,43% à medida que a biofarmacêutica terceiriza o perfil espacial para gerenciar pressões de custo e prazo. A participação no mercado de Spatial OMICS para CROs deve atingir dois dígitos até 2032, à medida que os prestadores de serviços agrupam conformidade regulatória, bioinformática e relatórios completos.
As empresas farmacêuticas mantêm plataformas internas para proteção de pipeline proprietário, mas complementam cada vez mais a capacidade com contratos de taxa por serviço durante picos de carga de trabalho. Agências governamentais e biotecnologia agrícola permanecem segmentos pequenos, mas de alto impacto, usando métodos espaciais para patologia de doenças infecciosas e genômica vegetal, respectivamente, apontando para a diversificação dos perfis de usuários finais além da oncologia humana.
Análise Geográfica
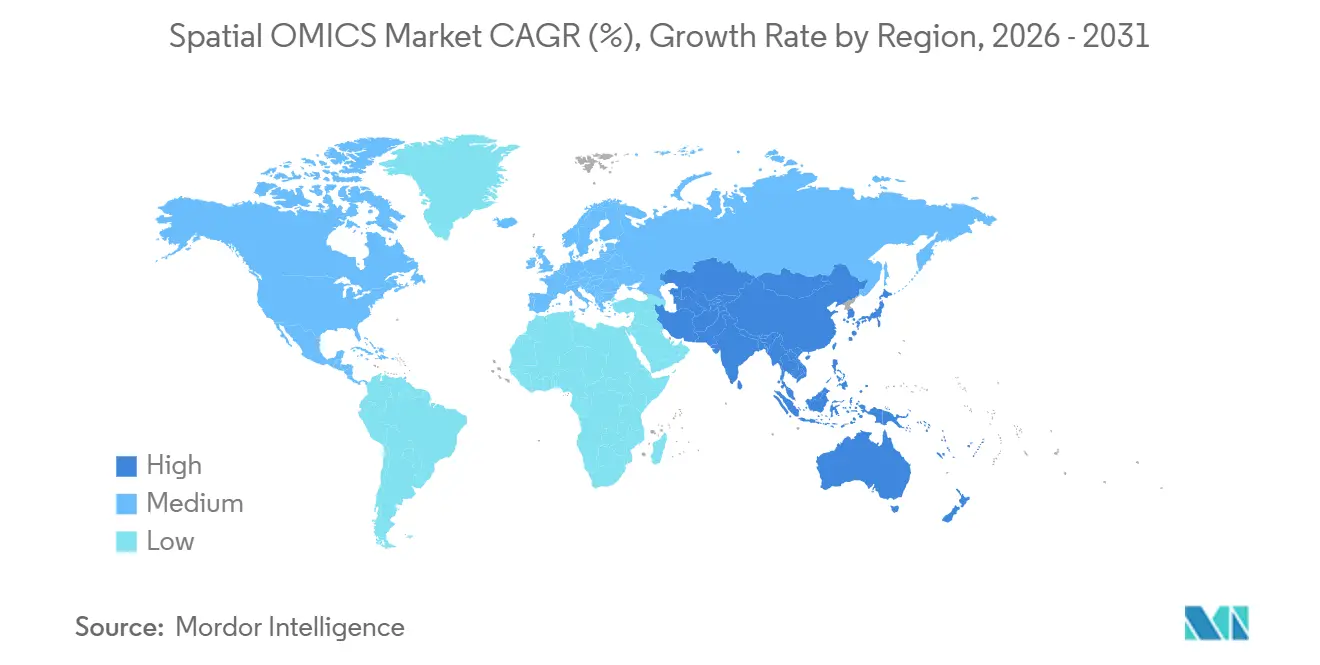
Mercado de OMICS Espacial da América do Norte
A América do Norte contribuiu com 41,74% da receita do mercado de Spatial OMICS em 2026, refletindo bases instaladas maduras em torno de Boston, San Francisco e San Diego. O financiamento do NIH e o capital de risco impulsionaram a adoção inicial, e a iniciativa do Departamento de Defesa dos EUA de 2025 adicionou 75 milhões de USD para o perfil espacial de lesão cerebral traumática, consolidando ainda mais a liderança regional. O crescimento se alinhará com o CAGR geral de 10,61% à medida que a saturação de instrumentos desloca a receita para consumíveis e análises.
Mercado de OMICS Espacial da APAC
A Ásia-Pacífico deve registrar um CAGR de 14,65% até 2032, o mais rápido entre as regiões, à medida que o polo de Shenzhen na China e os programas de oncologia de precisão apoiados pelo Estado no Japão implantam plataformas localizadas. A distribuição do STOmics Stereo-seq da Complete Genomics na América do Norte e a expansão recíproca chinesa demonstram fluxos de tecnologia transfronteiriços. Índia e Austrália adicionam demanda incremental por meio de consórcios de tuberculose e oncologia, respectivamente, enquanto os centros nacionais da Coreia do Sul constroem atlas de câncer gástrico e hepático específicos para a epidemiologia do Leste Asiático.
Mercado de OMICS Espacial da Europa, LATAM e África
A Europa representou aproximadamente um quarto da receita de 2026. Os subsídios do Horizonte Europa e as políticas nacionais de medicina de precisão impulsionam a adoção na Alemanha, no Reino Unido e na França. O documento de reflexão de 2024 da Agência Europeia de Medicamentos afirmou a importância do contexto espacial para a qualificação de biomarcadores, apoiando a integração translacional. O reembolso fragmentado e o financiamento de risco mais lento moderam o CAGR regional, mas instalações de núcleo como os Institutos Max Planck e Wellcome Sanger ancoram uma base de clientes acadêmicos robusta. Os mercados emergentes na América Latina e na África juntos compreendem menos de 10% da receita atual, limitados por déficits de infraestrutura e reembolso limitado, mas projetos-piloto no Brasil e na África do Sul indicam adoção incipiente que poderia acelerar com instrumentos mais robustos e de menor custo.
Cenário Competitivo
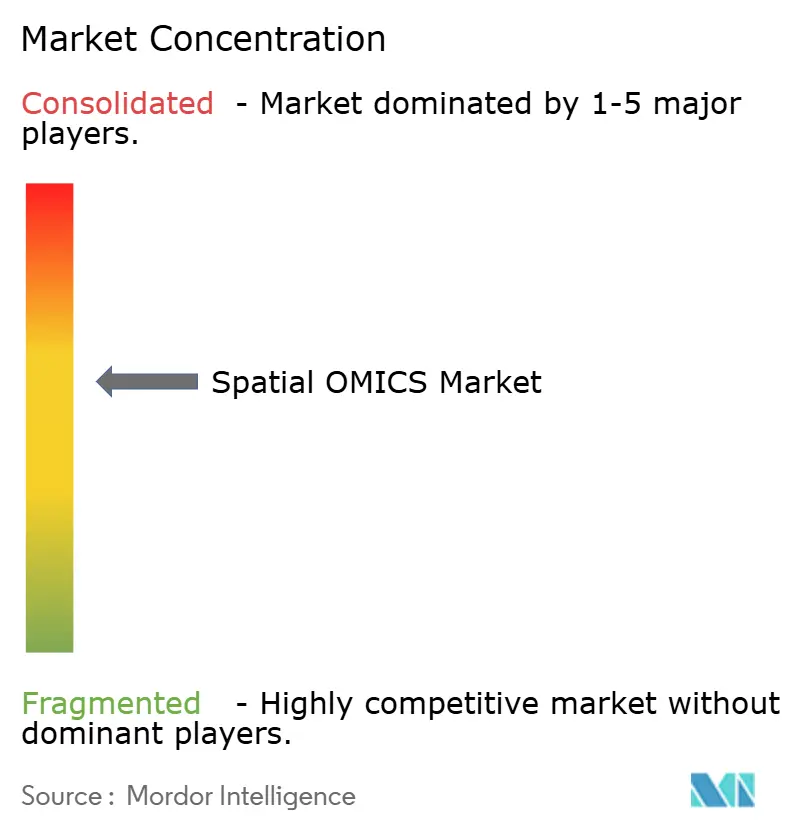
O mercado de Spatial OMICS exibe concentração moderada: 10x Genomics, Illumina, NanoString e Akoya Biosciences controlam coletivamente cerca de 55% da receita de 2025, enquanto mais de 15 fornecedores menores compartilham o restante. Os incumbentes dependem de infraestruturas instaladas de sequenciamento de próxima geração e de célula única para vender módulos espaciais adicionais. Resolve Biosciences, Vizgen e Lunaphore competem em resolução, multiplexação e tempo de resposta; a Molecular Cartography da Resolve atinge resolução de 50 nm, superando a grade de captura de tecido do Visium.
As estratégias competitivas se dividem entre integração horizontal — oferecendo fluxos de trabalho de ponta a ponta desde a preparação de amostras até análises em nuvem — e especialização vertical em nichos de tecido ou aplicação. Os panoramas de patentes moldam o posicionamento; a propriedade intelectual de contas com código de barras da 10x Genomics força os concorrentes a adotar químicas alternativas. A preparação regulatória é um novo diferencial: os fornecedores que incorporam processos ISO 13485 e buscam aprovações CE-IVD ou FDA para uso clínico saem na frente à medida que os biomarcadores espaciais se aproximam das aplicações diagnósticas. Oportunidades de espaço em branco permanecem em sistemas de baixo custo e implantáveis em campo e plataformas de diagnóstico complementar totalmente regulamentadas.
A diferenciação de plataformas se concentra em três eixos. As soluções de imagem oferecem precisão subcelular enquanto lidam com painéis de 40 a 100 proteínas ou de 1.000 a 10.000 genes, enquanto os sistemas de sequenciamento perfilam mais de 20.000 genes, mas sacrificam a clareza de célula única. Os tempos de resposta ficam em horas para imagem e dias para sequenciamento, direcionando os laboratórios de diagnóstico para imagem e as equipes de descoberta para sequenciamento. A interoperabilidade está atrasada; nenhum fornecedor tem influência suficiente para impor padrões, portanto, os consórcios pressionam por formatos de dados abertos. O setor de Spatial OMICS, portanto, permanece orientado à inovação, com ciclos rápidos de produtos e acordos de parceria com grandes empresas farmacêuticas ditando a redistribuição de participação até 2032.
Líderes da Indústria de Ômica Espacial
-
10x Genomics
-
Illumina Inc.
-
Danaher (Leica / Cytiva)
-
Revvity, Inc.
-
Bruker (NanoString Technologies)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Spatial OMICS Empresas cobertas neste relatório
- 10x Genomics
- Agilent Technologies
- Akoya Biosciences
- Bio-Techne
- Danaher (Leica / Cytiva)
- Illumina
- Ionpath
- NanoString Technologies
- Oxford Nanopore Technologies
- RareCyte
- Resolve Biosciences
- Revvity, Inc.
- Roche Diagnostics (Ventana)
- S2 Genomics
- Standard BioTools
- Thermo Fisher Scientific
- Ultivue
- Vizgen
Desenvolvimentos industriais recentes em Mercado de Spatial OMICS
- Janeiro de 2026: A Vizgen arrecadou USD 48 milhões para comercializar o MERFISH 2.0 e expandir a fabricação do MERSCOPE Ultra, visando 200 instalações até o final de 2026.
- Março de 2025: A Complete Genomics, uma das líderes inovadoras em sequenciamento genômico, anunciou na conferência NextGen Omics & Spatial Biology Conference que fechou uma parceria comercial com o Human Cell Atlas (HCA) para oferecer seus produtos de transcriptômica espacial STOmics aos membros do HCA.
- Fevereiro de 2025: A Illumina revelou uma plataforma de transcriptômica espacial com uma área de captura nove vezes maior, juntamente com o software Connected Multiomics, com envio previsto para o primeiro semestre de 2026.
Escopo do Relatório do Mercado Global de Ômica Espacial
De acordo com o escopo do relatório, a ômica espacial engloba tecnologias que fundem o perfilamento molecular com informações espaciais, facilitando a análise de amostras biológicas em seu ambiente espacial nativo.
O Mercado de Ômica Espacial é Segmentado por Tecnologia (Transcriptômica Espacial, Genômica Espacial, Proteômica Espacial e Epigenômica Espacial), Fluxo de Trabalho (Baseado em Sequenciamento e Baseado em Imagem), Produto (Instrumentos, Consumíveis e Software & Análise), Amostra (FFPE, Fresco-Congelado), Aplicação (Diagnósticos, Pesquisa Translacional, Descoberta e Desenvolvimento de Medicamentos, Análise de Célula Única e Biologia Celular), Usuário Final (Institutos Acadêmicos e Translacionais, Empresas Farmacêuticas e de Biotecnologia, CROs e CDMOs e Outros Usuários Finais) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul). O relatório também abrange os tamanhos de mercado estimados e as tendências de 17 países nas principais regiões do mundo. Para cada segmento, o dimensionamento do mercado e as previsões foram feitos com base no valor (USD).
Visão geral da segmentação
| Transcriptômica Espacial |
| Genômica Espacial |
| Proteômica Espacial |
| Epigenômica Espacial |
| Baseado em Sequenciamento |
| Baseado em Imagem |
| Instrumentos |
| Consumíveis |
| Software e Análise |
| FFPE |
| Fresco-Congelado |
| Diagnósticos |
| Pesquisa Translacional |
| Descoberta e Desenvolvimento de Medicamentos |
| Análise de Célula Única |
| Biologia Celular |
| Institutos Acadêmicos e Translacionais |
| Empresas Farmacêuticas e de Biotecnologia |
| CROs e CDMOs |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Oriente Médio e África | CCG (Conselho de Cooperação do Golfo) |
| África do Sul | |
| Resto do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul |
| Por Tecnologia | Transcriptômica Espacial | |
| Genômica Espacial | ||
| Proteômica Espacial | ||
| Epigenômica Espacial | ||
| Por Fluxo de Trabalho | Baseado em Sequenciamento | |
| Baseado em Imagem | ||
| Por Produto | Instrumentos | |
| Consumíveis | ||
| Software e Análise | ||
| Por Amostra | FFPE | |
| Fresco-Congelado | ||
| Por Aplicação | Diagnósticos | |
| Pesquisa Translacional | ||
| Descoberta e Desenvolvimento de Medicamentos | ||
| Análise de Célula Única | ||
| Biologia Celular | ||
| Por Usuário Final | Institutos Acadêmicos e Translacionais | |
| Empresas Farmacêuticas e de Biotecnologia | ||
| CROs e CDMOs | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Oriente Médio e África | CCG (Conselho de Cooperação do Golfo) | |
| África do Sul | ||
| Resto do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de Spatial OMICS deve crescer entre 2027 e 2032?
Está projetado para expandir a um CAGR de 10,61%, subindo de 0,61 bilhões de USD em 2027 para 1,01 bilhões de USD até 2032.
Qual segmento de tecnologia está se expandindo mais rapidamente?
A proteômica espacial avança a um CAGR de 15,65% até 2032 graças às químicas de conjugados de anticorpos que localizam mais de 100 proteínas por seção de tecido.
Por que os fluxos de trabalho baseados em imagem estão ganhando participação?
As linhas MERFISH e Xenium oferecem resolução subcelular em horas, atendendo aos requisitos de tempo de resposta clínico, enquanto o sequenciamento continua levando vários dias.
O que limita a adoção mais ampla em laboratórios comunitários?
Preços de instrumentos acima de USD 400.000 e consumíveis custando até USD 3.000 por amostra continuam proibitivos, apesar dos modelos emergentes de leasing e aluguel de reagentes.
Qual região está crescendo mais rápido?
Ásia-Pacífico, registrando um CAGR de 14,65% devido às iniciativas de medicina de precisão apoiadas pelos governos chinês e japonês e à fabricação doméstica de plataformas.
Como os CROs estão posicionados neste espaço?
Os CROs estão escalando a um CAGR de 16,43% à medida que as indústrias biofarmacêuticas terceirizam o perfilamento espacial para gerenciar custos e complexidade, mantendo a rápida entrega do projeto.