
Taille et part du marché du commerce électronique transfrontalier en Asie du Sud-Est
Analyse du marché du commerce électronique transfrontalier en Asie du Sud-Est par Mordor Intelligence
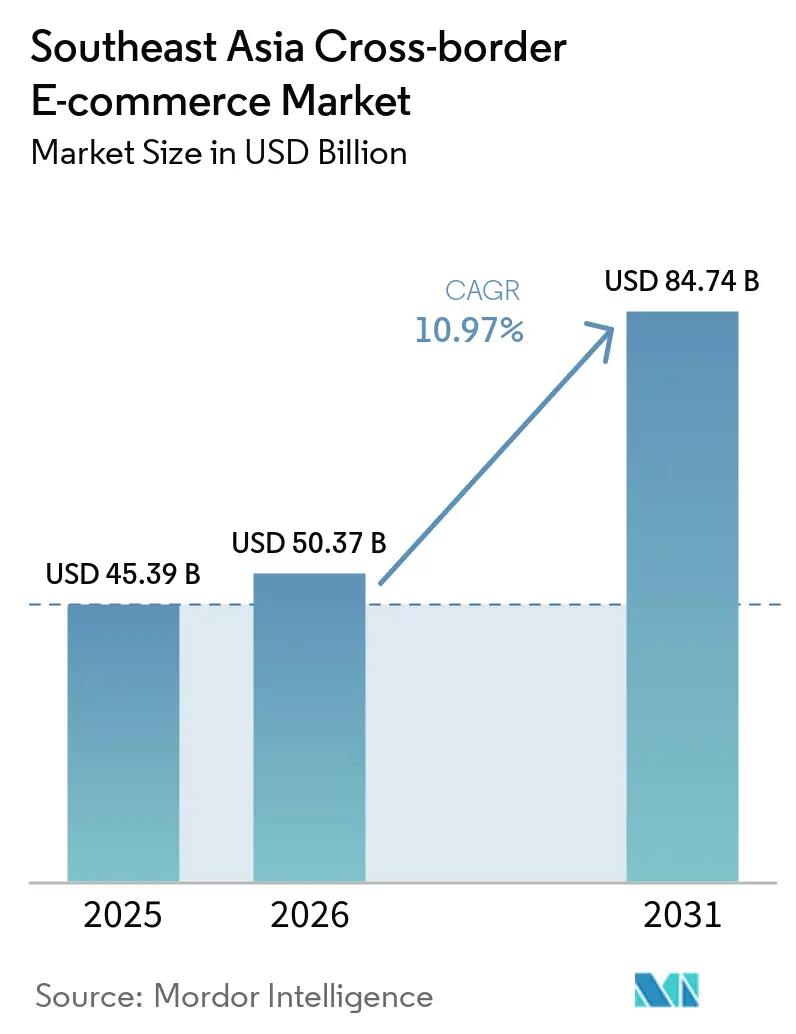
La taille du marché du commerce électronique transfrontalier en Asie du Sud-Est était évaluée à 50,37 milliards USD en 2026 et devrait croître de 55,9 milliards USD en 2027 pour atteindre 92,43 milliards USD d'ici 2032, à un CAGR de 10,58 % durant la période de prévision (2027-2032).
La croissance dépend de la capacité à transformer la découverte de produits par vidéo et l'accès des vendeurs étrangers en commandes internationales de marchandises complétées. Au Vietnam, la demande de marchandises sur les places de marché en ligne offre aux détaillants étrangers un canal vers des acheteurs établis. Les réponses des plateformes combinent l'accès aux annonces étrangères avec des services de paiement et de distribution. Les préférences tarifaires peuvent améliorer l'économie des marchandises éligibles, mais les taxes spécifiques à la destination et le risque d'expédition en retour peuvent absorber une partie de la marge disponible. Choisir conjointement la destination et le mode de livraison permet aux vendeurs de conserver la marge tarifaire après déduction des éventuels frais de retour.
Points clés du rapport
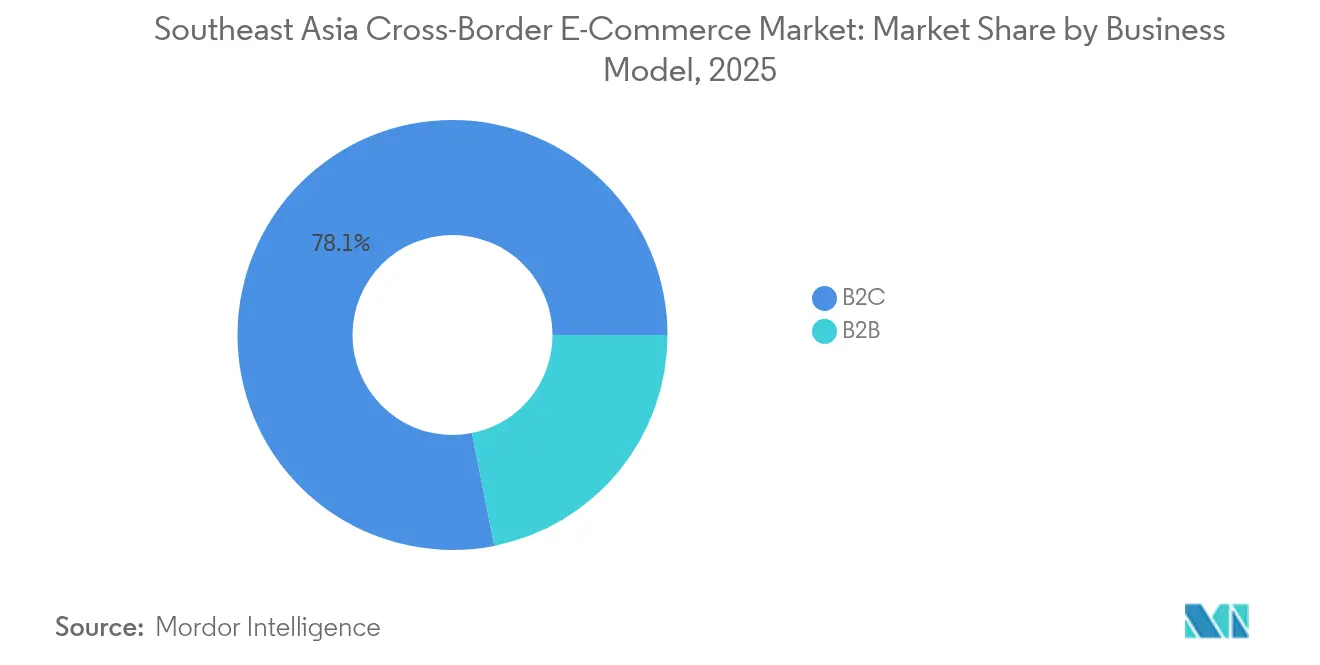
- Par modèle commercial, le B2C a dominé avec une part de marché de 78,5 % du commerce électronique transfrontalier en Asie du Sud-Est en 2026 et devrait afficher le CAGR le plus élevé, soit 11,12 %, durant la période 2027-2032.
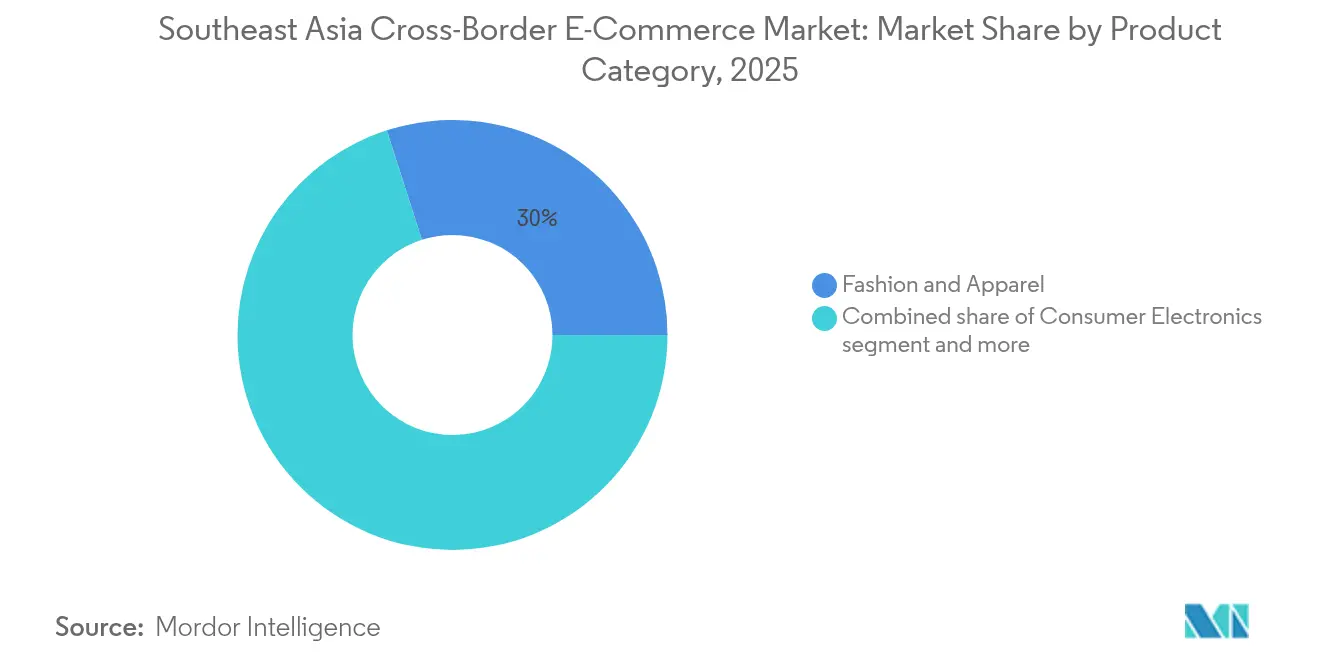
- Parmi les catégories de produits, la mode et l'habillement ont dominé avec une part de 29,89 % de la taille du marché du commerce électronique transfrontalier en Asie du Sud-Est en 2026, tandis que la beauté et les soins personnels devrait connaître la croissance la plus rapide avec un CAGR de 10,64 % durant la période 2027-2032.
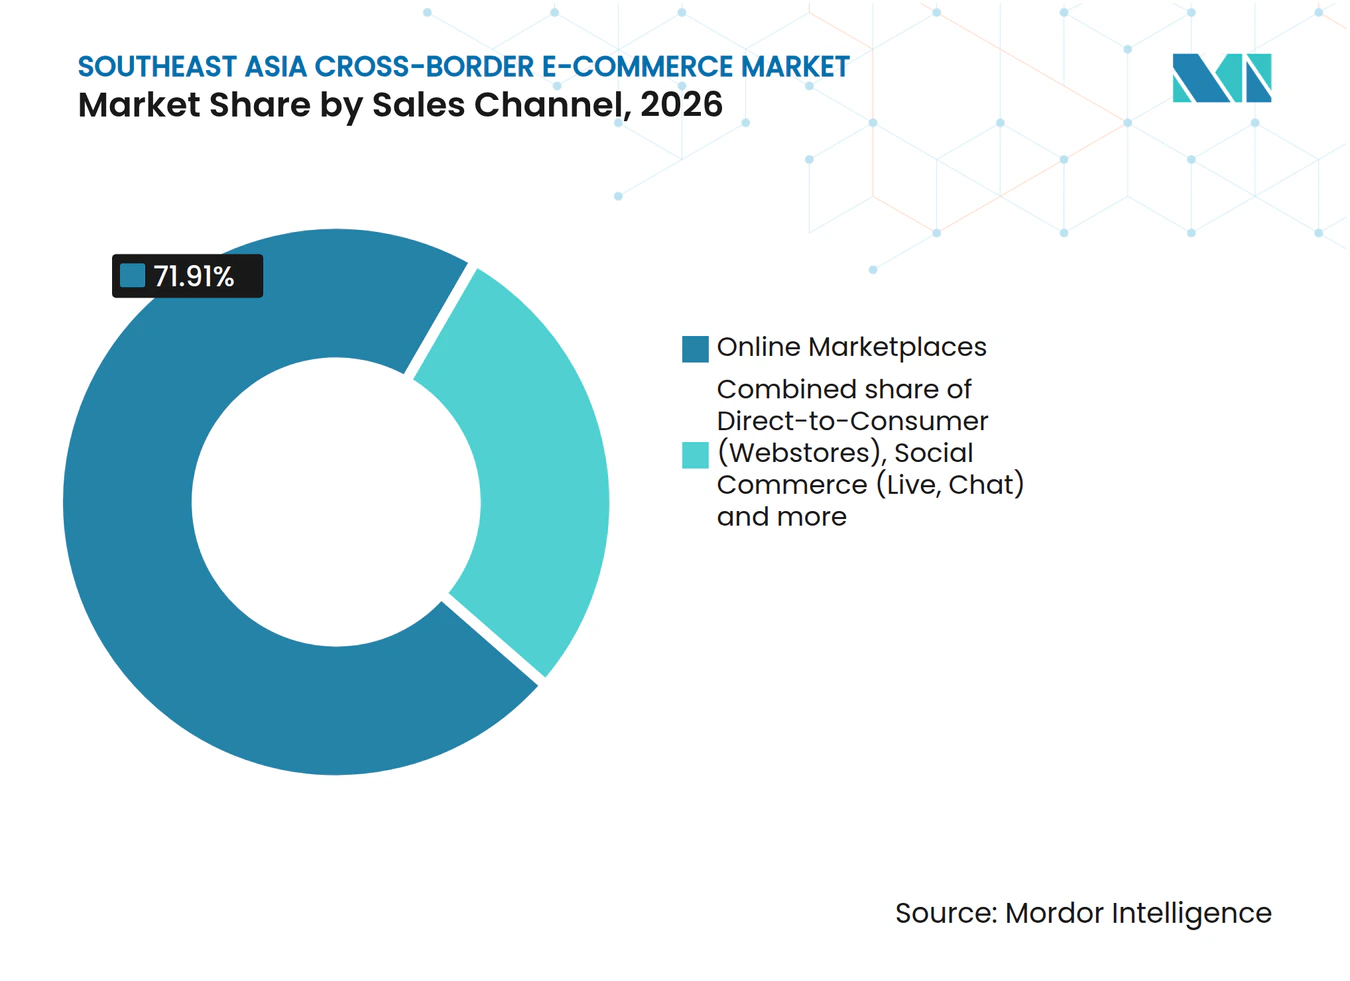
- Par canal de vente, les places de marché en ligne ont dominé avec une part de 71,91 % en 2026, tandis que le commerce social (diffusion en direct, messagerie) devrait connaître la croissance la plus rapide avec un CAGR de 19,2 % durant la période 2027-2032.
- Sur le plan géographique, l'Indonésie a dominé avec une part de 34,12 % en 2026, tandis que le Vietnam devrait connaître la croissance la plus rapide avec un CAGR de 10,9 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption rapide des super-applications de portefeuille électronique domestique à travers l'ASEAN (GrabPay, GCash, MoMo) stimulant le paiement transfrontalier | +3.8% | Territoire national du Vietnam | Court terme (≤ 2 ans) |
| Réductions tarifaires de la RCEP abaissant les coûts à destination pour les marchandises d'origine chinoise et coréenne | +2.8% | Territoire douanier national du Vietnam | Long terme (≥ 4 ans) |
| Essor du commerce vidéo et de la diffusion en direct convertissant l'engagement sur les réseaux sociaux en ventes transfrontalières | +4.2% | Thaïlande, Singapour, Vietnam, Philippines et Malaisie | Court terme (≤ 2 ans) |
| Modèle d'entrepôt sous douane B2B2C (par exemple, l'utilisation par Lazada de l'entrepôt sous douane DFTZ de Malaisie) réduisant les délais de livraison | +3% | KLIA Aeropolis, Malaisie | Moyen terme (2-4 ans) |
| Prolifération des prestataires BNPL (Kredivo, Atome) augmentant les montants de panier chez les acheteurs de la génération Z | +1.2% | Territoire national de la Malaisie | Court terme (≤ 2 ans) |
| Système de transit douanier de l'ASEAN (ACTS) permettant des déplacements de camions en suspension de droits à travers le corridor CLMV | +0.8% | Cambodge, République démocratique populaire Lao, Myanmar et Vietnam | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des super-applications de portefeuille électronique domestique à travers l'ASEAN (GrabPay, GCash, MoMo) stimulant le paiement transfrontalier
L'adoption des super-applications domestiques crée une opportunité d'intégration de paiement pour les détaillants envisageant une expansion au Vietnam. En octobre 2026, la plateforme MoMo comptait plus de 30 millions d'utilisateurs au Vietnam. Son écosystème domestique connectait plus de 500 000 entreprises et commerçants. MoMo avait également noué des partenariats avec plus de 70 banques, institutions financières et compagnies d'assurance. Pour un détaillant étranger, la condition déterminante est que son processus de paiement accepte le portefeuille électronique, car l'échelle de la plateforme seule ne suffit pas à finaliser une commande internationale de marchandises.
Réductions tarifaires de la RCEP abaissant les coûts à destination pour les marchandises d'origine chinoise et coréenne
Des droits préférentiels réduits créent une marge de prix pour les vendeurs transfrontaliers dont les marchandises satisfont aux exigences d'origine et d'importation de la RCEP. Le calendrier RCEP du Vietnam a abaissé le droit sur les équipements de radiotéléphonie ou radiotélégraphie d'origine chinoise éligibles d'un taux de base de 10 % à 7,5 % en 2026.[1] Pour les équipements d'origine coréenne éligibles dans la même catégorie tarifaire, le droit prévu est passé d'un taux de base de 10 % à 6,7 % en 2026. Les taux différents rendent l'origine commercialement pertinente même au sein d'une catégorie de produits étroitement définie. Un vendeur éligible peut utiliser la composante tarifaire réduite pour soutenir une offre plus basse ou préserver sa marge. Seules les marchandises présentant une éligibilité préférentielle démontrable bénéficient de cette marge, et les autres commandes importées n'en bénéficient pas.
Essor du commerce vidéo et de la diffusion en direct convertissant l'engagement sur les réseaux sociaux en ventes transfrontalières
Le commerce vidéo peut élargir la demande en combinant une activité de vente démontrée avec un accès plus accessible pour les marchands étrangers. TikTok Shop Commerce électronique transfrontalier en Asie du Sud-Est a rapporté que le GMV généré par les courtes vidéos a augmenté de 257 % en glissement annuel lors du Double 12 en 2025.[2] Le 14 novembre 2025, TikTok a commencé à intégrer des entreprises coréennes en Thaïlande, à Singapour, au Vietnam, aux Philippines et en Malaisie sans exiger d'entités locales ni de comptes bancaires locaux. Les vendeurs avaient besoin d'un certificat d'immatriculation commerciale coréen, d'un passeport, d'une adresse nationale et d'un compte virtuel, avec des partenariats locaux soutenant ceux qui ne disposaient pas d'infrastructure logistique. Pour les exportateurs coréens, cette combinaison fait du format une opportunité d'entrée régionale tout en conservant une charge documentaire et d'exécution définie.
Modèle d'entrepôt sous douane B2B2C (par exemple, l'utilisation par Lazada de l'entrepôt sous douane DFTZ de Malaisie) réduisant les délais de livraison
L'exécution intégrée peut faire du dédouanement une partie d'un service de livraison coordonné pour les marchands vendant à l'international. Une étude de cas hébergée par l'OMC en 2025 décrivait le DFTZ eFulfillment Hub à KLIA Aeropolis comme intégrant l'entreposage, le tri, la livraison au dernier kilomètre et l'exécution transfrontalière. L'étude citait une fiche d'information du MITI indiquant que la réduction possible du délai de dédouanement des marchandises était d'environ six heures à environ trois heures. Pour les vendeurs étrangers, le fait de connecter le dédouanement aux activités physiques nécessaires à l'exécution d'une commande confère au hub un rôle tout au long du processus d'exécution. La promesse de livraison du marchand doit encore prévoir du temps pour le tri et la remise au dernier kilomètre au-delà de toute économie douanière.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Règles de minimis fragmentées créant une opacité des coûts à destination pour les marchands | -2.2% | Thaïlande et Malaisie | Court terme (≤ 2 ans) |
| Coûts élevés de logistique inverse et taux de retour élevés dans les flux transfrontaliers de mode | -1.6% | Territoire national du Vietnam | Moyen terme (2-4 ans) |
| Contrôles des changes fragmentés en Indonésie et au Vietnam retardant les paiements aux vendeurs jusqu'à 5 jours | -0.8% | Indonésie et Vietnam | Court terme (≤ 2 ans) |
| Incidents de fraude dans le commerce social érodant la confiance dans les villes de niveau 2/3 | -0.6% | Territoire national de Singapour | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Règles de minimis fragmentées créant une opacité des coûts à destination pour les marchands
Les choix de destination et de transport compliquent le calcul fiscal derrière un prix de vente transfrontalier apparemment simple. La Thaïlande a commencé à percevoir des droits d'importation et la TVA sur les marchandises étrangères vendues en ligne dès la première unité de valeur le 1er janvier 2026, mettant fin à son exemption antérieure pour les marchandises de faible valeur. La Malaisie accorde un traitement de minimis aux envois par courrier aérien éligibles sur la base de la valeur coût, assurance et fret (CAF), tandis que les importations routières ne bénéficient pas de cette exemption. Ces différences signifient que les marchands ne peuvent pas supposer qu'un colis de faible valeur reçoit le même traitement dans des destinations proches ou selon les modes d'expédition. Une option de livraison qui modifie l'exemption applicable peut donc altérer l'économie d'une même commande de marchandises. La contrainte résiduelle est le coût du maintien de devis spécifiques à la destination tout en absorbant tout traitement fiscal omis du prix de l'acheteur.
Coûts élevés de logistique inverse et taux de retour élevés dans les flux transfrontaliers de mode
La marge d'un marchand transfrontalier dépend en partie des retours approuvés qui déclenchent des frais d'expédition supplémentaires. Le 28 juin 2026, Lazada a annoncé des frais d'expédition de retour pour les marchands sur ses sites transfrontaliers en Asie du Sud-Est, avec une date de début annoncée au 2 juillet. Les commandes éligibles nécessitaient une réception confirmée, un retour et un remboursement initiés, un retour physique à l'entrepôt d'inspection de Lazada ou au marchand, et l'approbation de la plateforme. Cette combinaison attacherait des frais d'expédition à une commande déjà soumise à un remboursement approuvé. L'annonce exemptait les retours pour changement d'avis et permettait des remboursements de frais lorsque la vérification établissait que le marchand n'était pas en faute. Pour les marchands sur les sites transfrontaliers de Lazada, les retours éligibles en dehors de ces exceptions ajouteraient les frais d'expédition de retour à une commande déjà remboursée, réduisant la marge sur la vente sortante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial :
les choix d'achat des consommateurs façonnent l'expansion du B2CLe B2C représentait une part de 78,5 % de la taille du marché du commerce électronique transfrontalier en Asie du Sud-Est en 2026, ce qui en fait le segment le plus important et le segment à la croissance la plus rapide avec un CAGR projeté de 11,12 % durant la période 2027-2032. Une enquête Airwallex et Statista de janvier 2025 a rapporté que les détaillants basés en Chine représentaient 61 % des ventes transfrontalières en Malaisie. Son échantillon malaisien comprenait 1 000 répondants ayant effectué des achats internationaux en ligne au cours des 12 mois précédents. Ce mix d'origines illustre une route commerciale établie orientée consommateur pour l'approvisionnement au détail étranger parmi les acheteurs déjà actifs à l'international. Les détaillants entrant en Malaisie ont besoin d'une offre qui se distingue de l'approvisionnement chinois établi, et pas seulement d'un moyen de commander à l'international.
L'expansion orientée consommateur peut également provenir du comblement des lacunes d'assortiment local, créant une option concurrentielle au-delà des importations à prix réduit. Le rapport de Citi s'appuyait sur une enquête de mars 2025 auprès de 600 acheteurs transfrontaliers à Singapour, en Indonésie et en Thaïlande, ainsi que sur des données de marché de Cube Asia et des entretiens sectoriels. La recherche a identifié les économies dans certains cas, les produits non disponibles localement et les méthodes de paiement familières comme des facteurs influençant les achats à l'étranger. Une offre étrangère peut reposer sur les lacunes d'assortiment local et les options de paiement familières, la concurrence par les prix étant réservée aux produits pour lesquels une véritable économie existe.



Par catégorie de produits :
l'envergure de la mode et la démonstration de la beautéLa mode et l'habillement représentaient une part de marché de 29,89 % du commerce électronique transfrontalier en Asie du Sud-Est en 2026, ce qui en fait le segment le plus important. Dans le rapport e-Conomy SEA 2025, la mode et les accessoires représentaient 27 % du GMV du commerce vidéo en Indonésie, en Malaisie, aux Philippines, à Singapour, en Thaïlande et au Vietnam. Ces dépenses au niveau de la catégorie signifient qu'un vendeur de mode s'adresse à une demande de marchandises démontrée au sein du commerce vidéo, faisant de la présence sur le canal un complément pratique à l'approvisionnement transfrontalier en produits. Pour les marques étrangères, le défi commercial est de transformer la participation à ce format d'achat en un assortiment importé distinctif qui génère une transaction parmi les offres de mode concurrentes.
La beauté et les soins personnels est le segment la croissance la plus rapide, avec un CAGR projeté de 10,64 % durant la période 2027-2032. Dans le rapport e-Conomy SEA 2025, la beauté et les soins personnels représentaient 21 % du GMV du commerce vidéo, la démonstration de produits étant créditée pour sa plus grande représentation dans ce format. Cette adéquation offre aux marques de beauté étrangères un moyen d'expliquer un produit peu familier avant de demander à un acheteur de passer une commande internationale. La sélection de produits importés adaptés à une présentation en direct et interactive fait de la conception de l'assortiment une partie de la stratégie de distribution pour les marques de beauté étrangères.

Par canal de vente :
accès aux places de marché et vente en direct récurrenteLes places de marché en ligne constituaient le segment le plus important, avec une part de 71,91 % en 2026. Au 2 mars 2025, Shopee Vietnam avait enregistré plus de 350 000 inscriptions cumulées de vendeurs sur la Plateforme Internationale pour des destinations incluant la Thaïlande, la Malaisie, Singapour, les Philippines et Taïwan. Des inscriptions à cette échelle montrent que les vendeurs vietnamiens choisissent un seul programme de place de marché pour accéder à 5 marchés de destination nommés. Pour un marchand, l'accès à plusieurs destinations par cette voie peut réduire la nécessité d'établir des relations de vente distinctes dans chaque destination. Le maintien de l'accès à la plateforme devient commercialement plus conséquent à mesure que le vendeur utilise la même relation pour desservir des marchés de destination supplémentaires.
Le commerce social (diffusion en direct, messagerie) est le segment à la croissance la plus rapide, avec un CAGR projeté de 19,2 % durant la période 2027-2032. Le ministre du commerce indonésien a rapporté un intérêt pour les achats en direct chez 80 % des consommateurs lors du Harbolnas 2025. L'estimation du rapport e-Conomy SEA pour 2025, annualisée à partir du premier semestre 2025, situait la production mensuelle médiane de vidéos en direct à plus de 30 pour les 1 000 meilleurs créateurs en Indonésie, en Malaisie, aux Philippines, à Singapour, en Thaïlande et au Vietnam. Pour les vendeurs qui se font concurrence via des créateurs de premier plan, ce rythme de production transforme la vente en direct en un engagement de contenu récurrent. Une présence de vente continue fondée sur des présentations de produits répétées convient mieux aux marchands transfrontaliers que la dépendance à un seul événement en direct.
Analyse géographique
Marché du commerce électronique transfrontalier en Asie du Sud-Est en Indonésie
L'Indonésie détenait une part de marché de 34,12 % du commerce électronique transfrontalier en Asie du Sud-Est en 2026, ce qui en fait la principale géographie. Le Harbolnas, tenu du 10 au 16 décembre 2025, a enregistré une valeur des transactions d'achats en ligne indonésiennes supérieure de 17 % à celle de l'événement 2024. L'Association indonésienne du commerce électronique a organisé cet événement national d'achats en ligne. La hausse des dépenses durant la période de l'événement fait des campagnes nationales d'achats un repère de calendrier utile pour les vendeurs étrangers ciblant les acheteurs en ligne indonésiens.
Marché du commerce électronique transfrontalier en Asie du Sud-Est au Vietnam
Le Vietnam est la géographie à la croissance la plus rapide, avec un CAGR projeté de 10,9 % durant la période 2027-2032. Le volume des ventes de produits sur 4 plateformes en ligne au Vietnam a atteint 2,19 milliards de produits au premier semestre 2026, en hausse de 13,7 % par rapport au premier semestre 2025. Les chiffres couvraient Shopee, TikTok Shop, Lazada et Tiki, en utilisant les données de Metric.vn et YouNet ECI rapportées par VnEconomy. Cette base croissante de ventes de biens physiques offre aux vendeurs une voie opérationnelle vers des acheteurs qui achètent déjà des marchandises via des plateformes établies. Une marque étrangère a besoin à la fois d'un accès au canal et d'une capacité de traitement des colis si la croissance de l'activité sur les plateformes doit se traduire en ventes transfrontalières livrables.
La Thaïlande exige que les opérateurs de plateformes étrangères couvertes desservant des utilisateurs thaïlandais notifient l'Agence de développement des transactions électroniques avant leur exploitation, tandis que la loi philippine couvre les marchands étrangers B2B et B2C desservant son marché avec des contacts minimaux. L'ePAM de Malaisie s'adresse plutôt à la gestion des expéditions, permettant aux coursiers agréés ou enregistrés de déposer des déclarations simplifiées pour plusieurs importateurs avant l'arrivée des envois aériens. Dans une enquête Airwallex et Statista de janvier 2025 auprès de 1 000 acheteurs basés à Singapour ayant effectué des achats internationaux en ligne au cours des 12 mois précédents, 69 % achetaient à l'international au moins une fois par mois. Au sein du reste de l'Asie du Sud-Est, l'autorité douanière cambodgienne et DHL Express Cambodge ont signé un mémorandum sur les informations relatives aux colis express le 27 mars 2025. L'entrée sur la plateforme et le dédouanement des colis restent des décisions commerciales distinctes lors du choix des routes à travers ces destinations, même lorsque les acheteurs effectuent déjà des achats à l'international.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des plateformes intermédiaires étrangères vendant des biens physiques à l'international. Le cadre indonésien, en vigueur depuis le 8 juin 2026, exige l'obtention d'une licence commerciale pour les opérateurs étrangers et, lorsque l'évaluation de l'équipe ministérielle constate qu'un seuil annuel de consommateurs, de colis ou de trafic internet est atteint, un bureau de représentation détenant le SIUP3A. La loi vietnamienne sur le commerce électronique impose des exigences structurelles et d'enregistrement aux plateformes de commande étrangères couvertes, sous réserve de tests de couverture et d'engagements conventionnels. Les obligations des plateformes indonésiennes comprennent également des mécanismes de plainte et de règlement des litiges ainsi que la transparence sur les produits et les frais, étendant le travail de conformité au-delà de l'entrée initiale.
Tableau réglementaire
| Facteur de décision | Indonésie | Vietnam |
|---|---|---|
| Autorité principale | Ministère du Commerce | Ministère de l'Industrie et du Commerce |
| Instruments ou orientations clés | Permendag No. 19/2026 et PP 28/2025 | Loi sur le commerce électronique et Décret No. 248/2026/ND-CP |
| Effet commercial | Octroi de licences aux plateformes étrangères et exigences conditionnelles de bureau de représentation | Les plateformes de commande étrangères couvertes établissent des entités locales et s'enregistrent, avec des alternatives spécifiques aux traités |
| Attractivité actuelle de la politique | Moyenne | Faible |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Indonésie reflète les obligations d'octroi de licences, de représentation conditionnelle et de plainte et de transparence, tandis que le cadre opérationnel de juin et la formation de l'équipe du 22 septembre 2026 pour les plateformes étrangères soutiennent l'absence de changement dans les conditions d'exploitation. La note Faible du Vietnam reflète l'exigence d'entité pour les plateformes de commande étrangères couvertes avant l'affichage en langue vietnamienne ou l'utilisation du domaine .vn, ou après avoir atteint le seuil de transaction. Si un traité applicable interdit l'exigence d'entité, les plateformes doivent désigner une entité juridique autorisée au Vietnam, déposer un séquestre auprès d'une banque commerciale ou d'une succursale de banque étrangère sur place, et satisfaire aux conditions de gestion de la plateforme. L'orientation Durcissement du Vietnam reflète la fin, le 30 juin 2027, de la continuation des profils pour les sites web et applications dont les notifications ou enregistrements ont été confirmés avant le 1er juillet 2026.
Étapes de la chaîne de valeur
La comparaison distingue l'intermédiation des commandes, l'intégration logistique et la livraison finale selon le service vendu par chaque fournisseur. En vertu des conditions de Shopee aux Philippines, les frais de transaction et de commission applicables sont déduits des produits d'achat, les frais transfrontaliers étant facturés aux vendeurs situés en dehors des Philippines. Lazada connecte les vendeurs étrangers aux clients d'Asie du Sud-Est via une place de marché soutenue par des services de paiement et de distribution. Janio propose des services d'exécution transfrontalière, de douane et de livraison au dernier kilomètre à Singapour, en Malaisie, en Indonésie, en Thaïlande, au Vietnam et aux Philippines, lui conférant un service à vendre au-delà de l'accès aux places de marché.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Intermédiation des commandes sur les places de marché | Opérateurs de places de marché tels que Shopee et Lazada | Frais de transaction sur les places de marché aux Philippines et commissions applicables | Frais de plateforme et de livraison distincts | Établir la base combinée des frais et de l'expédition avant la mise en vente |
| Intégration logistique et exécution | Prestataires d'exécution tels que Janio et Ninja Van | Frais de service d'exécution, de gestion douanière et de logistique | Risque de lacunes dans les données d'expédition entre les segments de transport | Maintenir un enregistrement partagé des commandes et des expéditions |
| Livraison finale | Prestataires de livraison au dernier kilomètre tels que Janio et Ninja Van | Frais de service de livraison | Exposition aux remises infructueuses au destinataire | Confirmer les détails de livraison avant l'expédition finale |
| Source: Mordor Intelligence | ||||
Pour les livraisons aux Philippines, les conditions de Shopee confient la livraison au prestataire logistique sélectionné, tandis que Shopee agit en tant qu'intermédiaire et que les acheteurs et les vendeurs supportent les frais d'expédition. Ninja Van propose des services d'expédition transfrontalière pour le commerce électronique depuis la Malaisie, ainsi que des services d'exécution et d'entreposage. Janio regroupe les services d'exécution, de douane par pays, de paiement à la livraison et de livraison au dernier kilomètre pour les vendeurs sur les places de marché dans le cadre d'un accord de niveau de service unique. La valeur de l'intégrateur réside dans la vente d'une obligation définie couvrant la douane et la livraison finale, donnant aux marchands un seul interlocuteur responsable de ce service combiné.
Paysage concurrentiel
Concentration du Marché
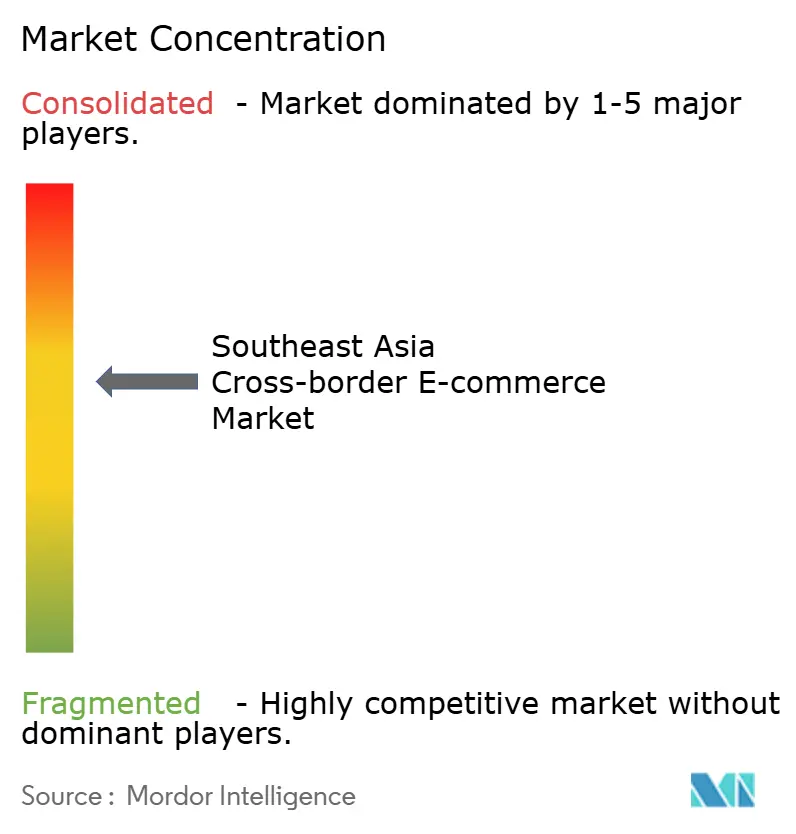
La concurrence est centre sur les écosystèmes de places de marché établis, notamment Shopee (Sea Ltd) et Lazada Group (Alibaba). Shopee a rapporté une valeur brute de marchandises mondiale de 127,4 milliards USD en 2025, en hausse de 26,8 % en glissement annuel.[3] L'activité transfrontalière de Lazada amène des marques et des vendeurs d'origines incluant la Chine, la RAS de Hong Kong, la Corée, le Japon, les États-Unis et l'Europe vers les clients d'Asie du Sud-Est. Tokopedia (TikTok) a été identifié comme une place de marché indonésienne établie dans la description de juin 2025 de TikTok d'un centre vendeur intégré pour Tokopedia et TikTok Shop. Le secteur combine l'écosystème de place de marché de Shopee, l'activité transfrontalière multi-origines de Lazada et la base indonésienne de Tokopedia, faisant de la couverture géographique une distinction concrète parmi les choix de plateforme des vendeurs.
La question stratégique pratique est de savoir comment un vendeur domestique peut entrer dans une autre destination via la relation de plateforme qu'il utilise déjà. Le 13 octobre 2025, Shopee Malaisie a annoncé son package de croissance Rai Lokal pour les micro, petites et moyennes entreprises. L'annonce décrivait sa Plateforme Internationale et son Programme Direct comme des initiatives complémentaires permettant à ces vendeurs d'atteindre Singapour, la Thaïlande et les Philippines via la logistique et les paiements de Shopee. Un challenger doit offrir une voie crédible de l'inscription du marchand à la mise en vente à l'étranger pour gagner les exportateurs qui utilisent déjà une plateforme régionale.
Bukalapak a annoncé qu'il mettrait fin progressivement aux ventes sur sa place de marché de biens physiques de janvier à février 2025 pour se concentrer sur les produits et services virtuels. La Haute Cour de Singapour a ordonné la liquidation de Qoo10 Pte Ltd et nommé des liquidateurs le 11 novembre 2024, et un avis de liquidateur de janvier 2025 l'a identifié comme étant en liquidation. Le cadre indonésien, en vigueur depuis le 8 juin 2026, fixe des seuils annuels de représentation pour les plateformes étrangères à 1 000 consommateurs, 1 000 colis ou 1 % des utilisateurs d'internet domestiques. Les plateformes évaluées par une équipe formée par le ministre comme atteignant l'un de ces seuils doivent désigner un bureau de représentation détenant la licence commerciale SIUP3A. La sortie annoncée de Bukalapak des biens physiques et le statut de liquidation de Qoo10 Pte Ltd en janvier 2025 font de la continuité du service un enjeu de sélection de canal pour les vendeurs indonésiens, parallèlement à l'obligation pour les opérateurs étrangers éligibles de désigner un bureau de représentation détenant le SIUP3A.
Leaders du secteur du commerce électronique transfrontalier en Asie du Sud-Est
-
Shopee (Sea Ltd)
-
Lazada Group (Alibaba)
-
Tokopedia (TikTok)
-
Bukalapak
-
Qoo10 Pte Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du commerce électronique transfrontalier en Asie du Sud-Est Entreprises couvertes dans ce rapport
- Shopee (Sea Ltd)
- Lazada Group (Alibaba)
- Tokopedia (TikTok)
- Bukalapak
- Qoo10 Pte Ltd
- JD.com Inc (JD.ID)
- eBay Inc
- AliExpress
- Shopify Inc
- Blibli (PT Global Digital Niaga)
- Tiki Corp
- Zalora (Global Fashion Group)
- Carousell Pte Ltd
- Sendo Joint Stock Co
- SHEIN
- Temu (PDD Holdings)
- ezbuy (LightInTheBox)
- Wish (Qoo10 Pte Ltd)
- Global-e Online Ltd
Lire l’analyse des entreprises de commerce électronique transfrontalier en asie du sud-est
Principales opportunités pour les acteurs du marché
Les opportunités comparent 3 stratégies de merchandising pour les vendeurs étrangers desservant les acheteurs vietnamiens dans le cadre du nouveau dispositif de gouvernance des plateformes. La loi, en vigueur depuis le 1er juillet 2026, exige que les propriétaires de plateformes intermédiaires vérifient les identités des vendeurs avant les ventes, en utilisant des documents légaux pour les vendeurs étrangers. Les plateformes doivent également examiner les annonces générées par les vendeurs avant leur affichage pour prévenir les ventes illégales, les contrefaçons, les violations de propriété intellectuelle, les marchandises de contrebande et les marchandises d'origine inconnue. Les stratégies proposées ciblent les acheteurs vietnamiens de produits de beauté, d'habillement et d'électronique à la recherche de vendeurs identifiables et de marchandises importées traçables, donnant aux marchands étrangers une raison de prioriser les assortiments qu'ils peuvent documenter pour l'examen de la plateforme.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Entrée de marques de beauté documentées | Vérification du vendeur étranger avant la première vente | Acheteurs vietnamiens de produits de beauté et de soins personnels | Préparer les documents d'identité légale pour l'intégration sur la plateforme | La vérification doit précéder la vente | Marques de beauté étrangères capables de documenter leur identité légale |
| Assortiments de vêtements de marque authentiques | Contrôle préalable à l'affichage des contrefaçons et des droits | Acheteurs de mode et d'habillement importés au Vietnam | Soutenir les offres de marque avec des droits traçables | Risque de contrefaçon ou de violation de propriété intellectuelle lors de l'examen des annonces | Marques d'habillement détentrices de droits et distributeurs agréés |
| Offres d'électronique avec origine documentée | Contrôle des marchandises de contrebande ou d'origine inconnue | Acheteurs vietnamiens d'électronique grand public | Constituer des assortiments importés avec une origine documentée | Ambiguïté d'origine lors de l'examen des annonces | Exportateurs d'électronique avec une chaîne d'approvisionnement traçable |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est d'offrir à ces acheteurs une gamme importée documentée pouvant entrer dans le processus d'admission des vendeurs et d'examen des annonces dans le cadre du dispositif de juillet 2026. La plateforme est propriétaire des contrôles statutaires, tandis que les marchands peuvent améliorer la qualité des informations d'identité, de droits et d'origine derrière leurs marchandises. Lorsqu'un exportateur doit choisir entre l'étendue des produits et la traçabilité, un assortiment initial documenté offre un moyen pratique de répondre aux contrôles d'admission et d'examen des annonces avant d'élargir la gamme.
Développements industriels récents dans Marché du commerce électronique transfrontalier en Asie du Sud-Est
- Juillet 2026 : La loi vietnamienne sur le commerce électronique et le Décret d'application No. 248/2026/ND-CP sont entrés en vigueur le 1er juillet, couvrant les activités de commerce électronique y compris le commerce transfrontalier.
- Juin 2026 : Lazada a annoncé des frais d'expédition de retour pour ses sites transfrontaliers en Asie du Sud-Est avec une date de début annoncée au 2 juillet. Les commandes éligibles nécessitaient une réception confirmée, un retour et un remboursement initiés, un retour physique à l'entrepôt d'inspection de Lazada ou au marchand, et l'approbation de la plateforme. Les retours pour changement d'avis étaient exemptés, avec des remboursements de frais disponibles si la vérification établissait que le marchand n'était pas en faute.
- Juin 2026 : Le Ministère du Commerce indonésien a promulgué le Permendag No. 19/2026 le 8 juin, remplaçant le règlement de 2023 sur le commerce via les systèmes électroniques.
Marché du commerce électronique transfrontalier en Asie du Sud-Est Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du commerce électronique transfrontalier en Asie du Sud-Est mesure la valeur annuelle des biens physiques achetés en ligne par des entreprises ou des consommateurs auprès de vendeurs basés en dehors du pays d'Asie du Sud-Est de l'acheteur, avec des commandes franchissant une frontière douanière avant la livraison. Il couvre les achats effectués via des places de marché en ligne, des boutiques en ligne de vendeurs et le commerce social.
Exclusions du périmètre : Les services et téléchargements numériques uniquement, les commandes de commerce électronique domestique, les mouvements de fret en gros non acheminés en tant que colis de commerce électronique, et les services de logistique, de paiement ou d'exécution vendus séparément sont exclus.
Aperçu de la segmentation
- Par modèle commercial
- B2C
- B2B
- Par catégorie de produits
- Mode et habillement
- Électronique grand public
- Appareils électroménagers
- Mobilier
- Beauté et soins personnels
- Jouets, alimentation et autres
- Autres
- Par canal de vente
- Places de marché en ligne
- Vente directe au consommateur (boutiques en ligne)
- Commerce social (en direct, par messagerie)
- Par pays
- Indonésie
- Thaïlande
- Vietnam
- Philippines
- Malaisie
- Singapour
- Reste de l'Asie du Sud-Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'analyste utilise des sources telles que les prévisions régionales pour l'Asie du Sud-Est de l'Administration du commerce international des États-Unis pour le contexte du marché national et le comportement des canaux, la recherche e-Conomy SEA résumée par Google pour les indicateurs régionaux du commerce numérique, l'étude de Citi sur les acheteurs transfrontaliers pour les obstacles à l'achat et les préférences de paiement, et le rapport régional sur le commerce électronique de DBS pour les ventes sectorielles et les conditions nationales. Ces sources fournissent le contexte national, le comportement des canaux, les obstacles à l'achat et les préférences de paiement qui informent l'allocation par segment et par pays.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs et la presse commerciale régionale réputée peuvent clarifier l'activité des plateformes, l'entrée sur le marché, les canaux de commande et les arrangements d'exécution, avec des recoupements par rapport aux informations commerciales et réglementaires publiques. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens structurés et les enquêtes peuvent inclure des vendeurs en ligne d'Asie du Sud-Est, des places de marché, des prestataires logistiques, des entreprises de paiement et des spécialistes du commerce, notamment des responsables commerciaux, opérationnels, douaniers et de recherche. Les questions testent les preuves secondaires sur les limites des transactions, les emplacements des acheteurs et des vendeurs, les canaux, le mix de produits, les routes de livraison et les différences entre pays de destination. Lorsque les preuves sont incomplètes ou contradictoires, les analystes documentent l'écart, comparent des types de sources indépendants et utilisent les explications des répondants pour évaluer si les signaux disponibles correspondent à la définition du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Une estimation descendante fixe la valeur annuelle des achats transfrontaliers en ligne de biens physiques éligibles livrés à travers les frontières douanières d'Asie du Sud-Est, puis répartit ce total entre le modèle commercial, la catégorie de produits, le canal de vente et le pays de destination en utilisant les preuves disponibles pour chaque vue. Les indicateurs pertinents comprennent les ventes régionales de commerce électronique et le GMV comme contexte, l'incidence des acheteurs transfrontaliers et les dépenses issues des enquêtes, l'activité de commandes ou de vendeurs transfrontaliers sur les plateformes, les conditions douanières et tarifaires, et les signaux d'achat en ligne et de logistique au niveau national. Ces indicateurs testent l'échelle du marché, la direction de la croissance et la distribution entre les pays et les segments. Les analystes peuvent appliquer une régression multivariée lorsque des indicateurs historiques comparables soutiennent des relations avec la croissance du marché, puis utiliser une analyse de scénarios pour refléter les changements de politique, de paiement et d'exécution spécifiques à chaque pays. Les observations manquantes sont comblées par la série régionale ou nationale la plus proche disponible et vérifiées par rapport à la limite de transaction définie. Des vérifications ascendantes sélectives peuvent comparer l'activité de commandes ou de plateformes de vendeurs échantillonnés et les valeurs de transaction représentatives avec la vue descendante, tandis que les lacunes de couverture sont enregistrées et délimitées à l'aide de preuves publiques indépendantes. Les experts primaires peuvent examiner si les indicateurs choisis, les parts nationales et les directions de prévision reflètent les conditions actuelles de vente et de livraison, les différences non résolues étant renvoyées pour clarification avant la finalisation des estimations.
Cycle de validation des données et de mise à jour
Les analystes triangulent les totaux du marché et les parts de segments entre des recherches publiques indépendantes, des divulgations d'entreprises, des indicateurs commerciaux et des preuves primaires, tout en vérifiant que chaque donnée mesure la même commande de marchandises, la même géographie et la même année. Les écarts, valeurs aberrantes, doubles comptages et mouvements de parts brusques sont examinés par rapport aux définitions des sources et aux développements nationaux, documentés et examinés par un autre analyste avant validation. Un nouveau contact est déclenché lorsqu'un entretien entre en conflit avec une source importante ou laisse une question de limite de marché non résolue. Les preuves et les prévisions sont actualisées annuellement, révisées entre les cycles après des événements réglementaires ou commerciaux importants, et vérifiées lors d'un passage préalable à la livraison.
Taille du marché du commerce électronique transfrontalier en Asie du Sud-Est de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du commerce électronique transfrontalier en Asie du Sud-Est mesure la valeur annuelle des biens physiques achetés en ligne par des entreprises ou des consommateurs auprès de vendeurs basés en dehors du pays d'Asie du Sud-Est de l'acheteur, avec des commandes franchissant une frontière douanière avant la livraison.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs pertinents comprennent les ventes régionales de commerce électronique et le GMV comme contexte, l'incidence des acheteurs transfrontaliers et les dépenses issues des enquêtes, l'activité de commandes ou de vendeurs transfrontaliers sur les plateformes, les conditions douanières et tarifaires, et les signaux d'achat en ligne et de logistique au niveau national.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 55,9 milliards USD (2027) | |
| Cabinet de conseil mondial A | 45,39 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 18,8 % à la valeur 2027 de ce rapport de 55,9 milliards USD, 2 ans plus tard. Son estimation de 2025 est inférieure au chiffre 2027 du rapport, ce qui est cohérent avec l'année de mesure antérieure. La page décrit le commerce de détail transfrontalier en ligne de biens de consommation, tandis que ce rapport comptabilise spécifiquement les biens physiques franchissant une frontière douanière. |
| Cabinet de conseil mondial B | 49,7 milliards USD (2022) | À sa base de 2022, cette estimation est inférieure de 11,1 % à la valeur 2027 de ce rapport de 55,9 milliards USD, 5 ans plus tard. L'observation plus ancienne de la valeur des transactions de 2022 peut être inférieure car les ventes en ligne transfrontalières de marchandises régionales se développent au fil du temps. L'aperçu cité ne détaille pas davantage la couverture des produits ou des canaux. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segments entre des recherches publiques indépendantes, des divulgations d'entreprises, des indicateurs commerciaux et des preuves primaires, tout en vérifiant que chaque donnée mesure la même commande de marchandises, la même géographie et la même année.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché du commerce électronique transfrontalier en Asie du Sud-Est ?
La taille était de 50,37 milliards USD en 2026 et est estimée à 55,9 milliards USD en 2027, pour atteindre 92,43 milliards USD d'ici 2032. Le CAGR prévu est de 10,58 % durant la période 2027-2032.
Qu'est-ce qui soutient la demande en Asie du Sud-Est pour les marchandises vendues en ligne depuis l'étranger ?
La vente par vidéo et les préférences tarifaires éligibles soutiennent les perspectives. TikTok Shop Commerce électronique transfrontalier en Asie du Sud-Est a rapporté un GMV généré par les courtes vidéos en hausse de 257 % en glissement annuel lors du Double 12 en 2025.
Quel modèle commercial domine les ventes de marchandises en ligne transfrontalières en Asie du Sud-Est ?
Le B2C a dominé avec une part de 78,5 % en 2026 et devrait croître à un CAGR de 11,12 % durant la période 2027-2032.
Quelles entreprises sont au cœur de la concurrence dans le commerce de détail transfrontalier en Asie du Sud-Est ?
Shopee (Sea Ltd) et Lazada Group (Alibaba) offrent des voies de plateforme établies. Tokopedia (TikTok) a été identifié comme une place de marché indonésienne établie dans la description du centre vendeur de TikTok en juin 2025.
Quels défis affectent les vendeurs de marchandises étrangers desservant les acheteurs d'Asie du Sud-Est ?
Les différences fiscales et l'exposition aux frais d'expédition de retour peuvent contraindre les marges. En Malaisie, l'exemption de minimis pour les coursiers aériens éligibles dépend de la valeur coût, assurance et fret, tandis que les importations routières ne sont pas éligibles.
Quel pays domine le commerce électronique transfrontalier de marchandises en Asie du Sud-Est ?
L'Indonésie a dominé avec une part de 34,12 % en 2026. Le Vietnam est la géographie à la croissance la plus rapide, avec un CAGR projeté de 10,9 % durant la période 2027-2032.