
Taille et part du marché de la logistique du commerce électronique en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.65 Milliards de dollars |
| Taille du Marché (2026) | 7.25 Milliards de dollars |
| Taille du Marché (2031) | 11.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.98 % |
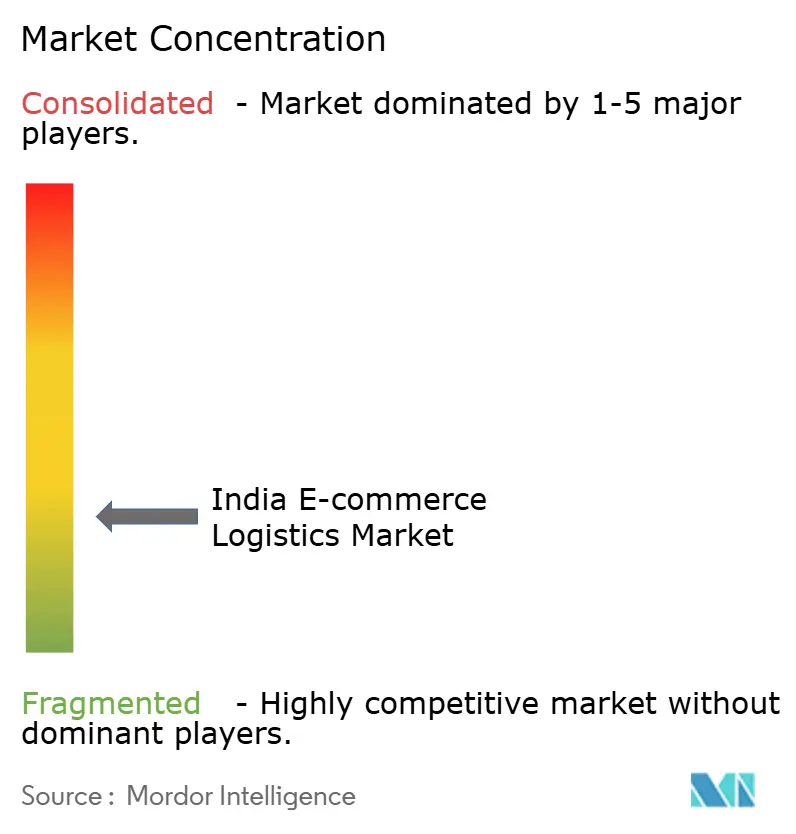
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique du commerce électronique en Inde par Mordor Intelligence
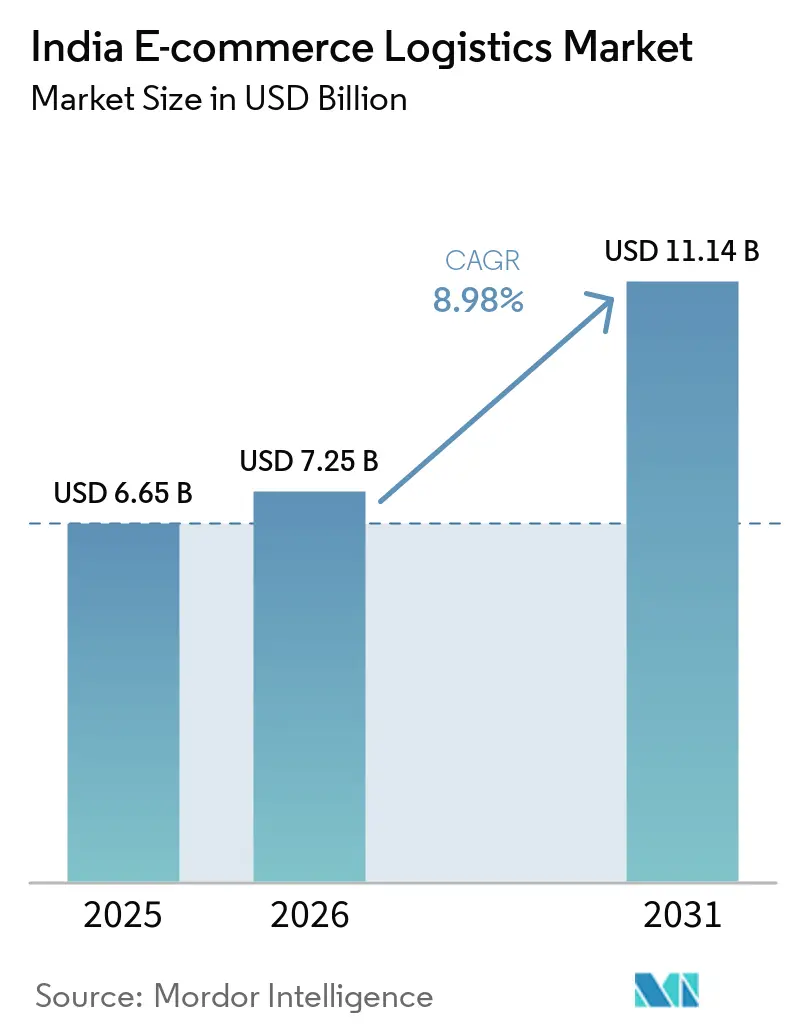
La taille du marché de la logistique du commerce électronique en Inde était évaluée à 6,65 milliards USD en 2025 et devrait croître de 7,25 milliards USD en 2026 pour atteindre 11,14 milliards USD d'ici 2031, à un TCAC de 8,98 % au cours de la période de prévision (2026-2031).
La trajectoire attendue reflète le passage de l'Inde d'une distribution conventionnelle à des écosystèmes d'exécution des commandes reposant sur la technologie, au service d'une base de consommateurs numériques toujours plus large. Les services à valeur ajoutée, l'infrastructure du commerce rapide et les corridors express ferroviaires reconfigurent les paramètres concurrentiels, tandis que les programmes gouvernementaux tels que PM Gati Shakti et le Couloir de fret dédié continuent de réduire les barrières structurelles aux coûts. Le Réseau ouvert pour le commerce numérique (ONDC) ouvre des capacités aux petits prestataires logistiques, réduit la dépendance aux plateformes et élève les attentes en matière de qualité de service. La dynamique de consolidation est manifeste, les acteurs d'envergure intégrant le tri automatisé, l'analyse prédictive et des flottes durables pour protéger les marges et approfondir la couverture régionale.
Principaux enseignements du rapport
- Par service, le transport a représenté 71,42 % de la part du marché de la logistique e-commerce en Inde en 2025, et les services à valeur ajoutée devraient progresser à un CAGR de 9,11 % jusqu'en 2031.
- Par modèle commercial, le segment B2C a capté 62,58 % de la taille du marché de la logistique e-commerce en Inde en 2025 et affiche la croissance la plus rapide à un CAGR de 9,42 % jusqu'en 2031.
- Par destination, les livraisons nationales ont représenté 90,35 % de la taille du marché de la logistique e-commerce en Inde en 2025 ; la logistique transfrontalière devrait progresser à un CAGR de 9,69 % entre 2026 et 2031.
- Par vitesse de livraison, la livraison standard a représenté 50,62 % de la part du marché de la logistique e-commerce en Inde en 2025 ; les services le jour même devraient croître à un CAGR de 9,09 % jusqu'en 2031.
- Par catégorie de produits, la mode & le style de vie ont détenu 25,58 % de la taille du marché de la logistique e-commerce en Inde en 2025 et progressent à un CAGR de 9,41 % jusqu'en 2031.
- Par niveau de ville, les villes de niveau 3 et inférieures ont représenté 40,48 % du marché de la logistique e-commerce en Inde en 2025, soulignant la réussite de la pénétration numérique en dehors des zones métropolitaines.
- Par région, le Nord a dominé avec une part de 21,78 % en 2025 ; l'Ouest devrait afficher un CAGR de 9,58 % durant 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intégration des PME/TPE via l'ONDC | +1.8% | National, avec des gains précoces dans les villes de niveaux 2 et 3 | Moyen terme (2 à 4 ans) |
| Prolifération des marques D2C | +1.5% | Centres urbains se développant vers les marchés semi-urbains | Court terme (≤ 2 ans) |
| Essor du commerce rapide et de la livraison le jour même | +2.1% | Grandes métropoles avec extension vers les villes de niveau 2 | Court terme (≤ 2 ans) |
| Omniprésence de l'UPI et des paiements numériques | +1.2% | National, accéléré dans les zones rurales | Long terme (≥ 4 ans) |
| Corridors de fret express ferroviaires | +0.9% | Corridors occidental et oriental principalement | Long terme (≥ 4 ans) |
| Croissance des plateformes de commerce social | +1.4% | National, plus fort dans les marchés en langues régionales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des PME/TPE via l'ONDC
L'ONDC supprime les silos de plateformes, permettant aux entreprises logistiques de servir plusieurs écosystèmes de vendeurs via des API standardisées qui réduisent les coûts d'intégration et améliorent l'utilisation des actifs. Ce modèle bénéficie particulièrement aux marchés de niveaux 2 et 3 où la portée du commerce électronique traditionnel était limitée, stimulant de nouveaux canaux de revenus tout en obligeant les acteurs établis à se différencier sur la transparence et la qualité de service. Les volumes de transactions sur l'ONDC ont augmenté à l'échelle nationale, confirmant son rôle dans la démocratisation de l'accès à la logistique[1].
Prolifération des marques D2C
Les marques en vente directe aux consommateurs exigent une gestion intégrée des stocks, un emballage personnalisé et des retours agiles, poussant les prestataires à investir dans l'automatisation et l'analyse prédictive. La prolifération des références (SKU) combinée aux pics saisonniers accroît la complexité, mais la prime accordée à l'expérience client permet d'obtenir des marges plus élevées grâce à des services à valeur ajoutée spécialisés. Cette tendance renforce l'adoption de systèmes de gestion d'entrepôts qui synchronisent l'exécution des commandes multi-nœuds et soutiennent une tarification différenciée.
Essor du commerce rapide et de la livraison le jour même
L'exécution des commandes hyperlocale est passée du statut de nouveauté à celui d'attente de base dans les zones métropolitaines. Les magasins fantômes et les centres de micro-exécution des commandes positionnés à 3-5 kilomètres des ensembles résidentiels nécessitent des investissements immobiliers capitalistiques et des logiciels de routage sophistiqués. Les grands acteurs tirent parti de leur accès aux financements, tandis que les spécialistes hyperlocaux de niche captent une croissance spécifique à certaines catégories dans l'alimentation, l'électronique et la mode. Le tri automatisé et l'optimisation des itinéraires guidée par l'IA maintiennent les niveaux de service malgré la hausse des volumes de commandes[2].
Omniprésence de l'UPI et des paiements numériques
L'Interface de paiements unifiée (UPI) réduit les frictions liées au paiement à la livraison, améliorant les cycles de fonds de roulement et les taux de réussite des livraisons. Les volumes d'UPI ont dépassé 20 milliards de transactions en août 2025, le commerce électronique représentant une part croissante[3]. Les règlements en temps réel permettent aux petits prestataires logistiques de répondre aux normes des grandes entreprises, et les services financiers intégrés génèrent de nouveaux flux de revenus.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Infrastructure routière et d'entreposage rural sous-optimale | -1.4% | Zones rurales et semi-urbaines, États de l'Est | Long terme (≥ 4 ans) |
| Taux élevé de retours de produits et de paiement à la livraison | -0.8% | National, plus prononcé dans les villes de niveaux 2 et 3 | Moyen terme (2 à 4 ans) |
| Projet de réglementation du commerce électronique et coûts de localisation des données | -0.6% | National, impact plus élevé sur les opérations transfrontalières | Moyen terme (2 à 4 ans) |
| Conformité ESG et décarbonisation plus strictes | -0.4% | Centres urbains et corridors industriels | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructure routière et d'entreposage rural sous-optimale
Les lacunes en matière de connectivité augmentent les coûts par expédition et allongent les délais de livraison dans les marchés ruraux. Les pénuries d'entrepôts restreignent les catégories de produits sensibles à la température et les produits volumineux, limitant la variété des références (SKU). Les initiatives gouvernementales en matière de routes continuent de réduire cet écart, mais le développement des infrastructures reste en retard par rapport à la demande du commerce électronique[4]. Les complexités de la logistique inverse augmentent encore les coûts là où les options de transport restent limitées.
Taux élevé de retours de produits et de paiement à la livraison
Des niveaux élevés de retours à l'origine gonflent les dépenses de logistique inverse, et les commandes en paiement à la livraison intensifient le risque de recouvrement des paiements. Les catégories de mode génèrent les taux de retours les plus élevés, nécessitant des contrôles qualité pilotés par l'IA et des centres de traitement spécialisés. Les petits prestataires subissent une pression sur leur fonds de roulement en raison de multiples tentatives de livraison et de règlements retardés, rendant les investissements technologiques essentiels pour la protection des marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
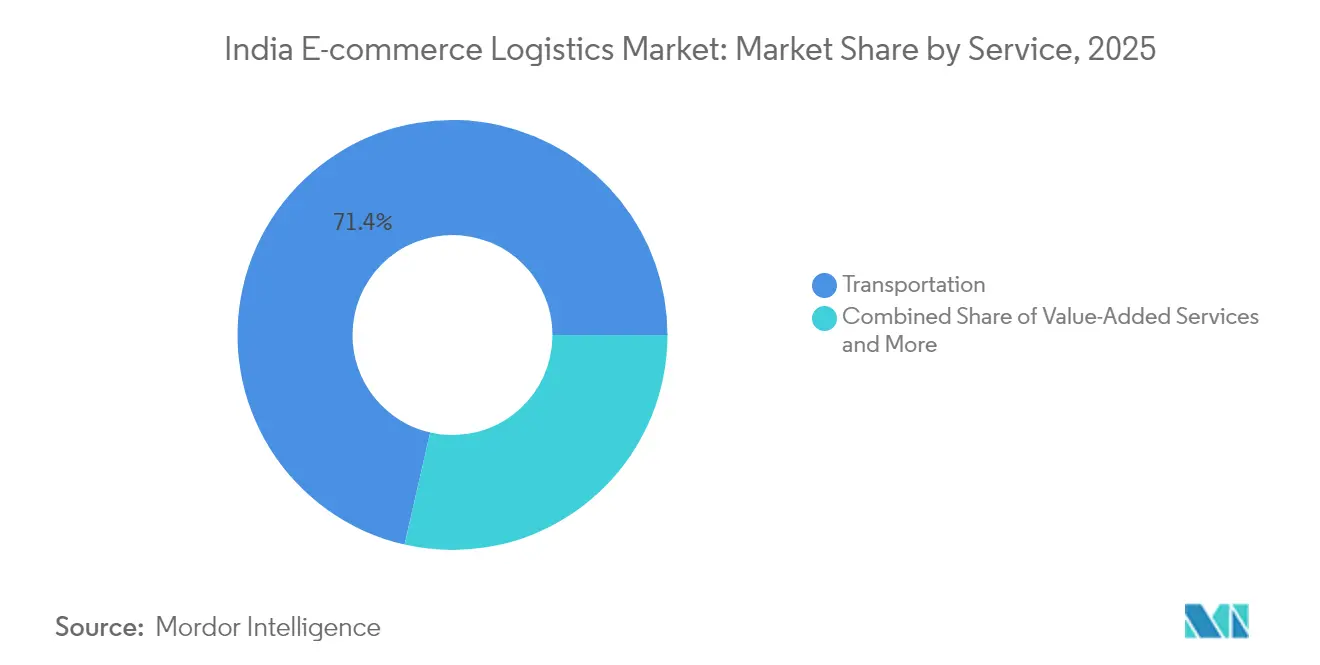
les services à valeur ajoutée captent une demande premiumLe transport a généré 71,42 % de la part du marché de la logistique e-commerce en Inde en 2025, et le CAGR du segment des services à valeur ajoutée s'établit à 9,11 % jusqu'en 2031. Les prestataires proposant un emballage personnalisé, du kitting et de l'inspection bénéficient d'un fort pouvoir de fixation des prix. Le transport fait face à une marchandisation, mais le transport routier constitue toujours l'épine dorsale volumique du marché de la logistique e-commerce en Inde. Les améliorations ferroviaires raccourcissent les délais de transit pour les expéditions en vrac, et le fret aérien reste essentiel pour les colis transfrontaliers sensibles au temps.
L'automatisation pilotée par la technologie dans l'entreposage réduit les taux d'erreur et soutient la montée en charge, tandis que le contrôle qualité basé sur l'IA permet aux prestataires de se développer sans escalade proportionnelle des coûts. Ces capacités soutiennent les stratégies de fidélisation des clients et créent des barrières concurrentielles.

Par modèle commercial :
le B2C reste le centre de gravitéLe segment B2C a contribué à hauteur de 62,58 % à la taille du marché de la logistique e-commerce en Inde en 2025 et devrait enregistrer la croissance la plus rapide, à un CAGR de 9,42 % entre 2026 et 2031, tout en continuant à établir des références en matière de niveau de service. Le corridor C2C, porté par l'activité du commerce social, progresse à un CAGR de 6,42 % (2026-2031) et exige un suivi professionnel, une assurance et un soutien aux entrepreneurs individuels. Les expéditions B2B offrent une stabilité mais génèrent de moindres opportunités de différenciation technologique.
La croissance du B2C s'aligne sur les attentes croissantes en matière de commerce rapide et l'adoption généralisée des smartphones, obligeant les prestataires à affiner les réseaux de dernier kilomètre et les outils de communication avec les clients. L'expansion du commerce social amplifie le besoin de solutions de micro-fulfillment évolutives répondant aux exigences individualisées des vendeurs.
Par destination :
dominance nationale avec un potentiel transfrontalierLes livraisons nationales ont dominé avec 90,35 % de la taille du marché de la logistique e-commerce en Inde en 2025, reflétant la vaste consommation intérieure de l'Inde. Les services transfrontaliers, bien que plus modestes, progressent à un CAGR de 9,69 % jusqu'en 2031, les exportateurs tirant parti de la numérisation des douanes dans le cadre du Système national à guichet unique.
La conformité à la taxe unifiée sur les biens et services soutient la distribution à l'échelle nationale, et les nouveaux corridors économiques raccourcissent le transit intérieur. Pour les vendeurs internationaux, le courtage en douane spécialisé et les solutions multimodales permettent une tarification premium et érigent des barrières à l'entrée.
Par vitesse de livraison :
la livraison standard conserve le leadership en matière de coûtsLa livraison standard a contrôlé 50,62 % du marché de la logistique e-commerce en Inde en 2025. L'acheminement consolidé maintient le coût unitaire le plus bas, séduisant les consommateurs sensibles aux prix. La livraison le jour même, bien que de niche, progresse à un CAGR de 9,09 % (2026-2031), les acheteurs métropolitains aisés payant pour la commodité.
La livraison le lendemain occupe le terrain intermédiaire, tandis que la catégorie « Autres » à plus de 5 jours absorbe le trafic en vrac non urgent par voie ferroviaire et maritime. Les algorithmes d'optimisation des itinéraires contribuent à raccourcir les délais sans augmentation linéaire des coûts, poussant le marché vers des normes plus rapides sans compromettre la rentabilité.
Par catégorie de produits :
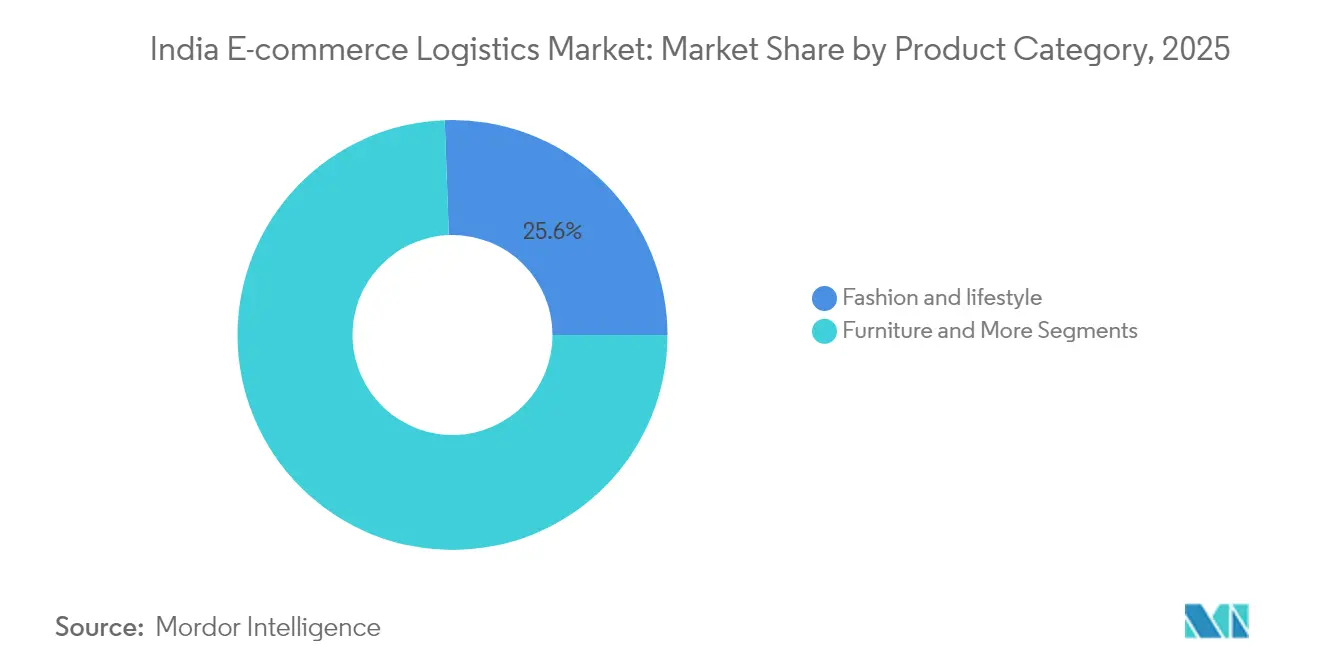
la mode stimule l'innovation de serviceLa mode & le style de vie ont conservé une part de 25,58 % de la taille du marché de la logistique e-commerce en Inde en 2025 et mènent la croissance à un CAGR de 9,41 % (2026-2031). Les taux de retour élevés imposent des investissements dans les installations de logistique inverse et les moteurs de recommandation basés sur l'IA. La logistique électronique exige des niveaux d'assurance et de sécurité plus élevés, tandis que les produits alimentaires & les boissons s'appuient sur des actifs de chaîne du froid que peu de concurrents peuvent égaler.
Les soins personnels bénéficient d'une demande prévisible et de retours plus faibles, soutenant une planification efficace des capacités. Le mobilier nécessite une manutention de marchandises volumineuses et des options d'assemblage, ouvrant une autre voie de spécialisation.
Par niveau de ville :
la pénétration des villes de niveau 3 remodèle la conception du réseauLes villes de niveau 3 et inférieures ont représenté 40,48 % du marché de la logistique du commerce électronique en Inde en 2025, portées par les interfaces en langues vernaculaires et la connectivité à données abordables. Les extensions de type hub-and-spoke, les partenariats avec des entrepreneurs locaux et les points de retrait alternatifs permettent une portée rentable malgré une densité d'expéditions plus faible. Les volumes des villes de niveau 1 restent élevés mais font face à une saturation, tandis que le niveau 2 équilibre le potentiel de croissance et l'état de préparation des infrastructures.
Analyse géographique
Le Nord a conservé 21,78 % du marché de la logistique e-commerce en Inde en 2025, bénéficiant de clusters manufacturiers établis et de corridors multimodaux. Delhi NCR joue le rôle de passerelle centrale, et les parcs logistiques multimodaux nouvellement approuvés renforcent le débit. Les sections du corridor de fret dédié occidental réduisent déjà les délais de transit et augmentent les capacités.
L'Ouest est la région à la croissance la plus rapide avec un CAGR de 9,58 % (2026-2031), tirant parti de la base de consommateurs diversifiée du Maharashtra et de l'orientation export centrée sur les ports du Gujarat. Les solutions intégrées mer-terre soutiennent les flux de colis internationaux, et les zones économiques spéciales ajoutent une demande industrielle.
Paysage réglementaire
La logistique du e-commerce en Inde fonctionne sous une conformité multi-agences couvrant les taxes indirectes, les douanes et les normes produits. Les factures électroniques GST (e-way bills) sous-tendent les mouvements nationaux, tandis que les processus liés à la DGFT régissent la documentation d'exportation. Une mise à jour notable de 2026 pour les flux de colis transfrontaliers a été la circulaire CBIC 17/2026-Customs (31 mars 2026), qui a supprimé le plafond de valeur de consignation de 10 lakh INR sur les exportations par messagerie, élargissant le mix de colis d'exportation adressable pour les réseaux express et de messagerie.
Pour les prestataires de services gérant des transactions transfrontalières et une logistique liée aux plateformes, les clarifications fiscales et des règles d'approvisionnement affectent également la structuration des contrats et la facturation. La loi de finances 2026 (Finance Act 2026) a traité certains aspects des litiges relatifs au lieu de prestation des services intermédiaires dans le cadre de l'IGST. Par ailleurs, un mécanisme de dédouanement à guichet unique pour les catégories réglementées (aliments, médicaments, produits animaux), opérationnel depuis avril 2026, accroît les exigences de conformité de bout en bout pour les vendeurs de e-commerce et leurs partenaires logistiques. Les normes BIS obligatoires dans certaines catégories de produits (par exemple, l'électronique et les jouets) et les discussions en cours sur la localisation des données et les projets de règles pour le e-commerce continuent de façonner la manière dont les entreprises de logistique conçoivent leurs flux de travail KYC, de traçabilité et de documentation.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique du e-commerce en Inde va de l'intégration des vendeurs et de la saisie des commandes (places de marché, marques D2C et vendeurs liés à l'ONDC) au stockage entrant et à l'exécution des commandes, puis au transport longue distance (dominé par la route, avec un rôle croissant du rail et de l'air) et à l'exécution du dernier kilomètre, soutenue par les retours et les services à valeur ajoutée. Les intégrateurs nationaux et les entreprises express (par exemple, Delhivery, Blue Dart, XpressBees, Shadowfax et DTDC) sont en concurrence avec des réseaux captifs tels qu'Ekart et Amazon Supply Chain Services, qui vendent de plus en plus des capacités de type 3PL au-delà de leurs propres places de marché. Cela accroît les attentes en matière de promesse de livraison, de suivi et de tarification.
Sur le plan opérationnel, les hubs automatisés, les logiciels d'optimisation des itinéraires et la logistique inverse structurée deviennent des facteurs habilitants essentiels à mesure que les réseaux s'étendent vers les villes de niveau 2/3 et de niveau 3 et inférieur, qui représentaient 40,48 % de la demande du marché en 2025. Les parcs logistiques multimodaux servent de points d'agrégation pour l'entreposage et, le cas échéant, les processus liés aux douanes, réduisant la manutention intermédiaire et améliorant l'économie des liaisons. Sur le plan du transport, l'écosystème du fret ferroviaire évolue vers une conteneurisation plus large et des équipements spécialisés pour le fret traditionnellement géré par la route, complétant le transport routier longue distance pour des trajets longue distance rentables, tandis que le fret express aérien reste important pour les colis urgents.
Paysage concurrentiel
La concurrence sur le marché de la logistique du commerce électronique en Inde reste fragmentée, mais se consolide. Des acquisitions telles que le rachat d'Ecom Express par Delhivery soulignent la tendance à l'intégration à grande échelle et à l'extension du réseau national. Les leaders investissent dans l'optimisation des itinéraires par l'IA, le tri automatisé et la robotique d'entrepôt pour améliorer les indicateurs de coût de service.
Trois strates stratégiques définissent le paysage. Les acteurs nationaux combinent des réseaux étendus et des services complets. Les spécialistes régionaux se concentrent sur la profondeur territoriale ou verticale, proposant souvent la manutention de produits sous température contrôlée ou de marchandises volumineuses. Les start-ups axées sur la technologie capturent les niches hyperlocales et du commerce rapide.
Les variables de durabilité entrent dans les appels d'offres à mesure que la conformité ESG se renforce. Les flottes de véhicules électriques, les hubs alimentés à l'énergie solaire et les tableaux de bord de suivi des émissions de carbone différencient les offres de service et attirent des contrats d'entreprise. Les prestataires disposant du capital pour adopter rapidement les technologies vertes acquièrent un avantage concurrentiel.
Leaders du secteur de la logistique du commerce électronique en Inde
-
Delhivery
-
Ekart Logistics
-
XpressBees
-
Blue Dart Express
-
DTDC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique e-commerce en Inde Entreprises couvertes dans ce rapport
- Delhivery
- Ekart Logistics
- XpressBees
- Blue Dart Express
- DTDC
- TVS Supply Chain Solutions
- FedEx India
- DHL Express India
- Gati-KWE
- Shadowfax
- Mahindra Logistics
- Shiprocket
- Wow Express
- Pickrr
- AAJ Supply Chain Management
- ARK India
- Borzo
- NimbusPost
- Godamwale
- Emiza
Opportunités de marché et perspectives d'avenir
Les colis du e-commerce transfrontalier offrent une voie de monétisation plus claire lorsque les changements de politique et de processus réduisent les frictions. La suppression, par la circulaire CBIC 17/2026-Customs du 31 mars 2026, du plafond de valeur de consignation de 10 lakh INR sur les exportations par messagerie élargit les profils d'expédition réalisables pour les acteurs express. Parallèlement, la numérisation des douanes dans le cadre du National Single Window System permet des dédouanements plus rapides pour les catégories de marchandises réglementées, là où elle est opérationnelle. En parallèle, la réflexion politique autour de l'autorisation des IDE dans le e-commerce basé sur les stocks strictement à des fins d'exportation, avec un entreposage séparé obligatoire, crée un espace vacant pour l'exécution des commandes axée sur l'exportation. Cela inclut le traitement sous douane et à proximité des ports, ainsi que des flux de retours et de remplacement conformes conçus pour les acheteurs internationaux.
Les opportunités nationales sont centrées sur la densification des réseaux et la réduction du coût de service, à mesure que le quick-commerce et la pénétration dans les villes de niveaux inférieurs font grimper les exigences en matière de niveau de service. Les bras logistiques captifs et liés aux places de marché (Amazon Supply Chain Services et Ekart) qui développent des offres de logistique tierce augmentent les options d'approvisionnement pour les marques et les PME. Cette évolution pousse les prestataires indépendants à se différencier par des services à valeur ajoutée, des hubs automatisés et le traitement des retours pour les catégories à fort taux de retour telles que la mode. Les programmes de décarbonation et de réduction des coûts d'exploitation ouvrent également des voies d'approvisionnement et de partenariat dans le dernier kilomètre, soutenues par le plan de Delhivery de déployer 1 500 tricycles électriques Bajaj, qui lie les appels d'offres liés à la durabilité et l'économie unitaire aux transitions de flotte sur les itinéraires urbains denses et de niveau 2/3.
Développements industriels récents dans Marché de la logistique e-commerce en Inde
- Juillet 2026 : DTDC Express Ltd. a lancé le DTDC Bharat One Hub à Rathiwas, Haryana, pour développer son infrastructure logistique dans le nord de l'Inde. Élargit la capacité du réseau national ; renforce la couverture du dernier kilomètre dans le nord de l'Inde. Améliore la portée concurrentielle et les niveaux de service dans une région clé de croissance, soutenant des plans d'expansion de marché plus larges.
- Juin 2026 : Delhivery et Bajaj Auto se sont associés pour déployer 1 500 eCarts Bajaj RIKI pour la livraison du dernier kilomètre, en commençant par 200 unités dans les villes de niveau 2/3. Déploiement d'une flotte électrifiée pour le dernier kilomètre destinée à la logistique du e-commerce. Accélère la stratégie d'électrification et de micro-exécution ; étend la portée vers les villes plus petites.
- Juin 2026 : Flipkart étend son service de quick-commerce Minutes à 1 500 centres de micro-exécution d'ici fin 2026. Renforce la présence en quick-commerce et la vitesse de livraison à travers le réseau. Renforce la différenciation concurrentielle en quick-commerce ; soutient l'économie de la livraison à haute fréquence.
Marché de la logistique e-commerce en Inde Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Pour cette étude, nous définissons la logistique e-commerce en Inde comme les services logistiques payants utilisés pour déplacer, stocker et livrer les commandes en ligne en Inde, depuis l'enlèvement chez le vendeur jusqu'à la livraison au dernier kilomètre, en passant par le transport de ligne, le tri et l'entreposage.
Exclusions du périmètre : Nous excluons les revenus des plateformes non logistiques (tels que les commissions de place de marché ou les frais de paiement) et la valeur des marchandises vendues.
Aperçu de la segmentation
- Par service
- Transport
- Route
- Rail
- Air
- Mer
- Entreposage et exécution des commandes
- Services à valeur ajoutée (étiquetage, emballage, conditionnement en kits)
- Transport
- Par modèle commercial
- B2C
- B2B
- C2C
- Par destination
- National
- Transfrontalier (international)
- Par vitesse de livraison
- Livraison le jour même (moins de 24 h)
- Livraison le lendemain (24-48 h)
- Livraison standard (3 à 5 jours)
- Autres (plus de 5 jours)
- Par catégorie de produits
- Aliments et boissons
- Soins personnels et ménagers
- Mode et style de vie (accessoires, habillement, chaussures)
- Mobilier
- Électronique grand public et électroménager
- Autres produits
- Par niveau de ville
- Niveau 1
- Niveau 2
- Niveau 3 et inférieur
- Par région (Inde)
- Nord
- Sud
- Est
- Ouest
- Centre
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande de colis et de fret en ligne, puis par son lien avec les dépenses en services logistiques en Inde. Les statistiques publiques et les publications de politique permettent d'ancrer les réalités opérationnelles, notamment les mises à jour du Ministère des transports routiers et des autoroutes, les communications d'India Post, les notes de politique logistique et d'entreposage du DPIIT, et les données commerciales douanières (Direction générale du renseignement commercial et des statistiques) pour la directionnalité transfrontalière.
Pour maintenir le modèle ancré dans la réalité, nous utilisons également des données reflétant l'intensité des colis et la capacité de service, telles que les mises à jour des corridors de l'Autorité nationale des autoroutes de l'Inde, les tendances de débit de fret de l'Autorité des aéroports de l'Inde, et les publications de la Banque de réserve de l'Inde indiquant les évolutions de l'activité de commerce numérique. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse crédible sont utilisés pour valider les ajouts de capacité, les expansions de hubs et les changements de mix de services, complétés par des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que des vérifications au niveau des expéditions d'importation et d'exportation le cas échéant. Les sources documentaires listées ici sont illustratives uniquement, et nous avons consulté de nombreuses autres sources publiques et payantes pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester sous pression ce que les signaux documentaires ne peuvent pas pleinement expliquer, notamment le mix de services au sein de la logistique e-commerce et la logique de tarification par couloir, tranche de poids et vitesse de livraison. Nous avons changé avec des opérateurs, des responsables de prestataires logistiques tiers, des spécialistes de l'entreposage et du fulfillment, et de grands expéditeurs à travers l'Inde afin de corriger les hypothèses sur les volumes, l'utilisation et les suppléments avant de finaliser les chiffres.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux : 12 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 21 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Nous dimensionnons le marché en utilisant une approche descendante et ascendante, où la construction descendante part de l'activité e-commerce en Inde et reconstruit ensuite les dépenses logistiques à l'aide d'une couche de serviceabilité et de tarification. Le bassin de demande est façonné à l'aide d'indicateurs tels que la croissance des commandes et des colis par catégorie, le mix de vitesse de livraison (le jour même par rapport à la livraison standard), la part des flux nationaux par rapport aux flux transfrontaliers, la dispersion par niveau de ville qui modifie la longueur des tronçons, et le coût typique par expédition pour le transport et pour l'entreposage et le fulfillment. Étant donné que l'intensité du fulfillment diffère selon les types de produits, le modèle applique différents jours de stockage, manipulations et taux de retour (logistique inverse) avant que le chiffre d'affaires ne soit calculé.
Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives, notamment des vérifications d'échantillons de prix par expédition par tranche de poids et bande de distance, des vérifications de bon sens sur la capacité et l'utilisation des entrepôts, et des répartitions des revenus des opérateurs entre transport et fulfillment. Lorsque des lacunes de couverture existent dans les vérifications ascendantes, nous utilisons des fourchettes conservatrices que nous affinons ensuite par des appels de suivi et des recoupements avec les ajouts de capacité visibles publiquement.
Pour les prévisions, une analyse de scénarios est appliquée autour des variables qui font le plus souvent varier les revenus logistiques, à savoir le mouvement du prix de vente moyen lié aux coûts de carburant et de transport de ligne, les schémas de remise au dernier kilomètre, les évolutions des taux de retour et le rythme d'adoption de la livraison rapide dans les grandes villes. La trajectoire de prévision finale est alignée sur les vues consensuelles des répondants primaires sur la façon dont les niveaux de service, les structures de suppléments et la densité du réseau sont susceptibles d'évoluer.
Cycle de validation des données et de mise à jour
La validation est effectuée en plusieurs étapes afin que les valeurs aberrantes soient détectées tôt et que les hypothèses ne soient pas reconduites par erreur. Nous comparons les revenus modélisés avec des signaux opérationnels indépendants, tels que les tendances de débit de fret, les ajouts d'entreposage et les mouvements d'expéditions transfrontalières, puis nous examinons les écarts par ligne de service et type de destination.
Avant la validation finale, un autre analyste examine les données d'entrée, le flux de calcul et le caractère raisonnable des prix de vente moyens et de la croissance des volumes. Nous recontactons les sources lorsqu'un écart majeur apparaît. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels qu'une forte variation du carburant, un changement de politique affectant la logistique, ou un changement visible dans le mix de vitesse de livraison. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent une vue actualisée basée sur les données les plus récentes disponibles.
Taille du marché de la logistique e-commerce en Inde selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres publiés pour la logistique e-commerce en Inde ne correspondent pas toujours, car la frontière du marché peut évoluer de manière petite mais significative, et les hypothèses de calendrier peuvent également modifier le chiffre final. Les différences proviennent généralement de ce qui est comptabilisé comme revenu logistique par rapport aux revenus adjacents des plateformes, de la manière dont les tronçons transfrontaliers sont traités, et du fait que la tarification est maintenue à jour avec les évolutions du carburant et des suppléments.
Un facteur clé est le rythme d'actualisation et le calendrier de la devise, car les prix de vente moyens logistiques peuvent évoluer au cours d'une année à mesure que les réseaux se rééquilibrent et que les remises se déplacent entre les couloirs et les niveaux de ville. Lorsque les mises à jour des prix de vente moyens sont alignées sur les signaux de tarification récents, puis validées avec les retours des opérateurs avant la conversion en USD, le résultat reste plus proche de ce que les expéditeurs paient réellement, ce qui est l'approche utilisée dans l'estimation 2025 publiée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,65 milliards USD (2025) | |
| Association professionnelle A | 7,40 milliards USD (2025) | Ce chiffre semble utiliser une frontière de dépenses logistiques plus large qui peut intégrer les frais d'activation côté vendeur et certains frais de livraison pilotés par les plateformes, ce qui élève le total au-dessus des services logistiques purs. |
| Revue professionnelle B | 5,90 milliards USD (2025) | Cette estimation semble s'appuyer sur des barèmes tarifaires moyens plus anciens et un mix de services plus étroit, ce qui peut sous-estimer les revenus de l'entreposage et du fulfillment et manquer l'impact des évolutions rapides de la vitesse de livraison et des retours. |
L'écart dans le tableau s'explique principalement par la rigueur avec laquelle les revenus logistiques seuls sont séparés des revenus adjacents du e-commerce, et par la fréquence à laquelle la tarification et le mix sont actualisés. En maintenant des hypothèses traçables jusqu'à l'activité d'expédition, au mix de services et à la logique de prix de vente moyen actualisée, nous arrivons à un chiffre pratique qui peut être reproduit et vérifié année après année.
Questions clés auxquelles répond le rapport
Quelle sera la taille du marché de la logistique du commerce électronique en Inde d'ici 2031 ?
La taille du marché de la logistique e-commerce en Inde était évaluée à 6,65 milliards USD en 2025 et devrait croître de 7,25 milliards USD en 2026 pour atteindre 11,14 milliards USD d'ici 2031, à un CAGR de 8,98 % durant la période de prévision (2026-2031).
Quel segment de service détient la plus grande part de marché ?
Le transport a commandé 71,42 % de la part de marché en 2025, porté par la hausse des expéditions de commerce électronique et le besoin croissant de solutions de livraison plus rapides au dernier kilomètre.
Quelle région connaît la croissance la plus rapide ?
L'Ouest croît à un CAGR de 9,58 %, soutenu par les infrastructures portuaires et la diversification industrielle.
Comment les modèles de commerce rapide affectent-ils les réseaux logistiques ?
La demande de livraison le jour même stimule les investissements dans les magasins fantômes et l'optimisation des itinéraires par l'IA, orientant les capitaux vers l'exécution des commandes hyperlocale.
Quel est le principal obstacle à l'expansion du commerce électronique rural ?
L'inadéquation des infrastructures routières et d'entreposage augmente les coûts de livraison et complique les flux de travail de logistique inverse.
Pourquoi les retours constituent-ils un défi majeur dans la logistique de la mode ?
Les taux de retours élevés liés aux problèmes de taille déclenchent une logistique inverse coûteuse, incitant les prestataires à construire des centres de traitement dédiés et des systèmes de qualité prédictifs.