
Taille et part de marché des batteries pour véhicules électriques en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
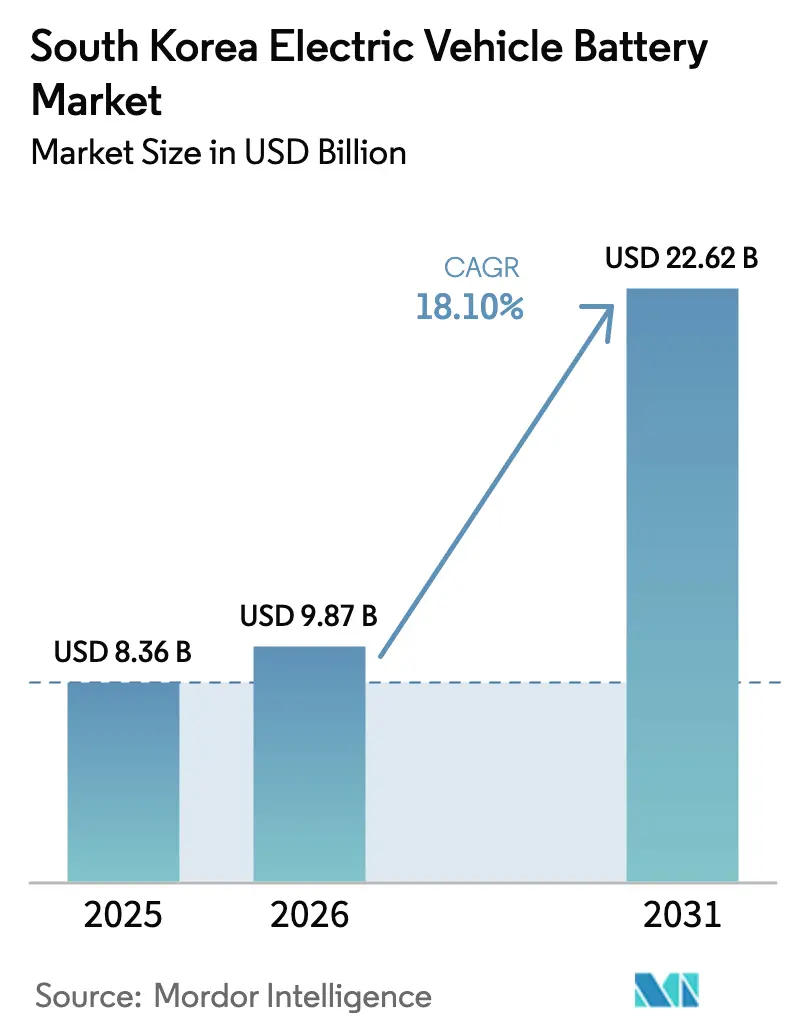
| Taille du marché de l'année de base (2025) | 8.36 Milliards de dollars |
| Taille du Marché (2026) | 9.87 Milliards de dollars |
| Taille du Marché (2031) | 22.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.10 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des batteries pour véhicules électriques en Corée du Sud par Mordor Intelligence
La taille du marché des batteries pour véhicules électriques en Corée du Sud devrait croître de 8,36 milliards USD en 2025 à 9,87 milliards USD en 2026 et devrait atteindre 22,62 milliards USD d'ici 2031, à un TCAC de 18,1 % sur la période 2026-2031. La taille actuelle du marché des batteries pour véhicules électriques en Corée du Sud témoigne de la capacité de la nation à convertir une politique industrielle à long terme en échelle commerciale immédiate, portée par la construction rapide de gigafactories et des incitations ciblées aux consommateurs. La demande est en forte hausse alors que les constructeurs automobiles nationaux accélèrent le lancement de modèles électrifiés, tandis que les marchés de la défense et les initiatives de seconde vie ouvrent des canaux de revenus parallèles qui réduisent l'exposition aux fluctuations des coûts des matières premières. L'intensité concurrentielle reste élevée. Pourtant, les entreprises locales maintiennent un avantage technologique dans les chimies à haute teneur en nickel et dans les chimies LFP émergentes, ce qui leur permet de défendre des prix premium sur les marchés d'exportation. Les contraintes de capacité du réseau électrique et la volatilité des matières premières pèsent sur les marges à court terme. Néanmoins, les cadres de recyclage et les efforts d'intégration verticale atténuent les risques structurels, soulignant la résilience du marché des batteries pour véhicules électriques en Corée du Sud.
Principaux enseignements du rapport
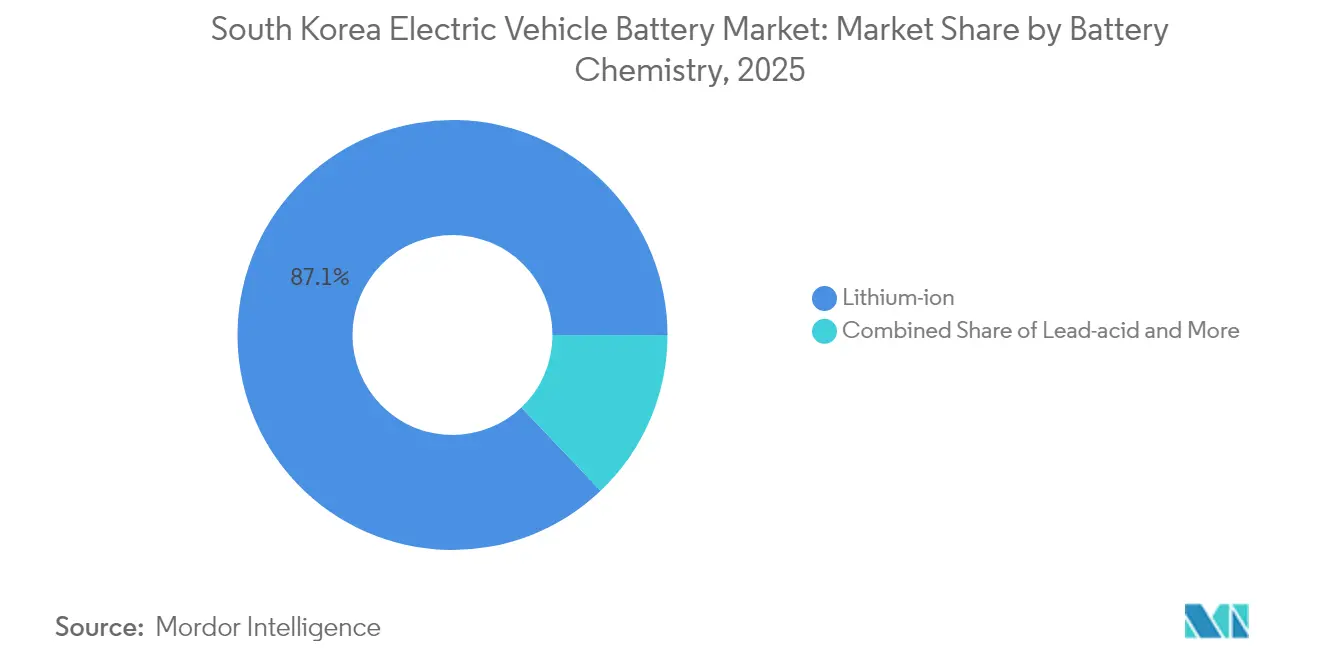
- Par chimie de batterie, le lithium-ion a dominé avec une part de revenus de 87,10 % du marché des batteries pour véhicules électriques en Corée du Sud en 2025, et il affiche également un TCAC robuste de 18,08 % jusqu'en 2031.
- Par type de véhicule, les véhicules électriques à batterie ont représenté 72,65 % de la part de marché des batteries pour véhicules électriques en Corée du Sud en 2025, tandis que les véhicules hybrides rechargeables devraient afficher un TCAC de 18,22 % jusqu'en 2031.
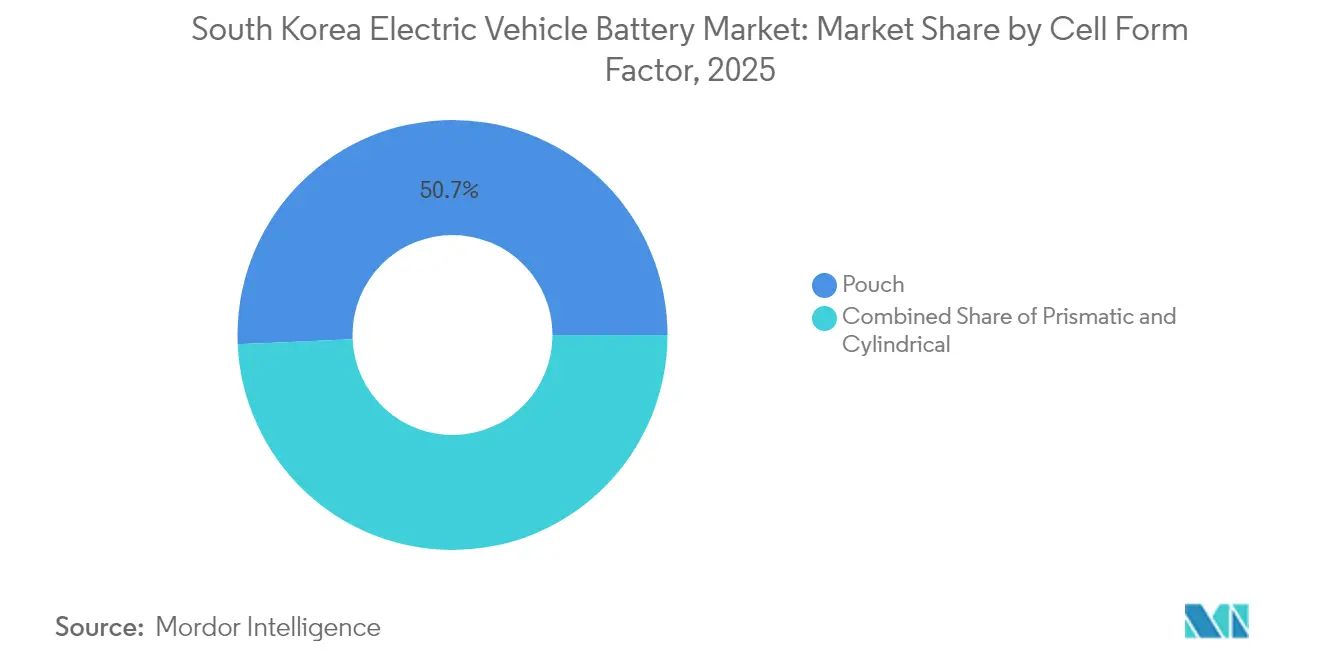
- Par format de cellule, les cellules en poche ont représenté 50,68 % de la taille du marché des batteries pour véhicules électriques en Corée du Sud en 2025, et les cellules cylindriques devraient se développer à un TCAC de 18,31 % jusqu'en 2031.
- Par composant de batterie, le matériau actif de cathode a capturé une part de 36,25 % de la taille du marché des batteries pour véhicules électriques en Corée du Sud en 2025, tandis que les séparateurs devraient croître à un TCAC de 18,28 % au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des batteries pour véhicules électriques en Corée du Sud
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction de gigafactories soutenues par les constructeurs automobiles (OEM) | +4.1% | Noyau national, avec expansion vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Renforcement des mandats gouvernementaux d'adoption des véhicules électriques | +3.2% | National, avec répercussions sur les marchés d'exportation de l'ASEAN | Moyen terme (2-4 ans) |
| Croissance rapide des exportations nationales de véhicules électriques | +2.8% | Production nationale, portée mondiale | Moyen terme (2-4 ans) |
| Augmentation des conversions de lignes de stockage d'énergie stationnaire vers les véhicules électriques | +1.9% | National, avec potentiel de transfert de technologie | Long terme (≥ 4 ans) |
| Incitations au réemploi des batteries en seconde vie | +1.1% | National, avec effets de démonstration régionaux | Moyen terme (2-4 ans) |
| Programmes d'électrification militaire | +0.7% | Applications de défense nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Construction de gigafactories soutenues par les constructeurs automobiles (OEM)
Entre 2025 et 2028, les entreprises coréennes exécutent une augmentation de capacité synchronisée dépassant 200 GWh, financée par des augmentations de capital, des prêts multilatéraux et des coentreprises. SK On a achevé sa première ligne pilote à l'état solide en septembre 2025, conférant à l'entreprise une avance en matière de développement dans les chimies post-lithium [1]« Achèvement de la ligne pilote à l'état solide », SK On, skon.com . Samsung SDI a levé un montant considérable en mars 2025 pour financer des modules à haute teneur en nickel et LFP. Le projet LFP du Michigan de LG Energy Solution et un accord de fourniture avec Tesla lient les flux de trésorerie futurs aux incitations politiques américaines [2]« Communiqué d'investissement LFP dans le Michigan », LG Energy Solution, lges.com . La coentreprise Blue Oval SK a obtenu un financement considérable du Département de l'Énergie, confirmant l'importance stratégique du savoir-faire coréen pour l'électrification en Amérique du Nord. Ces annonces raccourcissent les délais de récupération des investissements et positionnent le marché des batteries pour véhicules électriques en Corée du Sud comme le pôle de conception soutenant une empreinte de fabrication dispersée.
Renforcement des mandats gouvernementaux d'adoption des véhicules électriques
Le calendrier révisé des subventions de la Corée exclut de nombreux modèles importés de l'éligibilité aux incitations, orientant les achats des ménages vers les plateformes Hyundai et Kia qui s'approvisionnent exclusivement en cellules nationales [3]« Régime de crédits d'impôt pour les industries stratégiques 2025 », Ministère de l'Économie et des Finances, moef.go.kr . Le programme couvre également les flottes commerciales légères et les véhicules militaires, approfondissant davantage la demande captive pour le marché des batteries pour véhicules électriques en Corée du Sud. Une allocation budgétaire de 2025 pouvant atteindre 200 milliards KRW étend les crédits d'impôt préférentiels aux usines de batteries qualifiées d'« industries stratégiques avancées », réduisant les coûts effectifs du capital jusqu'aux trois cinquièmes [4]« Directives relatives aux subventions pour les batteries avancées », Ministère du Commerce, de l'Industrie et de l'Énergie, motie.go.kr. Les États partenaires d'Asie du Sud-Est adoptent des règles similaires par le biais de mémorandums bilatéraux, créant une demande à l'exportation pour les batteries de fabrication coréenne. Le système de facturation des déchets basé sur le volume de la Corée et les lois sur la responsabilité élargie des producteurs, en vigueur depuis 2003, fournissent l'épine dorsale réglementaire pour la récupération des matériaux en circuit fermé, renforçant la rétention de valeur nationale.
Croissance rapide des exportations nationales de véhicules électriques
Hyundai Motor Group a expédié un nombre record de près de trois lakhs de véhicules électriques à batterie en 2024, une progression d'un cinquième d'une année sur l'autre qui se traduit directement par une augmentation de la demande en cellules pour les fournisseurs locaux. L'investissement prévu dans l'usine d'assemblage de Géorgie constitue un modèle d'approvisionnement en batteries colocalisées, réduisant les coûts de fret et de stock. Néanmoins, la Fédération des industries coréennes estime que les crédits d'impôt américains restrictifs pourraient réduire les ventes à l'exportation d'un montant considérable annuellement, exposant le marché des batteries pour véhicules électriques en Corée du Sud aux fluctuations réglementaires. Les installations mondiales ont connu une croissance exponentielle au premier trimestre 2025, et les marques coréennes ont maintenu une part d'un cinquième malgré une plus grande pénétration chinoise, démontrant que la croissance du volume peut coexister avec des ratios de part en baisse.
Augmentation des conversions de lignes de stockage d'énergie stationnaire vers les véhicules électriques
La maturité de la demande en stockage stationnaire a conduit LG Energy Solution, Samsung SDI et SK On à reconvertir la capacité de stockage d'énergie stationnaire (ESS) inactive pour les cellules automobiles, portant le taux d'utilisation des usines mixtes au-dessus des quatre cinquièmes en 2025. La conversion tire parti des actifs existants de salle sèche, de calandrage et de formation, réduisant l'intensité capitalistique d'un quart par rapport aux constructions sur terrain vierge. La convergence des spécifications de performance des ESS et des véhicules électriques autour de la durée de vie des cycles et de la tolérance thermique simplifie le transfert de conception, tandis que la planification flexible permet aux entreprises de basculer entre les marchés si l'un ou l'autre segment se ralentit. La stratégie élargit les options de production pour le marché des batteries pour véhicules électriques en Corée du Sud et constitue une couverture contre les chocs des prix des matières premières qui affectent différemment l'économie du déploiement selon les cas d'usage.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du nickel et du lithium | -2.4% | Chaînes d'approvisionnement mondiales, impact concentré sur les raffineurs coréens | Court terme (≤ 2 ans) |
| Goulets d'étranglement de la capacité du réseau électrique | -1.8% | Contraintes d'infrastructure nationale | Moyen terme (2-4 ans) |
| Renforcement des exigences ESG | -1.1% | Opérations mondiales, transparence de la chaîne d'approvisionnement | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre qualifiée nationale | -0.9% | Base de fabrication nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
En raison de leur mélange de cathodes à haute teneur en nickel, les fabricants coréens sont davantage exposés aux fluctuations du nickel. La diversification de POSCO Future M vers le graphite non chinois souligne l'urgence de la couverture des matières premières. La révélation par LG Chem en mars 2025 de cathodes LFP sans précurseur vise à réduire la dépendance aux matières premières volatiles. Parallèlement, les tarifs nationaux d'électricité ont augmenté de trois cinquièmes entre 2022 et 2024, amplifiant les risques de répercussion des coûts d'intrants au sein du marché des batteries pour véhicules électriques en Corée du Sud.
Goulets d'étranglement de la capacité du réseau électrique dans les nouvelles usines de cellules
Les usines à l'échelle du gigawatt nécessitent jusqu'à 900 GWh d'énergie stable annuellement, mais les sous-stations locales atteignent souvent leurs plafonds de capacité lors de la mise en service. Les engagements gouvernementaux d'expansion des liaisons haute tension accusent des retards de mise en œuvre, contraignant les fabricants à échelonner les montées en cadence ou à ajouter une production sur site qui augmente le capex. SK Nexilis a cité des prix de l'électricité inférieurs de moitié aux niveaux coréens pour justifier son expansion en Malaisie, reflétant la façon dont les limites du réseau domestique nuisent à la compétitivité des coûts. La concentration des parcs industriels intensifie les charges de pointe, perturbant la stabilité des procédés de calcination des cathodes et de formation des cellules. Ces goulets d'étranglement retardent la production, contraignent le marché des batteries pour véhicules électriques en Corée du Sud et poussent les entreprises à diversifier leurs constructions à l'étranger.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par chimie de batterie : le lithium-ion maintient sa domination tandis que le LFP gagne du terrain
La technologie lithium-ion a représenté 87,10 % du marché des batteries pour véhicules électriques en Corée du Sud en 2025, et le segment devrait croître à un TCAC de 18,08 % jusqu'en 2031, les améliorations progressives des anodes à haute teneur en nickel et riches en silicium repoussant davantage les référentiels de performance. Cette chimie continue de bénéficier de réseaux d'approvisionnement bien établis et d'une automatisation avancée, permettant des avantages d'échelle que les alternatives plus petites peinent à égaler. Les initiatives de recherche telles que les cathodes sans précurseur de LG Chem réduisent la consommation d'énergie de 20 % lors des étapes d'enduction, conduisant à la parité des coûts avec les chimies d'entrée de gamme. À l'inverse, le plomb-acide et l'hydrure métallique de nickel restent cantonnés aux niches auxiliaires et hybrides, perdant de leur pertinence à mesure que les coûts du lithium-ion baissent.
Les ajouts de capacité LFP constituent une couverture stratégique contre la volatilité du nickel et les points de prix des véhicules électriques de masse émergents pour les acteurs coréens. Les efforts de R&D de nouvelle génération à POSTECH explorent des systèmes sans fluorure pour satisfaire les restrictions RoHS imminentes et améliorer la mobilité des ions. Ce portefeuille de chimies élargi permet au marché des batteries pour véhicules électriques en Corée du Sud de servir les voitures d'entrée de gamme sans sacrifier le leadership premium dans les segments à haute densité énergétique.


Par type de véhicule : les véhicules électriques à batterie ancrent les revenus tandis que les véhicules hybrides rechargeables s'accélèrent
Les véhicules électriques à batterie ont représenté 72,65 % du marché des batteries pour véhicules électriques en Corée du Sud en 2025, tirant parti d'une plus grande autonomie et de l'expansion des réseaux de recharge rapide pour convertir les adeptes des moteurs à combustion interne. Le prototype de batterie LFP de 300 Wh/kg de Hyundai réduit de 7 minutes deux cinquièmes du temps de charge, améliorant l'acceptation des consommateurs et renforçant la demande locale. Bien que plus faibles en volume, les véhicules hybrides rechargeables devraient afficher un TCAC de 18,22 % jusqu'en 2031, car les constructeurs automobiles les utilisent pour satisfaire aux exigences de réduction de la moyenne des émissions des flottes dans les régions d'exportation sensibles aux coûts.
Les véhicules hybrides électriques comblent encore un fossé pratique dans les marchés aux infrastructures de recharge limitées, offrant aux fournisseurs coréens des commandes de base régulières qui lissent l'utilisation des usines. L'accord de Samsung SDI pour les batteries de plateformes robotiques illustre la façon dont les segments hors passagers diversifient les flux de revenus, renforçant le marché des batteries pour véhicules électriques en Corée du Sud contre les fluctuations cycliques des ventes de véhicules particuliers.
Par format de cellule : la suprématie des cellules en poche face à l'expansion cylindrique
Les cellules en poche ont représenté 50,68 % de la taille du marché des batteries pour véhicules électriques en Corée du Sud en 2025, bénéficiant de la flexibilité de conception qui permet aux constructeurs automobiles de maximiser le volume de l'habitacle et de gérer efficacement les charges thermiques. Cependant, les cellules cylindriques devraient se développer à un TCAC de 18,31 % jusqu'en 2031, les avancées en matière d'automatisation réduisant les coûts unitaires et la norme 4680 de Tesla gagnant une large acceptation auprès des constructeurs automobiles (OEM). La nouvelle gamme de format 46 de LG Energy Solution fait le pont entre les avantages structurels des formats prismatiques et le profil de coût des formats cylindriques, garantissant que les fabricants coréens maintiennent une présence dans toutes les architectures.
Les formats prismatiques conservent une demande spécialisée dans les véhicules commerciaux qui valorisent la rigidité mécanique. La diversification continue des formats de cellule sous-tend la compétitivité du marché des batteries pour véhicules électriques en Corée du Sud en s'adaptant aux diverses philosophies de pack des constructeurs automobiles sans compromettre les économies d'échelle de la chaîne d'approvisionnement.
Par composant de batterie : les matériaux de cathode pilotent la création de valeur
Le matériau actif de cathode a représenté 36,25 % du marché des batteries pour véhicules électriques en Corée du Sud en 2025, renforçant son rôle de principal levier de coût et de performance dans l'économie des cellules. Les spécialistes coréens EcoPro BM et L&F poursuivent les variations NCM à haute teneur en nickel et riches en manganèse pour augmenter la densité énergétique au-dessus de 750 Wh/L. Parallèlement, les séparateurs mènent la croissance à un TCAC de 18,28 %, les films à revêtement céramique étendant les enveloppes de sécurité jusqu'à des seuils de fonctionnement de 180 °C, permettant des architectures de charge plus rapide.
La R&D sur les anodes se concentre sur les intégrations de silicium à structure gradient qui apportent 10 % de gains énergétiques avec un gonflement négligeable. Les innovateurs en matière d'électrolytes poursuivent des mélanges à base d'éther fluoré pour élargir les plages de température et s'aligner sur les prochaines restrictions PFAS, garantissant que le marché des batteries pour véhicules électriques en Corée du Sud maintient des opportunités de différenciation axées sur la conformité.
Analyse géographique
Les installations nationales restent le fondement du marché des batteries pour véhicules électriques en Corée du Sud, avec une demande locale soutenue par des subventions protectionnistes et un taux de recyclage de quatre cinquièmes atteint dans le cadre des règles de responsabilité élargie des producteurs (REP) de longue date. Les marchés de défense ajoutent une couche stratégique, Samsung SDI fournissant des batteries pour sous-marins, étendant l'utilisation au-delà des véhicules civils. Les flux de trésorerie stables du marché intérieur financent une expansion étrangère agressive tout en amortissant la compression des marges due aux vents contraires des exportations.
L'Amérique du Nord est devenue le nœud de croissance externe le plus rapide à la suite de la loi américaine sur la réduction de l'inflation (Inflation Reduction Act). La ligne du Michigan de LG Energy Solution et le triplet d'usines de Blue Oval SK engagent un montant considérable, débloquant des accords de fourniture avec Ford et Tesla qui augmentent le contenu coréen dans les assemblages de véhicules américains. Cependant, les plafonds d'éligibilité liés aux politiques pourraient réduire les exportations de véhicules coréens, qui ont connu une croissance exponentielle annuellement, un scénario qui souligne la nécessité d'une localisation accrue.
En raison de limites strictes sur les émissions moyennes de CO₂ des flottes et des mandats ESG des fonds de pension, l'Europe offre une demande complémentaire, attirant Samsung SDI et SK On dans des coentreprises polonaises et hongroises. Pourtant, la volatilité de la logistique et des prix de l'énergie nécessite des stratégies de couverture telles que la construction d'installations de précurseurs de cathodes au sein du bloc. Les marchés de l'ASEAN offrent un potentiel de volume à la hausse et un allègement tarifaire grâce aux accords de libre-échange (ALE) existants, permettant aux entreprises coréennes de contrer les prix chinois grâce à un positionnement de marque axé sur la fiabilité et la sécurité, élargissant ainsi la base de diversification géographique du marché des batteries pour véhicules électriques en Corée du Sud.
Paysage réglementaire
La Corée du Sud renforce les exigences de traçabilité et de divulgation liées à la sécurité pour les batteries de véhicules électriques, tout en élaborant un cadre juridique pour la gestion de fin de vie. En 2026, les règles de transparence des informations sur les batteries ont élargi les catégories de divulgation de six à dix, augmentant les obligations de conformité pour les fabricants de cellules, les intégrateurs de packs et les constructeurs automobiles approvisionnant le marché national.
Un pilier réglementaire majeur est la loi sur la gestion et la promotion de l'industrie des batteries usagées (Used Battery Act), adoptée par l'Assemblée nationale le 23 avril 2026 et approuvée par le Cabinet le 20 mai 2026. La loi introduit un suivi tout au long du cycle de vie et une plateforme publique de données sur les batteries, avec une mise en œuvre prévue un an après la promulgation, et elle établit un comité de politique des batteries en fin de vie sous l'égide du ministère de l'Économie et des Finances afin de coordonner les politiques relatives aux batteries usagées. En parallèle, le recyclage des batteries a été reclassé du traitement des déchets vers la fabrication de minéraux critiques, favorisant l'octroi de permis industriels et l'investissement dans le recyclage et la récupération des matériaux.
Analyse de la chaîne de valeur
La chaîne de valeur des batteries de véhicules électriques en Corée du Sud couvre les matières premières et le traitement en amont (nickel, lithium, graphite et précurseurs), les matériaux actifs (cathode et anode), la fabrication de cellules (notamment les lignes pouch, cylindriques et prismatiques), l'assemblage des packs et l'intégration des BMS, ainsi que la réutilisation/le recyclage en aval. Le noyau national est ancré par de grands fabricants de cellules (LG Energy Solution, Samsung SDI, SK On) et des spécialistes coréens des matériaux (par exemple, les écosystèmes de cathodes et de séparateurs), avec un accent croissant sur l'intégration de la production de cathodes et du recyclage afin de réduire l'exposition à la volatilité des matières premières et de s'aligner sur les exigences de conformité à l'exportation.
Les initiatives politiques et d'infrastructure façonnent le fonctionnement de la chaîne. Pour 2026, le gouvernement a porté les subventions aux véhicules électriques particuliers à 936 milliards de KRW et élargi les programmes de garantie pour les fournisseurs de pièces automobiles, soutenant ainsi le fonds de roulement et la continuité des fournisseurs de packs et de composants. Sur le plan de la conformité et du commerce, le développement, mené par le MOTIE, d'une plateforme de données pour la chaîne d'approvisionnement des batteries et d'un système d'information sur les transactions est en cours de positionnement pour soutenir la traçabilité, la divulgation et le reporting en aval, tandis que la reclassification du recyclage en tant que fabrication de minéraux critiques encourage des liens en boucle fermée plus étroits entre la collecte, le démantèlement et la réintroduction des matériaux dans l'approvisionnement en cathodes.
Paysage concurrentiel
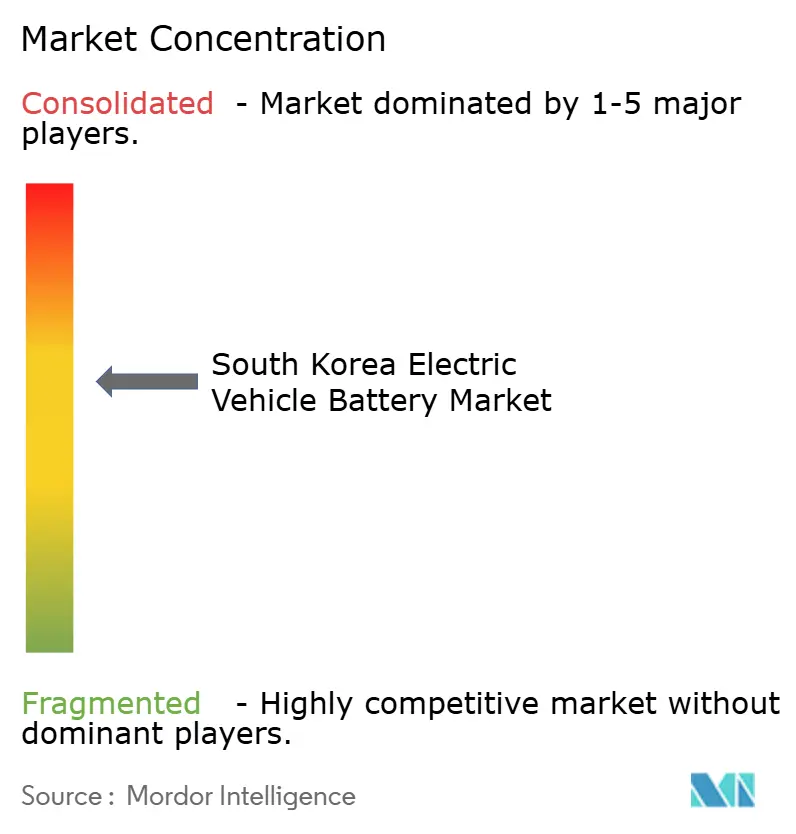
La concentration du marché est élevée, LG Energy Solution, Samsung SDI et SK On commandant collectivement la majeure partie de la capacité nationale et détenant un cinquième des installations mondiales au premier trimestre 2025. LG Energy Solution met l'accent sur les alliances d'innovation ouverte, signant un accord pluriannuel avec Tesla et co-développant des anodes riches en silicium avec la startup Sila Nanotechnologies.
Samsung SDI priorise les niches automobiles premium, annonçant un prototype à l'état solide empilé en 10 couches promettant 900 Wh/L d'ici 2026. SK On avance dans l'intégration verticale, fusionnant des unités de négoce en amont pour rationaliser l'approvisionnement en nickel et en graphite.
Des opportunités de croissance dans des espaces non exploités apparaissent dans les initiatives d'économie circulaire. La plateforme de démontage robotique par intelligence artificielle de Thoth Inc., lauréate de quatre prix CES 2025, vise à réduire les coûts de main-d'œuvre de recyclage de deux cinquièmes, offrant des collaborations avec les quotas de récupération des déchets imposés par la loi en Corée. La mise à jour nationale des RoHS, effective en 2026, oblige les entrants étrangers plus petits à mettre à niveau leurs systèmes de conformité, protégeant indirectement la part des acteurs établis sur le marché des batteries pour véhicules électriques en Corée du Sud. Les barrières à la propriété intellectuelle se renforcent à mesure que les brevets sur les liants sans fluorure de POSTECH reçoivent des approbations américaines, limitant l'imitation et maintenant les marges premium.
Leaders du secteur des batteries pour véhicules électriques en Corée du Sud
LG Energy Solution Ltd
Samsung SDI Co. Ltd
SK Innovation Co. Ltd
Hyundai Motor Group
POSCO Future M
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La traçabilité imposée par la réglementation et la gouvernance de fin de vie ouvrent des espaces blancs pour les infrastructures de données sur les batteries et les services conformes d'économie circulaire dans l'ensemble de l'écosystème national des batteries de véhicules électriques. La loi sur les batteries usagées (adoptée en avril 2026, approuvée par le Cabinet en mai 2026) intègre un suivi du cycle de vie et une plateforme publique de données sur les batteries, tandis que le MOTIE, le MOE et le MOLIT font progresser des portails intégrés pour les données de cycle de vie des batteries, avec une intégration complète visée pour 2027. Cela crée une demande à court terme pour des systèmes d'identification normalisés, des systèmes de transaction et des outils d'analyse reliant constructeurs automobiles, fabricants de cellules, prestataires logistiques et recycleurs.
Les programmes technologiques et de capacité offrent des voies d'opportunité supplémentaires à travers les chimies de nouvelle génération et l'intégration verticale liée au recyclage. Le gouvernement a annoncé 280 milliards de KRW sur quatre ans (novembre 2025) pour les batteries de nouvelle génération (y compris tout solide, lithium métal et lithium soufre), et le MSIT investit 235,1 milliards de KRW en 2026 dans 27 projets couvrant les semi-conducteurs, les écrans et les batteries, y compris la R&D liée aux batteries aluminium-air recyclées. Côté entreprises, Samsung SDI a dévoilé un plan d'investissement de 25 000 milliards de KRW s'étendant de 2026 à 2040 pour Ulsan et Cheonan, couvrant le tout solide, le LFP (y compris pour les ESS) et le sodium-ion, renforçant les parcours de pilotage national et de mise à l'échelle susceptibles de se répercuter sur les plateformes de packs pour véhicules électriques et les applications de seconde vie.
Développements récents du secteur
- Juillet 2026 : Samsung SDI a annoncé un plan d'investissement de 25 000 milliards de KRW jusqu'en 2040 pour ses sites d'Ulsan et de Cheonan en Corée du Sud. Le plan assigne à Ulsan la production de masse de batteries de nouvelle génération, y compris des lignes tout solide, LFP et sodium-ion, tandis que Cheonan est positionné comme une usine mère mondiale pour la validation technologique et la R&D. Cette répartition renforce le pipeline national, de la validation à la fabrication à grande échelle, favorisant une industrialisation plus rapide des nouvelles chimies pour répondre à la demande des véhicules électriques et des applications ESS connexes.
- Mai 2026 : LG Energy Solution a obtenu un contrat de 1,6 milliard USD pour fournir 6 GWh de batteries de systèmes de stockage d'énergie à DTE Energy sur deux ans, la production étant principalement assurée par son usine de Holland, dans le Michigan. Cet accord renforce la stratégie de flexibilité de fabrication ESS-vers-VE en maintenant une utilisation élevée des grandes usines et en diversifiant les revenus au-delà des cycles des véhicules électriques particuliers. Il approfondit également l'empreinte d'approvisionnement nord-américaine de LG Energy Solution, un aspect pertinent pour tirer parti de la technologie de batteries coréenne sur les marchés liés à l'IRA.
- Mai 2026 : SK On a annoncé des plans pour produire en masse des batteries pouch NCM destinées aux véhicules électriques à autonomie étendue dans son usine de Seosan au second semestre 2026, afin d'approvisionner Hyundai Motor Group. Cette initiative ajoute une filière de production nationale pour les batteries destinées aux EREV, en phase avec la demande des constructeurs pour des plateformes qui équilibrent les contraintes d'infrastructure de recharge avec l'autonomie électrifiée. Elle soutient également l'écosystème coréen des cellules pouch en ancrant la demande locale pour les packs à base de cathodes à haute teneur en nickel.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est mesuré comme le chiffre d'affaires généré par les batteries fournies pour les véhicules électriques en Corée du Sud, couvrant les cellules et les packs utilisés dans les applications de véhicules électriques particuliers et commerciaux, et comptabilisé au point de vente de la batterie dans la chaîne de valeur des véhicules électriques.
Exclusions du périmètre : il exclut les batteries utilisées uniquement pour le stockage stationnaire, l'électronique grand public et les équipements industriels non liés aux véhicules électriques, même si la chimie est similaire.
Aperçu de la segmentation
- Par chimie de batterie
- Lithium-ion
- Plomb-acide
- Hydrure métallique de nickel
- Autres
- Par type de véhicule
- Véhicules électriques à batterie
- Véhicules hybrides électriques
- Véhicules hybrides rechargeables
- Par format de cellule
- Poche
- Prismatique
- Cylindrique
- Par composant de batterie
- Matériau actif de cathode
- Matériau actif d'anode
- Électrolyte
- Séparateur
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par ancrer le modèle dans des signaux de demande visibles et l'orientation des politiques publiques. Nous avons examiné les mises à jour sur les immatriculations de véhicules électriques et les incitations en Corée du Sud provenant d'organismes publics, puis nous avons cartographié la manière dont ces signaux se traduisent en demande de batteries selon la production de véhicules et le mix de modèles.
Du côté de l'offre, nous nous appuyons sur des données commerciales et industrielles publiques pour comprendre les flux de batteries et le contexte de prix, telles que les statistiques commerciales du Korea Customs Service, les séries industrielles de Statistics Korea (KOSTAT), les tableaux de perspectives des véhicules électriques de l'Agence internationale de l'énergie et les données de l'International Trade Administration pour le contexte de la chaîne d'approvisionnement automobile et des batteries, suivis d'articles évalués par des pairs sur les facteurs de coût du lithium-ion. Les rapports annuels d'entreprises, les présentations de résultats et la presse fiable ont également été utilisés pour confirmer les ajouts de capacité et le calendrier des expéditions, tandis que des abonnements payants pour les données financières d'entreprises, les actualités et données financières, l'intelligence sur les brevets, et les relevés d'importation-exportation au niveau des expéditions ont permis d'affiner certaines données incertaines. Ces sources de recherche documentaire ne sont données qu'à titre d'illustration, et de nombreuses autres références ont été utilisées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour valider ce que les données publiques ne peuvent pas entièrement expliquer, en particulier les mouvements de prix des packs, les évolutions du mix chimique, et la manière dont les programmes nationaux et d'exportation sont hiérarchisés. Nous avons échangé avec des parties prenantes couvrant l'approvisionnement en cellules et packs, les achats et l'ingénierie automobile, les écosystèmes de matériaux et d'équipements, ainsi que les canaux de services en aval, puis nous avons aligné les retours sur les réalités politiques et de production spécifiques à la Corée du Sud.
Étant donné qu'il s'agit d'un marché national, les répondants ont été sélectionnés pour refléter la chaîne d'approvisionnement nationale et le côté acheteur, avec des relances déclenchées lorsque les hypothèses s'écartaient d'une fourchette raisonnable par rapport aux tendances observées de production de véhicules électriques et de GWh installés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28 % | Cadres dirigeants (CXO) : 16 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 31 % |
| Petits acteurs : 18 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'un pool de demande descendant où l'orientation de la production et des immatriculations de véhicules électriques est traduite en demande de batteries, puis en valeur via les prix au niveau des packs. Pour la Corée du Sud, la construction principale repose sur le nombre d'unités de véhicules électriques par type, la capacité moyenne de batterie par véhicule (kWh), et les GWh installés implicites, qui sont ensuite multipliés par un PVM par kWh ajusté selon la chimie et le format.
Pour garder des totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives telles que les indications d'expéditions des fournisseurs, les fourchettes annoncées d'utilisation des capacités, et des devis de prix de packs échantillonnés issus d'échanges avec les canaux, et les écarts sont traités en utilisant des hypothèses médianes prudentes jusqu'à confirmation. Plusieurs empreintes de marché sont suivies de près, notamment le mix VEB par rapport aux VHR, les évolutions entre les chimies riches en nickel et le LFP, les livraisons de batteries destinées au marché local par rapport à l'exportation, et les mouvements de prix liés aux matières premières qui apparaissent lors des révisions de contrats.
Les prévisions s'appuient sur une analyse de scénarios étayée par des avis d'experts, où la pénétration des véhicules électriques, le kWh moyen par véhicule et le PVM par kWh sont variés de manière contrôlée, et la trajectoire finale est choisie après que les hypothèses se révèlent cohérentes avec la politique, le rythme de lancement des modèles et le calendrier de montée en puissance de la fabrication.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs niveaux avant validation finale. Nous comparons les GWh installés modélisés et la valeur implicite à des signaux indépendants tels que les tendances de production de véhicules électriques, les flux commerciaux de matériaux et de composants de batteries, et les annonces visibles de montée en puissance des capacités, puis nous examinons tout écart important qui ne se réconcilie pas clairement.
Lorsqu'un chiffre semble incohérent, les hypothèses sont révisées et, si nécessaire, les experts sont recontactés pour confirmer ce qui a changé, comme une révision de prix, un retard de montée en puissance d'une usine, ou un changement de chimie. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, suivies d'une dernière vérification avant livraison afin que les clients reçoivent la vision la plus actuelle.
Comparaison de la taille du marché des batteries de véhicules électriques en Corée du Sud de Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les batteries de véhicules électriques en Corée du Sud peuvent sembler très divergentes, car la même demande peut être comptabilisée à différents points de la chaîne de valeur, et parce que certaines études mêlent la demande domestique aux expéditions à l'exportation. Les différences proviennent également de la manière dont la valeur des packs est traitée par rapport à la valeur des cellules, et du fait que les batteries hybrides soient ou non comptabilisées avec les packs de VEB.
Le principal écart provient de l'inclusion des batteries hybrides et des batteries automobiles au sens large, alors que Mordor Intelligence ne comptabilise que les batteries fournies pour les applications de véhicules électriques en Corée du Sud et évalue la demande en utilisant le kWh par véhicule et un PVM par kWh ajusté selon le mix chimique et le calendrier des contrats.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,36 milliards USD (2025) | |
| Association sectorielle A | 7,10 milliards USD (2025) | Souvent déduit des GWh installés avec un prix moyen prudent en USD par kWh et un ajustement limité pour le mix chimique, ce qui peut sous-estimer la valeur lorsque les packs haut de gamme dominent le mix. |
| Cabinet de conseil mondial B | 10,40 milliards USD (2025) | Inclut généralement une définition plus large qui mêle la demande domestique aux expéditions de batteries orientées vers l'exportation ou aux revenus plus larges des batteries automobiles, et peut supposer une normalisation des PVM plus rapide que ne l'indiquent les révisions de contrats locaux. |
L'écart observé dans le tableau s'explique principalement par ce qui est évalué (demande installée par rapport aux revenus d'expédition) et par la manière dont les prix évoluent au cours de l'année. En maintenant la construction de la demande traçable à la production de véhicules électriques, au kWh moyen par véhicule, et à une trajectoire transparente de PVM par kWh, le chiffre final reste reproductible et plus facile à réconcilier lorsque de nouvelles données apparaissent.


Questions clés répondues dans le rapport
Quelle est la taille du marché des batteries pour véhicules électriques en Corée du Sud en 2026 ?
Le marché est valorisé à 9,87 milliards USD et devrait croître à un TCAC de 18,1 % jusqu'en 2031.
Quelle chimie domine la production actuelle ?
Le lithium-ion détient 87,10 % de part, porté par les mélanges de produits à haute teneur en nickel et LFP émergents.
Quel est le segment de véhicules à la croissance la plus rapide pour les batteries coréennes ?
Les véhicules hybrides rechargeables devraient augmenter de 18,22 % de TCAC entre 2026 et 2031.
Pourquoi les entreprises coréennes convertissent-elles les lignes de stockage d'énergie stationnaire vers la production de batteries pour véhicules électriques ?
Des marges automobiles plus élevées et la convergence des spécifications de performance permettent une capacité flexible qui améliore l'utilisation globale des usines.
Comment les risques de prix des matières premières sont-ils atténués ?
Les entreprises poursuivent l'intégration verticale, sécurisent des sources alternatives de graphite et de nickel, et développent des cathodes sans précurseur pour réduire la dépendance aux intrants volatils.
Dernière mise à jour de la page le:



