
Taille et parts du marché du chocolat en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 714.82 Millions de dollars américains |
| Taille du Marché (2026) | 732.06 Millions de dollars américains |
| Taille du Marché (2031) | 824.68 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.41 % |
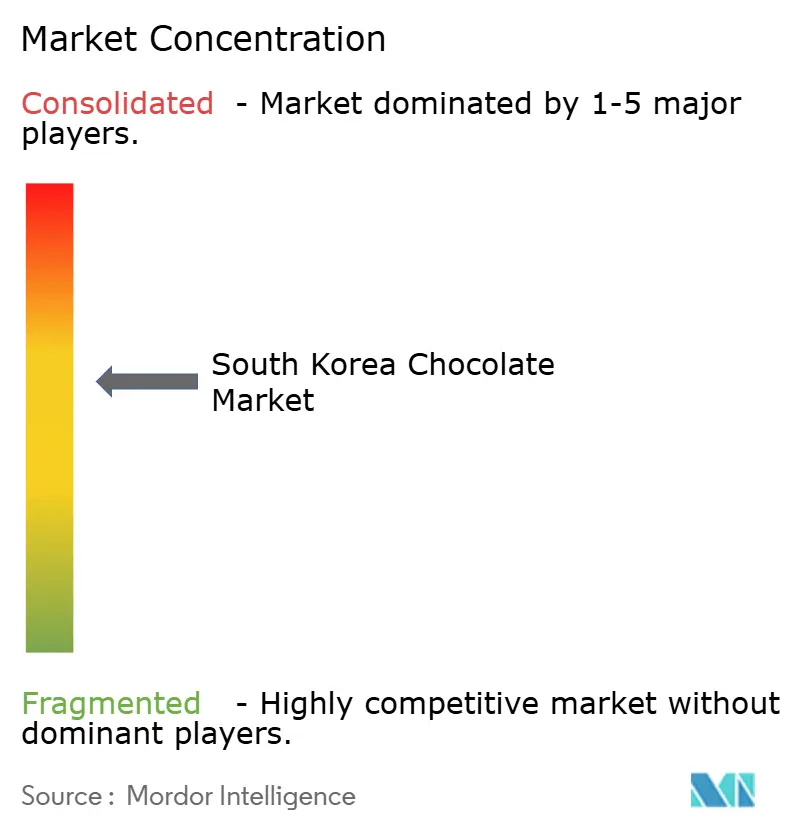
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chocolat en Corée du Sud par Mordor Intelligence
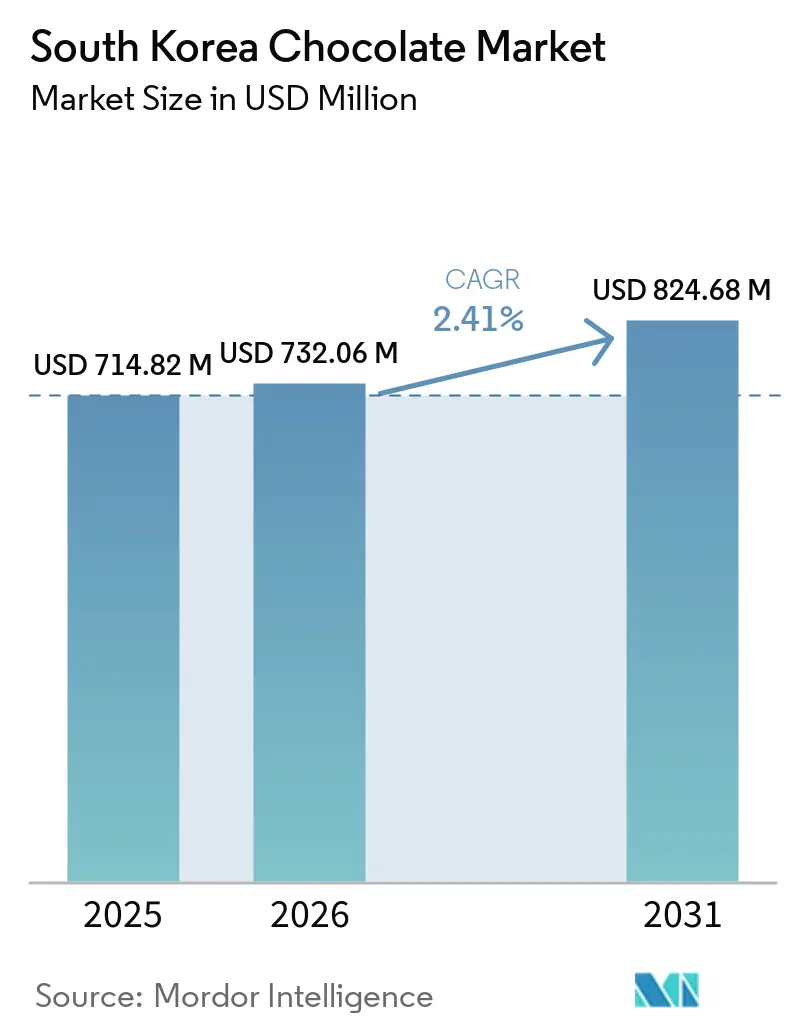
La taille du marché du chocolat en Corée du Sud était évaluée à 714,82 millions USD en 2025 et devrait croître de 732,06 millions USD en 2026 pour atteindre 824,68 millions USD d'ici 2031, à un CAGR de 2,41% durant la période de prévision (2026-2031). Cette trajectoire de croissance reflète l'évolution du marché, où les consommateurs équilibrent de plus en plus la consommation quotidienne de chocolat avec un appétit croissant pour les offres premium. Les dynamiques du marché sont façonnées par l'influence des réseaux sociaux sur les préférences des consommateurs, ainsi que par une évolution notable vers des options de chocolat soucieuses de la santé. Les traditions de don profondément enracinées en Corée du Sud continuent de stimuler des ventes saisonnières substantielles, notamment lors de célébrations culturelles telles que la Saint-Valentin et le Jour Blanc. Le Ministère de la Sécurité alimentaire et des médicaments (MFDS) met en œuvre des mesures complètes de contrôle de la qualité pour les chocolats nationaux et importés, favorisant la confiance des consommateurs dans le marché. Le développement du secteur est accéléré par la croissance robuste des plateformes de commerce électronique, l'introduction accrue d'alternatives sans sucre répondant à la base de consommateurs soucieux de leur santé en Corée, et les entrées calculées sur le marché par les fabricants mondiaux de chocolat. Cet environnement de marché maintient une intensité concurrentielle modérée tout en offrant des opportunités viables aux participants spécialisés du marché.
Points clés du rapport
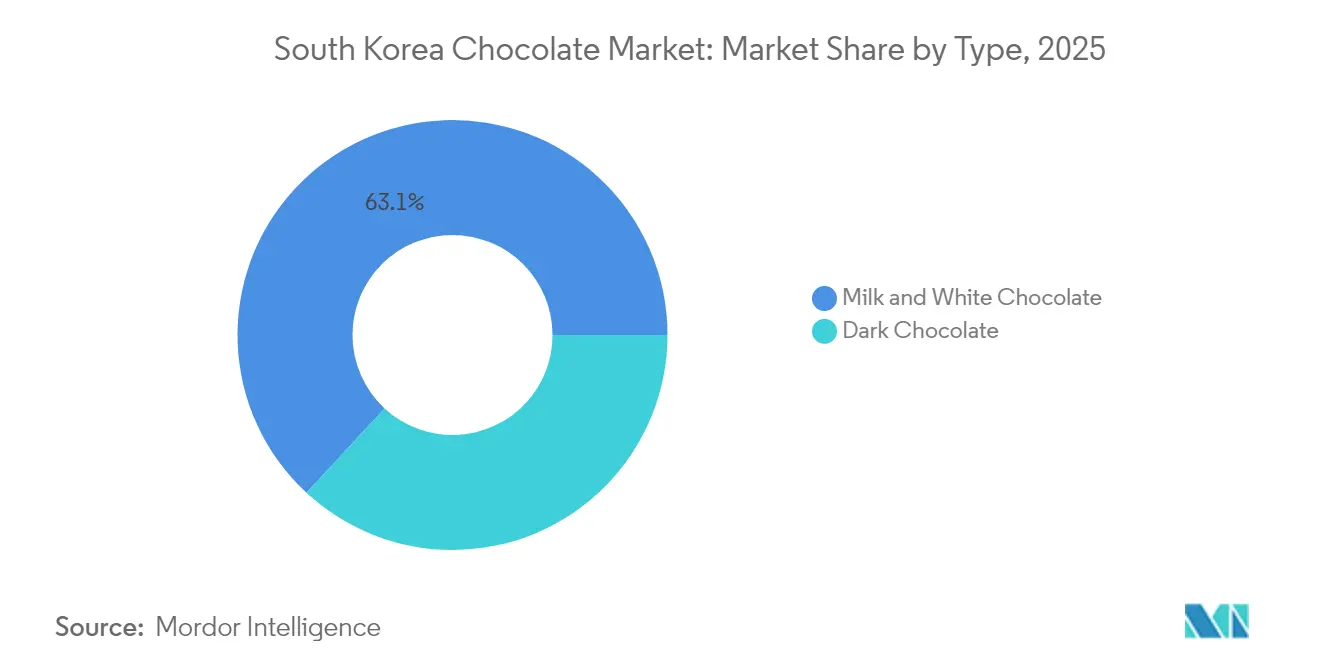
- Par type, les variantes de chocolat au lait et chocolat blanc ont dominé avec 63,12 % de la part de marché du chocolat en Corée du Sud en 2025, tandis que le chocolat noir devrait enregistrer le CAGR le plus rapide de 3,60 % jusqu'en 2031.
- Par catégorie, les produits à base de sucre représentaient 81,70 % de la taille du marché du chocolat en Corée du Sud en 2025, et les gammes sans sucre devraient progresser à un CAGR de 3,44 %.
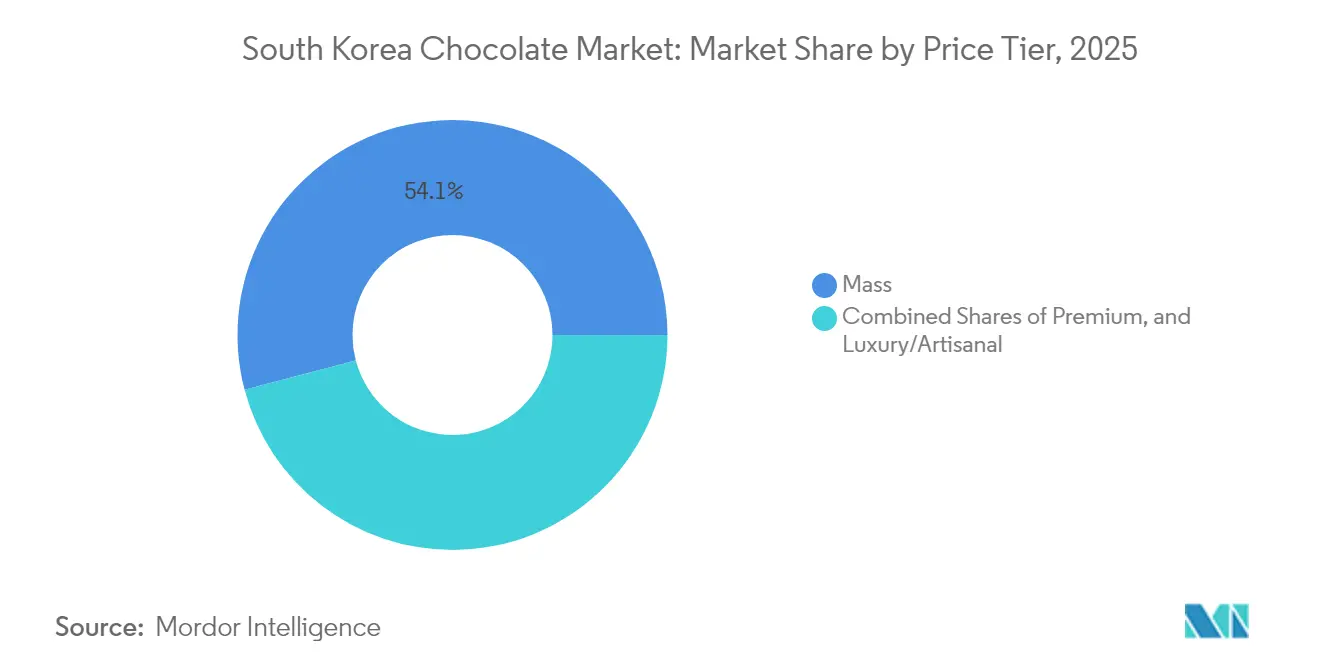
- Par niveau de prix, les références grande consommation représentaient 54,10 % du chiffre d'affaires en 2025 ; le segment luxe/artisanal est positionné pour un CAGR de 3,62 % jusqu'en 2031.
- Par distribution, les supermarchés et hypermarchés détenaient une part de chiffre d'affaires de 46,05 % en 2025, tandis que le commerce en ligne est en voie d'atteindre un CAGR de 3,81 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du chocolat en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Évolution des préférences gustatives vers les saveurs internationales et fusion | +0.8% | National, concentré dans les zones métropolitaines de Séoul et Busan | Moyen terme (2-4 ans) |
| Popularité croissante des chocolats premium et artisanaux | +0.6% | National, avec des gains précoces dans les quartiers urbains aisés | Long terme (≥ 4 ans) |
| Demande croissante de chocolats biologiques, végétaliens et sans gluten | +0.4% | National, porté par les millennials et la génération Z soucieux de leur santé | Moyen terme (2-4 ans) |
| Expansion des marques mondiales et des offres internationales | +0.5% | National, notamment dans les grandes chaînes de distribution | Court terme (≤ 2 ans) |
| Forte tradition de dons de chocolat | +0.3% | National, culturellement ancré dans toutes les régions | Long terme (≥ 4 ans) |
| Sensibilisation croissante à l'approvisionnement durable/éthique et à l'emballage | +0.2% | National, porté par les initiatives d'Environnement, Social et Gouvernance (ESG) des entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Évolution des préférences gustatives vers les saveurs internationales et fusion
Les consommateurs coréens montrent une préférence croissante pour les variétés de chocolat internationales et les saveurs fusion, influencés par leur exposition à la culture mondiale à travers la K-pop, les drames coréens et les voyages internationaux. La tendance du chocolat de Dubaï en décembre 2023 illustre ce changement, car la demande portée par TikTok pour les chocolats fourrés à la pistache a considérablement augmenté les importations de crème de pistache et les importations de glaces aromatisées à la pistache en 2024. Les réseaux sociaux accélèrent l'adoption des saveurs internationales, incitant les épiceries de proximité à introduire des versions localisées des produits tendance. Le marché affiche une demande soutenue pour les chocolats noirs européens, les associations de matcha japonais et les variétés infusées aux fruits d'Asie du Sud-Est. Les fabricants coréens se sont adaptés en créant des produits fusion combinant des ingrédients coréens traditionnels, tels que la pâte de haricots rouges et le thé vert, avec des formats de chocolat internationaux. Cette tendance est particulièrement forte chez les jeunes consommateurs, qui voient la consommation de chocolat à la fois comme une expression culturelle et une opportunité de créer du contenu pour les réseaux sociaux.
Popularité croissante des chocolats premium et artisanaux
Le segment du chocolat de luxe en Corée du Sud démontre une expansion significative du marché, dépassant les performances du marché de la confiserie au sens large. Cette croissance reflète un changement fondamental dans le comportement des consommateurs, où les acheteurs coréens privilégient de plus en plus la qualité premium à la quantité dans leurs achats de chocolat. La tendance est particulièrement prononcée chez les professionnels urbains et les ménages à double revenu, dont l'augmentation du revenu disponible permet l'exploration d'options de confiserie premium. Les marques de luxe internationales, notamment Godiva, ROYCE' et Hotel Chocolat, ont stratégiquement établi leur présence à travers des boutiques exclusives dans les quartiers commerciaux premium, tandis que les fabricants nationaux ont investi substantiellement dans le développement de capacités de production artisanale pour concurrencer dans ce segment de marché rentable. La catégorie du chocolat premium a évolué au-delà de la qualité du produit pour englober une conception d'emballage sophistiquée, des récits de marque convaincants et des expériences de vente au détail immersives qui justifient un positionnement tarifaire premium. Le marché voit un intérêt croissant des consommateurs pour les chocolats d'origine unique et les produits du type fève à la tablette, séduisant les clients avertis qui valorisent le savoir-faire et la transparence de la chaîne d'approvisionnement. La forte culture de cadeaux d'entreprise en Corée stimule davantage les ventes de chocolat premium, les entreprises sélectionnant des chocolats de luxe pour la gestion des relations clients et la reconnaissance des employés lors des saisons traditionnelles de dons.
Demande croissante de chocolats biologiques, végétaliens et sans gluten
Les consommateurs coréens démontrent une forte inclination vers des alternatives de chocolat fonctionnelles qui s'harmonisent avec leurs aspirations en matière de santé et de bien-être tout en satisfaisant leur désir d'indulgence. Le mouvement zéro sucre dans le pays a transformé le marché des boissons gazeuses, influençant par la suite le segment du chocolat, où les variantes sans sucre affichent de solides performances commerciales. La conscience croissante des consommateurs concernant les résidus de pesticides et la durabilité environnementale propulse la demande de produits chocolatés biologiques, tandis que les alternatives végétaliennnes résonnent auprès de la jeune démographie adoptant des choix de mode de vie à base de plantes. Les fabricants coréens établissent des partenariats stratégiques avec des entreprises d'aliments santé pour innover des produits intégrant des édulcorants alternatifs tels que la stévia et le fruit du moine. Les marques internationales ont répondu à la sensibilisation croissante à la maladie cœliaque en introduisant des offres certifiées sans gluten. Cette évolution soucieuse de la santé s'aligne parfaitement avec l'emphase profondément ancrée de la Corée sur les aliments fonctionnels, favorisant un marché dynamique pour les produits chocolatés enrichis comprenant des probiotiques, du collagène et des ingrédients coréens traditionnels comme le ginseng et le ginseng rouge.
Expansion des marques mondiales et des offres internationales
Les fabricants internationaux de chocolat étendent stratégiquement leur présence en Corée du Sud en capitalisant sur la forte préférence des consommateurs pour les marques alimentaires étrangères et les conditions commerciales avantageuses établies dans le cadre de l'Accord de libre-échange Corée-États-Unis. Mars, acteur important sur le marché mondial de la confiserie, a démontré une pénétration substantielle du marché grâce à des produits localisés soigneusement élaborés et à des partenariats stratégiques avec les détaillants. Les marques internationales se sont intégrées avec succès dans les traditions de dons profondément enracinées de Corée du Sud en développant des solutions d'emballage spécifiques au marché et des offres de produits saisonniers adaptées aux célébrations et coutumes locales. Suivant le modèle établi par d'autres entreprises alimentaires multinationales, ces fabricants investissent dans des installations de production nationales à travers la Corée du Sud pour optimiser leurs opérations de chaîne d'approvisionnement et réduire les dépenses liées aux importations, renforçant ainsi leur position concurrentielle sur le marché.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences plus strictes en matière d'étiquetage alimentaire et réglementations relatives aux ingrédients | -0.3% | National, appliqué par le Ministère de la Sécurité Alimentaire et des Médicaments (MFDS) à l'échelle nationale | Court terme (≤ 2 ans) |
| Complexité logistique pour la livraison de chocolat en chaîne du froid | -0.2% | National, affectant particulièrement les zones rurales et éloignées | Moyen terme (2-4 ans) |
| Volatilité des devises affectant les coûts/prix des importations | -0.4% | National, impactant tous les produits chocolatés importés | Court terme (≤ 2 ans) |
| Exigences de durabilité augmentant les coûts de production et d'emballage | -0.2% | National, porté par les exigences de conformité en matière d'Environnement, Social et Gouvernance (ESG) des entreprises | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences plus strictes en matière d'étiquetage alimentaire et réglementations relatives aux ingrédients
Le Ministère de la Sécurité alimentaire et des médicaments (MFDS) maintient un cadre réglementaire complet pour les produits chocolatés, ce qui a un impact significatif sur les dynamiques du marché, affectant particulièrement les importateurs à petite échelle et les producteurs artisanaux. Les réglementations englobent des exigences détaillées d'étiquetage en langue coréenne, notamment des déclarations complètes d'ingrédients, des informations sur la teneur nutritionnelle, des notifications d'allergènes et la documentation des installations de fabrication. Les normes établissent des seuils minimaux spécifiques de teneur en cacao pour différentes catégories de chocolat [1]. Pour les fabricants internationaux, les protocoles de certification HACCP ajoutent une complexité substantielle au processus d'entrée sur le marché. Les réglementations imposent également des limitations strictes de la teneur en plomb pour la poudre de cacao, nécessitant des procédures de test approfondies. Le système d'approbation des additifs alimentaires du MFDS restreint les fabricants à l'utilisation uniquement de substances approuvées dans leurs formulations, ce qui contraint l'innovation produit et le développement de nouvelles combinaisons d'ingrédients. Bien que ces mesures réglementaires assurent la protection des consommateurs et la sécurité alimentaire, elles créent des défis d'entrée sur le marché importants qui favorisent les entreprises établies disposant d'une infrastructure de conformité robuste par rapport aux producteurs spécialisés de plus petite taille.
Complexité logistique pour la livraison de chocolat en chaîne du froid
La chaîne d'approvisionnement du chocolat en Corée est confrontée à des défis opérationnels importants et à des pressions croissantes sur les coûts en raison des exigences strictes en matière de distribution à température contrôlée. Cela est particulièrement évident durant les mois d'été, lorsque les températures ambiantes dépassent considérablement les conditions de stockage optimales pour les produits chocolatés. Les chocolats premium et artisanaux exigent des contrôles de température encore plus rigoureux pour préserver leurs caractéristiques qualitatives et prévenir la formation de blanchiment tout au long des processus de transport et de stockage. Le marché de vente au détail de chocolat par commerce électronique en rapide expansion a intensifié la demande de solutions sophistiquées de chaîne du froid, car les livraisons directes aux consommateurs nécessitent des emballages spécialisés et des protocoles d'expédition sensibles au temps. Les défis de distribution deviennent plus prononcés dans les zones rurales et éloignées, où les distances de transport prolongées et l'infrastructure limitée de stockage à froid créent des obstacles substantiels à l'expansion du marché. Les fabricants nationaux et les importateurs doivent réaliser des investissements substantiels dans une infrastructure complète de chaîne du froid, comprenant des entrepôts réfrigérés, des véhicules de transport à température contrôlée et des matériaux d'emballage spécialisés, entraînant une augmentation des coûts opérationnels dans l'ensemble du réseau de distribution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le chocolat noir gagne de l'élan auprès des consommateurs soucieux de leur santé
Le chocolat noir connaît un élan significatif sur le marché de la confiserie en Corée du Sud, avec des projections indiquant un CAGR de 3,60% jusqu'en 2031. Cette trajectoire de croissance est particulièrement remarquable comparée à la dominance établie des segments de chocolat au lait et blanc, qui commandent actuellement une part de marché substantielle de 63,12% en 2025. La préférence croissante des consommateurs pour le chocolat noir s'aligne sur des tendances plus larges en matière de santé et de bien-être en Corée, où les consommateurs recherchent activement des produits à plus haute teneur en cacao. Le phénomène viral du chocolat de Dubaï a encore amplifié l'attrait du chocolat noir, car les consommateurs coréens associent de plus en plus les variétés plus foncées à la qualité premium et aux profils de goût sophistiqués.
Les segments traditionnels de chocolat au lait et blanc continuent de maintenir leur position de leader sur le marché grâce à des préférences des consommateurs profondément enracinées et à de vastes réseaux de distribution au détail. Ces segments excellent particulièrement lors des occasions culturelles de don telles que la Saint-Valentin et le Jour Blanc, où ils restent le choix privilégié pour de nombreux consommateurs. Le marché démontre des préférences générationnelles claires, les jeunes consommateurs se tournant vers les variantes de chocolat noir en raison de leurs bienfaits perçus pour la santé et de leur teneur réduite en sucre. En revanche, les groupes démographiques plus âgés maintiennent leur fidélité aux formulations conventionnelles de chocolat au lait. Le chocolat blanc occupe une position de marché distincte, trouvant ses principales applications dans les lancements de produits saisonniers et les offres de confiserie premium, où il sert des préférences spécifiques des consommateurs et des occasions d'utilisation.
Par catégorie : les alternatives sans sucre s'accélèrent au milieu des tendances bien-être
Le marché du chocolat en Corée du Sud reste fermement ancré dans les produits traditionnels à base de sucre, qui représentent 81,70% des parts de marché en 2025. Cette dominance reflète des préférences des consommateurs profondément ancrées et des processus de fabrication bien établis qui ont été perfectionnés au fil des décennies. Cependant, le marché connaît un changement notable alors que les alternatives sans sucre émergent comme un segment de croissance significatif, progressant à un CAGR de 3,44% jusqu'en 2031.
La transformation de la Corée du Sud dans les habitudes de consommation zéro sucre se reflète dans l'expansion substantielle du marché des alternatives aux boissons gazeuses durant la période post-pandémique. Des entreprises comme Lotte Chilsung diversifient stratégiquement leurs portefeuilles de produits sans sucre pour répondre aux préférences évolutives des consommateurs soucieux de leur santé. Cette adaptation du marché cible spécifiquement les personnes gérant le diabète, les consommateurs axés sur la gestion du poids et les parents à la recherche d'options de boissons nutritionnellement équilibrées pour leurs enfants.
Par niveau de prix : le segment luxe dépasse le marché d'entrée de gamme
Le chocolat d'entrée de gamme domine le paysage de la confiserie en Corée du Sud avec une part de marché de 54,10% en 2025. Cette présence significative sur le marché est attribuée à des réseaux de distribution établis couvrant les épiceries de proximité, les supermarchés et les plateformes en ligne, combinés à des stratégies de prix compétitives qui assurent une large accessibilité aux consommateurs. Pendant ce temps, les segments luxe et artisanal démontrent un solide potentiel de croissance, projetés à se développer à un CAGR de 3,62% jusqu'en 2031, indiquant un changement notable dans les préférences des consommateurs.
L'évolution du marché reflète le comportement d'achat sophistiqué des consommateurs coréens qui équilibrent la consommation quotidienne de chocolat avec des indulgences premium. La trajectoire de croissance du segment premium est renforcée par l'expansion stratégique des marques de luxe internationales sur le marché coréen, ainsi que par l'émergence de chocolatiers artisanaux locaux. Cette croissance est encore amplifiée par la culture profondément enracinée des cadeaux d'entreprise en Corée, où les présentations de chocolat premium servent d'importants outils de relation d'affaires. Les fabricants de chocolat de luxe ont réussi à positionner leurs produits en mettant l'accent sur le savoir-faire traditionnel, en authentifiant l'approvisionnement en cacao d'origine unique et en créant des environnements de vente au détail immersifs qui justifient leur structure de prix premium.

Par canal de distribution : le commerce de détail en ligne transforme les habitudes d'achat
Le paysage de la distribution au détail du chocolat en Corée du Sud témoigne d'une nette domination des établissements physiques traditionnels, les supermarchés et hypermarchés détenant une part de marché substantielle de 46,05 % en 2025. Cette position de leadership découle de leur présence physique étendue dans les zones urbaines et périurbaines, combinée à des habitudes d'achat des consommateurs profondément ancrées. Parallèlement, le segment de la vente au détail en ligne connaît une dynamique significative, avec une expansion projetée à un CAGR de 3,81 % jusqu'en 2031, à mesure que les consommateurs adoptent de plus en plus les plateformes d'achat numériques.
Ce changement reflète des évolutions plus larges dans la dynamique du commerce de détail sud-coréen, particulièrement visible dans l'essor des achats alimentaires en ligne parmi les jeunes générations et les ménages à double revenu soumis à des contraintes de temps. Le canal des commerces de proximité maintient ses solides performances grâce à des points de vente stratégiquement positionnés, capitalisant sur les achats impulsifs et mettant en œuvre des stratégies agiles de rotation des produits pour mettre en avant des articles tendance tels que les variétés de chocolat de Dubaï. Les magasins spécialisés ont su se créer une niche en se concentrant sur des sélections de chocolats premium, biologiques et importés, où l'expertise produit et des assortiments soigneusement sélectionnés servent une clientèle exigeante. La transformation numérique des canaux de distribution a créé de nouvelles opportunités de marché, notamment pour les marques en vente directe aux consommateurs, les services d'abonnement et les entreprises proposant des produits chocolatés personnalisés. Cette évolution du marché a simplifié la distribution, permettant aux producteurs de chocolat artisanal d'atteindre les consommateurs à l'échelle nationale sans avoir recours à de vastes réseaux de distribution physique.
Analyse géographique
Le marché du chocolat en Corée du Sud fonctionne dans le cadre d'un dispositif national unifié, avec des variations régionales reflétant la densité de population et les schémas de distribution urbains-ruraux. La région métropolitaine de Séoul et les grands centres urbains, notamment Busan, Daegu et Incheon, jouent un rôle déterminant dans l'orientation des comportements de consommation. Ces régions bénéficient d'un pouvoir d'achat élevé, d'une forte présence des marques internationales et d'une infrastructure de distribution avancée qui soutient efficacement les segments de produits premium.
La distribution géographique reflète la structure de population majoritairement urbaine de la Corée du Sud, créant des centres de demande concentrés qui permettent des approches de distribution et de marketing rationalisées. Les fabricants internationaux de chocolat choisissent généralement Séoul comme point d'entrée avant d'étendre leur présence aux autres grandes villes. Parallèlement, les entreprises nationales telles que Lotte et Orion ont mis en place des réseaux de distribution complets qui desservent efficacement les consommateurs aussi bien dans les marchés urbains que ruraux.
Les zones rurales font face à des défis spécifiques en matière de logistique de la chaîne du froid, où des itinéraires de transport prolongés et une infrastructure réfrigérée insuffisante limitent la disponibilité des produits premium et des options d'achat en ligne. Le Ministère de la Sécurité Alimentaire et des Médicaments applique des normes réglementaires complètes sur l'ensemble du territoire, garantissant des exigences cohérentes en matière de qualité et de sécurité des produits dans toutes les régions. Cette uniformité réglementaire crée des conditions favorables à la mise en œuvre de stratégies de marque nationales et à la gestion efficace des procédures d'importation.
Paysage réglementaire
Le chocolat vendu en Corée du Sud est réglementé dans le cadre du ministère de la Sécurité alimentaire et des médicaments (MFDS), y compris la loi sur l'hygiène alimentaire et les normes du Food Code du MFDS qui définissent les catégories de produits (par exemple, le chocolat au lait, le chocolat blanc et le semi-chocolat) avec des exigences minimales en matière de teneur en cacao et/ou en matière solide de lait. Les normes du MFDS établissent également des contrôles pour les contaminants et les ingrédients, y compris des limites pour le plomb dans la poudre de cacao, et exigent un étiquetage en langue coréenne avec les listes d'ingrédients, les déclarations d'allergènes, les informations nutritionnelles et les détails de traçabilité pour les produits nationaux et importés. La conformité HACCP est une exigence opérationnelle centrale pour les fabricants.
Pour l'importation et la commercialisation, la surveillance du MFDS couvre également l'enregistrement des installations de fabrication à l'étranger et les pratiques d'examen des étiquettes, ce qui relève la barre de conformité pour les importateurs de niche et les petites marques artisanales. Un point d'ancrage réglementaire récent clé est l'élargissement par le MFDS des normes d'étiquetage nutritionnel et d'information pour les allégations « sans sucre/sans sucre ajouté », effectif à partir du 1er janvier 2026, ce qui accroît la nécessité de mises à jour des emballages et de la justification des allégations pour les gammes de chocolat grand public et « better-for-you ». À la frontière, le chocolat relevant du code SH 1806 fait également l'objet d'un traitement tarifaire (avec un taux de base de 8% cité dans les références douanières/tarifaires), ce qui peut affecter le prix final en rayon par rapport aux alternatives produites localement.
Paysage concurrentiel
Le marché du chocolat en Corée du Sud présente une concentration de marché moyenne, où des conglomérats coréens établis opèrent aux côtés de marques internationales. Chaque acteur adopte des stratégies de positionnement distinctes et s'appuie sur des réseaux de distribution pour maintenir sa présence sur le marché. Les leaders nationaux du secteur, Lotte Wellfood et Orion, ont bâti leur succès sur une connaissance approfondie du marché local, de solides partenariats avec la distribution et la capacité à développer des produits en résonance avec les préférences culturelles coréennes. Parallèlement, des entreprises internationales telles que Mars, Ferrero et Nestlé maintiennent leur avantage concurrentiel grâce à la notoriété de leurs marques mondiales établies et à leur positionnement sur le marché premium. Cette structure de marché a créé des opportunités viables pour les producteurs artisanaux et les marques spécialisées qui se concentrent sur les consommateurs soucieux de leur santé, les marchés de cadeaux premium et des préférences gustatives spécifiques qui restent insuffisamment servies par les entreprises de grande consommation.
L'adoption de technologies avancées est devenue un facteur de différenciation essentiel dans le paysage concurrentiel, notamment dans des domaines tels que les capacités de commerce électronique, l'optimisation de la chaîne d'approvisionnement et les plateformes d'engagement des consommateurs. Ces avancées technologiques permettent aux entreprises de capter et de répondre efficacement aux tendances émergentes, comme le récent phénomène du chocolat de Dubaï. Les acteurs du marché continuent d'améliorer leurs opérations grâce à des investissements dans l'infrastructure logistique de la chaîne du froid, des initiatives de marketing numérique et des systèmes sophistiqués d'analyse de données, leur permettant de mieux comprendre et de répondre à l'évolution des préférences des consommateurs grâce à des stratégies agiles de développement de produits.
La dynamique actuelle du marché indique un potentiel significatif de consolidation sectorielle à travers diverses initiatives stratégiques. Les entreprises explorent des opportunités de partenariats, d'acquisitions et de coentreprises qui combinent efficacement l'expertise du marché local avec des portefeuilles de marques internationales. Ces alignements stratégiques permettent aux organisations de tirer parti de leurs forces complémentaires, notamment en matière de capacités technologiques et d'accès au marché, créant ainsi des entités commerciales plus robustes et compétitives sur le marché du chocolat en Corée du Sud.
Leaders du secteur du chocolat en Corée du Sud
-
Lotte Wellfood Co., Ltd.
-
Orion Confectionery Co., Ltd.
-
Crown Confectionery Co., Ltd.
-
Ferrero International S.A.
-
Mars, Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'intégration verticale et la capacité de transformation locale émergent comme un espace blanc pratique pour les fabricants souhaitant gérer la volatilité des intrants en cacao et renforcer le contrôle qualité en Corée du Sud. En février 2026, Lotte Wellfood a lancé les pleines opérations d'une nouvelle ligne de transformation de fèves de cacao à son usine de Yangsan, portant la capacité de production de masse de cacao à 2,5 tonnes par heure et raccourcissant le processus de production d'environ 25%. Cela soutient un positionnement de type « bean-to-bar », une itération plus rapide des produits et des stratégies d'approvisionnement plus résilientes pour le chocolat et les confiseries à base de chocolat.
L'efficacité opérationnelle et la rénovation des produits en conformité avec la réglementation créent également de la place pour des offres différenciées dans les catégories sans sucre et premium. L'automatisation des usines intelligentes est appliquée aux processus de confiserie, y compris l'enrobage automatisé et les mises à niveau de stabilité des convoyeurs, afin de réduire les défauts et de faire face aux pressions en matière de main-d'œuvre et de coûts. Dans le même temps, le durcissement du MFDS concernant les normes d'information « sans sucre/sans sucre ajouté » effectif dès janvier 2026 pousse les marques à renforcer la discipline en matière d'étiquetage et la transparence des ingrédients. Ces évolutions correspondent à la demande observée pour des cadeaux premium et des formulations orientées santé, créant des ouvertures pour des portefeuilles conformes sans sucre, des assortiments premium avec des récits de provenance plus solides, et des références adaptées au commerce électronique soutenues par une logistique sous température contrôlée.
Développements récents du secteur
- Juillet 2026 : Crown Confectionery a lancé l'édition Cookdas Ube en tant qu'extension de gamme en édition limitée. Des rotations saisonnières et axées sur les saveurs comme celle-ci soutiennent la différenciation en rayon dans un marché façonné par la découverte gustative pilotée par les réseaux sociaux, tout en maintenant les marques grand public actives dans les canaux de proximité et en ligne.
- Avril 2025 : Orion Corp. a annoncé un investissement de 580 millions USD sur trois ans pour étendre la capacité de production de snacks. La capacité supplémentaire renforce l'approvisionnement domestique et accentue l'intensité concurrentielle dans le chocolat et les confiseries à base de chocolat en améliorant les économies d'échelle et l'agilité de lancement.
- Octobre 2024 : Vlinder Chocolate, d'Arabie saoudite, est entrée sur le marché sud-coréen, en s'appuyant sur la tendance virale du chocolat de Dubaï avec six saveurs inspirées du Moyen-Orient. En obtenant les approbations d'importation et en développant la distribution via les grandes plateformes de commerce électronique coréennes, la marque a mis en évidence comment les produits de nouveauté transfrontaliers peuvent utiliser le commerce de détail en ligne pour accélérer l'essai et la premiumisation de la catégorie.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les produits chocolatés vendus en Corée du Sud et valorisés au prix payé par l'acheteur dans les points de vente au détail et assimilés. Il inclut les offres de chocolat grand public et premium, comptabilisées en USD, sur l'ensemble du territoire.
Exclusions du périmètre : Nous excluons les matières premières cacaotées et les ingrédients industriels à base de cacao vendus principalement en vue d'une transformation ultérieure plutôt qu'en tant que produits chocolatés finis.
Aperçu de la Segmentation
- Par type
- Chocolat noir
- Chocolat au lait et chocolat blanc
- Par catégorie
- Avec sucre
- Sans sucre
- Par niveau de prix
- Entrée de gamme
- Premium
- Luxe/Artisanal
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins spécialisés
- Commerce de détail en ligne
- Autres
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a d'abord été utilisée pour cartographier la manière dont le chocolat transite des importateurs et des fabricants vers les rayons de vente au détail, et pour comprendre les facteurs de demande déterminants en Corée du Sud. Nous avons consulté des sources publiques telles que Statistics Korea (KOSTAT) pour les signaux de dépenses des ménages, les statistiques commerciales du Service des Douanes de Corée pour les importations liées au cacao et au chocolat, ainsi que le Ministère de la Sécurité Alimentaire et des Médicaments pour les règles d'étiquetage et de catégorisation qui définissent ce qui est commercialisé en tant que chocolat.
Pour établir des hypothèses réalistes sur les prix de vente et les canaux de distribution, nous avons également examiné les dépôts de documents d'entreprises et les documents destinés aux investisseurs lorsqu'ils étaient disponibles, les pages de catégories de vente au détail et de commerce électronique, ainsi que la couverture de la presse économique réputée concernant les promotions et les lancements de produits. Lorsque des lacunes subsistaient, des abonnements payants ont été utilisés pour les données financières et le renseignement sur les entreprises, ainsi que pour les vérifications des importations et exportations au niveau des expéditions, qui contribuent à confirmer la direction des volumes. Les sources de recherche documentaire mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour les recoupements et les clarifications.
Entretiens Primaires et Enquêtes
Les travaux primaires ont ensuite été utilisés pour mettre à l'épreuve les conclusions documentaires auprès de personnes qui observent directement les prix, la distribution et le comportement des acheteurs. Cela nous a permis de consolider les hypothèses finales sur les répartitions par canal et le rythme de la premiumisation, et a également permis de clarifier la manière dont l'adoption des produits sans sucre se manifeste selon le type de distributeur.
S'agissant d'un marché à pays unique, les entretiens se sont concentrés sur les dynamiques au niveau national, tout en couvrant différents modèles de mise sur le marché, notamment les achats en commerce de proximité et les pics de ventes de cadeaux en ligne.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 21 % | Managers : 51 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché a été construit selon une approche descendante et ascendante. La vision descendante part des tendances de dépenses alimentaires du pays et des signaux de ventes au détail, puis se resserre sur le chocolat en utilisant les parts de catégorie et les pondérations par canal. Pour maintenir des totaux réalistes, les résultats ont été vérifiés par rapport à des approximations ascendantes sélectives, incluant des points de prix échantillonnés multipliés par l'activité observée en matière de conditionnement et d'assortiment dans les principaux canaux.
Les données utilisées dans le modèle comprenaient les tendances d'importation de chocolat, la consommation des ménages et l'intensité des achats cadeaux, la répartition des ventes entre supermarchés, commerces de proximité, magasins spécialisés et vente en ligne, ainsi que les évolutions du mix de gammes de prix entre les segments grand public et premium. Nous avons également suivi les signaux de catégorie tels que les allégations sans sucre et les évolutions des préférences pour le chocolat noir, car ceux-ci influent sur les prix de vente moyens et le mix d'unités vendues.
Pour les prévisions, une analyse de scénarios a été utilisée. Le scénario de base a été aligné sur les attentes des répondants primaires concernant la croissance des volumes et l'évolution des prix au cours des prochaines années. Lorsqu'une vérification ascendante était insuffisante pour une gamme de prix de niche ou un canal plus restreint, l'écart a été traité en appliquant des fourchettes conservatrices, puis en réconciliant avec le pool de demande descendant afin que la trajectoire finale reste cohérente.
Validation des Données et Cycle de Mise à Jour
Avant validation finale, les estimations ont été triangulées par rapport à des signaux indépendants tels que les mouvements commerciaux, la dynamique des canaux de distribution au détail et les évolutions de prix attendues, afin de détecter rapidement les valeurs aberrantes. Tout écart important a déclenché un examen approfondi des hypothèses et, si nécessaire, des démarches de suivi ont été effectuées pour vérifier la réalité pratique en matière de prix et de mix de canaux.
Un processus de révision interne en plusieurs étapes a été suivi afin que les calculs, les conversions et la correspondance des années restent cohérents sur l'ensemble de la série temporelle. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier la demande ou les prix surviennent. Juste avant la livraison, une vérification finale par un analyste est réalisée pour confirmer que les dernières données sont bien reflétées dans la version publiée.
Comparaison du Dimensionnement du Marché du Chocolat en Corée du Sud par Mordor Intelligence avec d'Autres Estimations Publiées
Il est courant d'observer des valeurs de marché différentes pour le chocolat en Corée du Sud, car chaque éditeur délimite le marché d'une manière légèrement différente, et chacun fait également des choix distincts en matière de prix, de canaux et de calendrier. Les différences peuvent également provenir du fait que l'estimation est construite autour de la valeur des ventes au détail par opposition à la valeur plus large de la confiserie, et de l'année utilisée pour la conversion des devises.
En suivant les évolutions de prix au niveau des canaux et le calendrier d'actualisation, Mordor Intelligence maintient le total lié au chocolat fini vendu en Corée du Sud, plutôt que d'élargir le périmètre aux ingrédients à base de cacao ou aux paniers de produits à base de cacao plus larges qui gonflent la valeur. L'écart est également influencé par la manière dont les produits premium et artisanaux sont traités, car les variations dans le mix supposé peuvent faire évoluer le prix de vente moyen dans cette catégorie.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 732,06 millions USD (2026) | |
| Cabinet de Conseil Mondial A | 975,70 millions USD (2025) | Utilise une définition plus large du chocolat avec des segmentations simplifiées (par exemple, traditionnel versus artificiel), et la base de prix peut davantage s'appuyer sur les moyennes de vente au détail des produits emballés sans la même pondération par canal selon les circuits de mise sur le marché spécifiques à la Corée du Sud. |
| Éditeur Sectoriel B | 1 159,00 millions USD (2025) | Comptabilise le chocolat ainsi que les produits à base de cacao, ce qui peut inclure les ingrédients de pâtisserie et d'autres usages à base de cacao, et ce panier plus large tend à faire monter la valeur par rapport à la consommation au détail de chocolat fini uniquement. |
Le tableau montre que l'écart s'explique principalement par le périmètre et les règles de comptabilisation, notamment par la question de savoir si les produits à base de cacao et la demande liée aux ingrédients sont inclus. Lorsque le périmètre est limité au chocolat fini et que le mix de canaux est appliqué de manière cohérente, le résultat est plus facile à rattacher à des facteurs de demande clairs et à des vérifications reproductibles.
Questions clés auxquelles répond le rapport
À quelle vitesse le marché du chocolat en Corée du Sud devrait-il croître jusqu'en 2031 ?
La valeur du marché du chocolat en Corée du Sud devrait progresser de 732,06 millions USD en 2026 à 824,68 millions USD d'ici 2031, reflétant un CAGR de 2,41%.
Quel type de chocolat connaît l'adoption la plus rapide parmi les consommateurs coréens ?
Le chocolat noir est en tête de la croissance avec un CAGR de 3,60%, propulsé par les perceptions de bien-être et les tendances de saveurs sur les réseaux sociaux.
Pourquoi les chocolats sans sucre gagnent-ils du terrain ?
La sensibilisation croissante à la santé et le mouvement national plus large du zéro sucre ont stimulé les ventes de chocolat sans sucre à un CAGR de 3,44%.
Quel rôle joue le commerce électronique dans la distribution du chocolat ?
Le commerce de détail en ligne est le canal à la croissance la plus rapide, se développant à un CAGR de 3,81% grâce aux services de livraison le jour même et aux emballages à température contrôlée.
Comment la réglementation du MFDS façonne-t-elle le marché ?
Les règles strictes sur la teneur en cacao et l'étiquetage augmentent les coûts de conformité, mais renforcent également la confiance des consommateurs dans la sécurité des produits pour toutes les marques.