
Taille et part de marché du chocolat premium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
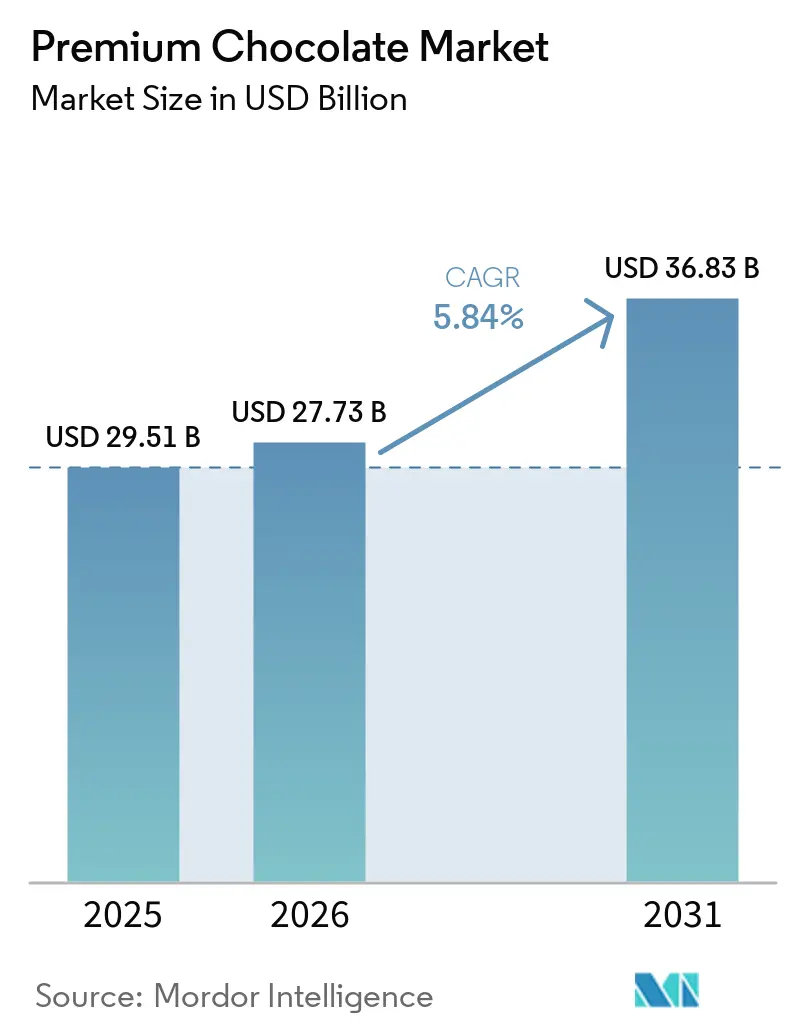
| Taille du Marché (2026) | 27.73 Milliards de dollars |
| Taille du Marché (2031) | 36.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chocolat premium par Mordor Intelligence
La taille du marché du chocolat premium devrait croître de 25,91 milliards USD en 2025 à 27,73 milliards USD en 2026 et devrait atteindre 36,83 milliards USD d'ici 2031 à un CAGR de 5,84 % sur la période 2026-2031. Ce marché est porté par une demande croissante des consommateurs pour des produits chocolatiers de haute qualité, artisanaux et issus de sources éthiques. Des facteurs tels que la hausse des revenus disponibles, la sensibilisation croissante aux offres de produits premium et l'influence de la culture du cadeau contribuent de manière significative à la croissance du marché. Par ailleurs, la tendance des consommateurs soucieux de leur santé à rechercher du chocolat noir pour ses bienfaits perçus sur la santé soutient davantage l'expansion du marché. Le marché du chocolat premium connaît également une innovation en matière de saveurs, d'emballages et de pratiques d'approvisionnement durable, qui attirent une base de consommateurs plus large. Ces dynamiques devraient façonner la trajectoire du marché au cours de la période de prévision.
Principaux enseignements du rapport
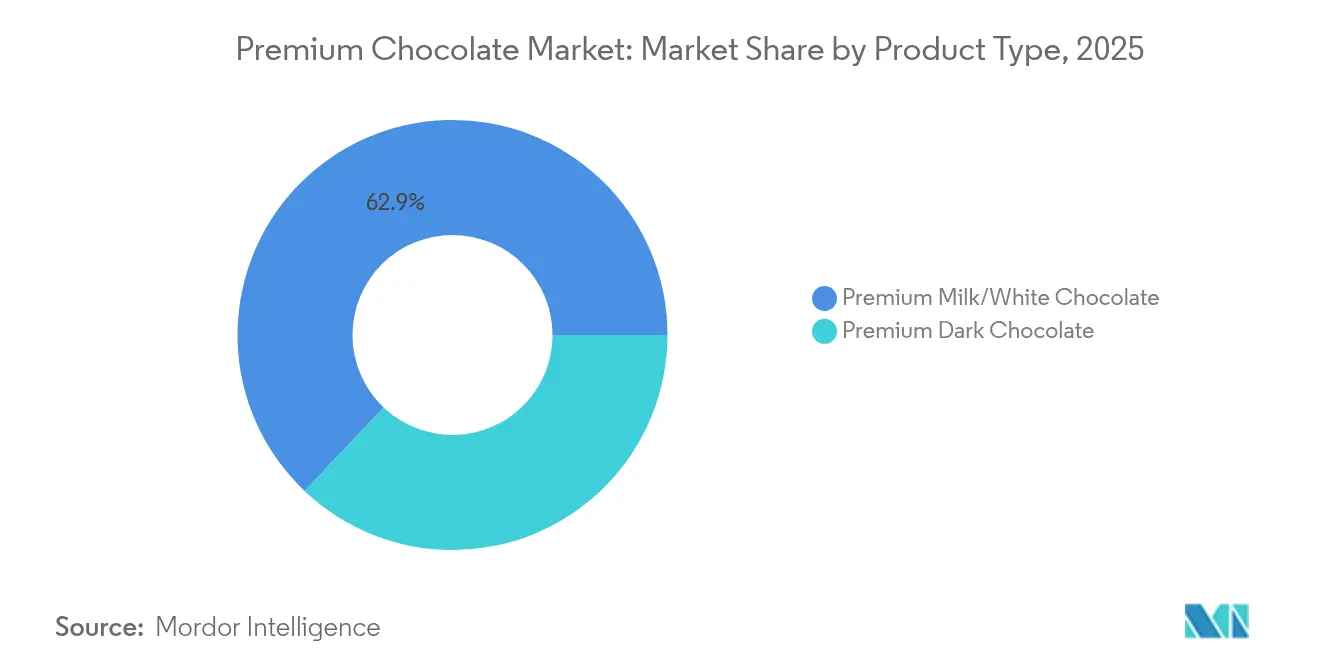
- Par type de produit, le Chocolat au Lait/Blanc Premium a dominé avec 62,92 % de la part de marché du chocolat premium en 2025 ; le Chocolat au Lait Noir devrait se développer à un CAGR de 7,65 % jusqu'en 2031.
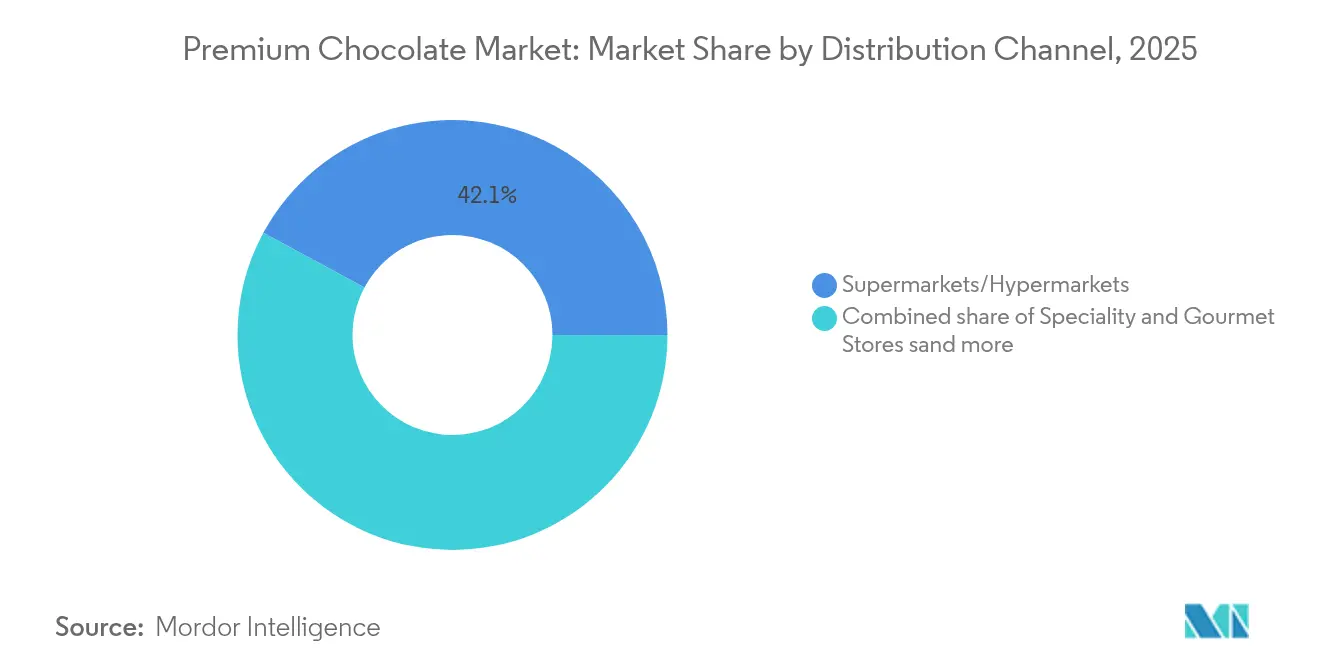
- Par canal de distribution, les Supermarchés/Hypermarchés ont capturé 42,12 % de la taille du marché du chocolat premium en 2025, tandis que la Vente au Détail en Ligne devrait croître à un CAGR de 8,54 % entre 2026 et 2031.
- Par zone géographique, l'Europe détenait 33,12 % de la part des revenus du marché du chocolat premium en 2025 ; l'Asie-Pacifique progresse à un CAGR de 7,52 % sur le même horizon.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La premiumisation en tant que « luxe accessible » après la pandémie | +1.2% | Mondial, avec l'impact le plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Essor des certifications d'origine unique et de la fabrication fève à la tablette | +0.8% | Europe et Amérique du Nord en tête, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénétration croissante du commerce en ligne pour les cadeaux gastronomiques | +1.1% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Formulations fonctionnelles et meilleures pour la santé | +0.7% | Amérique du Nord et Europe, débordement vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Étiquettes de produits neutres en carbone influençant les décisions d'achat | +0.6% | Europe en tête, expansion mondiale | Long terme (≥ 4 ans) |
| Innovation en matière de saveurs assistée par l'IA raccourcissant les cycles de recherche et développement | +0.4% | Mondial, concentré dans les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La premiumisation en tant que « luxe accessible » après la pandémie
Après la pandémie, le « luxe accessible » est devenu la marque de la premiumisation, stimulant la croissance du marché du chocolat premium. Les consommateurs recherchent de plus en plus des produits de haute qualité offrant une expérience de plaisir sans être prohibitivement chers. Cette tendance reflète un changement de comportement d'achat, où les individus privilégient la valeur et l'expérience, même dans les plaisirs quotidiens. Les marques de chocolat premium capitalisent sur cette demande en proposant des produits qui équilibrent luxe et accessibilité, séduisant un public plus large. L'accent mis sur les saveurs uniques, l'approvisionnement durable et le savoir-faire artisanal renforce encore l'attrait des chocolats premium en tant qu'option de luxe accessible. À l'appui de cette tendance, Jordbruksverket a rapporté que la consommation par habitant de chocolat et de confiseries en Suède a augmenté à 16,4 kg en 2023, contre 15,8 kg en 2021 [1]. Cette hausse de la consommation met en évidence la demande croissante de produits chocolatiers, y compris les offres premium, les consommateurs considérant de plus en plus le chocolat comme un moyen de plaisir accessible. Les données soulignent le potentiel de marché en expansion pour le chocolat premium, porté par l'évolution des préférences des consommateurs pour des produits alliant qualité, goût et une touche de luxe.
Essor des certifications d'origine unique et de la fabrication fève à la tablette
Les consommateurs exigent de plus en plus de transparence et d'authenticité dans le chocolat premium, faisant des certifications d'origine unique et de la fabrication fève à la tablette des outils de différenciation essentiels. Le marché européen est à l'origine de cette tendance, les produits de l'arbre à la tablette devenant le segment à la croissance la plus rapide dans le chocolat premium. Ces produits s'adressent à des consommateurs avertis qui recherchent des profils de saveurs uniques et des récits d'approvisionnement éthique [2]. Cette tendance va au-delà du marketing, incitant les fabricants à restructurer fondamentalement leurs chaînes d'approvisionnement. Ils établissent des relations directes avec les producteurs de cacao pour garantir le contrôle de la qualité et la traçabilité. Ce mouvement s'aligne sur les mandats de conformité au Règlement européen sur la déforestation, mêlant exigences réglementaires et préférences des consommateurs pour la transparence. Les producteurs fève à la tablette exploitent leur image artisanale pour imposer des prix premium et fidéliser leur clientèle grâce à une narration convaincante et à des éditions limitées exclusives. Le paysage des certifications continue d'évoluer, intégrant des systèmes de traçabilité basés sur la chaîne de blocs. Ces systèmes permettent la vérification en temps réel des déclarations d'origine, renforçant les stratégies de tarification premium grâce à une légitimité authentifiée.
Pénétration croissante du commerce en ligne pour les cadeaux gastronomiques
Le chocolat premium se déplace de plus en plus vers le commerce en ligne, dépassant les canaux de distribution traditionnels. Ce changement est alimenté par la capacité à personnaliser les offres et à favoriser des relations directes avec les consommateurs. Les plateformes numériques ne se contentent pas de vendre des chocolats ; elles créent des expériences de cadeaux sur mesure et des modèles d'abonnement, renforçant la fidélité des clients et la valeur à vie. Les cadeaux gastronomiques ont connu un glissement prononcé vers le commerce en ligne, les plateformes numériques offrant une meilleure sélection de produits, des emballages personnalisables et une livraison précisément programmée par rapport aux magasins physiques. Cette évolution des canaux remodèle la concurrence, permettant aux petites marques artisanales d'accéder aux marchés mondiaux sans dépendre des partenariats de distribution conventionnels. De plus, ces plateformes numériques recueillent des informations sur les préférences des consommateurs, facilitant la gestion prédictive des stocks et les suggestions de produits personnalisées, ce qui, à son tour, encourage les achats répétés. La tendance est la plus évidente dans les régions Asie-Pacifique et Amérique du Nord, soutenue par des systèmes de paiement numérique robustes et des réseaux logistiques qui garantissent des transactions de commerce en ligne fluides pour les chocolats premium.
Formulations fonctionnelles et meilleures pour la santé
Les formulations de chocolat fonctionnel remodèlent les stratégies de développement de produits dans l'ensemble du segment premium en incorporant des adaptogènes, du sucre réduit et des ingrédients améliorant la santé. Ces formulations reflètent une conscience croissante du bien-être, les fabricants incluant des ingrédients tels que l'ashwagandha, le collagène et les protéines végétales tout en maintenant des profils gustatifs gourmands. Équilibrer les avantages fonctionnels avec le positionnement traditionnel du chocolat comme plaisir constitue un défi, obligeant les fabricants à utiliser une technologie d'ingrédients sophistiquée et à éduquer les consommateurs. Les marques premium exploitent les formulations fonctionnelles pour justifier des prix plus élevés et attirer des consommateurs soucieux de leur santé qui évitaient auparavant les catégories de chocolat. Des recherches de l'ETH Zurich démontrent des avancées scientifiques dans ce domaine, présentant des alternatives au gel de cacao qui remplacent le sucre tout en améliorant les profils nutritionnels. Le segment du chocolat fonctionnel crée des opportunités de partenariats inter-catégories avec des entreprises nutraceutiques et positionne le chocolat comme un produit de bien-être plutôt que comme une simple confiserie gourmande.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du cacao | -1.8% | Mondial, avec l'impact le plus fort sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Offres « premium » contrefaites et diluées érodant la confiance | -0.9% | Mondial, concentré dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Coûts de conformité à la traçabilité de la chaîne d'approvisionnement (Règlement européen sur la déforestation) | -1.1% | Europe en tête, impact sur la chaîne d'approvisionnement mondiale | Court terme (≤ 2 ans) |
| Intensification de la concurrence des fabricants artisanaux locaux | -0.7% | Amérique du Nord et Europe, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cacao
Une volatilité sans précédent des prix du cacao constitue la menace la plus significative pour la stabilité du marché, avec des prix fluctuant de 2 000 USD par tonne en 2023 à des pics dépassant 12 000 USD en 2024 avant de baisser de plus de 30 % au début de 2025 [3]. Cette volatilité crée des défis opérationnels pour les fabricants de chocolat premium, qui doivent équilibrer le transfert des coûts avec la sensibilité des consommateurs aux prix tout en maintenant leurs objectifs de marge. La demande de Hershey d'approbation auprès de la CFTC pour acheter plus de 90 000 tonnes métriques de cacao démontre les mesures extrêmes que les entreprises prennent pour sécuriser l'approvisionnement et gérer le risque de prix. La volatilité découle de problèmes structurels d'approvisionnement en Afrique de l'Ouest, des impacts du changement climatique et d'une activité de trading spéculatif qui amplifie les mouvements de prix au-delà des dynamiques fondamentales d'offre et de demande. Les marques premium font face à des défis particuliers car leur positionnement exige une qualité et une disponibilité constantes, rendant les perturbations de la chaîne d'approvisionnement plus dommageables que pour les produits grand public. La situation oblige les fabricants à explorer des ingrédients alternatifs et à diversifier leurs stratégies d'approvisionnement, remodelant potentiellement la composition fondamentale des produits de chocolat premium.
Coûts de conformité à la traçabilité de la chaîne d'approvisionnement
Les petits fabricants de chocolat premium, souvent à court de ressources, se débattent avec les exigences strictes de conformité du Règlement européen sur la déforestation. Ces exigences englobent la collecte de données de géolocalisation, les évaluations des risques et les déclarations de diligence raisonnable pour chaque lot de cacao. Le non-respect pourrait entraîner de lourdes amendes, plafonnées à 4 % du chiffre d'affaires de l'entité dans l'Union européenne. Prévu pour un déploiement en décembre 2024, le report potentiel du règlement à 2025 ajoute des couches d'incertitude, brouillant les stratégies de chaîne d'approvisionnement et les choix d'investissement. Sans les moyens de prouver leur conformité, les petites marques premium risquent d'être écartées des marchés de l'Union européenne. Ce scénario pourrait ouvrir la voie aux grands acteurs, dotés de systèmes de traçabilité robustes, pour renforcer leur emprise sur la part de marché. Les coûts de conformité ne se limitent pas aux dépenses directes ; ils se répercutent dans toute la chaîne d'approvisionnement, nécessitant une formation des agriculteurs et des investissements technologiques, souvent avec des retours différés. Pourtant, les marques qui naviguent tôt dans ces eaux ont tout à gagner. En présentant des références de durabilité vérifiées, elles peuvent se forger un avantage marketing, récupérant potentiellement les coûts de conformité grâce à une tarification premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le chocolat au lait domine malgré l'innovation dans le chocolat noirEn 2025, le Chocolat au Lait/Blanc Premium détient une part de marché dominante de 62,92 %, soulignant la forte préférence des consommateurs pour des profils de saveurs familiers et universellement attrayants. La domination de ce segment est portée par sa capacité à répondre à une large base démographique, incluant les enfants et les adultes, ce qui en fait un choix incontournable sur le marché du chocolat premium. La polyvalence du chocolat au lait et du chocolat blanc dans diverses applications, telles que les cadeaux, les célébrations et l'indulgence quotidienne, renforce davantage son leadership sur le marché. De plus, son profil gustatif plus sucré et plus crémeux s'aligne sur les préférences traditionnelles des consommateurs, garantissant une demande soutenue dans toutes les régions. Cependant, la trajectoire de croissance du segment indique des signes de maturité, car l'évolution des préférences des consommateurs et la saturation du marché pourraient limiter son potentiel d'expansion dans les années à venir.
D'autre part, le Chocolat Noir Premium se taille une niche distincte, porté par une conscience sanitaire croissante et une demande d'expériences gustatives sophistiquées. Le Chocolat au Lait Noir, une sous-catégorie au sein de ce segment, émerge comme la catégorie à la croissance la plus rapide avec un CAGR projeté de 7,65 % au cours de la période de prévision (2026-2031). Cette croissance est alimentée par l'intersection des tendances bien-être et de l'indulgence, les propriétés antioxydantes du chocolat noir offrant une justification axée sur la santé pour son prix premium. Le segment bénéficie également d'une base de consommateurs croissante qui valorise l'authenticité et l'artisanat, avec des produits d'origine unique et à haute teneur en cacao qui gagnent du terrain. Le Chocolat Noir Premium séduit aussi bien les connaisseurs que les consommateurs soucieux de leur santé, offrant un équilibre entre indulgence et bienfaits perçus sur la santé.

Par canal de distribution :
les supermarchés/hypermarchés dominent, le commerce en ligne s'accélèreEn 2025, les Supermarchés et Hypermarchés dominent les canaux de distribution du marché du chocolat premium, détenant une part significative de 42,12 %. Ces enseignes prospèrent grâce à leur capacité à répondre aux habitudes d'achat établies des consommateurs, qui préfèrent souvent la commodité d'acheter une variété de produits en un seul endroit. Le placement stratégique des chocolats premium près des caisses ou dans les zones à fort trafic au sein de ces magasins joue un rôle crucial dans la stimulation des achats impulsifs, qui constituent un contributeur clé aux ventes dans ce segment. De plus, les supermarchés et hypermarchés offrent aux consommateurs l'avantage d'inspecter physiquement les produits, ce qui est particulièrement important pour les chocolats premium, car les acheteurs cherchent souvent à évaluer l'emballage, la qualité et la fraîcheur avant d'effectuer un achat. La disponibilité de remises promotionnelles, d'offres groupées et de présentoirs saisonniers renforce encore l'attrait de ces canaux, en faisant un choix privilégié pour les acheteurs réguliers et occasionnels de chocolats premium.
À l'inverse, la Vente au Détail en Ligne remodèle rapidement le marché du chocolat premium et devrait croître à un CAGR impressionnant de 8,54 % au cours de la période de prévision 2026-2031. Les plateformes numériques offrent une commodité inégalée, permettant aux consommateurs de faire leurs achats depuis le confort de leur domicile tout en accédant à un large éventail d'options de chocolat premium, y compris des marques de niche et artisanales qui peuvent ne pas être facilement disponibles dans les magasins physiques. La capacité à offrir des expériences d'achat personnalisées, telles que des recommandations adaptées basées sur l'historique de navigation ou les préférences, distingue la vente au détail en ligne des canaux traditionnels. Les modèles par abonnement, qui garantissent une livraison régulière de chocolats premium, gagnent du terrain auprès des consommateurs en quête de commodité et d'exclusivité.
Analyse géographique
Marché du Chocolat Premium en Europe
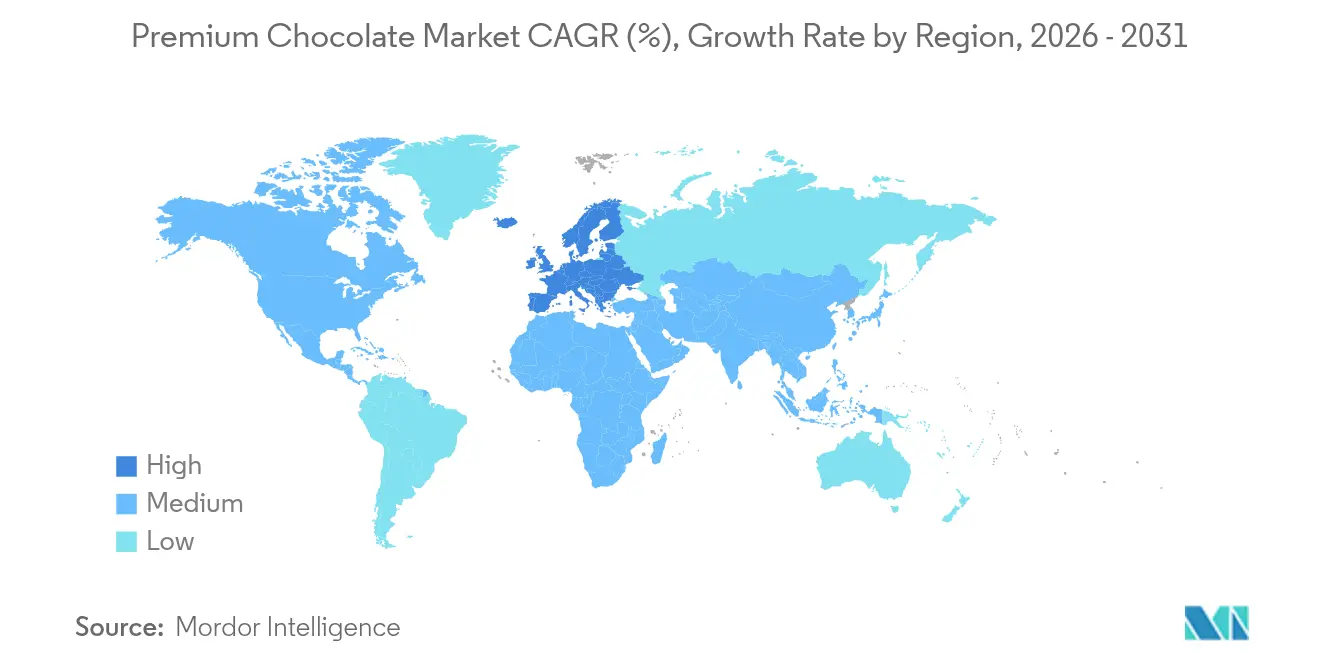
En 2025, l'Europe détient une part dominante de 33,12 % du marché, portée par des consommateurs avertis qui privilégient le chocolat premium et par des réglementations strictes accordant la priorité à la qualité plutôt qu'au prix. La domination de l'Europe est soulignée par une riche révérence culturelle pour l'art chocolatier, des circuits de distribution bien établis pour les offres premium, et une base de consommateurs prêts à payer davantage pour des garanties de durabilité et de qualité. La région bénéficie d'une proximité avec les grands centres traditionnels de négoce du cacao et de liens étroits avec les fournisseurs d'Afrique de l'Ouest, bien que l'évolution des obligations de conformité au règlement EUDR soit en train de modifier ces relations. Si le marché mature de l'Europe indique des taux de croissance modérés, ses valeurs élevées de consommation par habitant renforcent les stratégies axées sur le positionnement premium.
Marché du Chocolat Premium en Asie-Pacifique
L'Asie-Pacifique se distingue comme la région affichant la trajectoire de croissance la plus robuste, avec un CAGR de 7,52 % de 2026 à 2031. Cette progression est portée par la hausse des revenus disponibles, une palette gustative occidentalisée et une appréciation croissante du chocolat premium. En tant que troisième producteur mondial de cacao, l'Indonésie joue un rôle central, offrant des avantages stratégiques pour le secteur du chocolat premium de la région. Cela permet non seulement de réduire les coûts de la chaîne d'approvisionnement, mais aussi de créer des récits distinctifs qui différencient les marques premium asiatiques. Dans ce paysage, la Chine et l'Inde se distinguent comme les perspectives les plus prometteuses, portées par leurs classes moyennes en expansion et leur exposition accrue au chocolat premium, grâce aux voyages internationaux et aux plateformes numériques.
Marché du Chocolat Premium dans les Amériques et au Moyen-Orient et en Afrique
En Amérique du Nord, un fort pouvoir d'achat et une tendance à la premiumisation soutiennent la consommation de chocolat. Toutefois, les incertitudes économiques créent une fracture, les consommateurs faisant de plus en plus la distinction entre les achats essentiels et les produits de luxe. Les États-Unis mènent la charge en matière de consommation régionale, tandis que le Canada et le Mexique offrent un terrain fertile à la croissance, portés par l'essor de leurs classes moyennes et une exposition accrue au chocolat premium. L'Amérique du Sud, à la fois productrice et consommatrice de cacao, voit le Brésil et l'Argentine mener la progression de la consommation de chocolat premium. Pendant ce temps, le Moyen-Orient et l'Afrique sont à l'aube d'une renaissance du chocolat, avec les Émirats arabes unis qui s'imposent comme un hub central pour la distribution et la consommation de chocolat premium, portés par une population aisée et une exposition internationale.
Paysage réglementaire
La réglementation affectant le chocolat premium couvre la composition des produits et les règles d'étiquetage dans les principaux marchés de consommation, ainsi que le renforcement des exigences de diligence raisonnable en matière de durabilité pour les chaînes d'approvisionnement en cacao. Aux États-Unis, la composition et l'étiquetage du chocolat sont régis par les normes d'identité de la FDA pour les produits à base de cacao en vertu du 21 CFR Part 163 (incluant des définitions pour des produits tels que le chocolat sucré et le chocolat au lait) et le FDA Compliance Policy Guide CPG Sec. 515.800, qui traite de l'étiquetage des produits prétendant être du chocolat ou aromatisés au chocolat lorsqu'ils ne répondent pas à la norme.
En Europe, le Règlement sur la déforestation de l'UE, Règlement (UE) 2023/1115, impose des obligations de diligence raisonnable obligatoires sur le cacao et les produits dérivés du cacao mis sur le marché de l'UE ou exportés depuis celui-ci, exigeant la preuve que les produits sont exempts de déforestation et accompagnés d'une déclaration de diligence raisonnée. Suite au report prévu par le Règlement (UE) 2025/2650, les principales obligations s'appliquent à partir du 30 décembre 2026 pour les moyennes et grandes entreprises et à partir du 30 juin 2027 pour les micro et petites entreprises, renforçant la traçabilité, la géolocalisation et l'évaluation des risques en tant que conditions d'accès au marché pour les produits de chocolat premium à base de cacao.
Analyse de la chaîne de valeur
La chaîne de valeur du chocolat premium s'étend généralement de la culture du cacao (majoritairement par de petits exploitants) en passant par la collecte locale et la transformation primaire, le négoce international et la logistique, les transformateurs industriels (pâte, beurre et poudre de cacao), puis vers la fabrication de chocolat premium, incluant les producteurs bean-to-bar et d'origine unique, avant d'atteindre une distribution multicanale (supermarchés/hypermarchés, magasins spécialisés et gastronomiques, et vente en ligne). Les transformateurs et importateurs de cacao sont des intermédiaires clés car ils agrègent les volumes d'origine, gèrent les normes de qualité et de fermentation, et fournissent de plus en plus la documentation numérique dont les marques en aval ont besoin pour les revendications de provenance et la conformité. Les intrants (dérivés du cacao, sucre, solides du lait, inclusions et arômes), les convertisseurs d'emballage et les co-fabricants soutiennent des exigences spécifiques au segment premium telles que les formats en édition limitée, les coffrets cadeaux et les matériaux d'impression et de barrière plus sophistiqués.
La traçabilité et la conformité en matière de durabilité sont devenues des points de blocage majeurs, en particulier pour l'approvisionnement destiné à l'UE, faisant passer la chaîne de la certification volontaire à une diligence raisonnable auditable. Dans le cadre du EUDR tel que modifié par le Règlement (UE) 2025/2650, les importateurs agissent comme le principal goulot d'étranglement en matière de traçabilité en capturant la géolocalisation et les identifiants de diligence raisonnable, tandis que les fabricants et négociants doivent maintenir des liens avec les déclarations en amont et signaler les risques. En réponse, les grands acteurs de la chaîne d'approvisionnement intensifient la cartographie et la logistique à faible émission de carbone : Barry Callebaut a signalé la cartographie de plus de 1,5 million de fermes de cacao d'ici l'exercice 2024/25 et l'approvisionnement en volumes exempts de déforestation depuis ses installations au Ghana et en Côte d'Ivoire dans le cadre du EUDR, tandis que Cargill a déployé un réseau logistique plus durable aux Pays-Bas (incluant des entrepôts alimentés à l'énergie solaire, des barges électriques et des camions au BIO GNL) pour réduire les émissions liées aux mouvements de cacao au service des clients de chocolat premium et gastronomique.
Paysage concurrentiel
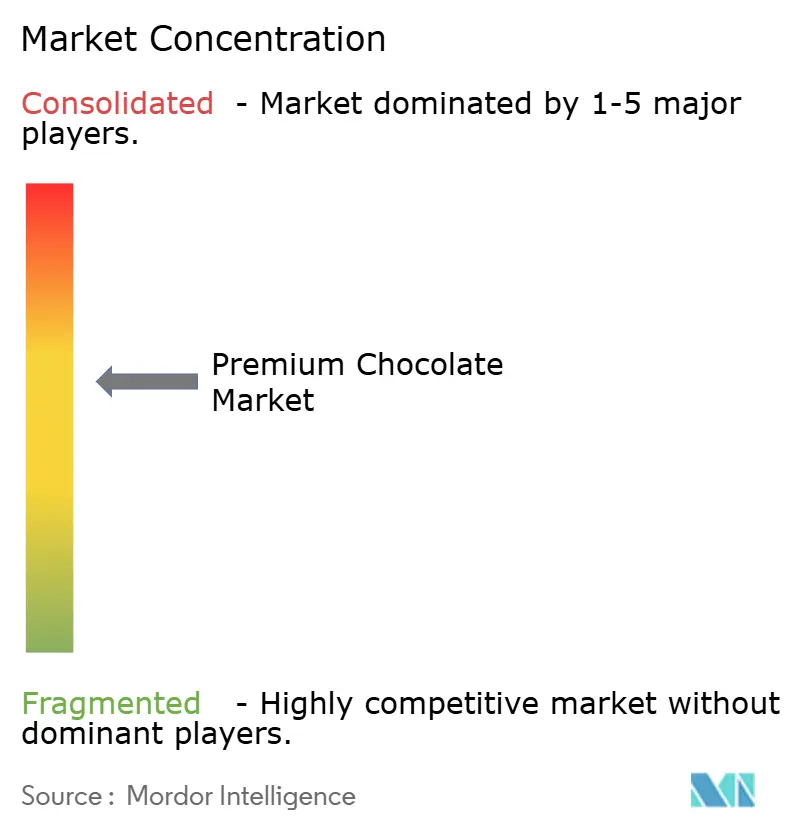
Le marché du chocolat premium présente un paysage concurrentiel fragmenté qui offre des opportunités significatives de consolidation stratégique et de positionnement de niche. Des multinationales établies telles que Mars, Ferrero et Hershey dominent le marché en tirant parti de leurs avantages d'échelle et de leurs vastes réseaux de distribution. Cependant, ces grands acteurs font face à une concurrence croissante de la part des fabricants artisanaux locaux, qui se différencient par l'authenticité, la durabilité et les expériences personnalisées. Ces attributs résonnent fortement auprès d'un segment de consommateurs, créant une dynamique concurrentielle où les acteurs plus petits peuvent se tailler une part de marché significative malgré la domination des grandes entreprises.
Les tendances stratégiques au sein du marché révèlent une bifurcation claire des approches. D'un côté, certaines entreprises se concentrent sur des stratégies d'efficacité axées sur le volume, visant à maximiser les économies d'échelle et à rationaliser les opérations. De l'autre, les stratégies de différenciation axées sur le premium gagnent du terrain, les entreprises mettant l'accent sur des ingrédients de haute qualité, des saveurs uniques et une image de marque luxueuse. De plus en plus, les acteurs qui réussissent adoptent des modèles hybrides qui combinent les forces des deux approches. Ces modèles permettent aux entreprises de gérer efficacement les coûts grâce à l'échelle tout en maintenant une image de marque premium en proposant des gammes de produits ciblées et en s'engageant directement avec les consommateurs via des canaux spécialisés.
L'adoption des technologies est devenue un facteur critique pour obtenir un avantage concurrentiel sur le marché du chocolat premium. Des entreprises comme Mondelez sont à l'avant-garde de cette tendance, investissant dans des solutions innovantes telles que la biotechnologie du cacao cultivé. Grâce à des partenariats avec des entreprises comme Celleste Bio, Mondelez vise à remédier aux vulnérabilités de la chaîne d'approvisionnement tout en garantissant une qualité de produit constante. Cette orientation technologique renforce non seulement la résilience opérationnelle, mais s'aligne également sur la demande des consommateurs pour des produits durables et issus d'un approvisionnement éthique, renforçant davantage le positionnement concurrentiel des entreprises avant-gardistes sur le marché.
Leaders du secteur du chocolat premium
-
Chocoladefabriken Lindt & Sprüngli AG
-
Ferrero International S.A.
-
Mondelēz International, Inc.
-
Nestlé S.A.
-
Mars, Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chocolat Premium Entreprises couvertes dans ce rapport
- Chocoladefabriken Lindt & Sprüngli AG
- Ferrero International S.A.
- Mondelez International, Inc.
- Nestlé S.A.
- Mars, Incorporated
- Yildiz Holding / Godiva
- The Hershey Company
- CEMOI Group
- Lake Champlain Chocolates
- Pierre Marcolini Group
- Ghirardelli Chocolate Company
- Valrhona SAS
- Guittard Chocolate Company
- Hotel Chocolat Group
- Amedei Srl
- Leonidas NV
- TCHO Ventures Inc.
- Chocolove
- Michel Cluizel
- Patchi SAL
Opportunités de marché et perspectives d'avenir
La traçabilité imposée par la conformité crée un espace pour les marques premium et les fournisseurs d'ingrédients capables de traduire les données de durabilité en revendications de provenance vérifiables et en documentation prête pour les distributeurs. Le calendrier du Règlement sur la déforestation de l'UE, avec les principales obligations s'appliquant à partir du 30 décembre 2026 pour les moyennes et grandes entreprises, accélère la cartographie des exploitations, les processus de diligence raisonnable et les outils de surveillance, soutenus par des déploiements technologiques et des indicateurs divulgués dans la base d'approvisionnement : Ferrero a signalé une traçabilité de 98% de sa chaîne d'approvisionnement en cacao en utilisant Sourcemap pour la cartographie et Starling pour la surveillance des risques de déforestation, tandis que des plateformes telles que Farmforce et Beacon ont été intégrées dans la logistique du cacao et l'intégration des coopératives par les principaux acteurs de l'écosystème. Cette évolution soutient également le positionnement premium pour les produits bean-to-bar et d'origine unique où la provenance authentifiée est au cœur de la proposition de valeur.
Les investissements en capacité et en compétences indiquent des opportunités dans les formats de cadeaux premium, une meilleure réactivité saisonnière et une innovation produit différenciée, soutenue par des usines modernisées et un emballage plus agile. Mondelz a inauguré une nouvelle ligne de production Toblerone à Berne après un investissement de 65 millions de CHF, positionnant le site comme un centre d'excellence mondial et augmentant la capacité de production, tandis que Barry Callebaut a annoncé des investissements de modernisation sur ses sites de production belges (dont Wieze et Halle) et Cargill a étendu son empreinte de production de chocolat gastronomique à Mouscron, en Belgique. Parallèlement à ces évolutions de fabrication, la dynamique des canaux laisse également une marge de manœuvre aux acteurs premium pour approfondir leurs propositions de vente directe au consommateur et de cadeaux en ligne, en particulier lorsque la personnalisation, les éditions limitées et les modèles d'abonnement peuvent être combinés à un storytelling appuyé par la traçabilité et à des formulations plus saines déjà visibles dans le pipeline d'innovation du segment.
Développements industriels récents dans Marché du Chocolat Premium
- Juin 2026 : Mondelz International a investi 8 millions de USD dans une nouvelle technologie d'emballage à son usine de confiserie de Scoresby (Melbourne), portant l'investissement total sur le site à environ 30 millions de USD depuis 2022. La mise à niveau soutient un débit plus élevé et une flexibilité des formats, ce qui favorise les coffrets cadeaux de chocolat premium et la complexité des assortiments saisonniers.
- Mars 2026 : Mondelz International a inauguré une nouvelle ligne de production Toblerone à son site de Berne, en Suisse, achevant un investissement de 65 millions de CHF pour établir un Centre d'Excellence mondial pour la marque. La capacité ajoutée et l'augmentation de capacité de 20 à 30% annoncée soutiennent la fiabilité de l'approvisionnement pour les formats en coffrets et en tablettes premium tout en améliorant l'efficacité opérationnelle face à la volatilité des coûts du cacao.
- Octobre 2024 : Godiva a lancé sa collection en édition limitée Heritage Collection aux États-Unis, présentant un assortiment sélectionné produit à Bruxelles. Le lancement renforce la premiumisation par le storytelling de marque et l'innovation axée sur les cadeaux, soutenant une demande saisonnière à marge plus élevée sur un marché de consommation clé.
Marché du Chocolat Premium Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est mesuré comme la valeur des ventes au détail des produits de chocolat premium vendus via les circuits hors ligne et en ligne, où l'offre est positionnée au-dessus du chocolat grand public en termes de qualité, d'ingrédients, et d'attrait de marque ou de cadeau.
Exclusions du périmètre : Ce dimensionnement exclut les tablettes de chocolat et confiseries grand public, les poudres de cacao et ingrédients de pâtisserie, ainsi que les confiseries aromatisées au chocolat qui ne sont pas commercialisées en tant que chocolat premium.
Aperçu de la segmentation
- Par type de produit
- Chocolat noir premium
- Chocolat au lait/blanc premium
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries fines et gastronomiques
- Commerce en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Suède
- Pologne
- Belgique
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Arabie saoudite
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier les moteurs de la demande et pour établir des garde-fous pertinents concernant les primes de prix, la répartition des circuits et les découpages géographiques avant de commencer la modélisation. Nous avons utilisé des sources publiques telles que l'USDA et d'autres statistiques agricoles nationales, des données douanières de type ITC Trade Map pour les flux commerciaux de cacao et de chocolat, des ensembles de données de production de type FAOSTAT, ainsi que des agences nationales de statistiques pour les indicateurs de revenus et d'inflation. Nous avons également examiné les associations professionnelles et les organismes de normalisation liés au cacao et au chocolat, ainsi que des revues scientifiques à comité de lecture en nutrition et en sciences alimentaires pour comprendre comment les allégations premium et la teneur en cacao sont abordées sur le marché.
Du côté des entreprises, nous nous sommes appuyés sur les rapports annuels, les présentations aux investisseurs et la couverture presse crédible pour saisir les commentaires sur la composition des portefeuilles, les actions tarifaires et la dynamique régionale qui influencent le segment premium. Un abonnement payant à une base de données financières et de renseignements sur les entreprises a été utilisé de manière sélective pour normaliser les répartitions de chiffre d'affaires lorsque les publications publiques étaient hétérogènes entre les catégories. Ces sources ne sont pas exhaustives, et de nombreuses autres références publiques ont également été consultées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes auprès des équipes de marque et de catégorie, des distributeurs et détaillants spécialisés, ainsi que des acteurs de l'écosystème des ingrédients et des emballages qui observent directement la réalisation des prix premium et les glissements de mix. Nous avons utilisé ces contributions pour confirmer ce qui est qualifié de premium dans chaque région, pour tester les hypothèses de part de circuit (notamment les magasins spécialisés et la vente en ligne), et pour vérifier la cohérence des prix et de l'intensité promotionnelle sur toute la période d'étude.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 32 % | Directeurs généraux (CXO) : 13 % | APAC : 46 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs de plus petite taille : 14 % | Managers : 47 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le modèle commence par une construction descendante dans laquelle les signaux de consommation et de dépenses en chocolat sont reconstitués par région, puis filtrés à l'aide des taux de pénétration premium et des répartitions par circuit pour aboutir au volume de revenus du chocolat premium. Pour rester ancré dans la réalité, nous avons corroboré les totaux avec des approximations ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnés par circuit, et des vérifications volume-valeur à partir des formats d'emballage typiques et des échelles de prix dans les marchés clés.
Les principaux paramètres qui ont façonné le dimensionnement comprennent les primes de prix premium par rapport au chocolat grand public, les glissements de mix produit et de teneur en cacao (chocolat noir par rapport au lait et blanc), la saisonnalité des cadeaux et les schémas de demande liés aux fêtes, l'évolution de la part du commerce en ligne, ainsi que des indicateurs macroéconomiques tels que le revenu disponible et l'inflation alimentaire qui influencent directement la montée en gamme. Les prévisions ont été construites à l'aide d'une analyse de scénarios étayée par les avis d'experts sur la dynamique de la premiumisation, le transfert de prix attendu et le rythme d'expansion de la distribution spécialisée. Lorsque les données directes étaient rares dans les pays de plus petite taille, les lacunes ont été comblées par des proxys régionaux, puis revérifiées via les retours primaires avant finalisation.
Cycle de validation des données et de mise à jour
La validation a été réalisée par triangulation entre des signaux indépendants, suivie de contrôles clairs des écarts au niveau régional et par circuit, afin que les valeurs aberrantes puissent être expliquées et non dissimulées. Lorsqu'un chiffre ne concordait pas avec les flux commerciaux, les évolutions de prix ou les discussions sur la part premium issues des entretiens, nous avons réexaminé les hypothèses et, si nécessaire, recontacté les répondants pour confirmer ce qui avait changé.
Un processus de révision en plusieurs étapes est suivi avant la validation finale, comprenant des vérifications analytiques internes sur les calculs, les définitions et les évolutions d'une année sur l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les prix, l'offre ou la demande premium surviennent. Juste avant la livraison, l'analyse fait l'objet d'une relecture finale afin que la version définitive reflète les dernières données publiques et les derniers apports des entretiens disponibles.
Comparaison du dimensionnement du marché du chocolat premium par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour le chocolat premium peuvent différer même lorsque le sujet semble identique, car chaque éditeur trace la frontière autour de ce qui est comptabilisé et de l'année retenue comme référence principale. Les différences proviennent également de la manière dont les prix sont traités selon les circuits, et de la rapidité avec laquelle les hypothèses sont mises à jour lorsque l'inflation et les promotions évoluent.
Le chocolat grand public et les ajouts plus larges à la confiserie constituent les principaux facteurs à l'origine des écarts ; dans le modèle de Mordor Intelligence, ces éléments se situent en dehors du périmètre du chocolat premium, ce qui maintient le total ancré aux signaux de prix et de mix propres au segment premium uniquement. Un deuxième facteur d'écart est le calendrier, certaines sources s'ancrant à 2024 ou 2025, tandis que d'autres présentent une valeur courante pour 2026, et le calendrier de conversion des devises peut accentuer cette différence. Enfin, les taux de pénétration premium et les hypothèses de part en ligne peuvent faire varier les résultats s'ils ne sont pas vérifiés par rapport aux retours des circuits et aux schémas régionaux de cadeaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,73 milliards USD (2026) | |
| Global Consultancy A | 31,87 milliards USD (2024) | Utilise une année de base antérieure et peut appliquer une définition plus étroite du premium dans certains pays, ce qui peut sous-estimer les échelles de prix premium et la croissance de valeur récente tirée par l'inflation. |
| Industry Portal B | 39,35 milliards USD (2025) | Repose sur une ancre 2025 et une hypothèse de CAGR plus rapide, et les règles de qualification premium par circuit ne sont pas toujours claires, ce qui peut modifier la pondération accordée au commerce en ligne et aux magasins spécialisés. |
Le tableau montre que le choix de l'année et la définition de ce qui est comptabilisé comme premium sont les deux raisons pratiques qui expliquent les écarts entre les chiffres. En maintenant des données traçables jusqu'aux prix premium, à la répartition des circuits et aux vérifications de la demande au niveau régional, nous pouvons expliquer chaque étape et effectuer des mises à jour propres lorsque de nouveaux signaux apparaissent.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du chocolat premium en 2026 ?
La taille du marché du chocolat premium s'élève à 27,73 milliards USD en 2026.
Quel est le TCAC prévu pour le chocolat premium jusqu'en 2031 ?
Le secteur devrait croître à un CAGR de 5,84 % entre 2026 et 2031.
Quel canal de vente connaît la croissance la plus rapide ?
La Vente au Détail en Ligne se développe à un CAGR de 8,54 % durant 2026-2031.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique affiche un CAGR de 7,52 %, surpassant les autres régions jusqu'en 2031.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique affiche un TCAC de 6,92 %, surpassant les autres régions jusqu'en 2031.